
Tamaño y Cuota del Mercado de Terapéuticos para el Cáncer de Tiroides
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.04 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.26 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.62 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Terapéuticos para el Cáncer de Tiroides por Mordor Intelligence
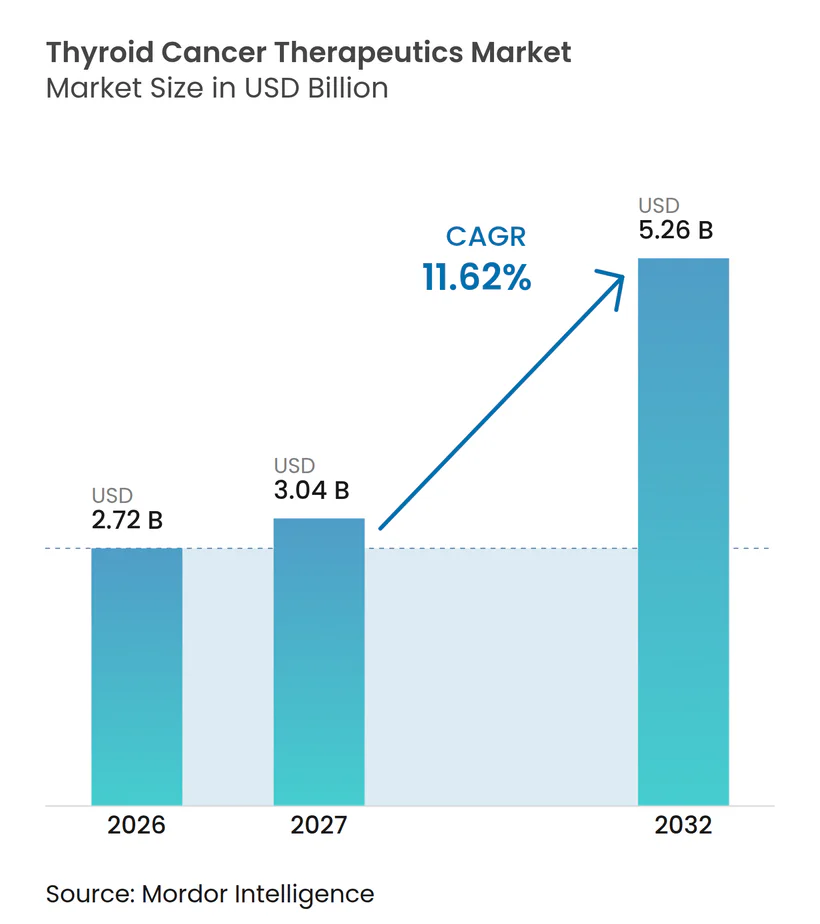
Se proyecta que el tamaño del Mercado de Terapéuticos para el Cáncer de Tiroides sea de 2,72 mil millones de USD en 2026, 3,04 mil millones de USD en 2027, y alcance los 5,26 mil millones de USD para 2032, creciendo a un CAGR del 11,62% de 2027 a 2032.
Este ascenso sostenido refleja el impacto combinado del aumento de la incidencia mundial de la enfermedad, la detección más temprana y la comercialización de agentes radioteragnósticos y dirigidos altamente selectivos. Los enfoques de precisión que superan la resistencia al radioiodo complementan ahora los regímenes de radioiodo más antiguos, permitiendo respuestas duraderas en casos de difícil tratamiento. Las aprobaciones regulatorias rápidas, los cambios favorables en el reembolso y la ampliación de las cadenas de suministro de isótopos refuerzan el impulso, mientras que los sistemas hospitalarios y los centros ambulatorios se adaptan para administrar terapias complejas de manera eficiente. En paralelo, las adquisiciones estratégicas en radiofármacos y ligandos emisores de partículas alfa reconfiguran el posicionamiento competitivo, lo que indica un flujo de capital continuo hacia el mercado de terapéuticos para el cáncer de tiroides.
Conclusiones Clave del Informe
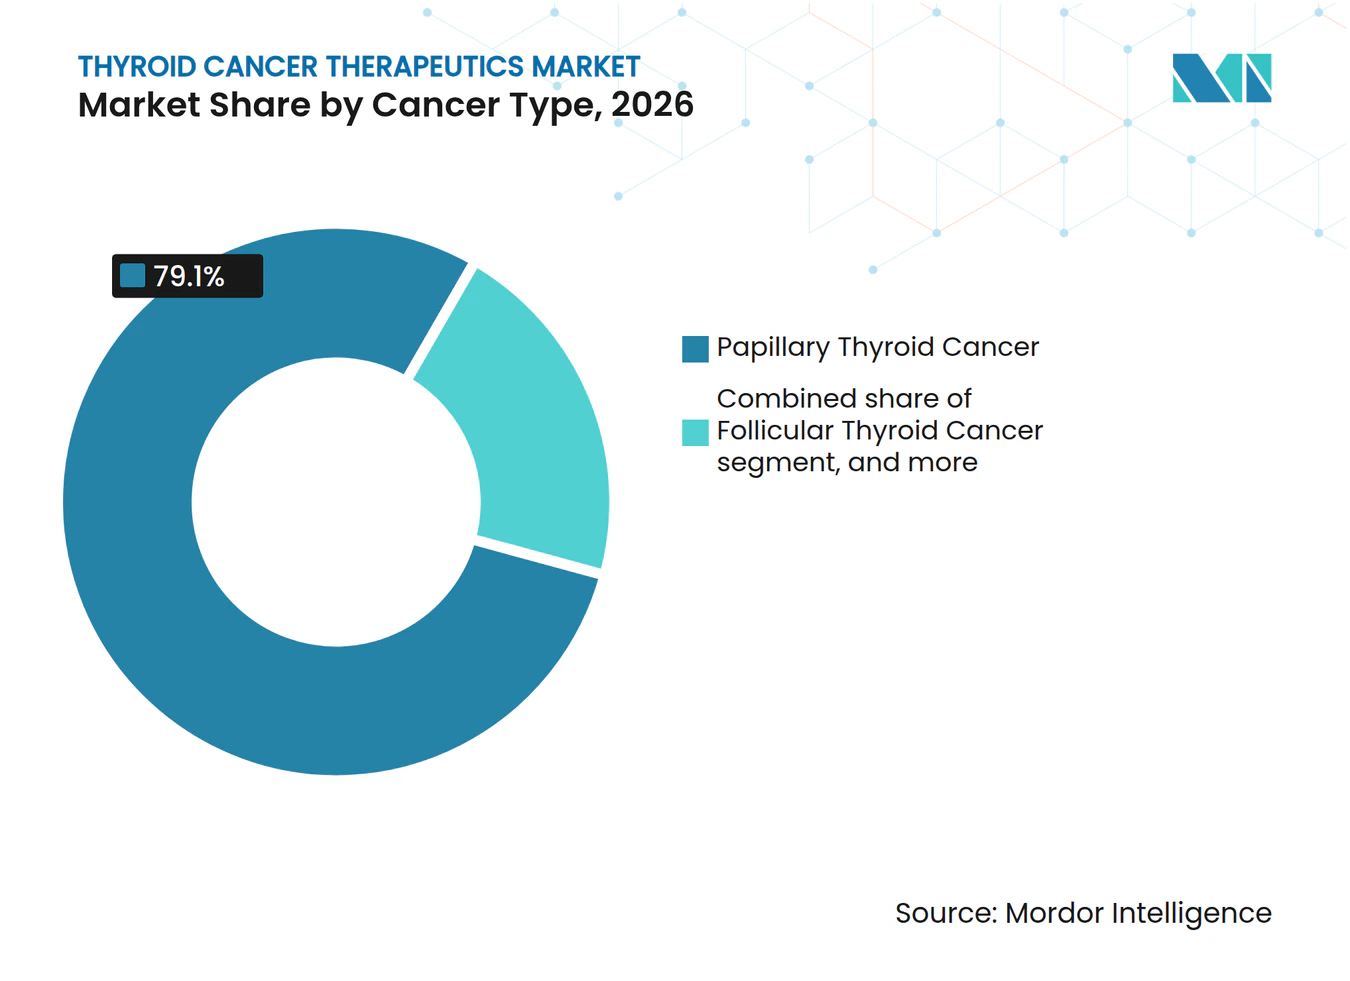
- Por tipo de cáncer, la enfermedad papilar lideró con una participación de ingresos del 79,10% en 2026, mientras que se prevé que el anaplásico se expanda a un CAGR del 13,98% hasta 2032.
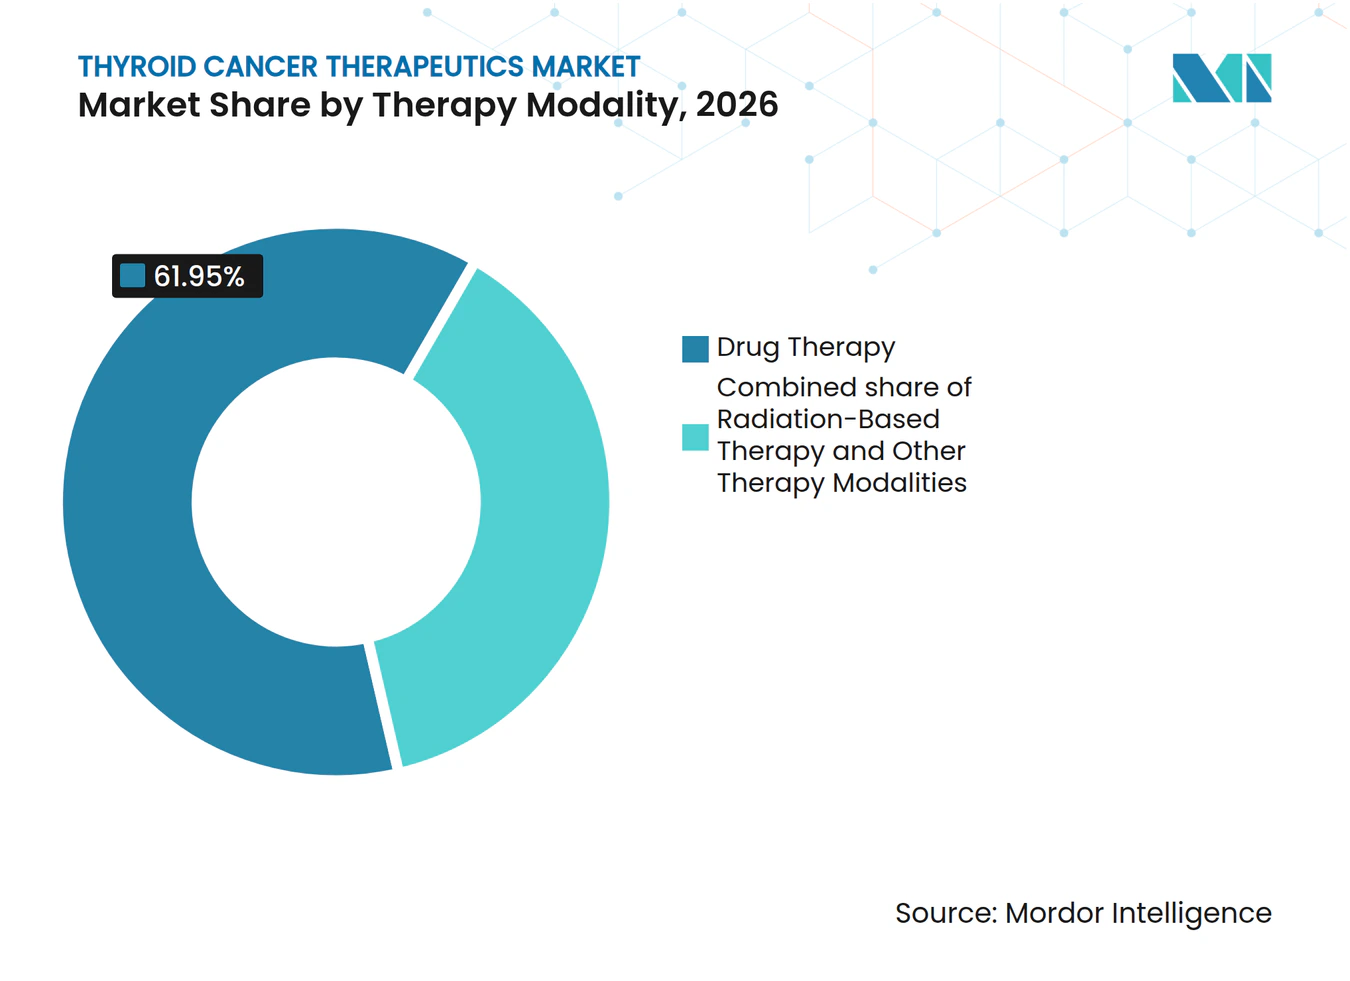
- Por modalidad terapéutica, los regímenes basados en fármacos representaron el 61,95% de la participación del mercado de terapéuticos para el cáncer de tiroides en 2026; se espera que los protocolos basados en radiación crezcan a un CAGR del 13,25% hasta 2032.
- Por usuario final, los hospitales retuvieron una participación del 44,20% del tamaño del mercado de terapéuticos para el cáncer de tiroides en 2026, mientras que los centros quirúrgicos ambulatorios están preparados para crecer a un CAGR del 14,95% hasta 2032.
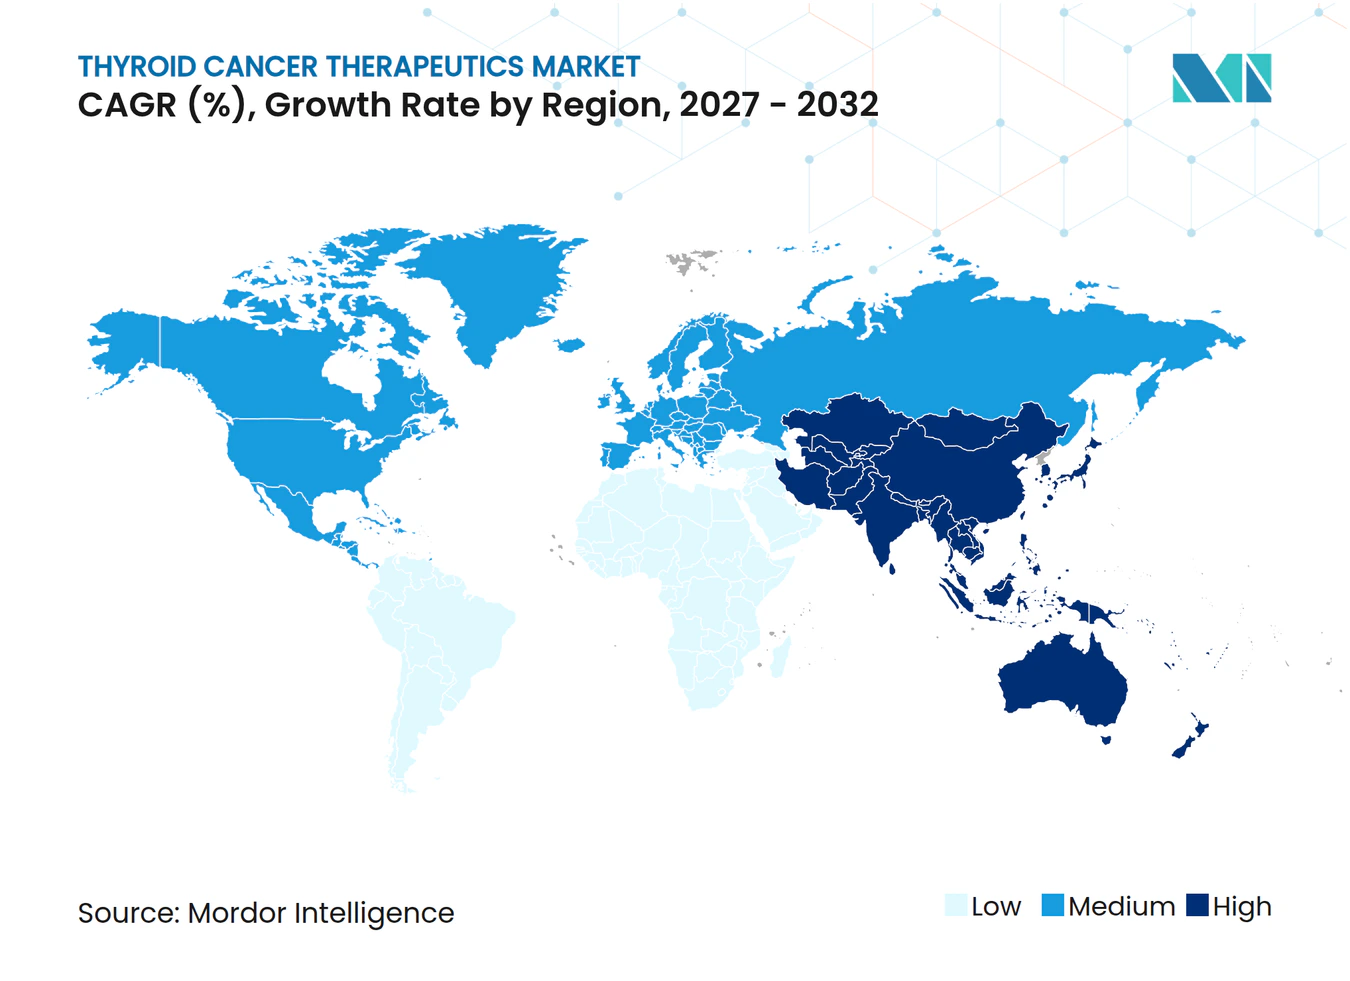
- Por geografía, América del Norte representó el 35,10% de los ingresos en 2026; se proyecta que Asia-Pacífico registre el CAGR más rápido del 12,18% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Análisis del Impacto de los Impulsores | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente carga global de cáncer de tiroides y detección más temprana | 1.80% | América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de aprobaciones de terapias dirigidas e inmuno-oncológicas | 2.10% | América del Norte, Unión Europea, en expansión hacia Asia-Pacífico | Corto plazo (≤2 años) |
| Marcos favorables de reembolso y financiación en oncología | 1.40% | América del Norte, Unión Europea, emergiendo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida adopción de pruebas de diagnóstico molecular complementario | 1.20% | Global, liderado por mercados desarrollados | Corto plazo (≤2 años) |
| Ampliación de la capacidad de fabricación radioteragnóstica | 1.00% | Centros de producción de Estados Unidos y la Unión Europea, expansión global | Largo plazo (≥4 años) |
| Patrocinio de mercados emergentes en ensayos clínicos de cáncer de tiroides | 0.80% | Núcleo Asia-Pacífico, expansión hacia Oriente Medio y América Latina | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga Global de la Enfermedad del Cáncer de Tiroides y Detección Más Temprana
La incidencia del cáncer de tiroides continúa aumentando a medida que el cribado por ultrasonido, el triaje de imágenes mejorado con inteligencia artificial y la citología molecular detectan más lesiones en estadio temprano. Un clasificador de inteligencia artificial de la Universidad de Hong Kong superó el 90% de precisión diagnóstica y redujo a la mitad el tiempo de preparación patológica, lo que permite a los clínicos clasificar una mayor cantidad de casos con menos retrasos. El diagnóstico temprano desplaza la demanda hacia cursos de terapia dirigida de larga duración que previenen la conversión metastásica. Los protocolos de los sistemas de salud combinan cada vez más la aspiración con aguja fina con el perfil molecular, garantizando que las variantes de alto riesgo inicien el tratamiento más pronto. En los mercados emergentes de Asia-Pacífico, los programas universales de ultrasonido han comenzado a detectar microcarcinomas que anteriormente escapaban a la detección. Los avances diagnósticos actúan así como un impulsor estructural del mercado de terapéuticos para el cáncer de tiroides, manteniendo un crecimiento de doble dígito en las categorías de terapia de precisión.
Expansión de Aprobaciones de Terapias Dirigidas e Inmuno-Oncológicas
Las vías de revisión prioritaria y de avance acortan los ciclos de comercialización de los fármacos. El selpercatinib recibió múltiples aprobaciones de la Administración de Alimentos y Medicamentos de los Estados Unidos (U.S. Food and Drug Administration) en 2024 tras demostrar un 96% de respuestas en cohortes de cáncer de tiroides con fusión RET no tratadas previamente[1]. Las combinaciones de pembrolizumab-lenvatinib produjeron un 65,5% de respuestas objetivas y una mediana de supervivencia libre de progresión de 26,8 meses en casos refractarios al radioyodo[2]. AIC100, el primer CAR-T dirigido a ICAM-1, obtuvo el estatus RMAT tras mostrar actividad clínicamente significativa en pacientes con cáncer anaplásico con tratamientos previos extensos. Cada indicación aprobada genera ingresos inmediatos y fomenta presentaciones similares en Europa y Asia. El resultado es un conjunto terapéutico en expansión que impulsa el mercado de terapéuticos para el cáncer de tiroides más allá de los inhibidores multicinasa heredados.
Marcos Favorables de Reembolso y Financiación en Oncología
Los pagadores ahora reconocen que los agentes dirigidos pueden evitar complicaciones metastásicas de alto costo. Medicare comenzó a cubrir la ablación tiroidea por radiofrecuencia en 2025, aliviando los copagos de los pacientes para la destrucción de nódulos en régimen ambulatorio. China eliminó los aranceles de importación sobre los medicamentos anticancerígenos en 2024, reduciendo los precios minoristas y ampliando el acceso a los inhibidores de próxima generación[3]. Las aseguradoras comerciales en los Estados Unidos ampliaron la inclusión en el formulario del Thyrogen y otros adyuvantes a pesar de los altos precios de lista. Estas medidas reducen la carga de gastos de bolsillo, mejoran la adherencia y prolongan los ciclos terapéuticos, reforzando así las líneas de ingresos de los proveedores dentro del mercado de terapéuticos para el cáncer de tiroides.
Rápida Adopción de Pruebas de Diagnóstico Molecular Complementario
Los paneles moleculares ahora orientan la elección de primera línea. ThyroSeq v3 registró una sensibilidad del 89,6% y una especificidad del 73,7% en biopsias del Sudeste Asiático, revelando patrones de mutación distintos que guían los algoritmos de tratamiento regionales. La detección de las dobles mutaciones BRAF V600E más el promotor TERT señala un alto riesgo de fallo al radioyodo, lo que impulsa el uso inicial de inhibidores multicinasa o bloqueo de puntos de control inmunitario. El creciente uso de la biopsia líquida permite a los clínicos monitorizar la enfermedad residual mínima sin biopsias repetidas, acelerando la escalada cuando aparece la recaída molecular. El auge diagnóstico sustenta un estándar de precisión primaria que amplía los volúmenes de prescripción de alto valor en todo el mercado de terapéuticos para el cáncer de tiroides.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Vencimiento de patentes que desencadena la erosión de precios por genéricos | -1.50% | Mercados desarrollados | Corto plazo (≤2 años) |
| Toxicidades limitantes de dosis que reducen la adherencia a largo plazo a la terapia | -1.10% | Global, especialmente en la población anciana | Mediano plazo (2-4 años) |
| Cadena de suministro global frágil para radioisótopos médicos | -0.90% | Global, con exposición aguda en regiones dependientes de importaciones | Corto plazo (≤2 años) |
| Brechas de asequibilidad para terapias de precisión de próxima generación en países de ingresos bajos y medios | -0.70% | Países de ingresos bajos y medios | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Vencimiento de Patentes que Desencadena la Erosión de Precios por Genéricos
A medida que activos clave como el lenvatinib se aproximan a la pérdida de exclusividad, los fabricantes de genéricos preparan solicitudes que podrían reducir los ingresos de los innovadores hasta en un 90% en un año. El muro de patentes de Eisai para el lenvatinib enfrenta impugnaciones en varias jurisdicciones, lo que impulsa programas de gestión del ciclo de vida basados en nuevas combinaciones. Si bien los volúmenes terapéuticos pueden aumentar debido a los precios más bajos, la creación de valor global para el mercado de terapéuticos para el cáncer de tiroides podría disminuir. Los innovadores responden mediante adquisiciones de radioligandos y nuevos formatos de administración que renuevan los plazos de propiedad intelectual, aunque la presión sobre los precios sigue siendo una restricción inevitable a corto plazo.
Toxicidades Limitantes de Dosis que Reducen la Adherencia a Largo Plazo a la Terapia
La hipertensión, la proteinuria y los eventos cardíacos continúan obligando a reducciones de dosis con los inhibidores multicinasa. En un análisis agrupado, el lenvatinib indujo hipertensión de grado 3-4 en el 73% y disfunción cardíaca en el 3% de los usuarios, lo que sitúa a los pacientes mayores en un mayor riesgo de discontinuación. Las interrupciones crean brechas terapéuticas donde las lesiones residuales pueden progresar. Los perfiles de eventos adversos solapados en los nuevos regímenes de doble terapia requieren una monitorización sofisticada que sobrecarga a las prácticas más pequeñas. La toxicidad mal gestionada erosiona así la efectividad en el mundo real y recorta los ingresos alcanzables dentro del mercado de terapéuticos para el cáncer de tiroides a mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cáncer:
La Innovación se Acelera en el Segmento AnaplásicoLa enfermedad papilar representó el 79,10% de los ingresos por terapia de 2026 en el mercado de terapéuticos para el cáncer de tiroides, reafirmando su condición de subtipo más prevalente. El cáncer anaplásico, aunque poco frecuente, se proyecta que ascienda a un CAGR del 13,98% a medida que los regímenes innovadores de CAR-T, pembrolizumab-lenvatinib y otros desbloqueen mejoras en la supervivencia. Por lo tanto, se espera que el tamaño del mercado de terapéuticos para el cáncer de tiroides para los subtipos anaplásicos supere el crecimiento general entre 2027 y 2032. Las neoplasias malignas foliculares y medulares se benefician de una clasificación ecográfica refinada y de inhibidores selectivos de RET, ampliando las opciones de precisión en todo el espectro.
La elaboración de perfiles moleculares supera ahora a la histología en la selección de la terapia. Las combinaciones BRAF/MEK ayudan a reducir tumores papilares voluminosos a volúmenes resecables, mientras que el CAR-T dirigido a ICAM-1 ya ha obtenido la designación RMAT para casos anaplásicos refractarios al tratamiento. Estos avances equiparan los pronósticos entre subtipos e incorporan cohortes anteriormente sin esperanza al embudo de tratamiento activo, reforzando la expansión plurianual del mercado de terapéuticos para el cáncer de tiroides.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Modalidad Terapéutica:
Los Radioteragnósticos Reconfiguran los EstándaresLos regímenes farmacológicos aportaron el 61,95% del gasto de 2026, aunque los productos basados en radiación están en camino de alcanzar un CAGR del 13,25% hasta 2032. El tamaño del mercado de terapéuticos para el cáncer de tiroides para la radioteragnóstica podría aumentar considerablemente a medida que los ligandos emisores de partículas alfa alcancen un uso generalizado. La planta de torio de Orano Med, valorada en 250 millones de euros y actualmente en construcción en Francia, simboliza la verticalización de isótopos a escala. Mientras tanto, Novartis está erigiendo instalaciones duales de radioligandos en Wisconsin e Indiana para salvaguardar el suministro de su cartera terapéutica.
El radioiodo tradicional sigue siendo una opción esencial posquirúrgica, especialmente con el nuevo software de dosimetría que individualiza la actividad y reduce la exposición fuera del objetivo. Los protocolos integrativos que combinan selpercatinib o lenvatinib con radiación de baja dosis también están entrando en ensayos clínicos. En conjunto, estas transiciones amplían la elección de modalidades e inyectan nuevos ingresos en el mercado de terapéuticos para el cáncer de tiroides.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Usuario Final:
Los Centros Ambulatorios Ganan TerrenoLos hospitales conservaron el 44,20% de los ingresos mundiales en 2026, ya que las cirugías complejas y las infusiones combinadas favorecen a los grandes centros. Sin embargo, se prevé que las instalaciones quirúrgicas ambulatorias registren un CAGR del 14,95% hasta 2032, el más alto entre los entornos asistenciales. La participación del mercado de terapéuticos para el cáncer de tiroides captada por los centros ambulatorios crecerá a medida que el reembolso de Medicare para la ablación en consulta entró en vigor en 2025.
La ablación por radiofrecuencia mínimamente invasiva y las inyecciones de radioligandos en dosis única se adaptan a los flujos de trabajo ambulatorios, reduciendo las estancias hospitalarias y el costo total de la atención. El seguimiento mediante tele-oncología apoya aún más la descentralización. Estas eficiencias operativas atraen la preferencia de los pagadores y la demanda de los pacientes, garantizando una adopción sostenida de productos compatibles con el entorno ambulatorio en todo el mercado de terapéuticos para el cáncer de tiroides.
Análisis Geográfico
Mercado de Terapéuticos para el Cáncer de Tiroides en América del Norte
América del Norte generó el 35,10% de los ingresos mundiales en 2026, una ventaja construida sobre el acceso temprano a agentes autorizados por la FDA, una amplia cobertura de seguros y una densa red de ensayos clínicos. Múltiples ampliaciones de la ficha técnica de selpercatinib en 2024 se convirtieron rápidamente en impulso de prescripción en las prácticas de oncología endocrina de Estados Unidos. Los programas federales para desarrollar capacidad doméstica de molibdeno-99 protegen aún más el suministro de isótopos, aislando a los sistemas de salud de las escaseces mundiales.
Mercado de Terapéuticos para el Cáncer de Tiroides en Canadá
Canadá se alinea estrechamente con las tendencias de Estados Unidos, con formularios provinciales que añadieron lenvatinib y cabozantinib a los planes públicos en 2025. En toda la región, los comités multidisciplinarios de tumores y los centros de diagnóstico de precisión garantizan una rápida adopción de nuevos regímenes, manteniendo a América del Norte como ancla de demanda para el mercado de terapéuticos para el cáncer de tiroides.
Mercado de Terapéuticos para el Cáncer de Tiroides en Asia-Pacífico
Asia-Pacífico es la región de avance más rápido con un CAGR del 12,18% hasta 2032. La Administración Nacional de Productos Médicos de China autorizó 84 medicamentos oncológicos en 2024, un volumen sin precedentes que significa la modernización regulatoria nature.com. La eliminación de los aranceles de importación de medicamentos anticancerígenos ese mismo año redujo los precios al por menor y estimuló la utilización. La cobertura sanitaria universal de Japón reembolsa ahora selpercatinib para casos pediátricos de fusión RET, ampliando las poblaciones objetivo. Las normas simplificadas de ensayos clínicos de India han dado lugar a 1.832 estudios oncológicos desde 2019, impulsando la generación de evidencia nacional. En conjunto, estos hitos elevan la importancia estratégica de Asia-Pacífico dentro del mercado de terapéuticos para el cáncer de tiroides.
Mercado de Terapéuticos para el Cáncer de Tiroides en Europa
Europa exhibe un crecimiento equilibrado arraigado en una financiación sanitaria cohesiva y un liderazgo técnico en radiofármacos. Orano Med y Eckert & Ziegler ampliaron la infraestructura de torio-212 y actinio-225 en 2024, consolidando a Europa como un centro de isótopos. La Agencia Europea de Medicamentos mantiene una evaluación acelerada para las terapias que presentan un beneficio significativo, agilizando los lanzamientos continentales. Los organismos nacionales de reembolso, aunque conscientes de los costos, recompensan cada vez más la prescripción guiada por diagnóstico complementario.
Mercado de Terapéuticos para el Cáncer de Tiroides en América Latina y Oriente Medio y África
América Latina, Oriente Medio y África siguen siendo contribuyentes más pequeños pero en crecimiento. Brasil autorizó su primera instalación doméstica de cápsulas de radioiodo en 2025, con el objetivo de reducir la dependencia de las importaciones. Los estados del Consejo de Cooperación del Golfo financian paquetes de tratamiento transfronterizos que trasladan a los pacientes a centros europeos de alto volumen, estimulando indirectamente las ventas de terapias. A medida que crecen las capacidades diagnósticas regionales, la demanda latente podría desbloquear ingresos incrementales para el mercado de terapéuticos para el cáncer de tiroides.
Panorama Competitivo
Concentración del Mercado
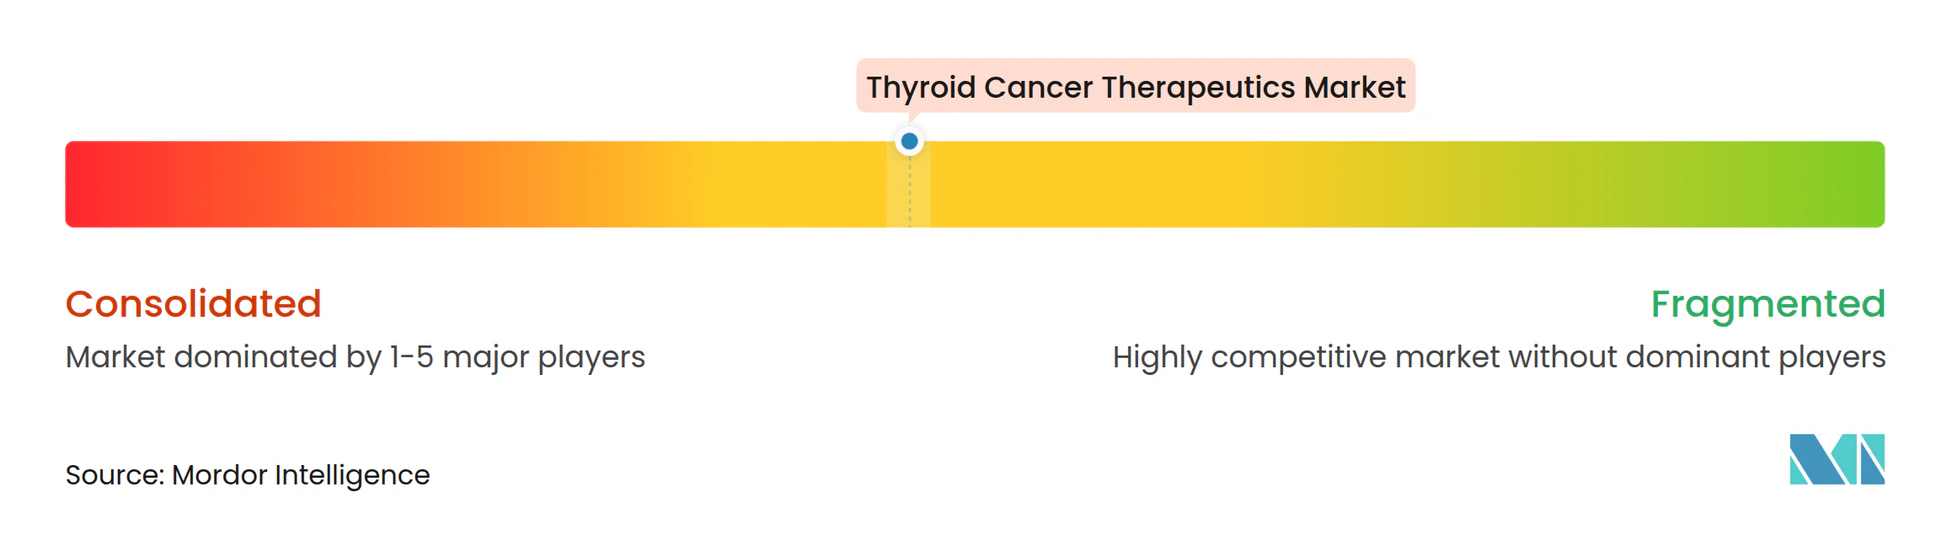
La competencia se sitúa en un nivel moderado: el nivel superior formado por Eisai, Novartis, AstraZeneca y Sanofi controla colectivamente una cuota de dígitos dobles medios, mientras que los especialistas en radiofármacos de mediana capitalización y los desarrolladores de terapias celulares en etapas tempranas compiten por la diferenciación. Novartis invirtió más de USD 1.000 millones en 2024 para construir plantas dedicadas a radioligandos, demostrando su compromiso con el suministro garantizado y tiempos de ciclo más rápidos. Sanofi se asoció con Orano Med en un acuerdo de €300 millones para co-desarrollar conjugados basados en torio, señalando su giro hacia plataformas emisoras de partículas alfa.
La adquisición de Fusion Pharmaceuticals por AstraZeneca por USD 2.000 millones le proporcionó una plataforma de actinio propia más una cartera de radioligandos para el cáncer de tiroides y tumores sólidos. Lantheus Holdings siguió adquiriendo Evergreen Theragnostics por USD 1.000 millones, integrando verticalmente su producción de isótopos y sus operaciones de envasado terapéutico. Estas medidas muestran que la propiedad de la cadena de suministro es ahora un diferenciador clave en el mercado de terapéuticos para el cáncer de tiroides.
Las empresas emergentes despliegan clasificadores de imágenes basados en inteligencia artificial, diagnósticos complementarios microfluídicos y constructos CAR-T listos para usar. Si bien sus ingresos siguen siendo pequeños, captan la atención de los inversores y pueden licenciar tecnología a empresas más grandes que buscan amplitud en su cartera. Los acantilados de propiedad intelectual continúan configurando la estrategia: a medida que mengua la exclusividad del lenvatinib, Eisai avanza con un inhibidor multicinasa oral de próxima generación en fase II dirigido a lesiones con mutación TERT. A lo largo de 2024-2025, se cerraron más de USD 10.000 millones en valor de acuerdos de radiofármacos, subrayando la confianza a largo plazo en la radiación dirigida como pilar de crecimiento del mercado de terapéuticos para el cáncer de tiroides.
Líderes del Sector de Terapéuticos para el Cáncer de Tiroides
-
Bayer AG
-
Eisai Co., Ltd
-
Novartis AG
-
F. Hoffmann-La Roche Ltd.
-
Exelixis Inc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Terapéuticos para el Cáncer de Tiroides Empresas cubiertas en este informe
- Sanofi
- Eisai
- Bayer
- Novartis
- Abbvie
- Roche
- Pfizer
- Exelixis
- Bristol-Myers Squibb
- Eli Lilly and Company
- Viatris
- Blueprint Medicines Corp.
- Loxo@Lilly
- Amgen
- Merck
- CStone Pharmaceuticals
- HUTCHMED
- Ipsen
- Helsinn Group
- Sumitomo Pharma
Lea el análisis de las empresas de terapéuticos para el cáncer de tiroides
Desarrollos recientes de la industria en Mercado de Terapéuticos para el Cáncer de Tiroides
- Marzo de 2025: La FDA otorgó aprobación total al cabozantinib para tumores neuroendocrinos avanzados, ampliando la presencia oncológica del fármaco relacionada con el tiroides fda.gov.
- Enero de 2025: Lantheus Holdings acordó adquirir Evergreen Theragnostics por USD 1.000 millones para asegurar capacidad de fabricación de radioligandos.
- Enero de 2025: GSK procedió a adquirir IDRx por USD 1.150 millones, incorporando un activo de cinasa de precisión que complementa el trabajo en la cartera de cáncer de tiroides.
- Enero de 2025: Lantheus Holdings acordó adquirir Evergreen Theragnostics por USD 1.000 millones para asegurar capacidad de fabricación de radioligandos.
- Diciembre de 2024: Eckert & Ziegler inició la producción a escala comercial de actinio-225 para aliviar la escasez global de isótopos.
Mercado de Terapéuticos para el Cáncer de Tiroides Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado mundial de terapéuticos para el cáncer de tiroides como todas las intervenciones farmacológicas y basadas en radiación destinadas a erradicar o controlar las neoplasias malignas originadas en la glándula tiroides, incluidos los cánceres papilar, folicular, medular, anaplásico y de células de Hürthle, en todas las etapas de la enfermedad, líneas de terapia y principales entornos asistenciales.
Exclusión del alcance: los procedimientos puramente quirúrgicos y los diagnósticos quedan fuera del conjunto de valor modelado aquí.
Descripción General de la Segmentación
- Por Tipo de Cáncer
- Cáncer de Tiroides Papilar
- Cáncer de Tiroides Folicular
- Cáncer de Tiroides Medular
- Cáncer de Tiroides Anaplásico
- Cáncer de Células de Hürthle
- Por Modalidad Terapéutica
- Terapia Farmacológica
- Inhibidores de Tirosina Cinasa
- Inhibidores Selectivos de RET
- Inhibidores Multicinasa
- Inhibidores de Puntos de Control Inmunitario
- Fármacos Adyuvantes al Radioyodo
- Terapia Basada en Radiación
- Ablación con Radioyodo (RAI)
- Radioterapia de Haz Externo
- Terapia Alfa Dirigida
- Otras Modalidades Terapéuticas
- Terapia Farmacológica
- Por Usuario Final
- Hospitales
- Centros Oncológicos Especializados
- Centros de Cirugía Ambulatoria
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor entrevistaron a oncólogos, especialistas en medicina nuclear, asesores de reembolso y responsables de adquisiciones en América del Norte, Europa y centros clave de Asia-Pacífico. Estas conversaciones validaron las curvas de adopción de los inhibidores más recientes de RET y BRAF, los regímenes típicos de dosis de radioiodo y las cargas de copago regionales que influyen en la adherencia terapéutica.
Investigación Documental
Comenzamos con series epidemiológicas de acceso público de organismos como el Observatorio del Cáncer de la OMS, SEER y GLOBOCAN, que anclan las curvas de incidencia, prevalencia y supervivencia. Los patrones de utilización del tratamiento se mapearon a través de auditorías de prescripción de los programas gubernamentales de beneficios farmacéuticos, mientras que los códigos de importación-exportación de radioisótopos e inhibidores de tirosina cinasa, disponibles en UN Comtrade y Volza, ayudaron a dimensionar los canales no minoristas. Las divulgaciones financieras en los formularios 10-K, los expedientes de aprobación de la EMA y la FDA, y las presentaciones para inversores aportaron precios, plazos de lanzamiento y datos sobre la vida de las patentes. Las bases de datos de suscripción, D&B Hoovers para los desgloces de ingresos de las empresas y Questel para las patentes activas en oncología tiroidea, completaron los datos competitivos. Esta lista es ilustrativa; se revisaron muchas otras fuentes abiertas para contrastar y aclarar los datos.
Dimensionamiento del Mercado y Pronóstico
Una estimación descendente de prevalencia a pacientes tratados calculó los ciclos de terapia anuales, que luego se concilian con una consolidación ascendente del precio de venta promedio muestral multiplicado por el volumen obtenido de las verificaciones con proveedores. Las variables clave incluyen la penetración de la terapia guiada por mutaciones, la capacidad de producción de radioisótopos, los plazos de erosión genérica, las variaciones macroeconómicas del tipo de cambio y las revisiones de las directrices sobre los inhibidores de tirosina cinasa de primera línea. Los pronósticos emplean una regresión multivariante que vincula los ciclos de terapia con el crecimiento secular de la incidencia, el envejecimiento de las cohortes y los índices de política de los pagadores, con un análisis de escenarios que somete a prueba de estrés los supuestos de precio y adopción.
Validación de Datos y Ciclo de Actualización
Los resultados pasan por filtros de varianza y valores atípicos antes de la revisión por parte de analistas sénior. Actualizamos el conjunto de datos cada año y activamos actualizaciones intermedias si eventos materiales, como una aprobación acelerada o una interrupción del suministro, modifican la línea de base.
Por Qué la Línea de Base de Terapéuticos para el Cáncer de Tiroides de Mordor Inspira Confianza
Las estimaciones publicadas suelen divergir porque los proveedores seleccionan diferentes criterios de inclusión, bases de precios y cadencias de actualización.
Los principales factores de divergencia para este mercado incluyen si se contabilizan las terapias de radiación, cómo se proyecta la participación de pacientes para los inhibidores de multicinasa, el año de referencia de la moneda utilizado para los precios de venta promedio y la velocidad a la que los agentes RET o BRAF recientemente aprobados se incorporan a los modelos.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 2,44 mil millones de USD (2025) | Mordor Intelligence | - |
| 2,26 mil millones de USD (2024) | Empresa de Investigación de la Industria A | Excluye los valores de la terapia basada en radiación y asume una erosión plana del precio de venta promedio durante el período de pronóstico |
| 0,71 mil millones de USD (2022) | Consultora Regional B | Se centra únicamente en las ventas de medicamentos de marca, utiliza un año base más antiguo y no realiza ajustes por el retraso en la entrada de genéricos |
La comparación muestra que cuando se aplican de manera consistente la amplitud del alcance, los precios del año en curso y las tasas de adopción del mundo real, nuestras cifras se sitúan en el rango medio de los rangos externos, proporcionando a los responsables de la toma de decisiones una línea de base equilibrada y transparente basada en variables rastreables y pasos reproducibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de terapéuticos para el cáncer de tiroides?
El mercado generó 2,72 mil millones de USD en 2026 y se proyecta que alcance los 5,26 mil millones de USD para 2032.
¿Qué modalidad terapéutica tiene la mayor cuota de ingresos?
La terapia farmacológica representó el 61,95% de las ventas mundiales en 2026, respaldada por el uso generalizado de inhibidores de multicinasa e inhibidores selectivos de cinasa.
¿Qué región crece más rápidamente?
Se prevé que Asia-Pacífico registre un CAGR del 12,18% entre 2027 y 2032 debido a una mayor cobertura de reembolso y a la actividad de ensayos clínicos locales.
¿Cuál es el subtipo de cáncer líder en términos de ingresos?
El cáncer de tiroides papilar contribuyó con el 79,10% de los ingresos de 2026 dada su alta prevalencia y larga duración del tratamiento.
¿Qué empresa obtuvo recientemente la aprobación de la FDA para una terapia adyuvante?
El selpercatinib de Eli Lilly and Company recibió la aprobación de la FDA en enero de 2024 para el tratamiento adyuvante del cáncer de tiroides diferenciado con fusión RET positiva.
¿Cuál es la principal restricción que limita el crecimiento del mercado?
Se espera que los próximos vencimientos de patentes de los principales inhibidores multicinasa desencadenen una erosión de precios por genéricos y moderen la expansión de los ingresos.