
Tamaño y Participación del Mercado de Terapéuticos para el Cáncer de Tiroides Diferenciado
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.18 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.17 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.96 % |
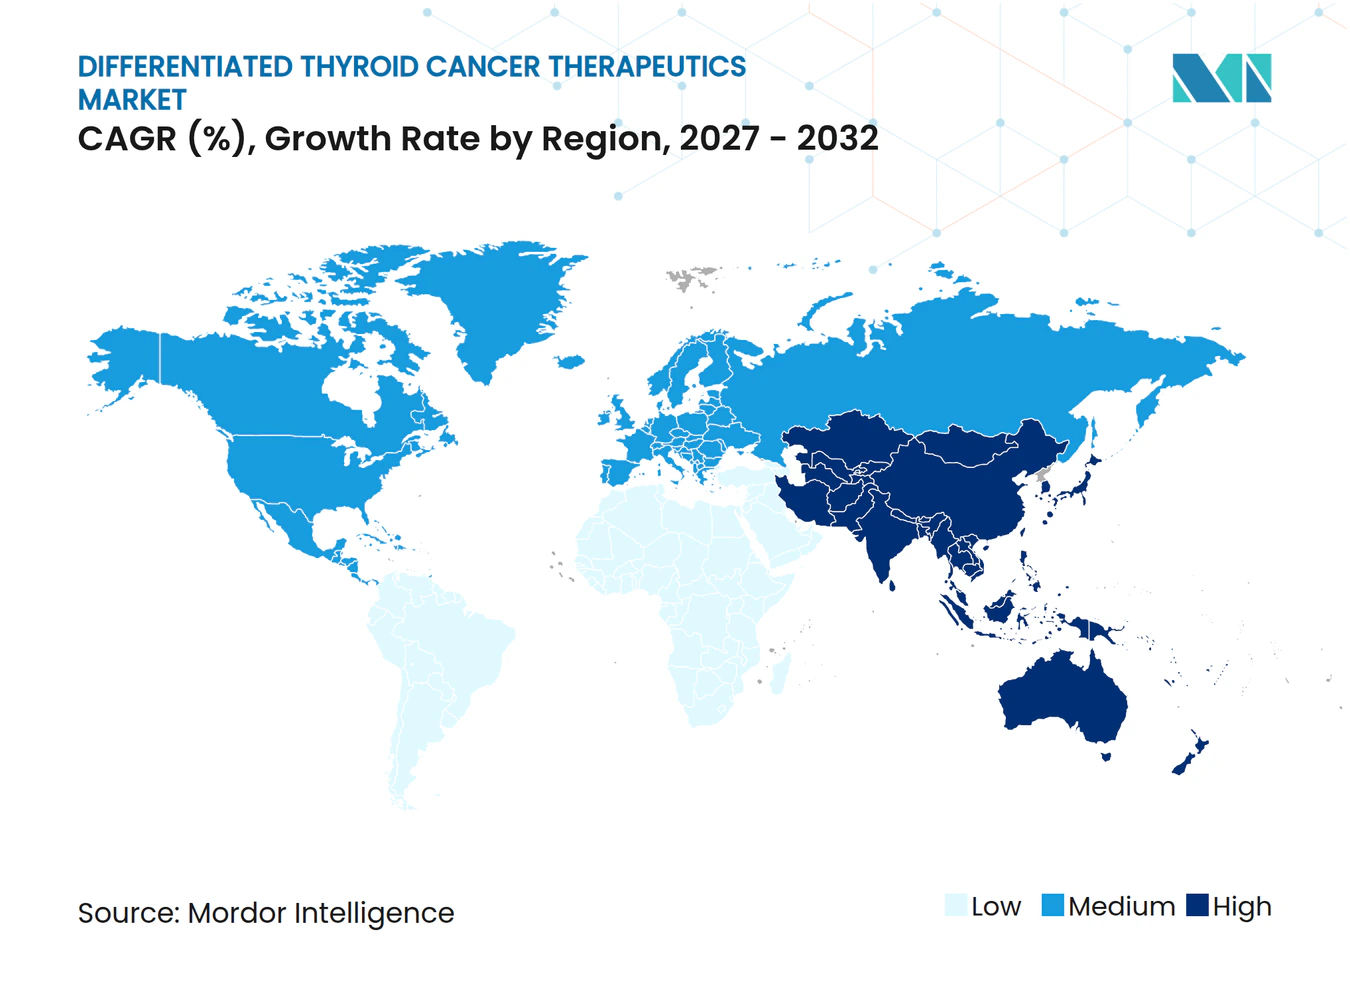
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Terapéuticos para el Cáncer de Tiroides Diferenciado por Mordor Intelligence
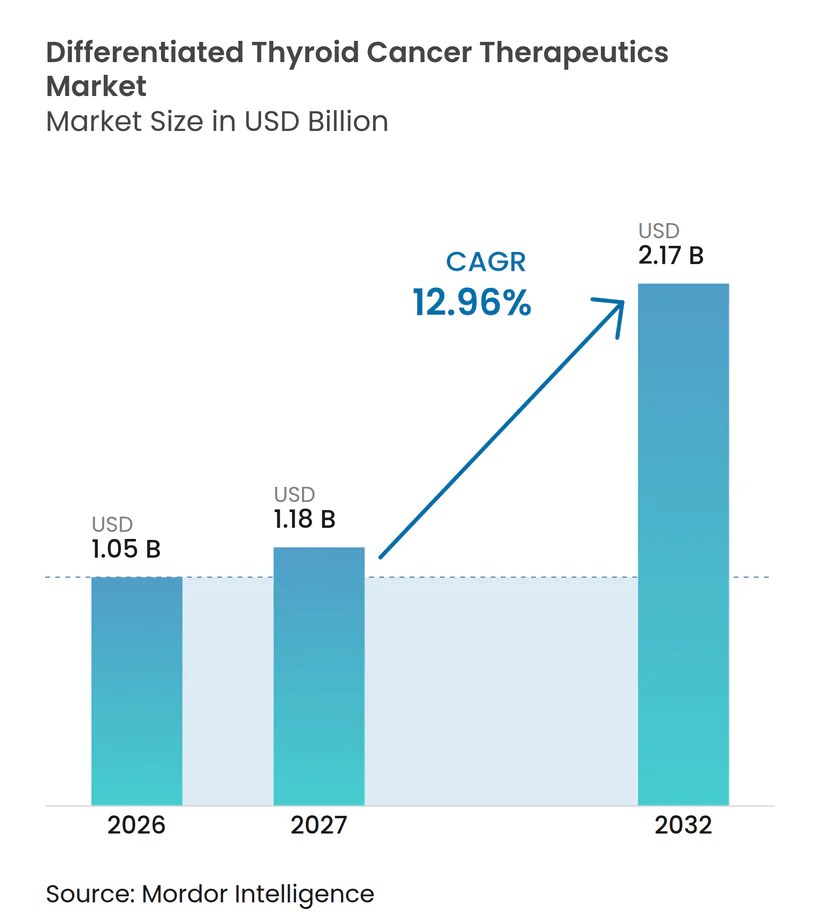
El tamaño del Mercado de Terapéuticos para el Cáncer de Tiroides Diferenciado se proyecta que se expandirá desde 1,05 mil millones de USD en 2026 y 1,18 mil millones de USD en 2027 hasta 2,17 mil millones de USD para 2032, registrando una CAGR del 12,96% entre 2027 y 2032.
El rápido crecimiento responde a dos fuerzas simultáneas: un aumento sostenido de casos recién diagnosticados y una oleada de agentes dirigidos que desplazan la atención más allá de la dependencia exclusiva del yodo radiactivo (RAI)[1]. Aprobaciones innovadoras como la de selpercatinib para la enfermedad pediátrica con mutación RET y la de repotrectinib para tumores NTRK positivos demuestran el ritmo de la innovación y amplían el grupo de pacientes elegibles. A medida que las pruebas de detección de alteraciones genéticas clave se vuelven rutinarias, los pagadores en los principales mercados reembolsan cada vez más los regímenes de medicina de precisión, lo que refuerza la demanda. Al mismo tiempo, los fabricantes construyen nuevas plantas de radiofármacos y firman acuerdos de suministro de isótopos que alivian los cuellos de botella históricos y abren nuevas fuentes de ingresos. Los acantilados de patentes de los inhibidores multicinasa de primera generación añaden urgencia para que los patrocinadores presenten compuestos de nueva generación mientras las exclusividades permanecen vigentes.
Conclusiones Clave del Informe
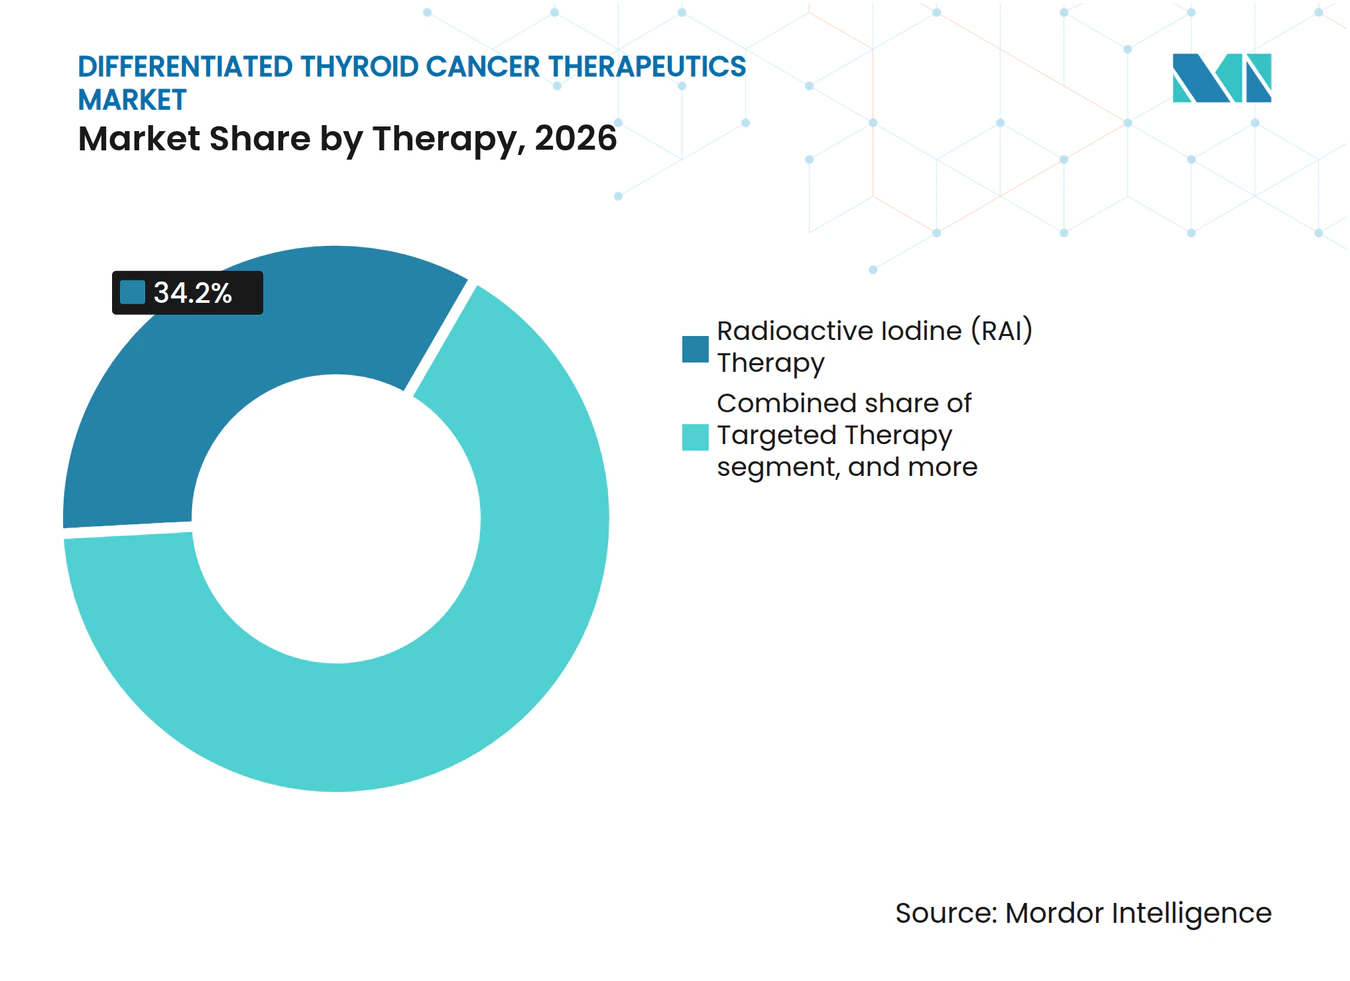
- Por terapia, el yodo radiactivo mantuvo el liderazgo con el 34,23% de la participación del mercado de terapéuticos para el cáncer de tiroides diferenciado en 2026; la terapia dirigida se expande más rápidamente a una CAGR del 17,26% hasta 2032.
- Por estadio, la enfermedad localizada representó el 46,64% de los ingresos en 2026, mientras que se proyecta que los casos metastásicos/refractarios al RAI crezcan a una CAGR del 16,84%.
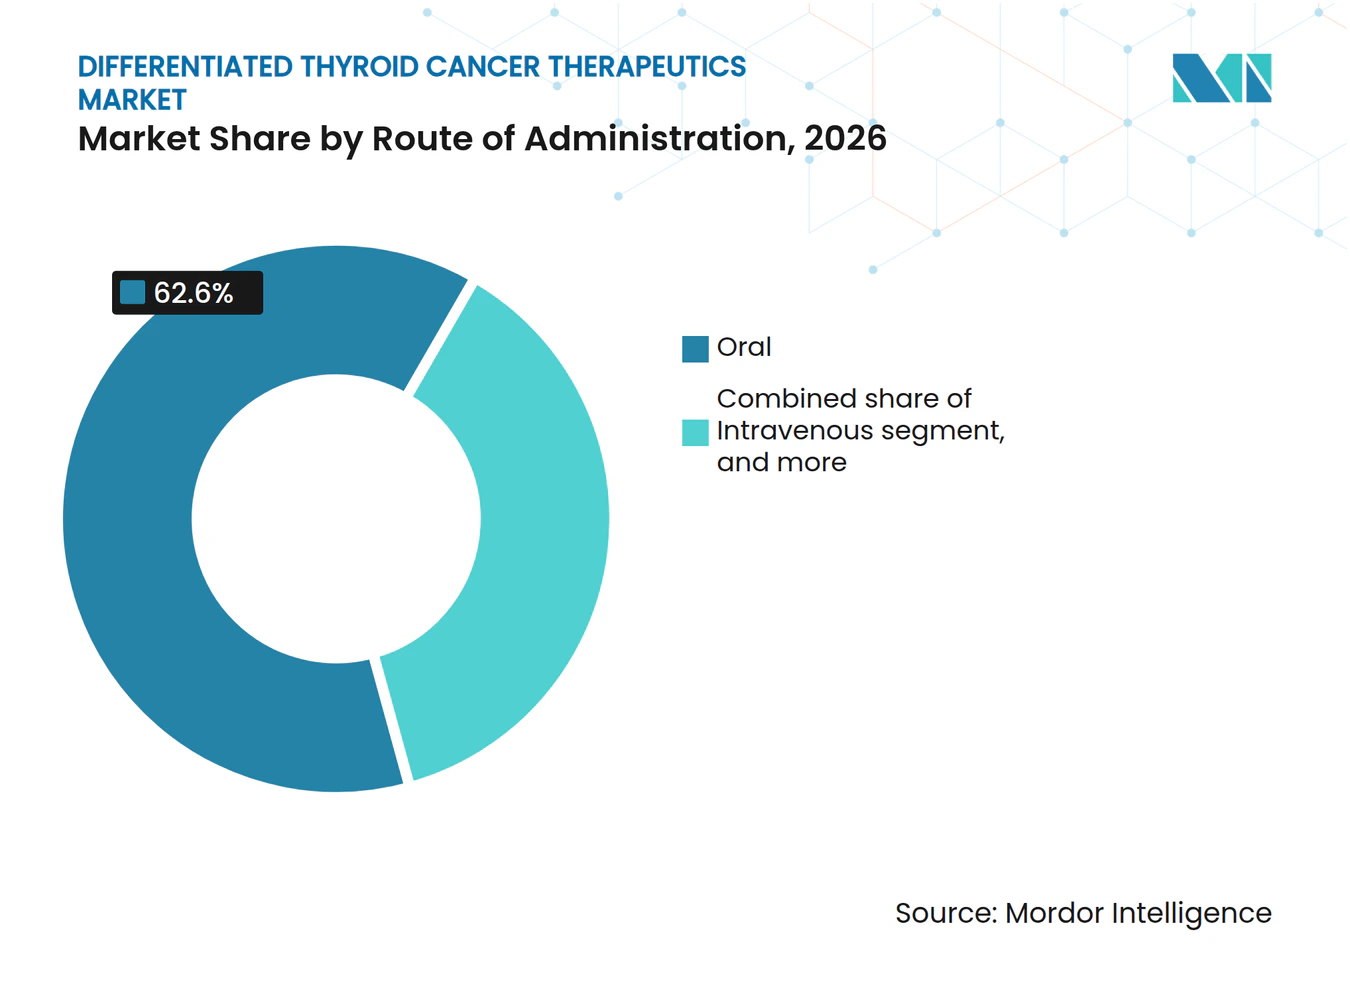
- Por vía de administración, los productos orales captaron el 62,65% del tamaño del mercado de terapéuticos para el cáncer de tiroides diferenciado en 2026; las opciones intravenosas avanzan a una CAGR del 15,89% hasta 2032.
- Por usuario final, los hospitales representaron el 43,76% de la participación del tamaño del mercado de terapéuticos para el cáncer de tiroides diferenciado en 2026, mientras que los centros quirúrgicos ambulatorios registraron la trayectoria más rápida con una CAGR del 16,34%.
- Por geografía, América del Norte lideró con el 42,32% de los ingresos en 2026; Asia-Pacífico se encamina hacia la CAGR más alta del 16,43% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Análisis del Impacto de los Impulsores | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la incidencia global y detección más temprana | +2.8% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Expansión de las terapias dirigidas aprobadas y extensiones de indicación | +3.2% | América del Norte, Europa | Corto plazo (≤2 años) |
| Reembolso favorable e inclusión en las guías nacionales de atención oncológica | +1.9% | América del Norte y UE, con expansión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción creciente de teranósticos basados en radioisótopos | +2.1% | América del Norte, Europa | Largo plazo (≥4 años) |
| Demanda creciente de alternativas mínimamente invasivas y administradas por vía oral a la cirugía | +1.6% | Mercados desarrollados a nivel mundial | Mediano plazo (2-4 años) |
| Intensificación de la inversión en I+D y profundidad del pipeline de ensayos clínicos a nivel mundial | +2.4% | América del Norte, Europa, Asia-Pacífico seleccionado | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia Global y Detección más Temprana
Los casos mundiales de cáncer de tiroides aumentaron de 87.583 en 1990 a 233.847 en 2019, con el mayor incremento entre personas de 10 a 24 años. Las mejoras en imagen, la patología asistida por inteligencia artificial y el cribado más amplio en países de altos ingresos revelan tumores de menor tamaño, lo que incorpora a más pacientes al mercado de terapéuticos para el cáncer de tiroides diferenciado en etapas más tempranas de su enfermedad. El diagnóstico más temprano evita que muchos casos progresen al estado refractario a RAI, pero aun así eleva el número absoluto de pacientes elegibles para terapia sistémica adyuvante. La continuación de los programas nacionales de ecografía en Corea del Sur y la creciente adopción de la aspiración con aguja fina con análisis de imagen por inteligencia artificial a nivel mundial sostienen este impulsor.
Expansión de las Terapias Dirigidas Aprobadas y Extensiones de Indicación
En 2024, la FDA redujo el límite de edad para el selpercatinib a 2 años, y el repotrectinib obtuvo una aprobación acelerada para tumores positivos a NTRK tras demostrar una tasa de respuesta objetiva del 58% en pacientes sin tratamiento previo. Las guías actualizadas de la Red Nacional Integral del Cáncer (NCCN) de 2025 recomiendan ahora la secuenciación de nueva generación amplia antes de la terapia sistémica, consolidando el perfil genómico como práctica estándar. El efecto combinado amplía considerablemente el mercado de terapéuticos para el cáncer de tiroides diferenciado al incorporar cohortes pediátricas y refractarias a la población tratable.
Reembolso Favorable e Inclusión en las Guías Nacionales de Atención Oncológica
Las aseguradoras privadas en los Estados Unidos utilizan el Compendio de la Red Nacional Integral del Cáncer (NCCN) como referencia vinculante, y la vía de Recomendación de Tiempo Limitado de Canadá redujo los plazos de inclusión provincial para los medicamentos oncológicos a partir de 2023[2]. Los estudios de copago en el mundo real muestran que el 75% de los usuarios de lenvatinib con seguro comercial pagan USD 100 o menos al mes a pesar de que los precios de lista superan los USD 17.000, lo que indica un apoyo adecuado por parte de los pagadores[3]. La inclusión en las guías de las combinaciones de pembrolizumab y lenvatinib amplía la cobertura y fomenta el inicio más temprano de la terapia.
Adopción Creciente de Teranósticos Basados en Radioisótopos en Centros Oncológicos
Las inversiones de las grandes farmacéuticas en la fabricación de isótopos —Novartis comprometió más de USD 200 millones en una planta en Indianápolis— reducen las escaseces históricas que frenaban la adopción. Orano Med está construyendo una planta de torio-228 por EUR 250 millones que multiplicará por diez la producción de plomo-212, abriendo la puerta a la producción de terapia alfa dirigida. Las normas de pruebas de estabilidad de la FDA para los medicamentos de tomografía por emisión de positrones (PET), aunque añaden costos, unifican las expectativas de calidad y fomentan la adopción hospitalaria. Estos factores respaldan una demanda sostenida de radiofármacos intravenosos.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Vencimientos de patentes y rápida erosión genérica que comprimen los precios de los medicamentos de marca | -2.1% | Mercados desarrollados a nivel mundial | Corto plazo (≤2 años) |
| Altos costos de tratamiento y acceso limitado en países de ingresos bajos y medios | -1.8% | África Subsahariana, Asia del Sur | Largo plazo (≥4 años) |
| Preocupaciones de seguridad y carga de eventos adversos de los inhibidores multicinasa | -1.5% | Global, mayor impacto en mercados desarrollados | Corto plazo (≤2 años) |
| Cadena de suministro frágil de radioisótopos a nivel mundial que afecta la disponibilidad de RAI | -1.3% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Vencimientos de Patentes y Rápida Erosión Genérica que Comprimen los Precios de los Medicamentos de Marca
El sorafenib ya ha perdido su exclusividad, y un acuerdo permite la entrada de cabozantinib genérico a partir de 2031, estableciendo una presión de precios secuencial. Los datos históricos muestran que las marcas oncológicas pueden perder el 52% de las ventas anuales en los 2 años posteriores a la entrada de genéricos. Si bien los innovadores se apresuran a lanzar activos de nueva generación, la reducción de márgenes puede frenar el crecimiento general de los ingresos del mercado de terapéuticos para el cáncer de tiroides diferenciado.
Altos Costos de Tratamiento y Acceso Limitado en Países de Ingresos Bajos y Medios
En Marruecos, 22 de 39 medicamentos oncológicos innovadores carecen de reembolso, con una entrada al mercado que se retrasa hasta 7 años respecto a la aprobación de la FDA. Patrones similares en Asia del Sur conducen a un tratamiento insuficiente y a una mayor mortalidad a pesar del aumento de la incidencia. A menos que los programas de importación paralela y los acuerdos de precios escalonados se aceleren, los mercados emergentes contribuirán con menos unidades terapéuticas de las que sugiere su carga de enfermedad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Terapia:
Los Agentes Dirigidos Interrumpen el Liderazgo del RAIEl tamaño del mercado de terapéuticos para el cáncer de tiroides diferenciado en cuanto a opciones terapéuticas siguió dominado por el RAI con el 34,23% de los ingresos en 2026. Sin embargo, se proyecta que la terapia dirigida registre una CAGR del 17,26%, lo que refleja la expansión de indicaciones y un mayor gasto por paciente. Los inhibidores multicinasa como lenvatinib lograron una mediana de supervivencia libre de progresión de 18,3 meses en el estudio SELECT, superando ampliamente al placebo e impulsando la confianza de los médicos. Los inhibidores de tirosina cinasa orales también se alinean con los modelos crecientes de atención ambulatoria. Las combinaciones de inmunoterapia actualmente en estudio podrían ganar participación frente a la quimioterapia, que mantiene un uso limitado debido a las modestas tasas de respuesta en tumores diferenciados. La adopción de pruebas genéticas destaca mutaciones como BRAF V600E que se correlacionan con mejores resultados con inhibidores de cinasa, reforzando la mentalidad de medicina de precisión. Las mutaciones de resistencia en genes NTRK ya están configurando las opciones de terapia secuencial y continuarán influyendo en el diseño de los regímenes.
La cirugía sigue siendo de primera línea para la enfermedad localizada, pero los agentes sistémicos desempeñan un papel más importante en el manejo metastásico y en los entornos neoadyuvantes que permiten la reducción tumoral antes de la resección. Los radiofármacos emisores de partículas alfa emergentes ofrecen otra categoría de alto margen, que potencialmente amplía el mercado de terapéuticos para el cáncer de tiroides diferenciado. Los patrocinadores también exploran regímenes de inhibidores de tirosina cinasa a dosis más bajas que preservan la eficacia al tiempo que mejoran la tolerabilidad y la adherencia. A medida que más agentes orales califican para el uso de primera línea refractario al RAI, es probable que la jerarquía de terapias se invierta, con agentes dirigidos que superen los ingresos del RAI al final del horizonte de pronóstico.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Estadio:
La Enfermedad Avanzada Exige Precios PremiumLos tumores localizados generaron el 46,64% de los ingresos de 2026, reflejo del gran número de pacientes y del uso estándar de RAI posoperatorio. Sin embargo, la enfermedad metastásica o refractaria al RAI se expandirá más rápidamente a una CAGR del 16,84%, absorbiendo la mayor parte de las terapias dirigidas de alto precio. La nueva clasificación de la OMS que separa las formas mínimamente invasivas de las ampliamente invasivas refina los perfiles de riesgo y predice mejor la progresión, orientando a los médicos a escalar la terapia sistémica de forma más temprana. La vigilancia activa para el microcarcinoma mantiene a los pacientes de bajo riesgo en observación, reduciendo las tasas de sobretratamiento. Por el contrario, la inhibición neoadyuvante de BRAF/MEK ha producido una reducción quirúrgica en tumores localmente avanzados, ampliando el grupo de candidatos para operaciones curativas.
Los datos de supervivencia a largo plazo muestran una mortalidad específica por cáncer de tiroides de solo el 0,6% a los 20 años entre las cohortes de bajo riesgo, mientras que la enfermedad cardiovascular representa ahora una amenaza mayor. Estas cifras validan las estrategias de intervención selectiva y liberan recursos para el tratamiento agresivo de la enfermedad avanzada. A medida que los pacientes progresan de estadios regionales a metastásicos, la intensidad de la prescripción y la frecuencia de monitoreo aumentan, contribuyendo a ganancias de ingresos desproporcionadas aunque el número de pacientes siga siendo menor.
Por Vía de Administración:
La Comodidad Oral se Encuentra con la Innovación IntravenosaLos medicamentos orales dominaron con el 62,65% de los ingresos en 2026, gracias a la popularidad de lenvatinib, sorafenib y los nuevos inhibidores de tirosina cinasa. El tamaño del mercado de terapéuticos para el cáncer de tiroides diferenciado para los formatos intravenosos está preparado para una CAGR del 15,89%, impulsado por los lanzamientos de terapia con radioligandos y las combinaciones de inhibidores de puntos de control inmunitario. La tirotropina alfa intramuscular sigue siendo una ayuda diagnóstica de nicho, mientras que las opciones subcutáneas en estudio podrían desafiar los paradigmas actuales.
Los productos intravenosos requieren infraestructura hospitalaria o de centros ambulatorios especializados, lo que refuerza la relevancia de las farmacias centrales y las unidades de medicina nuclear. Las terapias orales, en cambio, permiten la dispensación en sitios ambulatorios, aliviando la carga del paciente. Los fabricantes están optimizando las concentraciones de cápsulas y explorando esquemas de administración una vez al día para inclinar aún más la prescripción hacia el entorno ambulatorio. El crecimiento paralelo en la capacidad de radiofármacos, especialmente en las instalaciones de Novartis en construcción, sustentará el impulso del segmento intravenoso.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Siguen Siendo el Núcleo Mientras los Sitios Ambulatorios CrecenLos hospitales captaron el 43,76% de los ingresos en 2026, lo que refleja su control sobre la cirugía, la medicina nuclear y la infusión intravenosa. Los centros quirúrgicos ambulatorios experimentarán una CAGR del 16,34% hasta 2032 a medida que más regímenes orales y procedimientos mínimamente invasivos migren fuera de los hospitales. Los centros oncológicos especializados ofrecen pruebas genómicas, ensayos clínicos y comités multidisciplinarios de tumores que orientan a los pacientes hacia regímenes dirigidos o combinados, sosteniendo episodios de atención de alto valor.
La ablación por radiofrecuencia para lesiones recurrentes, realizada frecuentemente en centros quirúrgicos ambulatorios, es un ejemplo de la evolución de la economía del sitio de atención. Los hospitales siguen siendo fundamentales para la administración de radiofármacos, el manejo de eventos adversos y las cirugías complejas de cuello. La patología digital y la imagen con inteligencia artificial que abarcan ambos entornos apoyan la continuidad de la atención y la toma de decisiones compartida.
Análisis Geográfico
Mercado de Terapéuticos para el Cáncer de Tiroides Diferenciado en América del Norte
América del Norte generó el 42,32% de los ingresos de 2026, respaldada por una cobertura de seguro integral, centros quirúrgicos con experiencia y amplias redes de ensayos clínicos. Las bases de datos del mundo real muestran a lenvatinib como el agente sistémico de primera línea predominante en los Estados Unidos y Canadá, lo que subraya la ventaja del pionero para los inhibidores de tirosina cinasa orales. La región también se beneficia de la adopción temprana de radiofármacos, con un número creciente de centros que participan en programas de investigación teranóstica.
Mercado de Terapéuticos para el Cáncer de Tiroides Diferenciado en Asia-Pacífico
Asia-Pacífico crecerá a una CAGR del 16,43% hasta 2032, anclada por el aumento de la incidencia en Corea del Sur, Japón y China. El cribado ecográfico oportunista contribuyó a una "epidemia" reportada en Corea del Sur, pero estudios posteriores confirman que se está produciendo un aumento genuino, no solo un sesgo de detección, en varios países asiáticos. Las economías de Asia-Pacífico de altos ingresos registran la mayor carga de años de vida ajustados por discapacidad, lo que apunta a necesidades insatisfechas tangibles que las nuevas terapias pueden abordar. A medida que los marcos de reembolso maduran en Japón y China, el acceso de los pacientes a los medicamentos dirigidos se está acelerando.
Mercado de Terapéuticos para el Cáncer de Tiroides Diferenciado en EMEA y América del Sur
Europa mantiene un crecimiento de un solo dígito medio gracias a los procesos unificados de la Agencia Europea de Medicamentos y la amplia adopción de vías de tratamiento alineadas con las directrices de la NCCN. La adopción de terapias con radioisótopos es elevada en Alemania y Francia, donde la infraestructura de medicina nuclear está bien establecida. En contraste, Oriente Medio y África y América del Sur contribuyen con cuotas menores en la actualidad, pero registran un crecimiento superior a la media a medida que los gobiernos modernizan los sistemas de atención oncológica y las aseguradoras privadas entran en el mercado. Las asociaciones que integran diagnósticos con terapéuticos pueden ayudar a superar las limitaciones de recursos en estas regiones.
Panorama Competitivo
Concentración del Mercado
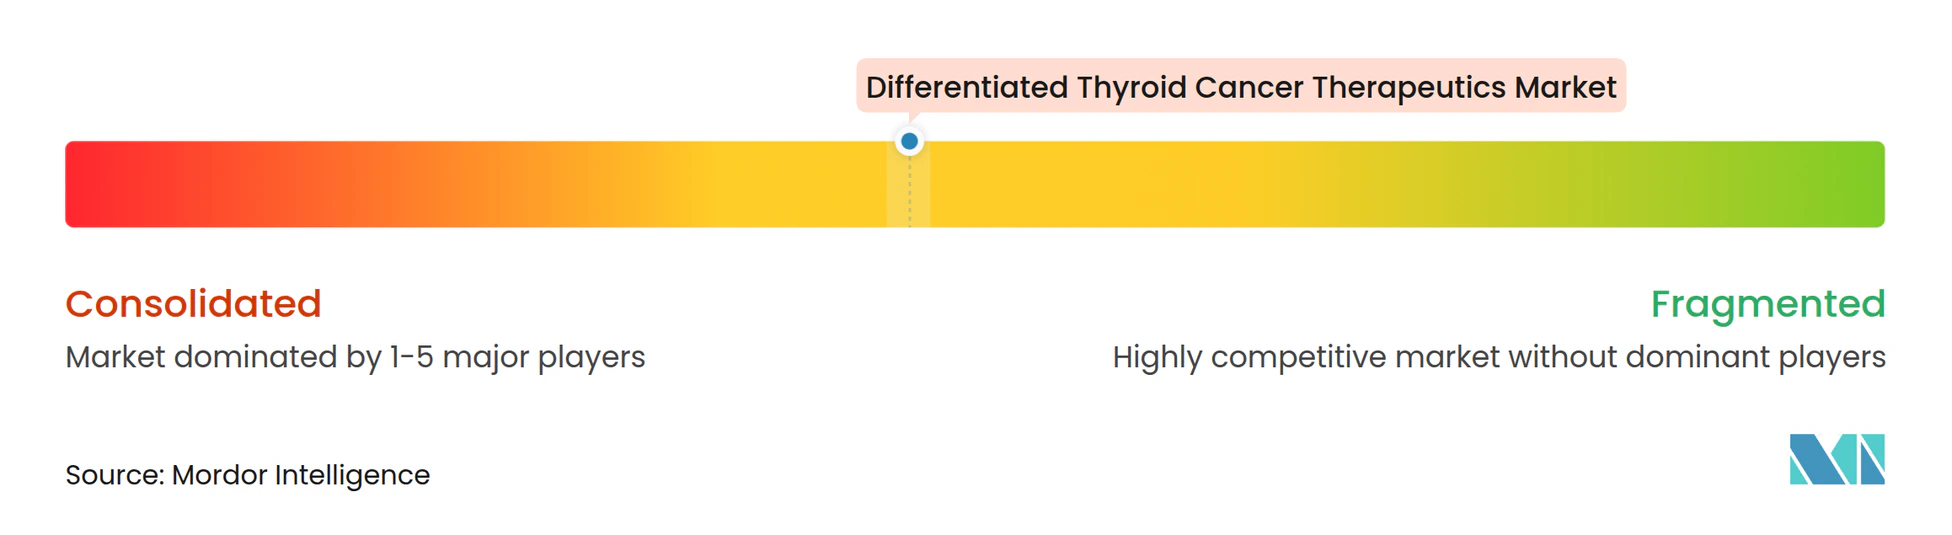
El mercado de terapéuticos para el cáncer de tiroides diferenciado está moderadamente consolidado. Exelixis, Eisai y Bayer controlan conjuntamente un importante conjunto de ingresos a través de inhibidores multicinasa con indicaciones amplias. Su profundidad en el desarrollo clínico, la fabricación y el acceso al mercado crea formidables barreras de entrada para los competidores más pequeños. Sin embargo, el giro de la oncología de precisión hacia los medicamentos dirigidos por genotipo invita a la entrada de empresas de biotecnología ágiles que licencian o codesarrollan inhibidores de espectro reducido.
Las estrategias se concentran en la seguridad de la cadena de suministro y la diversificación del pipeline. Novartis está invirtiendo más de USD 200 millones para escalar la producción de radiofármacos, asegurando la disponibilidad de dosis para los agentes actuales y los ligandos futuros. El proyecto de torio-228 de Orano Med aborda el suministro de materia prima para la terapia de partículas alfa, dando a los socios una cobertura contra la escasez de isótopos. El éxito de CABINET de Exelixis en tumores neuroendocrinos muestra la gestión del ciclo de vida que extiende el cabozantinib a nuevas indicaciones.
La erosión genérica es inminente para los TKI más antiguos; el sorafenib ya ha perdido su exclusividad, y el cabozantinib se enfrenta al lanzamiento de genéricos en 2031. Los fabricantes responden avanzando en inhibidores de nueva generación como el zanzalintinib, que apunta a las cinasas VEGF, HGF y AXL en una sola molécula. La actividad de fusiones y adquisiciones sigue siendo intensa: la compra de Scorpion Therapeutics por parte de Eli Lilly por USD 2.500 millones y la adquisición de IDRx por parte de GSK por USD 1.000 millones destacan la prima otorgada a los activos de precisión en etapa temprana. La narrativa competitiva general apunta a la coexistencia de grandes farmacéuticas con amplias carteras y empresas especializadas centradas en nichos genómicos.
Líderes de la Industria de Terapéuticos para el Cáncer de Tiroides Diferenciado
-
Bayer AG
-
Eisai Co Ltd
-
Exelixis Inc.
-
Sanofi (Genzyme)
-
Curium Pharma
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Terapéuticos para el Cáncer de Tiroides Diferenciado Empresas cubiertas en este informe
- Bayer
- Eisai
- Exelixis
- Sanofi
- Jubilant Radiopharma
- Curium Pharma
- Eli Lilly & Co
- AstraZeneca
- Merck
- Roche
- Blueprint Medicines
- Rosatom (JSC Isotope)
- IBSA Pharma
- GE HealthCare (MED radionuclides)
- Siemens Healthineers (Theranostics)
- Pfizer
- Jiangsu Hengrui Pharma
- Yantai InnoPharmchem
Lea el análisis de las empresas de terapéuticos para el cáncer de tiroides diferenciado
Desarrollos recientes de la industria en Mercado de Terapéuticos para el Cáncer de Tiroides Diferenciado
- Marzo de 2025: Exelixis obtuvo la aprobación de la FDA para CABOMETYX (cabozantinib) para tratar tumores neuroendocrinos avanzados previamente tratados en pacientes de ≥12 años, la primera opción sistémica independientemente del sitio primario o del estado del receptor de somatostatina.
- Febrero de 2025: GSK adquirió IDRx por más de USD 1.000 millones, obteniendo acceso a IDRX-42, un TKI selectivo diseñado para abordar las mutaciones de resistencia en tumores sólidos.
- Enero de 2025: Eli Lilly anunció la adquisición de Scorpion Therapeutics por hasta USD 2.500 millones, añadiendo candidatos de oncología de precisión que podrían extenderse a las indicaciones de cáncer de tiroides.
- Enero de 2025: Lantheus Holdings completó su adquisición de Evergreen Theragnostics por USD 250 millones, con hitos de hasta USD 752,5 millones, para fortalecer el suministro de radiofármacos.
Mercado de Terapéuticos para el Cáncer de Tiroides Diferenciado Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de terapéuticos para el cáncer de tiroides diferenciado (CTD) como los ingresos totales a nivel del fabricante generados por medicamentos con receta y dosis de radioyodo utilizados para tratar carcinomas papilares, foliculares y de células de Hürthle. El alcance abarca inhibidores de cinasa, supresores de hormona tiroidea, agentes de quimioterapia y radioisótopos terapéuticos empleados tras el diagnóstico o la recaída.
Se excluyen los ingresos provenientes de cirugía, diagnóstico por imagen y terapias para cánceres de tiroides medular o anaplásico.
Descripción General de la Segmentación
- Por Terapia
- Quimioterapia
- Terapia Dirigida
- Supresión de la Hormona Estimulante de la Tiroides (TSH)
- Terapia con Yodo Radiactivo (RAI)
- Otras Terapias
- Por Estadio
- Localizado
- Regional
- Metastásico/Refractario a RAI
- Por Vía de Administración
- Oral
- Intravenosa
- Otras Vías de Administración
- Por Usuario Final
- Hospitales
- Centros Oncológicos Especializados
- Centros Quirúrgicos Ambulatorios
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Realizamos entrevistas semiestructuradas con endocrinólogos, médicos de medicina nuclear, farmacéuticos de pagadores y gerentes de adquisiciones en América del Norte, Europa y los principales mercados de Asia-Pacífico para validar las normas de dosificación, las tasas de retratamiento con RAI y los costos efectivos de la terapia. Encuestas breves en línea miden la adopción de programas de apoyo al paciente.
Investigación Documental
Los analistas de Mordor recopilan estadísticas de incidencia y prevalencia de los registros de cáncer SEER, GLOBOCAN y Eurostat, analizan los expedientes de aprobación de la Administración de Alimentos y Medicamentos de los Estados Unidos y la Agencia Europea de Medicamentos para las poblaciones de etiqueta, y monitorean los volúmenes de prescripción a través de los paneles de control por país de IQVIA. Los conocimientos se enriquecen con los informes 10-K de la Comisión de Bolsa y Valores de los Estados Unidos, artículos revisados por pares en Thyroid y JCO, listas de precios de formularios hospitalarios y noticias recuperadas a través de Dow Jones Factiva y D&B Hoovers. Las fuentes mencionadas son ilustrativas; numerosos conjuntos de datos abiertos y propietarios informan nuestro trabajo documental.
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una reconstrucción de arriba hacia abajo. La incidencia de CTD a nivel de país multiplicada por la proporción elegible para tratamiento y el costo anual promedio de la terapia entrega el consumo de 2024. Las verificaciones selectivas de abajo hacia arriba utilizando datos de ventas de distribuidores y divulgaciones de fabricantes refinan los totales. Variables como el aumento de la penetración de pruebas RET/BRAF, los cambios en las guías clínicas que favorecen el lenvatinib adyuvante, la entrada de inhibidores de tirosina cinasa genéricos, los límites de reembolso del RAI y los movimientos del tipo de cambio se pronostican explícitamente. Una regresión multivariante, respaldada por análisis de escenarios, proyecta la demanda hasta 2030.
Ciclo de Validación de Datos y Actualización
Los resultados se someten a verificaciones de varianza frente a curvas de gasto histórico, referencias externas y estimaciones de pares antes de la revisión por parte de personal sénior. Actualizamos cada archivo anualmente y emitimos actualizaciones intermedias cuando los lanzamientos, los controles de precios o las alertas de seguridad cambian materialmente los supuestos.
Por qué la Línea de Base de Terapéuticos para el Cáncer de Tiroides Diferenciado de Mordor Inspira Confianza
Las estimaciones publicadas divergen porque las empresas amplían el alcance de la enfermedad, incorporan costos quirúrgicos o aplican precios congelados.
Mordor selecciona un enfoque exclusivo en terapias, incorpora dosificación del mundo real y actualiza los insumos anualmente, proporcionando a los planificadores una referencia equilibrada.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal brecha impulsora |
|---|---|---|
| 0,63 mil millones de USD (2025) | Mordor Intelligence | |
| 0,48 mil millones de USD (2023) | Consultoría Regional A | Año base histórico y ajuste limitado de la cartera de proyectos |
| 2,30 mil millones de USD (2024) | Consultoría Global B | Agrupa cirugía y servicios hospitalarios, inflando los totales |
| 0,45 mil millones de USD (2024) | Asociación de la Industria C | Excluye los inhibidores de tirosina cinasa dirigidos y asume solo RAI de curso único |
La comparación muestra que, una vez eliminados los diferentes alcances y bases de costos, el modelo anclado en la incidencia de Mordor ofrece la línea de base más transparente y reproducible para la toma de decisiones estratégicas.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de terapéuticos para el cáncer de tiroides diferenciado?
Se sitúa en 1,05 mil millones de USD en 2026 y se proyecta que alcanzará 2,17 mil millones de USD para 2032, creciendo a una CAGR del 12,96%.
¿Qué segmento terapéutico se expande más rápidamente?
La terapia dirigida lidera con una CAGR del 17,26% hasta 2032, lo que refleja las aprobaciones de medicamentos como selpercatinib y repotrectinib.
¿Por qué Asia-Pacífico es la región de crecimiento más atractiva?
El aumento de la incidencia, una cobertura de seguro más amplia y el mayor acceso a los medicamentos de precisión impulsan una CAGR del 16,43% para la región.
¿Cuándo afectará la competencia genérica a los principales TKI?
Los genéricos del sorafenib ya están disponibles, y los genéricos del cabozantinib podrían entrar a partir de 2031, presionando los precios de los productos de marca.
¿Qué papel desempeñan los radiofármacos en el crecimiento futuro?
La nueva capacidad de fabricación de isótopos y las terapias de partículas alfa respaldan una CAGR del 15,89% para los productos intravenosos, ampliando las opciones de tratamiento.
¿Están ganando participación los centros quirúrgicos ambulatorios?
Sí. Los centros quirúrgicos ambulatorios crecerán a una CAGR del 16,34% gracias al traslado de los TKI orales y los procedimientos mínimamente invasivos fuera de los hospitales.