
Tamaño y Participación del Mercado de Logística de Cadena de Frío de Tailandia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 2.31 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.4 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.89 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.79 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Cadena de Frío de Tailandia por Mordor Intelligence
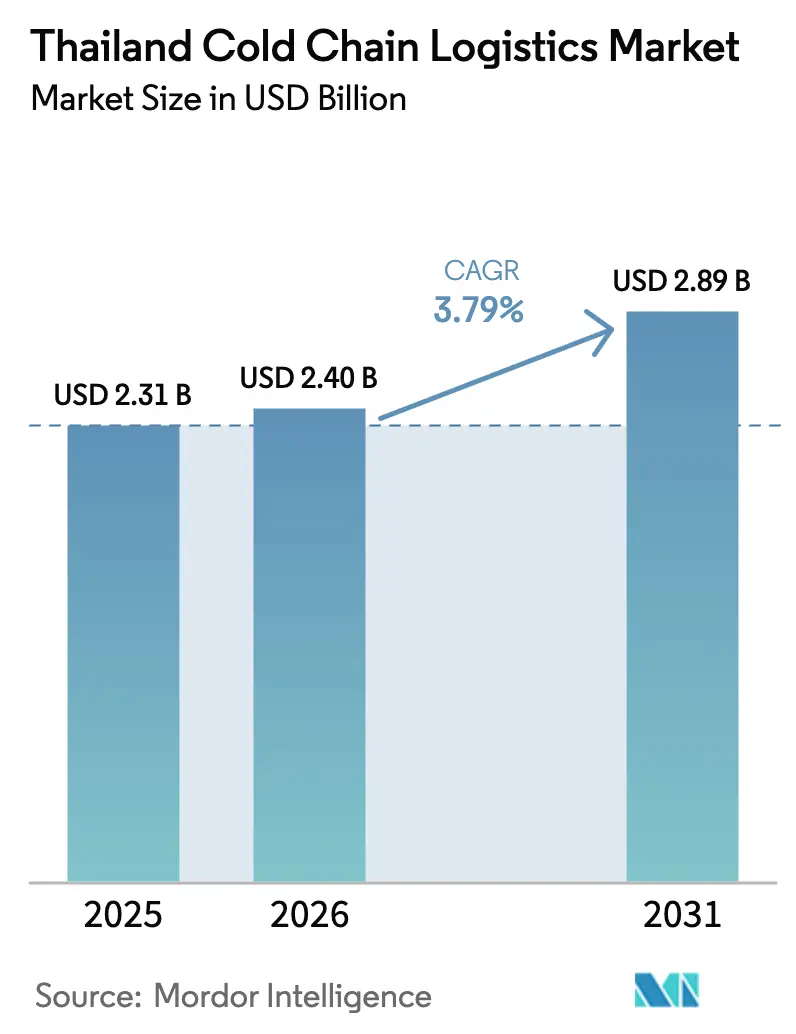
Se espera que el tamaño del mercado de logística de cadena de frío de Tailandia crezca de USD 2,31 mil millones en 2025 a USD 2,4 mil millones en 2026 y se prevé que alcance USD 2,89 mil millones en 2031 a una CAGR del 3,79% durante 2026-2031.
Los gastos gubernamentales constantes de THB 2,68 billones (USD 78 mil millones) destinados a infraestructura multimodal, junto con el efecto magnético del Corredor Económico del Este (EEC) sobre la inversión extranjera directa, mantienen el flujo de capital hacia activos de almacenamiento y transporte con control de temperatura[1]Departamento de Relaciones Públicas del Gobierno de Tailandia, "El Ministerio de Transporte lanza proyecto de infraestructura de 2,68 billones de baht," thailand.prd.go.th. El alivio de los costes energéticos, derivado de una reducción tarifaria programada de THB 4,15 (USD 0,12) a THB 3,70 (USD 0,1) por unidad, promete THB 100 mil millones (USD 2,9 mil millones) en ahorros anuales para operadores de almacenes y minoristas, lo que agudiza la competitividad a corto plazo del mercado de logística de cadena de frío de Tailandia. La automatización estratégica —ejemplificada por el sistema automatizado de almacenamiento y recuperación de 16.520 palés de PepsiCo— compensa una crónica escasez de mano de obra al tiempo que mejora la precisión del rendimiento. La creciente integración vertical entre procesadores de alimentos, distribuidores farmacéuticos y operadores logísticos terceros (3PL) está impulsando la consolidación, con la fusión SCG-JWD que forma una plataforma nacional multimodal capaz de agrupar servicios de almacenamiento, transporte y valor agregado en una sola oferta.
Conclusiones Clave del Informe
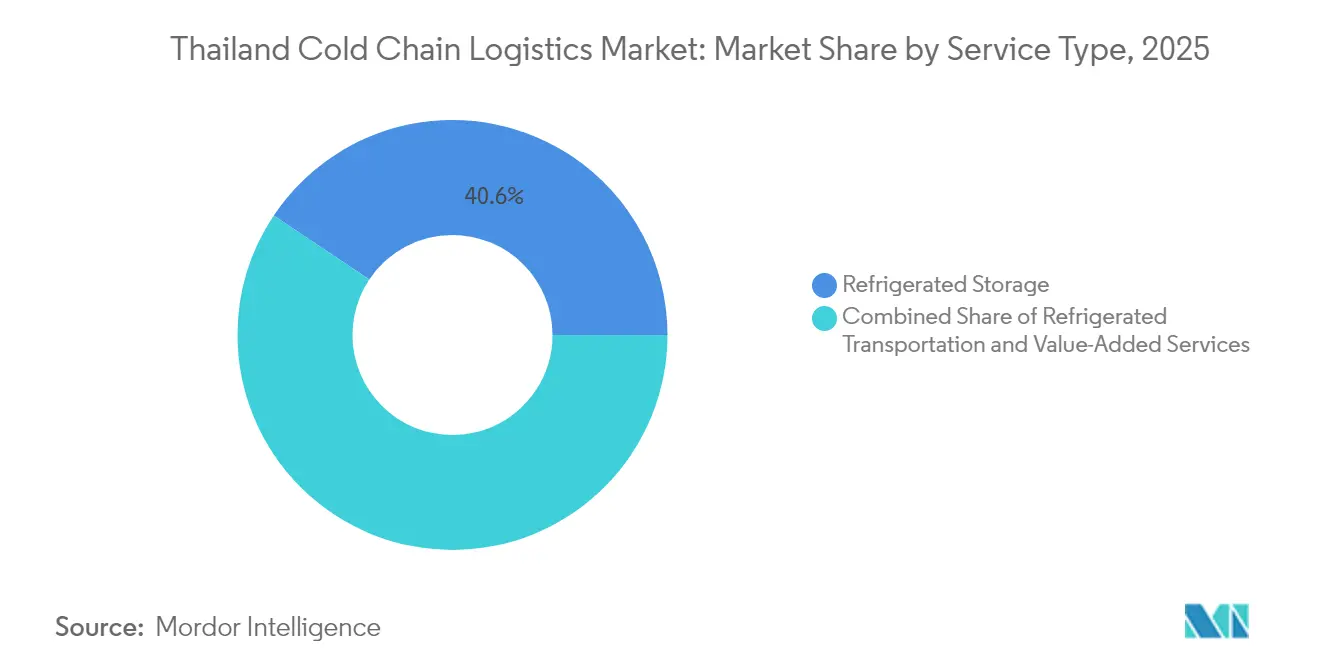
- Por tipo de servicio, el Almacenamiento Refrigerado lideró con el 40,62% de la participación del mercado de logística de cadena de frío de Tailandia en 2025, mientras que los Servicios de Valor Agregado están proyectados para alcanzar una CAGR del 4,63% hasta 2031.
- Por banda de temperatura, el almacenamiento Congelado representó el 52,55% del tamaño del mercado de logística de cadena de frío de Tailandia en 2025; se prevé que las instalaciones Ultracongeladas/Ultra-Bajas se expandan a una CAGR del 5,14% hasta 2031.
- Por aplicación, Carne y Aves de Corral capturó el 21,74% de la participación del mercado de logística de cadena de frío de Tailandia en 2025; se proyecta que Productos Farmacéuticos y Biológicos registre una CAGR del 5,88% hasta 2031.
- Por región, el corredor Central concentró el 28,72% del tamaño del mercado de logística de cadena de frío de Tailandia en 2025, mientras que la región Oriental debería alcanzar una CAGR del 4,18% respaldada por los incentivos del EEC.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Logística de Cadena de Frío de Tailandia
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Auge en la entrega de comestibles en línea y kits de comida | +0.8% | Central y Oriental | Corto plazo (≤ 2 años) |
| Expansión de la red de distribución de vacunas y biológicos | +1.2% | Centros centrales a nivel nacional | Mediano plazo (2-4 años) |
| Subsidios gubernamentales a la infraestructura del EEC | +0.9% | Oriental, con extensión a Central y Sur | Largo plazo (≥ 4 años) |
| Automatización e IoT para visibilidad de temperatura en tiempo real | +0.7% | Nacional | Mediano plazo (2-4 años) |
| Protocolos de congelación rápida para las normas de importación de frutas de China | +0.5% | Norte y Central | Corto plazo (≤ 2 años) |
| Incentivos para almacenes con emisiones netas cero | +0.4% | Zonas industriales a nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge en la Entrega de Comestibles en Línea y Kits de Comida
La adopción del comercio electrónico ha acelerado el mercado de logística de cadena de frío de Tailandia, especialmente para pedidos de comestibles refrigerados y congelados entregados en el área metropolitana de Bangkok y en las ciudades industriales del EEC. La reducción de los cargos eléctricos derivada del recorte tarifario crea margen de rentabilidad para los mensajeros de última milla que operan centros de distribución de alto consumo energético[2]Consejo Empresarial Estados Unidos-ASEAN, "La reducción del precio de la electricidad en Tailandia obtiene el apoyo del sector privado," usasean.org. Kerry Express y Betagro ahora co-marca la red "Kerry Cool", permitiendo a los minoristas enviar aves de corral, comidas listas para consumir y postres en embalajes isotérmicos durante la noche a 77 provincias. La recuperación de las llegadas de turistas chinos ha impulsado la demanda de servicios de kits de comida dirigidos a alquileres de condominios y hoteles, ampliando la base de mercado potencial. Las consultas en curso de la Administración de Alimentos y Medicamentos de Tailandia en torno al etiquetado de bebidas y hielo señalan una supervisión higiénica más estricta, lo que a su vez impulsa los requisitos para cadenas de suministro rastreables y con temperatura verificada. Operadores como WICE Logistics están invirtiendo en sistemas de gestión de transporte basados en la nube y escáneres de mano para ofrecer visibilidad a nivel de artículo desde el muelle hasta la puerta del cliente.
Expansión de la Red de Distribución de Vacunas y Biológicos
La ambición de Tailandia de convertirse en exportadora regional de vacunas se alinea directamente con el mercado de logística de cadena de frío de Tailandia. UPS Healthcare, DHL y Logisteed han desplegado congeladores a -20 °C, refrigeradores de 2-8 °C y bahías ultrafrías a -80 °C que cumplen con las directrices de Buenas Prácticas de Distribución (BPD) de la Organización Mundial de la Salud (OMS). El plan de acción 2023-2027 de la Política Nacional de Vacunas posiciona a fabricantes nacionales como Siam Bioscience y BioNet Asia para escalar la producción de biológicos, amplificando la demanda ultracongelada en los parques científicos de la región Central. Los sensores IoT en tiempo real, impulsados localmente por los programas piloto de DataKind, transmiten alertas de humedad y choque directamente a las personas cualificadas responsables, reduciendo el riesgo de excursiones de temperatura para formulaciones de virus vivos[3]DataKind, "Inteligencia Artificial y Ciencia de Datos para el Despliegue de Vacunas," datakind.org. DHL Supply Chain ha duplicado los espacios de palés dedicados a la salud cerca del Aeropuerto Internacional de Suvarnabhumi, agrupando despacho aduanero, embalaje validado y despacho de última milla. Los modelos económicos muestran que la vacunación rutinaria contra el dengue podría reducir los casos sintomáticos entre un 41% y un 57%, lo que subraya el beneficio social de una infraestructura sub-cero resiliente.
Subsidios Gubernamentales a la Infraestructura del EEC
Los subsidios a largo plazo y un impuesto sobre la renta fijo del 17% para los inversores del EEC reducen el riesgo de la construcción de almacenes en terrenos nuevos, convirtiendo el corredor en un polo de atracción para los operadores logísticos terceros (3PL) multinacionales. La ampliación de la Fase 3 del Puerto de Laem Chabang eleva la capacidad de contenedores a 18 millones de TEU para 2026, reduciendo el tiempo de espera para contenedores refrigerados con destino a China y Japón. Las ventas de terrenos en los polígonos industriales del EEC aumentaron un 53% en el primer semestre de 2024, elevando los precios de la tierra a THB 6,7 millones (USD 196.430) por rai, una señal de que los operadores desean proximidad a autopistas de doble calzada y redes eléctricas preparadas para Gas Natural Licuado (GNL). Sumisho Global Logistics posiciona ahora camiones refrigerados dedicados en Chonburi para dar servicio a cargamentos de automoción, productos lácteos y derivados plasmáticos en un único circuito. Las hojas de ruta de puertos inteligentes que exigen conexiones de suministro eléctrico en muelle y sistemas de ventanilla única aduanera reducen los ciclos de despacho, ofreciendo a los exportadores una ventaja de coste por kilogramo al enrutar pollo congelado o pulpa de durián hacia el norte de Asia.
Automatización e IoT para la Visibilidad de Temperatura en Tiempo Real
La escasez de mano de obra, en particular de mecánicos certificados en refrigeración, ha acelerado el gasto de capital en robótica de transporte por cinta, sistemas de lanzaderas y plataformas de mantenimiento predictivo. La instalación de PepsiCo en Rojana aprovecha un Sistema Automatizado de Almacenamiento y Recuperación (AS/RS) de Dematic —el más alto de Tailandia con 32 metros— para duplicar el rendimiento por metro cuadrado manteniendo la varianza dentro de ±0,5 °C en 16.520 palés. CP Foods integra cámaras de inteligencia artificial en el borde en incubadoras y granjas de cría, permitiendo la trazabilidad a nivel de lote desde la granja hasta el muelle de distribución. La planta de robots Rayong de AutoStore suministrará módulos de almacenamiento cúbico que se adaptan a los depósitos del mercado de logística de cadena de frío de Tailandia de tan solo 500 m², abriendo la automatización a los distribuidores de nivel medio. El complejo OMEGA 1 Bang Na de MOL, previsto para entrega en 2027, apila salas de ambiente y 0 °C en niveles de entresuelo para reducir la distancia de desplazamiento entre las caras de selección. Los análisis predictivos vinculan las lecturas de vibración del compresor con los tickets de soporte de mantenimiento, aumentando el tiempo de actividad y preservando la calidad del producto.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Tarifas eléctricas elevadas y recargos de combustible | -0.6% | Nacional | Corto plazo (≤ 2 años) |
| Riesgo de avería y tiempo de inactividad de equipos de cámaras frigoríficas | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Escasez de técnicos certificados en refrigeración | -0.3% | Nacional | Mediano plazo (2-4 años) |
| Costosa reconversión a refrigerantes de bajo Potencial de Calentamiento Global (GWP) | -0.2% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Tarifas Eléctricas Elevadas y Recargos de Combustible
La energía sigue representando hasta el 30% de los costes operativos de los almacenes a pesar del recorte tarifario, y el exceso de deuda de la Autoridad de Generación Eléctrica de Tailandia (EGAT) podría obligar a reinstaurar recargos después de 2026. El cambio a sistemas de CO₂ reduce el consumo de kilovatios-hora, pero implica una reconversión de USD 0,5 millones para un sitio de 10.000 palés, un obstáculo para las pequeñas y medianas empresas (PYME). Betagro lo evita combinando energía solar en cubierta con almacenamiento térmico de banco de hielo para reducir la demanda en horas punta. Los transportistas enfrentan recargos de combustible similares, con la adopción del biodiésel B20 que proporciona solo un alivio marginal de costes.
Riesgo de Avería y Tiempo de Inactividad de Equipos de Cámaras Frigoríficas
Las fallas del compresor amenazan con pérdidas de lote por valor de USD 250.000 por incidente para cargamentos farmacéuticos. Una encuesta de 2024 mostró que el 69% de los almacenes de pequeñas y medianas empresas carecía de sensores de vibración para detectar el desgaste de rodamientos, prolongando las interrupciones no planificadas. Konoike Cool Logistics implementa escaneos termográficos mensuales e inspecciones boroscópicas, reduciendo el tiempo de inactividad del enfriador en un 18% interanual. Los canales de formación de la industria siguen siendo escasos; solo 420 técnicos en todo el país poseen certificaciones de amoniaco de Categoría II. Las plataformas de mantenimiento predictivo conectan sondas IoT con algoritmos en la nube, generando órdenes de trabajo antes de que las anomalías escalen —una práctica que redujo los costes de mantenimiento de inventario en fábricas del norte de Tailandia hasta en un 55% entre 2022 y 2024.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Infraestructura de Almacenamiento Impulsa la Base del Mercado
El Almacenamiento Refrigerado representó el 40,62% de la participación del mercado de logística de cadena de frío de Tailandia en 2025, sustentando los centros de distribución nacionales que abastecen los canales minoristas, de servicios de alimentación y sanitarios. Los propietarios de almacenes aprovechan los incentivos de uso del suelo cerca del EEC, donde el complejo OMEGA 1 Bang Na de MOL añadirá bahías multitemperatura en 100.000 m² para 2027. Los usuarios exigen estanterías a -25 °C, muelles de transferencia con alturas libres de 12 metros y recuperación de cajas mediante sistemas de lanzadera para acelerar la rotación de referencias (SKU).
Los Servicios de Valor Agregado, aunque solo representaron el 9,12% de los ingresos de 2025, se expandirán a una CAGR del 4,63% hasta 2031, la más rápida dentro del mercado de logística de cadena de frío de Tailandia. Servicios como el ensamblado de kits, la ultracongelación, el etiquetado para certificación halal y la documentación de Buenas Prácticas de Distribución (BPD) generan márgenes brutos superiores al 20%, lo que atrae a los operadores logísticos terceros (3PL) a integrarlos en contratos existentes. Los minoristas recurren a estos flujos auxiliares para localizar el surtido de productos sin comprometer inversión de capital.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Temperatura: Dominancia del Congelado con Crecimiento Ultracongelado
El almacenamiento Congelado retuvo el 52,55% del tamaño del mercado de logística de cadena de frío de Tailandia en 2025, reflejando sólidos pedidos de exportación de pollo, camarón y helado. La productividad depende de túneles de congelación capaces de procesar tres toneladas por hora y mantener el punto de ajuste dentro de ±1 °C, lo cual es fundamental para cumplir los protocolos de importación japoneses.
Las cámaras Ultracongeladas/Ultra-Bajas registrarán una CAGR del 5,14% a medida que proliferen las líneas de llenado de vacunas y las terapias genómicas. DHL Supply Chain abrió capacidad a -80 °C adyacente a sus cámaras existentes de 2-8 °C en Bang Na, reduciendo los plazos de entrega de pedidos para viales de anticuerpos monoclonales a menos de cuatro horas. Los mandatos de sostenibilidad impulsan las cámaras refrigeradas hacia refrigerantes naturales; los sistemas transcríticos de CO₂ cumplen los umbrales de Potencial de Calentamiento Global mientras reducen el consumo energético un 8% en comparación con las líneas de base de R-404A.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación: Los Productos Farmacéuticos Lideran la Transformación del Crecimiento
Carne y Aves de Corral mantuvo el 21,74% de la participación del mercado de logística de cadena de frío de Tailandia en 2025, respaldado por un crecimiento de la producción del 2,6% y nuevos protocolos bilaterales con Arabia Saudita y China. El monitoreo de bienestar animal habilitado por inteligencia artificial de CP Foods automatiza los ajustes de alimentación, mejorando el aumento de peso mientras preserva los certificados de sanidad animal.
Productos Farmacéuticos y Biológicos registrará una CAGR del 5,88%, superando a los segmentos alimentarios a medida que las nuevas aprobaciones de medicamentos y los mandatos de distribución regional exigen una garantía de temperatura rigurosa. La red tailandesa de UPS Healthcare añade embaladores de Material de Cambio de Fase (PCM) capaces de mantener la temperatura durante 120 horas, permitiendo el transporte desde Suvarnabhumi hasta Yangón sin reposición de hielo seco. El cambio genera mayores ingresos por palé —a menudo el triple que el de los mariscos congelados— lo que respalda la expansión de márgenes en el mercado de logística de cadena de frío de Tailandia.
Análisis Geográfico
El corredor Central, con epicentro en Bangkok, representó el 28,72% de la participación del mercado de logística de cadena de frío de Tailandia en 2025, beneficiándose de la densidad de supermercados, depósitos farmacéuticos y cocinas centrales de restaurantes de servicio rápido. La automatización habilitada por Dematic en el sitio de PepsiCo en Ayutthaya ilustra cómo las empresas integran almacenamiento de gran altura dentro de cinturones de cercanías para reducir la latencia de última milla. El alivio tarifario por valor de THB 100 mil millones (USD 2,9 mil millones) anuales mejora aún más la economía operativa de los centros de distribución refrigerados que sirven al Gran Bangkok.
La región Oriental registrará una CAGR del 4,18% hasta 2031 a medida que el mercado de logística de cadena de frío de Tailandia gira en torno al gasto en ciudades inteligentes del EEC de THB 1,34 billones (USD 39 mil millones) que integra fibra óptica, gasoductos de GNL y ferrovías de doble trocha. Los muelles de la Fase 3 de Laem Chabang, con portacontenedores automáticos y puntos de contenedores refrigerados listos para hidrógeno, garantizan tiempos de salida más rápidos para frutas en contenedores y salmón refrigerado con destino a Shanghái.
Panorama regulatorio
Los operadores de la cadena de frío en Tailandia funcionan bajo marcos de gobernanza de seguridad alimentaria y logística, con un enfoque creciente en la trazabilidad y la garantía de temperatura tanto para los envíos de alimentos como de productos sanitarios. La certificación Q Cold Chain se utiliza para estandarizar las prácticas de la cadena de frío y reducir las pérdidas posteriores a la cosecha, mientras que los requisitos alineados con las BPD de la OMS moldean el manejo y la documentación en productos farmacéuticos y biológicos.
El desarrollo de instalaciones también refleja restricciones de ubicación y sostenibilidad, incluida la prohibición de construir nuevas instalaciones de almacenamiento en frío dentro de los límites de la ciudad de Bangkok (aunque se permiten ampliaciones de sitios existentes). Como resultado, el impulso de nuevas construcciones se desplaza hacia las provincias circundantes y los parques industriales. Junto con esto, la orientación de la política climática de Tailandia respalda las inversiones en refrigeración de menor PCA y mejoras de eficiencia, y el plan de desarrollo del transporte 2025-2026 del gobierno refuerza el cumplimiento y las condiciones operativas más amplias mediante programas de conectividad multimodal que influyen en dónde se ubican los activos frigoríficos y los depósitos multitemperatura.
Análisis de la cadena de valor
La cadena de valor de la logística de la cadena de frío en Tailandia comienza con productores e importadores de perecederos (productos frescos, carne, mariscos, lácteos y alimentos listos para consumir) y productos sanitarios sensibles a la temperatura. Estos flujos pasan luego por preenfriamiento, clasificación, empaquetado y etiquetado de cumplimiento antes de integrarse en redes de almacenamiento y transporte refrigerado. La consolidación y la integración vertical aparecen en el segmento intermedio, incluida la combinación SCG-JWD, que creó una plataforma multimodal a nivel nacional que reúne almacenamiento, transporte y servicios de valor agregado, mientras que grandes expedidores como Betagro se asocian con operadores de paquetería y mensajería exprés para extender el alcance refrigerado y congelado a las 77 provincias.
Las capas habilitadoras incluyen equipos y servicios de refrigeración, proveedores de embalaje y tecnología de monitoreo que ayudan a mantener la integridad de la temperatura desde el origen hasta la última milla. WSCBA ayuda a profesionalizar los controles operativos en los puntos donde suelen producirse rupturas de la cadena de frío, especialmente en la llegada de importaciones y los traspasos de cross-docking. La demanda descendente se atiende a través de centros de distribución de comercio moderno y servicios de alimentación, redes de última milla de comercio electrónico y depósitos sanitarios en torno a Bangkok y zonas próximas a aeropuertos, con nodos de agregación emergentes (incluidos centros logísticos referenciados en Phitsanulok y Khon Kaen) que respaldan los flujos de largo recorrido y los cambios multimodales.
Panorama Competitivo
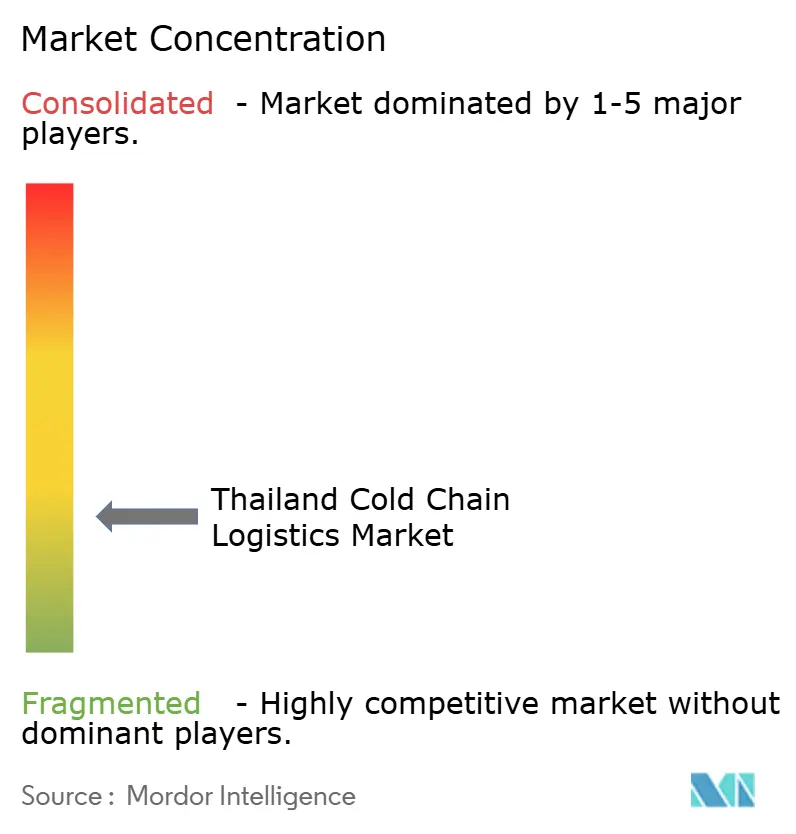
El mercado de logística de cadena de frío de Tailandia está moderadamente fragmentado. La fusión de 2024 de SCGJWD agrupó 1,2 millones de posiciones de palés y 4.000 vehículos en una plataforma que abarca cobertura desde ambiente hasta -40 °C. Thai Yokorei Cold Storage mantiene el liderazgo en exportaciones de atún y aves de corral ultracongeladas, pero DHL Supply Chain está escalando estanterías para el sector sanitario para erosionar ese dominio en los segmentos de ciencias de la vida.
La ventaja competitiva ahora descansa en la automatización, la sostenibilidad y el alcance transfronterizo. El centro robótico Rayong de AutoStore garantiza que los operadores logísticos terceros (3PL) tailandeses reciban módulos de almacenamiento cúbico con plazos de entrega un 30% más cortos que importándolos desde Noruega. WICE Logistics superpone marcas de tiempo de cadena de bloques (blockchain) en los flujos de sistemas de gestión de transporte, satisfaciendo las auditorías del reglamento de la Unión Europea libre de deforestación para yuca congelada.
Las alianzas estratégicas están proliferando. Kerry Express asegura volumen de grado alimentario a través de Betagro, mientras que Sumisho Global Logistics aprovecha los ecosistemas de proveedores de Sumitomo para piezas de automoción y fideos congelados. Los participantes extranjeros enfrentan controles de licencias bajo la Administración de Alimentos y Medicamentos de Tailandia, aunque las visas de inversor y la exención de aranceles de importación sobre componentes de automatización reducen las barreras. La presión de precios persiste por parte de las plataformas de comercio electrónico que desarrollan flotas propias, pero las expectativas de servicio más elevadas favorecen a los operadores establecidos con procesos validados.
Líderes de la Industria de Logística de Cadena de Frío de Tailandia
JWD Group
Thai Yokorei Cold Storage
Linfox Thailand
DHL Supply Chain (Tailandia)
Kerry Express
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco en el mercado de logística de la cadena de frío de Tailandia se concentra en la capacidad multitemperatura fuera de los límites de la ciudad de Bangkok, junto con una mejor disciplina operativa para las pymes. El esfuerzo por ampliar la certificación Q Cold Chain a operadores más pequeños respalda la adopción de procedimientos operativos estándar, registros digitales de temperatura y procesos de manejo auditables, lo que se ajusta a los servicios de valor agregado de mayor crecimiento del mercado, como el etiquetado, la documentación y el kitting controlado para alimentos y productos sanitarios.
El programa de conectividad multimodal 2025-2026 de Tailandia ofrece una segunda área de oportunidad a través de una cartera de proyectos financiada. El plan cita 287 proyectos de transporte combinados, incluidos 64 proyectos valorados en 116.96 mil millones de THB para 2026, que respaldan el desarrollo de corredores frigoríficos, la formación de nodos interiores y vínculos más estrechos entre las provincias productoras y las puertas de exportación. La mejora de capacidades también está activa: WSCBA promueve capacitaciones como el curso Smart Cold Chain Management for Professionals de abril de 2026, y la participación de la Asociación Tailandesa de Refrigeración en el proyecto IMPACT-F financiado por la UE, lanzado en julio de 2026, respalda una hoja de ruta de transición de refrigeración. Esa hoja de ruta amplía el alcance para las modernizaciones con refrigerantes naturales, la optimización energética y la mejora de habilidades técnicas, lo que resulta particularmente relevante donde la escasez actual puede limitar el tiempo de actividad y el desempeño en materia de cumplimiento.
Desarrollos recientes del sector
- Junio de 2026: Linfox Thailand instala un sistema avanzado de automatización Goods-to-Person en su almacén multitemperatura en Asia Industrial Estate Suvarnabhumi. La automatización mejora el rendimiento y la eficiencia laboral para la distribución urbana y los bienes de alto valor. Esto señala una automatización más profunda en la cadena de frío de Tailandia y fortalece la capacidad de Linfox para atender mercados urbanos de alta demanda.
- Mayo de 2026: SCGJWD Logistics informa un crecimiento de ingresos del 17.7% interanual en su segmento de cadena de frío para el 1T26. El crecimiento subraya una fuerte demanda de mariscos, atún y aves de corral en toda la cadena de frío. Esto fortalece su posición en el panorama de almacenamiento en frío de Tailandia y valida el impulso del mercado para el segmento.
- Febrero de 2026: Linfox Thailand pone en marcha una nueva instalación multitemperatura en Bangkok, operativa en la última semana de febrero de 2026. La expansión aumenta la capacidad multitemperatura y crea un centro regional para respaldar una actividad más amplia de la cadena de frío en el sudeste asiático.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de logística de la cadena de frío en Tailandia abarca los servicios de logística pagados que protegen la temperatura del producto desde la recogida hasta el almacenamiento, el manejo y la entrega, incluidos los flujos refrigerados y congelados dentro de Tailandia.
Exclusiones de alcance: El mercado no incluye el valor de los bienes enviados, la fabricación de embalajes ni las operaciones internas de cadena de frío que no se monetizan como ingresos de logística de terceros.
Descripción general de la segmentación
- Por Tipo de Servicio
- Almacenamiento Refrigerado
- Almacenamiento Público
- Almacenamiento Privado
- Transporte Refrigerado
- Por Carretera
- Por Ferrocarril
- Por Mar
- Por Aire
- Servicios de Valor Agregado
- Almacenamiento Refrigerado
- Por Tipo de Temperatura
- Refrigerado (0–5 °C)
- Congelado (-18–0 °C)
- Ambiente
- Ultracongelado / Ultra-Bajo (menos de -20 °C)
- Por Aplicación
- Frutas y Verduras
- Carne y Aves de Corral
- Pescado y Mariscos
- Lácteos y Postres Congelados
- Panadería y Confitería
- Comidas Listas para Consumir
- Productos Farmacéuticos y Biológicos
- Vacunas y Materiales para Ensayos Clínicos
- Productos Químicos y Materiales Especiales
- Otros Productos Perecederos
- Por Región (Tailandia)
- Central
- Oriental
- Norte
- Noreste
- Sur
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comienza por fundamentar el modelo en las realidades de la logística y el almacenamiento en frío de Tailandia, donde la capacidad, los flujos comerciales y las necesidades de manejo de alimentos y productos farmacéuticos moldean la demanda de servicios. Para ello, revisamos fuentes públicas como las estadísticas comerciales de la Aduana de Tailandia, las series macroeconómicas del Banco de Tailandia y publicaciones del Ministerio de Comercio y el Departamento de Comercio Interno.
Para traducir la actividad en valor de mercado, también consultamos informes anuales de empresas y presentaciones para inversores, sitios web de asociaciones y cobertura de prensa reputada sobre la puesta en marcha de almacenes y la expansión de la cadena de frío. Cuando ayudó a validar las bolsas de ingresos y la combinación de servicios, se utilizaron como verificaciones de respaldo suscripciones pagas para datos financieros e inteligencia empresarial, noticias y finanzas, y una base de datos a nivel de envíos de importación y exportación. Las fuentes documentales mencionadas aquí son solo ilustrativas, y se utilizaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba los supuestos documentales sobre cómo se fijan los precios y se combinan los servicios en Tailandia, y sobre hacia dónde tiende la utilización en las redes refrigeradas y congeladas. Hablamos con una combinación de operadores logísticos, gerentes de almacenamiento en frío y partes interesadas del lado de la demanda en las cadenas de suministro de alimentos, comercio minorista y salud. Esto ayudó a cubrir brechas relacionadas con la economía de rutas, los patrones de ocupación de almacenes y la intensidad del manejo de valor agregado con control de temperatura.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 12% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 15% | Gerentes: 56% |
Dimensionamiento del mercado y previsión
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la bolsa de ingresos de Tailandia vinculando la actividad de almacenamiento con control de temperatura y transporte refrigerado con la demanda de servicios pagables, y luego aplicando rangos de precios de servicio realistas utilizados en el país. Una vez formado el total de primer corte, se corrobora con aproximaciones selectivas de abajo hacia arriba, como la consolidación de divulgaciones de ingresos de operadores muestreados, la verificación cruzada de las adiciones de capacidad de las instalaciones y la aplicación del ASP por servicio a volúmenes de rendimiento plausibles cuando hay datos disponibles.
Los datos clave del modelo incluyen las adiciones de capacidad de almacenamiento en frío y los plazos de puesta en marcha, la dirección de utilización y ocupación de almacenes, la combinación de requisitos refrigerados frente a congelados por uso final, la disponibilidad de la flota frigorífica y la intensidad de las rutas, y los volúmenes vinculados al comercio de productos alimentarios y sanitarios sensibles a la temperatura. Cuando los operadores no publican una división clara entre servicios ambientales y en frío, las brechas se manejan utilizando proporciones de combinación de servicios provenientes de entrevistas, y luego validándolas frente a patrones de expansión observables y bandas de ingresos logísticos reportadas.
La previsión se realiza mediante análisis de escenarios respaldado por una regresión multivariante ligera, donde la demanda de servicios se vincula a impulsores como la penetración del comercio minorista moderno, la dirección del consumo de alimentos procesados y congelados, el impulso de exportación e importación para categorías sensibles a la temperatura, y las carteras de capacidad anunciadas. Los supuestos se revisan con los encuestados primarios para confirmar si los cambios de tarifas y de utilización esperados parecen realistas para los próximos años, y luego la previsión se ajusta para que se mantenga coherente con las limitaciones operativas observadas en Tailandia.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación desde múltiples ángulos, de modo que la cifra final no dependa de una sola serie de datos ni de un único conjunto de entrevistas. Los resultados se comparan con señales independientes, como carteras de capacidad, dirección comercial y actividad observable de expansión logística, y luego se investigan las variaciones antes de su aprobación final.
Se realiza una segunda revisión por parte de un analista para detectar anomalías en las tasas de crecimiento, los niveles de precios implícitos y las participaciones en la combinación de servicios, y se plantean preguntas de seguimiento cuando un dato genera una gran variación. Los informes se actualizan anualmente, con actualizaciones provisionales cuando un evento material puede modificar la demanda o los precios, y se completa una revisión final antes de la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de logística de la cadena de frío de Tailandia según Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para la logística de la cadena de frío en Tailandia a menudo no coinciden porque cada editor define de manera diferente los servicios incluidos, y también pueden usar distintos años, tipos de cambio y progresiones de precios. La tabla ayuda a mostrar cómo estas decisiones pueden mover el total, incluso cuando se analizan impulsores de demanda similares.
La tabla muestra que la dispersión generalmente se explica por si el transporte refrigerado y el manejo en frío de valor agregado se cuentan junto con el almacenamiento en frío. En el modelo de Mordor Intelligence, estas tarifas de valor agregado se incluyen solo cuando se facturan como parte de servicios de logística en frío de terceros dentro de Tailandia.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2.31 mil millones de USD (2025) | |
| Revista Comercial A | 0.75 mil millones de USD (2025) | Utiliza un indicador aproximado de ingresos de almacenes en frío y omite las tarifas de transporte refrigerado y manejo, lo que comprime la bolsa de servicios pagables. |
| Consultora Regional B | 2.85 mil millones de USD (2025) | Amplía el alcance a servicios más amplios de la cadena de suministro sensibles a la temperatura y aplica una escalada agresiva de tarifas, lo que infla los ingresos logísticos más allá de la facturación de terceros. |
En conjunto, la comparación señala el alcance y la matemática de precios como los principales impulsores de la brecha, más que un desacuerdo sobre si la demanda de la cadena de frío está aumentando en Tailandia. Con datos vinculados a actividades medibles como las adiciones de capacidad, la dirección de la utilización y las tarifas de servicios pagables, nuestra cifra es más fácil de rastrear y de reproducir siguiendo los mismos pasos el próximo año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de logística de cadena de frío de Tailandia en 2026?
El tamaño del mercado de logística de cadena de frío de Tailandia está valorado en USD 2,4 mil millones en 2026.
¿A qué velocidad crecerá el mercado de logística de cadena de frío de Tailandia hasta 2031?
Se proyecta que se expanda a una CAGR del 3,79%, alcanzando USD 2,89 mil millones en 2031.
¿Qué segmento de servicio está creciendo más rápidamente?
Los Servicios de Valor Agregado son el segmento de más rápido crecimiento, con una CAGR prevista del 4,63% hasta 2031.
¿Dónde se espera el crecimiento regional más sólido?
La región Oriental debería registrar el mayor crecimiento, con una CAGR del 4,18%, impulsada por los incentivos del EEC.
¿Qué aplicación se espera que supere el crecimiento general del mercado?
Productos Farmacéuticos y Biológicos avanzará a una CAGR del 5,88%, superando a las categorías alimentarias.
¿Cómo están mitigando los operadores las presiones de costes relacionadas con la energía?
Están desplegando energía solar en cubierta, refrigeración de CO₂ y plataformas de mantenimiento predictivo para reducir el consumo de kilovatios y mejorar el tiempo de actividad.
Última actualización de la página el:


