
Tamanho e Participação do Mercado de Logística de Cadeia de Frio da Tailândia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
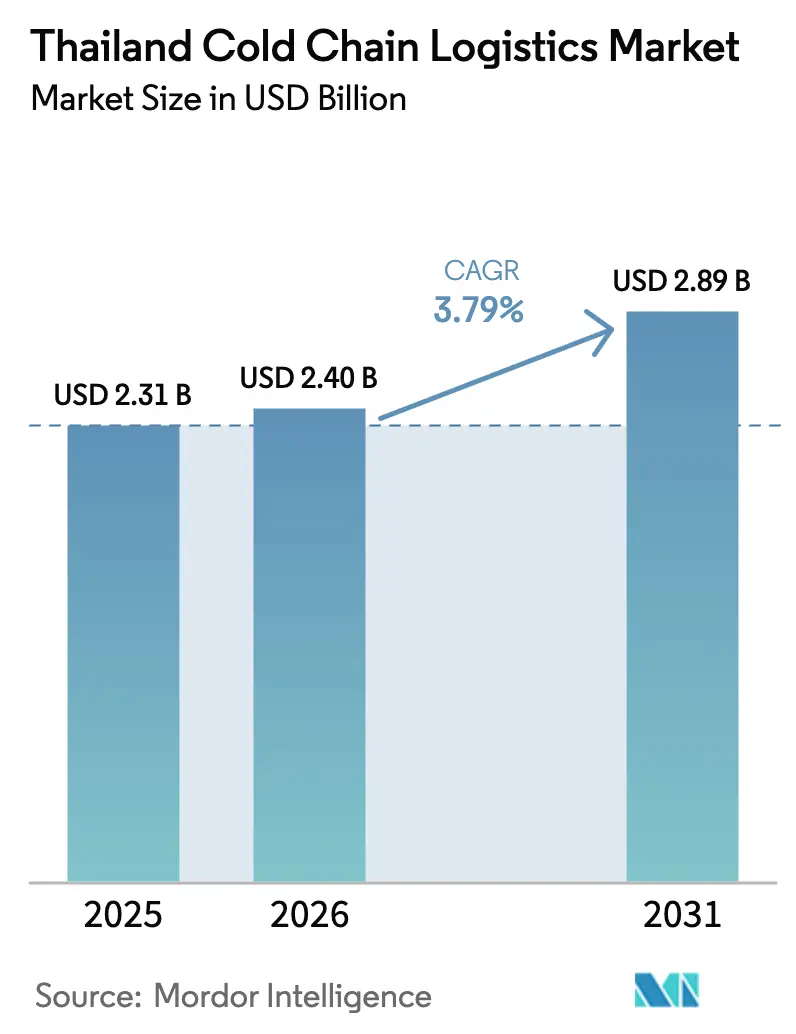
| Tamanho do mercado no ano base (2025) | 2.31 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.4 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.89 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.79 % |
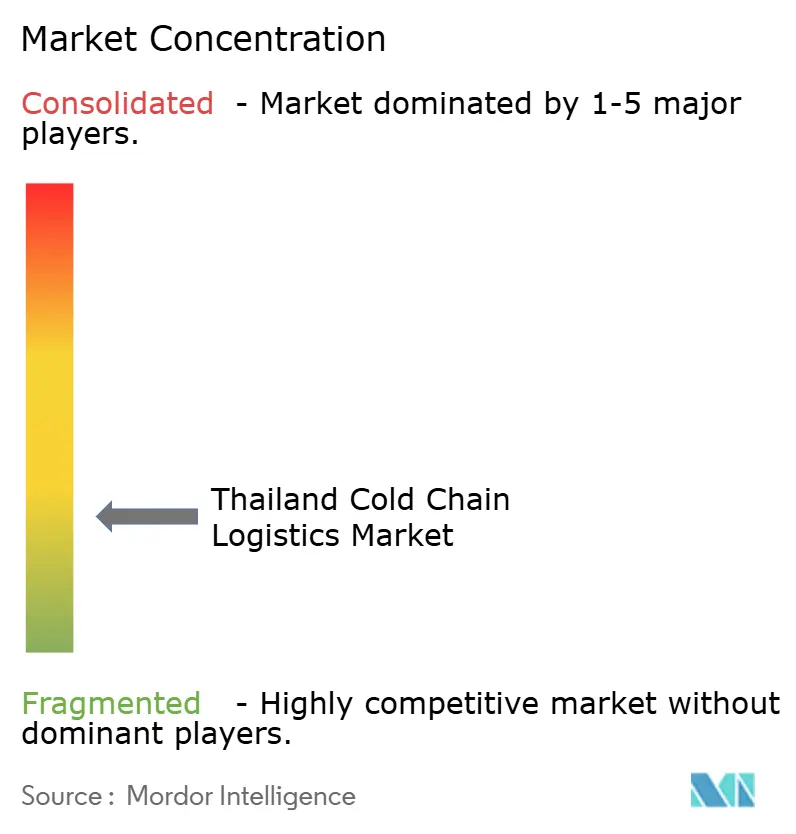
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Cadeia de Frio da Tailândia por Mordor Intelligence
O tamanho do mercado de Logística de Cadeia de Frio da Tailândia deverá crescer de USD 2,31 bilhões em 2025 para USD 2,4 bilhões em 2026 e tem previsão de atingir USD 2,89 bilhões até 2031 a um CAGR de 3,79% no período 2026-2031.
Os gastos governamentais consistentes de THB 2,68 trilhões (USD 78 bilhões) em infraestrutura multimodal, aliados ao efeito atrativo do Corredor Econômico Oriental (EEC) sobre o investimento estrangeiro direto, mantêm o fluxo de capital para ativos de armazenamento e transporte com controle de temperatura[1]Departamento de Relações Públicas do Governo da Tailândia, "Ministério dos Transportes Lança Projeto de Infraestrutura de 2,68 Trilhões de Baht," thailand.prd.go.th. O alívio nos custos de energia, proporcionado por um corte tarifário programado de THB 4,15 (USD 0,12) para THB 3,70 (USD 0,1) por unidade, promete THB 100 bilhões (USD 2,9 bilhões) em economias anuais para operadores de armazéns e varejistas, ampliando a competitividade de curto prazo do mercado de logística de cadeia de frio da Tailândia. A automação estratégica — exemplificada pelo sistema automatizado de armazenamento e recuperação de 16.520 paletes da PepsiCo — compensa a crônica escassez de mão de obra, ao mesmo tempo em que eleva a precisão do throughput. A intensificação da integração vertical entre processadores de alimentos, distribuidores farmacêuticos e operadores 3PL está impulsionando a consolidação, com a fusão SCG-JWD formando uma plataforma nacional multimodal capaz de reunir serviços de armazenamento, transporte e valor agregado em uma única oferta.
Principais Conclusões do Relatório
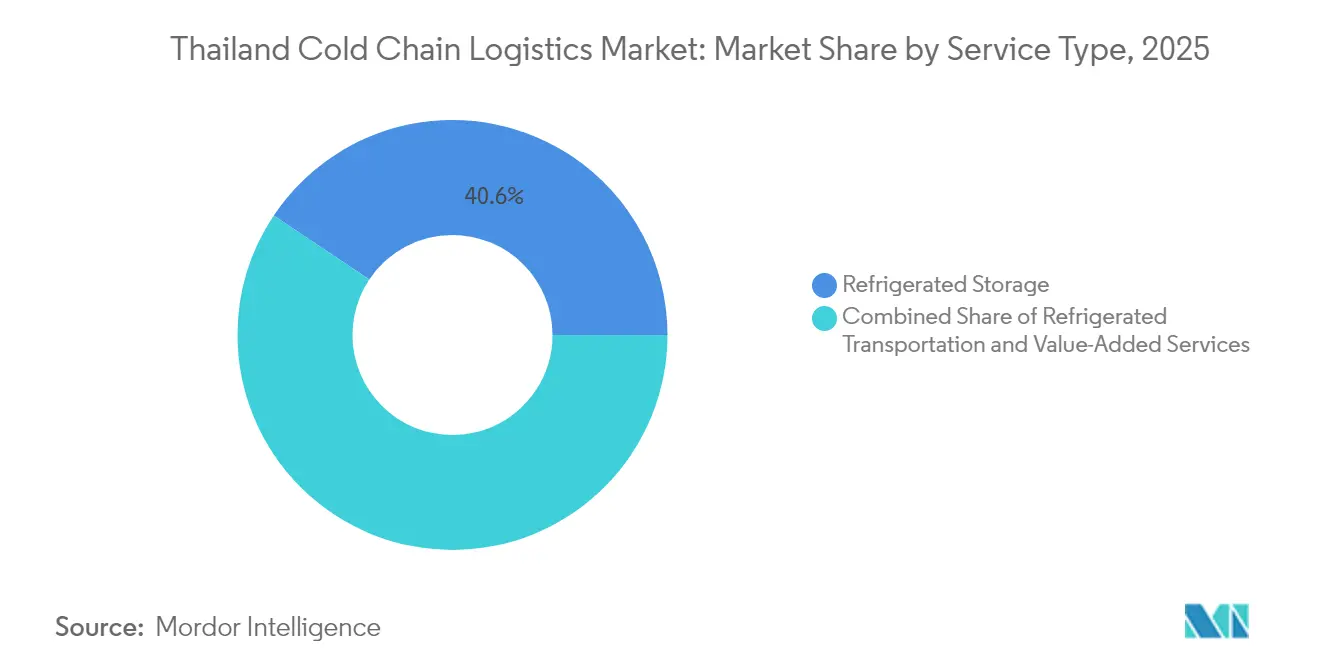
- Por tipo de serviço, o Armazenamento Refrigerado liderou com 40,62% da participação de mercado de logística de cadeia de frio da Tailândia em 2025, enquanto os Serviços de Valor Agregado estão posicionados para um CAGR de 4,63% até 2031.
- Por faixa de temperatura, o armazenamento Congelado deteve 52,55% do tamanho do mercado de logística de cadeia de frio da Tailândia em 2025; as instalações Super-Congeladas/Ultra-Baixo têm previsão de expansão a um CAGR de 5,14% até 2031.
- Por aplicação, Carnes e Aves capturou 21,74% da participação de mercado de logística de cadeia de frio da Tailândia em 2025; Produtos Farmacêuticos e Biológicos deve registrar um CAGR de 5,88% até 2031.
- Por região, o corredor Central comandou 28,72% do tamanho do mercado de logística de cadeia de frio da Tailândia em 2025, enquanto a região Oriental deve realizar um CAGR de 4,18% com base nos incentivos do EEC.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Logística de Cadeia de Frio da Tailândia
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom na entrega de supermercado online e kits de refeições | +0.8% | Central e Oriental | Curto prazo (≤ 2 anos) |
| Expansão da rede de distribuição de vacinas e biológicos | +1.2% | Centros regionais em todo o país | Médio prazo (2-4 anos) |
| Subsídios governamentais do EEC para infraestrutura | +0.9% | Oriental, com repercussão no Central e Sul | Longo prazo (≥ 4 anos) |
| Automação e IoT para visibilidade de temperatura em tempo real | +0.7% | Nacional | Médio prazo (2-4 anos) |
| Protocolos de congelamento rápido para regras de importação de frutas da China | +0.5% | Norte e Central | Curto prazo (≤ 2 anos) |
| Incentivos para armazenamento de emissões líquidas zero | +0.4% | Zonas industriais em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Boom na Entrega de Supermercado Online e Kits de Refeições
A adoção do comércio eletrônico acelerou o mercado de logística de cadeia de frio da Tailândia, especialmente para pedidos de supermercado resfriados e congelados entregues na região metropolitana de Bangcoc e nas cidades industriais do EEC. A redução das tarifas de eletricidade cria margem para os entregadores de última milha que operam centros de alta intensidade energética[2]Conselho Empresarial EUA-ASEAN, "Redução do Preço da Eletricidade na Tailândia Ganha Apoio do Setor Privado," usasean.org. Kerry Express e Betagro agora co-branding a rede "Kerry Cool", permitindo que varejistas enviem aves, refeições prontas para consumo e sobremesas em embalagens isotérmicas durante a noite para 77 províncias. A recuperação das chegadas de turistas chineses impulsionou a demanda por serviços de kits de refeições voltados a aluguéis de condomínios e hotéis, ampliando a base endereçável. As consultas em curso da Agência de Alimentos e Medicamentos da Tailândia sobre rotulagem de bebidas e gelo sinalizam uma supervisão higiênica mais rigorosa, o que, por sua vez, aumenta os requisitos para cadeias de abastecimento rastreáveis e com temperatura verificada. Operadores como WICE Logistics estão investindo em sistemas de gestão de transporte baseados em nuvem e scanners portáteis para fornecer visibilidade a nível de item do cais à porta do cliente.
Expansão da Rede de Distribuição de Vacinas e Biológicos
A ambição da Tailândia de se tornar um exportador regional de vacinas está perfeitamente alinhada com o mercado de logística de cadeia de frio da Tailândia. UPS Healthcare, DHL e Logisteed implantaram freezers de -20 °C, refrigeradores de 2-8 °C e câmaras ultra-frias de -80 °C que cumprem as diretrizes de Boas Práticas de Distribuição da Organização Mundial da Saúde. O plano de ação 2023-2027 da Política Nacional de Vacinas posiciona produtores domésticos como Siam Bioscience e BioNet Asia para escalar a produção de biológicos, ampliando a demanda ultra-baixa nos parques científicos da região Central. Sensores IoT em tempo real, pioneirizados localmente por programas piloto da DataKind, transmitem alertas de umidade e impacto diretamente aos responsáveis qualificados, reduzindo o risco de desvio de temperatura para formulações de vírus vivos[3]DataKind, "IA e Ciência de Dados para Implantação de Vacinas," datakind.org. A DHL Supply Chain dobrou os espaços de paletes de saúde dedicados próximos ao Aeroporto de Suvarnabhumi, combinando despacho aduaneiro, embalagens validadas e entrega de última milha. Modelagem econômica indica que a vacinação de rotina contra a dengue poderia reduzir os casos sintomáticos em 41%-57%, sublinhando o retorno social de uma infraestrutura sub-zero resiliente.
Subsídios Governamentais do EEC para Infraestrutura
Os subsídios de longo prazo e um imposto de renda fixo de 17% para investidores do EEC reduzem o risco na construção de armazéns em greenfield, tornando o corredor uma colmeia para operadores 3PL multinacionais. A expansão da Fase 3 do Porto de Laem Chabang eleva a capacidade de contentores para 18 milhões de TEUs até 2026, reduzindo o tempo de permanência para caixas reefer com destino à China e ao Japão. As vendas de terrenos nos parques industriais do EEC saltaram 53% no primeiro semestre de 2024, empurrando os preços dos terrenos para THB 6,7 milhões (USD 196.430) por rai, um sinal de que os operadores querem proximidade de autoestradas de dupla faixa e redes de energia prontas para GNL. A Sumisho Global Logistics posiciona agora camiões frigoríficos dedicados em Chonburi para atender cargas automotivas, de laticínios e derivados de plasma em um único circuito. Os roteiros de porto inteligente que exigem conexões de energia em terra e sistemas aduaneiros de janela única reduzem os ciclos de desembaraço, dando aos exportadores uma vantagem de custo por quilograma ao rotear frango congelado ou polpa de duriã para o Norte da Ásia.
Automação e IoT para Visibilidade de Temperatura em Tempo Real
A escassez de mão de obra, particularmente de mecânicos de refrigeração certificados, acelerou os gastos de capital em robótica de esteiras transportadoras, sistemas shuttle e plataformas de manutenção preditiva. A instalação Rojana da PepsiCo utiliza um sistema automatizado de armazenamento e recuperação Dematic — o mais alto da Tailândia com 32 metros — para dobrar o throughput por metro quadrado, mantendo a variação dentro de ±0,5 °C em 16.520 paletes. A CP Foods integra câmeras com inteligência artificial de borda em incubatórios e instalações de engorda, permitindo o rastreamento a nível de lote desde a fazenda até o cais de distribuição. A fábrica de robôs AutoStore em Rayong fornecerá módulos de armazenamento em cubo que se encaixam nos depósitos do mercado de logística de cadeia de frio da Tailândia com apenas 500 m², abrindo a automação para distribuidores de médio porte. O complexo OMEGA 1 Bang Na da MOL, previsto para entrega em 2027, empilha salas de temperatura ambiente e 0 °C em níveis de mezanino para reduzir a distância de deslocamento entre faces de separação. A análise preditiva vincula as leituras de vibração do compressor a ordens de serviço de manutenção, aumentando o tempo de funcionamento e preservando a qualidade do produto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tarifas elevadas de eletricidade e sobretaxas de combustível | -0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Risco de avaria e tempo de inatividade de equipamentos de câmaras frias | -0.4% | Nacional | Médio prazo (2-4 anos) |
| Escassez de técnicos de refrigeração certificados | -0.3% | Nacional | Médio prazo (2-4 anos) |
| Custo elevado de retrofitting para refrigerantes de baixo PCG | -0.2% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Tarifas Elevadas de Eletricidade e Sobretaxas de Combustível
A energia ainda representa até 30% dos custos operacionais dos armazéns, apesar do corte tarifário, e o excesso de dívida da EGAT pode forçar a reintrodução de sobretaxas após 2026. A transição para sistemas de CO₂ reduz o consumo de quilowatt-hora, mas implica um retrofitting de USD 0,5 milhão para um local com 10.000 paletes, um obstáculo para as PME. A Betagro contorna isso combinando energia solar de telhado com armazenamento térmico em banco de gelo para reduzir a demanda nos horários de pico. Os transportadores enfrentam sobretaxas de combustível similares, com a adoção de biodiesel B20 proporcionando apenas um alívio marginal de custos.
Risco de Avaria e Tempo de Inatividade de Equipamentos de Câmaras Frias
As falhas de compressores ameaçam perdas de lote no valor de USD 250.000 por incidente para cargas farmacêuticas. Uma pesquisa de 2024 mostrou que 69% dos armazéns de PME não possuíam sensores de vibração para sinalizar desgaste de rolamentos, prolongando as paragens não planeadas. A Konoike Cool Logistics implementa varreduras termográficas mensais e inspeções por boroscópio, reduzindo o tempo de inatividade do refrigerador em 18% de ano para ano. Os canais de formação do setor permanecem insuficientes; apenas 420 técnicos em todo o país possuem certificações de amônia de Categoria II. As plataformas de manutenção preditiva conectam sondas IoT a algoritmos em nuvem, gerando ordens de serviço antes que as anomalias se agravem — uma prática que reduziu os custos de manutenção de estoque em fábricas do Norte da Tailândia em até 55% entre 2022 e 2024.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Infraestrutura de Armazenamento Impulsiona a Base do Mercado
O Armazenamento Refrigerado representou 40,62% da participação de mercado de logística de cadeia de frio da Tailândia em 2025, sustentando os centros de distribuição nacionais que abastecem os canais de retalho, serviços de alimentação e saúde. Os proprietários de armazéns capitalizam os incentivos de uso do solo próximos ao EEC, onde o OMEGA 1 Bang Na da MOL adicionará câmaras de múltiplas temperaturas em 100.000 m² até 2027. Os utilizadores exigem racking até -25 °C, plataformas de cross-docking com alturas livres de 12 metros e recuperação de caixas por shuttle para acelerar a rotatividade de SKU.
Os Serviços de Valor Agregado, embora representem apenas 9,12% da receita de 2025, expandir-se-ão a um CAGR de 4,63% até 2031, o mais rápido dentro do mercado de logística de cadeia de frio da Tailândia. Serviços como kitting, congelamento por explosão, rotulagem para certificação halal e documentação de Boas Práticas de Distribuição comandam margens brutas superiores a 20%, atraindo operadores 3PL a agrupá-los em contratos existentes. Os varejistas recorrem a esses fluxos auxiliares para localizar o sortimento de produtos sem comprometer capex.


Por Tipo de Temperatura: Dominância do Congelado com Crescimento Ultra-Baixo
O armazenamento Congelado reteve 52,55% do tamanho do mercado de logística de cadeia de frio da Tailândia em 2025, espelhando os robustos pedidos de exportação de frango, camarão e sorvete. A produtividade depende de túneis de congelamento capazes de processar três toneladas por hora e manter o ponto de ajuste dentro de ±1 °C, crítico para o cumprimento dos protocolos de importação japoneses.
As câmaras Super-Congeladas/Ultra-Baixo registrarão um CAGR de 5,14% à medida que os pipelines de enchimento de vacinas e terapia genômica se proliferam. A DHL Supply Chain abriu capacidade de -80 °C adjacente às suas câmaras de 2-8 °C existentes em Bang Na, reduzindo os prazos de entrega para frasco de anticorpos monoclonais para menos de quatro horas. Os mandatos de sustentabilidade impulsionam as câmaras resfriadas para refrigerantes naturais; os sistemas transcríticos de CO₂ atendem aos limites de Potencial de Aquecimento Global enquanto reduzem o consumo de energia em 8% em comparação com as referências de R-404A.

Por Aplicação: Os Produtos Farmacêuticos Lideram a Transformação do Crescimento
Carnes e Aves mantiveram 21,74% da participação de mercado de logística de cadeia de frio da Tailândia em 2025, ancorada por um crescimento de produção de 2,6% e novos protocolos bilaterais com a Arábia Saudita e a China. O monitoramento de bem-estar habilitado por IA da CP Foods automatiza os ajustes de alimentação, aumentando o ganho de peso enquanto preserva os certificados de saúde animal.
Produtos Farmacêuticos e Biológicos registrarão um CAGR de 5,88%, superando os segmentos alimentares à medida que novos registros de medicamentos e mandatos de distribuição regional exigem uma garantia de temperatura rigorosa. A rede tailandesa da UPS Healthcare adiciona embaladores de Material de Mudança de Fase capazes de 120 horas de retenção, possibilitando o transporte de Suvarnabhumi a Yangon sem reabastecimento de gelo seco. A mudança traz receitas mais elevadas por palete — frequentemente o triplo das de frutos do mar congelados — apoiando a expansão das margens em todo o mercado de logística de cadeia de frio da Tailândia.
Análise Geográfica
O corredor Central, ancorado por Bangcoc, representou 28,72% da participação de mercado de logística de cadeia de frio da Tailândia em 2025, beneficiando-se da densidade de supermercados, depósitos farmacêuticos e comissárias de restaurantes de serviço rápido. A automação habilitada pela Dematic na instalação de Ayutthaya da PepsiCo ilustra como as empresas incorporam armazenamento em altura elevada dentro dos cinturões pendulares para reduzir a latência de última milha. O alívio tarifário no valor de THB 100 bilhões (USD 2,9 bilhões) anuais melhora ainda mais a rentabilidade operacional para centros de distribuição resfriados que servem a Grande Bangcoc.
A região Oriental registrará um CAGR de 4,18% até 2031, à medida que o mercado de logística de cadeia de frio da Tailândia orbita em torno dos gastos de THB 1,34 trilhão (USD 39 bilhões) do EEC em cidades inteligentes que incorporam fibra ótica, gasodutos de GNL e ferrovia de bitola dupla. Os cais da Fase 3 de Laem Chabang, com portacontêineres automáticos e pontos de reefer prontos para hidrogênio, garantem rotações de portão mais rápidas para fruta em contentor e salmão resfriado com destino a Xangai.
Panorama regulatório
Os operadores de cadeia de frio da Tailândia atuam sob estruturas de governança de segurança alimentar e logística, com foco crescente em rastreabilidade e garantia de temperatura tanto para remessas de alimentos quanto de produtos de saúde. A certificação Q Cold Chain é usada para padronizar as práticas de cadeia de frio e reduzir perdas pós-colheita, enquanto os requisitos alinhados às BPD da OMS moldam o manuseio e a documentação de produtos farmacêuticos e biológicos.
O desenvolvimento de instalações também reflete restrições de localização e sustentabilidade, incluindo a proibição de construção de novas instalações de armazenagem refrigerada dentro dos limites da cidade de Bangkok (embora sejam permitidas expansões de instalações existentes). Como resultado, o impulso de novas construções se desloca para as províncias e polos industriais vizinhos. Além disso, a direção da política climática da Tailândia apoia investimentos em refrigeração de menor GWP e melhorias de eficiência, e o plano de desenvolvimento de transporte 2025-2026 do governo reforça condições mais amplas de conformidade e operação por meio de programas de conectividade multimodal que influenciam onde os ativos de refrigeração e depósitos multitemperatura são posicionados.
Análise da cadeia de valor
A cadeia de valor da logística de cadeia de frio da Tailândia começa com produtores e importadores de perecíveis (produtos frescos, carne, frutos do mar, laticínios e alimentos prontos para consumo) e produtos de saúde sensíveis à temperatura. Esses fluxos passam então por pré-refrigeração, classificação, embalagem e rotulagem de conformidade antes de alimentar as redes de armazenagem e transporte refrigerados. A consolidação e a integração vertical aparecem no meio da cadeia, incluindo a combinação SCG-JWD, que criou uma plataforma multimodal nacional que reúne armazenagem, transporte e serviços de valor agregado, enquanto grandes embarcadores como a Betagro fazem parcerias com operadores de encomendas e expressos para estender o alcance de produtos refrigerados e congelados por todas as 77 províncias.
As camadas habilitadoras incluem equipamentos e serviços de refrigeração, fornecedores de embalagens e tecnologia de monitoramento que ajudam a manter a integridade da temperatura desde a origem até a última milha. A WSCBA ajuda a profissionalizar os controles operacionais onde as rupturas da cadeia de frio costumam ocorrer, especialmente em torno da chegada de importações e das transferências em cross-docking. A demanda downstream é atendida por centros de distribuição de varejo moderno e food service, redes de última milha de e-commerce e depósitos de saúde em torno de Bangkok e zonas próximas a aeroportos, com nós de agregação emergentes (incluindo centros logísticos referenciados em Phitsanulok e Khon Kaen) apoiando fluxos de longa distância e transições multimodais.
Panorama Competitivo
O mercado de logística de cadeia de frio da Tailândia é moderadamente fragmentado. A fusão SCGJWD de 2024 reuniu 1,2 milhão de posições de paletes e 4.000 veículos em uma plataforma que abrange de temperatura ambiente a -40 °C. A Thai Yokorei mantém liderança nas exportações de atum e aves super-congeladas, mas a DHL Supply Chain está ampliando as prateleiras de saúde para erodir essa dominância nos segmentos de ciências da vida.
A vantagem competitiva baseia-se agora na automação, na sustentabilidade e no alcance transfronteiriço. O centro de robôs AutoStore em Rayong garante que os operadores 3PL tailandeses recebam módulos de armazenamento em cubo com prazos de entrega 30% mais curtos do que a importação da Noruega. A WICE Logistics incorpora registos de tempo em blockchain nos feeds de sistemas de gestão de transporte, satisfazendo as auditorias do regulamento da União Europeia livre de desflorestação para mandioca congelada.
As parcerias estratégicas estão a proliferar. A Kerry Express assegura volume de qualidade alimentar através da Betagro, enquanto a Sumisho Global Logistics aproveita os ecossistemas de fornecedores da Sumitomo para peças automotivas e macarrão congelado. Os entrantes estrangeiros enfrentam verificações de licenciamento sob a Agência de Alimentos e Medicamentos da Tailândia, embora os vistos de investidor e a isenção de direitos de importação sobre peças de automação reduzam as barreiras. A pressão sobre os preços persiste das plataformas de comércio eletrónico que constroem frotas próprias, mas as expectativas de serviço mais elevadas favorecem os operadores incumbentes com processos validados.
Líderes do Setor de Logística de Cadeia de Frio da Tailândia
JWD Group
Thai Yokorei Cold Storage
Linfox Thailand
DHL Supply Chain (Tailândia)
Kerry Express
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco no mercado de logística de cadeia de frio da Tailândia está concentrado em torno da capacidade multitemperatura fora dos limites da cidade de Bangkok, além de uma melhor disciplina operacional para PMEs. O esforço para ampliar a certificação Q Cold Chain para operadores menores apoia a adoção de POPs padronizados, registros digitais de temperatura e processos de manuseio auditáveis, o que se alinha aos serviços de valor agregado de crescimento mais rápido do mercado, como rotulagem, documentação e kitting controlado para alimentos e saúde.
O programa de conectividade multimodal 2025-2026 da Tailândia oferece uma segunda área de oportunidade por meio de um pipeline financiado. O plano cita 287 projetos de transporte combinados, incluindo 64 projetos orçados em 116,96 bilhões de THB para 2026, apoiando o desenvolvimento de corredores refrigerados, a formação de nós internos e vínculos mais estreitos entre as províncias produtoras e os portões de exportação. O aprimoramento de capacidades também está ativo: a WSCBA promove treinamentos como o curso Smart Cold Chain Management for Professionals de abril de 2026, e a participação da Thai Refrigeration Association no projeto IMPACT-F financiado pela UE, lançado em julho de 2026, apoia um roteiro de transição de refrigeração. Esse roteiro amplia o escopo para retrofits com refrigerantes naturais, otimização energética e aperfeiçoamento de técnicos, o que é particularmente relevante onde as escassezes atuais podem restringir o tempo de atividade e o desempenho de conformidade.
Desenvolvimentos recentes do setor
- Junho de 2026: a Linfox Thailand instala um sistema avançado de automação Goods-to-Person em seu armazém multitemperatura no Asia Industrial Estate Suvarnabhumi. A automação melhora o rendimento e a eficiência de mão de obra para distribuição urbana e produtos de alto valor. Isso sinaliza uma automação mais profunda na cadeia de frio da Tailândia e fortalece a capacidade da Linfox de atender mercados urbanos de alta demanda.
- Maio de 2026: a SCGJWD Logistics reporta crescimento de receita de 17,7% ano a ano em seu segmento de cadeia de frio no 1T26. O crescimento reforça a forte demanda em frutos do mar, atum e aves em toda a cadeia de frio. Isso fortalece sua posição no panorama de armazenagem refrigerada tailandês e valida o impulso de mercado para o segmento.
- Fevereiro de 2026: a Linfox Thailand inaugura uma nova instalação multitemperatura em Bangkok, operacional na última semana de fevereiro de 2026. A expansão amplia a capacidade multitemperatura e cria um hub regional para apoiar uma atividade mais amplia de cadeia de frio no Sudeste Asiático.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado de logística de cadeia de frio da Tailândia abrange serviços logísticos pagos que protegem a temperatura do produto desde a coleta até a armazenagem, manuseio e entrega, incluindo fluxos refrigerados e congelados dentro da Tailândia.
Exclusões de escopo: o mercado não inclui o valor das mercadorias transportadas, a fabricação de embalagens ou operações internas de cadeia de frio que não são monetizadas como receita de logística terceirizada.
Visão geral da segmentação
- Por Tipo de Serviço
- Armazenamento Refrigerado
- Armazenamento Público
- Armazenamento Privado
- Transporte Refrigerado
- Rodoviário
- Ferroviário
- Marítimo
- Aéreo
- Serviços de Valor Agregado
- Armazenamento Refrigerado
- Por Tipo de Temperatura
- Resfriado (0–5 °C)
- Congelado (-18–0 °C)
- Ambiente
- Super-Congelado / Ultra-Baixo (menos de -20 °C)
- Por Aplicação
- Frutas e Vegetais
- Carnes e Aves
- Peixes e Frutos do Mar
- Laticínios e Sobremesas Congeladas
- Padaria e Confeitaria
- Refeições Prontas para Consumo
- Produtos Farmacêuticos e Biológicos
- Vacinas e Materiais para Ensaios Clínicos
- Produtos Químicos e Materiais Especiais
- Outros Perecíveis
- Por Região (Tailândia)
- Central
- Oriental
- Norte
- Nordeste
- Sul
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa ao fundamentar o modelo nas realidades da logística e da armazenagem refrigerada na Tailândia, onde a capacidade, os fluxos comerciais e as necessidades de manuseio de alimentos e produtos farmacêuticos moldam a demanda por serviços. Para isso, revisamos fontes públicas como estatísticas comerciais da Alfândega da Tailândia, séries macroeconômicas do Bank of Thailand e publicações do Ministério do Comércio e do Departamento de Comércio Interno.
Para traduzir a atividade em valor de mercado, também consultamos relatórios anuais e apresentações a investidores de empresas, sites de associações e cobertura de imprensa reputada sobre inauguração de armazéns e expansão da cadeia de frio. Onde ajudou a validar os grupos de receita e o mix de serviços, foram usadas como verificações de apoio assinaturas pagas de dados financeiros e de inteligência empresarial, notícias e finanças, e um banco de dados de remessas de importação e exportação em nível de envio. As fontes documentais listadas aqui são apenas ilustrativas, e muitas outras fontes também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar as suposições documentais sobre como os serviços são precificados e agrupados na Tailândia, e onde a utilização está tendendo nas redes refrigeradas e congeladas. Conversamos com uma combinação de operadores logísticos, gestores de armazenagem refrigerada e partes interessadas do lado da demanda em cadeias de suprimentos de alimentos, varejo e saúde. Isso ajudou a preencher lacunas relacionadas à economia das rotas, aos padrões de ocupação de armazéns e à intensidade do manuseio de valor agregado sob temperatura controlada.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 33% | CXOs: 12% |
| Nível médio: 52% | Líderes funcionais/de unidade: 32% |
| Players menores: 15% | Gerentes: 56% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down que reconstrói o grupo de receita da Tailândia ao vincular a atividade de armazenagem sob temperatura controlada e transporte refrigerado à demanda de serviços pagáveis, e então aplicando faixas de preço realistas de serviço usadas no país. Uma vez formado o total inicial, ele é corroborado com aproximações bottom-up seletivas, como a consolidação das divulgações de receita de operadores amostrados, a verificação cruzada das adições de capacidade das instalações e a aplicação de ASP por serviço a volumes de rendimento plausíveis onde os dados estão disponíveis.
As principais entradas do modelo incluem adições de capacidade de armazenagem refrigerada e cronogramas de inauguração, a direção da utilização e ocupação de armazéns, o mix de requisitos refrigerados versus congelados por uso final, a disponibilidade da frota de refrigeração e a intensidade das rotas, e os volumes vinculados ao comércio para produtos alimentares e de saúde sensíveis à temperatura. Quando os operadores não publicam uma divisão clara entre serviços ambiente e refrigerados, as lacunas são tratadas usando razões de mix de serviços obtidas em entrevistas, validando-as então em relação a padrões de expansão observáveis e faixas de receita logística reportadas.
A previsão é feita usando análise de cenários apoiada por uma regressão multivariada leve, na qual a demanda por serviços está ligada a fatores como a penetração do varejo moderno, a direção do consumo de alimentos processados e congelados, o impulso das exportações e importações para categorias sensíveis à temperatura, e os pipelines de capacidade anunciados. As suposições são revisadas com os respondentes primários para confirmar se as mudanças de taxa e as alterações de utilização esperadas parecem realistas para os próximos anos, e então a previsão é ajustada para permanecer consistente com as restrições operacionais observadas na Tailândia.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação em múltiplos ângulos, de forma que o número final não dependa de uma única série de dados ou de um único conjunto de entrevistas. Os resultados são verificados em relação a sinais independentes, como pipelines de capacidade, direção do comércio e atividade de expansão logística observável, e as variações são investigadas antes da aprovação final.
Uma segunda revisão por analista é realizada para identificar anomalias nas taxas de crescimento, nos níveis de preço implícitos e nas participações do mix de serviços, e questões de acompanhamento são acionadas quando um ponto de dado gera uma grande oscilação. Os relatórios são atualizados anualmente, com atualizações provisórias quando um evento material pode alterar a demanda ou os preços, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual.
Tamanho do mercado de logística de cadeia de frio da Tailândia da Mordor Intelligence versus outras estimativas publicadas
Os tamanhos de mercado publicados para a logística de cadeia de frio da Tailândia frequentemente não coincidem porque cada publicador define os serviços incluídos de forma diferente, e também podem usar anos, taxas de câmbio e progressões de preços diferentes. A tabela ajuda a mostrar como essas escolhas podem alterar o total, mesmo quando fatores de demanda semelhantes são discutidos.
A tabela mostra que a dispersão geralmente é explicada por se o transporte refrigerado e o manuseio refrigerado de valor agregado são contabilizados junto com a armazenagem refrigerada. No modelo da Mordor Intelligence, essas taxas de valor agregado são incluídas apenas quando são faturadas como parte de serviços de logística de cadeia de frio de terceiros dentro da Tailândia.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,31 bilhões de USD (2025) | |
| Revista Setorial A | 0,75 bilhão de USD (2025) | Utiliza uma proxy de receita de armazém refrigerado e omite as taxas de transporte e manuseio refrigerados, o que comprime o grupo de serviços pagáveis. |
| Consultoria Regional B | 2,85 bilhões de USD (2025) | Expande o escopo para serviços mais amplos de cadeia de suprimentos sensíveis à temperatura e aplica uma escalada agressiva de taxas, o que inflaciona a receita logística além do faturamento de terceiros. |
Em conjunto, a comparação indica que o escopo e a matemática de precificação são os principais fatores da diferença, e não um desacordo sobre o aumento da demanda por cadeia de frio na Tailândia. Com entradas vinculadas a atividades mensuráveis, como adições de capacidade, direção de utilização e taxas de serviços pagáveis, nosso número é mais fácil de rastrear e repetir usando as mesmas etapas no próximo ano.


Principais Questões Respondidas no Relatório
Qual é o valor do mercado de logística de cadeia de frio da Tailândia em 2026?
O tamanho do mercado de logística de cadeia de frio da Tailândia está avaliado em USD 2,4 bilhões em 2026.
A que ritmo crescerá o mercado de logística de cadeia de frio da Tailândia até 2031?
Projeta-se que se expanda a um CAGR de 3,79%, atingindo USD 2,89 bilhões até 2031.
Qual segmento de serviço está a expandir-se mais rapidamente?
Os Serviços de Valor Agregado são o segmento de crescimento mais rápido, com uma previsão de CAGR de 4,63% até 2031.
Onde é esperado o crescimento regional mais forte?
A região Oriental deverá registar o crescimento mais elevado, com um CAGR de 4,18%, impulsionado pelos incentivos do EEC.
Qual aplicação deve superar o crescimento geral do mercado?
Produtos Farmacêuticos e Biológicos avançarão a um CAGR de 5,88%, superando as categorias alimentares.
Como os operadores estão a mitigar as pressões de custos relacionadas com a energia?
Estão a implementar energia solar de telhado, refrigeração a CO₂ e plataformas de manutenção preditiva para reduzir o consumo de quilowatts e melhorar o tempo de funcionamento.
Página atualizada pela última vez em:


