
Tamaño y Participación del Mercado de Flete y Logística de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 46.21 Mil millones de dólares |
| Tamaño del Mercado (2026) | 49.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 64.77 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.69 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Flete y Logística de Arabia Saudita por Mordor Intelligence
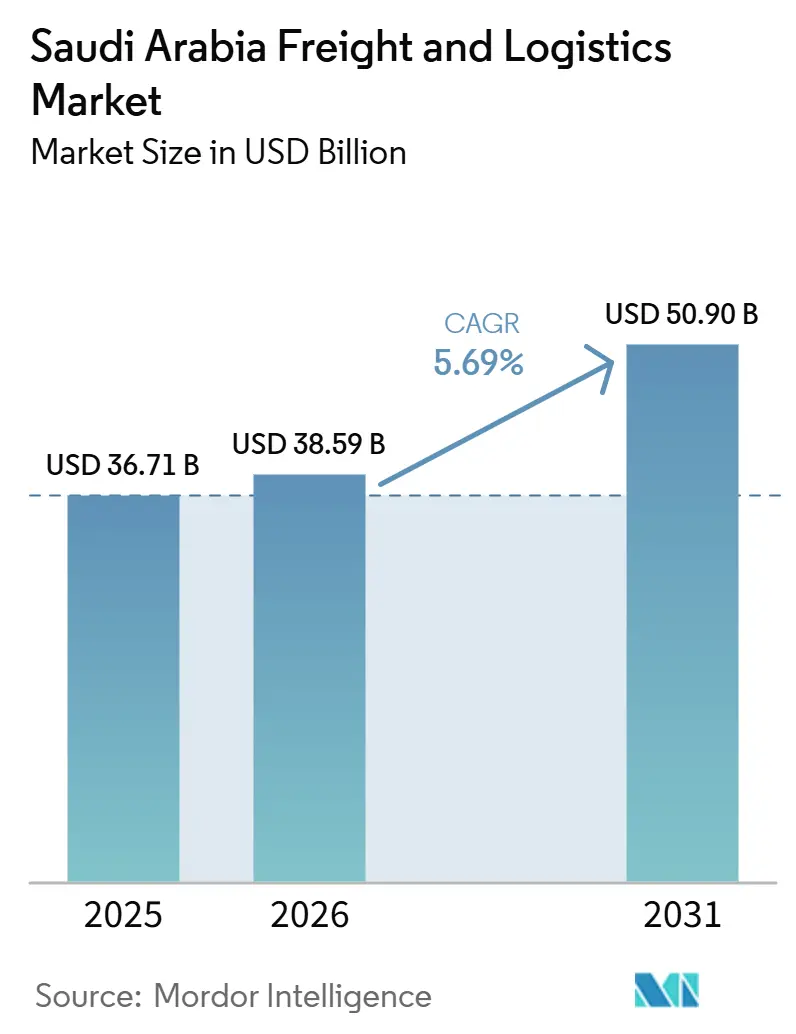
El tamaño del mercado de flete y logística de Arabia Saudita fue valorado en 46,21 mil millones de USD en 2025 y se estima que crecerá desde 49,12 mil millones de USD en 2026 hasta alcanzar 64,77 mil millones de USD en 2031, a una CAGR del 5,69% durante el período de previsión 2026-2031.
El mercado de flete y logística de Arabia Saudita está siendo respaldado por mejoras portuarias, desarrollo de zonas logísticas, privatización e inversión vinculada a la Visión 2030. El crecimiento está cada vez más ligado a la actividad no petrolera, la manufactura, el comercio electrónico y los servicios de reexportación, en lugar de depender únicamente de los volúmenes vinculados a materias primas. Los proveedores logísticos globales están invirtiendo junto a operadores domésticos establecidos, lo que está aumentando la importancia de la cobertura de red, la capacidad aduanera y la fiabilidad del servicio. Los nuevos vínculos entre las puertas de entrada del Mar Rojo y el Golfo podrían mejorar el papel de Arabia Saudita en los flujos de tránsito regional, mientras que la disponibilidad de mano de obra, la densidad desigual de rutas y los procesos de despacho siguen siendo restricciones operativas. El mercado de flete y logística de Arabia Saudita también tiene oportunidades en capacidad de cadena de frío, servicios multimodales integrados y cumplimiento habilitado por tecnología.
Conclusiones Clave del Informe
- Por industria de usuario final, el comercio mayorista y minorista excluyendo el comercio electrónico representó el 35,52% de la cuota del mercado de flete y logística de Arabia Saudita en 2025, mientras que se prevé que el comercio electrónico/venta minorista en línea crezca a una CAGR del 8,96% hasta 2031.
- Por función logística, el transporte de flete representó el 60,19% del tamaño del mercado de flete y logística de Arabia Saudita en 2025, mientras que se prevé que la mensajería, el expreso y la paquetería se expandan a una CAGR del 6,36% hasta 2031.
- Por modo de transporte de flete, la carretera representó el 41,99% del valor del transporte de flete en 2025, mientras que se proyecta que el flete aéreo crezca a una CAGR del 6,76% hasta 2031.
- Por destino CEP, el CEP doméstico representó el 65,29% del valor CEP en 2025, mientras que se prevé que el CEP internacional crezca a una CAGR del 6,62% hasta 2031.
- Por control de temperatura en almacenamiento, el almacenamiento sin control de temperatura representó el 77,87% del valor de almacenamiento y depósito en 2025, mientras que se proyecta que el almacenamiento con control de temperatura crezca a una CAGR del 6,63% hasta 2031.
- Por modo de agencia de carga, el mar y las vías navegables interiores representaron el 65,12% del valor de la agencia de carga en 2025, mientras que se prevé que la agencia de carga aérea crezca a una CAGR del 6,21% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Flete y Logística de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión en Infraestructura Logística de la Visión 2030 y Privatización | +1.3% | Nacional, con concentración en Riad, Yeda y la Provincia Oriental | Largo plazo (≥ 4 años) |
| Expansión de Puertos, Zonas Económicas Especiales y Parques Logísticos | +0.9% | Costa occidental y Provincia Oriental, con vínculos al corredor del Mar Rojo de NEOM | Mediano plazo (2-4 años) |
| Comercio Electrónico, Comercio Minorista Omnicanal y Expansión de la Red de Paquetería | +1.2% | Riad, Yeda, Dammam, La Meca y Medina | Corto plazo (≤ 2 años) |
| Localización Industrial, Crecimiento Manufacturero y Desarrollo Minero | +0.7% | Cinturón mineral del norte, Provincia Oriental y Yanbu | Largo plazo (≥ 4 años) |
| La Emergencia de Arabia Saudita como Puerta de Enlace Multimodal Asia-Europa-África | +0.6% | Puertos del Mar Rojo, puertos del Golfo Arábigo y rutas de tránsito nacionales | Mediano plazo (2-4 años) |
| Programas de crédito a la exportación de Saudi EXIM para pequeñas y medianas empresas exportadoras | +0.4% | Clústeres manufactureros | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inversión en Infraestructura Logística de la Visión 2030 y Privatización
La Visión 2030 está cambiando la forma en que se financia y opera la infraestructura logística en Arabia Saudita. La Estrategia Nacional de Transporte y Logística busca elevar la contribución del sector logístico al producto interno bruto del 6% en 2021 al 10% para 2030.[1] Esta dirección requiere una mayor calidad de servicio, una adopción digital más amplia y una capacidad más confiable, no simplemente nuevas instalaciones. Es probable que los operadores privados con compromisos de concesión enfrenten requisitos de desempeño más claros que los operadores que trabajan principalmente a través de contratación pública. Ese entorno puede favorecer a las empresas con recursos de capital establecidos, sistemas de cumplimiento y grandes contratos con clientes. El mercado de flete y logística de Arabia Saudita, por lo tanto, enfrenta mayor competencia por los contratos principales, mientras que los proveedores más pequeños pueden necesitar asociaciones o posiciones especializadas para seguir siendo relevantes.
Expansión de Puertos, Zonas Económicas Especiales y Parques Logísticos
Las zonas logísticas vinculadas a puertos se están convirtiendo en una parte importante de la red logística de Arabia Saudita.[2] Su valor proviene de la capacidad de situar almacenamiento, agencia de carga, actividad aduanera y manejo de carga cerca del puerto. Esta configuración puede reducir los traspasos y ayudar a los operadores a atender a clientes de importación, exportación y reexportación con plazos de entrega más predecibles. Las instalaciones en zonas aduaneras también pueden ofrecer una ventaja práctica para las empresas que gestionan comercio electrónico transfronterizo y actividades de consolidación. El mercado de flete y logística de Arabia Saudita, en consecuencia, está otorgando mayor valor a los activos logísticos con acceso aduanero y conexiones directas de flete. La necesidad de almacenamiento regulado también está aumentando, donde los alimentos, los productos farmacéuticos y otros productos controlados requieren condiciones de manejo documentadas.[3]
Comercio Electrónico, Comercio Minorista Omnicanal y Expansión de la Red de Paquetería
El comercio electrónico está cambiando las redes de entrega más rápido que la mayoría de las otras fuentes de demanda en el mercado de flete y logística de Arabia Saudita. Riad representa una gran parte de la densidad de pedidos, lo que respalda una economía de entrega más rápida en la capital, pero hace que las rutas de menor densidad sean más difíciles de atender de manera rentable. El valor bruto de mercancías del comercio electrónico saudita superó los 15 mil millones de USD en 2025. Los minoristas y las empresas de entrega están respondiendo añadiendo tiendas oscuras, puntos de cumplimiento de proximidad y herramientas de seguimiento. Estas inversiones pueden mejorar la conveniencia, pero también aumentan los costos fijos que los operadores necesitan cubrir a través de la densidad de rutas y los volúmenes de pedidos recurrentes.
La Emergencia de Arabia Saudita como Puerta de Enlace Multimodal Asia-Europa-África
La ubicación de Arabia Saudita entre Asia, Europa y África respalda su ambición de transportar una mayor parte de los movimientos de carga regional. El valor práctico de esa posición depende de conexiones confiables entre los puertos del Mar Rojo, los puertos del Golfo, las instalaciones ferroviarias, las carreteras y los sitios de distribución interior. Las rutas multimodales pueden ofrecer una alternativa para los propietarios de carga cuando la capacidad marítima o las condiciones de seguridad interrumpen una sola ruta. El mercado de flete y logística de Arabia Saudita puede beneficiarse cuando los flujos de tránsito también crean demanda de almacenamiento aduanero, consolidación de carga, trabajo aduanero y servicios locales de valor agregado. Estos servicios pueden producir más valor económico local que las simples escalas de buques o el tránsito por carretera. La oportunidad puede depender de una ejecución consistente en puertos, ferrocarriles, procesos fronterizos y acuerdos comerciales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Saudización, Disponibilidad de Conductores y Restricciones de Mano de Obra Logística Calificada | -0.6% | Nacional, con mayor presión en el flete por carretera, la entrega de última milla y los almacenes | Corto plazo (≤ 2 años) |
| Altos Costos de Primera y Última Milla en Áreas de Baja Densidad y Remotas | -0.5% | Provincias del norte y del sur, zonas rurales y ciudades secundarias | Mediano plazo (2-4 años) |
| Variabilidad del Tiempo de Permanencia en Puertos y Complejidad del Despacho entre Agencias | -0.4% | Puerto Islámico de Yeda, Puerto Rey Abdulaziz y puertos regionales menores | Corto plazo (≤ 2 años) |
| Capacidad Limitada de Flete Ferroviario y Disponibilidad de Equipos Intermodales | -0.3% | Nacional, especialmente el Ferrocarril Norte-Sur y el corredor Este-Oeste | Largo plazo (≥ 4 años) |
| Exposición Geopolítica, de Seguridad Marítima y de Costos de Seguros | -0.5% | Rutas del Mar Rojo, corredores del Golfo Arábigo y cadenas de suministro dependientes de importaciones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Saudización, Disponibilidad de Conductores y Restricciones de Mano de Obra Logística Calificada
La disponibilidad de mano de obra sigue siendo una restricción para el flete por carretera, las operaciones de entrega, el trabajo aduanero y la gestión de almacenes. El problema va más allá del número de empleados, ya que los proveedores necesitan conductores, personal de operaciones digitales y personal capacitado para cadenas de suministro reguladas. Las obligaciones de cumplimiento pueden proteger a los operadores con licencia de la competencia informal, pero también pueden aumentar las necesidades de contratación y capacitación. El mercado de flete y logística de Arabia Saudita es particularmente vulnerable, donde la automatización no puede reemplazar rápidamente a un conductor o a un trabajador de almacén capacitado. Las empresas con programas de capacitación formales y sistemas operativos de mayor calidad pueden estar mejor posicionadas para cumplir estos requisitos. Los operadores más pequeños pueden enfrentar mayor presión si no pueden sostener el desarrollo de la fuerza laboral y retener al personal calificado.
Altos Costos de Primera y Última Milla en Áreas de Baja Densidad y Remotas
La extensión territorial de Arabia Saudita y la distribución desigual de su población crean un desafío de costos básico para las redes logísticas nacionales. Riad, Yeda y Dammam generan densidad, mientras que las rutas del norte, del sur y rurales pueden tener menor utilización y viajes de regreso vacíos. Estas condiciones afectan tanto al flete entre empresas como a la entrega de paquetes a domicilios. El mercado de flete y logística de Arabia Saudita necesita una cobertura de entrega más amplia, pero la cobertura por sí sola no garantiza una economía unitaria viable. Los casilleros de paquetes, los puntos de recogida, el mejor direccionamiento y la optimización de rutas pueden reducir los costos de entrega, aunque su implementación requiere tiempo y capital. El transporte autónomo por carretera podría eventualmente ayudar en las rutas interurbanas de larga distancia, pero no es una solución inmediata para las restricciones operativas actuales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Inteligencia de Tarifas de Flete
Tendencias de Tarifas de Flete Aéreo
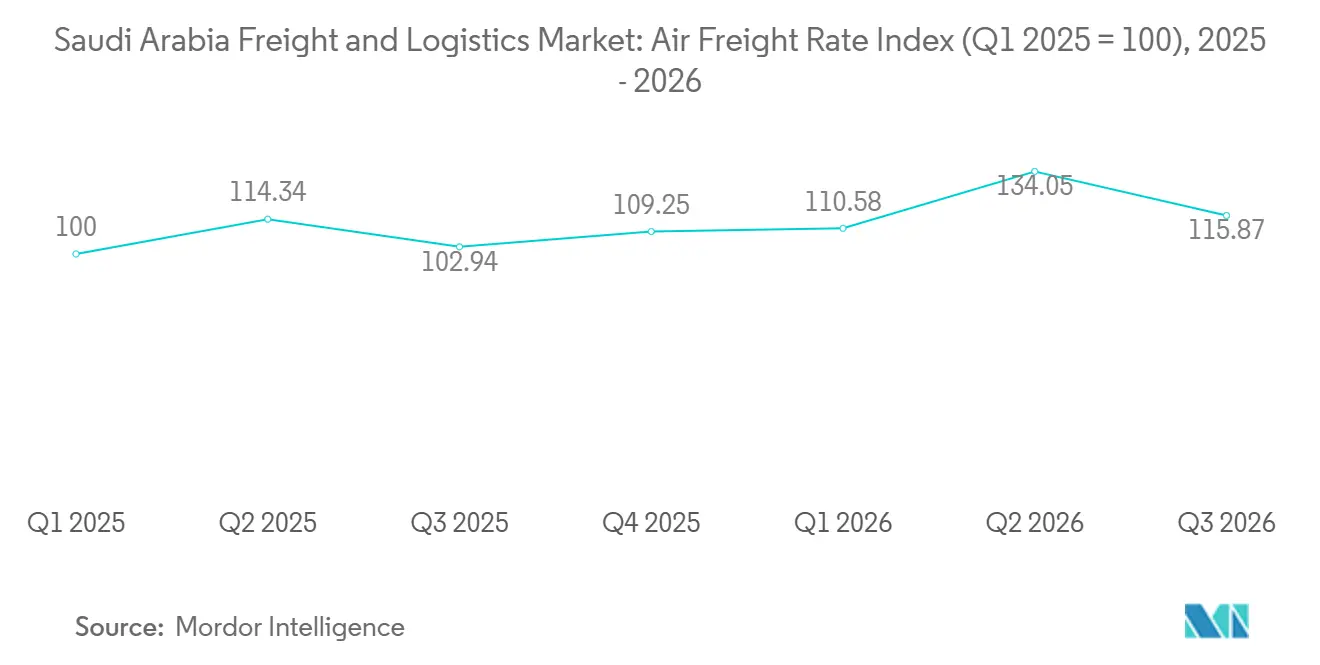
Las tarifas de flete aéreo desde el Aeropuerto Internacional Rey Khalid en Riad cambiaron drásticamente entre enero de 2025 y septiembre de 2026. Los corredores europeos alcanzaron sus niveles más altos en marzo y abril de 2026, con Riad a Fráncfort alcanzando 8,3 USD por kg, Riad a Londres alcanzando 9,6 USD por kg y Riad a Ámsterdam alcanzando 10,8 USD por kg. Para septiembre de 2026, las tarifas respectivas habían caído a 5,7, 6,6 y 6,1 USD por kg. El pico anterior reflejó restricciones de capacidad en las rutas con destino a Europa, el reposicionamiento de carga y los envíos adelantados ante los cambios regulatorios esperados. Riad a Nueva York siguió un patrón diferente, subiendo a 17,0 USD por kg en junio de 2026 antes de caer a 11,1 USD por kg en septiembre de 2026. El aumento de junio coincidió con una mayor demanda transatlántica y presión sobre la capacidad de bodega disponible.
Las rutas regionales también mostraron diferentes presiones de precios. Riad a Dubái alcanzó 6,5 USD por kg en marzo de 2026 y disminuyó a 4,2 USD por kg en septiembre de 2026. Riad a Bombay subió a 8,4 USD por kg en junio de 2026 y se mantuvo en 7,7 USD por kg durante julio y agosto. Riad a Shanghái alcanzó 7,6 USD por kg en junio de 2026 y se estabilizó en 5,5 USD por kg en septiembre. El mercado de flete y logística de Arabia Saudita necesita capacidad aérea flexible porque los cambios de tarifas a corto plazo pueden afectar la economía de los envíos urgentes. El uso de herramientas de previsión de demanda y gestión de capacidad por parte de Saudia Cargo tiene como objetivo mejorar la planificación de carga, aunque el efecto sobre las tarifas contractuales puede depender de las condiciones generales del mercado.
Tendencias de Tarifas de Flete Marítimo
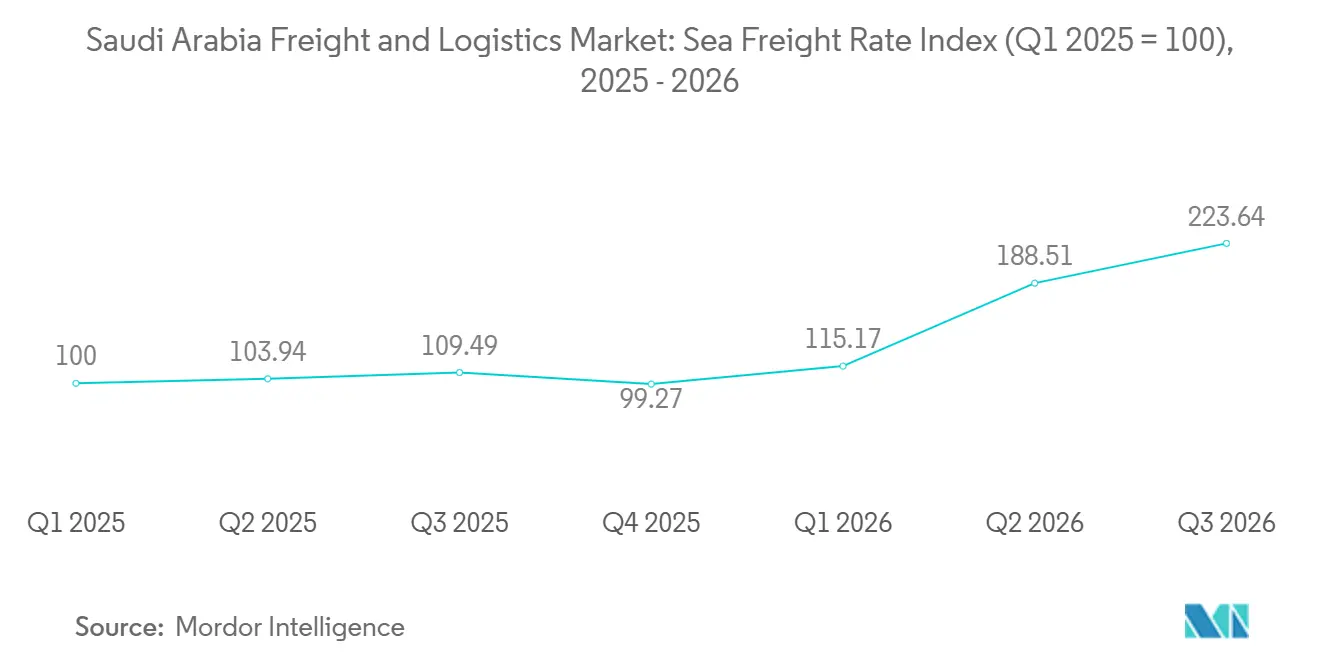
Las tarifas de flete marítimo en los principales corredores comerciales de Arabia Saudita fueron particularmente volátiles entre enero de 2025 y septiembre de 2026. La ruta de Yeda a Jebel Ali subió de 2.066 USD por contenedor de 40 pies GP en enero de 2025 a 20.818 USD en julio de 2026, antes de descender a 12.848 USD en septiembre de 2026. El corredor de Yeda a Nhava Sheva subió de 1.504 USD a 5.015 USD durante el mismo período antes de estabilizarse en 3.200 USD en septiembre de 2026. Las preocupaciones de seguridad y el desvío de carga afectaron la disponibilidad de buques y los precios en estos corredores regionales. El mercado de flete y logística de Arabia Saudita se ve expuesto cuando los corredores de corta distancia se vuelven más caros que las rutas más largas hacia Asia. Los cargadores con carga urgente pueden trasladar el flete entre el mar y el aire cuando estos cambios persisten.
Las tarifas de Yeda a Alejandría se mantuvieron elevadas porque algunos buques tuvieron que desviarse alrededor del Cabo de Buena Esperanza en lugar de utilizar la ruta habitual del Mar Rojo y el Canal de Suez. El enrutamiento más largo añade entre 10 y 14 días de navegación y eleva los costos de combustible entre un 25% y un 35%. Yeda a Los Ángeles alcanzó 9.582 USD por contenedor de 40 pies GP en septiembre de 2026, mientras que Yeda a Shanghái alcanzó un máximo de 2.385 USD en junio de 2026 antes de descender. Las rutas de exportación desde Yanbu a Tokio y Busan fueron comparativamente estables porque los flujos de carga mineral y petroquímica eran más predecibles. Estas condiciones hacen que los acuerdos de capacidad a largo plazo sean más importantes para las empresas con volúmenes regulares en las rutas afectadas. También refuerzan el argumento a favor de los agentes de carga que pueden ofrecer modos alternativos e información de estado confiable.
Riesgo y Resiliencia de la Cadena de Suministro
Dónde Están Aumentando los Costos Logísticos
Los costos logísticos están aumentando debido a la presión superpuesta del combustible, la mano de obra, la seguridad, los seguros y los requisitos de cumplimiento. Los operadores de flete por carretera enfrentan exposición a los cambios en el precio del combustible y a rutas más largas entre Riad, Yeda y la Provincia Oriental. El seguro de carga marítima también aumentó en las rutas del Golfo afectadas, lo que añadió presión al costo de los envíos en contenedores. Los costos de manejo portuario y de terminales pueden comprimir aún más los márgenes de la agencia de carga cuando los recargos aumentan más rápido que las tarifas de los contratos con clientes. El mercado de flete y logística de Arabia Saudita requiere que los operadores gestionen estos costos sin debilitar los compromisos de servicio. Los proveedores con acceso a más de un modo de transporte pueden responder de manera más efectiva cuando un corredor específico experimenta un aumento abrupto de tarifas.
El Desafío de la Productividad
La automatización es una respuesta práctica a las restricciones simultáneas de mano de obra y al aumento de los volúmenes de envíos. Los sistemas automatizados de almacenamiento, recuperación, preparación de pedidos y manejo de materiales pueden aumentar el rendimiento donde los volúmenes de clientes justifican la inversión. La variabilidad del tiempo de permanencia en los puertos puede generar pérdidas más amplias en la cadena de suministro porque los contenedores retrasados interrumpen los calendarios de entrega y la planificación de inventarios. Los sistemas aduaneros digitales pueden reducir los pasos manuales, pero los agentes de carga más pequeños aún pueden tener dificultades para gestionar los requisitos entre agencias sin personal especializado. La productividad del almacén también se ve afectada por la combinación de carga, porque el inventario farmacéutico, de cadena de frío y de comercio electrónico aduanero requiere un manejo más documentado que los bienes a temperatura ambiente. El mercado de flete y logística de Arabia Saudita puede mejorar la productividad cuando los operadores combinan tecnología con personal capacitado, procesos estandarizados y una gestión de excepciones más rápida.
Las Fuerzas que Reescriben las Cadenas de Suministro Globales
El sistema logístico de Arabia Saudita está siendo influenciado por la diversificación de rutas comerciales y la localización industrial. La disrupción marítima ha aumentado la importancia de las instalaciones del Mar Rojo, las puertas de entrada del Golfo, los puertos secos interiores, los enlaces ferroviarios y los corredores viales de conexión. Los sitios industriales necesitan flujos confiables de materias primas, componentes, embalajes, equipos de proyectos y bienes terminados. Los proyectos mineros y energéticos también requieren manejo especializado y capacidad de flete pesado. Estos requisitos respaldan a los operadores especializados con la flota, el almacenamiento, el cumplimiento y las capacidades aduaneras adecuadas. El mercado de flete y logística de Arabia Saudita puede capturar más valor cuando la carga de tránsito se combina con almacenamiento aduanero, consolidación, procesamiento ligero y conexiones multimodales confiables.
Evolución del Panorama Logístico
Cómo las Expectativas del Consumidor Están Cambiando la Logística
Las expectativas de entrega de los consumidores están influyendo en el diseño de almacenes y transporte en toda Arabia Saudita. Los compradores en línea esperan cada vez más ventanas de entrega claras, seguimiento de pedidos y opciones prácticas cuando el primer intento de entrega falla. Estas expectativas impulsan a los minoristas y proveedores logísticos a posicionar el inventario más cerca de la demanda urbana. Los grandes centros de distribución siguen siendo útiles para el almacenamiento nacional, pero no siempre pueden satisfacer las necesidades de entrega en el mismo día o al día siguiente por sí solos. Las tiendas oscuras y los nodos de cumplimiento local pueden acortar las distancias de entrega en las principales ciudades. También añaden costos fijos y necesitan suficiente densidad de pedidos para operar de manera eficiente. El mercado de flete y logística de Arabia Saudita está, por lo tanto, equilibrando las economías de inventario centralizado con necesidades de servicio al cliente más localizadas.
Ganar la Última Milla
La economía de la entrega de última milla depende de la densidad de rutas, el éxito de la entrega y el manejo de devoluciones. Las rutas urbanas densas permiten a los conductores realizar múltiples entregas dentro de un área compacta. Las ciudades secundarias y las zonas rurales son más difíciles porque la distancia de viaje aumenta mientras que el número de paradas puede permanecer bajo. Los puntos de recogida y los casilleros de paquetes pueden reducir la necesidad de visitas repetidas puerta a puerta. La calidad de las direcciones y la comunicación en tiempo real con el cliente también pueden mejorar las tasas de finalización de entregas. La logística inversa se está volviendo más importante a medida que el comercio minorista en línea requiere devoluciones, intercambios, inspección y reintegración de bienes confiables. Los proveedores que gestionan estas actividades de manera eficiente pueden apoyar las relaciones con los comerciantes y reducir el costo de las entregas fallidas.
Construyendo la Cadena de Suministro de Próxima Generación
La próxima generación de capacidad de cadena de suministro combina el transporte físico con información oportuna y utilizable. El mercado de flete y logística de Arabia Saudita necesita un intercambio de datos consistente entre puertos, transportistas, almacenes, funciones aduaneras y clientes. Los sistemas de gestión de almacenes, los sistemas de gestión de transporte y las plataformas de pedidos pueden mejorar la consistencia de los datos de inventario y envíos. Estas herramientas son más efectivas cuando los clientes, los transportistas, los almacenes y los procesos aduaneros pueden intercambiar información sin una reintroducción repetida. La automatización puede mejorar el rendimiento en instalaciones de alto volumen y puede respaldar la asignación de carga, la planificación de rutas y la evaluación de riesgos en las operaciones de transporte y aduanas. La madurez digital varía ampliamente en el mercado de flete y logística de Arabia Saudita, lo que puede dificultar que los proveedores más pequeños atiendan contratos de mayor valor. Las empresas que vinculan la inversión tecnológica a necesidades operativas claras pueden mejorar la planificación de capacidad, el control de inventarios y la gestión de excepciones.
Análisis de Segmentos
Por Industria de Usuario Final: El Comercio Electrónico Gana Terreno frente a los Incumbentes del Comercio Minorista
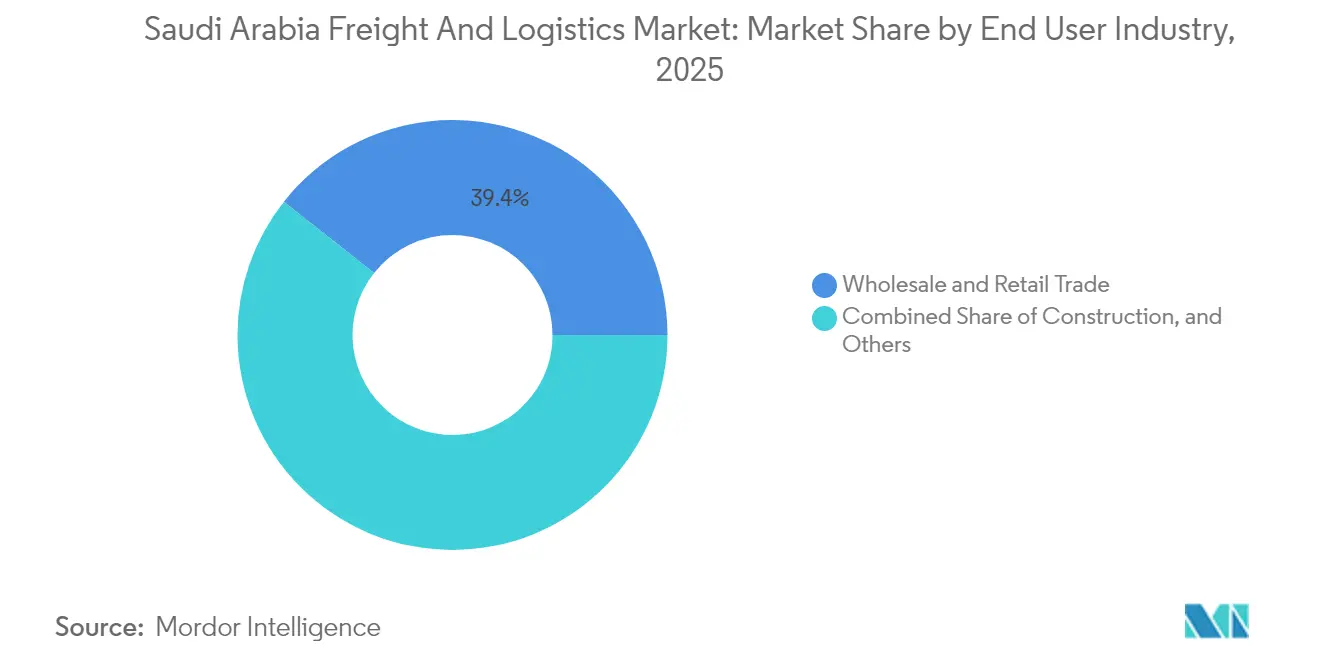
El comercio mayorista y minorista excluyendo el comercio electrónico representó el 35,52% de la cuota del mercado de flete y logística de Arabia Saudita en 2025. La posición reflejó la escala de la distribución establecida de bienes de consumo y las cadenas de suministro del comercio minorista tradicional. Estos flujos siguen siendo importantes para la actividad portuaria de Yeda y Dammam y para las redes de almacenes domésticos. La escala establecida del segmento continúa respaldando el reabastecimiento regular, la distribución paletizada y la gestión de inventarios vinculada a puertos.
El comercio electrónico/venta minorista en línea es el segmento de usuario final de más rápido crecimiento, con una CAGR del 8,96% hasta 2031. Esta diferencia en las tasas de crecimiento apunta a un cambio hacia envíos más pequeños, más frecuentes y más urgentes. El mercado de flete y logística de Arabia Saudita está, por lo tanto, viendo más demanda de visibilidad de inventario, programación de entregas y gestión de devoluciones. El petróleo y el gas, la minería y las canteras continúan respaldando las necesidades de carga de proyectos y flete pesado. La manufactura, la agricultura, la pesca y la silvicultura añaden demanda de distribución industrial y manejo a temperatura controlada. La construcción, la atención médica, la educación y las cadenas de suministro del sector público requieren apoyo logístico flexible, mientras que los operadores minoristas necesitan cada vez más capacidades omnicanal.
Por Función Logística: El Transporte de Flete Domina, pero el CEP se Expande
El transporte de flete representó el 60,19% del tamaño del mercado de flete y logística de Arabia Saudita en 2025. Su escala refleja los requisitos de distribución doméstica y el movimiento de importaciones, minerales, petroquímicos y carga industrial. El transporte por carretera representó el 41,99% del valor del transporte de flete, subrayando el papel continuo de los camiones en la distribución nacional. El mar y las vías navegables interiores siguen siendo fundamentales para los volúmenes del comercio internacional. El transporte de flete también depende de los servicios de almacenamiento y agencia de carga para coordinar la carga en toda la red.
Se proyecta que la mensajería, el expreso y la paquetería crezcan a una CAGR del 6,36% hasta 2031. La función está siendo moldeada por el comercio minorista en línea, los pedidos transfronterizos y las expectativas de entrega más rápida. Se prevé que el CEP internacional crezca más rápido que el CEP doméstico, aunque el CEP doméstico retuvo el 65,29% del valor CEP en 2025. El crecimiento de los ingresos del segmento puede no siempre coincidir con el crecimiento del volumen de paquetes porque la competencia de precios puede reducir los ingresos por envío. Los proveedores deben equilibrar la velocidad de entrega con la densidad de red, la automatización y una fijación de precios disciplinada. La agencia de carga y el almacenamiento continúan complementando el transporte coordinando envíos y manteniendo el inventario más cerca de los centros de demanda.
Por Modo de Transporte de Flete: La Carretera Ancla el Volumen, el Aire Desbloquea el Valor
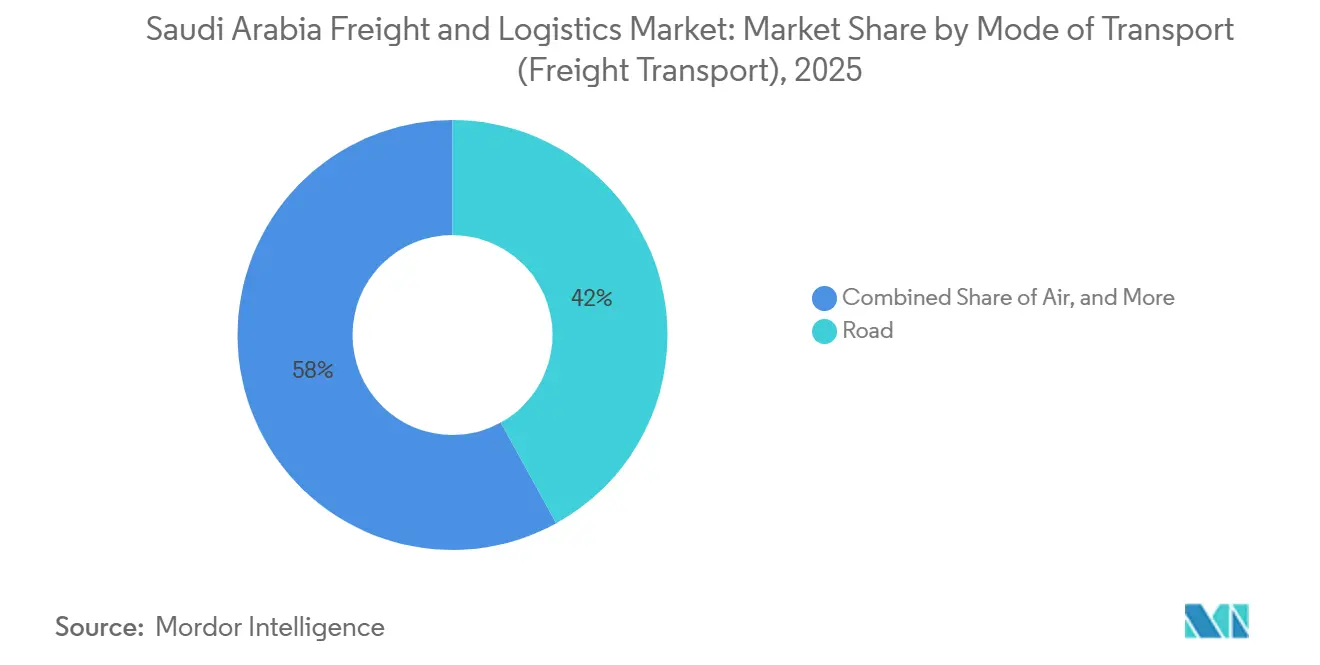
El flete por carretera representó el 41,99% del valor del transporte de flete en 2025 y sigue siendo el modo más accesible en todas las regiones administrativas de Arabia Saudita. Conecta puertos, ciudades industriales, almacenes, minoristas y comunidades remotas. Los operadores de carretera también enfrentan la mayor exposición a la disponibilidad de conductores, los costos de combustible y los viajes de regreso vacíos. Sigue siendo esencial para la distribución doméstica porque otros modos no llegan a todas las ubicaciones de los clientes.
Se proyecta que el flete aéreo crezca a una CAGR del 6,76% hasta 2031. Su uso es más fuerte donde la velocidad de entrega, la integridad del producto o el valor de la carga compensan los mayores costos de transporte. Los productos farmacéuticos, la electrónica y los envíos industriales urgentes son casos de uso importantes. El ferrocarril puede respaldar un uso intermodal más amplio cuando mejoren la disponibilidad de equipos y la fiabilidad del servicio, mientras que las tuberías siguen siendo importantes para el sistema energético. El flete marítimo proporciona la conexión principal para los bienes de consumo importados y muchos movimientos de exportación. Mejores transferencias entre puertos, ferrocarriles, carreteras y terminales interiores pueden mejorar la elección del cliente durante las escaseces de capacidad.
Por Destino CEP: Escala Doméstica, Velocidad Internacional
El CEP doméstico representó el 65,29% del valor CEP en 2025. El segmento está respaldado por paquetes del comercio minorista local, entrega de alimentos y el alcance establecido de Saudi Post-SPL y otras redes nacionales. Los volúmenes domésticos están concentrados en las principales ciudades, donde las paradas repetidas hacen que las redes de entrega sean más eficientes. La cobertura local y las relaciones existentes con los clientes siguen siendo ventajas importantes para los proveedores establecidos.
Se prevé que el CEP internacional crezca a una CAGR del 6,62% hasta 2031. El crecimiento refleja el comercio electrónico transfronterizo y un papel más importante de Arabia Saudita en la logística de reexportación. Los paquetes internacionales requieren una documentación aduanera más sólida, controles de etiquetado y traspasos entre transportistas.[4] Las empresas globales pueden utilizar asociaciones o inversiones de capital para acceder a las redes de entrega doméstica sin duplicar cada activo local. Las empresas domésticas conservan ventajas en cobertura local, conocimiento de direcciones y relaciones con entidades del sector público. Es probable que el mercado de flete y logística de Arabia Saudita recompense a los proveedores de CEP que combinen densidad local con un procesamiento transfronterizo confiable.
Por Control de Temperatura en Almacenamiento: La Cadena de Frío Pasa al Centro
El almacenamiento sin control de temperatura representó el 77,87% del valor de almacenamiento y depósito en 2025. Las instalaciones a temperatura ambiente siguen atendiendo al conjunto más amplio de consumidores, bienes de construcción e industriales. Este tipo de almacenamiento sigue siendo esencial para los productos de alto volumen que no requieren condiciones controladas. Su amplia base de clientes lo mantiene en el centro de la red de almacenes.
Se proyecta que el almacenamiento con control de temperatura crezca a una CAGR del 6,63% hasta 2031. Su crecimiento está vinculado a la seguridad alimentaria, la distribución farmacéutica, los lácteos, las aves de corral, la compra de comestibles en línea y las operaciones de comercio rápido. Este segmento requiere integridad de temperatura documentada y procedimientos de manejo capacitados, creando barreras de entrada más altas que el almacenamiento estándar. LogiPoint comenzó la construcción de una instalación de almacenamiento con control de temperatura de Grado A de 12.000 m² en Yeda en junio de 2026. ASMO también comenzó a trabajar en un sitio logístico de 1,4 millones de m² en la Provincia Oriental en mayo de 2026 para atender las necesidades relacionadas con la energía y la manufactura. El mercado de flete y logística de Arabia Saudita tiene la oportunidad de desarrollar más almacenamiento especializado donde la capacidad certificada sigue siendo limitada.
Por Modo de Agencia de Carga: El Mar Domina, el Aire Acelera
El mar y las vías navegables interiores representaron el 65,12% del valor de la agencia de carga en 2025. Esta posición refleja la importancia de las importaciones marítimas de alimentos, bienes de consumo e insumos industriales. Los agentes de carga utilizan redes marítimas para coordinar grandes volúmenes de contenedores y los servicios portuarios relacionados. La agencia de carga terrestre fronteriza también sigue siendo relevante para el comercio con los países vecinos del GCC y Jordania.
Se proyecta que la agencia de carga aérea crezca a una CAGR del 6,21% hasta 2031. Respalda los envíos donde la velocidad y la calidad del manejo tienen mayor valor que el costo del transporte. Los productos farmacéuticos, la electrónica y las devoluciones de comercio electrónico transfronterizo se encuentran entre los tipos de carga relevantes. A.P. Moller-Maersk inauguró un parque logístico de 225.000 m² en el Puerto Islámico de Yeda, respaldado por una inversión de 250 millones de USD. La instalación combina almacenamiento portuario, distribución y funciones de patio de contenedores. Los agentes de carga necesitan cada vez más capacidad aduanera e información de estado transparente en los traspasos multimodales.
Análisis Geográfico
La Región Occidental es una importante área logística porque el Puerto Islámico de Yeda maneja una parte significativa de las importaciones marítimas de Arabia Saudita. La región conecta la carga de importación con los mayores centros de consumo del país y con las rutas comerciales del Mar Rojo. Los activos logísticos de Yeda también son relevantes para el almacenamiento, los servicios de reexportación y la distribución a temperatura controlada. La cuota del mercado de flete y logística de Arabia Saudita asociada con las puertas de entrada occidentales se ve reforzada por la infraestructura portuaria establecida. Yanbu atiende necesidades logísticas especializadas de petroquímicos y energía. El Puerto de NEOM se está desarrollando como un nodo adicional del Mar Rojo para actividades de contenedores, manufactura y multimodal.
La Región Central está liderada por Riad, que combina la demanda de consumo nacional con un papel creciente en las operaciones logísticas. Riad genera una gran parte de los volúmenes de pedidos en línea y necesita redes densas de cumplimiento y entrega. La Zona Logística Integrada Especial cerca del Aeropuerto Internacional Rey Khalid respalda la logística aduanera y las conexiones de carga aérea. DHL Supply Chain se comprometió a invertir 130 millones de EUR (152,92 millones de USD) para desarrollar un centro logístico y de distribución regional dentro de la SILZ, con construcción programada para comenzar en 2026. El Puerto Seco de Riad también tiene un papel en la conexión de la distribución interior con los corredores ferroviarios y portuarios. Su ubicación central puede respaldar la entrega a la zona más amplia de Néyed y las regiones del norte.
La Provincia Oriental es una base clave de flete para la energía, los petroquímicos, la manufactura y el comercio del Golfo Arábigo. Dammam, Jubail y Ras Al Khair conectan a los clientes industriales con puertos, enlaces ferroviarios y sitios logísticos especializados. La Zona Logística Integrada de Dammam y el desarrollo de ASMO en el Parque Energético Rey Salman muestran una inversión continua en capacidad logística industrial. La Región Norte tiene importancia estratégica para el flete mineral, incluido el tráfico vinculado al Ferrocarril Norte-Sur. La Región Sur tiene menor densidad de flete, pero está ganando relevancia a través del puerto de Jizan y la actividad industrial. El mercado de flete y logística de Arabia Saudita puede necesitar vínculos más sólidos entre estos nodos regionales si ha de proporcionar una cobertura nacional confiable.
Panorama Competitivo
Estructura del Mercado y Posicionamiento Competitivo
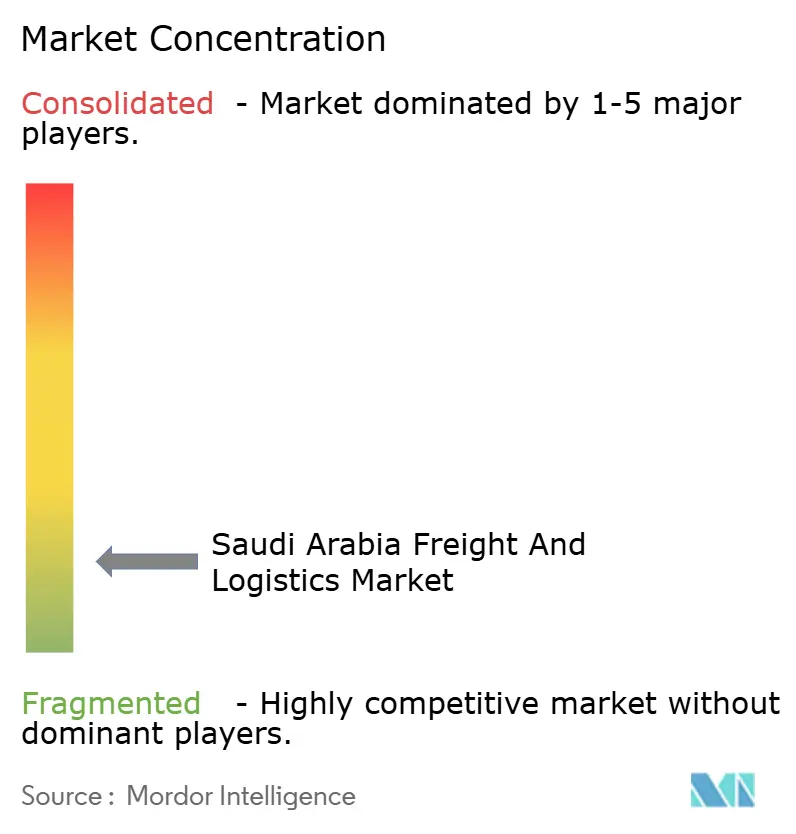
El mercado de flete y logística de Arabia Saudita contiene grandes integradores globales, conglomerados domésticos, proveedores regionales y muchos operadores más pequeños. Las empresas más grandes tienen ventaja donde controlan sitios portuarios, capacidad aduanera, amplias redes de transporte o contratos con clientes importantes. DHL Group, A.P. Moller-Maersk, CMA CGM y DSV han ampliado su posicionamiento estratégico a través de inversiones y desarrollo de redes. Los grupos domésticos, incluidos Almajdouie, Bahri, Saudi Post-SPL y Zahid Group, tienen experiencia operativa local establecida y acceso a relaciones con clientes nacionales. La competencia sigue siendo fragmentada en el flete por carretera, el CEP doméstico y el almacenamiento estándar. La competencia de precios es particularmente intensa donde los servicios son fáciles de comparar para los clientes.
Capacidades Especializadas y Competencia Liderada por la Tecnología
Los grandes proveedores están utilizando estrategias basadas en infraestructura para asegurar relaciones con clientes a más largo plazo. El parque logístico de Maersk en Yeda integró el almacenamiento portuario, la distribución y el manejo de contenedores en 1 operación. DHL eCommerce completó una inversión minoritaria en AJEX Logistics Services, con sede en Arabia Saudita, para fortalecer su acceso a la capacidad de entrega de paquetes local. JINGDONG Property anunció una asociación de almacenamiento con la Autoridad Portuaria Saudita en diciembre de 2025. Estos movimientos muestran que los proveedores están buscando activos y asociaciones que fortalezcan el acceso aduanero, la densidad de red y el control sobre los flujos de carga.
Evolución del Cumplimiento y Diferenciación Estratégica
Las herramientas digitales también se están volviendo más importantes en la entrega de última milla, la asignación de flete, la gestión de almacenes y la visibilidad de envíos. iMile Delivery Services, TruKKer y AJEX compiten a través de plataformas tecnológicas y modelos de red flexibles, mientras que los proveedores más grandes también están invirtiendo en sistemas digitales. La logística de cadena de frío es un área potencial de diferenciación porque las instalaciones certificadas requieren activos especializados y disciplina operativa. Las empresas que atienden a productos farmacéuticos, alimentos y bienes de alto valor pueden ganar posiciones más sólidas cuando cumplen con los requisitos de manejo relevantes. La consolidación puede aumentar en el CEP y el almacenamiento especializado, mientras que el flete por carretera local probablemente seguirá siendo más fragmentado.
Líderes de la Industria de Flete y Logística de Arabia Saudita
-
Almajdouie Group
-
Bahri
-
A.P. Moller-Maersk
-
Aramex
-
DHL Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: La Autoridad Portuaria Saudita (Mawani) firmó un acuerdo de asociación con DP World, con sede en Dubái, y Red Sea Gateway Terminal para una inversión de 641 millones de SAR (170 millones de USD) destinada a ampliar la capacidad de manejo de carga en el Puerto Islámico de Yeda.
- Abril de 2026: Saudi Arabia Railways (SAR), la Autoridad Portuaria Saudita (Mawani) y Bahri (Compañía Nacional de Navegación) lanzaron un servicio logístico multimodal integrado que combina flete ferroviario, manejo portuario y transporte marítimo nacional en una solución de movimiento de carga sin interrupciones. La primera fase implica el transporte de más de 45.000 toneladas de DAP (insumos de fertilizante de fosfato diamónico) mediante contenedores especializados desde Ras Al-Khair hasta el patio de carga de Hail.
- Febrero de 2026: ASMO (una empresa conjunta entre Saudi Aramco y DHL Supply Chain) firmó un acuerdo de desarrollo con financiamiento anticipado con Arcapita, con sede en Baréin, para un centro logístico de 1,4 millones de m² construido a medida en el Parque Energético Rey Salman (SPARK) en la Provincia Oriental.
- Febrero de 2026: MEDLOG (MSC) inauguró oficialmente MEDLOG 1, un parque logístico integrado de última generación en el Puerto Rey Abdulaziz en Dammam. La instalación abarca más de 100.000 m² y proporciona una capacidad de manejo anual que supera los 300.000 TEU, fortaleciendo significativamente la capacidad logística integrada de MEDLOG en el Reino.
Alcance del Informe del Mercado de Flete y Logística de Arabia Saudita
| Agricultura, Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Cantería |
| Comercio Mayorista y Minorista |
| Otros |
| Mensajería, Expreso y Paquetería (CEP) | Por Tipo de Destino | Doméstico |
| Internacional | ||
| Agenciamiento de Carga | Por Modo de Transporte | Aéreo |
| Mar y Vías Navegables Interiores | ||
| Otros | ||
| Transporte de Carga | Por Modo de Transporte | Aéreo |
| Oleoductos | ||
| Ferroviario | ||
| Carretera | ||
| Mar y Vías Navegables Interiores | ||
| Almacenamiento y Depósito | Por Control de Temperatura | Sin Control de Temperatura |
| Con Control de Temperatura | ||
| Otros Servicios | ||
| Industria de Usuario Final | Agricultura, Pesca y Silvicultura | ||
| Construcción | |||
| Manufactura | |||
| Petróleo y Gas, Minería y Cantería | |||
| Comercio Mayorista y Minorista | |||
| Otros | |||
| Función Logística | Mensajería, Expreso y Paquetería (CEP) | Por Tipo de Destino | Doméstico |
| Internacional | |||
| Agenciamiento de Carga | Por Modo de Transporte | Aéreo | |
| Mar y Vías Navegables Interiores | |||
| Otros | |||
| Transporte de Carga | Por Modo de Transporte | Aéreo | |
| Oleoductos | |||
| Ferroviario | |||
| Carretera | |||
| Mar y Vías Navegables Interiores | |||
| Almacenamiento y Depósito | Por Control de Temperatura | Sin Control de Temperatura | |
| Con Control de Temperatura | |||
| Otros Servicios | |||
Definición de mercado
- Agricultura, Pesca y Silvicultura - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria de Agricultura, Pesca y Silvicultura. Los actores de usuario final considerados son los establecimientos principalmente dedicados al cultivo de cosechas, la cría de animales, la cosecha de madera, la recolección de peces y otros animales de sus hábitats naturales y la prestación de actividades de apoyo relacionadas. En este contexto, los Proveedores de Servicios Logísticos desempeñan un papel crucial en las actividades de adquisición, almacenamiento, manejo, transporte y distribución para el flujo óptimo y continuo de insumos (semillas, pesticidas, fertilizantes, equipos y agua) desde los fabricantes o proveedores hasta los productores y el flujo fluido de productos (cosechas, bienes agrícolas) hacia los distribuidores y consumidores. Esto incluye tanto la logística con control de temperatura como sin control de temperatura, según sea necesario de acuerdo con la vida útil de los bienes transportados o almacenados.
- Construcción - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria de la construcción. Los actores de usuario final considerados son los establecimientos principalmente dedicados a la construcción, reparación y renovación de edificios residenciales y comerciales, infraestructura, obras de ingeniería, subdivisión y desarrollo de terrenos. Los Proveedores de Servicios Logísticos desempeñan un papel crucial en el aumento de la rentabilidad de los proyectos de construcción mediante el mantenimiento del inventario de materias primas y equipos, suministros críticos en tiempo y la prestación de otros servicios de valor agregado para una gestión eficaz de proyectos.
- Mensajería, Expreso y Paquetería - Los servicios de Mensajería, Expreso y Paquetería, a menudo denominados Mercado CEP, se refieren a los proveedores de servicios logísticos y postales que se especializan en el movimiento de bienes pequeños (paquetes). Captura el tamaño total del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes que pesan menos de 70 kg/154 libras, (2) paquetes de clientes empresariales, es decir, de empresa a empresa y de empresa a consumidor, así como paquetes de clientes privados (de consumidor a consumidor), (3) servicios de entrega de paquetes no exprés (estándar y diferido) así como servicios de entrega de paquetes exprés (exprés con día definido y exprés con hora definida), (4) paquetes domésticos e internacionales.
- Demografía - Para analizar la demanda total del mercado potencial, el crecimiento y los pronósticos de población han sido estudiados y presentados en esta tendencia de la industria. Representa la distribución de la población en categorías como género (masculino/femenino), área de desarrollo (urbana/rural), principales ciudades, entre otros parámetros clave como la densidad de población y el gasto de consumo final (crecimiento y participación % del PIB). Estos datos se han utilizado para evaluar las fluctuaciones en la demanda y el gasto de consumo, y los principales focos (ciudades) de demanda potencial.
- Tendencias de Exportación y Tendencias de Importación - El desempeño logístico general de una economía está positiva y significativamente (estadísticamente) correlacionado con su desempeño comercial (exportaciones e importaciones). Por lo tanto, en esta tendencia de la industria, el valor total del comercio, los principales productos básicos/grupos de productos básicos y los principales socios comerciales, para la geografía estudiada (país o región según el alcance del informe) han sido analizados junto con el impacto de las principales inversiones en infraestructura comercial/logística y el entorno regulatorio.
- Agenciamiento de Carga - El agenciamiento de carga, que aquí se refiere a la industria de arreglo de transporte de carga, incluye establecimientos principalmente dedicados a organizar y rastrear el transporte de carga entre expedidores y transportistas. Los Proveedores de Servicios Logísticos considerados son agentes de carga, operadores de transporte marítimo sin buques propios, agentes de aduanas y agentes de transporte marítimo. El segmento Otros en el Agenciamiento de Carga captura los ingresos obtenidos a través de servicios de valor agregado del arreglo de transporte de carga, como actividades de despacho/gestión aduanera, preparación de documentación relacionada con la carga, consolidación y desconsolidación de mercancías, seguro y cumplimiento de carga, arreglo de almacenamiento y depósito, enlace con expedidores, y agenciamiento de carga a través de otros modos de transporte, es decir, carretera y ferrocarril.
- Tendencias de Precios de Carga - Los precios de carga por modo de transporte (USD/tonelada-km), durante el período de revisión, han sido presentados en esta tendencia de la industria. Los datos se han utilizado para evaluar el entorno inflacionario, el impacto en el comercio, el volumen de carga (tonelada-km), la demanda del mercado de carga y logística por segmentos de modo de transporte y, por lo tanto, el tamaño general del mercado de carga y logística.
- Tendencias de Tonelaje de Carga - El tonelaje de carga (peso de los bienes en toneladas) manejado por modo de transporte, durante el período de revisión, ha sido presentado en esta tendencia de la industria. Los datos se han utilizado como uno de los parámetros, además de la distancia promedio por envío (km), el volumen de carga (tonelada-km) y los precios de carga (USD/tonelada-km), para evaluar el tamaño del mercado de transporte de carga.
- Transporte de Carga - El Transporte de Carga se refiere a la contratación de un proveedor de servicios logísticos (logística externalizada) para el transporte de mercancías (materias primas/bienes finales/intermedios/terminados, incluidos tanto sólidos como fluidos) desde el origen hasta un destino dentro del país (doméstico) o transfronterizo (internacional).
- Carga y Logística - El gasto externo en (o externalizado) facilitación del transporte de carga (transporte de carga), arreglo del transporte de carga a través de un agente (agenciamiento de carga), almacenamiento y depósito (con control de temperatura o sin control de temperatura), CEP (mensajería, expreso y paquetería doméstica o internacional) y otros servicios logísticos de valor agregado involucrados en el transporte de mercancías (materias primas o bienes terminados, incluidos tanto sólidos como fluidos) desde el origen hasta un destino dentro del país (doméstico) o transfronterizo (internacional), a través de uno o más modos de transporte, es decir, carretera, ferrocarril, mar, aire y oleoductos, constituyen el mercado de carga y logística.
- Precio del Combustible - Los picos en el precio del combustible pueden causar retrasos e interrupciones para los proveedores de servicios logísticos, mientras que las caídas en el mismo pueden resultar en una mayor rentabilidad a corto plazo y una mayor rivalidad en el mercado para ofrecer a los consumidores las mejores ofertas. Por lo tanto, las variaciones en el precio del combustible han sido estudiadas durante el período de revisión y presentadas junto con las causas y los impactos en el mercado.
- Distribución del PIB por Actividad Económica - El Producto Interno Bruto nominal y su distribución entre los principales sectores económicos en la geografía estudiada (país o región según el alcance del informe) han sido estudiados y presentados en esta tendencia de la industria. Como el PIB está positivamente relacionado con la rentabilidad y el crecimiento de la industria logística, estos datos se han utilizado en conjunto con las tablas de insumo-producto/tablas de oferta y utilización para analizar los principales sectores contribuyentes potenciales a la demanda logística.
- Crecimiento del PIB por Actividad Económica - El crecimiento del Producto Interno Bruto nominal en los principales sectores económicos, para la geografía estudiada (país o región según el alcance del informe), ha sido presentado en esta tendencia de la industria. Estos datos se han utilizado para evaluar el crecimiento de la demanda logística de todos los usuarios finales del mercado (sectores económicos considerados aquí).
- Inflación - Las variaciones tanto en la Inflación de Precios al Por Mayor (cambio interanual en el índice de precios al productor) como en la Inflación de Precios al Consumidor han sido presentadas en esta tendencia de la industria. Estos datos se han utilizado para evaluar el entorno inflacionario, ya que desempeña un papel vital en el funcionamiento fluido de la cadena de suministro, impactando directamente los componentes del costo operativo logístico, por ejemplo, precios de neumáticos, salarios y beneficios de conductores, precios de energía/combustible, costos de mantenimiento, peajes, alquileres de almacenes, despacho aduanero, tarifas de agenciamiento, tarifas de mensajería, etc., impactando así el mercado general de carga y logística.
- Infraestructura - Como la infraestructura desempeña un papel vital en el desempeño logístico de una economía, variables como la longitud de las carreteras, la distribución de la longitud de carreteras por categoría de superficie (pavimentada vs. no pavimentada), la distribución de la longitud de carreteras por clasificación vial (autopistas vs. carreteras principales vs. otras carreteras), la longitud de vías férreas, el volumen de contenedores manejados por los principales puertos y el tonelaje manejado por los principales aeropuertos han sido analizados y presentados en esta tendencia de la industria.
- Tendencias Clave de la Industria - La sección del informe denominada "Tendencias Clave de la Industria" incluye todas las variables/parámetros clave estudiados para analizar mejor las estimaciones y pronósticos del tamaño del mercado. Todas las tendencias han sido presentadas en forma de puntos de datos (series temporales o puntos de datos más recientes disponibles) junto con el análisis del parámetro en forma de comentario conciso y relevante para el mercado, para la geografía estudiada (país o región según el alcance del informe).
- Movimientos Estratégicos Clave - La acción tomada por una empresa para diferenciarse de su competidor o utilizada como estrategia general se denomina movimiento estratégico clave. Esto incluye (1) Acuerdos, (2) Expansiones, (3) Reestructuración Financiera, (4) Fusiones y Adquisiciones, (5) Asociaciones, y (6) Innovaciones de Productos. Los actores clave (Proveedores de Servicios Logísticos) en el mercado han sido preseleccionados, sus movimientos estratégicos clave han sido estudiados y presentados en esta sección.
- Índice de Conectividad Bilateral del Transporte Marítimo de Línea Regular - Indica el nivel de integración de un par de países en las redes globales de transporte marítimo de línea regular y desempeña un papel crucial en la determinación del comercio bilateral, que a su vez contribuye potencialmente a la prosperidad de un país y su región circundante. Por lo tanto, las principales economías conectadas al país/región según el alcance del informe han sido analizadas y presentadas en la tendencia de la industria "Conectividad del Transporte Marítimo de Línea Regular".
- Conectividad del Transporte Marítimo de Línea Regular - Esta tendencia de la industria analiza el estado de la conectividad a las redes de transporte marítimo global basándose en el estado del sector de transporte marítimo. Incluye el análisis de los índices de conectividad del transporte marítimo de línea regular, conectividad bilateral del transporte marítimo y conectividad del transporte marítimo de línea regular por puerto para la geografía (país/región según el alcance del informe) durante el período de revisión.
- Índice de Conectividad del Transporte Marítimo de Línea Regular - Indica qué tan bien están conectados los países a las redes de transporte marítimo global basándose en el estado de su sector de transporte marítimo. Se basa en cinco componentes del sector de transporte marítimo: (1) El número de líneas navieras que atienden a un país, (2) El tamaño del buque más grande utilizado en estos servicios (en TEU), (3) El número de servicios que conectan a un país con otros países, (4) El número total de buques desplegados en un país, (5) La capacidad total de esos buques (en TEU).
- Desempeño Logístico - El Desempeño Logístico y los Costos Logísticos son la columna vertebral del comercio e influyen en los costos comerciales, haciendo que los países compitan globalmente. El desempeño logístico está influenciado por las estrategias de gestión de la cadena de suministro adoptadas en todo el mercado, los servicios gubernamentales, las inversiones y políticas, los costos de combustible/energía, el entorno inflacionario, etc. Por lo tanto, en esta tendencia de la industria, el desempeño logístico de la geografía estudiada (país/región según el alcance del informe) ha sido analizado y presentado durante el período de revisión.
- Principales Proveedores de Camiones - La participación de mercado de las marcas de camiones está influenciada por factores como las preferencias geográficas, la cartera de tipos de camiones, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, el soporte al cliente, las innovaciones tecnológicas (como vehículos eléctricos, digitalización, camiones autónomos), la eficiencia de combustible, las opciones de financiamiento, los costos de mantenimiento anual, la disponibilidad de sustitutos, las estrategias de marketing, etc. Por lo tanto, la distribución (participación % para el año base del estudio) del volumen de ventas de camiones para las principales marcas de camiones y el comentario sobre el escenario actual del mercado y la anticipación del mercado durante el período de pronóstico han sido presentados en esta tendencia de la industria.
- Manufactura - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria manufacturera. Los actores de usuario final considerados son los establecimientos principalmente dedicados a la transformación química, mecánica o física de materiales o sustancias en nuevos productos. Los Proveedores de Servicios Logísticos desempeñan un papel crucial en el mantenimiento de un flujo fluido de materias primas a lo largo de la cadena de suministro, permitiendo la entrega oportuna de bienes terminados a distribuidores o clientes finales y almacenando y suministrando las materias primas a los clientes para la manufactura justo a tiempo.
- Capacidad de Carga de la Flota Marítima - La capacidad de carga de la flota marítima representa el estado de desarrollo de la infraestructura marítima y el comercio de una economía. Está influenciada por factores como el volumen de producción, el comercio internacional, las principales industrias de usuario final, la conectividad marítima, las regulaciones ambientales, las inversiones en el desarrollo de infraestructura portuaria, la capacidad de manejo de carga en contenedores en puertos, etc. Esta tendencia de la industria representa la capacidad de carga de la flota marítima por tipo de buque, es decir, portacontenedores, petroleros, graneleros, carga general, entre otros tipos, junto con los factores influyentes para la geografía estudiada (país/región según el alcance del informe), durante el período de revisión.
- Participación Modal - La Participación Modal de Carga está influenciada por factores como la productividad modal, las regulaciones gubernamentales, la contenedorización, la distancia del envío, los requisitos de control de temperatura, el tipo de bienes, el comercio internacional, el terreno, la velocidad de entrega, el peso del envío, los envíos a granel, etc. Además, la participación modal por tonelaje (toneladas) y la participación modal por volumen de carga (tonelada-km) difieren según la distancia promedio de los envíos, el peso de los principales grupos de productos básicos transportados en la economía y el número de viajes. Esta tendencia de la industria representa la distribución de la carga transportada por modo de transporte (toneladas así como tonelada-km), para el año base del estudio.
- Petróleo y Gas, Minería y Cantería - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria extractiva. Los actores de usuario final considerados son los establecimientos que extraen minerales sólidos de origen natural, como carbón y minerales; minerales líquidos, como petróleo crudo; y gases, como gas natural. Los Proveedores de Servicios Logísticos cubren todas las fases desde aguas arriba hasta aguas abajo y desempeñan un papel crucial en el transporte de maquinaria, equipos de perforación, minerales extraídos, petróleo crudo y gas natural y productos refinados/procesados de un lugar a otro.
- Otros Usuarios Finales - El segmento de otros usuarios finales captura el gasto logístico externo (externalizado) incurrido por los servicios financieros (banca, seguros y servicios financieros), bienes raíces, servicios educativos, atención médica y servicios profesionales (administrativos, gestión de residuos, legales, arquitectónicos, de ingeniería, diseño, consultoría, investigación y desarrollo científico). Los Proveedores de Servicios Logísticos desempeñan un papel crucial en el movimiento confiable de suministros y documentos hacia y desde estas industrias, como el transporte de cualquier equipo o recurso requerido, el envío de documentos y archivos confidenciales, el movimiento de bienes y suministros médicos (suministros e instrumentos quirúrgicos, incluidos guantes, mascarillas, jeringas, equipos), entre otros.
- Otros Servicios - El segmento de Otros Servicios captura los ingresos obtenidos a través de (1) Servicios de valor agregado para el transporte de carga por carretera, ferrocarril, aire y mar y vías navegables interiores, (2) Servicios de valor agregado para el transporte de carga marítima (operación de instalaciones terminales como puertos y muelles, operación de esclusas de vías navegables, actividades de navegación, pilotaje y atraque, alijo, actividades de salvamento, actividades de faros, entre otras actividades de apoyo misceláneas), (3) Servicios de valor agregado para el transporte de carga terrestre (operación de instalaciones terminales como estaciones de ferrocarril, estaciones para el manejo de mercancías, operación de infraestructura ferroviaria, maniobras de clasificación y cambio de vías, remolque y asistencia en carretera, licuefacción de gas para fines de transporte, entre otras actividades de apoyo misceláneas), (4) Servicios de valor agregado para el transporte de carga aérea (operación de instalaciones terminales como terminales aéreas, actividades de control de tráfico aéreo y aeropuertos, actividades de servicio en tierra en aeródromos, mantenimiento de pistas, inspección/traslado/mantenimiento/prueba de aeronaves, servicios de reabastecimiento de combustible de aeronaves, entre otras actividades de apoyo misceláneas), (5) Servicios de valor agregado para el servicio de almacenamiento y depósito (operación de silos de granos, almacenes de mercancía general, almacenes refrigerados, tanques de almacenamiento, etc., almacenamiento de bienes en zonas de comercio exterior, congelación rápida, embalaje de bienes para envío, empaque y preparación de bienes para envío, etiquetado y/o impresión del paquete, servicios de ensamblaje de kits y empaque, entre otras actividades de apoyo misceláneas), y (6) Servicios de valor agregado para el servicio de mensajería, expreso y paquetería (recolección, clasificación).
- Llamadas a Puerto y Desempeño - El desempeño de los puertos es clave para el movimiento de carga de una economía, el comercio, la conectividad global, las estrategias de crecimiento exitosas, el atractivo de inversión para los sistemas de producción y distribución, y por lo tanto afecta el PIB, el empleo, el ingreso per cápita y el crecimiento industrial. Por lo tanto, los parámetros de desempeño portuario como el tiempo mediano que los buques pasan en los puertos; la edad promedio, el tamaño, la capacidad de carga, la capacidad de transporte de contenedores de los buques que entran a los puertos, las llamadas a puerto y el rendimiento del puerto de contenedores han sido analizados y presentados en esta tendencia de la industria.
- Índice de Conectividad del Transporte Marítimo de Línea Regular por Puerto - Refleja la posición de un puerto en la red global de transporte marítimo de línea regular, donde un valor más alto del índice está asociado con una mejor conectividad. Los puertos eficientes y bien conectados (1) contribuyen a minimizar los costos de transporte, vinculando las cadenas de suministro y apoyando el comercio internacional, (2) allanan el camino para las economías de escala y el desarrollo de experiencia al permitir a los productores explotar mejor las posibilidades en los mercados domésticos e internacionales. Por lo tanto, los principales puertos de importancia estratégica, en el país/región según el alcance del informe, han sido analizados y presentados en la tendencia de la industria "Conectividad del Transporte Marítimo de Línea Regular".
- Rendimiento del Puerto - Refleja la cantidad de carga o el número de buques que un puerto maneja anualmente. Puede estar relacionado con (1) tonelaje de carga, (2) TEU de contenedores, y (3) llamadas de buques. El rendimiento del puerto en términos de contenedores totales manejados (TEU) ha sido presentado en la tendencia de la industria "Llamadas a Puerto y Desempeño".
- Inflación de Precios al Productor - Indica la inflación desde el punto de vista de los productores, es decir, el precio de venta promedio recibido por su producción durante un período de tiempo. El cambio anual (interanual) del índice de precios al productor se reporta como inflación de precios al por mayor en la tendencia de la industria "Inflación". Como el índice de precios al por mayor captura los movimientos dinámicos de precios de la manera más integral, es ampliamente utilizado por gobiernos, bancos, industria, círculos empresariales y se considera importante en la formulación de políticas comerciales, fiscales y otras políticas económicas. Los datos se han utilizado en conjunto con la inflación de precios al consumidor para una mejor comprensión del entorno inflacionario.
- Ingresos por Segmento - Los Ingresos por Segmento han sido triangulados o calculados y presentados para todos los principales actores del mercado. Se refiere a los ingresos específicos del mercado de carga y logística obtenidos por la empresa, durante el año base del estudio, en la geografía estudiada (país o región según el alcance del informe). Se calcula mediante el estudio y análisis de los principales parámetros como estados financieros, cartera de servicios, número de empleados, tamaño de la flota, inversiones, número de países en los que está presente, principales economías de interés, etc., que han sido reportados por la empresa en sus informes anuales y páginas web. Para las empresas con escasas divulgaciones financieras, se han utilizado bases de datos de pago como D&B Hoovers y Dow Jones Factiva, verificadas a través de interacciones con la industria y expertos.
- PIB del Sector de Transporte y Almacenamiento - El valor y el crecimiento del PIB del Sector de Transporte y Almacenamiento tienen una relación directa con el tamaño del mercado de carga y logística. Por lo tanto, esta variable ha sido estudiada y presentada durante el período de revisión, en términos de valor (USD) y como participación % del PIB total, en esta tendencia de la industria. Los datos han sido respaldados por comentarios concisos y relevantes sobre las inversiones, los desarrollos y el escenario actual del mercado.
- Tendencias en la Industria del Comercio Electrónico - La mejora de la conectividad a internet y el auge en la penetración de teléfonos inteligentes, junto con el aumento de los ingresos disponibles, ha llevado a un crecimiento fenomenal en el mercado del comercio electrónico a nivel mundial. Los compradores en línea requieren una entrega rápida y eficiente de sus pedidos, lo que lleva a un aumento en la demanda de servicios logísticos, especialmente los servicios de cumplimiento de comercio electrónico. Por lo tanto, el Valor Bruto de Mercancías, el crecimiento histórico y proyectado, el desglose de los principales grupos de productos básicos en la industria del comercio electrónico para la geografía estudiada (país o región según el alcance del informe) han sido analizados y presentados en esta tendencia de la industria.
- Tendencias en la Industria Manufacturera - La industria manufacturera implica la transformación de materias primas en productos terminados, mientras que la industria logística garantiza el flujo eficiente de materias primas hacia la fábrica y el transporte de los productos manufacturados hacia los distribuidores y consumidores. La oferta y la demanda de ambas industrias están altamente interconectadas y son críticas para una cadena de suministro sin interrupciones. Por lo tanto, el Valor Agregado Bruto, el desglose del Valor Agregado Bruto en los principales sectores manufactureros y el crecimiento de la industria manufacturera durante el período de revisión han sido analizados y presentados en esta tendencia de la industria.
- Tamaño de la Flota de Camiones por Tipo - La participación de mercado de los tipos de camiones está influenciada por factores como las preferencias geográficas, las principales industrias de usuario final, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, el soporte al cliente, las disrupciones tecnológicas (como vehículos eléctricos, digitalización, camiones autónomos), etc. Por lo tanto, la distribución (participación % para el año base del estudio) del volumen del parque de camiones por tipo de camión, los disruptores del mercado, las inversiones en fabricación de camiones, las especificaciones de los camiones, las regulaciones de uso e importación de camiones, y la anticipación del mercado durante el período de pronóstico han sido presentados en esta tendencia de la industria.
- Costos Operativos del Transporte por Carretera - Las principales razones para medir/comparar el desempeño logístico de cualquier empresa de transporte por carretera son reducir los costos operativos y aumentar la rentabilidad. Por otro lado, medir los costos operativos ayuda a identificar si y dónde realizar cambios operativos para controlar los gastos e identificar áreas de mejora del desempeño. Por lo tanto, en esta tendencia de la industria, los costos operativos del transporte por carretera y las variables involucradas, es decir, salarios y beneficios de conductores, precios del combustible, costos de reparaciones y mantenimiento, costos de neumáticos, etc., han sido estudiados durante el año base del estudio y presentados para la geografía estudiada (país o región según el alcance del informe).
- Almacenamiento y Depósito - El segmento de Almacenamiento y Depósito captura los ingresos obtenidos a través de la operación de instalaciones de almacenamiento y depósito de mercancía general, refrigeradas y de otros tipos. Estos establecimientos asumen la responsabilidad de almacenar los bienes y mantenerlos seguros a cambio de cargos. Los servicios de valor agregado que pueden proporcionar se consideran parte del segmento de "otros servicios". Aquí los servicios de valor agregado se refieren a una gama de servicios relacionados con la distribución de los bienes de un cliente y pueden incluir etiquetado, fraccionamiento de lotes, control y gestión de inventario, ensamblaje ligero, entrada y cumplimiento de pedidos, empaque, selección y empaque, marcado de precios y etiquetado, y arreglo de transporte.
- Comercio Mayorista y Minorista - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los mayoristas y minoristas. Los actores de usuario final considerados son los establecimientos principalmente dedicados a la venta al por mayor o al por menor de mercancías, generalmente sin transformación, y la prestación de servicios incidentales a la venta de mercancías. Los Proveedores de Servicios Logísticos desempeñan un papel crucial en el movimiento confiable de suministros hacia y de los productos terminados desde las casas de producción hasta los distribuidores y finalmente hasta el cliente final, cubriendo actividades como el abastecimiento de materiales, el transporte, el cumplimiento de pedidos, el almacenamiento y depósito, la previsión de la demanda, la gestión de inventario, etc.
| Palabra clave | Definición |
|---|---|
| Carga por Eje | La carga por eje de un vehículo con ruedas es el peso total que soporta la calzada para todas las ruedas conectadas a un eje determinado. |
| Viaje de Retorno | El viaje de retorno es el movimiento de regreso de un vehículo de transporte desde su destino original hasta su punto de partida original. |
| Conocimiento de Embarque | Un conocimiento de embarque es un documento legal emitido por un transportista a un expedidor que detalla el tipo, la cantidad y el destino de los bienes transportados. |
| Abastecimiento de Combustible a Buques | El abastecimiento de combustible a buques es el proceso de suministrar combustible y/o gasóleo para ser utilizado en el sistema de propulsión de un buque (dicho combustible se denomina bunker). Incluye la logística de carga y distribución del combustible entre los tanques disponibles a bordo del buque. Una persona que se dedica al comercio de bunker (combustible) se denomina comerciante de bunker. |
| Servicio de Abastecimiento de Combustible a Buques | El servicio de abastecimiento de combustible a buques es el suministro de una calidad y cantidad solicitada de bunker a un buque. |
| Comercio Colaborativo | El comercio colaborativo describe las interacciones comerciales habilitadas electrónicamente entre el personal interno de una empresa, los socios comerciales y los clientes a lo largo de una comunidad comercial. La comunidad comercial podría ser una industria, un segmento de industria, una cadena de suministro o un segmento de cadena de suministro. |
| Cabotaje | Transporte por un vehículo registrado en un país realizado en el territorio nacional de otro país. |
| Agente de Transporte Local | Un servicio de transporte terrestre que proporciona recogida y entrega de carga en lugares no atendidos directamente por un transportista aéreo o marítimo. |
| Logística Contractual | La logística contractual se refiere a la externalización de tareas de gestión de recursos por parte de una empresa a una empresa tercera especializada en asuntos logísticos, como el transporte, el almacenamiento y el cumplimiento de pedidos. |
| Mensajero | Una empresa que se utiliza para enviar mensajes, paquetes, etc. El servicio de mensajería se refiere al servicio rápido de recogida y entrega puerta a puerta de bienes o documentos. Puede ser local o internacional. Una empresa que proporciona dichos servicios de entrega se denomina empresa de mensajería. Una empresa de mensajería contrata personas para proporcionar sus servicios. Dicha persona contratada por la empresa de servicios de mensajería se denomina mensajero. |
| Cruce Directo | El cruce directo es una práctica en la gestión logística que incluye la descarga de vehículos de entrega entrantes y la carga de los materiales directamente en los vehículos de entrega salientes, omitiendo las prácticas logísticas tradicionales de almacén y ahorrando tiempo y dinero. |
| Comercio Triangular | Transporte internacional entre dos países diferentes realizado por un vehículo registrado en un tercer país. Un tercer país es un país distinto del país de carga/embarque y del país de descarga/desembarque. |
| Despacho Aduanero | Los procedimientos involucrados en la liberación de carga por parte de la Aduana a través de formalidades designadas, como la presentación de licencia/permiso de importación, el pago de derechos de importación y otras documentaciones requeridas según la naturaleza de la carga, como la aprobación de la Comisión Federal de Comunicaciones o la Administración de Alimentos y Medicamentos. |
| Precinto Aduanero | El precinto aduanero significa un sello, estampilla o cualquier otro medio preventivo colocado por los funcionarios de aduanas para garantizar la inviolabilidad de los bienes, los medios de transporte comercial o los almacenes. |
| Mercancías Peligrosas | Las mercancías peligrosas (o materiales peligrosos) incluyen líquidos/sólidos inflamables, gases comprimidos, licuados, disueltos bajo presión, corrosivos, sustancias oxidantes, sustancias y artículos explosivos, sustancias que al contacto con el agua emiten gases inflamables, peróxidos orgánicos, sustancias tóxicas, sustancias infecciosas, materiales radiactivos, mercancías y artículos peligrosos misceláneos. |
| Envío Directo | El envío directo es un método de entrega de bienes desde el proveedor o el propietario del producto directamente al cliente. En la mayoría de los casos, el cliente ordena los bienes al propietario del producto. Este esquema de entrega reduce los costos de transporte y almacenamiento, pero requiere planificación y administración adicionales. |
| Transporte de Corta Distancia Intermodal | El transporte de corta distancia intermodal es una forma de servicio de transporte por carretera que conecta los diferentes modos de envío (intermodal), como el transporte marítimo o el transporte aéreo. Es un viaje de corta distancia que transporta bienes de un lugar a otro, generalmente antes o después de su proceso de envío de larga distancia. Los camiones de transporte de corta distancia intermodal mueven carga hacia y desde varios destinos, como buques portacontenedores, lotes de almacenamiento, almacenes de cumplimiento de pedidos y patios ferroviarios. Típicamente, el transporte de corta distancia intermodal solo transporta bienes en distancias cortas y opera solo en un área metropolitana. También requiere solo un camionero en un solo turno. |
| Dique Seco | El dique seco es un término utilizado para reparaciones o cuando un buque es llevado al astillero de servicio. Durante el dique seco, todo el buque es llevado a tierra seca para que las partes sumergidas del casco puedan ser limpiadas o inspeccionadas. |
| Furgón Seco | Un furgón seco es un tipo de semirremolque totalmente cerrado para proteger los envíos de los elementos externos. Diseñado para transportar carga paletizada, en cajas o suelta, los furgones secos no tienen control de temperatura (a diferencia de las unidades refrigeradas) y no pueden transportar envíos sobredimensionados (a diferencia de los remolques de plataforma plana). |
| Servicio de Alimentación | Servicio de transporte mediante el cual los contenedores cargados o vacíos en una región se transfieren a un "buque madre" para un viaje oceánico de larga distancia. |
| Demanda Final | La demanda final incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, por parte de las empresas como inversión de capital, y como exportaciones. Incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, por parte de las empresas como inversión de capital, y como exportaciones. |
| Entrega de Primera Milla | La entrega de primera milla se refiere a la primera etapa del transporte. Es cuando el paquete sale del almacén del vendedor y es recogido por el agente de recogida del mensajero para procesarlo o llevarlo al almacén. Una vez que el paquete llega a la oficina de correos o al centro del mensajero, se clasifica y se transporta más hasta llegar a la puerta del cliente. |
| Servicios de Almacenamiento Fiscal | Significa una instalación, claramente separada de otras instalaciones, donde los bienes sujetos a impuestos especiales son producidos, procesados, mantenidos, recibidos o despachados bajo un régimen de suspensión de derechos por un depositario autorizado, en el curso de su negocio, bajo las condiciones establecidas por las autoridades aduaneras. |
| Plataforma Plana | Tiene una carrocería trasera de forma plana para facilitar la carga y descarga de bienes. El camión de plataforma plana se utiliza principalmente para transportar bienes pesados, sobredimensionados, anchos e indelicados. |
| Camión de Plataforma Plana | Un camión de plataforma plana es un tipo de camión con diseño rígido. Tiene una carrocería trasera de forma plana para facilitar la carga y descarga de bienes. El camión de plataforma plana se utiliza principalmente para transportar bienes pesados, sobredimensionados, anchos e indelicados, como maquinaria, materiales de construcción o equipos. Debido a la carrocería abierta del camión, los bienes transportados con él no deben ser vulnerables a la lluvia. Por funcionalidad, el camión de plataforma plana es comparable a un remolque de plataforma plana. |
| Tiempo de Tránsito de Carga | El tiempo de tránsito es el tiempo que tarda un envío en ser entregado a su destino final después de ser recogido en un punto de recogida designado. |
| Logística Halal | Se refiere al proceso de gestión de las operaciones logísticas, como la gestión de flotas, el almacenamiento/depósito y el manejo de materiales, de acuerdo con los principios de la ley islámica para garantizar la integridad de los productos halal en el punto de consumo. |
| Acarreo | El transporte comercial de bienes. |
| Logística de Entrada | La logística de entrada es la forma en que los materiales y otros bienes son introducidos en una empresa. Este proceso incluye los pasos para ordenar, recibir, almacenar, transportar y gestionar los suministros entrantes. La logística de entrada se centra en la parte de oferta de la ecuación oferta-demanda. |
| Demanda Intermedia | La demanda intermedia incluye bienes, servicios y construcción de mantenimiento y reparación vendidos a empresas, excluyendo la inversión de capital. |
| Carga Internacional Embarcada | Lugar de carga de bienes en el país informante (es decir, el país en el que está registrado el vehículo que realiza el transporte) y lugar de descarga en un país diferente. |
| Carga Internacional Desembarcada | Lugar de descarga de bienes en el país informante (es decir, el país en el que está registrado el vehículo que realiza el transporte) y lugar de carga en un país diferente. |
| Entrega de Última Milla | La entrega de última milla se refiere al último paso del proceso de entrega cuando un paquete se mueve desde un centro de transporte hasta su destino final, que generalmente es una residencia personal o una tienda minorista. |
| Carga de Camión Incompleta | La carga de camión incompleta, también conocida como carga inferior a la capacidad del camión, es un servicio de envío para cargas o cantidades de carga relativamente pequeñas. Un proveedor de carga de camión incompleta combina las cargas y los requisitos de envío de varias empresas diferentes en sus camiones, utilizando un sistema de concentrador y radios para llevar los bienes a sus destinos. |
| Tracción por Locomotora | El transporte de carbón, mineral, trabajadores y materiales bajo tierra mediante vagones de mina remolcados por locomotoras. La locomotora puede ser impulsada por batería, diésel, aire comprimido, trolebús o alguna combinación como batería-trolebús o cable de carrete de trolebús. |
| Ruta Lechera | Una ruta lechera es un método de entrega utilizado para transportar cargas mixtas de varios proveedores a un cliente. En lugar de que cada proveedor envíe un camión cada semana para satisfacer las necesidades de un cliente, un camión (o vehículo) visita a los proveedores para recoger las cargas para ese cliente. Este método de transporte tomó su nombre de la práctica de la industria láctea, donde un tanque solía recoger leche de varias granjas lecheras para entregarla a una empresa procesadora de leche. |
| Consolidación Multipaís | La Consolidación Multipaís es una solución rentable que consolida la carga de diferentes países de origen para construir Cargas de Contenedor Completo. La Consolidación Multipaís es más adecuada para empresas que importan pequeños volúmenes de bienes de múltiples países pero quieren aprovechar las tarifas de flete de Carga de Contenedor Completo más económicas. |
| Logística Multimodal | El transporte multimodal o el envío multimodal se refiere a los procesos logísticos y de carga que requieren múltiples modos de transporte. |
| Logística Omnicanal | La distribución omnicanal es un enfoque multicanal adoptado por las empresas para dar a los clientes una forma de comprar y recibir pedidos de varios canales de venta con una integración perfecta de un solo toque. Algunas de las formas incluyen: 1. Comprar en línea y luego recoger en la tienda física; 2. Comprar en línea y luego recibirlo en casa u otra ubicación; 3. Compra en tienda, con entrega a domicilio u otra ubicación; 4. Envío directo desde un almacén o centro de fabricación a la tienda, domicilio u otra ubicación; 5. Comprar en línea y luego devolver en tienda o en línea; 6. Comprar en línea y luego devolver en línea. |
| Carga Fuera de Medida | La carga fuera de medida es cualquier carga que no puede cargarse en contenedores de envío de seis lados simplemente porque es demasiado grande. El término es una clasificación muy amplia de toda la carga con dimensiones que superan las dimensiones máximas del contenedor de 40 pies de alto cubo. Es decir, una longitud superior a 12,05 metros, un ancho superior a 2,33 metros o una altura superior a 2,59 metros. |
| Otros Buques | Otros buques incluyen: transportadores de gas licuado de petróleo, transportadores de gas natural licuado, buques tanque de parcelas (químicos), buques tanque especializados, buques frigoríficos, buques de suministro en alta mar, remolcadores, dragas, cruceros, transbordadores, otros buques sin carga |
| Otra Carga Especializada | Otros bienes especializados incluyen bienes preeslingados (bienes, uno o más artículos, suministrados con una eslinga o eslingas), unidades móviles (unidades móviles autopropulsadas, unidades no autopropulsadas, vehículos no enrollados), carga de equipos sobredimensionados (maquinaria ligera y pesada que a menudo es demasiado grande o demasiado pesada), carga de alto valor que necesita protección adicional como electrónica, carga por carretera de servicios financieros. |
| Transporte de Carga Externalizado | Transporte por contratación o remuneración; el transporte de bienes a cambio de una remuneración. |
| Paletas | Plataforma elevada, destinada a facilitar el levantamiento y apilamiento de bienes. |
| Carga Parcial | Una carga parcial describe bienes que solo llenan parcialmente un camión. En esencia, la cantidad del envío es mayor que el envío de carga de camión incompleta. Además, el envío no puede ocupar completamente un camión, es decir, su capacidad es mucho menor que un envío de carga de camión completo. |
| Carretera Pavimentada | Carretera con superficie de piedra triturada (macadán) con aglutinante de hidrocarburos o agentes bituminizados, con hormigón o con adoquines. |
| Comercio Rápido | El comercio rápido, también denominado comercio de entrega inmediata, es un tipo de comercio electrónico donde el énfasis está en las entregas rápidas, típicamente en menos de una hora. |
| Muelle | Una plataforma de piedra o metal situada junto al agua o que se proyecta hacia ella para la carga y descarga de buques. |
| Recomercio | El recomercio es la venta de artículos previamente poseídos a través de mercados en línea a compradores que los reutilizan, reciclan o revenden. |
| Logística Inversa | La logística inversa es un tipo de gestión de la cadena de suministro que mueve los bienes de los clientes de vuelta a los vendedores o fabricantes. |
| Servicio de Transporte de Carga por Carretera | La contratación de una agencia de transporte por carretera para el transporte de mercancías (materias primas o bienes manufacturados, incluidos tanto sólidos como líquidos) desde el origen hasta un destino dentro del país (doméstico) o transfronterizo (internacional) constituye el mercado de transporte de carga por carretera. El servicio puede ser de carga de camión completo o carga de camión incompleta, contenedorizado o no contenedorizado, con control de temperatura o sin control de temperatura, de corta o larga distancia. |
| Carga Rodante | Los buques de carga rodante están diseñados para transportar carga con ruedas, como automóviles, motocicletas, camiones, camiones semirremolque, autobuses, remolques y vagones de ferrocarril, que se conducen hacia y desde el buque sobre sus propias ruedas o utilizando un vehículo de plataforma, como un transportador modular autopropulsado. |
| Carrocerías Intercambiables | Una carrocería intercambiable es uno de los tipos de contenedores de carga estándar para el transporte por carretera y ferrocarril. |
| Barcaza Cisterna | Un buque no autopropulsado construido o adaptado principalmente para transportar mercancías o cargas líquidas, sólidas o gaseosas a granel en espacios de carga (o tanques) a través de ríos y vías navegables interiores, y que puede ocasionalmente transportar mercancías o cargas a través de océanos y mares cuando está en tránsito de una vía navegable interior a otra. Las mercancías o cargas transportadas están en contacto directo con el interior del tanque. |
| Vehículo con Lonas Tensadas | Los vehículos con lonas tensadas y cortinas laterales se utilizan como nombres genéricos para camiones/remolques con cortinas laterales. Las cortinas están fijadas permanentemente a un carril en la parte superior y a rieles/postes desmontables en la parte delantera y trasera, lo que permite abrir las cortinas y utilizar carretillas elevadoras a lo largo de los lados para una carga y descarga fácil y eficiente. Cuando se cierran para el viaje, las correas de sujeción de carga vertical se fijan a un carril de cuerda debajo de la plataforma del camión, conectando la plataforma del camión y la cortina a lo largo de ambos lados. Los cabrestantes en cada extremo de la cortina la tensan, de ahí el nombre de "vehículo con lonas tensadas". Esto evita que la cortina aletee o redoble con el viento y también puede ayudar a retener las cargas ligeras para que no se deslicen lateralmente. |
| Transbordo | El transbordo es un término de envío que se refiere a la transferencia de bienes de un modo de transporte a otro en ruta hacia su destino final. |
| Tsubo | Una unidad japonesa de área igual a 35,58 pies cuadrados. |
| Carretera No Pavimentada | Carretera con base estabilizada no revestida con piedra triturada, aglutinante de hidrocarburos o agentes bituminizados, hormigón o adoquines. |
| Servicios de Gestión de Buques | Incluye el mantenimiento, las reparaciones, la limpieza, el cuidado del casco y el aparejo y el equipo del buque. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico son en términos nominales. La inflación no forma parte de los precios, y el precio de venta promedio se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, variables y evaluaciones de los analistas son validados a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




