
Tamaño y Participación del Mercado de Carga y Logística
Análisis del Mercado de Carga y Logística por Mordor Intelligence
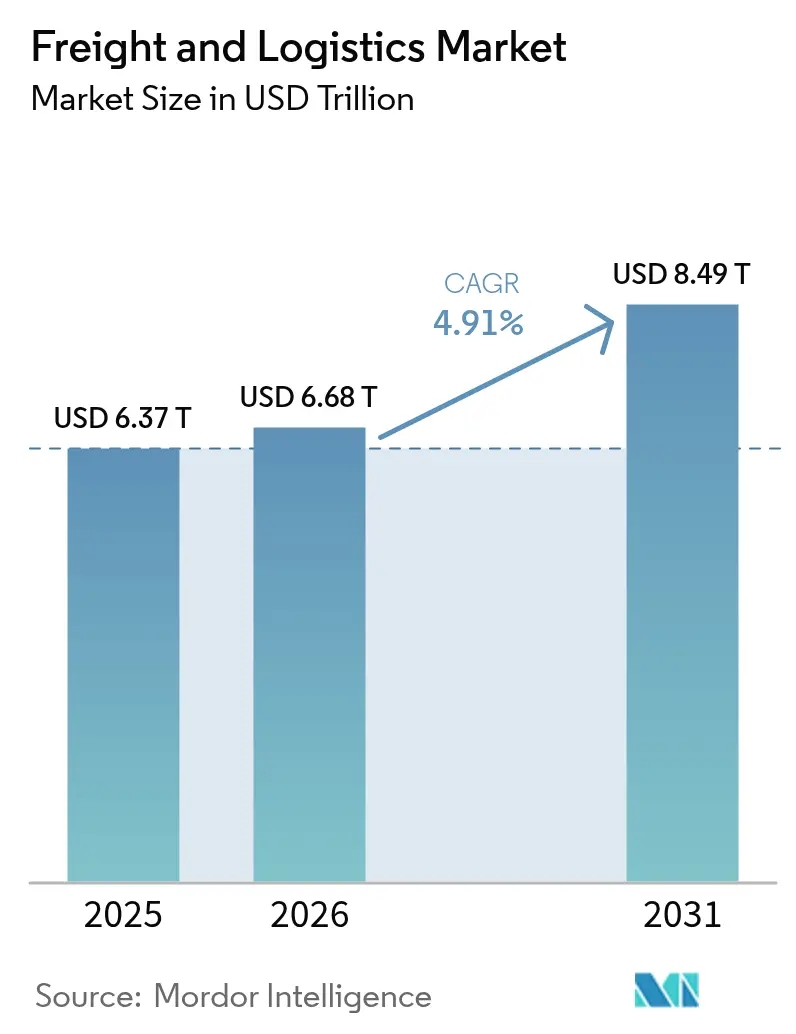
Se espera que el tamaño del mercado de flete y logística aumente de 6,72 billones de USD en 2026 a 7,04 billones de USD en 2027 y alcance los 8,84 billones de USD para 2032, creciendo a una CAGR del 4,67% durante 2027-2032.
El cumplimiento del comercio minorista en línea en India y la reubicación de la manufactura en México generan demanda de servicios de paquetería y distribución conectada localmente. Estas fuerzas incrementan el valor de coordinar almacenes, tramos de transporte y compromisos de entrega en torno a flujos comerciales específicos. Los proveedores pueden responder mediante redes más amplias y acuerdos con clientes a más largo plazo, con la manipulación especializada como otra vía de diferenciación. La escasez de conductores y los retrasos episódicos en los puertos limitan la medida en que la capacidad reservada se convierte en un servicio confiable. La expansión es más valiosa donde el proveedor puede asegurar el personal y la capacidad de transferencia necesarios para cumplir su promesa de servicio más amplia.
Conclusiones Clave del Informe
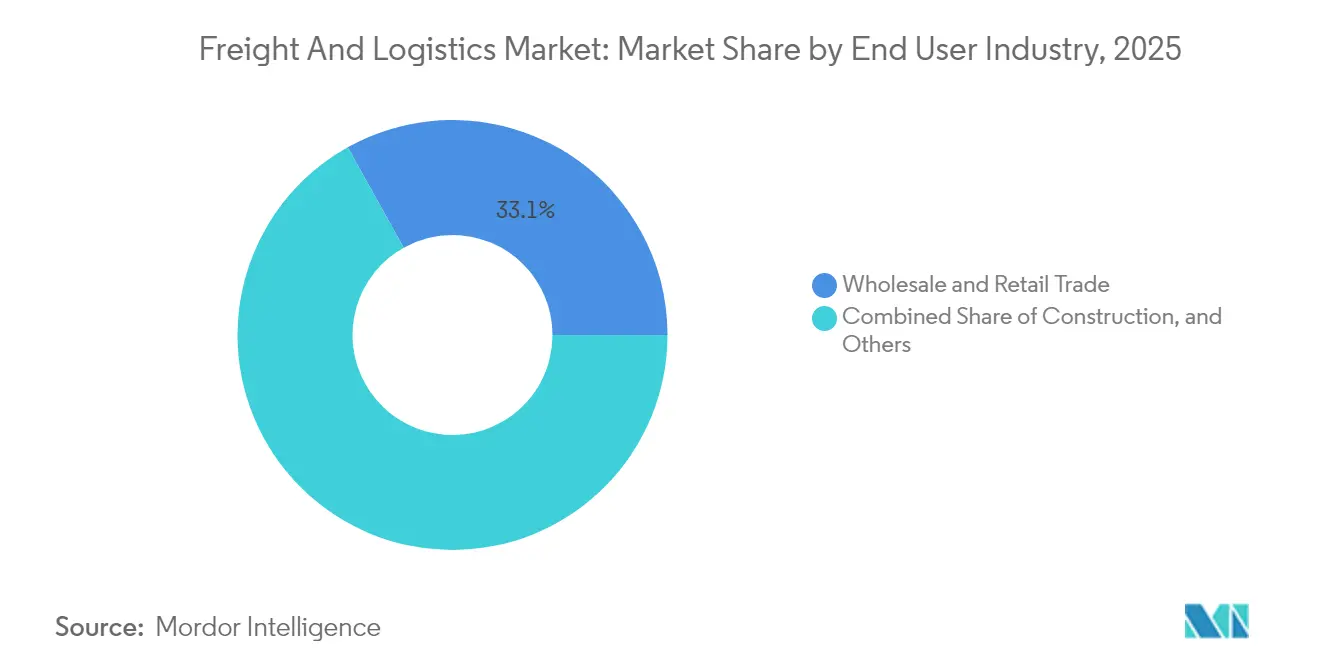
- Entre las industrias de usuarios finales, el comercio mayorista y minorista lideró con una participación del 33,16% en el mercado de flete y logística en 2026, mientras que la manufactura es el segmento de mayor crecimiento con una CAGR prevista del 5,03% durante 2027-2032.
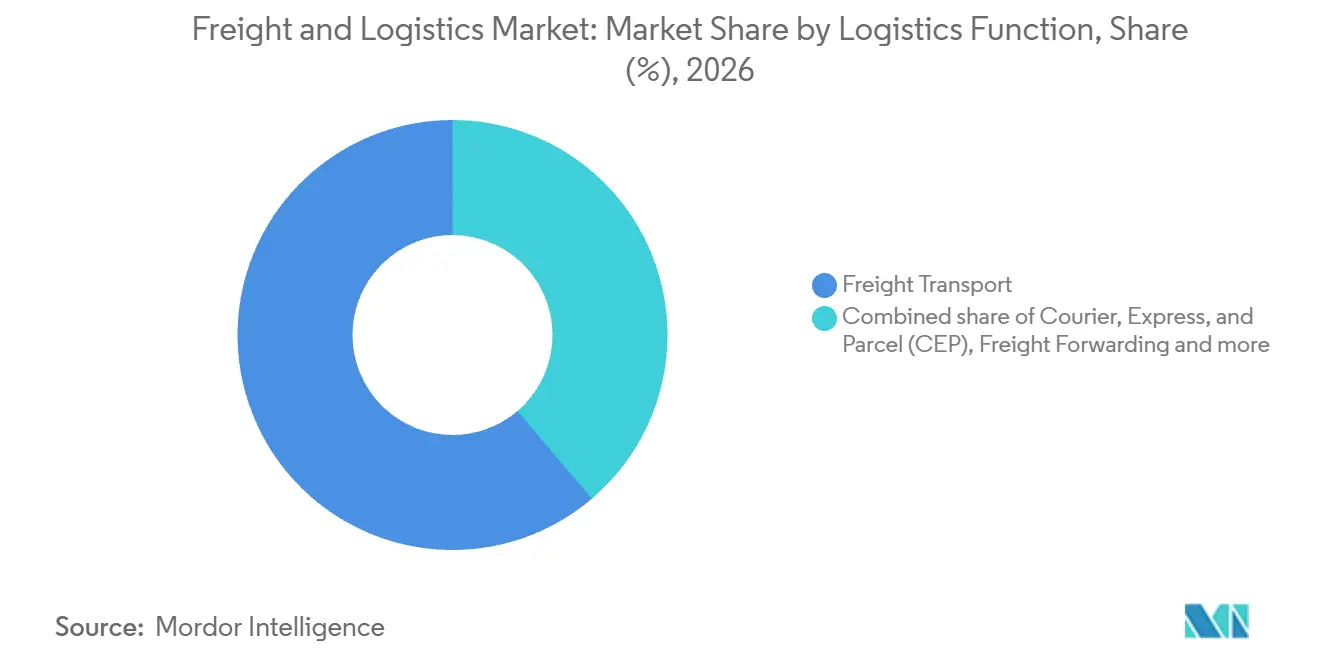
- Entre las funciones logísticas, el transporte de flete representó el 61,23% del tamaño del mercado de flete y logística en 2026, y el almacenamiento y la bodega es el segmento de mayor crecimiento con una CAGR prevista del 5,3% durante 2027-2032.
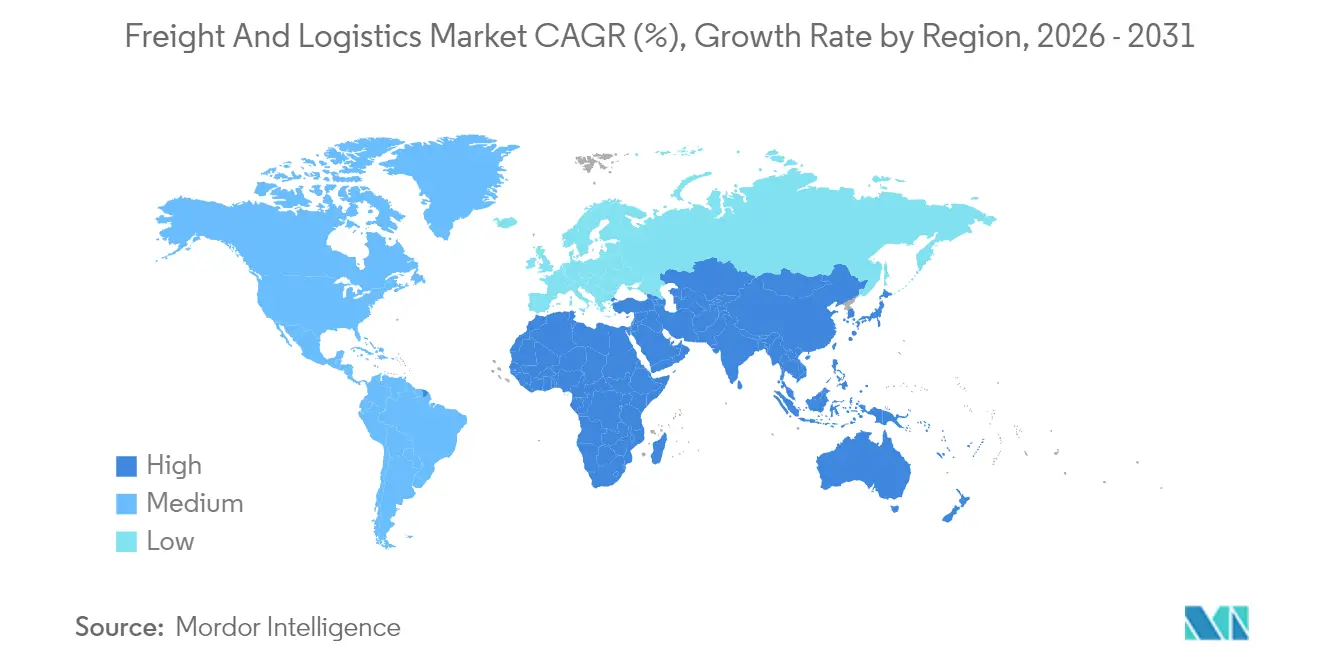
- Geográficamente, Asia-Pacífico lideró con una participación de mercado del 41,74% en 2026 y también es la región de mayor crecimiento con una CAGR prevista del 5,98% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Penetración del Comercio Electrónico en Mercados Emergentes | +2% | Red de distribución de paquetes de India | Mediano plazo (2-4 años) |
| Expectativas de Entrega el Mismo Día bajo Demanda | +1.6% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Mejoras de Infraestructura y Corredores Logísticos de Asociación Público-Privada | +1.3% | India y Sudáfrica | Largo plazo (≥ 4 años) |
| Relocalización y Deslocalización Cercana de la Manufactura | +1.1% | Corredores industriales del centro de México | Mediano plazo (2-4 años) |
| Divulgación Obligatoria de Emisiones de Alcance 3 | +0.5% | Países de la Unión Europea | Corto plazo (≤ 2 años) |
| Almacenamiento Estratégico del Sector Defensa | +0.3% | Canadá, Dinamarca, Finlandia, Italia, Países Bajos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Penetración del Comercio Electrónico en Mercados Emergentes
El negocio de paquetería exprés de Delhivery entregó 1.000 millones de paquetes de comercio electrónico en India en el año finalizado en marzo de 2026, igualando su volumen acumulado durante sus primeros 10 años. Esa carga de trabajo anual genera demanda de actividades recurrentes de recolección, clasificación y entrega en torno a transacciones de comercio minorista en línea. En el trimestre finalizado el 30 de junio de 2026, su negocio exprés reportó 322 millones de envíos en India. Para los proveedores de cumplimiento, esta escala convierte el manejo de paquetes en un requisito operativo recurrente a lo largo del recorrido del vendedor al cliente, en lugar de un movimiento ocasional de mercancía consolidada. A esta escala, el trabajo contratado se extiende más allá del transporte entre centros de clasificación hasta las recolecciones y entregas locales vinculadas a pedidos individuales.
Expectativas de Entrega el Mismo Día bajo Demanda
La disponibilidad de entrega el mismo día ofrece a los minoristas una razón concreta para adquirir capacidad de entrega cerca de sus clientes. En la encuesta de Ryder de marzo de 2026 realizada a 1.160 compradores en línea de EE. UU., el 9% afirmó que con frecuencia compraba en una empresa específicamente porque ofrecía entrega el mismo día.[1] Amazon informó que la expansión de su red de Entrega el Mismo Día en EE. UU. en 2025 incrementó en un 70% interanual los artículos entregados en menos de un día. El servicio es gratuito para los miembros Prime que superen un mínimo de compra de 25 USD en la mayoría de las zonas de EE. UU., con mínimos locales variables. Amazon opera esta red por cuenta propia, por lo que su expansión ilustra la disponibilidad de entrega más que las compras a proveedores logísticos externos. Para los minoristas sin red propia, adquirir capacidad de cumplimiento local y de última milla ofrece una forma de competir por los compradores cuya elección de minorista depende de la entrega el mismo día.
Mejoras de Infraestructura y Corredores Logísticos de Asociación Público-Privada
La infraestructura multimodal puede ampliar el conjunto de cargadores capaces de utilizar servicios logísticos conectados por ferrocarril. El 2 de mayo de 2025, el Comité de Evaluación de Asociaciones Público-Privadas de India incluyó el centro logístico multimodal de Greater Noida en Uttar Pradesh para su aprobación final. El 13 de agosto de 2026, el Administrador de Infraestructura Ferroviaria de Transnet publicó una Solicitud de Información que abarcaba oportunidades de participación privada en aproximadamente 9.098 kilómetros de ramales de baja densidad de la Red B de Sudáfrica. La Solicitud de Información invitó propuestas sobre rehabilitación, financiamiento, operación, mantenimiento y posible concesión, lo que extendería la participación privada más allá de la construcción inicial si se concretara. Para los operadores de flete, combinar infraestructura de acceso con instalaciones de manejo puede generar demanda de servicios que conecten la carga industrial con la red principal. Los centros en etapa de aprobación y las invitaciones para ramales ferroviarios crean una cartera para el desarrollo de servicios, con ingresos por servicios de flete dependientes de instalaciones utilizables y acuerdos operativos.
Relocalización y Deslocalización Cercana de la Manufactura
Los fabricantes que trasladan la producción más cerca de los clientes de América del Norte generan demanda de servicios logísticos en torno a sus nuevas ubicaciones de producción. El 4 de diciembre de 2025, DP World inauguró un almacén multicliente de 10.869 metros cuadrados en El Marqués, Querétaro, ampliando su capacidad de logística de terceros ante la demanda de deslocalización cercana. La instalación atiende a industrias clave y fabricantes que trasladan la producción a América del Norte, vinculando la expansión a una base de clientes industriales específica. Para estos compradores, el almacenamiento cercano puede conectar los materiales entrantes con la distribución saliente, creando una oportunidad de servicio en torno al sitio de producción. Un sitio multicliente puede distribuir el compromiso fijo con una nueva ubicación entre varios fabricantes, reduciendo la dependencia de cualquier cliente que se reubique individualmente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Conductores y Envejecimiento de la Fuerza Laboral | -0.9% | Europa y Estados Unidos | Largo plazo (≥ 4 años) |
| Congestión Portuaria y Cuellos de Botella en el Interior | -0.7% | Puertos de la Costa Este de Canadá | Corto plazo (≤ 2 años) |
| Sanciones Geopolíticas en Rutas Comerciales Clave | -0.3% | Unión Europea, Rusia, Bielorrusia | Mediano plazo (2-4 años) |
| Altas Primas de Seguro de Ciberseguridad | -0.2% | Corto plazo (≤ 2 años) | |
| Fuente: Mordor Intelligence | |||
Escasez de Conductores y Envejecimiento de la Fuerza Laboral
Los operadores de flete no pueden convertir los camiones disponibles en capacidad de servicio confiable sin suficientes conductores calificados para operarlos. La encuesta de la IRU de 2025 encontró alrededor de 2,9 millones de puestos de conductor de camión sin cubrir, equivalente al 11% de la fuerza laboral en 18 mercados encuestados. Esa brecha puede limitar las cargas adicionales que un transportista acepta incluso cuando los cargadores están dispuestos a contratar transporte. También hace que la economía de agregar vehículos dependa del personal, porque el equipo por sí solo no puede garantizar una salida programada. En junio de 2025, el transportista estadounidense Silchuk Transport desplegó 80 camiones Volvo VNL 860 con el objetivo de mejorar la contratación y retención de conductores. Para los transportistas que enfrentan vacantes, la carga comercial restante es el costo y la incertidumbre de dotar de personal a cada ruta adicional.
Congestión Portuaria y Cuellos de Botella en el Interior
Los retrasos portuarios pueden limitar la capacidad de transporte utilizable de un cargador incluso cuando los buques y los servicios terrestres están disponibles. Los tiempos de permanencia de contenedores en la Costa Este de Canadá promediaron 9,2 y 9,3 días en enero y febrero de 2025, frente a los promedios mensuales de 3 años de 4,7 y 4,3 días respectivamente. La UNCTAD informó que la congestión portuaria marítima en 2024 y hasta 2025 aumentó los tiempos de rotación y los retrasos, redujo la oferta efectiva y la confiabilidad de los buques, y ejerció presión al alza sobre las tarifas de flete. Para los importadores, tales retrasos pueden requerir un mayor margen de tiempo entre la llegada y la fecha en que se necesitan las mercancías. Los tiempos de permanencia en Canadá disminuyeron a aproximadamente 3 a 4 días hacia finales de 2025. Proteger los compromisos de entrega ante un episodio repetido conlleva el costo de mantener ese margen de tiempo incluso después de que los tiempos de permanencia se normalicen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Usuario Final:
Escala de Distribución Minorista y Coordinación de la ManufacturaEl comercio mayorista y minorista representó el 33,16% del tamaño del mercado de flete y logística en 2026. Dentro de este segmento más grande, Walmart utilizó 192 instalaciones de distribución en EE. UU. y 179 fuera de los Estados Unidos en el ejercicio fiscal 2026. La mayoría de sus compras de mercancía para tiendas y clubes se procesaron a través de estas instalaciones, mientras que la mayoría de las compras restantes se enviaron directamente desde los proveedores. Su red en EE. UU. combinó una flota de camiones propia con transportistas comunes contratados, ilustrando cómo la logística minorista abarca operaciones internas y transporte adquirido. Dado que Walmart combina una flota de camiones propia con transportistas comunes contratados, los transportistas externos compiten por el trabajo de transporte asignado más allá de su flota propia.
La manufactura es el segmento de mayor crecimiento, con una CAGR prevista del 5,03% durante 2027-2032. En 2025, CEVA Logistics renovó un acuerdo de transporte de 3 años con Safran que cubre piezas aeroespaciales desde sitios de manufactura en Marruecos y Túnez hasta destinos en Francia. El acuerdo se refería a movimientos diarios de componentes, vinculando el servicio del proveedor logístico a la geografía de producción del fabricante. Ese acuerdo otorga a los proveedores logísticos un papel comercial en la coordinación de flujos transfronterizos repetidos, donde el servicio requerido está estrechamente vinculado a la ubicación de las operaciones industriales. La demanda manufacturera ofrece, por tanto, margen para contratos construidos en torno a una red de producción, con la coordinación entre sitios designados proporcionando una propuesta de servicio más específica que la capacidad de transporte por sí sola.

Por Función Logística:
Escala del Transporte y Demanda de Capacidad de AlmacenamientoEl transporte de flete representó el 61,23% de la participación del mercado de flete y logística en 2026. Ilustrando la escala de este segmento más grande, los puertos del Reino Unido manejaron 428,3 millones de toneladas métricas de carga en 2025, con un tonelaje inferior en menos del 1% respecto a 2024. Esta gran base de carga, ampliamente estable, ilustra la escala física que los servicios de transporte deben acomodar incluso sin un fuerte incremento anual de volumen. Para los operadores, atender un flujo establecido requiere adecuar la capacidad de los buques y el transporte de conexión a la carga que realmente se mueve. Con el tonelaje portuario ampliamente estable, una expansión de capacidad que atienda este flujo del Reino Unido necesitaría capturar carga de los servicios existentes para mantener la utilización.
El almacenamiento y la bodega es el segmento de mayor crecimiento, con una CAGR prevista del 5,3% durante 2027-2032. En el tercer trimestre de 2026, Prologis, propietario y arrendador de bienes raíces logísticos, inició arrendamientos que cubrían 55,92 millones de pies cuadrados en su cartera global, incluidas propiedades en operación y propiedades en desarrollo. Sus instalaciones logísticas atienden a clientes de cumplimiento empresarial a empresarial y minorista o en línea, conectando la demanda de propiedades con usos de distribución distintos. Para los operadores de servicios de almacenamiento, la actividad de arrendamiento representa un compromiso de capacidad física en torno al cual se pueden organizar los servicios de recepción, almacenamiento y cumplimiento. Cuando un ocupante externaliza el cumplimiento, el contrato operativo es una adjudicación separada del arrendamiento de la propiedad, y los proveedores logísticos compiten por él en términos de servicio.
Análisis Geográfico
Mercado de Flete y Logística de Asia-Pacífico
Asia-Pacífico representó el 41,74% del tamaño del mercado de flete y logística en 2026 y es la región de mayor crecimiento, con una CAGR prevista del 5,98% durante 2027-2032. Los puertos de China manejaron 18.300 millones de toneladas métricas de carga en 2025, un 4,2% más que en 2024.[2] Ese total abarca el comercio doméstico y exterior a través de puertos costeros y fluviales interiores. El comercio marítimo en la subregión más amplia de Asia Oriental y el Pacífico superó los 6.000 millones de toneladas en 2025. El aumento del rendimiento en China añade carga para que los servicios de conexión la gestionen, apoyando el desarrollo de capacidad en los tramos de transporte que vinculan los puertos con sus clientes.
En Europa, el transporte internacional representó el 86,1% de los toneladas-kilómetro de flete ferroviario de los Países Bajos entre las principales empresas ferroviarias en 2025. Las transferencias mar-ferrocarril de Róterdam influyeron en esa estructura, destacando un papel logístico en la conexión de una puerta de entrada de importaciones con la distribución ferroviaria transfronteriza. En América del Norte, el Puerto de Vancouver de Canadá manejó un récord de 170,4 millones de toneladas métricas en 2025, un 8% más que en 2024, con el flete en contenedores aumentando un 6% y el flete a granel un 11%. El diseño del servicio de puerta de entrada se centra, por tanto, en la coordinación ferroviaria internacional en los Países Bajos y en el manejo de flujos tanto a granel como en contenedores en Vancouver, con cada combinación de carga exigiendo diferentes conexiones hacia adelante.
Dentro de Oriente Medio y África, el Puerto Seco de Modjo de Etiopía gestionó importaciones y exportaciones tras su ampliación por parte del gobierno con el apoyo del Banco Mundial. En mayo de 2026, los tiempos de procesamiento allí habían caído de 60 a 15 días en algunos casos. Un despacho más rápido en Modjo puede permitir a los agentes de carga rotar los contenedores más rápidamente tanto para la carga de importación como de exportación. El canal vial de América del Sur está ilustrado por Brasil, donde el movimiento de flete por carretera alcanzó 1.170 millones de toneladas métricas en 2025. Atender la carga vial de Brasil requiere, por tanto, acceso a capacidad de camiones junto con la coordinación de envíos, otorgando a los transportistas un papel operativo directo en los servicios logísticos del país.
Marco Regulatorio y Perspectivas
Esta comparación evalúa jurisdicciones seleccionadas desde la perspectiva de los proveedores comerciales de logística vial de terceros, incluidos los intermediarios de flete. La excepción de permiso de carga ordinaria de China cubre vehículos de 4.500 kilogramos de masa bruta o menos. Los corredores de propiedades en EE. UU. necesitan un bono o fondo fiduciario de 75.000 USD antes de que la FMCSA los registre. La compensación de entrada depende, por tanto, del modelo de activos e intermediario que se utilice, lo que puede cambiar el capital necesario para atender un requisito de entrega.
Tabla Regulatoria
| Factor de decisión | China | Alemania | Arabia Saudita | Estados Unidos | Brasil |
|---|---|---|---|---|---|
| Autoridad principal | Ministerio de Transporte y autoridades de transporte locales | Autoridad de licencias competente para el lugar de establecimiento del operador | Autoridad General de Transporte | Administración Federal de Seguridad de Transportistas de Motor | Agência Nacional de Transportes Terrestres |
| Instrumentos clave o dirección | Normas sobre operadores de flete por carretera y estaciones de carga | Artículo 3 de la GüKG, sujeto a la legislación de la UE directamente aplicable | Marco de ajuste de la Ley de Transporte por Carretera, que otorga 1 año desde su entrada en vigor con una posible prórroga de hasta 6 meses | Seguridad financiera conforme al 49 CFR § 387.307, vigente desde el 16 de enero de 2026 | Coeficientes mínimos de flete por carretera y activador estatutario del precio del diésel |
| Efecto comercial | Los operadores cubiertos necesitan permisos, con la excepción de permiso especificada para vehículos de carga ordinaria de 4.500 kilogramos de masa bruta o menos | Los operadores cubiertos con sede en Alemania deben cumplir condiciones de fiabilidad, capacidad financiera y competencia profesional | Se requirió un ajuste de estatus bajo un mecanismo de la Autoridad General de Transporte | Los corredores de propiedades necesitan un bono o fondo fiduciario de 75.000 USD antes del registro | Pisos de precios para proveedores, con actualizaciones semestrales ordinarias y actualizaciones extraordinarias cuando el diésel S10 varía más del 5% |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Alto |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La excepción de permiso para vehículos ligeros delimitada de China y las autorizaciones de hasta 10 años de Alemania proporcionan rutas operativas específicas, mientras que las condiciones de entrada restantes respaldan calificaciones Medias y continuidad. La calificación Media de Arabia Saudita y la perspectiva Sin cambios reflejan la obligación de ajuste continuo junto con tiempo de preparación adicional, tras la extensión del 11 de septiembre de 2026 de los plazos especificados para mercancías pesadas y ligeras hasta el 27 de febrero de 2027. La seguridad financiera de EE. UU. es un requisito previo para el registro de corredores bajo el requisito vigente desde el 16 de enero de 2026, respaldando un atractivo Medio y continuidad tras esa transición de cumplimiento completada. Brasil califica como Alto para los proveedores porque los coeficientes de precio mínimo crean un piso de ingresos, mientras que su actualización activada por el combustible del 30 de septiembre de 2026 ilustra el mecanismo de ajuste existente.
Etapas de la Cadena de Valor
La cadena de valor compara la coordinación de envíos, el transporte físico y el almacenamiento en destino según los servicios que venden los proveedores y los traspasos que gestionan. Maersk ofrece gestión aduanera y de cadena de suministro junto con transporte, almacenamiento, distribución y almacenamiento en frío. DHL Supply Chain también proporciona almacenamiento, transporte y servicios de valor añadido, mostrando cómo un proveedor puede participar en varias etapas operativas. Esta amplitud convierte la coordinación entre servicios en una fuente potencial de ingresos adicionales por honorarios, siempre que el proveedor pueda gestionar los traspasos.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Coordinación de envíos y preparación aduanera | Proveedores logísticos integrados como A.P. Moller-Maersk | Honorarios de coordinación y servicios aduaneros | Instrucciones de envío y despacho desalineadas | Validar los datos del envío y las responsabilidades antes del despacho |
| Transporte de flete | Proveedores de servicios de transporte como DHL Supply Chain y A.P. Moller-Maersk | Ingresos por servicios de transporte | Capacidad reservada que no coincide con la salida requerida | Coordinar salidas alternativas con la siguiente etapa de manejo |
| Almacenamiento y manejo en destino | Proveedores de logística contractual como DHL Supply Chain y A.P. Moller-Maersk | Honorarios de almacenamiento, manejo y servicios de valor añadido | Picos de llegada que superan la capacidad de manejo planificada | Alinear los calendarios de recepción y la mano de obra con las llegadas previstas |
| Fuente: Mordor Intelligence | ||||
Un paquete de servicios integrado puede capturar ingresos en coordinación y ejecución, mientras que cada traspaso físico añade una tarea de entrega a gestionar. Combinar etapas añade valor, por tanto, cuando las instrucciones de envío, las llegadas de transporte y los planes de recepción en almacén permanecen alineados. La integración futura tiene el propósito comercial más claro donde reduce un fallo específico en el traspaso, porque vender más servicios sin esa coordinación simplemente concentra varios riesgos operativos en un solo contrato.
Panorama Competitivo
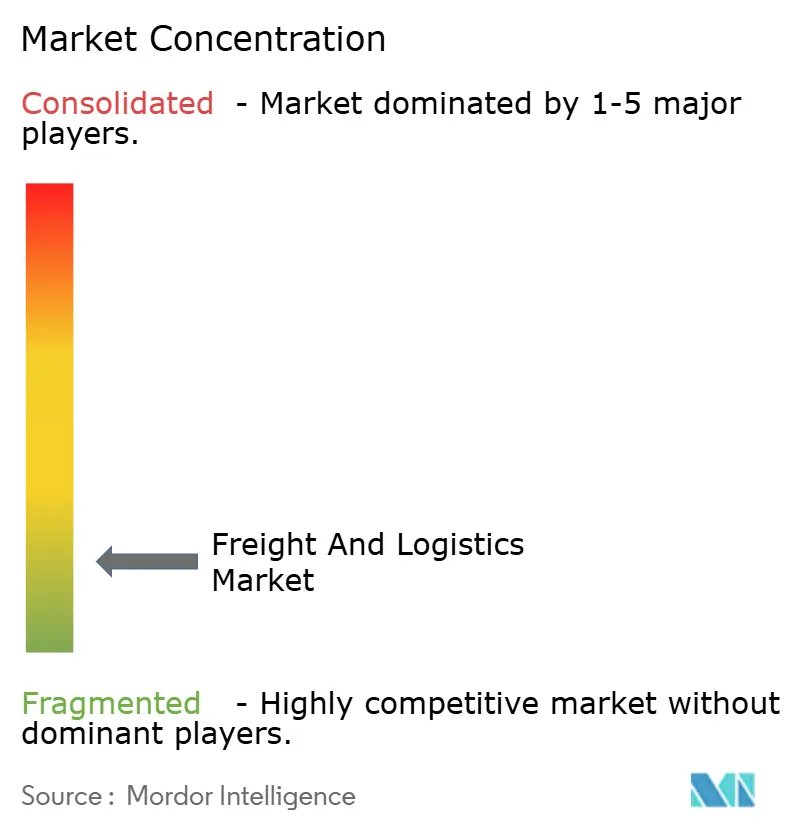
El sector combina amplias redes internacionales con ofertas de servicios especializados, y DSV A/S (incluido DB Schenker) amplió su red de agenciamiento y logística mediante la adquisición completada de Schenker en 2025. La unidad DHL Supply Chain de DHL Group adquirió IDS Fulfillment LLC en los Estados Unidos el 5 de mayo de 2025, añadiendo espacio de almacenamiento y distribución, mientras que UPS combina servicios de paquetería con logística sanitaria compleja. Kuehne+Nagel proporciona logística vial europea y servicios de grupaje, mientras que A.P. Moller-Maersk ofrece logística oceánica e integrada. Estas diferentes posiciones de servicio dejan un campo competitivo fragmentado en el que la amplia cobertura geográfica y los requisitos especializados de los clientes crean bases distintas para ganar negocios.
Maersk firmó un acuerdo de logística oceánica e integrada de 10 años con Castlery en febrero de 2025 para apoyar la expansión global de la marca de muebles. Combinar estos servicios durante ese plazo ofrece al proveedor la oportunidad de coordinar más del trabajo de distribución del cliente dentro de una sola relación comercial. Para un comprador de muebles en expansión internacional, la continuidad entre el movimiento oceánico y otros servicios logísticos puede hacer que el alcance del acuerdo sea comercialmente importante junto con la ejecución del transporte. Esa estrategia compite a través de la duración y amplitud de una relación con el cliente, creando una ruta diferente hacia la expansión empresarial respecto a la adquisición de otra red logística.
Para el 12 de agosto de 2025, UPS Healthcare había obtenido la certificación IATA CEIV Pharma en 18 ubicaciones clave a nivel mundial.[3] Esta certificación del sector se aplica a esas instalaciones, convirtiendo la cobertura de manejo certificado en una capacidad competitiva específica. UPS también adquirió Frigo-Trans, proveedor alemán de logística sanitaria, en el primer trimestre de 2025, ampliando sus capacidades de logística sanitaria compleja. Un cargador farmacéutico que busca manejo certificado necesita cobertura en las instalaciones que atienden su ruta, por lo que la amplitud de la red por sí sola no establece la idoneidad. Los competidores que aspiran a ese trabajo se enfrentan a una barrera de capacidad instalación por instalación, porque un origen certificado no puede proporcionar la calificación requerida en un destino separado.
Líderes del Sector de Flete y Logística
-
DSV A/S (Including DB Schenker)
-
DHL Group
-
United Parcel Service of America, Inc. (UPS)
-
Kuehne+Nagel
-
A.P. Moller-Maersk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Flete y Logística Empresas cubiertas en este informe
- A.P. Moller-Maersk
- Allcargo Logistics
- Americold
- Aramex
- C.H. Robinson
- CJ Logistics Corporation
- CMA CGM Group (Including CEVA Logistics)
- CTS Logistics Group
- Culina Group
- DACHSER
- DHL Group
- DP World
- DSV A/S (Including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx
- GEODIS
- GXO Logistics
- Hellmann Worldwide Logistics
- Hub Group
- International Distribution Services
- J.B. Hunt Transport Services, Inc.
- Japan Post Holdings Co., Ltd.
- JD.com, Inc. (Including JD Logistics, Inc.)
- Kintetsu Group Holdings Co., Ltd. (Including Kintetsu World Express, Inc.)
- Kuehne+Nagel
- La Poste Group (Including Geopost)
- Landstar System Inc.
- LOGWIN
- LX International Corp. (Including LX Pantos Co., Ltd.)
- Mainfreight
- NFI Industries
- NYK (Nippon Yusen Kaisha) Line
- Orient Overseas Container Line (OOCL Logistics)
- Penske Corporation (Including Penske Logistics)
- Poste Italiane
- Rhenus Logistics
- Ryder System, Inc.
- Savino Del Bene SpA
- SF Express (KEX-SF)
- Sinotrans, Ltd.
- The MSC Group (Mediterranean Shipping Company)
- Total Quality Logistics, LLC
- Uber Technologies Inc.
- United Parcel Service of America, Inc. (UPS)
- XPO, Inc.
- Yamato Holdings Co., Ltd.
Desarrollos recientes de la industria en Mercado de Flete y Logística
- Sep 2026: Aurizon inauguró su terminal de flete Kewdale en Perth, diseñada para acomodar trenes más largos y mover más flete entre Australia Occidental y los estados del este.
- Sep 2026: CJ Logistics inició operaciones a plena escala en el Centro Logístico Elwood en Illinois, desarrollado conjuntamente con Korea Ocean Business Corporation. En el momento del anuncio, la instalación estaba tramitando la designación de zona de comercio exterior de EE. UU.
Alcance y Metodología
Resumen de la segmentación
| Agricultura, Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio Mayorista y Minorista |
| Otros |
| Mensajería, Expreso y Paquetería (CEP) | Por Tipo de Destino | Doméstico |
| Internacional | ||
| Agenciamiento de Carga | Por Modo de Transporte | Aéreo |
| Marítimo y Vías Navegables Interiores | ||
| Otros | ||
| Transporte de Carga | Por Modo de Transporte | Aéreo |
| Oleoductos | ||
| Ferroviario | ||
| Carretera | ||
| Marítimo y Vías Navegables Interiores | ||
| Almacenamiento y Depósito | Por Control de Temperatura | Sin Control de Temperatura |
| Con Control de Temperatura | ||
| Otros Servicios | ||
| Asia-Pacífico | Por País | Australia |
| China | ||
| India | ||
| Indonesia | ||
| Japón | ||
| Malasia | ||
| Tailandia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Europa | Por País | Dinamarca |
| Finlandia | ||
| Francia | ||
| Alemania | ||
| Islandia | ||
| Italia | ||
| Países Bajos | ||
| Noruega | ||
| Polonia | ||
| Rumanía | ||
| Rusia | ||
| España | ||
| Suecia | ||
| Turquía | ||
| Reino Unido | ||
| Resto de Europa | ||
| Oriente Medio y África | Por País | Egipto |
| Nigeria | ||
| Catar | ||
| Arabia Saudita | ||
| Sudáfrica | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio y África | ||
| América del Norte | Por País | Canadá |
| México | ||
| Estados Unidos | ||
| Resto de América del Norte | ||
| América del Sur | Por País | Argentina |
| Brasil | ||
| Chile | ||
| Colombia | ||
| Perú | ||
| Uruguay | ||
| Resto de América del Sur | ||
| Resto del Mundo |
| Industria de Usuario Final | Agricultura, Pesca y Silvicultura | ||
| Construcción | |||
| Manufactura | |||
| Petróleo y Gas, Minería y Canteras | |||
| Comercio Mayorista y Minorista | |||
| Otros | |||
| Función Logística | Mensajería, Expreso y Paquetería (CEP) | Por Tipo de Destino | Doméstico |
| Internacional | |||
| Agenciamiento de Carga | Por Modo de Transporte | Aéreo | |
| Marítimo y Vías Navegables Interiores | |||
| Otros | |||
| Transporte de Carga | Por Modo de Transporte | Aéreo | |
| Oleoductos | |||
| Ferroviario | |||
| Carretera | |||
| Marítimo y Vías Navegables Interiores | |||
| Almacenamiento y Depósito | Por Control de Temperatura | Sin Control de Temperatura | |
| Con Control de Temperatura | |||
| Otros Servicios | |||
| Región | Asia-Pacífico | Por País | Australia |
| China | |||
| India | |||
| Indonesia | |||
| Japón | |||
| Malasia | |||
| Tailandia | |||
| Vietnam | |||
| Resto de Asia-Pacífico | |||
| Europa | Por País | Dinamarca | |
| Finlandia | |||
| Francia | |||
| Alemania | |||
| Islandia | |||
| Italia | |||
| Países Bajos | |||
| Noruega | |||
| Polonia | |||
| Rumanía | |||
| Rusia | |||
| España | |||
| Suecia | |||
| Turquía | |||
| Reino Unido | |||
| Resto de Europa | |||
| Oriente Medio y África | Por País | Egipto | |
| Nigeria | |||
| Catar | |||
| Arabia Saudita | |||
| Sudáfrica | |||
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio y África | |||
| América del Norte | Por País | Canadá | |
| México | |||
| Estados Unidos | |||
| Resto de América del Norte | |||
| América del Sur | Por País | Argentina | |
| Brasil | |||
| Chile | |||
| Colombia | |||
| Perú | |||
| Uruguay | |||
| Resto de América del Sur | |||
| Resto del Mundo | |||
Definición de mercado
- Agricultura, Pesca y Silvicultura (APS) - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria APS. Los actores de usuario final considerados son los establecimientos principalmente dedicados al cultivo de cosechas, la cría de animales, la tala de madera, la cosecha de peces y otros animales de sus hábitats naturales y la prestación de actividades de apoyo relacionadas. En este contexto, los Proveedores de Servicios Logísticos (PSL) desempeñan un papel crucial en las actividades de adquisición, almacenamiento, manejo, transporte y distribución para el flujo óptimo y continuo de insumos (semillas, pesticidas, fertilizantes, equipos y agua) desde los fabricantes o proveedores hasta los productores y el flujo fluido de productos (cosechas, bienes agrícolas) hacia los distribuidores y consumidores. Esto incluye tanto la logística con control de temperatura como sin control de temperatura, según sea necesario de acuerdo con la vida útil de los bienes transportados o almacenados.
- Construcción - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria de la construcción. Los actores de usuario final considerados son los establecimientos principalmente dedicados a la construcción, reparación y renovación de edificios residenciales y comerciales, infraestructura, obras de ingeniería, subdivisión y desarrollo de terrenos. Los Proveedores de Servicios Logísticos (PSL) desempeñan un papel crucial en el aumento de la rentabilidad de los proyectos de construcción mediante el mantenimiento del inventario de materias primas y equipos, suministros críticos en tiempo y la prestación de otros servicios de valor agregado para una gestión eficaz de proyectos.
- Mensajería, Expreso y Paquetería - Los servicios de Mensajería, Expreso y Paquetería, a menudo denominados Mercado CEP, se refieren a los proveedores de servicios logísticos y postales especializados en el movimiento de bienes pequeños (paquetes). Captura el tamaño total del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes que pesan menos de 70 kg/154 libras, (2) paquetes de clientes empresariales, es decir, de empresa a empresa (B2B) y de empresa a consumidor (B2C), así como paquetes de clientes privados (C2C), (3) servicios de entrega de paquetes no urgentes (estándar y diferido) así como servicios de entrega urgente (expreso con fecha definida y expreso con hora definida), (4) paquetes domésticos e internacionales.
- Demografía - Para analizar la demanda total del mercado direccionable, el crecimiento de la población y los pronósticos han sido estudiados y presentados en esta tendencia de la industria. Representa la distribución de la población en categorías como género (masculino/femenino), área de desarrollo (urbano/rural), ciudades principales, entre otros parámetros clave como la densidad de población y el gasto de consumo final (crecimiento y participación % del PIB). Estos datos se han utilizado para evaluar las fluctuaciones en la demanda y el gasto de consumo, y los principales focos (ciudades) de demanda potencial.
- Tendencias de Exportación y Tendencias de Importación - El desempeño logístico general de una economía está positiva y significativamente (estadísticamente) correlacionado con su desempeño comercial (exportaciones e importaciones). Por lo tanto, en esta tendencia de la industria, el valor total del comercio, los principales productos básicos/grupos de productos básicos y los principales socios comerciales, para la geografía estudiada (país o región según el alcance del informe) han sido analizados junto con el impacto de las principales inversiones en infraestructura comercial/logística y el entorno regulatorio.
- Agenciamiento de Carga - El agenciamiento de carga, que aquí se refiere a la industria de arreglo de transporte de carga (ATC), incluye establecimientos principalmente dedicados a organizar y rastrear el transporte de carga entre cargadores y transportistas. Los Proveedores de Servicios Logísticos (PSL) considerados son agentes de carga, operadores de transporte multimodal sin buques propios, agentes de aduanas y agentes de transporte marítimo. El segmento Otros dentro del Agenciamiento de Carga captura los ingresos obtenidos a través de los servicios de valor agregado del ATC, como actividades de corretaje/despacho aduanero, preparación de documentación relacionada con la carga, consolidación y desconsolidación de mercancías, seguro y cumplimiento de carga, arreglo de almacenamiento y depósito, enlace con cargadores y agenciamiento de carga a través de otros modos de transporte, es decir, carretera y ferroviario.
- Tendencias de Precios de Carga - Los precios de carga por modo de transporte (USD/ton-km), durante el período de revisión, han sido presentados en esta tendencia de la industria. Los datos se han utilizado para evaluar el entorno inflacionario, el impacto en el comercio, el volumen de carga (ton-km), la demanda del mercado de carga y logística por segmentos de modo de transporte y, por lo tanto, el tamaño general del mercado de carga y logística.
- Tendencias de Tonelaje de Carga - El tonelaje de carga (peso de los bienes en toneladas) manejado por modo de transporte, durante el período de revisión, ha sido presentado en esta tendencia de la industria. Los datos se han utilizado como uno de los parámetros, además de la distancia promedio por envío (km), el volumen de carga (ton-km) y los precios de carga (USD/ton-km), para evaluar el tamaño del mercado de transporte de carga.
- Transporte de Carga - El Transporte de Carga se refiere a la contratación de un proveedor de servicios logísticos (logística externalizada) para el transporte de mercancías (materias primas/bienes finales/intermedios/terminados, incluidos tanto sólidos como fluidos) desde el origen hasta un destino dentro del país (doméstico) o transfronterizo (internacional).
- Carga y Logística - El gasto externo en (o externalizado) facilitación del transporte de carga (transporte de carga), arreglo del transporte de carga a través de un agente (agenciamiento de carga), almacenamiento y depósito (con control de temperatura o sin control de temperatura), CEP (mensajería, expreso y paquetería doméstica o internacional) y otros servicios de logística de valor agregado involucrados en el transporte de mercancías (materias primas o bienes terminados, incluidos tanto sólidos como fluidos) desde el origen hasta un destino dentro del país (doméstico) o transfronterizo (internacional), a través de uno o más modos de transporte, es decir, carretera, ferroviario, marítimo, aéreo y oleoductos, constituyen el mercado de carga y logística.
- Precio del Combustible - Los picos en el precio del combustible pueden causar retrasos e interrupciones para los proveedores de servicios logísticos (PSL), mientras que las caídas en el mismo pueden resultar en una mayor rentabilidad a corto plazo y una mayor rivalidad en el mercado para ofrecer a los consumidores las mejores ofertas. Por lo tanto, las variaciones en el precio del combustible han sido estudiadas durante el período de revisión y presentadas junto con las causas y los impactos en el mercado.
- Distribución del PIB por Actividad Económica - El Producto Interno Bruto nominal y su distribución entre los principales sectores económicos en la geografía estudiada (país o región según el alcance del informe) han sido estudiados y presentados en esta tendencia de la industria. Como el PIB está positivamente relacionado con la rentabilidad y el crecimiento de la industria logística, estos datos se han utilizado en conjunto con las tablas de insumo-producto/tablas de oferta y utilización para analizar los principales sectores contribuyentes potenciales a la demanda logística.
- Crecimiento del PIB por Actividad Económica - El crecimiento del Producto Interno Bruto nominal en los principales sectores económicos, para la geografía estudiada (país o región según el alcance del informe), ha sido presentado en esta tendencia de la industria. Estos datos se han utilizado para evaluar el crecimiento de la demanda logística de todos los usuarios finales del mercado (sectores económicos considerados aquí).
- Inflación - Las variaciones tanto en la Inflación de Precios al por Mayor (variación interanual del índice de precios al productor) como en la Inflación de Precios al Consumidor han sido presentadas en esta tendencia de la industria. Estos datos se han utilizado para evaluar el entorno inflacionario, ya que desempeña un papel vital en el funcionamiento fluido de la cadena de suministro, impactando directamente los componentes del costo operativo logístico, por ejemplo, precios de neumáticos, salarios y beneficios de conductores, precios de energía/combustible, costos de mantenimiento, peajes, alquileres de almacenes, corretaje aduanero, tarifas de agenciamiento, tarifas de mensajería, etc., impactando así el mercado general de carga y logística.
- Infraestructura - Como la infraestructura desempeña un papel vital en el desempeño logístico de una economía, variables como la longitud de las carreteras, la distribución de la longitud de las carreteras por categoría de superficie (pavimentada vs. no pavimentada), la distribución de la longitud de las carreteras por clasificación vial (autopistas vs. carreteras principales vs. otras carreteras), la longitud ferroviaria, el volumen de contenedores manejados por los principales puertos y el tonelaje manejado por los principales aeropuertos han sido analizados y presentados en esta tendencia de la industria.
- Tendencias Clave de la Industria - La sección del informe denominada "Tendencias Clave de la Industria" incluye todas las variables/parámetros clave estudiados para analizar mejor las estimaciones y pronósticos del tamaño del mercado. Todas las tendencias han sido presentadas en forma de puntos de datos (series temporales o últimos puntos de datos disponibles) junto con el análisis del parámetro en forma de comentario conciso y relevante para el mercado, para la geografía estudiada (país o región según el alcance del informe).
- Movimientos Estratégicos Clave - La acción tomada por una empresa para diferenciarse de su competidor o utilizada como estrategia general se denomina movimiento estratégico clave (MEK). Esto incluye (1) Acuerdos, (2) Expansiones, (3) Reestructuración Financiera, (4) Fusiones y Adquisiciones, (5) Alianzas y (6) Innovaciones de Productos. Los actores clave (Proveedores de Servicios Logísticos, PSL) en el mercado han sido preseleccionados, sus MEK han sido estudiados y presentados en esta sección.
- Índice de Conectividad Bilateral del Transporte Marítimo de Línea - Indica el nivel de integración de un par de países en las redes globales de transporte marítimo de línea y desempeña un papel crucial en la determinación del comercio bilateral, que a su vez contribuye potencialmente a la prosperidad de un país y su región circundante. Por lo tanto, las principales economías conectadas al país/región según el alcance del informe han sido analizadas y presentadas en la tendencia de la industria "Conectividad del Transporte Marítimo de Línea".
- Conectividad del Transporte Marítimo de Línea - Esta tendencia de la industria analiza el estado de la conectividad con las redes de transporte marítimo global basándose en el estado del sector de transporte marítimo. Incluye el análisis de los índices de conectividad del transporte marítimo de línea, conectividad bilateral del transporte marítimo y conectividad del transporte marítimo de línea portuaria para la geografía (país/región según el alcance del informe) durante el período de revisión.
- Índice de Conectividad del Transporte Marítimo de Línea - Indica qué tan bien están conectados los países con las redes de transporte marítimo global basándose en el estado de su sector de transporte marítimo. Se basa en cinco componentes del sector de transporte marítimo: (1) El número de líneas navieras que prestan servicio a un país, (2) El tamaño del buque más grande utilizado en estos servicios (en TEU), (3) El número de servicios que conectan un país con otros países, (4) El número total de buques desplegados en un país, (5) La capacidad total de esos buques (en TEU).
- Desempeño Logístico - El Desempeño Logístico y los Costos Logísticos son la columna vertebral del comercio e influyen en los costos comerciales, haciendo que los países compitan a nivel global. El desempeño logístico está influenciado por las estrategias de gestión de la cadena de suministro adoptadas en el mercado, los servicios gubernamentales, las inversiones y políticas, los costos de combustible/energía, el entorno inflacionario, etc. Por lo tanto, en esta tendencia de la industria, el desempeño logístico de la geografía estudiada (país/región según el alcance del informe) ha sido analizado y presentado durante el período de revisión.
- Principales Proveedores de Camiones - La participación de mercado de las marcas de camiones está influenciada por factores como las preferencias geográficas, la cartera de tipos de camiones, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, el soporte al cliente, las innovaciones tecnológicas (como los vehículos eléctricos, la digitalización, los camiones autónomos), la eficiencia de combustible, las opciones de financiamiento, los costos de mantenimiento anual, la disponibilidad de sustitutos, las estrategias de marketing, etc. Por lo tanto, la distribución (participación % para el año base del estudio) del volumen de ventas de camiones para las principales marcas de camiones y el comentario sobre el escenario actual del mercado y las expectativas del mercado durante el período de pronóstico han sido presentados en esta tendencia de la industria.
- Manufactura - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria manufacturera. Los actores de usuario final considerados son los establecimientos principalmente dedicados a la transformación química, mecánica o física de materiales o sustancias en nuevos productos. Los Proveedores de Servicios Logísticos (PSL) desempeñan un papel crucial en el mantenimiento de un flujo fluido de materias primas a lo largo de la cadena de suministro, permitiendo la entrega oportuna de bienes terminados a distribuidores o clientes finales y almacenando y suministrando las materias primas a los clientes para la manufactura justo a tiempo.
- Capacidad de Carga de la Flota Marítima - La capacidad de carga de la flota marítima refleja el estado de desarrollo de la infraestructura marítima y el comercio de una economía. Está influenciada por factores como el volumen de producción, el comercio internacional, las principales industrias de usuarios finales, la conectividad marítima, las regulaciones ambientales, las inversiones en el desarrollo de infraestructura portuaria, la capacidad de manejo de carga de contenedores en puertos, etc. Esta tendencia de la industria representa la capacidad de carga de la flota marítima por tipo de buque, es decir, portacontenedores, petroleros, graneleros, carga general, entre otros tipos, junto con los factores influyentes para la geografía estudiada (país/región según el alcance del informe), durante el período de revisión.
- Participación Modal - La Participación Modal de Carga está influenciada por factores como la productividad modal, las regulaciones gubernamentales, la contenedorización, la distancia del envío, los requisitos de control de temperatura, el tipo de bienes, el comercio internacional, el terreno, la velocidad de entrega, el peso del envío, los envíos a granel, etc. Además, la participación modal por tonelaje (toneladas) y la participación modal por volumen de carga (ton-km) difieren según la distancia promedio de los envíos, el peso de los principales grupos de productos básicos transportados en la economía y el número de viajes. Esta tendencia de la industria representa la distribución de la carga transportada por modo de transporte (toneladas así como ton-km), para el año base del estudio.
- Petróleo y Gas, Minería y Canteras - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria extractiva. Los actores de usuario final considerados son los establecimientos que extraen minerales sólidos de origen natural, como carbón y minerales; minerales líquidos, como petróleo crudo; y gases, como gas natural. Los Proveedores de Servicios Logísticos (PSL) cubren todas las fases desde la exploración hasta la distribución y desempeñan un papel crucial en el transporte de maquinaria, equipos de perforación, minerales extraídos, petróleo crudo y gas natural y productos refinados/procesados de un lugar a otro.
- Otros Usuarios Finales - El segmento de otros usuarios finales captura el gasto logístico externo (externalizado) incurrido por los servicios financieros (BFSI), bienes raíces, servicios educativos, atención médica y servicios profesionales (administrativos, gestión de residuos, legales, arquitectónicos, de ingeniería, diseño, consultoría, investigación y desarrollo científico). Los Proveedores de Servicios Logísticos (PSL) desempeñan un papel crucial en el movimiento confiable de suministros y documentos hacia y desde estas industrias, como el transporte de cualquier equipo o recurso necesario, el envío de documentos y archivos confidenciales, el movimiento de bienes y suministros médicos (suministros e instrumentos quirúrgicos, incluidos guantes, mascarillas, jeringas, equipos), entre otros.
- Otros Servicios - El segmento de Otros Servicios captura los ingresos obtenidos a través de (1) Servicios de valor agregado (SVA) para el transporte de carga por carretera, ferroviario, aéreo y marítimo y por vías navegables interiores, (2) SVA para el transporte de carga marítima (operación de instalaciones terminales como puertos y muelles, operación de esclusas de vías navegables, actividades de navegación, pilotaje y atraque, alijo, actividades de salvamento, actividades de faros, entre otras actividades de apoyo misceláneas), (3) SVA para el transporte de carga terrestre (operación de instalaciones terminales como estaciones de ferrocarril, estaciones para el manejo de mercancías, operación de infraestructura ferroviaria, maniobras y clasificación, remolque y asistencia en carretera, licuefacción de gas para fines de transporte, entre otras actividades de apoyo misceláneas), (4) SVA para el transporte de carga aérea (operación de instalaciones terminales como terminales aéreas, actividades de aeropuertos y control de tráfico aéreo, actividades de servicio en tierra en aeródromos, mantenimiento de pistas, inspección/traslado/mantenimiento/prueba de aeronaves, servicios de reabastecimiento de combustible de aeronaves, entre otras actividades de apoyo misceláneas), (5) SVA para el servicio de almacenamiento y depósito (operación de silos de granos, almacenes de mercancías generales, almacenes refrigerados, tanques de almacenamiento, etc., almacenamiento de bienes en zonas de comercio exterior, congelación rápida, embalaje de bienes para envío, empaque y preparación de bienes para envío, etiquetado y/o impresión del paquete, servicios de ensamblaje de kits y empaque, entre otras actividades de apoyo misceláneas), y (6) SVA para el servicio de mensajería, expreso y paquetería (recogida, clasificación).
- Llamadas a Puerto y Desempeño - El desempeño de los puertos es clave para el movimiento de carga de una economía, el comercio, la conectividad global, las estrategias de crecimiento exitosas, el atractivo para la inversión en sistemas de producción y distribución, y por lo tanto afecta el PIB, el empleo, el ingreso per cápita y el crecimiento industrial. Por lo tanto, los parámetros de desempeño portuario como el tiempo mediano pasado por los buques en los puertos; la edad promedio, el tamaño, la capacidad de carga, la capacidad de transporte de contenedores de los buques que entran a los puertos, las llamadas a puerto y el rendimiento del puerto de contenedores han sido analizados y presentados en esta tendencia de la industria.
- Índice de Conectividad del Transporte Marítimo de Línea Portuaria - Refleja la posición de un puerto en la red global de transporte marítimo de línea, donde un valor más alto del índice está asociado con una mejor conectividad. Los puertos eficientes y bien conectados (1) contribuyen a minimizar los costos de transporte, vinculando las cadenas de suministro y apoyando el comercio internacional, (2) allanan el camino para las economías de escala y el desarrollo de la experiencia al permitir a los productores aprovechar mejor las posibilidades en los mercados domésticos e internacionales. Por lo tanto, los principales puertos de importancia estratégica, en el país/región según el alcance del informe, han sido analizados y presentados en la tendencia de la industria "Conectividad del Transporte Marítimo de Línea".
- Rendimiento del Puerto - Refleja la cantidad de carga o el número de buques que un puerto maneja anualmente. Puede estar relacionado con (1) tonelaje de carga, (2) TEU de contenedores y (3) llamadas de buques. El rendimiento del puerto en términos de contenedores totales manejados (TEU) ha sido presentado en la tendencia de la industria "Llamadas a Puerto y Desempeño".
- Inflación de Precios al Productor - Indica la inflación desde el punto de vista de los productores, es decir, el precio de venta promedio recibido por su producción durante un período de tiempo. El cambio anual (interanual) del índice de precios al productor se reporta como inflación de precios al por mayor en la tendencia de la industria "Inflación". Como el índice de precios al por mayor captura los movimientos dinámicos de precios de la manera más completa, es ampliamente utilizado por gobiernos, bancos, industria, círculos empresariales y se considera importante en la formulación de políticas comerciales, fiscales y otras políticas económicas. Los datos se han utilizado en conjunto con la inflación de precios al consumidor para comprender mejor el entorno inflacionario.
- Ingresos por Segmento - Los Ingresos por Segmento han sido triangulados o calculados y presentados para todos los principales actores del mercado. Se refiere a los ingresos específicos del mercado de carga y logística obtenidos por la empresa, durante el año base del estudio, en la geografía estudiada (país o región según el alcance del informe). Se calcula mediante el estudio y análisis de los principales parámetros como los estados financieros, la cartera de servicios, la plantilla de empleados, el tamaño de la flota, las inversiones, el número de países en los que está presente, las principales economías de interés, etc., que han sido reportados por la empresa en sus informes anuales y páginas web. Para las empresas con escasas divulgaciones financieras, se ha recurrido a bases de datos de pago como D&B Hoovers y Dow Jones Factiva, verificadas a través de interacciones con la industria y expertos.
- PIB del Sector de Transporte y Almacenamiento - El valor y el crecimiento del PIB del Sector de Transporte y Almacenamiento tienen una relación directa con el tamaño del mercado de carga y logística. Por lo tanto, esta variable ha sido estudiada y presentada durante el período de revisión, en términos de valor (USD) y como participación % del PIB total, en esta tendencia de la industria. Los datos han sido respaldados por comentarios concisos y relevantes sobre las inversiones, los desarrollos y el escenario actual del mercado.
- Tendencias en la Industria del Comercio Electrónico - La mejora de la conectividad a internet y el auge en la penetración de teléfonos inteligentes, junto con el aumento de los ingresos disponibles, han llevado a un crecimiento fenomenal en el mercado del comercio electrónico a nivel global. Los compradores en línea requieren una entrega rápida y eficiente de sus pedidos, lo que lleva a un aumento en la demanda de servicios logísticos, especialmente los servicios de cumplimiento de comercio electrónico. Por lo tanto, el Valor Bruto de Mercancías (VBM), el crecimiento histórico y proyectado, el desglose de los principales grupos de productos básicos en la industria del comercio electrónico para la geografía estudiada (país o región según el alcance del informe) han sido analizados y presentados en esta tendencia de la industria.
- Tendencias en la Industria Manufacturera - La industria manufacturera implica la transformación de materias primas en productos terminados, mientras que la industria logística garantiza el flujo eficiente de materias primas hacia la fábrica y el transporte de los productos manufacturados hacia los distribuidores y consumidores. La oferta y la demanda de ambas industrias están altamente interconectadas y son críticas para una cadena de suministro sin interrupciones. Por lo tanto, el Valor Agregado Bruto (VAB), el desglose del VAB en los principales sectores manufactureros y el crecimiento de la industria manufacturera durante el período de revisión han sido analizados y presentados en esta tendencia de la industria.
- Tamaño de la Flota de Camiones por Tipo - La participación de mercado de los tipos de camiones está influenciada por factores como las preferencias geográficas, las principales industrias de usuarios finales, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, el soporte al cliente, las disrupciones tecnológicas (como los vehículos eléctricos, la digitalización, los camiones autónomos), etc. Por lo tanto, la distribución (participación % para el año base del estudio) del volumen del parque de camiones por tipo de camión, los disruptores del mercado, las inversiones en fabricación de camiones, las especificaciones de los camiones, las regulaciones de uso e importación de camiones y las expectativas del mercado durante el período de pronóstico han sido presentados en esta tendencia de la industria.
- Costos Operativos del Transporte por Carretera - Las principales razones para medir/comparar el desempeño logístico de cualquier empresa de transporte por carretera son reducir los costos operativos y aumentar la rentabilidad. Por otro lado, medir los costos operativos ayuda a identificar si y dónde realizar cambios operativos para controlar los gastos e identificar áreas de mejora del desempeño. Por lo tanto, en esta tendencia de la industria, los costos operativos del transporte por carretera y las variables involucradas, es decir, salarios y beneficios de conductores, precios del combustible, costos de reparaciones y mantenimiento, costos de neumáticos, etc., han sido estudiados durante el año base del estudio y presentados para la geografía estudiada (país o región según el alcance del informe).
- Almacenamiento y Depósito - El segmento de Almacenamiento y Depósito captura los ingresos obtenidos a través de la operación de instalaciones de almacenamiento y depósito de mercancías generales, refrigeradas y de otros tipos. Estos establecimientos asumen la responsabilidad de almacenar los bienes y mantenerlos seguros a cambio de cargos. Los servicios de valor agregado (SVA) que pueden proporcionar se consideran parte del segmento de "otros servicios". Aquí, los SVA se refieren a una gama de servicios relacionados con la distribución de los bienes de un cliente y pueden incluir etiquetado, fraccionamiento de lotes, control y gestión de inventario, ensamblaje ligero, entrada y cumplimiento de pedidos, empaque, selección y empaque, marcado de precios y etiquetado, y arreglo de transporte.
- Comercio Mayorista y Minorista - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los mayoristas y minoristas. Los actores de usuario final considerados son los establecimientos principalmente dedicados a la venta al por mayor o al por menor de mercancías, generalmente sin transformación, y la prestación de servicios incidentales a la venta de mercancías. Los Proveedores de Servicios Logísticos (PSL) desempeñan un papel crucial en el movimiento confiable de suministros hacia y de los productos terminados desde las casas de producción hasta los distribuidores y finalmente hasta el cliente final, cubriendo actividades como el abastecimiento de materiales, el transporte, el cumplimiento de pedidos, el almacenamiento y depósito, la previsión de la demanda, la gestión de inventario, etc.
| Palabra clave | Definición |
|---|---|
| Carga por Eje | La carga por eje de un vehículo con ruedas es el peso total que soporta la calzada para todas las ruedas conectadas a un eje determinado. |
| Viaje de Retorno | El viaje de retorno es el movimiento de regreso de un vehículo de transporte desde su destino original hasta su punto de partida original. |
| Conocimiento de Embarque | Un conocimiento de embarque es un documento legal emitido por un transportista a un cargador que detalla el tipo, la cantidad y el destino de los bienes transportados. |
| Abastecimiento de Combustible a Buques | El abastecimiento de combustible a buques es el proceso de suministrar combustible y/o gasóleo para ser utilizado para alimentar el sistema de propulsión de un buque (dicho combustible se denomina bunker). Incluye la logística de carga y distribución del combustible entre los tanques disponibles a bordo del buque. Una persona que se dedica al comercio de bunker (combustible) se denomina comerciante de bunker. |
| Servicio de Abastecimiento de Combustible a Buques | El servicio de abastecimiento de combustible a buques es el suministro de una calidad y cantidad solicitadas de bunker a un buque. |
| Comercio Colaborativo | El comercio colaborativo describe las interacciones comerciales habilitadas electrónicamente entre el personal interno de una empresa, los socios comerciales y los clientes a lo largo de una comunidad comercial. La comunidad comercial podría ser una industria, un segmento de industria, una cadena de suministro o un segmento de cadena de suministro. |
| Cabotaje | Transporte por un vehículo registrado en un país realizado en el territorio nacional de otro país. |
| Agente de Transporte Terrestre | Un servicio de transporte terrestre que proporciona recogida y entrega de carga en lugares no atendidos directamente por un transportista aéreo o marítimo. |
| Logística Contractual | La logística contractual se refiere a la externalización de tareas de gestión de recursos por parte de una empresa a una empresa de terceros especializada en asuntos logísticos, como el transporte, el almacenamiento y el cumplimiento de pedidos. |
| Mensajero | Una empresa que se utiliza para enviar mensajes, paquetes, etc. El servicio de mensajería se refiere al servicio rápido de recogida y entrega a domicilio de bienes o documentos. Puede ser local o internacional. Una empresa que presta dichos servicios de entrega se denomina empresa de mensajería. Una empresa de mensajería contrata personas para prestar sus servicios. Dicha persona contratada por la empresa de servicios de mensajería se denomina mensajero. |
| Cross-Docking | El cross-docking es una práctica en la gestión logística que incluye la descarga de vehículos de entrega entrantes y la carga de los materiales directamente en los vehículos de entrega salientes, omitiendo las prácticas logísticas tradicionales de almacén y ahorrando tiempo y dinero. |
| Comercio Cruzado | Transporte internacional entre dos países diferentes realizado por un vehículo registrado en un tercer país. Un tercer país es un país distinto del país de carga/embarque y del país de descarga/desembarque. |
| Despacho Aduanero | Los procedimientos involucrados en la liberación de carga por parte de la Aduana a través de formalidades designadas, como la presentación de licencia/permiso de importación, el pago de derechos de importación y otras documentaciones requeridas según la naturaleza de la carga, como la aprobación de la Comisión Federal de Comunicaciones o la Administración de Alimentos y Medicamentos. |
| Precinto Aduanero | El precinto aduanero significa un sello, estampilla o cualquier otro medio preventivo colocado por los funcionarios de aduanas para garantizar la inviolabilidad de los bienes, los medios de transporte comerciales o los almacenes. |
| Mercancías Peligrosas | Las mercancías peligrosas (o materiales peligrosos o HAZMAT) incluyen líquidos/sólidos inflamables, gases comprimidos, licuados, disueltos bajo presión, corrosivos, sustancias oxidantes, sustancias y artículos explosivos, sustancias que al contacto con el agua emiten gases inflamables, peróxidos orgánicos, sustancias tóxicas, sustancias infecciosas, materiales radiactivos, mercancías peligrosas misceláneas y artículos. |
| Envío Directo | El envío directo es un método de entrega de bienes desde el proveedor o el propietario del producto directamente al cliente. En la mayoría de los casos, el cliente pide los bienes al propietario del producto. Este esquema de entrega reduce los costos de transporte y almacenamiento, pero requiere planificación y administración adicionales. |
| Transporte de Corta Distancia Intermodal | El transporte de corta distancia intermodal es una forma de servicio de transporte por carretera que conecta los diferentes modos de envío (intermodal), como el flete marítimo o el flete aéreo. Es un viaje de corta distancia que transporta bienes de un lugar a otro, generalmente antes o después de su proceso de envío de larga distancia. Los camiones de transporte de corta distancia intermodal mueven carga hacia y desde varios destinos, como buques portacontenedores, lotes de almacenamiento, almacenes de cumplimiento de pedidos y patios ferroviarios. Normalmente, el transporte de corta distancia intermodal solo transporta bienes en distancias cortas y opera solo en un área metropolitana. También requiere solo un camionero en un solo turno. |
| Dique Seco | El dique seco es un término utilizado para reparaciones o cuando un buque es llevado al astillero de servicio. Durante el dique seco, todo el buque es llevado a tierra firme para que las partes sumergidas del casco puedan ser limpiadas o inspeccionadas. |
| Furgón Seco | Un furgón seco es un tipo de semirremolque totalmente cerrado para proteger los envíos de los elementos externos. Diseñado para transportar carga paletizada, en cajas o suelta, los furgones secos no tienen control de temperatura (a diferencia de las unidades refrigeradas "reefer") y no pueden transportar envíos de gran tamaño (a diferencia de los remolques de plataforma). |
| Servicio de Alimentación | Servicio de transporte mediante el cual los contenedores cargados o vacíos en una región se transfieren a un "buque nodriza" para un viaje oceánico de larga distancia. |
| Demanda Final | La demanda final incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, por parte de las empresas como inversión de capital y como exportaciones. Incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, por parte de las empresas como inversión de capital y como exportaciones. |
| Entrega de Primera Milla | La entrega de primera milla se refiere a la primera etapa del transporte. Es cuando el paquete sale del almacén del vendedor y es recogido por el agente de recogida del mensajero para procesarlo o llevarlo al almacén. Una vez que el paquete llega a la oficina de correos o al centro del mensajero, se clasifica y transporta más hasta llegar a la puerta del cliente. |
| Servicios de Almacenamiento Fiscal | Significa una instalación, claramente separada de otras instalaciones, donde los bienes sujetos a impuestos especiales son producidos, procesados, almacenados, recibidos o despachados bajo un régimen de suspensión de derechos por un depositario autorizado, en el curso de su actividad empresarial, bajo las condiciones establecidas por las autoridades aduaneras. |
| Plataforma | Tiene una carrocería trasera de forma plana para facilitar la carga y descarga de mercancías. El camión de plataforma se utiliza principalmente para transportar bienes pesados, de gran tamaño, anchos y no delicados. |
| Camión de Plataforma | Un camión de plataforma es un tipo de camión con diseño rígido. Tiene una carrocería trasera de forma plana para facilitar la carga y descarga de mercancías. El camión de plataforma se utiliza principalmente para transportar bienes pesados, de gran tamaño, anchos y no delicados, como maquinaria, materiales de construcción o equipos. Debido a la carrocería abierta del camión, los bienes transportados con él no deben ser vulnerables a la lluvia. Por funcionalidad, el camión de plataforma es comparable a un remolque de plataforma. |
| Tiempo de Tránsito de Carga | El tiempo de tránsito es el tiempo que tarda un envío en ser entregado a su destino final después de ser recogido en un punto de recogida designado. |
| Logística Halal | Se refiere al proceso de gestión de las operaciones logísticas, como la gestión de flotas, el almacenamiento/depósito y el manejo de materiales, de acuerdo con los principios de la ley Sharia para garantizar la integridad de los productos halal en el punto de consumo. |
| Acarreo | El transporte comercial de mercancías. |
| Logística de Entrada | La logística de entrada es la forma en que los materiales y otros bienes se introducen en una empresa. Este proceso incluye los pasos para ordenar, recibir, almacenar, transportar y gestionar los suministros entrantes. La logística de entrada se centra en la parte de oferta de la ecuación oferta-demanda. |
| Demanda Intermedia | La demanda intermedia incluye bienes, servicios y construcción de mantenimiento y reparación vendidos a empresas, excluyendo la inversión de capital. |
| Carga Internacional Embarcada | Lugar de carga de mercancías en el país informante (es decir, el país en el que está registrado el vehículo que realiza el transporte) y lugar de descarga en un país diferente. |
| Carga Internacional Desembarcada | Lugar de descarga de mercancías en el país informante (es decir, el país en el que está registrado el vehículo que realiza el transporte) y lugar de carga en un país diferente. |
| Entrega de Última Milla | La entrega de última milla se refiere al último paso del proceso de entrega cuando un paquete se mueve desde un centro de transporte hasta su destino final, que generalmente es una residencia personal o una tienda minorista. |
| Carga Parcial por Carretera | La carga parcial por carretera, también conocida como carga inferior a la capacidad del camión, es un servicio de envío para cargas o cantidades de carga relativamente pequeñas. Un proveedor de carga parcial combina las cargas y los requisitos de envío de varias empresas diferentes en sus camiones, utilizando un sistema de concentrador y radio para llevar los bienes a sus destinos. |
| Transporte por Locomotora | El transporte de carbón, mineral, trabajadores y materiales bajo tierra mediante vagones de mina remolcados por locomotoras. La locomotora puede ser alimentada por batería, diésel, aire comprimido, trolebús o alguna combinación como batería-trolebús o trolebús-carrete de cable. |
| Ruta Lechera | Una ruta lechera es un método de entrega utilizado para transportar cargas mixtas de varios proveedores a un cliente. En lugar de que cada proveedor envíe un camión cada semana para satisfacer las necesidades de un cliente, un camión (o vehículo) visita a los proveedores para recoger las cargas para ese cliente. Este método de transporte recibió su nombre de la práctica de la industria láctea, donde un camión cisterna solía recoger leche de varias granjas lecheras para entregarla a una empresa procesadora de leche. |
| Consolidación Multipaís | La Consolidación Multipaís es una solución rentable que consolida la carga de diferentes países de origen para construir Cargas Completas en Contenedor. La consolidación multipaís es más adecuada para empresas que importan volúmenes ligeros de bienes de múltiples países pero quieren aprovechar las tarifas de flete de carga completa en contenedor más económicas. |
| Logística Multimodal | El transporte multimodal o el envío multimodal se refiere a los procesos logísticos y de carga que requieren múltiples modos de transporte. |
| Logística Omnicanal | La distribución omnicanal es un enfoque multicanal adoptado por las empresas para dar a los clientes una forma de comprar y recibir pedidos de varios canales de venta con una integración perfecta de un solo toque. Algunas de las formas incluyen: 1. Comprar en línea y luego recoger en la tienda física; 2. Comprar en línea y luego recibirlo en casa u otro lugar; 3. Compra en tienda, con entrega en casa u otro lugar; 4. Envío directo desde un almacén o centro de fabricación a la tienda, casa u otro lugar; 5. Comprar en línea y luego devolver en tienda o en línea; 6. Comprar en línea y luego devolver en línea. |
| Carga Fuera de Medida | La carga fuera de medida es cualquier carga que no puede cargarse en contenedores de envío de seis lados simplemente porque es demasiado grande. El término es una clasificación muy amplia de toda la carga con dimensiones que superan las dimensiones máximas del contenedor de 40 pies de alta capacidad. Es decir, una longitud superior a 12,05 metros, un ancho superior a 2,33 metros o una altura superior a 2,59 metros. |
| Otros Buques | Otros buques incluyen: transportadores de gas licuado de petróleo, transportadores de gas natural licuado, buques tanque de parcelas (químicos), buques tanque especializados, buques frigoríficos, buques de suministro en alta mar, remolcadores, dragas, cruceros, transbordadores, otros buques sin carga. |
| Otra Carga Especializada | Otros bienes especializados incluyen bienes pre-eslinguados (bienes, uno o más artículos, suministrados con una eslinga o eslingas), unidades móviles (unidades móviles autopropulsadas, unidades no autopropulsadas, vehículos no enrollados), carga de equipos de gran tamaño (maquinaria ligera y pesada que a menudo es demasiado grande o demasiado pesada), carga de alto valor que necesita protección adicional como electrónica, flete por carretera de servicios financieros. |
| Transporte de Carga Externalizado | Transporte por contratación o remuneración; el transporte de mercancías a cambio de una remuneración. |
| Paletas | Plataforma elevada, destinada a facilitar el levantamiento y apilamiento de mercancías. |
| Carga Parcial | Una carga parcial describe bienes que solo llenan un camión parcialmente. En esencia, la cantidad del envío es mayor que el envío de carga parcial por carretera. Además, el envío no puede ocupar completamente un camión, es decir, su capacidad es mucho menor que un envío de carga completa. |
| Carretera Pavimentada | Carretera con superficie de piedra triturada (macadán) con aglutinante de hidrocarburos o agentes bituminizados, con hormigón o con adoquines. |
| Comercio Rápido | El comercio rápido, también denominado comercio de entrega inmediata, es un tipo de comercio electrónico donde el énfasis está en las entregas rápidas, típicamente en menos de una hora. |
| Muelle | Una plataforma de piedra o metal situada junto al agua o que se proyecta hacia ella para la carga y descarga de buques. |
| Recomercio | El recomercio es la venta de artículos previamente poseídos a través de mercados en línea a compradores que los reutilizan, reciclan o revenden. |
| Logística Inversa | La logística inversa es un tipo de gestión de la cadena de suministro que mueve los bienes de los clientes de vuelta a los vendedores o fabricantes. |
| Servicio de Transporte de Carga por Carretera | La contratación de una agencia de transporte por carretera para el transporte de mercancías (materias primas o bienes manufacturados, incluidos tanto sólidos como líquidos) desde el origen hasta un destino dentro del país (doméstico) o transfronterizo (internacional) constituye el mercado de transporte de carga por carretera. El servicio puede ser de carga completa o carga parcial, contenedorizado o no contenedorizado, con control de temperatura o sin control de temperatura, de corta o larga distancia. |
| Carga Rodante | Los buques de carga rodante son buques de carga diseñados para transportar carga con ruedas, como automóviles, motocicletas, camiones, camiones semirremolque, autobuses, remolques y vagones de ferrocarril, que se conducen hacia y desde el buque con sus propias ruedas o utilizando un vehículo de plataforma, como un transportador modular autopropulsado. |
| Carrocerías Intercambiables | Una carrocería intercambiable es uno de los tipos de contenedores de carga estándar para el transporte por carretera y ferroviario. |
| Barcaza Cisterna | Un buque no autopropulsado construido o adaptado principalmente para transportar mercancías o cargas líquidas, sólidas o gaseosas a granel en espacios de carga (o tanques) a través de ríos y vías navegables interiores, y que puede ocasionalmente transportar mercancías o cargas a través de océanos y mares cuando está en tránsito de una vía navegable interior a otra. Las mercancías o cargas transportadas están en contacto directo con el interior del tanque. |
| Vehículo con Lonas Tensadas | Los vehículos con lonas tensadas y los vehículos con cortinas laterales se utilizan como nombres genéricos para los camiones/remolques con lados de cortina. Las cortinas están fijadas permanentemente a un carril en la parte superior y a raíles/postes desmontables en la parte delantera y trasera, lo que permite abrir las cortinas y utilizar carretillas elevadoras a lo largo de los lados para una carga y descarga fácil y eficiente. Cuando se cierran para el viaje, las correas de sujeción de carga vertical se fijan a un carril de cuerda debajo de la plataforma del camión, conectando la plataforma del camión y la cortina a lo largo de ambos lados. Los cabrestantes en cada extremo de la cortina la tensan, de ahí el nombre de "lona tensada". Esto evita que la cortina ondee o golpee con el viento y también puede ayudar a retener las cargas ligeras para que no se deslicen lateralmente. |
| Transbordo | El transbordo es un término de envío que se refiere a la transferencia de bienes de un modo de transporte a otro en ruta hacia su destino final. |
| Tsubo | Una unidad japonesa de área igual a 35,58 pies cuadrados. |
| Carretera No Pavimentada | Carretera con base estabilizada no revestida con piedra triturada, aglutinante de hidrocarburos o agentes bituminizados, hormigón o adoquines. |
| Servicios de Gestión de Buques | Incluye el mantenimiento, las reparaciones, la limpieza, el cuidado del casco y el aparejo y el equipo del buque. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico son en términos nominales. La inflación se considera parte de los precios, y el precio de venta promedio (PVP) varía a lo largo del período de pronóstico para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, las variables y las opiniones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




