
Tamaño y Participación del Mercado de Sistemas de Navegación Quirúrgica
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 12.30 Mil millones de dólares |
| Tamaño del Mercado (2032) | 23.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.62 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
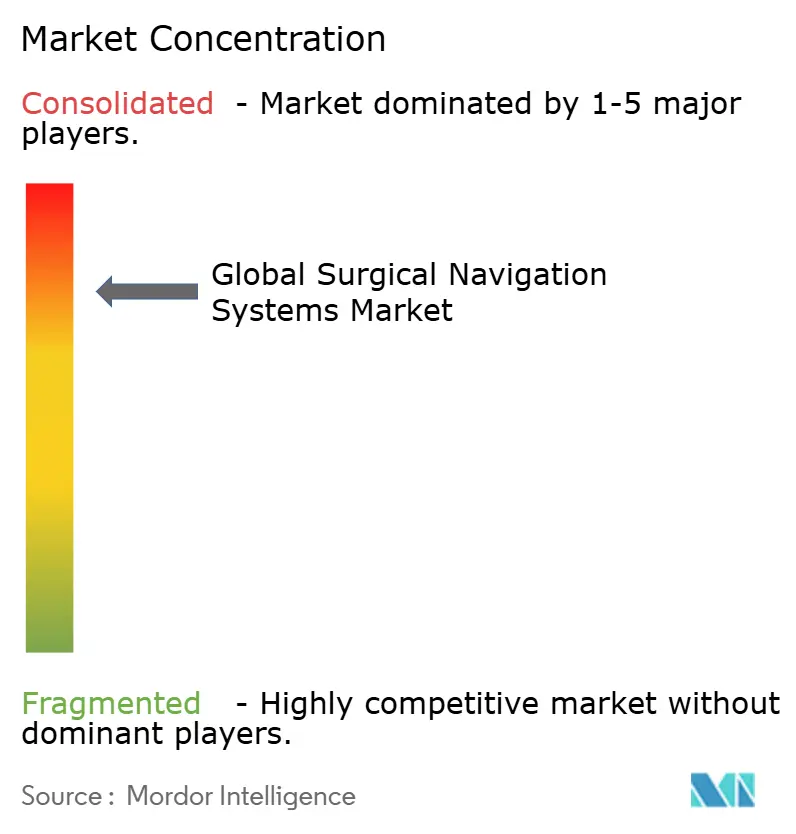
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Navegación Quirúrgica por Mordor Intelligence
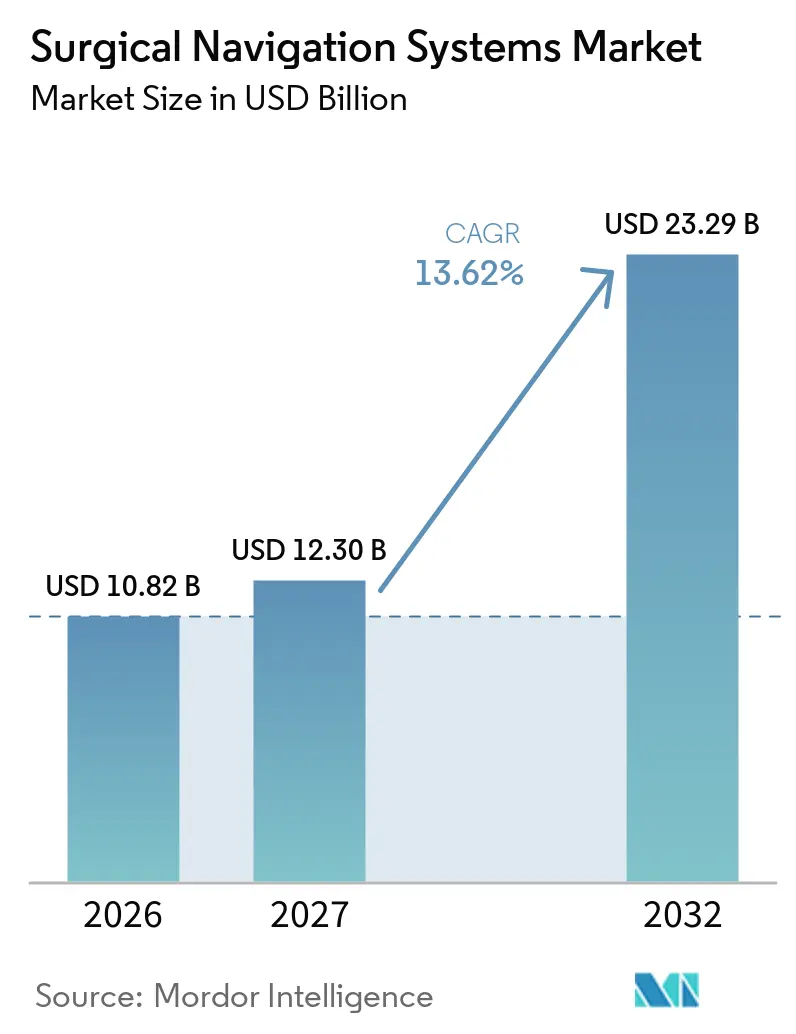
El tamaño del Mercado de Sistemas de Navegación Quirúrgica fue valorado en 10,82 mil millones de USD en 2026 y se estima que crecerá desde 12,30 mil millones de USD en 2027 hasta alcanzar los 23,29 mil millones de USD en 2032, a una CAGR del 13,62% durante el período de pronóstico (2027-2032).
La aceleración refleja una migración generalizada hacia procedimientos mínimamente invasivos guiados con precisión que reducen las tasas de revisión y acortan los tiempos de recuperación de los pacientes. La mayor complejidad clínica en casos de columna vertebral, neurocirugía y ortopedia impulsa a los hospitales a invertir en tecnologías guiadas por imagen, mientras que las herramientas de planificación habilitadas por inteligencia artificial reducen el tiempo operatorio y mejoran la precisión en el posicionamiento de implantes. Una cobertura de reembolso más amplia y los modelos de pago agrupado recompensan a los proveedores que demuestran mejoras en los resultados, impulsando aún más la adopción. La rápida expansión de infraestructura en Asia Pacífico genera nueva demanda de plataformas conectadas que se integran en quirófanos híbridos. Los proveedores se diferencian fusionando imágenes 3D con algoritmos de aprendizaje automático, pero también deben navegar por las normativas de ciberseguridad y la escasez de técnicos capacitados que podría ralentizar los despliegues.
Conclusiones Clave del Informe
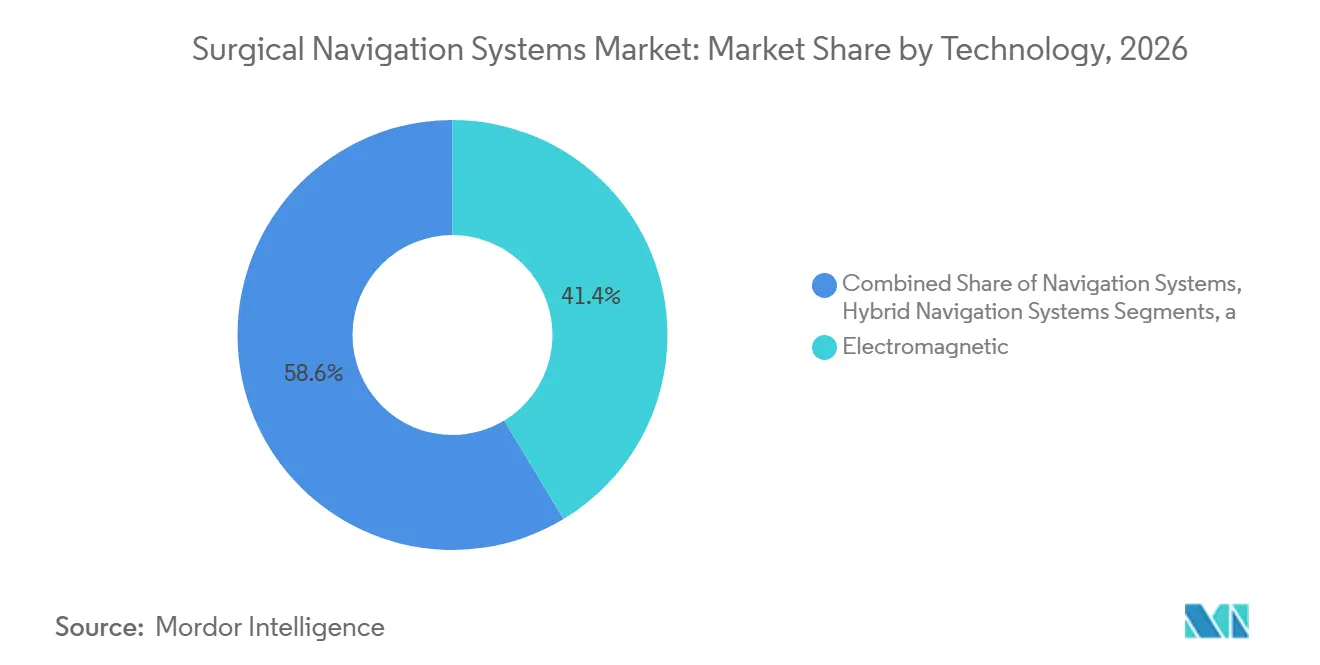
- Por tecnología, los sistemas electromagnéticos lideraron con el 41,36% de la participación del mercado de sistemas de navegación quirúrgica en 2026; los sistemas ópticos registraron la CAGR más rápida del 18,12% hasta 2032.
- Por aplicación, la neurocirugía representó el 39,25% de la participación del tamaño del mercado de sistemas de navegación quirúrgica en 2026, mientras que los procedimientos de ORL se expandieron más rápidamente con una CAGR del 17,95% hasta 2032.
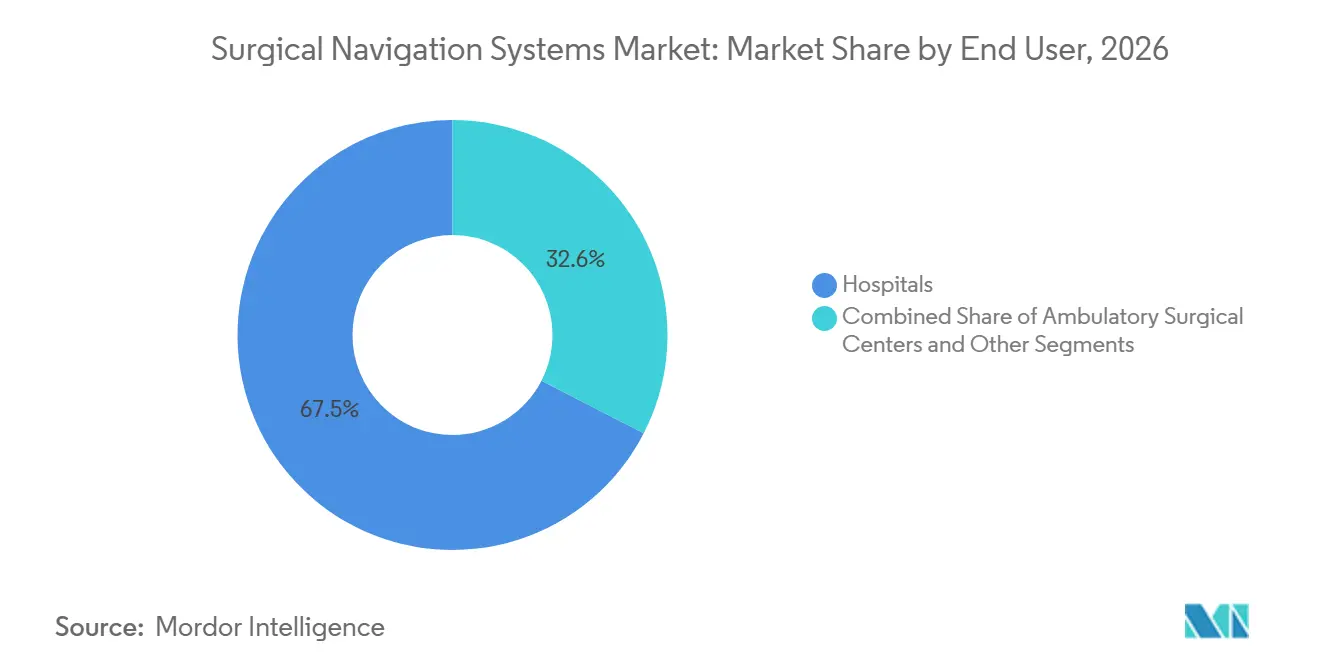
- Por usuario final, los hospitales y centros médicos académicos mantuvieron una participación de ingresos del 67,45% en 2026; los centros de cirugía ambulatoria registraron la CAGR más alta del 18,68% hasta 2032.
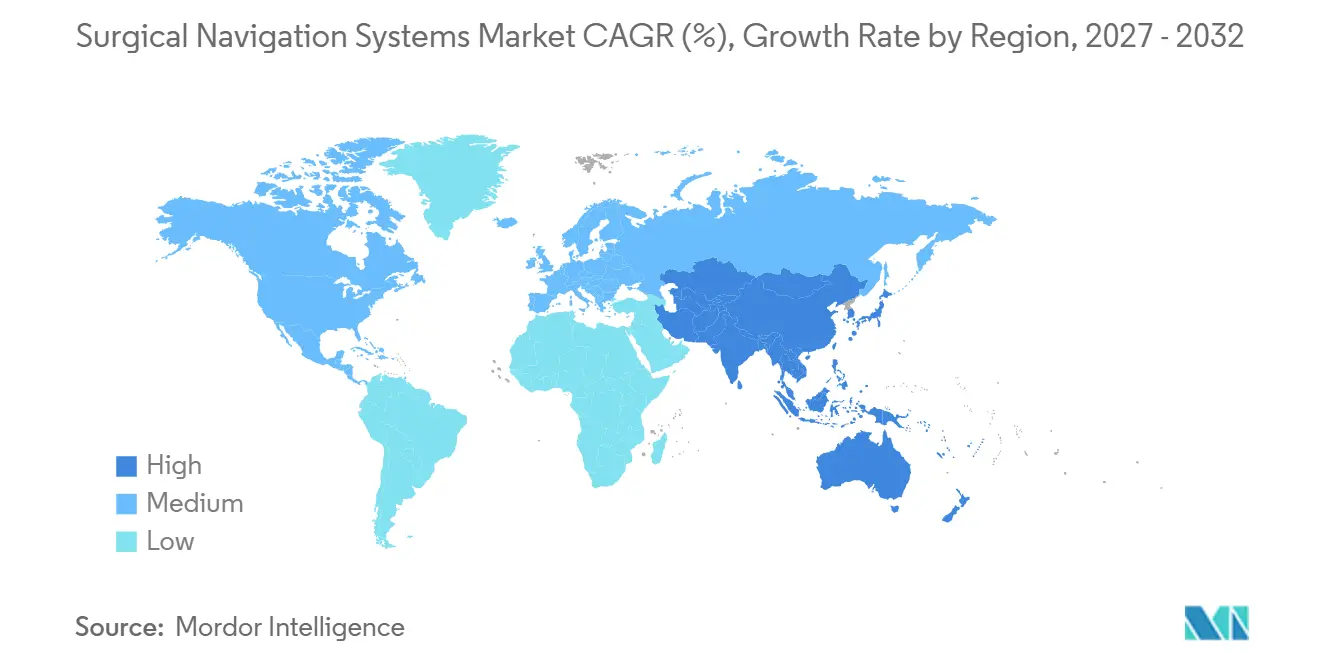
- Por geografía, América del Norte dominó con una participación del 37,85% en 2026; Asia Pacífico es la región de más rápido crecimiento con una CAGR del 17,76% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado Global de Sistemas de Navegación Quirúrgica*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de Casos Quirúrgicos Complejos | 3.20% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción Creciente de Procedimientos Mínimamente Invasivos y Robóticos | 2.80% | América del Norte y la UE lideran, APAC adopta rápidamente | Corto plazo (≤ 2 años) |
| Innovaciones Continuas en Imágenes 3D y Algoritmos de IA | 2.10% | Global, con centros de I+D en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Mayor Reembolso y Financiamiento para Tecnologías Avanzadas de Quirófano | 1.90% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Rápida Expansión de Infraestructura en Mercados de Salud Emergentes | 1.70% | Núcleo en APAC, con extensión a MEA | Largo plazo (≥ 4 años) |
| Integración de Plataformas de Navegación con Quirófanos Híbridos | 1.40% | Global, sistemas de salud avanzados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Casos Quirúrgicos Complejos
El ochenta y cuatro por ciento de las operaciones complejas de deformidad espinal ahora dependen de la navegación para lograr una precisión de tornillo de grado A frente al 50-80% bajo fluoroscopía, reduciendo los costos de cirugía de revisión que promedian USD 33.939 por caso.[1] Las poblaciones envejecidas con multimorbilidad amplían los volúmenes de casos, por lo que los proveedores justifican el desembolso de capital vinculando la guía de precisión con menores tasas de complicaciones y estancias más cortas. La demanda, por tanto, se mantiene resiliente incluso en entornos con presupuesto ajustado, reforzando el mercado de sistemas de navegación quirúrgica. Los proveedores respaldados por largos historiales clínicos aumentan aún más la confianza entre los cirujanos, acelerando los ciclos de renovación en centros de alto volumen.
Adopción Creciente de Procedimientos Mínimamente Invasivos y Robóticos
La artroplastia total de rodilla asistida por robot ya representa el 13% del volumen en Estados Unidos, y la navegación es fundamental para una resección ósea precisa y la alineación del implante. Los cirujanos suelen alcanzar la competencia tras solo 12-17 casos robóticos, lo que reduce la barrera de la curva de aprendizaje. Las instalaciones ambulatorias capturan estos procedimientos, respaldadas por las tarifas de Medicare que favorecen los entornos ambulatorios y generaron USD 28.700 millones en ahorros entre 2011 y 2018.[3] Esta migración sostiene vientos de cola plurianuales para el mercado de sistemas de navegación quirúrgica a medida que las herramientas de precisión se vuelven esenciales para enfoques mínimamente invasivos seguros
Innovaciones Continuas en Imágenes 3D y Algoritmos de IA
Los motores de aprendizaje automático ahora clasifican tejidos y rastrean instrumentos en tiempo real, reduciendo la carga cognitiva de los cirujanos y mejorando la precisión operatoria. La guía de la FDA publicada en 2025 aclara las expectativas para los dispositivos habilitados por IA, alentando a los proveedores a incorporar módulos de apoyo a la decisión. Las superposiciones de realidad aumentada reducen la pérdida de sangre intraoperatoria en un 43% y disminuyen las tasas de complicaciones en un 24% durante los casos laparoscópicos. Estas mejoras transforman la navegación de "mapa" a "copiloto", convirtiendo la adopción en un imperativo estratégico en los sistemas de salud y expandiendo el mercado de sistemas de navegación quirúrgica.
Mayor Reembolso y Financiamiento para Tecnologías Avanzadas de Quirófano
El código CPT dedicado +61783 respalda los procedimientos de columna asistidos por computadora en los Estados Unidos, mientras que los contratos basados en valor en evolución recompensan las tecnologías que reducen las complicaciones. Los sistemas de GRD europeos aún muestran inconsistencias tarifarias, pero los pilotos de pago agrupado demuestran que los hospitales pueden recuperar las inversiones mediante una menor incidencia de revisiones. Los proveedores, por tanto, posicionan la navegación como una palanca de reducción de costos en lugar de una mejora discrecional, manteniendo el impulso en los ciclos de presupuesto de capital.
Análisis del Impacto de las Restricciones del Mercado Global de Sistemas de Navegación Quirúrgica*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Requisitos de Capital y Gastos del Ciclo de Vida | -2.10% | Global, particularmente en mercados emergentes | Corto plazo (≤ 2 años) |
| Prolongados Procesos de Aprobación Regulatoria Multirregional | -1.80% | Global, con variaciones por región | Mediano plazo (2-4 años) |
| Escasez de Personal Clínico y Técnico Capacitado | -1.50% | Global, aguda en mercados rurales y emergentes | Largo plazo (≥ 4 años) |
| Crecientes Preocupaciones de Ciberseguridad y Privacidad de Datos | -1.20% | Global, acentuada en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos de Capital y Gastos del Ciclo de Vida
Adquirir un O-arm con navegación puede costar USD 589.205 durante cuatro años, y el 77% de los cirujanos de columna citan el precio como la principal barrera para la adopción. Los arrendamientos de pago por procedimiento y los paquetes de financiamiento del fabricante intentan suavizar el impacto, pero los hospitales más pequeños y los proveedores de mercados emergentes aún tienen dificultades. La ansiedad por los costos puede limitar las instalaciones por primera vez, aunque los modelos económicos demuestran retornos positivos en centros de alto volumen que evitan costosas cirugías de revisión. A medida que los proveedores introducen actualizaciones modulares, buscan aplanar las curvas de gasto y defender el crecimiento en el mercado de sistemas de navegación quirúrgica.
Crecientes Preocupaciones de Ciberseguridad y Privacidad de Datos
La norma de precomercialización de la FDA de 2024 obliga a los fabricantes a documentar planes de mitigación de amenazas para cualquier "dispositivo cibernético".[2] Dado que las consolas de navegación se interconectan con PACS y paneles de control en la nube, los hospitales deben reforzar la segmentación de red, la protección de puntos finales y la respuesta a incidentes. Estas inversiones elevan el costo total de propiedad y pueden prolongar los ciclos de adquisición. Los ataques de ransomware de alto perfil intensifican el escrutinio a nivel directivo, retrasando algunos despliegues a pesar de las ventajas clínicas, y creando un viento en contra para el mercado de sistemas de navegación quirúrgica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado Global de Sistemas de Navegación Quirúrgica
Por Tecnología:
La Fiabilidad Electromagnética se Encuentra con el Impulso ÓpticoLas plataformas electromagnéticas mantuvieron el 41,36% de la participación del mercado de sistemas de navegación quirúrgica en 2026 debido a su rendimiento comprobado en anatomías donde la línea de visión está obstruida. Los hospitales valoran su capacidad para rastrear instrumentos a través de tejidos blandos sin reflectores voluminosos. Sin embargo, las soluciones ópticas están alcanzando terreno; apoyadas por cámaras más rápidas y seguimiento sin marcadores basado en inteligencia artificial, registran una CAGR del 18,12%. El ascenso del segmento revela que los quirófanos valoran una configuración más rápida y menores errores de deriva en un campo quirúrgico concurrido, impulsando a los centros hacia suites de doble modalidad que pueden alternar entre modos de seguimiento.
Las configuraciones híbridas combinan bobinas y cámaras dentro de un carro unificado, permitiendo a los cirujanos cambiar de modalidad a mitad del procedimiento. La navegación basada en fluoroscopía y en TC asegura una demanda de nicho en trauma y columna vertebral compleja, pero enfrenta el escrutinio de la exposición a la radiación. Las modalidades emergentes, como los auriculares de realidad aumentada y las sondas electromagnéticas adaptadas a resonancia magnética, se encuentran en el segmento «Otros» y prometen avances significativos una vez que los precios y las vías regulatorias maduren. Estas innovaciones contribuyen a sostener la expansión a largo plazo del mercado de sistemas de navegación quirúrgica.

Por Aplicación:
La Neurocirugía Lidera, la ORL Avanza RápidamenteLa neurocirugía mantuvo el 39,25% de la participación de ingresos en 2026, con craneotomías y estimulación cerebral profunda que dependen en gran medida de la guía submilimétrica para los márgenes tumorales y la colocación de electrodos. Sin embargo, los procedimientos de ORL escalarán más rápidamente con una CAGR del 17,95% a medida que proliferan los casos de cirugía endoscópica de senos paranasales e implantes cocleares. La implantación coclear guiada por imagen reporta un tiempo operatorio medio de 24,4 minutos con errores de seguimiento insignificantes, aumentando la confianza del cirujano y el rendimiento de pacientes. Las cirugías ortopédicas, de trauma y de columna vertebral también se expanden a medida que los sistemas robóticos se vuelven rutinarios en la artroplastia articular y la corrección de deformidades. Los equipos de cardiología y cirugía torácica emplean la navegación para reparaciones valvulares mínimamente invasivas, mientras que los especialistas en odontología y cirugía maxilofacial exploran flujos de trabajo de implantes guiados. Estas indicaciones en expansión amplían el tamaño del mercado de sistemas de navegación quirúrgica y reorientan las hojas de ruta de desarrollo de productos hacia consolas versátiles y multiespecialidad.
Por Usuario Final:
El Impulso de los Centros de Cirugía Ambulatoria Interrumpe el Dominio HospitalarioLos hospitales representan el 67,45% de los ingresos debido a la complejidad de su combinación de casos y la infraestructura de imagen integrada. Sin embargo, los centros de cirugía ambulatoria registran la CAGR más rápida del 18,68% a medida que los procedimientos de rodilla, hombro y columna vertebral se trasladan a suites ambulatorias, impulsados por un menor riesgo de infección y un alta más rápida. Los centros de cirugía ambulatoria ahorraron a Medicare 28,70 mil millones de USD entre 2011 y 2018 y podrían generar 73,40 mil millones de USD adicionales en ahorros hasta 2028, lo que subraya el apoyo de los pagadores a esta migración. En consecuencia, los proveedores ahora ofrecen carros de menor tamaño y modelos de suscripción adaptados a los presupuestos de los centros de cirugía ambulatoria, ampliando el mercado de sistemas de navegación quirúrgica direccionable. Las clínicas especializadas completan la demanda al centrarse en la excelencia en una sola disciplina, aprovechando a menudo la navegación para obtener ventaja en derivaciones en corredores urbanos competitivos.
Análisis Geográfico
Mercado de Sistemas de Navegación Quirúrgica en América del Norte
América del Norte captura el 37,85% de los ingresos de 2026, respaldada por un sólido reembolso, una amplia construcción de quirófanos híbridos y una adopción temprana de módulos de inteligencia artificial. Estados Unidos lidera el crecimiento regional, ayudado por las vías de CPT que reembolsan la navegación estereotáctica en procedimientos de columna vertebral y cerebro, mientras que Canadá amplía la financiación provincial para actualizaciones de capital. Los acuerdos de suministro de dispositivos transfronterizos de México hacen que las consolas de alta gama sean más accesibles para los hospitales privados. No obstante, la saturación en los centros metropolitanos orienta el mercado de sistemas de navegación quirúrgica de América del Norte hacia la sustitución en lugar de las primeras compras, impulsando a los fabricantes a destacar las mejoras en flujo de trabajo y ciberseguridad en lugar de las ganancias brutas en precisión.
Mercado de Sistemas de Navegación Quirúrgica en Asia-Pacífico
Asia Pacífico es el mercado de más rápido crecimiento con una CAGR del 17,76% hasta 2032. China prioriza los programas domésticos de neurorrobótica, y las reformas de la Administración Nacional de Productos Médicos han reducido los tiempos de aprobación para plataformas innovadoras, alentando tanto a los participantes locales como a los extranjeros. Japón y Corea del Sur aprovechan sólidas cadenas de suministro de electrónica para acelerar las asociaciones de fabricación de equipos originales, mientras que los crecientes clústeres de turismo médico de India demandan consolas de navegación avanzadas pero rentables.
Mercado de Sistemas de Navegación Quirúrgica en EMEA y LATAM
Europa muestra una adopción constante pero variable debido a los reembolsos de múltiples niveles y los plazos de marcado CE. Alemania y Francia adoptan tempranamente gracias a los sólidos presupuestos hospitalarios y el cabildeo de los cirujanos, aunque las ambigüedades arancelarias en los sistemas GRD pueden retrasar las adquisiciones en Italia y España. Los consorcios de investigación transfronterizos mantienen la innovación activa, mientras que la Ley de Inteligencia Artificial de la UE podría armonizar los estándares de salud digital, facilitando los lanzamientos en toda la región. El auge del gasto en los estados del GCC y Sudáfrica abre nuevas vías para los proveedores en Oriente Medio y África, mientras que la volatilidad macroeconómica de América Latina modera las instalaciones a corto plazo fuera de la red privada de Brasil. A lo largo del período de previsión, estos impulsores mixtos refuerzan colectivamente la expansión a largo plazo del mercado de sistemas de navegación quirúrgica.
Panorama regulatorio
Los sistemas de navegación quirúrgica se regulan como dispositivos médicos en los principales mercados, con un mayor escrutinio para el software, la conectividad y la integración de imágenes o robótica. En la UE, el marco EU MDR 2017/745 rige la evaluación clínica, la vigilancia poscomercialización, las obligaciones de PMCF y PSUR, y la gobernanza del ciclo de vida de los sistemas basados en software. Los hitos de 2026 citados incluyen enero de 2026, cuando ClearPoint Neuro obtuvo la certificación EU MDR para ClearPoint Navigation Software v3.0.2, febrero de 2026, cuando Synaptive Medical logró el marcado CE bajo EU MDR para Modus Nav, y abril de 2026, cuando Medtronic obtuvo el marcado CE para el sistema de navegación Stealth AXiS, junto con comunicaciones de marcado CE de junio de 2026 para procedimientos de otorrinolaringología.
En EE. UU., las vías de la FDA para dispositivos de navegación suelen basarse en autorizaciones 510(k) y, cuando es necesario, presentaciones De Novo, con expectativas de ciberseguridad para dispositivos conectados reforzadas por una guía de 2024. A nivel mundial, la guía de IMDRF sobre SaMD sigue influyendo en la caracterización de riesgos y la gobernanza del ciclo de vida de las plataformas de navegación habilitadas por IA.
Panorama Competitivo
El mercado de sistemas de navegación quirúrgica muestra una concentración moderada. Medtronic, Stryker y Brainlab aprovechan décadas de datos clínicos, redes de servicio y consumibles complementarios para defender su participación. El StealthStation de Medtronic ha guiado más de 3,5 millones de procedimientos a nivel mundial; las instalaciones del Mako de Stryker superan las 1.500 unidades con más de 1 millón de casos articulares completados. Brainlab integra los flujos de trabajo craneal, espinal y ORL en una única capa de software, aumentando los costos de cambio para los hospitales.
La actividad de fusiones y adquisiciones sigue siendo intensa. Zimmer Biomet adquirió OrthoGrid Systems en 2024 para incorporar la guía fluoroscópica de IA en su plataforma HipIQ, y KARL STORZ adquirió Asensus Surgical para añadir la robótica senhance a su pila de imagen. Empresas emergentes como Elucent Medical recaudaron USD 42,5 millones en 2024 para sondas de localización de aprendizaje automático, lo que señala el apetito inversor por la innovación de nicho. La ventaja competitiva depende cada vez más de la IA integrada, las superposiciones de realidad aumentada y el análisis seguro en la nube. Las empresas que combinan esto con programas de educación llave en mano pueden superar la escasez de habilidades y acelerar la penetración global del mercado de sistemas de navegación quirúrgica.
La regulación también da forma a la rivalidad. Las normas más estrictas de ciberseguridad de precomercialización de la FDA favorecen a los titulares con equipos de cumplimiento sólidos, lo que podría excluir a los participantes con menor capitalización. Por otro lado, el software de arquitectura abierta y las asociaciones a nivel de API permiten a los actores ágiles conectar módulos especializados a consolas heredadas, fragmentando los flujos de ingresos. En consecuencia, es probable que proliferen las alianzas entre los principales fabricantes de imagen y los proveedores de navegación —ejemplificadas por la asociación de Medtronic en 2025 con Siemens Healthineers— tejiendo ecosistemas que fidelizan a los clientes durante ciclos de renovación plurianuales.
Líderes de la Industria de Sistemas de Navegación Quirúrgica
-
Zimmer Biomet Holdings
-
B Braun Melsungen AG
-
Medtronic
-
Stryker
-
Siemens AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Navegación Quirúrgica Empresas cubiertas en este informe
- Medtronic
- Stryker
- Brain Lab
- Siemens Healthineers
- Zimmer Biomet
- B. Braun (Aesculap)
- KARL STORZ SE
- Fiagon GmbH
- DePuy Synthes (J&J)
- CAScination AG
- Intuitive Surgical
- Smiths Group
- Globus Medical
- GE Healthcare
- Royal Philips
- Accuray
- Surgalign Holdings
- Scopis GmbH (Stryker)
- Synaptive Medical
- Elvation Medical
Lea el análisis de las empresas de sistemas de navegación quirúrgica
Oportunidades de mercado y perspectivas futuras
Una oportunidad clave es reducir las barreras de capital y de flujo de trabajo para que la navegación pueda operar en entornos ambulatorios, incluidos los ASC y los centros ortopédicos de alto rendimiento. La autorización 510(k) de la FDA de EE. UU. de junio de 2026 para Lantern ASC muestra una vía hacia una navegación portátil y de fácil integración que se adapta a espacios más pequeños y respalda una rotación más rápida en los flujos de trabajo ortopédicos ambulatorios. En paralelo, la autorización de la FDA de abril de 2026 para Pixee Medical Knee+ NexSight, en una plataforma de realidad aumentada para la artroplastia total de rodilla, refuerza el impulso de la planificación asistida por realidad aumentada en articulaciones ambulatorias.
Desarrollos Recientes de la Industria en el Mercado Global de Sistemas de Navegación Quirúrgica
- Junio de 2026: OrthAlign Lantern ASC recibió la autorización 510(k) de la FDA de EE. UU. para Lantern ASC, una solución de navegación ortopédica portátil diseñada para ASC. Esta autorización respalda un cambio hacia una navegación portátil y de rotación ágil en los flujos de trabajo ortopédicos ambulatorios.
- Mayo de 2026: Zeta Surgical recibió la autorización 510(k) de la FDA de EE. UU. para el Zeta Navigation System, junto con el Zeta Stylet y el Zeta Bolt, para ampliar las opciones de navegación en el punto de atención en procedimientos neuroquirúrgicos. La autorización destaca el impulso detrás de la navegación con visión artificial e IA, enfocada en una configuración más rápida y un acceso más amplio más allá de las salas tradicionales de uso intensivo de capital.
- Abril de 2026: Medtronic anunció el marcado CE para el sistema de navegación quirúrgica Stealth AXiS, respaldando la comercialización europea de una plataforma integrada de planificación, navegación y robótica para procedimientos de columna y craneales. Este hito fortalece la capacidad de Medtronic para estandarizar flujos de trabajo en sitios de EE. UU. y la UE bajo los requisitos del EU MDR y mejora su posicionamiento competitivo en ecosistemas quirúrgicos conectados.
Mercado de Sistemas de Navegación Quirúrgica Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los sistemas que ayudan a los cirujanos a navegar instrumentos en tiempo real mediante hardware y software de seguimiento, típicamente vinculados con herramientas de imagen y planificación. Incluye equipos y software relacionado utilizados en las principales especialidades quirúrgicas en entornos hospitalarios y de cirugía ambulatoria.
Exclusiones del alcance: Las aplicaciones de referencia exclusivamente para teléfonos inteligentes que no rastrean instrumentos en tiempo real no se contabilizan en este mercado.
Descripción General de la Segmentación
- Por Tecnología
- Sistemas de Navegación Electromagnética
- Sistemas de Navegación Óptica
- Sistemas Híbridos
- Sistemas Basados en Fluoroscopía
- Sistemas Basados en TC
- Otros
- Por Aplicación
- Neurocirugía
- Cirugía Ortopédica y de Trauma
- Cirugía de Columna
- Cirugía ORL
- Cirugía Cardíaca y Torácica
- Cirugía Dental y Maxilofacial
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Otros
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura inicial del modelo, de modo que pudiéramos mapear cómo se genera la demanda y dónde se registran realmente los ingresos. Se revisaron fuentes públicas como las bases de datos de dispositivos de la FDA de los Estados Unidos, los Centros de Servicios de Medicare y Medicaid de los Estados Unidos, las estadísticas de salud de la OCDE y los indicadores de gasto en salud del Banco Mundial para anclar los entornos de procedimientos, las señales de adopción y las tendencias en la prestación de atención médica.
También se consultaron fuentes como revistas clínicas revisadas por pares sobre resultados de cirugía guiada por imagen, sitios web de asociaciones nacionales de hospitales y cirugía, e informes anuales y presentaciones para inversores de empresas para comprender el posicionamiento de productos y los patrones de venta. Donde estuvieron disponibles, se utilizaron suscripciones de pago para información financiera e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para respaldar las verificaciones cruzadas sobre la presencia de productos y la actividad tecnológica. Estos son ejemplos ilustrativos, y también se revisaron muchas otras fuentes públicas para recopilar datos, validar supuestos y aclarar inconsistencias.
Entrevistas Primarias y Encuestas
Se realizaron conversaciones primarias con una combinación de fabricantes de dispositivos, distribuidores, cirujanos, personal de quirófano y equipos de adquisiciones hospitalarias para confirmar lo que se utiliza en la práctica y lo que se incluye en los acuerdos. Dado que la demanda es global, los datos se verificaron en las principales regiones compradoras para validar el ritmo de adopción por tipo de procedimiento, el papel de los contratos de servicio y los ciclos de reemplazo típicos antes de fijar los números finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos: 16% | APAC: 47% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 41% | EMEA: 29% |
| Actores menores: 22% | Gerentes: 43% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de grupo de demanda de arriba hacia abajo que vincula el crecimiento del volumen de procedimientos con los casos en que la navegación es clínicamente relevante y donde los compradores la adoptan realmente en términos financieros, y luego convierte ese grupo en ingresos por sistemas y software utilizando supuestos prácticos de uso y precios. Dado que los recuentos de procedimientos por sí solos pueden sobreestimar la demanda, el modelo también aplica tasas de penetración por especialidad quirúrgica y entorno, seguidas del calendario típico de reemplazo de capital y la proporción de centros que ejecutan flujos de trabajo integrados.
Para mantener los totales realistas, se utilizan aproximaciones selectivas de abajo hacia arriba como verificaciones cruzadas, incluido el precio de venta promedio muestreado por tipo de sistema, la retroalimentación del canal sobre las colocaciones anuales y una verificación de las tasas de incorporación de servicios y software. Los insumos clave utilizados en el modelo incluyen el crecimiento en los volúmenes de casos ortopédicos y neuroquirúrgicos, la utilización de navegación por especialidad, los ciclos de reemplazo de la base instalada, las tasas de adopción de contratos de servicio y la progresión del precio de venta promedio por región, con el momento de la conversión de divisas reflejado en la serie. Donde los datos de países pequeños son escasos, las brechas se manejan con indicadores proxy como el crecimiento de la infraestructura hospitalaria y la expansión de suites de imagen, que luego se prueban durante las entrevistas.
Para el pronóstico, se utiliza el análisis de escenarios con un caso base que refleja la adopción esperada de flujos de trabajo mínimamente invasivos y de precisión, más casos conservadores y agresivos para reflejar los cambios en el reembolso y las variaciones en el presupuesto de capital hospitalario. Los supuestos sobre penetración, precios y reemplazo se revisan con expertos, y el pronóstico se ajusta cuando el consenso de las entrevistas apunta a un ritmo de adopción diferente al que sugiere la serie histórica.
Validación de Datos y Ciclo de Actualización
Los resultados del modelo se validan mediante la triangulación de indicadores de procedimientos, señales de base instalada e indicios de ingresos de divulgaciones públicas, y luego se comparan con el ritmo implícito de colocación de sistemas para detectar el doble conteo. Cuando aparece un salto inesperado, se investiga mediante verificaciones documentales adicionales y se activan llamadas de seguimiento para determinar si el cambio fue impulsado por precios, cambio en la combinación o una licitación puntual.
Antes de la publicación, el modelo pasa por múltiples revisiones de analistas para que los supuestos permanezcan consistentes entre regiones y años. El informe se actualiza cada año, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes o variaciones significativas en los patrones de gasto hospitalario. Justo antes de la entrega, se completa un pase final para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado de Sistemas de Navegación Quirúrgica de Mordor Intelligence Medido Frente a Otras Estimaciones Publicadas
Los valores de mercado publicados para los sistemas de navegación quirúrgica pueden parecer muy dispares porque diferentes estudios contabilizan cosas diferentes bajo el mismo nombre, y también eligen diferentes años base y ventanas de crecimiento. Los mayores cambios suelen provenir de lo que se trata como parte de la venta del sistema frente a las herramientas adyacentes, y de cómo se manejan los servicios, los módulos de planificación y los desechables en la línea de ingresos.
Algunas estimaciones amplían el alcance incorporando tecnologías habilitadoras cercanas, o asumen aumentos más rápidos en el precio de venta promedio sin vincularlos a los patrones de instalación. La dispersión también se amplía cuando el momento de la conversión de divisas difiere, cuando un estudio reporta un escenario agresivo como el número principal, o cuando la cadencia de actualización no vuelve a verificar el sentimiento de inversión de capital hospitalario y las tendencias de recuperación de procedimientos en el último año. Por esa razón, las inclusiones en torno a los contratos de mantenimiento y los módulos de planificación integrados se tratan explícitamente en el modelo utilizado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,83 mil millones de USD (2026) | |
| Consultora Global A | 9,72 mil millones de USD (2025) | Utiliza un año base y una ventana de estudio diferentes, y el resumen público no indica claramente cómo se contabilizan los contratos de servicio, el software de planificación y los consumibles dentro del total del mercado. |
| Editorial de la Industria B | 8,38 mil millones de USD (2024) | Parte de una base de 2024 y proyecta hasta 2030, lo que puede desplazar los totales cuando el momento del reemplazo y la penetración se asumen antes o después, y cuando las inclusiones en torno al software agrupado y el soporte no se separan de manera consistente. |
En las tres cifras, la mayor parte de la varianza puede atribuirse a la elección del año base, lo que se incluye en el alcance de los ingresos y si los supuestos de adopción están vinculados a las señales de procedimientos y base instalada. Al mantener los insumos rastreables hasta la relevancia del procedimiento, la penetración, los ciclos de reemplazo y las tasas de incorporación, obtenemos un número que puede recrearse y ajustarse razonablemente cuando aparecen nuevas evidencias.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de sistemas de navegación quirúrgica?
El mercado está valorado en 10,82 mil millones de USD en 2026 y se proyecta que alcance los 23,29 mil millones de USD en 2032 a una CAGR del 13,62% durante 2027-2032.
¿Qué segmento tecnológico lidera el mercado actualmente?
El seguimiento electromagnético domina con una participación de ingresos del 41,36%, apreciado por su fiabilidad en campos quirúrgicos obstruidos.
¿Por qué los centros de cirugía ambulatoria invierten en plataformas de navegación?
Los centros de cirugía ambulatoria se benefician de un menor riesgo de infección, estancias más cortas y los pagos de Medicare que alejan los procedimientos de los hospitales, por lo que las herramientas de navegación les ayudan a realizar casos complejos de forma segura mientras ahorran a los pagadores miles de millones de dólares en costos.
¿Cuál es la mayor barrera para la adopción en los mercados emergentes?
Los altos gastos de capital y del ciclo de vida siguen siendo el principal obstáculo, aunque los fabricantes ahora ofrecen modelos de pago por procedimiento y arrendamiento para aliviar la carga inicial.
¿Cómo están cambiando la IA y la realidad aumentada la navegación quirúrgica?
Los algoritmos de aprendizaje automático automatizan el reconocimiento de tejidos y el seguimiento de instrumentos, mientras que las superposiciones de realidad aumentada mejoran la visualización, reduciendo conjuntamente el tiempo operatorio y las tasas de complicaciones.