
Tamaño y Participación del Mercado de Sistemas de Navegación Ortopédica
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.05 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.69 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.66 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Navegación Ortopédica por Mordor Intelligence
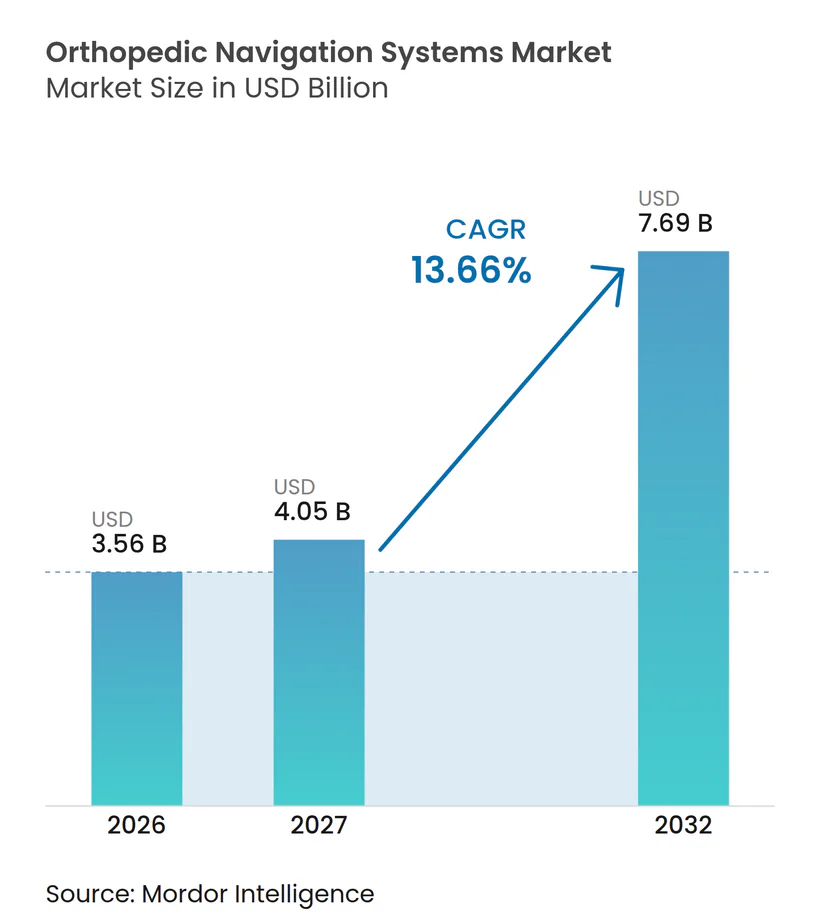
El tamaño del Mercado de Sistemas de Navegación Ortopédica fue valorado en 3,56 mil millones de USD en 2026 y se estima que crecerá desde 4,05 mil millones de USD en 2027 hasta alcanzar 7,69 mil millones de USD en 2032, a una CAGR del 13,66% durante el período de pronóstico (2027-2032).
El crecimiento surge de la convergencia del envejecimiento de la población, el aumento en los volúmenes de procedimientos mínimamente invasivos y las continuas innovaciones en imágenes y software que permiten la colocación precisa de implantes incluso en anatomías restringidas. Las iniciativas de contención de costos de los sistemas de salud favorecen ahora la precisión quirúrgica en la primera intervención, lo que impulsa a hospitales y centros quirúrgicos ambulatorios (ASC, por sus siglas en inglés) a invertir en plataformas de guía que reduzcan el riesgo de revisión. Los proveedores de tecnología responden con soluciones integradas ópticas, electromagnéticas y de realidad aumentada (AR) que acortan los tiempos de configuración y mejoran el flujo de trabajo intraoperatorio. Al mismo tiempo, las compras basadas en valor en América del Norte y Europa recompensan las tasas de complicaciones más bajas, mientras que los mercados emergentes en Asia Pacífico están ampliando su capacidad ortopédica y exigiendo los mismos estándares de precisión. En conjunto, estos factores sustentan el impulso actual del mercado de sistemas de navegación ortopédica.
Conclusiones Clave del Informe
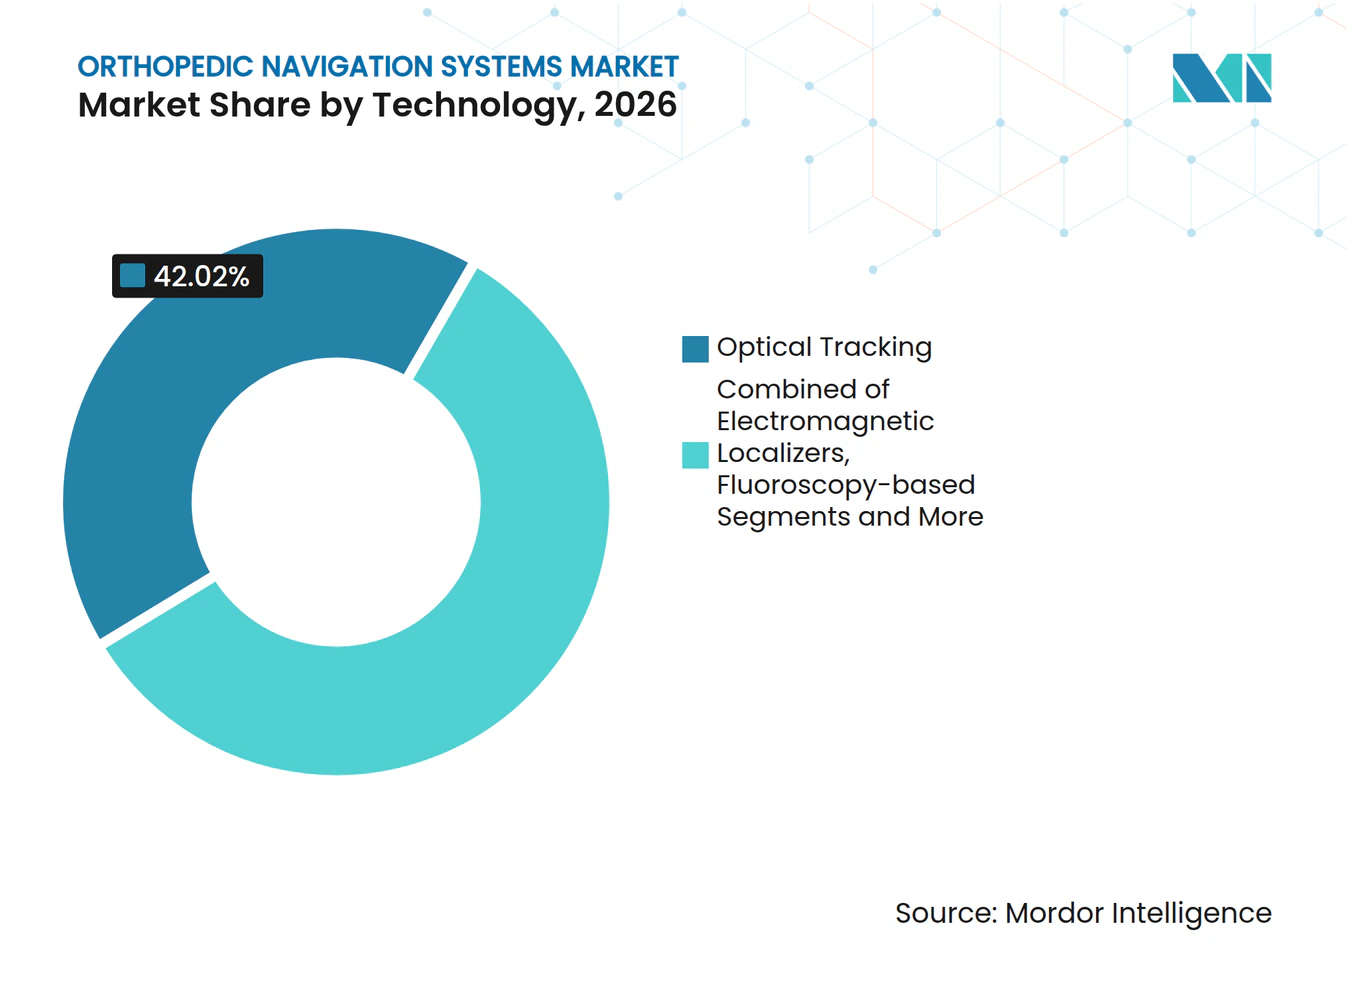
- Por tecnología, el seguimiento óptico lideró con el 42,02% de la participación del mercado de sistemas de navegación ortopédica en 2026, mientras que se prevé que la AR/realidad mixta se expanda a una CAGR del 17,85% hasta 2032.
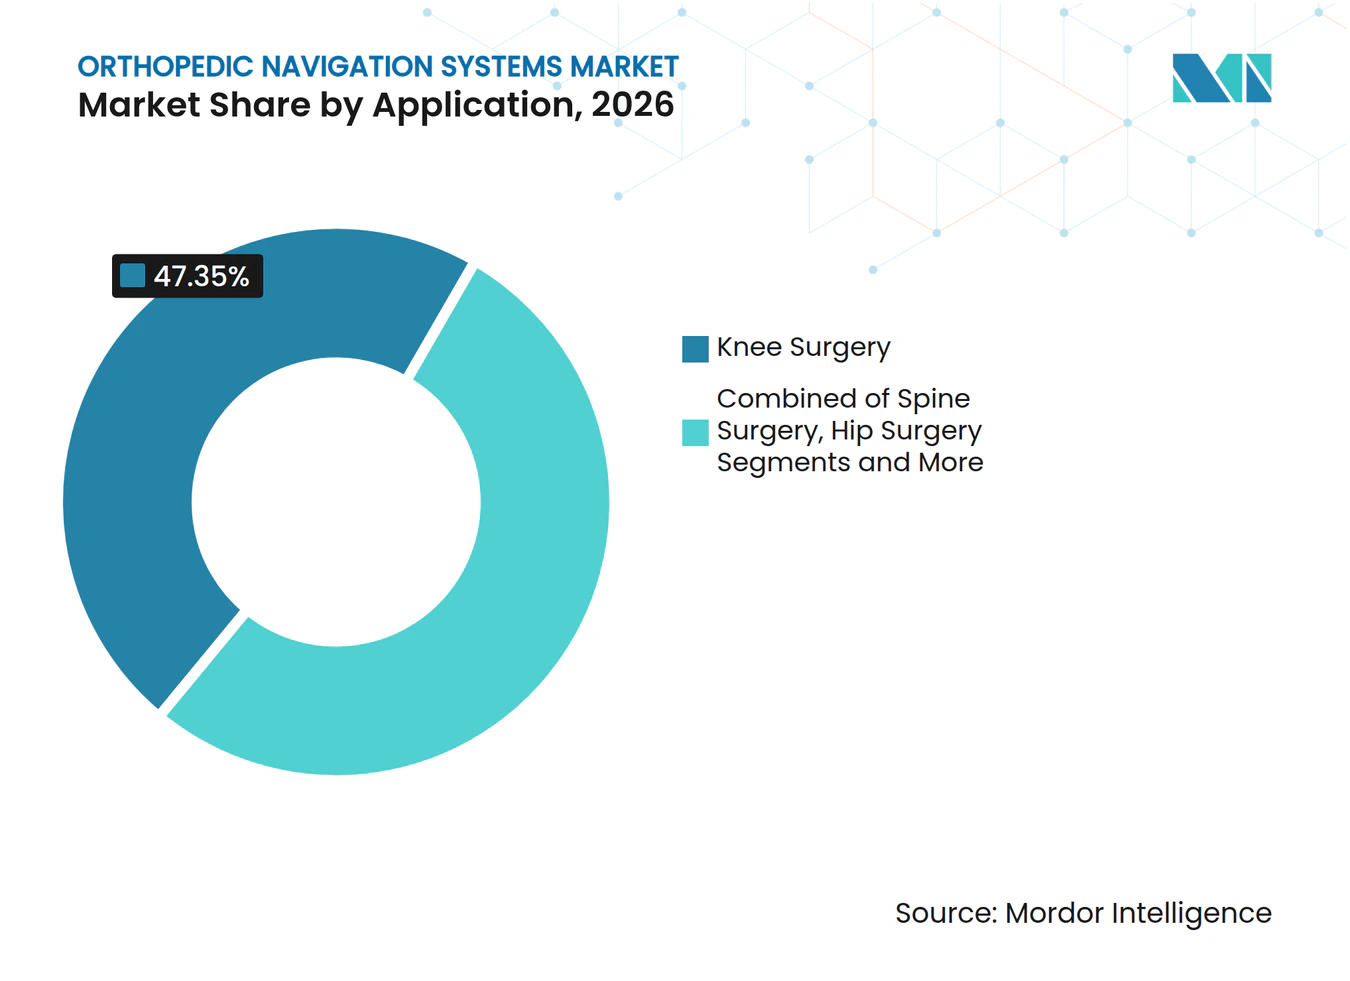
- Por aplicación, la cirugía de rodilla representó el 47,35% del tamaño del mercado de sistemas de navegación ortopédica en 2026; los procedimientos de hombro y extremidades superiores avanzan a una CAGR del 13,95% hasta 2032.
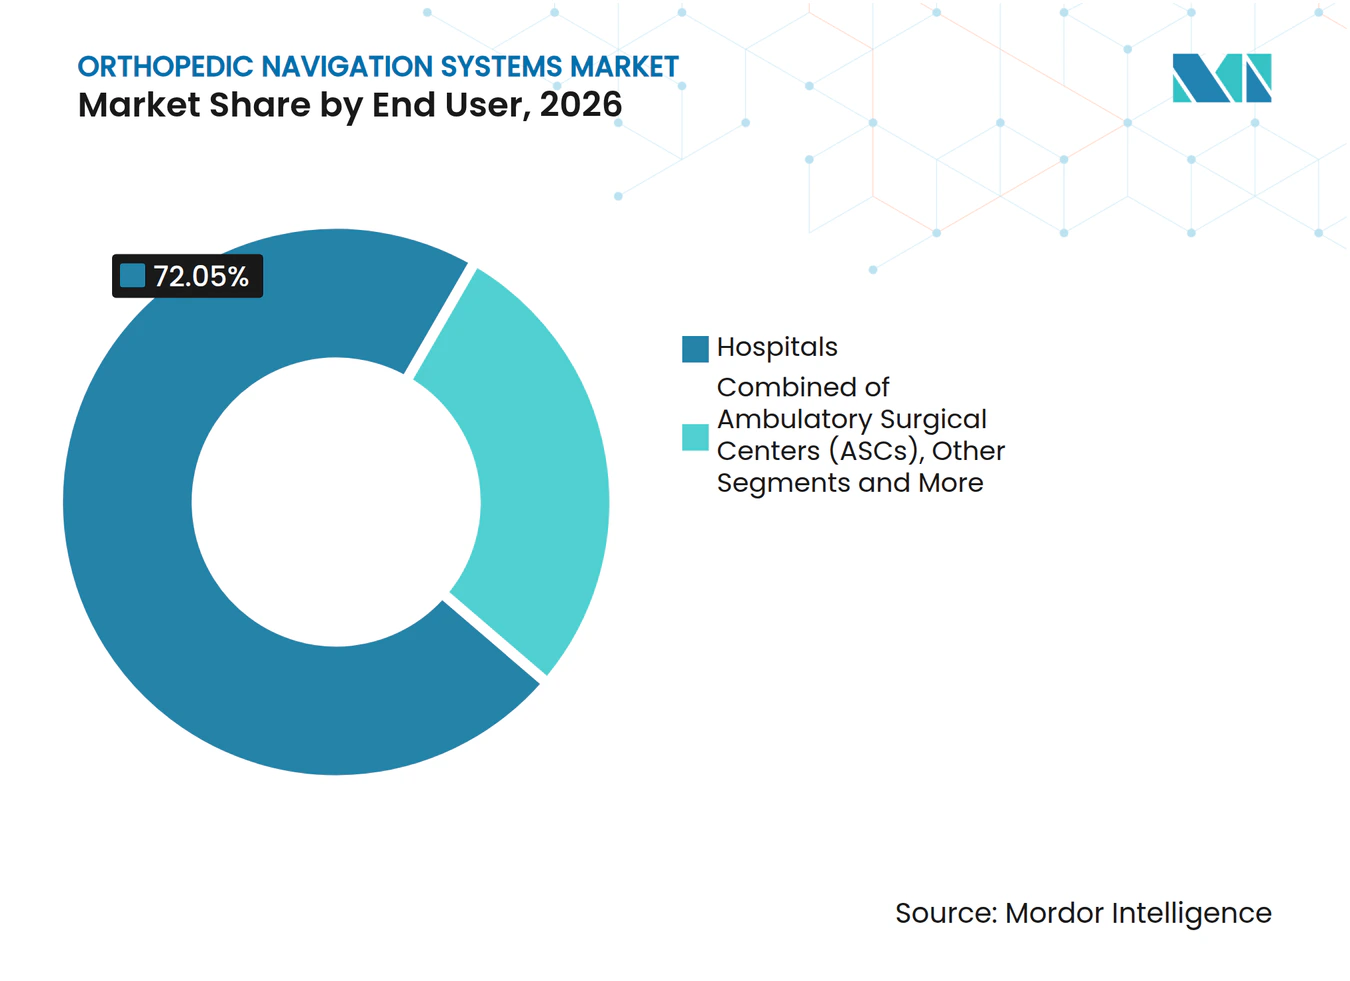
- Por usuario final, los hospitales retuvieron el 72,05% de la participación en ingresos del mercado de sistemas de navegación ortopédica en 2026, mientras que los ASC son los de mayor crecimiento con una CAGR del 15,55% hasta 2032.
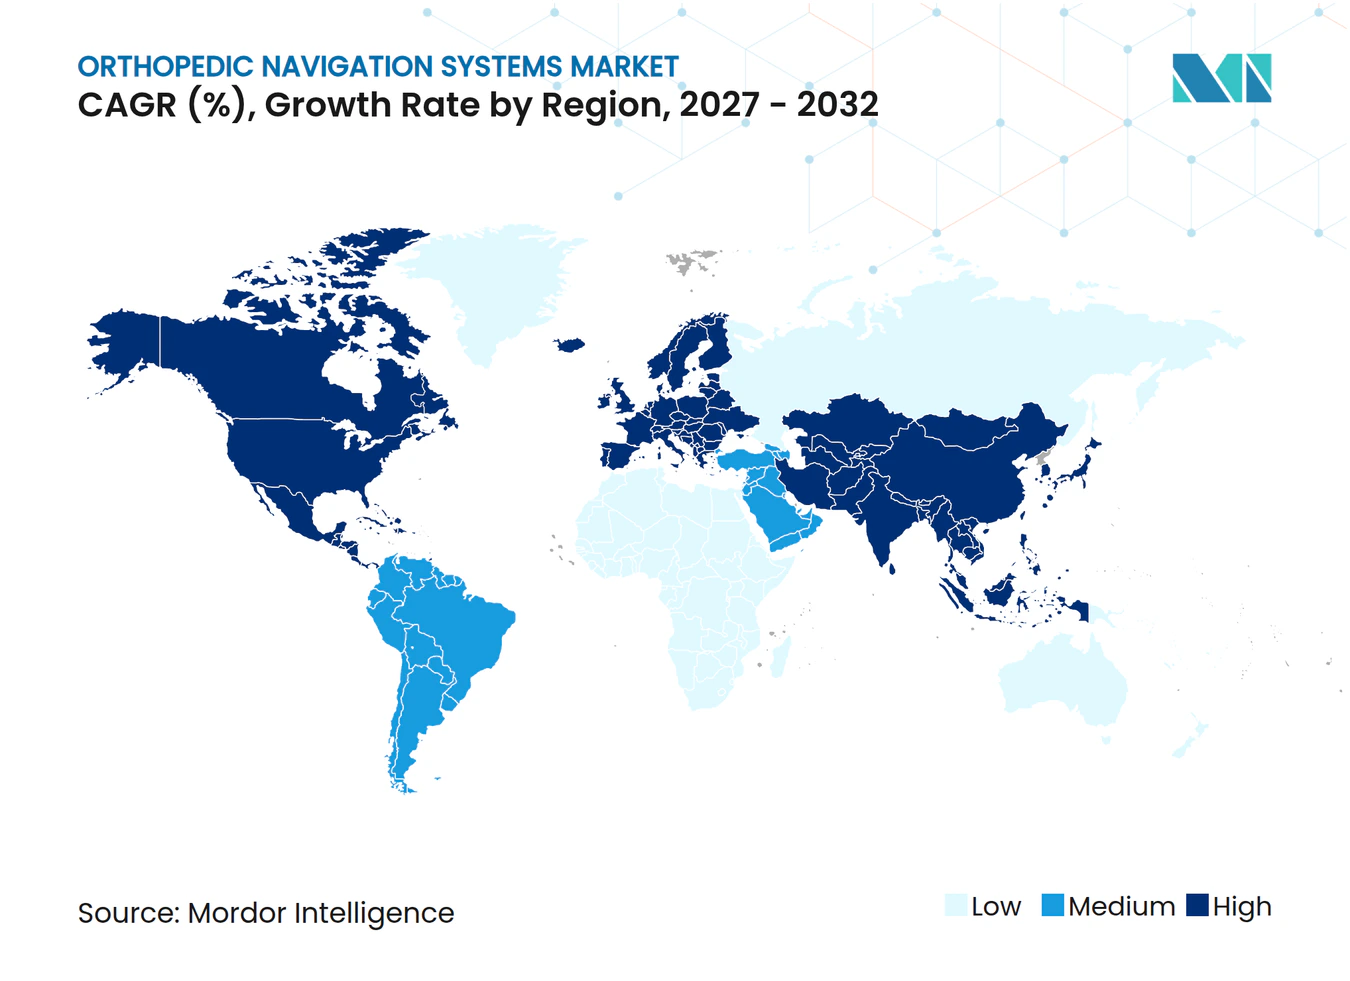
- Por geografía, América del Norte tuvo una participación del 40,74% del mercado de sistemas de navegación ortopédica en 2026, mientras que Asia Pacífico es la región de más rápido crecimiento con una CAGR del 15,24%.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente adopción de procedimientos ortopédicos mínimamente invasivos | +2.80% | Global; ganancias tempranas en América del Norte y la UE | Mediano plazo (2-4 años) |
| Base instalada en expansión de plataformas de cirugía asistida por robots | +2.10% | América del Norte como núcleo; expansión hacia Asia-Pacífico | Largo plazo (≥4 años) |
| Avances en imágenes en tiempo real y fusión de sensores para guía intraoperatoria | +1.90% | Global; centros de alto volumen | Corto plazo (≤2 años) |
| Creciente carga de trastornos musculoesqueléticos en poblaciones envejecidas | +2.30% | Global; mercados desarrollados | Largo plazo (≥4 años) |
| Dispositivos portátiles y sin clavijas de bajo costo orientados a entornos de CCA | +1.70% | América del Norte y UE; expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Programas de Evidencia del Mundo Real de la FDA que aceleran el uso de datos poscomercialización | +1.20% | Centrado en EE. UU.; expansión global | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Procedimientos Ortopédicos Mínimamente Invasivos
Los cirujanos favorecen cada vez más las incisiones más pequeñas que minimizan el trauma tisular pero que aún exigen una precisión submilimétrica en la colocación de implantes. La navegación asiste guiando los instrumentos en el espacio tridimensional, permitiendo una alineación del 93% dentro de ±2° durante la artroplastia total de rodilla.[1]Los beneficios económicos se acumulan cuando las estancias hospitalarias más cortas y la rehabilitación más rápida reducen el gasto de los pagadores. Los sistemas integrados con fluoroscopia reducen aún más la exposición a la radiación en un 91,8% en comparación con los métodos convencionales.
Base Instalada en Expansión de Plataformas de Cirugía Asistida por Robots
Los hospitales que ya dependen de la robótica están incorporando software de navegación en los brazos existentes para formar ecosistemas integrales. El próximo lanzamiento del Mako 4 de Stryker amplía su presencia desde caderas y rodillas hasta columna y hombros, integrando el módulo Q Guidance para una sincronización perfecta entre imágenes y robot. La investigación revisada por pares muestra que la navegación robótica aplana la curva de aprendizaje en la artroplastia de cadera para cirujanos en etapas tempranas de su carrera, logrando una precisión de nivel veterano más rápidamente.[2]
Avances en Imágenes en Tiempo Real y Fusión de Sensores para Guía Intraoperatoria
Las cámaras de visión artificial, los rastreadores ópticos y las bobinas electromagnéticas ahora fusionan flujos de datos para producir mapas anatómicos en vivo. En las correcciones de escoliosis pediátrica, dicha fusión redujo el tiempo de fluoroscopia en un 68% y la radiación en un 66%. Las superposiciones de RA colocan puntos de referencia anatómicos holográficos directamente en el campo de visión, reduciendo la carga cognitiva, mientras que los algoritmos de inteligencia artificial predicen trayectorias de perforación que evitan las perforaciones corticales antes de que ocurran.
Creciente Carga de Trastornos Musculoesqueléticos en Poblaciones Envejecidas
Se anticipa que la creciente carga de enfermedades musculoesqueléticas aumentará la demanda de sistemas de navegación ortopédica, lo que impulsará el crecimiento del segmento. Por ejemplo, según el estudio publicado en el Journal of Indian Rheumatology Association, la prevalencia general de osteoartritis primaria de rodilla en las grandes ciudades de India fue del 33,2%, del 19,3% en ciudades pequeñas, del 18,3% en pueblos y del 29,2% en zonas rurales. El estudio también demostró que la prevalencia de osteoartritis primaria sintomática de rodilla en áreas urbanas es mucho mayor que la reportada en regiones rurales de India. Los huesos más viejos a menudo presentan una anatomía atípica, lo que hace que la precisión sea crucial para evitar el aflojamiento temprano. La navegación reduce las tasas de revisión y ofrece ganancias en años de vida ajustados por calidad a USD 45.554 por año de vida ajustado por calidad en el reemplazo de rodilla.[3]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de capital y por procedimiento de las plataformas de navegación | -2.40% | Global; agudo en mercados emergentes | Mediano plazo (2-4 años) |
| Pronunciada curva de aprendizaje y disrupción del flujo de trabajo para los equipos quirúrgicos | -1.80% | Global; varía según la institución | Corto plazo (≤2 años) |
| Estricta aprobación regulatoria multirregional y riesgo de retiro de dispositivos | -1.60% | Zonas de EE. UU. y UE | Mediano plazo (2-4 años) |
| Canibalización competitiva por robots ortopédicos totalmente integrados | -1.40% | América del Norte y UE; expansión hacia Asia-Pacífico | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y por Procedimiento de las Plataformas de Navegación
Los sistemas tienen un precio de lista de USD 475.000 a más de USD 1 millón, mientras que los desechables pueden agregar entre USD 442 y 1.500 por caso. Las brechas en el reembolso a menudo obligan a las instalaciones a autofinanciar las actualizaciones. Algunas evidencias muestran que se logra la neutralidad cuando la navegación evita 17 revisiones de columna por centro. Los modelos portátiles de menor costo están aliviando gradualmente la barrera financiera para los hospitales medianos y los CCA.
Pronunciada Curva de Aprendizaje y Disrupción del Flujo de Trabajo para los Equipos Quirúrgicos
Los cirujanos pueden necesitar entre 20 y 30 casos antes de que los tiempos operatorios se normalicen; los casos iniciales se prolongan entre 6 y 15 minutos. El personal de quirófano debe ajustar el posicionamiento, la gestión de cables y la técnica estéril, lo que genera fricciones. Las encuestas indican que el 63,5% de los cirujanos de columna citan los tiempos más largos como un inconveniente, aunque las interfaces guiadas por inteligencia artificial que automatizan el registro están impulsando un dominio más rápido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
Liderazgo Óptico, Impulso de RA/Realidad MixtaLos sistemas ópticos controlaron el 42,02% del mercado de sistemas de navegación ortopédica en 2026, gracias a matrices de cámaras bien validadas que ofrecen una precisión submilimétrica durante los reemplazos de rodilla de alto volumen. Las soluciones de realidad aumentada y mixta registran ahora la CAGR más rápida del segmento, del 17,85%, impulsadas por pantallas montadas en la cabeza que colocan guías holográficas en el campo visual del cirujano y eliminan las restricciones de línea de visión comunes en las cámaras fijas. Los rastreadores electromagnéticos están ganando terreno en cirugías de columna donde los instrumentos metálicos obstruyen los marcadores ópticos, mientras que la guía basada en fluoroscopia sigue siendo un elemento básico en las salas de traumatología que necesitan imágenes instantáneas. Las plataformas específicas para resonancia magnética (MRI) ocupan un nicho para las resecciones de tumores guiadas por tejidos blandos que dependen de un contraste detallado.
La competencia se intensifica a medida que los actores establecidos fusionan sensores, unidades de procesamiento gráfico (GPU) y análisis en la nube en paquetes únicos. El Sistema de Cirugía Espacial TESSA de Smith+Nephew opera en tiempo real sobre chips NVIDIA para guiar la reconstrucción del ligamento cruzado anterior (LCA) sin cámaras externas, lo que ilustra el cambio hacia dispositivos híbridos compactos. Los módulos de inteligencia artificial (IA) propietarios ahora segmentan automáticamente el hueso en escaneos intraoperatorios y ajustan las trayectorias de los instrumentos, reduciendo los pasos manuales. Con la fiabilidad óptica ya demostrada, las empresas buscan diferenciarse reduciendo el tamaño, eliminando cables e integrando AR. A medida que los precios disminuyen, el mercado de sistemas de navegación ortopédica probablemente verá una superposición tecnológica en lugar de un ganador de modalidad única.



Por Aplicación:
Dominio de Rodilla, Auge del HombroLos procedimientos de rodilla generaron el 47,35% de la participación en ingresos de 2026, ya que décadas de evidencia aleatorizada muestran una alineación del eje dentro de ±2° en más del 90% de las rodillas navegadas, lo que lleva a los pagadores a reembolsar la guía para deformidades complejas. Las cirugías de columna capturan una participación en expansión porque los tornillos pediculares mal colocados representan un riesgo neurológico, lo que impulsa la adopción incluso en entornos de menores recursos que no pueden permitirse la robótica completa. La artroplastia de cadera también se beneficia de los abordajes anteriores directos, que exigen una inclinación y versión precisas del componente acetabular.
Las operaciones de hombro y extremidades superiores están preparadas para una CAGR del 13,95%, la más rápida dentro de la industria de sistemas de navegación ortopédica, ya que atletas y poblaciones envejecidas buscan implantes que preserven el movimiento. La cartera Tornier de Stryker ahora combina la planificación en 3D con rastreadores intraoperatorios que confirman el eje glenoideo, impulsando la adopción en centros de excelencia. Los grupos de traumatología y medicina deportiva prefieren dispositivos portátiles que permiten un despliegue rápido en horarios irregulares. Las subespecialidades emergentes, como la reconstrucción de pie y tobillo, diversificarán aún más la demanda una vez que los precios de los productos desechables se alineen con los márgenes ambulatorios.

Por Usuario Final:
Los Hospitales Mantienen el Dominio mientras los CCA AceleranLos hospitales retuvieron el 72,05% de la participación del mercado de sistemas de navegación ortopédica en 2026 al aprovechar los presupuestos de capital y los volúmenes de casos multiespecialidad que amortizan el equipo rápidamente. Los centros académicos priorizan la navegación para la formación de residentes y como generadores de datos en vivo que alimentan registros que evalúan la longevidad de los implantes. La integración con los registros electrónicos de salud permite a los hospitales analizar los resultados y negociar primas de pago agrupado con aseguradoras interesadas en resultados predecibles.
Los ASC son los de mayor crecimiento con una CAGR del 15,55%, impulsados por cambios de política que reembolsan más reemplazos articulares fuera de los hospitales. Los dispositivos portátiles sin clavijas que pesan menos de 3 kg se adaptan a quirófanos reducidos y evitan largos tiempos de rotación. Sg2 proyecta una migración de dos dígitos de casos ortopédicos hacia los ASC, y la navegación ayuda a estos centros a defender las métricas de calidad necesarias para los contratos con pagadores. Las clínicas especializadas y los hospitales de beneficencia globales representan segmentos más pequeños, pero ilustran cómo las plataformas de guía simplificadas pueden prosperar en contextos económicos variados.
Análisis Geográfico
Mercado de Sistemas de Navegación Ortopédica en América del Norte
América del Norte representó el 40,74% de las ventas en 2026, lo que refleja la adopción temprana, los códigos CPT claros que reembolsan la navegación en articulaciones complejas y la presencia de proveedores capaces de ofrecer soporte de campo las 24 horas del día, los 7 días de la semana. La migración de reemplazos de cadera y rodilla hacia los ASC intensifica la demanda de plataformas compactas que repliquen la precisión a nivel hospitalario. Se ha documentado una reducción de costos del 26% en comparación con los departamentos ambulatorios hospitalarios cuando los ASC implementan protocolos navegados para cirugías articulares. Canadá sigue este camino con programas de financiamiento provincial que incentivan los resultados verificados por datos, mientras que México se beneficia del comercio transfronterizo de dispositivos y del crecimiento de los hospitales privados.
Mercado de Sistemas de Navegación Ortopédica en Europa
Europa constituye el segundo bloque más grande, con Alemania, el Reino Unido y Francia adoptando directrices estrictas basadas en evidencia que favorecen la navegación cuando la precisión en la alineación predice la longevidad de los implantes de alto costo. Los diversos regímenes de reembolso implican que la adopción varía: los pagadores estatutarios en Alemania cubren los materiales desechables de navegación, mientras que los mercados del sur dependen de aseguradoras privadas o modelos de pago directo. Centros académicos como el Charité de Berlín y los Oxford University Hospitals publican registros sólidos que validan la tecnología e influyen en los estándares continentales. Las naciones emergentes de Europa Central y Oriental están modernizando sus departamentos de ortopedia con fondos de recuperación de la UE y ven en la navegación una vía para reducir las costosas revisiones.
Mercado de Sistemas de Navegación Ortopédica en Asia-Pacífico
Asia Pacífico es la región de más rápido crecimiento, con una CAGR del 15,24% hasta 2032, a medida que el envejecimiento demográfico se combina con el aumento de los niveles de ingresos. El sector de implantes de artroplastia de India se expande cerca del 25% de CAGR, aunque la escasa conciencia sobre las opciones de reemplazo articular limita los volúmenes inmediatos. La penetración en China sigue siendo baja, con solo el 8,31% de los cirujanos de cadera utilizando navegación o robótica, pero se espera que los planes quinquenales estatales orientados a la atención médica avanzada eleven la utilización. Japón y Corea del Sur ya operan esquemas de reembolso maduros, mientras que el registro nacional de articulaciones de Australia demuestra el vínculo entre la navegación y un menor riesgo de revisión, reforzando la adopción. Los mercados del Sudeste Asiático atraen turistas médicos que buscan cirugías de alta tecnología, lo que impulsa a los hospitales privados a invertir en navegación como diferenciador competitivo.
Panorama regulatorio
Los sistemas de navegación ortopédica están regulados como dispositivos médicos en los principales mercados, y muchas de las ofertas en EE. UU. se clasifican como Clase II de la FDA con Controles Especiales (21 CFR 882.4560). Estos productos suelen utilizar la vía 510(k) para las autorizaciones y para los cambios incrementales.
En mayo de 2026, la FDA publicó una guía final sobre Guías Personalizadas para Implantes Ortopédicos, que precisa las expectativas relativas a los datos de diseño, la validación y el contenido de las presentaciones para los flujos de trabajo específicos de cada paciente. Dichos flujos de trabajo a menudo se conectan con el software de navegación y las imágenes intraoperatorias. Los fabricantes también se alinean con los requisitos globales de sistemas de calidad, y la norma ISO 13485:2016 sigue siendo una base ampliamente adoptada para los QMS de dispositivos médicos. En abril de 2026, la FDA emitió una orden final que clasifica ciertos instrumentos quirúrgicos manuales destinados a la selección adecuada de pacientes para implantes ortopédicos en la Clase II (Controles Especiales), reforzando controles más claros para las herramientas y el software que influyen en la selección y colocación de implantes. Esta orientación aumenta el peso otorgado a la documentación, el seguimiento poscomercialización y la trazabilidad de los flujos de trabajo habilitados por navegación.
Panorama Competitivo
Concentración del Mercado
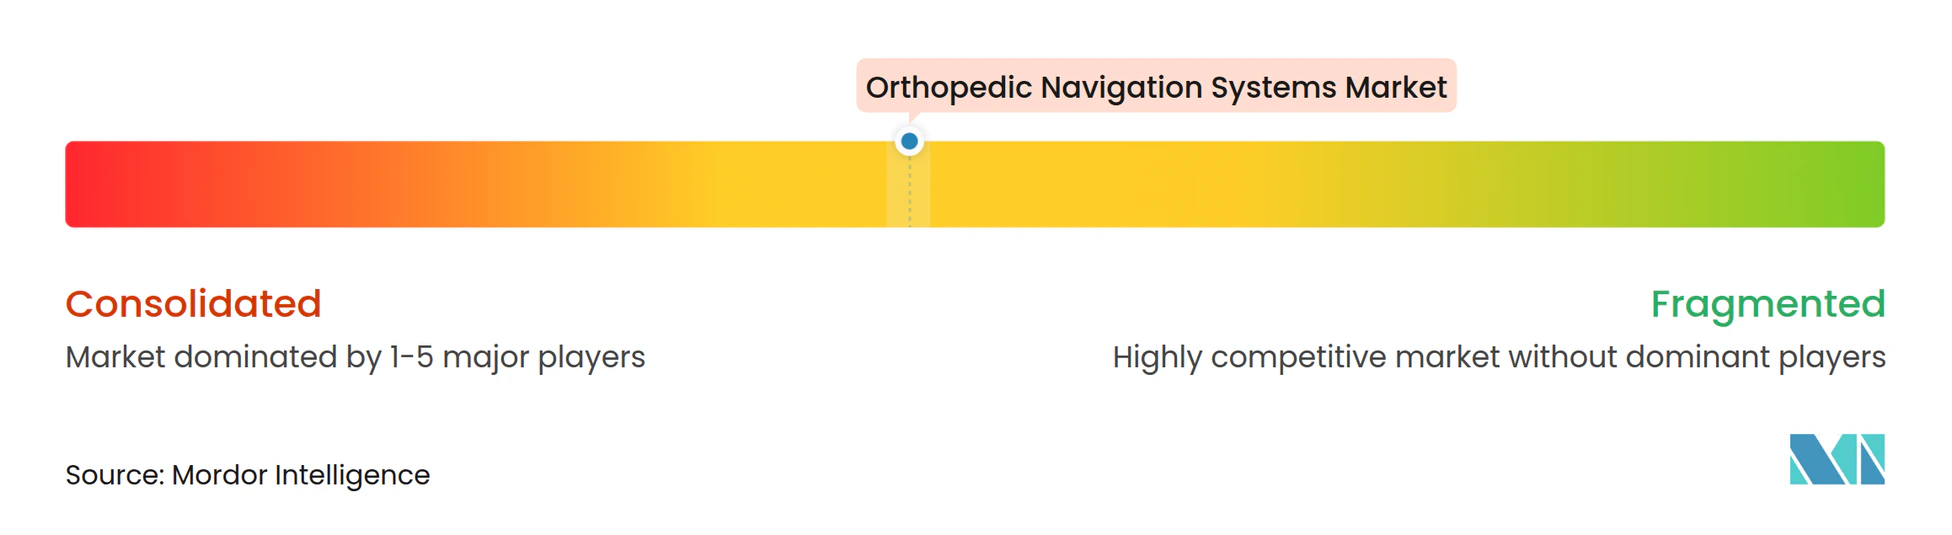
El mercado de sistemas de navegación ortopédica está moderadamente fragmentado. Los principales fabricantes globales de dispositivos agrupan la navegación en amplias carteras de implantes, lo que les otorga ventaja en ventas cruzadas y contratos de servicio plurianuales. Stryker unifica sus robots Mako con la plataforma de cámara Q Guidance, ofreciendo una interfaz única para procedimientos de cadera, rodilla, hombro y columna. La adquisición de OrthoGrid por parte de Zimmer Biomet incorpora análisis de fluoroscopia impulsados por inteligencia artificial, complementando su línea de robots ROSA. Smith & Nephew entra en la cirugía espacial con TESSA, subrayando un cambio del seguimiento pasivo hacia la guía de RA inmersiva.
Los especialistas como Brainlab, 7D Surgical y OrthAlign se posicionan en nichos a través del registro ultrarrápido de cámaras, imágenes instantáneas o modelos de negocio exclusivamente desechables que eliminan las barreras de capital. Los nuevos participantes explotan algoritmos de aprendizaje automático con licencia de laboratorios académicos para ofrecer navegación sin rastreadores que depende únicamente de las imágenes intraoperatorias, evitando las voluminosas matrices. Las asociaciones florecen: Smith & Nephew colabora con JointVue para la planificación por ultrasonido, mientras que Zimmer Biomet distribuye el robot de rodilla inalámbrico de THINK Surgical para los CCA. Los proveedores también explotan los lagos de datos creados por robots conectados para desarrollar mantenimiento predictivo y obtener información sobre la longevidad de los implantes, fortaleciendo las relaciones posventa.
La canibalización competitiva surge a medida que los robots totalmente integrados amenazan las ventas de navegación independiente. Sin embargo, los hospitales aún adquieren sistemas de cámara donde el volumen o el presupuesto no justifican la robótica completa, manteniendo amplia la base direccionable. Los productos portátiles y sin clavijas resultan atractivos en geografías sensibles al costo y entre cirujanos reacios a las grandes consolas. Durante el período de pronóstico, la diferenciación se centrará en la automatización impulsada por inteligencia artificial, la reducción de las curvas de aprendizaje y la interoperabilidad con las plataformas de integración de quirófano, más que en la precisión de seguimiento pura, que ahora es un requisito básico.
Líderes de la Industria de Sistemas de Navegación Ortopédica
-
Stryker
-
Zimmer Biomet
-
Smith + Nephew
-
Medtronic
-
NuVasive
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Navegación Ortopédica Empresas cubiertas en este informe
- Stryker
- Zimmer Biomet
- Smiths Group
- Medtronic
- Brain Lab
- NuVasive
- B. Braun
- Arthrex
- Siemens Healthineers
- MicroPort MedTech
- Exactech
- OrthAlign
- 7D Surgical
- Intellijoint Surgical
- Corin Group
- DePuy Synthes
- Joimax
- Globus Medical
- Karl Storz
- Scopis (Stryker)
Lea el análisis de las empresas de sistemas de navegación ortopédica
Oportunidades de mercado y perspectivas futuras
La navegación asistida por IA y la interpretación intraoperatoria automatizada están surgiendo como un tema central en el desarrollo de productos, lo que crea espacio para sistemas que reducen el marcado manual de puntos de referencia y agilizan el tiempo de registro en artroplastias de alto volumen. En junio de 2026, DePuy Synthes anunció la disponibilidad comercial en EE. UU. de VELYS Hip Navigation with AI Assistance, señalando avances en la interpretación automatizada de imágenes y la identificación de puntos de referencia para la artroplastia total de cadera. Este mismo conjunto de capacidades puede ampliarse a medida que los proveedores amplían sus bibliotecas de procedimientos.
La migración hacia el ámbito ambulatorio también está impulsando un cambio hacia ofertas de navegación portátiles y diseñadas específicamente para alinearse con la economía y las limitaciones de espacio de los ASC, lo que respalda la demanda más allá de los grandes presupuestos de capital hospitalario. OrthAlign recibió la autorización 510(k) de la FDA en junio de 2026 para el sistema Lantern ASC y reportó sus primeros casos clínicos en julio de 2026, lo que indica una comercialización activa de la navegación portátil diseñada para centros de atención ambulatoria. La innovación en la modalidad de seguimiento es otra área de oportunidad. En mayo de 2026, DePuy Synthes celebró un acuerdo definitivo para adquirir la tecnología de seguimiento por radiofrecuencia Gemtrack de MinMaxMedical para su uso en toda su cartera de reconstrucción articular, lo que refleja la inversión en alternativas al seguimiento infrarrojo por línea de visión y los esfuerzos por simplificar el flujo de trabajo en el quirófano, reduciendo la dependencia de arreglos fijos de cámaras.
Desarrollos recientes de la industria en Mercado de Sistemas de Navegación Ortopédica
- Julio de 2026: Stryker anunció el lanzamiento comercial completo en EE. UU. de Mako RPS (Robotic Power System) para el reemplazo total de rodilla, presentando su plataforma Mako Handheld Robotics. El enfoque portátil aborda las limitaciones de flujo de trabajo y espacio, ampliando la base direccionable más allá de las grandes instalaciones de brazos robóticos. También aumenta la presión competitiva sobre los proveedores de navegación independientes al estrechar el vínculo entre la instrumentación motorizada, la guía y el ecosistema Mako en general.
- Noviembre de 2025: Zimmer Biomet recibió la autorización 510(k) de la FDA de EE. UU. para ROSA Knee with OptimiZe, añadiendo planificación quirúrgica inteligente y personalizada al sistema ROSA Knee. La autorización refuerza la diferenciación de Zimmer Biomet centrada en el software en torno a la planificación y la guía intraoperatoria, en lugar de basarse únicamente en el hardware. También respalda la comercialización de la robótica y la navegación como una plataforma integrada en programas hospitalarios y ambulatorios de rodilla.
- Julio de 2024: Stryker recibió la autorización 510(k) de la FDA de EE. UU. para el Q Guidance System con el software Spine Guidance 5, que incluye Copilot. La actualización combina el software de navegación con funciones de guía diseñadas para mejorar la precisión intraoperatoria en los procedimientos de columna. Refuerza el enfoque de Stryker de ampliar las capacidades de navegación a múltiples anatomías, manteniendo el impulso regulatorio para lanzamientos iterativos de software.
Mercado de Sistemas de Navegación Ortopédica Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por los sistemas de navegación ortopédica utilizados para guiar los cortes óseos y la colocación de implantes durante los procedimientos ortopédicos, junto con el software principal, los rastreadores y los accesorios vinculados a los procedimientos que se comercializan con estos sistemas en hospitales y centros quirúrgicos.
Exclusiones del alcance: Se excluyen el uso de navegación veterinaria y los sistemas de diagnóstico por imagen independientes que no se comercializan para navegación intraoperatoria.
Descripción General de la Segmentación
- Por Tecnología
- Localizadores Electromagnéticos
- Seguimiento Óptico
- Basado en Fluoroscopia
- Basado en Resonancia Magnética
- Sistemas de Realidad Aumentada / Mixta
- Otras Tecnologías Emergentes
- Por Aplicación
- Cirugía de Rodilla
- Cirugía de Columna
- Cirugía de Cadera
- Hombro y Extremidades Superiores
- Trauma y Lesiones Deportivas
- Otras Aplicaciones
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria (CCA)
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por mapear qué se comercializa como sistema de navegación ortopédica y cómo se adquiere habitualmente (consola de capital, módulos de software y elementos adicionales utilizados por caso). Se revisan fuentes públicas como las bases de datos de dispositivos de la FDA de los Estados Unidos, los registros regulatorios europeos cuando corresponde, las estadísticas de procedimientos de fuentes como la OCDE y los CDC, así como métodos y evidencia de adopción provenientes de revistas ortopédicas revisadas por pares.
También se utilizan informes anuales de empresas, presentaciones para inversores y notas de llamadas de resultados para comprender cómo se analizan los ingresos por navegación y dónde se ubican dentro de las carteras ortopédicas más amplias. Las estadísticas de importación y exportación, como las series de UN Comtrade para las categorías de dispositivos relevantes, se verifican para validar la dirección de los envíos por región. Las bases de datos de patentes ayudan a rastrear la intensidad tecnológica y el probable momento de cambio de los productos. Parte del trabajo analítico cuenta con el respaldo de suscripciones de pago para inteligencia financiera de empresas, noticias y datos financieros, y consultas de patentes; sin embargo, el modelo de mercado final se construye a partir de supuestos trazables. La lista de fuentes documentales anterior es meramente ilustrativa, y se revisaron muchos otros documentos públicos para validar y clarificar los datos de entrada.
Entrevistas Primarias y Encuestas
Las conversaciones primarias se utilizan para someter a prueba de presión las tasas de adopción, los rangos de precios y los ciclos de reemplazo de las plataformas de navegación en centros de reconstrucción articular de alto volumen y centros especializados en columna vertebral. Las entrevistas también permiten clarificar qué proporción de los volúmenes de procedimientos involucra realmente la navegación, especialmente cuando los cirujanos utilizan una combinación de opciones de guía. Se entrevista a una combinación de fabricantes, distribuidores, cirujanos, gerentes de quirófano y equipos de ingeniería biomédica en las principales regiones, de modo que los supuestos reflejen cómo varían la adquisición y la utilización según el país y el entorno asistencial.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXOs): 13% | APAC: 41% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 37% | EMEA: 37% |
| Actores menores: 22% | Gerentes: 50% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que los volúmenes de procedimientos ortopédicos y la base instalada direccionable se reconstruyen por región, y luego se filtran a través de la penetración de la navegación, el precio promedio del sistema y las tasas de incorporación típicas de accesorios. Una vez construido ese conjunto de demanda, se corrobora con verificaciones ascendentes selectivas, como el precio de venta promedio muestreado multiplicado por los envíos de unidades estimados para las principales geografías, más verificaciones de canal sobre la colocación de sistemas y el momento de reemplazo.
Los datos de entrada relevantes en este mercado incluyen los volúmenes de procedimientos de reemplazo articular y de columna vertebral, la utilización de la navegación por tipo de procedimiento, los ciclos de reemplazo de los sistemas de capital, el movimiento del precio de venta promedio de consolas y software, y la proporción de casos que utilizan rastreadores y matrices desechables o reutilizables. Cuando los datos directos de unidades son escasos, las brechas se gestionan mediante el uso de indicadores indirectos como el crecimiento de procedimientos, el recuento de instalaciones y las curvas de adopción observadas en las entrevistas, que luego se ajustan durante la revisión.
Para el pronóstico, se utiliza el análisis de escenarios a fin de reflejar diferentes velocidades de adopción vinculadas a la formación de cirujanos, el impacto en el flujo de trabajo del quirófano y los ciclos de presupuesto de capital. Los escenarios se reconcilian posteriormente con las expectativas de consenso de los expertos primarios.
Ciclo de Validación de Datos y Actualización
Los resultados se verifican en varias etapas, comenzando con controles de varianza frente a señales independientes como el crecimiento de procedimientos, la lógica de la base instalada y los ingresos plausibles por sistema activo por región. Si un número parece incorrecto, se revisan los factores de entrada, se vuelve a verificar el rastro de la fuente y se contacta selectivamente a los entrevistados para confirmar si el problema es de precio, utilización o alcance.
Antes de la aprobación final, otro analista revisa los cálculos, los supuestos y los movimientos año a año para que el modelo se mantenga coherente entre regiones y a lo largo del tiempo. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos regulatorios, tecnológicos o de demanda de importancia modifican materialmente la adopción o los precios. Se completa una revisión final previa a la entrega para reflejar la información pública más reciente.
Tamaño del Mercado de Sistemas de Navegación Ortopédica de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas sobre sistemas de navegación ortopédica frecuentemente no coinciden, porque el límite de productos incluidos no es el mismo y el año utilizado como punto de referencia también puede variar. En la práctica, las diferencias suelen deberse a si los ingresos de robótica adyacente están agrupados, si los servicios y el software se contabilizan como ingresos recurrentes, y a la velocidad con que se asume que los precios disminuyen a medida que se instalan más sistemas.
La tabla muestra una amplia dispersión principalmente debido a la lógica de alcance y precios; en el modelo de Mordor Intelligence solo se contabilizan los ingresos de sistemas de navegación ortopédica (incluidos los accesorios vinculados a procedimientos), mientras que las plataformas robóticas adyacentes y los sistemas de diagnóstico por imagen independientes se excluyen incluso cuando se utilizan en el mismo quirófano.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,56 mil millones de USD (2026) | |
| Editor de Investigación Industrial A | 2,25 mil millones de USD (2026) | Utiliza una definición de dispositivo más restringida que parece subestimar el software y los accesorios por procedimiento, y probablemente aplica supuestos de adopción conservadores en los centros de reemplazo articular. |
| Blog Industrial B | 2,20 mil millones de USD (2022) | Ancla la estimación a un año más antiguo y puede combinar diferentes momentos de precios y divisas, lo que puede reducir el valor cuando los cambios posteriores en la adopción y el precio de venta promedio del sistema no se revalidan. |
En conjunto, la brecha no se debe únicamente a la tasa de crecimiento, sino a qué se contabiliza y cómo se valora cada componente a lo largo del tiempo. Al mantener el modelo vinculado a los volúmenes de procedimientos, una utilización realista y un tratamiento claro de los sistemas de capital frente a los elementos vinculados a los casos, el número final se mantiene explicable y reproducible cuando se revisan los supuestos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Sistemas de Navegación Ortopédica?
El tamaño del Mercado de Sistemas de Navegación Ortopédica es de 3,56 mil millones de USD en 2026 y se proyecta que crezca a una CAGR del 13,66% durante el período de pronóstico (2027-2032).
¿Quiénes son los actores clave en el Mercado de Sistemas de Navegación Ortopédica?
Stryker, Zimmer Biomet, Smith + Nephew, Medtronic y NuVasive son las principales empresas que operan en el Mercado de Sistemas de Navegación Ortopédica.
¿Cuál es la región de más rápido crecimiento en el Mercado de Sistemas de Navegación Ortopédica?
Se estima que Asia Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2027-2032), con un 15,24%.
¿Qué región tiene la mayor participación en el Mercado de Sistemas de Navegación Ortopédica?
En 2026, América del Norte representa la mayor participación de mercado en el Mercado de Sistemas de Navegación Ortopédica, con un 40,74%.
¿Qué años cubre este Mercado de Sistemas de Navegación Ortopédica?
El informe cubre el tamaño histórico del mercado del Mercado de Sistemas de Navegación Ortopédica para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Sistemas de Navegación Ortopédica para los años: 2026, 2027, 2028, 2029, 2030 y 2031.