
Tamaño y Participación del Mercado de Tratamiento de Faringitis Estreptocócica
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.62 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.47 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.75 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Faringitis Estreptocócica por Mordor Intelligence
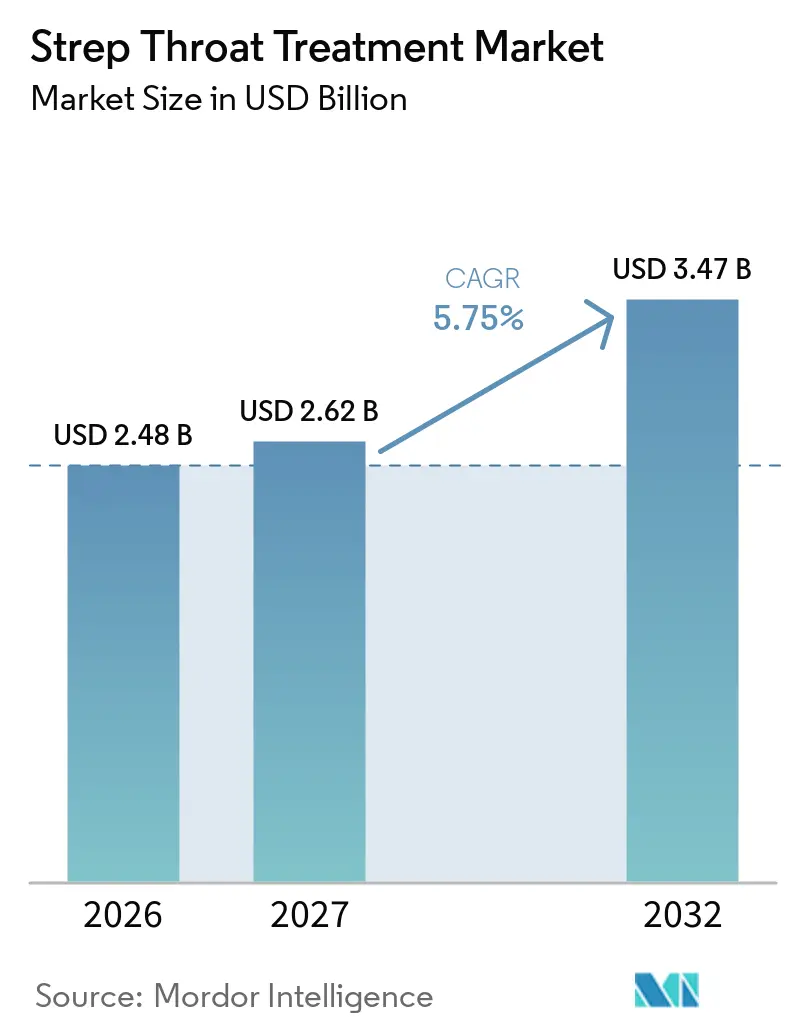
El tamaño del Mercado de Tratamiento de Faringitis Estreptocócica fue valorado en 2,48 mil millones de USD en 2026 y se estima que crecerá desde 2,62 mil millones de USD en 2027 hasta alcanzar 3,47 mil millones de USD en 2032, a una CAGR del 5,75% durante el período de pronóstico (2027-2032).
Este crecimiento está respaldado por la persistentemente alta incidencia de faringitis por Estreptococo del Grupo A (EGA), la diversificación de la cadena de suministro hacia India y un flujo constante de innovación de productos. El aumento de la carga de casos pediátricos, los mandatos de prescripción de espectro reducido y la expansión de las redes de e-farmacia impulsan colectivamente la demanda, mientras que la resistencia a los macrólidos y la escasez de penicilina benzatínica moderan el impulso. La actividad competitiva se centra ahora en ampliaciones de capacidad de fermentación, lanzamientos de antibióticos de nueva generación y soluciones de diagnóstico vinculadas a vacunas.
Conclusiones Clave del Informe
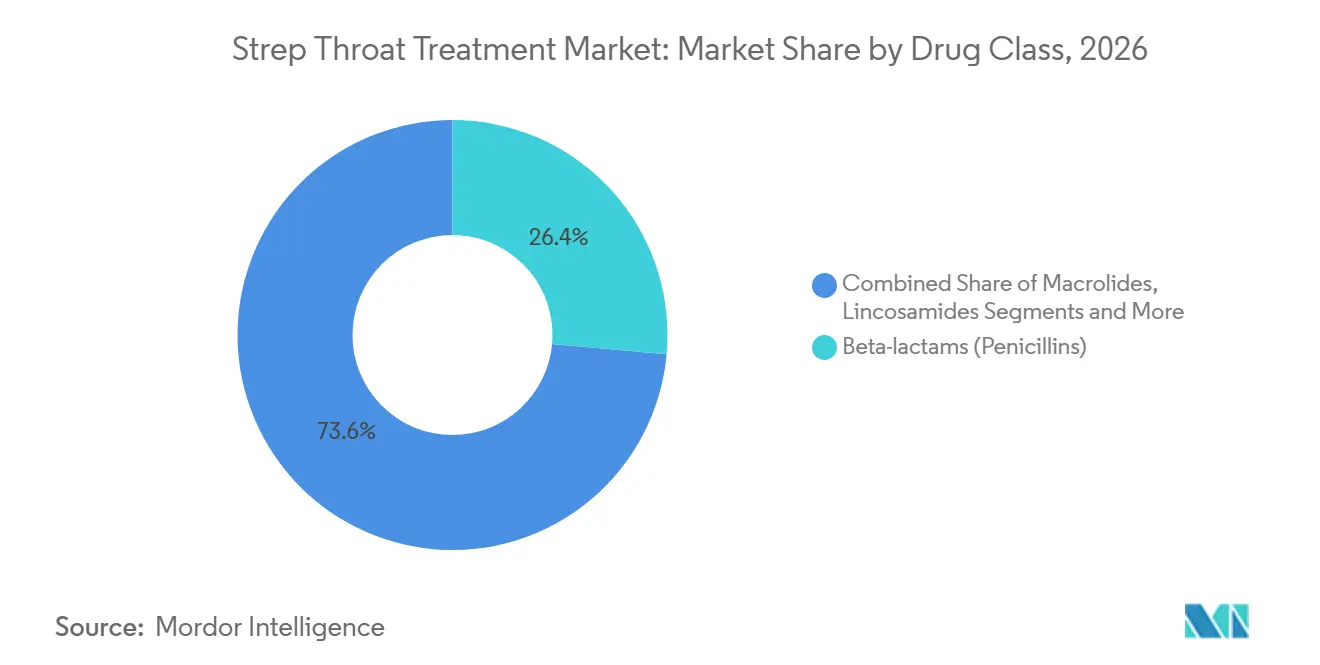
- Por clase de fármaco, los betalactámicos (Penicilinas) representaron el 26,42% de la participación del mercado de tratamiento de faringitis estreptocócica en 2026; las cefalosporinas avanzan a una CAGR del 7,21% hasta 2032.
- Por vía de administración, las formulaciones orales representaron el 61,22% del tamaño del mercado de tratamiento de faringitis estreptocócica en 2026, mientras que las opciones parenterales se expanden a una CAGR del 7,96% hasta 2032.
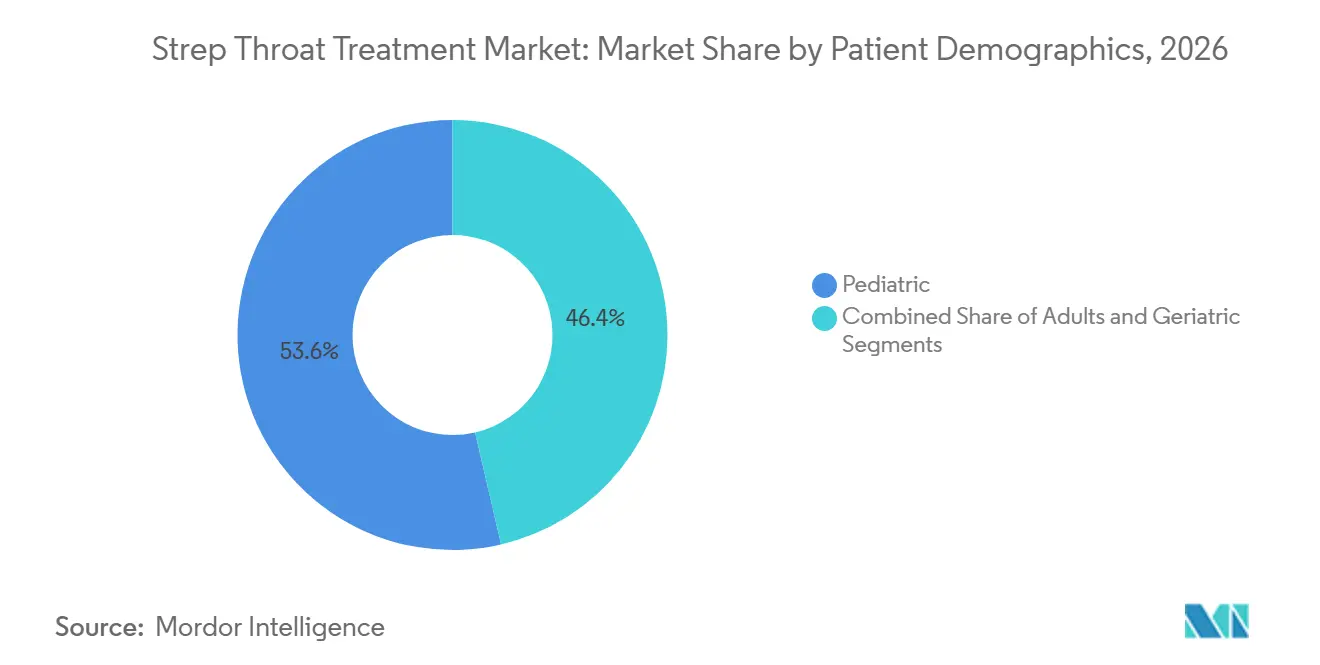
- Por demografía del paciente, el grupo pediátrico representó el 53,63% del tamaño del mercado de tratamiento de faringitis estreptocócica en 2026, mientras que los adultos registran la CAGR de pronóstico más alta con un 6,02%.
- Por canal de distribución, las farmacias hospitalarias capturaron el 58,74% de la participación del mercado de tratamiento de faringitis estreptocócica en 2026; las farmacias en línea son las de mayor crecimiento con una CAGR del 8,48% hasta 2032.
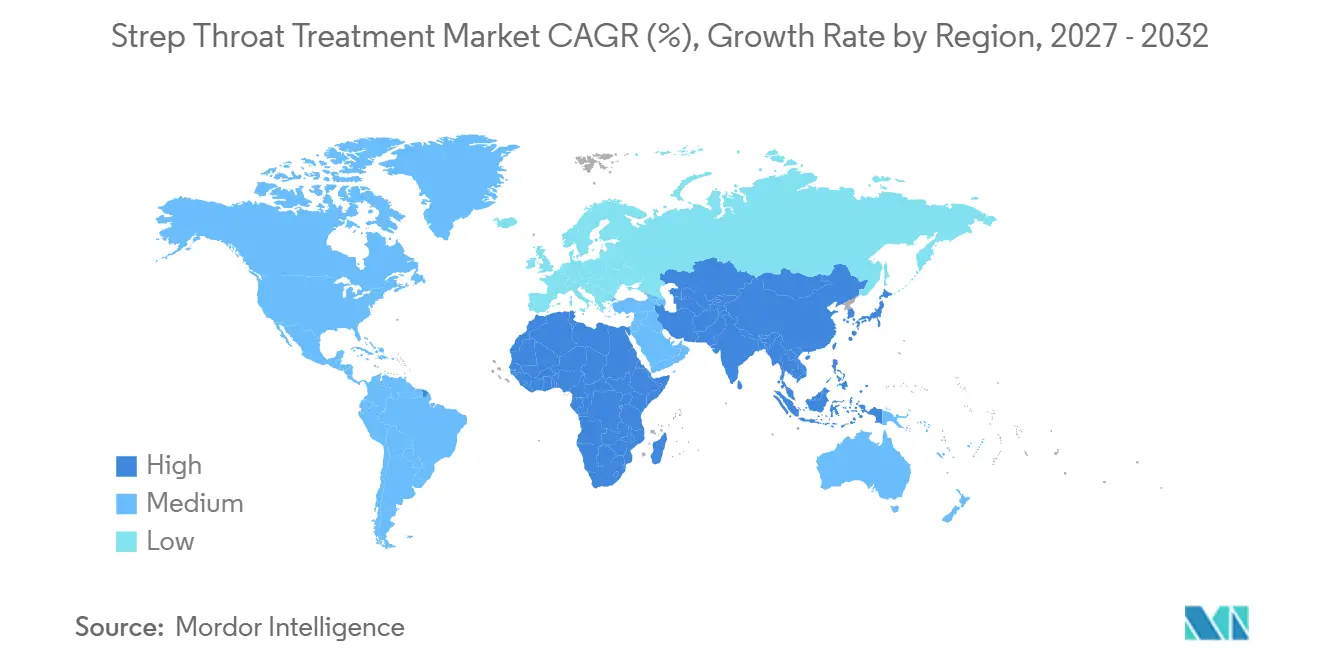
- Por geografía, América del Norte lideró con una participación de mercado del 31,21% en 2026, y Asia-Pacífico está preparada para una CAGR del 6,73% durante el período de perspectivas.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la incidencia de faringitis por EGA en niños | +1.2% | América del Norte, Europa, poblaciones en edad escolar a nivel global | Mediano plazo (2-4 años) |
| Uso obligatorio de penicilinas de espectro reducido | +0.8% | Regiones en desarrollo, adopción global de directrices | Largo plazo (≥ 4 años) |
| Expansión del alcance de la e-farmacia en mercados emergentes | +1.5% | Núcleo de Asia-Pacífico, América Latina, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Crecimiento de la capacidad de API genérica en Asia | +0.9% | Asia-Pacífico, mercados de exportación globales | Mediano plazo (2-4 años) |
| Almacenamiento hospitalario de penicilina benzatínica | +0.6% | América del Norte, Unión Europea, Australia | Corto plazo (≤ 2 años) |
| Aceleración de la I+D de vacunas contra el Estreptococo A | +0.4% | Economías de altos ingresos, mercado global de diagnóstico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia de Faringitis por EGA en Niños en Edad Escolar
Los programas de vigilancia registraron un aumento del 40% en los casos invasivos de EGA en Canadá durante 2023, mientras que las cifras de EE. UU. alcanzaron un máximo de dos décadas de 20.000 a 27.000 infecciones con aproximadamente 2.000 muertes, tendencias atribuidas a la reducción de la inmunidad tras el confinamiento y la virulenta cepa M1UK.[1] Los niños menores de 10 años siguen siendo los más afectados, lo que refleja su participación del 53,63% en el volumen de tratamiento. El mayor cribado escolar, las pruebas rápidas de antígenos y los protocolos profilácticos sostienen la demanda terapéutica e impulsan las adquisiciones de diagnóstico.
Uso Obligatorio de Penicilinas de Espectro Reducido para Prevenir la Fiebre Reumática según las Directrices
Las directrices de los CDC y la OMS continúan respaldando la penicilina como terapia de primera línea, preservando su liderazgo del 26,42% en el segmento y previniendo la fiebre reumática aguda. La actualización de enero de 2025 de la lista de acceso del Reino Unido amplió las opciones de cefalosporinas de primera generación, pero mantuvo los objetivos de gestión responsable.[2] El respaldo regulatorio sostenido garantiza una demanda duradera de las formulaciones tradicionales de penicilina.
Expansión de la Penetración de la E-Farmacia en Economías Emergentes
Las farmacias en línea se están expandiendo rápidamente en las economías emergentes, lideradas por India, donde los establecimientos digitales han crecido a una CAGR del 8,48%, muy por delante de los farmacéuticos tradicionales. El hábito se consolidó durante la pandemia y desde entonces se ha convertido en una opción convencional a medida que los pacientes aprecian la facilidad de pedir antibióticos desde casa. Los responsables de políticas ahora aceptan las recetas electrónicas y han establecido normas claras de control de calidad, otorgando al canal legitimidad formal. Las herramientas de inventario en tiempo real y las redes de entrega receptivas permiten a los hogares rurales recibir medicamentos verificados sin largos desplazamientos a los centros urbanos. Un acceso más rápido ayuda a reducir las complicaciones de las infecciones no tratadas y favorece una mejor adherencia con recordatorios automáticos de recarga. En definitiva, la e-farmacia está pasando de ser un experimento de nicho a convertirse en un pilar de la distribución de antibióticos en el mundo en desarrollo.
Crecimiento de la Capacidad de API Genérica en Asia que Reduce el Costo del Tratamiento
La planta de Penicilina G de 15.000 toneladas de Aurobindo Pharma, operativa desde noviembre de 2024, rompe décadas de dependencia de la producción de fermentación china y señala ventajas de costo regionales más amplias. Construcciones de capacidad similares por parte de Sandoz en Austria y Alemania inyectan redundancia en las cadenas de suministro globales y comprimen los precios de las dosis terminadas, beneficiando a los mercados sensibles al costo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Resistencia antimicrobiana a macrólidos y clindamicina | −1.1% | China, Asia-Pacífico en general, zonas de vigilancia global | Mediano plazo (2-4 años) |
| Escasa adherencia a los regímenes orales de 10 días | −0.8% | Grupos pediátricos a nivel mundial | Corto plazo (≤ 2 años) |
| Programas hospitalarios de gestión responsable que reducen la profilaxis | −0.6% | América del Norte, Europa, Asia-Pacífico avanzada | Largo plazo (≥ 4 años) |
| Escasez de API y picos de precios de la penicilina | −0.9% | Regiones dependientes de importaciones, América del Norte, Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Resistencia Antimicrobiana a Macrólidos y Clindamicina
Los informes de vigilancia chinos reportan una resistencia a la eritromicina superior al 90%, erosionando las opciones alternativas para los pacientes alérgicos a la penicilina.[3] España muestra tasas más bajas pero notables, lo que subraya la variabilidad geográfica. Los hospitales ahora prueban el linezolid para la supresión de toxinas, pero los precios limitan la sustitución a gran escala.
Escasa Adherencia a los Regímenes Orales de 10 Días
Los estudios controlados con placebo cuestionan los tratamientos prolongados, revelando un alivio sintomático similar pero un mayor riesgo de complicaciones sin antibióticos. Las inyecciones únicas de benzatina y los regímenes de amoxicilina dos veces al día buscan compensar la interrupción temprana común en los niños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco:
Las Penicilinas Siguen Siendo el Núcleo Mientras las Cefalosporinas AvanzanLos betalactámicos (Penicilinas) representaron el 26,42% de la participación del mercado de tratamiento de faringitis estreptocócica en 2026, validados por su persistente estatus de primera línea en las guías clínicas. Las cefalosporinas lideraron el crecimiento con una CAGR del 7,21% a medida que los agentes recién reclasificados como "Acceso" ganaron preferencia en casos de alergia a la penicilina. Los macrólidos y las lincosamidas enfrentan dificultades ante la resistencia, mientras que las nuevas combinaciones de betalactámicos con inhibidores enzimáticos amplían la categoría "Otros".
La adopción de cefalosporinas fortalece la flexibilidad del médico y puede comprimir marginalmente los volúmenes de penicilina, aunque la susceptibilidad universal del EGA garantiza el dominio estructural de la penicilina. La armonización regulatoria bajo los objetivos de la clasificación AWaRe de la OMS mantiene bajo control la expansión de antibióticos de amplio espectro, sosteniendo la demanda de espectro reducido tanto en mercados desarrollados como emergentes.

Por Vía de Administración:
Los Regímenes Orales Prevalecen Aunque el Uso Parenteral AumentaLos formatos orales capturaron el 61,22% del mercado de tratamiento de faringitis estreptocócica en 2026, reflejando las normas de atención ambulatoria. Sin embargo, las opciones intravenosas e intramusculares registraron una CAGR del 7,96% a medida que aumentaron los episodios invasivos de EGA y las inyecciones de benzatina ofrecieron garantías de adherencia.
La expansión parenteral se alinea con la gestión hospitalaria que favorece la farmacocinética asegurada en enfermedades graves. La benzatina intramuscular de dosis única mitiga la fatiga por pastillas en niños, y los ciclos intravenosos más cortos, reducidos a siete días, disminuyen los costos por día de hospitalización manteniendo los resultados.
Por Demografía del Paciente:
La Dominancia Pediátrica se Mantiene Mientras el Volumen en Adultos CreceEl segmento pediátrico generó el 53,63% de los ingresos por tratamiento en 2026, correlacionándose con picos de incidencia de 1.764 casos por 100.000 habitantes y mandatos actualizados de salud escolar. Los adultos registran la expansión más pronunciada con una CAGR del 6,02%, impulsada por una mejor codificación diagnóstica y la asistencia a clínicas en el período pospandémico.
Los grupos geriátricos siguen siendo un nicho, aunque clínicamente complejos, y a menudo requieren ajuste de dosis renal y verificación de interacciones con múltiples fármacos. El triaje por telemedicina combinado con pruebas rápidas de antígenos amplía el reconocimiento de la enfermedad en todos los grupos de edad, ampliando aún más la población total susceptible de tratamiento.
Por Canal de Distribución:
Las Farmacias Hospitalarias Lideran Mientras la Dispensación Digital se AceleraLas farmacias hospitalarias mantuvieron una participación de ingresos del 58,74% en 2026 gracias a la supervisión de gestión y los roles de inventario de emergencia. Los canales en línea, que crecen a una CAGR del 8,48%, integran consultas de telesalud y entrega en el mismo día, atrayendo a consumidores remotos y demografías más jóvenes.
Las farmacias comunitarias minoristas siguen siendo fundamentales para el cumplimiento de recetas rutinarias, aunque enfrentan competencia de precios y ventajas de conveniencia digital. Las ofertas omnicanal combinadas —recogida en tienda o entrega del hospital al hogar— emergen como estrategias defensivas para los operadores físicos.
Análisis Geográfico
Mercado de Tratamiento de Faringitis Estreptocócica en América del Norte
América del Norte generó el 31,21% de los ingresos de 2026, respaldada por pruebas rápidas generalizadas y cobertura de reembolso. Las persistentes escaseces de benzatina impulsaron importaciones de emergencia por parte de la FDA, aunque los sólidos marcos de seguros preservaron el acceso al tratamiento.
Mercado de Tratamiento de Faringitis Estreptocócica en Asia-Pacífico
Asia-Pacífico exhibe una CAGR del 6,73%, impulsada por el reinicio de la Penicilina G de Aurobindo y la acelerada penetración de la farmacia electrónica. La participación del 44,5% de China en las exportaciones mundiales de API de antibióticos y el aumento de capacidad impulsado por el PLI de India refuerzan conjuntamente el poder de suministro de la región. Los programas del sector público amplían simultáneamente el alcance diagnóstico en zonas rurales.
Mercado de Tratamiento de Faringitis Estreptocócica en EMEA y América del Sur
Europa mantiene una adopción estable mediante prescripción alineada con la gestión responsable de antibióticos y una vigilancia coordinada de la resistencia. Oriente Medio y África participan cada vez más en los programas de prevención de cardiopatía reumática de la OMS, aunque persisten obstáculos logísticos. Las perspectivas de América del Sur se mantienen moderadas a medida que Brasil y Argentina amplían los genéricos locales y expanden la infraestructura de atención primaria.
Panorama Competitivo
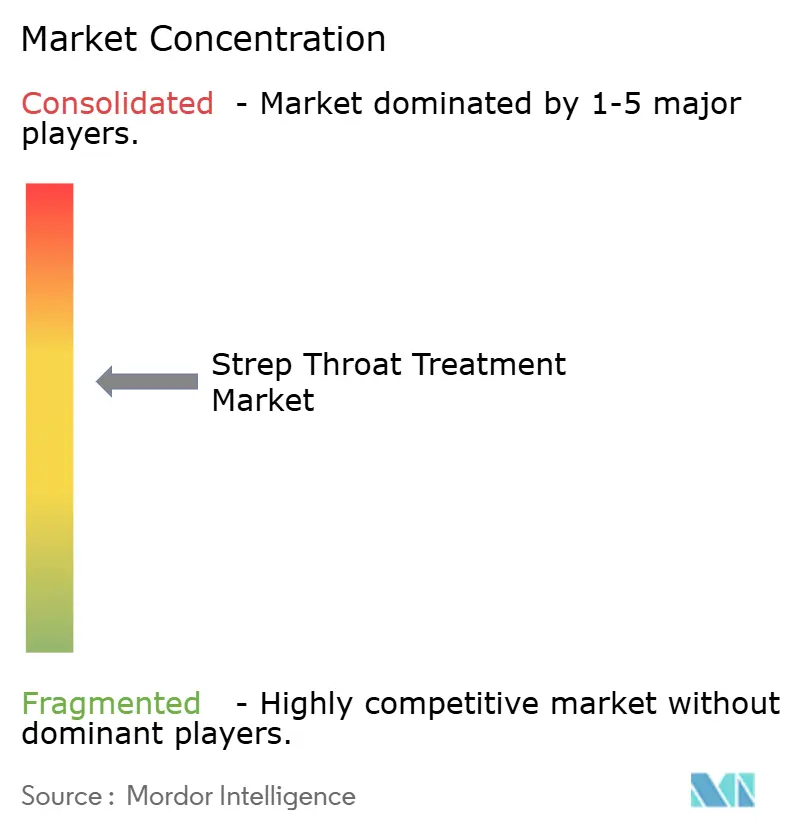
Los choques de suministro globales y las tendencias de resistencia configuran un ámbito moderadamente concentrado donde la fabricación a escala, las carteras de I+D y las integraciones digitales definen el liderazgo. Pfizer invirtió AUD 150 millones para modernizar su planta de Melbourne con robótica impulsada por inteligencia artificial y adquirió la unidad de antibióticos de AstraZeneca por USD 1.500 millones para profundizar su franquicia de enfermedades infecciosas.
Shionogi se fusionó con Qpex Biopharma en abril de 2024, estableciendo un centro en San Diego que apunta a patógenos resistentes dentro de los programas respaldados por BARDA. Sandoz y Aurobindo persiguen el liderazgo en costos a través de nuevas líneas de penicilina en Europa e India, respectivamente, mejorando la redundancia y la competitividad de precios.
La diferenciación competitiva se extiende ahora a los diagnósticos en el punto de atención, las plataformas de prescripción guiadas por inteligencia artificial y las cadenas de suministro verificadas por cadena de bloques. Las empresas con sólidos historiales de cumplimiento y fuentes de API diversificadas están mejor posicionadas para navegar futuras escaseces y restricciones de gestión responsable.
Líderes de la Industria de Tratamiento de Faringitis Estreptocócica
-
Pfizer Inc.
-
GlaxoSmithKline plc
-
Sandoz
-
Abbott Laboratories
-
Teva Pharmaceutical Industries Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de Faringitis Estreptocócica Empresas cubiertas en este informe
- Abbott Laboratories
- Alkem Laboratories Ltd.
- Aspen Pharmacare Holdings Ltd.
- Astellas Pharma
- Aurobindo Pharma
- Bayer
- Cipla
- Dr. Reddy’s Laboratories Ltd.
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Lupin
- Merck
- Pfizer
- Sandoz Group
- Sanofi
- Shionogi & Co., Ltd.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- Viatris
Desarrollos recientes de la industria en Mercado de Tratamiento de Faringitis Estreptocócica
- Junio de 2024: Shionogi finalizó su fusión con Qpex Biopharma, ampliando la capacidad de I+D en EE. UU.
- Abril de 2024: Aurobindo Pharma activó una planta de Penicilina G de 15.000 toneladas en Andhra Pradesh, poniendo fin a 30 años de pausa en la producción de India
Alcance del Informe Global del Mercado de Tratamiento de Faringitis Estreptocócica
Resumen de la segmentación
| Betalactámicos (Penicilinas) |
| Cefalosporinas |
| Macrólidos |
| Lincosamidas |
| Otros |
| Oral |
| Intramuscular |
| Intravenosa |
| Pediátrico (0-17 años) |
| Adultos (18-64 años) |
| Geriátrico (65+ años) |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Clase de Fármaco | Betalactámicos (Penicilinas) | |
| Cefalosporinas | ||
| Macrólidos | ||
| Lincosamidas | ||
| Otros | ||
| Por Vía de Administración | Oral | |
| Intramuscular | ||
| Intravenosa | ||
| Por Demografía del Paciente | Pediátrico (0-17 años) | |
| Adultos (18-64 años) | ||
| Geriátrico (65+ años) | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de tratamiento de faringitis estreptocócica?
El tamaño del mercado de tratamiento de faringitis estreptocócica alcanzó 2,48 mil millones de USD en 2026 y se proyecta que crecerá hasta 3,47 mil millones de USD en 2032.
¿Qué clase de fármaco domina los volúmenes de prescripción para la faringitis estreptocócica?
Las penicilinas siguen siendo la clase líder con una participación de mercado del 26,42%, impulsadas por el respaldo constante de las directrices.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
La región se beneficia de una mayor capacidad de API genérica, una fuerte adopción de la e-farmacia y una mejora del acceso a la atención médica, lo que genera una CAGR del 6,73%.
¿Cómo influyen las escaseces de suministro en la adquisición hospitalaria?
Los hospitales están almacenando penicilina benzatínica y diversificando proveedores para mitigar una tasa de escasez de antibacterianos del 15,6%.
¿Qué papel desempeñan las farmacias en línea en el acceso al tratamiento?
Los canales en línea, que crecen a una CAGR del 8,48%, integran la telesalud y la entrega a domicilio, mejorando la adherencia y el alcance rural.
¿Se espera que el desarrollo de vacunas interrumpa el mercado terapéutico?
Múltiples candidatos a vacunas contra el Estreptococo A están avanzando, y una adopción generalizada podría eventualmente reducir la demanda de tratamiento mientras impulsa los volúmenes de pruebas de diagnóstico.