
Tamaño y Participación del Mercado de Insecticidas para Granos Almacenados
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.65 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.72 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Insecticidas para Granos Almacenados por Mordor Intelligence
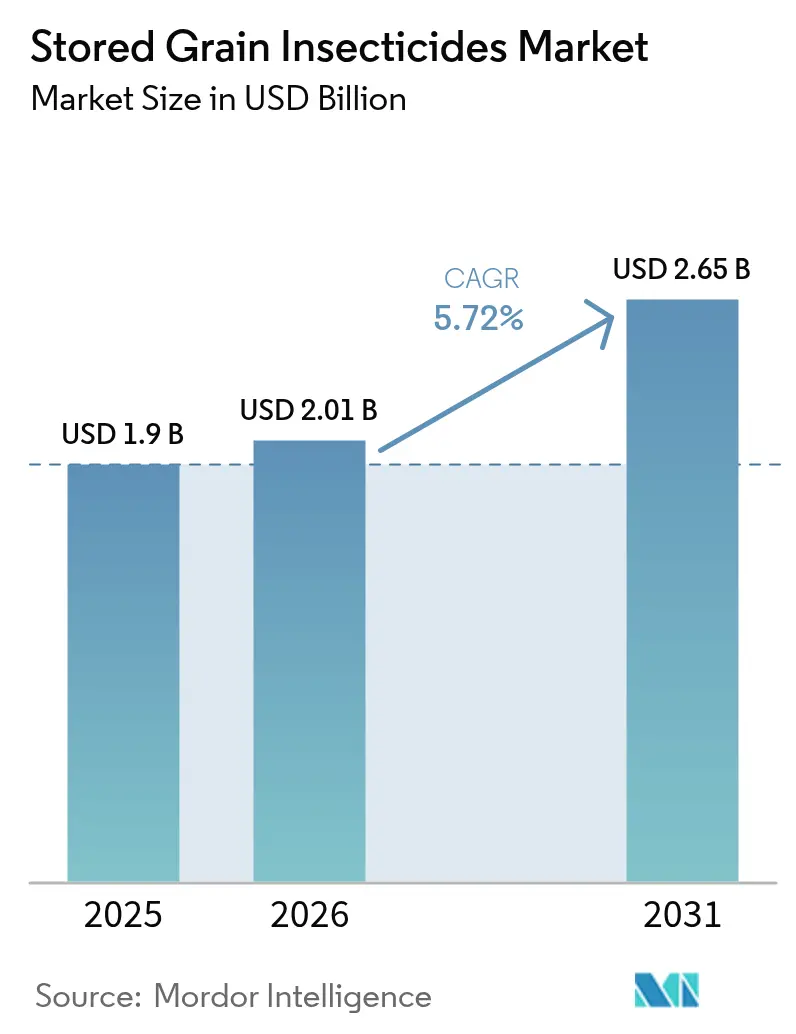
Se espera que el tamaño del mercado de insecticidas para granos almacenados crezca de USD 1,90 mil millones en 2025 a USD 2,01 mil millones en 2026 y se prevé que alcance USD 2,65 mil millones en 2031 a una CAGR del 5,72% durante el período 2026-2031. La demanda se acelera a medida que los exportadores imponen límites de residuos más estrictos, los elevadores comerciales avanzan hacia programas de tratamiento preventivo y aumenta la resistencia a los productos de modo único de acción. Las químicas de combinación que amplían las ventanas de eficacia, las formulaciones vinculadas a IoT que ajustan la dosificación con alertas de sensores, y los bio-insecticidas respaldados por capital ESG están reconfigurando las estrategias competitivas. La rápida construcción de silos sellados en Asia-Pacífico y América del Sur incorpora nuevos usuarios por primera vez, mientras que las auditorías de carbono en Europa y América del Norte impulsan a los compradores hacia formulaciones con menor potencial de calentamiento global (GWP). En conjunto, estos factores sostienen la trayectoria positiva del mercado de insecticidas para granos almacenados.
Conclusiones Clave del Informe
- Por tipo de producto, los organofosforados representaron el 42,12% de la participación del mercado de insecticidas para granos almacenados en 2025, y se proyecta que los bio-insecticidas registren una CAGR del 12,44% hasta 2031.
- Por aplicación, los elevadores comerciales fuera de la granja representaron el 37,65% del tamaño del mercado de insecticidas para granos almacenados en 2025, y se prevé que los envíos de exportación se expandan a una CAGR del 9,58% hasta 2031.
- Por formulación, los concentrados líquidos lideraron con una participación de ingresos del 46,85% en 2025, y los productos microencapsulados avanzan a una CAGR del 10,66% durante el período de perspectiva.
- Por modo de acción, las neurotoxinas de contacto representaron el 50,95% de las ventas en 2025, y se proyecta que los análogos de hormona juvenil crezcan a una CAGR del 11,03%.
- Por canal de distribución, los minoristas agrícolas y cooperativas capturaron el 53,75% del valor en 2025, y se proyecta que las plataformas de insumos agrícolas en línea crezcan a una CAGR del 8,53%.
- América del Norte retuvo una participación regional del 31,45% del mercado de insecticidas para granos almacenados en 2025; se prevé que Asia-Pacífico crezca a una CAGR del 6,82% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Insecticidas para Granos Almacenados
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la producción mundial de granos y mayor capacidad de silos comerciales | +1.8% | Asia-Pacífico y América del Sur lideran; relevancia global | Mediano plazo (2-4 años) |
| Endurecimiento obligatorio de los límites máximos de residuos (LMR) a nivel mundial | +1.5% | Corredores de exportación de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escalada de la resistencia al fosfuro de hidrógeno que acelera las químicas de combinación | +1.2% | Impacto central en Asia-Pacífico, con repercusión en Oriente Medio y África | Mediano plazo (2-4 años) |
| Rápida adopción de almacenamiento sellado en la granja en el sector de pequeños agricultores de Asia-Pacífico | +0.9% | India, Bangladesh y Filipinas lideran | Largo plazo (≥ 4 años) |
| Monitoreo de almacenamiento habilitado por IoT que impulsa la demanda de protectores vinculados a datos | +0.6% | América del Norte y Europa inicialmente, extendiéndose hacia Asia-Pacífico urbano | Largo plazo (≥ 4 años) |
| Flujos de inversión ESG hacia la I+D y comercialización de bio-insecticidas | +0.4% | América del Norte y Europa concentran el financiamiento inicial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Producción Mundial de Granos y Mayor Capacidad de Silos Comerciales
Los volúmenes récord de cosechas y la aceleración en la construcción de elevadores se traducen directamente en una mayor demanda química. Solo el maíz superó los 1.200 millones de toneladas en 2024, mientras que la expansión de la capacidad de almacenamiento está casi una quinta parte por detrás del crecimiento de la cosecha, lo que obliga a períodos de retención más prolongados y a una mayor presión de plagas. The Andersons añadió 174 millones de bushels de capacidad mediante la adquisición de Skyland Grain en noviembre de 2024, lo que demuestra cómo la consolidación amplía los programas químicos. Los operadores comerciales favorecen cada vez más las formulaciones residuales con una eficacia de noventa días para evitar costosos ciclos de refumigación. En consecuencia, el mercado de insecticidas para granos almacenados obtiene una base de gasto estable entre los manipuladores profesionales.
Endurecimiento Obligatorio de los Límites Máximos de Residuos (LMR) a Nivel Mundial
Los reguladores ahora examinan el cumplimiento de los envíos más de cerca que nunca. El GRDC australiano advierte que el rechazo de un solo cargamento puede eliminar márgenes de varios millones de dólares, una realidad que impulsa a los elevadores a elegir productos premium optimizados para residuos[1]Fuente: GRDC, "Directrices de Almacenamiento de Granos," grdc.com.au. SGS registra un aumento del 40% en los niveles distintos de LMR entre las naciones importadoras desde 2020, lo que complica la selección química. Los productos de combinación que suprimen la acumulación de residuos, por tanto, alcanzan precios premium, apoyando el valor a largo plazo del mercado de insecticidas para granos almacenados.
La Escalada de la Resistencia al Fosfuro de Hidrógeno Acelera las Químicas de Combinación
Los estudios de campo muestran cepas resistentes de Rhyzopertha dominica en más del 80% de los lotes analizados, con algunas poblaciones 1.000 veces menos susceptibles al fosfuro de hidrógeno. Los manipuladores de granos adoptan ahora activos de doble modo como deltametrina más butóxido de piperonilo o espinosad más s-metopren. El lanzamiento de Conserve Plus de Corteva en 2024 en Australia refleja esta tendencia[2]Fuente: Corteva Agriscience, "Lanzamiento de Conserve Plus," corteva.com.au . Aunque estas mezclas añaden entre un 25% y un 40% a los costos por unidad, prolongan los ciclos de vida de los productos, sosteniendo el crecimiento dentro del mercado de insecticidas para granos almacenados.
Rápida Adopción de Almacenamiento Sellado en la Granja en el Sector de Pequeños Agricultores de Asia-Pacífico
Los silos metálicos y las bolsas herméticas permiten a los agricultores almacenar granos de forma segura más allá de las ventanas tradicionales de dos meses. Los ensayos en Kenia muestran que los silos metálicos añaden 1,8 meses de disponibilidad de alimentos con rendimientos del 61% al 80% según el tipo de cultivo. Los estudios de Zimbabue revelan una disposición a pagar entre un 15% y un 25% más por las unidades herméticas. Estos sistemas dependen de tabletas y pellets compatibles con bajas concentraciones de oxígeno, lo que genera nuevas corrientes de demanda y amplía el mercado de insecticidas para granos almacenados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Eliminación regulatoria gradual de organofosforados de alta toxicidad | -1.4% | América del Norte y Europa lideran las restricciones | Corto plazo (≤ 2 años) |
| Resistencia cruzada a múltiples piretroides que reduce los ciclos de vida de los productos | -0.8% | Asia-Pacífico y Oriente Medio se extienden a otras regiones | Mediano plazo (2-4 años) |
| Análisis predictivo con sensores que reduce las aplicaciones químicas profilácticas | -0.3% | América del Norte y Europa primero, luego global | Largo plazo (≥ 4 años) |
| Auditorías de huella de carbono que penalizan los fumigantes con alta carga de gases de efecto invernadero | -0.2% | Europa y América del Norte son dominantes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Eliminación Regulatoria Gradual de Organofosforados de Alta Toxicidad
La propuesta de la EPA de diciembre de 2024 para revocar la mayoría de los usos alimentarios del clorpirifós elimina aproximadamente el 70% de su volumen anterior[3]Fuente: Banco Europeo de Inversiones, "El BEI Apoya a GreenLight Biosciences," eib.org. Medidas similares en Canadá y Europa impulsan a los formuladores hacia sustitutos más costosos, elevando los precios entre un 15% y un 25% y desacelerando temporalmente los ciclos de pedidos. Si bien las reformas en última instancia impulsan la innovación, la fricción a corto plazo reduce el crecimiento del mercado de insecticidas para granos almacenados.
Resistencia Cruzada a Múltiples Piretroides que Reduce los Ciclos de Vida de los Productos
Los datos australianos confirman poblaciones de Tribolium castaneum con más de 100 veces de resistencia a la deltametrina, bifentrina y piretroides relacionados[4]Fuente: GRDC, "Directrices de Almacenamiento de Granos," grdc.com.au. La obsolescencia acelerada comprime los períodos de recuperación de la inversión para nuevas moléculas, lo que desincentiva la inversión en química tradicional. Este viento en contra restringe marginalmente la expansión del mercado de insecticidas para granos almacenados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Bio-Insecticidas Lideran la Ola de Innovación
Los organofosforados retuvieron una participación del 42,12% en 2025, subrayando su papel consolidado dentro del mercado de insecticidas para granos almacenados. Se prevé que los bio-insecticidas registren una CAGR del 12,44%, impulsados por el financiamiento ESG y una regulación favorable. Los reguladores de crecimiento de insectos, aunque con una participación del 2,33%, crecen rápidamente debido a su compatibilidad con los programas de gestión de resistencia.
La intensidad competitiva del segmento aumenta a medida que las empresas lanzan mezclas de doble modo. Conserve Plus de Corteva combina espinosad con s-metopren, apuntando a insectos resistentes y manteniendo residuos amigables. El capital de riesgo se dirige hacia las vías de ARNi y microbianas, prometiendo nuevos modos de acción que pueden reiniciar los ciclos de resistencia. Los proveedores que equilibren volúmenes heredados con líneas innovadoras defenderán su posición en el mercado de insecticidas para granos almacenados.


Por Aplicación: Los Envíos de Exportación Impulsan la Demanda Premium
Los elevadores fuera de la granja representan el 37,65% de la demanda, ya que las cadenas de manipulación integradas institucionalizan los tratamientos profilácticos. Los envíos de exportación crecen con mayor rapidez a una CAGR del 9,58%, porque el cumplimiento de los residuos exige productos premium que superen los diversos límites nacionales. Se proyecta que el tamaño del mercado de insecticidas para granos almacenados vinculado a los canales de exportación crezca de USD 372,6 millones en 2026 a casi USD 589,4 millones en 2031. La demanda de almacenamiento en la granja gana impulso a medida que se multiplican los silos de pequeños agricultores.
Las distancias de tránsito más largas en las cadenas de suministro consolidadas aumentan el tiempo de exposición a los insectos, elevando así la demanda de formulaciones residuales extendidas. La fumigación de precisión dentro de contenedores de envío y vagones de ferrocarril también aumenta, añadiendo valor a pesar del modesto volumen. El segmento de exportación, por tanto, sigue siendo el punto focal para nuevas ofertas de combinación dentro del mercado de insecticidas para granos almacenados.
Por Formulación: La Microencapsulación Gana Terreno
Por formulación, los concentrados líquidos lideraron con una participación de ingresos del 46,85% en 2025, y los productos microencapsulados avanzan a una CAGR del 10,66% durante el período de perspectiva. Las cápsulas liberan los activos gradualmente, extendiendo el control hasta noventa días y reduciendo la exposición del aplicador, una característica muy valorada bajo normas ocupacionales más estrictas. Los concentrados emulsionables tienen una participación modesta, favorecidos en las mezclas de piretroides que dependen de portadores oleosos para penetrar las superficies de los granos.
Los polvos y fluibles secos siguen siendo fundamentales para la limpieza de silos y los tratamientos en espacios vacíos donde son comunes los sistemas de manipulación a granel. Los agentes de aerosol y nebulización sirven para la fumigación estructural de nicho, aunque las normas sobre compuestos orgánicos volátiles limitan el crecimiento. Los productos en tabletas y pellets destacan en el almacenamiento hermético porque las dosis preestablecidas simplifican su uso para los pequeños agricultores. En todos los formatos, los reguladores y compradores buscan sistemas de aplicación fáciles de usar que reduzcan el riesgo de inhalación y dérmico, guiando la innovación en el mercado de insecticidas para granos almacenados.
Por Modo de Acción: Los Enfoques de Combinación Abordan la Resistencia
Por modo de acción, las neurotoxinas de contacto representaron el 50,95% de las ventas en 2025. Los análogos de hormona juvenil crecen a una CAGR del 11,03% porque interrumpen el desarrollo de los insectos, desacelerando la acumulación de resistencia cuando se rotan con neurotoxinas. Los activos sistémicos ganan terreno para la penetración profunda en el núcleo del grano en el tránsito de larga distancia.
Los productos de combinación que fusionan los reguladores de crecimiento de insectos con neurotoxinas escalan de forma constante a medida que las empresas apuntan a una resiliencia multimodal. La deltametrina más el butóxido de piperonilo y el s-metopren más el espinosad son ejemplos emblemáticos. El enfoque de la industria en mecanismos novedosos o combinados se intensificará a medida que los organismos reguladores de todo el mundo exijan planes de gestión de resistencia, reforzando la importancia de los conjuntos de herramientas diversificadas en el mercado de insecticidas para granos almacenados.
Por Canal de Distribución: Las Ventas Directas a la Granja se Expanden en los Mercados en Desarrollo
Por canal de distribución, los minoristas agrícolas y cooperativas capturaron el 53,75% del valor en 2025. Las plataformas de insumos agrícolas en línea registran la CAGR más rápida del 8,53%, impulsadas por una mayor cobertura de internet y pagos digitales que reducen la fricción transaccional. Los proveedores de servicios de elevadores de granos tienen una participación significativa, ofreciendo gestión integrada de plagas al contratar espacio de almacenamiento, y los especialistas en logística cubren el 3,92% para aplicaciones en tránsito.
Los portales digitales ahora incluyen bases de datos de etiquetas, calculadoras de residuos y listas de verificación de cumplimiento que simplifican las compras. Es probable que los proveedores que combinen el comercio electrónico con experiencia de campo ganen participación, lo que refleja la creciente importancia de los canales ricos en datos en el mercado de insecticidas para granos almacenados.

Análisis Geográfico
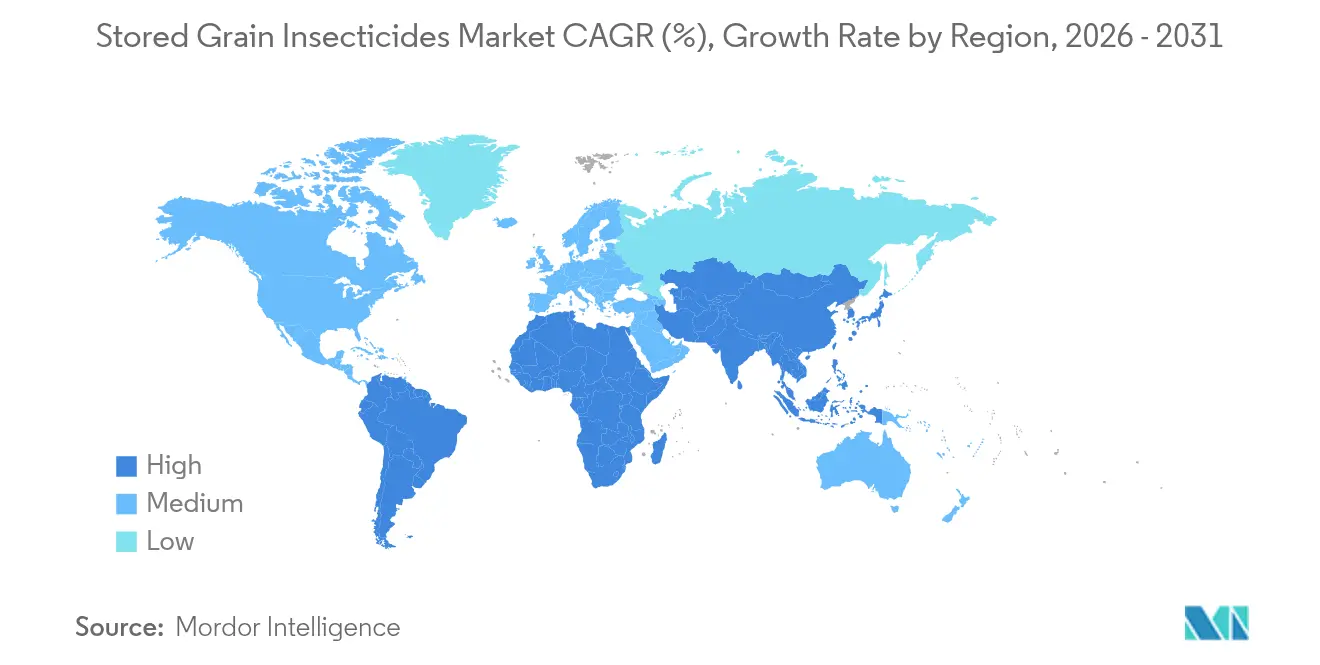
América del Norte retiene la mayor posición regional respaldada por una participación de ingresos del 31,45% en 2025. La consolidación entre los operadores de elevadores crea economías de escala en la compra de productos químicos. La adquisición de Skyland Grain por parte de The Andersons subraya la expansión de infraestructura que exige protección sistemática. Las eliminaciones graduales de la EPA fomentan los cambios hacia mezclas de menor toxicidad, manteniendo vivos los flujos de ingresos premium. La adopción de IoT también es la más alta en Estados Unidos y Canadá, reforzando la tendencia de premiumización en el mercado de insecticidas para granos almacenados.
Asia-Pacífico representa la geografía de más rápido crecimiento a una CAGR del 6,82% hasta 2031, gracias al auge de las instalaciones de silos sellados y la extendida resistencia al fosfuro de hidrógeno. La investigación confirma 1,8 meses adicionales de seguridad alimentaria de los granos con silos metálicos en Kenia, un patrón repetido en India y Filipinas. A medida que la resistencia se extiende, los usuarios gravitan hacia productos de doble modo, ampliando el valor del mercado. Los programas nacionales de seguridad alimentaria también subvencionan el almacenamiento moderno, profundizando la penetración del mercado de insecticidas para granos almacenados.
Europa crece a una CAGR del 3,74%, impulsada por los mandatos de sostenibilidad que penalizan los fumigantes con alto potencial de calentamiento global. La orientación de Alemania sobre la reducción del fluoruro de sulfurilo ejemplifica la dirección regulatoria. América del Sur avanza a una CAGR del 5,69%, con Brasil y Argentina añadiendo capacidad de elevadores para las exportaciones de soja y maíz. Las inversiones en logística fluvial se traducen en ventanas de tránsito más largas que necesitan protección duradera.

Panorama regulatorio
Los insecticidas para grano almacenado operan bajo marcos de registro de plaguicidas (por ejemplo, la FIFRA en los Estados Unidos) y bajo estrictos regímenes de cumplimiento de residuos que afectan al grano exportable. En la Unión Europea, los límites máximos de residuos se rigen por el Reglamento (CE) n.º 396/2005, y el Reglamento de Ejecución (UE) 2026/876 de la Comisión (21 de abril de 2026) actualizó los LMR del Anexo II, incluyendo cambios relativos a la deltametrina, lo que refuerza la necesidad de programas optimizados en materia de residuos para el grano tratado que circula por los corredores de exportación.
La supervisión del cumplimiento se está volviendo más programática y basada en datos. El Reglamento de Ejecución (UE) 2026/748 de la Comisión (31 de marzo de 2026) estableció un programa de control plurianual de la UE para 2027-2029 sobre residuos de plaguicidas, endureciendo el requisito operativo de contar con prácticas de tratamiento y monitoreo documentadas y listas para auditoría en elevadores y cadenas logísticas. A nivel internacional, los LMR del Codex Alimentarius siguen siendo un ancla comercial, mientras que la guía actualizada de estabilidad de residuos OCDE TG 506 (junio de 2025) se está aplicando en las evaluaciones de la JMPR de la FAO/OMS a partir de 2026, elevando el nivel exigido para los paquetes de datos de residuos utilizados para respaldar los usos en productos almacenados.
Panorama Competitivo
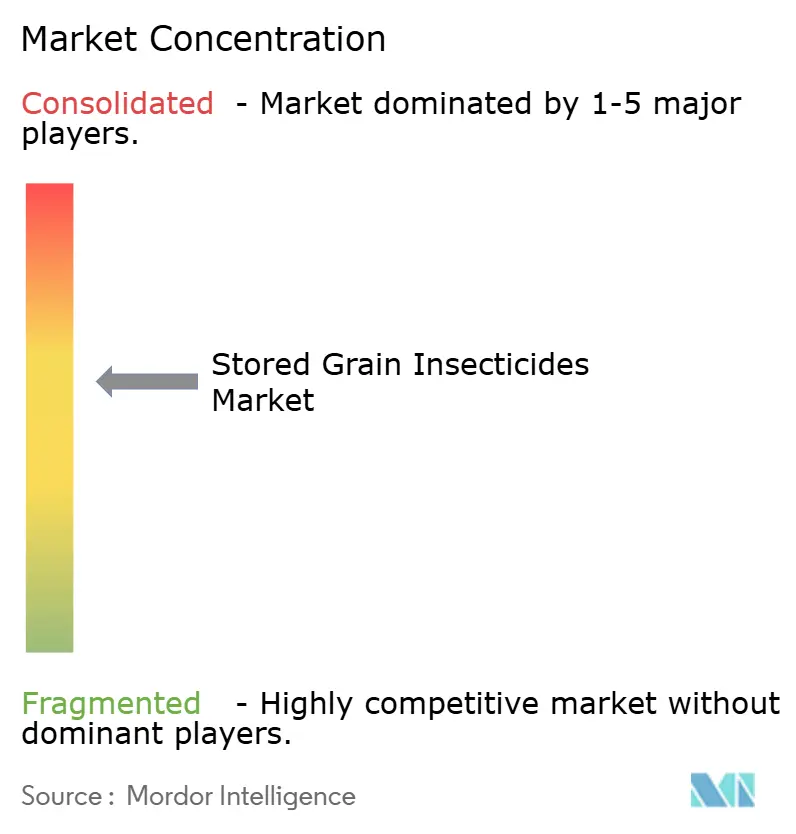
El mercado de insecticidas para granos almacenados está moderadamente concentrado. Los cinco principales actores, como Syngenta, Corteva, BASF SE, Adama Agricultural Solutions Ltd. y UPL, tienen una participación mayoritaria. Estos actores aprovechan amplios portafolios, sólidos vínculos con distribuidores y una activa capacitación en gestión de resistencia. Los flujos de inversión apuntan cada vez más hacia soluciones integradas como la asociación de UPL con TeleSense, que combina la química con datos en tiempo real.
Las empresas de nivel medio se diferencian a través de biológicos de nicho o enfoque regional. El Banco Europeo de Inversiones proporcionó EUR 35 millones (USD 36,75 millones) a GreenLight Biosciences para avanzar en productos de ARNi, una señal de que las tecnologías disruptivas pueden atraer respaldo institucional[5]Fuente: Banco Europeo de Inversiones, "El BEI Apoya a GreenLight Biosciences," eib.org. Otros innovadores como Vestaron impulsan activos basados en péptidos, con el objetivo de satisfacer las normas de residuos y carbono. Las asociaciones entre empresas de sensores y las grandes empresas químicas se intensifican a medida que la transparencia de datos se convierte en un criterio de adquisición.
El posicionamiento competitivo ahora depende de la capacidad de ofrecer soluciones conformes, inteligentes frente a la resistencia y con baja huella ambiental. Las empresas que integran equipos de aplicación, monitoreo y análisis crean modelos de servicio de alta fidelización. Mientras tanto, los cambios regulatorios hacia la agricultura sostenible inclinan el campo de juego a favor de los actores ágiles listos para reemplazar las moléculas que están siendo eliminadas gradualmente. La rivalidad general sigue siendo constructiva, con incumbentes que se adaptan y nuevos participantes que inyectan innovación fresca en el mercado de insecticidas para granos almacenados.
Líderes de la Industria de Insecticidas para Granos Almacenados
Syngenta AG
Corteva Agriscience
UPL Limited
BASF SE
Adama Agricultural Solutions Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad más sólida se encuentra donde el cumplimiento más estricto de residuos se cruza con la gestión de la resistencia, ya que los compradores priorizan productos y programas que reducen los retratamientos manteniéndose dentro de los diversos LMR de los países importadores. Los envíos de exportación son la aplicación de más rápido crecimiento dentro del alcance del informe, y esta preferencia de canal crea espacio para productos combinados sinergizados, formatos microencapsulados y ofertas orientadas a servicios que agrupan tratamiento, documentación y verificación. La aplicación normativa de la UE también avanza hacia un monitoreo de residuos estructurado y plurianual (Reglamento (UE) 2026/748 para 2027-2029), lo que aumenta la demanda de soluciones trazables y alineadas con la etiqueta, y respalda el registro digital vinculado a los flujos de trabajo de los elevadores comerciales.
La consolidación de carteras y la financiación de la innovación están remodelando las opciones para los usuarios finales. Envu completó la adquisición de los productos para grano almacenado Actellic de Syngenta en septiembre de 2025, fortaleciendo una cartera enfocada en grano almacenado que puede combinarse con modelos de servicio integrados para operadores profesionales de almacenamiento. En paralelo, el Banco Europeo de Inversiones proporcionó 35 millones de EUR en febrero de 2025 a GreenLight Biosciences para avanzar en el desarrollo de plaguicidas biológicos basados en ARN, lo que refleja el respaldo institucional a nuevos modos de acción alineados con la contratación impulsada por criterios ESG. Los enfoques no químicos e híbridos (atmósferas modificadas, ozono y plasma frío atmosférico) también están avanzando a través de pilotos y desarrollo técnico, creando una oportunidad adyacente para los proveedores que puedan integrar monitoreo, reglas de decisión y aplicación de precisión para reducir la dosificación profiláctica innecesaria sin comprometer el cumplimiento.
Desarrollos recientes del sector
- Julio de 2026: La Agencia de Protección Ambiental de los Estados Unidos publicó un aviso en el Registro Federal reconociendo la recepción de solicitudes para registrar nuevos ingredientes activos plaguicidas bajo la Sección 3(c)(4) de la FIFRA. Este paso señala un flujo continuo de nuevos activos y puede influir en la combinación competitiva en la protección de granos almacenados a medida que los solicitantes avanzan hacia las aprobaciones y la comercialización.
- Septiembre de 2025: Envu completó la adquisición de la línea de productos Actellic de Syngenta para el mercado mundial de grano almacenado. El acuerdo consolidó una franquicia de grano almacenado bajo un propietario de cartera especializado, apoyando una agrupación más amplia de productos y servicios para elevadores comerciales y manipuladores orientados a la exportación.
- Diciembre de 2024: La Agencia de Protección Ambiental de los Estados Unidos propuso una norma para revocar la mayoría de los usos alimentarios del clorpirifos, conservando únicamente un conjunto limitado de cultivos y reduciendo de forma sustancial el volumen de uso general. Esta medida regulatoria aceleró la actividad de reformulación y sustitución hacia químicas alternativas y programas combinados en los que la eliminación progresiva de los organofosforados restringe las opciones tradicionales.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los insecticidas utilizados para prevenir o controlar la infestación de insectos en granos almacenados después de la cosecha. Incluye aplicaciones en almacenamiento en granjas, instalaciones comerciales y almacenamiento en tránsito o para exportación. Los ingresos se contabilizan en el punto de venta de productos utilizados como protectores de grano, tratamientos de contacto y soluciones de fumigación.
Exclusiones del alcance: se excluye el uso de insecticidas en cultivos de campo antes de la cosecha, junto con rodenticidas, fungicidas, equipos de almacenamiento y servicios generales de saneamiento.
Descripción general de la segmentación
- Por Tipo de Producto
- Organofosforados
- Piretroides
- Fumigantes (Fosfuros Metálicos, Fluoruro de Sulfurilo)
- Bio-insecticidas
- Reguladores de Crecimiento de Insectos
- Productos de Combinación Sinergizados
- Otros
- Por Aplicación
- Almacenamiento en la Granja
- Elevadores Comerciales Fuera de la Granja
- Envíos de Exportación
- Logística Integrada y Tránsito
- Almacenamiento de Semillas/Bancos de Semillas
- Tratamientos de Rescate de Emergencia
- Por Formulación
- Concentrado Líquido
- Polvos y Fluibles Secos
- Agentes de Aerosol/Nebulización
- Tabletas y Pellets
- Concentrado en Suspensión
- Microencapsulado
- Por Modo de Acción
- Neurotoxinas de Contacto
- Activos Sistémicos
- Gases Fumigantes
- Análogos de Hormona Juvenil (Reguladores de Crecimiento de Insectos)
- Por Canal de Distribución
- Ventas Directas a la Granja
- Minoristas Agrícolas y Cooperativas
- Proveedores de Servicios de Elevadores de Granos
- Plataformas de Insumos Agrícolas en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Francia
- Reino Unido
- España
- Italia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- Turquía
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para elaborar el mapa del mercado y establecer límites prácticos sobre dónde se utilizan y adquieren realmente los insecticidas para grano almacenado. Para ello, nos basamos en fuentes públicas como FAOSTAT para la producción y las existencias de grano, el USDA y agencias agrícolas similares para orientación sobre almacenamiento y plagas, y reguladores nacionales de plaguicidas como la EPA de los Estados Unidos y las bases de datos de la Comisión Europea para activos aprobados y restricciones de uso.
Para convertir la actividad en valor de mercado, también revisamos fuentes como UN Comtrade para los flujos comerciales de categorías de plaguicidas relevantes, revistas de entomología poscosecha revisadas por pares para la presión de infestación y las prácticas de tratamiento, y publicaciones de asociaciones de grano y almacenamiento que describen tipos de instalaciones y pasos de manipulación. Los informes anuales de empresas, las presentaciones a inversores y la cobertura de prensa se utilizaron luego para verificar los cambios en la combinación de productos y los impulsores de la demanda regional. Cuando fue necesario, se utilizaron suscripciones de pago para datos financieros de empresas, bases de datos de patentes y registros de envíos de importación-exportación a nivel de partida para cubrir vacíos en el posicionamiento de productos y el movimiento transfronterizo. Los ejemplos anteriores son indicativos, y también se revisaron otras fuentes para respaldar la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en expertos en protección de cultivos poscosecha en toda la cadena de valor, incluyendo fabricantes, distribuidores, manipuladores de grano y operadores de instalaciones de almacenamiento. Utilizamos entrevistas y encuestas estructuradas para confirmar las tasas de tratamiento por tipo de almacenamiento, la selección típica de productos (fumigación frente a protectores) y cómo se mueven los precios efectivos por canal, y luego para validar las diferencias regionales entre Asia-Pacífico, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos de alto nivel (CXO): 12% | Asia-Pacífico: 44% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 39% | EMEA: 29% |
| Actores más pequeños: 15% | Gerentes: 49% | Américas: 27% |
Dimensionamiento y previsión del mercado
Nuestro modelo de dimensionamiento parte de una construcción descendente del conjunto de demanda, donde los indicadores de producción de grano y existencias remanentes se convierten en un volumen almacenado direccionable por región, y luego se filtran según las prácticas de almacenamiento y la proporción de grano que recibe control de insectos durante el almacenamiento. Ese conjunto de demanda se valora utilizando rangos de costos de tratamiento específicos por región y desgloses de la combinación de productos, refinados mediante consultas primarias.
Para mantener los totales realistas, el modelo se contrasta con aproximaciones ascendentes selectivas, como el muestreo de la exposición de ingresos de los proveedores a la protección poscosecha, verificaciones de canal con distribuidores y una lógica de precio de venta medio (ASP) multiplicado por el volumen para tratamientos comunes en los que existen rangos públicos. Los insumos clave que se siguen año tras año incluyen las tendencias del tonelaje de grano almacenado, la frecuencia de fumigación en elevadores comerciales, la adopción del manejo integrado de plagas que reduce la intensidad química, las restricciones regulatorias sobre determinados activos y los cambios en los costos de flete y embalaje que afectan a los precios efectivos.
Para la previsión, utilizamos principalmente el análisis de escenarios respaldado por el suavizado de series cortas de tendencia temporal, ya que los shocks climáticos y los cambios normativos pueden modificar rápidamente los volúmenes almacenados y la intensidad del tratamiento. Los supuestos sobre la penetración del tratamiento y la evolución de los precios se someten a pruebas de resistencia con retroalimentación de expertos, y los países con datos más débiles se tratan mediante analogía con sistemas de almacenamiento similares antes de ajustarse con validación local.
Validación de datos y ciclo de actualización
La validación se realiza en múltiples pasos para que la cifra final no dependa de una sola fuente de datos. Los analistas comparan los resultados con señales independientes como el movimiento de existencias de grano, la actividad de registro de plaguicidas y los rangos de precios observados, y luego vuelven a revisar cualquier valor atípico en los niveles de consolidación por país y regional antes de la aprobación final.
Un segundo analista revisa los supuestos clave, las conversiones de unidades y el tratamiento de las divisas. Se realizan llamadas de seguimiento cuando aparecen grandes variaciones respecto a los patrones del año anterior o a eventos regulatorios conocidos. El informe se actualiza anualmente, y los desarrollos importantes, como cambios significativos en las aprobaciones o interrupciones de suministro, se incorporan mediante revisiones provisionales. Antes de la entrega, realizamos una última verificación de actualidad para que los clientes reciban la visión más reciente disponible en ese momento.
Estimación del mercado de insecticidas para grano almacenado de Mordor Intelligence comparada con otras estimaciones publicadas
Los tamaños de mercado publicados para los insecticidas de grano almacenado pueden parecer muy distantes entre sí porque diferentes estudios contabilizan distintos límites de producto y también tratan la misma actividad de almacenamiento de formas diferentes. En nuestra revisión, los principales factores son qué se incluye como uso en grano almacenado, cómo se asume la frecuencia de tratamiento entre los tipos de almacenamiento y cómo se convierten y actualizan los precios a lo largo del tiempo.
Las señales comerciales y agrícolas, como los volúmenes de grano almacenado poscosecha, las listas de ingredientes activos publicadas por los reguladores y la retroalimentación del canal de distribuidores, son las verificaciones que mantienen la estimación de Mordor Intelligence alineada con la demanda de insecticidas vinculada a la protección del grano almacenado, en lugar de al gasto más amplio en protección de cultivos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,01 mil millones de USD (2026) | |
| Editorial del Sector A | 0,28 mil millones de USD (2024) | A menudo utiliza un alcance de ingresos más limitado que puede inclinarse hacia grupos de productos o canales seleccionados, y puede aplicar supuestos conservadores de penetración de tratamiento en elevadores comerciales y manejo de exportación. |
| Editorial de Mercado B | 0,79 mil millones de USD (2024) | Puede ampliar el alcance a casos de uso y servicios adicionales de control de plagas poscosecha más allá de la demanda principal de insecticidas para grano almacenado, y puede aplicar escalas de precios y cronologías de divisas diferentes a las de un modelo anualizado. |
La dispersión en la tabla se debe principalmente a las decisiones sobre los límites y a cómo se traduce la actividad de grano almacenado en volumen tratado y demanda valorada. Al mantener los insumos trazables a los volúmenes de grano almacenado, la frecuencia de tratamiento y las verificaciones de precios a nivel regional, la estimación se mantiene repetible y más fácil de reconciliar cuando se producen cambios en la regulación o en las prácticas de almacenamiento.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de insecticidas para granos almacenados?
El mercado de insecticidas para granos almacenados está valorado en USD 2,01 mil millones en 2026.
¿A qué ritmo se espera que crezca la demanda de insecticidas para granos almacenados?
Se prevé que los ingresos crezcan a una CAGR del 5,72%, alcanzando USD 2,65 mil millones en 2031.
¿Qué región se expande con mayor rapidez?
Se proyecta que Asia-Pacífico registre una CAGR del 6,82%, impulsada por la adopción de silos sellados y los desafíos de resistencia.
¿Por qué las químicas de combinación están ganando popularidad?
La creciente resistencia al fosfuro de hidrógeno y los límites de residuos más estrictos fomentan los productos de doble modo que amplían la eficacia y simplifican el cumplimiento normativo.
¿Qué impacto tienen los sensores IoT en el uso de productos químicos?
El monitoreo de precisión generalmente reduce el volumen de productos químicos en aproximadamente una cuarta parte, al tiempo que mejora el rendimiento mediante una aplicación optimizada en el momento oportuno.
Última actualización de la página el:



