
Tamaño y Participación del Mercado de Insecticidas en América del Norte
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 15.11 Mil millones de dólares |
| Tamaño del Mercado (2027) | 15.85 Mil millones de dólares |
| Tamaño del Mercado (2032) | 20.16 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.93 % |
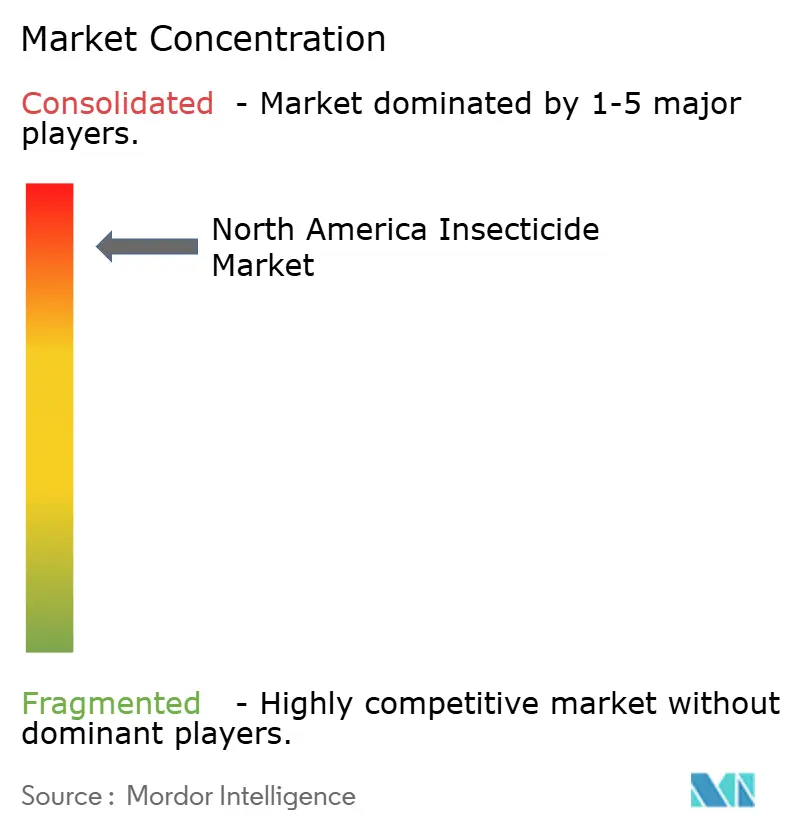
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Insecticidas en América del Norte por Mordor Intelligence
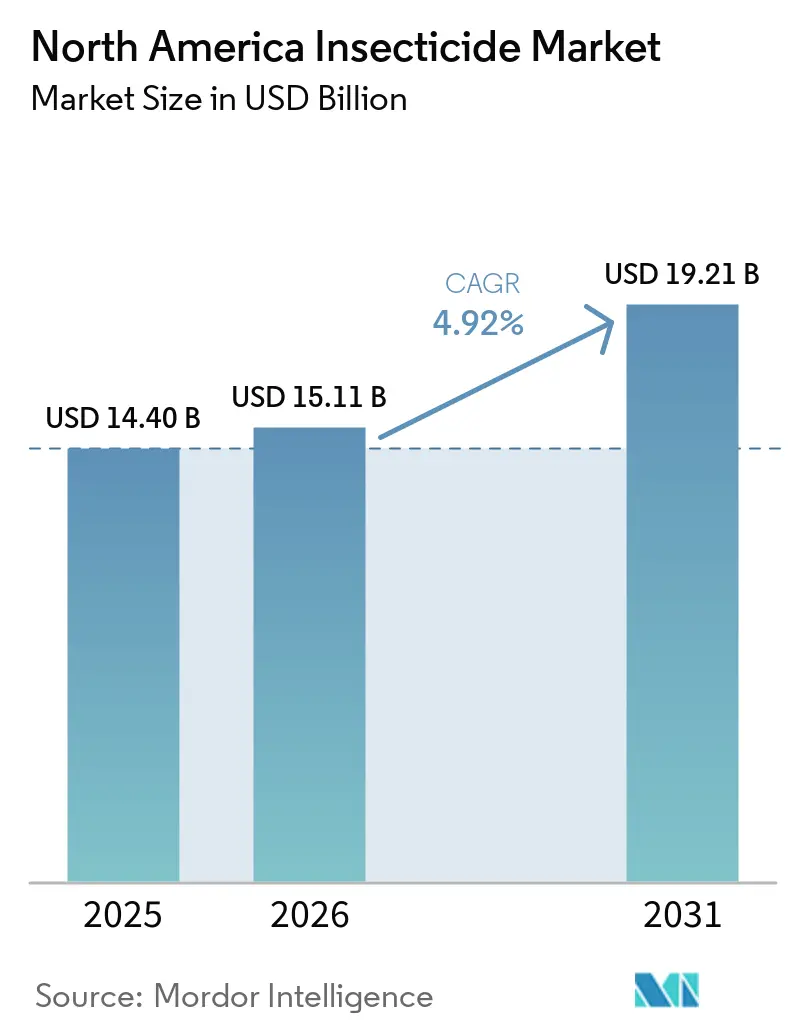
El tamaño del mercado de insecticidas de América del Norte fue valorado en 15,11 mil millones de USD en 2026 y se prevé que crezca desde 15,85 mil millones de USD en 2027 hasta 20,16 mil millones de USD en 2032, a una CAGR del 4,93% entre 2027 y 2032. La resistencia de las plagas continúa manteniendo la relevancia de los programas de control químico en los principales sistemas de cultivos en hilera, incluso cuando los agricultores adoptan métodos de aplicación más precisos. El mercado también está evolucionando hacia productos aplicados a semillas y programas de menor residuo, lo que puede impulsar el crecimiento en valor sin un aumento comparable en el volumen de aplicación. Los nuevos modos de acción son cada vez más importantes a medida que los agricultores requieren opciones de rotación que protejan los cultivos y gestionen la resistencia. Las revisiones regulatorias, los requisitos de producción orgánica y las restricciones de uso están limitando las oportunidades para algunos productos, aunque también están generando demanda de formulaciones diferenciadas. Los proveedores con sólidas capacidades de registro, soporte técnico y amplias carteras de productos están mejor posicionados para atender esta demanda en evolución.
Conclusiones Clave del Informe
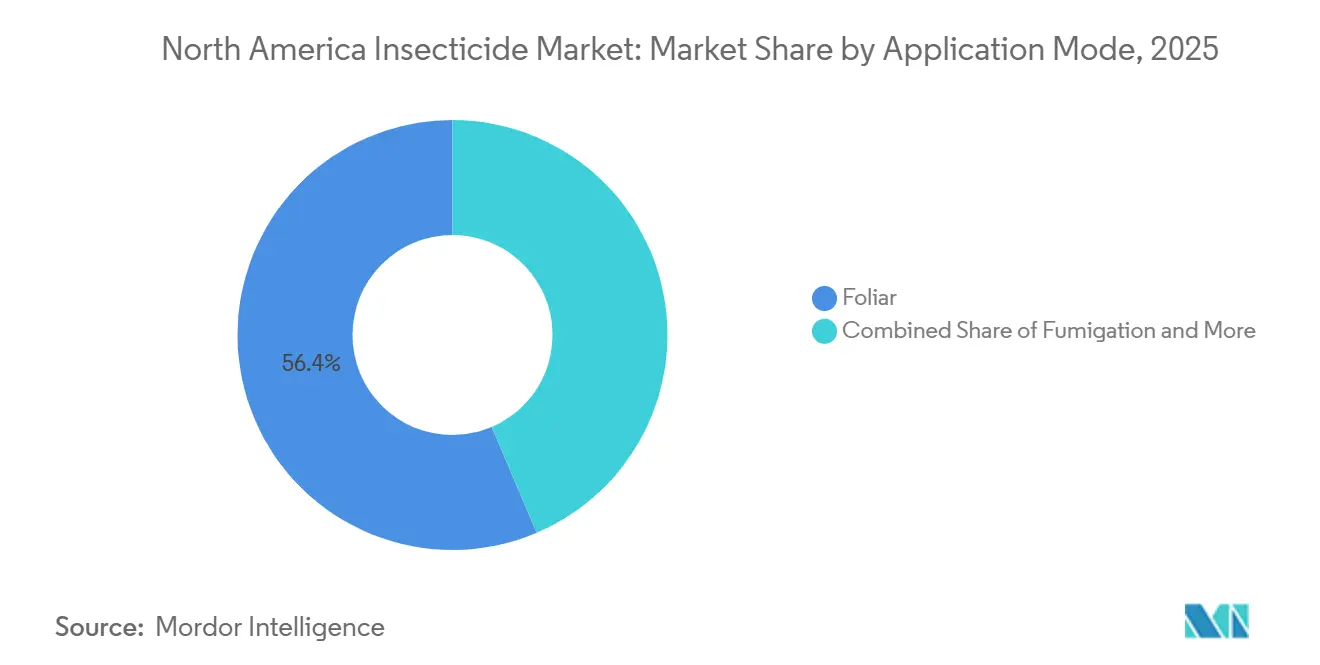
- Por modo de aplicación, la aplicación foliar fue el segmento más grande, representando el 56,4% de la cuota del mercado de insecticidas de América del Norte en 2026, mientras que se prevé que el tratamiento de semillas crezca a la CAGR más rápida del 5,5% entre 2027 y 2032.
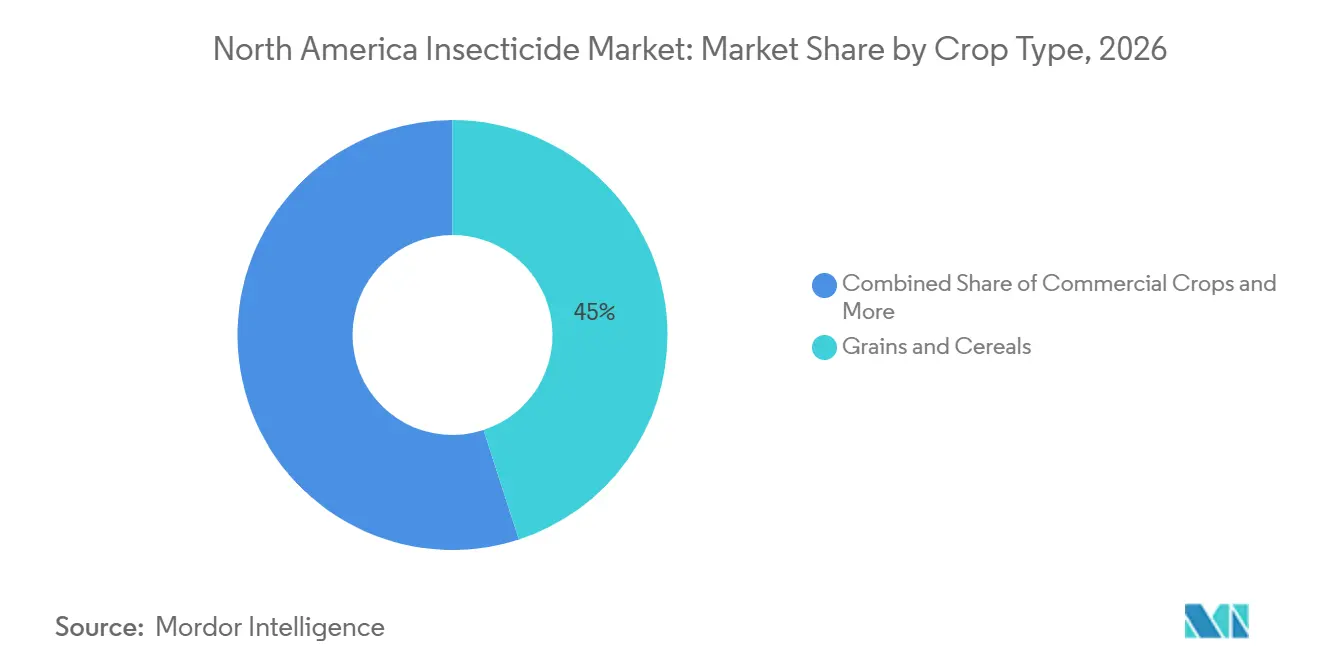
- Por tipo de cultivo, los granos y cereales fueron el segmento más grande, representando el 45,0% del tamaño del mercado de insecticidas de América del Norte en 2026, mientras que se prevé que las frutas y verduras crezcan a la CAGR más rápida del 5,1% entre 2027 y 2032.
- Por geografía, Estados Unidos fue el mercado más grande, representando el 91,0% de la cuota del mercado de insecticidas de América del Norte en 2026, mientras que se prevé que México crezca a la CAGR más rápida del 6,2% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Resistencia de la Diabrótica del Maíz y el Pulgón de la Soja Impulsa la Rotación de Insecticidas | +1.1% | Cinturón maicero y sojero del Medio Oeste de Estados Unidos, sistemas de cultivos en hilera de las praderas de Canadá | Mediano plazo (2-4 años) |
| Adopción del Tratamiento de Semillas para la Protección en la Etapa Inicial de la Temporada | +0.9% | Sistemas de maíz y soja de Estados Unidos, sistemas de canola y trigo de Canadá | Corto plazo (≤ 2 años) |
| Aplicación de Precisión y Agronomía Digital Mejorando la Eficiencia de los Insecticidas | +0.7% | Operaciones de productos básicos de grandes extensiones de Estados Unidos, grandes granjas de las praderas de Canadá | Mediano plazo (2-4 años) |
| Expansión de Cultivos Especializados de Alto Valor y Producción en Invernadero | +0.6% | América del Norte, cultivos de exportación de México y cadenas de suministro premium alineadas con la Unión Europea | Largo plazo (≥ 4 años) |
| Normativas Estatales sobre Polinizadores que Desplazan la Demanda hacia Formulaciones de Menor Riesgo | +0.5% | Estados Unidos, incluidos California y los estados con restricciones a los neonicotinoides | Corto plazo (≤ 2 años) |
| El Cumplimiento de Residuos en Cultivos de Exportación Condiciona la Selección de Insecticidas | +0.4% | Horticultura de exportación de México y cadenas de suministro de cultivos especializados de Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Resistencia de la Diabrótica del Maíz y el Pulgón de la Soja Impulsa la Rotación de Insecticidas
La disminución de la eficacia de los rasgos de Bacillus thuringiensis (Bt) y el aumento de la resistencia a insecticidas en las principales plagas del maíz y la soja están reforzando la necesidad de programas diversificados de manejo de plagas de insectos en toda América del Norte. Un estudio de septiembre de 2025 publicado en Proceedings of the National Academy of Sciences asoció la resistencia de la diabrótica occidental del maíz a las proteínas Bt con un mayor daño por alimentación en híbridos de maíz que combinan múltiples rasgos Bt y tecnología de interferencia de ARN. Según la Extensión y Divulgación de la Universidad Estatal de Iowa en enero de 2026, las tácticas de manejo de la diabrótica del maíz se utilizaron en 100 de los 170 sitios monitoreados en Iowa en 2025, con combinaciones de híbridos Bt e insecticidas foliares o aplicados al suelo reportadas en varios sitios. Por separado, un estudio de 2026 en el Journal of Economic Entomology detectó mutaciones asociadas a la resistencia a piretroides en el 99,9% de 1.955 pulgones de la soja recolectados en campo en Iowa[1]. Estos desafíos de resistencia están aumentando la importancia del monitoreo, las evaluaciones de umbrales de tratamiento y la rotación de insecticidas con diferentes modos de acción cuando los tratamientos están justificados.
Adopción del Tratamiento de Semillas para la Protección en la Etapa Inicial de la Temporada
El tratamiento de semillas apoya la demanda de insecticidas en América del Norte al permitir una protección dirigida contra las plagas de insectos de inicio de temporada en los principales cultivos de campo, incluidas la soja y el maíz. Al aplicar ingredientes activos directamente a las semillas antes de la siembra, los agricultores pueden proteger las plántulas emergentes y reducir la dependencia de algunas aplicaciones de cobertura total o foliares cuando la presión de plagas y las condiciones del cultivo lo permiten. Según la Asociación Americana de Soja y el Consejo Unido de Soja en octubre de 2024, una encuesta a 491 agricultores de soja en los 17 estados productores de soja más grandes encontró que el 66% de los agricultores encuestados reportó el uso de insecticidas como tratamientos de semillas, mientras que el 90% de la superficie de soja representada en la encuesta fue sembrada con semillas tratadas. Esta adopción generalizada proporciona un canal establecido para el uso de insecticidas en la siembra, particularmente donde los riesgos de plagas de inicio de temporada justifican el tratamiento. Sin embargo, los beneficios del tratamiento varían según la presión de plagas y la ubicación, y los requisitos regulatorios difieren según el ingrediente activo y la jurisdicción. Estos factores apoyan la demanda de insecticidas aplicados a semillas como parte de programas de manejo integrado de plagas dirigidos.
Aplicación de Precisión y Agronomía Digital Mejorando la Eficiencia de los Insecticidas
Las tecnologías de aplicación de precisión y la agronomía digital están mejorando la eficiencia del uso de insecticidas en toda América del Norte al ayudar a los agricultores a ajustar los volúmenes de pulverización a las condiciones del cultivo y la presión de plagas. Los sistemas de pulverización de tasa variable utilizan sensores, datos geoespaciales y controles automáticos de boquillas para ajustar la aplicación de pesticidas en lugar de aplicar una tasa uniforme en todo el campo. Una revisión de 2025 publicada en Computers and Electronics in Agriculture examinó tecnologías avanzadas de pulverización de tasa variable y su potencial para mejorar la eficiencia de los agroquímicos mediante decisiones de aplicación guiadas por sensores y en tiempo real. Además, el Servicio de Investigación Agrícola del Departamento de Agricultura de Estados Unidos informó que una pulverizadora inteligente probada en un huerto comercial de manzanas en Tennessee redujo el volumen de pesticidas en un 58% mientras mantenía una cobertura adecuada de pesticidas en casi todas las ubicaciones del dosel evaluadas[2]. Estos avances apoyan aplicaciones de insecticidas más dirigidas, ayudan a reducir el gasto innecesario en insumos y mejoran la eficiencia de la aplicación. En consecuencia, la aplicación de precisión está reformulando la compra y el uso de insecticidas hacia un manejo de plagas específico por campo y basado en datos, en lugar de aumentar necesariamente el consumo total de insecticidas.
El Cumplimiento de Residuos en Cultivos de Exportación Condiciona la Selección de Insecticidas
Los productores de frutas y verduras orientados a la exportación en América del Norte deben gestionar las plagas de insectos cumpliendo con los límites máximos de residuos (LMR) y los requisitos previos a la cosecha de los mercados de destino. Las diferencias en los estándares de residuos de pesticidas entre los países importadores influyen en la selección de insecticidas, el momento de la aplicación y la programación de la cosecha, particularmente para cultivos de alto valor como aguacates, bayas y otros productos frescos. Según la Asociación de Productores y Exportadores de Aguacate de México (APEAM), su programa de monitoreo de pesticidas evalúa los huertos en ciclos semanales, cubriendo 315 huertos de aguacate por ciclo para apoyar el cumplimiento de residuos en los envíos de exportación. Este marco de monitoreo destaca la importancia de gestionar los residuos de pesticidas a lo largo de la producción en lugar de depender únicamente de las pruebas de los envíos terminados. Por lo tanto, los agricultores orientados a la exportación necesitan seleccionar insecticidas registrados con intervalos previos a la cosecha apropiados, orientación clara sobre la aplicación y perfiles de residuos compatibles con los requisitos del mercado de destino. Los proveedores que brindan orientación técnica sobre el cumplimiento de etiquetas, el momento de la aplicación y los estándares del mercado de exportación pueden fortalecer su posición en estas cadenas de suministro. A medida que los compradores internacionales mantienen estrictos requisitos de inocuidad alimentaria, el cumplimiento de residuos continúa influyendo en la selección de insecticidas y las prácticas de aplicación en el sector de cultivos especializados orientados a la exportación de América del Norte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Re-Registro y Plazos de Revisión de la Agencia de Protección Ambiental (EPA) y la Agencia de Regulación de Manejo de Plagas (PMRA) | -0.8% | Estados Unidos bajo la Ley Federal de Insecticidas, Fungicidas y Rodenticidas y la Ley de Mejora del Registro de Pesticidas de 2022 (PRIA 5), Canadá | Largo plazo (≥ 4 años) |
| Producción Orgánica y Sustitución Biológica | -0.6% | Noroeste del Pacífico y California de Estados Unidos, superficie de las praderas de Canadá | Mediano plazo (2-4 años) |
| Restricciones de Uso en California y Provincias que Reducen las Ventanas de Productos Disponibles | -0.4% | Estados Unidos, incluidos California y otros estados con restricciones a los neonicotinoides, y los mercados provinciales canadienses | Corto plazo (≤ 2 años) |
| Fragmentación Transfronteriza de Registros y Límites Máximos de Residuos | -0.3% | Cadenas de suministro y programas de productos de exportación de Estados Unidos, Canadá y México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Producción Orgánica y Sustitución Biológica
La expansión de la agricultura orgánica y la demanda de productos que cumplan con estándares específicos de residuos pueden limitar el mercado potencial de los insecticidas sintéticos convencionales en determinados segmentos de cultivos de América del Norte. Según el Servicio de Investigación Económica del Departamento de Agricultura de Estados Unidos, 7,2 millones de acres en Estados Unidos estaban certificados como orgánicos en 2025, lo que representa una base de producción sustancial sujeta a los requisitos de certificación orgánica[3]. Bajo los estándares orgánicos del Departamento de Agricultura de Estados Unidos, los pesticidas sintéticos están prohibidos a menos que estén específicamente permitidos en la Lista Nacional, lo que alienta a los agricultores orgánicos a depender de prácticas preventivas, culturales, mecánicas y biológicas elegibles para el manejo de plagas. Esto limita el uso de muchos insecticidas convencionales en la superficie certificada como orgánica y respalda la demanda de alternativas permitidas. Además, las especificaciones de residuos impuestas por algunos compradores pueden influir en la selección de insecticidas en cultivos de alto valor como las fresas y la lechuga. En consecuencia, la producción orgánica y los requisitos de residuos específicos para cada cultivo pueden limitar la demanda de insecticidas convencionales en determinados segmentos del mercado de insecticidas de América del Norte.
Fragmentación Transfronteriza de Registros y Límites Máximos de Residuos
Las diferencias en los requisitos de registro de pesticidas y los límites máximos de residuos (LMR) en los mercados de América del Norte pueden complicar las decisiones de protección de cultivos para los agricultores y exportadores que abastecen a Estados Unidos, Canadá y México. Según Health Canada, los LMR pueden variar entre países debido a diferencias en la legislación, las prácticas de uso de pesticidas, las condiciones ambientales y las evaluaciones de riesgo nacionales. Por lo tanto, los productores exportadores deben considerar los requisitos de residuos del mercado de destino junto con las etiquetas locales de pesticidas al seleccionar programas de protección de cultivos. Estas diferencias pueden aumentar la necesidad de pruebas de residuos, documentación de cumplimiento y coordinación entre agricultores, empacadores y distribuidores, particularmente para los productos que se mueven a través de cadenas de suministro transfronterizas. Cuando un pesticida carece de una tolerancia aplicable o un LMR permitido para un cultivo particular en el mercado de destino, los exportadores pueden necesitar reconsiderar las opciones de tratamiento para evitar el rechazo de envíos o la pérdida de acceso al mercado. En consecuencia, la fragmentación regulatoria puede restringir el uso de ciertos insecticidas en sistemas de cultivos orientados a la exportación y aumentar la importancia de los proveedores que ofrecen experiencia en registro y orientación de cumplimiento específica para cada mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Aplicación:
El Tratamiento de Semillas se Expande junto al Uso Foliar EstablecidoLa aplicación foliar representó el 56,4% de la cuota del mercado de insecticidas de América del Norte en 2026, respaldada por la infraestructura de pulverización establecida y su versatilidad en cultivos comerciales y especializados. Las diamidas, los piretroides y los organofosforados siguen siendo relevantes para los programas de manejo foliar de plagas, con la selección de productos y el momento de la aplicación guiados por el monitoreo de plagas, el estado de resistencia y los requisitos de etiqueta. La quimigación y el tratamiento del suelo sirven a sistemas de producción específicos, particularmente donde la infraestructura de riego o las plagas que habitan el suelo influyen en las decisiones de tratamiento, mientras que la fumigación permanece concentrada en aplicaciones seleccionadas de cultivos especializados y estructurales. Se prevé que la pulverización foliar mantenga una posición sustancial en el mercado porque permite a los agricultores responder a la presión de plagas durante la temporada de crecimiento y aplicar tratamientos cuando y donde se necesitan.
Se prevé que el tratamiento de semillas sea el modo de aplicación de más rápido crecimiento, con una CAGR prevista del 5,5% entre 2027 y 2032. La aplicación de insecticidas directamente a las semillas proporciona protección de inicio de temporada contra plagas seleccionadas que atacan semillas y plántulas, reduciendo la necesidad de tratamiento de dosel completo donde las condiciones de plagas y la eficacia del producto respaldan este enfoque. La adopción está respaldada por la conveniencia de comprar semillas tratadas y el potencial de dirigir la protección en la siembra; sin embargo, la efectividad depende del riesgo de plagas, el tipo de cultivo y el ingrediente activo utilizado. Por lo tanto, el tratamiento de semillas se está expandiendo como un modo de aplicación complementario en lugar de reemplazar necesariamente los insecticidas foliares en los sistemas de cultivos de América del Norte.

Por Tipo de Cultivo:
Los Sistemas de Granos Dominan Mientras los Cultivos Especializados Impulsan el CrecimientoLos granos y cereales representaron el 45,0% del tamaño del mercado de insecticidas de América del Norte en 2026, respaldados por el extenso cultivo de maíz, trigo y otros cereales en Estados Unidos y Canadá. Estos cultivos requieren manejo de insectos para proteger los rendimientos y la calidad del grano de plagas como la diabrótica del maíz, los pulgones y las orugas. Las grandes áreas cultivadas, las redes de distribución establecidas y los requisitos recurrentes de manejo estacional de plagas sostienen la demanda de insecticidas en este segmento. Las legumbres y oleaginosas, particularmente la soja y la canola, también contribuyen a la demanda regional a través de tratamientos de semillas y aplicaciones foliares durante la temporada. Los cultivos comerciales, incluidos el algodón, la caña de azúcar y el tabaco, requieren programas de control de plagas específicos para cada cultivo, mientras que las aplicaciones en césped y ornamentales sirven a la jardinería, los campos de golf y otros usos no agrícolas. Estos variados sistemas de producción sostienen la demanda en múltiples químicas de insecticidas y métodos de aplicación, reforzando la posición de los granos y cereales como el segmento de tipo de cultivo más grande en el mercado de insecticidas de América del Norte.
Se prevé que las frutas y verduras sean el segmento de tipo de cultivo de más rápido crecimiento, con una CAGR prevista del 5,1% entre 2027 y 2032. El crecimiento está respaldado por la necesidad de proteger los productos de alto valor del daño de insectos mientras se cumplen los requisitos de calidad y los límites de residuos de pesticidas aplicables en los mercados nacionales y de exportación. Los productores de cultivos especializados requieren insecticidas adecuados para poblaciones de plagas específicas, etapas del cultivo, intervalos previos a la cosecha y requisitos del mercado de destino. Las prácticas de manejo integrado de plagas, incluido el monitoreo de plagas y el uso selectivo de insecticidas, apoyan aún más la demanda de productos diferenciados. En consecuencia, los proveedores que ofrecen formulaciones efectivas específicas para cada cultivo, orientación sobre el manejo de la resistencia y soporte técnico sobre el cumplimiento de etiquetas están posicionados para atender las necesidades en evolución de los productores de frutas y verduras en toda América del Norte.
Análisis Geográfico
Mercado de Insecticidas de Estados Unidos
Estados Unidos representó el 91,0% de la cuota del mercado de insecticidas de América del Norte en 2026, convirtiéndose en el mayor mercado nacional. Su posición de liderazgo está respaldada por el extenso cultivo de maíz y soja, la agricultura comercial a gran escala y las redes de distribución de protección de cultivos bien establecidas. Las necesidades recurrentes de gestión de plagas en los principales cultivos de campo sostienen la demanda de insecticidas dirigidos a la diabrótica del maíz, los pulgones y otras plagas de importancia económica. La producción de cultivos especializados en California, Florida y el noroeste del Pacífico respalda aún más la demanda de formulaciones específicas para cada cultivo y programas de aplicación dirigidos. Las decisiones regulatorias de la Agencia de Protección Ambiental de Estados Unidos (EPA) también influyen en los registros de productos, los usos aprobados y la adopción de nuevos ingredientes activos, reforzando la influencia del país en el mercado de insecticidas de América del Norte en su conjunto.
Mercado de Insecticidas de México
Se prevé que México sea el mercado nacional de mayor crecimiento, con una CAGR proyectada del 6,2% entre 2026 y 2031. El crecimiento está respaldado por la producción de frutas y verduras orientada a la exportación, la modernización agrícola y la integración con las cadenas de suministro de Estados Unidos. Los productores orientados a la exportación deben considerar los registros nacionales de plaguicidas junto con los límites máximos de residuos (LMR) aplicables y otros requisitos de los mercados de destino. Estas condiciones aumentan la importancia de la selección de productos específicos para cada cultivo, el momento de aplicación y la documentación de cumplimiento normativo. Los proveedores que ofrecen soluciones eficaces de insecticidas junto con conocimiento de registros y orientación técnica están bien posicionados para apoyar los crecientes requisitos de protección de cultivos orientados a la exportación de México.
Mercado de Insecticidas de Canadá
El mercado de Canadá está respaldado por la agricultura mecanizada a gran escala en las provincias de las Praderas, donde la canola, el trigo y otros cultivos de campo generan demanda de insecticidas dirigidos a plagas específicas de cada cultivo. Los tratamientos de semillas y las aplicaciones foliares siguen siendo relevantes cuando la presión de plagas y las recomendaciones agronómicas justifican su uso. Las condiciones de cultivo provinciales, los requisitos de registro de plaguicidas y las etiquetas de los productos influyen en las decisiones de tratamiento, favoreciendo a los proveedores que ofrecen distribución confiable y soporte técnico. Otras oportunidades regionales dependen del alcance de la definición del mercado y de la inclusión de territorios adicionales. En toda América del Norte, las diferencias en la combinación de cultivos, la presión de plagas y los requisitos regulatorios determinan la selección de productos y crean oportunidades para los proveedores que ofrecen programas de insecticidas eficaces y conformes con la normativa.
Panorama Competitivo
Principales Empresas en el Mercado de Insecticidas de América del Norte
El mercado de insecticidas de América del Norte estaba moderadamente consolidado en 2026, con Bayer AG, Corteva Agriscience, Syngenta Group, FMC Corporation y BASF SE representando a los principales actores. La competencia se distribuye entre empresas multinacionales de protección de cultivos, fabricantes regionales y proveedores de productos genéricos. Los principales actores compiten a través de amplias carteras de insecticidas, ingredientes activos propietarios, tecnologías de formulación, capacidades regulatorias y redes de distribución establecidas. La competencia varía entre los cultivos de grandes extensiones y las aplicaciones de cultivos especializados, ya que los productores de maíz y soja priorizan el manejo efectivo de la resistencia, mientras que los productores de frutas y verduras ponen mayor énfasis en el control de plagas específico para cada cultivo, los intervalos previos a la cosecha y los requisitos de residuos. Esta estructura sostiene la competencia en eficacia del producto, precios, cobertura de registro, alcance de distribución y soporte agronómico.
La diferenciación competitiva está siendo moldeada cada vez más por nuevos ingredientes activos y productos diseñados para abordar los desafíos de resistencia. En diciembre de 2025, Syngenta anunció el registro de su tecnología PLINAZOLIN por parte de la Agencia de Protección Ambiental de Estados Unidos (EPA), que respalda productos insecticidas destinados a cultivos como maíz, algodón, verduras y frutas de árbol. En octubre de 2025, Nufarm America registró sus formulaciones de clorantraniliprol Naxypro y Naxypro Plus ante la Agencia de Protección Ambiental de Estados Unidos (EPA). Estos desarrollos ilustran cómo los proveedores establecidos están ampliando sus carteras a través de químicas diferenciadas para abordar los requisitos de manejo de plagas específicos de cada cultivo.
El mercado también ofrece oportunidades para los actores que abordan los desafíos de manejo de la resistencia, desarrollan soluciones para cultivos especializados de alto valor y brindan soporte técnico confiable. Los productores de maíz y soja requieren programas de insecticidas que respondan a la resistencia de plagas en evolución, mientras que los productores de frutas y verduras necesitan productos adecuados para plagas específicas, ventanas de aplicación y límites de residuos aplicables. Los actores multinacionales pueden aprovechar las capacidades de investigación, la experiencia regulatoria y las extensas redes de distribución. Los fabricantes regionales y los proveedores de productos genéricos pueden competir a través de formulaciones rentables, disponibilidad de productos y relaciones establecidas con los clientes. En consecuencia, el posicionamiento competitivo en el mercado de insecticidas de América del Norte depende de combinar eficacia del producto, innovación, cumplimiento regulatorio, solidez de distribución y soporte agronómico práctico en lugar de depender únicamente del tamaño de la cartera o el precio.
Líderes de la Industria de Insecticidas en América del Norte
-
Bayer AG
-
FMC Corporation
-
Corteva Agriscience, LLC (Corteva, Inc.)
-
Syngenta Crop Protection, LLC (Syngenta Group Co., Ltd.)
-
BASF Agricultural Solutions US LLC (BASF SE)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Insecticidas de América del Norte Empresas cubiertas en este informe
- Albaugh, LLC (Albaugh Family Holdings, Inc.)
- AMVAC Chemical Corporation (American Vanguard Corporation)
- Atticus, LLC
- BASF Agricultural Solutions US LLC (BASF SE)
- Bayer CropScience LP (Bayer Aktiengesellschaft)
- Corteva Agriscience, LLC (Corteva, Inc.)
- FMC Corporation
- Gowan Company, LLC (Gowan Group)
- HELM AGRO US, INC. (HELM AG)
- Nufarm Americas, Inc. (Nufarm Limited)
- Syngenta Crop Protection, LLC (Syngenta Group Co., Ltd.)
- UPL NA Inc. (UPL Limited)
- Valent U.S.A. LLC
Desarrollos recientes de la industria en Mercado de Insecticidas de América del Norte
- Abril de 2026: México publicó un decreto presidencial en el Diario Oficial de la Federación el 24 de abril de 2026, modificando las regulaciones que cubren los registros de pesticidas, las autorizaciones de importación y exportación, y los certificados de exportación.
- Marzo de 2026: Syngenta Professional Solutions introdujo WeevilTrak Plus el 26 de marzo de 2026, incorporando el insecticida/acaricida Atexzo en su programa anual de manejo del gorgojo del pasto azul. El programa combina información de monitoreo con opciones de insecticidas para apoyar el control de plagas, la flexibilidad de aplicación y el manejo de la resistencia en sistemas de campos de golf y césped.
- Diciembre de 2025: Syngenta anunció que la Agencia de Protección Ambiental de Estados Unidos (EPA) había registrado su tecnología PLINAZOLIN para cinco productos insecticidas (Opello, Equento, Vertento, Incipio y Zivalgo). La cartera incluye insecticidas aplicados al suelo, de tratamiento de semillas y foliares para cultivos como maíz, algodón, verduras, cereales y frutas de árbol.
Alcance del Informe del Mercado de Insecticidas en América del Norte
Los insecticidas son sustancias químicas utilizadas para prevenir, controlar, repeler o eliminar las plagas de insectos que dañan los cultivos. El alcance incluye insecticidas químicos sintéticos aplicados mediante contacto, ingestión, absorción sistémica por las plantas o fumigación, excluyendo los insecticidas biológicos, los biopesticidas y otras soluciones de control de plagas no químicas.
El informe del mercado de insecticidas de América del Norte está segmentado por modo de aplicación (quimigación, foliar, fumigación, tratamiento de semillas y tratamiento del suelo), por tipo de cultivo (cultivos comerciales, frutas y verduras, granos y cereales, legumbres y oleaginosas, y césped y ornamentales), y por geografía (Canadá, México, Estados Unidos y el resto de América del Norte). Las previsiones del mercado se proporcionan en términos de valor (USD) y volumen (toneladas métricas).
Resumen de la segmentación
| Quimigación |
| Foliar |
| Fumigación |
| Tratamiento de Semillas |
| Tratamiento del Suelo |
| Cultivos Comerciales |
| Frutas y Verduras |
| Granos y Cereales |
| Leguminosas y Oleaginosas |
| Césped y Ornamental |
| Canadá |
| México |
| Estados Unidos |
| Resto de América del Norte |
| Modo de Aplicación | Quimigación |
| Foliar | |
| Fumigación | |
| Tratamiento de Semillas | |
| Tratamiento del Suelo | |
| Tipo de Cultivo | Cultivos Comerciales |
| Frutas y Verduras | |
| Granos y Cereales | |
| Leguminosas y Oleaginosas | |
| Césped y Ornamental | |
| País | Canadá |
| México | |
| Estados Unidos | |
| Resto de América del Norte |
Definición de mercado
- Función - Los insecticidas son productos químicos utilizados para controlar o prevenir que los insectos dañen el cultivo y evitar la pérdida de rendimiento.
- Modo de Aplicación - El Foliar, el Tratamiento de Semillas, el Tratamiento del Suelo, la Quimigación y la Fumigación son los diferentes tipos de modos de aplicación a través de los cuales se aplican los productos químicos de protección de cultivos a los cultivos.
- Tipo de Cultivo - Esto representa el consumo de productos químicos de protección de cultivos por parte de los cultivos de Cereales, Leguminosas, Oleaginosas, Frutas, Verduras, Césped y Ornamentales.
| Palabra clave | Definición |
|---|---|
| MIM | El Manejo Integrado de Malezas (MIM) es un enfoque para incorporar múltiples técnicas de control de malezas a lo largo de la temporada de crecimiento para brindar a los productores la mejor oportunidad de controlar las malezas problemáticas. |
| Huésped | Los huéspedes son las plantas que forman relaciones con microorganismos benéficos y les ayudan a colonizarse. |
| Patógeno | Un organismo causante de enfermedades. |
| Herbigación | La herbigación es un método eficaz de aplicar herbicidas a través de sistemas de irrigación. |
| Límites Máximos de Residuos (LMR) | El Límite Máximo de Residuos (LMR) es el límite máximo permitido de residuos de plaguicidas en alimentos o piensos obtenidos de plantas y animales. |
| IoT | El Internet de las Cosas (IoT) es una red de dispositivos interconectados que se conectan e intercambian datos con otros dispositivos IoT y la nube. |
| Variedades tolerantes a herbicidas (VTH) | Las variedades tolerantes a herbicidas son especies de plantas que han sido modificadas genéticamente para ser resistentes a los herbicidas utilizados en los cultivos. |
| Quimigación | La quimigación es un método de aplicación de plaguicidas a los cultivos a través de un sistema de irrigación. |
| Protección de Cultivos | La protección de cultivos es un método de proteger los rendimientos de los cultivos de diferentes plagas, incluidos insectos, malezas, enfermedades de las plantas y otras que causan daños a los cultivos agrícolas. |
| Tratamiento de Semillas | El tratamiento de semillas ayuda a desinfectar las semillas o plántulas de plagas transmitidas por las semillas o el suelo. Los productos químicos de protección de cultivos, como fungicidas, insecticidas o nematicidas, se utilizan comúnmente para el tratamiento de semillas. |
| Fumigación | La fumigación es la aplicación de productos químicos de protección de cultivos en forma gaseosa para controlar las plagas. |
| Cebo | Un cebo es un alimento u otro material utilizado para atraer a una plaga y eliminarla mediante diversos métodos, incluido el envenenamiento. |
| Fungicida de Contacto | Los plaguicidas de contacto previenen la contaminación de los cultivos y combaten los patógenos fúngicos. Actúan sobre las plagas (hongos) sólo cuando entran en contacto con ellas. |
| Fungicida Sistémico | Un fungicida sistémico es un compuesto absorbido por una planta y luego traslocado dentro de ella, protegiéndola así del ataque de los patógenos. |
| Administración Masiva de Medicamentos (AMM) | La administración masiva de medicamentos es la estrategia para controlar o eliminar muchas enfermedades tropicales desatendidas. |
| Moluscos | Los moluscos son plagas que se alimentan de los cultivos, causando daños en los mismos y pérdida de rendimiento. Los moluscos incluyen pulpos, calamares, caracoles y babosas. |
| Herbicida de Preemergencia | Los herbicidas de preemergencia son una forma de control químico de malezas que evita que las plántulas de malezas germinadas se establezcan. |
| Herbicida de Postemergencia | Los herbicidas de postemergencia se aplican al campo agrícola para controlar las malezas después de la emergencia (germinación) de las semillas o plántulas. |
| Ingredientes Activos | Los ingredientes activos son los productos químicos en los productos plaguicidas que matan, controlan o repelen las plagas. |
| Departamento de Agricultura de los Estados Unidos (USDA) | El Departamento de Agricultura proporciona liderazgo en materia de alimentos, agricultura, recursos naturales y temas relacionados. |
| Sociedad de Ciencias de las Malezas de América (WSSA) | La WSSA, una sociedad profesional sin fines de lucro, promueve actividades de investigación, educación y extensión relacionadas con las malezas. |
| Concentrado en Suspensión | El concentrado en suspensión (SC) es una de las formulaciones de productos químicos de protección de cultivos con ingredientes activos sólidos dispersados en agua. |
| Polvo Humectable | Un polvo humectable (WP) es una formulación en polvo que forma una suspensión cuando se mezcla con agua antes de la pulverización. |
| Concentrado Emulsionable | El concentrado emulsionable (EC) es una formulación líquida concentrada de plaguicida que debe diluirse con agua para crear una solución de pulverización. |
| Nematodos Fitoparásitos | Los Nematodos Parásitos se alimentan de las raíces de los cultivos, causando daños en las mismas. Estos daños permiten la fácil infestación de las plantas por patógenos del suelo, lo que resulta en pérdida de cultivos o rendimiento. |
| Estrategia Australiana de Malezas (EAM) | La Estrategia Australiana de Malezas, propiedad del Comité de Medio Ambiente e Invasoras, proporciona orientación nacional sobre el manejo de malezas. |
| Sociedad de Ciencias de las Malezas de Japón (WSSJ) | La WSSJ tiene como objetivo contribuir a la prevención de los daños causados por las malezas y la utilización del valor de las malezas, brindando la oportunidad de presentación de investigaciones e intercambio de información. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los números históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de la fijación de precios, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, variables y opiniones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Consultorías Personalizadas, Bases de Datos y Plataformas de Suscripción




