
Tamaño y Cuota del Mercado de Insecticidas para el Hogar
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
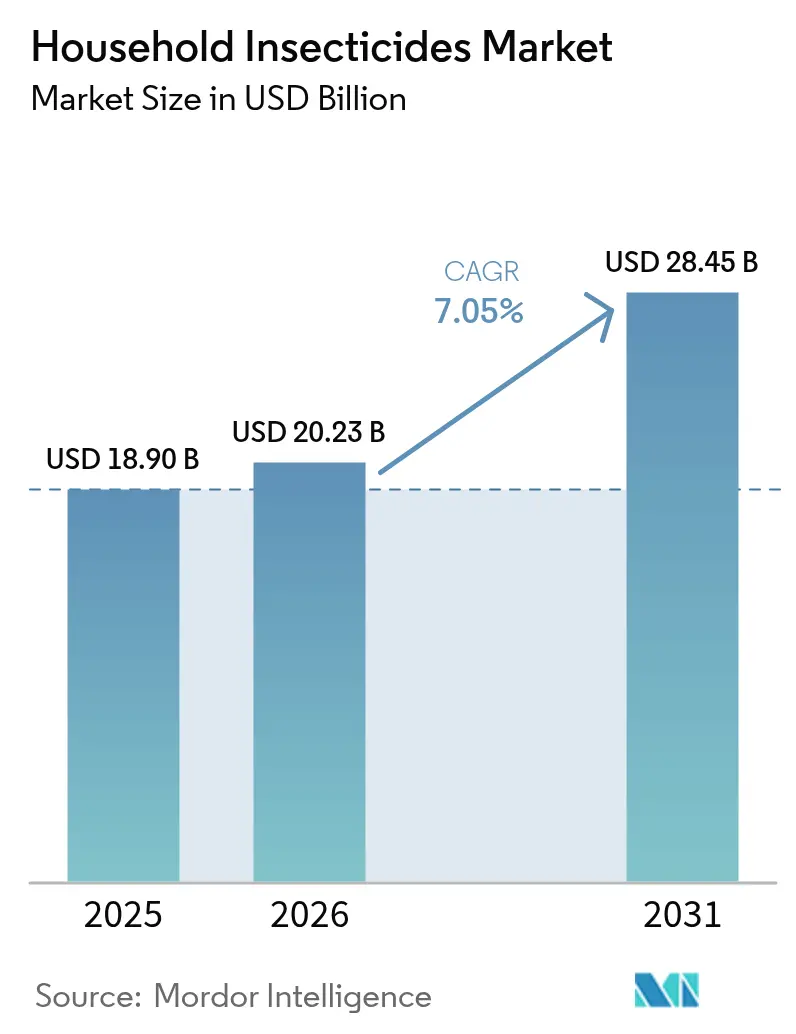
| Tamaño del Mercado (2026) | 20.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 28.45 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.05 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
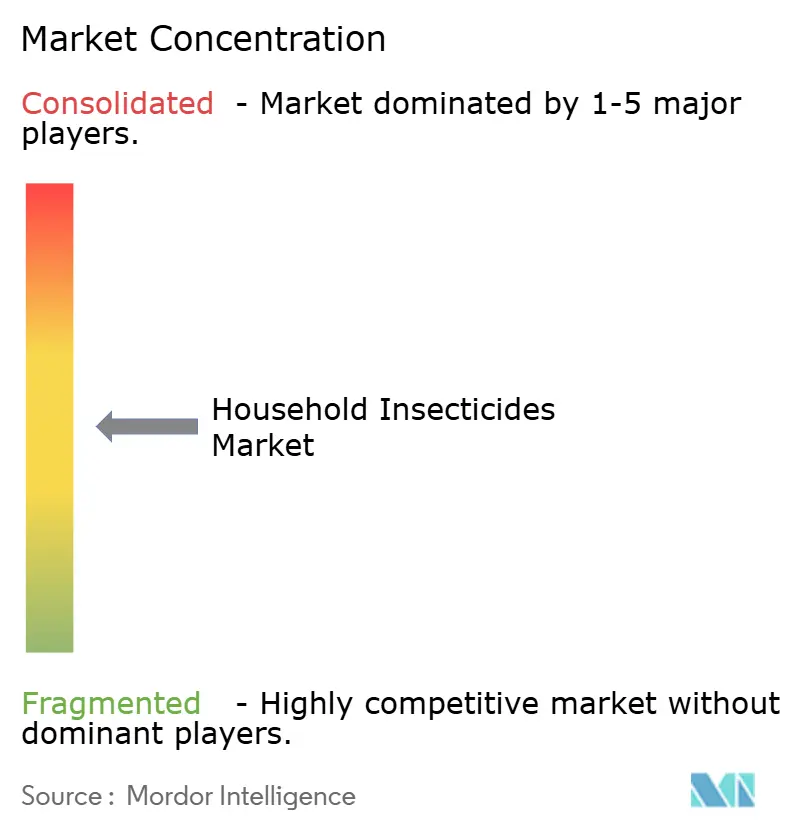
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Insecticidas para el Hogar por Mordor Intelligence
El tamaño del mercado de insecticidas para el hogar en 2026 se estima en USD 20,23 mil millones, creciendo desde el valor de 2025 de USD 18,9 mil millones con proyecciones para 2031 que muestran USD 28,45 mil millones, creciendo a un CAGR del 7,05% durante 2026-2031. La intensificación de los brotes de enfermedades transmitidas por vectores, la rápida urbanización y los incentivos regulatorios para activos de baja toxicidad impulsan esta expansión dentro del mercado de insecticidas para el hogar. El escalamiento de los casos de dengue, que ascendieron a 12,4 millones en 2024, subraya la urgencia de salud pública que alimenta la demanda premium de soluciones de control de mosquitos y moscas[1]Fuente: Organización Mundial de la Salud, "Noticias sobre Brotes de Enfermedades – Situación Global del Dengue," OMS, who.int. Los organismos reguladores están agilizando las aprobaciones para ingredientes de base biológica mientras refuerzan el escrutinio sobre los piretroides sintéticos, lo que lleva a los fabricantes a acelerar el desarrollo de carteras naturales[2]Fuente: Agencia de Protección Ambiental de los Estados Unidos, "Registro de Plaguicidas," EPA, epa.gov. Asia-Pacífico ostenta la mayor cuota del mercado de insecticidas para el hogar con un 40,0% debido a las densas ciudades que favorecen la reproducción de vectores, y los actores de la región están presentando moléculas autóctonas para contrarrestar los patrones de resistencia locales. Mientras tanto, las plataformas de comercio electrónico amplían el alcance global y permiten modelos directos al consumidor ricos en datos que recompensan a las marcas con un sólido compromiso digital. La volatilidad de la cadena de suministro en materias primas añade presión sobre los costes, pero los segmentos premium de vida al aire libre y los dispositivos inteligentes habilitados para IoT abren nuevas vías de ingresos.
Conclusiones Clave del Informe
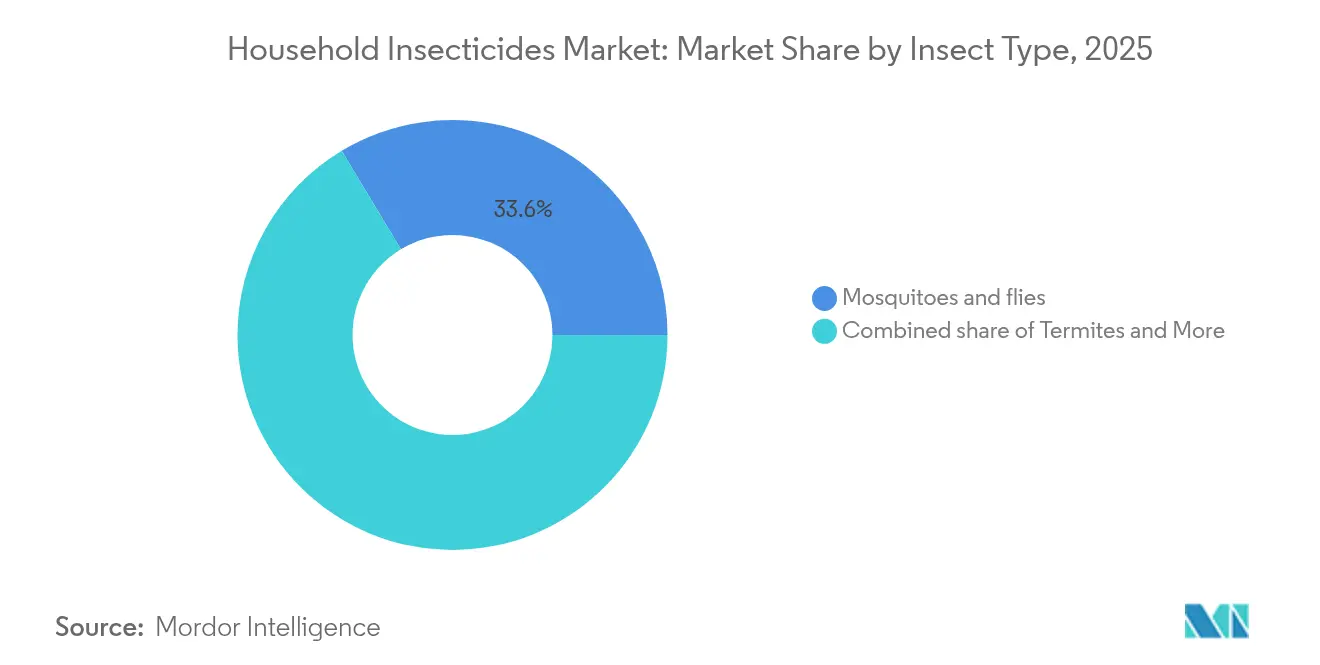
- Por tipo de insecto, los mosquitos y las moscas lideraron con el 33,62% de la cuota del mercado de insecticidas para el hogar en 2025. Por tipo de insecto, las chinches y los escarabajos avanzan a un CAGR del 9,41% hasta 2031.
- Por tipo químico, las formulaciones naturales representaron el 51,35% del tamaño del mercado de insecticidas para el hogar en 2025 y se están expandiendo a un CAGR del 8,42%.
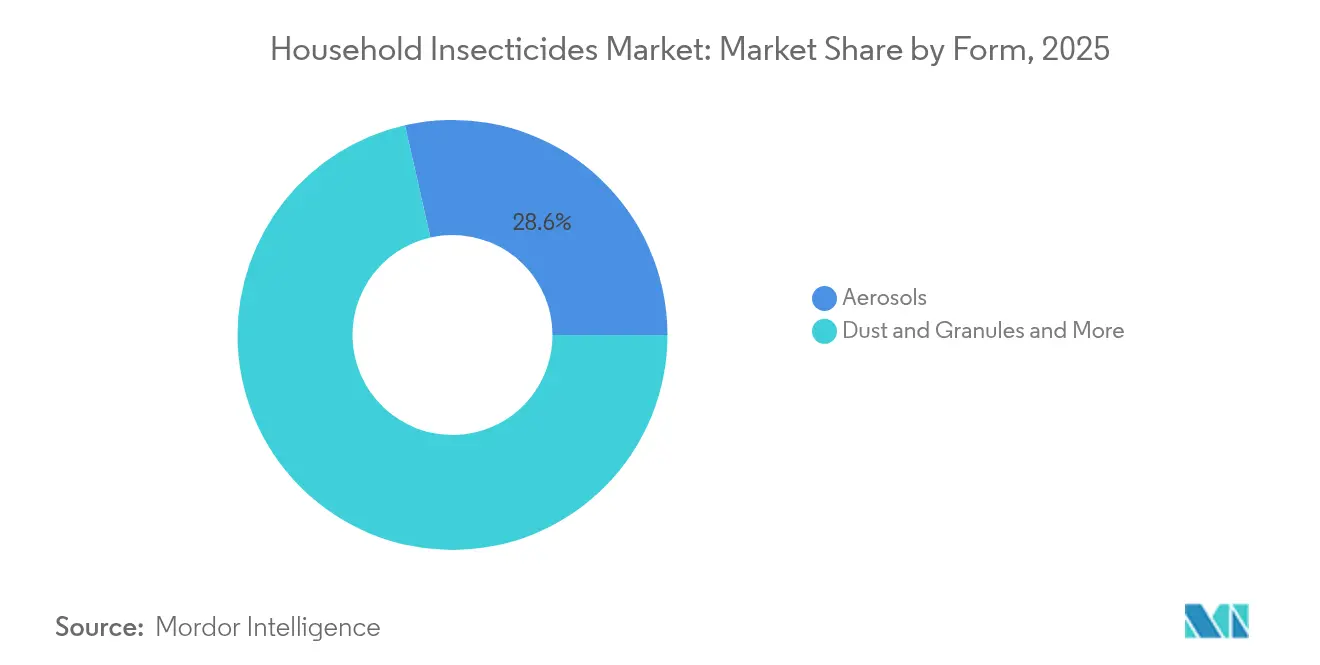
- Por forma, los aerosoles en spray retuvieron una cuota del 28,55% del tamaño del mercado de insecticidas para el hogar en 2025, mientras que las cremas y lociones exhibieron el crecimiento más rápido con un CAGR del 7,92%.
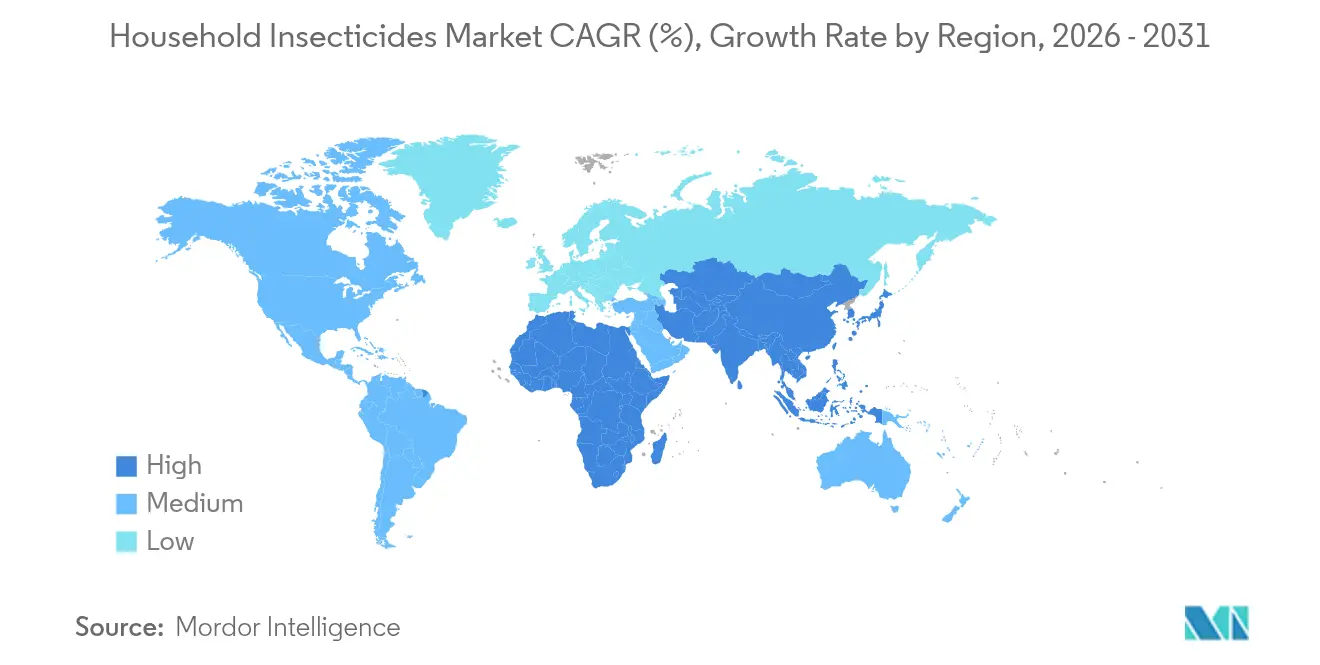
- Asia-Pacífico representó el 39,58% de la cuota de ingresos del tamaño del mercado de insecticidas para el hogar en 2025, y se proyecta que crezca a un CAGR del 7,12% durante el período de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Insecticidas para el Hogar*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de enfermedades transmitidas por insectos | +2.1% | Global, con mayor impacto en Asia-Pacífico y África | Mediano plazo (2-4 años) |
| Expansión de los canales modernos de venta minorista y comercio electrónico | +1.8% | América del Norte y Europa lideran; Asia-Pacífico está alcanzando | Corto plazo (≤ 2 años) |
| Rápida urbanización y crecimiento de la densidad poblacional | +1.5% | Núcleo en Asia-Pacífico; con desbordamiento hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Cambio regulatorio hacia activos de base biológica de baja toxicidad | +1.2% | América del Norte y la UE lideran, con adopción global gradual | Mediano plazo (2-4 años) |
| Surgimiento de dispositivos inteligentes/habilitados para IoT de control de insectos | +0.8% | América del Norte y los mercados desarrollados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Tendencia de vida al aire libre que impulsa la demanda de soluciones para patio/jardín | +0.7% | América del Norte y Europa son primarios; emergiendo en Asia urbana | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Enfermedades Transmitidas por Insectos
Los brotes de dengue, malaria y chikungunya están aumentando muy por encima de las líneas de base históricas, convirtiendo la prevención de enfermedades en el principal detonador de compra en el mercado de insecticidas para el hogar. La incidencia global del dengue aumentó un 230% de 2023 a 2024, impulsando a los consumidores hacia productos de protección continua que alcanzan precios premium. El cambio climático alarga las temporadas de reproducción de mosquitos y expande el Aedes aegypti hacia las zonas templadas, lo que abre nuevas bolsas de ventas en Europa y América del Norte. Los gobiernos subvencionan las compras de aerosoles y espirales para comunidades vulnerables, especialmente en América del Sur, donde la carga del dengue amenaza la productividad económica[3]Fuente: Ministerio de Salud de Brasil, "Informe de Vigilancia del Dengue 2024," Gobierno de Brasil, gov.br. Las marcas que aprovechan los avales médicos y los mensajes científicos disfrutan de una mayor penetración en los hogares, ya que los insecticidas pasan de ser bienes de conveniencia a salvaguardas esenciales de salud. El año récord del dengue en Brasil impulsó la innovación en formulaciones de larga duración, reforzando el vínculo entre la presión epidemiológica y el enfoque en investigación y desarrollo.
Expansión de los Canales Modernos de Venta Minorista y Comercio Electrónico
Las plataformas digitales superan actualmente a las ferreterías tradicionales en el control de plagas para el hogar. Amazon por sí sola movió USD 1.300 millones de productos de control de plagas en Alemania durante 2024, eclipsando los volúmenes del comercio minorista especializado. La disponibilidad en línea eleva la transparencia del producto, permitiendo a los competidores rivalizar con los titulares a través de listados con contenido enriquecido y motores de reseñas. Los modelos de suscripción fidelizan la reposición, aumentando el valor de vida del cliente y suavizando la estacionalidad de la demanda en el mercado de insecticidas para el hogar. Los datos capturados de los flujos de clics e historiales de compra orientan las promociones dirigidas e informan los ajustes de formulación. El cambio de canal acelera la expansión transfronteriza porque las marcas prescinden de los distribuidores mayoristas tradicionales, aunque las complejas leyes de etiquetado siguen requiriendo envases localizados. Los compradores de la generación Millennial y la Generación Z lideran el grupo en línea, adquiriendo repelentes de insectos un 60% más a menudo a través del móvil que los consumidores de mayor edad.
Rápida Urbanización y Crecimiento de la Densidad Poblacional
Los centros urbanos con saneamiento inadecuado crean focos persistentes de reproducción de insectos, elevando el consumo per cápita de aerosoles, espirales y vaporizadores. Estudios de las Naciones Unidas muestran que las megaciudades con más de 10 millones de habitantes consumen insecticidas para el hogar al triple de la tasa rural, impulsados por los efectos de isla de calor durante todo el año y la vivienda densa[4]Fuente: ONU-Hábitat, "Urbanización y Correlaciones de Control de Plagas," Naciones Unidas, unhabitat.org. Los complejos de apartamentos en altura facilitan la migración de plagas a través de conductos de ventilación y tuberías, reforzando la demanda de formulaciones de aerosol residual. Los habitantes de las ciudades pagan primas por productos inodoros o de bajo humo que preservan la calidad del aire interior. Los asentamientos informales, donde la gestión de residuos no sigue el ritmo del crecimiento poblacional, mantienen una presión vectorial constante que elimina las caídas estacionales en el consumo. A medida que más consumidores ocupan microapartamentos, los sistemas de distribución compactos, como los dispensadores inteligentes, ganan terreno.
Cambio Regulatorio hacia Activos de Base Biológica de Baja Toxicidad
La vía simplificada de la Agencia de Protección Ambiental para los ingredientes naturales reduce el tiempo de comercialización, mientras que las revisiones más estrictas sobre los piretroides añaden capas de ensayos que elevan los costes de cumplimiento sintético hasta USD 100 millones por molécula[5]Fuente: Agencia Europea de Sustancias y Mezclas Químicas, "Requisitos de Registro REACH," ECHA, echa.europa.eu. Las regulaciones REACH europeas van en la misma dirección, obligando a los actores globales a mantener formulaciones duales o a pivotar sus carteras hacia extractos botánicos[6]Fuente: Perspectivas de Salud Ambiental, "Estudios de Exposición a Piretroides," Instituto Nacional de Ciencias de la Salud Ambiental, ehp.niehs.nih.gov. Los productos naturales atraen primas de precio del 20-30%, compensando las tasas de eliminación típicamente más bajas en comparación con los sintéticos. Los especialistas botánicos más pequeños se asocian con empresas más grandes para aprovechar la fuerza de distribución. No obstante, la protección más débil de la propiedad intelectual sobre los activos de origen natural desafía la exclusividad a largo plazo, impulsando a las empresas a centrarse en patentes de sistemas de distribución y valor de marca.
Análisis del Impacto de las Restricciones del Mercado de Insecticidas para el Hogar*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones químicas nacionales y globales estrictas | -1.4% | Europa y América del Norte son primarias, en expansión global | Mediano plazo (2-4 años) |
| Preocupaciones de toxicidad para la salud y el medio ambiente | -1.1% | Global con mayor impacto en los mercados desarrollados | Corto plazo (≤ 2 años) |
| Volatilidad impulsada por aranceles en las cadenas de suministro de materias primas | -0.8% | Impacto global, mayor en regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Creciente resistencia de las plagas que reduce la eficacia del producto | -0.6% | Global, variable según la especie de plaga | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Químicas Nacionales y Globales Estrictas
Los costes de registro REACH y de ensayo superan ahora los EUR 50 millones (USD 54 millones) anuales para los principales proveedores. Las reevaluaciones de los piretroides retrasan los lanzamientos hasta dos años. Las empresas más pequeñas carecen del capital para superar tales obstáculos, lo que lleva a una posible consolidación y una reducción de la diversidad de innovación. Las diferentes normativas nacionales obligan a las marcas a mantener múltiples formulaciones, lo que eleva los costes operativos entre un 15 y un 20% más que bajo regímenes armonizados. El principio de precaución alimenta la incertidumbre, haciendo que las inversiones en investigación y desarrollo a largo plazo sean más arriesgadas.
Preocupaciones de Toxicidad para la Salud y el Medio Ambiente
Los estudios revisados por pares que vinculan la exposición a piretroides con problemas neurológicos pediátricos ganaron protagonismo en los medios de comunicación generales, reduciendo las ventas de ciertos aerosoles en dos dígitos. Los canales sociales pueden amplificar la ciencia incompleta, lo que lleva a los minoristas a retirar artículos sospechosos de la noche a la mañana. Las marcas responden con envases a prueba de niños, etiquetas de seguridad actualizadas y campañas de personas influyentes para reconstruir la confianza, inflando los presupuestos de marketing hasta un 30%. Los productos naturales disfrutan de efectos halo a pesar de tener ventanas de eficacia más reducidas, lo que crea distorsiones en el mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Insecticidas para el Hogar
Por Tipo de Insecto:
Los Vectores de Enfermedades Impulsan el Liderazgo del MercadoLos mosquitos y las moscas controlaron el 33,62% de la cuota del mercado de insecticidas para el hogar en 2025, impulsados por el temor al dengue y la malaria y potenciados por la adopción continua de aerosoles y espirales. El tamaño del mercado de insecticidas para el hogar atribuible a estos vectores mantendrá el liderazgo a medida que el cambio climático amplíe las zonas endémicas. El lanzamiento del renoflutrin de Godrej aborda directamente los mosquitos resistentes a los piretroides y subraya cómo la presión de los vectores guía el enfoque en investigación y desarrollo. Las chinches y los escarabajos ascienden más rápidamente a un CAGR del 9,41% porque el resurgimiento de los viajes acelera las infestaciones urbanas; los propietarios en ciudades densas adquieren aerosoles residuales para evitar la rotación de inquilinos. Los tratamientos contra las termitas siguen siendo regionalmente importantes en los trópicos, manteniendo precios premium vinculados a la prevención de daños a la propiedad. El control de roedores se estanca pero gana volumen incremental en complejos de gran altura donde la recogida de residuos alimentarios se retrasa, lo que impulsa sistemas híbridos de cebo y trampa.
Los patrones de gasto de los consumidores revelan una jerarquía que favorece la protección de la salud sobre la preservación de la propiedad. Los productos de control de vectores toleran primas de precio del 10-15% incluso cuando los costes de los ingredientes activos son similares. El marketing destaca cada vez más las estadísticas de enfermedades para reforzar la urgencia. A medida que los viajes se recuperan, los aerosoles contra chinches compatibles con equipaje y los aditivos para lavandería entran en las grandes superficies. Los pasillos de servicios en las torres de apartamentos sirven como autopistas para las cucarachas y las hormigas, elevando la demanda de formulaciones residuales y trampas de monitoreo inteligentes que alertan al personal de mantenimiento antes de que las infestaciones se extiendan por todo el edificio.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo Químico:
Las Formulaciones Naturales Ganan Ventaja RegulatoriaLas formulaciones naturales aseguraron el 51,35% de la cuota del mercado de insecticidas para el hogar en 2025 y están proyectadas para expandirse a un CAGR del 8,42%. El viento regulatorio favorable y la percepción del consumidor sobre la seguridad compensan parcialmente las brechas de eficacia frente a los sintéticos. La citronela sigue siendo el producto insignia, pero enfrenta límites de durabilidad bajo alta presión de plagas, lo que impulsa mezclas con geraniol y hierba de limón para una cobertura de espectro más amplio. Los pilares sintéticos como el DEET aún dominan los repelentes personales, pero enfrentan fuerte competencia de la picaridin gracias a su mejor olor y compatibilidad con los tejidos. Los piretroides soportan mayores costes de cumplimiento y prensa negativa, pero siguen siendo esenciales para infestaciones graves. El tamaño del mercado de insecticidas para el hogar para sintéticos puede reducirse modestamente, pero persistirá debido a las ventajas de rendimiento en entornos profesionales.
Los fabricantes buscan un compromiso mediante formulaciones híbridas que combinen activos sintéticos de acción rápida con sinergistas naturales para reducir la carga total. La innovación en la distribución también mejora los productos naturales. La microencapsulación extiende la liberación de vapor de citronela, proporcionando seis horas de protección en pruebas de laboratorio. Las empresas invierten en cadenas de suministro botánicas, asegurando la integración vertical para protegerse de la volatilidad de las materias primas y garantizar perfiles de terpenos consistentes.
Por Forma:
La Innovación en Aerosoles Sostiene el Liderazgo del MercadoLos aerosoles retuvieron el 28,55% del tamaño del mercado de insecticidas para el hogar en 2025 gracias a la comodidad de una sola mano, la amplia disponibilidad y las continuas mejoras en la tecnología de boquilla que mejoran la geometría del chorro del aerosol y reducen el volumen de propelente. Los dispensadores inteligentes, como el HIT Spray Matic de Godrej, combinan algoritmos de temporización Bluetooth con cartuchos tradicionales para reducir el uso excesivo sin sacrificar la tasa de eliminación. Las cremas y lociones crecen más rápidamente a un CAGR del 7,92% porque los consumidores prefieren las aplicaciones tópicas cutáneas para actividades al aire libre, reforzadas por la tendencia de vida al aire libre. Los polvos y gránulos se vuelven de nicho a medida que los consumidores se alejan de los tratamientos interiores sucios. Los líquidos siguen siendo relevantes en servicios profesionales y estaciones de recarga. Las espirales dominan las noches húmedas asiáticas a pesar de las preocupaciones por el humo, mientras que los vaporizadores capturan a los consumidores que buscan protección nocturna plug-and-play. Los dispositivos electrónicos ultrasónicos mantienen un atractivo de nicho en medio de evidencias de eficacia inconsistentes, pero ganan en hogares con mascotas que buscan alternativas sin productos químicos.
Las presiones de sostenibilidad de los aerosoles están desencadenando cambios de propelentes de hidrofluorocarburos a hidrofluoroolefinas y aire comprimido. Los diseñadores de envases exploran el aluminio reciclado posconsumo para compensar los impactos arancelarios. Los dispositivos portátiles para uso en viajes utilizan la carga USB-C para adaptarse a los ecosistemas de electrónica. Los fabricantes de lociones integran hidratantes y aditivos de FPS para ampliar la utilidad. La elección del formato de distribución depende cada vez más de la adecuación al estilo de vida y la infraestructura regional; los vaporizadores necesitan electricidad fiable, mientras que las espirales sirven a los usuarios rurales sin red eléctrica. Los minoristas destacan la variedad de formatos mediante la segmentación de planogramas, facilitando la navegación del comprador y la venta ascendente de paquetes combinados para una protección en capas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Insecticidas para el Hogar en APAC
Asia-Pacífico concentró el 39,58% de la cuota del mercado de insecticidas para el hogar en 2025 y se proyecta que crecerá a una CAGR del 7,12%, impulsado por la expansión de las megaciudades, la alta carga de enfermedades y el calor durante todo el año. India lidera el volumen, ya que Godrej impulsa activos de origen local y aprovecha una amplia distribución a través de los canales de comercio general. La creciente clase media de China canaliza su gasto hacia espirales naturales premium y dispositivos inteligentes, mientras que Earth Corporation de Japón mantiene su dominio mediante cebos patentados para cucarachas y registró ventas de JPY 139 mil millones (USD 930 millones) en 2024 EARTH.JP. El Sudeste Asiático muestra el crecimiento incremental más rápido debido a las campañas gubernamentales contra el dengue que subvencionan la compra de aerosoles.
Mercado de Insecticidas para el Hogar en América del Norte
Estados Unidos observa cómo los productos naturales avanzan sobre la cuota de mercado de los sintéticos en medio de un mayor escrutinio químico, aunque el DEET sigue siendo indispensable para actividades de camping y senderismo. Las leyes de etiquetado más estrictas de Canadá ralentizan el lanzamiento de nuevos productos, pero refuerzan la confianza del consumidor en las marcas aprobadas. México emerge como un mercado de alto crecimiento a medida que el dengue avanza hacia el norte y la infraestructura minorista se moderniza. Una penetración del comercio electrónico regional superior al 40% convierte las suscripciones directas al consumidor en la norma para los hogares urbanos.
Mercado de Insecticidas para el Hogar en Europa
El cumplimiento de la normativa REACH y las temporadas de plagas más cortas en las zonas templadas frenan la expansión del mercado europeo. El sur de Europa, desde España hasta Grecia, presenta un mayor consumo per cápita debido a los veranos más prolongados. Alemania lidera las ventas unitarias a través de cadenas de bricolaje y plataformas en línea, mientras que el mercado del Reino Unido pivota fuertemente hacia aerosoles sin humos y seguros para mascotas, tras la amplia cobertura mediática sobre las preocupaciones relacionadas con el asma.

Panorama regulatorio
Los insecticidas domésticos se rigen por marcos normativos sobre plaguicidas y biocidas que determinan la elegibilidad de los ingredientes activos, el etiquetado y el ciclo de reevaluación en las principales regiones consumidoras. En la Unión Europea, el Reglamento de Productos Biocidas (UE) N.º 528/2012 sigue siendo central para muchos usos de control de insectos domésticos, y el Reglamento (UE) 2026/1165 (adoptado en mayo de 2026) modificó el BPR para extender los periodos de protección de datos de ciertas combinaciones de sustancia activa y tipo de producto hasta el 31 de diciembre de 2030. El cambio se alinea con los plazos del programa de revisión continua de la UE.
En Estados Unidos, los productos insecticidas domésticos se regulan bajo la FIFRA a través de los procesos de registro y revisión de registro de la Agencia de Protección Ambiental de EE. UU. (EPA). En enero de 2026, la EPA emitió una guía preliminar para los registrantes de plaguicidas sobre notificaciones, no notificaciones y enmiendas menores (con comentarios que vencían el 19 de febrero de 2026), lo que indica una atención continua a las vías administrativas que influyen en la rapidez con la que las empresas pueden aplicar cambios de producto y etiquetado mientras se mantienen en cumplimiento.
Panorama Competitivo
El mercado de insecticidas para el hogar sigue estando moderadamente concentrado, ya que los cinco principales actores capturan la mayor parte de los ingresos del mercado. SC Johnson tiene una cuota de liderazgo en el mercado gracias a la diversificada gama de productos de la empresa y a la inversión adicional de USD 100 millones en diez años en la fabricación de prevención de la malaria en Kenia, lo que indica una apuesta por los mercados emergentes.
La intención de Reckitt Benckiser de desinvertir en Mortein antes de 2025 podría reorganizar los rankings y atraer capital privado o especialistas regionales. Godrej aprovecha la investigación y el desarrollo locales para lanzar el renoflutrin y dispensadores IoT, consolidando el liderazgo en el sur de Asia. Earth Corporation domina Japón con una participación importante en trampas para cucarachas y mantiene solicitudes de patentes agresivas. Spectrum Brands obtiene la aprobación de la Agencia de Protección Ambiental para un piretroide de mayor vida útil en estantería, mejorando las relaciones con el comercio minorista.
La intensidad de la innovación aumenta a medida que las patentes de nuevos activos y hardware de distribución suben un 40% desde 2024. Los especialistas en productos de base biológica llegan a acuerdos de licencia con los conglomerados para escalar más rápido, mientras que los gigantes adquieren distribuidores regionales para fortalecer el alcance de último kilómetro, como lo ejemplifica la adquisición de Clark Pest Control por parte de Rollins en noviembre de 2024. La resiliencia de la cadena de suministro se convierte en un diferenciador; las empresas con doble abastecimiento o fabricación local se protegen mejor de los impactos arancelarios. Los presupuestos de marketing pivotan hacia la narrativa digital para conquistar a los consumidores escépticos, destacando los datos de laboratorio y los avales médicos. Los pivotes competitivos enfatizan los dispositivos inteligentes y los modelos de suscripción preventiva para fidelizar los ingresos recurrentes y valiosos datos de uso.
Líderes de la Industria de Insecticidas para el Hogar
SC Johnson & Son, Inc. (privada)
Reckitt Benckiser Group plc
Godrej Consumer Products Ltd. (Godrej Group)
Spectrum Brands Holdings, Inc.
Sumitomo Chemical Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Insecticidas para el Hogar Incluidas en este Informe
- SC Johnson & Son, Inc.
- Reckitt Benckiser Group plc
- Godrej Consumer Products Ltd.
- Spectrum Brands Holdings, Inc.
- Sumitomo Chemical Co., Ltd.
- Henkel AG & Co. KGaA (Combat)
- Bayer AG
- BASF SE
- FMC Corporation
- Central Garden & Pet Company
- Rentokil Initial plc
- Rollins, Inc.
- Ecolab Inc.
- UPL Limited
- Dabur India Limited
Lea el análisis de las empresas de insecticidas para el hogar

Oportunidades de mercado y perspectivas futuras
Las brechas de producto y de cartera siguen formándose en torno a los ingredientes activos de menor toxicidad y a los formatos de entrega diferenciados que buscan equilibrar la eficacia con las preferencias cambiantes de cumplimiento y seguridad del consumidor. Las formulaciones naturales representaron el 51,35% de participación en 2025, y los fabricantes se apoyan en reclamos centrados en el rendimiento y en mejoras de formulación para competir en mercados con alta presencia de vectores, incluida Godrej Consumer Products, que mejoró sus aerosoles HIT con su Thunderbolt Technology (marzo de 2025) para mejorar el efecto de derribo y reducir el uso de aerosol.
El control liderado por dispositivos y los programas de despliegue de salud pública también amplían las vías de escalamiento más allá de los aerosoles, espirales y vaporizadores tradicionales. Los conceptos de dispensación inteligente e IoT, incluidos los dispensadores conectados introducidos en India, coinciden con el énfasis de minoristas y reguladores en reducir la sobreaplicación, mientras que los grandes esfuerzos de prevención en geografías endémicas de vectores respaldan formatos de repelente espacial y protección de mayor duración. El comercio electrónico añade oportunidades adicionales de distribución y surtido, ya que los listados ricos en contenido y los modelos de reposición pueden ayudar a premiumizar los repelentes y el control interior, en particular en mercados donde la localización del etiquetado y las restricciones de ingredientes activos favorecen a las marcas con documentación sólida.
Desarrollos Recientes de la Industria en el Mercado de Insecticidas para el Hogar
- Mayo de 2026: SC Johnson anunció una asociación con el Departamento de Estado de EE. UU. y el Fondo Mundial para desplegar herramientas de repelente espacial para la prevención de la malaria en África subsahariana. La colaboración respalda una adopción de campo más amplia de repelentes espaciales adyacentes al hogar y refuerza el papel de las grandes marcas de consumo en los programas de control de vectores de salud pública.
- Julio de 2025: Reckitt firmó un acuerdo definitivo para vender una participación mayoritaria en su negocio Essential Home, incluida la marca de insecticidas Mortein, a Advent International por 4,8 mil millones de USD (incluida la deuda). La transacción redefinió la propiedad y las prioridades de inversión de una importante franquicia global de insecticidas domésticos, con implicaciones para el enfoque de marca, la financiación de innovación y la ejecución de comercialización regional.
- Julio de 2024: Godrej Consumer Products desarrolló y lanzó Renofluthrin, una molécula repelente de mosquitos desarrollada y patentada localmente, y la integró en los vaporizadores líquidos Goodknight Flash tras recibir la aprobación del CIB&RC en India. La aprobación y el lanzamiento fortalecieron las líneas locales de ingredientes activos orientadas a la gestión de la resistencia y redujeron la dependencia de activos importados para el control de vectores de alto volumen.


Mercado de Insecticidas para el Hogar Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de insecticidas domésticos abarca los productos de control de insectos comprados y utilizados en entornos domésticos y del hogar, incluidas las áreas interiores y exteriores inmediatas, y se contabiliza en términos de valor en el punto de venta en USD.
Exclusiones de alcance: Este dimensionamiento excluye los servicios profesionales de control de plagas y los usos agrícolas o de cultivo amplios de insecticidas que no están destinados a la compra y uso doméstico.
Descripción general de la segmentación
- Por Tipo de Insecto (Valor)
- Mosquitos y Moscas
- Ratas y Otros Roedores
- Termitas
- Chinches y Escarabajos
- Otros Tipos de Insectos
- Por Tipo Químico (Valor)
- Sintético
- DEET
- Picaridin
- Otros Productos Químicos Sintéticos
- Natural
- Aceite de Citronela
- Aceite de Geraniol
- Otros Aceites Naturales
- Sintético
- Por Forma (Valor)
- Polvos y Gránulos
- Líquidos
- Aerosoles en Spray
- Espirales y Vaporizadores
- Cremas y Lociones
- Otras Formas
- Por Geografía (Valor)
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Singapur
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental se utilizó para establecer la base fáctica del modelo y mantener los supuestos anclados a indicadores públicos verificables. Revisamos fuentes como la Organización Mundial de la Salud para el contexto de enfermedades transmitidas por vectores, UN Comtrade para señales de dirección comercial sobre preparaciones insecticidas, y registros gubernamentales de plaguicidas como la EPA de EE. UU. para las tendencias de ingredientes activos y etiquetado.
Para verificar la coherencia de los patrones de demanda, también consultamos fuentes como el Banco Mundial y oficinas nacionales de estadística para datos de urbanización y número de hogares, junto con aranceles y clasificaciones aduaneras que ayudan a interpretar cómo se clasifican los productos en los datos comerciales. Se utilizaron fuentes generales como informes anuales de empresas, presentaciones a inversores y prensa reconocida para captar cambios en las formas de producto, como aerosoles, líquidos y formatos de cebo. Cuando fue necesario, se utilizó una suscripción de pago para datos financieros de empresas e inteligencia de noticias, y una base de datos a nivel de envíos de importación y exportación, únicamente para verificar tendencias direccionales y no para reemplazar la validación primaria. Las fuentes aquí mencionadas son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración.
Entrevistas y encuestas primarias
Se realizó trabajo primario para poner a prueba la lógica de dimensionamiento y cerrar las brechas que las fuentes documentales no explican bien, incluyendo cómo varía el precio por canal entre minoristas y con qué rapidez los consumidores se mueven entre aerosoles, vaporizadores, cebos y polvos. Hablamos con una combinación de fabricantes, distribuidores y participantes de canales de venta minorista y comercio electrónico, junto con expertos orientados a formulación o regulación en las principales regiones consumidoras, para que los supuestos se mantuvieran prácticos y coherentes.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXO): 22% | APAC: 49% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 31% | EMEA: 31% |
| Actores más pequeños: 22% | Gerentes: 47% | Américas: 20% |
Dimensionamiento de mercado y previsión
El dimensionamiento comenzó con una construcción de arriba hacia abajo en la que el número de hogares, la intensidad de vida urbana y los indicadores de presión de insectos se tradujeron en un conjunto de demanda, que luego se convirtió en gasto utilizando supuestos de precio y mezcla específicos por región. Luego corroboramos los totales mediante verificaciones selectivas de abajo hacia arriba, como la consolidación de ingresos de proveedores muestreados por principales formas de producto, la realización de verificaciones de canal sobre precios de venta promedio y la validación de los volúmenes implícitos frente a los tamaños de envase habituales.
Las entradas clave utilizadas en el modelo incluyeron la penetración doméstica de productos de control de insectos, la estacionalidad vinculada a la incidencia de mosquitos y moscas, los cambios de mezcla entre aerosoles, líquidos y polvos o gránulos, la división entre activos sintéticos y naturales, y los movimientos de precios impulsados por la inflación según la región. Para la previsión, se utilizó un análisis de escenarios para reflejar cómo la regulación, los costos de materias primas y los años de brotes de enfermedades pueden mover el mercado más rápido o más lento que una tendencia lineal simple. Cuando las señales de abajo hacia arriba eran incompletas para marcas locales más pequeñas, las brechas se manejaron mediante proxies de participación en anaquel y mezcla de minoristas, seguidos de verificaciones adicionales con retroalimentación de entrevistas.
Validación de datos y ciclo de actualización
La validación se realizó mediante verificaciones cruzadas repetidas entre los resultados del modelo y señales independientes, como el crecimiento de hogares, el movimiento comercial de las preparaciones de producto relevantes y la dirección de precios de la categoría observada en los canales. Los valores atípicos se identificaron desde el principio, y se revisaron los supuestos detrás de ellos, con llamadas de verificación activadas cuando una variación no podía explicarse por efectos de mezcla o de moneda.
Antes de la aprobación final, se realiza una segunda revisión por parte de un analista para verificar fórmulas, conversiones y la razonabilidad de las divisiones regionales, y luego la narrativa se alinea con los resultados cuantificados. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios regulatorios importantes o cambios repentinos en la incidencia de enfermedades. Justo antes de la entrega, se completa una revisión adicional para que los clientes reciban la visión más actual respaldada con verificaciones claras.
Tamaño del mercado de insecticidas domésticos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los insecticidas domésticos a menudo no coinciden porque cada editor define el alcance del producto y la base del año de manera diferente, y luego aplica su propio tratamiento de precios y moneda. Las diferencias también surgen cuando algunos modelos se apoyan más en las entradas de flujo comercial, mientras que otros se apoyan más en proxies de gasto del consumidor.
La principal brecha proviene de la elección de la ventana temporal y el alcance, donde Mordor Intelligence dimensiona el mercado en 20,23 mil millones de USD (2026) y trata los insecticidas domésticos como productos de control de insectos envasados y comprados por el consumidor (no servicios de control de plagas), con la trayectoria de 2026 a 2031 vinculada a la mezcla de formatos y al movimiento de precios a nivel regional en lugar de una única tasa de crecimiento global.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 20,23 mil millones de USD (2026) | |
| Editorial de Investigación del Sector A | 16,11 mil millones de USD (2024) | Utiliza un año base anterior y una trayectoria de crecimiento más lenta, y el énfasis del alcance parece más orientado a la formulación, lo que puede subcontar los formatos domésticos adyacentes y los efectos de mezcla regional al convertirse en un único total global. |
| Plataforma de Análisis B | 16,80 mil millones de USD (2024) | Se ancla en una estimación de 2024 y proyecta hacia adelante con una CAGR amplia, lo que puede pasar por alto cambios abruptos derivados de la regulación, picos de demanda impulsados por brotes y ajustes de precios por cambio de formato que alteran la curva de gasto año a año. |
La dispersión en las estimaciones se explica en gran medida por la elección del año base y lo que se cuenta dentro de la categoría doméstica, seguido de cómo se incorporan los precios y la mezcla en la previsión. Al mantener el dimensionamiento vinculado a los impulsores observables de la demanda doméstica y al verificar de nuevo los precios y volúmenes implícitos con entrevistas, obtenemos una cifra que es más fácil de rastrear y recrear cuando cambian los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor global actual del mercado de insecticidas para el hogar?
El tamaño del mercado de insecticidas para el hogar se estima en USD 20,23 mil millones en 2026 y se proyecta que alcance los USD 28,45 mil millones para 2031.
¿Qué región lidera el consumo de insecticidas para el hogar?
Asia-Pacífico ostenta el 39,58% de los ingresos globales gracias a las densas poblaciones urbanas y la presión de vectores durante todo el año.
¿Cómo está reconfigurando la tecnología el control de plagas en el hogar?
Las trampas inteligentes IoT y los dispensadores automatizados permiten la monitorización en tiempo real y la pulverización dirigida, reduciendo el uso de productos químicos al tiempo que mejoran la eficacia.
¿Qué desafíos surgen de las cadenas de suministro de materias primas?
Los aranceles y las fluctuaciones cambiarias crean una volatilidad de costes de dos dígitos para activos clave como el cloruro de benzalconio, comprimiendo los márgenes y promoviendo la diversificación de las fuentes de aprovisionamiento.
Última actualización de la página el:



