
Tamaño y participación del mercado de alternativas lácteas de Corea del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
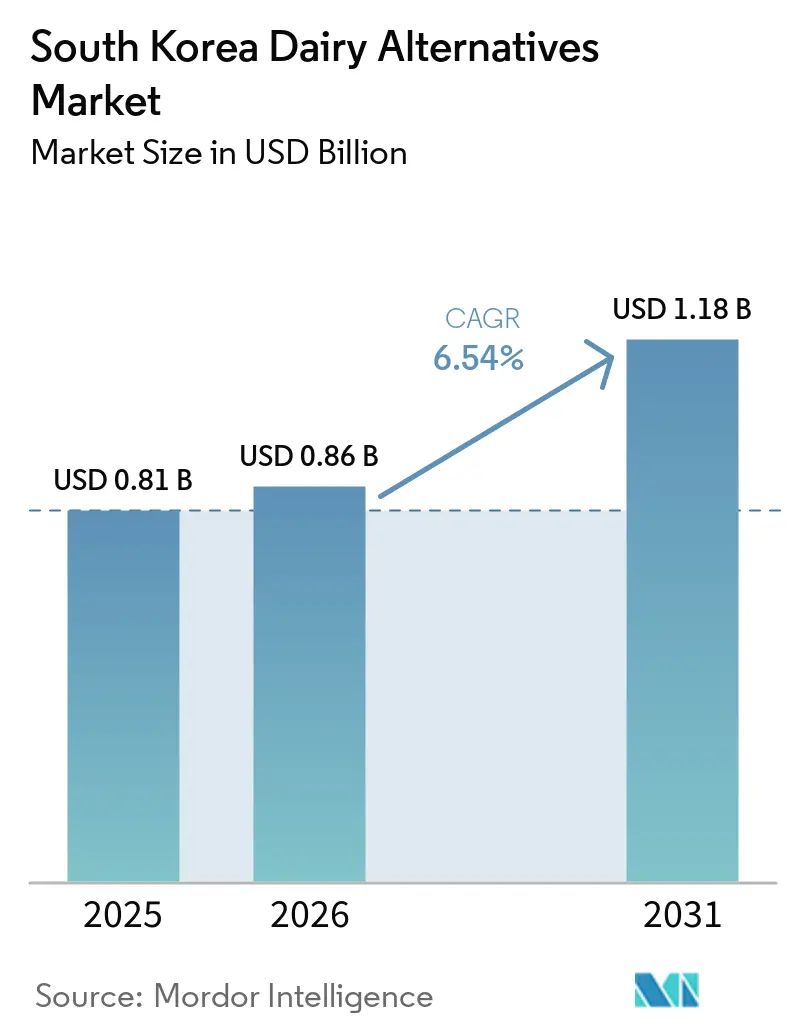
| Tamaño del mercado en el año base (2025) | 0.81 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.18 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.54 % |
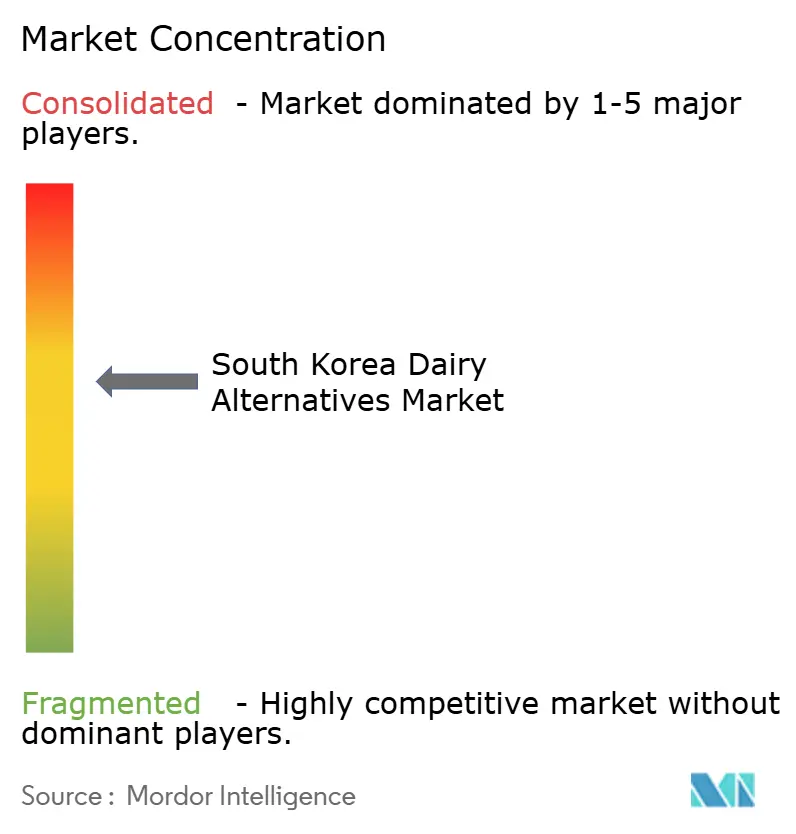
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de alternativas lácteas de Corea del Sur por Mordor Intelligence
El tamaño del mercado de alternativas lácteas de Corea del Sur fue valorado en 0,81 mil millones de USD en 2025 y se espera que alcance 0,86 mil millones de USD en 2026 y 1,18 mil millones de USD en 2031, creciendo a una CAGR del 6,54% durante 2026-2031. El menor consumo de leche blanca ha creado espacio para bebidas que responden a las cambiantes preferencias nutricionales y de estilo de vida, mientras que la leche convencional enfrenta una mayor competencia de precios tras los cambios arancelarios de 2026. El mercado de alternativas lácteas de Corea del Sur está liderado por productos que se adaptan a los hábitos de consumo cotidianos en lugar de un uso especializado ocasional. Los productores están respondiendo con listas de ingredientes más limpias, narrativas de materias primas nacionales y formatos adecuados para el comercio minorista y las cafeterías. El mercado de alternativas lácteas de Corea del Sur también se beneficia de la prueba impulsada por las cafeterías, que puede traducirse en compras repetidas para el consumo en el hogar. La disponibilidad de insumos, el sabor y el precio premium de los productos de origen vegetal siguen siendo límites prácticos para una adopción más amplia.
Conclusiones clave del informe
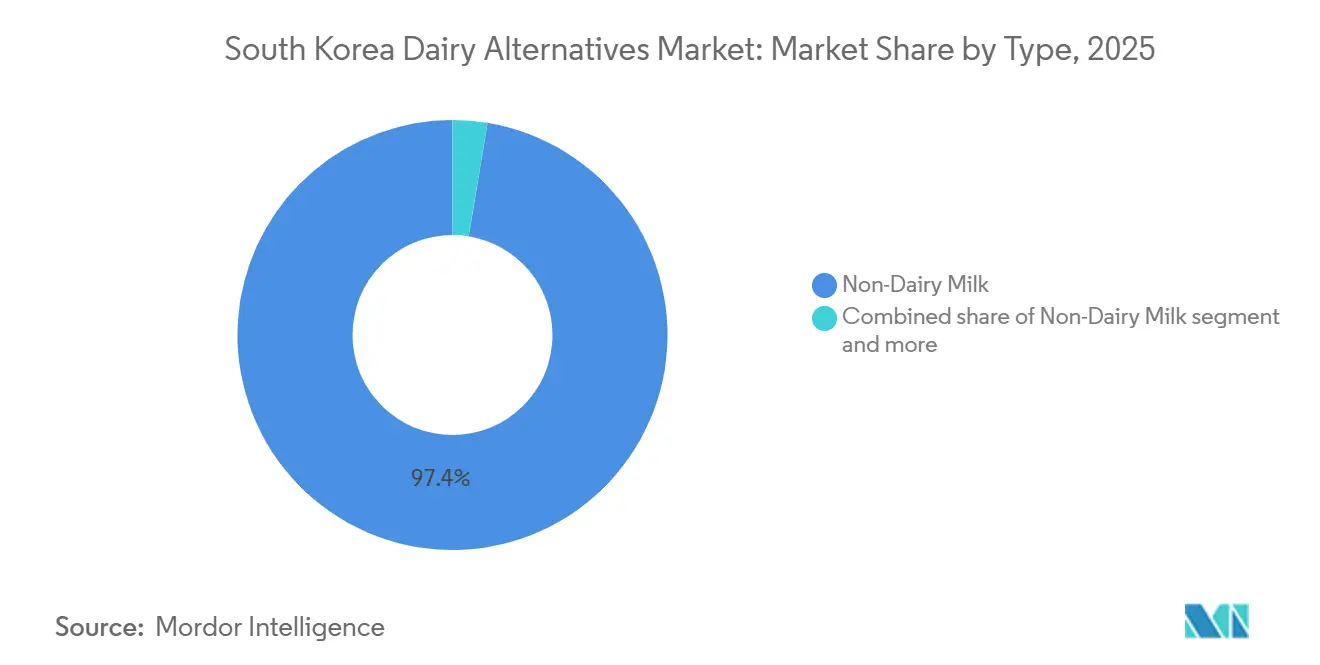
- Por tipo, la leche no láctea representó el 97,46% de la participación del mercado de alternativas lácteas de Corea del Sur en 2025, mientras que la leche no láctea registró la CAGR proyectada más alta del 6,86% hasta 2031.
- Por sabor, sin sabor representó el 41,04% de la participación del mercado de alternativas lácteas de Corea del Sur en 2025, mientras que con sabor registró la CAGR proyectada más alta del 7,45% hasta 2031.
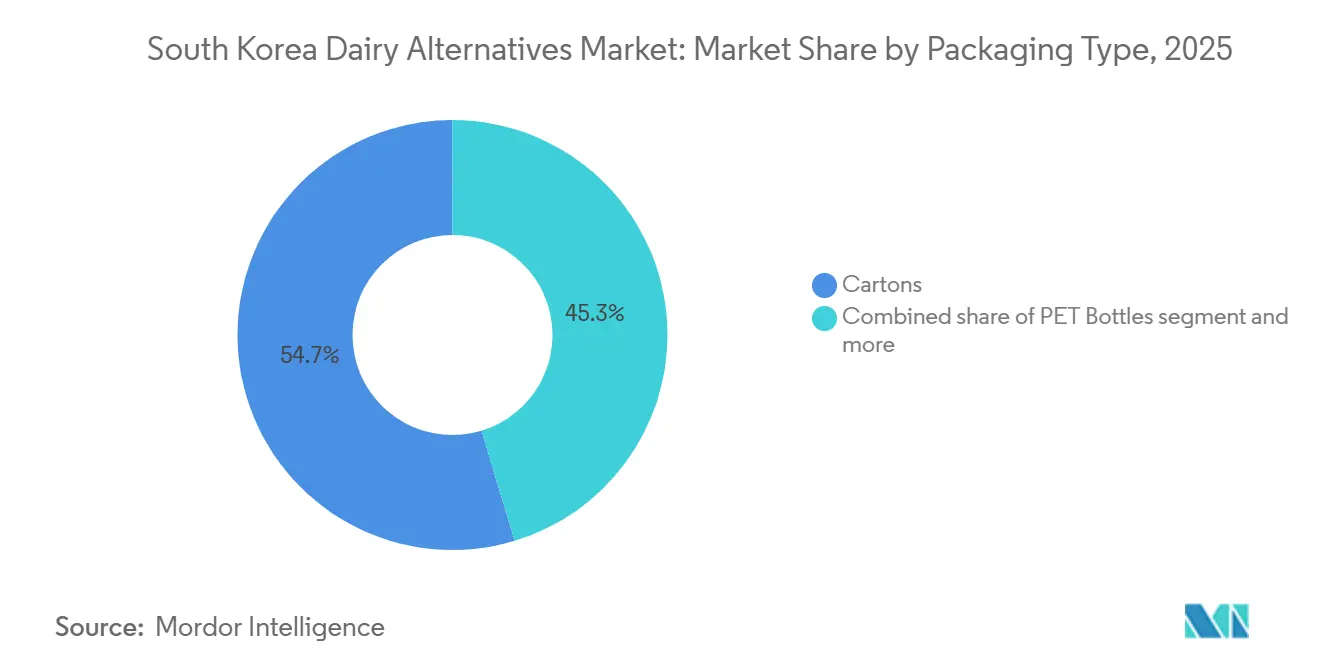
- Por tipo de envase, los cartones representaron el 54,67% de la participación del mercado de alternativas lácteas de Corea del Sur en 2025, mientras que las botellas PET registraron la CAGR proyectada más alta del 7,23% hasta 2031.
- Por canal de distribución, el canal minorista representó el 96,88% de la participación del mercado de alternativas lácteas de Corea del Sur en 2025, mientras que el canal horeca registró la CAGR proyectada más alta del 6,87% hasta 2031.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente Interés en la Salud y el Bienestar | +1.8% | Nacional, con concentración en Seúl y Gyeonggi-do | Mediano plazo (2-4 años) |
| Cambio hacia Dietas con Mayor Presencia Vegetal | +1.3% | Nacional, liderado por millennials urbanos y la Generación Z en Seúl, Busan e Incheon | Largo plazo (≥ 4 años) |
| Apoyo Gubernamental e Industrial a la Innovación de Base Vegetal | +0.7% | Nacional, con centros de innovación en la Provincia de Jeonbuk y Seúl | Mediano plazo (2-4 años) |
| Sólida Cultura de Cafeterías y Café | +1.2% | Nacional, concentrado en Seúl, Gyeonggi-do y los principales centros urbanos | Corto plazo (≤ 2 años) |
| Avances en Tecnología Alimentaria | +0.6% | Nacional, con ganancias tempranas en clústeres de fermentación de precisión | Largo plazo (≥ 4 años) |
| Creciente Preocupación por el Bienestar Animal | +0.4% | Nacional, más prominente entre consumidores urbanos y jóvenes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Interés en la Salud y el Bienestar
La comodidad digestiva sigue siendo una razón importante para que los consumidores coreanos consideren las alternativas lácteas. Los productos de origen vegetal pueden abordar las preocupaciones relacionadas con la lactosa sin que los consumidores tengan que renunciar a las ocasiones de consumo de bebidas que les resultan familiares. El sabor sigue siendo la principal consideración de compra de alimentos de origen vegetal en Corea del Sur, seguido de cerca por la nutrición y el etiquetado. Esta combinación favorece a los productos que ofrecen tanto un sabor aceptable como una propuesta nutricional clara. Los productores en el mercado de alternativas lácteas de Corea del Sur están, por tanto, priorizando las proteínas, los probióticos y las formulaciones más simples. Estas características pueden ampliar la demanda más allá de los consumidores que se identifican activamente con las dietas de origen vegetal.
Cambio hacia Dietas con Mayor Presencia Vegetal
La alimentación con mayor presencia vegetal recibió mayor atención pública durante la temporada boknal de 2025, cuando campañas y eventos públicos destacaron las alternativas a las comidas tradicionales con alto contenido de carne. El cambio es relevante porque el boknal tiene una fuerte asociación cultural con los platos convencionales de origen animal. Las orientaciones sobre comidas de origen vegetal también estuvieron presentes en las 17 oficinas de educación metropolitanas y provinciales en 2024. Las orientaciones recomendaban comidas escolares de origen vegetal de 1 a 2 veces al mes. La exposición regular en las escuelas puede hacer que estos alimentos sean más familiares en todas las regiones. Esto apoya una base de consumidores a largo plazo para el mercado de alternativas lácteas de Corea del Sur.
Apoyo Gubernamental e Industrial a la Innovación de Base Vegetal
Corea del Sur promulgó la Ley de Promoción de la Industria de Tecnología Alimentaria en diciembre de 2024. La legislación estableció una base política dedicada para clústeres de tecnología alimentaria, centros de apoyo a la investigación y aplicaciones de mejora regulatoria. Estaba previsto que un centro de apoyo a la investigación de alimentos de origen vegetal abriera en 2026. La Provincia de Jeonbuk y la Embajada de los Países Bajos en Seúl también firmaron un memorando de entendimiento en 2025 para apoyar la innovación en proteínas alimentarias. Estas acciones pueden mejorar el acceso a redes de investigación y aclarar los caminos para la innovación. También apoyan el mercado de alternativas lácteas de Corea del Sur al fomentar el desarrollo de productos más allá de las bebidas de soja establecidas.
Sólida Cultura de Cafeterías y Café
Las cafeterías introducen a los consumidores a las bebidas de avena y almendra en bebidas a base de espresso que les resultan familiares. Este entorno reduce el riesgo percibido de probar un nuevo producto porque el formato de la bebida ya es bien conocido. La leche de avena Amazing Haute Barista de Maeil Co. Ltd estaba disponible en 7.600 cafeterías en todo el país en 2024 y registró un crecimiento de ventas del 38% ese año. La alta densidad de cafeterías en Corea del Sur apoya el posicionamiento premium de las leches de origen vegetal, mientras que las plataformas de comercio electrónico permiten a los consumidores replicar bebidas al estilo de cafetería en casa. Por ejemplo, según el Ministerio de Seguridad Alimentaria y Farmacéutica, más de 966.200 restaurantes estaban operando en Corea del Sur [1]. Este extenso ecosistema de servicios de alimentación, en particular la prevalencia de cafeterías, desempeña un papel fundamental en el impulso de la demanda de alternativas lácteas a través del servicio de bebidas de alto volumen y las adaptaciones de menús de base vegetal.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Limitaciones de Sabor y Textura | -0.8% | Nacional, que afecta particularmente las compras repetidas entre los flexitarianos | Corto plazo (≤ 2 años) |
| Percepción de los Productos de Origen Vegetal como Altamente Procesados | -0.6% | Nacional, concentrado entre consumidores mayores y consumidores orientados a la salud | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Ciertas Variedades | -0.4% | Regional, más pronunciado fuera de Seúl y Gyeonggi-do | Corto plazo (≤ 2 años) |
| Vulnerabilidades en la Cadena de Suministro | -0.5% | Nacional, con exposición a la volatilidad de los precios de las materias primas mundiales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de Sabor y Textura
La aceptación del consumidor depende de si una bebida de origen vegetal funciona bien en el consumo rutinario y en el uso con café. La investigación sobre la leche de origen vegetal encontró que las percepciones de artificialidad y la neofobia alimentaria pueden reducir la disposición a adoptar estos productos. Este problema es especialmente relevante cuando los consumidores comparan los productos directamente con la leche de vaca. Una primera experiencia negativa puede limitar la recompra incluso si el producto tiene información nutricional favorable. El mercado de alternativas lácteas de Corea del Sur tiene, por tanto, un fuerte incentivo para mejorar el sabor, la sensación en boca y la funcionalidad. Las formulaciones más simples también pueden reducir la preocupación de que las alternativas lácteas estén muy procesadas. Estos cambios son importantes para atraer a los consumidores flexitarianos que no tienen un compromiso dietético firme con los productos de origen vegetal.
Percepción de los Productos de Origen Vegetal como Altamente Procesados
La percepción de los productos de origen vegetal como altamente procesados es un factor limitante para el mercado de alternativas lácteas de Corea del Sur. Los consumidores expresan preocupaciones sobre aditivos, estabilizadores, emulsionantes y agentes fortificantes en productos como la leche de soja, almendra y avena, a menudo considerándolos artificiales a pesar de las afirmaciones de etiqueta limpia. Muchos prefieren los productos lácteos naturales y tradicionales o los fermentados no procesados como el doenjang, impulsados por el escepticismo consciente de la salud hacia los alimentos ultraprocesados asociados con riesgos metabólicos. Esta percepción es particularmente fuerte entre los grupos demográficos de mayor edad y las poblaciones rurales, como las de Jeolla, que valoran el procesamiento mínimo. Como resultado, la adopción de yogures y quesos no lácteos, que dependen de gomas para la textura, sigue siendo limitada. Sin embargo, los millennials urbanos impulsan cada vez más la demanda de transparencia, favoreciendo productos con listas de ingredientes más cortas y formulaciones naturales mejoradas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo:
La Leche No Láctea Ancla la Demanda Mientras las Categorías Especializadas Construyen DiferenciaciónLa leche no láctea representó el 97,46% de la participación del mercado de alternativas lácteas de Corea del Sur en 2025. La leche de soja sigue siendo central porque ya es familiar para muchos consumidores como bebida cotidiana. La leche de avena ha ganado atención a través del uso en cafeterías, mientras que la leche de almendra se posiciona con mayor frecuencia en ofertas premium. El tamaño del mercado de alternativas lácteas de Corea del Sur para la leche no láctea está respaldado por la reposición minorista en lugar de la experimentación puntual. El producto Premium Grade Domestic Soymilk de Pulmuone utilizó un 96,37% de jugo de soja doméstica molida entera y 3 ingredientes.
La leche no láctea es también el tipo de más rápido crecimiento, con una CAGR proyectada del 6,86% hasta 2031. Su crecimiento desde una base establecida muestra que la renovación de productos sigue siendo posible en la categoría más grande. Maeil Co. Ltd lanzó Sangha Farm Bean Water Soymilk en agosto de 2026 con variedades de soja negra, artemisa y frijol rojo elaboradas con ingredientes agrícolas nacionales. Estas ofertas muestran cómo los sabores locales pueden crear diferenciación dentro de un formato familiar. El queso no lácteo, los postres y el yogur siguen siendo categorías más pequeñas. Proporcionan una vía para que los proveedores aborden usos donde el rendimiento funcional, la indulgencia o la textura similar a la láctea pueden importar más que los hábitos de bebida diarios.

Por Sabor:
Sin Sabor Lidera Mientras los Productos con Sabor Atraen Nuevas OcasionesLos productos sin sabor representaron el 41,04% de la participación del mercado de alternativas lácteas de Corea del Sur en 2025. La leche de soja natural sigue siendo una compra rutinaria establecida, y la leche de avena de sabor neutro es adecuada para la preparación de café. Esta demanda refleja el valor de los productos que pueden adaptarse a diferentes ocasiones diarias sin cambiar el sabor de una comida o bebida. Los productos sin sabor también ofrecen a las cafeterías una base confiable para las bebidas de espresso. Su posición de liderazgo muestra que los formatos simples continúan siendo la base del mercado de alternativas lácteas de Corea del Sur. Los minoristas pueden usar este segmento para satisfacer las necesidades de bebidas familiares, prácticas y versátiles.
Se proyecta que las alternativas lácteas con sabor se expandirán a una CAGR del 7,45% hasta 2031. Las recetas listas para cafetería, las opciones a base de cereales y los ingredientes como la artemisa, el frijol negro y el frijol rojo crean una razón más sólida para probar nuevas variantes. El lanzamiento de Maeil Co. Ltd en agosto de 2026 incluyó artemisa y frijol rojo dentro de una gama premium de leche de soja. Estos sabores conectan los nuevos productos con las tradiciones culinarias coreanas reconocibles. Las líneas con sabor también pueden apoyar las ofertas de temporada y una gama más amplia de menús de servicios de alimentación. La expansión del segmento indica que la novedad puede funcionar junto con el atractivo establecido de la leche de soja natural.
Por Tipo de Envase:
Los Cartones Apoyan la Escala Mientras las Botellas PET Ganan RelevanciaLos cartones representaron el 54,67% de la participación del mercado de alternativas lácteas de Corea del Sur en 2025. Los cartones estables en estantería se adaptan a las necesidades de supermercados, hipermercados y almacenamiento doméstico del país. Su uso es adecuado para las compras repetidas de leche de soja y otras bebidas cotidianas. Los cartones también facilitan la distribución nacional sin una cadena de frío extensa. En septiembre de 2025, Tetra Pak Korea y Maeil Co. Ltd introdujeron un cartón aséptico comercial con barrera a base de papel para Maeil Soy Milk 99.9. El producto combinó una capa protectora de papel con un polímero derivado de la caña de azúcar.
Las botellas PET son el formato de envase de más rápido crecimiento, con una CAGR proyectada del 7,23% hasta 2031. El formato es relevante para usos premium, refrigerados y convenientes de una sola porción. Además, la escalabilidad rentable apoya la introducción de productos con sabor premium, mientras que las características a prueba de manipulaciones generan confianza entre los consumidores sensibles a los alérgenos. Este crecimiento se alinea con los objetivos de sostenibilidad de Corea del Sur, impulsados por innovaciones en el reciclaje de rPET y los sistemas de depósito. Estos avances apoyan soluciones de envases portátiles en los segmentos de comercio electrónico y servicios de alimentación para llevar. Según el Ministerio de Clima, Energía y Medio Ambiente, Corea del Sur tiene como objetivo reducir la generación de residuos plásticos en un 50% y aumentar la tasa de reciclaje de residuos plásticos del 34% al 70% para 2030 [2]. Se espera que estas iniciativas impulsen aún más las adaptaciones ecológicas de las botellas PET, satisfaciendo la creciente demanda de productos veganos y de origen vegetal.
Por Canal de Distribución:
El Canal Minorista Impulsa el Volumen Mientras el Canal Horeca Amplía la PruebaEl canal minorista representó el 96,88% de la participación del mercado de alternativas lácteas de Corea del Sur en 2025. Los supermercados, hipermercados, tiendas de conveniencia y el comercio minorista en línea siguen siendo las principales vías para las compras rutinarias. Estos canales permiten a los consumidores reponer bebidas familiares sin visitar establecimientos especializados. Las tiendas de conveniencia son especialmente importantes para los consumidores que buscan productos inmediatos de una sola porción. Pulmuone planeó extender su leche de soja doméstica premium a las tiendas de conveniencia tras su lanzamiento a principios de 2026. El amplio acceso minorista sigue siendo esencial porque la leche no láctea es el principal impulsor de volumen de la categoría.
Se espera que el canal horeca crezca a una CAGR del 6,87% hasta 2031. Las cafeterías especializadas utilizan leches de origen vegetal de grado barista para atender a los clientes que desean una opción sin lácteos con el café. Las cadenas de servicios de alimentación están innovando al incorporar alternativas lácteas en bebidas y productos horneados, mejorando la visibilidad y fomentando el consumo repetido. Esta tendencia se alinea con la creciente conciencia sobre la salud, ya que los consumidores buscan sustitutos sin colesterol y enriquecidos con nutrientes. Además, el auge del veganismo ético y las preferencias de restauración sostenible están impulsando el consumo per cápita en el canal horeca de alternativas lácteas. Según el Departamento de Agricultura de los Estados Unidos (USDA), el gasto mensual per cápita en este sector alcanzó los 139,1 USD, lo que pone de relieve las sólidas inversiones en servicios de alimentación que están acelerando la adopción de alternativas de origen vegetal [3].
Panorama competitivo
El mercado de alternativas lácteas de Corea del Sur refleja actores de escala doméstica significativa junto con marcas especializadas y participantes globales. Califia Farms LLC, Dr. Chung's Food Co. Ltd, Maeil Co. Ltd y Seoul Dairy Cooperative pueden aprovechar las relaciones minoristas establecidas y las operaciones de bebidas. Sahmyook Foods mantiene credibilidad con los consumidores que durante mucho tiempo han asociado su marca con la nutrición de origen vegetal. La competencia se centra en listas de ingredientes más limpias, posicionamiento nutricional y rendimiento en el uso de servicios de alimentación. Esta combinación deja espacio para las empresas que pueden ofrecer tanto sabores familiares como una razón diferenciada para ascender en la gama.
La fermentación de precisión está emergiendo como una tecnología transformadora en el mercado, permitiendo a las empresas emergentes y a las firmas ágiles producir caseínas y proteínas de suero de leche sin origen animal. Estas innovaciones mejoran las cualidades sensoriales de los productos no lácteos, como el derretimiento, el estiramiento y el dorado en quesos y yogures, abordando las principales barreras para la adopción masiva. Este avance tecnológico posiciona a los disruptores para competir con los actores establecidos en los segmentos premium. Además, la fermentación de precisión apoya texturas escalables y personalizables para productos como los helados veganos, alineándose con las demandas éticas de los consumidores y la expansión de las cafeterías urbanas.
Los proveedores globales y especializados añaden presión en nichos seleccionados. Vitasoy, Califia Farms y Oatly contribuyen a la elección del consumidor en formatos de cafetería y comercio minorista premium. El posicionamiento orientado a cafeterías de Oatly es relevante porque el café es una vía importante para la prueba de la categoría. El lanzamiento en 2025 de envases asépticos reciclables por parte de Seoul Dairy Cooperative ilustra cómo los proveedores pueden competir en credenciales de envase además de en formulación de productos. El campo competitivo no está dominado por un único productor. El mercado de alternativas lácteas de Corea del Sur favorecerá a las empresas que puedan combinar un amplio acceso con una diferenciación de producto creíble.
Líderes de la industria de alternativas lácteas de Corea del Sur
-
Armored Fresh
-
Blue Diamond Growers
-
Califia Farms LLC
-
Dr. Chung's Food Co. Ltd
-
Maeil Co. Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alternativas Lácteas de Corea del Sur Empresas cubiertas en este informe
- Armored Fresh
- Blue Diamond Growers
- Califia Farms LLC
- Dr. Chung's Food Co. Ltd
- Hanmi Healthcare Inc.
- Maeil Co. Ltd
- Namyang Dairy Products Co. Ltd
- Otsuka Holdings Co. Ltd
- Sahmyook Foods
- Danone Korea
- Vitasoy International
- Lotte Foods Co. Ltd
- NotCo Korea
- Nestlé S.A.
- Pulmuone Co. Ltd
- Yuhan Care
- Yakult Korea
- Seoul Dairy Co-op (plant-based line)
- CJ CheilJedang Corp. (Veggie Garden)
- Daesang Wellife
Desarrollos recientes de la industria en Mercado de Alternativas Lácteas de Corea del Sur
- Agosto de 2026: Maeil Co. Ltd lanzó "Sangha Farm Bean Water Soymilk" en 3 variedades premium: soja negra, artemisa y frijol rojo. El lanzamiento extendió su marca de lácteos ecológicos Sangha Farm a las bebidas de origen vegetal y apuntó a la categoría de alimentos premium. La gama utilizó el 100% de productos agrícolas nacionales y aplicó estándares de gestión de calidad utilizados previamente para los lácteos convencionales.
- Julio de 2026: Maeil Co. Ltd entró en la tienda minorista de Olive Young en EE. UU. en Pasadena y en su plataforma en línea de EE. UU. con 8 productos, incluidas 3 variedades de Maeil Soymilk. El movimiento posicionó las bebidas de origen vegetal como productos de exportación de bienestar coreano mientras el consumo per cápita doméstico de leche blanca continuaba disminuyendo.
- Octubre de 2025: Seoul Dairy Cooperative lanzó productos en cartones asépticos SIG Terra sin aluminio + barrera completa. El envase fue clasificado como reciclable bajo el sistema de calificación de reciclabilidad de Corea del Sur. El diseño eliminó la capa de aluminio, que según SIG representa el 25% de la huella de carbono de un cartón aséptico estándar a pesar de representar el 5% de su peso.
Alcance del informe del mercado de alternativas lácteas de Corea del Sur
El Mercado de Alternativas Lácteas de Corea del Sur está segmentado por tipo (leche no láctea, queso no lácteo, postres no lácteos, yogur no lácteo y más), sabor (con sabor y sin sabor), tipo de envase (botellas PET, latas, cartones y más) y canal de distribución (canal horeca y canal minorista). Los pronósticos del mercado se presentan en términos de valor (USD) y volumen (toneladas).
Resumen de la segmentación
| Leche no láctea | Leche de avena |
| Leche de cáñamo | |
| Leche de avellana | |
| Leche de soja | |
| Leche de almendra | |
| Leche de coco | |
| Leche de anacardo | |
| Queso no lácteo | |
| Postres no lácteos | |
| Yogur no lácteo | |
| Otros |
| Con sabor |
| Sin sabor |
| Botellas de PET |
| Latas |
| Cartones |
| Otros |
| Canal on-trade | |
| Canal off-trade | Tiendas de conveniencia |
| Supermercados e hipermercados | |
| Comercio minorista en línea | |
| Otros (clubs de almacén, gasolineras, etc.) |
| Por tipo | Leche no láctea | Leche de avena |
| Leche de cáñamo | ||
| Leche de avellana | ||
| Leche de soja | ||
| Leche de almendra | ||
| Leche de coco | ||
| Leche de anacardo | ||
| Queso no lácteo | ||
| Postres no lácteos | ||
| Yogur no lácteo | ||
| Otros | ||
| Por sabor | Con sabor | |
| Sin sabor | ||
| Tipo de envase | Botellas de PET | |
| Latas | ||
| Cartones | ||
| Otros | ||
| Canal de distribución | Canal on-trade | |
| Canal off-trade | Tiendas de conveniencia | |
| Supermercados e hipermercados | ||
| Comercio minorista en línea | ||
| Otros (clubs de almacén, gasolineras, etc.) | ||
Definición de mercado
- Alternativas lácteas - Las alternativas lácteas son alimentos elaborados a partir de leches o aceites de origen vegetal en lugar de sus productos animales habituales, como queso, mantequilla, leche, helado, yogur, etc. La alternativa de leche de origen vegetal o no láctea es el segmento de más rápido crecimiento en la nueva categoría de desarrollo de productos alimenticios de bebidas funcionales y especializadas en todo el mundo.
- Mantequilla no láctea - La mantequilla no láctea es una alternativa vegana a la mantequilla que se elabora a partir de una mezcla de aceites vegetales. Con el aumento de las dietas alternativas como el vegetarianismo, el veganismo y la intolerancia al gluten, la mantequilla vegetal es un sustituto no lácteo saludable de la mantequilla normal.
- Helado no lácteo - El helado de origen vegetal es una categoría en crecimiento. El helado no lácteo es un tipo de postre elaborado sin ingredientes de origen animal. Por lo general, se considera un sustituto del helado regular para quienes no pueden o no consumen productos de origen animal o derivados de animales, incluyendo huevos, leche, crema o miel.
- Leche de origen vegetal - Las leches de origen vegetal son sustitutos de la leche elaborados a partir de frutos secos (p. ej., avellanas, semillas de cáñamo), semillas (p. ej., sésamo, nueces, cocos, anacardos, almendras, arroz, avena, etc.) o legumbres (p. ej., soja). Las leches de origen vegetal, como la leche de soja y la leche de almendra, son populares en el este de Asia y en el Oriente Medio desde hace siglos.
| Palabra clave | Definición |
|---|---|
| Mantequilla cultivada | La mantequilla cultivada se elabora sometiendo la mantequilla cruda a un procesamiento químico y añadiéndole ciertos emulsionantes e ingredientes externos. |
| Mantequilla sin cultivar | Este tipo de mantequilla es aquella que no ha sido procesada de ninguna manera. |
| Queso natural | El tipo de queso en su forma más natural. Se elabora a partir de productos e ingredientes naturales y simples, incluidas sales frescas y naturales, colorantes naturales, enzimas y leche de alta calidad. |
| Queso procesado | El queso procesado pasa por los mismos procesos que el queso natural; sin embargo, requiere más pasos y muchos tipos diferentes de ingredientes. La elaboración de queso procesado implica fundir el queso natural, emulsionarlo y añadir conservantes y otros ingredientes o colorantes artificiales. |
| Crema simple | La crema simple contiene alrededor del 18% de grasa. Es una capa única de crema que aparece sobre la leche hervida. |
| Crema doble | La crema doble contiene un 48% de grasa, más del doble de la cantidad de grasa de la crema simple. Es más espesa y consistente que la crema simple. |
| Crema para batir | Esta tiene un porcentaje de grasa mucho mayor que la crema simple (36%). Se utiliza para decorar pasteles, tartas y pudines, y como espesante para salsas, sopas y rellenos. |
| Postres congelados | Postres destinados a consumirse en estado congelado. P. ej., sorbetes, granizados, yogures congelados. |
| Leche UHT (leche a temperatura ultra alta) | Leche calentada a una temperatura muy elevada. El procesamiento a temperatura ultra alta (UHT) de la leche implica calentarla durante 1-8 segundos a 135-154 °C, lo que elimina los microorganismos patógenos formadores de esporas, resultando en un producto con una vida útil de varios meses. |
| Mantequilla no láctea / mantequilla de origen vegetal | Mantequilla elaborada a partir de aceites de origen vegetal, como el coco, la palma, etc. |
| Yogur no lácteo | Yogur elaborado típicamente a partir de frutos secos, como almendras, anacardos, cocos, e incluso otros alimentos como la soja, los plátanos, la avena y los guisantes. |
| Canal on-trade | Se refiere a restaurantes, restaurantes de comida rápida (QSR) y bares. |
| Canal off-trade | Se refiere a supermercados, hipermercados, canales en línea, etc. |
| Queso Neufchâtel | Uno de los tipos de queso más antiguos de Francia. Es un queso suave, ligeramente desmenuzable, madurado con moho y con corteza florida, elaborado en la región de Neufchâtel-en-Bray en Normandía. |
| Flexitariano | Se refiere a un consumidor que prefiere una dieta semivegetariana, centrada en alimentos de origen vegetal con inclusión limitada u ocasional de carne. |
| Intolerancia a la lactosa | La intolerancia a la lactosa es una reacción del sistema digestivo a la lactosa, el azúcar de la leche. Provoca síntomas incómodos en respuesta al consumo de productos lácteos. |
| Queso crema | El queso crema es un queso fresco suave y cremoso con un sabor ligeramente ácido, elaborado a partir de leche y crema. |
| Sorbetes | El sorbete es un postre congelado elaborado con hielo combinado con zumo de frutas, puré de frutas u otros ingredientes, como vino, licor o miel. |
| Granizado | El granizado es un postre congelado y endulzado elaborado con fruta y algún tipo de producto lácteo como leche o crema. |
| Estable en estante | Alimentos que pueden almacenarse de forma segura a temperatura ambiente, o <q>en el estante,</q> durante al menos un año y no necesitan cocinarse ni refrigerarse para consumirse de forma segura. |
| DSD | La entrega directa a tienda (Direct Store Delivery) es el proceso en la gestión de la cadena de suministro mediante el cual el producto se entrega directamente desde la planta de fabricación al minorista. |
| OU Kosher | Orthodox Union Kosher es una agencia de certificación kosher con sede en la ciudad de Nueva York. |
| Gelato | El gelato es un postre cremoso congelado elaborado con leche, crema espesa y azúcar. |
| Vacas alimentadas con pasto | Las vacas alimentadas con pasto tienen la posibilidad de pastar en praderas, donde consumen una variedad de hierbas y trébol. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las variables clave: Con el fin de construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se contrastan con los datos históricos del mercado disponibles. Mediante un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte del precio, y el precio de venta promedio (ASP) se mantiene constante a lo largo del período de pronóstico para cada país.
- Paso 3: Validar y finalizar: En este importante paso, todos los datos del mercado, las variables y las consideraciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en distintos niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, proyectos de consultoría personalizada, bases de datos y plataformas de suscripción


