
Tamaño y Participación del Mercado de Probióticos para Ración en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 389.72 Millones de dólares |
| Tamaño del Mercado (2026) | 414.60 Millones de dólares |
| Tamaño del Mercado (2031) | 590.81 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.30 % |
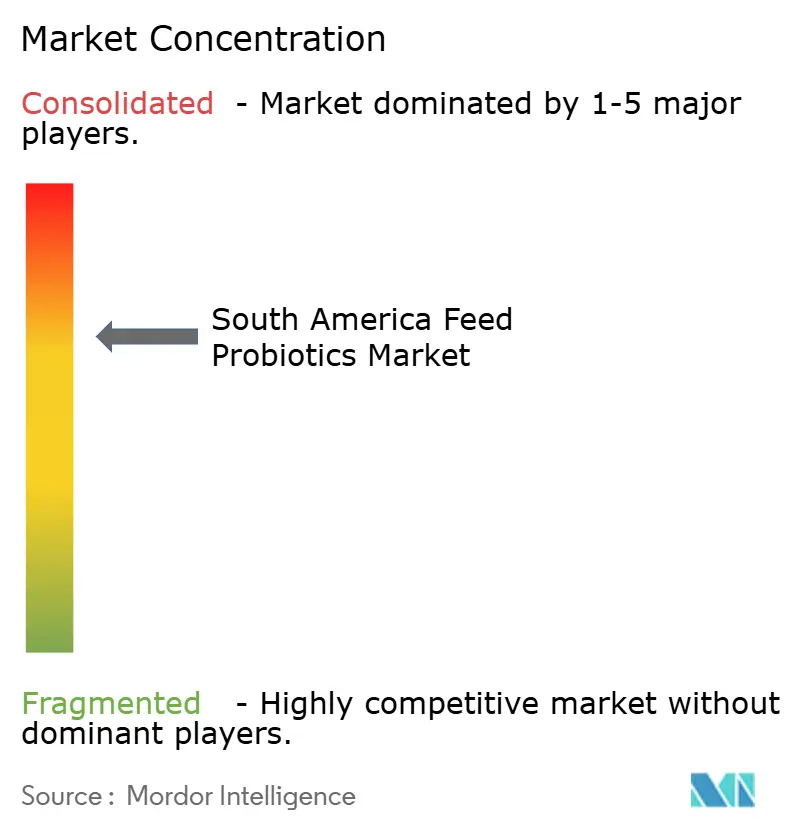
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Probióticos para Ración en América del Sur por Mordor Intelligence
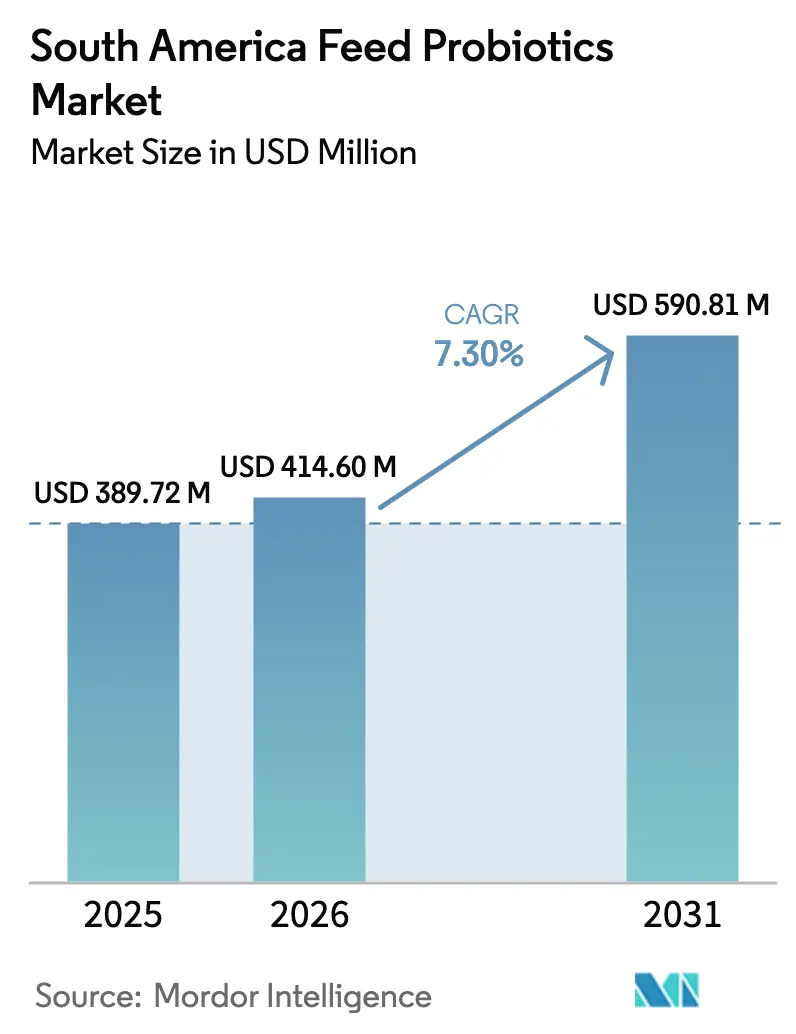
Se proyecta que el tamaño del Mercado de Probióticos para Ración en América del Sur sea de USD 389,72 millones en 2025, USD 414,60 millones en 2026, y alcance USD 590,81 millones en 2031, creciendo a una CAGR del 7,30% de 2026 a 2031. La aceleración de las prohibiciones regulatorias sobre los promotores de crecimiento con antibióticos, la expansión de las operaciones ganaderas industriales y el aumento de la demanda de los consumidores de carne libre de antibióticos están impulsando colectivamente las tasas de inclusión de probióticos en las dietas de aves de corral, porcinos, rumiantes y acuicultura. La Ley de Bioinsumos de Brasil de 2024, que redujo a la mitad los plazos de registro, y la prohibición total de Chile sobre los promotores de crecimiento con antibióticos, están señalando a los integradores que las soluciones microbianas son ahora la vía principal para un rendimiento sostenido sin riesgo de residuos[1]Fuente: Ministerio de Agricultura de Brasil, "Ley de Bioinsumos," gov.br. La magnitud de la oportunidad está subrayada por la producción de 96,4 millones de toneladas métricas de ración de la región en 2024, de las cuales 45,6 millones de toneladas métricas correspondieron a ración para pollos de engorde, lo que ofrece a los proveedores un canal de alto volumen para amortizar los costos de desarrollo de cepas[2]Fuente: Alltech, "Encuesta Global de Ración 2024," alltech.com. La actividad competitiva se está intensificando, ya que las patentes de encapsulación, las bibliotecas de cepas y las asociaciones con plantas de ración permiten a los cinco principales proveedores proteger alrededor del 70% de sus ingresos. Al invertir en fabricación regional, están reduciendo los plazos de entrega y adaptando las mezclas a dietas basadas en harina de yuca y soja. Sin embargo, los desafíos de estabilidad en entornos húmedos y de alta temperatura y las brechas logísticas rurales en Paraguay y Bolivia moderan la curva de crecimiento, haciendo que la robustez del producto y el alcance de última milla sean diferenciadores esenciales.
Conclusiones Clave del Informe
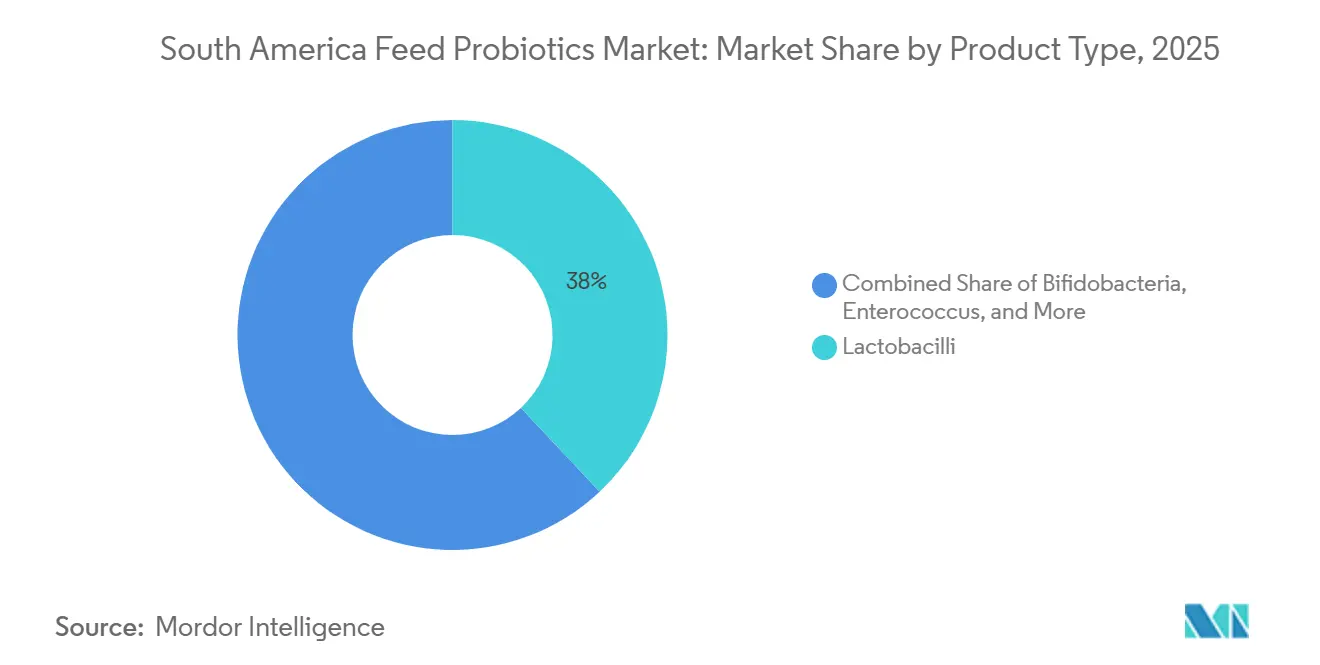
- Por tipo de producto, los Lactobacilos dominaron con una participación de ingresos del 38% en 2025, mientras que Pediococcus avanza a una CAGR del 9,6% hasta 2031.
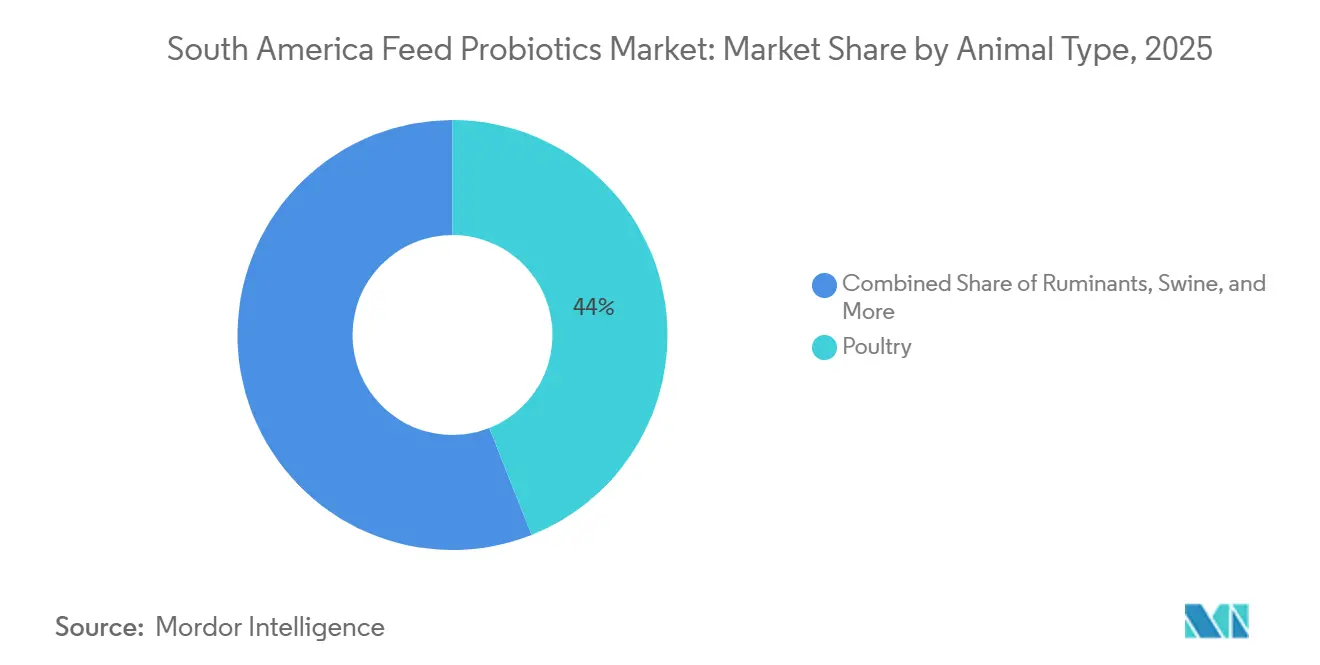
- Por tipo de animal, las aves de corral representaron el 44% de la participación del mercado de probióticos para ración en América del Sur en 2025, mientras que la acuicultura registró la CAGR más rápida del 12% hasta 2031.
- Por geografía, Brasil representó el 51% del tamaño del mercado de probióticos para ración en América del Sur en 2025, mientras que se proyecta que Colombia se expanda a una CAGR del 10,6% hasta 2031.
- Por concentración empresarial, las cinco principales empresas capturaron conjuntamente una participación de ingresos significativa del mercado de probióticos para ración en América del Sur en 2025.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Probióticos para Ración en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de carne y tendencia hacia proteínas libres de antibióticos | +2.1% | Brasil, Argentina, Chile | Mediano plazo (2-4 años) |
| Prohibiciones regulatorias sobre promotores de crecimiento con antibióticos | +2.5% | Brasil, Chile, Argentina, Colombia | Corto plazo (≤ 2 años) |
| Expansión de las operaciones ganaderas industriales | +1.8% | Brasil, Argentina, Colombia | Largo plazo (≥ 4 años) |
| Conciencia del agricultor sobre los beneficios de la salud intestinal | +1.3% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Auge de la camaronicultura en Ecuador impulsando el uso acuático | +1.0% | Ecuador, Colombia | Corto plazo (≤ 2 años) |
| Cepas autóctonas de Bacillus para dietas tropicales | +0.6% | Brasil, Paraguay | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Carne y Tendencia hacia Proteínas Libres de Antibióticos
El consumo per cápita de aves de corral aumentó a 44,6 kg en 2025, y la producción de 15,3 millones de toneladas métricas de carne de pollo de Brasil posiciona a los exportadores para satisfacer los pedidos de Asia-Pacífico y Oriente Medio que requieren cada vez más certificaciones libres de antibióticos[3]Fuente: Asociación Brasileña de Proteína Animal, "Estadísticas Avícolas 2025," abpa-br.org. Las auditorías de supermercados muestran que los consumidores domésticos pagan primas del 15-20% por el pollo etiquetado como "criado sin antibióticos", lo que lleva a los integradores a incorporar probióticos en cada nivel de formulación. La Ley de Bioinsumos de 2024 redujo a la mitad los plazos de registro, permitiendo a los proveedores una entrada más rápida al mercado e iterar cepas con mayor rapidez. Los ensayos comerciales con pollos de engorde en São Paulo y Paraná demostraron mejoras en la conversión alimenticia del 3% o más con mezclas de Lactobacillus, superando el umbral de recuperación de la inversión incluso con una prima de costo del aditivo de dos a tres veces. El efecto de atracción se extiende a los canales porcinos y bovinos, donde los procesadores buscan etiquetas de "nunca con antibióticos" para acceder a segmentos de venta minorista premium y de exportación. A medida que los minoristas amplían sus líneas de marca propia libres de antibióticos, los volúmenes de probióticos escalan proporcionalmente, impulsando el valor del mercado de probióticos para ración en América del Sur en paralelo.
Prohibiciones Regulatorias sobre Promotores de Crecimiento con Antibióticos
El Servicio Agrícola y Ganadero de Chile prohíbe ahora todos los promotores de crecimiento con antibióticos, obligando a las operaciones de ponedoras que producen 3,94 mil millones de huevos a depender de probióticos y ácidos orgánicos para la mejora del rendimiento[4]Fuente: Servicio Agrícola y Ganadero, "Prohibición de Promotores de Crecimiento con Antibióticos," sag.gob.cl. La prohibición de Brasil en 2020 sobre tilosina, lincomicina y tiamulina eliminó aproximadamente el 40% del volumen de antibióticos utilizado previamente en dietas de aves de corral y porcinos, costando a los productores USD 183 millones en sustitución de aditivos, pero estableciendo los probióticos como el reemplazo de facto. Argentina y Colombia restringen los antibióticos de importancia crítica, obligando a los formuladores de ración a diseñar mezclas de múltiples cepas capaces de eficacia en múltiples jurisdicciones. Las directrices de 2024 del Ministerio de Agricultura, Ganadería y Abastecimiento (MAPA) exigen el depósito de cepas, garantías de Unidades Formadoras de Colonias (UFC) y pruebas de resistencia antimicrobiana, lo que aumenta los costos de cumplimiento pero eleva la credibilidad del mercado. La aplicación rápida en Brasil y Chile acelera la demanda en un plazo de 24 meses, mientras que la armonización más lenta de las normas en Argentina amplía la ventana para la educación de los proveedores. El impulso regulatorio añade 2,5 puntos porcentuales a la CAGR prevista, sustentando la expansión sostenida del mercado de probióticos para ración en América del Sur.
Expansión de las Operaciones Ganaderas Industriales
Los tres principales integradores avícolas de Brasil controlaban el 62% de la capacidad de sacrificio en 2025 e implementaron la inclusión estandarizada de probióticos para los productores contratados con el fin de estabilizar la conversión alimenticia y el rendimiento de la canal[5]Fuente: Asociación Brasileña de Proteína Animal, "Estadísticas Avícolas 2025," abpa-br.org. El inventario de corrales de engorde bovino de 3,8 millones de cabezas de Argentina se está consolidando, con corrales de más de 10.000 cabezas que adoptan soluciones microbianas para cumplir con los límites de residuos de los mercados de exportación mientras mantienen la ganancia diaria promedio. El tonelaje acuícola de Colombia aumentó un 9% anual hasta 125.037 toneladas métricas, con sistemas de bioflocos y recirculación que prohíben los antibióticos y en su lugar dependen de inoculantes a base de Bacillus para el manejo del nitrógeno[6]Fuente: Instituto Colombiano Agropecuario, "Producción Acuícola 2024," ica.gov.co. La escala confiere apalancamiento de costos, lo que permite a los integradores absorber las primas de los probióticos y negociar descuentos vinculados al volumen que pueden reducir USD 0,50/kg del precio de lista. Las adaptaciones de las plantas de ración para incluir líneas de pulverización post-peletización facilitan aún más la estandarización de los probióticos. En conjunto, estos cambios estructurales sustentan un incremento del 1,8% en la CAGR de la categoría hasta 2031.
Conciencia del Agricultor sobre los Beneficios de la Salud Intestinal
Las demostraciones de campo en piaras porcinas brasileñas mostraron que la suplementación materna redujo la diarrea posdestete en un 18% y la mortalidad de lechones en 2,3 puntos. Los ensayos en corrales de engorde bovino en 2025 revelaron que los productos de narasina más levadura igualaban el rendimiento de los ionóforos, fomentando la sustitución de antibióticos sin erosión de las ganancias. La educación es deficiente en Paraguay y Bolivia, donde los pequeños productores se basan en indicadores visuales en lugar de métricas para validar nuevos insumos; sin embargo, las cooperativas regionales están pilotando rastreadores de eficiencia alimenticia basados en teléfonos inteligentes que permiten a los productores vincular el gasto en probióticos con la ganancia. A medida que los programas de extensión replican historias de éxito, las curvas de adopción se aceleran en los mercados secundarios. Una mayor visibilidad del retorno sobre la inversión en salud intestinal beneficia al mercado de probióticos para ración en América del Sur.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima de precio frente a los aditivos convencionales | -1.2% | Brasil, Argentina | Corto plazo (≤ 2 años) |
| Estabilidad de los probióticos durante la peletización y el almacenamiento | -0.9% | Brasil, Colombia | Mediano plazo (2-4 años) |
| Eficacia variable de las cepas con ingredientes de ración locales | -0.7% | Brasil, Paraguay | Mediano plazo (2-4 años) |
| Brechas de distribución rural en Paraguay y Bolivia | -0.5% | Paraguay, Bolivia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prima de Precio frente a los Aditivos Convencionales
Los probióticos tienen un precio de USD 5–15/kg en comparación con USD 2–5/kg para los ácidos orgánicos y las enzimas, por lo que los formuladores de ración exigen al menos una mejora del 3% en la conversión alimenticia para justificar el gasto incremental. Los corrales de engorde bovino argentinos que operan con márgenes reducidos de USD 0,05–0,10/kg de peso vivo prefieren ionóforos más baratos que ofrecen una ganancia de peso predecible. En los sistemas porcinos de pequeños productores en Paraguay y Bolivia, las herramientas limitadas de seguimiento del rendimiento hacen que el costo por bolsa sea el factor decisivo, relegando los probióticos a una compra discrecional. Los integradores mitigan el impacto del precio agrupando soporte técnico y garantías de rendimiento, pero dichos programas solo funcionan por encima de un rendimiento anual de 10.000 cabezas. Las altas tasas de interés elevan aún más los costos de capital de trabajo, amplificando la resistencia a las primas de precio.
Estabilidad de los Probióticos durante la Peletización y el Almacenamiento
Las líneas de peletización en Brasil y Colombia operan habitualmente a 80–85 °C, temperaturas que eliminan los no formadores de esporas a menos que estén encapsulados en matrices de alginato-quitosano o suero de leche-maltodextrina, lo que añade USD 2–4/kg a los costos de producción. Incluso los Lactobacilos encapsulados pierden 1–2 log de UFC en 90 días cuando se almacenan al 70% de humedad, típico de los almacenes costeros. Las plantas de secado por pulverización y liofilización requieren USD 0,5–1 millón en capital, lo que limita la adopción a las grandes multinacionales. Las esporas de Bacillus sobreviven a la peletización pero carecen de algunos atributos inmunomoduladores, lo que obliga a los formuladores a elegir entre resiliencia y eficacia. La pérdida de viabilidad significa que los usuarios finales deben sobredosificar para alcanzar los recuentos de UFC objetivo, lo que infla el costo de uso y socava el valor percibido. Estas dinámicas reducen en un 0,9% la CAGR prevista hasta que las tecnologías de encapsulación sean más económicas a escala.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Dominio de los Lactobacilos se Encuentra con el Impulso de Pediococcus
El tamaño del mercado de probióticos para ración en América del Sur para Lactobacilos representó el 38% de los ingresos totales en 2025. A pesar de este liderazgo, Pediococcus registró la trayectoria más alta con una CAGR del 9,6%, lo que refleja una tolerancia al calor superior que evita la costosa encapsulación por encima de los umbrales de peletización de 80 °C. En aves de corral y porcinos, Lactobacillus acidophilus, L. plantarum y L. reuteri siguen siendo elementos básicos debido a las mejoras consistentes en la conversión alimenticia. Pediococcus acidilactici se está infiltrando en la acuicultura y en las plantas de ración de alta temperatura, reduciendo los costos de formulación en USD 2–3/kg y ampliando los márgenes de beneficio en los estanques de camarón ecuatorianos. Las Bifidobacterias actualmente tienen una participación mínima, pero las nuevas patentes de microencapsulación prometen extensiones de vida útil que podrían abrir oportunidades en rumiantes. Enterococcus faecium demostró una reducción moderada de la diarrea posdestete durante los ensayos brasileños a una dosis de 1 × 10⁹ UFC/kg y está ganando reconocimiento entre los veterinarios porcinos. Los mandatos regulatorios de depósito de cepas ahora favorecen a los proveedores con grandes bibliotecas, impulsando a Chr. Hansen y DSM-Firmenich a localizar la fermentación para aprobaciones más rápidas y mezclas a medida adaptadas a dietas ricas en yuca.
Las categorías no lácticas están emergiendo como comodines. Las esporas de Bacillus, clasificadas dentro de "Otros Probióticos", registraron un fuerte crecimiento ya que su resiliencia a la peletización aborda las brechas de estabilidad que afectan a los Lactobacilos. Los postbióticos a base de levadura como Levucell SB atraen a los productores de lácteos y bovinos que desean el control del pH ruminal sin antibióticos. Las líneas de secado por pulverización y encapsulación en matriz lipídica ahora instaladas en Brasil acortan las cadenas de suministro, reduciendo los plazos de entrega de 90 días de importación a 30 días de producción nacional. A medida que Pediococcus captura nichos de ración peletizada y Bacillus gana participación en acuicultura, el panorama de tipos de productos sigue siendo fluido, dando a los formuladores ágiles espacio para erosionar el dominio de los titulares mientras impulsan el mercado más amplio de probióticos para ración en América del Sur.


Por Tipo de Animal: Escala de Aves de Corral frente a Velocidad de la Acuicultura
El tamaño del mercado de probióticos para ración en América del Sur para aves de corral representa el 44% de los ingresos totales en 2025. Los gigantes avícolas verticalmente integrados de Brasil estandarizan las mezclas de Lactobacillus en 15,3 millones de toneladas métricas de producción de pollo, logrando mejoras en la conversión alimenticia del 2,5–3,5% y reduciendo drásticamente los brotes de enteritis necrótica. Las ponedoras representan una participación significativa del uso de probióticos en aves de corral, aprovechando los aditivos microbianos para fortalecer el grosor de la cáscara y extender el pico de postura durante varias semanas adicionales. Los nichos de pavo y pato siguen siendo menores, pero capturan primas de exportación que justifican el gasto en probióticos. La adopción en porcinos se ha expandido en las piaras brasileñas, impulsada por la suplementación materna que mejora la morfología intestinal y reduce la mortalidad posdestete. Los rumiantes aún tienen un rezago en la penetración, frenados por la lealtad a los ionóforos, pero los microbianos de alimentación directa basados en Bacillus y Saccharomyces están entrando de manera constante en las aplicaciones lácteas.
La acuicultura tiene un fuerte impulso, con su participación de mercado proyectada para crecer a una CAGR del 12% hasta 2031, la más rápida entre todos los segmentos de especies. El camarón representa la mayoría del volumen de probióticos acuáticos, donde las cepas de Bacillus y Pediococcus combaten el Vibrio, mejorando el rendimiento de supervivencia. Las aplicaciones en peces, lideradas por las operaciones de tilapia colombianas, están reduciendo las pérdidas por Streptococcus agalactiae y mejorando la eficiencia de la conversión alimenticia. Los sistemas de acuicultura de recirculación cerca de los centros urbanos dependen cada vez más de los acondicionadores de agua probióticos para controlar los niveles de nitrógeno, haciendo que los microbios incorporados en la ración sean esenciales en lugar de opcionales. Otros segmentos de animales, incluido el equino, siguen siendo pequeños pero están registrando una fuerte adopción entre los propietarios de altos ingresos que buscan beneficios para la salud intestinal.
Análisis Geográfico
Brasil mantuvo un dominio del 51% de los ingresos en el mercado de probióticos para ración en América del Sur en 2025, gracias a 96,4 millones de toneladas métricas de ración compuesta y una decisiva prohibición en 2020 que eliminó el 40% del volumen de antibióticos de las raciones. La Ley de Bioinsumos de 2024 redujo el plazo de registro a 12 meses, permitiendo a los proveedores acelerar los ciclos de actualización de productos e impulsar la expansión del mercado. Los estados del sur de São Paulo, Paraná y Santa Catarina, que albergan una capacidad significativa de sacrificio avícola, imponen la inclusión estandarizada de probióticos que se extiende a través de los productores contratados. Los focos porcinos en Rio Grande do Sul y Minas Gerais integran mezclas maternas para mitigar las perturbaciones intestinales posdestete, demostrando un retorno sobre la inversión replicable en ensayos de campo.
Se proyecta que Colombia lidere el mercado con una CAGR del 10,6% hasta 2031, impulsada por el uso de probióticos en granjas de tilapia y camarón para estabilizar los ecosistemas de bioflocos. El departamento del Huila representa una porción significativa de la producción acuícola nacional, donde las altas densidades de siembra en estanques requieren un control microbiano eficaz. En las industrias avícola y porcina, la adopción de probióticos está aumentando en Antioquia y Valle del Cauca, a medida que los integradores implementan los modelos libres de antibióticos de Brasil para acceder a los mercados de exportación.
En Argentina, la adopción de probióticos en la producción bovina sigue siendo inferior al 20%, ya que los corrales de engorde continúan favoreciendo los ionóforos más asequibles. Las restricciones parciales sobre los antibióticos reducen la necesidad inmediata de alternativas, aunque los integradores avícolas están comenzando a adaptarse en anticipación a los futuros requisitos de los mercados de exportación. En Chile, donde los promotores de crecimiento con antibióticos están completamente prohibidos, las granjas de huevos en jaulas dependen de los probióticos para gestionar la presión de las enfermedades. En el resto de América del Sur, la situación varía significativamente. La industria camaronera de Ecuador impulsa un aumento en las importaciones de probióticos, mientras que Paraguay y Bolivia enfrentan desafíos logísticos que dificultan la penetración en las zonas rurales.
Panorama regulatorio
En Sudamérica, los probióticos para alimentación animal se regulan como aditivos alimentarios con requisitos de evidencia específicos por cepa, y la vía de cumplimiento está cada vez más determinada por las restricciones a los promotores de crecimiento antibióticos, que impulsan a los productores hacia soluciones microbianas. En Brasil, el Ministerio de Agricultura, Ganadería y Abastecimiento (MAPA) clasifica a los probióticos como reguladores de la microbiota del tracto digestivo dentro del marco de aditivos para alimentos animales. Los requisitos incluyen la documentación de la taxonomía de la cepa, información sobre el depósito de la cepa y documentación de seguridad de respaldo conforme a las regulaciones técnicas del MAPA (incluida la IN 03/2021). Chile mantiene una prohibición total de los promotores de crecimiento antibióticos, lo que refuerza a los probióticos como herramienta central de rendimiento en los sistemas comerciales de avicultura y producción de huevos.
Argentina regula los productos para alimentación animal a través de SENASA, con aprobaciones gestionadas mediante el Registro de Productos para Alimentación Animal (RAA) bajo la Coordinación General de Aprobación de Productos Alimenticios (CGAPA). La Resolución 1415/2024 de SENASA consolidó la norma técnica para alimentos para animales y formalizó vías de registro escalonadas (Automática, Simplificada y Aprobación Completa) vinculadas a la complejidad y al perfil de riesgo del producto, lo que afecta el tiempo de llegada al mercado de nuevas cepas y mezclas. La Resolución 525/2025 introdujo requisitos de equivalencia técnica entre los socios fundadores del MERCOSUR para productos de salud animal, favoreciendo la comercialización transfronteriza de proveedores que alinean sus expedientes con las normas de los distintos estados miembros.
Panorama Competitivo
Los ingresos regionales están moderadamente concentrados, con Cargill Incorporated, Novonesis Group, DSM-Firmenich AG, Adisseo (Bluestar Adisseo Company) y Alltech Inc. manteniendo colectivamente una participación significativa en 2025 mediante el uso de cepas propietarias, tecnología de encapsulación y acuerdos a largo plazo con plantas de ración. Cada uno opera laboratorios regionales capaces de realizar pruebas de resistencia antimicrobiana para cumplir con las directrices de 2024 del MAPA, lo que agudiza las barreras de entrada para los competidores más pequeños. Las inversiones de capital de USD 0,5–1 millón por línea de secado por pulverización o liofilización permiten a los titulares producir Lactobacilos termolábiles que resisten la peletización, una capacidad aún poco común entre los competidores locales.
Los actores de nicho capitalizan las cepas autóctonas. Biorigin aprovecha los fermentadores de caña de azúcar para escalar Bacillus subtilis adaptado a dietas de yuca, evitando las dependencias de la cadena de frío y reduciendo las importaciones en un 10%. Unique Biotech se centra en variantes de B. licheniformis que prosperan en raciones porcinas y bovinas de alto contenido en fibra, ganando participación en Paraguay. La adquisición de BioResource International por parte de Novus International en 2024 añadió nuevas bibliotecas de Bacillus, mientras que la asociación de Orffa con Florates en 2025 incorpora diagnósticos de salud intestinal que informan la selección de cepas.
La acuicultura sigue siendo comparativamente poco congestionada, ofreciendo espacio en blanco para los proveedores con cepas tolerantes a la sal y flexibles al pH. La encapsulación sigue siendo el campo de batalla tecnológico, ya que las matrices de alginato-quitosano, suero de leche-maltodextrina y lípidos distinguen las etiquetas premium y amplían los diferenciales de eficacia en el almacenamiento húmedo. A medida que los proveedores compiten por demostrar un rendimiento consistente en sustratos de yuca, granos de destilería desecados y soja, la amplitud de la biblioteca de cepas y el ancho de banda de soporte de campo dictan los resultados competitivos, dando forma a la próxima fase de la industria de probióticos para ración en América del Sur.
Líderes de la Industria de Probióticos para Ración en América del Sur
Novonesis Group
Alltech Inc.
DSM-Firmenich AG
Cargill, Incorporated
Adisseo (Bluestar Adisseo Company)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Brasil sigue siendo la principal plataforma de escalamiento para los proveedores, respaldada por una producción de alimento balanceado de 96,4 millones de toneladas métricas en 2024 y el impulso regulatorio de la Ley de Bioinsumos de 2024. Una oportunidad a corto plazo es el desplazamiento de la inclusión de probióticos desde compras de aditivos independientes hacia una adquisición impulsada por premezclas, especialmente en el corredor avícola del sur, donde los integradores estandarizan las formulaciones e invierten en capacidad de molienda de alimentos. Esto se refuerza con el inicio de operaciones de ADM en una nueva planta de premezclas en Apucarana, Paraná (anunciado en marzo de 2026) con una capacidad inicial de 15.000 toneladas, lo que añade una vía adicional para combinar probióticos con vitaminas, minerales y potenciadores de rendimiento para clientes de gran volumen en avicultura y porcicultura.
El vacío tecnológico se concentra en soluciones termoestables y tolerantes a la humedad que protegen los recuentos de UFC durante el peletizado a 80-85 °C y el almacenamiento costero, donde las pérdidas de viabilidad todavía obligan a sobredosificar. Los pilotos de microencapsulación (enfoques de matriz lipídica y cápsula de alginato) utilizados por los integradores brasileños abordan directamente esta limitación y permiten el uso de lactobacilos y mezclas multicepa en formatos de alimento peletizado que antes favorecían a las esporas. En avicultura, el nuevo posicionamiento en salud intestinal también amplía la demanda direccionable: Phibro Animal Health lanzó Ephicax en Brasil (abril de 2026) como solución nutricional para la salud intestinal de las aves, respaldando la continua premiumización de los programas de alimentación probióticos y adyacentes al microbioma junto con servicios técnicos y diagnósticos.
Desarrollos recientes del sector
- Marzo de 2026: ADM inició operaciones en una nueva planta de premezclas en Apucarana, Paraná, Brasil, con una capacidad inicial dispuesta para escalar aún más. La nueva capacidad de premezclas favorece la inclusión combinada de aditivos especializados, incluidos los probióticos, en formulaciones estandarizadas para avicultura y porcicultura, y mejora la disponibilidad regional para los grandes integradores.
- Agosto de 2025: Cargill adquirió Mig-Plus en Brasil, ampliando su negocio de alimentos balanceados y fortaleciendo el acceso a carteras de nutrición especializada y potenciadores de rendimiento en Sudamérica. La adquisición profundiza el alcance con clientes locales y puede acelerar la adopción de programas de salud intestinal a través de soluciones de alimentación integradas y cobertura de servicios técnicos.
- Octubre de 2024: DSM-Firmenich inauguró una nueva planta de nutrición animal en Brasil con una capacidad de producción anual de suplementos de 100.000 toneladas métricas, enfocada en ganado de carne y lechero. La inversión aumenta la profundidad de fabricación local para soluciones nutricionales de alto valor y ayuda a reducir los plazos de entrega de los programas de aditivos en Brasil y los mercados vecinos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca los probióticos que se añaden a los alimentos para animales en Sudamérica, y el valor se mide como las ventas de ingredientes y preparados probióticos utilizados en formulaciones de alimentos.
Exclusiones del alcance: no incluye prebióticos, antibióticos, enzimas, ácidos orgánicos ni suplementos probióticos vendidos principalmente para consumo humano.
Descripción general de la segmentación
- Por Tipo de Producto
- Bifidobacterias
- Enterococcus
- Lactobacilos
- Pediococcus
- Streptococcus
- Otros Probióticos
- Por Tipo de Animal
- Aves de Corral
- Pollos de Engorde
- Ponedoras
- Otras Aves de Corral
- Porcinos
- Rumiantes
- Ganado Bovino de Carne
- Ganado Bovino Lechero
- Otros Rumiantes
- Acuicultura
- Peces
- Camarón
- Otras Especies Acuícolas
- Otros Animales
- Aves de Corral
- Por País
- Brasil
- Argentina
- Chile
- Colombia
- Resto de América del Sur
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utilizó para establecer realidades de referencia sobre la producción de alimento balanceado, las tendencias de la población ganadera y los flujos comerciales que pueden influir en la demanda de aditivos para alimentación animal en Sudamérica. Recurrimos a fuentes públicas como FAOSTAT para indicadores ganaderos y de producción, UN Comtrade para la dirección de las importaciones y exportaciones, y las autoridades nacionales de agricultura y seguridad alimentaria de Sudamérica para el contexto de alimentación animal y salud animal.
Para mantener los supuestos fundamentados, también revisamos materiales de asociaciones del sector de alimentos balanceados, ponencias de conferencias y publicaciones científicas revisadas por pares en nutrición animal para notas sobre uso de cepas y rendimiento, así como presentaciones públicas de empresas y a inversores en busca de indicios sobre la combinación de productos. Además, se utilizaron de forma selectiva suscripciones pagas para datos financieros e inteligencia empresarial, y una base de datos de envíos de importación y exportación, para verificar la presencia en países clave y los patrones de canales. Estas fuentes documentales no son exhaustivas, y también se emplearon otras referencias públicas y pagas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Entrevistamos a especialistas en aditivos para piensos, gerentes de nutrición, funcionarios regulatorios, distribuidores y líderes de compras en América del Sur. Las encuestas y entrevistas evalúan el uso del producto, la dosificación, la demanda por especie, los precios realizados y las barreras de adopción, mientras que los analistas utilizan las respuestas para llenar vacíos y cuestionar los supuestos secundarios. Verificamos las respuestas inusuales y triangulamos el modelo final entre países.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directivos (CXO): 15% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 25% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El mercado se estimó mediante una construcción descendente (top-down) que reconstruye el gasto direccionable en aditivos alimentarios para probióticos en las principales categorías animales de Sudamérica, y luego lo distribuye utilizando patrones de adopción y uso a nivel de especie recopilados en la investigación. Los totales resultantes se verificaron después con aproximaciones ascendentes (bottom-up) selectivas, incluido el muestreo de señales de ingresos de proveedores y distribuidores a nivel país, y la validación del precio típico por kilogramo frente a los volúmenes de consumo implícitos.
Consideramos algunos insumos de mercado como las principales huellas de dimensionamiento, incluidas las tendencias de producción de alimento balanceado compuesto, el número de cabezas de ganado y los ciclos de producción, las tasas de inclusión de probióticos por especie, el alejamiento de los promotores de crecimiento antibióticos en cadenas de valor específicas, y las diferencias de precio de venta promedio entre cepas y formas de producto. Donde la cobertura ascendente directa era escasa en países más pequeños, utilizamos extrapolación basada en proporciones a partir de perfiles de producción de alimento balanceado comparables, y luego la ajustamos con la retroalimentación de las entrevistas para mantener los números realistas.
Para la previsión, se utilizó el análisis de escenarios, ya que la adopción y los precios pueden variar según los márgenes de alimentación y la presión de enfermedades, y no de forma lineal. Las trayectorias de crecimiento se vincularon a los cambios esperados en la producción de alimento balanceado, la combinación de especies (especialmente avicultura y acuicultura), y el ritmo de aceptación de los probióticos en los programas comerciales de alimentación. Estos supuestos se validaron mediante el consenso de expertos durante el trabajo de campo primario.
Validación de datos y ciclo de actualización
Antes de finalizar, las estimaciones se triangularon a partir de múltiples señales, incluidos los indicadores de producción de alimento balanceado por país, indicios comerciales y de disponibilidad, y verificaciones matemáticas de precio implícito por volumen. Los valores atípicos se marcaron, fueron revisados por un segundo analista y, luego, se volvieron a verificar mediante llamadas de seguimiento cuando la variación no podía explicarse por estacionalidad, el momento de conversión de divisas o un evento de suministro puntual.
El modelo se actualiza en un ciclo anual, con actualizaciones intermedias cuando ocurren eventos significativos, como movimientos abruptos de divisas, cambios regulatorios importantes o cambios repentinos en la economía de la producción ganadera. Justo antes de la entrega, realizamos una revisión final para garantizar que las últimas publicaciones de datos públicos y las notas de campo validadas se reflejen de manera coherente en las tablas y el texto narrativo.
Comparación de la estimación de Mordor Intelligence del mercado de probióticos para alimentación animal en Sudamérica con otras estimaciones publicadas
Los valores de mercado publicados para los probióticos en alimentación animal en Sudamérica pueden variar, incluso cuando el tema parece similar a primera vista, porque los autores no siempre utilizan la misma definición de producto, el mismo recorte geográfico ni la misma lógica de precios. También surgen diferencias cuando una estimación se ancla a un año base distinto o cuando el valor se deriva del volumen utilizando un precio promedio general.
Los prebióticos y simbióticos son los complementos más comunes que inflan los totales, y quedan fuera del alcance de Mordor Intelligence para este mercado, limitado a los probióticos utilizados en la alimentación animal en Sudamérica. Otro factor de discrepancia es la geografía, ya que algunos editores informan sobre América Latina y luego atribuyen una participación a Sudamérica sin validar la producción de alimento balanceado y la adopción a nivel país. El momento de la conversión de divisas también puede modificar los valores en USD cuando los precios locales se recopilan en meses diferentes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 389,72 millones de USD (2025) | |
| Consultora Regional A | 620,00 millones de USD (2024) | Utiliza un total de América Latina y lo etiqueta como regional, lo que puede sobreestimar el valor fuera de Sudamérica y aplicar un precio combinado entre países sin verificaciones de adopción a nivel de especie. |
| Editorial de Investigación Sectorial B | 386,52 millones de USD (2025) | Cubre los probióticos animales de forma más amplia y puede mezclar el uso en alimentación con aplicaciones adyacentes, y sus supuestos de crecimiento parecen basarse en una curva de adopción más alta sin una validación clara basada en volumen. |
La dispersión en la tabla se explica principalmente por el tratamiento del alcance y la geografía, seguido de cómo se traducen los precios y la adopción en valor. Al mantener los insumos trazables a las señales de producción de alimento balanceado, el uso a nivel de especie y las verificaciones a nivel país, la estimación resultante sigue siendo más fácil de reconciliar y repetir cuando se publican nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de probióticos para ración en América del Sur?
El tamaño del mercado de probióticos para ración en América del Sur alcanzó USD 414,6 millones en 2026 y se proyecta que llegue a USD 590,81 millones en 2031.
¿Qué segmento animal está creciendo más rápido en la adopción de probióticos en América del Sur?
La acuicultura lidera el crecimiento con una CAGR del 12% hasta 2031, impulsada principalmente por las granjas de camarón de Ecuador y las operaciones de tilapia de Colombia.
¿Cómo han influido las prohibiciones regulatorias en la demanda de probióticos?
Las prohibiciones de Chile y Brasil sobre los promotores de crecimiento con antibióticos han acelerado la inclusión de probióticos, añadiendo aproximadamente 2,5 puntos porcentuales a la CAGR del mercado.
¿Qué tipo de producto probiótico se está expandiendo más rápidamente?
Las cepas de Pediococcus están aumentando a una CAGR del 9,6% hasta 2031 debido a su superior tolerancia al calor en las raciones peletizadas.
¿Por qué los probióticos tienen un precio más alto que los aditivos convencionales?
Los probióticos implican procesos complejos de fermentación, encapsulación y pruebas de viabilidad, lo que resulta en precios de USD 5–15/kg frente a USD 2–5/kg para ácidos o enzimas, aunque compensan los costos al mejorar los índices de conversión alimenticia.
¿Cuáles son los principales obstáculos para una adopción más amplia de probióticos en las zonas rurales de Paraguay y Bolivia?
La falta de infraestructura de cadena de frío y los largos ciclos de entrega elevan los costos y erosionan la viabilidad de las UFC, limitando el acceso para los pequeños productores.
Última actualización de la página el:



