
Tamaño y participación del mercado de aglutinantes para piensos en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 300 Millones de dólares |
| Tamaño del Mercado (2026) | 318.12 Millones de dólares |
| Tamaño del Mercado (2031) | 426.48 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.04 % |
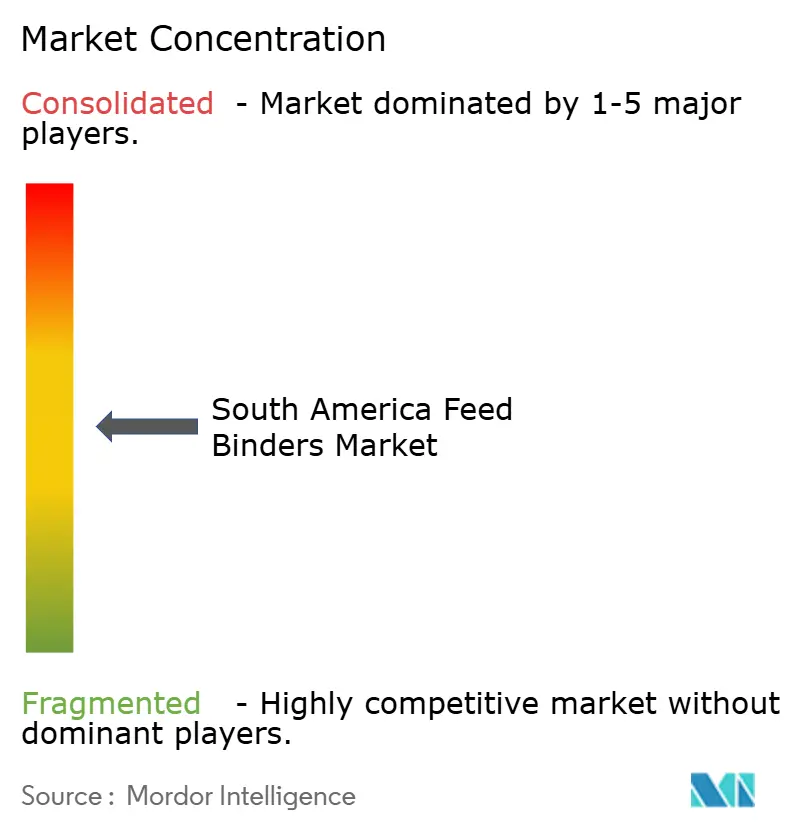
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de aglutinantes para piensos en América del Sur por Mordor Intelligence
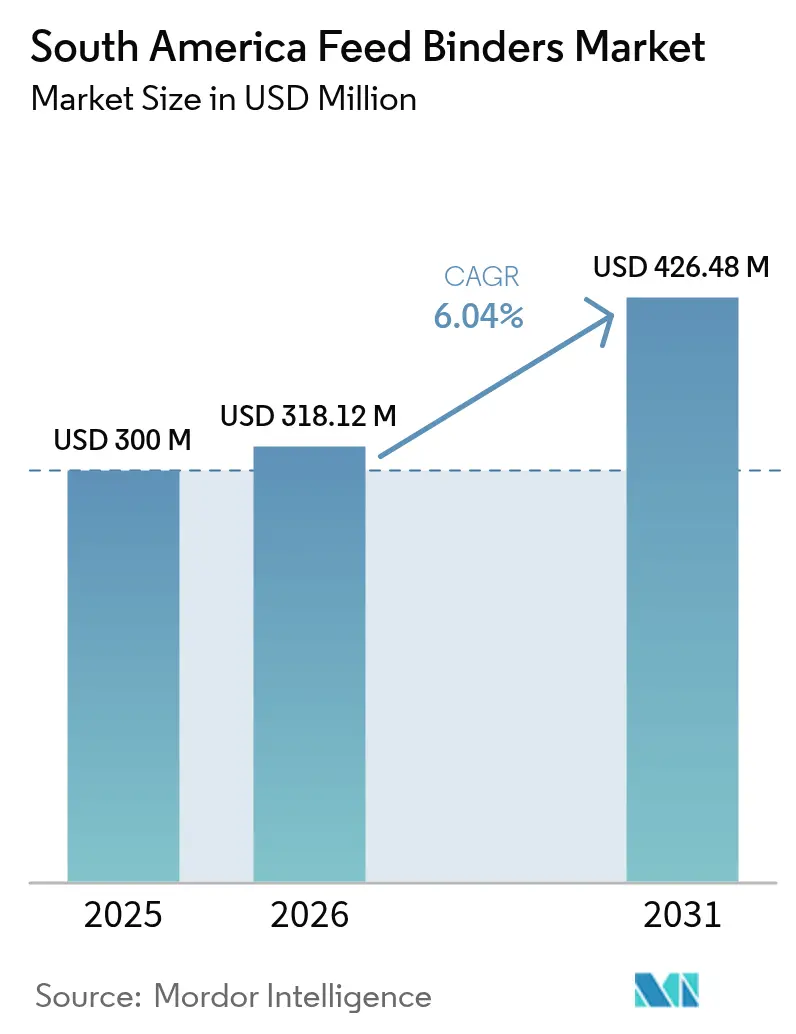
Se espera que el tamaño del mercado de aglutinantes para piensos en América del Sur crezca desde USD 300 millones en 2025 hasta USD 318,12 millones en 2026 y se prevé que alcance USD 426,48 millones en 2031, con una CAGR del 6,04% durante el período 2026-2031. Esta trayectoria de crecimiento refleja la expansión de la base de producción de carne ganadera de la región y la creciente adopción de tecnologías de fabricación de piensos de precisión que requieren soluciones de aglutinación avanzadas para mantener la integridad del pelet y la consistencia nutricional. Por ejemplo, según FAOSTAT, la producción de carne de ave en América del Sur fue de 22,6 millones de toneladas métricas en 2021, aumentando a 23,4 millones de toneladas métricas en 2023 [1]Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, "FAOSTAT: Dominio de producción ganadera y pesquera," fao.org. Los aglutinantes naturales ya ocupan una posición dominante, lo que refleja los compromisos de sostenibilidad corporativa y la presión de los consumidores para reducir los ingredientes sintéticos. Los productores de acuicultura en la cuenca amazónica de Brasil y la industria salmonera de Chile están adoptando hidrocoloides vegetales y marinos estables en agua, mientras que los integradores avícolas de Brasil y Colombia especifican aglutinantes de doble función que ofrecen integridad estructural y beneficios para la salud intestinal. El impulso inversor sigue siendo sólido, como lo ilustra la expansión de capacidad del 40% de ADM en Paraná y las recientes adquisiciones de molinos de Cargill, Incorporated, que amplían el alcance regional. A pesar de estos aspectos positivos, la volatilidad de los costes de las materias primas y la intensidad de capital de los modernos molinos de peletización continúan moderando la adopción entre los fabricantes de piensos más pequeños.
Conclusiones clave del informe
- Por tipo, los aglutinantes naturales lideraron el mercado de aglutinantes para piensos en América del Sur con un tamaño de mercado del 61,35% en 2025 y se prevé que se expandan a una CAGR del 7,34% hasta 2031.
- Por tipo de animal, las aplicaciones avícolas dominan el mercado de aglutinantes para piensos en América del Sur, con una participación del 47,25% en 2025, mientras que se proyecta que el pienso para acuicultura registre el mayor crecimiento con una CAGR del 8,52% hasta 2031.
- Por país, Brasil concentró el 44,20% del tamaño del mercado de aglutinantes para piensos en América del Sur en 2025, mientras que se prevé que Colombia crezca más rápidamente con una CAGR del 7,22% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Crecimiento de la producción ganadera | +1.8% | Brasil y Colombia con efecto moderado en Argentina y Perú | Mediano plazo (2-4 años) |
| Enfoque en la salud y nutrición animal | +1.5% | A nivel regional con mayor tracción en Brasil y Chile | Largo plazo (≥ 4 años) |
| Sostenibilidad y aditivos para piensos naturales | +1.2% | Brasil, Argentina y Chile liderando la adopción | Largo plazo (≥ 4 años) |
| Expansión de la peletización de precisión y los molinos de piensos en microlotes | +1.1% | Brasil como núcleo, extendiéndose a Colombia y Argentina | Mediano plazo (2-4 años) |
| Intensificación acelerada de la acuicultura en la cuenca amazónica | +0.9% | Amazonía brasileña, con efectos secundarios en Perú y Colombia | Corto plazo (≤ 2 años) |
| Programas gubernamentales de intensidad de carbono que impulsan los aglutinantes reductores de metano | +0.8% | Brasil y Argentina con proyectos piloto en Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la producción ganadera
El número de animales comerciales sigue aumentando en Brasil y Colombia, elevando la producción de piensos compuestos y generando una demanda sostenida de aglutinantes duraderos que reducen los finos y mejoran la densidad del pelet. Según FAOSTAT, la producción de carne de ave en Brasil fue de 14,9 millones de toneladas métricas en 2022, aumentando a 15,0 millones de toneladas métricas en 2023[2]Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, "FAOSTAT: Dominio de producción ganadera y pesquera," fao.org. Incluso en Argentina, donde el número de cabezas de ganado disminuyó en 2024, los corrales de engorde orientados a la exportación siguen dependiendo del rendimiento constante de los aglutinantes para garantizar rendimientos de canal premium. Los operadores de pollos de engorde y porcinos con márgenes positivos en Perú también están pasando de formulaciones en harina a formulaciones peletizadas, abriendo oportunidades para sistemas de aglutinación especializados compatibles con molinos de menor capacidad.
Enfoque en la salud y nutrición animal
El cambio regional hacia sistemas de producción libres de antibióticos ha elevado la importancia de los aglutinantes funcionales para piensos que ofrecen beneficios para la salud intestinal más allá de la integridad mecánica del pelet. La Resolución 445/2024 de Argentina prohíbe el uso de antimicrobianos para la promoción del crecimiento y la dosificación subterapéutica, creando oportunidades inmediatas de mercado para aglutinantes que incorporan prebióticos, ácidos orgánicos o extractos botánicos. Los integradores avícolas brasileños solicitan ahora aglutinantes derivados de taninos vegetales o de levadura que combinan cohesión física con modulación del microbioma. Los productores de salmón chilenos persiguen hidrocoloides a base de algas marinas enriquecidos con prebióticos para mejorar la resistencia a enfermedades durante eventos de estrés por aguas cálidas. Estos requisitos multifacéticos favorecen a los proveedores que pueden ofrecer asesoramiento técnico integral junto con el producto.
Sostenibilidad y aditivos para piensos naturales
Los compromisos de sostenibilidad corporativa y la presión de los consumidores han acelerado la transición de soluciones de aglutinación sintéticas a naturales entre los principales fabricantes de piensos de América del Sur. Los aglutinantes a base de lignina LignoBond de Borregaard demuestran este cambio, con ensayos de campo en Brasil que muestran una mejora en la calidad del pelet para ganado lechero, cumpliendo al mismo tiempo los requisitos de certificación orgánica. Las operaciones de fabricación brasileña de CP Kelco para pectina, carragenina y gomas de xantano posicionan a la empresa para capitalizar la demanda de hidrocoloides de origen marino, en particular para aplicaciones de acuicultura donde la estabilidad en agua y la biodegradabilidad proporcionan ventajas competitivas. La adopción de aglutinantes naturales enfrenta desafíos técnicos, incluida la variable calidad de las materias primas y los costes más elevados en comparación con las alternativas sintéticas, y los marcos regulatorios favorecen cada vez más las soluciones de base biológica.
Expansión de la peletización de precisión y los molinos de piensos en microlotes
Los acondicionadores de alta velocidad, los sistemas de dosificación de líquidos y las plataformas de mezcla automatizadas permiten la aplicación del aglutinante dentro de estrechos márgenes de humedad y temperatura, lo que da como resultado objetivos más precisos de calidad del pelet. Los integradores brasileños están adaptando sus molinos con líneas de microlotes que elaboran proporciones específicas por bandada y permiten cambios de dosificación del aglutinante sobre la marcha. El complejo avícola más reciente de Colombia integra sensores NIR en tiempo real que retroalimentan a un controlador lógico programable que gestiona los rociados de lignosulfonato. Estas inversiones intensifican la demanda de aglutinantes con viscosidad predecible, dispersión rápida y compatibilidad con dispositivos de seguimiento de viscosidad en línea.
Análisis de impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alta volatilidad en el precio de las materias primas | -1.2% | A nivel regional con mayor estrés en Argentina | Corto plazo (≤ 2 años) |
| Requisitos de capital para modernos molinos de peletización | -0.8% | Molinos pequeños y medianos en todos los países | Mediano plazo (2-4 años) |
| Baja densidad de cadena de frío y control de humedad en puertos remotos | -0.7% | Corredores de exportación costeros | Mediano plazo (2-4 años) |
| Incertidumbre regulatoria sobre los límites de residuos de metabolitos secundarios | -0.5% | Comercio transfronterizo vinculado a los estándares de la Unión Europea y los Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta volatilidad en el precio de las materias primas
Las fluctuaciones en los precios de las materias primas clave para los aglutinantes generan una presión significativa sobre los márgenes e inestabilidad en la formulación para los fabricantes de piensos regionales. Los precios del almidón de maíz, fundamental para muchos sistemas de aglutinación, experimentan variaciones estacionales superiores al 25% anual, mientras que las importaciones de goma guar procedentes de India enfrentan riesgos cambiarios y disrupciones en la cadena de suministro. La devaluación de la moneda en Argentina magnifica las facturas de importación de polímeros especiales, mientras que los molinos brasileños combaten los recargos de flete vinculados a las sequías fluviales. La contratación de suministro a largo plazo y la diversificación hacia fuentes lignocelulósicas disponibles localmente son las principales estrategias de mitigación, y la consolidación de proveedores limita el poder de negociación.
Requisitos de capital para modernos molinos de peletización
Las barreras de inversión en infraestructura limitan la adopción de tecnología avanzada de aglutinantes entre las operaciones de piensos pequeñas y medianas de toda la región. Los sistemas modernos de acondicionamiento y peletización esenciales para un rendimiento óptimo de los aglutinantes requieren inversiones de capital que oscilan entre USD 200.000 y USD 1 millón, según la capacidad y los niveles de automatización. Las cooperativas rurales y los molinos porcinos de nivel medio frecuentemente retrasan las actualizaciones, limitándose a polvos secos o niveles de inclusión de aglutinantes subóptimos. La ausencia de financiación concesional en partes de Perú y Colombia ralentiza la modernización, preservando una brecha estructural entre los grandes integradores y los molinos heredados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
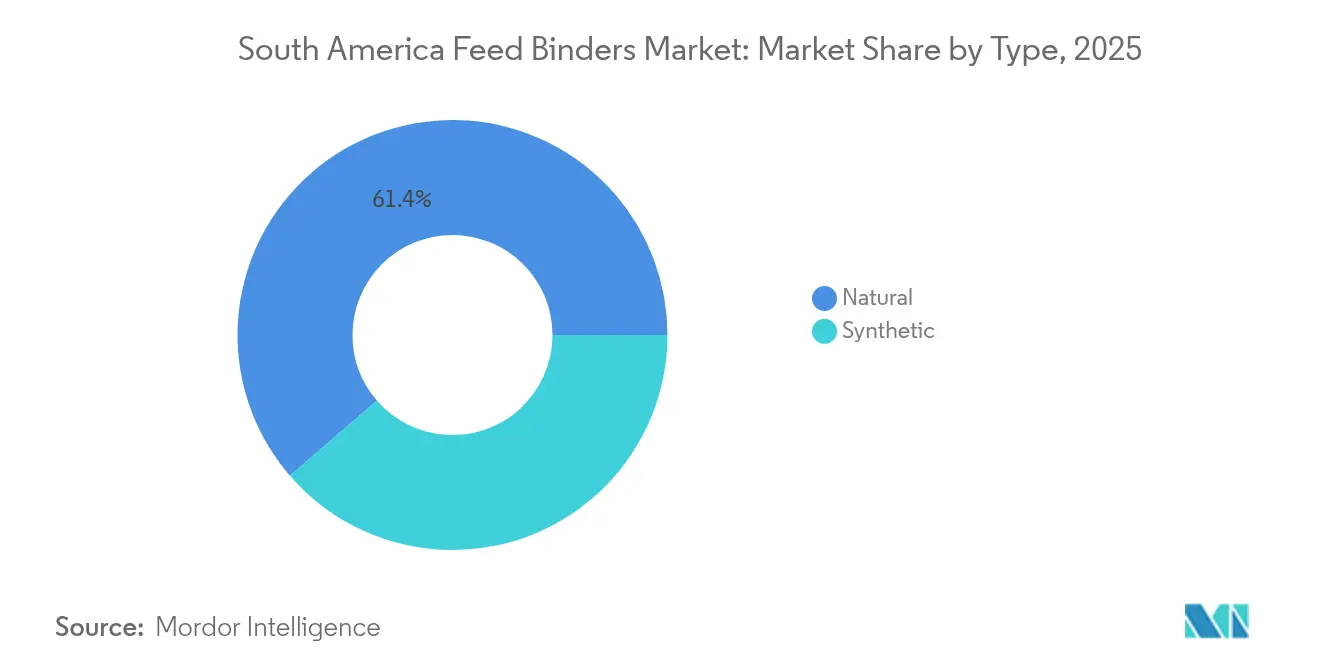
las soluciones naturales dominan el impulso de la sostenibilidadLos aglutinantes naturales concentran el 61,35% del tamaño del mercado de aglutinantes para piensos en América del Sur en 2025 y se prevé que se expandan a una CAGR del 7,34%, lo que refleja la acelerada transición de la región hacia soluciones sostenibles de aditivos para piensos. Los aglutinantes a base de arcilla, en particular la bentonita y el caolín, mantienen posiciones sólidas en las aplicaciones ganaderas tradicionales gracias a su rentabilidad y su probada durabilidad en el rendimiento del pelet. Las soluciones de base vegetal, incluidas la goma guar y los derivados del almidón, están ganando terreno en las formulaciones de piensos premium, respaldadas por las capacidades de producción local y la compatibilidad con la certificación orgánica. Los hidrocoloides como la carragenina y el xantano muestran una fortaleza particular en las aplicaciones de acuicultura, donde los requisitos de estabilidad en agua favorecen a los agentes aglutinantes de origen marino frente a las alternativas terrestres.
Las alternativas sintéticas sirven principalmente a aplicaciones sensibles al coste y a requisitos especializados de piensos industriales. El acetato de polivinilo y los polímeros acrílicos mantienen su relevancia en operaciones comerciales de alto rendimiento donde el rendimiento de aglutinación constante supera a las consideraciones de sostenibilidad. La presión regulatoria y las preferencias de los consumidores restringen cada vez más la adopción de aglutinantes sintéticos, en particular en las operaciones ganaderas orientadas a la exportación que sirven a mercados europeos y norteamericanos con estrictos estándares de residuos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por tipo de animal:
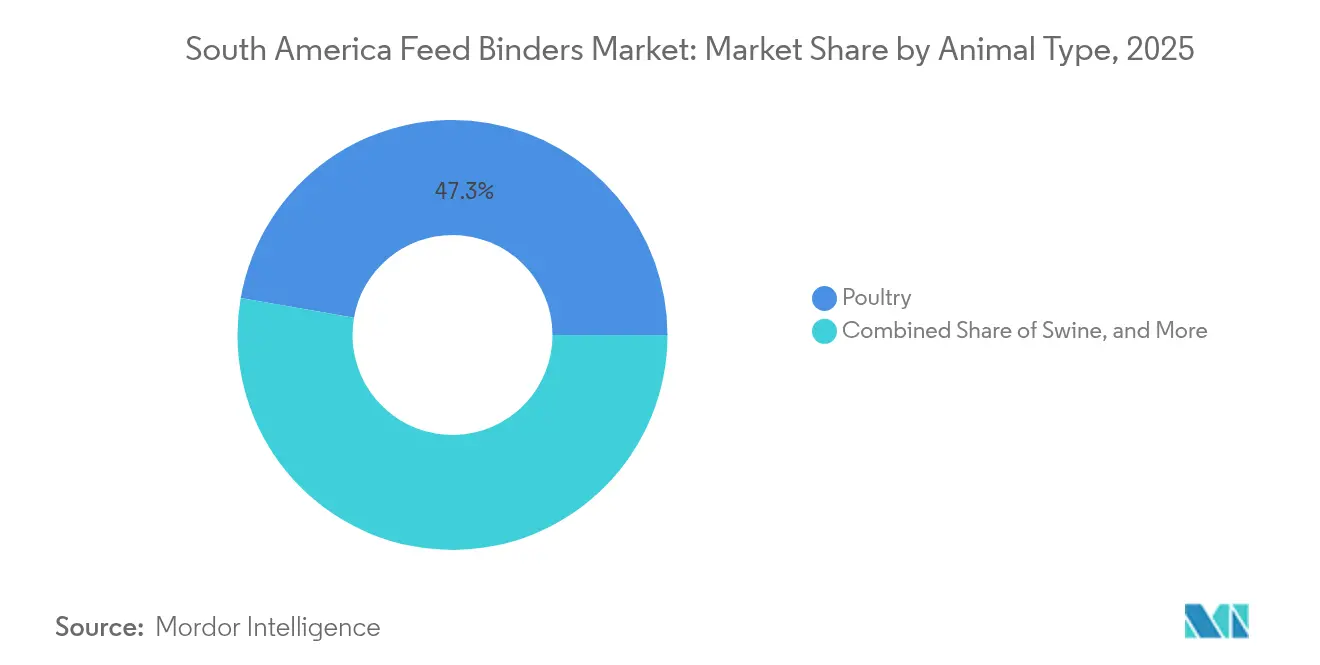
la acuicultura emerge como motor de crecimientoLas aplicaciones avícolas dominan el mercado de aglutinantes para piensos en América del Sur con una participación del 47,25% en 2025, lo que refleja la maduración industrial del sector y el enfoque en la optimización de la conversión alimenticia en las operaciones de pollos de engorde y gallinas ponedoras. El pienso para pollos de engorde representa la mayor aplicación individual debido a sus altos volúmenes de pienso y los estrictos requisitos de calidad del pelet, que minimizan el desperdicio y maximizan el rendimiento del crecimiento. Las aplicaciones de pienso para ponedoras enfatizan la aglutinación del calcio y la mejora de la calidad de la cáscara, impulsando la demanda de formulaciones de aglutinantes especializadas que mejoran la disponibilidad de minerales y reducen la generación de polvo en los sistemas de alimentación automatizados. Las aplicaciones porcinas mantienen patrones de demanda estables, especialmente en los sistemas integrados de producción de cerdo de Brasil, donde la eficiencia de la conversión alimenticia tiene un impacto directo en los márgenes de rentabilidad.
La acuicultura emerge como el segmento de mayor crecimiento con una CAGR del 8,52% hasta 2031, impulsada por la intensificación en la cuenca amazónica y la expansión de la industria salmonera chilena. Las aplicaciones de pienso para peces, en particular para tilapia y tambaquí, requieren aglutinantes estables en agua que prevengan la lixiviación de nutrientes y mantengan la integridad del pelet en entornos acuáticos. El pienso para camarones representa un segmento de aplicación premium donde los polisacáridos marinos especializados alcanzan precios más elevados debido a su superior estabilidad en agua y características de digestibilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis geográfico
Mercado de Aglutinantes para Alimentos en Brasil
La participación del 44,20% de Brasil en el mercado de aglutinantes para alimentos de América del Sur se basa en su posición como el tercer mayor productor mundial de alimentos compuestos y en su amplia combinación de especies, que abarca pollos de engorde, gallinas ponedoras, cerdos, ganado bovino y un sector de tilapia en expansión. Se espera que la producción de alimentos del país crezca un 2% en 2025, impulsada por la resiliencia del sector avícola y las oportunidades emergentes en acuicultura en la cuenca del Amazonas, donde la producción de tilapia y tambaquí se está intensificando. En 2024, la nueva expansión de capacidad de ADM en Paraná, que aumenta la producción en un 40%, demuestra la confianza de la multinacional en los fundamentos del mercado brasileño y el potencial de exportación regional hacia Chile, Perú y Bolivia.
Mercado de Aglutinantes para Alimentos en Argentina
Argentina ocupa el segundo lugar, aunque su trayectoria diverge. La reducción del hato ganadero y la alta inflación frenan el tonelaje de alimentos, pero los canales de exportación de carne vacuna de valor agregado mantienen estable la demanda de aglutinantes en los corrales de engorde orientados a las certificaciones europeas. La prohibición de antibióticos por parte del SENASA (Servicio Nacional de Sanidad y Calidad Agroalimentaria) impulsa un rápido giro hacia aglutinantes naturales multifuncionales, posicionando a los procesadores locales de almidón como nuevos participantes. La depreciación de la moneda incrementa el costo en dólares de los polímeros acrílicos importados, lo que indirectamente lleva a los formuladores a considerar opciones lignocelulósicas de origen nacional.
Mercado de Aglutinantes para Alimentos en Colombia y Perú
Se prevé que Colombia registre el crecimiento más rápido, con una CAGR del 7,22% hasta 2031. La producción avícola colombiana está en aumento, lo que estimula la instalación de molinos de microlotes cerca de Bogotá y Cali que favorecen la inclusión de aglutinantes premium. Los mercados de frontera de Perú en La Libertad y Piura están virando hacia raciones lácteas peletizadas, lo que abre oportunidades de venta para mezclas de guar que mejoran la dureza del pellet en climas costeros húmedos. Las demás naciones de América del Sur contribuyen con una demanda de nicho, pero prometen un potencial alcista una vez que se recupere la estabilidad política y macroeconómica.
Panorama regulatorio
El uso y la comercialización de aglutinantes para piensos en América del Sur están sujetos a controles más amplios sobre alimentos para animales y aditivos para piensos, donde los reguladores se centran en el registro de establecimientos, la autorización de productos y el etiquetado. En Brasil, el Ministerio de Agricultura y Ganadería (MAPA) exige el registro obligatorio y flujos de trabajo de cumplimiento para ingredientes y aditivos, incluidos procesos digitalizados de establecimiento y usuario para presentaciones regulatorias y aprobaciones de etiquetas. En julio de 2025, MAPA emitió una actualización de los procedimientos para el registro de establecimientos de alimentos para animales y los procesos de importación, endureciendo la disciplina documental para operadores locales e importadores.
Argentina ha reforzado su marco regulatorio para productos de alimentación, ingredientes y aditivos a través de SENASA, incluido el registro obligatorio para empresas que fabrican, importan o distribuyen aditivos para piensos e insumos relacionados. SENASA emitió la Resolución 1415/2024, que establece una norma técnica para los alimentos para animales, y Uruguay actualizó su marco en febrero de 2025 mediante el Decreto 450/2025 del MGAP, centrado en el control, la calidad, la seguridad y la composición. Junto con las normativas nacionales, el trabajo de armonización liderado por Feedlatina sobre definiciones y etiquetado de aditivos respalda la coherencia transfronteriza para proveedores que operan en múltiples mercados sudamericanos.
Panorama competitivo
El mercado de aglutinantes para piensos en América del Sur está moderadamente consolidado, con actores que contribuyen a este sector, incluidos Cargill, Incorporated, Archer-Daniels-Midland Company, Evonik Industries AG, BASF SE y Adisseo Nutrition. Estos actores son conocidos por su enfoque en I+D, la ampliación de sus carteras de productos, el mantenimiento de una amplia presencia geográfica y el empleo de una estrategia de adquisiciones agresiva.
El servicio técnico emerge como el principal diferenciador. Las empresas líderes realizan auditorías de peletización in situ, ajustan los perfiles de vapor y suministran registradores de datos para hacer seguimiento de la durabilidad. Las empresas regionales de nivel medio, como Nutron y Guarany, compiten agrupando premezclas de vitaminas y adsorbentes de micotoxinas con aglutinantes para crear paquetes nutricionales integrales. Los productores locales de almidón en Brasil y Argentina están ampliando su capacidad para satisfacer la demanda de aglutinantes naturales, al tiempo que forman alianzas con importadores de hidrocoloides para ofrecer soluciones híbridas. Las fusiones y adquisiciones se concentran en asegurar presencias de fabricación regional, como lo ejemplifica la adquisición de Oligo Basics por parte de Innovad en 2024, que añade derechos de distribución en América del Sur para aglutinantes de goma vegetal.
La integración con la fabricación digital es una frontera emergente. Los proveedores desarrollan paneles de control en la nube que correlacionan la inclusión del aglutinante, la durabilidad del pelet y los índices de conversión alimenticia en los sitios de los clientes. Los sensores de viscosidad automatizados vinculados a controladores lógicos programables permiten a los molinos ajustar con precisión las tasas de inclusión, reduciendo el desperdicio por sobredosificación. Las empresas que ofrecen tanto el aglutinante como el software disfrutan de mayores costes de cambio y mayor fidelización de clientes.
Líderes de la industria de aglutinantes para piensos en América del Sur
Archer-Daniels-Midland Company
Evonik Industries AG
BASF SE
Adisseo Nutrition
Cargill, Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aglutinantes para Alimentos en América del Sur
- Cargill, Incorporated
- Archer-Daniels-Midland Company
- Evonik Industries AG
- BASF SE
- Adisseo Nutrition Group Limited
- Kemin Industries, Inc.
- Bentoli, Inc.
- Uniscope, Inc.
- Borregaard ASA
- Avebe U.A.
- CP Kelco Inc.
- Darling Ingredients Inc.
- Gelita AG
- Roquette Frères S.A
- International Flavors & Fragrances Inc.
Lea el análisis de las empresas de Mercado de Aglutinantes para Alimentos en América del Sur

Oportunidades de mercado y perspectivas futuras
Las ampliaciones de capacidad y la modernización en Brasil crean una ventana a corto plazo para los proveedores de aglutinantes que pueden dar soporte a la trazabilidad, la calidad constante de los pellets y la integración de múltiples aditivos a través de flujos de premezclas y suplementos. ADM anunció una nueva planta de premezclas y aditivos para piensos en Apucarana, Paraná (anunciada en junio de 2026), que aporta producción automatizada a escala industrial e infraestructura de trazabilidad capaz de impulsar la demanda de sistemas aglutinantes adecuados para requisitos de dosificación de alto rendimiento y garantía de calidad. dsm-firmenich también amplió la base abordable para formatos de aglutinantes funcionales con su fábrica de nutrición animal en Minas Gerais (octubre de 2024), que apunta a una capacidad de 100.000 toneladas métricas de suplementos para ganado bovino y suplementación multiespecie.
Las oportunidades también se relacionan con cambios de formulación impulsados por el cumplimiento normativo y con la eficiencia de la comercialización transfronteriza. La base técnica de Argentina para productos de alimentación y aditivos se ha reforzado (Resolución 1415/2024 de SENASA), lo que aumenta la demanda de soluciones aglutinantes bien documentadas y listas para etiquetar, mientras que Brasil continúa gestionando el cumplimiento de aditivos y establecimientos mediante flujos de registro controlados por MAPA que favorecen a los proveedores con dosieres regulatorios más sólidos y soporte técnico local. En el lado de la demanda, la intensificación de la acuicultura en Brasil y Chile respalda la demanda de aglutinantes estables en agua, incluidos hidrocoloides y otros sistemas naturales, para reducir la lixiviación de nutrientes, mientras que la peletización de precisión y la molienda por microlotes en Brasil y Colombia elevan la necesidad de aglutinantes diseñados para una viscosidad predecible, dispersión rápida y compatibilidad con la dosificación automatizada de líquidos y polvos.
Recent Industry Developments in Mercado de Aglutinantes para Alimentos en América del Sur
- Junio de 2026: ADM anunció la apertura de una nueva planta de premezclas y aditivos para piensos en Apucarana, Paraná, Brasil, con una capacidad anual de 40.000 toneladas y automatización orientada a la trazabilidad. La inversión fortalece el suministro local de sistemas de aditivos para piensos utilizados en alimentos compuestos y suplementos, mejorando los plazos de entrega y el soporte técnico para formulaciones que incorporan aglutinantes junto con otros ingredientes funcionales.
- Febrero de 2025: Uruguay emitió el Decreto 450/2025 del MGAP, que actualiza el marco regulatorio para el control, la calidad, la seguridad y la composición de los alimentos para animales. La actualización aumenta la importancia de la documentación y las especificaciones conformes para los insumos de alimentación, respaldando la demanda de productos aglutinantes estandarizados que puedan registrarse y auditarse fácilmente en toda la cadena de suministro.
- Octubre de 2024: dsm-firmenich inauguró una nueva fábrica de nutrición animal en Sete Lagoas, Minas Gerais, Brasil, diseñada para producir alrededor de 100.000 toneladas métricas de suplementos anuales para ganado de carne y lechero. La ampliación de la huella de fabricación local aumenta la disponibilidad regional de soluciones de nutrición formuladas, lo que puede ampliar el canal para la inclusión de aglutinantes en suplementos para ganado y programas de alimentación multiespecie.


Mercado de Aglutinantes para Alimentos en América del Sur Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los aditivos aglutinantes para piensos vendidos a la fabricación de alimentos para animales en América del Sur, medidos como el valor de los aglutinantes utilizados para mejorar la calidad, la estabilidad y el manejo de los pellets.
Exclusiones del alcance: no incluye el alimento completo, las ofertas exclusivas de premezclas sin funcionalidad aglutinante, ni los equipos y servicios de mezcla en la propia explotación agrícola.
Descripción general de la segmentación
- Por tipo
- Natural
- Sintético
- Por tipo de animal
- Aves de corral
- Porcinos
- Rumiantes
- Acuicultura
- Otros tipos de animales
- Por país
- Brasil
- Argentina
- Chile
- Colombia
- Perú
- Resto de América del Sur
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza elaborando un mapa práctico de la industria de piensos y los puntos de uso de aglutinantes en Brasil, Argentina, Chile, Colombia, Perú y el resto de la región. Utilizamos fuentes públicas como los conjuntos de datos de FAOSTAT relacionados con ganadería y piensos, notas de USDA FAS y GAIN sobre las perspectivas de piensos y proteína animal, flujos comerciales de UN Comtrade para los materiales aditivos y portadores relevantes, y organismos estadísticos nacionales y ministerios de agricultura cuando hay datos disponibles por país.
Para ajustar los supuestos, revisamos normas y orientaciones de fuentes como el Codex Alimentarius y reguladores locales, junto con material de asociaciones y conferencias de organismos de piensos y proteína animal. También revisamos los informes corporativos y las presentaciones a inversores en busca de indicios sobre la demanda de aditivos y la expansión de proveedores. Se utiliza una suscripción de pago para datos financieros y noticias de empresas para verificar la actividad de los proveedores y las señales de expansión, y se emplea una base de datos de patentes para comprender la dirección de los productos y el riesgo de sustitución. Estas son las principales fuentes documentales. La lista no es exhaustiva, y también se utilizaron otras fuentes públicas para la recopilación, validación y aclaración.
Entrevistas y encuestas primarias
Utilizamos entrevistas y encuestas con operadores de molinos de pienso, distribuidores de aditivos, especialistas en nutrición ganadera y gerentes de compras en toda América del Sur. Sus comentarios ayudan a validar los datos secundarios, llenar vacíos sobre la dosificación y el precio de los aglutinantes, y poner a prueba los supuestos utilizados en el modelo final.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 18% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 25% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un conjunto de demanda de arriba hacia abajo que reconstruye el consumo de aglutinantes a partir de la producción regional de alimentos compuestos y la proporción de piensos que se peletizan, seguido de las tasas de inclusión de aglutinantes previstas por categoría animal. Los totales se someten a pruebas de estrés con verificaciones selectivas de abajo hacia arriba, como el precio muestreado por kilogramo multiplicado por el volumen estimado de aglutinantes, además de la retroalimentación de los canales sobre los tamaños de pedido habituales y la estacionalidad.
Los principales insumos utilizados en el modelo incluyen las tendencias de producción de alimentos compuestos por país principal, el número de cabezas de ganado y la dirección de la producción animal (aves de corral, rumiantes, porcino y acuicultura), la tasa de peletización y la actividad de renovación en las plantas de piensos, las normas de dosificación de aglutinantes para diferentes formulaciones, y los rangos de precios observados para aglutinantes naturales frente a sintéticos. Cuando un país o categoría animal tiene poca divulgación de datos, interpolamos utilizando mercados adyacentes con estructuras de piensos similares, y luego lo validamos mediante entrevistas.
Para la previsión, se aplica un análisis de escenarios en torno a dos factores principales que los expertos mencionaron de forma constante: el crecimiento de la proteína animal y la modernización de las plantas de piensos que aumenta la penetración de los piensos peletizados. Estos escenarios se convierten en demanda anual utilizando una lógica de unidades coherente (producción de piensos, proporción de pellets, tasa de inclusión y precios), lo que mantiene la previsión trazable y fácil de reproducir.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que las cifras finales no dependan de una única serie de datos. Comparamos la demanda de aglutinantes modelada con señales independientes, como los cambios en los volúmenes de alimentos compuestos, la dirección del ciclo ganadero y los patrones de importación de insumos aditivos y portadores relacionados, lo que ayuda a señalar valores que parecen demasiado altos o demasiado bajos.
Cuando aparecen valores atípicos, se revisan de nuevo los supuestos y, si es necesario, se vuelve a contactar a los expertos para confirmar si el cambio es real o está impulsado por una fluctuación de precios a corto plazo, una regulación o un comportamiento de inventario. Antes de la aprobación final, el trabajo es revisado por otro analista para comprobaciones aritméticas, coherencia del alcance y lógica interanual. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión más reciente.
Comparación del dimensionamiento del mercado sudamericano de aglutinantes para piensos de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los aglutinantes para piensos pueden parecer diferentes incluso cuando se refieren a la misma región, porque los límites de producto, la cobertura de países y la lógica de precios no siempre están alineados. Las diferencias también surgen cuando una fuente utiliza un año base distinto o aplica una ventana de previsión corta que no capta las fluctuaciones del ciclo de piensos.
El alimento completo y los aditivos para piensos en sentido amplio quedan fuera del alcance de Mordor Intelligence en este caso, y esa sola exclusión puede modificar el total publicado cuando una fuente agrupa varias funciones de aditivos en una sola cifra. Otro factor es la geografía, ya que algunas cifras se indican para América Latina y luego se repiten como América del Sur sin un desglose limpio por país.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 300 millones de USD (2025) | |
| Consultora Regional A | 287 millones de USD (2024) | Utiliza un año base anterior y una segmentación basada en funciones que puede desplazar valor entre el uso de aglutinantes y otras funciones de estabilidad del pienso, lo que reduce la comparabilidad frente a una definición exclusiva de aglutinantes. |
| Revista Comercial B | 552 millones de USD (2024) | Reportado para una geografía más amplia de América Latina y a menudo citado sin separar América del Sur, y la agregación regional más amplia también puede captar combinaciones de países y categorías adyacentes diferentes. |
La dispersión en la tabla se explica principalmente por las agregaciones geográficas y por lo que se cuenta como aglutinante frente a una categoría más amplia de aditivos para piensos. Al mantener el total trazable en función de la producción de piensos, la proporción de pellets y tasas de inclusión realistas por categoría animal, podemos reconciliar los cambios interanuales con insumos claros y pasos reproducibles.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de aglutinantes para piensos en América del Sur?
Está valorado en USD 318,12 millones en 2026 y se proyecta que alcance USD 426,48 millones en 2031.
¿Qué país lidera la demanda de aglutinantes para piensos en América del Sur?
Brasil representa el 44,20% de la demanda regional, impulsada por sus amplios sectores avícola y de acuicultura.
¿Qué tipo de aglutinante crece más rápidamente?
Se prevé que los aglutinantes naturales crezcan a una CAGR del 7,34%, impulsados por iniciativas de sostenibilidad y el respaldo regulatorio.
¿Por qué son importantes los aglutinantes para piensos en la acuicultura?
Mejoran la estabilidad en agua de los pelets, reducen la lixiviación de nutrientes y ayudan a los peces y camarones a lograr una mejor conversión alimenticia.
¿Cómo influye la regulación en la formulación de aglutinantes en América del Sur?
Las prohibiciones de los promotores de crecimiento antibióticos y los programas emergentes de intensidad de carbono están impulsando la demanda hacia soluciones de aglutinantes multifuncionales y naturales.
Última actualización de la página el:



