
Tamaño y Participación del Mercado de Biorreactores de Un Solo Uso
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.07 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 15.78 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Biorreactores de Un Solo Uso por Mordor Intelligence
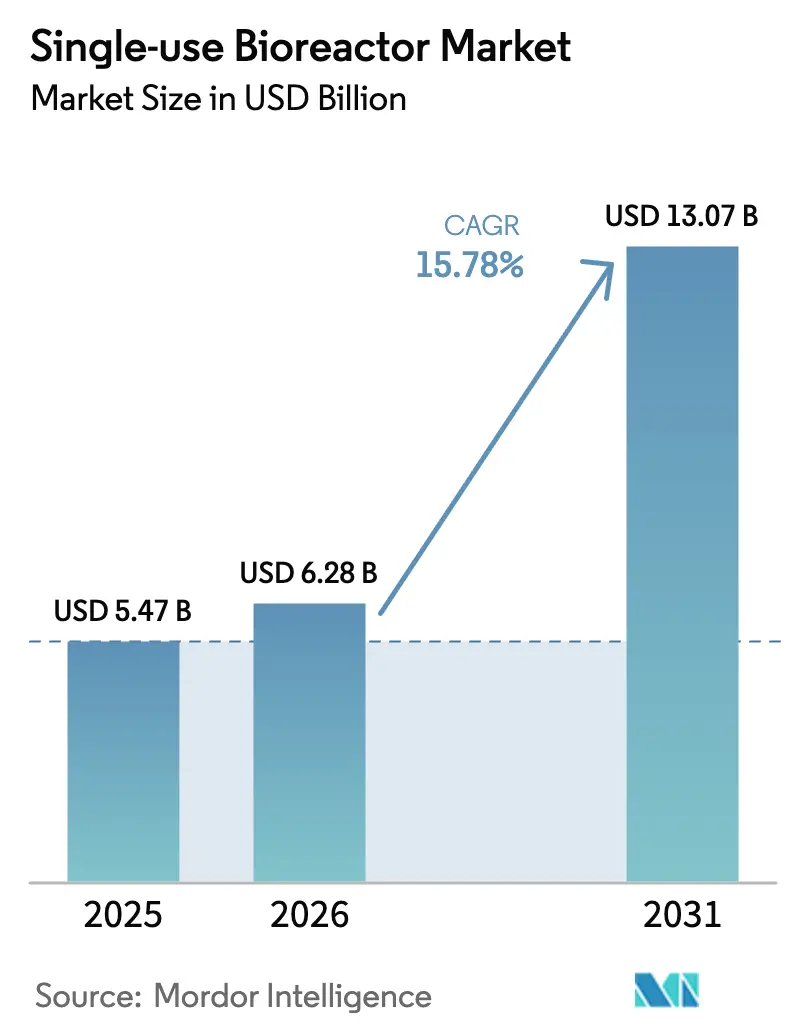
Se proyecta que el tamaño del Mercado de Biorreactores de Un Solo Uso sea de USD 5,47 mil millones en 2025, USD 6,28 mil millones en 2026, y alcance USD 13,07 mil millones en 2031, creciendo a una CAGR del 15,78% de 2026 a 2031.
El impulso se sustenta en la transición de instalaciones de acero inoxidable hacia plataformas desechables, la maduración de las terapias celulares y génicas, y los mandatos nacionales de preparación para vacunas. Los sistemas de tanque agitado de escala media dominan la capacidad instalada, aunque se observa un crecimiento rápido en los formatos de agitación orbital e inducidos por ondas, que respaldan producciones flexibles en lotes pequeños para tratamientos autólogos.[1]Danaher Corporation, "Informe Anual 2024", Relaciones con Inversores de Danaher, danaher.com Las organizaciones de desarrollo y fabricación por contrato (CDMO) están acelerando sus adquisiciones a medida que aseguran flujos de ingresos recurrentes por consumibles a varios años, mientras que las iniciativas de fabricación soberana en China, Corea del Sur e India favorecen instalaciones modulares con bajo requerimiento de capital. El escrutinio sobre los PFAS y el cumplimiento normativo en materia de lixiviables añaden costes y riesgos en los plazos, pero la ampliación de la capacidad de irradiación gamma y el apoyo regulatorio a la fabricación avanzada mitigan estos obstáculos.[2]Administración de Alimentos y Medicamentos de los Estados Unidos, "Programa de Designación de Tecnologías de Fabricación Avanzada", Administración de Alimentos y Medicamentos de los Estados Unidos, fda.gov
Conclusiones Clave del Informe
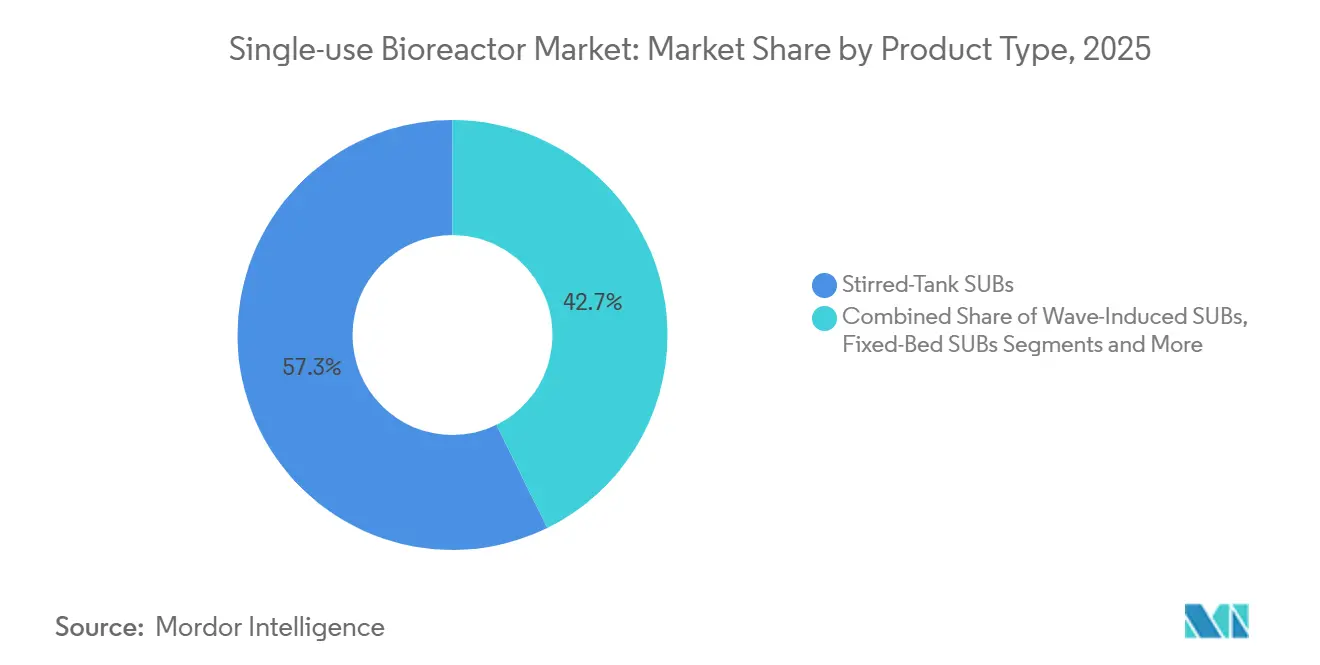
- Por tipo de producto, los sistemas de tanque agitado representaron el 57,26% de los ingresos de 2025, mientras que los formatos de agitación orbital y otros formatos especializados tienen previsto avanzar a una CAGR del 18,68% hasta 2031.
- Por rango de volumen, los recipientes de 500–2.000 L representaron el 43,72% del tamaño del mercado de biorreactores de un solo uso en 2025, mientras que las unidades de menos de 100 L tienen proyectado expandirse a una CAGR del 19,42% durante 2026-2031.
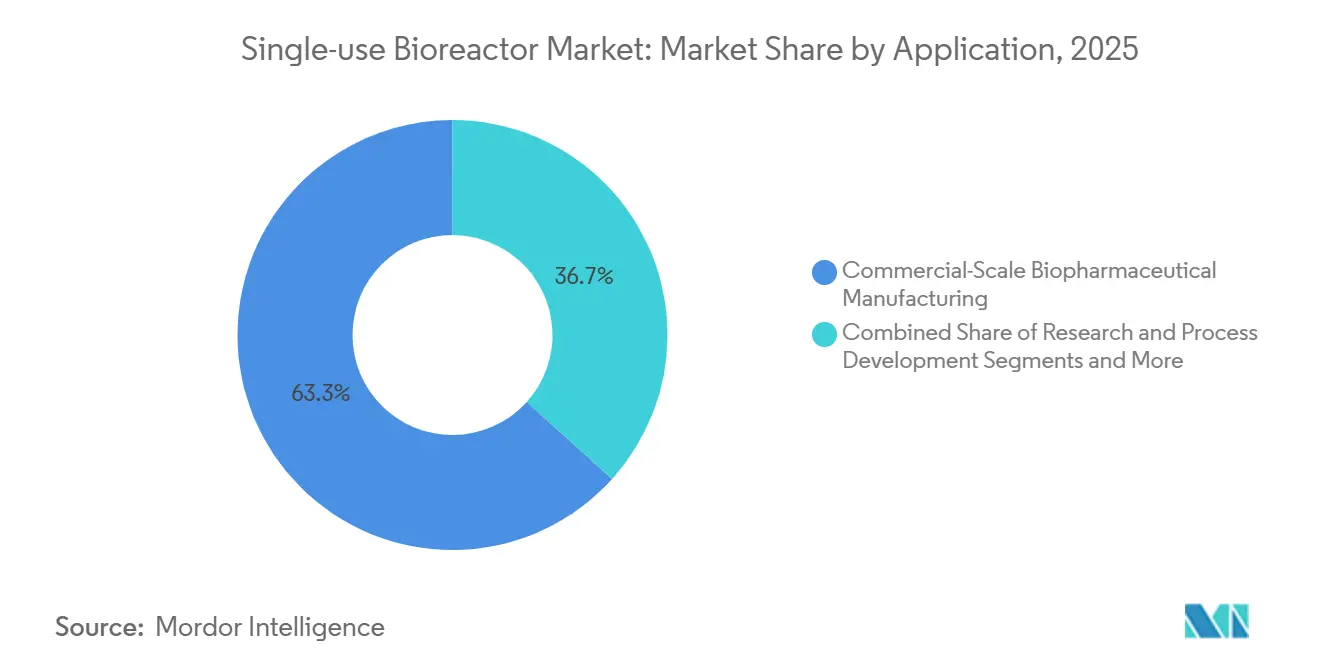
- Por aplicación, la fabricación a escala comercial representó el 63,33% del total de 2025, mientras que se espera que la producción a escala clínica registre una CAGR del 18,34% hasta 2031.
- Por usuario final, las empresas farmacéuticas y biofarmacéuticas captaron el 69,21% de la demanda de 2025, mientras que se anticipa que las CDMO/CMO crezcan a una CAGR del 17,53% durante el período de previsión.
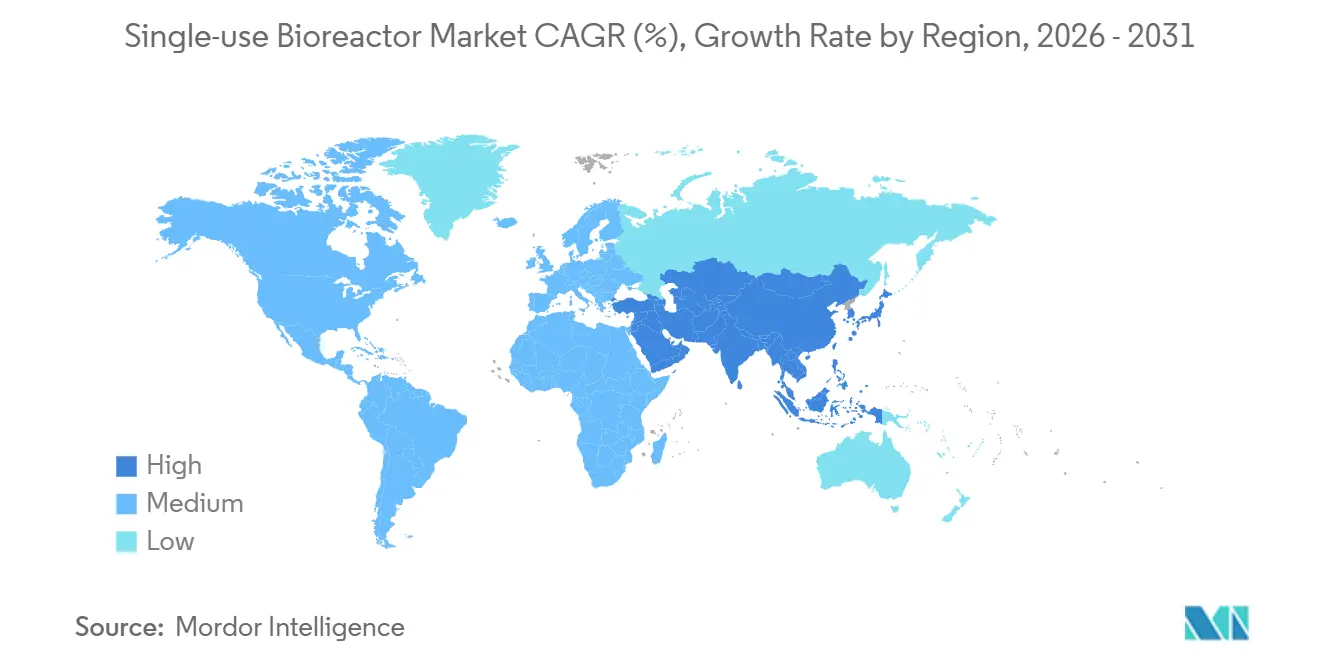
- Por geografía, América del Norte lideró con una participación de ingresos del 36,11% en 2025, y se proyecta que Asia-Pacífico registre el crecimiento más rápido con una CAGR del 17,02% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transición del acero inoxidable al bioprocesamiento desechable | +2.5% | América del Norte, Europa, Global | Largo plazo (≥ 4 años) |
| Rápido crecimiento de las terapias celulares y génicas | +3.2% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2–4 años) |
| Potencial de ahorro de costes en la producción clínica en etapas tempranas | +1.8% | Global | Corto plazo (≤ 2 años) |
| Programas de vacunas acelerados tras la COVID-19 | +2.1% | Global | Mediano plazo (2–4 años) |
| Modelos de microfacilidades descentralizadas en mercados emergentes | +1.5% | Asia-Pacífico, Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Ampliación de la capacidad de irradiación γ | +1.2% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Intensificación de la Transición del Acero Inoxidable a los Sistemas de Bioprocesamiento Desechables
Los fabricantes farmacéuticos están retirando las líneas heredadas de acero inoxidable en favor de plataformas de un solo uso que eliminan la validación de limpieza, reducen el consumo de agua hasta en un 80% y acortan los ciclos de rotación de semanas a días. La división Cytiva de Danaher reportó un resurgimiento en las ventas de consumibles desechables a finales de 2024, lo que subraya la dependencia de los conjuntos de bolsas y sensores. Sartorius indicó que el 75% de los ingresos de Soluciones de Bioprocesamiento proviene de consumibles, lo que pone de relieve la fidelización del cliente una vez completada la validación. Los costes laborales asociados a la esterilización por vapor y la documentación también inclinan la economía hacia las bolsas presterilizadas en los mercados occidentales, aunque las empresas de biosimilares de India y China aún prefieren plantas híbridas debido a que los aranceles de importación encarecen los costes de los consumibles.
Rápido Crecimiento de las Terapias Celulares y Génicas que Eleva la Demanda de Fabricación Flexible en Lotes Pequeños
Los tratamientos de CAR-T autólogos requieren producciones de 50 mL a 10 L, volúmenes incompatibles con reactores de acero inoxidable de 500 L. Bristol Myers Squibb reservó USD 380 millones en capacidad con Cellares en 2024 para su plataforma automatizada Cell Shuttle, que combina biorreactores de un solo uso con hardware cerrado de procesamiento celular.[3] Bristol Myers Squibb, "Acuerdo de Reserva de Capacidad con Cellares", Bristol Myers Squibb, bms.com Las aprobaciones de la Administración de Alimentos y Medicamentos para múltiples construcciones de CAR-T en 2024-2025 y la vía de Tecnologías de Fabricación Avanzada de la agencia impulsan la fabricación descentralizada cerca de los centros oncológicos. El sistema NevoLine de 50 L de Univercells puede enviarse en un contenedor a clínicas remotas, reforzando los despliegues modulares.
Potencial de Ahorro de Costes en la Producción Clínica en Etapas Tempranas
Las campañas de Fase I/II a menudo necesitan entre 10 y 50 kg de sustancia farmacológica. Una línea de un solo uso elimina el gasto de capital de USD 5-15 millones para equipos de acero inoxidable y acorta los tiempos de construcción hasta en un 60%. El SUB DynaDrive de 5 L de Thermo Fisher, lanzado en 2025, permite a las universidades desplegar reactores listos para BPF sin necesidad de contratar personal de validación de limpieza. El ahorro en servicios públicos se acumula en Europa, donde las normativas sobre aguas residuales añaden costes de tratamiento; sin embargo, con 200 o más lotes anuales, el acero inoxidable recupera su ventaja en costes, lo que explica la continua adopción de soluciones híbridas.
Programas de Vacunas Acelerados tras la COVID-19
Los gobiernos exigen ahora capacidad nacional capaz de suministrar 100 millones de dosis en 100 días tras la secuenciación del patógeno. Los centros de transferencia de tecnología de la OMS en Sudáfrica, Argentina y Bangladesh utilizan líneas modulares de un solo uso que pueden adaptarse entre cepas en cuestión de semanas. El reactor Mobius ADC de 50-200 L de Merck KGaA admite cargas útiles potentes al tiempo que aborda la convergencia entre vacunas y oncología.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incertidumbre en el cumplimiento normativo de lixiviables y extraíbles | -1.5% | Global | Mediano plazo (2–4 años) |
| Elevados costes recurrentes de consumibles | -2.0% | Global | Largo plazo (≥ 4 años) |
| Escrutinio regulatorio sobre PFAS en plásticos de un solo uso | -0.8% | América del Norte, Europa | Mediano plazo (2–4 años) |
| Escalabilidad limitada más allá de 6.000 L | -1.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incertidumbre en el Cumplimiento Normativo de Lixiviables y Extraíbles
Las películas de polietileno multicapa pueden lixiviar plastificantes que retrasan las aprobaciones. La Administración de Alimentos y Medicamentos y la Agencia Europea de Medicamentos exigen hasta 18 meses de estudios con un coste de USD 0,5-1 millón por conjunto. Los productos de alta potencia aumentan el riesgo, lo que lleva a algunos patrocinadores japoneses a mantener tanques de acero inoxidable para los lotes comerciales.
Elevados Costes Recurrentes de Consumibles
Una bolsa de 2.000 L cuesta entre USD 3.000 y 8.000. Las instalaciones que procesan 50 lotes gastan entre USD 150.000 y 400.000 anuales antes de los consumibles de procesamiento posterior. Los fabricantes de biosimilares en India, China y Brasil tienen dificultades para proteger sus márgenes cuando los precios de fábrica caen por debajo de USD 100/g.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Dominio del Tanque Agitado frente a la Innovación en NichosLos sistemas de tanque agitado representaron el 57,26% de los ingresos de 2025, consolidando su papel como el caballo de batalla del cultivo de células de mamíferos. El tamaño del mercado de biorreactores de un solo uso para unidades de tanque agitado se sustenta en títulos de anticuerpos que superan los 5 g/L. Los recipientes de agitación orbital se están expandiendo a un ritmo anual del 18,68% gracias a su adopción por parte de laboratorios académicos, mientras que los diseños inducidos por ondas sirven para el trabajo de tren de siembra y vectores virales. El enfoque de rueda vertical de PBS Biotech mejora la transferencia de oxígeno con menor cizallamiento. El SUB DynaDrive con sensores integrados de Thermo Fisher extiende la monitorización digital a volúmenes de sobremesa.
Los patrones de adopción reflejan el rigor de la validación. Los fabricantes comerciales de anticuerpos valoran los datos históricos de los tanques agitados, pero los equipos de terapia génica en etapas tempranas prefieren los sistemas orbitales que caben dentro de las cabinas de bioseguridad. Los reactores de lecho fijo cubren nichos de perfusión, mientras que la industria de biorreactores de un solo uso continúa probando modelos híbridos de perfusión/alimentación discontinua que reducen el uso de medios.


Por Rango de Volumen:
Escala Media como Ancla, Microescala en AugeLa banda de 500-2.000 L representó el 43,72% de los ingresos de 2025 y sigue siendo el núcleo de la oferta de las CDMO. La participación del mercado de biorreactores de un solo uso para este rango se alinea con los tamaños de lote de Fase III que producen entre 5 y 10 kg por producción. Los modelos X-platform de 500 L y 2.000 L de Danaher acortan la instalación a ocho semanas, acelerando la incorporación de clientes.
Se prevé que los sistemas de menos de 100 L crezcan al 19,42% a medida que los fabricantes de CAR-T y las universidades despliegan herramientas de sobremesa. Por el contrario, los diseños por encima de 2.000 L se enfrentan a limitaciones de ingeniería; las bolsas experimentales de 4.000 L siguen siendo escasas y costosas, lo que limita el crecimiento a pesar de la demanda de biosimilares a gran escala.
Por Aplicación:
Fabricación Comercial como Ancla, Escala Clínica en AceleraciónLa fabricación a escala comercial captó el 63,33% del uso en 2025, impulsada por los anticuerpos monoclonales comercializados. Sin embargo, el tamaño del mercado de biorreactores de un solo uso para la producción clínica está aumentando rápidamente a medida que los patrocinadores avanzan en los estudios de Fase I/II utilizando líneas desechables que eliminan el tiempo de inactividad por limpieza. Los laboratorios de investigación y desarrollo de procesos migran ahora de los matraces de agitación a reactores de 5-50 L con análisis vinculados a la nube, comprimiendo los plazos de transferencia tecnológica.
Los programas clínicos en terapia celular y génica impulsan instalaciones flexibles. Las unidades contenedorizadas de 50 L de Univercells suministran capacidad de BPF a sitios remotos, reflejando un giro más amplio hacia los ensayos descentralizados. Los fabricantes comerciales de anticuerpos siguen apoyándose en flotas híbridas porque los costes de consumibles aumentan cuando la producción anual supera los 300 kg.
Por Usuario Final:
Los Gigantes Farmacéuticos Lideran, las CDMO Surgen con FuerzaLas empresas farmacéuticas y biofarmacéuticas representaron el 69,21% de la demanda en 2025, aprovechando redes globales que superan los 100.000 L de capacidad de un solo uso. Las CDMO, en expansión al 17,53%, ganan contratos a medida que los patrocinadores externalizan para conservar liquidez. El acuerdo de USD 380 millones de Bristol Myers Squibb con Cellares es un ejemplo típico de las reservas de capacidad a largo plazo que anclan el mercado de biorreactores de un solo uso. Los institutos académicos siguen siendo adoptantes tempranos pequeños pero influyentes de sistemas de 5-10 L que respaldan la investigación traslacional.
Las grandes farmacéuticas negocian descuentos por volumen y codesarrollan sensores, profundizando la fidelización con los proveedores. Las CDMO enfrentan una supervisión más estricta en materia de contaminación cruzada porque gestionan instalaciones multiproducto, pero las normas ISO 13408 y las directrices de la Administración de Alimentos y Medicamentos proporcionan un marco en proceso de maduración.
Análisis Geográfico
Mercado de Biorreactores de Un Solo Uso en América del Norte y Asia-Pacífico
América del Norte representó el 36,11% de los ingresos de 2025, impulsada por las sedes centrales de empresas estadounidenses y un programa de la FDA que agiliza las revisiones de fabricación avanzada. El crecimiento se está estabilizando a medida que la capacidad se satura, lo que lleva a los proveedores a orientarse hacia Asia-Pacífico, con una proyección de crecimiento del 17,02% hasta 2031. Los centros de diseño de Thermo Fisher en Singapur y Shanghái en 2025 reflejan esta tendencia.
Mercado de Biorreactores de Un Solo Uso en Europa
Europa ocupa el segundo lugar, liderada por Alemania, Suiza y el Reino Unido, donde las normativas sobre uso del agua fomentan los sistemas desechables. El centro de Darmstadt de Merck KGaA, con una inversión de 300 millones de EUR, y el modelo centrado en consumibles de Sartorius ilustran el enfoque en suministros de alto margen. Las dobles aprobaciones posteriores al Brexit añaden una complejidad moderada, aunque el reconocimiento mutuo facilita el comercio.
Mercado de Biorreactores de Un Solo Uso en Asia Oriental y Asia Meridional
Los gobiernos de Asia-Pacífico persiguen la producción soberana. Samsung Biologics de Corea del Sur firmó contratos por valor de 3,3 mil millones de USD en 2024, y el clúster de Suzhou en China amplía las instalaciones de un solo uso para biosimilares de consumo interno. El Instituto Serum de India utiliza líneas desechables para cumplir con la precalificación de la OMS destinada al suministro en África.
Mercado de Biorreactores de Un Solo Uso en Oriente Medio, África y América del Sur
Oriente Medio & África y América del Sur impulsan instalaciones en contenedores. Los centros de la OMS en Sudáfrica y Argentina dependen de reactores modulares, y Farmanguinhos de Brasil utiliza equipos de un solo uso para localizar la producción de vacunas. Las zonas francas biotecnológicas de los Emiratos Árabes Unidos replican estas iniciativas, lo que señala una difusión continua.

Panorama regulatorio
La adopción global de biorreactores de un solo uso está determinada por las expectativas de GMP en cuanto al control de contaminación y la documentación de materiales en contacto con el producto, con alineación entre las principales agencias, como la FDA y la EMA. En Estados Unidos, los programas de la FDA que respaldan la fabricación avanzada, incluido el Advanced Manufacturing Technologies Designation Program, refuerzan plataformas modernizadas donde los patrocinadores pueden respaldar las presentaciones con paquetes de comparabilidad y control de procesos.
El cumplimiento de materiales y de lixiviables y extraíbles (E&L) se está haciendo más estricto para las trayectorias de flujo desechables y las bolsas de biorreactor. Un punto de inflexión clave es el USP General Chapter 665, que entró en vigor oficialmente el 1 de mayo de 2026, y que establece protocolos estandarizados para componentes y sistemas plásticos utilizados en la biofabricación; suele combinarse con el capítulo informativo 1665 para su aplicación basada en riesgo. En paralelo, el Anexo 1 de las GMP de la UE mantiene las estrategias de control de contaminación como elemento central de las operaciones asépticas, lo que está impulsando a los patrocinadores y CDMO a integrar la validación de sistemas de un solo uso, el control de cambios de proveedores y la evidencia de E&L directamente en las presentaciones regulatorias.
Análisis de la cadena de valor
La cadena de valor va desde los materiales y subconjuntos aguas arriba hasta el hardware y los servicios de biorreactores. Los insumos clave incluyen películas poliméricas multicapa para bolsas de biorreactor, tubos de silicona curados con platino, conectores y conjuntos de puertos soldados, y sensores de un solo uso integrados, que luego se convierten en conjuntos preesterilizados irradiados con gamma. Tras la validación, estas unidades suelen agruparse con controladores y automatización. El ecosistema de proveedores está estrechamente vinculado a la documentación de calificación, incluidos los paquetes de E&L, lo que hace que la continuidad del suministro de consumibles aprobados sea un factor determinante para los usuarios finales una vez validado un proceso.
Las rutas de distribución generalmente conectan a los fabricantes de equipos originales e integradores calificados con fabricantes de biofarmacéuticos y CDMO/CMO, con capas de servicio que abarcan soporte de validación, repuestos y capacitación de operadores. Los cuellos de botella tienden a concentrarse en componentes de fuente única, como configuraciones específicas de puertos y elementos de biosensores, y en los ciclos de control de cambios que pueden ralentizar las sustituciones. Las recientes ampliaciones de capacidad en CDMO ponen de relieve la demanda posterior de trenes de un solo uso precalificados, incluida la actividad de puesta en marcha de junio de 2026 en nuevas instalaciones GMP en China (Chime Biologics) e India (Aragen Life Sciences), así como decisiones de red de equipos como la selección por parte de AGC Biologics de biorreactores de un solo uso Thermo Scientific DynaDrive de 5.000 L para Yokohama (anunciado en abril de 2025).
Panorama Competitivo
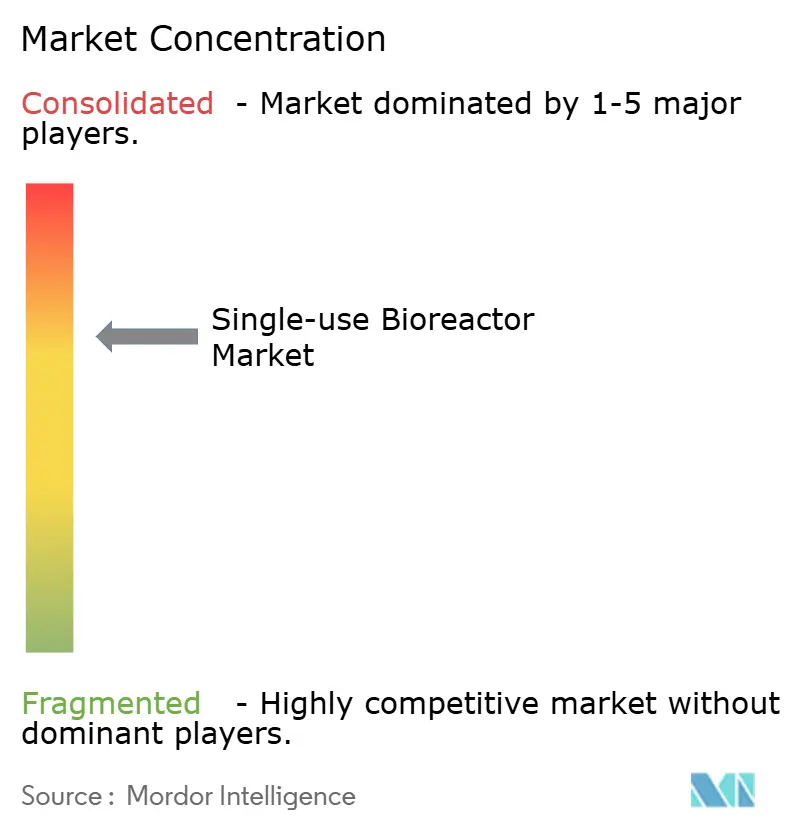
El mercado de biorreactores de un solo uso está moderada a altamente concentrado. La expansión de Xcellerex de Danaher en 2025 ofrece unidades de 500 L y 2.000 L prevalidadas que reducen la cualificación de un año a dos meses. La adquisición de la filtración de Solventum por parte de Thermo Fisher y el lanzamiento del DynaDrive de 5 L combinan la diversificación geográfica y de productos. El 75% de ingresos por consumibles de Sartorius subraya las relaciones estrechas con los clientes.
Los innovadores de nicho atacan espacios en blanco. El diseño de rueda vertical de PBS Biotech reduce el cizallamiento y el consumo de energía, útil en la investigación de perfusión. El NevoLine de Univercells permite fábricas en contenedores de transporte adoptadas en los centros de la OMS, cumpliendo los objetivos de autosuficiencia de los mercados emergentes. Cellares integra robótica e inteligencia artificial en flujos de trabajo cerrados de CAR-T, asegurando contratos con grandes farmacéuticas.
Los incentivos regulatorios son importantes: la vía de Tecnologías de Fabricación Avanzada de la Administración de Alimentos y Medicamentos ofrece rapidez para los modelos de perfusión y continuos, lo que podría acelerar la adopción de configuraciones disruptivas.
Líderes de la Industria de Biorreactores de Un Solo Uso
Sartorius AG
Thermo Fisher Scientific, Inc.
Danaher (Cytiva y Pall)
Merck KGaA
Eppendorf SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Biorreactores de Un Solo Uso
- ABEC
- Bioengineering
- Cellexus
- Celltainer
- CerCell
- Danaher
- Entegris
- Eppendorf
- Getinge
- Meissner Filtration
- Merck
- PBS Biotech
- Pierre Guérin
- Rentschler Biopharma
- Sartorius
- Solaris Biotech
- Thermo Fisher Scientific
- Univercells Technologies
Lea el análisis de las empresas de biorreactor de un solo uso

Oportunidades de mercado y perspectivas futuras
La calificación estandarizada de E&L y la documentación de control de contaminación se tratan cada vez más como un requisito del producto para los sistemas de un solo uso, lo que genera oportunidades para los proveedores que empaquetan bolsas de biorreactor, sensores y automatización con contenido de validación listo para presentar. La formalización del USP 665 en mayo de 2026 aumenta la demanda de conjuntos de datos de materiales armonizados y estrategias de E&L basadas en riesgo, en particular para los CDMO multiproducto que necesitan un control de cambios repetible en distintos clientes y sitios.
Más allá del uso clínico temprano, las implementaciones a escala comercial están ampliando el espacio en blanco abordable para líneas de un solo uso de 2.000 L a 5.000 L y los consumibles asociados, especialmente donde los CDMO están agregando suites modulares. WuXi Biologics ofrece un ejemplo concreto, al completar una campaña comercial de PPQ utilizando tres biorreactores de un solo uso de 5.000 L en su sitio de Hangzhou (abril de 2025) y al completar la primera producción GMP en su instalación de sustancias farmacológicas MFG17 con capacidad de un solo uso de 9.000 L (junio de 2026). Las inversiones de los CDMO también apuntan a una continua construcción de capacidad regional, como el anuncio de AGC Biologics de un nuevo sitio en Yokohama de 350 millones de USD con dos biorreactores de un solo uso para cultivo de células de mamífero de 5.000 L y cuatro de 2.000 L (abril de 2026), y Bora Biologics reportando la expansión de la capacidad de sustancias farmacológicas de un solo uso en EE. UU. en instalaciones registradas ante la FDA (julio de 2026).
Recent Industry Developments in Mercado de Biorreactores de Un Solo Uso
- Julio de 2026: Bora Biologics amplió su capacidad de sustancias farmacológicas de un solo uso en EE. UU. a 20.000 L en dos instalaciones registradas ante la FDA en Rockville, Maryland, y San Diego, California. La expansión amplía las opciones de capacidad nacional para los patrocinadores que desean plantas de fabricación flexibles y modulares utilizando trenes desechables.
- Noviembre de 2025: Sartorius Stedim Biotech y ABER Instruments presentaron el sensor de biomasa de un solo uso BioPAT Viamass para su integración con los biorreactores de alto rendimiento Ambr 250. La incorporación del monitoreo de biomasa de un solo uso respalda la densidad de datos en los flujos de trabajo de reducción de escala y desarrollo de procesos que alimentan el escalado validado de sistemas de un solo uso.
- Septiembre de 2024: Merck KGaA lanzó el Mobius ADC Reactor, un reactor de un solo uso diseñado para respaldar la fabricación de conjugados anticuerpo-fármaco utilizando su tecnología de película. El lanzamiento refleja una continua especialización de productos dentro de los biorreactores de un solo uso para modalidades de alto valor que requieren un control más estricto de los materiales y del riesgo de contaminación.


Mercado de Biorreactores de Un Solo Uso Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los sistemas de biorreactores de un solo uso utilizados para el cultivo celular o la fermentación en investigación biofarmacéutica, fabricación clínica y producción comercial, incluido el recipiente desechable y el hardware de control dedicado necesario para operar el sistema.
Exclusiones de alcance: no contabilizamos los reactores convencionales de vidrio o acero inoxidable multiuso, y tampoco incluimos las bolsas generales de manejo de fluidos de un solo uso que no estén configuradas como recipientes de biorreactor.
Visión general de la segmentación
- Por Tipo de Producto
- SUB de Tanque Agitado
- SUB Inducidos por Ondas
- SUB de Lecho Fijo
- SUB de Agitación Orbital y Otros
- Por Rango de Volumen
- Menos de 100 L
- 100 – 500 L
- 500 – 2.000 L
- Más de 2.000 L
- Por Aplicación
- Investigación y Desarrollo de Procesos
- Producción a Escala Clínica
- Fabricación Biofarmacéutica a Escala Comercial
- Por Usuario Final
- Empresas Farmacéuticas y Biofarmacéuticas
- Organizaciones de Desarrollo y Fabricación por Contrato (CDMO/CMO)
- Institutos Académicos y de Investigación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con referencias públicas que ayudan a establecer el contexto de la demanda y a verificar la realidad de la base de fabricación instalada. Las fuentes utilizadas incluyeron bases de datos y páginas de orientación de la FDA de EE. UU. sobre productos biológicos y cambios de fabricación, artículos de NIH y PubMed sobre tendencias de bioprocesos aguas arriba, estadísticas comerciales de la USITC y UN Comtrade para categorías relevantes de equipos de bioprocesos, e indicadores macro de la OCDE o el Banco Mundial que ayudan a normalizar la capacidad de gasto por región.
Luego combinamos esas señales con presentaciones de empresas, presentaciones a inversores y cobertura de prensa de buena reputación para comprender las ampliaciones de capacidad, los patrones de subcontratación y los ciclos de compra habituales de equipos aguas arriba. Cuando mejoraba la coherencia entre países, también utilizamos suscripciones pagas a datos financieros de empresas y bases de datos de inteligencia y patentes para hacer seguimiento de la dirección tecnológica y el enfoque de comercialización. Estos ejemplos no son exhaustivos, y se revisaron muchas otras fuentes públicas para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba los supuestos de dimensionamiento con personas que venden, especifican u operan sistemas de biorreactores de un solo uso, incluidos proveedores de equipos, fabricantes por contrato y equipos de ingeniería de bioprocesos en instalaciones de productos biológicos y vacunas. También verificamos las diferencias regionales de adopción entre América, EMEA y APAC, para que el modelo no aplique en exceso el patrón de compra de una región a otra.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 17% | APAC: 51% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 28% | EMEA: 31% |
| Actores más pequeños: 19% | Gerentes: 55% | América: 18% |
Dimensionamiento y previsión del mercado
La lógica central de dimensionamiento utiliza una construcción de arriba hacia abajo que reconstruye el fondo de demanda a partir de la actividad de fabricación biofarmacéutica y la tasa de adopción de reactores de un solo uso en las líneas de desarrollo y producción, y luego se deriva el valor utilizando los precios habituales de los sistemas según el volumen de trabajo. Para mantener los totales realistas, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, incluidas verificaciones con proveedores y canales, la progresión de precios de venta promedio muestreados, y controles de coherencia frente a envíos de unidades plausibles por escala.
Los insumos más relevantes incluyeron el número de líneas biológicas nuevas o ampliadas, la combinación típica de volumen de trabajo del biorreactor (desarrollo de procesos frente a comercial), la penetración de sistemas de un solo uso por tipo de instalación, el comportamiento de reemplazo y adjunción de consumibles ligado a las tasas de operación, y las diferencias regionales en la intensidad de la subcontratación. Cuando surgieron vacíos en geografías más pequeñas, utilizamos indicadores proxy (como la intensidad de la cartera de productos biológicos y las noticias de inversión en fabricación) y luego ajustamos los volúmenes implícitos tras las llamadas de validación.
Para la previsión, se aplicó un análisis de escenarios en torno a las ampliaciones de capacidad y la velocidad de adopción, y luego se suavizó la curva año a año utilizando supuestos confirmados por expertos sobre cambios de precios y el desplazamiento de la combinación hacia volúmenes de trabajo mayores. Esto ayudó a que la previsión se mantuviera trazable a planes de construcción reales y comportamiento operativo, en lugar de limitarse a extender una tasa de crecimiento histórica.
Validación de datos y ciclo de actualización
Las estimaciones se verifican cruzadamente desde más de un ángulo, de modo que la cifra final no dependa de un único supuesto. Comparamos el resultado del modelo con señales independientes, como anuncios de ampliación de la fabricación de productos biológicos, comentarios sobre plazos de entrega de compras, y las unidades por instalación implícitas que los operadores consideran realistas.
Si una región o banda de escala muestra un salto brusco que no puede explicarse por la capacidad o la adopción, se revisan los factores impulsores y el equipo vuelve a contactar a las fuentes para confirmar la lógica. Antes de la aprobación final, el modelo y los supuestos clave pasan por una revisión analítica de varios pasos, que incluye verificaciones de varianza entre regiones y series temporales. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando eventos materiales cambian la demanda o los precios, seguidas de una revisión final previa a la entrega para garantizar que se reflejen los datos más recientes.
Estimación del mercado de biorreactores de un solo uso de Mordor Intelligence comparada con otras estimaciones publicadas
Los tamaños de mercado publicados pueden parecer muy dispares incluso cuando todos hablan de biorreactores de un solo uso, porque los productos contabilizados y el momento del año base no siempre están alineados. Las diferencias en lo que se considera un sistema de biorreactor frente a conjuntos de un solo uso adyacentes, además de la forma en que se traslada el precio, suelen explicar la mayor parte de la dispersión.
Algunas cifras publicadas incluyen conjuntos más amplios de sistemas de un solo uso aguas arriba, como bolsas de medios y elementos relacionados con la filtración, como parte del mismo valor de mercado. En esta estimación de Mordor Intelligence, el dimensionamiento se limita a los recipientes de biorreactor desechables y preesterilizados (hasta 6.000 L) y al hardware de control dedicado utilizado para operar procesos de cultivo celular o fermentación, y excluye las bolsas generales de manejo de fluidos y los reactores tradicionales multiuso.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,28 mil millones de USD (2026) | |
| Consultora Global A | 4,58 mil millones de USD (2024) | Utiliza un año base de 2024 y una perspectiva de segmentación más amplia que puede modificar la combinación contabilizada por aplicación y uso final, y el año anterior reduce los efectos de precios y volúmenes trasladados que se observan en las bases de años posteriores. |
| Editorial Sectorial B | 4,81 mil millones de USD (2025) | Incluye categorías de productos más allá de los sistemas de biorreactores principales, como bolsas de medios y conjuntos de filtración, lo que amplía el alcance en comparación con un recuento centrado en el sistema y puede modificar la trayectoria implícita del precio de venta promedio. |
La comparación muestra que la alineación del año y la disciplina de alcance son los dos factores principales que generan diferentes valores de mercado. Cuando la definición se limita al recipiente reactor más su hardware de control, y el año se indica claramente, el total se vuelve más fácil de conciliar con la actividad de capacidad, las tasas de adopción y una economía unitaria realista.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado en 2031?
Se prevé que alcance USD 13,07 mil millones en 2031.
¿Qué rango de volumen lidera actualmente las ventas?
Los recipientes de 500-2.000 L captaron el 43,72% de los ingresos de 2025.
¿Por qué las CDMO están invirtiendo fuertemente en equipos desechables?
Los acuerdos de reserva de capacidad a varios años aseguran ingresos recurrentes por consumibles al tiempo que evitan a los patrocinadores grandes gastos de capital.
¿Qué programa regulatorio respalda la adopción de la fabricación avanzada en los Estados Unidos?
El Programa de Designación de Tecnologías de Fabricación Avanzada de la Administración de Alimentos y Medicamentos agiliza las revisiones para las innovaciones cualificadas.
¿Qué región crecerá más rápido hasta 2031?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,02% impulsada por los mandatos nacionales de biofabricación.
¿Cuál es el principal factor que restringe la adopción a escala comercial?
Los elevados costes recurrentes de consumibles llevan a los patrocinadores hacia el acero inoxidable una vez que los lotes anuales superan los 200-300.
Última actualización de la página el:



