
Tamaño y Cuota del Mercado Global de Bioprocesamiento Continuo
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
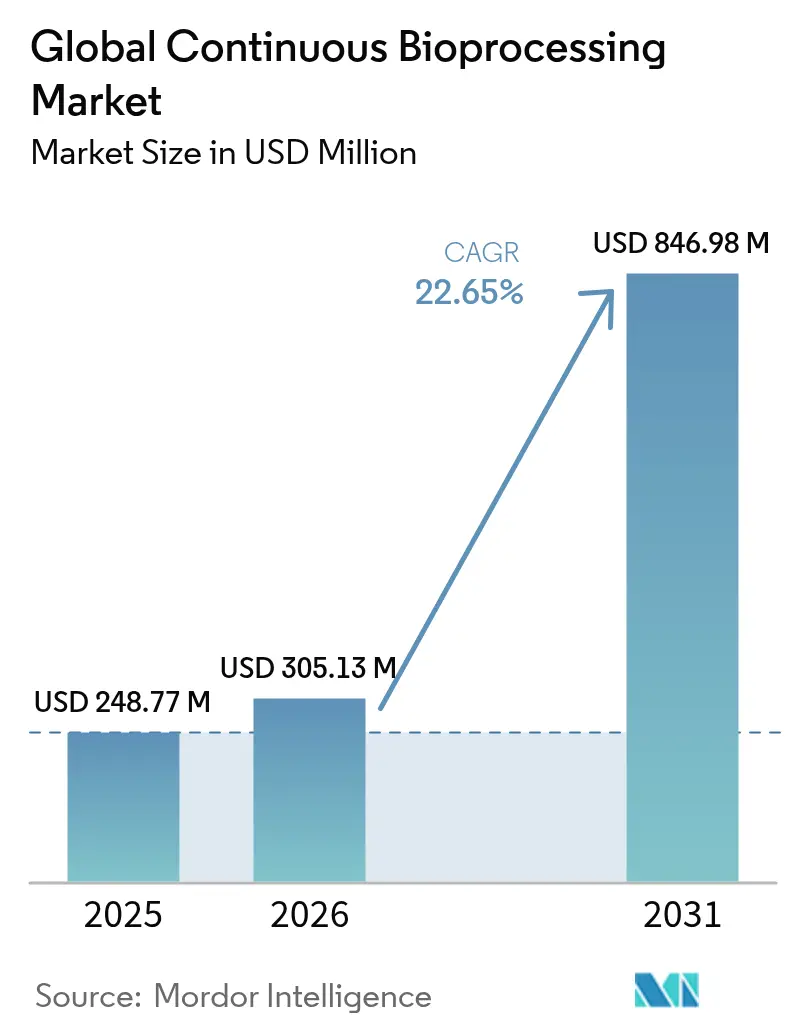
| Tamaño del Mercado (2026) | 305.13 Millones de dólares |
| Tamaño del Mercado (2031) | 846.98 Millones de dólares |
| Growth Rate (2026 - 2031) | 22.65 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
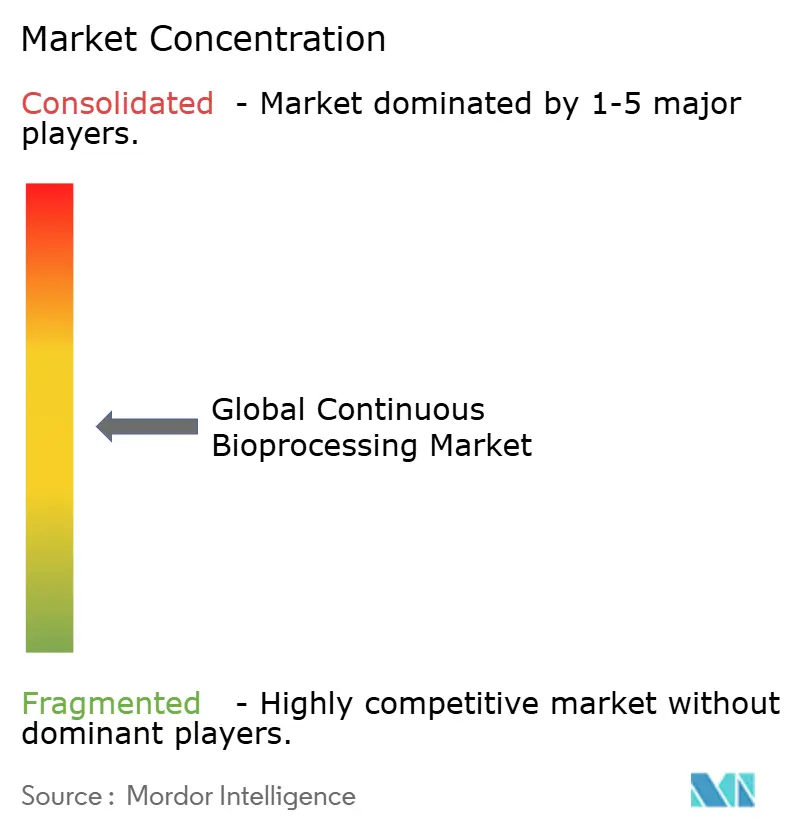
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Global de Bioprocesamiento Continuo por Mordor Intelligence
El tamaño del mercado de bioprocesamiento continuo en 2026 se estima en USD 305,13 millones, creciendo desde el valor de 2025 de USD 248,77 millones, con proyecciones para 2031 que muestran USD 846,98 millones, creciendo a una CAGR del 22,65% durante el período 2026-2031. La rápida transición de plataformas por lotes a plataformas continuas integradas sustenta este crecimiento, ya que los fabricantes de medicamentos buscan ciclos de producción más cortos, mayor productividad volumétrica y una menor huella de instalaciones para mantener la competitividad. La demanda se ve reforzada por el creciente pipeline de biológicos, las inminentes expiraciones de patentes de medicamentos superventas y la necesidad de suministrar biosimilares rentables a escala. Los proveedores responden con sistemas modulares de un solo uso que simplifican la instalación y aceleran los cambios, mientras que los gemelos digitales y los análisis impulsados por inteligencia artificial permiten el control del proceso en tiempo real. El impulso regional sigue siendo más fuerte en América del Norte, aunque las entradas de capital de Asia-Pacífico y los incentivos políticos están reduciendo la brecha, creando un mapa de crecimiento multipolar para el mercado de bioprocesamiento continuo.
Conclusiones Clave del Informe
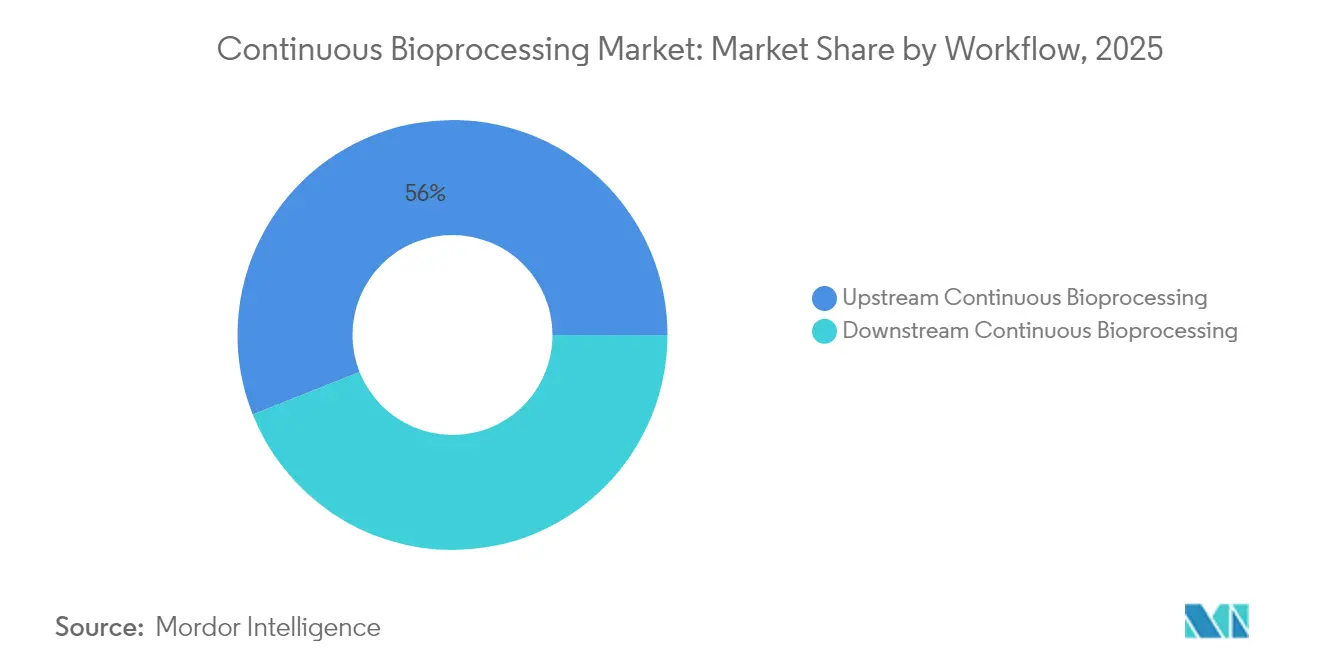
- Por flujo de trabajo, las operaciones upstream lideraron con una cuota de ingresos del 56,02% en 2025; se proyecta que el segmento downstream se expandirá a una CAGR del 24,01% hasta 2031.
- Por producto, los biorreactores representaron el 60,74% del tamaño del mercado de bioprocesamiento continuo en 2025; se prevé que la filtración de flujo tangencial registre una CAGR del 24,31% hasta 2031.
- Por aplicación, los anticuerpos monoclonales mantuvieron una cuota del 46,08% del tamaño del mercado de bioprocesamiento continuo en 2025, mientras que las terapias celulares y génicas avanzan a una CAGR del 24,45% hasta 2031.
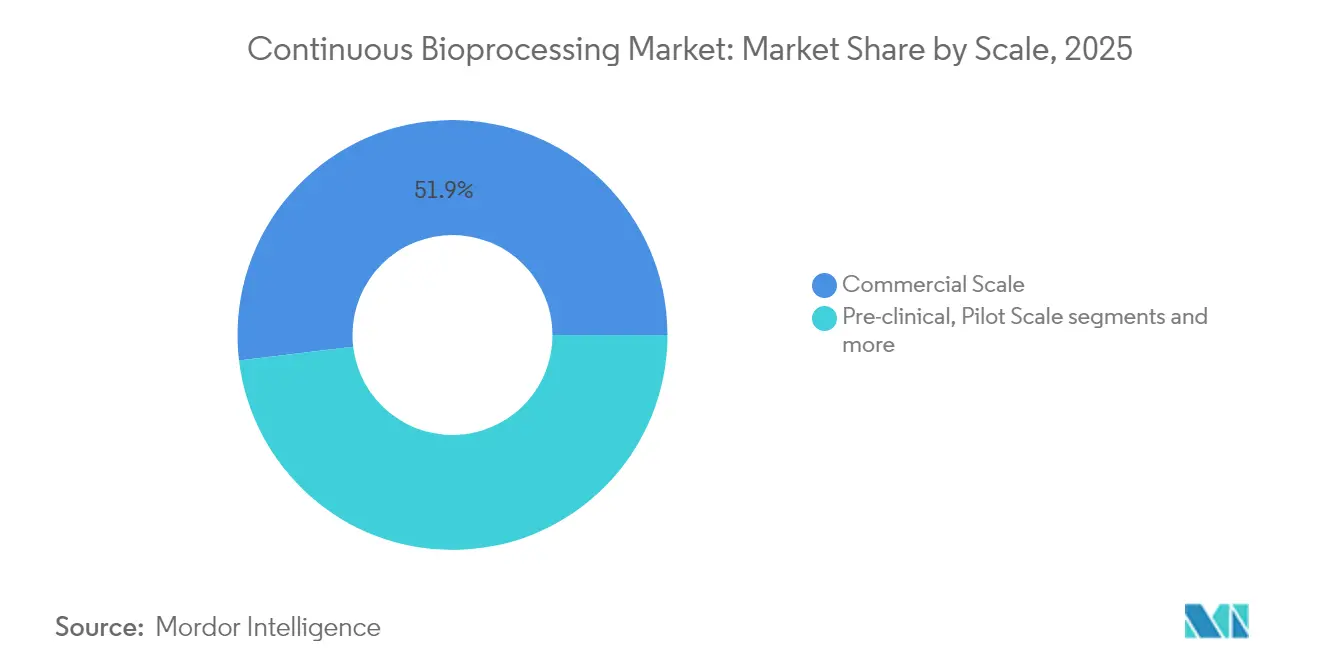
- Por escala, las operaciones comerciales capturaron el 51,89% de la cuota del mercado de bioprocesamiento continuo en 2025; la escala clínica está preparada para una CAGR del 26,72% hasta 2031.
- Por usuario final, las empresas de biotecnología dominaron con una cuota de ingresos del 68,93% en 2025; las CDMOs muestran la CAGR proyectada más alta del 25,38% durante 2026-2031.
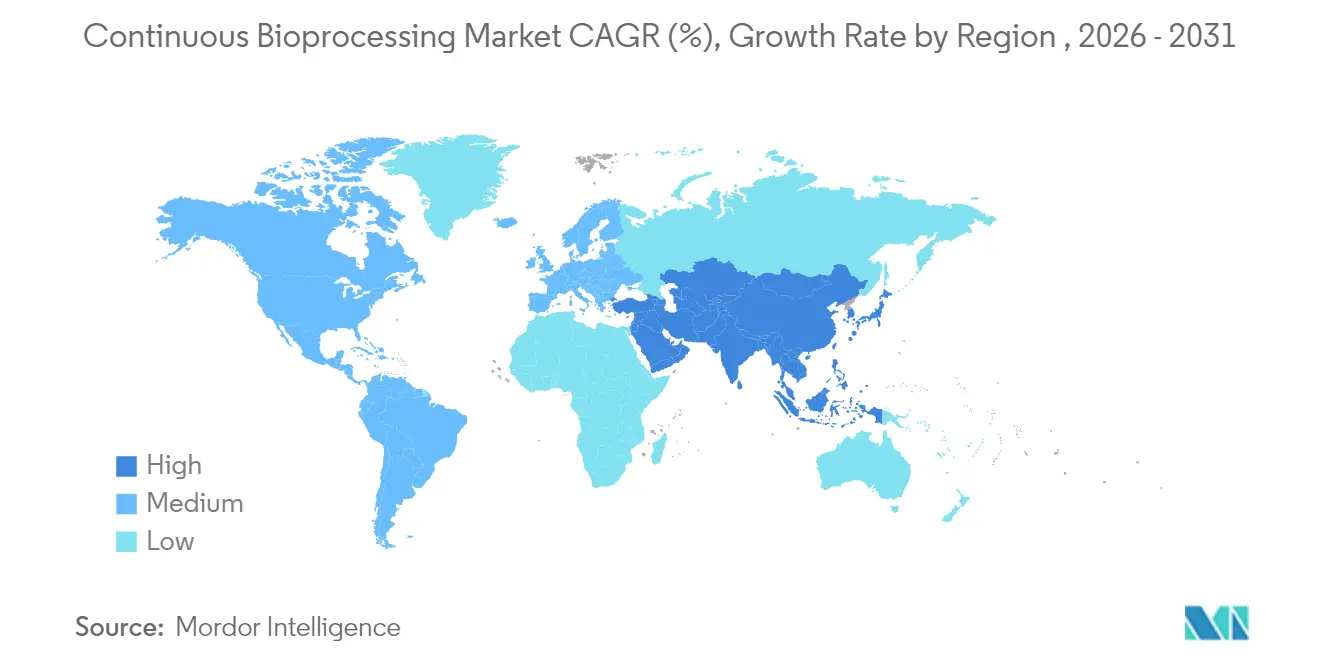
- Por geografía, América del Norte lideró con una cuota del 42,28% en 2025; se prevé que Asia-Pacífico sea la región de más rápido crecimiento con una CAGR del 24,86% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado Global de Bioprocesamiento Continuo*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de biológicos y biosimilares | 5.80% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Necesidad de reducir los costes de fabricación y la huella instalada | 5.20% | Global, especialmente aguda en los mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Cambio de producto acelerado y flexibilidad | 3.80% | América del Norte y la UE, con expansión hacia APAC | Corto plazo (≤ 2 años) |
| Fomento regulatorio para la fabricación continua | 3.40% | Jurisdicciones regulatorias de América del Norte y la UE | Mediano plazo (2-4 años) |
| Integración de PAT con análisis de liberación en tiempo real impulsados por IA | 2.60% | Global, liderado por América del Norte y los mercados desarrollados de APAC | Largo plazo (≥ 4 años) |
| Adopción de sensores de un solo uso compatibles con perfusión en mercados emergentes | 2.10% | Núcleo de APAC, con expansión hacia Oriente Medio y África y América Latina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Biológicos y Biosimilares
Más de 1.200 ensayos de terapia celular y génica estaban activos en 2024 frente a solo 37 productos aprobados en Estados Unidos, lo que pone de relieve una brecha entre oferta y demanda que las plataformas continuas pueden cerrar elevando la productividad volumétrica y habilitando cambios de línea rápidos. Samsung Biologics obtuvo contratos por valor de más de USD 3.300 millones en 2024 y escaló hasta una capacidad de 784.000 L utilizando tecnología continua, ilustrando cómo los productores de biológicos de gran volumen están adoptando operaciones intensivas y en estado estacionario. Los desarrolladores de biosimilares también buscan el bioprocesamiento continuo para contener costes ante una competencia de precios agresiva, especialmente en Europa. La producción constante de la modalidad y su menor huella alivian los cuellos de botella de capacidad que históricamente han retrasado la entrada al mercado de terapias de alta demanda. En conjunto, estas tendencias impulsan el mercado de bioprocesamiento continuo hacia una adopción generalizada tanto en las regiones pioneras como en las de adopción tardía.
Necesidad de Reducir los Costes de Fabricación y la Huella Instalada
El diseño digital de procesos y las operaciones continuas intensificadas pueden reducir los costes de biofabricación hasta en un 70%, lo que se traduce en un ahorro anual de USD 1.250 millones para un biológico superventas típico. El apoyo gubernamental refleja las prioridades de la industria: China destinó USD 4.170 millones para nueva capacidad de biofabricación en 2024, con responsables políticos que citan la importancia estratégica de la producción de biológicos competitiva en costes. El bioprocesamiento continuo elimina la necesidad de varias unidades de acero inoxidable a gran escala, lo que permite instalaciones más pequeñas y modulares que reducen la intensidad de capital y los gastos operativos generales. Los rendimientos de títulos más altos acortan las campañas downstream, reducen los volúmenes de tampón y disminuyen las demandas de energía, lo que reduce aún más los parámetros de coste por gramo. Estos ahorros estructurales posicionan el mercado de bioprocesamiento continuo como la ruta preferida para plantas de nueva construcción tanto en economías desarrolladas como emergentes.
Cambio de Producto Acelerado y Flexibilidad
La medicina personalizada exige lotes más pequeños y frecuentes, y los sistemas continuos permiten cambios en horas en lugar de días, maximizando así la utilización de activos. Las instalaciones multiproducto incorporan módulos de un solo uso que eliminan la validación de limpieza, un punto de presión regulatoria en las instalaciones por lotes. La Administración de Alimentos y Medicamentos de los Estados Unidos (FDA, por sus siglas en inglés) hace hincapié en evaluaciones de riesgo robustas para las operaciones multiproducto, lo que señala confianza en las arquitecturas continuas y flexibles. La adopción de sensores de un solo uso adaptados para la perfusión impulsa aún más la eficiencia de los ciclos de cambio en las nuevas instalaciones de Asia-Pacífico, donde la rapidez de comercialización diferencia a los innovadores locales. A medida que los médicos solicitan acceso rápido a material de grado clínico para pequeñas cohortes de pacientes, los fabricantes dependen cada vez más de configuraciones continuas para cumplir con los plazos sin sacrificar la calidad.
Fomento Regulatorio para la Fabricación Continua
La guía borrador de cBPF (Buenas Prácticas de Fabricación Actuales) de la FDA de enero de 2025 nombra explícitamente la fabricación continua como un enfoque avanzado recomendado, alentando a las empresas a integrar modelos de proceso en las estrategias de control comercial. La guía concurrente sobre credibilidad de la inteligencia artificial establece un marco basado en el riesgo para los modelos de IA que sustentan los análisis de liberación en tiempo real, validando las herramientas digitales fundamentales para el bioprocesamiento continuo [1]Fuente: Administración de Alimentos y Medicamentos de los Estados Unidos, "La FDA Propone un Marco para Avanzar en la Credibilidad de los Modelos de IA Utilizados para las Presentaciones de Productos Farmacéuticos y Biológicos," fda.gov. Las autoridades europeas están preparando la Ley de Biotecnología de la UE, prevista para su aplicación en 2026, con el fin de armonizar normas tecnológicamente neutras que faciliten la producción continua en todos los estados miembros. La convergencia regulatoria reduce la duplicación de los esfuerzos de validación para las plantas multinacionales, acelerando los despliegues a escala global. Este impulso político reduce el riesgo de la asignación de capital y consolida la trayectoria futura del mercado de bioprocesamiento continuo.
Análisis del Impacto de las Restricciones del Mercado Global de Bioprocesamiento Continuo*
| Restricción | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta inversión inicial en CAPEX y desafíos de reconversión | -4.80% | Global, especialmente aguda en los mercados emergentes sensibles al coste | Corto plazo (≤ 2 años) |
| Escasez de soluciones continuas downstream probadas | -3.20% | Global, con mayor impacto en la fabricación de biológicos complejos | Mediano plazo (2-4 años) |
| Complejidades de validación regulatoria para instalaciones multiproducto | -2.70% | Global, con mayor impacto en los mercados altamente regulados | Mediano plazo (2-4 años) |
| Escasez de mano de obra cualificada para arquitecturas de control híbridas | -2.10% | Global, más aguda en los mercados de APAC en rápida expansión | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión Inicial en CAPEX y Desafíos de Reconversión
Convertir una planta por lotes heredada a una continua puede costar entre un 50 y un 70% más que las construcciones de nueva planta, porque los servicios auxiliares, los diseños de salas limpias y los protocolos de validación deben revisarse a fondo. Las empresas de biotecnología más pequeñas enfrentan restricciones de liquidez, lo que retrasa la inversión a pesar de los períodos de recuperación a mediano plazo de 3 a 5 años. Los proveedores ahora ofrecen equipos como servicio y acuerdos de arrendamiento con opción a compra para distribuir los requisitos de tesorería, pero el impacto en el balance general sigue frenando la adopción en las regiones sensibles al precio. El riesgo de capital se amplifica por los mercados de segunda mano inmaduros para equipos continuos, lo que limita las opciones de respaldo si los pipelines cambian. En consecuencia, la intensidad del CAPEX sigue siendo un freno notable en la penetración a corto plazo del mercado de bioprocesamiento continuo fuera de los patrocinadores de primer nivel.
Escasez de Soluciones Continuas Downstream Probadas
Aunque los biorreactores de perfusión logran rutinariamente estados estacionarios de varios meses, las operaciones downstream como la cromatografía y la filtración de virus carecen de contrapartes continuas completamente validadas y listas para usar para cada clase de molécula. La cromatografía periódica en contracorriente está reduciendo la brecha, aunque los datos publicados para enzimas de bajo título y glucoproteínas complejas siguen siendo escasos [2]Fuente: Springer, "Diseño y optimización de un proceso de purificación continua mediante cromatografía periódica en contracorriente de intercambio iónico para una enzima de bajo título," springer.com. Los marcos de validación deben adaptarse de la lógica de liberación basada en lotes a la lógica de liberación basada en el tiempo, lo que requiere modelos estadísticos aprobados por los reguladores que pocas empresas han dominado todavía. Hasta que maduren las soluciones integrales, los enfoques híbridos dominan, moderando el ritmo de crecimiento del mercado de bioprocesamiento continuo en carteras de productos muy variables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado Global de Bioprocesamiento Continuo
Por Flujo de Trabajo:
El Dominio Upstream Impulsa la Evolución del MercadoEl bioprocesamiento continuo upstream representó el 56,02% de la cuota del mercado de bioprocesamiento continuo en 2025, gracias a la perfusión de alta densidad celular y los trenes de siembra intensificados que aumentan los títulos de tres a cinco veces en comparación con las alternativas de alimentación por lotes. Este liderazgo se traduce en flotas de biorreactores de perfusión instaladas más grandes, cadenas de suministro robustas para consumibles de un solo uso y el conocimiento acumulado que reduce las barreras técnicas para los nuevos participantes. El segmento downstream sigue representando una proporción menor del tamaño del mercado de bioprocesamiento continuo, pero se prevé que crezca a una CAGR del 24,01% hasta 2031 a medida que los proveedores de bastidores de cromatografía estandaricen los sistemas multicolumna y se amplíen los despliegues de ultrafiltración continua.
Innovaciones como el banco celular de alta densidad permiten la inoculación directa en los recipientes de producción, reduciendo los plazos de producción totales entre cuatro y cinco días y alineándose bien con las restricciones de suministro clínico. Simultáneamente, los sensores PAT avanzados integrados en las líneas upstream proporcionan datos de metabolitos en tiempo real que alimentan a los controladores impulsados por IA para ajustes de parámetros sobre la marcha. En conjunto, estos refinamientos refuerzan el papel fundamental del segmento upstream en la orientación de la adopción continua integral, consolidando su contribución al impulso del mercado de bioprocesamiento continuo en los flujos de trabajo de anticuerpos monoclonales, vacunas y terapias celulares emergentes.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Producto:
Los Biorreactores Lideran la Integración TecnológicaLos biorreactores constituyeron el 60,74% del tamaño del mercado de bioprocesamiento continuo en 2025, confirmando su condición de nodo central de integración para la intensificación upstream. La huella incluye dispositivos de perfusión de flujo tangencial alterno y diseños de impulsor de rueda vertical que admiten células sensibles a escala. Los módulos de filtración de flujo tangencial siguen como la línea de producto de más rápido crecimiento, avanzando a una CAGR del 24,31% hasta 2031, a medida que los usuarios finales buscan soluciones cerradas de clarificación y concentración en estado estacionario.
Los diseños emergentes permiten una escalabilidad de 1 L a 5.000 L con perfiles de cizallamiento consistentes, simplificando la transferencia tecnológica desde el desarrollo de procesos hasta las instalaciones GMP. Los bastidores de cromatografía continuos ahora integran retroalimentación de UV, conductividad y volumen de fondo para garantizar la consistencia de la carga de columna, mientras que las vías de flujo de un solo uso reducen el riesgo de contaminación cruzada y eliminan los costosos ciclos de limpieza. En conjunto, estas innovaciones de producto fortalecen los ecosistemas de proveedores y amplían las aplicaciones abordables, profundizando la base instalada que sustenta el mercado de bioprocesamiento continuo.
Por Aplicación:
Las Terapias Celulares y Génicas Impulsan la InnovaciónLos anticuerpos monoclonales mantuvieron una cuota de ingresos del 46,08% en 2025, lo que refleja las plantillas de proceso bien establecidas que fomentan las líneas de producción en estado estacionario basadas en perfusión. Sin embargo, se proyecta que las terapias celulares y génicas alcancen una CAGR del 24,45%, la más rápida de la cartera, a medida que los fabricantes de CAR-T alogénico y vectores virales pasan de cultivos por lotes intensivos en mano de obra a sistemas automatizados y cerrados. Los biorreactores microfluídicos acortan los ciclos de expansión, mientras que los análisis en tiempo real salvaguardan los atributos de calidad críticos, reforzando el impulso del segmento hacia la innovación continua.
El mercado de bioprocesamiento continuo responde con unidades modulares y escalables que se adaptan a instalaciones adyacentes a hospitales o plantas comerciales centralizadas, ofreciendo un rendimiento flexible para regímenes personalizados. Los avances paralelos en vacunas de ARNm, proteínas recombinantes y plataformas de partículas similares a virus diversifican aún más la demanda, lo que lleva a los proveedores a adaptar el hardware y el software continuos a la cinética y los perfiles de estabilidad específicos de cada molécula.
Por Escala:
Las Operaciones Comerciales Lideran la Madurez del MercadoLas instalaciones comerciales capturaron el 51,89% de la cuota del mercado de bioprocesamiento continuo en 2025, ejemplificadas por la Planta 5 de 180.000 L de Samsung Biologics, que aprovecha las líneas continuas para atender a clientes globales. Las instalaciones de gran volumen se benefician de las economías de escala, donde las reducciones en los gastos operativos se acumulan a lo largo de producciones anuales de varias toneladas. Las configuraciones de escala clínica, sin embargo, mantienen la trayectoria de crecimiento más fuerte con una CAGR del 26,72%, ya que los patrocinadores integran arquitecturas continuas desde el principio para evitar cambios tecnológicos disruptivos al escalar.
Los gemelos digitales y los modelos mecanicistas conectan la caracterización a escala de banco con las instalaciones piloto y comerciales, reduciendo el riesgo de los plazos de primera administración en humanos y facilitando las discusiones regulatorias. Los laboratorios de intensificación preclínica utilizan las mismas vías de flujo de un solo uso que los sistemas comerciales, garantizando la integridad y comparabilidad de los datos. En consecuencia, el espectro de escala forma un continuo sin fisuras que eleva la confianza en los flujos de trabajo continuos y sustenta la expansión del mercado de bioprocesamiento continuo hacia nuevas modalidades terapéuticas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
Las Empresas de Biotecnología Impulsan la AdopciónLas empresas de biotecnología representaron el 68,93% de los ingresos de 2025, lo que refleja su enfoque en la innovación y su agilidad para adoptar nuevos paradigmas de fabricación antes que las grandes empresas consolidadas. Las CDMOs, aunque actualmente más pequeñas, crecen a una CAGR del 25,38% porque los patrocinadores subcontratan con socios que pueden ofrecer capacidad continua llave en mano sin invertir ellos mismos en activos físicos.
Las CDMOs modernas se diferencian mediante instalaciones multicliente equipadas con bastidores continuos modulares que escalan rápidamente ante aumentos de la demanda. Mientras tanto, los centros académicos avanzan en estudios de prueba de concepto y desarrollan canales de talento, mitigando el déficit de mano de obra cualificada que antes ralentizaba la implementación. Este ecosistema colaborativo acelera la difusión tecnológica y refuerza canales de crecimiento diversificados en todo el mercado de bioprocesamiento continuo.
Análisis Geográfico
Mercado de Bioprocesamiento Continuo en América del Norte
América del Norte lideró con una participación de ingresos del 42,28% en 2025, respaldada por centros de biofabricación maduros, marcos regulatorios favorables y un sólido entorno de capital de riesgo. Fujifilm se comprometió a invertir 1.200 millones de USD para ampliar su capacidad en Carolina del Norte, mientras que Lonza adquirió la planta de Genentech en Vacaville, con capacidad de 330.000 L, por 1.200 millones de USD, reforzando las perspectivas de capacidad a largo plazo de la región. Los consorcios académico-industriales del clúster fomentan la rápida ampliación de escala de modalidades emergentes, como las células CAR-T alogénicas, consolidando el liderazgo de la región en terapéuticos de alta complejidad.
Mercado de Bioprocesamiento Continuo en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR proyectada del 24,86%, impulsada por el estímulo de 4.170 millones de USD de China para la biofabricación y el aumento paralelo de capacidad de Corea del Sur, donde Lotte Biologics está construyendo una planta de 3.300 millones de USD en pharmamanufacturing.com. La mano de obra competitiva en costos, las reformas regulatorias simplificadas y los incentivos fiscales gubernamentales atraen a patrocinadores multinacionales para instalar nuevas líneas continuas en la región. Los campeones locales de biotecnología también adoptan flujos de trabajo continuos para competir en calidad y velocidad con sus pares occidentales, impulsando la localización de la cadena de suministro para consumibles de un solo uso y sensores avanzados.
Mercado de Bioprocesamiento Continuo en Europa
Europa mantiene una expansión sostenida a medida que los mandatos de sostenibilidad se alinean con las ventajas del procesamiento continuo. La adopción se acelera aún más una vez que la Ley de Biotecnología de la UE entre en vigor en 2026, armonizando los estándares para la liberación en tiempo real y los registros digitales. Los proveedores europeos lideran la innovación en cromatografía multicolumna, cerrando la brecha en el procesamiento descendente y posicionando al bloque como un centro de competencia en tecnologías de purificación continua. En conjunto, la dinámica regional garantiza que el mercado de bioprocesamiento continuo evolucione a través de múltiples centros de excelencia, reduciendo el riesgo sistémico y fomentando una saludable tensión competitiva.


Panorama regulatorio
Los programas de bioprocesamiento continuo se ven cada vez más anclados a la directriz ICH Q13 del Consejo Internacional para la Armonización (ICH) para la fabricación continua de sustancias y productos farmacéuticos, que formaliza las expectativas en torno a la distribución del tiempo de residencia, la trazabilidad del material, el desvío de material no conforme y la gestión del ciclo de vida de los procesos continuos. En Estados Unidos, la FDA respalda su adopción a través de su Programa/Equipo de Tecnologías Emergentes, permitiendo una participación temprana en las estrategias de control, la verificación continua de procesos y los paquetes de datos utilizados para respaldar las presentaciones regulatorias y las conversiones posteriores a la aprobación de procesos por lotes a procesos continuos.
En Europa, el marco de la EMA se alinea con la ICH Q13 y las expectativas de validación relacionadas utilizadas en las solicitudes de autorización de comercialización, con énfasis en demostrar una estrategia de control robusta para los conceptos de lote definidos por tiempo o por volumen utilizados para la liberación. En enero de 2026, el Grupo de Trabajo de Inspectores de GMP/GDP de la EMA inició trabajos para revisar el Anexo 15 de GMP sobre calificación y validación. Ese esfuerzo se conecta con las expectativas de gestión de riesgos, incluida la ICH Q9(R1), y determina cómo los fabricantes documentan la calificación, la validación y la verificación continua para las líneas de producción avanzadas y continuas.
Análisis de la cadena de valor
La cadena de valor abarca los insumos habilitadores (conjuntos de un solo uso, sensores, medios y tampones), el equipo y software principales (biorreactores con capacidad de perfusión, filtración de flujo tangencial, cromatografía multicolumna, plataformas PAT y de control) y los servicios que industrializan la implementación (ingeniería, integración de automatización, documentación de validación y capacitación). Un cuello de botella técnico central en toda la cadena es el desajuste de interfaz entre la cosecha por perfusión en estado estacionario aguas arriba y las etapas de purificación cíclicas aguas abajo, lo que a menudo genera tanques de compensación y operaciones de retención que reducen la continuidad de extremo a extremo y complican el diseño del tiempo de residencia y la trazabilidad.
La comercialización depende cada vez más de las capacidades de integración de sistemas en lugar del rendimiento de una operación unitaria independiente, lo que aumenta el papel de los socios de automatización, los gemelos digitales y las arquitecturas de skid estandarizadas en la transferencia de tecnología y las operaciones diarias. Los modelos de entrega llave en mano y modulares están en expansión, como lo ilustra el lanzamiento de la plataforma J.TRAIN por parte de Just-Evotec Biologics en junio de 2026, que combina salas limpias modulares, automatización cGMP y equipos estándar destinados a acelerar la implementación de plantas. La resiliencia de la cadena de suministro también influye en el comportamiento de compra, ya que las operaciones continuas son sensibles al tiempo de inactividad por repuestos no estándar y a la cobertura de mantenimiento regional limitada, lo que empuja a proveedores y usuarios finales hacia componentes estandarizados, repuestos predictivos y contratos orientados al servicio.
Panorama Competitivo
El mercado de bioprocesamiento continuo está moderadamente fragmentado. Danaher integró la cartera de filtración de Pall en Cytiva en una transacción de USD 7.500 millones, creando un gigante verticalmente alineado que abarca desde medios de cultivo celular hasta cromatografía. Sartorius complementa sus biorreactores con software PAT, mientras que Thermo Fisher combina hardware con servicios de análisis analíticos, lo que señala una carrera por ofrecer ecosistemas integrales. Samsung Biologics combina servicios CDMO con plataformas continuas propietarias, traduciendo la experiencia operativa en capacidad lista para el mercado para clientes globales.
Los especialistas explotan oportunidades en espacios no cubiertos en la integración downstream y el control habilitado por IA. Los dispositivos de flujo tangencial alterno de Repligen impulsan las eficiencias de perfusión, mientras que las empresas emergentes perfeccionan sensores ópticos de metabolismo que se adaptan a vías de flujo desechables. Los proveedores de IA suministran gemelos digitales para el aseguramiento predictivo de la calidad, aprovechando la nueva guía de la FDA que aclara las expectativas de validación de modelos. Las empresas conjuntas y los modelos de asociación proliferan a medida que las empresas consolidadas adquieren plataformas de software o participaciones minoritarias para reforzar sus carteras.
La intensidad competitiva se amplifica por las expectativas de los clientes de apoyo a la validación y navegación regulatoria. Los proveedores agrupan cada vez más el arrendamiento de equipos con formación en sitio, plataformas de gestión de datos y plantillas de documentación GMP. Este enfoque rico en servicios aumenta los costes de cambio y cultiva relaciones a largo plazo que estabilizan los flujos de ingresos. Al mismo tiempo, la fragmentación moderada deja espacio para que los participantes ágiles capturen segmentos de nicho, particularmente en la purificación continua de vectores virales y la programación downstream impulsada por IA, sustentando la innovación en todo el mercado de bioprocesamiento continuo.
Líderes Mundiales de la Industria de Bioprocesamiento Continuo
3M
Thermo Fisher Scientific
Merck KGaA
Sartorius AG
Eppendorf SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Bioprocesamiento Continuo Cubiertas en este Informe
- Sartorius
- Thermo Fisher Scientific
- Danaher Corporation (Cytiva & Pall)
- Merck KGaA (MilliporeSigma)
- 3M
- Repligen
- Eppendorf
- Getinge AB (Applikon)
- ABEC
- Novasep Holding SAS
- Entegris Inc.
- Asahi Kasei
- Meissner Filtration Products
- PBS Biotech Inc.
- Lonza Group
- AGC Biologics
- Samsung Group
- Wuxi Biologics
- ThermoGenesis Holdings Inc.
- Kuhner Shaker AG

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo se encuentra en cerrar la brecha de integración restante entre la perfusión aguas arriba y la captura, el pulido y la eliminación viral continuos aguas abajo, donde la ingeniería de interfaces, la lógica de programación y el diseño de trazabilidad todavía limitan la verdadera continuidad de extremo a extremo para muchos tipos de moléculas. Este espacio en blanco respalda la demanda de capas habilitadoras como sensores PAT, conjuntos de herramientas de seguimiento de tiempo de residencia y material alineados con las expectativas de la ICH Q13, y software de gemelos digitales que ayuda a sincronizar la cosecha en estado estacionario con las estrategias de ciclado y liberación aguas abajo.
Las CDMO y los grandes fabricantes de productos biológicos están invirtiendo en capacidad apta para procesos continuos y plataformas estandarizadas, lo que genera un impulso comercial para equipos, consumibles y pilas de automatización que se pueden replicar en instalaciones multicliente. Prueba de este cambio es que LOTTE Biologics completó y recibió la aprobación para el uso de su Planta 1 del Songdo Bio Campus en junio de 2026, con capacidades de perfusión y monitoreo en tiempo real, y UCB seleccionó el condado de Gwinnett, Georgia, para un nuevo campus de fabricación de productos biológicos (anunciado en marzo de 2026) que incorpora IA, robótica y automatización como parte de un enfoque de fabricación apto para procesos continuos. Al mismo tiempo, ofertas llave en mano como J.TRAIN de Just-Evotec Biologics amplían el acceso para patrocinadores que buscan una implementación GMP más rápida sin construir instalaciones a medida, ampliando el mercado direccionable de rutas de flujo de un solo uso, filtración y software de control estandarizados.
Desarrollos Recientes de la Industria en el Mercado Global de Bioprocesamiento Continuo
- Julio de 2026: Fujifilm Biotechnologies fue seleccionada por la FDA para su Programa Piloto PreCheck, vinculado a la preparación de fabricación y la previsibilidad regulatoria de su planta de cultivo celular a gran escala en Holly Springs, Carolina del Norte. La selección refuerza los mecanismos de interacción entre reguladores e industria que pueden acortar la curva de aprendizaje para las operaciones avanzadas y aptas para procesos continuos, y fortalece el atractivo de la región para nueva capacidad de productos biológicos.
- Enero de 2025: La FDA de EE. UU. publicó una guía final sobre las aplicaciones de inteligencia artificial en el desarrollo de fármacos, estableciendo un enfoque basado en riesgos para establecer la credibilidad de los modelos. Esto proporciona expectativas más claras para las analíticas y estrategias de control habilitadas por IA que respaldan el monitoreo en tiempo real y los conceptos de liberación utilizados en el bioprocesamiento continuo.
- Octubre de 2024: Lonza completó la adquisición del sitio de Genentech en Vacaville, añadiendo 330.000 L de capacidad a su red de productos biológicos. La transacción amplió la infraestructura de fabricación disponible que puede actualizarse hacia operaciones intensificadas y aptas para procesos continuos, respaldando la escala de las CDMO y la adopción tecnológica.


Mercado Global de Bioprocesamiento Continuo Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de bioprocesamiento continuo se define como los ingresos obtenidos por equipos, conjuntos de un solo uso y software habilitador utilizados para operar la biofabricación continua o basada en perfusión, en las etapas aguas arriba y aguas abajo, para la producción biofarmacéutica.
Exclusiones de alcance: excluimos los equipos de enseñanza a escala piloto y las líneas híbridas por lotes que no pueden sostener una producción ininterrumpida durante una corrida de producción completa.
Descripción general de la segmentación
- Por Flujo de Trabajo
- Bioprocesamiento Continuo Upstream
- Bioprocesamiento Continuo Downstream
- Por Producto
- Biorreactores Continuos
- Sistemas de Filtración de Flujo Tangencial (TFF)
- Sistemas de Cromatografía Continua
- Consumibles y Componentes de Un Solo Uso
- Software de Control y Monitorización de Procesos
- Por Aplicación
- Anticuerpos Monoclonales
- Vacunas
- Terapias Celulares y Génicas
- Proteínas Recombinantes
- Otros (Biosimilares, Factores Sanguíneos)
- Por Escala
- Escala Preclínica y Piloto
- Escala Clínica
- Escala Comercial
- Por Usuario Final
- Empresas Biofarmacéuticas y de Biotecnología
- Organizaciones de Fabricación y Desarrollo por Contrato (CMOs/CDMOs)
- Institutos Académicos y de Investigación
- Por Región
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- América del Sur
- Alemania
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comenzó mapeando cómo se ve el procesamiento continuo en plantas en operación, y luego traduciendo eso en fondos de ingresos medibles para equipos, consumibles y software. Nos apoyamos en fuentes públicas como la guía y el contexto de inspección de la FDA de EE. UU., materiales de la EMA, capítulos y referencias de la USP, y contenido de medición y estándares del NIST que respalda las expectativas de control de procesos.
Para anclar las señales de demanda, también revisamos fuentes como la literatura del NIH y PubMed sobre métodos de perfusión y procesamiento continuo aguas abajo, series macroeconómicas de la OCDE y el Banco Mundial para el contexto del gasto en salud, y páginas de asociaciones comerciales que hacen seguimiento de la expansión de la capacidad de biofabricación. Se utilizaron informes anuales de empresas, presentaciones para inversores y comunicados de prensa para verificar cruzadamente las familias de productos, el momento de lanzamiento y la exposición regional. Una suscripción de pago para datos financieros y noticias de empresas ayudó a llenar vacíos cuando la información no era detallada. Estos ejemplos no son exhaustivos, y también se utilizaron fuentes adicionales para la recopilación de datos, la validación y la aclaración de preguntas abiertas.
Entrevistas y encuestas primarias
La validación primaria se realizó mediante entrevistas con expertos y encuestas estructuradas con equipos de desarrollo de procesos, líderes de fabricación, proveedores de equipos y consumibles, y socios de servicios que respaldan el diseño y la ampliación de líneas continuas. Las discusiones se utilizaron para confirmar qué consideran los compradores como continuo (frente a lo que aún se trata como por lotes), el ritmo típico de adopción según el tipo de molécula, y cómo se comportan los precios y los ciclos de reemplazo en las distintas regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXO): 15% | APAC: 46% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 29% | EMEA: 29% |
| Actores más pequeños: 21% | Gerentes: 56% | América: 25% |
Dimensionamiento y previsión del mercado
Dimensionamos el mercado utilizando un enfoque descendente y ascendente. La adopción aguas arriba y aguas abajo se reconstruyó a partir de la base instalada de sistemas relevantes, la demanda de tasa de ejecución para conjuntos de un solo uso, y la proporción de producción que se desplaza hacia configuraciones continuas o de perfusión. Los resultados se sometieron luego a pruebas de resistencia con verificaciones ascendentes selectivas, como el muestreo de ASP x volumen de unidades para las categorías de equipos clave, además de la retroalimentación de canal sobre la frecuencia de reemplazo de consumibles de alta rotación.
Entre los insumos tratados como huellas clave se incluyeron la penetración de la perfusión en productos biológicos comerciales, la demanda de configuraciones de cromatografía continua y filtración de flujo tangencial, los patrones típicos de reemplazo de resinas y membranas, la cadencia de cambio de conjuntos de un solo uso, y las adiciones de capacidad regional para la fabricación de productos biológicos. Cuando la retroalimentación de las entrevistas mostró una adopción desigual entre tipos de moléculas, manejamos las brechas utilizando rampas de penetración conservadoras y luego verificando el gasto implícito por sitio frente a los comentarios de los proveedores.
Para la previsión, utilizamos un análisis de escenarios construido en torno a la velocidad de adopción, el momento de la nueva capacidad de productos biológicos, y la progresión de precios esperada para sistemas y desechables. Los supuestos se ajustaron volviendo a contactar a los encuestados cuando los resultados de los escenarios se alejaban de lo que los equipos observaban en presupuestos y proyectos a corto plazo.
Validación de datos y ciclo de actualización
Los resultados del modelo se verificaron frente a señales independientes, como anuncios de capacidad de biofabricación, la combinación de herramientas discutida en presentaciones públicas, y la división esperada entre equipos y conjuntos desechables en configuraciones continuas. Si una región o línea de producto mostraba un cambio abrupto que no coincidía con estas señales, revisamos los insumos, verificamos nuevamente los supuestos de unidades y, cuando fue necesario, recurrimos a expertos para obtener aclaraciones antes de la aprobación interna.
Cada informe se actualiza en un ciclo anual, y se realizan actualizaciones provisionales cuando ocurren eventos materiales que pueden desplazar la demanda, como una nueva claridad regulatoria, inversiones importantes en capacidad, o restricciones de suministro en consumibles clave. Antes de la entrega, se completa una revisión final por parte de los analistas para que los clientes reciban la visión más actualizada, respaldada por las verificaciones más recientes.
Tamaño del mercado de bioprocesamiento continuo según Mordor Intelligence frente a otras estimaciones publicadas
Los diferentes valores publicados para el bioprocesamiento continuo pueden parecer muy distantes entre sí porque el alcance puede cambiar silenciosamente entre vistas centradas solo en equipos, vistas con predominio de consumibles y paquetes tecnológicos de bioprocesamiento más amplios. El momento también importa, ya que algunas cifras citan un valor del año de previsión, mientras que otras informan una estimación del año en curso, lo que puede resultar confuso en un mercado de rápido crecimiento.
Algunas estimaciones externas amplían la definición para incluir medios, tampones y reactivos de uso general vinculados a los flujos de trabajo de bioprocesamiento. En el enfoque de Mordor Intelligence, los ingresos se contabilizan solo para equipos, conjuntos de un solo uso y software habilitador que operan en líneas verdaderamente continuas o basadas en perfusión, tanto aguas arriba como aguas abajo, excluyendo los equipos de enseñanza piloto y las líneas híbridas por lotes no continuas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,31 mil millones de USD (2026) | |
| Revista Especializada A | 0,32 mil millones de USD (2025) | Utiliza un año base anterior y comúnmente incorpora un conjunto más amplio de consumibles y reactivos (como medios y tampones), lo que puede elevar el total incluso si la adopción de equipos es similar. |
| Boletín Sectorial B | 1,32 mil millones de USD (2031) | Cita un valor del año de previsión en lugar de una estimación del año en curso, y también incluye una amplia lista de instrumentos y consumibles, lo que eleva la cifra por encima de una definición estricta de ingresos de líneas continuas. |
Al leer la tabla en conjunto, la mayor parte de la dispersión proviene de la alineación de años y de lo que se contabiliza como ingresos aptos para procesos continuos frente al gasto general en bioprocesamiento. Al mantener el alcance vinculado al uso de producción continua o por perfusión, y al verificar los ritmos de adopción y reemplazo con profesionales del sector, podemos ofrecer un valor de mercado más fácil de vincular a los verdaderos motores de compra.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado Global de Bioprocesamiento Continuo?
Se espera que el tamaño del Mercado Global de Bioprocesamiento Continuo alcance USD 305,13 millones en 2026 y crezca a una CAGR del 22,65% para alcanzar USD 846,98 millones en 2031.
¿Cuál es el tamaño actual del Mercado Global de Bioprocesamiento Continuo?
En 2026, se espera que el tamaño del Mercado Global de Bioprocesamiento Continuo alcance USD 305,13 millones.
¿Quiénes son los actores clave en el Mercado Global de Bioprocesamiento Continuo?
3M, Thermo Fisher Scientific, Merck KGaA, Sartorius AG y Eppendorf SE son las principales empresas que operan en el Mercado Global de Bioprocesamiento Continuo.
¿Cuál es la región de más rápido crecimiento en el Mercado Global de Bioprocesamiento Continuo?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de previsión (2026-2031).
¿Qué región tiene la mayor cuota en el Mercado Global de Bioprocesamiento Continuo?
En 2025, América del Norte representa la mayor cuota de mercado en el Mercado Global de Bioprocesamiento Continuo.
¿Qué años cubre este Mercado Global de Bioprocesamiento Continuo y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado Global de Bioprocesamiento Continuo se estimó en USD 305,13 millones. El informe cubre el tamaño histórico del Mercado Global de Bioprocesamiento Continuo para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también prevé el tamaño del Mercado Global de Bioprocesamiento Continuo para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



