
Tamaño y Cuota del Mercado de Pagos Móviles de Corea del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
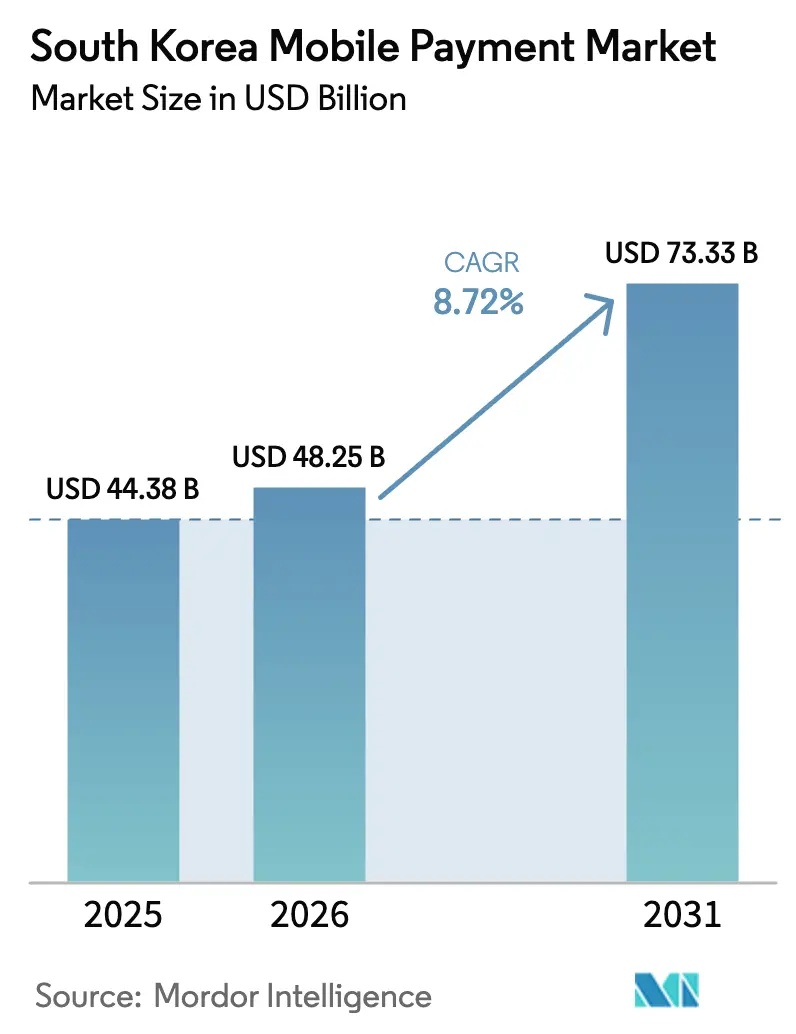
| Tamaño del mercado en el año base (2025) | 44.38 Mil millones de dólares |
| Tamaño del Mercado (2026) | 48.25 Mil millones de dólares |
| Tamaño del Mercado (2031) | 73.33 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.72 % |
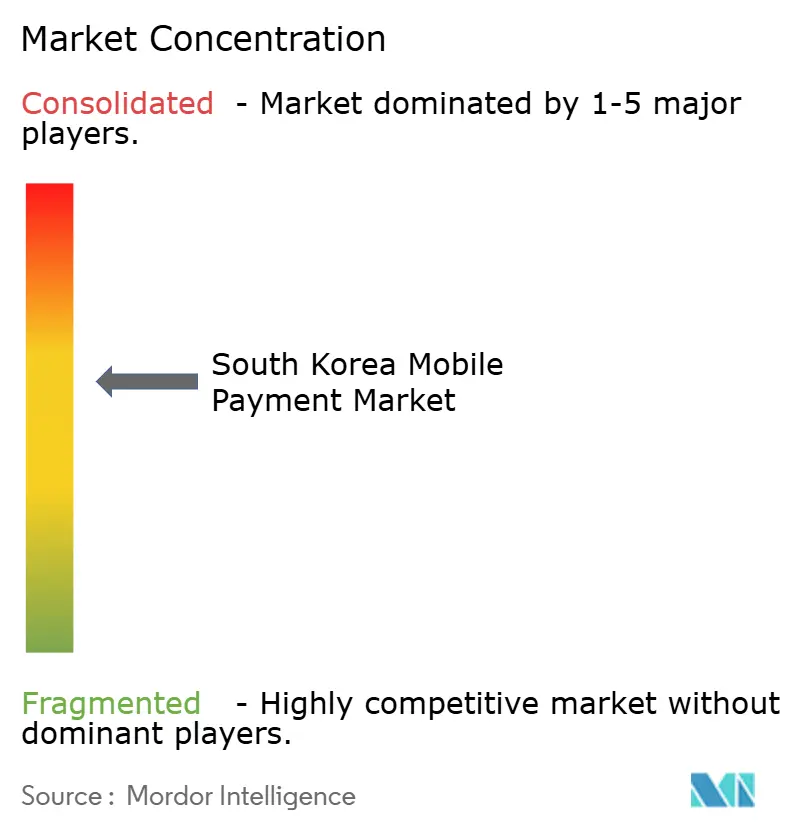
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pagos Móviles de Corea del Sur por Mordor Intelligence
Se espera que el tamaño del mercado de pagos móviles de Corea del Sur crezca de USD 44,38 mil millones en 2025 a USD 48,25 mil millones en 2026 y se prevé que alcance USD 73,33 mil millones en 2031 a una CAGR del 8,72% durante 2026-2031. El cambio estructural desde las compras centradas en tarjetas hacia el pago integrado en superaplicaciones con autenticación biométrica continúa a medida que mejora la cobertura 5G a nivel nacional, los límites a las tasas de intercambio favorecen los sistemas de código QR y los terminales de proximidad alcanzan los establecimientos de servicio rápido y los centros de transporte masivo. La retirada de Samsung Pay de la Transmisión Segura Magnética (MST) en favor del NFC tokenizado, combinada con la autenticación facial, señala un giro más amplio hacia factores de forma de mayor seguridad. Las superaplicaciones Kakao Pay, Naver Pay y Toss consolidan pagos, movilidad y entretenimiento en interfaces únicas, impulsando las transacciones diarias de billetera a 29,71 millones en el primer semestre de 2024. Los incentivos gubernamentales, como las comisiones del 0% para comerciantes de ZeroPay y las devoluciones del IVA, reducen los costos de aceptación para los microcomerciantess, acelerando el despliegue del código QR en provincias rurales.[1]ZeroPay Foundation, "Panel de Inscripción de Comerciantes," zeropay.or.kr
Conclusiones Clave del Informe
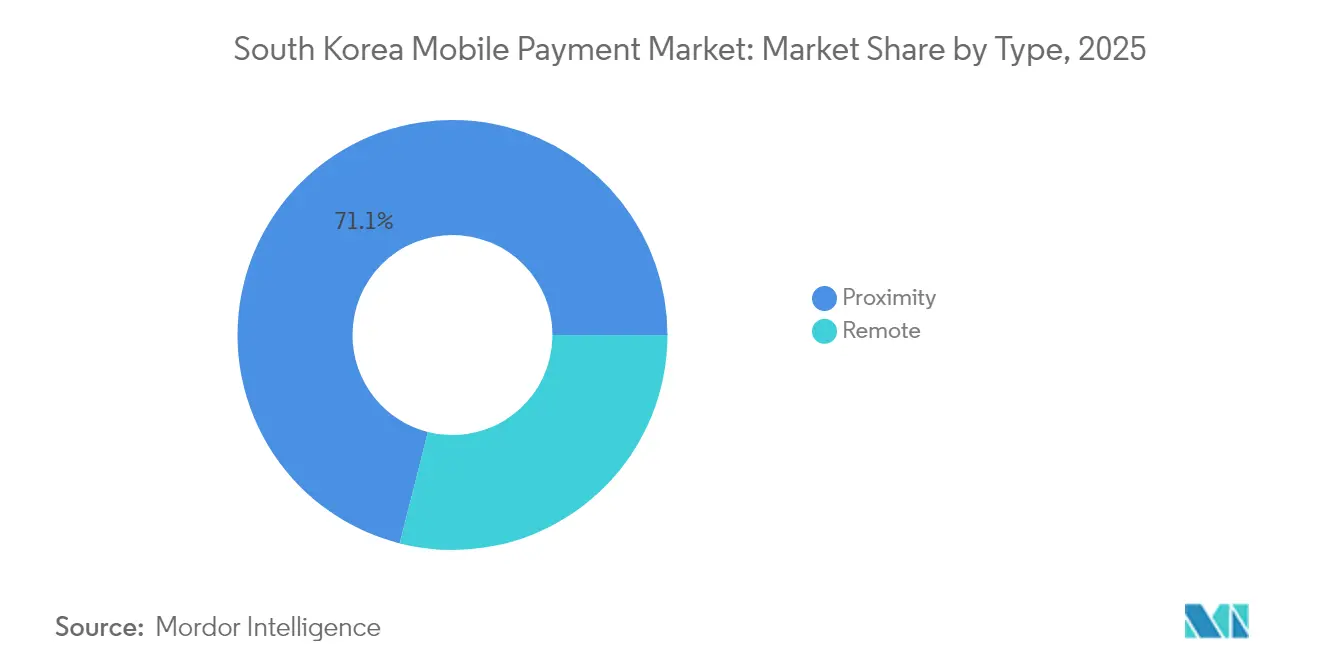
- Por tipo, los pagos de proximidad representaron el 71,05% de la cuota del mercado de pagos móviles de Corea del Sur en 2025, mientras que el mismo segmento se expande a una CAGR del 10,74% hasta 2031.
- Por tecnología, el NFC mantuvo una cuota del 54,20% del tamaño del mercado de pagos móviles de Corea del Sur en 2025; se proyecta que los pagos mediante código QR crezcan a una CAGR del 10,21% hasta 2031.
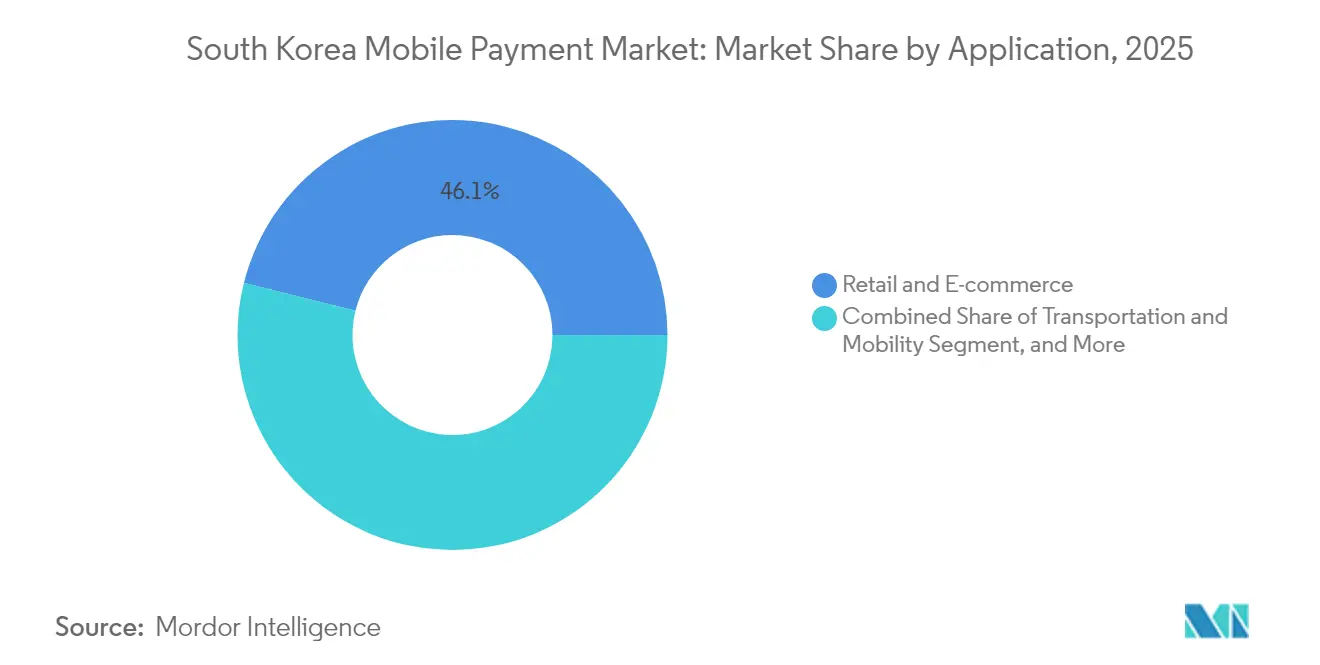
- Por aplicación, el comercio minorista y el comercio electrónico lideraron con una cuota de ingresos del 46,10% en 2025; el transporte y la movilidad avanzan a una CAGR del 9,86% hasta 2031.
- Por usuario final, los millennials y la Generación Z representaron el 58,05% del volumen de transacciones en 2025, mientras que las empresas y las pymes muestran el mayor crecimiento proyectado con una CAGR del 10,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Pagos Móviles de Corea del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la penetración de teléfonos inteligentes habilitados para 5G | +2.1% | Nacional, con ganancias tempranas en el Área Metropolitana de Seúl, Gyeonggi, Incheon | Corto plazo (≤ 2 años) |
| Auge del comercio electrónico y el comercio rápido | +1.8% | Nacional, concentrado en el Área Metropolitana de Seúl, Gyeonggi | Mediano plazo (2-4 años) |
| Incentivos gubernamentales (devoluciones de IVA de ZeroPay, límites de comisiones) | +1.5% | Nacional, dirigido a provincias con alta densidad de pymes (Chungcheong, Gyeongsang, Jeolla) | Mediano plazo (2-4 años) |
| Integración del ecosistema de superaplicaciones (movilidad, finanzas) | +1.9% | Nacional, liderado por el Área Metropolitana de Seúl, Gyeonggi | Largo plazo (≥ 4 años) |
| Autenticación biométrica que habilita pagos móviles de alto valor | +1.3% | Nacional, adopción temprana en el Área Metropolitana de Seúl | Mediano plazo (2-4 años) |
| Microtransacciones transfronterizas de contenido K | +0.7% | Global, con efectos secundarios en Asia-Pacífico, América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Penetración de Teléfonos Inteligentes Habilitados para 5G
Las suscripciones 5G superaron los 35 millones en 2024, cubriendo el 67% de las líneas móviles y proporcionando la columna vertebral de baja latencia necesaria para los pagos de proximidad asegurados biométricamente.[2]SK Telecom, "Informe de Cobertura 5G 2024," sktelecom.com El ancho de banda permite la puntuación de fraude en tiempo real en milisegundos, reduciendo los contracargos y alentando a los comerciantes a aceptar transacciones de billetera de alto valor. La integración en 2024 de las licencias de conducir móviles en Samsung Wallet ilustra cómo las redes rápidas fusionan la identidad y los pagos en un solo toque. Los datos del consorcio PASS muestran que se han emitido 45 millones de identificaciones móviles, convirtiendo los teléfonos en credenciales reconocidas por el gobierno. El cumplimiento de la Ley de Protección de Información Personal obliga al cifrado de extremo a extremo, elevando las barreras de entrada para nuevas billeteras, pero generando confianza en los consumidores.
Auge del Comercio Electrónico y el Comercio Rápido
El comercio móvil alcanzó USD 101 mil millones en 2023 y está en camino de alcanzar USD 185,4 mil millones para 2028, superando al PIB y canalizando el tráfico hacia las billeteras dentro de las aplicaciones. La entrega Rocket Delivery de Coupang garantiza entregas en menos de 2 horas, por lo que Kakao Pay y Naver Pay están integrados directamente en las páginas de productos para el pago con un solo clic. Los agregadores de entrega de alimentos Baemin y Yogiyo han extendido la aceptación de billeteras a 200.000 restaurantes, y se prevé que los usuarios de BNPL se dupliquen hasta alcanzar los 17,3 millones para 2028, reduciendo la fricción en las compras de alto valor.
Incentivos Gubernamentales (Devoluciones de IVA de ZeroPay, Límites de Comisiones)
ZeroPay inscribió a 1,2 millones de comerciantes a mediados de 2024, prometiendo comisiones de transacción del 0% y deducciones del impuesto sobre la renta del 40% para las pequeñas empresas. Los límites de intercambio del 0,5% para los pequeños vendedores reducen los márgenes de los emisores, pero democratizan la aceptación. La diferencia explica por qué los volúmenes de código QR crecen más rápido que el NFC, especialmente en las transacciones de bajo valor en puestos de comida callejera y mercados tradicionales.[3]Comisión de Servicios Financieros, "Directrices sobre Límites de Tasas de Intercambio," fsc.go.kr Las devoluciones automáticas del IVA a través de billeteras alivian aún más la carga administrativa para los propietarios de pymes en las provincias rurales.
Integración del Ecosistema de Superaplicaciones
Kakao Pay procesó KRW 167,3 billones en pagos en el cuarto trimestre de 2024 al integrar servicios de transporte compartido, estacionamiento y seguros dentro de su aplicación. Naver Pay registró KRW 22,7 billones en el tercer trimestre de 2025, impulsado por los 160 millones de usuarios mensuales de Naver Webtoon que pagan por cómics digitales y micropagos. Toss combina pago, corretaje y negociación de criptomonedas para 9,5 millones de usuarios, permitiendo el movimiento instantáneo de ganancias de inversión hacia el gasto minorista. Estos servicios agrupados fidelizan a los usuarios, aumentando la fricción para el uso de múltiples plataformas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente sofisticación del ciberfrauDE | -1.2% | Nacional, con mayor incidencia en el Área Metropolitana de Seúl debido a la densidad de transacciones | Corto plazo (≤ 2 años) |
| Límites regulatorios a las tasas de intercambio que reducen los márgenes | -1.0% | Nacional, presión aguda sobre los emisores de tarjetas (Shinhan, KB, Hana) | Mediano plazo (2-4 años) |
| Brecha digital demográfica entre las personas mayores | -0.8% | Nacional, concentrada en las provincias de Gangwon, Jeju y Jeolla rural | Largo plazo (≥ 4 años) |
| Saturación del mercado interno que limita el margen de crecimiento de las transacciones | -0.9% | Nacional, más pronunciado en el Área Metropolitana de Seúl, Gyeonggi | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Sofisticación del Ciberfraude
Las estafas de phishing, intercambio de SIM y deepfake de voz aumentaron en 2024, lo que llevó al Instituto de Seguridad Financiera a exigir la detección de anomalías en tiempo real y verificaciones multifactor para todas las billeteras. La investigación de privacidad de Kakao Pay en 2024 intensificó el escrutinio sobre las prácticas de intercambio de datos. Las plataformas ahora asumen la responsabilidad de reembolsar a las víctimas de fraude en un plazo de 30 días, ajustando los márgenes para las fintechs con escaso capital. Las contramedidas de biometría conductual elevan los costos operativos que solo los actores de escala pueden absorber.
Límites Regulatorios a las Tasas de Intercambio que Reducen los Márgenes
Los límites del 0,5% para los pequeños comerciantes y del 1,0% para los minoristas medianos eliminaron KRW 1,2 billones en ingresos de los emisores en 2024. Las marcas de tarjetas redujeron los subsidios a los terminales NFC, acelerando el giro hacia los sistemas de código QR entre los vendedores callejeros. Las fintechs que monetizan a través de préstamos o seguros sobrellevan mejor los rendimientos de pago comprimidos, pero los emisores más pequeños enfrentan presión de consolidación a medida que la Comisión de Servicios Financieros señala recortes más profundos en 2025.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Predominio de la Proximidad Impulsado por la Integración del Transporte
Los pagos de proximidad controlaron el 71,05% del mercado de pagos móviles de Corea del Sur en 2025 y se expandirán a una CAGR del 10,74% hasta 2031, impulsados por los torniquetes de toque con teléfono inteligente del Metro de Seúl y los 50.000 establecimientos de servicio rápido que ahora aceptan transacciones sin contacto. El tamaño del mercado de pagos móviles de Corea del Sur para los canales de proximidad está, por tanto, escalando más rápido que los métodos remotos, cuyo abandono del pago en navegador móvil sigue siendo superior al 25%.
Los pagos remotos siguen siendo relevantes para los casos de uso transfronterizo y de suscripción, pero pierden cuota a medida que las superaplicaciones completan automáticamente las credenciales dentro de los entornos nativos. El abandono de MST por parte de Samsung Pay aclara la dirección del mercado hacia el NFC de grado EMV y la biometría, con comerciantes de lujo que registraron tickets móviles promedio de KRW 500.000 en 2024.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Tecnología: El Código QR Gana Terreno por Arbitraje de Comisiones
El NFC retuvo el 54,20% de la cuota del mercado de pagos móviles de Corea del Sur en 2025, aunque los volúmenes de código QR avanzan a una CAGR del 10,21% respaldados por el modelo gratuito para comerciantes de ZeroPay. El tamaño del mercado de pagos móviles de Corea del Sur vinculado a la aceptación de código QR es especialmente sólido entre los microcomerciantess que no pueden financiar terminales NFC.
Las transacciones diarias de billetera alcanzaron los 29,71 millones en el primer semestre de 2024, con un uso elevado del código QR en los mercados tradicionales, mientras que el NFC domina el comercio minorista de alto valor, donde la tokenización EMV reduce el fraude. El NFC biométrico de Samsung Wallet y el plan de la Comisión de Servicios Financieros para un estándar nacional único de código QR ilustran una vía de convergencia, aunque las especificaciones en competencia mantienen la aceptación universal en suspenso.
Por Aplicación: El Transporte Crece con Rapidez a Medida que la Movilidad se Integra
El comercio minorista y el comercio electrónico lideraron con una cuota del 46,10% en 2025, aunque el transporte y la movilidad exhiben la CAGR más rápida del 9,86%, impulsada por los viajes de Kakao Mobility, los toques del Metro de Seúl y las billeteras de pago de estacionamiento. En consecuencia, el tamaño del mercado de pagos móviles de Corea del Sur vinculado a los desplazamientos está alcanzando al comercio minorista.
Los segmentos de comida rápida, contenido digital y juegos profundizan la penetración de las billeteras al integrar flujos de un solo clic que reducen el abandono del carrito en un 18% en comparación con las tarjetas de crédito. Los municipios están pilotando ahora los pagos con billetera para impuestos y multas, apuntando hacia una próxima etapa de adopción institucional.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Segmento de Usuario Final: Las Empresas Aceleran la Adopción B2B
Los millennials y la Generación Z generaron el 58,05% del volumen de transacciones de 2025, pero las empresas y las pymes registran la CAGR más alta del 10,05% tras el despliegue por parte de Visa y KOTRA de liquidaciones de exportación en tiempo real. En consecuencia, el tamaño del mercado de pagos móviles de Corea del Sur para los flujos B2B se expande más rápido que la base de consumidores.
Integrate Business y Kakao Pay for Business integran billeteras en los sistemas de nómina y facturación, proporcionando visibilidad instantánea de las posiciones de caja. La adopción por parte de las personas mayores sigue siendo limitada, aunque los tutoriales patrocinados por el gobierno y las interfaces con fuentes más grandes están ayudando a reducir la brecha.
Análisis Geográfico
El Área Metropolitana de Seúl genera más del 50% del valor de las transacciones, gracias a una tasa de penetración de teléfonos inteligentes del 90% y un despliegue temprano del 5G. Kakao Pay y Naver Pay derivan el 65% de sus volúmenes de esta región, utilizándola como laboratorio en vivo para características como la autenticación facial y las identificaciones móviles. Los torniquetes preparados para billeteras del Metro de Seúl actúan como un embudo de incorporación para nuevos usuarios en cada hora punta.
El distrito empresarial Songdo de Incheon pilota la interoperabilidad con Alipay+, permitiendo a los turistas chinos escanear el mismo código en las tiendas libres de impuestos, lo que resultó en KRW 450 mil millones en gasto transfronterizo en el primer semestre de 2024. Los cinturones industriales de Gyeonggi impulsan las liquidaciones de billetera B2B a través de la plataforma KOTRA de Visa para pagos de componentes justo a tiempo. Las provincias de Chungcheong, Gyeongsang y Jeolla aprovechan ZeroPay para superar los terminales de tarjetas en los mercados tradicionales.
Jeju y Gangwon se rezagan debido al envejecimiento de la población, pero el turismo crea casos de uso de billetera de nicho, como pulseras portátiles en estaciones de esquí y tiendas libres de impuestos. Kakao Pay informa que el gasto transfronterizo con billetera en Jeju aumentó un 28% interanual en 2024, reflejando el creciente flujo turístico.
Panorama regulatorio
Los pagos móviles en Corea del Sur están bajo la supervisión liderada por la Comisión de Servicios Financieros (FSC) y el Servicio de Supervisión Financiera (FSS), con obligaciones de datos de consumidores y seguridad definidas por la Ley de Protección de Información Personal para los operadores de billeteras y sus socios. Un foco de cumplimiento a corto plazo es el marco revisado de la Ley de Transacciones Financieras Electrónicas (EFTA) para los servicios de pasarela de pago electrónico (PG), donde la FSC abrió un período de aviso legislativo y regulatorio del 19 de junio al 29 de julio de 2026 para especificar los requisitos de normas subordinadas sobre la protección de fondos de liquidación y los estándares de capital de los PG.
Bajo la dirección revisada de la EFTA, los PG deben gestionar externamente el 100% de los fondos no liquidados mediante fideicomiso, depósito o seguro de garantía de pago, y los PG grandes (aquellos que superan los KRW 30 mil millones en volumen de transacciones trimestral) enfrentan un requisito de capital mínimo de KRW 2 mil millones, con implementación oficial referenciada para el 17 de diciembre de 2026. Paralelamente, el Banco de Corea ha avanzado en el trabajo hacia una red de liquidación dedicada que respalde un RTGS de 24 horas para la liquidación de KRW en el extranjero, reforzando un sesgo de política hacia canales de liquidación regulados a medida que los volúmenes de comercio digital se escalan.
Análisis de la cadena de valor
La cadena de valor abarca (1) los canales de financiamiento y cuentas de bancos y emisores de tarjetas, (2) las capas de esquema y red (redes de tarjetas, compensación doméstica y canales de transferencia bancaria), (3) los servicios de pasarela de pago y procesadores que conectan a los comercios con la adquisición y la liquidación, (4) los frontales de billetera y súper apps (por ejemplo, Kakao Pay, Naver Pay, Samsung Wallet y Toss), y (5) los puntos de aceptación en el checkout en línea, terminales NFC e implementaciones de código QR en entornos de comercio minorista físico, servicio rápido y movilidad. Samsung y los fabricantes de dispositivos proporcionan elementos seguros y capacidades de tokenización para NFC, mientras que los comercios, agregadores y plataformas de movilidad configuran la distribución mediante el checkout integrado dentro de aplicaciones de comercio y transporte.
El control operativo y la gestión de riesgos se han vuelto más centrales a medida que los reguladores ajustan la supervisión de los PG y los PG de múltiples niveles. La Asamblea Nacional aprobó revisiones a la Ley sobre Transacciones Financieras Electrónicas en diciembre de 2025 que exigen a los PG gestionar externamente el 100% de los fondos no liquidados y aumentar los requisitos de capital para los PG más grandes. Las directrices del FSS vigentes desde enero de 2026 también introdujeron evaluaciones obligatorias de riesgo de pago cuando los proveedores de servicios financieros electrónicos contratan con empresas PG de nivel inferior. En el lado de la demanda, los datos del Banco de Corea destacaron la escala en la capa back-end, con un volumen promedio diario de servicios de PG reportado en KRW 1,55 billones en 2025, lo que hace que los controles de fondos de liquidación y la diligencia debida de socios sean decisivos para la participación en el ecosistema.
Panorama Competitivo
Los cuatro principales proveedores, Kakao Pay, Naver Pay, Samsung Pay y Toss, acaparan la mayor parte del volumen de transacciones, dejando el 25% a 21 billeteras más pequeñas, por lo que el mercado de pagos móviles de Corea del Sur sigue estando moderadamente concentrado. Las superaplicaciones ganan fidelidad al agrupar finanzas, movilidad y contenido, mientras que los emisores de tarjetas como Shinhan y KB integran sus sistemas en aplicaciones de terceros para mantenerse visibles.
Las billeteras respaldadas por minoristas, como Coupang Rocket Pay y SSG Pay, aprovechan los datos de origen para ofrecer reembolsos personalizados, convirtiendo efectivamente los pagos en palancas de retención. Las empresas emergentes, incluidas Karrot Pay y Yanolja Pay, se centran en nichos verticales como los bienes de segunda mano y las reservas de viajes. Las patentes de tarjetas biométricas de Samsung de 2024 protegen contra la concentración en dispositivos al trasladar los sensores de huellas dactilares a las tarjetas EMV, creando una alternativa agnóstica al dispositivo.
La supervisión regulatoria de la Comisión de Servicios Financieros garantiza la transparencia de las comisiones y la interoperabilidad, lo que eleva los costos de cumplimiento que favorecen a los actores establecidos con mayor capital. Los espacios en blanco se encuentran en las remesas transfronterizas, los pilotos de tokenización mayorista en el marco del Proyecto Agora del BIS y los micropagos basados en Web3.
Líderes de la Industria de Pagos Móviles de Corea del Sur
Kakao Pay
Naver Corporation (Naver Pay)
Samsung Electronics (Samsung Pay)
Viva Republica Co., Ltd. (Toss Payments)
NHN PAYCO Corp. (PAYCO)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La aceptación transfronteriza y los pagos del turismo entrante son un espacio en blanco claro donde las billeteras móviles y los switches nacionales están pasando de integraciones aisladas hacia un QR interoperable. En abril de 2026, el Instituto Coreano de Telecomunicaciones y Compensación Financiera (KFTC) inició servicios de pago QR bidireccionales con Indonesia, creando un modelo funcional para expandir la aceptación basada en QR para viajeros y comercios sin requerir actualizaciones de terminales NFC. Esto también se ajusta a la economía de los comercios, ya que los canales QR ya se alinean con menores necesidades de hardware e implementación para micro-comercios, apoyando una mayor densidad de aceptación fuera del comercio minorista intensivo en NFC premium.
Una segunda oportunidad se centra en la infraestructura regulada de liquidación tokenizada que vincula bancos, compensación y ecosistemas de billeteras para casos de uso más allá del checkout del consumidor. En marzo de 2026, el Banco de Corea inició la Fase 2 del Proyecto Hangang con pruebas de transacciones reales para tokens de depósito en nueve bancos comerciales, y en julio de 2026 programó transacciones en vivo para septiembre de 2026 en el piloto de CBDC mayorista, incluyendo gastos operativos del sector público. Junto con estos pilotos de infraestructura, las reglas más estrictas de protección de PG bajo la EFTA revisada, incluida la gestión externa del 100% de los fondos no liquidados y umbrales de capital más altos para los PG grandes, crean espacio para que procesadores y plataformas cumplidoras y bien capitalizadas gan relaciones con comercios a medida que los socios racionalizan los acuerdos de PG de múltiples niveles.
Desarrollos recientes del sector
- Julio de 2026: Naver Pay, Kakao Pay y Toss firmaron un memorando de entendimiento (9 de julio de 2026) con el Ministerio de Interior y Seguridad, el Servicio de Supervisión Financiera y el Instituto Coreano de Telecomunicaciones y Compensación Financiera para conectarse a la red de verificación de autenticidad de tarjetas de registro de residentes. Vincular las principales billeteras a una columna vertebral nacional de verificación de identidad refuerza los flujos de incorporación y recuperación de cuentas y respalda trayectorias de pago de mayor garantía para casos de uso regulados.
- Octubre de 2025: Visa y SK Telecom lanzaron una billetera móvil tokenizada basada en eSIM para vehículos conectados, permitiendo a los conductores de los modelos 2026 de Hyundai autorizar pagos de combustible, peaje y estacionamiento desde el tablero del vehículo. El movimiento extiende las credenciales de pago móvil hacia el comercio integrado automotriz y aumenta la relevancia de la tokenización y la autenticación basada en dispositivos más allá de los teléfonos inteligentes.
- Julio de 2025: Kakao Pay acordó adquirir el especialista en BNPL Finnq por KRW 620 mil millones (USD 470 millones) para integrar el financiamiento en cuotas en su súper app. Esto amplió el conjunto de herramientas de Kakao Pay para compras de mayor valor y conversión de comercios, estrechando el vínculo entre los pagos y los servicios de crédito dentro de un único recorrido del usuario.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para esta metodología, el mercado abarca el valor de los pagos iniciados a través de dispositivos móviles en Corea del Sur, abarcando casos de uso de proximidad y remotos, utilizando tecnologías de pago móvil comunes y flujos de pago tanto de consumidores como empresariales.
Exclusiones del alcance: se excluye la actividad de banca móvil sin pago que no resulte en una transacción de pago completada, como consultas de saldo y transferencias simples.
Descripción general de la segmentación
- Por Tipo
- Proximidad
- Remoto
- Por Tecnología
- NFC (Comunicación de Campo Cercano)
- Código QR
- MST (Transmisión Segura Magnética)
- Tarjeta Tokenizada y Otras Tecnologías
- Por Aplicación
- Comercio Minorista y Comercio Electrónico
- Entrega de Alimentos y Servicio Rápido
- Transporte y Movilidad
- Entretenimiento y Contenido Digital
- Servicios Públicos y Pagos Gubernamentales
- Por Segmento de Usuario Final
- Consumidores Millennials y de la Generación Z
- Consumidores de la Generación X
- Consumidores Baby Boomer
- Empresas y Pymes (Pago Móvil B2B)
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comenzó con la alineación de definiciones y la confirmación del grupo de demanda para los pagos móviles en Corea del Sur, antes de finalizar cualquier cálculo. Se utilizaron estadísticas públicas y publicaciones de políticas para anclar la adopción de pagos digitales y la preparación de infraestructura, y los datos se normalizaron en una serie temporal consistente.
Los insumos comunes se obtuvieron de fuentes como el Banco de Corea para las tendencias de pagos, la Comisión de Servicios Financieros y el Servicio de Supervisión Financiera para el contexto regulatorio y de licencias, Statistics Korea para indicadores de actividad de consumidores y minorista, y el Ministerio de Ciencia y TIC para señales de infraestructura digital y móvil. Se obtuvo dirección adicional de presentaciones de empresas cotizadas y presentaciones a inversores, publicaciones de asociaciones industriales, prensa local, bases de datos de patentes para temas de autenticación y tokenización, y una base de datos de nivel de envíos de importación y exportación cuando la habilitación de hardware requería una verificación rápida. Estos ejemplos no son exhaustivos, y se utilizaron fuentes públicas adicionales para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas primarias y encuestas
Los insumos primarios se recopilaron mediante entrevistas con expertos y encuestas estructuradas en todo el ecosistema de pagos, incluyendo proveedores de billeteras, equipos de aceptación de pagos orientados a comercios, bancos, procesadores y grandes comercios con una alta combinación de checkout móvil. Las entrevistas con expertos centrados en canales que rastrean el comportamiento de checkout minorista y de comercio electrónico ayudaron a confirmar las divisiones tecnológicas y los patrones de crecimiento de casos de uso en Corea del Sur.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 14% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 16% | Gerentes: 51% |
Dimensionamiento y previsión del mercado
El dimensionamiento utilizó un flujo de trabajo de arriba hacia abajo y de abajo hacia arriba. Primero, se utilizaron señales de actividad de pagos nacionales y comercio digital para reconstruir el grupo de valor de pagos móviles, y luego los totales se verificaron mediante consolidaciones selectivas. Una vez ensamblado el panorama completo del mercado, el valor de mercado en USD de fin de año se estableció como el resultado final.
Los insumos clave incluyeron la participación del comercio móvil en las ventas en línea, los indicadores de uso de teléfonos inteligentes e internet móvil, la preparación de aceptación de comercios (como la penetración de QR y NFC), la combinación de proximidad frente a remoto, y marcadores de adopción tecnológica como la tokenización y la autenticación biométrica. Estas variables se ajustaron utilizando retroalimentación primaria para reflejar condiciones específicas de Corea del Sur, incluyendo el uso de súper apps y el cambio del checkout hacia pagos dentro de la aplicación.
Para la previsión, el enfoque se basó principalmente en el análisis de escenarios respaldado por un suavizado basado en tendencias. El caso base refleja la adopción esperada en el comercio minorista y electrónico, los pagos de transporte y movilidad, y el comportamiento de pago de facturas recurrentes. Cuando las verificaciones de abajo hacia arriba no cubrían completamente los canales de aceptación más pequeños, se utilizaron tamaños promedio de ticket muestreados, junto con rangos de crecimiento de transacciones asumidos que se validaron con los insumos de las entrevistas. Los totales se ajustaron luego para mantenerse consistentes con el grupo de demanda más amplio.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples pasadas, comenzando con verificaciones de consistencia interna en series temporales, divisiones de segmentos y tasas de crecimiento implícitas. Los resultados del modelo se compararon con señales independientes, incluidos indicadores publicados de pagos digitales, patrones macro de consumo y señales de aceptación de comercios. Cuando aparecían anomalías, se revisaban los impulsores hasta que las diferencias fueran explicables.
Antes de la aprobación final, las suposiciones fueron revisadas por otro analista, y las grandes variaciones respecto a ediciones anteriores desencadenaron un nuevo contacto con encuestados seleccionados para confirmar qué había cambiado. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, como cambios de política o cambios importantes en los canales de pago. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista más actualizada.
Dimensionamiento del mercado de pagos móviles de Corea del Sur de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los pagos móviles en Corea del Sur a menudo difieren porque el alcance subyacente puede variar, y la unidad de medición no siempre es la misma. Algunas fuentes rastrean el valor de las transacciones, otras rastrean medidas similares a ingresos, y los cambios en las suposiciones del año base y el momento del tipo de cambio pueden afectar el resultado en USD.
Las mayores brechas generalmente provienen de lo que se cuenta como un pago móvil, cómo se tratan los pagos de proximidad frente a los remotos, y si actividades adyacentes como la banca móvil pura se mezclan en el total. Las diferencias también aparecen cuando una estimación asume una migración más rápida a QR o un mayor crecimiento del checkout dentro de la aplicación, sin verificar nuevamente las señales de aceptación de comercios y comportamiento del consumidor durante el ciclo de actualización.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 44,38 mil millones (2025) | |
| Revista Sectorial A | USD 50,60 mil millones (2024) | Utiliza un enfoque de volumen de transacciones para 2024 y puede mezclar casos de uso intensivos en checkout en línea sin una división clara entre pago móvil frente a la actividad más amplia de comercio móvil, lo que cambia lo que se cuenta año a año. |
| Editorial Sectorial B | USD 47,90 mil millones (2030) | Reporta una cifra de un año lejano y aplica una curva de alto crecimiento entre 2024 y 2030, mientras que la divulgación sobre los límites de tecnología y casos de uso es limitada, lo que dificulta reconciliar la actividad de proximidad, remota y de aplicaciones sin pago. |
La tabla muestra una dispersión impulsada principalmente por la unidad de medición y el año de referencia. En el modelo de Mordor Intelligence, el mercado se cuenta como valor de pago iniciado por móvil en USD, con los casos de uso de proximidad y remotos mantenidos dentro de la misma definición, y las acciones de banca móvil sin pago no se añaden. Con esta configuración, la cifra final se mantiene rastreable a los indicadores de adopción, y puede volver a verificarse cuando cambian suposiciones como la combinación tecnológica o el comportamiento de checkout.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de pagos móviles de Corea del Sur?
El mercado está valorado en USD 48,25 mil millones en 2026.
¿A qué velocidad crece el sector?
Se prevé que se expanda a una CAGR del 8,72% hasta 2031.
¿Qué tipo de pago tiene la mayor cuota?
Los pagos de proximidad, con una cuota del 71,05% en 2025.
¿Por qué los pagos mediante código QR se expanden rápidamente?
Las comisiones del 0% para comerciantes de ZeroPay y los bajos costos de hardware impulsan la adopción entre los microcomerciantess.
¿Qué región registra el mayor volumen de transacciones?
El Área Metropolitana de Seúl contribuye con más de la mitad del valor de las transacciones nacionales de billetera.
Última actualización de la página el:



