
Tamaño y Cuota del Mercado de Tratamiento de la Anemia Falciforme
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.41 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 14.72 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de la Anemia Falciforme por Mordor Intelligence
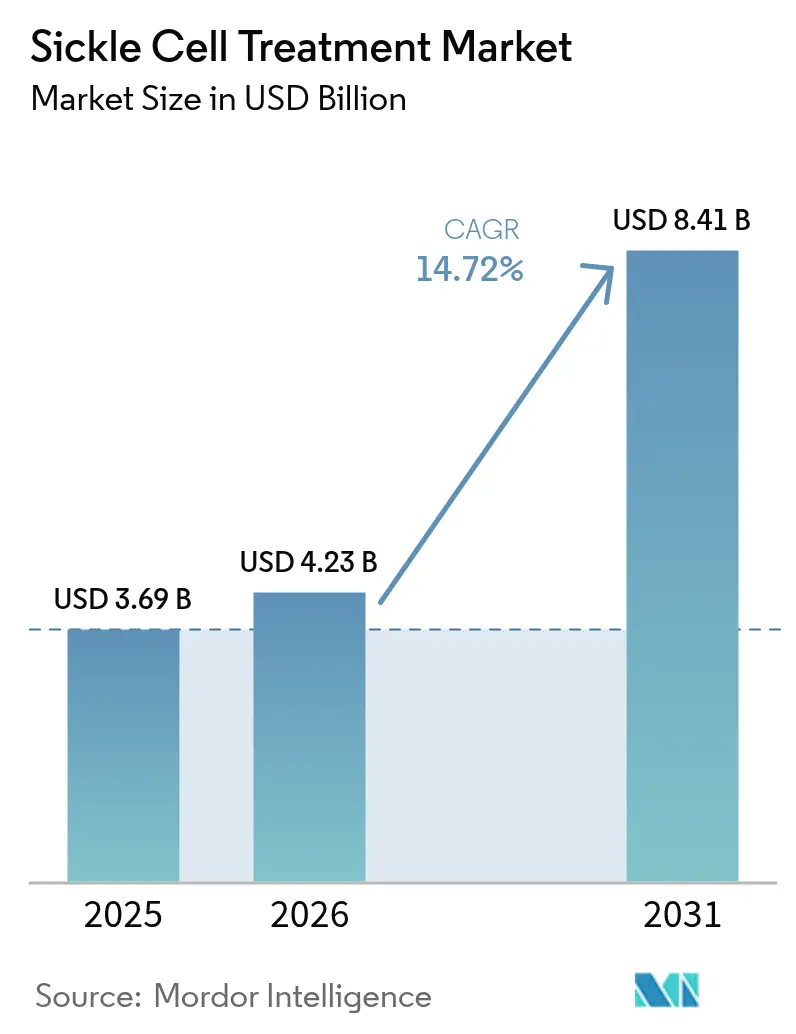
El tamaño del mercado global de tratamiento de la anemia falciforme fue valorado en USD 3.690 millones en 2025 y se estima que crecerá desde USD 4.230 millones en 2026 hasta alcanzar USD 8.410 millones en 2031, a una CAGR del 14,72% durante el período de previsión (2026-2031). El crecimiento acelerado refleja impulsores clave como las aprobaciones de edición génica, la ampliación del tamizaje neonatal y la evolución de los modelos de pago basados en valor. La farmacoterapia mantiene el mayor conjunto de ingresos, mientras que las terapias génicas curativas crean un nicho de alto precio y alto crecimiento que redefine la gestión de la enfermedad a largo plazo. Los experimentos de reembolso en América del Norte, el despliegue de infraestructura en Asia-Pacífico y los incentivos de medicamentos huérfanos en las principales agencias refuerzan colectivamente las señales de demanda. Los vientos en contra persisten en las regiones de bajos ingresos, donde las brechas en la cadena de suministro, la cobertura de seguros limitada y la escasez de personal sanitario ralentizan la adopción de terapias avanzadas.
Conclusiones Clave del Informe
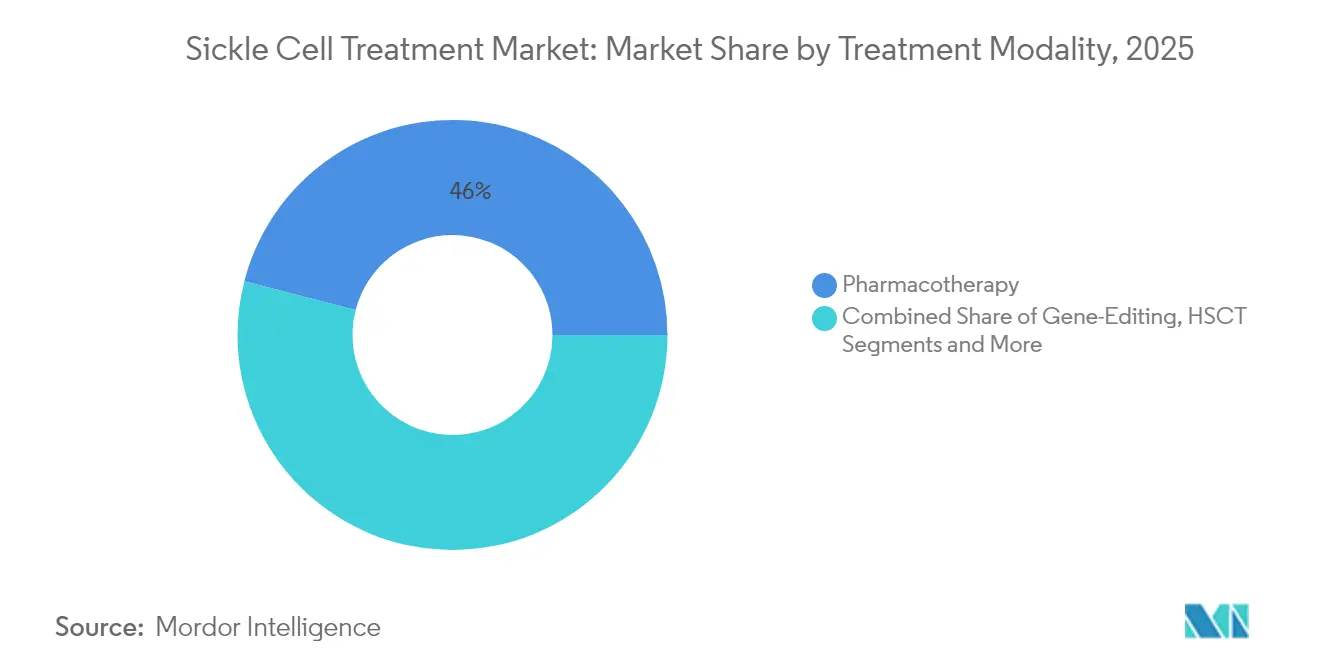
- Por modalidad de tratamiento, la farmacoterapia lideró con el 45,97% de la cuota del mercado de tratamiento de la anemia falciforme en 2025, mientras que se prevé que las terapias de edición génica se expandan a una CAGR del 17,05% hasta 2031.
- Por grupo de edad del paciente, el segmento pediátrico representó el 50,12% del tamaño del mercado de tratamiento de la anemia falciforme en 2025, mientras que se proyecta que el segmento adulto crezca a una CAGR del 15,76% hasta 2031.
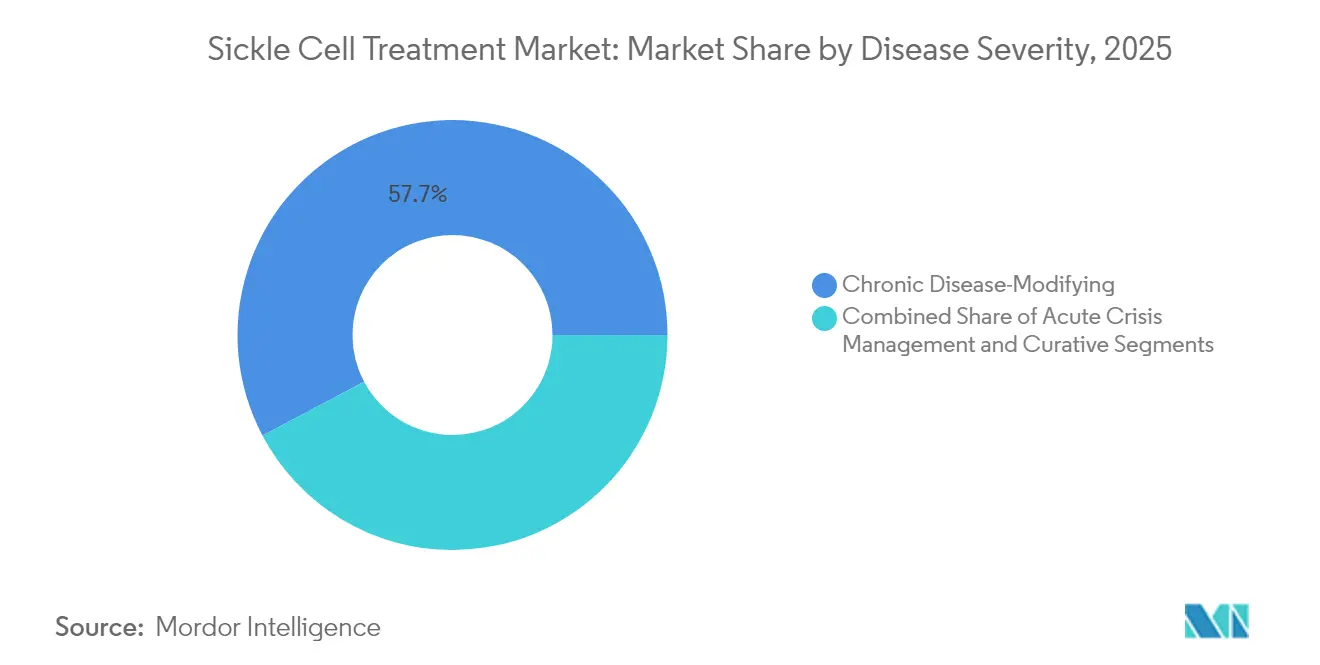
- Por gravedad de la enfermedad, los tratamientos modificadores crónicos de la enfermedad mantuvieron una cuota del 57,74% del tamaño del mercado de tratamiento de la anemia falciforme en 2025, mientras que los enfoques curativos avanzan a una CAGR del 18,12% durante el mismo período.
- Por usuario final, los hospitales dominaron con una cuota de ingresos del 59,05% en 2025, mientras que se espera que los centros quirúrgicos ambulatorios crezcan a una CAGR del 15,44% hasta 2031.
- Por geografía, América del Norte lideró con el 35,92% de la cuota del mercado de tratamiento de la anemia falciforme en 2025, aunque Asia-Pacífico está preparada para la expansión más rápida a una CAGR del 15,93% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Tratamiento de la Anemia Falciforme
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia creciente de mutaciones de anemia falciforme | +2.1% | Global con foco en África Subsahariana y Oriente Medio | Largo plazo (≥ 4 años) |
| Sólido pipeline de I+D en etapa avanzada | +3.2% | América del Norte y Europa con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Vía rápida regulatoria e incentivos de medicamentos huérfanos | +2.8% | Global liderado por FDA y EMA | Corto plazo (≤ 2 años) |
| Lanzamiento comercial de fármacos modificadores de la enfermedad | +2.4% | América del Norte expandiéndose a Europa y Oriente Medio | Mediano plazo (2-4 años) |
| Expansión del tamizaje neonatal en África Subsahariana | +1.9% | África Subsahariana con programas piloto en Asia | Largo plazo (≥ 4 años) |
| Reembolso basado en valor para terapias de edición génica curativas | +1.8% | América del Norte con adopción temprana en Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Mutaciones de Anemia Falciforme
Los nacimientos mundiales afectados por la anemia falciforme alcanzaron 515.000 en 2021, y la mortalidad anual sigue siendo elevada con 376.000 defunciones, lo que mantiene la demanda multirregional de intervenciones terapéuticas. Nigeria impulsa un tercio del conjunto global de pacientes, mientras que la migración eleva el número de casos en Europa y el Golfo. Los registros nacionales de Arabia Saudita realizan un seguimiento de 22.956 pacientes en instalaciones estatales, lo que permite la coordinación de la atención y la captura de datos del mundo real.[1]Hoda Ezzat, "Revelando el Poder de los Registros de Enfermedades en la Atención al Paciente y la Investigación en el Mundo Real – La Historia de Éxito del Registro Nacional Saudí de Anemia Falciforme," HemaSphere, journals.lww.com Las ganancias en longevidad en los países de altos ingresos crean una segunda oleada de pacientes adultos que requieren opciones modificadoras de la enfermedad a largo plazo o curativas.
Sólido Pipeline de I+D en Etapa Avanzada
El impulso clínico sigue siendo sólido a medida que los editores génicos, los moduladores metabólicos y los reguladores epigenéticos avanzan en los programas de Fase 2 y Fase 3. El etavopivat muestra reducción en las crisis vasooclusivas, el mitapivat actúa sobre el metabolismo de los eritrocitos, y agentes de nueva generación como el dWIZ-1 de Novartis y los candidatos epigenéticos de Fulcrum amplían los mecanismos de acción.[2]Evelyn Harlow, "Hacer que las Terapias Génicas sean más Accesibles Fabricándolas en Naciones de Menores Ingresos," Nature, nature.com Los diseños de los ensayos integran los resultados notificados por los pacientes y la evidencia del mundo real, simplificando los paquetes de aprobación y reduciendo el riesgo de comercialización.
Vía Rápida Regulatoria e Incentivos de Medicamentos Huérfanos
La FDA de los EE. UU. autorizó el exagamglogene autotemcel (Casgevy) y el lovotibeglogene autotemcel (Lyfgenia) con un año de diferencia, demostrando una aceleración sin precedentes bajo el estatus de terapia innovadora y revisión prioritaria. La alineación de la EMA acorta los plazos de acceso europeo y proporciona precios de referencia unificados para los pagadores.[3]Edward R. Scheffer-Cliff, "Precios Elevados para las Terapias Génicas en la Anemia Falciforme," JAMA, jamanetwork.com Los créditos fiscales y las ventanas de exclusividad de siete a diez años mejoran el retorno de la inversión para los desarrolladores que se dirigen a poblaciones pequeñas.
Lanzamiento Comercial de Fármacos Modificadores de la Enfermedad
El voxelotor, el crizanlizumab y la L-glutamina ampliaron el tratamiento más allá de la monoterapia con hidroxiurea, subrayando el interés por los regímenes combinados que controlan mejor las crisis vasooclusivas. La retirada de voxelotor por parte de Pfizer en 2024 debido a problemas de seguridad destaca la importancia de la vigilancia poscomercialización; sin embargo, la eficacia sostenida en el mundo real del crizanlizumab preserva la confianza en las vías modificadoras de la enfermedad fiercepharma.com.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado costo total de atención y precios de uso único de la edición génica | -2.9% | Global con mayor presión en los mercados emergentes | Largo plazo (≥ 4 años) |
| Disponibilidad limitada de donantes compatibles para HSCT | -1.4% | Mundial con mayor déficit en regiones genéticamente diversas | Largo plazo (≥ 4 años) |
| Brechas de infraestructura de cadena de frío y centros de infusión en países de ingresos bajos y medios | -2.1% | África Subsahariana más partes de Asia y América Latina | Mediano plazo (2-4 años) |
| Cobertura de seguro desigual y exclusiones en el diseño de beneficios | -1.8% | Global con variabilidad según el modelo de pagador | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Costo Total de Atención y Precios de Uso Único de la Edición Génica
Los precios de lista comerciales de USD 2,2 millones para Casgevy y USD 3,1 millones para Lyfgenia generan presión sobre la accesibilidad a pesar de los ahorros proyectados a lo largo de la vida derivados de la reducción de hospitalizaciones. Bluebird Bio estableció más de 70 centros de tratamiento, aunque la adopción se estancó mientras los pagadores negociaban calendarios de pago vinculados a resultados. Los costos adicionales de acondicionamiento, hospitalización y seguimiento inflan los presupuestos totales de gasto, retrasando el acceso generalizado.
Brechas de Infraestructura de Cadena de Frío y Centros de Infusión en Países de Ingresos Bajos y Medios
Muchos países africanos con alta carga de enfermedad carecen de electricidad confiable, laboratorios avanzados y equipos de infusión capacitados necesarios para la terapia génica ex vivo. Las directrices de 2024 de la OMS describen el desarrollo gradual de capacidades y vías de financiamiento, pero la ejecución sigue siendo lenta. Las barreras logísticas persisten a pesar del apoyo filantrópico para la transferencia de tecnología y la capacitación del personal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modalidad de Tratamiento: La Edición Génica Impulsa el Crecimiento Premium
La edición génica registró la trayectoria más rápida con una CAGR del 17,05% entre 2026 y 2031, lo que refleja el fuerte interés de los pagadores en intervenciones curativas de una sola vez. La farmacoterapia retuvo el 45,97% de los ingresos en 2025, subrayando la demanda arraigada de hidroxiurea y los fármacos modificadores de la enfermedad recientemente introducidos. El tamaño del mercado de tratamiento de la anemia falciforme para la farmacoterapia alcanzó USD 1.700 millones en 2025, mientras que la cuota de la edición génica era menor pero se aceleraba tras las aprobaciones de Casgevy y Lyfgenia. El trasplante de células madre sigue enfrentando limitaciones de donantes y morbilidad relacionada con el acondicionamiento que restringen los volúmenes de procedimientos.
Bluebird Bio y Vertex seleccionaron estrategias de despliegue divergentes. Bluebird priorizó la certificación amplia de sitios de tratamiento, mientras que Vertex se centró en la canalización simplificada de pacientes a través de 35 centros para mejorar el rendimiento. Tessera Therapeutics explora escritores génicos in vivo que podrían omitir los pasos de extracción y reinfusión, reduciendo potencialmente el costo de prestación del servicio y ampliando el mercado de tratamiento de la anemia falciforme en entornos con recursos limitados.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Grupo de Edad del Paciente: El Segmento Adulto se Acelera
Los pacientes adultos de 18 a 49 años registraron una CAGR del 15,76%, respaldada por las ganancias en supervivencia y la inclusión en los criterios de elegibilidad para la terapia génica. El segmento pediátrico mantuvo una cuota del 50,12% del mercado de tratamiento de la anemia falciforme en 2025, respaldado por programas de tamizaje obligatorio e intervención temprana. Los promedios del registro de Arabia Saudita indican una edad media del paciente de 28 años, lo que refleja la transición exitosa a la atención de adultos.
Los grupos de mayor edad presentan complicaciones orgánicas acumuladas, lo que impulsa los regímenes de terapia combinada y el seguimiento multidisciplinario. La adopción de la terapia génica por parte de adultos está aumentando donde la financiación y la capacidad clínica se alinean, ampliando el tamaño del mercado de tratamiento de la anemia falciforme para las modalidades avanzadas.
Por Gravedad de la Enfermedad: Los Enfoques Curativos Transforman la Atención
Las opciones curativas y potencialmente curativas crecieron a una CAGR del 18,12% y captaron a los primeros adoptantes que experimentan crisis graves y recurrentes. Los agentes modificadores crónicos de la enfermedad mantuvieron el 57,74% de los ingresos de 2025, impulsados por la hidroxiurea, el crizanlizumab y la L-glutamina. Las intervenciones para la crisis aguda siguen siendo críticas para todas las bandas de gravedad y anclan el gasto hospitalario. Lyfgenia resolvió eventos vasooclusivos graves en el 94% de los pacientes tratados, mientras que Casgevy mantuvo la ausencia de crisis graves en el 97% durante un año.
La durabilidad demostrada del beneficio está reorientando el cálculo de los pagadores desde los gastos crónicos repetitivos hacia las curas de un único evento. Se espera que este giro amplíe la diversidad del caso de inversión en la industria del tratamiento de la anemia falciforme, atrayendo capital tanto a plataformas disruptivas como complementarias.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Centros Ambulatorios Ganan Terreno
Los hospitales retuvieron el 59,05% de las ventas en 2025 dado su papel en el manejo de emergencias y los regímenes de acondicionamiento; sin embargo, los centros quirúrgicos ambulatorios avanzaron a una CAGR del 15,44% a medida que los protocolos ambulatorios de terapia génica ganaban aceptación regulatoria. Los programas de certificación de redes sustentan una calidad de servicio confiable.
El roster de 70 sitios de Bluebird y el modelo de 35 centros de Vertex subrayan el cambio continuo hacia centros de excelencia especializados y de alto rendimiento. Los institutos académicos sostienen los ensayos y la investigación traslacional, impulsando la validación de tecnología de próxima generación y los programas de formación.
Análisis Geográfico
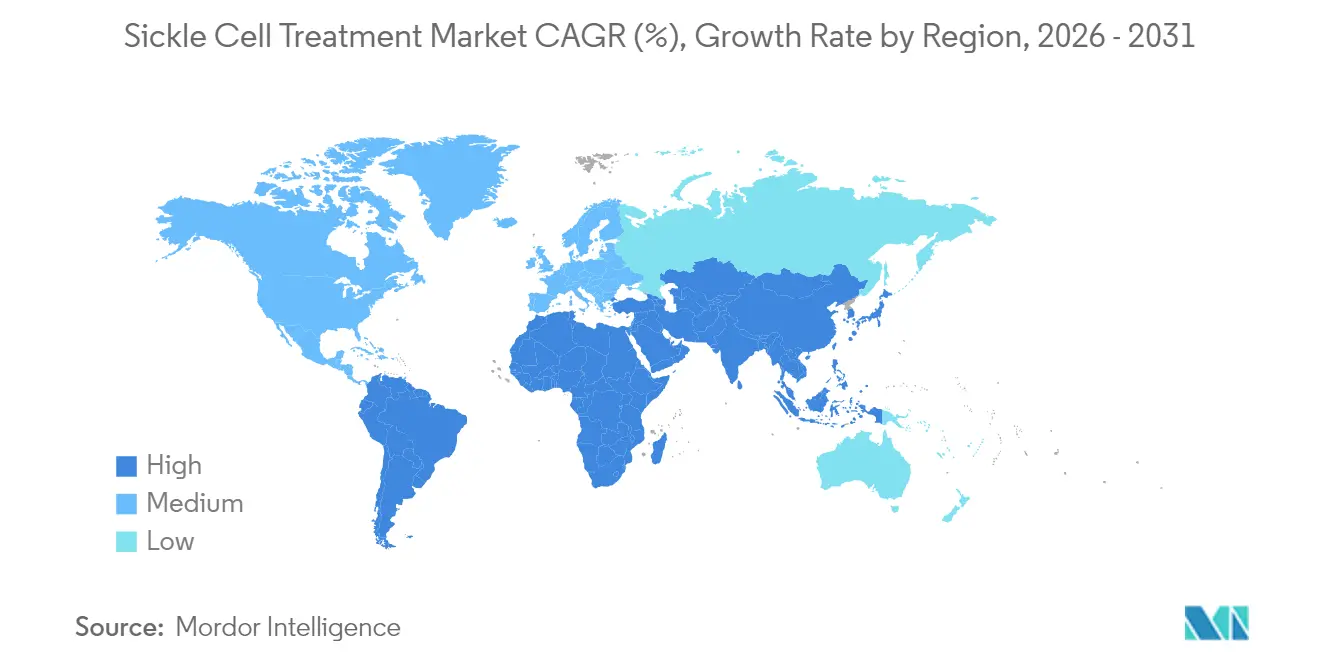
América del Norte registró el 35,92% de los ingresos en 2025 gracias a las aprobaciones tempranas, la alta cobertura de seguros y las densas redes de especialistas. Los Estados Unidos sigue siendo el referente en políticas, diseñando modelos de pago basados en valor a través de CMS que influyen en el debate global sobre reembolso. Canadá y México aprovechan los marcos provinciales y de seguridad social para subvencionar las terapias costosas, aunque las tasas de adopción varían según la provincia y el ciclo de financiamiento. Las colaboraciones transfronterizas permiten a los pacientes mexicanos acceder a centros estadounidenses, ampliando las opciones de tratamiento.
Asia-Pacífico cuenta con el mayor impulso de crecimiento a una CAGR del 15,93%. La Misión Nacional de Eliminación de la Anemia Falciforme de la India implementa el tamizaje universal en 17 estados, integrando la educación del paciente y la farmacoterapia subsidiada. La iniciativa amplía el grupo de diagnóstico y crea escala de adquisición para medicamentos genéricos. Malasia, Tailandia e Indonesia informan que el 78% de los proveedores señala la accesibilidad al tratamiento como la principal barrera, reforzando la demanda de innovación costo-efectiva. Los gobiernos regionales negocian precios escalonados para equilibrar los presupuestos públicos y los resultados de los pacientes, allanando el camino para el eventual despliegue de terapias curativas una vez que la infraestructura madure.
Europa exhibe una adopción estable anclada en sólidos sistemas de seguro social y la sincronía regulatoria de la EMA. Alemania y Francia reembolsan la edición génica bajo acuerdos de riesgo compartido, mientras que el Reino Unido pilota estructuras de pago en anualidades para distribuir el costo a lo largo de los ciclos presupuestarios. Oriente Medio y África están bifurcados. Los estados del Golfo, liderados por el primer tratamiento CRISPR de Bahréin fuera de los Estados Unidos, invierten fuertemente en medicina de precisión. África Subsahariana, a pesar de la mayor prevalencia, enfrenta limitaciones de infraestructura que frenan la adopción a corto plazo de productos avanzados. El paquete de directrices de la OMS de 2024 dirige los fondos de donantes hacia la capacidad de laboratorio, la capacitación del personal y la resiliencia de la cadena de suministro.

Panorama regulatorio
El entorno regulatorio de las terapias para la enfermedad de células falciformes (ECF) está determinado por marcos de medicamentos huérfanos y vías de revisión acelerada, con un punto de inflexión clave vinculado a las aprobaciones de la FDA de EE. UU. para las primeras terapias génicas para la ECF (Casgevy y Lyfgenia) en diciembre de 2023 para pacientes de 12 años o más. En julio de 2026, la FDA amplió el uso de Casgevy a pacientes pediátricos de 2 años o más, ampliando la población incluida en la ficha técnica y manteniendo el enfoque regulatorio en indicaciones de intervención temprana para enfermedades raras de alta carga.
En Europa, la EMA mantiene una supervisión activa posterior a la autorización para los productos contra la ECF, incluido un proceso de suspensión a nivel de la UE para Oxbryta (voxelotor) que culminó en una decisión de la Comisión Europea en diciembre de 2025 de mantener suspendida la autorización de comercialización debido a preocupaciones de seguridad. Las decisiones de evaluación de tecnologías sanitarias y de contratación también influyen en el acceso: el NICE emitió el TA1044 (febrero de 2025), que recomienda Casgevy con acceso gestionado para pacientes elegibles, mientras que el NHS England (febrero de 2025) publicó una declaración de contratación que respalda el uso de plerixafor en pacientes elegibles para Casgevy mediante flujos de trabajo de autorización previa. En conjunto, estas medidas reflejan una vinculación más estrecha entre el estado regulatorio y los controles estructurados de las vías de atención.
Análisis de la cadena de valor
La cadena de valor del tratamiento de la enfermedad de células falciformes abarca (1) la fabricación de API y dosis terminadas para farmacoterapias crónicas (hidroxiurea, L-glutamina y productos biológicos), (2) los servicios de recolección de sangre y transfusión, y (3) las vías altamente especializadas de terapia celular y génica autóloga para Casgevy y Lyfgenia. En el caso de las terapias génicas ex vivo, la cadena operativa comienza con la identificación del paciente y la autorización del pagador, y luego avanza a través de la aféresis, el transporte criopreservado, la fabricación centralizada con pruebas de liberación y la reinfusión en centros de tratamiento autorizados/calificados que pueden respaldar el criomacenamiento, la manipulación celular y el acondicionamiento mieloablativo.
En la práctica, las restricciones han pasado de estar centradas en el suministro de la molécula a la preparación de los centros y la coordinación de vena a vena. Informes de campo de 2026 señalaron el rendimiento de recolección de células madre y la capacidad de aféresis como cuellos de botella prácticos para Casgevy, alargando el tiempo desde la inscripción hasta la infusión, comúnmente citado entre 8 y 10 meses en debates sobre implementación comercial. Estas dependencias aumentan la importancia de los centros hospitalarios certificados, los laboratorios especializados, los proveedores de transporte criogénico y las redes de centros de excelencia, además de incrementar la necesidad de procesos estandarizados de los pagadores y de coordinación de agendas entre fabricantes, centros de tratamiento y unidades con capacidad de trasplante.
Panorama Competitivo
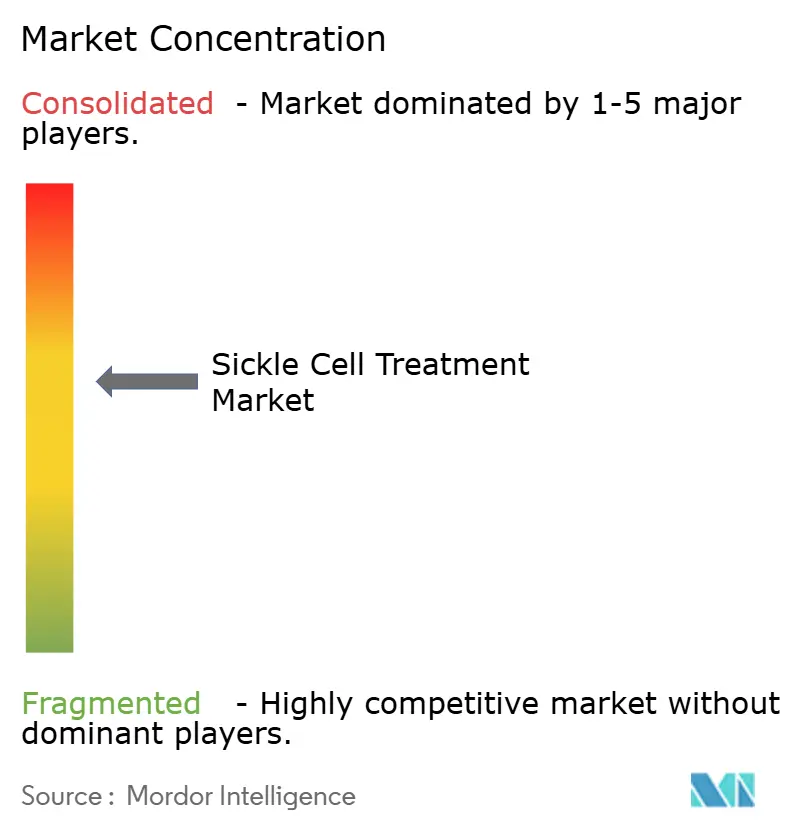
La concentración del mercado es moderada. Vertex Pharmaceuticals y CRISPR Therapeutics gozan de ventaja de primer entrante en la edición génica a través de Casgevy, asegurando un posicionamiento premium y reconocimiento de marca. Bluebird Bio ofrece la única terapia génica autóloga alternativa, pero lucha con una inscripción más lenta vinculada a la complejidad del financiamiento. Novartis abarca tanto los segmentos convencionales como los de próxima generación con genéricos de hidroxiurea, crizanlizumab y un pipeline de agentes específicos. La salida de Pfizer del voxelotor subraya la volatilidad en la vigilancia de seguridad poscomercialización.
Los diferenciadores tecnológicos emergentes incluyen escritores génicos in vivo, sistemas de administración de nanopartículas lipídicas y moduladores orales dirigidos a la polimerización de la hemoglobina. Tessera Therapeutics, respaldada por la Fundación Gates, persigue la administración intravenosa de dosis única que podría disrumpir los protocolos ex vivo con uso intensivo de recursos. Los fabricantes de genéricos mantienen el liderazgo en volumen de hidroxiurea, preservando opciones costo-efectivas para los programas públicos en África y Asia Meridional. Los campos de batalla competitivos ahora se extienden más allá de las moléculas hacia modelos de atención integrada, certificación de sitios y asociaciones de datos del mundo real que demuestran durabilidad y valor en salud económica.
Líderes de la Industria del Tratamiento de la Anemia Falciforme
Novartis AG
Sanofi SA
Pfizer
Vertex Pharmaceuticals Inc.
CRISPR Therapeutics AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es la mejora del acceso y el rendimiento de las terapias curativas, donde la expansión de la elegibilidad y la capacidad de los centros se traducen en más pacientes tratados. La ampliación de la ficha técnica de la FDA de EE. UU. para Casgevy en julio de 2026 a pacientes de 2 años o más amplía el grupo pediátrico abordable y añade presión para un diagnóstico más temprano, la derivación y una infraestructura capaz de realizar el acondicionamiento. Esto genera oportunidades para hospitales, clínicas especializadas y proveedores de servicios de apoyo (aféresis, criologística y unidades de trasplante) que puedan cumplir con los requisitos de los centros de tratamiento autorizados.
El diseño de los pagos y la localización regional también siguen siendo áreas de oportunidad activas, ya que los pagadores públicos y los sistemas nacionales formalizan vías para gestionar los altos costos únicos. Los marcos de reembolso orientados a Medicaid en EE. UU. se están volviendo más operativos, incluidas las guías a nivel estatal alineadas con el CMS Cell and Gene Therapy Access Model (por ejemplo, la guía de facturación del Departamento de Servicios Sociales de Connecticut emitida en enero de 2026) y la actividad de contratación basada en resultados iniciada por los patrocinadores de terapias génicas. A nivel internacional, están surgiendo asociaciones de fabricación y comercialización que acortan la logística y fortalecen el suministro local, como lo ilustra Genetix Biotherapeutics (anteriormente bluebird bio) al anunciar un acuerdo con SPIMACO en junio de 2026 para comercializar y fabricar Lyfgenia y Zynteglo en Arabia Saudita y Oriente Medio. Este acuerdo respalda el desarrollo del mercado en zonas donde ya se observa inversión en infraestructura y coordinación de la atención basada en registros.
Desarrollos recientes del sector
- Julio de 2026: Vertex Pharmaceuticals anunció que la FDA de EE. UU. aprobó el uso ampliado de Casgevy (exagamglogene autotemcel) para pacientes de 2 años o más con enfermedad de células falciformes grave con crisis vaso-oclusivas recurrentes. La nueva ficha técnica para edades más jóvenes aumenta el grupo elegible e intensifica la demanda de centros de tratamiento autorizados con capacidad pediátrica, capacidad de aféresis e infraestructura de acondicionamiento.
- Junio de 2025: Vascarta Inc. recibió la designación de medicamento huérfano de la FDA de EE. UU. para VAS-101 para el tratamiento de la enfermedad de células falciformes. La designación añade incentivos para el desarrollo y aumenta la intensidad competitiva en la cartera de productos más allá de los fármacos modificadores de la enfermedad establecidos y las terapias génicas de primera ola.
- Septiembre de 2024: Pfizer retiró voluntariamente Oxbryta (voxelotor) de los mercados globales tras datos clínicos que indicaban un desequilibrio de crisis vaso-oclusivas y eventos mortales. La retirada eliminó una opción modificadora de la enfermedad ampliamente utilizada y aumentó la dependencia de las farmacoterapias restantes, al tiempo que intensificó el escrutinio sobre la vigilancia de seguridad posterior a la comercialización.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado cubre el valor de las terapias utilizadas para tratar la enfermedad de células falciformes en los principales entornos de atención, contabilizando el tratamiento farmacológico y los enfoques modificadores de la enfermedad relacionados que se utilizan en la práctica clínica habitual.
Exclusiones del alcance: excluimos las pruebas de detección y diagnóstico, las operaciones de bancos de sangre y los ingresos de procedimientos hospitalarios más amplios que no están directamente vinculados al valor del tratamiento farmacológico.
Descripción general de la segmentación
- Por Modalidad de Tratamiento
- Transfusión de Sangre
- Trasplante de Células Madre Hematopoyéticas (HSCT)
- Farmacoterapia
- Hidroxiurea
- L-Glutamina
- Voxelotor
- Crizanlizumab
- Otros (incl. Manejo del Dolor, Ácido Fólico)
- Terapias de Edición / Adición Génica
- Por Grupo de Edad del Paciente
- Pediátrico (0–17 años)
- Adulto (18–49 años)
- Adulto Mayor (50 años en adelante)
- Por Gravedad de la Enfermedad / Objetivo Clínico
- Manejo de Crisis Aguda
- Modificadora Crónica de la Enfermedad
- Curativa / Potencialmente Curativa
- Por Usuario Final
- Hospitales
- Clínicas Especializadas
- Centros Quirúrgicos Ambulatorios
- Institutos Académicos y de Investigación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con la construcción del grupo de pacientes y tratamientos abordable, y luego se alinea con la forma en que las terapias se utilizan y se pagan realmente en cada región. Fuentes públicas como los CDC de EE. UU., la Organización Mundial de la Salud, los Institutos Nacionales de Salud y el NHS del Reino Unido nos ayudan a anclar la prevalencia, las prácticas de detección y las vías de atención que determinan la proporción tratada. También revisamos registros de ensayos clínicos y publicaciones de revisión por pares para verificar el momento de adopción de la terapia, las ampliaciones de la ficha técnica y los cambios en los estándares de atención.
En el aspecto comercial, revisamos los informes de empresas, los materiales para inversores y la cobertura de prensa de buena reputación para comprender la secuencia de lanzamientos, los cambios de acceso y las señales de demanda que influyen en las ventas realizadas. Cuando es necesario, utilizamos suscripciones de pago para inteligencia financiera de empresas, bases de datos de patentes y verificaciones de importación y exportación a nivel de envío para validar la disponibilidad de suministro y la presencia en el país. Las fuentes documentales aquí enumeradas son solo ilustrativas, y también consultamos otros documentos públicos para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas y encuestas primarias
El trabajo primario se centra en validar lo que la investigación documental no puede mostrar completamente, como la combinación real de tratamientos, la fricción de acceso y la velocidad con la que se están adoptando las terapias más nuevas. Hablamos con una combinación de médicos clínicos, partes interesadas de farmacias hospitalarias, pagadores, distribuidores y participantes de la industria en América, EMEA y Asia-Pacífico para que las diferencias regionales en diagnóstico, controles de reembolso y suministro pudieran reflejarse en el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXO): 15% | Asia-Pacífico: 45% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 34% | EMEA: 34% |
| Actores más pequeños: 15% | Gerentes: 51% | América: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye a partir de una estructura de grupo de demanda, donde la prevalencia y la población diagnosticada se convierten en una cohorte tratada, que luego se mapea al uso de la terapia en cada geografía. Una vez establecido el grupo tratado, el valor se deriva utilizando la combinación de clases de terapia y los niveles típicos de costo de tratamiento anual, y luego se ajusta según los controles de acceso y de los pagadores que influyen en la utilización real. Para mantener el modelo bien fundamentado, también realizamos verificaciones selectivas de arriba hacia abajo y de abajo hacia arriba, comparando las señales de ventas reportadas y la lógica de precio por volumen muestreada con el grupo de demanda, y corregimos el modelo cuando encontramos discrepancias.
Los insumos clave que mueven significativamente los totales incluyen la población diagnosticada de enfermedad de células falciformes, la proporción de pacientes en terapia modificadora de la enfermedad, la tasa de cambio de terapia tras nuevos lanzamientos, los patrones de persistencia y discontinuación, la cobertura de reembolso y la intensidad de la autorización previa, y el momento previsto de las ampliaciones de la ficha técnica. Las previsiones se elaboran mediante análisis de escenarios, ya que la adopción futura depende de las decisiones de acceso, la comodidad de los médicos y el ritmo al que las modalidades más nuevas se expanden más allá de los centros de adopción temprana. Cuando el detalle por país es escaso, cubrimos las brechas utilizando análogos regionales con una infraestructura de atención similar y luego validamos esos supuestos mediante llamadas de seguimiento.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, incluidos los rangos de población diagnosticada, los indicadores de utilización de la terapia y la dirección de ventas visible públicamente, y luego se revisan para detectar valores atípicos a nivel de país y región. Si una variación parece demasiado grande para explicarse por la epidemiología o el acceso, volvemos a probar los supuestos y recontactamos a encuestados selectivos antes de la aprobación final.
El conjunto de datos se actualiza en un ciclo anual, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como una aprobación relevante, una restricción de seguridad o un cambio de precios que pueda alterar la adopción. Antes de la entrega al cliente, un analista realiza una última revisión para garantizar que las cifras reflejen la información pública más reciente disponible y los supuestos validados.
Tamaño del mercado de tratamiento de la enfermedad de células falciformes de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el tratamiento de la enfermedad de células falciformes pueden parecer muy dispares porque las decisiones subyacentes del modelo no son las mismas, incluso cuando el nombre del mercado suena idéntico. Las diferencias suelen provenir de lo que se cuenta como valor de tratamiento, qué países están incluidos y a qué velocidad se supone que escalarán las terapias más nuevas.
Los principales factores de discrepancia suelen ser el alcance y la lógica de adopción, donde algunas estimaciones incluyen servicios adyacentes o contabilizan el valor de la cartera de productos de forma temprana, y otras utilizan curvas de adopción agresivas que suponen una rápida expansión del reembolso. Mediante el seguimiento de los cambios en el grupo de pacientes tratados, la verificación de los cambios en la combinación de terapias y la actualización de los supuestos de acceso a través de entrevistas, Mordor Intelligence mantiene el total vinculado a las realidades observables de diagnóstico y utilización, en lugar de basarse principalmente en un optimismo de lanzamiento a largo plazo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,23 mil millones de USD (2026) | |
| Publicación Comercial A | 3,23 mil millones de USD (2024) | Esta estimación parece basarse fuertemente en la visión de un único año base y luego aplica una curva de crecimiento pronunciada, lo que puede subestimar el valor a corto plazo si la combinación de terapias y los precios se tratan de forma conservadora, y sobrestimar el valor a largo plazo si se supone que la expansión del acceso será uniforme en todas las regiones. |
| Editorial Sectorial B | 3,24 mil millones de USD (2024) | La lista de alcance y geografía es amplia, pero el resumen del método sugiere una conversión más rápida de pacientes diagnosticados en pacientes tratados, lo que puede inflar el grupo abordable en mercados donde las tasas de diagnóstico y la cobertura de reembolso aún limitan la utilización real. |
La dispersión en la tabla se explica en gran medida por el momento y los supuestos sobre la aceleración de la proporción tratada, razón por la cual la alineación de años y las reglas claras de inclusión importan tanto como el cálculo. Cuando la construcción de la cohorte tratada, la combinación de terapias y las barreras de acceso se hacen explícitas y luego se vuelven a verificar, el resultado es una cifra más trazable que puede replicarse y someterse a pruebas de estrés.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de tratamiento de la anemia falciforme?
El tamaño del mercado de tratamiento de la anemia falciforme se valora en USD 4.230 millones en 2026, con un valor proyectado de USD 8.410 millones para 2031.
¿Qué modalidad de tratamiento está creciendo más rápido?
Las terapias de edición génica se están expandiendo a una CAGR del 17,05%, lo que refleja la adopción temprana de opciones curativas como Casgevy y Lyfgenia.
¿Por qué se espera que Asia-Pacífico crezca rápidamente?
Las iniciativas gubernamentales como la Misión Nacional de Eliminación de la Anemia Falciforme de la India, la mejora del tamizaje y el creciente gasto en salud impulsan una CAGR del 15,93% en la región.
¿Cómo afectan los precios elevados de las terapias al crecimiento del mercado?
Los precios de lista superiores a USD 2 millones limitan el acceso, reducen la velocidad de adopción y restan hasta un 2,9% a la CAGR prevista donde los mecanismos de financiamiento son débiles.
¿Qué modelos de reembolso están emergiendo para las terapias curativas?
Los acuerdos basados en valor, como el Modelo de Acceso a Terapias Celulares y Génicas de CMS, vinculan los pagos a los resultados a largo plazo del paciente para mitigar los elevados costos iniciales.
¿Qué años cubre este Mercado de Tratamiento de la Anemia Falciforme y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Tratamiento de la Anemia Falciforme se estimó en USD 4.230 millones. El informe cubre el tamaño histórico del Mercado de Tratamiento de la Anemia Falciforme para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también prevé el tamaño del Mercado de Tratamiento de la Anemia Falciforme para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



