
Tamaño y Participación del Mercado de Tratamiento de la Anemia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
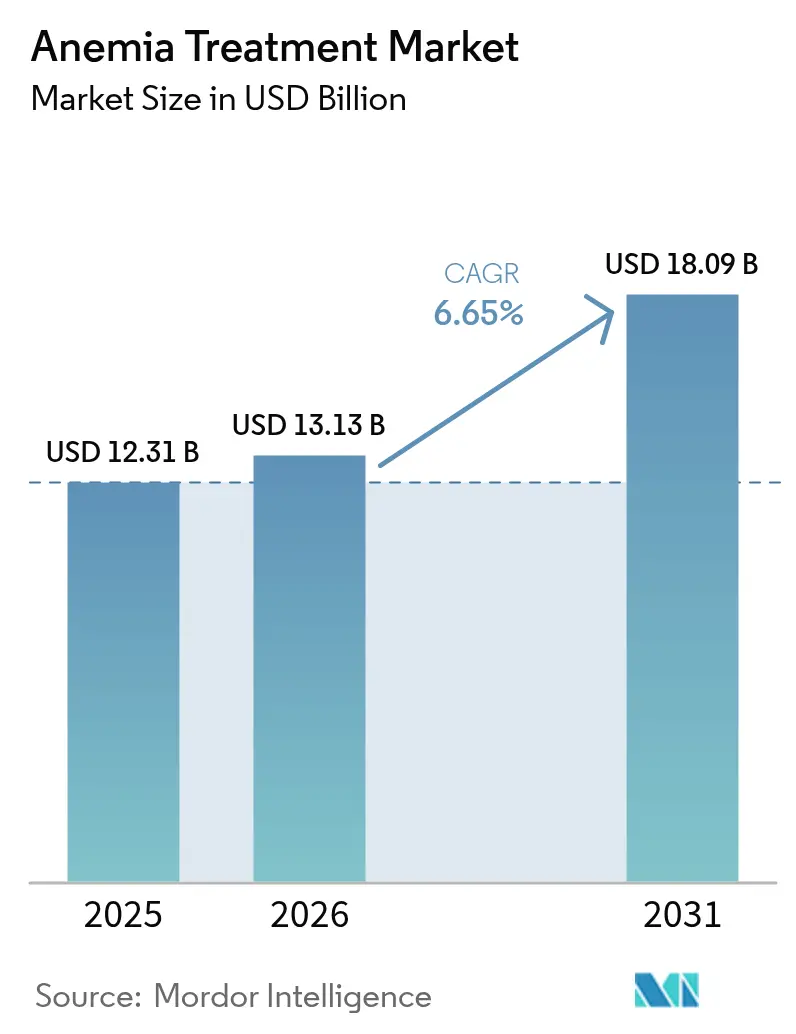
| Tamaño del Mercado (2026) | 13.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.09 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.65 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de la Anemia por Mordor Intelligence
El tamaño del mercado de tratamiento de la anemia fue valorado en USD 12,31 mil millones en 2025 y se estima que crecerá desde USD 13,13 mil millones en 2026 hasta alcanzar USD 18,09 mil millones en 2031, a una CAGR del 6,65% durante el período de previsión (2026-2031). La creciente prevalencia mundial, un diagnóstico más temprano y sucesivos avances terapéuticos se combinan para acelerar el crecimiento. El hierro intravenoso y los biológicos inyectables siguen impulsando los ingresos, aunque los inhibidores de HIF-PH orales y las terapias génicas atraen la mayor atención porque prometen una dosificación más sencilla, mayor seguridad e incluso resultados curativos. El fortalecimiento de los programas de nutrición en Asia Pacífico y África amplía el alcance del tratamiento, mientras que los dispositivos de atención en el punto de atención habilitados por inteligencia artificial reducen las barreras diagnósticas en entornos con recursos limitados. Las aprobaciones regulatorias de productos como CASGEVY subrayan cómo la innovación está pasando de la atención de soporte a la modificación de la enfermedad, respaldando flujos de inversión sostenidos y asociaciones estratégicas.
Conclusiones Clave del Informe
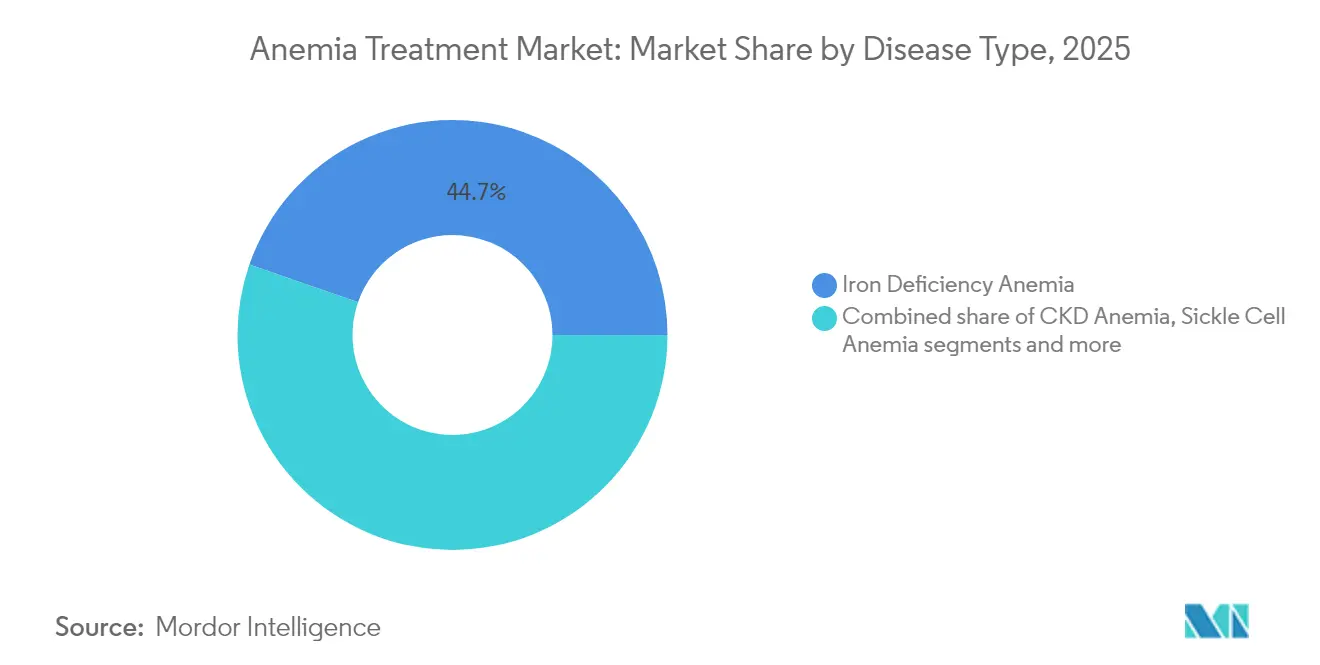
- Por tipo de enfermedad, la anemia por deficiencia de hierro representó el 44,68% de la participación del mercado de tratamiento de la anemia en 2025, mientras que se proyecta que la anemia de células falciformes crecerá a una CAGR del 8,15% hasta 2031.
- Por clase terapéutica, el hierro intravenoso representó el 36,23% de los ingresos en 2025, mientras que los inhibidores de HIF-PH avanzan a una CAGR del 7,90% hasta 2031.
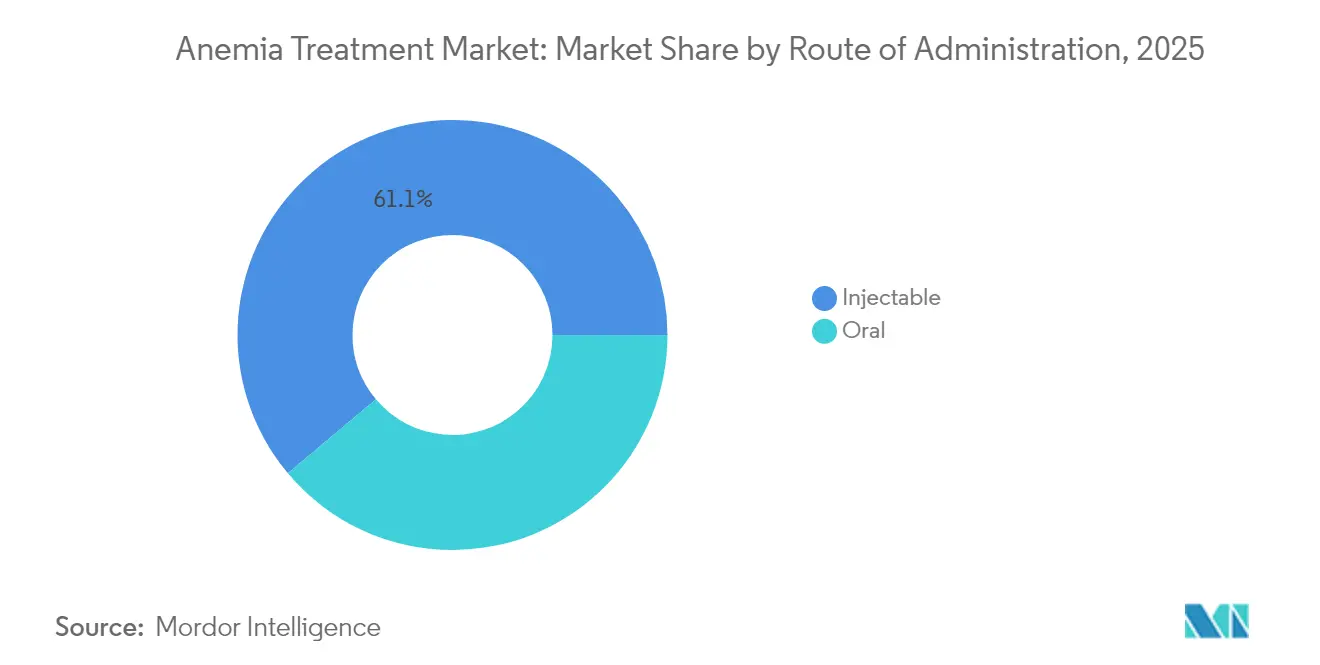
- Por vía de administración, los inyectables representaron el 61,12% de las ventas en 2025; las formulaciones orales se están expandiendo a una CAGR del 7,35%.
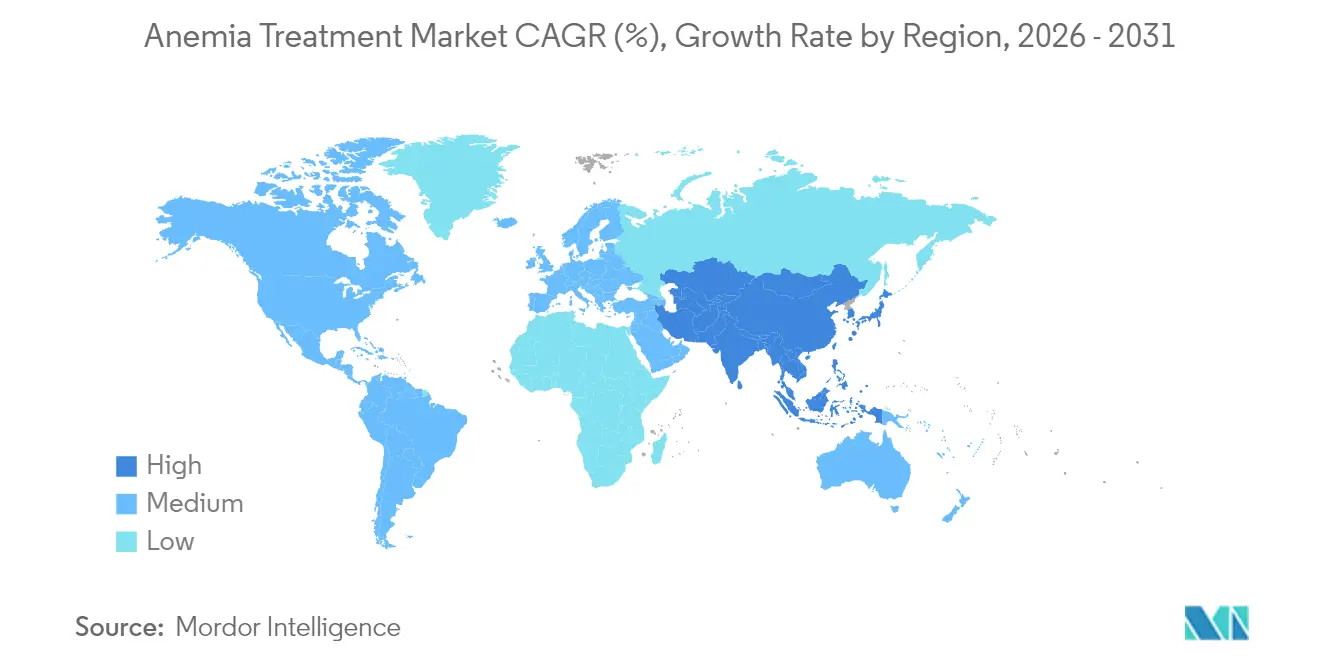
- Por geografía, América del Norte lideró con una participación de ingresos del 37,05% en 2025, aunque Asia Pacífico está en camino de crecer a una CAGR del 8,02%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la incidencia mundial y diagnóstico más temprano de la anemia | +1.2% | Global, con mayor impacto en APAC y África | Mediano plazo (2-4 años) |
| Creciente prevalencia de enfermedades crónicas comórbidas | +0.9% | América del Norte y UE, en expansión hacia APAC | Largo plazo (≥ 4 años) |
| Aprobaciones regulatorias y avances en el proceso de desarrollo de nuevas clases terapéuticas | +1.5% | Global, liderado por América del Norte y la UE | Corto plazo (≤ 2 años) |
| Programas gubernamentales de nutrición para mujeres en edad reproductiva | +0.8% | Núcleo en APAC, con efectos secundarios en MEA y América del Sur | Mediano plazo (2-4 años) |
| Dispositivos de hematología en el punto de atención habilitados por inteligencia artificial que amplían el alcance del diagnóstico | +0.7% | Global, con adopción acelerada en países de ingresos bajos y medios | Mediano plazo (2-4 años) |
| Avances en medicina de precisión en hematología | +0.6% | América del Norte y UE, con adopción gradual en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la Incidencia Mundial y Diagnóstico Más Temprano de la Anemia
Los efectos combinados del cambio demográfico, la mejora del cribado y las imágenes asistidas por inteligencia artificial revelan casos previamente ocultos en toda la población. La Organización Mundial de la Salud informa que el 29,9% de las mujeres de entre 15 y 49 años y el 39,8% de los niños de entre 6 y 59 meses sufrían anemia a nivel mundial, con la región africana mostrando la mayor prevalencia, del 60,2%, entre los niños menores de cinco años.[1]Fuente: Organización Mundial de la Salud, "Observatorio Mundial de la Salud – Anemia en Mujeres y Niños," who.int Las pruebas basadas en teléfonos inteligentes que proporcionan valores de hemoglobina en menos de un minuto amplían el acceso y ayudan a los proveedores a intervenir antes, aumentando los volúmenes de pacientes en el mercado de tratamiento de la anemia.
Creciente Prevalencia de Enfermedades Crónicas Comórbidas
La enfermedad renal crónica, el cáncer y los trastornos inflamatorios elevan cada uno el riesgo de anemia y requieren intervenciones más complejas que la simple sustitución de hierro. La guía KDIGO de 2025 reconoce la necesidad de combinar AEEs e inhibidores de HIF-PH emergentes para gestionar de forma segura la anemia renal. A medida que aumentan los volúmenes de tratamiento oncológico, la atención de soporte de la anemia preserva la calidad de vida de hasta el 70% de los pacientes que reciben quimioterapia, respaldando una demanda constante en el mercado de tratamiento de la anemia.
Aprobaciones Regulatorias y Avances en el Proceso de Desarrollo de Nuevas Clases Terapéuticas
La edición génica y los inhibidores de HIF-PH orales señalan un cambio estructural en los estándares de tratamiento. La autorización de la FDA de CASGEVY, la primera terapia basada en CRISPR para la anemia de células falciformes, sienta un precedente para los enfoques curativos a pesar de un costo por paciente superior a USD 3 millones. Las confirmaciones de daprodustat y vadadustat validan la modulación oral de las vías inducibles por hipoxia, desafiando el dominio de los AEEs al tiempo que refuerzan el crecimiento impulsado por la innovación en el mercado de tratamiento de la anemia.
Programas Gubernamentales de Nutrición para Mujeres en Edad Reproductiva
La suplementación a gran escala de hierro y ácido fólico bajo el programa Anemia Mukt Bharat de India abarca seis grupos prioritarios e incluye herramientas de diagnóstico digital, consolidando volúmenes de adquisición predecibles.[2]Fuente: Ministerio de Salud y Bienestar Familiar de India, "Anemia Mukt Bharat," nhm.gov.in Iniciativas similares en el Sudeste Asiático y partes de África sustentan la demanda de referencia para los productos estándar de hierro, amortiguando los ciclos del mercado vinculados a los biológicos de alto costo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presiones de contención de costos de AEEs y terapias génicas | -0.8% | Global, más agudo en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Preocupaciones de seguridad (tromboembolia, sobrecarga de hierro) que limitan el uso | -0.6% | Global, con foco regulatorio en mercados desarrollados | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de biológicos de cadena de frío en países de ingresos bajos y medios | -0.4% | APAC, MEA y América del Sur | Mediano plazo (2-4 años) |
| Baja adherencia terapéutica debido a los efectos secundarios gastrointestinales de los tratamientos orales | -0.5% | Global, especialmente agudo en poblaciones de edad avanzada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Presiones de Contención de Costos de AEEs y Terapias Génicas
Los pagadores ahora exigen terapia escalonada, obligando a los ensayos de hierro oral antes de las opciones intravenosas, mientras que los AEEs biosimilares erosionan los precios de marca. Las terapias génicas curativas enfrentan obstáculos de reembolso dado su alto costo inicial, lo que limita el acceso incluso cuando el valor clínico es evidente. Las políticas de los pagadores enfatizan cada vez más los requisitos de terapia escalonada, exigiendo ensayos de hierro oral antes de aprobar formulaciones intravenosas costosas, lo que retrasa el inicio del tratamiento óptimo. La aparición de AEEs biosimilares presiona aún más los precios de los originadores, mientras que los inhibidores de HIF-PH enfrentan incertidumbre respecto a los perfiles de seguridad cardiovascular a largo plazo.
Preocupaciones de Seguridad (Tromboembolia, Sobrecarga de Hierro) que Limitan el Uso
Los objetivos de hemoglobina más altos con AEEs aumentan el riesgo de accidente cerebrovascular y desencadenan reglas de dosificación más estrictas. La transfusión crónica acelera la sobrecarga de hierro, y la propia quelación puede causar lesión hepática, lo que lleva a los médicos a equilibrar la eficacia con la protección orgánica. La adherencia del paciente se ve afectada ya que los efectos secundarios gastrointestinales de las formulaciones orales de hierro afectan a hasta el 45% de los usuarios, con una gravedad que se correlaciona con la edad y el índice de masa corporal, lo que requiere estrategias de gestión personalizadas que aumentan la utilización de los recursos sanitarios.[3]Fuente: Nutrients, "Impacto de los Efectos Secundarios en el Cumplimiento de la Terapia de la Anemia," mdpi.com
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmento
Por Tipo de Enfermedad:
La Deficiencia de Hierro Impulsa el Volumen Mientras que la Anemia de Células Falciformes Acelera la InnovaciónLa anemia por deficiencia de hierro representó el 44,68% del tamaño del mercado de tratamiento de la anemia en 2025, subrayando su condición de segmento clínico más amplio. La alta prevalencia entre mujeres en edad fértil y niños garantiza una demanda a gran escala de terapia de hierro de bajo costo y respalda el crecimiento impulsado por el volumen tanto en economías desarrolladas como emergentes. La adquisición gubernamental bajo programas de suplementación masiva mantiene los productos estándar de hierro en circulación constante, manteniendo el liderazgo a pesar de un precio unitario más bajo.
Se proyecta que la anemia de células falciformes avanzará a una CAGR del 8,15%, superando a todos los demás subtipos de enfermedades dentro del mercado de tratamiento de la anemia. Las terapias innovadoras como CASGEVY y los candidatos relacionados con la edición génica crean subsegmentos premium que atraen financiamiento especializado y modelos de centros de excelencia. La creciente detección en recién nacidos en Estados Unidos y determinados países africanos amplía aún más el conjunto de pacientes potenciales y acelera el diagnóstico, dirigiendo la atención hacia la atención curativa en lugar de la paliativa. La industria del tratamiento de la anemia experimenta, por tanto, una migración de valor desde los productos de deficiencia de hierro de alto volumen y bajo margen hacia las terapias génicas de bajo volumen y alto margen para las hemoglobinopatías.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la compra del informe


Por Clase Terapéutica:
El Liderazgo del Hierro Intravenoso es Desafiado por la Innovación de los Inhibidores de HIF-PHEl hierro intravenoso capturó el 36,23% de los ingresos en 2025, respaldado por los protocolos hospitalarios que favorecen la corrección rápida de la hemoglobina en casos graves. Productos como la carboximaltosa férrica ofrecen la conveniencia de una dosis única y reducen los tiempos de ingreso, manteniendo los patrones de uso consolidados entre los médicos. Esta clase continúa siendo el ancla del mercado de tratamiento de la anemia, particularmente en entornos quirúrgicos y obstétricos donde la corrección inmediata previene la transfusión.
Los inhibidores de HIF-PH, con una previsión de crecimiento del 7,90% hasta 2031, tienen como objetivo cerrar las brechas de eficacia en la enfermedad renal crónica estimulando la eritropoyetina endógena dentro de los límites fisiológicos. La administración oral elimina las cargas de la inyección, otorgando a los pacientes mayor autonomía y simplificando la logística en los centros de diálisis. Los datos continuos positivos sobre seguridad cardiovascular podrían impulsar a estos agentes hacia el estado de primera línea, reduciendo gradualmente la dependencia de los AEEs. La industria del tratamiento de la anemia equilibra así una base fiable de hierro intravenoso con un proceso de desarrollo innovador que redefine la gestión a largo plazo.
Por Vía de Administración:
El Dominio de los Inyectables Enfrenta el Desafío de la Innovación OralLos inyectables representaron el 61,12% de los ingresos de 2025 debido al uso consolidado de AEEs, hierro intravenoso e infusiones basadas en genes. Las rutinas hospitalarias, la fiabilidad de la cadena de frío en los mercados desarrollados y la familiaridad de los médicos aseguran la preferencia continua por la administración parenteral. Estos factores protegen el volumen actual en el mercado de tratamiento de la anemia incluso cuando la presión de los pagadores aumenta.
Las vías orales, que avanzan a una CAGR del 7,35%, reciben impulso de reformulaciones centradas en la tolerabilidad como ACCRUFeR, que mitiga el malestar gastrointestinal en más del 50% de los usuarios tradicionales de sales ferrosas. Los inhibidores de HIF-PH dependen exclusivamente de la dosificación oral, convirtiendo la conveniencia en un factor competitivo clave. A medida que la preferencia del consumidor se desplaza hacia la atención domiciliaria, los productos orales están posicionados para ganar cuota de mercado incremental, otorgando al mercado de tratamiento de la anemia una estructura de doble vía de inyectables centrados en el hospital y regímenes orales de base comunitaria.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Análisis Geográfico
Mercado de Tratamiento de la Anemia en América del Norte
América del Norte generó el 37,05% de las ventas totales en 2025, lo que refleja la adopción temprana de terapias premium y marcos de seguros que reembolsan la edición génica de alto costo, los biológicos ESA y los hierros inyectables. Los programas integrales de detección neonatal y de medicina de precisión impulsan la adopción en los segmentos de anemia poco frecuente. Sin embargo, el escrutinio de los pagadores limita el crecimiento de los ESA y fomenta el uso de biosimilares, configurando un entorno de adquisición orientado al valor que aún recompensa la innovación cuando se demuestran sólidos resultados clínicos.
Mercado de Tratamiento de la Anemia en Europa
Europa presenta una expansión constante pero más sensible al precio. Las revisiones regulatorias armonizadas permiten una rápida penetración de los biosimilares, ampliando el acceso a los biológicos establecidos y al mismo tiempo conteniendo los costos. Países como Alemania y el Reino Unido han adoptado financiación por vía de acceso para las terapias CRISPR, aunque negocian contratos basados en resultados para alinear los elevados pagos iniciales con el beneficio clínico a largo plazo. Las combinaciones de quelación de hierro reciben aceptación tras evidencia favorable de seguridad y eficacia, lo que refuerza mezclas de terapias diversificadas en los servicios nacionales de salud.
Mercado de Tratamiento de la Anemia en Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 8,02% hasta 2031, impulsada por la ampliación de la cobertura de seguros, el aumento de la carga de enfermedades crónicas y los programas de nutrición liderados por los gobiernos. Las reformas regulatorias de China aceleran la aprobación de los inhibidores HIF-PH, mientras que los fabricantes nacionales escalan el hierro intravenoso genérico, reduciendo los precios de venta promedio e impulsando la penetración. Los diagnósticos habilitados por teléfonos inteligentes incrementan aún más los volúmenes de pruebas, alimentando la demanda de prescripciones en todo el mercado de tratamiento de la anemia.

Panorama regulatorio
La regulación de los tratamientos para la anemia abarca fármacos tradicionales (hierro oral e intravenoso, agentes estimulantes de la eritropoyesis) y modalidades más recientes (inhibidores de HIF-PH y terapias basadas en genes), con mayor atención a la seguridad del producto, la trazabilidad y los controles de acceso para tratamientos de mayor costo. En Estados Unidos, las acciones de la FDA continúan añadiendo opciones de tratamiento etiquetadas mientras utilizan herramientas como la Estrategia de Evaluación y Mitigación de Riesgos (REMS) cuando es necesario, como lo ilustra la aprobación por parte de la FDA en enero de 2026 del mitapivat para la anemia en adultos con alfa- o beta-talasemia bajo un REMS. Por otro lado, el cumplimiento en la cadena de suministro se refuerza mediante la Ley de Seguridad de la Cadena de Suministro de Medicamentos (DSCSA), que exige el rastreo electrónico interoperable de productos a nivel de paquete (21 USC 360eee-1), lo que afecta a fabricantes y distribuidores de biológicos inyectables y productos de hierro intravenoso.
En Europa, las decisiones de la EMA y la Comisión Europea determinan la disponibilidad de terapias y las expectativas de farmacovigilancia en las indicaciones de anemia. La EMA otorgó la autorización de comercialización de Rytelo en marzo de 2025 para la anemia dependiente de transfusiones en adultos con síndromes mielodisplásicos de riesgo bajo a intermedio-1, y la EMA emitió una comunicación directa a profesionales de la salud en octubre de 2024 vinculada a la suspensión de la autorización de comercialización en la UE de Oxbryta para la enfermedad de células falciformes, lo que refuerza la supervisión regulatoria centrada en la seguridad. Por separado, la Unión Europea está avanzando en un marco para fortalecer la seguridad del suministro de medicamentos críticos, que se espera influya en las consideraciones de adquisición y localización para los medicamentos contra la anemia, junto con los requisitos continuos de farmacovigilancia.
Panorama Competitivo
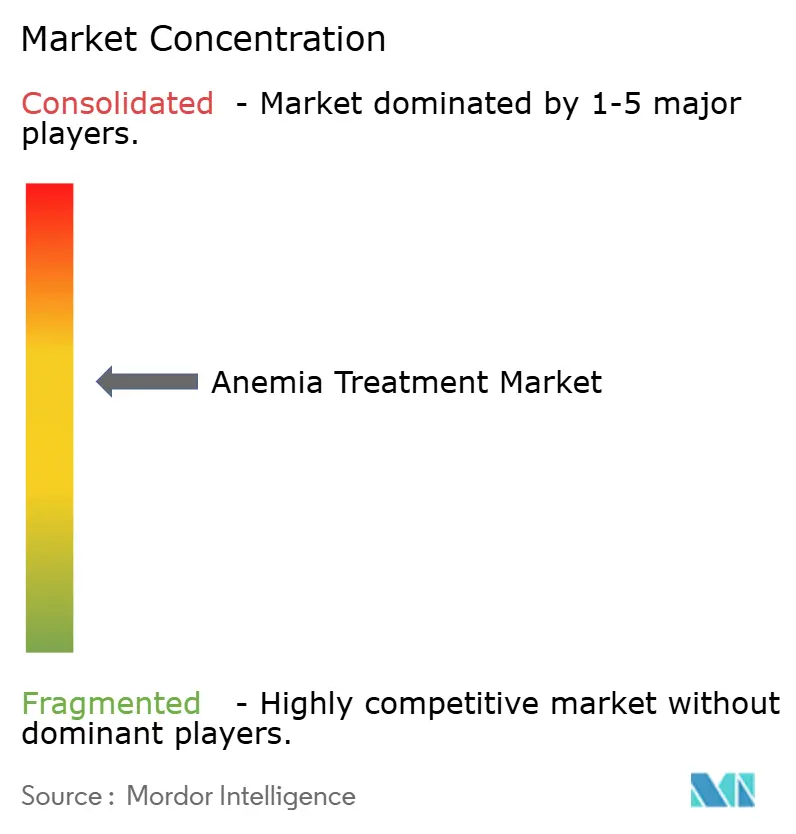
El mercado de tratamiento de la anemia alberga una mezcla de líderes farmacéuticos diversificados y biotecnológicas especializadas, produciendo una concentración moderada. GlaxoSmithKline, Pfizer, Novartis, Takeda y Amgen defienden las franquicias heredadas en AEEs y soluciones de hierro aprovechando el alcance de distribución y los datos de seguridad poscomercialización. Vertex Pharmaceuticals y CRISPR Therapeutics AG elevan las apuestas competitivas con la primera terapia curativa de edición génica, obligando a los actores establecidos a reevaluar sus estrategias de investigación y desarrollo.
La asociación estratégica acelera la profundidad del proceso de desarrollo: el acuerdo de licencia de USD 1.300 millones de Takeda para rusfertide subraya el apetito por mecanismos que abordan los trastornos de regulación del hierro. La adquisición de USD 9.500 millones de Sanofi de un especialista en trastornos de la sangre señala la intención de ampliación de escala entre las grandes farmacéuticas para dominar los nichos de enfermedades raras de alto valor. Las empresas de descubrimiento impulsadas por inteligencia artificial colaboran con fabricantes establecidos para identificar nuevos inhibidores de PHD, reduciendo el tiempo de desarrollo y diferenciando las ofertas futuras.
La integración de la salud digital se convierte en una necesidad competitiva. Los fabricantes de medicamentos proporcionan cada vez más dispositivos conectados que monitorean la hemoglobina o la adherencia a la dosificación, construyendo ecosistemas de servicios en torno a los productos. Las empresas que exploran terapias combinadas—por ejemplo, combinar hierro oral con potenciadores de absorción—tienen como objetivo simplificar los regímenes y mejorar los resultados. En general, los competidores que combinan innovación clínica, habilitación digital y estrategias de precios localizadas capturan una influencia creciente dentro de la industria del tratamiento de la anemia.
Líderes de la Industria del Tratamiento de la Anemia
GSK plc
Pfizer (incl. GBT)
Takeda
Amgen
Novartis
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de la Anemia
- Akebia Therapeutics
- GlaxoSmithKline
- Pfizer (incl. GBT)
- Pieris Pharmaceuticals
- Sanofi
- Takeda Pharmaceuticals
- Abbvie
- Pharmacosmos
- Covis Pharma (AMAG)
- Amgen
- CSL Vifor
- Novartis
- Johnson & Johnson
- Roche
- Biocon Biologics
- Otsuka Pharma
- CRISPR Therapeutics AG
- Vertex Pharmaceuticals

Oportunidades de mercado y perspectivas futuras
Las actualizaciones de las guías clínicas y el impulso regulatorio están generando espacios de oportunidad concretos en la anemia asociada a la enfermedad renal crónica (ERC), la talasemia y ciertos subtipos raros de anemia, especialmente donde las opciones orales reducen la carga de administración y donde la frecuencia de dosificación puede extenderse. KDIGO publicó su Guía de Práctica Clínica actualizada de 2026 para el Manejo de la Anemia en la ERC (abril de 2026), que incorpora evidencia más reciente sobre inhibidores de HIF-PH y manejo del hierro, y revisa la nomenclatura de deficiencia de hierro. Esto orienta la demanda hacia productos que se ajustan a algoritmos de tratamiento estandarizados, y hacia paquetes de evidencia del mundo real que abordan el escrutinio de pagadores y de seguridad. Por el lado del producto, las acciones regulatorias amplían los segmentos abordables, incluida la confirmación de la Agencia Europea de Medicamentos de la adopción de una opinión positiva en marzo de 2026 para extender el maltol férrico (FeRACCRU) a pacientes pediátricos de 12 años o más, abriendo una población adolescente definida para la terapia de hierro oral.
Las asociaciones de localización y suministro también están respaldando el alcance de los inyectables ya establecidos, mientras que los esfuerzos de innovación se dirigen a poblaciones especializadas de anemia con precios premium y actividad de ensayos clínicos. En abril de 2026, China Medical System Holdings firmó un acuerdo exclusivo de comercialización y suministro por 15 años con Pharmacosmos A/S para Monofer y Cosmofer en China, lo que apunta a una vía directa para la asociación de multinacionales con actores regionales en torno al acceso y distribución del hierro intravenoso. China también recibió respaldo regulatorio para regímenes de agentes estimulantes de la eritropoyesis de acción más prolongada cuando la NMPA aprobó en marzo de 2026 la eritropoyetina de vida media extendida de 3SBio (SSS06) para la anemia en pacientes con ERC en hemodiálisis, en línea con el interés de los proveedores en reducir la frecuencia de dosificación. En indicaciones más raras, los programas de desarrollo avanzan a través de estudios en etapa pivotal, incluido el ensayo de fase 3 de Takeda (NCT07422480) iniciado en mayo de 2026 en síndromes mielodisplásicos, lo que refuerza la oportunidad impulsada por el pipeline en la anemia dependiente de transfusiones, donde las opciones siguen limitadas por la seguridad, la contención de costos y la logística.
Recent Industry Developments in Mercado de Tratamiento de la Anemia
- Marzo de 2026: Takeda anunció que la FDA aceptó su Solicitud de Nuevo Medicamento para rusfertide y le otorgó Revisión Prioritaria para la policitemia vera. La presentación avanza un enfoque mimético de hepcidina que puede desplazar el manejo de la flebotomía repetida hacia el control farmacológico del hematocrito en un nicho hematológico definido.
- Marzo de 2025: La Agencia Europea de Medicamentos (EMA) otorgó la autorización de comercialización de Rytelo para tratar la anemia dependiente de transfusiones en adultos con síndromes mielodisplásicos de riesgo bajo a intermedio-1. La decisión añade una opción regulada en un área con una importante necesidad no satisfecha y respalda la actividad competitiva en torno a la anemia en el SMD, incluidas las estrategias de combinación y secuenciación.
- Enero de 2024: La Comisión Europea otorgó la autorización de comercialización de Omjjara (momelotinib) de GSK para pacientes con mielofibrosis y anemia moderada a grave que presentan mielofibrosis primaria, post-policitemia vera o post-trombocitemia esencial. Esto fortaleció la disponibilidad de una terapia relevante para la anemia en mielofibrosis en los principales mercados europeos y reforzó el papel de las etiquetas diferenciadas en el posicionamiento de la cartera de hematología.


Mercado de Tratamiento de la Anemia Alcance del informe y metodología de investigación
Definición y alcance del mercado
Dimensionamos el mercado de tratamiento de la anemia como los ingresos provenientes de terapias con receta utilizadas para prevenir, corregir o manejar la anemia mejorando los resultados de hemoglobina o glóbulos rojos en las principales causas de anemia, y en los entornos clave de atención médica.
Exclusiones del alcance: Las pruebas e instrumentos de diagnóstico, los alimentos fortificados, los servicios de transfusión y las vitaminas de venta libre de uso rutinario están excluidos de este dimensionamiento del mercado.
Descripción general de la segmentación
- Por Tipo de Enfermedad
- Anemia por Deficiencia de Hierro
- Anemia por ERC
- Anemia de Células Falciformes
- Anemia Aplásica
- Talasemia
- Otras Anemias Raras
- Por Clase Terapéutica
- Suplementos de Hierro Oral
- Hierro Intravenoso
- AEEs
- Quelantes de Hierro
- Inhibidores de HIF-PH
- Otros
- Por Vía de Administración
- Oral
- Inyectable
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental construyó el marco inicial para la demanda, las vías de tratamiento y la cobertura por país. Nos basamos en referencias de salud pública y clínicas, como los datos sobre anemia y orientación nutricional de la OMS, los materiales de los CDC sobre grupos de riesgo de anemia, publicaciones clínicas del NIH y la NLM, y revistas revisadas por pares de hematología y nefrología para conocer los patrones de tratamiento y las señales de adopción.
Para traducir estos insumos en un modelo utilizable, también revisamos información regulatoria y de productos de fuentes como la FDA y la EMA, además de portales estadísticos de salud nacionales seleccionados donde se publican indicadores de acceso a terapias y prestación de atención. Se utilizaron presentaciones de empresas, presentaciones para inversionistas y prensa confiable para confirmar el enfoque de producto y los movimientos recientes de comercialización. Luego se utilizó de manera selectiva una suscripción de pago para datos financieros de empresas y una base de datos de patentes para verificar la madurez de los productos y la dirección del pipeline. Estos ejemplos no son exhaustivos, y también se usaron otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para validar la combinación de terapias, la lógica de precios y el ritmo de adopción de las modalidades más recientes en la práctica real. Hablamos con una variedad de partes interesadas, incluidos clínicos, equipos de farmacia hospitalaria, pagadores, distribuidores y expertos de la industria en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, y luego utilizamos sus aportes para cerrar brechas en los hallazgos documentales y confirmar suposiciones prácticas.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXO): 16% | Asia-Pacífico: 50% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 33% | Europa, Oriente Medio y África: 31% |
| Actores más pequeños: 17% | Gerentes: 51% | Américas: 19% |
Dimensionamiento de mercado y pronósticos
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que los grupos de pacientes tratados y la utilización de terapias se reconstruyen a partir de señales de carga de anemia, divisiones de la vía de atención y niveles de acceso por país, para luego convertirse en valor utilizando las participaciones de terapias y los rangos de precios. Los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como verificaciones de proveedores y canales para una muestra de países clave (señales de volumen), seguidas de cálculos de precio de venta promedio por volumen para poner a prueba los totales donde el panorama documental es más limitado.
Los insumos más relevantes para este mercado incluyeron la prevalencia de anemia por cohorte de riesgo (por ejemplo, embarazo y enfermedad crónica), la proporción de pacientes que reciben hierro oral frente a hierro intravenoso y formulaciones relacionadas, el uso de agentes estimulantes de la eritropoyesis en entornos vinculados a la ERC, el momento de adopción de mecanismos más nuevos donde están aprobados, y los supuestos típicos de dosificación y duración del tratamiento. Cuando no se disponía de divisiones locales precisas, utilizamos proporciones proxy regionales confirmadas por entrevistas, y luego las normalizamos utilizando indicadores de gasto en salud y acceso para reducir el riesgo de sobreestimación.
Para el pronóstico, se utilizó el análisis de escenarios porque la adopción de tratamientos y los precios pueden cambiar rápidamente con las actualizaciones de reembolso y los cambios en las guías clínicas. Se construyó un caso base a partir del consenso de expertos sobre las tasas de cambio de terapia y el crecimiento en pacientes tratados, y luego se ajustó mediante análisis de sensibilidad en variables como la utilización intravenosa, la sustitución de agentes estimulantes de la eritropoyesis y la progresión de precios por geografía.
Validación de datos y ciclo de actualización
Realizamos varias verificaciones antes de finalizar los resultados, incluidas comprobaciones de consistencia entre países, señales de varianza para saltos repentinos de un año a otro, y alineación con señales de demanda independientes, como las tendencias de adopción de terapias y las aprobaciones regulatorias. Cuando surge una inconsistencia importante, se revisan los supuestos y se reabren entrevistas con los perfiles relevantes para confirmar qué cambió y por qué.
Cada pase del modelo pasa por una revisión interna de varios pasos, seguida de una aprobación final del analista una vez que la narrativa coincide con las cifras. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como nuevas aprobaciones, cambios importantes en el reembolso o cambios relacionados con la seguridad. Antes de la entrega, realizamos un nuevo pase para que los clientes reciban la visión más actual disponible.
Tamaño del mercado de tratamiento de la anemia de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para el tratamiento de la anemia con frecuencia no coinciden porque los grupos definen el mercado de manera diferente y luego aplican distintos supuestos de precios y adopción. También aparecen brechas cuando los pronósticos combinan categorías de terapia que se mueven a velocidades diferentes, lo que puede ampliar la dispersión en solo unos pocos años.
Los principales impulsores de las brechas en este mercado suelen relacionarse con qué se cuenta como ingreso de tratamiento, cómo se maneja el valor relacionado con transfusiones, y si los suplementos de venta libre, los diagnósticos o los medicamentos más amplios para trastornos sanguíneos se combinan en la misma cifra. Otra fuente común de variación es la base de precios. Algunas estimaciones se basan en precios de lista o en una única regla de inflación en lugar de utilizar rangos de precios por país y cambios realistas en la combinación de terapias. El enfoque utilizado aquí se valida luego mediante verificaciones primarias antes de finalizar los totales, una decisión metodológica que Mordor Intelligence mantiene de manera consistente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 18,09 mil millones de USD (2031) | |
| Grupo de Investigación de la Industria A | 13,04 mil millones de USD (2024) | Utiliza un punto temporal diferente y puede incluir una canasta de tratamiento más amplia por tipo de anemia, lo que puede modificar los totales dependiendo de si los suplementos de venta libre y los ingresos de atención relacionados se combinan con los terapéuticos. |
| Publicación Especializada B | 30,10 mil millones de USD (2033) | Reporta una cifra más amplia de medicamentos para la anemia en un horizonte posterior, y el alcance puede extenderse más allá de los terapéuticos para el tratamiento de la anemia hacia ingresos más amplios de medicamentos para trastornos sanguíneos y una progresión de precios y adopción más agresiva. |
La comparación muestra que la dispersión proviene principalmente del alcance y del momento temporal, y no de un simple error de cálculo. Cuando los ingresos solo por tratamiento se separan de los diagnósticos, los servicios de transfusión y los medicamentos más amplios para trastornos sanguíneos, el valor de mercado restante se vuelve más fácil de rastrear hasta los pacientes tratados, la combinación de terapias y pasos de precios realistas que se pueden revisar y repetir.


Preguntas Clave Respondidas en el Informe
¿Qué enfoque terapéutico está ganando mayor impulso clínico en la atención de la anemia?
Los inhibidores de prolil hidroxilasa del factor inducible por hipoxia (HIF-PH) orales están recibiendo una rápida adopción clínica porque ofrecen una dosificación conveniente y evitan muchas de las complicaciones relacionadas con la administración observadas con los inyectables.
¿Cómo se espera que las terapias de edición génica remodelen el panorama competitivo?
La introducción de intervenciones basadas en CRISPR para las hemoglobinopatías desplaza la competencia hacia soluciones curativas, lo que impulsa a las empresas farmacéuticas establecidas a buscar acuerdos de licencia y adquisiciones de procesos de desarrollo para mantener su relevancia.
¿Qué innovación diagnóstica está ampliando el acceso en regiones desatendidas?
Las pruebas de hemoglobina habilitadas por teléfonos inteligentes y asistidas por inteligencia artificial están reduciendo la barrera para el cribado rutinario, permitiendo a los médicos en entornos con recursos limitados detectar y tratar la anemia antes de lo que permiten los métodos tradicionales basados en laboratorio.
¿Por qué los pagadores están examinando más detenidamente los agentes estimulantes de la eritropoyesis (AEEs)?
Las alertas de seguridad relacionadas con el riesgo tromboembólico y la aparición de biosimilares de menor costo han motivado a las aseguradoras a aplicar reglas de terapia escalonada que retrasan o limitan el reembolso de los AEEs.
¿Qué población de pacientes impulsa la demanda de combinaciones de quelación de hierro?
Los individuos dependientes de transfusiones—incluidos aquellos con talasemia y síndromes mielodisplásicos—reciben cada vez más combinaciones de quelantes para controlar mejor la sobrecarga de hierro y reducir las complicaciones relacionadas con los órganos.
¿Cómo están influyendo los programas nacionales de nutrición en las estrategias de desarrollo de productos?
Las iniciativas obligatorias de fortificación y de suplementación a gran escala de hierro y ácido fólico están estandarizando los requisitos de formulación, alentando a los fabricantes a crear productos estables y de sabor neutro que se adapten a los canales de distribución de salud pública.
Última actualización de la página el:



