
Tamaño y Participación del Mercado de Láser de Semiconductor
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.64 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.15 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Láser de Semiconductor por Mordor Intelligence
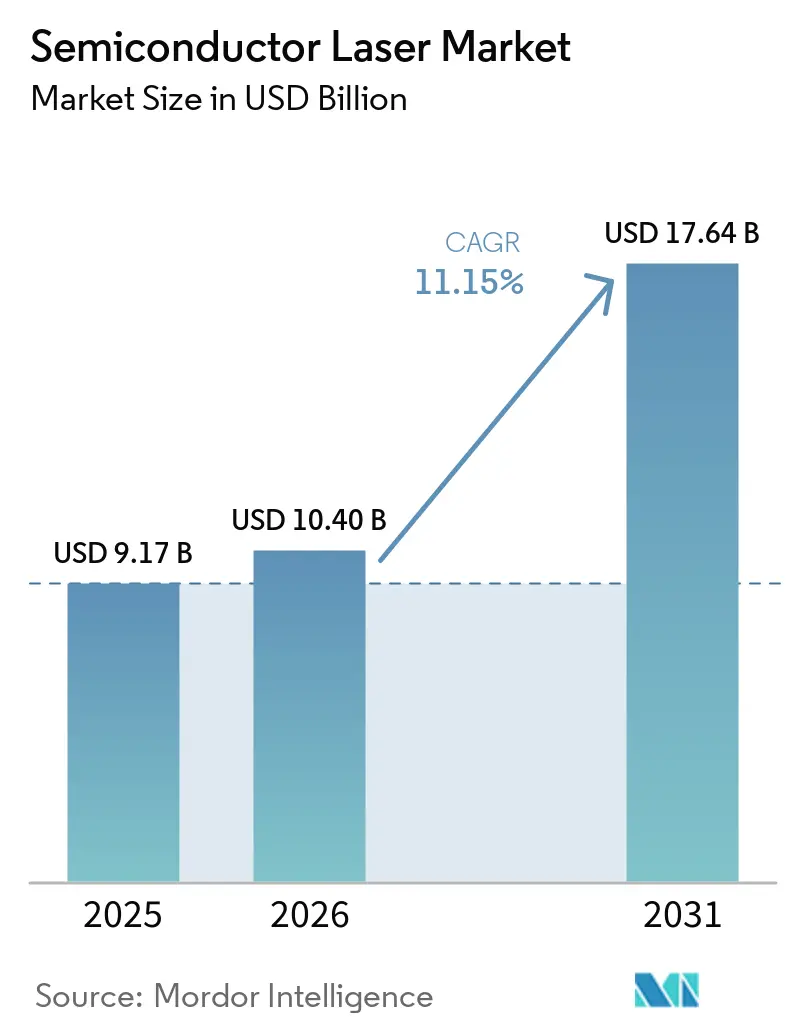
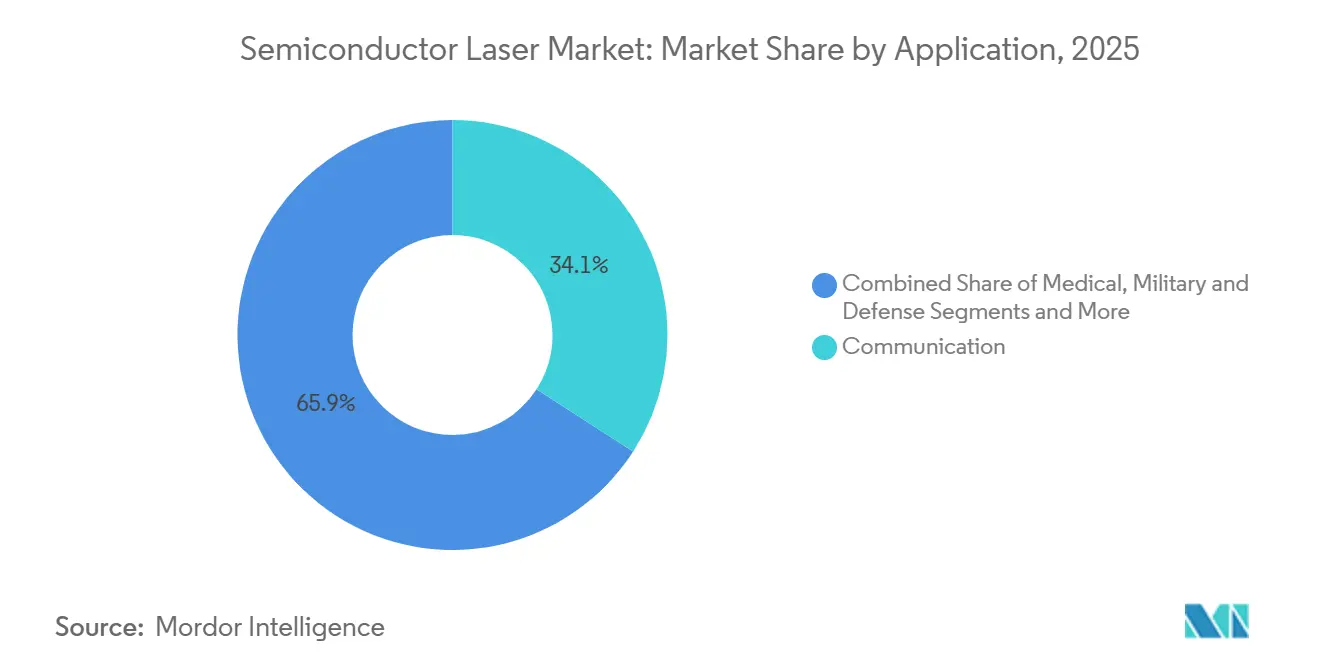
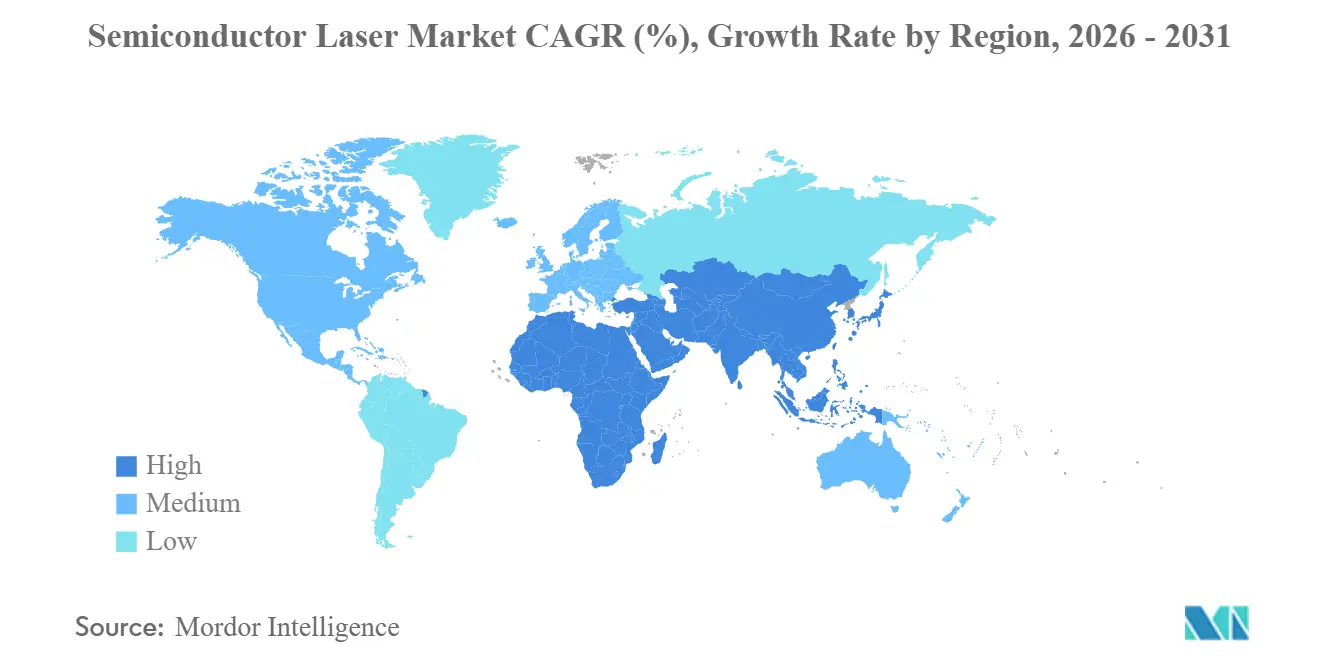
Se espera que el tamaño del Mercado de Láser de Semiconductor aumente de USD 9,17 mil millones en 2025 a USD 10,40 mil millones en 2026 y alcance USD 17,64 mil millones en 2031, creciendo a una CAGR del 11,15% durante 2026-2031. Las actualizaciones persistentes del ancho de banda de los centros de datos, el aumento de los mandatos de seguridad automotriz y la mayor adopción por parte de los consumidores de la detección 3D están respaldando una expansión de ingresos de dos dígitos, incluso cuando la escasez de obleas de semiconductores compuestos y los límites de gestión térmica a densidades de potencia más altas moderan la trayectoria de crecimiento. Los láseres de cavidad vertical de emisión superficial (VCSEL) mantuvieron una participación líder del 37,8% en 2025, impulsados por la autenticación facial de teléfonos inteligentes y los módulos de tiempo de vuelo, mientras que se prevé que los láseres de cascada cuántica (QCL) crezcan más rápido con una CAGR del 16,3% gracias a presupuestos más sólidos para la detección de gases industriales y los sistemas de detección química de defensa. Las aplicaciones de comunicación representaron la mayor participación de ingresos del 34,12% en 2025, aunque el uso final automotriz avanza más rápidamente con una CAGR del 13,2% a medida que las reglas Euro NCAP de 2025 hacen obligatorio el frenado de emergencia autónomo habilitado por LiDAR. Las longitudes de onda infrarrojas dominaron con una participación del 42,5%, pero las variantes ultravioletas se están acelerando a una CAGR del 14,8%, impulsadas por la demanda de herramientas de litografía de ultravioleta extremo (EUV) y la fabricación aditiva médica curable con UV. Asia-Pacífico contribuyó con el 48,2% de los ingresos de 2025, impulsado por la capacidad de sustratos de arseniuro de galio de China y la producción heredada de láseres de emisión por borde de Japón; Oriente Medio es la subregión de más rápido crecimiento con una CAGR del 12,9% a medida que la Visión 2030 de Arabia Saudita y los programas de ciudades inteligentes de los Emiratos Árabes Unidos escalan la inversión en fotónica.
Conclusiones Clave del Informe
- Por tipo de láser, los VCSEL capturaron una participación de mercado del 37,8% en el mercado de láser de semiconductor en 2025, mientras que los QCL están preparados para registrar la CAGR más pronunciada del 16,3% hasta 2031.
- Por aplicación, las comunicaciones mantuvieron la mayor participación del 34,12% en 2025, mientras que el sector automotriz se expande más rápidamente con una CAGR del 13,2%, gracias a la integración de LiDAR.
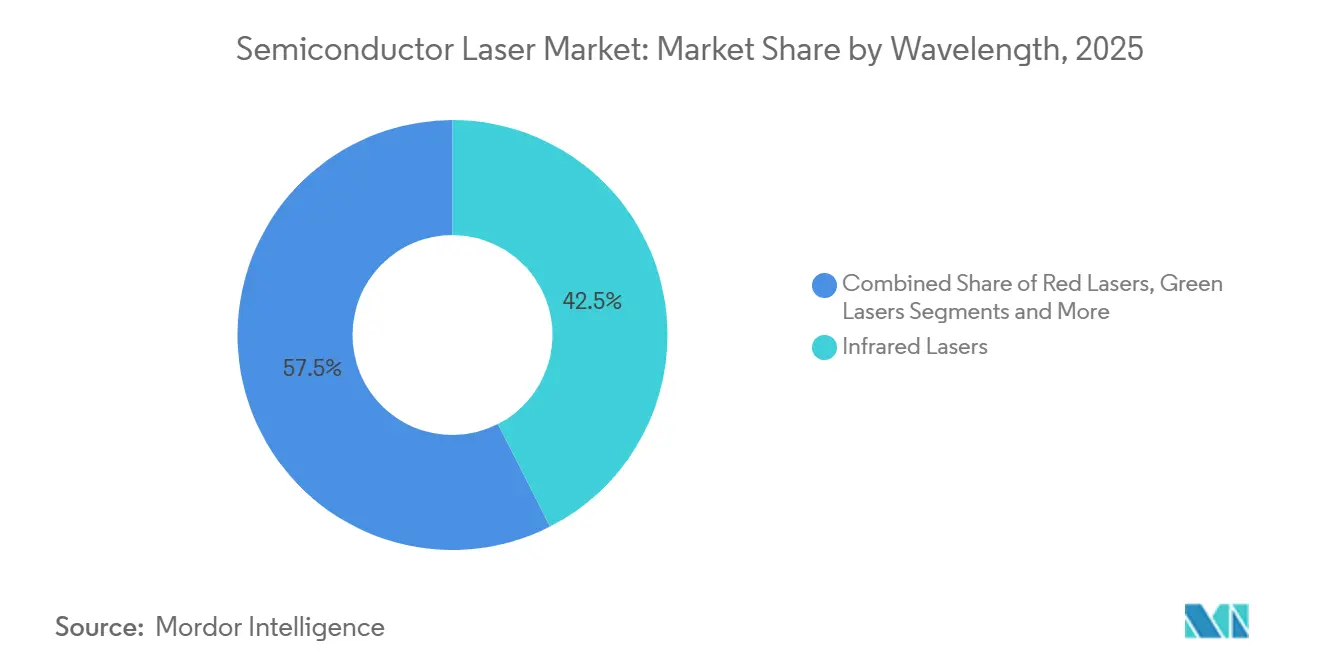
- Por longitud de onda, el infrarrojo representó una participación dominante del 42,5% en 2025; se prevé que el ultravioleta aumente a una CAGR del 14,8% hasta 2031.
- Por potencia de salida, el rango de 100 mW a 1 W mantuvo el 46,6% de la participación del mercado de láser de semiconductor en 2025, mientras que se espera que los dispositivos que superan los 5 W crezcan a una CAGR del 15,7% durante el período de previsión.
- Por geografía, Asia-Pacífico mantuvo el 48,2% y fue el mayor mercado de láser de semiconductor en 2025, mientras que se espera que Oriente Medio y África lideren el crecimiento con una CAGR del 12,9% hasta 2031 a medida que la capacidad de fabricación y la demanda de fotónica impulsada por centros de datos se aceleren.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rápida Expansión de la Detección 3D en Electrónica de Consumo | +3.2% | Global, con concentración en centros de fabricación de Asia-Pacífico y centros de diseño de América del Norte | Corto plazo (≤ 2 años) |
| Demanda Emergente de Interconexiones de Fotónica de Silicio | +2.8% | Corredores de centros de datos de América del Norte y Asia-Pacífico, con extensión a Europa | Mediano plazo (2-4 años) |
| Proliferación de Aplicaciones de Láser de Semiconductor | +2.5% | Global | Mediano plazo (2-4 años) |
| Iniciativas de Fabricación de Fotónica Respaldadas por el Gobierno | +1.9% | Estados Unidos, Unión Europea, China, Japón | Largo plazo (≥ 4 años) |
| Crecimiento en la Adopción de Láseres de Fibra | +1.5% | Global, con énfasis en las regiones de fabricación industrial de Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Preferencia por Láseres de Semiconductor sobre Otras Fuentes de Luz | +1.2% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de la Detección 3D en Electrónica de Consumo
Los envíos de matrices VCSEL para módulos de tiempo de vuelo y luz estructurada se dispararon a medida que los fabricantes de teléfonos inteligentes ampliaron las funciones de autenticación facial y realidad aumentada, con eficiencias de pared a enchufe que superan el 45% y operación confiable hasta 150 °C sin enfriamiento activo [1]. Sony aprovechó su experiencia en sensores de iluminación trasera para co-empaquetar chips VCSEL y detectores CMOS, reduciendo la huella de los módulos en un 30% y bajando los costos unitarios a menos de USD 2 en pedidos de alto volumen. La adopción en teléfonos insignia Android aumentó del 18% en 2023 a un estimado del 42% en 2025, a medida que los fabricantes buscaban asegurar pagos y diferenciar sus productos. Las reglas de monitoreo de cabina de Euro NCAP activaron iluminadores VCSEL de doble zona que soportan temperaturas que van desde -40 °C hasta +85 °C, lo que endureció los requisitos de uniformidad epitaxial. Los dispositivos portátiles añaden otro vector de crecimiento, con gafas inteligentes y monitores de salud que se prevé superen los 50 millones de unidades anuales para 2028 a medida que los módulos VCSEL de menos de 5 mm permiten el reconocimiento de gestos y la medición de frecuencia cardíaca sin contacto.
Demanda Emergente de Interconexiones de Fotónica de Silicio
Los operadores de hiperescala realizaron la transición de Ethernet de 400G a 800G entre 2024 y 2025, integrando láseres III-V unidos heterogéneamente en silicio para lograr una potencia de carril inferior a 3 W y pérdidas de acoplamiento inferiores a 0,5 dB. La óptica co-empaquetada coloca matrices de láseres directamente en los ASIC de conmutadores, eliminando los cuellos de botella de SerDes y reduciendo la latencia en 40 ns, una ventaja muy valorada para los clústeres de entrenamiento de inteligencia artificial. DARPA comprometió USD 203 millones en 2025 para elevar los rendimientos de integración heterogénea hacia el 95%. La eficiencia actual de pared a enchufe ronda el 10%, por debajo del 20% del envolvente térmico para bastidores refrigerados por aire, lo que ha impulsado la investigación sobre medios de ganancia de puntos cuánticos y cavidades de cristal fotónico con el objetivo de alcanzar el 15% para 2027. Los peines de frecuencia de Kerr están desplazando a las matrices discretas, proporcionando 80 canales desde un micro-resonador y reduciendo los materiales de los transceptores en un 35% en las redes metropolitanas.
Proliferación de Aplicaciones de Láser de Semiconductor
La soldadura de carrocería en blanco automotriz ahora utiliza láseres de fibra bombeados por semiconductor de 8 kW, cuyos haces de 100 µm permiten soldaduras de un solo paso en aluminio de 3 mm sin precalentamiento. Los fabricantes médicos utilizan láseres UV de 355 nm para el corte de stents con precisión inferior a 10 µm, con zonas afectadas por el calor de menos de 5 µm. Los telémetros militares migraron a láseres de semiconductor compactos, reduciendo el peso del sistema en un 40% y extendiendo la vida útil de la batería a 72 horas, en línea con los objetivos de modernización del soldado de la OTAN. Las redes de cascada cuántica detectan fugas de metano con una sensibilidad inferior a ppb, cumpliendo con la norma de 2024 de la Agencia de Protección Ambiental de los Estados Unidos para operadores de petróleo y gas en la cadena ascendente. La fabricación aditiva aprovecha diodos de 365 nm y 405 nm para curar capas en menos de 2 segundos, permitiendo implantes biocompatibles con una rugosidad superficial de <1 µm.
Iniciativas de Fabricación de Fotónica Respaldadas por el Gobierno
La Ley CHIPS y Ciencia destina USD 52,7 mil millones para semiconductores, incluidos USD 300 millones para empaquetado avanzado que nombra específicamente la fotónica. El programa LUMOS de DARPA invierte USD 10 millones para demostrar láseres de retroalimentación distribuida monolíticos sobre silicio. La iniciativa Horizonte de la Unión Europea compromete EUR 25 millones para fotónica integrada, con el objetivo de lograr una pérdida de acoplamiento de <1 dB y escalado de obleas de 200 mm. El Fondo Grande Fase III de China reserva CNY 200 mil millones (≈ USD 28 mil millones) para capacidad de nitruro de galio y fosfuro de indio, con subsidios provinciales que cubren el 30% del gasto de capital. El Ministerio de Economía, Comercio e Industria de Japón lanzó un programa de fotónica de JPY 50 mil millones (~ USD 340 millones) en 2025 para construir líneas piloto de arseniuro de galio de 6 pulgadas y reducir costos en un 20% mediante la automatización.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad de la Cadena de Suministro de Obleas de Semiconductores Compuestos | -1.8% | Global, con presión aguda en América del Norte y Europa, dependiente del suministro de sustratos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Desafíos de Gestión Térmica a Altas Potencias de Salida | -1.3% | Global, más pronunciado en aplicaciones industriales y automotrices de alta potencia | Mediano plazo (2-4 años) |
| Controles de Exportación Estrictos sobre Fotónica Avanzada | -0.9% | Global, que afecta particularmente al comercio entre Estados Unidos, la Unión Europea y China | Mediano plazo (2-4 años) |
| Dificultades en Materia de Fiabilidad y Pruebas | -0.7% | Global, con mayor impacto en los ciclos de calificación de dispositivos automotrices y médicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de la Cadena de Suministro de Obleas de Semiconductores Compuestos
Cuatro proveedores controlan el 78% de la capacidad mundial de obleas de arseniuro de galio, dejando al mercado de láser de semiconductor expuesto a repentinas oscilaciones de la demanda. Las restricciones de China en agosto de 2023 sobre el galio y el germanio extendieron los plazos de entrega de sustratos de 6 pulgadas de 12 a 26 semanas y empujaron los precios al contado un 40% más alto a principios de 2024. Los compradores de hiperescala bloquearon contratos a largo plazo de fosfuro de indio, desplazando a los fabricantes de diodos más pequeños hacia alternativas de arseniuro de galio menos flexibles. La doble fuente de suministro requiere entre 18 y 24 meses de pruebas AEC-Q100 y Telcordia GR-468-CORE, lo que retrasa la diversificación. El escalado de obleas de 4 a 6 pulgadas sigue siendo intensivo en capital; un solo reactor MOCVD cuesta USD 4 millones y necesita una utilización del 95% para una recuperación de la inversión en 5 años.
Desafíos de Gestión Térmica a Altas Potencias de Salida
Las temperaturas de unión superiores a 100 °C en láseres de ≥5 W desplazan las longitudes de onda en 0,3 nm/°C y reducen la eficiencia cuántica en un 15% en comparación con las líneas de base a 25 °C. Los enfriadores termoeléctricos añaden entre USD 8 y 12 por módulo y entre 3 y 5 W de potencia parásita, lo que reduce la eficiencia a nivel del sistema. Lograr una resistencia térmica de <2 K/W en paquetes de <10 mm² requiere unión de oro-estaño o plata sinterizada, lo que aumenta el costo de ensamblaje en un 25% y reduce los rendimientos. El riesgo de daño óptico catastrófico aumenta cuando el calentamiento local supera los 150 °C, reduciendo el tiempo medio entre fallos de 100.000 horas a 25 °C a <20.000 horas a 85 °C. El enfriamiento líquido funciona en laboratorios, pero es poco práctico para equipos de consumo y automotrices, lo que obliga a los diseñadores a equilibrar la potencia de salida frente a la fiabilidad y el tamaño.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Longitud de Onda:
La Escala Infrarroja Ancla el Crecimiento Mientras el Ultravioleta se AceleraLos láseres infrarrojos representaron el 42,5% de los ingresos de 2025, sustentando el mercado de láser semiconductor a través de dispositivos de 850 nm y 1.550 nm que dominan la detección 3D de consumo y los enlaces de fibra de larga distancia [2]. Las variantes ultravioletas, aunque menores en términos absolutos de dólares, crecerán a una CAGR del 14,8% hasta 2031 impulsadas por los envíos de litografía EUV y la creación de prototipos médicos curables con UV, lo que apunta a una contribución creciente al tamaño del mercado de láser semiconductor por parte de las herramientas de fabricación avanzada. La creciente demanda de chips semiconductores en diversos sectores de usuarios finales crea un entorno de mercado favorable para el crecimiento del mercado de equipo de láser semiconductor.
Los módulos infrarrojos basados en VCSEL emiten haces circulares que simplifican el acoplamiento, mientras que las fuentes de infrarrojo medio basadas en QCL ofrecen sintonizabilidad para la detección de gases. La penetración ultravioleta sigue siendo sensible al costo, pero los diodos emergentes de 266 nm prometen mayores rendimientos y vidas útiles más largas. Los límites de Clase 3B y Clase 4 de la norma IEC 60825 exigen enclavamientos sofisticados por encima de 5 mW, lo que influye en los presupuestos de diseño y el tiempo de comercialización. A medida que los nodos lógicos avanzados migran por debajo de los 3 nm, los proveedores de herramientas de litografía impulsarán la demanda ultravioleta, reforzando su crecimiento de dos dígitos dentro del mercado de láser semiconductor.

Por Tipo de Láser:
El Liderazgo de VCSEL se Enfrenta al Impulso de la Cascada CuánticaLos VCSEL capturaron una participación del 37,8%, gracias a las pruebas a escala de oblea que reducen el costo por chip por debajo de USD 0,50, salvaguardando así su liderazgo en el mercado de láser de semiconductor. Sin embargo, los QCL avanzan a una CAGR del 16,3% hasta 2031, a medida que la espectroscopía de infrarrojo medio gana vientos regulatorios favorables, lo que sugiere un impacto creciente en el tamaño del mercado de láser de semiconductor por parte de los programas ambientales y de defensa.
Las barras de emisión por borde mantienen relevancia para el corte industrial de varios kilovatios, aunque su CAGR del 6% se queda rezagada. Los láseres de fibra, aunque técnicamente fuera de la clasificación pura de semiconductores, dependen del bombeo de diodos y mantienen una trayectoria del 9%. Los diodos de cavidad externa de línea estrecha cubren nichos de metrología que requieren un ancho de línea de <1 MHz. Durante el período de previsión, las victorias de diseño en LiDAR automotriz y monitoreo de gases ayudarán a los QCL a erosionar el dominio de los VCSEL, diversificando los flujos de ingresos dentro del mercado de láser de semiconductor.
Por Aplicación:
El Dominio de las Comunicaciones se Encuentra con el Auge AutomotrizLas comunicaciones mantuvieron la mayor porción de ingresos del 34,12% en 2025, aprovechando los enlaces de corto alcance de 100 Gbit basados en VCSEL y los módulos coherentes de 1.550 nm para tramos metropolitanos. Sin embargo, el sector automotriz registra una CAGR del 13,2%, y su creciente conjunto de sensores está destinado a elevar el tamaño del mercado de láser de semiconductor en sistemas críticos para la seguridad hasta 2031.
La demanda médica avanza un 8% anual a medida que los sistemas oftálmicos y dermatológicos de femtosegundo aumentan los volúmenes de procedimientos. Los programas militares sostienen una CAGR del 10% en telémetros aerotransportados y financiación de prototipos de energía dirigida. La automatización industrial y la instrumentación continúan manteniendo ganancias estables de un solo dígito, pero el crecimiento automotriz impulsado por LiDAR mantiene el foco de atención a medida que los fabricantes de equipos originales aseguran contratos plurianuales.
Por Potencia de Salida:
La Prevalencia del Rango Medio Cede ante el Impulso de Alta PotenciaLos láseres clasificados entre 100 mW y 1 W mantuvieron el 46,6% de la participación del mercado de láser de semiconductor en 2025, anclados por la biometría de consumo y la óptica de corto alcance. Los dispositivos por encima de 5 W se dispararán a una CAGR del 15,7%, gracias a las migraciones de corte de chapa metálica y el LiDAR automotriz pulsado, lo que impulsará el tamaño general del mercado de láser de semiconductor para usuarios industriales y de movilidad.
Los punteros de menos de 100 mW avanzan lentamente a un 4% a medida que los teléfonos inteligentes desplazan a los escáneres de mano. El rango de 1 W a 5 W mantiene una tasa de crecimiento del 8%, atendiendo a herramientas quirúrgicas y sistemas de proyección. Las clases de mayor potencia enfrentan un cumplimiento más estricto de la Clase 4, lo que añade costo y complejidad de ingeniería, aunque su mayor rendimiento justifica la inversión en la fabricación de alto volumen.
Análisis Geográfico
Mercado de Láseres de Semiconductores de Asia-Pacífico
La región de Asia-Pacífico generó el 48,2% de los ingresos de 2025, lo que refleja la participación del 60% de China en los obleas epitaxiales de VCSEL a nivel mundial y la producción anual de 200 millones de unidades de diodos de Japón. Los servicios de arseniuro de galio a escala de fundición de Samsung reducen los costos de obleas en un 20%, mientras que el subsidio del 25% de India atrae nuevas líneas de ensamblaje. Las expansiones de centros de datos en Singapur, Hong Kong y Tokio, que requieren transceptores de 800 Gbit, se espera que respalden una CAGR regional del 10,8%, manteniendo a la región de Asia-Pacífico como elemento central del mercado de láseres de semiconductores.
Mercado de Láseres de Semiconductores de América del Norte
América del Norte se mantuvo como un contribuyente significativo a las ventas de 2025, impulsado por el consumo de nube a hiperescala, que comprende el 40% de los envíos mundiales de fotónica de silicio. La Ley CHIPS financiará obleas epitaxiales de producción nacional; sin embargo, las nuevas fábricas generalmente requieren entre 36 y 48 meses para alcanzar la producción en volumen. El clúster fotónico de 100 millones de CAD de Canadá y las importaciones de equipos libres de aranceles de México bajo el T-MEC fortalecen la resiliencia continental.
Mercado de Láseres de Semiconductores de EMEA y América del Sur
Europa se mantuvo como un contribuyente significativo de ingresos, anclado por TRUMPF y ams-OSRAM de Alemania, además de la I+D de Fraunhofer. Los fondos Horizon y las líneas piloto del Reino Unido mejoran la integración heterogénea, mientras que el cumplimiento de RoHS y REACH añade una sobrecarga de calificación de seis a doce meses. La CAGR del 12,9% de Oriente Medio está impulsada por la inversión de 500 mil millones de USD de NEOM, que incorpora LiDAR en la infraestructura de movilidad. América del Sur y África juntas aportan el 6% de los ingresos, con Brasil.
Panorama regulatorio
Los envíos globales de láseres semiconductores están determinados por la clasificación de seguridad de productos, la seguridad de los equipos en los mercados finales y los controles comerciales transfronterizos sobre fotónica avanzada y artículos semiconductores relacionados. En materia de seguridad láser, la familia de guías IEC 60825 sigue siendo el pilar de las prácticas de diseño y etiquetado para productos láser clasificados. La norma IEC TS 60825-13:2026 (publicada en febrero de 2026) actualiza las directrices de medición y clasificación utilizadas para respaldar la conformidad con la IEC 60825-1. Para la caracterización de dispositivos y la comparabilidad entre proveedores, la norma IEC 60747-5-4:2022+AMD1:2024 estandariza la terminología, las clasificaciones y los métodos de medición para láseres semiconductores, incluyendo revisiones a las definiciones de ángulo de radiación y al reporte del ancho de línea espectral.
Las medidas de política en el ámbito médico y de la computación de alto rendimiento también influyen en las estrategias de calificación y abastecimiento. En láseres médicos, la norma SIST EN IEC 60601-2-22:2020/A11:2026 (publicada en febrero de 2026) alinea los requisitos particulares de seguridad para equipos láser médicos con el Reglamento de Dispositivos Médicos de la UE (UE) 2017/745, endureciendo las expectativas de documentación y verificación para los fabricantes de equipos originales que integran fuentes de láser semiconductor. En materia comercial, las medidas de Estados Unidos de enero de 2026 introdujeron aranceles ad valorem del 25% (HTSUS 9903.79.01) sobre artículos semiconductores específicos definidos por parámetros técnicos de desempeño, mientras que la guía de la BIS emitida en mayo de 2026 reafirmó requisitos de licencia exigibles vinculados a destinos y entidades restringidas, sumando complejidad de cumplimiento para las cadenas de suministro de láseres, fotónica y computación distribuidas globalmente.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas y sustratos, en particular GaAs e InP, y luego avanza hacia productos químicos y gases especializados para la epitaxia (MOCVD/MBE) y el procesamiento de obleas. Sigue la fabricación de chips para emisores de borde, VCSEL y QCL, y el empaquetado y ensamblaje posteriores añaden etapas como el recubrimiento de facetas, el sellado hermético o no hermético, la alineación de microóptica y las soluciones térmicas (incluida la fijación con oro-estaño o plata sinterizada para dispositivos de mayor potencia). Después de esto, los láseres se integran en transceptores, módulos de sensores, motores de iluminación, sistemas médicos e industriales y subsistemas automotrices. Las puertas de calificación como Telcordia GR-468-CORE y AEC-Q100 también extienden los plazos de doble abastecimiento.
Los cuellos de botella se concentran en las etapas iniciales y en las pruebas y calificación. La capacidad de fosfuro de indio y los plazos de entrega de los equipos MOCVD, junto con el corte de chips y las pruebas de envejecimiento, que requieren mucha mano de obra, limitan el suministro de comunicaciones de alta velocidad, mientras que la oferta concentrada de obleas mantiene los plazos de entrega volátiles. La cadena también muestra una mayor integración vertical y dependencia a través de asociaciones de suministro y fabricación. Quintessent e IQE (enero de 2025) anunciaron una cadena de suministro de láseres de puntos cuánticos y obleas epitaxiales SOA respaldada por compromisos de órdenes de compra; Sivers Semiconductors colaboró con WIN Semiconductors (marzo de 2025) para escalar láseres DFB de alta potencia y matrices para CWDM/DWDM; y Sivers y O-Net Technologies (abril de 2025) formaron una asociación OEM en torno a fuentes láser externas para óptica coempaquetada en centros de datos de IA. Los grandes compradores y propietarios de plataformas influyen en la asignación a lo largo de la cadena, y los acuerdos de suministro a largo plazo de VCSEL, como el de Coherent y Apple (agosto de 2025), vinculado a la producción en Sherman, Texas, atraen capacidad, empaquetado y recursos de prueba hacia los usos finales de mayor volumen.
Panorama Competitivo
El mercado de láser de semiconductor está moderadamente concentrado: los cinco principales proveedores, Coherent, Lumentum, ams-OSRAM, IPG Photonics y TRUMPF, mantuvieron aproximadamente el 42% de los ingresos de 2025 [3]. La fusión de II-VI de Coherent en 2022 unió capacidades de nitruro de galio y carburo de silicio en longitudes de onda que van desde el ultravioleta hasta los 10 µm. Lumentum y ams-OSRAM están ampliando las líneas VCSEL de 6 pulgadas en 2 millones de obleas anuales, reduciendo los costos por chip en un 18% y habilitando módulos automotrices por debajo de USD 2.
IPG Photonics mantiene su liderazgo en láseres de fibra a través de la integración vertical y logra márgenes brutos del 30%, a pesar de que los competidores chinos reducen los precios en un 25%. TRUMPF colabora con Fraunhofer para co-desarrollar sensores de gas QCL, mientras que Coherent invierte USD 150 millones en sustratos de carburo de silicio en Texas para localizar el suministro y mitigar los riesgos en Asia. La diferenciación tecnológica se centra en el diseño epitaxial: la arquitectura VCSEL de ams-OSRAM mantiene una eficiencia de pared a enchufe del 50% a 150 °C, extendiendo la vida útil de la batería en dispositivos móviles en un 30%.
La diversificación regional se está intensificando. La planta de ensamblaje de Lumentum en Tailandia cubre las tensiones geopolíticas, y el aumento de láseres azules de 405 nm de Sharp atiende la demanda de faros automotrices. Las apuestas en espacios en blanco incluyen el monitoreo de glucosa no invasivo mediante QCL de 9 µm, un segmento potencialmente direccionable de USD 3 mil millones pendiente de validación clínica. La óptica co-empaquetada híbrida de silicio-III-V sigue estando a años de distancia, pero la financiación de DARPA indica una persistencia estratégica.
Líderes de la Industria del Láser de Semiconductor
-
Coherent Corporation
-
Nichia Corporation
-
IPG Photonics Corporation
-
TRUMPF Group
-
ams-OSRAM AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Láser Semiconductor Empresas cubiertas en este informe
- Coherent Corp.
- Sharp Corporation
- Nichia Corporation
- IPG Photonics Corporation
- TT Electronics plc
- Sumitomo Electric Industries Ltd.
- Sheaumann Laser Inc.
- Newport Corporation (MKS Instruments Inc.)
- Panasonic Industry Co. Ltd.
- Rohm Co. Ltd.
- Hamamatsu Photonics K.K.
- Jenoptik AG
- TRUMPF Group
- ams-OSRAM AG
- Lumentum Holdings Inc.
- Broadcom Inc.
- Furukawa Electric Co. Ltd.
- Innolume GmbH
- MACOM Technology Solutions Holdings Inc.
- II-VI Incorporated (now part of Coherent)
Oportunidades de mercado y perspectivas futuras
La óptica para centros de datos de IA y el cambio hacia la óptica coempaquetada están creando espacio de oportunidad a corto plazo en los láseres de comunicación de alta velocidad, particularmente en los dispositivos EML y CW-DFB, donde las restricciones de suministro y la fricción de calificación siguen siendo visibles. En junio de 2026, TrendForce citó una capacidad de producción mensual combinada de aproximadamente 50,7 millones de unidades para diodos láser EML y CW-DFB para respaldar la expansión de los centros de datos de IA, destacando cómo las mejoras incrementales de capacidad y rendimiento se traducen en acceso al mercado para las cadenas de suministro de transceptores y óptica coempaquetada. Las hojas de ruta de producto también avanzan hacia velocidades por carril más altas, y nuevos participantes y especialistas están utilizando asociaciones de fundición y obleas para acceder a la profundidad de procesos GaAs/InP, como refleja la introducción por parte de PicoJools en julio de 2026 de productos VCSEL de 200G y su asociación de fabricación con WIN Semiconductors.
Los programas de soberanía en materiales y fabricación están añadiendo otra capa de oportunidad, centrada en la resiliencia del suministro de sustratos y obleas para InP y fotónica de silicio. Sumitomo Electric Industries comprometió 18.000 millones de JPY (aproximadamente 120 millones de USD) en julio de 2026 para actualizar la fabricación de sustratos de InP en su planta Itami Works, con el objetivo de alcanzar 3,1 veces la capacidad respecto al año fiscal 2024 para el año fiscal 2028, lo que respalda los esfuerzos por aliviar las restricciones en las etapas iniciales. Coherent también firmó en julio de 2026 una carta de intención por hasta 50 millones de USD en fondos de la Ley CHIPS y de Ciencia para ampliar su planta de InP de 6 pulgadas en Sherman, Texas, y Tower Semiconductor anunció una expansión de doble vía en Japón para fotónica de silicio de 300 mm y SiGe con 1.000 millones de USD de apoyo del Gobierno de Japón. Estas medidas fortalecen las oportunidades para los proveedores que puedan combinar capacidad con calificación (Telcordia/automotriz) y empaquetado de gestión térmica, especialmente para las clases de >5 W, donde la fiabilidad y la extracción de calor siguen siendo factores limitantes.
Desarrollos recientes de la industria en Mercado de Láser Semiconductor
- Julio de 2026: Coherent firmó una carta de intención por hasta 50 millones de USD en fondos de la Ley CHIPS y de Ciencia para ampliar su fabricación de fosfuro de indio (InP) de 6 pulgadas en Sherman, Texas, con el objetivo de lograr una mayor huella y mayor producción de obleas. El movimiento estrecha las opciones de suministro nacional para las fuentes láser de redes ópticas de alta velocidad y óptica coempaquetada, y respalda esfuerzos más amplios para reducir los cuellos de botella en dispositivos basados en InP para interconexiones de centros de datos de IA.
- Agosto de 2025: Coherent y Apple ampliaron su asociación estratégica con un nuevo acuerdo multianual para la producción de VCSEL en la planta de Coherent en Sherman, Texas. Anclar la demanda de volumen a un sitio específico fortalece la utilización de capacidad y la confianza en la inversión para la fabricación y el empaquetado de VCSEL, con beneficios indirectos para el costo y la madurez de procesos en la detección 3D de alto volumen y módulos de iluminación relacionados.
- Marzo de 2024: Coherent anunció capacidades de fabricación de obleas de InP escalables de 6 pulgadas en Sherman, Texas, y Järfälla, Suecia, para aumentar la capacidad de láseres de próxima generación destinados a transceptores de IA y redes 6G. El traslado de la producción de InP a obleas más grandes mejora las economías de escala y las curvas de aprendizaje de rendimiento, y también aumenta la presión competitiva sobre los proveedores que aún están limitados por InP en obleas más pequeñas y ciclos de calificación largos.
Mercado de Láser Semiconductor Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por láseres semiconductores (diodos láser y dispositivos de ganancia semiconductor relacionados) utilizados para producir luz coherente en aplicaciones de comunicación, detección, procesamiento industrial, médico, defensa y automotriz, en toda la demanda global.
Exclusiones del alcance: Se excluyen las fuentes de luz no láser (como los LED) y la mayoría de los componentes ópticos independientes que no realizan la emisión láser como función principal.
Descripción General de la Segmentación
- Por Longitud de Onda
- Láseres Infrarrojos
- Láseres Rojos
- Láseres Verdes
- Láseres Azules
- Láseres Ultravioletas
- Por Tipo de Láser
- Láseres de Emisión por Borde
- Láseres de Cavidad Vertical de Emisión Superficial (VCSEL)
- Láseres de Cascada Cuántica
- Láseres de Fibra
- Otros Tipos
- Por Aplicación
- Comunicación
- Médico
- Militar y Defensa
- Industrial
- Instrumentación y Sensor
- Automotriz
- Otras Aplicaciones
- Por Potencia de Salida
- Por Debajo de 100 mW
- 100 mW – 1 W
- 1 W – 5 W
- Por Encima de 5 W
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por definir qué se contabiliza como un envío de láser semiconductor y qué no, alineando luego esas definiciones de envío con los segmentos de aplicación utilizados en los informes del sector. Se consultan fuentes públicas como las estadísticas comerciales de la Comisión de Comercio Internacional de los Estados Unidos, UN Comtrade, las publicaciones de Estadísticas Mundiales de Comercio de Semiconductores, revistas de fotónica revisadas por pares de IEEE y otras instituciones, así como normas y notas técnicas de organismos como IEC, para establecer la terminología y la lógica de unidades.
A continuación, se construye la capa de datos de soporte utilizando presentaciones de empresas, materiales para inversores, comunicados de prensa y cobertura confiable de adiciones de capacidad y cambios en la demanda en comunicaciones de datos, detección y usos industriales. Las suscripciones de pago se utilizan de forma selectiva para obtener información financiera e inteligencia empresarial, análisis de noticias y finanzas, y bases de datos de patentes para verificar la dirección tecnológica y las hojas de ruta de productos. Estos ejemplos mencionados son meramente ilustrativos, y también se revisaron muchas otras fuentes públicas para respaldar la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés los supuestos documentales sobre la combinación de envíos, el movimiento del precio de venta promedio y cómo difiere la demanda según el uso final (por ejemplo, óptica de telecomunicaciones frente a detección automotriz). Se realizan entrevistas con una variedad de fabricantes, participantes de componentes y módulos, distribuidores y compradores intermedios, y los datos se verifican en APAC, EMEA y las Américas para evitar generalizaciones excesivas sobre precios regionales y restricciones de suministro.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 13% | APAC: 43% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 43% | EMEA: 37% |
| Actores menores: 14% | Gerentes: 44% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
Nuestro modelo utiliza un enfoque de arriba hacia abajo en el que la producción, los flujos comerciales y las señales de adopción del mercado final se reconstruyen en una visión de ingresos para los láseres semiconductores, y luego se concilian con la dirección reportada por los principales proveedores y los grandes sectores compradores. Para mantenerlo práctico, los totales se corroboran mediante aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestreado por tipo de láser multiplicado por los volúmenes de envío indicativos, y luego refinados a través de verificaciones de canal.
Los insumos clave incluyen indicadores como la intensidad de actualización de óptica en centros de datos y telecomunicaciones, la penetración de la detección 3D en dispositivos de consumo, los diseños ganados en detección y alumbrado automotriz, la actividad de procesamiento industrial con láser, y los cambios en la combinación de longitud de onda y potencia de salida que afectan los precios. Dado que estos factores no se mueven en la misma dirección cada año, el pronóstico se realiza mediante análisis de escenarios respaldado por el consenso de expertos sobre qué variables probablemente se tensarán o aliviarán (por ejemplo, disponibilidad de componentes y precios en dispositivos de mayor potencia). Cuando las estimaciones de abajo hacia arriba son incompletas para aplicaciones más pequeñas, las brechas se gestionan mediante asignación basada en ratios utilizando participaciones de combinación validadas, en lugar de asumir una tasa de crecimiento uniforme.
Validación de Datos y Ciclo de Actualización
La validación se realiza triangulando los totales de mercado modelados con señales independientes, como la dirección de las tendencias comerciales, el movimiento de ingresos divulgado en líneas de productos relevantes e indicadores del lado de la demanda de los principales usos finales. Si un segmento muestra una variación inusual, se revisan los factores impulsores, se reexaminan los supuestos y se puede volver a contactar a los encuestados para resolver el problema antes de la aprobación final.
El trabajo pasa por una revisión analítica de múltiples etapas, en la que se inspeccionan los cálculos, el momento de la conversión de divisas y la alineación de años, y se documentan las verificaciones de varianza. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como interrupciones en el suministro o un cambio tecnológico importante. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Estimación del Mercado de Láser Semiconductor de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores de mercado publicados para láseres semiconductores pueden parecer muy dispares incluso cuando el nombre del tema es el mismo, porque cada editor define el alcance del dispositivo, los supuestos de la curva de precios y el momento de actualización año a año de manera diferente. Las diferencias también provienen de cómo se manejan los productos mixtos, por ejemplo, si un láser dentro de un módulo se contabiliza dentro del mercado de láseres o se coloca en un segmento más amplio de óptica o sistemas.
Algunas estimaciones aplican un alcance más amplio al incorporar elementos de fotónica adyacentes y módulos integrados, manteniendo luego una tendencia de precio de venta promedio combinada en todos los usos finales. En el modelo de Mordor Intelligence, los ingresos se contabilizan para dispositivos de láser semiconductor en longitudes de onda, bandas de potencia y aplicaciones definidas, y se mantienen separados de la mayoría de los componentes ópticos no emisores para que el conjunto de demanda sea consistente a lo largo de los años.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,17 mil millones de USD (2025) | |
| Consultora Global A | 9,42 mil millones de USD (2025) | Utiliza una división diferente de tipos de láseres y aplicaciones, lo que puede desplazar las ponderaciones de precios, y su ventana de pronóstico más larga tiende a suavizar la volatilidad de suministro y combinación a corto plazo. |
| Editorial del Sector B | 12,84 mil millones de USD (2025) | Probablemente aplica un conjunto de ingresos contabilizados más amplio al incluir más valor de módulos y empaquetado para uso final, y las notas de alcance son limitadas, lo que dificulta la conciliación solo de dispositivos. |
La dispersión en la tabla se explica principalmente por la precisión con que se define el elemento contabilizado y cómo se trasladan los precios a través de las diferentes aplicaciones. Al mantener la unidad de cuenta consistente, verificar la combinación y los precios a través de entrevistas, y revalidar la lógica durante las actualizaciones, la estimación permanece rastreable a insumos claros que un lector puede seguir y reproducir.
Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca el mercado de láser de semiconductor hasta 2031?
Se prevé que los ingresos aumenten de USD 10,40 mil millones en 2026 a USD 17,64 mil millones en 2031, lo que representa una CAGR del 11,15%.
¿Qué tipo de láser añadirá los mayores ingresos incrementales para 2031?
Los láseres de cascada cuántica, proyectados para expandirse a una CAGR del 16,3%, generarán el mayor nuevo conjunto de ingresos, particularmente en la detección de infrarrojo medio.
¿Por qué las aplicaciones automotrices están ganando impulso?
El requisito de frenado de emergencia autónomo de Euro NCAP de 2025 y la adopción más amplia de LiDAR y sistemas de monitoreo del conductor están impulsando una CAGR del 13,2% en la demanda automotriz.
¿Qué región ofrece la mayor tasa de crecimiento durante el período de previsión?
Oriente Medio lidera con una CAGR del 12,9% a medida que la Visión 2030 de Arabia Saudita y los proyectos de ciudades inteligentes de los Emiratos Árabes Unidos invierten capital en infraestructura habilitada por fotónica.
¿Cuál es el principal riesgo de la cadena de suministro para los fabricantes de láseres?
El suministro concentrado de obleas de arseniuro de galio y fosfuro de indio, acentuado por las restricciones de exportación de China, extiende los plazos de entrega e infla los precios de los sustratos.
¿Cómo están abordando los proveedores los desafíos térmicos de alta potencia?
Las soluciones incluyen la unión de chips de oro-estaño o plata sinterizada, materiales de disipador de calor mejorados y diseños epitaxiales de mayor eficiencia para mantener las temperaturas de unión por debajo de los umbrales críticos.