
Análisis del Mercado Inmobiliario Residencial de Egipto por Mordor Intelligence
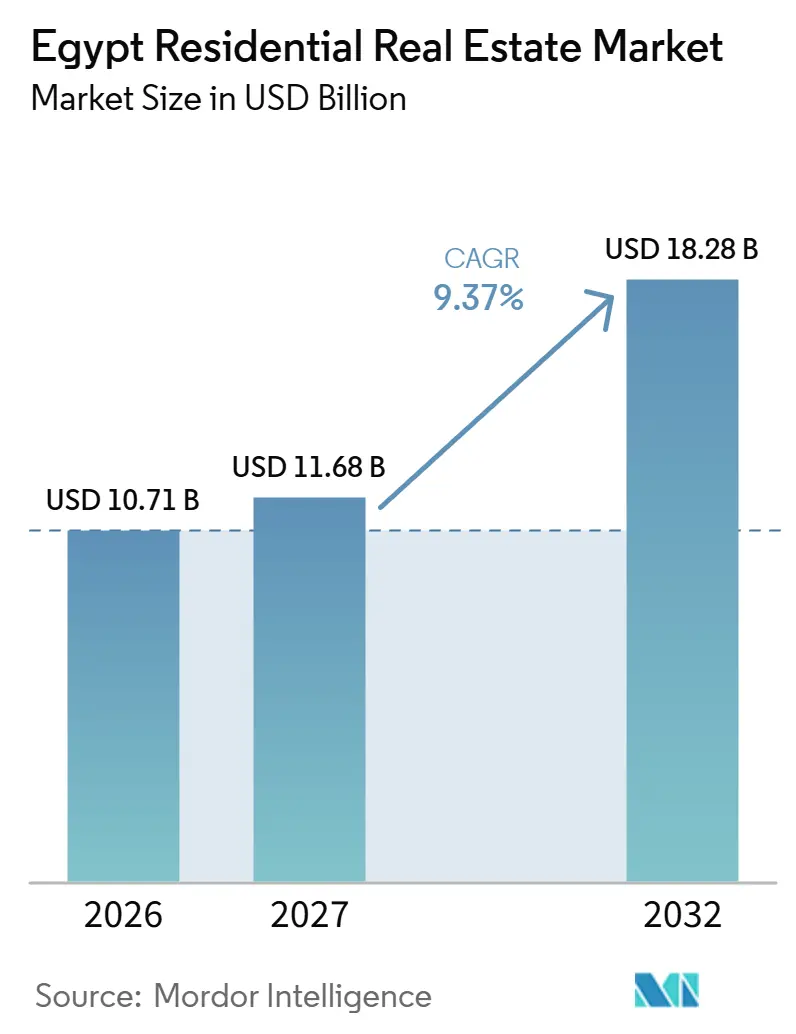
El tamaño del mercado inmobiliario residencial de Egipto se estima en 10,71 mil millones de USD en 2026 y se proyecta en 11,68 mil millones de USD en 2027, alcanzando los 18,28 mil millones de USD en 2032, con una CAGR del 9,37% de 2027 a 2032.
La creciente población urbana de Egipto y los programas de vivienda con demanda excedida proporcionan un respaldo de demanda que supera la presión de los costos de construcción y los retrasos en las aprobaciones en las perspectivas de crecimiento. La provisión respaldada por el Estado y el financiamiento hipotecario amplían las vías de acceso a la vivienda, mientras que los límites de elegibilidad por ingresos restringen el acceso a las viviendas subsidiadas. Para los promotores de apartamentos en El Cairo, esa combinación favorece los compromisos de entrega vinculados a la financiación de la construcción en lugar de planes de pago más largos únicamente. Las condiciones hipotecarias para ingresos medios del Fondo de Vivienda Social y Financiamiento Hipotecario también dejan a los compradores elegibles con la necesidad de ahorros sustanciales por adelantado, lo que limita hasta qué punto las extensiones de pago por sí solas pueden ampliar el acceso.
Conclusiones Clave del Informe
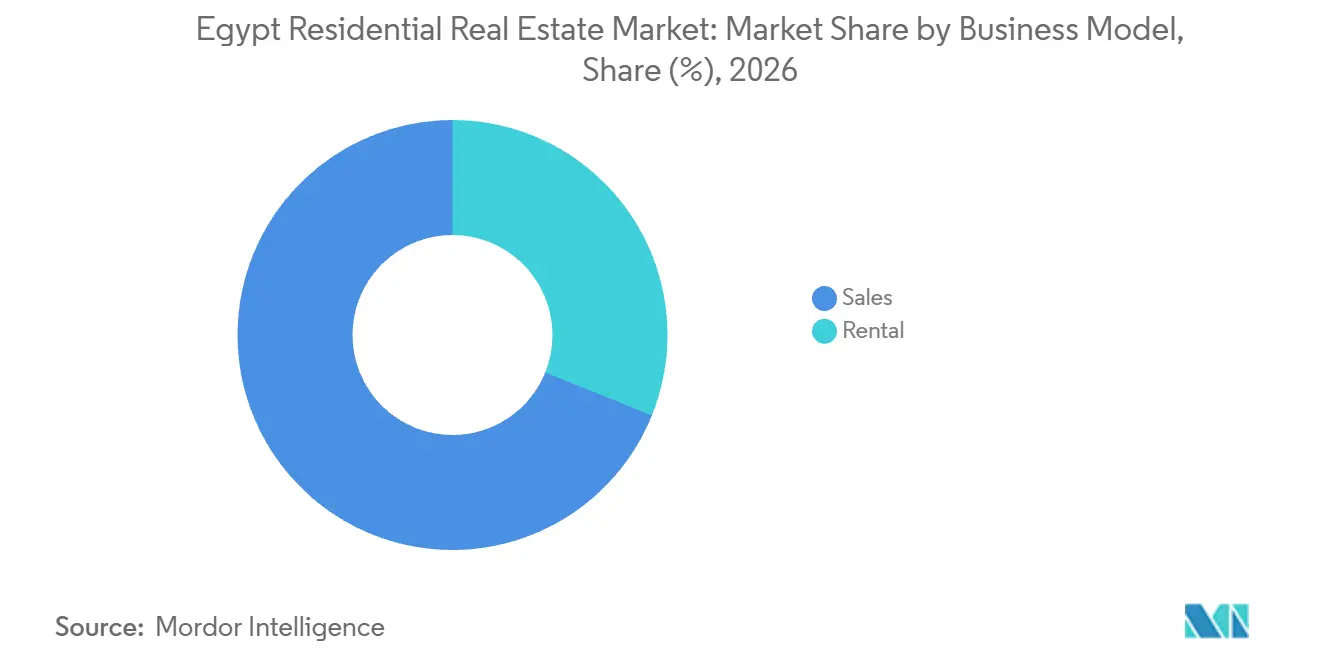
- Por modelo de negocio, las ventas representaron una participación del 68,9% en el mercado inmobiliario residencial de Egipto en 2026, mientras que el alquiler es el segmento de más rápido crecimiento con una CAGR proyectada del 10% de 2027 a 2032.
- Geográficamente, El Cairo representó una participación del 44,6% del tamaño del mercado inmobiliario residencial de Egipto en 2026 y también es la geografía de más rápido crecimiento, con una CAGR proyectada del 11,05% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Gran déficit habitacional que sostiene la demanda a largo plazo de nuevos proyectos | +4% | Badr, Capital Gardens, October Gardens, New October, 10th of Ramadan, New Obour | Largo plazo (≥ 4 años) |
| Iniciativas respaldadas por el Gobierno de la Autoridad de Nuevas Comunidades Urbanas que impulsan la oferta de vivienda a gran escala | +3.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Rápido crecimiento de la población y urbanización que impulsan la demanda en El Cairo y ciudades emergentes | +3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Expansión del financiamiento hipotecario que mejora la asequibilidad para compradores de ingresos medios | +2.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Creciente demanda de comunidades cerradas y apartamentos modernos impulsada por preferencias de seguridad y estilo de vida | +1.1% | Gran El Cairo, Alejandría, zonas costeras del Mar Rojo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Gran déficit habitacional que sostiene la demanda a largo plazo de nuevos proyectos
En enero de 2026, el Fondo de Vivienda Social y Financiamiento Hipotecario clasificó preliminarmente a 98.464 solicitantes del programa Vivienda para Todos los Egipcios 5 frente a 30.600 unidades del programa Vivienda para Todos los Egipcios 7 en 6 nuevas ciudades. Las ciudades fueron Badr, Capital Gardens, October Gardens, New October, 10th of Ramadan y New Obour. La elegibilidad final dependía de verificaciones sobre beneficios de vivienda previos o titularidad de propiedades, límites de ingresos y cumplimiento de los términos del cuadernillo de solicitud. Para un promotor residencial, la distinción relevante es entre el interés en un programa específico y los hogares calificados para acceder a sus viviendas. Las fases adicionales que aborden estas ciudades pueden orientarse a la presión de solicitudes documentada, alineando al mismo tiempo los compromisos de entrega con el proceso de elegibilidad del programa.
Iniciativas respaldadas por el Gobierno de la Autoridad de Nuevas Comunidades Urbanas que impulsan la oferta de vivienda a gran escala
Los programas de vivienda gubernamentales pueden respaldar la actividad residencial en diferentes puntos del ciclo de construcción y ocupación. En septiembre de 2026, la Autoridad de Nuevas Comunidades Urbanas ofreció 10.000 viviendas en régimen de alquiler con opción a compra en aproximadamente 26 nuevas ciudades de Egipto. Alrededor de 5.000 estaban terminadas y listas para su entrega, mientras que otras aproximadamente 5.000 estaban programadas para su construcción en un plazo de 3 años. Para los contratistas y operadores de vivienda, separar estos tramos aclara si la apertura comercial se refiere a la construcción de viviendas adicionales o a la puesta en uso de propiedades terminadas. La asignación del stock disponible puede generar la contribución habitacional a corto plazo del programa, mientras avanzan los compromisos de construcción futura.
Rápido crecimiento de la población y urbanización que impulsan la demanda en El Cairo y ciudades emergentes
La proporción urbana de Egipto cambió poco entre 2000 y 2025, pasando del 42,7% al 42,9%. La población urbana estimada de Egipto aumentó de 31,23 millones en 2000 a 50,78 millones en 2025.[1] Eso representa una incorporación de aproximadamente 19,55 millones de residentes urbanos en 25 años. Los promotores pueden, por tanto, dimensionar los proyectos urbanos en función de ese incremento de población.
Expansión del financiamiento hipotecario que mejora la asequibilidad para compradores de ingresos medios
El financiamiento hipotecario puede ampliar el acceso a la propiedad de vivienda al distribuir el capital necesario para una compra a lo largo de un período de amortización. La Autoridad Reguladora Financiera de Egipto informó que el valor del financiamiento proporcionado por las empresas de financiamiento hipotecario aumentó un 67,5% desde finales de 2024 hasta finales de 2025. Esas empresas habían financiado a aproximadamente 115.000 clientes a finales de 2025. En mayo de 2025, el Fondo de Vivienda Social y Financiamiento Hipotecario describió la oferta anunciada de 15.000 unidades del programa Vivienda para Todos los Egipcios 7 para ciudadanos de ingresos medios sujetos a topes de ingresos mensuales. Sus condiciones hipotecarias incluían un interés anual del 12%, un pago inicial a partir del 25% y un plazo de amortización de hasta 20 años. Esas condiciones distribuyen los pagos en un plazo de hasta 20 años, pero el pago inicial mínimo del 25% significa que la oferta de ingresos medios del Fondo llega principalmente a los hogares capaces de financiar el capital inicial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de construcción debido a la inflación y la depreciación de la moneda | -2.1% | Costa Norte Egipcia | Corto plazo (≤ 2 años) |
| Obstáculos burocráticos y prolongados procesos de aprobación que retrasan la ejecución de proyectos | -1.3% | Costa Norte Egipcia | Mediano plazo (2-4 años) |
| Inestabilidad económica que afecta la asequibilidad y la confianza de los inversores | -1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de construcción debido a la inflación y la depreciación de la moneda
El aumento de las facturas de construcción crea un problema de financiación antes de que el promotor reciba el precio total de una vivienda. En agosto de 2026, el presidente de Al Ahly Sabbour, Ahmed Sabbour, informó que los costos de construcción por metro cuadrado aumentaron alrededor de un 20% a un 25% en sus proyectos de la Costa Norte durante los 12 meses anteriores.[2] El incremento se produjo en medio de mayores costos de materiales, contratación, energía, transporte y cadena de suministro. Cuando los ingresos por ventas llegan a lo largo del tiempo, una factura de construcción más elevada aumenta la financiación necesaria para cumplir el mismo compromiso residencial. Al Ahly Sabbour estaba diversificando sus fuentes de financiación para evitar depender únicamente de los ingresos por ventas mientras financiaba la construcción y cobraba los pagos a lo largo del tiempo. Esa respuesta cambia la forma en que se financia la construcción, mientras que el mayor costo de entrega de las viviendas deja un mayor requerimiento de efectivo.
Obstáculos burocráticos y prolongados procesos de aprobación que retrasan la ejecución de proyectos
Al Manassa informó en agosto de 2025 que algunas empresas de la Costa Norte habían retrasado la construcción debido a la fuerte inflación y a los retrasos en las aprobaciones de permisos de construcción. Al Manassa también informó que la Autoridad de Nuevas Comunidades Urbanas había amenazado con revocar terrenos a empresas con desarrollos incompletos. Un promotor en esa situación se enfrenta a un requisito de ejecución que depende en parte de un proceso administrativo ajeno a su operación de construcción. Un trabajo de construcción más rápido no puede recuperar el tiempo mientras esté pendiente un permiso necesario, lo que hace que la secuenciación de aprobaciones sea relevante para la ejecución en obra. En diciembre de 2025, la Autoridad de Desarrollo de la Capital Administrativa anunció la finalización de la fase uno de un sistema digital de licencias y aprobaciones para la Nueva Capital Administrativa. En los casos que impliquen amenaza de revocación, un intervalo de aprobación sin resolver puede poner en riesgo la posición sobre el terreno que sustenta las futuras ventas residenciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Negocio:
Compromisos de Propiedad y Repricing del AlquilerLas ventas representaron una participación del 68,9% del tamaño del mercado inmobiliario residencial de Egipto en 2026. Madinet Masr, cuya cartera incluye ofertas residenciales y no residenciales, reportó 2.971 unidades vendidas en el primer semestre de 2026, un aumento del 70,9% respecto al primer semestre de 2025. Entregó 1.200 unidades en sus desarrollos en el primer semestre de 2026, un aumento del 130,3% respecto a las 521 del año anterior. El segmento más grande conecta los compromisos de compra con la posesión eventual, y las entregas de Madinet Masr aumentaron más rápido que sus nuevas ventas de unidades. Ese mayor incremento en las entregas ofrece a los compradores de propiedad evidencia de ejecución junto con los compromisos crecientes, aunque las 2 medidas se refieren a diferentes etapas de la transacción.
El alquiler es el segmento de más rápido crecimiento, con una CAGR proyectada del 10% de 2027 a 2032. El índice de precios de alquiler solicitados para apartamentos sin amueblar en todo El Cairo del Observatorio del Entorno Construido aumentó un 15% interanual en los primeros 6 meses de 2026, en comparación con el 6% entre 2024 y 2025. Su análisis utilizó medianas por barrio de más de 18.000 anuncios en línea en 26 barrios del Gobernato de El Cairo bajo contratos de Nuevo Alquiler, o alquiler de mercado. Los alquileres solicitados aumentaron en 11 barrios, se mantuvieron estables en 7 y cayeron en 8. Por lo tanto, los propietarios necesitan una revisión de precios específica por barrio, ya que un aumento a nivel de ciudad no respalda alquileres solicitados más altos en todos los mercados de alquiler locales.



Análisis Geográfico
Mercado Inmobiliario Residencial de El Cairo
El Cairo, la geografía más grande y de más rápido crecimiento, representó una participación del 44,6% en el mercado inmobiliario residencial de Egipto en 2026 y se proyecta que crezca a una CAGR del 11,05% de 2027 a 2032. El Gobernato de El Cairo estimó su población en 10.478.084 en 2026. Emaar Misr informó que la Fase II en Mivida Gardens en el Este de El Cairo se agotó en 24 horas tras la apertura de reservas en enero de 2026. Dentro del Este de El Cairo, el agotamiento de la fase muestra con qué rapidez la demanda en Mivida Gardens absorbió la oferta recién lanzada.
Palm Hills New Cairo se encontraba entre los proyectos con un total combinado de 1.200 unidades contractuales listas para entrega en el ejercicio fiscal 2026 en los resultados del primer trimestre de 2026 del promotor. La Autoridad de Desarrollo de la Ciudad del 6 de Octubre programó entregas para 23 edificios de la primera fase del programa Vivienda para Todos los Egipcios en la Zona de Separación Industrial Media del 20 de septiembre al 21 de octubre de 2026. El Oeste de El Cairo recibió 1.486 entregas de unidades de SODIC en 2025. Durante una visita al Gobernato de Giza en mayo de 2025, el primer ministro de Egipto inspeccionó el complejo Saba, desarrollado por el Ministerio de Vivienda, en la zona de expansión norte del 6 de Octubre, que comprende 85 edificios y 2.040 unidades completamente terminadas. El calendario público definió una ventana de entrega para 23 edificios, mientras que el informe del primer trimestre de Palm Hills identificó 1.200 unidades contractuales privadas preparadas para entrega en el ejercicio fiscal 2026.
En julio de 2025, el ministro de Vivienda de Egipto revisó el progreso de ejecución e infraestructura en Sawary, en el oeste de Alejandría. El alcance de Sawary en Alejandría en esa revisión incluía 64 torres residenciales con 3.068 unidades, más 310 villas. En la Costa Norte, IHG Hotels & Resorts y Mountain View for Development and Real Estate Investment firmaron un acuerdo en agosto de 2026 para 280 residencias de marca Hotel Indigo planificadas en Ras El Hekma. En el ejercicio fiscal 2025, las ventas internacionales representaron aproximadamente el 39% de las ventas inmobiliarias en El Gouna, la ciudad integrada de Orascom Development en el Gobernato del Mar Rojo. La exposición internacional de El Gouna hace que el acceso de compradores transfronterizos sea comercialmente relevante, mientras que el acuerdo de Ras El Hekma diferencia las viviendas planificadas a través de una marca hotelera reconocida.
Marco Regulatorio y Perspectivas
La comparación examina jurisdicciones seleccionadas a través del marco nacional de Egipto y la administración local de El Cairo, desde la perspectiva de un promotor residencial que cumple con la normativa. El Ministerio de Vivienda identifica la Ley de Construcción 119/2008 y sus reglamentos de ejecución como el marco nacional de construcción. El Gobernato de El Cairo ofrece solicitudes de permisos de nueva construcción y declaraciones de situación urbanística y requisitos de edificación. Las conexiones eléctricas residenciales requieren aprobación de los barrios o consejos de aldea de la ciudad, o de la autoridad municipal competente en las ciudades de la Autoridad de Nuevas Comunidades Urbanas.
Tabla Regulatoria
| Factor de decisión | Egipto | El Cairo |
|---|---|---|
| Autoridad principal | Ministerio de Vivienda, Servicios Públicos y Comunidades Urbanas | Administraciones de barrio del Gobernato de El Cairo |
| Instrumentos clave o dirección | Ley de Construcción 119/2008 y reglamentos de ejecución | Marco nacional administrado a través de servicios locales de permisos y planificación |
| Efecto comercial | Documentación de cumplimiento de construcción y aprobación de electricidad residencial | Interfaz local de permisos y aprobación de electricidad por barrio |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
Las calificaciones de Medio equilibran un marco de cumplimiento nacional definido y una interfaz de servicio documentada en El Cairo frente a los pasos de aprobación requeridos para las conexiones eléctricas residenciales. El 12 de octubre de 2026, la ministra de Vivienda, Randa El-Menshawy, dijo que Egipto estaba finalizando un proyecto de ley que requeriría cuentas bancarias separadas por proyecto o fase para los ingresos y gastos de los promotores.[3] El juicio de Endurecimiento sigue a la propuesta de segregación financiera, que vincularía la gestión de efectivo de los promotores a límites explícitos de proyecto. Los promotores de El Cairo reciben la misma orientación a través de la exposición a la propuesta nacional junto con la administración local.
Etapas de la Cadena de Valor
La cadena de valor compara el desarrollo residencial, la ejecución de la construcción y el financiamiento del comprador según la actividad que realiza cada participante. Madinet Masr desarrolla comunidades a gran escala en Egipto, situando al promotor en el punto donde se ensamblan los proyectos residenciales. En octubre de 2025, IMAKN MISR adjudicó a Innovo obras residenciales y de infraestructura en Alburouj, incluidos 18 edificios residenciales. La combinación de edificios con infraestructura de apoyo en un paquete de construcción hace que la coordinación entre el promotor y el contratista sea central para convertir un proyecto en vivienda utilizable.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo de proyectos residenciales | Promotores de comunidades como Madinet Masr | Ventas de propiedades | Alinear los compromisos del proyecto con la capacidad de ejecución | Compromisos de fase en torno a paquetes de construcción entregables |
| Construcción de edificios e infraestructura | Contratistas de construcción como Innovo | Pagos contractuales por obras residenciales y de infraestructura | Dependencias entre edificios e infraestructura del sitio | Coordinar hitos en ambos paquetes de trabajo |
| Financiamiento hipotecario para compradores residenciales | Bancos de financiamiento hipotecario como EBank | Intereses de financiamiento | Alinear la elegibilidad del prestatario y la propiedad con el préstamo | Verificar ambos requisitos de calificación antes de comprometer el financiamiento |
| Fuente: Mordor Intelligence | ||||
EBank ofrece financiamiento hipotecario para unidades residenciales, incluidas primeras viviendas y residencias de verano, en el Gran El Cairo y los gobernatos de Egipto. Eso sitúa a un intermediario financiero separado entre la decisión de adquisición de un hogar y la financiación necesaria para llevarla a cabo. Agrupar edificios residenciales e infraestructura permite a un contratista como Innovo obtener ingresos de ambas partes de la adjudicación, mientras que la oportunidad de intereses de EBank depende de la calificación de los préstamos a los hogares.
Panorama Competitivo
Concentración del Mercado
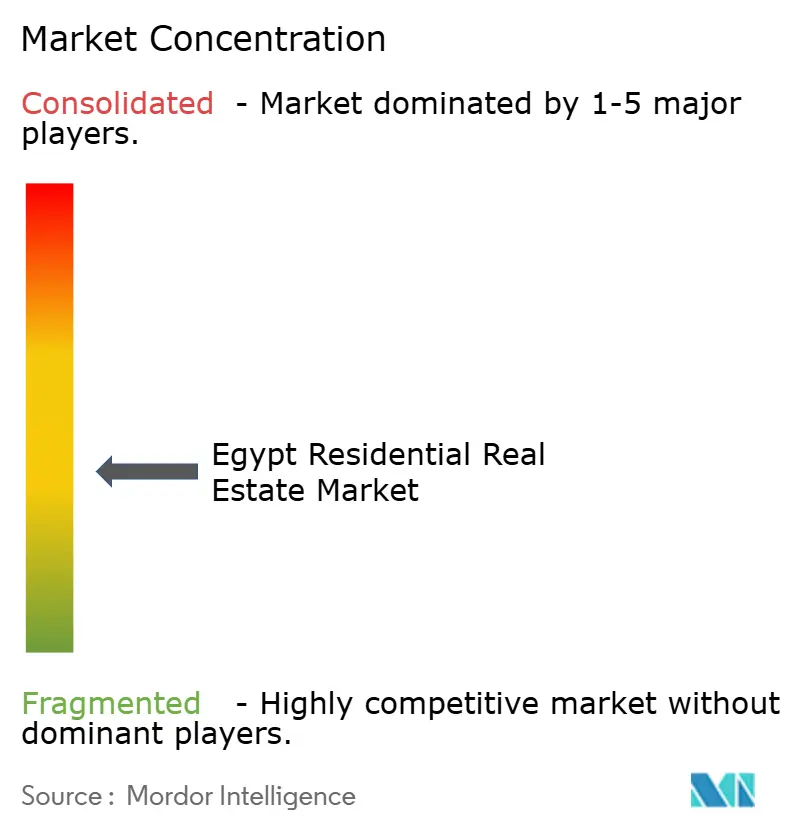
La competencia está moderadamente fragmentada, con el promotor de destinos integrados Orascom Development junto a Palm Hills Developments, cuya cartera egipcia incluye proyectos residenciales, comerciales y de resort. Emaar Misr contrató a ACC Group para un paquete residencial en Marassi Red Sea en septiembre de 2026, mientras que Talaat Moustafa Group (TMG) desarrolla proyectos integrados dentro de un negocio diversificado. SODIC opera como el negocio de desarrollo egipcio supervisado por el segmento Internacional de Aldar. Los destinos integrados de Orascom y las carteras residenciales, comerciales y de resort de Palm Hills contrastan con el negocio diversificado de TMG y la posición de SODIC dentro del segmento Internacional de Aldar, ofreciendo a los compradores varios modelos de desarrollo.
SODIC lanzó EASTVALE en Mostakbal City en diciembre de 2025 y reportó ventas en el primer mes tras el lanzamiento. Palm Hills Developments lanzó el proyecto residencial Village de La Capitale en la Nueva Capital Administrativa durante el primer trimestre de 2026. SODIC también entregó aproximadamente 2.083 unidades residenciales en todo Egipto en 2025, en comparación con 1.045 en 2024. Las entregas anuales casi duplicadas de SODIC ofrecen a los compradores evidencia de ejecución junto con las ofertas en nuevas ciudades lanzadas por ambos promotores.
Orascom Development Egypt, el promotor cotizado egipcio del grupo, informó que las ventas netas de bienes raíces del ejercicio fiscal 2025 en El Gouna, O West y Makadi Heights cayeron un 30% interanual. SODIC reportó 1.788 unidades vendidas en todo Egipto en 2025, en comparación con 1.270 en 2024. Eastvale representó aproximadamente el 44% de las ventas contratadas de SODIC en 2025. Esa concentración hace que el desempeño de un solo proyecto sea particularmente importante para la combinación de ventas de SODIC. Los resultados contrastantes en la medida propia de cada promotor favorecen una evaluación específica por empresa del desempeño sobre una afirmación única de impulso sectorial generalizado.
Líderes de la Industria Inmobiliaria Residencial de Egipto
-
Orascom Development
-
Palm Hills Developments
-
Emaar Misr
-
Talaat Moustafa Group (TMG)
-
SODIC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Inmobiliario Residencial de Egipto Empresas cubiertas en este informe
- Orascom Development
- Palm Hills Developments
- Emaar Misr
- Talaat Moustafa Group (TMG)
- SODIC
- Madinet Masr
- Mountain View
- Hyde Park Developments
- Tatweer Misr
- City Edge Developments
- Hassan Allam Properties
- La Vista Developments
- NEWGIZA
- Ora Developers
- Iwan Developments
- Wadi Degla Developments
- Cairo Festival City (Al-Futtaim)
- DMG Mountain View-iCity
- Sixth of October Development & Investment (SODIC)
- Ahmed Sami Developments
Lea el análisis de las empresas de mercado inmobiliario residencial de egipto
Oportunidades Clave para los Participantes del Mercado
La comparación evalúa las oportunidades de vivienda en alquiler para diferentes necesidades de hogares elegibles dentro del canal de asignación pública de Egipto. El Fondo de Vivienda Social y Financiamiento Hipotecario ofreció 15.000 viviendas en alquiler para ciudadanos de bajos ingresos, con solicitudes generales abiertas del 28 de septiembre al 28 de octubre de 2026. La oferta incluye a personas con discapacidad, mientras que la iniciativa más amplia de vivienda en alquiler tiene como objetivo ayudar a los jóvenes a obtener alojamiento. Los solicitantes no pueden presentar solicitud simultáneamente al canal de alquiler del Fondo y a la oferta de alquiler con opción a compra de la Autoridad de Nuevas Comunidades Urbanas.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / cliente potencial | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Ocupación de alquiler de bajos ingresos calificada | Oferta pública de alquiler ampliada | Hogares de bajos ingresos elegibles | Vincular solicitantes a viviendas bajo el programa de alquiler | Verificaciones de elegibilidad y correspondencia de unidades disponibles | Arrendatarios calificados y el Fondo de Vivienda Social y Financiamiento Hipotecario |
| Acceso al alquiler para hogares jóvenes | Énfasis de política en el acceso a la vivienda para jóvenes | Hogares jóvenes de bajos ingresos calificados | Utilizar el régimen de alquiler para establecer alojamiento sin un compromiso inmediato de propiedad | Capacidad para sostener los pagos de alquiler | Arrendatarios jóvenes calificados y el Fondo de Vivienda Social y Financiamiento Hipotecario |
| Asignación de vivienda adaptada a necesidades relacionadas con la discapacidad | Las solicitudes incluyen a personas con discapacidad | Solicitantes de bajos ingresos calificados con discapacidad | Vincular las viviendas disponibles a las necesidades de alojamiento individuales | Idoneidad física de la unidad disponible para el hogar | Hogares calificados con discapacidad y el Fondo de Vivienda Social y Financiamiento Hipotecario |
| Fuente: Mordor Intelligence | |||||
El Fondo anunció plazos de alquiler de 3 años para la oferta, cuya ventana de solicitud general cierra el 28 de octubre de 2026, antes del inicio del período de pronóstico. Los inquilinos podían solicitar la compra sujeta a pagos de alquiler, un pago inicial, una solicitud y procedimientos de financiamiento hipotecario. También se anunciaron subsidios mensuales de alquiler para el período de arrendamiento, que varían según los ingresos del beneficiario y el tamaño de la unidad. La apertura central es un arrendamiento de alquiler subsidiado administrado por el Fondo para hogares de bajos ingresos elegibles, con una vía condicional hacia la propiedad.
Desarrollos recientes de la industria en Mercado Inmobiliario Residencial de Egipto
- Oct 2026: La ministra de Vivienda de Egipto dijo que el país estaba finalizando un proyecto de ley que requeriría a los promotores abrir cuentas bancarias separadas para cada proyecto o fase para gestionar ingresos y gastos.
- Sep 2026: La Autoridad de Nuevas Comunidades Urbanas ofreció 10.000 viviendas en régimen de alquiler con opción a compra en aproximadamente 26 nuevas ciudades, incluidas aproximadamente 5.000 unidades terminadas listas para entrega y otras aproximadamente 5.000 programadas para construcción en un plazo de 3 años.
- Ago 2026: IHG Hotels & Resorts y Mountain View for Development and Real Estate Investment firmaron un acuerdo para 280 residencias de marca Hotel Indigo planificadas en Ras El Hekma en la Costa Norte de Egipto.
Mercado Inmobiliario Residencial de Egipto Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado inmobiliario residencial de Egipto mide el valor anual de las ventas de propiedades residenciales y el gasto en alquiler en Egipto. Abarca las viviendas vendidas o alquiladas para uso residencial, incluidas las compras de nueva construcción y las reventas de viviendas existentes, con las ventas valoradas a precios de transacción y los alquileres al alquiler pagado durante el año.
Exclusiones del alcance: Se excluyen los bienes raíces puramente comerciales, la actividad de construcción no residencial, las transacciones solo de terrenos, los contratos de construcción residencial y las ventas de materiales, y las transacciones de propiedades residenciales fuera de Egipto.
Descripción General de la Segmentación
- Por Modelo de Negocio
- Ventas
- Alquiler
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El estudio utiliza fuentes como la serie de población urbana de Egipto del Banco Mundial para el contexto de la demanda, las estadísticas de financiamiento hipotecario de la Autoridad Reguladora Financiera para las condiciones de financiamiento del comprador, los objetivos del plan de vivienda del Ministerio de Cooperación Internacional para evaluar la oferta pública, y los informes de mercado de la Plataforma Oficial de Bienes Raíces Egipcia para las ventas de promotores, precios de unidades y rendimientos de alquiler. Cada indicador se aplica únicamente a la actividad que mide.
Los informes de empresas, las presentaciones a inversores y la prensa empresarial egipcia de reputación pueden complementar la evidencia de entrega de proyectos, ventas, precios y alquileres, mientras que las divulgaciones de promotores y los planes de vivienda pública ayudan a verificar la geografía y el tipo de vivienda. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria utiliza entrevistas estructuradas y encuestas con promotores residenciales egipcios, corredores, administradores de propiedades, proveedores de financiamiento hipotecario y especialistas en política de vivienda, incluidos ejecutivos y responsables funcionales de ventas, arrendamiento, investigación y entrega de proyectos. Las preguntas contrastan los hallazgos secundarios sobre actividad de transacciones y alquiler, precios, planes de pago, ocupación, geografía y tipo de vivienda, y piden a los encuestados que distingan las condiciones observadas de las expectativas. Cuando las fuentes discrepan o dejan lagunas, el analista registra la diferencia, busca aclaración de los encuestados egipcios pertinentes y triangula el punto con indicadores públicos independientes antes de utilizarlo en la estimación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos de nivel C: 20% | |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una estimación descendente del gasto anual en ventas residenciales y alquiler en todo Egipto, y luego verifica los totales seleccionados con las terminaciones de vivienda pública, las ventas observadas de promotores y los precios de transacción muestreados emparejados con las unidades vendidas. El crecimiento de la población y la población urbana informan la base de hogares direccionable, mientras que las nuevas terminaciones residenciales y los objetivos de vivienda pública indican las adiciones a la oferta. Los indicadores de ventas de promotores y precios de vivienda ayudan a rastrear el valor de las transacciones primarias y de reventa. La actividad de financiamiento hipotecario y los plazos de pago de los promotores informan la asequibilidad de la compra, mientras que los rendimientos de alquiler y la evidencia de alquileres solicitados ayudan a evaluar el gasto en alquiler. El analista utiliza indicadores históricos para estimar su relación con la actividad de ventas y alquiler y aplica regresión multivariante donde hay una serie consistente disponible, con análisis de escenarios para condiciones de política, financiamiento o precios que puedan cambiar materialmente.
Las participaciones de segmento se construyen a partir de evidencia sobre tipo de propiedad, banda de precio, ventas primarias frente a reventas, modelo de negocio y gobernato, con los totales verificados con la estimación del mercado. El valor de las ventas y el gasto en alquiler se proyectan por separado para que los cambios en los precios de transacción y los cambios en los alquileres afecten a la serie correspondiente. Las verificaciones selectivas ascendentes comparan recuentos de unidades muestreados y precios o alquileres observados con el resultado descendente. Donde faltan recuentos locales, precios o evidencia de alquiler, el analista utiliza indicadores públicos adyacentes y áreas claramente comparables, prueba el rango resultante y registra la brecha restante para revisión. Los expertos del sector egipcio pueden cuestionar los supuestos de las variables, el calendario local y la dirección del pronóstico, tras lo cual el analista reconcilia las diferencias con la evidencia de las fuentes.
Validación de Datos y Ciclo de Actualización
Los analistas triangulan las series oficiales de vivienda y demografía con las divulgaciones de promotores, los indicadores del mercado inmobiliario y los datos de financiamiento, y luego verifican las estimaciones de ventas y alquiler con señales independientes de oferta, precios y alquileres. Señalan los cambios inesperados, reconcilian las diferencias de unidad, moneda, período y cobertura, documentan la explicación y revisan las variaciones materiales mediante sucesivas verificaciones de analistas antes de la aprobación. Un movimiento material inexplicado o una fuente en conflicto desencadena un seguimiento con la fuente o un encuestado egipcio relevante. El modelo se actualiza anualmente, se reevalúa entre ciclos cuando se producen eventos materiales de política, moneda, financiamiento u oferta, y se somete a una nueva revisión previa a la entrega.
Tamaño del Mercado Inmobiliario Residencial de Egipto de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado inmobiliario residencial de Egipto mide el valor anual de las ventas de propiedades residenciales y el gasto en alquiler en Egipto.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El analista utiliza indicadores históricos para estimar su relación con la actividad de ventas y alquiler y aplica regresión multivariante donde hay una serie consistente disponible, con análisis de escenarios para condiciones de política, financiamiento o precios que puedan cambiar materialmente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 11,68 mil millones de USD (2027) | |
| Consultora Regional A | 19,02 mil millones de USD (2024) | En su base de 2024, esta estimación es un 62,8% superior al valor de este informe para 2027 de 11,68 mil millones de USD, 3 años después. La estimación incluye actividad de desarrollo y gestión residencial y viviendas vacacionales, una cobertura de actividad más amplia que puede elevar su total reportado. |
| Editor Global de Datos de Mercado B | 1,19 billones de USD (2026) | En su base de 2026, esta estimación es un 10.088,4% superior al valor de este informe para 2027 de 11,68 mil millones de USD, 1 año después. Su medida del volumen del mercado residencial se extiende más allá de los flujos anuales de precio de venta y alquiler pagado hasta el valor de mercado de la propiedad. |
Los analistas de Mordor Intelligence triangulan las series oficiales de vivienda y demografía con las divulgaciones de promotores, los indicadores del mercado inmobiliario y los datos de financiamiento, y luego verifican las estimaciones de ventas y alquiler con señales independientes de oferta, precios y alquileres.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado inmobiliario residencial de Egipto?
El mercado se proyecta en 11,68 mil millones de USD en 2027 y 18,28 mil millones de USD en 2032, con una CAGR del 9,37% de 2027 a 2032.
¿Qué respalda la demanda de vivienda residencial en Egipto?
El crecimiento de la población urbana, los programas de vivienda y el financiamiento hipotecario respaldan la demanda. Las empresas de financiamiento hipotecario habían financiado a aproximadamente 115.000 clientes a finales de 2025.
¿Qué modelo de negocio lidera el mercado inmobiliario residencial en Egipto?
Las ventas representaron el 68,9% del valor del sector en 2026, mientras que se proyecta que el alquiler crezca a una CAGR del 10% de 2027 a 2032.
¿Qué empresas compiten en el desarrollo residencial egipcio?
Orascom Development, Palm Hills Developments, Emaar Misr, Talaat Moustafa Group (TMG) y SODIC son participantes principales.
¿Cuál es un desafío importante para los promotores de vivienda egipcios?
El presidente de Al Ahly Sabbour, Ahmed Sabbour, informó que los costos de construcción por metro cuadrado en sus proyectos de la Costa Norte aumentaron alrededor de un 20% a un 25% en los 12 meses hasta agosto de 2026.
¿Qué ubicación lidera el sector inmobiliario residencial de Egipto?
El Cairo representó el 44,6% del valor del sector en 2026 y se proyecta que crezca a una CAGR del 11,05% de 2027 a 2032, siendo la geografía de más rápido crecimiento.