
Tamaño y Participación del Mercado de Restaurantes de Servicio Rápido (QSR)
Análisis del Mercado de Restaurantes de Servicio Rápido (QSR) por Mordor Intelligence
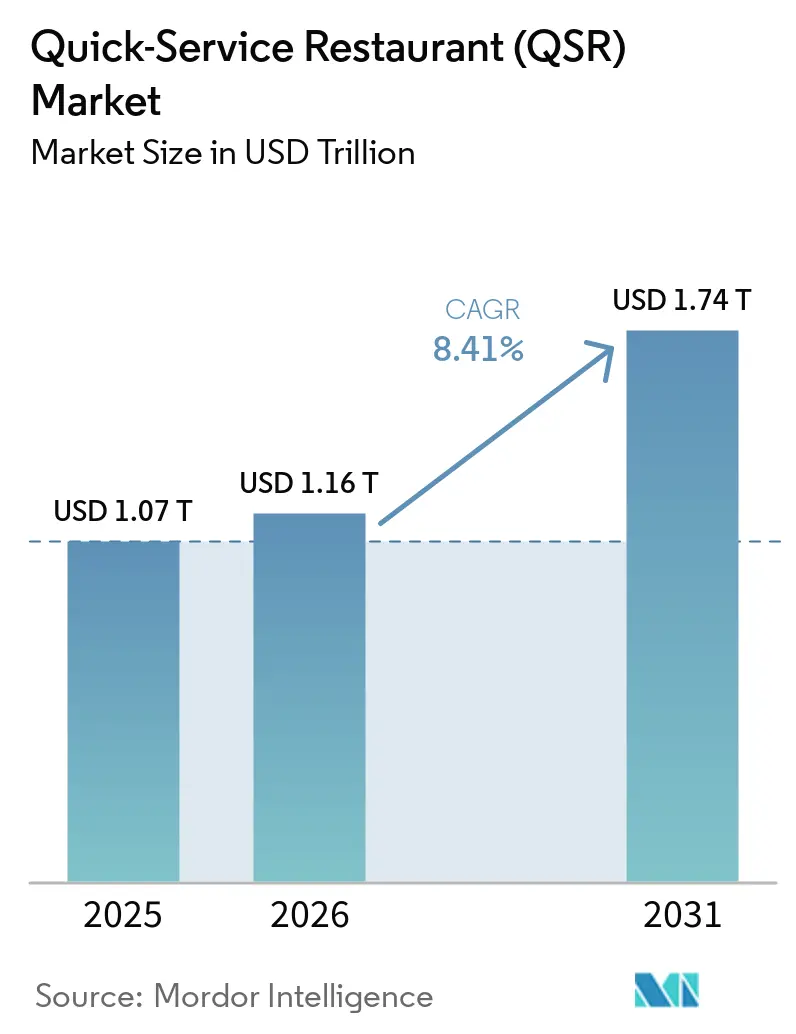
Se proyecta que el tamaño del mercado de Restaurantes de Servicio Rápido (QSR) se expanda de 1,16 billones de USD en 2026 y 1,26 billones de USD en 2027 a 1,87 billones de USD en 2032, registrando una CAGR del 8,18% entre 2027 y 2032.
Los formatos de autoservicio en auto y los pedidos digitales amplían el acceso a comidas preparadas para los comensales de los Estados Unidos. La concentración urbana crea grupos potenciales de clientes, mientras que la demanda de rapidez y asequibilidad favorece el servicio de comidas conveniente. Los operadores pueden buscar pedidos recurrentes a través de programas de fidelización mientras amplían sus redes de restaurantes. Las mejoras en la velocidad del servicio conllevan compromisos de personal, y los agregadores de entrega pueden presionar el crecimiento de los operadores de entrega de pizza y para llevar. Combinar el acceso de autoservicio en auto con los pedidos digitales puede ampliar las oportunidades de ventas, pero los aumentos salariales en California elevan el costo de convertir ese alcance en un crecimiento rentable de restaurantes.
Conclusiones Clave del Informe
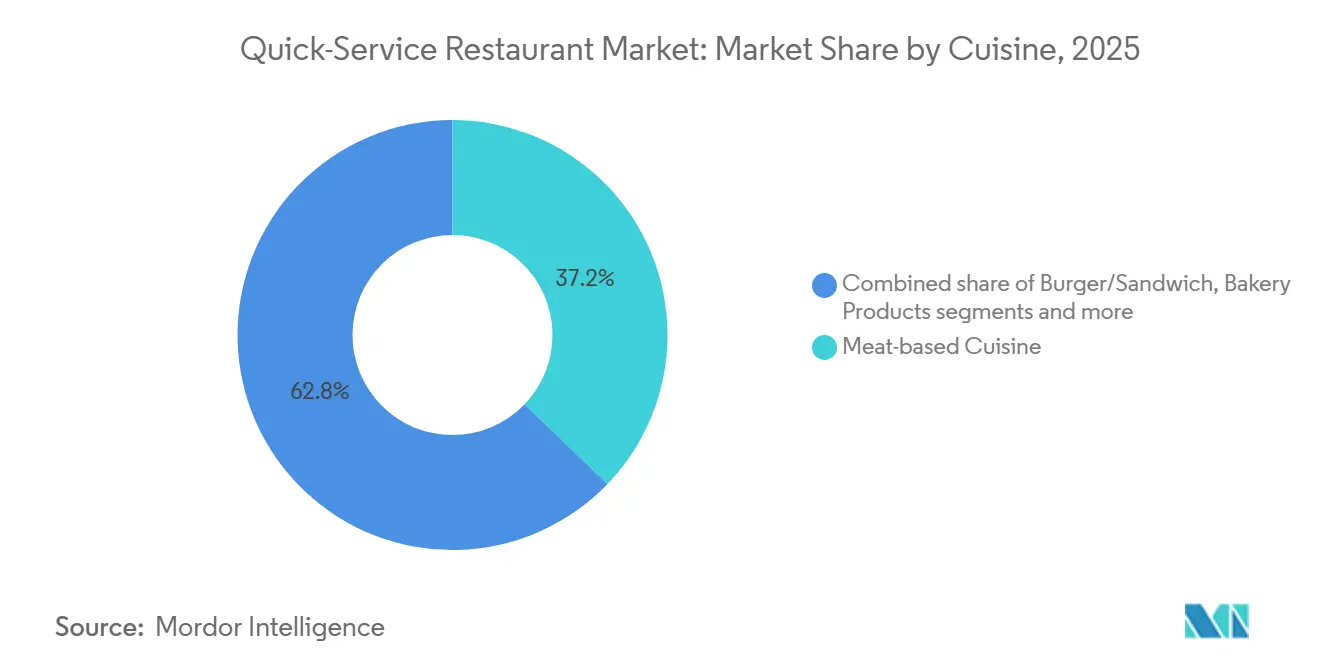
- Por tipo de cocina, la cocina a base de carne lideró con una participación del 36,95% en el mercado de Restaurantes de Servicio Rápido (QSR) en 2026, mientras que se prevé que pizza/pasta sea el segmento de mayor crecimiento con una CAGR del 10,05% entre 2027 y 2032.
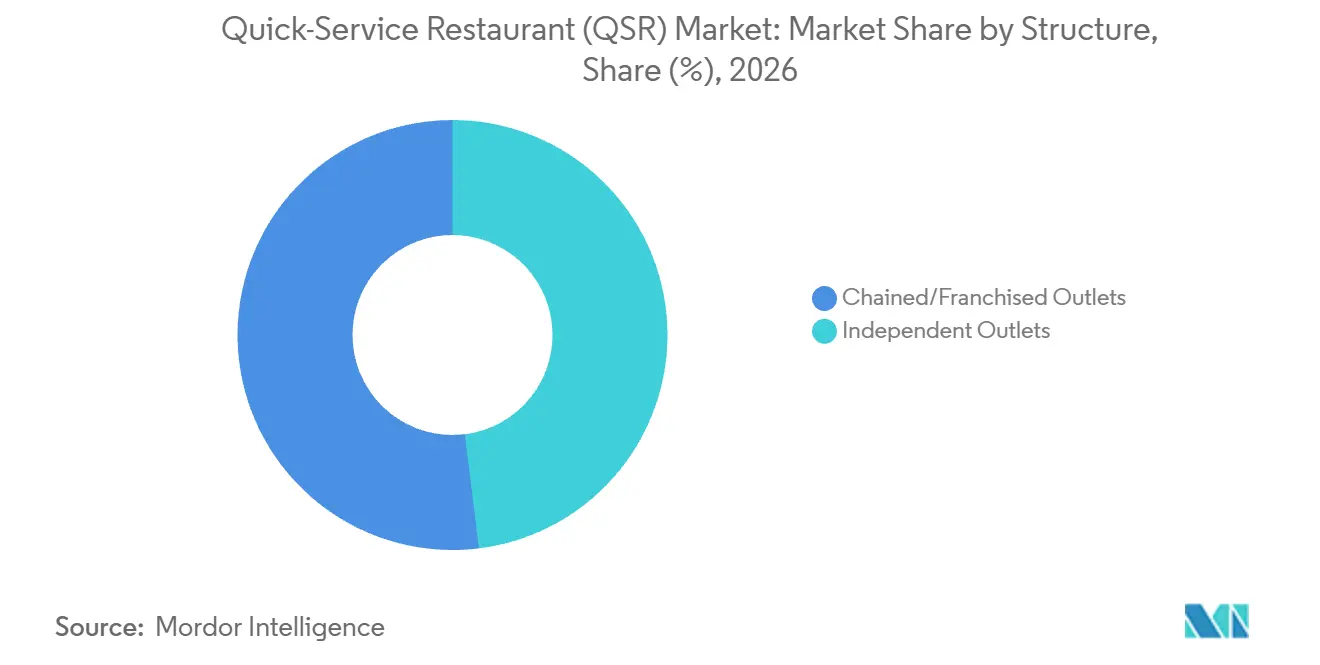
- Dentro de la estructura de restaurantes, los establecimientos en cadena/franquiciados mantuvieron una participación del 51,96% del tamaño del mercado de Restaurantes de Servicio Rápido (QSR) en 2026, y se prevé que los establecimientos independientes crezcan más rápido con una CAGR del 9,05% entre 2027 y 2032.
- El gasto por modelo de servicio estuvo liderado por comer en el local con una participación del 28,93% en 2026, mientras que se prevé que la entrega a domicilio (de primera y tercera parte) sea el segmento de mayor crecimiento con una CAGR del 10,3% entre 2027 y 2032.
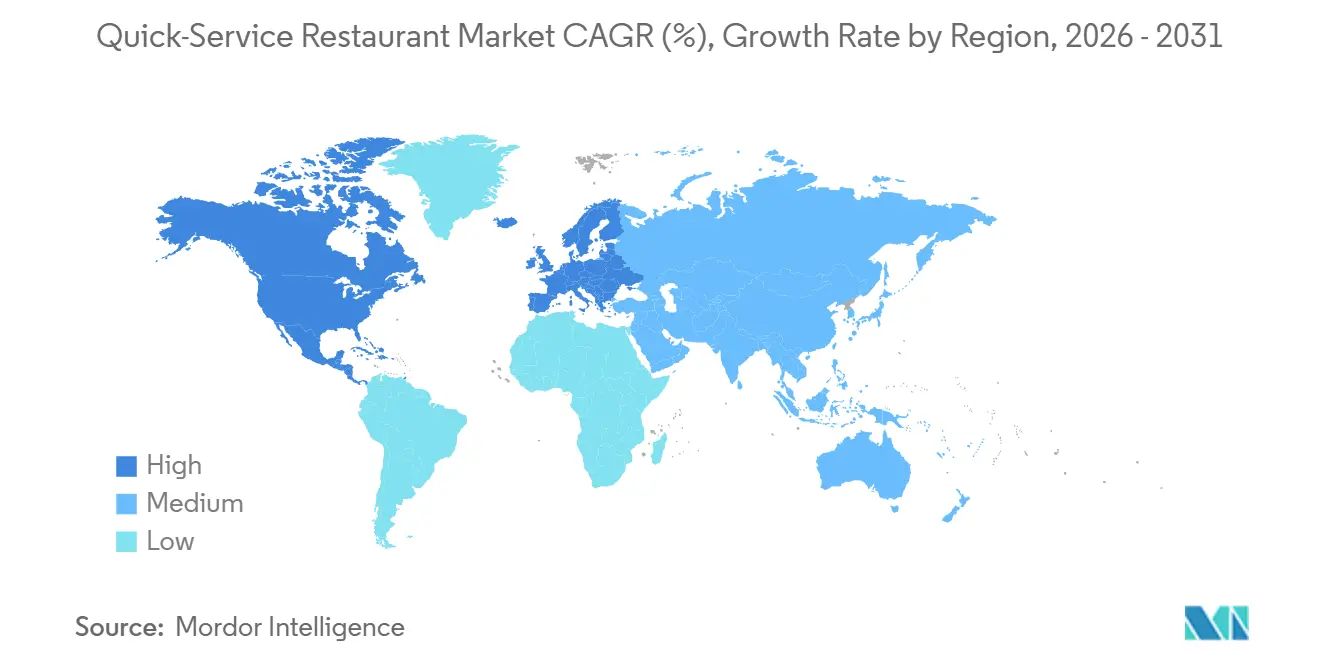
- Por geografías, América del Norte mantuvo la mayor participación con el 32,24% en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con una CAGR del 10,2% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Factor impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de los canales de autoservicio en auto y fuera del local | +3% | Estados Unidos, Brasil, México y el Caribe | Mediano plazo (2-4 años) |
| La rápida urbanización y el estilo de vida agitado aceleran los restaurantes de servicio rápido | +2.5% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Programas digitales de fidelización y suscripción que impulsan las visitas recurrentes | +2% | Francia, Australia y Singapur | Corto plazo (≤ 2 años) |
| Expansión de la entrega a domicilio y los pedidos digitales | +2.3% | En todo Estados Unidos | Corto plazo (≤ 2 años) |
| Integración tecnológica y automatización | +1.1% | Estados Unidos, Canadá, Francia, Alemania y Australia | Mediano plazo (2-4 años) |
| Aumento del turismo y las comidas fuera del hogar | +0.8% | Destinos domésticos de Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los canales de autoservicio en auto y fuera del local
La expansión fuera del local permite que la demanda de restaurantes se extienda más allá de la capacidad y disponibilidad de los asientos del comedor. Arcos Dorados reportó un crecimiento del 19,5% en las ventas de autoservicio en auto a nivel de sistema entre 2021 y 2025 en sus 21 países y territorios de América Latina y el Caribe. Ese sistema comprende restaurantes de la marca McDonald's operados por Arcos Dorados o sus subfranquiciados. En el segmento más amplio de servicio limitado de los Estados Unidos, que incluye conceptos de servicio rápido, fast-casual y café y bocadillos, la participación estimada por Technomic de las ventas fuera del local en el tráfico de clientes aumentó del 74,1% en 2019 al 89,9% en 2025. Arcos Dorados vinculó parcialmente su desempeño en autoservicio en auto a su cartera de restaurantes independientes, lo que indica que el formato del sitio puede determinar qué operadores se benefician de la demanda fuera del local.
Urbanización rápida y estilo de vida agitado que acelera los restaurantes de servicio rápido
La concentración urbana amplía el área de captación potencial para las comidas de servicio rápido cercanas, mientras que los comensales con limitaciones de tiempo dan a los operadores una razón para simplificar el servicio. Utilizando su definición de ciudad por Grado de Urbanización, la División de Población del Departamento de Asuntos Económicos y Sociales de las Naciones Unidas estimó que las ciudades albergaban al 45% de los 8.200 millones de personas del mundo en 2025, en comparación con el 20% en 1950. En la encuesta de panel en línea de Leger de mayo de 2025 realizada a 1.626 adultos canadienses para Square, el 35% de los visitantes de QSR citó el servicio rápido como el principal factor de visita, en comparación con el 33% por asequibilidad y el 28% por sabor. La rapidez aborda, por tanto, una necesidad de selección de comidas, pero el nivel similar de importancia declarada de la asequibilidad hace que el precio forme parte de la misma propuesta de conveniencia. El estudio de Ipsos de agosto de 2026 encontró que el 74% de los 1.700 encuestados estadounidenses de entre 18 y 75 años que visitaron un QSR en los 30 días anteriores habían utilizado una aplicación de restaurante para hacer pedidos con anticipación. Los pedidos anticipados ofrecen, por tanto, una forma de buscar el ahorro de tiempo valorado antes de la llegada.
Programas digitales de fidelización y suscripción que impulsan las visitas recurrentes
Los programas de fidelización ofrecen una forma de competir por la próxima comida del cliente en lugar de tratar cada visita como una transacción aislada. McDonald's reportó casi 210 millones de usuarios activos de fidelización en un período de 90 días en 70 mercados en 2025. Las ventas a nivel de sistema a los miembros del programa de fidelización casi se duplicaron entre 2023 y 2025, mientras que la cobertura del programa se expandió de 50 a 70 mercados. McDonald's también reportó que los clientes promedio en los Estados Unidos visitaron 26 veces en los 12 meses posteriores a unirse a su programa de fidelización, en comparación con 10,5 veces en los 12 meses anteriores a unirse. Este patrón antes y después hace que las ocasiones de comida recurrentes sean un indicador más directo de la demanda relacionada con la fidelización que el alcance geográfico del programa.
Expansión de la entrega y los pedidos digitales
Los pedidos digitales hacen que el acceso al restaurante forme parte de la propuesta de comida, extendiendo la demanda más allá de la proximidad inmediata del cliente al mostrador. Domino's generó más del 85% de sus ventas minoristas en los Estados Unidos a través de canales digitales en 2025.[1] El estudio de Ipsos de agosto de 2026 encuestó a 1.700 consumidores estadounidenses de entre 18 y 75 años que habían visitado un QSR en los 30 días anteriores. Esos consumidores clasificaron la precisión del pedido, la calidad de la comida comparable a las compras en el local y la temperatura correcta de la comida como sus principales prioridades al realizar pedidos desde el móvil. Para Domino's, los pedidos digitales crean, por tanto, una apertura comercial que depende de entregar la comida correctamente, porque el acceso remoto por sí solo no satisface esas principales expectativas de los compradores.
Análisis del impacto de los factores restrictivos*
| Factor restrictivo | Impacto (%) en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de la competencia de los restaurantes fast-casual y los servicios de entrega de comida | -1.5% | En todo Estados Unidos | Corto plazo (≤ 2 años) |
| La inflación de los costos laborales en mercados de altos salarios comprime los márgenes | -1.2% | Ubicaciones de restaurantes de comida rápida en California | Corto plazo (≤ 2 años) |
| Aumento de la obesidad y las enfermedades crónicas | -0.5% | En todo Estados Unidos | Largo plazo (≥ 4 años) |
| Intensa competencia en el mercado | -0.4% | Ubicaciones de restaurantes en Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la competencia de los restaurantes fast-casual y los servicios de entrega de comida
La competencia en la entrega de comidas puede restringir a una marca de restaurantes incluso cuando los clientes siguen pidiendo comida preparada. El informe anual de Domino's para el ejercicio fiscal 2025 señaló que la competencia de los agregadores de entrega y otros servicios de entrega de comida había aumentado sustancialmente y podría presionar el crecimiento y la participación de mercado. La divulgación del franquiciador abarcó la competencia por clientes y conductores dentro de su negocio de entrega y para llevar. Esto crea una restricción comercial porque un restaurante debe competir tanto para ganar un pedido como para asegurar la capacidad necesaria para completarlo. Domino's describió la presión de crecer simplemente para mantener la participación de mercado, por lo que expandir la entrega puede convertirse en una defensa de la demanda existente antes de ofrecer a los operadores de pizza una vía hacia ganancias adicionales.
La inflación de los costos laborales en mercados de altos salarios comprime los márgenes
Las tasas salariales más altas elevan el piso del costo laboral incluso cuando los operadores mejoran la eficiencia. Chipotle reportó costos laborales del 25,1% de los ingresos totales en 2025, en comparación con el 24,7% en 2024. Atribuyó el aumento principalmente a menores volúmenes de ventas e inflación salarial, parcialmente compensados por aumentos en los precios del menú. Su margen operativo a nivel de restaurante a nivel de toda la empresa, sin incluir partidas no recurrentes (non-GAAP), también cayó al 25,4% en 2025 desde el 26,7% en 2024.[2] El Pollo Loco reportó aumentos en los costos salariales del ejercicio fiscal 2025 de 3,4 millones de USD vinculados a los aumentos del salario mínimo en California, parcialmente compensados por 5 millones de USD en ahorros de eficiencia laboral, mientras que el gasto laboral aumentó 0,1 millones de USD. La exposición a las normas salariales puede requerir ganancias de eficiencia simplemente para contener el gasto en personal, dejando a los operadores con menos margen para absorber ventas más débiles en los restaurantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cocina:
Densidad de Ventas de Pollo y Expansión de PizzaLa cocina a base de carne representó una participación del 36,95% del tamaño del mercado de Restaurantes de Servicio Rápido (QSR) en 2026. Chick-fil-A, centrada en el pollo, registró un volumen promedio por unidad de 7,2 millones de USD en sus restaurantes de los Estados Unidos en 2025, según Circana. Las ventas sustanciales en un concepto de restaurante especializado ilustran el peso comercial del segmento más grande, lo que hace que la productividad por establecimiento sea una perspectiva útil junto con el tamaño de la red. Escalar una red centrada en la carne depende de reproducir la productividad por unidad, ya que un nuevo restaurante debe establecer su propia demanda de comidas para aproximarse a la densidad de ventas de un concepto existente.
Pizza/pasta es el segmento de mayor crecimiento, con una CAGR prevista del 10,05% entre 2027 y 2032. Jubilant FoodWorks reportó 88 aperturas de tiendas de Domino's India en el trimestre finalizado el 30 de septiembre de 2026, llevando la red a 2.601, en una actualización provisional sujeta a revisión limitada por sus auditores estatutarios. Para los operadores de pizza en India, las ubicaciones adicionales pueden acercar los pedidos y la entrega a los clientes más allá del alcance de los restaurantes existentes. La frecuencia de compra en el segmento de servicio limitado de cocina mexicana en los Estados Unidos aumentó un 4% interanual en 2025, mientras que las unidades por visita cayeron un 1% y el gasto por unidad aumentó un 5%, en los formatos de servicio rápido y fast-casual. Entre los conceptos de cocina mexicana dentro de otras cocinas, las compras más frecuentes coincidieron con un mayor gasto por artículo y menos artículos por visita.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Estructura:
Alcance de la Franquicia y Expansión Dirigida por PropietariosLos establecimientos en cadena/franquiciados representaron una participación del 51,96% en el mercado de Restaurantes de Servicio Rápido (QSR) en 2026. McDonald's Corporation reportó 45.356 restaurantes a nivel de sistema al cierre del año 2025, aproximadamente el 95% de los cuales eran franquiciados. El modelo operativo del segmento más grande permite que una marca de restaurantes común llegue a los clientes a través de muchos negocios operados de forma independiente, extendiendo su presencia más allá del patrimonio operado directamente por la empresa matriz. La expansión adicional de franquicias depende de la capacidad de los operadores para financiar y desarrollar restaurantes, por lo que los recursos de desarrollo propios de la empresa matriz por sí solos no determinan el alcance de la red.
Se prevé que los establecimientos independientes sean el segmento de mayor crecimiento, con una CAGR del 9,05% entre 2027 y 2032. El operador de restaurantes fast-casual de gestión familiar Hapa Food Co., propiedad de Michael y Leslie Zander, abrió su segunda ubicación en el norte de Phoenix el 8 de julio de 2025, tras la afluencia mayor de la esperada en su restaurante de Mesa. Contar con más asientos fue una parte importante de la expansión de Hapa, vinculando este segundo local a una necesidad de capacidad observada por los propietarios en su restaurante original.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo de Servicio:
Capacidad de Comedor y Prioridades de EntregaComer en el local fue el segmento más grande, representando el 28,93% del gasto global en restaurantes de servicio rápido en 2026. El franquiciado de McDonald's Jan Frissen abrió un restaurante en Massenhoven, Bélgica, el 16 de octubre de 2025, con 214 asientos interiores y 56 asientos en terraza. El mismo local combina esa capacidad de asientos con un doble autoservicio en auto. Esta combinación muestra cómo un restaurante puede mantener una capacidad sustancial para comer en el local mientras también atiende pedidos de vehículos en un único desarrollo.
La entrega a domicilio (de primera y tercera parte) es el segmento de mayor crecimiento, con una CAGR prevista del 10,3% entre 2027 y 2032. Yum China reportó que las ventas de entrega de KFC en China crecieron un 26% interanual en el segundo trimestre de 2026 y contribuyeron aproximadamente el 54% de las ventas de la empresa KFC, frente al 45% en el segundo trimestre de 2025. Para llevar fue el principal canal fuera del local para el 25% de los operadores de servicio limitado encuestados en los Estados Unidos que reportaron un negocio fuera del local más sólido en 2025, en los formatos de servicio rápido, fast-casual y café y bocadillos. El desplazamiento de aproximadamente 9 puntos porcentuales de KFC China situó la entrega por encima de la mitad de sus ventas de empresa en un año, por lo que el cumplimiento fuera del local fue central en la combinación de ventas de esta marca.
Análisis Geográfico
Mercado de Restaurantes de Comida Rápida (QSR) en América del Norte
América del Norte mantuvo una participación del 32,24% en el mercado de Restaurantes de Servicio Rápido (QSR) en 2026, siendo la geografía más grande. Los establecimientos de servicio limitado de los Estados Unidos registraron ventas de alimentos ajustadas por inflación de 516.100 millones de USD en 2025, en comparación con 273.800 millones de USD en 1997, un aumento del 88,5% en ese período. El Departamento de Agricultura de los Estados Unidos (USDA) define los establecimientos de servicio limitado como aquellos donde los clientes generalmente ordenan y pagan antes de comer, con comidas consumidas en el local, para llevar o entregadas. Esta base de gasto establecida da a los operadores de restaurantes una demanda sustancial de comidas que atender, mientras que el modelo de pedidos hace que el acceso conveniente forme parte de su capacidad para convertir esa demanda en ventas.
Mercado de Restaurantes de Servicio Rápido (QSR) en Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR prevista del 10,2% entre 2027 y 2032. Las transacciones en tiendas comparables de Yum China Holdings en China crecieron un 5% interanual en el segundo trimestre de 2026, su decimocuarto trimestre consecutivo de crecimiento. Abrió 560 nuevas tiendas netas en China ese trimestre, un 67% más que en el segundo trimestre de 2025, con el 41% de las nuevas tiendas netas abiertas por franquiciados. Los franquiciados operaban el 18% de su red de 19.297 tiendas al 30 de junio de 2026. La mayor contribución de los franquiciados a las nuevas aperturas en comparación con el parque instalado les otorga a su capacidad de desarrollo un papel desproporcionado en la expansión de ese trimestre.
En Europa, KFC abrió un establecimiento insignia de formato digital cerca de la Fontana di Trevi de Roma en octubre de 2025. El entorno del restaurante insignia de Roma y sus bebidas especiales ilustran un enfoque basado en el formato para atender esa ubicación urbana europea. En América del Sur, Pluxee y Abrasel reportaron que el miércoles representó el 21,54% del volumen de consumo medido de comidas fuera del hogar en Brasil en 2025. En Oriente Medio y África, Americana Restaurants abrió 4 restaurantes Pizza Hut en Dubái, Sharjah, Ajman y Fujairah en los Emiratos Árabes Unidos en 2025. Para los restaurantes que atienden estas ocasiones de comida en Brasil, asignar la misma capacidad de personal y reabastecimiento a cada día de la semana pasaría por alto la concentración medida de la demanda los miércoles.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un operador de restaurantes de servicio rápido con múltiples ubicaciones que implementa menús y procesos de establecimiento reproducibles. Las licencias, los procedimientos de higiene y la información del menú crean diferentes tareas de implementación, lo que hace que la adecuación regulatoria dependa de qué capacidades puede reproducir el operador en todas las ubicaciones. La norma federal de etiquetado de menús de los Estados Unidos cubre las cadenas con 20 o más ubicaciones del mismo nombre que ofrecen artículos de menú sustancialmente similares, más los registrantes voluntarios. El marco de Alemania exige el cumplimiento de las normas de higiene y procedimientos permanentes basados en el análisis de peligros y puntos críticos de control (APPCC).
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos (FDA) | Autoridades estatales y locales designadas por los Länder | Administración Estatal para la Regulación del Mercado (SAMR) y departamentos locales de regulación del mercado | Organismos de vigilancia sanitaria estatal/municipal para licencias e inspecciones | Autoridad Saudita de Alimentos y Medicamentos (SFDA) |
| Instrumentos clave o dirección | Etiquetado de menús según 21 CFR 101.11 | Reglamento (CE) n.º 852/2004 sobre higiene y registro de establecimientos; obligaciones de la UE sobre recarga/reutilización de envases para llevar | Licencia conforme a la Ley de Seguridad Alimentaria; Orden 123 en vigor desde el 1 de junio de 2026, que reemplaza la medida de restauración en línea de 2017 | Revisión de la RDC 216/2004 incluida en la agenda regulatoria 2026-2027 | Divulgaciones de menús de la SFDA en vigor desde el 1 de julio de 2025 |
| Efecto comercial | Calorías en los menús de artículos estándar y tableros de menús; información nutricional escrita específica a solicitud | Sistema de envases propios a partir del 12 de febrero de 2027; opción de envases reutilizables a partir del 12 de febrero de 2028, excepto microempresas que cumplan los requisitos; avisos en el punto de venta | Los operadores de restaurantes en línea necesitan locales físicos con licencia, con direcciones reales/autorizadas y operaciones dentro del ámbito empresarial aprobado | Las licencias sanitarias locales y las inspecciones determinan el cumplimiento del establecimiento | Etiquetas de comidas con alto contenido de sal, contenido de cafeína en bebidas y tiempo estimado de quema de calorías de la comida en menús físicos/en línea y plataformas de pedidos |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las rutinas de divulgación de calorías en los Estados Unidos proporcionan una línea de base de cumplimiento definida, mientras que el Programa de Alimentos para Humanos de la FDA señaló en enero de 2026 que su estrategia planificada de azúcares añadidos para 2026 investigaría los requisitos de etiquetado de menús. En virtud del Reglamento de la UE sobre Envases y Residuos de Envases, los distribuidores de comida para llevar del sector HORECA en Alemania deberán permitir a los clientes traer sus propios envases para bebidas calientes o frías y alimentos preparados a partir del 12 de febrero de 2027, sin costo adicional ni condiciones menos favorables que los envases de un solo uso, y deberán ofrecer envases reutilizables dentro de un sistema de reutilización a partir del 12 de febrero de 2028, excepto las microempresas que cumplan los requisitos. La norma de locales con licencia de China y los controles sanitarios locales de Brasil respaldan la continuidad en los requisitos operativos, junto con el trabajo de revisión de la seguridad alimentaria incluido en sus programas de política que abarcan 2026. Las divulgaciones nutricionales establecidas de Arabia Saudita favorecen la continuidad en los flujos de trabajo de los menús, mientras que la cobertura de los canales físicos y en línea hace que la información de menús gestionada de forma centralizada sea comercialmente útil.
Etapas de la Cadena de Valor
La cadena de valor compara la formación del sistema de marca, el suministro a restaurantes y la preparación y venta de comidas. McDonald's generalmente depende de proveedores independientes para alimentos, papel y artículos relacionados con los restaurantes, con proveedores obligados a cumplir sus normas y especificaciones. Esa separación hace que la calificación de proveedores y la ejecución en el restaurante sean capacidades distintas, incluso cuando los clientes encuentran una sola marca en el punto de venta.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Formación del sistema de marca y licencias | Franquiciadores y propietarios de marcas como McDonald's Corporation y Restaurant Brands International | Tarifas de franquicia y licencia | Ejecución consistente en ubicaciones operadas de forma independiente | Definir los requisitos operativos antes de la expansión de la red |
| Distribución de alimentos y productos relacionados | Distribuidores de servicios de alimentación como Sysco | Ventas de alimentos y productos relacionados | Mantener las especificaciones del restaurante entre las alternativas de suministro | Calificar a los proveedores alternativos según las mismas especificaciones |
| Preparación de comidas y ventas en restaurantes | Operadores de restaurantes como McDonald's Corporation a través de sus establecimientos operados por la empresa | Ventas de alimentos y bebidas preparados | Capacidad de preparación dentro de cada restaurante | Alinear los pedidos aceptados con la capacidad de la cocina |
| Fuente: Mordor Intelligence | ||||
Sysco estimó que los restaurantes representaron el 59% de sus ventas por tipo de cliente en el ejercicio fiscal 2026. Su combinación de clientes muestra cómo los restaurantes pueden anclar a un distribuidor global de servicios de alimentación que también atiende a clientes de salud, educación, alojamiento y entretenimiento. La distribución puede capturar valor en múltiples grupos de clientes de servicios de alimentación, mientras que la franquicia escala sus ingresos por tarifas a través de un sistema de restaurantes de marca.
Panorama Competitivo
Concentración del Mercado
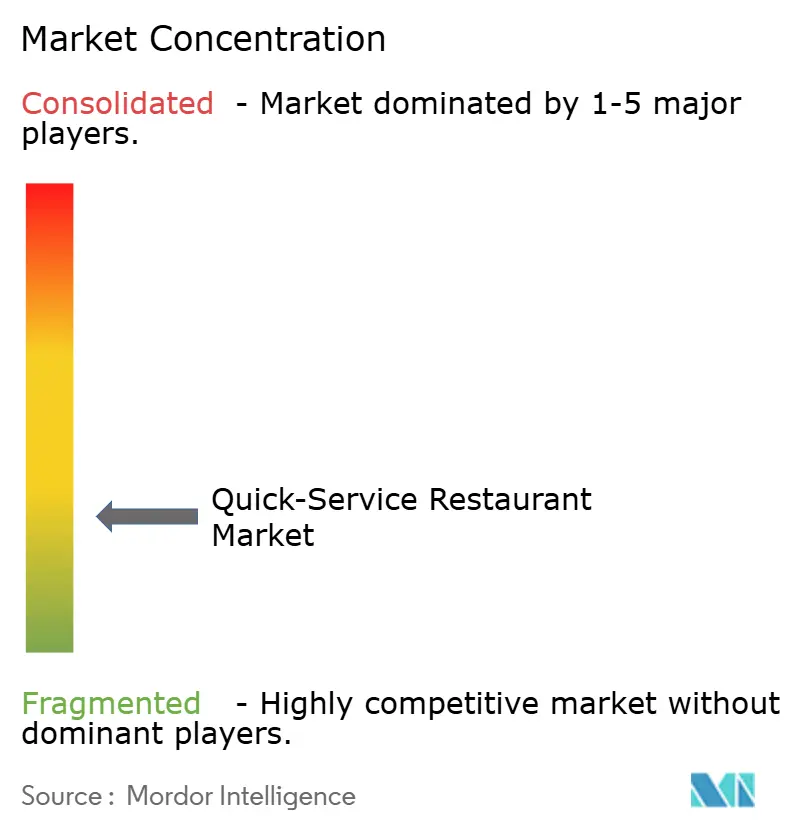
La competencia combina grandes sistemas de marca con una participación independiente sustancial, creando un mercado con propiedad distribuida de restaurantes. Los principales competidores incluyen McDonald's Corporation, Yum! Brands Inc. (KFC, Taco Bell, Pizza Hut), Restaurant Brands International (Burger King, Popeyes, Tim Hortons), Domino's Pizza Inc. y Starbucks Corporation. Yum! Brands señaló en su informe anual de 2025 que aproximadamente 1.500 franquiciados operaban la mayoría de sus más de 63.000 restaurantes en 155 países y territorios. Esta estructura pone la ejecución de la propuesta de una marca parcialmente en manos de los operadores franquiciados, por lo que la coordinación entre restaurantes gestionados de forma independiente es una capacidad competitiva más que una función puramente administrativa.
Domino's reportó un crecimiento del 3,2% en las ventas minoristas globales en el tercer trimestre de 2026, excluyendo el impacto de las divisas extranjeras, en tiendas propias y franquiciadas. También registró 175 adiciones netas de tiendas, compuestas por 26 en los Estados Unidos y 149 a nivel internacional. Las ventas en tiendas comparables crecieron un 0,3% en los Estados Unidos y un 0,2% a nivel internacional en el tercer trimestre de 2026, con la cifra internacional excluyendo el impacto de las divisas extranjeras. Los establecimientos adicionales amplían el alcance físico de Domino's, mientras que las modestas ganancias en tiendas comparables dejan el crecimiento en los restaurantes establecidos como un desafío competitivo separado.
Las obligaciones de etiquetado de menús en los Estados Unidos según 21 CFR 101.11 proporcionan una línea de base de cumplimiento común para las cadenas con 20 o más ubicaciones del mismo nombre que ofrecen sustancialmente los mismos artículos de menú, mientras que la fiabilidad del servicio puede diferenciar a los competidores. Starbucks lanzó el Servicio Delantal Verde en las tiendas operadas por la empresa en América del Norte en agosto de 2025. Reportó tiempos de servicio promedio en horas pico por debajo de 4 minutos en café y autoservicio en auto en el primer trimestre del ejercicio fiscal 2026. Starbucks también vinculó el lanzamiento a una inversión en personal de 500 millones de USD, incluido apoyo adicional en horas pico. La inversión de Starbucks pone un costo de personal detrás de su referencia de servicio, por lo que un competidor que busque un servicio en horas pico comparable debe sopesar la mano de obra adicional junto con los cambios en el manejo de pedidos.
Líderes de la Industria de Restaurantes de Servicio Rápido (QSR)
-
McDonald's Corporation
-
Yum! Brands Inc. (KFC, Taco Bell, Pizza Hut)
-
Restaurant Brands International (Burger King, Popeyes, Tim Hortons)
-
Domino's Pizza Inc.
-
Starbucks Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Restaurantes de Servicio Rápido (QSR) Empresas cubiertas en este informe
- McDonald's Corporation
- Yum! Brands Inc. (KFC, Taco Bell, Pizza Hut)
- Restaurant Brands International (Burger King, Popeyes, Tim Hortons)
- Domino's Pizza Inc.
- Starbucks Corporation
- The Wendy's Company
- Doctor's Associates LLC (Subway)
- Chick-fil-A Inc.
- Chipotle Mexican Grill Inc.
- Deep Blue Restaurants
- Panera Bread Company
- Papa John's International Inc.
- Shake Shack Inc.
- Jack in the Box Inc.
- Inspire Brands, Inc.
- Jollibee Foods Corporation
- Jubilant FoodWorks Ltd (Domino's India)
- Yoshinoya Holdings Co. Ltd.
- Little Caesar Enterprises Inc.
- Five Guys Enterprises, LLC
Lea el análisis de las empresas de Restaurante de Servicio Rápido (QSR)
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el cumplimiento de envases para los operadores de restaurantes de la UE con la integración de plataformas para las cadenas de operación propia en expansión. Desde el 12 de agosto de 2026, las normas de la UE han prohibido del mercado de la UE los envases en contacto con alimentos que contengan sustancias per y polifluoroalquílicas (PFAS) por encima de límites estrictos.[3] Shake Shack anunció el Proyecto Catalyst en abril de 2026 para escalar plataformas digitales, de datos y operativas. La restricción de envases crea una tarea de cumplimiento inmediata, mientras que el programa anunciado de Shake Shack vincula el trabajo de integración a su objetivo de 1.500 establecimientos operados por la empresa.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador/líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Envases para llevar conformes | Límites aplicables a las PFAS en envases en contacto con alimentos | Operadores de QSR que utilizan envases de la UE afectados | Reemplazar los formatos afectados por alternativas conformes | Cumplir los límites preservando el uso previsto en contacto con alimentos | Proveedores de envases conformes y operadores de comida para llevar |
| Calificación de envases para toda la cadena | Las decisiones de cumplimiento deben traducirse en suministros utilizables para los restaurantes | Operadores de QSR con múltiples ubicaciones en la UE | Estandarizar las especificaciones de calificación y reemplazo en todos los establecimientos | Conformidad consistente en múltiples formatos de envases | Especialistas en calificación y coordinadores de suministro para restaurantes |
| Implementación coordinada de plataformas de restaurantes | Iniciativa de escalado de plataformas anunciada por Shake Shack | Sistemas de restaurantes operados por la empresa en expansión | Secuenciar las integraciones en torno a los sistemas de punto de venta y cocina comprometidos | Riesgos de implementación, rendimiento de proveedores, plazos y costos | Proveedores de integración y operadores de restaurantes |
| Fuente: Mordor Intelligence | |||||
Qu ya estaba comprometido para los sistemas de punto de venta y pantalla de cocina de Shake Shack cuando se anunció el Proyecto Catalyst. Ese compromiso hace que el soporte de integración adyacente sea una apertura más creíble que asumir que el contrato de sistemas principales está disponible. Los envases conformes tienen una base comercial más inmediata que la demanda tecnológica vinculada a un único programa anunciado, porque aborda un requisito operativo efectivo.
Desarrollos recientes de la industria en Mercado de Restaurantes de Servicio Rápido (QSR)
- Sep 2026: El Pollo Loco anunció una entrada planificada en Nueva York, incluyendo un contrato de arrendamiento firmado para un restaurante en Queens con apertura prevista para mediados de 2027. La empresa acordó los términos para 3 acuerdos de desarrollo que cubren 15 restaurantes en el área durante 5 años.
- Sep 2026: Five Guys abrió su restaurante número 2.000 en todo el mundo en Universal CityWalk en Universal Orlando Resort en Florida.
- Sep 2026: McDonald's anunció planes para implementar ArchIQ habilitado con inteligencia artificial generativa a escala en los mercados operados en los Estados Unidos e internacionalmente, con el objetivo de obtener aproximadamente 250 puntos básicos de ganancias brutas de eficiencia a nivel de restaurante.
Mercado de Restaurantes de Servicio Rápido (QSR) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de Restaurantes de Servicio Rápido (QSR) mide el gasto anual de los consumidores en alimentos y bebidas preparados vendidos por establecimientos de restaurantes de servicio rápido en todo el mundo. Abarca establecimientos independientes y en cadena o franquiciados en todos los tipos de cocina y modelos de servicio.
Exclusiones del alcance: Se excluyen las ventas de restaurantes de servicio completo y de comida informal, las ventas de alimentos y bebidas preparados por supermercados y tiendas de conveniencia, las tarifas y comisiones de las plataformas de entrega, y los ingredientes y suministros alimentarios vendidos por separado.
Descripción General de la Segmentación
- Por Tipo de Cocina
- Hamburguesa/Sándwich
- Pizza/Pasta
- Cocina a Base de Carne
- Mariscos
- Helado/Postre
- Productos de Panadería
- Otras Cocinas (Mexicana, Asiática, etc.)
- Por Estructura
- Locales Independientes
- Locales en Cadena/Franquiciados
- Por Modelo de Servicio
- Comedor
- Autoservicio en Auto
- Mostrador para Llevar/Ventanilla para Peatones
- Entrega a Domicilio (Primera y Tercera Parte)
- Recogida en la Acera
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las Perspectivas de Urbanización Mundial del Departamento de Asuntos Económicos y Sociales de las Naciones Unidas proporcionan estimaciones y proyecciones comparables de población en ciudades, pueblos y zonas rurales que ayudan a enmarcar los posibles mercados de captación de demanda. La Serie de Gastos en Alimentación del Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos (USDA) distingue el gasto en restaurantes de servicio limitado de otros establecimientos de comidas fuera del hogar, mientras que su análisis de segmentos del mercado de la industria de servicios de alimentación proporciona indicadores históricos y estacionales de ventas. La Encuesta Mensual Anticipada de Comercio Minorista de la Oficina del Censo de los Estados Unidos proporciona una señal separada y actualizada periódicamente para las ventas de servicios de alimentación y los cambios en el gasto de los consumidores.
Los informes anuales de las empresas y los materiales para inversores pueden aclarar los recuentos de establecimientos, las estructuras franquiciadas frente a las operadas por la empresa, las tendencias de ventas comparables, la combinación de canales y los costos operativos, mientras que la prensa financiera y comercial de reputación puede ayudar a verificar las aperturas, cierres y eventos de mercado con fecha. Estas fuentes son ilustrativas y no son exhaustivas. Otras fuentes informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas pueden incluir a ejecutivos de restaurantes, operadores franquiciados e independientes, líderes de finanzas y estrategia, y gerentes responsables de operaciones, pedidos digitales, entrega y planificación de menús en las regiones globales. Los encuestados pueden verificar los hallazgos secundarios sobre canales de ventas, estructuras de establecimientos, combinación de menús, condiciones regionales y restricciones operativas, mientras que las preguntas de seguimiento específicas aclaran los datos conflictivos o faltantes. Las estimaciones de los analistas pueden entonces triangularse con los indicadores públicos y las explicaciones de los encuestados, con las brechas no resueltas tratadas mediante rangos explícitos o supuestos de escenarios en lugar de observaciones inventadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 38% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 28% |
| Actores más pequeños: 24% | Gerentes: 45% | Américas: 34% |
Dimensionamiento del Mercado y Pronóstico
Un modelo descendente estima las ventas anuales globales de restaurantes en dólares estadounidenses corrientes, luego asigna el total entre tipo de cocina, estructura del establecimiento, modelo de servicio y geografía utilizando los ingresos de los establecimientos, los indicadores de ventas por segmento y la combinación observada de formatos de restaurantes. Los insumos clave incluyen las ventas de servicios de alimentación de servicio limitado, los recuentos y aperturas de establecimientos, el crecimiento de las ventas comparables, el gasto promedio del cliente y los cambios en los precios del menú, y la participación de las ventas realizadas a través de comer en el local, autoservicio en auto, para llevar y entrega. Estos indicadores anclan respectivamente la escala del mercado, la capacidad física, la demanda en tiendas comparables, el valor del ticket y la combinación de canales. Las tendencias históricas de ventas y establecimientos respaldan una regresión multivariante o un análisis de escenarios, con los cambios de precio y en la combinación de servicios considerados por separado cuando afectan al gasto nominal.
Las participaciones de los segmentos se construyen a partir de las divisiones de ventas disponibles y la evidencia de establecimientos o canales, se verifican con el total global y se refinan donde hay datos públicos comparables disponibles. Los ingresos de establecimientos muestreados y las verificaciones de precio por volumen pueden probar las estimaciones seleccionadas por país y formato. Las variables de pronóstico se extienden por geografía y segmento utilizando tendencias documentadas, con supuestos alternativos para la expansión de restaurantes, el gasto por pedido y la combinación de canales donde la evidencia es limitada. Los analistas pueden pedir a los encuestados primarios que evalúen cada factor impulsor principal y supuesto de pronóstico, luego reconciliar sus explicaciones con los indicadores independientes de ventas y establecimientos. Los datos conflictivos se señalan y se mantienen como rangos o casos de escenarios hasta que la evidencia respalde una estimación central.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las estimaciones de ventas de restaurantes con el gasto independiente en servicios de alimentación, el crecimiento de establecimientos, las ventas comparables y los indicadores de canales, luego verifican los totales y las participaciones de los segmentos en busca de anomalías y cambios inexplicables de un año a otro. Una segunda revisión rastrea las variaciones materiales hasta las definiciones de las fuentes, los períodos, el tratamiento de divisas o los eventos del mercado, y los analistas buscan aclaración de los encuestados pertinentes cuando una brecha sigue siendo material o una fuente cambia. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos materiales cambian las perspectivas del mercado, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Comparación del Dimensionamiento del Mercado de Restaurantes de Servicio Rápido de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de Restaurantes de Servicio Rápido (QSR) mide el gasto anual de los consumidores en alimentos y bebidas preparados vendidos por establecimientos de restaurantes de servicio rápido en todo el mundo.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los insumos clave incluyen las ventas de servicios de alimentación de servicio limitado, los recuentos y aperturas de establecimientos, el crecimiento de las ventas comparables, el gasto promedio del cliente y los cambios en los precios del menú, y la participación de las ventas realizadas a través de comer en el local, autoservicio en auto, para llevar y entrega.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,26 billones de USD (2027) | |
| Consultora Global A | 971.000 millones de USD (2025) | Con su base de 2025, esta estimación es un 22,9% inferior al valor de este informe para 2027 de 1,26 billones de USD, 2 años después. Su base publicada es anterior, por lo que el crecimiento del mercado en el período intermedio contribuye a la comparación más baja. |
| Consultora Regional B | 1,11 billones de USD (2026) | Con su base de 2026, esta estimación es un 11,9% inferior al valor de este informe para 2027 de 1,26 billones de USD, 1 año después. Su tasa de crecimiento declarada es inferior a la tasa de pronóstico de este informe, lo que contribuye a una estimación futura más baja. |
Los analistas de Mordor Intelligence triangularon las estimaciones de ventas de restaurantes con el gasto independiente en servicios de alimentación, el crecimiento de establecimientos, las ventas comparables y los indicadores de canales, luego verifican los totales y las participaciones de los segmentos en busca de anomalías y cambios inexplicables de un año a otro.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de Restaurantes de Servicio Rápido (QSR)?
Se proyecta que el tamaño aumente de 1,26 billones de USD en 2027 a 1,87 billones de USD en 2032, a una CAGR del 8,18% entre 2027 y 2032.
¿Qué sustenta la demanda recurrente de comidas de servicio rápido?
La fidelización digital y los pedidos convenientes crean canales para mantener las relaciones con los clientes. McDonald's reportó casi 210 millones de usuarios activos de fidelización en un período de 90 días en 70 mercados en 2025.
¿Qué tipo de cocina lidera el gasto en restaurantes de servicio rápido?
La cocina a base de carne representó el 36,95% del gasto en 2026, la mayor participación entre los tipos de cocina.
¿Qué empresas son los principales competidores en el servicio rápido?
McDonald's Corporation, Yum! Brands Inc., Restaurant Brands International, Domino's Pizza Inc. y Starbucks Corporation son los principales competidores.
¿Qué restringe los márgenes de los restaurantes de servicio rápido?
Los costos laborales son una restricción clave. Los costos laborales de Chipotle aumentaron al 25,1% de los ingresos totales en 2025 desde el 24,7% en 2024, principalmente debido a menores volúmenes de ventas e inflación salarial, parcialmente compensados por aumentos en los precios del menú.
¿Qué regiones lideran el sector de servicio rápido?
América del Norte lideró con el 32,24% del gasto en 2026. Se prevé que Asia-Pacífico sea la región de mayor crecimiento, con una CAGR del 10,2% entre 2027 y 2032.