
Tamanho e Participação do Mercado de Restaurantes de Serviço Rápido (QSR)
Análise do Mercado de Restaurantes de Serviço Rápido (QSR) por Mordor Intelligence
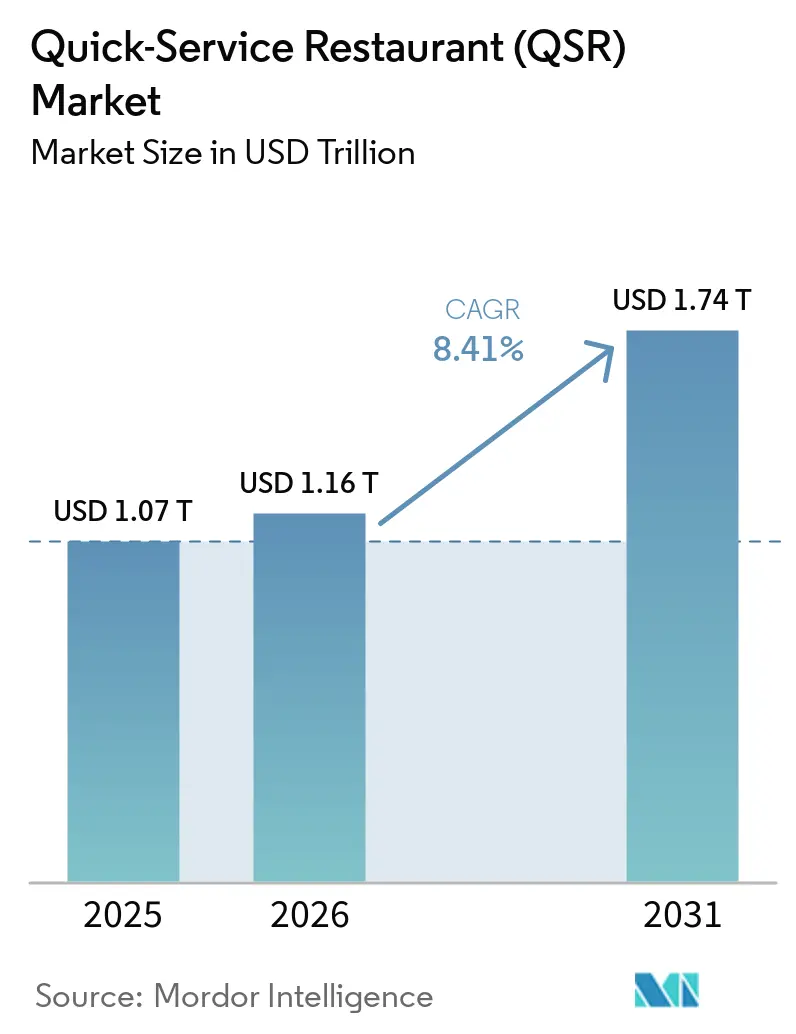
O tamanho do mercado de restaurantes de serviço rápido (QSR) está projetado para expandir de 1,16 trilhão de USD em 2026 e 1,26 trilhão de USD em 2027 para 1,87 trilhão de USD até 2032, registrando um CAGR de 8,18% entre 2027 e 2032.
Os formatos de drive-thru e os pedidos digitais ampliam o acesso a refeições preparadas para os consumidores dos Estados Unidos. A concentração urbana cria potenciais bases de clientes, enquanto a demanda por velocidade e acessibilidade favorece o serviço de refeições conveniente. Os operadores podem buscar pedidos recorrentes por meio de programas de fidelidade, ao mesmo tempo em que expandem suas redes de restaurantes. As melhorias na velocidade do serviço implicam compromissos com a equipe, e os agregadores de entrega podem pressionar o crescimento dos operadores de entrega de pizza e retirada no local. Combinar o acesso via drive-thru com pedidos digitais pode ampliar as oportunidades de vendas, mas os aumentos salariais na Califórnia elevam o custo de converter esse alcance em crescimento lucrativo de restaurantes.
Principais Conclusões do Relatório
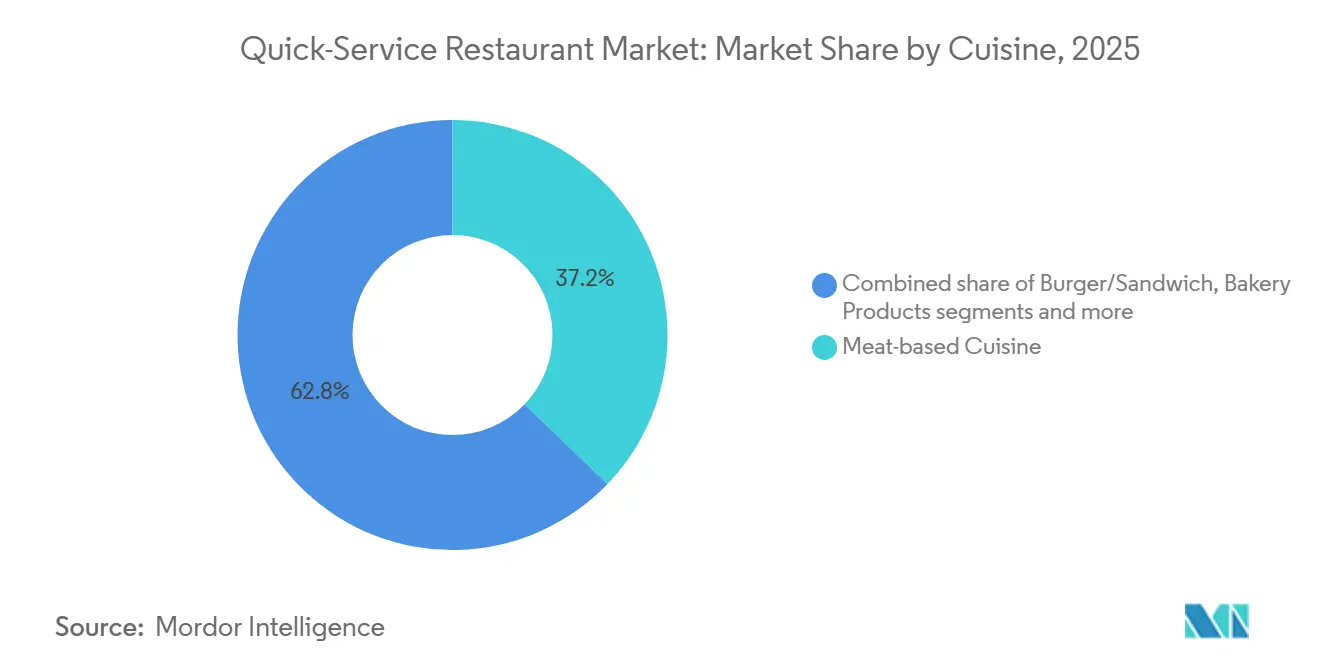
- Por culinária, a culinária à base de carne liderou com uma participação de 36,95% no mercado de restaurantes de serviço rápido (QSR) em 2026, enquanto pizza/massa é prevista como o segmento de crescimento mais rápido, com um CAGR de 10,05% entre 2027 e 2032.
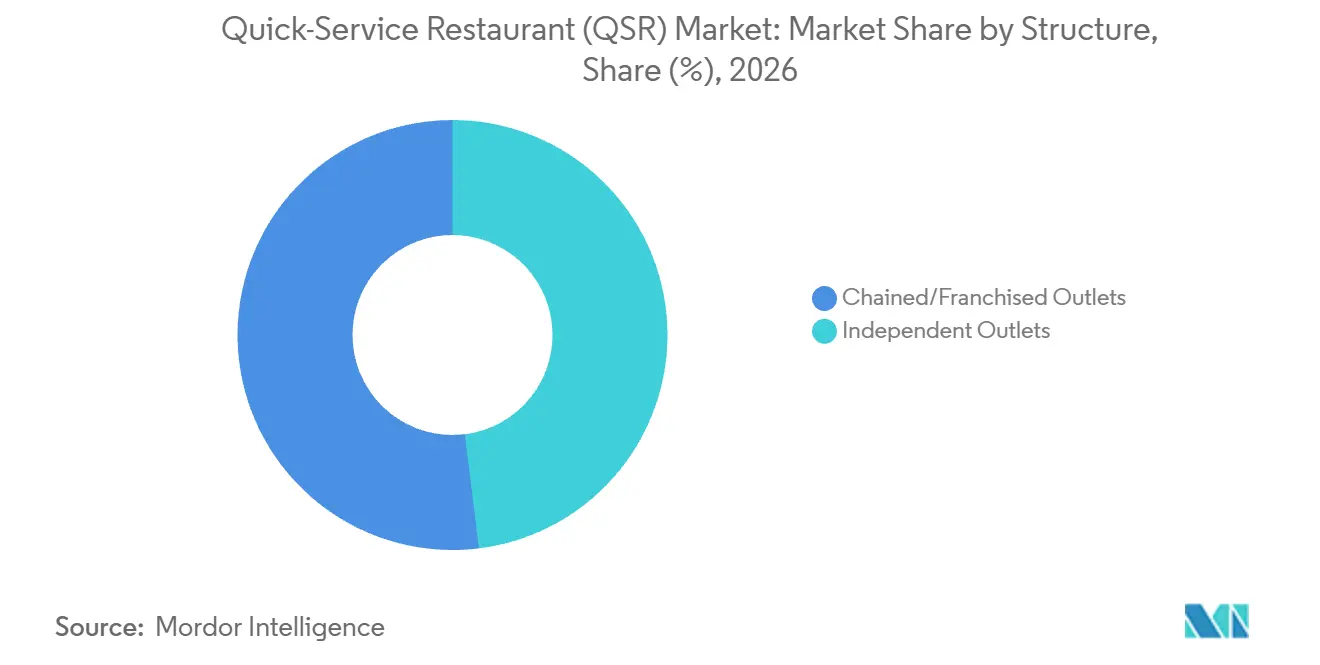
- Dentro da estrutura de restaurantes, os estabelecimentos em rede/franqueados detinham uma participação de 51,96% no tamanho do mercado de restaurantes de serviço rápido (QSR) em 2026, e os estabelecimentos independentes são previstos para crescer mais rapidamente, com um CAGR de 9,05% entre 2027 e 2032.
- Os gastos por modelo de serviço foram liderados pelo consumo no local, com uma participação de 28,93% em 2026, enquanto a entrega em domicílio (própria e por terceiros) é prevista como o segmento de crescimento mais rápido, com um CAGR de 10,3% entre 2027 e 2032.
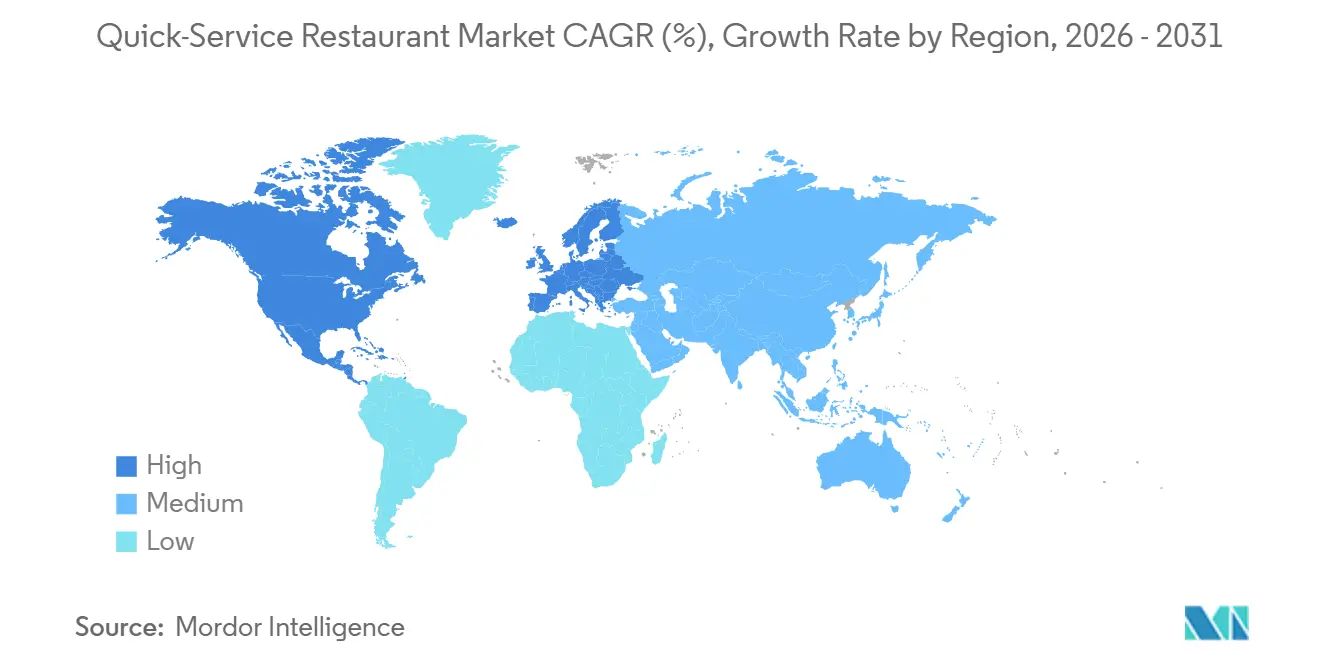
- Entre as geografias, a América do Norte deteve a maior participação, de 32,24% em 2026, enquanto a Ásia-Pacífico é prevista para crescer mais rapidamente, com um CAGR de 10,2% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos canais de drive-thru e fora do estabelecimento | +3% | Estados Unidos, Brasil, México e Caribe | Médio prazo (2-4 anos) |
| Rápida urbanização e estilo de vida agitado acelerando os restaurantes de serviço rápido | +2.5% | Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Programas digitais de fidelidade e assinatura impulsionando visitas recorrentes | +2% | França, Austrália e Singapura | Curto prazo (≤ 2 anos) |
| Expansão da entrega e dos pedidos digitais | +2.3% | Em todo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Integração tecnológica e automação | +1.1% | Estados Unidos, Canadá, França, Alemanha e Austrália | Médio prazo (2-4 anos) |
| Crescimento do turismo e das refeições fora de casa | +0.8% | Destinos domésticos nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos canais de drive-thru e fora do estabelecimento
A expansão fora do estabelecimento permite que a demanda por restaurantes se estenda além da capacidade e disponibilidade de assentos na sala de jantar. A Arcos Dorados reportou um crescimento de 19,5% nas vendas via drive-thru em todo o sistema entre 2021 e 2025, abrangendo seus 21 países e territórios da América Latina e do Caribe. Esse sistema compreende restaurantes da marca McDonald's operados pela Arcos Dorados ou seus subfranqueados. No segmento de serviço limitado dos EUA em sentido amplo, incluindo conceitos de serviço rápido, fast-casual e café e lanches, a participação estimada pela Technomic do tráfego de clientes fora do estabelecimento aumentou de 74,1% em 2019 para 89,9% em 2025. A Arcos Dorados atribuiu parcialmente seu desempenho no drive-thru ao seu portfólio de restaurantes independentes, indicando que o formato do local pode determinar quais operadores se beneficiam da demanda fora do estabelecimento.
Urbanização acelerada e estilo de vida agitado impulsionando os restaurantes de serviço rápido
A concentração urbana amplia o potencial de captação de clientes para refeições de serviço rápido nas proximidades, enquanto os consumidores com restrição de tempo oferecem aos operadores um motivo para simplificar o serviço. Utilizando sua definição de cidade pelo Grau de Urbanização, a Divisão de População das Nações Unidas estimou que as cidades abrigavam 45% dos 8,2 bilhões de pessoas do mundo em 2025, em comparação com 20% em 1950. Na pesquisa em painel online realizada pela Leger em maio de 2025 com 1.626 adultos canadenses para a Square, 35% dos visitantes de QSR citaram o serviço rápido como o principal fator de visita, em comparação com 33% para acessibilidade de preço e 28% para sabor. A velocidade, portanto, atende a uma necessidade de seleção de refeições, mas o nível semelhante de importância declarada da acessibilidade torna o preço parte da mesma proposta de conveniência. O estudo da Ipsos de agosto de 2026 constatou que 74% dos 1.700 respondentes norte-americanos com idades entre 18 e 75 anos que visitaram um QSR nos 30 dias anteriores haviam usado um aplicativo de restaurante para fazer pedidos com antecedência. O pedido antecipado, portanto, oferece uma forma de buscar a economia de tempo valorizada antes da chegada.
Programas digitais de fidelidade e assinatura impulsionando visitas recorrentes
Os programas de fidelidade oferecem uma forma de competir pela próxima refeição do cliente, em vez de tratar cada visita como uma transação isolada. O McDonald's reportou quase 210 milhões de usuários ativos de fidelidade em 90 dias em 70 mercados em 2025. As vendas em todo o sistema para membros do programa de fidelidade quase dobraram de 2023 a 2025, enquanto a cobertura do programa se expandiu de 50 para 70 mercados. O McDonald's também reportou que os clientes norte-americanos médios visitaram 26 vezes nos 12 meses após ingressar no programa de fidelidade, em comparação com 10,5 vezes nos 12 meses anteriores ao ingresso. Esse padrão de antes e depois torna as ocasiões de refeição recorrentes um indicador mais direto da demanda relacionada à fidelidade do que o alcance geográfico do programa.
Expansão da entrega e dos pedidos digitais
Os pedidos digitais tornam o acesso ao restaurante parte da proposta de refeição, estendendo a demanda além da proximidade imediata do cliente ao balcão. A Domino's gerou mais de 85% de suas vendas no varejo nos EUA por meio de canais digitais em 2025.[1] O estudo da Ipsos de agosto de 2026 pesquisou 1.700 consumidores norte-americanos com idades entre 18 e 75 anos que haviam visitado um QSR nos 30 dias anteriores. Esses consumidores classificaram a precisão do pedido, a qualidade dos alimentos comparável às compras no estabelecimento e a temperatura correta dos alimentos como suas principais prioridades nos pedidos pelo celular. Para a Domino's, os pedidos digitais, portanto, criam uma abertura comercial que depende da entrega correta da refeição, pois o acesso remoto por si só não atende a essas principais expectativas dos compradores.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da concorrência de restaurantes fast-casual e serviços de entrega de alimentos | -1.5% | Em todo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Inflação dos custos de mão de obra em mercados de altos salários comprimindo as margens | -1.2% | Locais de restaurantes de fast-food na Califórnia | Curto prazo (≤ 2 anos) |
| Aumento da obesidade e doenças crônicas | -0.5% | Em todo os Estados Unidos | Longo prazo (≥ 4 anos) |
| Intensa concorrência de mercado | -0.4% | Locais de restaurantes em toda a Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da concorrência de restaurantes fast-casual e serviços de entrega de alimentos
A concorrência na entrega de refeições pode restringir uma marca de restaurante mesmo quando os clientes continuam pedindo alimentos preparados. O relatório anual de 2025 da Domino's afirmou que a concorrência de agregadores de entrega e outros serviços de entrega de alimentos havia aumentado substancialmente e poderia pressionar o crescimento e a participação de mercado. A divulgação do franqueador abrangeu a concorrência por clientes e entregadores dentro de seu negócio de entrega e retirada no local. Isso cria uma restrição comercial porque um restaurante deve competir tanto para ganhar um pedido quanto para garantir a capacidade necessária para concluí-lo. A Domino's descreveu a pressão para crescer simplesmente para manter a participação de mercado, de modo que expandir a entrega pode se tornar uma defesa da demanda existente antes de oferecer aos operadores de pizza um caminho para lucros adicionais.
Inflação dos custos de mão de obra em mercados de altos salários comprimindo as margens
Taxas salariais mais altas elevam o piso de custo de mão de obra mesmo quando os operadores melhoram a eficiência. A Chipotle reportou custos de mão de obra de 25,1% da receita total em 2025, em comparação com 24,7% em 2024. Atribuiu o aumento principalmente a volumes de vendas mais baixos e à inflação salarial, parcialmente compensados por aumentos nos preços do cardápio. Sua margem operacional em nível de restaurante não-GAAP em toda a empresa também caiu para 25,4% em 2025, ante 26,7% em 2024.[2] A El Pollo Loco reportou aumentos de custos salariais no exercício fiscal de 2025 de 3,4 milhões de USD vinculados aos aumentos do salário mínimo na Califórnia, parcialmente compensados por 5 milhões de USD em economias de eficiência de mão de obra, enquanto a despesa com mão de obra aumentou 0,1 milhão de USD. A exposição às regras salariais pode exigir ganhos de eficiência simplesmente para conter as despesas com pessoal, deixando os operadores com menos margem para absorver vendas mais fracas nos restaurantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Culinária:
Densidade de Vendas de Frango e Expansão de PizzaA culinária à base de carne representou uma participação de 36,95% no tamanho do mercado de restaurantes de serviço rápido (QSR) em 2026. A Chick-fil-A, focada em frango, registrou um volume médio por unidade de 7,2 milhões de USD em seus restaurantes nos EUA em 2025, de acordo com a Circana. Vendas substanciais em um conceito de restaurante focado ilustram o peso comercial do maior segmento, tornando a produtividade por estabelecimento uma perspectiva útil ao lado do tamanho da rede. Escalar uma rede focada em carne depende de reproduzir a produtividade por unidade, uma vez que um novo restaurante deve estabelecer sua própria demanda por refeições para se aproximar da densidade de vendas de um conceito existente.
Pizza/massa é o segmento de crescimento mais rápido, com um CAGR previsto de 10,05% entre 2027 e 2032. A Jubilant FoodWorks reportou 88 adições de lojas Domino's India no trimestre encerrado em 30 de setembro de 2026, elevando a rede para 2.601, em uma atualização provisória sujeita a revisão limitada por seus auditores estatutários. Para os operadores de pizza na Índia, os locais adicionados podem aproximar o pedido e o atendimento dos clientes além do alcance dos restaurantes existentes. A frequência de compra de culinária mexicana no segmento de serviço limitado dos EUA aumentou 4% ano a ano em 2025, enquanto as unidades por visita caíram 1% e os gastos por unidade subiram 5%, abrangendo formatos de serviço rápido e fast-casual. Entre os conceitos mexicanos dentro de outras culinárias, compras mais frequentes coincidiram com maior gasto por item e menos itens por visita.

Por Estrutura:
Alcance de Franquias e Expansão Liderada por ProprietáriosOs estabelecimentos em rede/franqueados representaram uma participação de 51,96% no mercado de restaurantes de serviço rápido (QSR) em 2026. A McDonald's Corporation reportou 45.356 restaurantes em todo o sistema no final de 2025, aproximadamente 95% dos quais eram franqueados. O modelo operacional do maior segmento permite que uma marca de restaurante comum alcance clientes por meio de muitos negócios operados de forma independente, estendendo sua presença além do patrimônio operado diretamente pela empresa-mãe. A expansão adicional de franquias depende da capacidade dos operadores de financiar e desenvolver restaurantes, de modo que os próprios recursos de desenvolvimento da empresa-mãe não determinam sozinhos o alcance da rede.
Os estabelecimentos independentes são previstos como o segmento de crescimento mais rápido, com um CAGR de 9,05% entre 2027 e 2032. O operador fast-casual familiar Hapa Food Co., de propriedade de Michael e Leslie Zander, abriu seu segundo local no norte de Phoenix em 8 de julho de 2025, após um público maior do que o esperado em seu restaurante em Mesa. Mais assentos foi uma parte importante da expansão da Hapa, vinculando este segundo local a uma necessidade de capacidade observada pelos proprietários em seu restaurante original.
Por Modelo de Serviço:
Capacidade de Refeição no Local e Prioridades de EntregaO consumo no local foi o maior segmento, representando 28,93% dos gastos globais em restaurantes de serviço rápido em 2026. O franqueado do McDonald's Jan Frissen abriu um restaurante em Massenhoven, Bélgica, em 16 de outubro de 2025, com 214 assentos internos e 56 assentos na varanda. O mesmo local combina esses assentos com um drive-thru duplo. Essa combinação mostra como um restaurante pode manter uma capacidade substancial de consumo no local enquanto também atende pedidos de veículos em um único empreendimento.
A entrega em domicílio (própria e por terceiros) é o segmento de crescimento mais rápido, com um CAGR previsto de 10,3% entre 2027 e 2032. A Yum China reportou que as vendas de entrega do KFC na China cresceram 26% ano a ano no segundo trimestre de 2026 e contribuíram com aproximadamente 54% das vendas da empresa KFC, ante 45% no segundo trimestre de 2025. A retirada no local foi o principal canal fora do estabelecimento para 25% dos operadores norte-americanos de serviço limitado pesquisados que reportaram negócios fora do estabelecimento mais fortes em 2025, abrangendo conceitos de serviço rápido, fast-casual e café e lanches. A mudança de aproximadamente 9 pontos percentuais do KFC China colocou a entrega acima de metade de suas vendas da empresa em um ano, de modo que o atendimento fora do local foi central para o mix de vendas desta marca.
Análise Geográfica
Mercado de Restaurantes de Serviço Rápido (QSR) na América do Norte
A América do Norte deteve uma participação de 32,24% no mercado de restaurantes de serviço rápido (QSR) em 2026, tornando-se a maior geografia. Os estabelecimentos de serviço limitado dos EUA registraram vendas de alimentos ajustadas pela inflação de 516,1 bilhões de USD em 2025, em comparação com 273,8 bilhões de USD em 1997, um aumento de 88,5% ao longo desse período. O USDA define estabelecimentos de serviço limitado como aqueles onde os clientes geralmente fazem o pedido e pagam antes de comer, com refeições consumidas no local, para viagem ou entregues. Essa base de gastos estabelecida oferece aos operadores de restaurantes uma demanda substancial por refeições a ser atendida, enquanto o modelo de pedidos torna o acesso conveniente parte de sua capacidade de converter essa demanda em vendas.
Mercado de Restaurantes de Serviço Rápido (QSR) da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR previsto de 10,2% entre 2027 e 2032. As transações em mesmas lojas da Yum China Holdings na China cresceram 5% ano a ano no segundo trimestre de 2026, seu 14º trimestre consecutivo de crescimento. A empresa abriu 560 novas lojas líquidas na China naquele trimestre, 67% a mais do que no segundo trimestre de 2025, com 41% das novas lojas líquidas abertas por franqueados. Os franqueados operavam 18% de sua rede de 19.297 lojas em 30 de junho de 2026. A maior contribuição dos franqueados para as novas aberturas do que para o parque instalado confere à sua capacidade de desenvolvimento um papel desproporcional na expansão daquele trimestre.
Na Europa, o KFC abriu um estabelecimento digital pioneiro perto da Fontana di Trevi de Roma em outubro de 2025. O ambiente do restaurante e as bebidas especiais do estabelecimento de Roma ilustram uma abordagem baseada em formato para atender àquela localização urbana europeia. Na América do Sul, a Pluxee e a Abrasel reportaram uma participação de 21,54% da quarta-feira no volume de consumo de alimentação fora do lar medido no Brasil em 2025. No Oriente Médio e África, a Americana Restaurants abriu 4 restaurantes Pizza Hut em Dubai, Sharjah, Ajman e Fujairah, nos Emirados Árabes Unidos, em 2025. Para os restaurantes que atendem a essas ocasiões de refeição no Brasil, alocar a mesma capacidade de pessoal e reabastecimento para cada dia útil ignoraria a concentração medida da demanda na quarta-feira.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de um operador de restaurantes de serviço rápido com múltiplos locais que implementa cardápios e processos de estabelecimento reproduzíveis. Licenciamento, procedimentos de higiene e informações sobre o cardápio criam diferentes tarefas de implementação, tornando a adequação regulatória dependente de quais capacidades o operador pode reproduzir em vários locais. A regra federal de rotulagem de cardápios dos EUA abrange redes com 20 ou mais locais com o mesmo nome que oferecem itens de cardápio substancialmente similares, além de registrantes voluntários. O arcabouço da Alemanha exige conformidade com higiene e procedimentos permanentes baseados em análise de perigos e pontos críticos de controle (APPCC).
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Administração de Alimentos e Medicamentos (FDA) | Autoridades estaduais e locais designadas pelos Länder | Administração Estatal para Regulação do Mercado (SAMR) e departamentos locais de regulação do mercado | Órgãos estaduais/municipais de vigilância sanitária para licenciamento e inspeção | Autoridade Saudita de Alimentos e Medicamentos (SFDA) |
| Principais instrumentos ou diretrizes | Rotulagem de cardápios 21 CFR 101.11 | Regulamento (CE) n.º 852/2004 sobre higiene e registro de estabelecimentos; obrigações de reabastecimento/reutilização de embalagens para viagem da UE | Licenciamento pela Lei de Segurança Alimentar; Portaria 123 em vigor a partir de 1.º de junho de 2026, substituindo a medida de catering online de 2017 | Revisão da RDC 216/2004 listada na agenda regulatória 2026-2027 | Divulgações de cardápio da SFDA em vigor a partir de 1.º de julho de 2025 |
| Efeito comercial | Calorias nos cardápios de itens padrão e painéis de cardápio; informações nutricionais escritas especificadas mediante solicitação | Sistema de recipiente próprio até 12 de fevereiro de 2027; opção de embalagem reutilizável até 12 de fevereiro de 2028, exceto microempresas qualificadas; avisos no ponto de venda | Operadores de restaurantes online precisam de estabelecimentos físicos licenciados, com endereços reais/licenciados correspondentes e operações dentro do escopo comercial aprovado | O licenciamento sanitário local e as inspeções moldam a conformidade dos estabelecimentos | Rótulos de refeições com alto teor de sal, teor de cafeína em bebidas e tempo estimado de queima calórica da refeição em cardápios físicos/online e plataformas de pedidos |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
As rotinas de divulgação de calorias nos EUA fornecem uma linha de base de conformidade definida, enquanto o Programa de Alimentos Humanos da FDA afirmou em janeiro de 2026 que sua estratégia planejada de açúcares adicionados para 2026 investigaria os requisitos de rotulagem de cardápios. Sob o Regulamento da UE sobre Embalagens e Resíduos de Embalagens, os distribuidores de refeições para viagem do setor HORECA na Alemanha devem permitir que os clientes tragam seus próprios recipientes para bebidas quentes ou frias e alimentos preparados a partir de 12 de fevereiro de 2027, sem custo mais elevado ou condições menos favoráveis do que as embalagens descartáveis, e devem oferecer embalagens reutilizáveis dentro de um sistema de reutilização até 12 de fevereiro de 2028, exceto microempresas qualificadas. A regra de instalações licenciadas da China e os controles sanitários locais do Brasil apoiam a continuidade nos requisitos operacionais, juntamente com o trabalho de revisão de segurança alimentar listado em seus programas de política que abrangem 2026. As divulgações nutricionais estabelecidas da Arábia Saudita favorecem a continuidade nos fluxos de trabalho de cardápio, enquanto a cobertura de canais físicos e online torna as informações de cardápio gerenciadas centralmente comercialmente úteis.
Etapas da Cadeia de Valor
A cadeia de valor compara a formação do sistema de marca, o fornecimento para restaurantes e a preparação e venda de refeições. O McDonald's geralmente depende de fornecedores independentes para alimentos, papel e itens relacionados ao restaurante, com fornecedores obrigados a atender aos seus padrões e especificações. Essa separação torna a qualificação de fornecedores e a execução no restaurante capacidades distintas, mesmo quando os clientes encontram uma única marca no ponto de venda.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Formação e licenciamento do sistema de marca | Franqueadores e proprietários de marcas como McDonald's Corporation e Restaurant Brands International | Taxas de franquia e licença | Execução consistente em locais operados de forma independente | Definir requisitos operacionais antes da expansão da rede |
| Distribuição de alimentos e produtos relacionados | Distribuidores de alimentação como a Sysco | Vendas de alimentos e produtos relacionados | Manutenção das especificações do restaurante entre alternativas de fornecimento | Qualificar fornecedores alternativos com base nas mesmas especificações |
| Preparação de refeições e vendas no restaurante | Operadores de restaurantes como a McDonald's Corporation por meio de seus estabelecimentos operados pela empresa | Vendas de alimentos e bebidas preparados | Capacidade de preparação em cada restaurante | Alinhar os pedidos aceitos com a capacidade da cozinha |
| Fonte: Mordor Intelligence | ||||
A Sysco estimou que os restaurantes representaram 59% de suas vendas por tipo de cliente no exercício fiscal de 2026. Seu mix de clientes mostra como os restaurantes podem ancorar um distribuidor global de alimentação que também atende clientes de saúde, educação, hospedagem e entretenimento. A distribuição pode capturar valor em múltiplos grupos de clientes de alimentação, enquanto o franchising escala sua receita de taxas por meio de um sistema de restaurantes com marca.
Cenário Competitivo
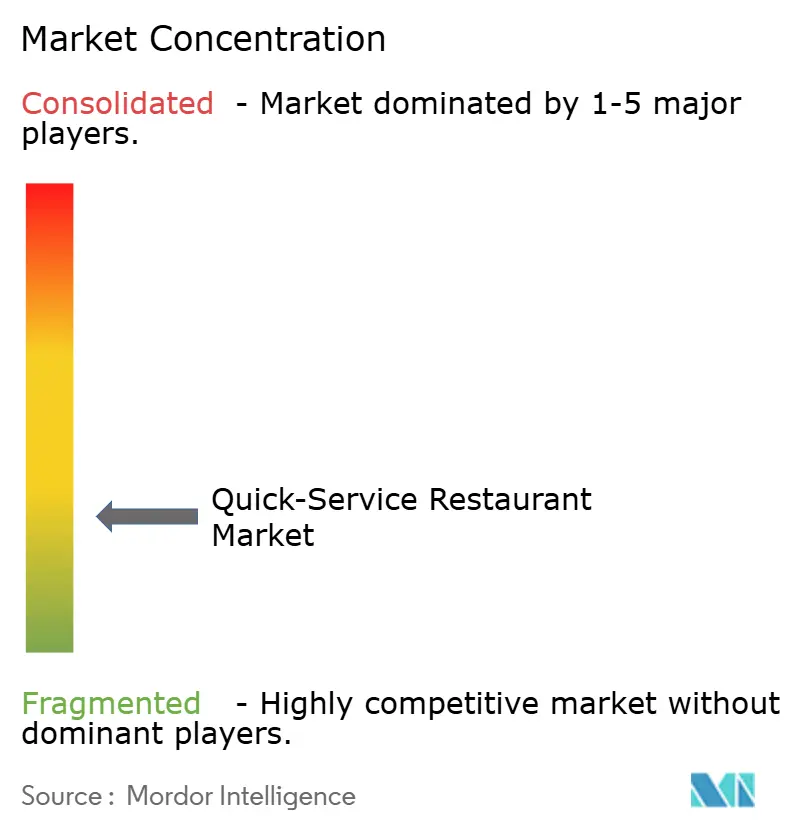
A concorrência combina grandes sistemas de marca com participação independente substancial, criando um mercado com propriedade distribuída de restaurantes. Os principais concorrentes incluem McDonald's Corporation, Yum! Brands Inc. (KFC, Taco Bell, Pizza Hut), Restaurant Brands International (Burger King, Popeyes, Tim Hortons), Domino's Pizza Inc. e Starbucks Corporation. A Yum! Brands afirmou em seu relatório anual de 2025 que aproximadamente 1.500 franqueados operavam a maioria de seus mais de 63.000 restaurantes em 155 países e territórios. Essa estrutura coloca a execução da proposta de uma marca parcialmente nas mãos dos operadores franqueados, de modo que a coordenação entre restaurantes gerenciados de forma independente é uma capacidade competitiva, e não uma função meramente administrativa.
A Domino's reportou um crescimento de 3,2% nas vendas globais no varejo no terceiro trimestre de 2026, excluindo o impacto de câmbio, em lojas próprias e franqueadas. Também registrou 175 adições líquidas de lojas, compreendendo 26 nos Estados Unidos e 149 internacionalmente. As vendas em mesmas lojas cresceram 0,3% nos Estados Unidos e 0,2% internacionalmente no terceiro trimestre de 2026, com o valor internacional excluindo o impacto de câmbio. Os estabelecimentos adicionados ampliam o alcance físico da Domino's, enquanto os modestos ganhos em mesmas lojas deixam o crescimento nos restaurantes estabelecidos como um desafio competitivo separado.
As obrigações de rotulagem de cardápios nos EUA sob 21 CFR 101.11 fornecem uma linha de base de conformidade comum para redes com 20 ou mais locais com o mesmo nome que oferecem substancialmente os mesmos itens de cardápio, enquanto a confiabilidade do serviço pode diferenciar os concorrentes. O Starbucks lançou o Green Apron Service em lojas operadas pela empresa na América do Norte em agosto de 2025. Reportou tempos médios de pico de serviço abaixo de 4 minutos em café e drive-thru no primeiro trimestre do exercício fiscal de 2026. O Starbucks também vinculou o lançamento a um investimento de 500 milhões de USD em pessoal, incluindo suporte adicional nos horários de pico. O investimento do Starbucks coloca um custo de pessoal por trás de seu padrão de serviço, de modo que um concorrente que busca serviço de pico comparável deve considerar mão de obra adicional juntamente com mudanças no processamento de pedidos.
Líderes do Setor de Restaurantes de Serviço Rápido (QSR)
-
McDonald's Corporation
-
Yum! Brands Inc. (KFC, Taco Bell, Pizza Hut)
-
Restaurant Brands International (Burger King, Popeyes, Tim Hortons)
-
Domino's Pizza Inc.
-
Starbucks Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Restaurantes de Serviço Rápido (QSR) Empresas cobertas neste relatório
- McDonald's Corporation
- Yum! Brands Inc. (KFC, Taco Bell, Pizza Hut)
- Restaurant Brands International (Burger King, Popeyes, Tim Hortons)
- Domino's Pizza Inc.
- Starbucks Corporation
- The Wendy's Company
- Doctor's Associates LLC (Subway)
- Chick-fil-A Inc.
- Chipotle Mexican Grill Inc.
- Deep Blue Restaurants
- Panera Bread Company
- Papa John's International Inc.
- Shake Shack Inc.
- Jack in the Box Inc.
- Inspire Brands, Inc.
- Jollibee Foods Corporation
- Jubilant FoodWorks Ltd (Domino's India)
- Yoshinoya Holdings Co. Ltd.
- Little Caesar Enterprises Inc.
- Five Guys Enterprises, LLC
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam a conformidade de embalagens para operadores de restaurantes da UE com a integração de plataformas para redes em expansão operadas pela empresa. Desde 12 de agosto de 2026, as regras da UE proibiram do mercado europeu embalagens em contato com alimentos contendo substâncias per e polifluoroalquílicas (PFAS) acima de limites rigorosos.[3] O Shake Shack anunciou o Projeto Catalyst em abril de 2026 para escalar plataformas digitais, de dados e operacionais. A restrição de embalagens cria uma tarefa de conformidade imediata, enquanto o programa anunciado pelo Shake Shack vincula o trabalho de integração ao seu objetivo de 1.500 Shacks operados pela empresa.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Embalagens para viagem em conformidade | Limites aplicáveis a PFAS em embalagens em contato com alimentos | Operadores de QSR que utilizam embalagens afetadas na UE | Substituir os formatos afetados por alternativas em conformidade | Atender aos limites preservando o uso pretendido em contato com alimentos | Fornecedores de embalagens em conformidade e operadores de refeições para viagem |
| Qualificação de embalagens em toda a rede | As decisões de conformidade devem se traduzir em suprimentos utilizáveis para restaurantes | Operadores de QSR com múltiplos locais na UE | Padronizar as especificações de qualificação e substituição em todos os estabelecimentos | Conformidade consistente em múltiplos formatos de embalagem | Especialistas em qualificação e coordenadores de suprimentos para restaurantes |
| Implementação coordenada de plataforma de restaurante | Iniciativa de escalonamento de plataforma anunciada pelo Shake Shack | Sistemas de restaurantes operados pela empresa em expansão | Sequenciar as integrações em torno dos sistemas de ponto de venda e cozinha comprometidos | Riscos de implementação, desempenho de fornecedores, prazo e custo | Provedores de integração e operadores de restaurantes |
| Fonte: Mordor Intelligence | |||||
A Qu já estava contratada para os sistemas de ponto de venda e display de cozinha do Shake Shack quando o Projeto Catalyst foi anunciado. Esse compromisso torna o suporte de integração adjacente uma abertura mais credível do que supor que o contrato dos sistemas principais está disponível. As embalagens em conformidade têm uma base comercial mais imediata do que a demanda por tecnologia vinculada a um único programa anunciado, porque atendem a um requisito operacional efetivo.
Desenvolvimentos industriais recentes em Mercado de Restaurantes de Serviço Rápido (QSR)
- Set 2026: A El Pollo Loco anunciou uma entrada planejada em Nova York, incluindo um contrato de locação assinado para um restaurante no Queens com previsão de abertura em meados de 2027. A empresa concordou com os termos de 3 acordos de desenvolvimento cobrindo 15 restaurantes na área ao longo de 5 anos.
- Set 2026: O Five Guys abriu seu 2.000.º restaurante no mundo no Universal CityWalk no Universal Orlando Resort, na Flórida.
- Set 2026: O McDonald's anunciou planos para implantar o ArchIQ habilitado por IA generativa em escala nos mercados operados nos EUA e internacionalmente, visando aproximadamente 250 pontos-base de ganhos de eficiência bruta em nível de restaurante.
Mercado de Restaurantes de Serviço Rápido (QSR) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de restaurantes de serviço rápido (QSR) mede os gastos anuais dos consumidores em alimentos preparados e bebidas vendidos por estabelecimentos de restaurantes de serviço rápido em todo o mundo. Abrange estabelecimentos independentes e em rede ou franqueados em todos os tipos de culinária e modelos de serviço.
Exclusões de escopo: Vendas de restaurantes de serviço completo e casual, vendas de alimentos preparados e bebidas por supermercados e lojas de conveniência, taxas e comissões de plataformas de entrega, e ingredientes e suprimentos alimentares vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Culinária
- Hambúrguer/Sanduíche
- Pizza/Massa
- Culinária à Base de Carne
- Frutos do Mar
- Sorvete/Sobremesa
- Produtos de Padaria
- Outras Culinárias (Mexicana, Asiática, etc.)
- Por Estrutura
- Estabelecimentos Independentes
- Estabelecimentos em Rede/Franqueados
- Por Modelo de Serviço
- Refeição no Local
- Drive-Thru
- Balcão de Retirada/Atendimento Rápido
- Entrega em Domicílio (Serviço Próprio e de Terceiros)
- Retirada na Calçada
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As Perspectivas de Urbanização Mundial da Divisão de População das Nações Unidas fornecem estimativas e projeções comparáveis de população em cidades, vilas e áreas rurais que ajudam a enquadrar os potenciais mercados de captação de demanda. A Série de Despesas com Alimentação do Serviço de Pesquisa Econômica do USDA distingue os gastos em restaurantes de serviço limitado de outros estabelecimentos de alimentação fora do lar, enquanto sua análise de segmentos de mercado do setor de alimentação fornece indicadores históricos e sazonais de vendas. A Pesquisa Mensal Avançada de Comércio Varejista do Censo dos EUA fornece um sinal separado e regularmente atualizado para as vendas de serviços de alimentação e mudanças nos gastos dos consumidores.
Os arquivos anuais e materiais para investidores das empresas podem esclarecer contagens de estabelecimentos, estruturas franqueadas versus operadas pela empresa, tendências de vendas comparáveis, mix de canais e custos operacionais, enquanto a imprensa financeira e comercial de reputação pode ajudar a verificar aberturas, fechamentos e eventos de mercado datados. Essas fontes são ilustrativas e não são exaustivas. Outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas estruturadas podem incluir executivos de restaurantes, operadores franqueados e independentes, líderes de finanças e estratégia, e gerentes responsáveis por operações, pedidos digitais, entrega e planejamento de cardápio nas regiões globais. Os respondentes podem verificar as conclusões secundárias sobre canais de vendas, estruturas de estabelecimentos, mix de cardápio, condições regionais e restrições operacionais, enquanto perguntas de acompanhamento direcionadas esclarecem entradas conflitantes ou ausentes. As estimativas dos analistas podem então ser trianguladas com indicadores públicos e explicações dos respondentes, com lacunas não resolvidas tratadas por meio de intervalos explícitos ou premissas de cenário, em vez de observações inventadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 38% |
| Nível médio: 42% | Líderes funcionais/de unidade: 35% | EMEA: 28% |
| Participantes menores: 24% | Gerentes: 45% | Américas: 34% |
Dimensionamento do Mercado e Previsão
Um modelo de cima para baixo estima as vendas anuais globais de restaurantes em dólares americanos correntes e, em seguida, aloca o total entre culinária, estrutura de estabelecimento, modelo de serviço e geografia usando receitas de estabelecimentos, indicadores de vendas por segmento e o mix observado de formatos de restaurante. Os principais insumos incluem vendas de serviços de alimentação de serviço limitado, contagens e aberturas de estabelecimentos, crescimento de vendas comparáveis, gasto médio por cliente e mudanças nos preços do cardápio, e a participação das vendas realizadas por meio de consumo no local, drive-thru, retirada e entrega. Esses indicadores ancoram respectivamente a escala do mercado, a capacidade física, a demanda em mesmas lojas, o valor do ticket e o mix de canais. As tendências históricas de vendas e estabelecimentos sustentam uma regressão multivariada ou análise de cenário, com preço e mudanças no mix de serviços considerados separadamente quando afetam os gastos nominais.
As participações de segmento são construídas a partir de divisões de vendas disponíveis e evidências de estabelecimentos ou canais, verificadas em relação ao total global e refinadas onde dados públicos comparáveis estão disponíveis. A receita de estabelecimentos amostrados e verificações de preço vezes volume podem testar estimativas selecionadas de país e formato. As variáveis de previsão são estendidas por geografia e segmento usando tendências documentadas, com premissas alternativas para expansão de restaurantes, gasto por pedido e mix de canais onde as evidências são limitadas. Os analistas podem pedir aos respondentes primários que avaliem cada principal fator e premissa de previsão e, em seguida, reconciliar suas explicações com indicadores independentes de vendas e estabelecimentos. As entradas conflitantes são sinalizadas e mantidas como intervalos ou casos de cenário até que as evidências sustentem uma estimativa central.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam as estimativas de vendas de restaurantes com gastos independentes em serviços de alimentação, crescimento de estabelecimentos, vendas comparáveis e indicadores de canais, e então verificam os totais e as participações de segmento em busca de anomalias e mudanças ano a ano inexplicadas. Uma segunda revisão rastreia variações materiais até definições de fonte, períodos, tratamento de câmbio ou eventos de mercado, e os analistas buscam esclarecimentos dos respondentes relevantes quando uma lacuna permanece material ou uma fonte muda. O modelo é atualizado anualmente, revisado entre ciclos quando eventos materiais alteram as perspectivas do mercado, e submetido a uma nova revisão de fonte e cálculo antes da entrega.
Dimensionamento do Mercado de Restaurantes de Serviço Rápido da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de restaurantes de serviço rápido (QSR) mede os gastos anuais dos consumidores em alimentos preparados e bebidas vendidos por estabelecimentos de restaurantes de serviço rápido em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais insumos incluem vendas de serviços de alimentação de serviço limitado, contagens e aberturas de estabelecimentos, crescimento de vendas comparáveis, gasto médio por cliente e mudanças nos preços do cardápio, e a participação das vendas realizadas por meio de consumo no local, drive-thru, retirada e entrega.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,26 T de USD (2027) | |
| Consultoria Global A | 971 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 22,9% abaixo do valor de 2027 deste relatório de 1,26 T de USD, 2 anos depois. Sua base publicada é anterior, de modo que o crescimento de mercado intermediário contribui para a comparação mais baixa. |
| Consultoria Regional B | 1,11 T de USD (2026) | Em sua base de 2026, esta estimativa está 11,9% abaixo do valor de 2027 deste relatório de 1,26 T de USD, 1 ano depois. Sua taxa de crescimento declarada está abaixo da taxa de previsão deste relatório, contribuindo para uma estimativa futura mais baixa. |
Os analistas da Mordor Intelligence triangulam as estimativas de vendas de restaurantes com gastos independentes em serviços de alimentação, crescimento de estabelecimentos, vendas comparáveis e indicadores de canais, e então verificam os totais e as participações de segmento em busca de anomalias e mudanças ano a ano inexplicadas.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de restaurantes de serviço rápido (QSR)?
O tamanho está projetado para crescer de 1,26 trilhão de USD em 2027 para 1,87 trilhão de USD até 2032, a um CAGR de 8,18% entre 2027 e 2032.
O que sustenta a demanda recorrente por refeições de serviço rápido?
A fidelidade digital e os pedidos convenientes criam canais para manter o relacionamento com os clientes. O McDonald's reportou quase 210 milhões de usuários ativos de fidelidade em 90 dias em 70 mercados em 2025.
Qual culinária lidera os gastos em restaurantes de serviço rápido?
A culinária à base de carne deteve 36,95% dos gastos em 2026, a maior participação entre as culinárias.
Quais empresas são os principais concorrentes no segmento de serviço rápido?
McDonald's Corporation, Yum! Brands Inc., Restaurant Brands International, Domino's Pizza Inc. e Starbucks Corporation são os principais concorrentes.
O que restringe as margens dos restaurantes de serviço rápido?
Os custos de mão de obra são uma restrição fundamental. Os custos de mão de obra da Chipotle subiram para 25,1% da receita total em 2025, ante 24,7% em 2024, principalmente devido a volumes de vendas mais baixos e à inflação salarial, parcialmente compensados por aumentos nos preços do cardápio.
Quais regiões lideram o setor de serviço rápido?
A América do Norte liderou com 32,24% dos gastos em 2026. A Ásia-Pacífico é prevista como a região de crescimento mais rápido, com um CAGR de 10,2% entre 2027 e 2032.