
Tamaño y Participación del Mercado de Prótesis y Ortesis
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.88 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.15 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
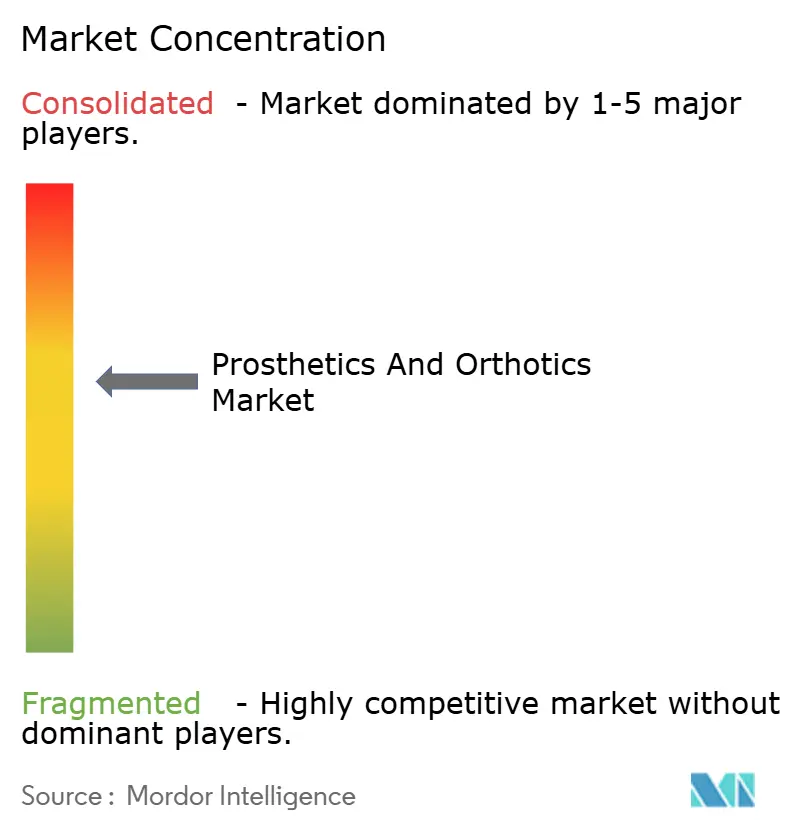
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Prótesis y Ortesis por Mordor Intelligence
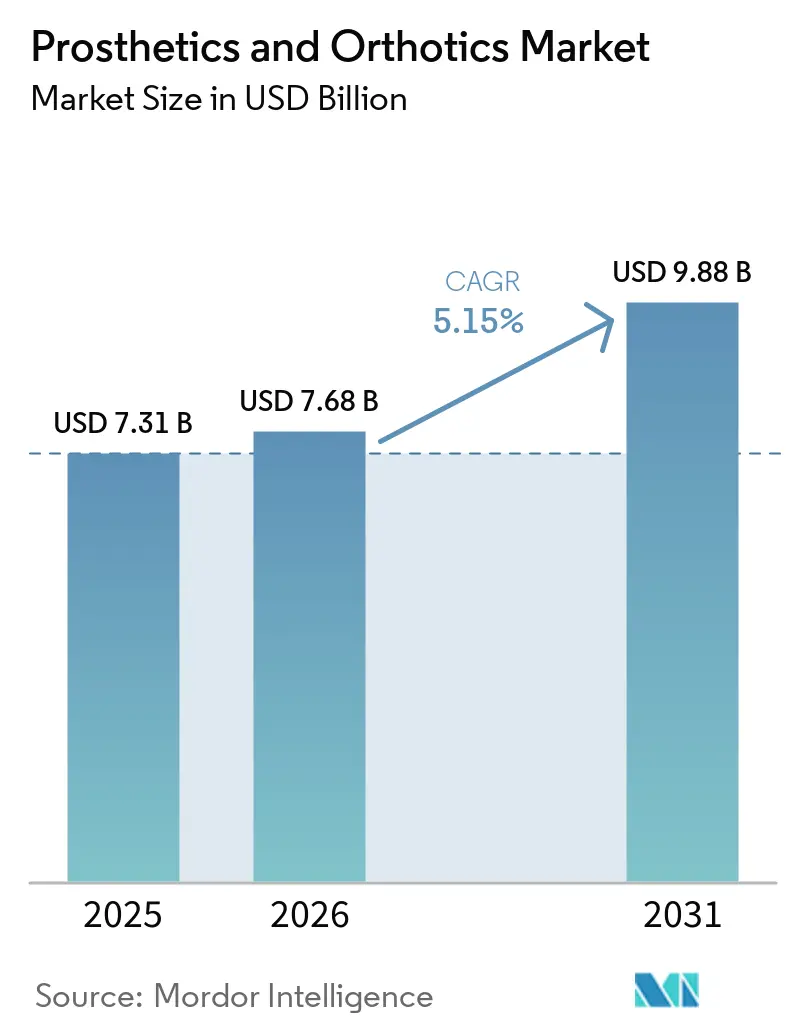
Se espera que el tamaño del Mercado de Prótesis y Órtesis crezca desde 7.310 millones de USD en 2025 hasta 7.680 millones de USD en 2026, y se prevé que alcance los 9.880 millones de USD para 2031, a una CAGR del 5,15% durante el período 2026-2031.
El aumento de las amputaciones relacionadas con la diabetes, el envejecimiento de la población mundial y los rápidos avances en dispositivos controlados por microprocesador sostienen conjuntamente la demanda. Los proveedores integran cada vez más plataformas digitales de análisis de la marcha que permiten el seguimiento remoto, mientras que los pagadores amplían la cobertura de componentes premium que reducen los reingresos por caídas. El interés del capital privado en cadenas de clínicas especializadas intensifica la dinámica competitiva, y la impresión 3D comprime los plazos de fabricación de encajes, mejorando la experiencia del paciente. Al mismo tiempo, los programas de I+D militar aceleran la innovación comercial, generando articulaciones motorizadas e interfaces neurales que redefinen los parámetros funcionales de referencia.
Conclusiones Clave del Informe
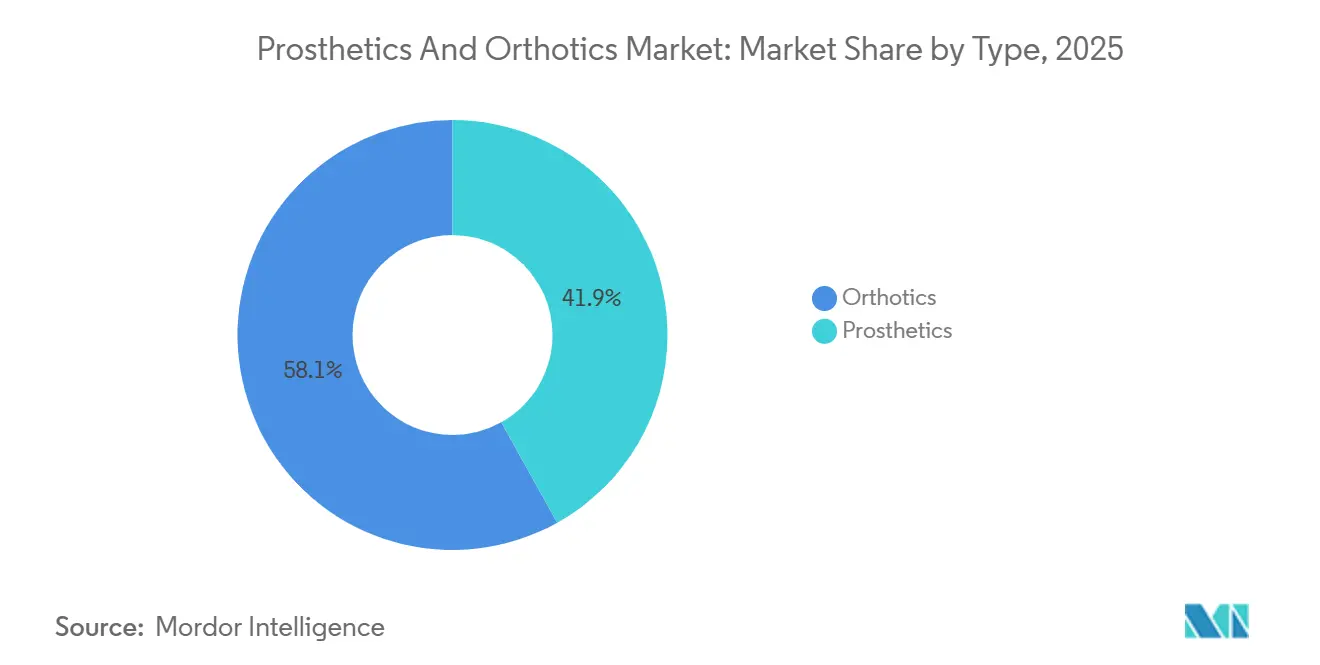
- Por tipo, las órtesis lideraron con el 58,1% de la participación del mercado de Prótesis y Órtesis en 2025, mientras que las prótesis están en camino de registrar una CAGR del 6,22% hasta 2031.
- Por tecnología, los sistemas convencionales accionados por el cuerpo representaron el 45,11% del tamaño del mercado de Prótesis y Órtesis en 2025, mientras que los sistemas controlados por microprocesador avanzan a una CAGR del 6,11% hasta 2031.
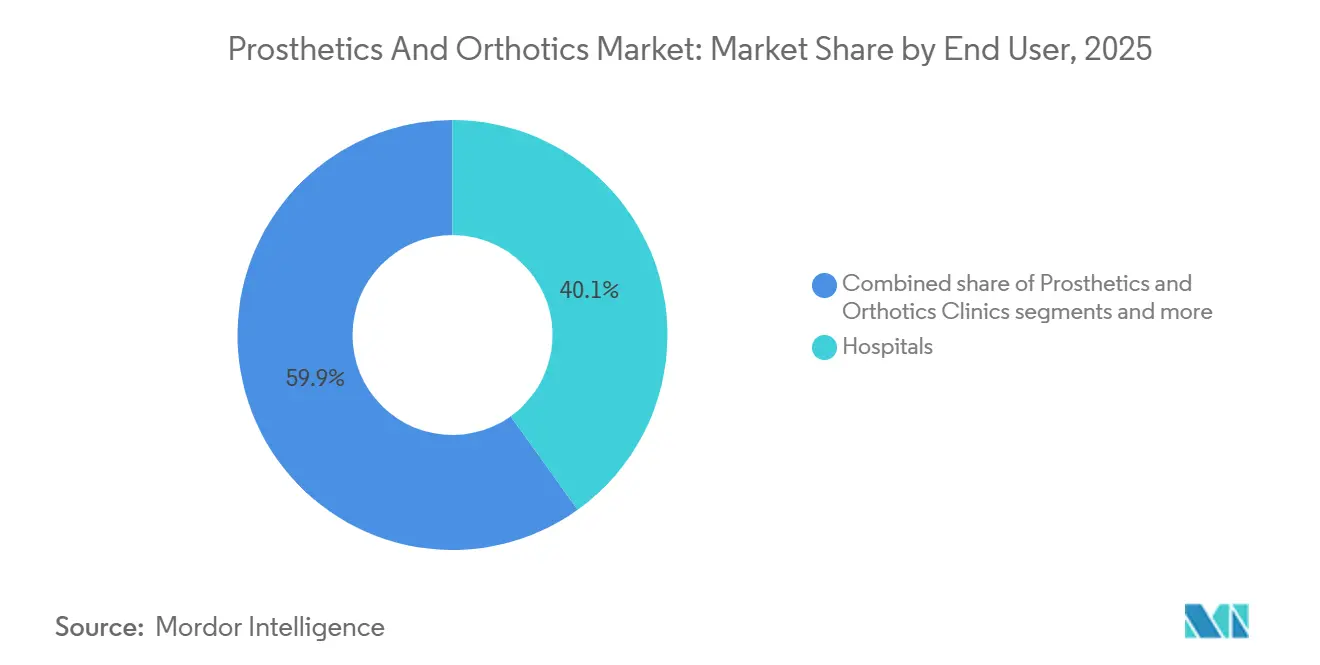
- Por usuario final, los hospitales representaron el 40,1% de los ingresos en 2025, aunque se prevé que las clínicas dedicadas a prótesis y órtesis se expandan a una CAGR del 7,43% hasta 2031.
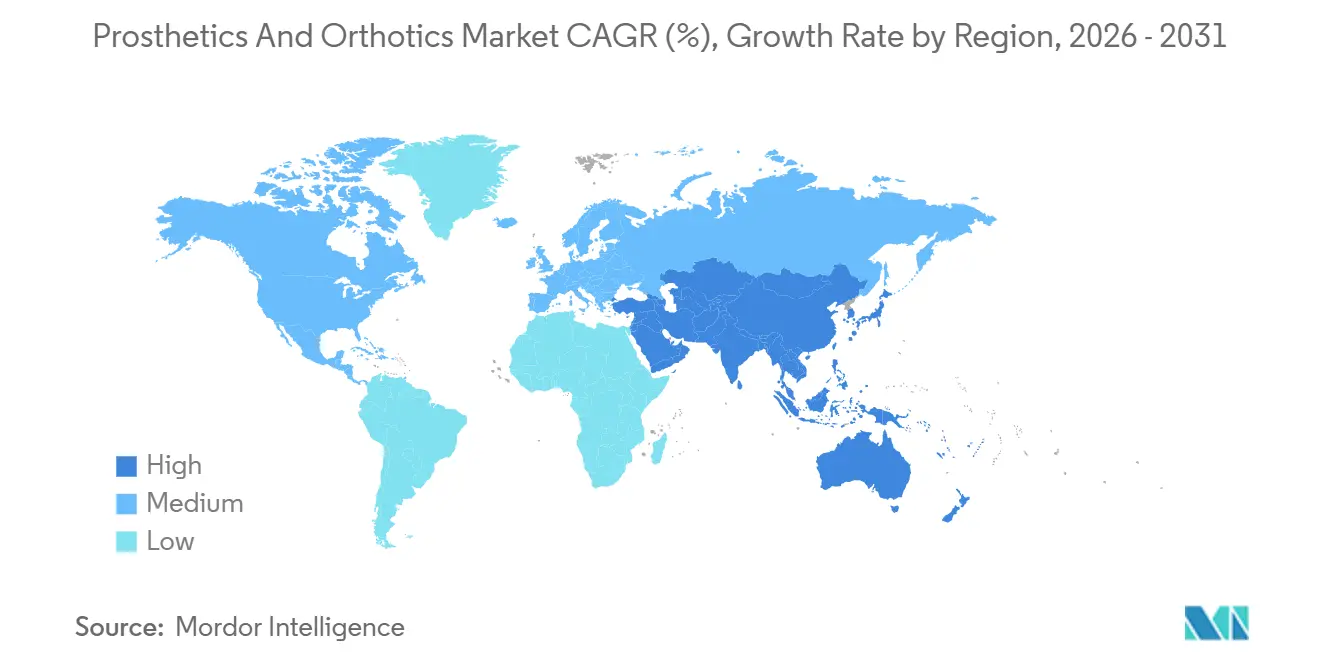
- América del Norte representó el 43,3% de la participación del mercado de prótesis y órtesis en 2025, mientras que Asia-Pacífico está previsto que crezca a una CAGR del 7,91% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápido Aumento de las Amputaciones Relacionadas con la Diabetes | +1.2% | Global, agudo en América del Norte, Oriente Medio y Asia del Sur | Mediano plazo (2-4 años) |
| Envejecimiento de la Población y Carga de la Osteoartritis | +1.0% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Avances en Tecnologías de Microprocesador y Mioeléctricas | +0.9% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Ampliación del Reembolso en Mercados Desarrollados | +0.8% | América del Norte, Europa Occidental | Corto plazo (≤ 2 años) |
| Adopción de Análisis Predictivo de la Marcha Basado en IA | +0.6% | América del Norte, proyectos piloto en Europa; Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Transferencia de I+D Militar a Dispositivos Civiles | +0.5% | Estados Unidos, aliados de la OTAN, Israel | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápido Aumento de las Amputaciones Relacionadas con la Diabetes
Las amputaciones de extremidades inferiores vinculadas a la diabetes anclan la demanda unitaria de base para las prótesis de miembro, pero también catalizan la defensa del reembolso que vincula los dispositivos avanzados a los resultados de preservación de extremidades. La Federación Internacional de Diabetes contabilizó 588,7 millones de personas con diabetes en 2024 y proyecta 852,5 millones para 2050 [1]Federación Internacional de Diabetes, "Atlas de Diabetes de la FID, 10.ª Edición," diabetesatlas.org. En Estados Unidos, se producen aproximadamente 165.000 hospitalizaciones por amputación cada año, con una incidencia significativamente mayor entre los estadounidenses de raza negra. Canadá registró 7.720 amputaciones relacionadas con la diabetes en su último ciclo de notificación, lo que subraya las presiones dentro de los sistemas de pagador único. Los fabricantes que incorporan sensores de salud del muñón se posicionan como socios en la atención basada en valor, trasladando los ingresos de las ventas episódicas a suscripciones recurrentes de análisis de datos.
Envejecimiento de la Población y Carga de la Osteoartritis
La Organización Mundial de la Salud prevé 2.100 millones de personas de 60 años o más para 2050, frente a los 1.400 millones de 2024 [2]Organización Mundial de la Salud, "Envejecimiento y Salud," who.int. La osteoartritis de rodilla por sí sola afecta a 365 millones de pacientes, impulsando las prescripciones de órtesis de rodilla que retrasan el reemplazo total de la articulación. Japón, donde el 29% de los residentes tienen 65 años o más, incuba órtesis tobillo-pie de fibra de carbono ultraligeras que ahora se difunden en los mercados occidentales. Los proveedores que combinan órtesis con plataformas de telerrehabilitación capturan datos de adherencia muy valorados por los pagadores que buscan pagos basados en resultados.
Avances en Tecnologías de Microprocesador y Mioeléctricas
La política de Medicare de 2024 amplía la cobertura de rodillas con microprocesador a los ambuladores K2, desbloqueando decenas de miles de candidatos adicionales anualmente. El C-Leg 4 de Ottobock y el POWER KNEE de Össur incorporan algoritmos de aprendizaje automático que reducen el riesgo de caídas en escaleras. Un estudio publicado en Nature Medicine validó la Interfaz Mioneuronal Agonista-Antagonista, que permitió a los amputados caminar un 41% más rápido y generar un 187% más de potencia máxima que los métodos tradicionales. Las empresas que invierten en la formación de cirujanos sobre las técnicas de la Interfaz Mioneuronal Agonista-Antagonista están en posición de dominar el segmento premium de pérdida de miembros.
Ampliación del Reembolso en Mercados Desarrollados
Los pagadores de América del Norte y Europa amplían la cobertura de componentes avanzados tras evidencias de menores ingresos hospitalarios relacionados con caídas. Las aseguradoras privadas estadounidenses, como Health Care Service Corporation, actualizaron sus políticas siguiendo el ejemplo de Medicare. Los fondos de enfermedad de Alemania reembolsan los dispositivos médicamente necesarios, pero exigen negociación directa de precios, lo que reduce los márgenes. En el Reino Unido, los cuellos de botella en las listas de espera del Servicio Nacional de Salud han dado lugar a un mercado de pago directo de acceso rápido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de los Dispositivos y Reembolso Desigual | -0.7% | Global, agudo en países de ingresos bajos y medios; bolsas de infracobertura en EE. UU. | Corto plazo (≤ 2 años) |
| Escasez de Clínicos Certificados en Prótesis y Órtesis | -0.5% | Estados Unidos, Canadá, Europa Occidental; Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Volatilidad en la Cadena de Suministro de Fibra de Carbono | -0.3% | Global, concentrada entre los usuarios de compuestos de grado aeroespacial | Corto plazo (≤ 2 años) |
| Riesgo de Reembolso por Pago según Resultados | -0.2% | Proyectos piloto en Estados Unidos; adopción limitada en Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Dispositivos y Reembolso Desigual
Las rodillas con microprocesador tienen un precio de lista de entre 18.000 y 100.000 USD, situándose el C-Leg de Ottobock cerca de los 50.000-70.000 USD [3]Johns Hopkins Medicine, "Costos de Prótesis de Miembro y Cobertura de Seguro," hopkinsmedicine.org. Los límites de Medicaid y la variabilidad entre estados siguen bloqueando el acceso a muchos pacientes en EE. UU., mientras que los costos de bolsillo en los países de bajos ingresos superan los ingresos anuales. Los portafolios escalonados con rutas de actualización siguen siendo escasos, lo que deja un espacio para nuevos participantes.
Escasez de Clínicos Certificados en Prótesis y Órtesis
Aproximadamente 10.000 ortesistas y protesistas certificados ejercen en Estados Unidos, una reserva de talento envejecida que no puede satisfacer la demanda en aceleración. Los usuarios de zonas rurales recorren largas distancias para los ajustes, lo que perjudica el cumplimiento. Las herramientas de automatización que prediseñan encajes pueden aligerar la carga de trabajo del clínico, pero la normativa sigue exigiendo la aprobación de un profesional con licencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Órtesis Dominan, las Prótesis se AceleranLas ortesis capturaron el 58,1% de la participación del mercado de Prótesis y Ortesis en 2025, impulsadas por el uso de férulas en extremidades inferiores para 365 millones de pacientes con osteoartritis de rodilla. Los soportes espinales y de extremidades superiores añaden ingresos estables, beneficiándose de las referencias prefabricadas pedidas a través del comercio electrónico. Por su parte, las prótesis contribuyeron con una base menor, aunque registrarán una CAGR del 6,22%, impulsada por rodillas controladas por microprocesador que permiten una cadencia variable. Las prótesis impresas en 3D incluyen encajes protésicos personalizados. Los consumibles como revestimientos y mangas de suspensión generan ventas recurrentes estables que anclan el crecimiento del tamaño del mercado de Prótesis y Ortesis a lo largo de los ciclos de reemplazo.
El cumplimiento de las normas ISO 22523 e ISO 8549 agiliza las vías de marcado CE y de autorización FDA 510(k). El riesgo de mercantilización de las ortesis aumenta a medida que la impresión 3D reduce las barreras de entrada, mientras que los algoritmos de control propietarios protegen los márgenes de las prótesis. Los proveedores que combinan contenido de fisioterapia digital con férulas se diferencian aún más en un campo saturado.


Por Tecnología:
Los Sistemas con Microprocesador Ganan TerrenoLos dispositivos convencionales accionados por el cuerpo retuvieron el 45,11% del tamaño del mercado de prótesis y ortesis en 2025, gracias a su asequibilidad y bajo mantenimiento. Sin embargo, las rodillas y tobillos con microprocesador están ganando terreno a una CAGR del 6,11%, impulsados por la expansión de los reembolsos en 2024. Las manos mioeléctricas eléctricas están dirigidas a usuarios que exigen una sujeción de precisión para tareas de oficina, mientras que los sistemas híbridos ofrecen una copia de seguridad sin batería valorada por los usuarios militares.
Los encajes fabricados mediante manufactura aditiva reducen el tiempo de fabricación a 48 horas, aunque las limitaciones de fatiga frenan su adopción para miembros definitivos. Los exoesqueletos robóticos de rehabilitación generan ingresos por sesión en los centros de terapia, y los prototipos de retroalimentación sensorial, como el OPRA de Integrum, allanan el camino hacia un control intuitivo de los miembros. Los sistemas con microprocesador representaron el 57,7% de los ingresos de 2024 y siguen siendo el pilar fundamental del mercado de prótesis robóticas. La combinación tecnológica se inclina, por tanto, hacia un hardware inteligente habilitado para servicios que mantiene precios de venta promedio elevados.
Por Usuario Final:
Las Clínicas Capturan el Ajuste EspecializadoLos hospitales y clínicas representaron el 40,1% de los ingresos de 2025, combinando atención aguda, rehabilitación y dispositivos de primer ajuste. Sin embargo, las clínicas especializadas en prótesis y órtesis están previstas para registrar una CAGR del 7,43%, ya que la financiación de capital privado impulsa las consolidaciones que ofrecen escaneado digital en el mismo día. Los canales de atención domiciliaria se expanden a través de órtesis disponibles en el mercado entregadas con telecoaching, mientras que los centros de Asuntos de Veteranos mantienen ciclos de dispositivos predecibles a precios negociados.
Los portales directos al consumidor incipientes venden cubiertas cosméticas y pies para actividades, capturando la participación en accesorios sin infringir las normativas de ajuste. Un modelo omnicanal —ajuste agudo en hospitales, casos complejos en clínicas especializadas, consumibles en línea— se alinea mejor con las preferencias cambiantes de los usuarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Prótesis y Ortesis de América del Norte
América del Norte concentró el 43,3% de la cuota del mercado de Prótesis y Ortesis en 2025, impulsada por la financiación de la VA y las reformas de Medicare. El modelo de pagador único de Canadá reembolsa los dispositivos clínicamente necesarios, aunque las largas listas de espera impulsan un segmento paralelo de pago en efectivo. México depende de los flujos de turismo médico y de organizaciones benéficas, lo que limita la adopción de productos premium.
Mercado de Prótesis y Ortesis de Europa
Europa ocupa el segundo lugar por valor; el sistema estatutario de Alemania financia los dispositivos, pero fija tarifas por debajo del coste total, lo que impulsa el volumen pero reduce la rentabilidad. El Reglamento de Dispositivos Médicos de la Unión Europea sobrecarga la capacidad de los organismos notificados, retrasando los lanzamientos de productos y frenando el crecimiento a corto plazo del tamaño del mercado de Prótesis y Ortesis.
Mercado de Prótesis y Ortesis de APAC, MEA y América del Sur
Se prevé que Asia-Pacífico registre un CAGR del 7,91% hasta 2031, impulsado por el subsidio de Asistencia a Personas con Discapacidad de India, la mayor cobertura de seguros urbanos de China y la demografía de población muy envejecida de Japón, que demanda ortesis ligeras. Corea del Sur y Australia muestran una elevada adopción per cápita dentro de sus sistemas universales. El Sudeste Asiático sigue siendo sensible al precio y favorece las prótesis mecánicas de bajo coste. Oriente Medio se bifurca entre los estados del GCC, que reembolsan dispositivos premium, y el África subsahariana, donde predominan las donaciones de ONG. El crecimiento de América del Sur se ve moderado por las restricciones fiscales en Brasil y Argentina.

Panorama regulatorio
En los Estados Unidos, muchos dispositivos protésicos y ortopédicos están regulados por la FDA en 21 CFR Part 890, Subpart D (Physical Medicine Prosthetic Devices), donde una parte significativa corresponde a la Clase I bajo controles generales y puede estar exenta de notificación previa a la comercialización dependiendo del código de producto y las declaraciones. Este marco reduce el tiempo de comercialización de aparatos ortopédicos y componentes básicos, pero los fabricantes deben seguir gestionando el etiquetado, la notificación de eventos adversos y, cuando corresponda, las obligaciones del sistema de calidad vinculadas a la clasificación del dispositivo y a los modelos de distribución.
En Europa, el Reglamento (UE) 2017/745 (EU MDR) impulsa un enfoque de cumplimiento a lo largo del ciclo de vida basado en la evaluación clínica y el seguimiento clínico posterior a la comercialización (PMCF), con requisitos adicionales de trazabilidad mediante UDI y la arquitectura EUDAMED. Los dispositivos hechos a medida se abordan mediante disposiciones específicas (Anexo XIII), lo que eleva las expectativas de cumplimiento para ortesis y encajes a medida, incluso cuando quedan fuera de las vías estándar de marcado CE. A nivel global, la actividad normativa a través de ISO/TC 168, incluida la norma ISO 22523:2006, respalda la alineación de las pruebas de rendimiento y seguridad, ayudando a los proveedores multinacionales a gestionar presentaciones para múltiples mercados y los requisitos de intercambiabilidad de componentes.
Panorama Competitivo
Ottobock, Össur y Hanger Inc. representan conjuntamente una porción significativa de los ingresos globales, dejando una larga cola fragmentada de especialistas regionales y fabricantes por contrato. La adquisición de Hanger por 1.200 millones de USD por parte de Patient Square Capital ilustra el creciente apetito del capital privado por cadenas de clínicas con flujo de caja estable. Los actores establecidos se diferencian mediante algoritmos propietarios de microprocesador, clínicas integradas verticalmente y ecosistemas de componentes que desincentivan la mezcla entre marcas.
Los nuevos competidores aplican la impresión 3D para entregar encajes personalizados con descuentos, aunque la supervisión regulatoria frena el escalado rápido. Los implantes osteointegrados de Integrum y la vía de retroalimentación sensorial crean un nicho premium protegido por la complejidad quirúrgica. Las solicitudes de patentes se centran ahora en el software —el algoritmo de ajuste de encaje por aprendizaje automático de Össur de 2024 es un ejemplo—, lo que señala que la ventaja competitiva pivota hacia los datos tanto como hacia el hardware.
Los proveedores de exoesqueletos robóticos, como Ekso Bionics y Cyberdyne, monetizan modelos de pago por sesión de terapia, eludiendo la competencia directa con las prótesis personales. En general, la concentración de nivel medio y la segmentación tecnológica definen conjuntamente un mercado donde la escala, la infraestructura digital y las alianzas con clínicos superan la capacidad de fabricación pura.
Líderes de la Industria de Prótesis y Ortesis
Össur
Ottobock
Bauerfeind AG
Blatchford Limited
Hanger Inc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Prótesis y Ortesis
- Bauerfeind
- Blatchford Group
- College Park Industries
- Cyberdyne
- Ekso Bionics
- Enovis
- Fillauer
- Hanger Inc.
- Integrum AB
- Johnson & Johnson
- Ortho Europe
- Ossur
- Ottobock
- Proteor
- Smiths Group
- Spinal Technology Inc.
- Steeper Group
- Stryker
- Thuasne
- Trulife
- WillowWood Global
- Zimmer Biomet

Oportunidades de mercado y perspectivas futuras
Las neuro-ortesis activas y las soluciones vinculadas a la neuromodulación conforman un espacio en blanco práctico donde las ortesis pasan de ser un soporte pasivo a cumplir una función que habilita la terapia. En julio de 2026, Ottobock anunció la adquisición de Fesia Technology para incorporar capacidades de estimulación eléctrica funcional (FES) para neuro-ortesis, lo que subraya cómo las carteras de las empresas establecidas se están ampliando hacia casos de uso relacionados con la parálisis y las alteraciones neuromusculares, adyacentes a los flujos de trabajo tradicionales de adaptación protésica y ortopédica. Las hojas de ruta de productos comentadas públicamente en OTWorld 2026, incluido el concepto C-Brace Interim de Ottobock para la rehabilitación temprana, también apuntan a una demanda de dispositivos listos para uso clínico que puedan implementarse antes en la trayectoria de atención.
La fabricación digitalizada y la producción escalable de encajes están aliviando aún más las limitaciones de capacidad generadas por la escasez de clínicos y los largos plazos de entrega. En junio de 2026, VYTRUVE informó haber superado los 13.000 encajes protésicos impresos en 3D producidos a través de su plataforma digital desde 2020, lo que indica que la fabricación aditiva ha pasado a formar parte del rendimiento recurrente dentro de las operaciones clínicas. En el segmento premium, las rodillas con microprocesador siguen siendo un campo de batalla clave para la diferenciación, ya que PROTEOR lanzó la rodilla con microprocesador QUATTRO 2 en los Estados Unidos en julio de 2026 y programó una disponibilidad global más amplia para septiembre de 2026, ampliando las opciones para proveedores y pagadores centrados en la reducción del riesgo de caídas y el rendimiento adaptativo de la marcha.
Recent Industry Developments in Mercado de Prótesis y Ortesis
- Julio de 2026: Ottobock anunció la adquisición de Fesia Technology, S.L., ampliando su presencia en la estimulación eléctrica funcional (FES) para neuro-ortesis. La adquisición fortalece la presencia de Ottobock en sistemas ortopédicos activos que abordan afecciones neuromusculares, ampliando el segmento abordable más allá de la venta tradicional de aparatos ortopédicos mecánicos y componentes.
- Octubre de 2025: Motorica lanzó un flujo de trabajo digital para prótesis de miembro superior utilizando escaneo 3D basado en smartphone y modelado alojado en la nube. Este enfoque reduce la dependencia de moldes físicos y facilita una iteración más rápida y remota en el diseño de dispositivos, añadiendo presión competitiva sobre los flujos de trabajo de fabricación y clínicos convencionales.
- Abril de 2025: Ossur presentó la prótesis de pie Pro-Flex Terra, codesarrollada con BASF y que utiliza el material microcelular Cellasto para adaptarse a las condiciones de marcha sin ajustes mecánicos. El lanzamiento pone de relieve la innovación continua en materiales para pies de retorno de energía, reforzando la diferenciación mediante el confort y la respuesta al terreno en prótesis de miembro inferior.


Mercado de Prótesis y Ortesis Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por dispositivos protésicos y ortésicos utilizados para restaurar o apoyar la movilidad y la función en entornos de atención clínica e institucional. Incluye los principales sistemas de dispositivos y los componentes relacionados que se suministran habitualmente para la adaptación y el seguimiento.
Exclusiones del alcance: Se excluyen los implantes ortopédicos quirúrgicos, el equipamiento general de rehabilitación y los servicios rutinarios de fisioterapia que no forman parte de la entrega de dispositivos protésicos u ortésicos.
Descripción General de la Segmentación
- Por Tipo
- Órtesis
- Órtesis de Miembro Inferior
- Órtesis Tobillo-Pie
- Órtesis de Rodilla
- Órtesis de Cadera
- Órtesis de Miembro Superior
- Órtesis Espinales
- Órtesis de Miembro Inferior
- Prótesis
- Prótesis de Extremidad Inferior
- Rodillas con Microprocesador
- Tobillos/Pies Motorizados
- Prótesis de Extremidad Superior
- Liners, Encajes y Componentes Modulares
- Prótesis de Extremidad Inferior
- Órtesis
- Por Tecnología
- Convencional / Accionado por el Cuerpo
- Accionado Eléctricamente / Mioeléctrico
- Controlado por Microprocesador
- Híbrido
- Impreso en 3D / Fabricado de Forma Aditiva
- Exoesquelético Robótico / Motorizado
- Habilitado para Retroalimentación Sensorial
- Por Usuario Final
- Hospitales
- Clínicas de Prótesis y Órtesis
- Centros de Rehabilitación
- Entornos de Atención Domiciliaria
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para la fase documental, trazamos la ruta de atención y el flujo de dispositivos de modo que el alcance del mercado sea práctico y medible. Las fuentes públicas anclan el conjunto de demanda y el contexto médico, como los indicadores de discapacidad y lesiones de los CDC y la OMS, las estadísticas de salud de la OCDE sobre gasto y acceso, y las referencias de CMS/Medicare para la codificación y la orientación en materia de reembolso (cuando corresponde). También utilizamos revistas clínicas revisadas por pares para comprender los ciclos de reemplazo típicos y la adopción de rodillas con microprocesador y otras soluciones motorizadas, y para ver cómo los resultados de los pacientes influyen en la prescripción.
Para convertir este contexto en insumos de dimensionamiento, revisamos informes anuales de empresas, presentaciones para inversores, comentarios de resultados y cobertura de prensa de reputación sobre lanzamientos de productos y ampliaciones de capacidad. También utilizamos bases de datos de pago para obtener información financiera e inteligencia empresarial, y bases de datos de patentes para rastrear la intensidad de la innovación por tipo de dispositivo. La lista de fuentes documentales es meramente ilustrativa, y se utilizaron documentos públicos y conjuntos de datos adicionales para la verificación cruzada, la validación y la aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario sometió a prueba de estrés lo que construimos a partir de información pública, especialmente donde los precios, el comportamiento de reemplazo y la combinación de canales varían según el país. Hablamos con protesistas y ortesistas, clínicos de rehabilitación, distribuidores, y gerentes de fabricación y producto, y los insumos fueron verificados en las principales regiones para que los patrones de reembolso locales y el comportamiento en licitaciones no sesgaran los números finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXOs): 15% | Asia-Pacífico: 39% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 36% | Europa, Oriente Medio y África (EMEA): 35% |
| Actores más pequeños: 17% | Gerentes: 49% | América: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción descendente en la que los supuestos epidemiológicos y de pacientes tratados, filtrados a través del acceso a la atención y la intensidad del reembolso, se tradujeron en un conjunto de demanda anual de dispositivos. Ese conjunto de demanda se expresó luego en valor utilizando la combinación típica de dispositivos y los rangos de precio de venta promedio (ASP) por categoría y región, con supuestos ajustados cuando la retroalimentación de las entrevistas indicó diferentes tiempos de reemplazo o tasas de actualización.
Los insumos clave utilizados en el modelo incluyen la incidencia de amputaciones relacionadas con la diabetes y traumatismos, las condiciones de movilidad vinculadas al envejecimiento, y la proporción de adaptaciones realizadas en hospitales frente a clínicas especializadas de prótesis y ortesis. Modelamos los ciclos de reemplazo y readaptación para los principales sistemas de férulas y miembros, y el ritmo de adopción de dispositivos con microprocesador y motorizados. El pronóstico utiliza análisis de escenarios vinculados a las perspectivas de reembolso, los patrones de adopción clínica y las restricciones de asequibilidad. Para evitar cambios artificiales escalonados, la trayectoria de crecimiento se suaviza mediante lógica de series temporales, de modo que los saltos repentinos se señalen y se vuelvan a verificar. Como verificación práctica, construimos aproximaciones ascendentes selectivas utilizando el ASP muestreado multiplicado por los volúmenes unitarios anuales estimados a partir de verificaciones de canales y divisiones de ingresos de proveedores, y gestionamos las brechas de datos aplicando rangos de penetración conservadores cuando la información a nivel de país es escasa.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo fueron validados mediante triangulación a partir de señales independientes, incluida la dirección de los ingresos reportados por las empresas, los indicadores de procedimientos y discapacidad, y el gasto implícito por paciente producido por el modelo. Los valores atípicos se revisan en etapas: primero verificando el momento de la conversión de divisas y los supuestos de inflación, luego revisando la combinación de dispositivos y los ciclos de reemplazo, y finalmente volviendo a contactar a expertos seleccionados si la varianza permanece sin explicación. Antes de la aprobación final, otro analista revisa la cadena completa de supuestos para que la lógica pueda seguirse desde los impulsores de la demanda hasta el valor final.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios en el reembolso, grandes adquisiciones o cambios importantes en la clase de productos. Justo antes de la entrega, realizamos un pase de actualización final para que los clientes reciban la visión más actualizada respaldada por verificaciones reproducibles.
Estimación del Mercado de Prótesis y Ortesis de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para prótesis y ortesis suelen divergir porque cada editor define el alcance del mercado de manera diferente y luego aplica sus propios supuestos de precios y crecimiento. Las mayores diferencias suelen aparecer en torno a si se contabilizan artículos de rehabilitación adyacentes, cómo se proyecta el ASP a lo largo del tiempo y con qué frecuencia se revisan los supuestos tras cambios de política o de licitación.
Algunas estimaciones publicadas incorporan equipos de movilidad y rehabilitación más amplios o combinan ingresos por servicios de vías de atención a largo plazo. En Mordor Intelligence, el total se restringe a los dispositivos protésicos y ortésicos y sus componentes principales, y el paso de 2025 a 2026 se verifica frente a la adopción de sistemas con microprocesador y motorizados y los ciclos de reemplazo realistas por región.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,31 mil millones de USD (2025) | |
| Editor de Investigación Industrial A | 7,84 mil millones de USD (2025) | Utiliza un enfoque de dispositivos más amplio que puede capturar productos adicionales orientados a la rehabilitación, y a menudo aplica una progresión del ASP global más uniforme que es menos sensible a los topes de precios impulsados por el reembolso. |
| Asociación Comercial B | 2,40 mil millones de USD (2021) | Refleja una visión exclusiva de América del Norte y está vinculada a un contexto de pagadores y proveedores, por lo que no es directamente comparable con el valor del mercado global de dispositivos para el mismo año. |
En conjunto, la dispersión se explica principalmente por la cobertura geográfica y lo que se contabiliza dentro del alcance del producto, y luego por cómo se proyectan los precios en el pronóstico. Al mantener el conjunto de demanda vinculado a los pacientes tratados, el comportamiento de reemplazo y la realidad del canal específica de cada región, el valor de mercado resultante permanece rastreable hasta los insumos que un lector puede seguir y verificar.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de Prótesis y Órtesis para 2031?
Se proyecta que alcance los 9.880 millones de USD para 2031.
¿Qué segmento tecnológico crece más rápido dentro del mercado de Prótesis y Órtesis?
La tecnología controlada por microprocesador lidera con una CAGR prevista del 6,11% para 2026-2031.
¿Por qué se considera Asia-Pacífico la región de crecimiento más atractiva?
Los subsidios de política en India, la población de superenvejecimiento de Japón y la mayor cobertura de seguros en China impulsan una perspectiva de CAGR del 7,91%.
¿Cómo influyó Medicare en la demanda estadounidense en 2024?
Al ampliar la cobertura de rodillas con microprocesador a los ambuladores K2, añadiendo decenas de miles de beneficiarios elegibles.
Última actualización de la página el:


