
Tamaño y Participación del Mercado de Revestimientos Protésicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
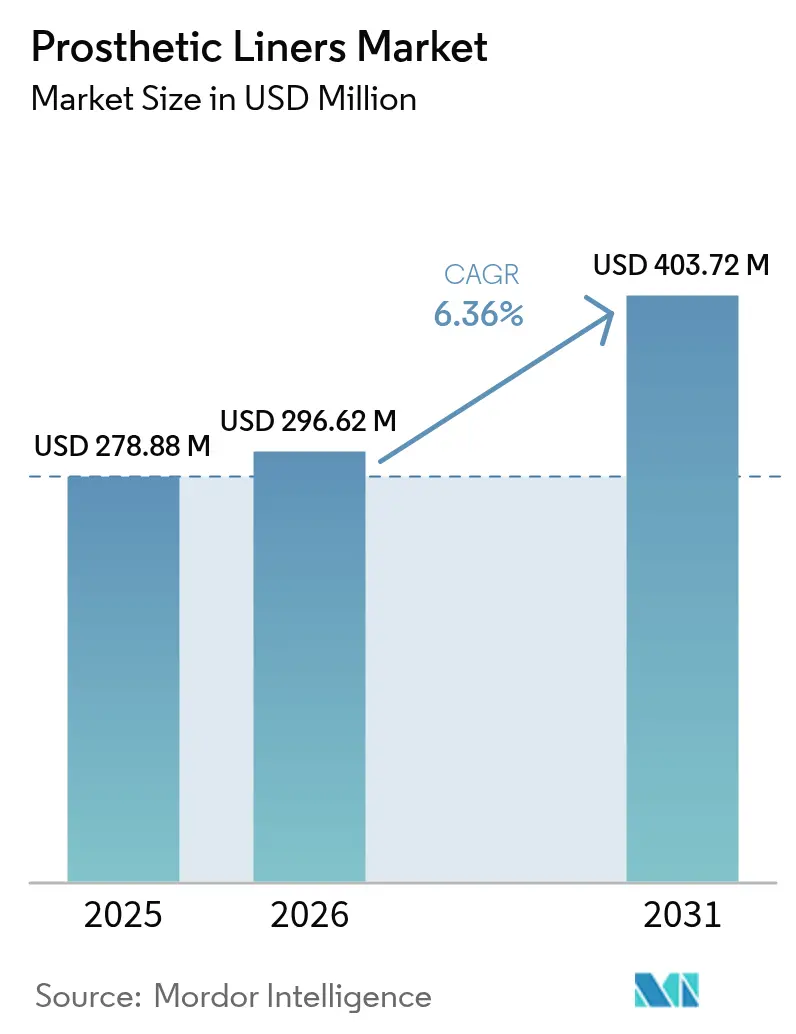
| Tamaño del Mercado (2026) | 296.62 Millones de dólares |
| Tamaño del Mercado (2031) | 403.72 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.36 % |
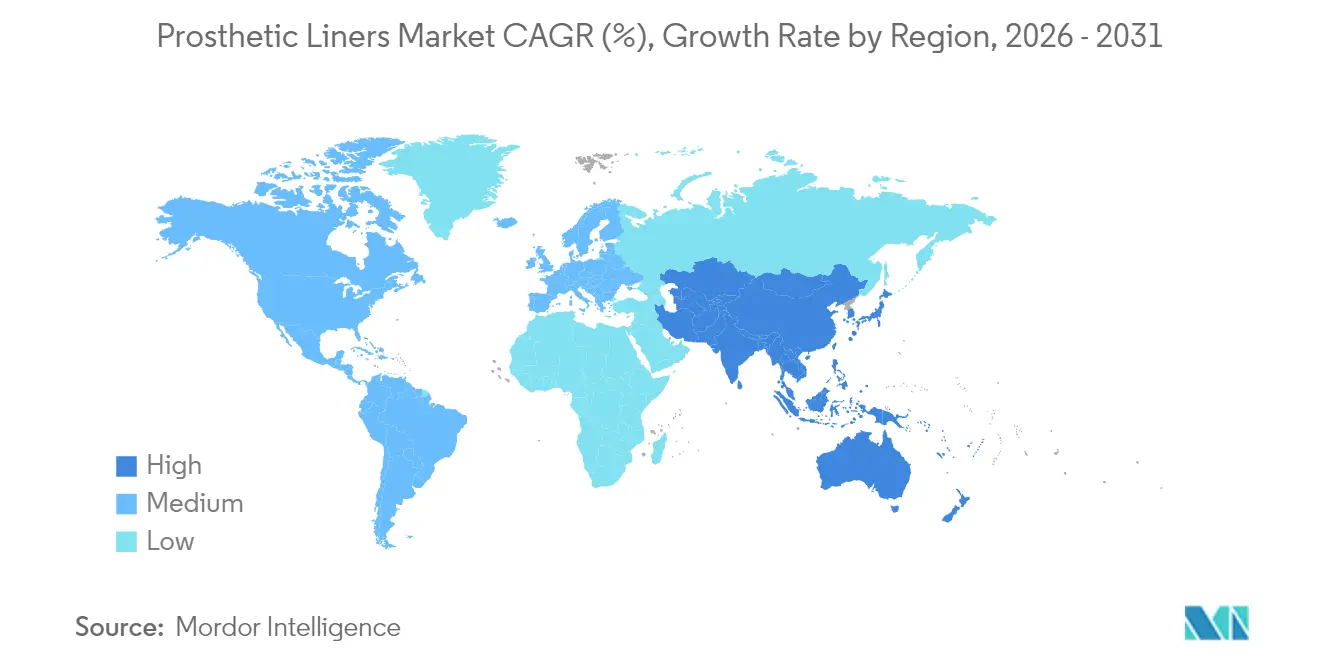
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
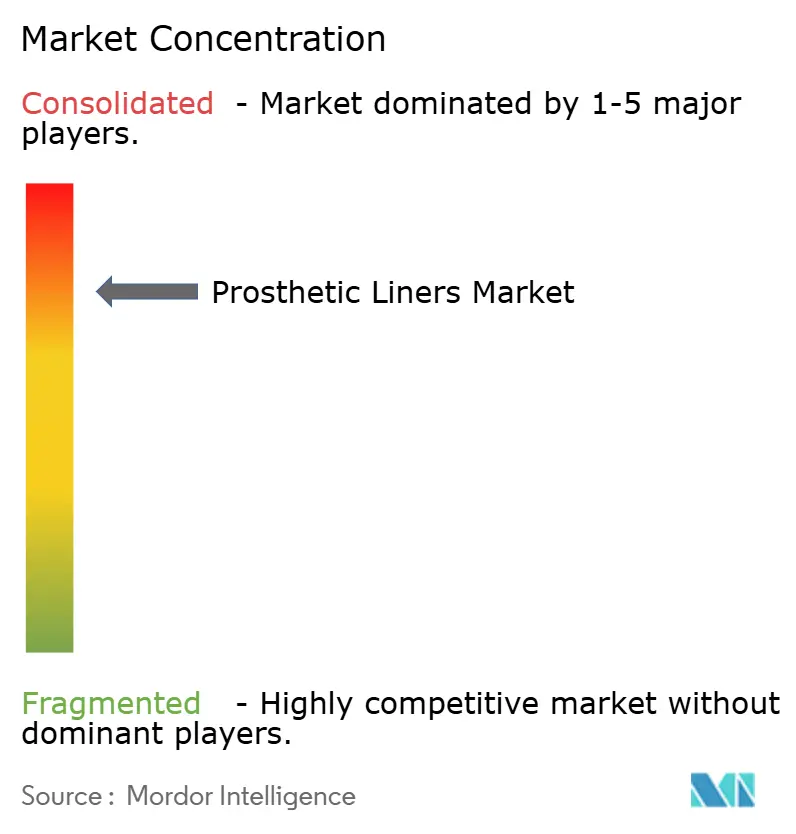
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Revestimientos Protésicos por Mordor Intelligence
El tamaño del Mercado de Revestimientos Protésicos fue valorado en USD 278,88 millones en 2025 y se estima que crecerá desde USD 296,62 millones en 2026 hasta alcanzar USD 403,72 millones en 2031, a una CAGR del 6,36% durante el período de previsión (2026-2031). Esta expansión se deriva del peso combinado de las amputaciones relacionadas con la diabetes, los rápidos avances en siliconas de grado médico y las políticas de los pagadores que favorecen la inversión temprana en revestimientos protésicos premium para evitar complicaciones posteriores. La demanda clínica también se ve impulsada por los flujos de trabajo de escaneo 3D que reducen el tiempo en silla, aumentan el éxito del primer ajuste y fortalecen la adherencia del paciente [1]Julio A. Rivera, "Estimación de la prevalencia reciente de pérdida de miembros en EE. UU. y actualización de proyecciones futuras," Archives of Rehabilitation Research and Clinical Translation, sciencedirect.com. Los fabricantes que antes dependían del moldeo convencional se apresuran a combinar la personalización digital con cadenas de suministro más ligeras, incluso cuando un régimen más estricto de caracterización química de la norma ISO 10993 remodela las hojas de ruta de I+D. Los compradores institucionales ahora presupuestan más para la resiliencia de la cadena de suministro, reflejando un cambio más amplio en la tecnología médica hacia fuentes diversificadas de materias primas. En este contexto, el mercado de revestimientos protésicos se beneficia de un flujo constante de pacientes diabéticos y traumatizados que requieren ciclos frecuentes de reemplazo de revestimientos, lo que ancla la visibilidad de ingresos plurianuales para los actores establecidos y los nuevos participantes.
Principales Conclusiones del Informe
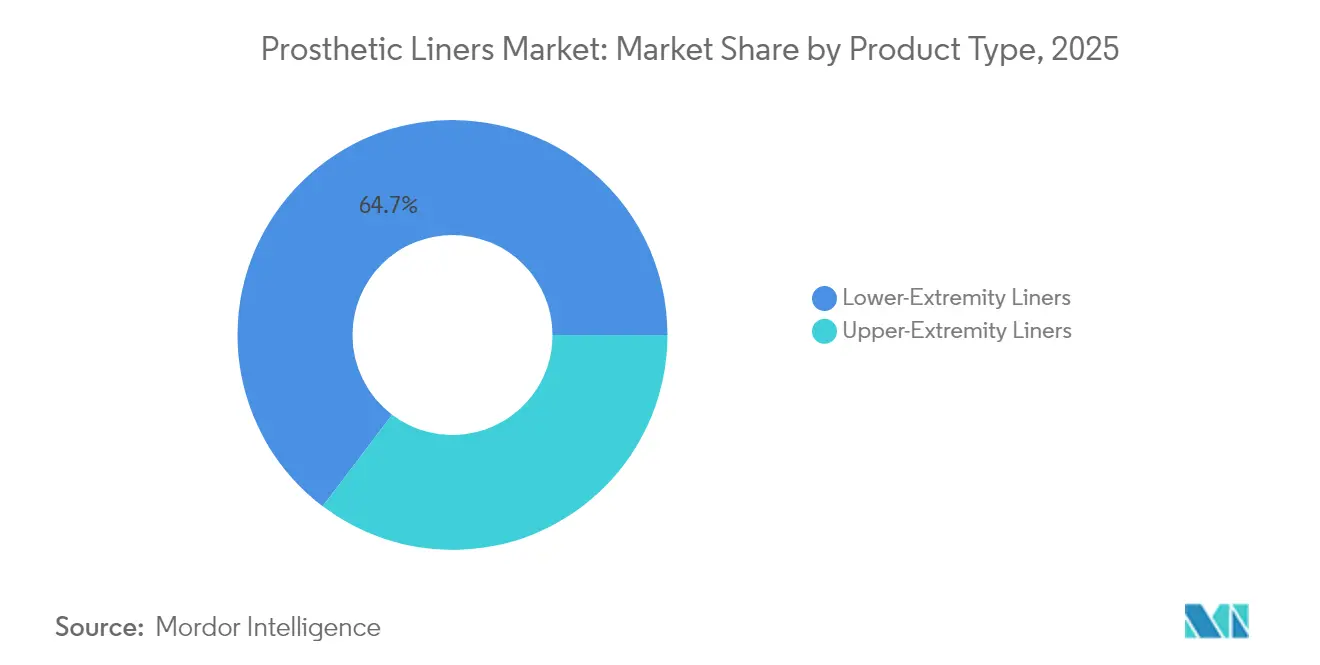
- Por tipo de producto, los revestimientos para extremidades inferiores representaron el 64,68% de la participación del mercado de revestimientos protésicos en 2025, mientras que las unidades para extremidades superiores se espera que registren una CAGR del 7,12% hasta 2031.
- Por material, la silicona captó el 55,67% de los ingresos en 2025; los elastómeros termoplásticos son los de mayor crecimiento con una CAGR del 6,97% hasta 2031.
- Por tipo de suspensión, los sistemas de bloqueo por pasador lideraron con una participación del 55,35% en 2025, mientras que los diseños de cojín registran una CAGR del 7,03% hasta 2031.
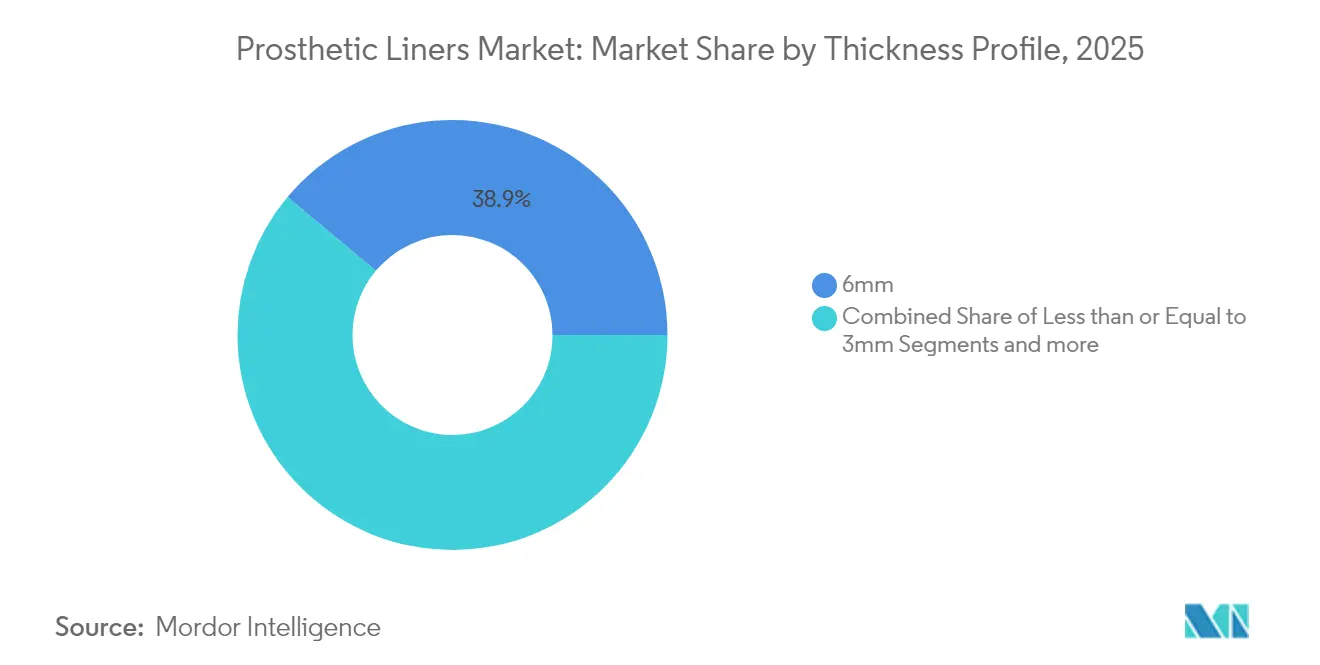
- Por grosor, los revestimientos de 6 mm representaron el 38,92% de la participación en 2025; los perfiles de ≤ 3 mm se están expandiendo a una CAGR del 7,01% hasta 2031.
- Por usuario final, los hospitales y clínicas representaron el 64,83% de la demanda en 2025, mientras que los centros de cirugía ambulatoria muestran una trayectoria de crecimiento del 6,93% hasta 2031.
- Por geografía, América del Norte contribuyó con el 42,02% de los ingresos de 2025; se proyecta que Asia-Pacífico avance a una CAGR del 7,15% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento de la incidencia de amputaciones relacionadas con la diabetes | +1.8% | América del Norte, Europa, Global | Largo plazo (≥ 4 años) |
| Creciente número de accidentes de tráfico vial e industriales | +1.2% | Asia-Pacífico, MEA, América del Sur | Mediano plazo (2-4 años) |
| Expansión de la cobertura de reembolso para revestimientos avanzados | +1.1% | América del Norte, UE, Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida innovación de materiales en siliconas de grado médico | +0.9% | Global | Corto plazo (≤ 2 años) |
| Revestimientos escaneados en 3D personalizados en masa que reducen las tasas de reajuste | +0.7% | América del Norte, UE → Global | Mediano plazo (2-4 años) |
| Revestimientos de compresión esterilizables para múltiples pacientes en clínicas | +0.4% | Mercados emergentes, Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la incidencia de amputaciones relacionadas con la diabetes
La diabetes está remodelando la epidemiología global de la pérdida de miembros al situar la enfermedad vascular por delante del trauma como la principal causa de amputación de miembros inferiores. Las proyecciones revisadas por pares indican que la prevalencia de la pérdida de miembros podría aumentar un 145% para 2060 si las tendencias metabólicas se mantienen. Este cambio amplía la base de mercado potencial para los revestimientos premium, dado que los amputados diabéticos presentan volúmenes fluctuantes de los miembros y un mayor riesgo de infección, lo que lleva a los protésicos a especificar siliconas transpirables con antimicrobianos integrados. Los pagadores ahora consideran estas mejoras como herramientas de reducción de costos que disminuyen las tasas de reingreso y los gastos de tratamiento de úlceras. Los fabricantes de dispositivos que combinan programas de educación clínica específicos para la diabetes con revestimientos obtienen una ventaja competitiva entre los equipos de compras hospitalarias y las redes de seguros basadas en el valor.
Creciente número de accidentes de tráfico vial e industriales
El trauma sigue siendo un grupo demográfico considerable y más joven que demanda revestimientos robustos capaces de soportar estilos de vida de alta actividad. Un estudio de prevalencia global registró 57,7 millones de amputados traumáticos en 2017, con lesiones viales que representaron el 15,7% y fuerzas mecánicas el 10,4% de los casos. Asia-Pacífico registra la mayor carga a medida que la urbanización e industrialización avanzan más rápido que los marcos de seguridad laboral. Estos pacientes buscan revestimientos duraderos con interfaces listas para sensores para el seguimiento de la actividad, lo que a su vez impulsa a los fabricantes de equipos originales (OEM) hacia compuestos de múltiples materiales que puedan disipar el cizallamiento sin añadir volumen. Los análisis económicos vinculan las tasas rápidas de reincorporación al trabajo con la adopción de revestimientos de mayor calidad, lo que refuerza la disposición de los pagadores a reembolsar modelos orientados al rendimiento en los centros de trauma.
Expansión de la cobertura de reembolso para revestimientos avanzados
Los reguladores continúan ajustando los aranceles para reflejar los beneficios funcionales en lugar de la clase del dispositivo por sí sola. En 2024, la red de contratistas de Medicare de EE. UU. introdujo modificadores HCPCS discretos que acortan los ciclos de reclamaciones para los códigos de revestimientos avanzados. Las aseguradoras comerciales siguieron el ejemplo modificando el lenguaje de sus pólizas para cubrir los revestimientos compatibles con microprocesadores sujeto a la puntuación de nivel funcional. Desarrollos paralelos en Europa bajo modelos de contratación basados en el valor ahora recompensan ganancias demostrables en la distribución de presión o métricas de gestión de la humedad. Estos movimientos reducen las barreras de gasto de bolsillo, permitiendo a las clínicas protésicas presentar los revestimientos premium como neutros en costos en relación con las opciones convencionales cuando se tiene en cuenta el mantenimiento a lo largo de la vida útil.
Rápida innovación de materiales en siliconas de grado médico
Los proveedores de silicona han desarrollado nuevas formulaciones químicas que cumplen con USP Clase VI e ISO 10993, al tiempo que mejoran la resistencia al desgarro y la transmisión de vapor de agua. Productores como Elkem utilizan reticulación propietaria que aumenta la resistencia a la tracción pero preserva la elasticidad, mitigando así la prevalencia del 90,9% de problemas dermatológicos documentada entre los usuarios de revestimientos. Los estudios piloto con mangas de silicona perforadas registran una disminución de 4% en la temperatura de la piel junto con niveles más bajos de humedad, respondiendo directamente a los puntos críticos de comodidad del paciente. El resultado es una propuesta de valor basada en datos de resultados clínicos en lugar de afirmaciones genéricas de suavidad, lo que ayuda a justificar los precios premium en las licitaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Alto precio de venta promedio de los revestimientos premium | −1.3% | Mercados emergentes, Global | Mediano plazo (2-4 años) |
| Complicaciones dermatológicas y problemas de sarpullido por calor | −0.8% | Climas húmedos, Global | Corto plazo (≤ 2 años) |
| Falta de estándares de pruebas de biocompatibilidad específicos para revestimientos | −0.6% | América del Norte, UE | Largo plazo (≥ 4 años) |
| Cadena de suministro volátil de siliconas de grado médico | −0.5% | Centros de fabricación de Asia-Pacífico, Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto precio de venta promedio de los revestimientos premium
El precio sigue siendo el principal obstáculo para la adopción cuando los límites de los pagadores quedan por detrás de la inflación de los costos de los materiales. Los revestimientos avanzados pueden venderse al triple del precio de los modelos básicos, y los amputados generalmente necesitan múltiples reemplazos durante el ciclo de vida del encaje. Los economistas señalan que un paciente transtibial que recibe un ajuste a los 40 años podría enfrentar gastos en revestimientos a lo largo de un horizonte de 30 años que rivalizan con los niveles de ingreso del hogar en las economías emergentes. Los proveedores multinacionales han respondido con catálogos escalonados, pero aún se enfrentan al impacto de los precios en los mercados de pago directo, lo que frena la penetración a pesar de los claros beneficios clínicos. Hasta que el alcance del reembolso o la innovación para reducir costos no cierren la brecha, las ofertas de valor dominarán en las geografías rurales y de bajos ingresos.
Complicaciones dermatológicas y problemas de sarpullido por calor
Los revestimientos oclusivos crean un microentorno propenso a la acumulación de humedad, la colonización bacteriana y la maceración de la piel. Una auditoría clínica frecuentemente citada encontró que el 90,9% de los usuarios de prótesis transtibiales reportaban al menos una queja cutánea relacionada con los revestimientos de enrollamiento. Los episodios de infección prolongan el tiempo de rehabilitación y a menudo requieren costosos cuidados de heridas, erosionando directamente los ahorros proyectados por los pagadores derivados de los productos premium. Aunque los revestimientos perforados y los recubrimientos antimicrobianos son prometedores, el equilibrio perfecto entre la suspensión hermética y la comodidad transpirable sigue escapando a los diseñadores, y los resultados clínicos varían ampliamente según el clima y el nivel de actividad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio de las Extremidades Inferiores Impulsa el VolumenLos dispositivos para extremidades inferiores generaron el 64,68% de los ingresos del mercado de revestimientos protésicos en 2025, respaldados por la alta carga de casos transtibiales y transfemorales vinculados a la diabetes. Los hospitales valoran la estabilidad que los revestimientos premium para miembros inferiores aportan a la rehabilitación de la marcha, y la categoría se beneficia de códigos de reembolso probados que acortan el ciclo de reclamaciones. Se prevé que el tamaño del mercado de revestimientos protésicos atribuible a los miembros inferiores se amplíe de forma constante hasta 2031 a medida que aumente la prevalencia de la enfermedad vascular. Por el contrario, los revestimientos para extremidades superiores están ganando impulso con una CAGR del 7,12% vinculada a la adopción de manos mioeléctricas y al creciente interés clínico en la reconstrucción parcial de la mano.
Los amputados de extremidades superiores son predominantemente más jóvenes y priorizan la destreza, lo que permite a los proveedores posicionar revestimientos inteligentes con electrodos integrados a pesar de los precios unitarios más elevados. Los desarrolladores también están aprovechando la impresión en silicona 3D para crear vainas de dedos anatómicamente contorneadas que combinan la apariencia cosmética con una suspensión confiable. A medida que estos avances de nicho escalan, la penetración en los miembros superiores ampliará la capacidad de mercado total de los revestimientos protésicos, reduciendo la dependencia de los volúmenes de extremidades inferiores para el crecimiento de los ingresos principales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Material:
El Liderazgo de la Silicona Enfrenta el Desafío del TPELa silicona mantuvo el 55,67% de dominio en 2025, beneficiándose de décadas de datos clínicos que demuestran su rendimiento hipoalergénico y durabilidad en el uso prolongado. La densidad de reticulación del material preserva la elasticidad ante variaciones de temperatura, una característica valorada tanto en regiones templadas como tropicales. A pesar de esta posición dominante, los elastómeros termoplásticos están avanzando a una CAGR del 6,97% para convertirse en el rival más disruptivo. El tamaño del mercado de revestimientos protésicos vinculado a los productos de TPE sigue siendo modesto, pero gana una cuota mental desproporcionada porque las líneas de extrusión e inyección ya instaladas para bienes de consumo pueden transitar hacia la producción médica con una mínima readaptación.
El TPE también admite la combinación de colores en ciclos rápidos y es compatible con las impresoras 3D de deposición fundida, lo que permite la producción localizada cerca de las clínicas que carecen de hornos de curado de silicona. Las fórmulas de compuestos híbridos que superponen superficies interiores de silicona con exteriores de TPE están surgiendo para salvar la brecha entre las normas de comodidad y costo. A medida que los pagadores en las economías en desarrollo presionan por resultados alineados con el precio, las ofertas de TPE de nivel medio absorberán volumen de las siliconas básicas, moviendo la dinámica del mercado hacia un equilibrio de doble material.
Por Mecanismo de Suspensión:
Madurez del Bloqueo por Pasador Frente a la Innovación del CojínLos revestimientos de bloqueo por pasador generaron el 55,35% de los ingresos en 2025 porque los protésicos confían en su enclavamiento mecánico para resistir el desplazamiento axial durante la actividad de alto impacto. Los protocolos establecidos y los manuales de formación de este segmento garantizan resultados predecibles, fomentando la confianza del prescriptor que compensa su secuencia más pesada de colocación y extracción. La participación del mercado de revestimientos protésicos podría erosionarse gradualmente a medida que los diseños de cojín perfeccionan el mapeo del gradiente de compresión y la facilidad de uso al enrollar.
Los mecanismos de cojín, con una CAGR del 7,03%, atraen a los grupos de mayor edad y neuropáticos que priorizan la comodidad y el manejo sencillo sobre la máxima retención. Los modelos de cojín ventilados ahora canalizan la transpiración a través de microválvulas, reduciendo el estrés epidérmico en climas cálidos. Algunos desarrolladores integran copas de vacío pasivas con interfaces de cojín, combinando lo mejor de dos paradigmas sin añadir bombas externas. Si los ensayos clínicos en curso confirman la reducción del pistón bajo carga variable, la adopción del cojín puede acelerarse en entornos de atención a largo plazo, redefiniendo las mejores prácticas de suspensión hacia el final de la década.
Por Perfil de Grosor:
Las Preferencias Clínicas Impulsan el Dominio de los 6 mmUn grosor estándar de 6 mm controló el 38,92% del segmento en 2025 y sigue siendo la prescripción predeterminada en la mayoría de los centros protésicos. El tamaño del mercado de revestimientos protésicos para este perfil se beneficia del equilibrio que logra entre el amortiguamiento de impactos y el espacio libre del encaje, simplificando la gestión de inventario para las clínicas. Los revestimientos más delgados de ≤ 3 mm, aunque hoy en día son solo un subconjunto, están avanzando a una CAGR del 7,01%, impulsados por mezclas de silicona de alta resistencia que preservan la función protectora a pesar del menor volumen.
Las paredes más delgadas mejoran la propiocepción y apoyan diseños de encaje minimalistas que imitan el miembro contralateral, una ventaja estética bienvenida por los usuarios activos. La investigación de informes de casos controlados muestra que los plazos de cierre de heridas mejoran cuando los revestimientos suministran presión uniforme con menos agrupamiento distal. Los formatos de más de 9 mm todavía sirven a los miembros residuales hipersensibles, pero se enfrentan a limitaciones en los modernos sistemas de hardware de bajo perfil que priorizan el rango de movimiento. Con el tiempo, el éxito de los revestimientos delgados de alto rendimiento dependerá de reducciones demostrables en la fluctuación de volumen más que de pruebas de tracción de laboratorio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
El Dominio Hospitalario Enfrenta la Disrupción de los Centros de Cirugía AmbulatoriaLos hospitales y centros de rehabilitación integrados controlaron el 64,83% de la participación en 2025, aprovechando equipos de atención multidisciplinarios, relaciones con aseguradoras y el volumen de casos complejos. Los hospitales universitarios de América del Norte y Europa actúan como sitios de evaluación temprana para los revestimientos de próxima generación, proporcionando a los fabricantes respaldos de líderes de opinión clave (KOL) que se extienden por las redes de práctica privada. El tamaño del mercado de revestimientos protésicos vinculado a los canales hospitalarios crecerá de manera más modesta que el mercado en general a medida que la combinación de casos salga de las vías de hospitalización.
Se prevé que los centros de cirugía ambulatoria crezcan a una CAGR del 6,93%, aprovechando los menores gastos generales y la agilidad en la programación de citas para atraer casos de miembros residuales sin complicaciones. Los quioscos de escaneo basados en la nube han reducido el tiempo en clínica, haciendo que los centros de cirugía ambulatoria sean viables para la entrega del encaje más el revestimiento en un plazo comprimido. Los modelos de seguro de pago por rendimiento también incentivan los hitos de movilización el mismo día, una métrica que los centros de cirugía ambulatoria pueden alcanzar utilizando bibliotecas de revestimientos preconfiguradas. Los estudios de atención domiciliaria y los estudios protésicos boutique siguen siendo un nicho por ahora, limitados por el reembolso y la logística más que por el interés del consumidor.
Análisis Geográfico
Mercado de Revestimientos Protésicos de América del Norte
América del Norte representó el 42,02% de los ingresos globales de 2025, respaldada por las normas de la Parte B de Medicare que reembolsan el 80% de los suministros protésicos médicamente necesarios una vez que se cumplen los deducibles. La densa red de protesistas de la región y los amplios programas de gestión de la diabetes garantizan un flujo constante de candidatos, mientras que los aseguradores privados replican la codificación federal, lo que facilita aún más la adopción de revestimientos avanzados. Las actualizaciones de las directrices de la FDA que aceptan datos de equivalencia química en lugar de pruebas completas en animales han acortado el tiempo de comercialización para los ajustes incrementales de materiales, fomentando una renovación continua de la cartera de productos.
Mercado de Revestimientos Protésicos de Asia-Pacífico
Asia-Pacífico se destaca como el territorio de más rápido crecimiento con una CAGR del 7,15%, gracias al aumento de los ingresos de los hogares, los programas piloto de seguros públicos de carácter estimulante y los clústeres de fabricación nacionales que reducen los costos logísticos. China e India registraron conjuntamente un aumento considerable en los procedimientos de amputación, lo que refleja tanto la incidencia de traumatismos urbanos como la expansión del cribado de enfermedades crónicas. Los organismos reguladores están armonizando las normas sobre dispositivos con los estándares ISO internacionales, lo que permite a los fabricantes de equipos originales regionales presentar expedientes únicos para múltiples mercados de la ASEAN. Esa convergencia ayudará al mercado de revestimientos protésicos a capturar la demanda latente entre los estimados decenas de miles de amputados que aún dependen de calcetines de succión obsoletos.
Mercado de Revestimientos Protésicos de Europa, Oriente Medio y América Latina
Europa registra un crecimiento estable aunque más lento, respaldado por sistemas de salud pública que garantizan el acceso a prótesis, pero que imponen una rigurosa vigilancia poscomercialización en el marco del Reglamento de Dispositivos Médicos. Alemania, Francia y el Reino Unido siguen siendo los principales centros de adquisición, donde los comités de licitación ponderan en gran medida los datos de rendimiento en el mundo real, lo que impulsa a los proveedores a generar estudios de resultados multicéntricos. Los estados del sur y del este de Europa muestran una expansión incremental del volumen a medida que los fondos estructurales de la UE mejoran la infraestructura de rehabilitación. En otros lugares, determinadas naciones de Oriente Medio y América Latina muestran una demanda incipiente, aunque los límites de reembolso más bajos y la escasez de médicos especialistas moderan la adopción de revestimientos protésicos de gama alta.

Panorama regulatorio
Los revestimientos protésicos se regulan como dispositivos médicos en los principales mercados, con vías de conformidad determinadas por si el producto se maneja como accesorio estándar o como componente hecho a medida suministrado por prescripción. En Europa, el Reglamento (UE) 2017/745 (RDM UE) establece requisitos como la documentación técnica y la vigilancia posterior a la comercialización, lo que eleva las expectativas de evidencia y trazabilidad para los proveedores que venden a sistemas de licitación pública. El Reino Unido sigue los requisitos del UK MDR 2002, y las guías de la MHRA para dispositivos médicos específicos son utilizadas comúnmente por los fabricantes para interpretar las obligaciones relativas a componentes protésicos suministrados a través de canales clínicos.
Los marcos de normas y pruebas de biocompatibilidad determinan la selección de materiales y las vías de validación. La norma ISO 10328:2016 se cita ampliamente para las pruebas estructurales de componentes protésicos de miembros inferiores, y los desarrolladores de revestimientos alinean sus controles de diseño para que sus interfaces puedan integrarse de forma segura con sistemas validados bajo normas comparables. En todos los mercados, unas expectativas más estrictas de caracterización química y biocompatibilidad para materiales en contacto con piel intacta (a menudo alineadas con los enfoques de la ISO 10993) están influyendo en cómo se califican y documentan las formulaciones de silicona y TPE, lo que a su vez afecta el plazo de entrega para las actualizaciones incrementales de materiales y la gestión de cambios de proveedores.
Análisis de la cadena de valor
Los insumos previos se centran en elastómeros de grado médico, principalmente silicona, elastómeros termoplásticos (TPE) y uretanos, junto con aditivos y textiles utilizados para el refuerzo, el acabado superficial y las ayudas para la colocación. La fabricación de revestimientos de alta gama depende de una calidad constante del elastómero y de un procesamiento controlado, con el riesgo de suministro concentrado en materias primas de grado médico especializadas y en la capacidad de compuestos. La selección de materiales y la validación de procesos están estrechamente vinculadas a los objetivos de rendimiento en contacto con la piel (comodidad, resistencia al desgarro, manejo de la humedad) y a la documentación de cumplimiento, por lo que los proveedores de materias primas calificados y los lotes trazables actúan como impulsores clave de valor.
Las actividades intermedias incluyen la formulación y compuestos, el moldeo o vaciado y, para flujos de trabajo emergentes, la fabricación aditiva de interfaces basadas en TPE o silicona, seguidas del acabado, la inspección y el embalaje. La distribución final generalmente se realiza a través de clínicas protésicas, centros de rehabilitación hospitalaria y redes de proveedores integradas que ajustan los revestimientos como parte de los flujos de trabajo del encaje y gestionan los ciclos de reemplazo; muchos proveedores premium destacan modelos directos al clínico para proteger los resultados clínicos y reducir las devoluciones. Las capas de servicio, como el escaneo, el diseño digital y los servicios de fabricación (por ejemplo, ofertas de revestimientos personalizados vinculadas a centros de fabricación centralizados), acortan los ciclos de iteración, pero requieren una coordinación más estrecha entre las clínicas y los fabricantes para el dimensionamiento, la personalización y la reposición.
Panorama Competitivo
El liderazgo del mercado está compartido entre un puñado de empresas multinacionales con moldeo de silicona verticalmente integrado, equipos de ventas directas a clínicas y unidades de ciencia regulatoria que navegan las presentaciones transfronterizas. Estos actores consolidan las cuentas hospitalarias a través de programas de educación continua y esquemas de inventario en préstamo que reducen el tiempo de inactividad cuando se necesitan reajustes. La rotación competitiva ahora gira en torno a la personalización digital; el primero en mover que pueda suministrar un flujo de trabajo sin interrupciones de aplicación a impresión para revestimientos de reemplazo puede capturar ingresos recurrentes de consumibles al tiempo que eleva los costos de cambio para las clínicas.
Los innovadores más pequeños se dirigen a espacios en blanco como los tamaños pediátricos, las formas especiales para extremidades superiores y los revestimientos con sensores que transmiten datos a paneles de análisis de la marcha. Las asociaciones entre los fabricantes de revestimientos y los productores de manos biónicas se están volviendo comunes, permitiendo reclamaciones de reembolso combinadas para sistemas integrados. En febrero de 2024, Hanger amplió su cartera de componentes protésicos adquiriendo Fillauer, lo que le otorgó una mayor presencia en la distribución y experiencia adicional en silicona. La consolidación de este tipo presiona a los competidores de nivel medio que carecen de escala o de propiedad intelectual única, empujándolos hacia la fabricación por contrato o nichos terapéuticos especializados.
La política regulatoria continúa influyendo en la competencia. El perfeccionamiento de la FDA en 2024 del cumplimiento de la norma ISO 10993 para dispositivos de piel intacta redujo el gasto redundante en pruebas, liberando recursos para la I+D orientada a avances en la gestión de la humedad. Las auditorías de vigilancia de la Unión Europea, mientras tanto, elevan los umbrales de evidencia poscomercialización, creando una carga de cumplimiento para los participantes más pequeños, pero ofreciendo a las empresas más grandes un factor diferenciador a través de sólidas bases de datos de resultados clínicos. La mitigación del riesgo en la cadena de suministro se ha convertido en un tema de nivel directivo, con algunos fabricantes de equipos originales (OEM) reubicando una parte de la composición de silicona en continentes secundarios para cubrir los riesgos geopolíticos y los picos de materias primas.
Líderes de la Industria de Revestimientos Protésicos
Ossur
Ottobock
WillowWood Global LLC
Blatchford Limited
ALPS South, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Revestimientos Protésicos
- Alps South LLC
- Blatchford
- Fillauer Europe
- Knite Rite
- Ortho Europe
- Ossur
- Ottobock
- Silipos Holding LLC
- Streifeneder ortho.production
- Willow Wood Global
- College Park Industries Inc.
- Proteor SAS
- Medi USA Inc.
- Steeper Group Ltd.
- Beckton Dickinson
- Engineered Silicone Products (ESP)
- Adaptive Prosthetics LLC
- Anatomic Concepts Inc.
- Ability Dynamics Inc.
- Capstone Medical Products
Lea el análisis de las empresas de revestimientos protésicos

Oportunidades de mercado y perspectivas futuras
La personalización industrializada es una vía clara de comercialización, respaldada por acciones que vinculan el escaneo 3D con la fabricación escalable. Tras su estreno en OTWorld 2026 en Leipzig, Ottobock presentó el revestimiento de silicona impreso en 3D iconiq, utilizando la fabricación aditiva para abordar problemas persistentes de ajuste y estandarizar la personalización para usuarios de movilidad elegibles. Esto abre un espacio en blanco para que clínicas y fabricantes ajusten las vías de ajuste en torno a la captura digital, rehacer piezas más rápido y lograr una consistencia de interfaz más estrecha, particularmente en el uso de alto volumen de extremidades inferiores donde la carga de reajuste es significativa.
La innovación en materiales y la gestión del microclima siguen siendo vías de alto valor, ya que las complicaciones dermatológicas y los problemas de sarpullido por calor todavía limitan el tiempo de uso y la adherencia. El trabajo respaldado por la AAMI Foundation sobre SEBS antimicrobiano para revestimientos, reportado en 2026, apunta a una I+D activa centrada en la reducción bacteriana y el manejo de fluidos, con enfoques de capa de interfaz adyacentes (como forros de gestión de humedad y calor) que ofrecen una opción para mejorar el rendimiento del revestimiento sin cambiar la arquitectura del encaje. En paralelo, el acuerdo de junio de 2026 para que CVC Catalyst III adquiera una participación mayoritaria en WillowWood destaca el apetito de inversión por plataformas de revestimientos que combinan consumibles recurrentes con capacidad de desarrollo de productos y palancas de expansión internacional, reforzando la consolidación y la comercialización a escala de interfaces premium.
Recent Industry Developments in Mercado de Revestimientos Protésicos
- Junio de 2026: CVC Catalyst III acordó adquirir una participación mayoritaria en WillowWood de Blue Sea Capital, la familia Arbogast y la dirección. La transacción se centra en expandir la I+D y acelerar la innovación de nuevos productos en toda la cartera de revestimientos y componentes protésicos de WillowWood. También señala una consolidación continua en un mercado de alta concentración, que podría reconfigurar la intensidad competitiva en los canales orientados a las clínicas.
- Junio de 2026: Ottobock lanzó el revestimiento protésico de silicona impreso en 3D iconiq, tras su estreno en OTWorld 2026 en Leipzig. Al industrializar la producción personalizada de revestimientos mediante fabricación aditiva, Ottobock refuerza su narrativa de ajuste digital de extremo a extremo y eleva el estándar de velocidad y repetibilidad en la personalización. El lanzamiento refuerza un cambio hacia revestimientos vinculados al flujo de trabajo que pueden posicionarse junto a sistemas protésicos complementarios.
- Abril de 2024: Ossur hf recibió financiación en forma de subvención para desarrollar un sistema de sellado ajustable que combina una manga textil con una falda de vacío para abordar los problemas de fuga en usuarios transtibiales. El proyecto se centra en la fiabilidad de la suspensión y la comodidad diaria, dos factores que impulsan las decisiones de reemplazo y mejora a nivel clínico. También refleja una inversión continua en ingeniería de interfaces como diferenciador más allá de la sola suavidad del material.


Mercado de Revestimientos Protésicos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor anual de los revestimientos protésicos que se usan en el muñón para mejorar la comodidad y la suspensión dentro de un encaje protésico, tanto en el uso de miembros superiores como inferiores. El dimensionamiento refleja las ventas de revestimientos en USD en las geografías y canales incluidos, tanto para la demanda de primer ajuste como de reemplazo.
Exclusiones de alcance: el dimensionamiento excluye encajes protésicos, prótesis de miembro completas, medias para muñón y aerosoles adhesivos y accesorios relacionados.
Descripción general de la segmentación
- Por Tipo de Producto
- Revestimientos para Extremidades Superiores
- Revestimientos para Extremidades Inferiores
- Por Material
- Silicona
- Elastómero Termoplástico (TPE)
- Otros
- Por Mecanismo de Suspensión
- Revestimientos de Bloqueo por Pasador
- Revestimientos de Cojín
- Otros
- Por Perfil de Grosor
- Menos o Igual a 3 mm
- 6 mm
- Mayor o Igual a 9 mm
- Por Usuario Final
- Hospitales y Clínicas
- Centros de Cirugía Ambulatoria
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza por establecer la base de la demanda, por lo que no partimos únicamente de los ingresos de las empresas. Se consultan señales de salud pública y población de fuentes como los CDC de EE. UU., la OMS y la Federación Internacional de Diabetes para comprender los factores de riesgo de amputación y las bases de pacientes tratados.
También revisamos estadísticas de salud gubernamentales y notas de reembolso cuando están disponibles, junto con publicaciones y guías de asociaciones de prótesis y ortesis y organismos de rehabilitación. Para el contexto comercial y de la oferta, utilizamos conjuntos de datos de aduanas y comercio exterior, y notas amplias de clasificación de dispositivos médicos. Los informes anuales de las empresas, la información regulatoria de los productos, las presentaciones a inversores y la prensa de reputación ayudan a validar la dirección de los precios, y las bases de datos de patentes se utilizan para rastrear las reclamaciones de innovación en materiales de revestimiento y suspensión. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Las discusiones primarias se centran en protesistas, propietarios de clínicas, distribuidores y equipos de producto y ventas especializados en revestimientos, para poner a prueba las suposiciones sobre la frecuencia de reemplazo, la combinación de cobertura de pagadores y los precios de venta promedio. Para obtener una visión global, las aportaciones se equilibran entre mercados de reembolso maduros y mercados de rehabilitación de crecimiento más rápido, y revisamos los valores atípicos cuando las señales documentales y la retroalimentación de campo no coinciden.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 13% | APAC: 41% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 43% | EMEA: 36% |
| Jugadores más pequeños: 22% | Gerentes: 44% | América: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando una lógica descendente y ascendente, donde las poblaciones de amputados tratados y la actividad de ajuste protésico se utilizan para reconstruir la demanda de revestimientos, y luego el valor se deriva utilizando puntos de precio realistas por material y entorno de atención. El modelo se corrobora luego con aproximaciones ascendentes selectivas, como el precio de venta promedio muestreado multiplicado por los volúmenes de unidades estimados a partir de verificaciones de canal, además de comprobaciones de coherencia con proveedores y distribuidores para mantener los totales prácticos.
Los insumos clave utilizados en el modelo incluyen indicadores sustitutos de incidencia y prevalencia de amputados (incluidas las tendencias de diabetes y traumatismos), tasas de ajuste protésico por vía de atención, ciclos típicos de reemplazo de revestimientos, la proporción de silicona frente a otros materiales, y patrones de cobertura de pagadores que modifican la combinación entre revestimientos estándar y premium. Cuando los datos locales son escasos, cubrimos las brechas utilizando comparables regionales y ajustamos solo después de volver a verificar con profesionales que observan diferencias de utilización en la práctica diaria.
Para las previsiones, nos basamos en análisis de escenarios respaldados por una visión multivariable ligera de los factores anteriores, ya que los cambios en el reembolso y la adopción de materiales premium pueden mover el mercado más rápido que la población por sí sola. La trayectoria final prevista se alinea con lo que los entrevistados esperan en cuanto al comportamiento de reemplazo, la progresión de precios y la expansión del acceso durante el período de pronóstico.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, incluidos indicadores del lado de la demanda (comportamiento de ajuste y reemplazo) y verificaciones del lado de la oferta (disponibilidad, combinación de canales y rangos de precios). Las comprobaciones de varianza se realizan a nivel de región y año, de modo que los saltos repentinos se señalan, explican y corrigen antes de la aprobación final.
Se sigue una revisión analítica de varios pasos, y cualquier discrepancia material desencadena llamadas de seguimiento para volver a comprobar la suposición que causó la variación (a menudo los ciclos de reemplazo, los precios o el alcance de los canales incluidos). Los informes se actualizan anualmente, con actualizaciones provisionales cuando eventos importantes de reembolso, regulación o suministro cambian de forma significativa las perspectivas. Antes de la entrega, un analista realiza una revisión adicional para que los clientes reciban la visión más actualizada.
Dimensionamiento del mercado de revestimientos protésicos de Mordor Intelligence comparado con otras estimaciones publicadas
Es común encontrar diferentes cifras publicadas para los revestimientos protésicos, principalmente porque el alcance del producto y la lógica de conteo de la demanda no siempre son los mismos. Algunos estudios dimensionan un conjunto más amplio de componentes protésicos, mientras que otros se limitan a un solo material de revestimiento o un solo canal de atención, lo que naturalmente cambia el total.
La principal brecha proviene de si los revestimientos de reemplazo se cuentan a tasas de renovación clínica realistas y si los accesorios adyacentes se incluyen en el mismo valor, mientras que Mordor Intelligence cuenta los revestimientos como mangas de interfaz blandas vendidas solo para el primer ajuste y el reemplazo, excluyendo del total las medias, los aerosoles adhesivos, los encajes y los sistemas protésicos completos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 296,62 millones de USD (2026) | |
| Revista Comercial A | 352,62 millones de USD (2024) | Utiliza un año base diferente y aplica una categorización de productos y un enfoque de uso final más amplios, lo que puede incorporar subcategorías protésicas adyacentes y modificar las suposiciones de precios frente a un conteo exclusivo de revestimientos. |
| Boletín de Investigación del Sector B | 412,60 millones de USD (2025) | Parte de un valor del año actual más alto que puede reflejar un conjunto de canales más amplio y una progresión de precios de venta promedio más pronunciada, y el resumen público no separa claramente los ingresos exclusivos de revestimientos de otros consumibles protésicos. |
En conjunto, la dispersión refleja principalmente la alineación de años, lo que se incluye junto con los revestimientos y cómo se convierte la demanda de reemplazo en unidades y valor anuales. Al mantener el conjunto de demanda vinculado a los ajustes y reemplazos, y luego contrastar los volúmenes de unidades implícitos con los patrones de uso en clínicas, obtenemos un total equilibrado que puede reproducirse con los mismos insumos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de revestimientos protésicos?
El mercado de revestimientos protésicos se sitúa en USD 296,62 millones en 2026 y se proyecta que alcance USD 403,72 millones en 2031.
¿Qué región genera los mayores ingresos por revestimientos protésicos?
América del Norte lidera con el 42,02% de los ingresos globales de 2025, impulsada por un reembolso integral y una extensa red de protésicos.
¿Qué segmento se expande más rápidamente dentro del mercado de revestimientos protésicos?
Los revestimientos para extremidades superiores exhiben el crecimiento más rápido con una CAGR del 7,12% gracias al aumento en la adopción de prótesis mioeléctricas avanzadas.
¿Por qué están ganando atención los revestimientos de elastómero termoplástico?
Los revestimientos de TPE crecen a una CAGR del 6,97% porque combinan menores costos de producción con compatibilidad para la personalización rápida mediante impresión 3D.
¿Cómo afecta el reembolso a la adopción de revestimientos?
Las actualizaciones de política que reconocen los ahorros a largo plazo de los revestimientos premium reducen los gastos de bolsillo de los pacientes y aceleran la adopción, especialmente en América del Norte y Europa.
¿Cuál es el principal desafío para un uso más amplio de los revestimientos premium?
Los precios de venta elevados, a veces el triple de los modelos básicos, limitan la accesibilidad en los mercados emergentes incluso cuando los beneficios clínicos son evidentes.
Última actualización de la página el:



