
Tamaño y Cuota del Mercado de Recubrimientos de Poliurea
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.98 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.82 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Recubrimientos de Poliurea por Mordor Intelligence
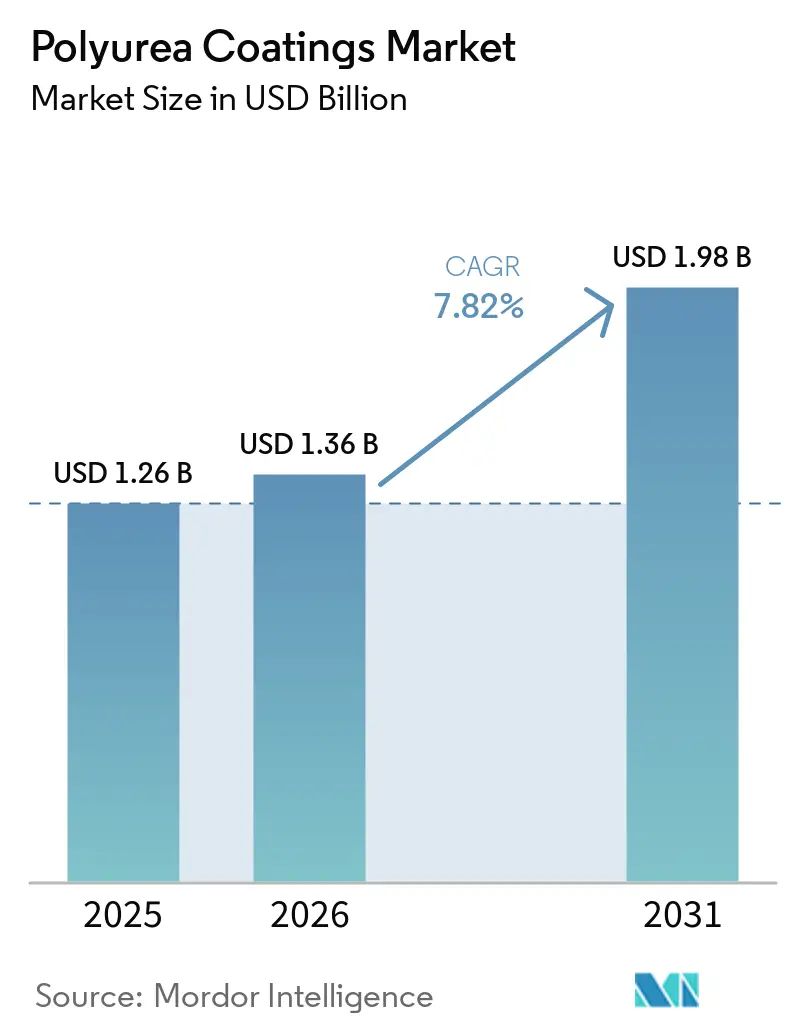
El tamaño del Mercado de Recubrimientos de Poliurea en 2026 se estima en USD 1,36 mil millones, con un crecimiento desde el valor de 2025 de USD 1,26 mil millones, y proyecciones para 2031 que muestran USD 1,98 mil millones, creciendo a una CAGR del 7,82% durante el período 2026-2031. Las mejoras de infraestructura, las renovaciones de pisos industriales y las especificaciones de los fabricantes de equipos originales del sector transporte están ampliando la base de aplicaciones, mientras que las innovaciones en equipos y las formulaciones híbridas están reduciendo las barreras de adopción. La dinámica competitiva está cambiando a medida que los productores líderes racionalizan sus carteras y canalizan la inversión hacia la sostenibilidad, posicionando los sistemas avanzados de poliurea como sustitutos preferidos del epoxi y el poliuretano en entornos de alto rendimiento.
Conclusiones Clave del Informe
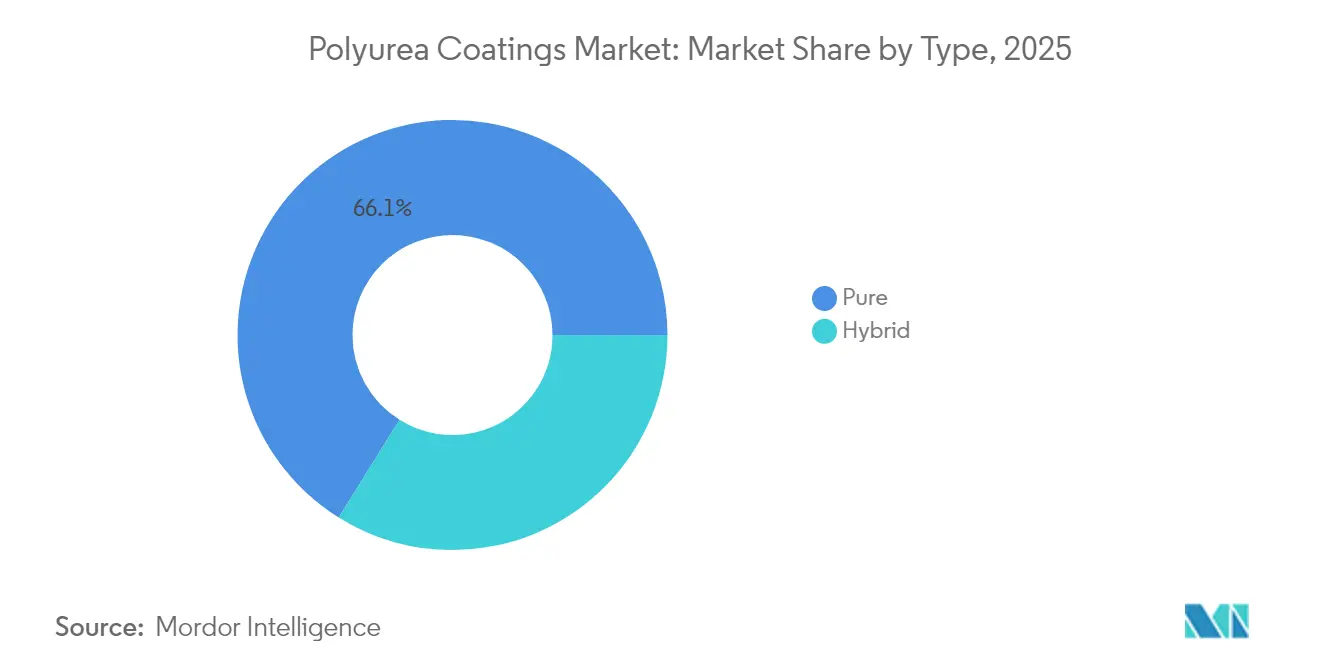
- Por tipo, las formulaciones puras captaron el 66,12% de la cuota del mercado de recubrimientos de poliurea en 2025, mientras que las variantes híbridas tienen una previsión de crecer a una CAGR del 9,07% hasta 2031.
- Por tecnología, la pulverización lideró con una cuota de ingresos del 69,68% en 2025, mientras que la mezcla manual progresa a una CAGR del 9,46% hasta 2031.
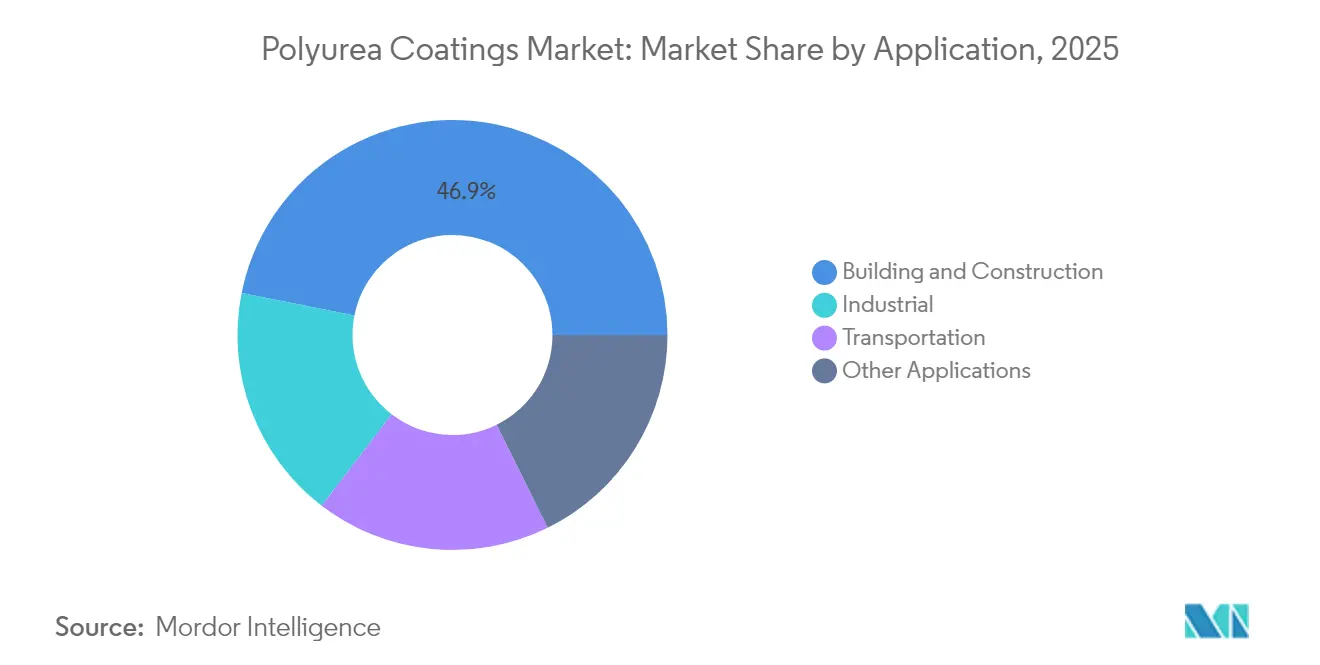
- Por aplicación, la construcción y obras civiles representó el 46,88% del tamaño del mercado de recubrimientos de poliurea en 2025, y las aplicaciones de transporte están creciendo a una CAGR del 9,18% hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 40,85% de la cuota del mercado de recubrimientos de poliurea en 2025 y se está expandiendo a una CAGR del 9,31% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Recubrimientos de Poliurea*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las actividades de construcción y obras civiles | +2.5% | Global, con núcleo en APAC y extensión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Regulaciones más estrictas sobre emisiones de COV y HAP | +1.8% | América del Norte y la UE, con expansión hacia APAC | Largo plazo (≥ 4 años) |
| Transición del epoxi/PU a sistemas de poliurea de mayor rendimiento | +1.2% | Global, liderado por mercados desarrollados | Mediano plazo (2-4 años) |
| Mejoras en pisos industriales en alimentos y bebidas y farmacéutica | +0.9% | América del Norte, la UE y los mercados desarrollados de APAC | Corto plazo (≤ 2 años) |
| Poliurea alifática de curado rápido para reparaciones de emergencia de infraestructura | +0.6% | Global, con enfoque en regiones con infraestructura envejecida | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Actividad Constructora
El gasto en bienes raíces, los megaproyectos de infraestructura y la urbanización están acelerando el consumo de poliurea a medida que los contratistas priorizan recubrimientos que curan en minutos y toleran amplios rangos de temperatura. La restauración de cubiertas, la impermeabilización de podios y el sellado de juntas se benefician de una elongación del 400% que mitiga la propagación de grietas en zonas de actividad sísmica y ciclos térmicos. Los módulos prefabricados reciben ahora capas de poliurea aplicadas en fábrica, llegando a la obra totalmente curados y reduciendo los requisitos de mano de obra. Asia-Pacífico domina el volumen porque los corredores de transporte de China y los proyectos de ciudades inteligentes de India especifican membranas duraderas, mientras que los complejos de uso mixto de Oriente Medio adoptan la poliurea para una rápida ejecución en apretados calendarios de construcción.
Regulaciones más Estrictas sobre Emisiones de COV y HAP
Los Estándares Nacionales de Emisiones de COV de EE. UU. limitan los recubrimientos de mantenimiento industrial a 450 g/L, con California aplicando entre 100 y 250 g/L, lo que presiona a los formuladores en el mercado de recubrimientos de poliurea hacia tecnologías de poliurea al 100% de sólidos. Las enmiendas propuestas por la EPA a la NESHAP de polieterpolicol están preparadas para reducir los contaminantes atmosféricos peligrosos en 157 toneladas anuales, endureciendo la calidad del suministro aguas arriba. Directivas similares en la UE y Corea del Sur crean obstáculos de cumplimiento específicos por región que benefician a los proveedores con sólida capacidad en asuntos regulatorios. Las grandes empresas están aprovechando las transiciones hacia energías renovables, como la adopción total de electricidad renovable de BASF en sitios clave de América del Norte, para presentar huellas de carbono más bajas y ganar licitaciones con restricciones de COV.
Transición del Epoxi/PU a Sistemas de Poliurea de Mayor Rendimiento
Los propietarios de activos están eliminando progresivamente el epoxi y el poliuretano donde el retorno rápido al servicio, la resistencia química o la elongación son críticos. Los fabricantes de equipos originales del sector automotriz que emplearon 142 millones de libras de poliuretano en 2023 están probando poliurea alifática para la exposición de la parte inferior de la carrocería y la retención del color. Las empresas de servicios de aguas residuales especifican revestimientos de poliurea pura que cubren grietas activas y resisten el ataque del sulfuro de hidrógeno, extendiendo la vida útil del concreto en múltiplos[1]. Los avances en ciencia de materiales, como las mezclas optimizadas de TDI/MDI en proporción 7:3 que ofrecen una resistencia a la tracción de 52,9 MPa, están consolidando la ventaja de rendimiento de la poliurea.
Poliurea Alifática de Curado Rápido para Reparaciones de Emergencia de Infraestructura
Los departamentos de transporte despliegan formulaciones alifáticas en el mercado de recubrimientos de poliurea para recubrimientos de tableros de puentes que reabren carriles en cuestión de horas, preservando el flujo de tráfico. El trabajo en invierno se vuelve viable porque la poliurea se aplica por pulverización a –40 °F y permanece estable a los rayos UV en entornos expuestos. Estos atributos sustentan las estrategias de reparación de contingencia para tuberías, diques de contención de derrames y pistas de aeropuertos pendientes de reconstrucción total.
Análisis del Impacto de las Restricciones del Mercado de Recubrimientos de Poliurea*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta volatilidad en el costo de las materias primas | -1.5% | Global, con impacto agudo en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Necesidad de equipos de pulverización de múltiples componentes especializados y habilidades específicas | -0.8% | Mercados en desarrollo y segmentos de contratistas pequeños | Mediano plazo (2-4 años) |
| Escasa estabilidad del color ante la exposición a la luz ultravioleta | -0.7% | Global, especialmente en aplicaciones arquitectónicas y de transporte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Volatilidad en el Costo de las Materias Primas
Las materias primas de isocianato y poliamina siguen las fluctuaciones del precio del petróleo, comprimiendo los márgenes cuando la oferta se contrae. Los poliolos de politrametileno éter glicol de base biológica y de tereftalato de polietileno reciclado prometen un alivio eventual, aunque actualmente tienen precios superiores que los contratistas más pequeños no pueden absorber. Los mercados emergentes como Indonesia son particularmente sensibles a los picos de precios que paralizan la adjudicación de proyectos.
Necesidad de Equipos de Pulverización de Múltiples Componentes Especializados y Habilidades Específicas
Los equipos de componentes múltiples que superan los 50.000 USD y que requieren un control preciso de la proporción limitan el acceso al mercado de recubrimientos de poliurea para los aplicadores pequeños. El mantenimiento y la capacitación elevan aún más la barrera de entrada. Los programas de capacitación de fabricantes de equipos originales y asociaciones están facilitando la curva de aprendizaje, pero la complejidad del equipo sigue siendo un freno para el crecimiento en las regiones dominadas por contratistas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Recubrimientos de Poliurea
Por Tipo:
Liderazgo en Rendimiento de las Formulaciones PurasLos sistemas puros dominaron los ingresos de 2025, reclamando el 66,12% de la demanda gracias a los rápidos tiempos de gelificación y las mejores propiedades de tracción de su categoría. Los propietarios de activos en los sectores de aguas residuales, procesamiento químico y marino especifican cada vez más poliurea pura para garantizar una elongación del 400% y una vida útil de varias décadas. La investigación que optimiza las proporciones de isocianato continúa elevando los límites de rendimiento, reforzando la preferencia de los clientes por los grados puros en entornos de misión crítica.
Los grados híbridos en el mercado de recubrimientos de poliurea, aunque rezagados en atributos mecánicos, ofrecen una economía atractiva al incorporar segmentos de poliol y, por lo tanto, están penetrando en la impermeabilización residencial y los pisos industriales ligeros a una CAGR del 9,07%. Los proveedores enfatizan formulaciones equilibradas que cumplen con los estándares de impermeabilización ASTM C836 al tiempo que reducen el gasto en materias primas. Este enfoque pragmático amplía la demanda potencial entre los usuarios con restricciones de costos sin canibalizar los bastiones de los sistemas puros.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
Dominio de la Pulverización con Alternativas Emergentes de Mezcla ManualLa aplicación por pulverización controló el 69,68% de los ingresos en 2025, gracias a una productividad incomparable en tanques, tableros de puentes y grandes techos donde son esenciales membranas uniformes de 1 a 3 mm. Los diseños recientes de bombas múltiples manejan proporciones de 1:1 a 6:1 al 100% de sólidos, lo que permite el ajuste en obra para la viscosidad y la velocidad de curado.
Por el contrario, la CAGR del 9,46% de la mezcla manual se debe a la demanda en espacios confinados, sitios remotos y proyectos de bajo presupuesto. Los fabricantes introdujeron kits en cartuchos o cubetas que combinan una vida útil extendida con un control más seguro del calor de reacción, lo que permite a los equipos de contratistas generales aplicar poliurea con rodillos o espátulas dentadas. Si bien la uniformidad del espesor puede variar, el enfoque democratiza el acceso y siembra la futura conversión a la pulverización una vez que el volumen escale.
Por Aplicación:
Dominio de la Construcción y Adopción Acelerada en el TransporteLos usos en construcción capturaron el 46,88% del gasto de 2025, ya que las envolventes de edificios, las cubiertas de plazas y las estructuras subterráneas emplearon poliurea para combatir la infiltración de agua y acortar los ciclos de los proyectos, contribuyendo a la participación de mercado de recubrimientos de poliurea. Los códigos de construcción estrictos en regiones sísmicas y de huracanes reconocen ahora el valor de las membranas de alta elongación que soportan el movimiento estructural sin agrietarse.
El transporte, que crece a una CAGR del 9,18%, refleja el despliegue por parte de fabricantes de equipos originales del sector automotriz de recubrimientos alifáticos para la abrasión de la parte inferior de la carrocería, programas de renovación de vagones de ferrocarril y protección de cascos de embarcaciones en entornos de agua salada. La curva de adopción se acelera a medida que los fabricantes de equipos originales buscan tecnologías de película delgada y sin solventes que se alineen con los objetivos de evaluación del ciclo de vida y agilicen el rendimiento de la línea de producción.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Recubrimientos de Poliurea en APAC
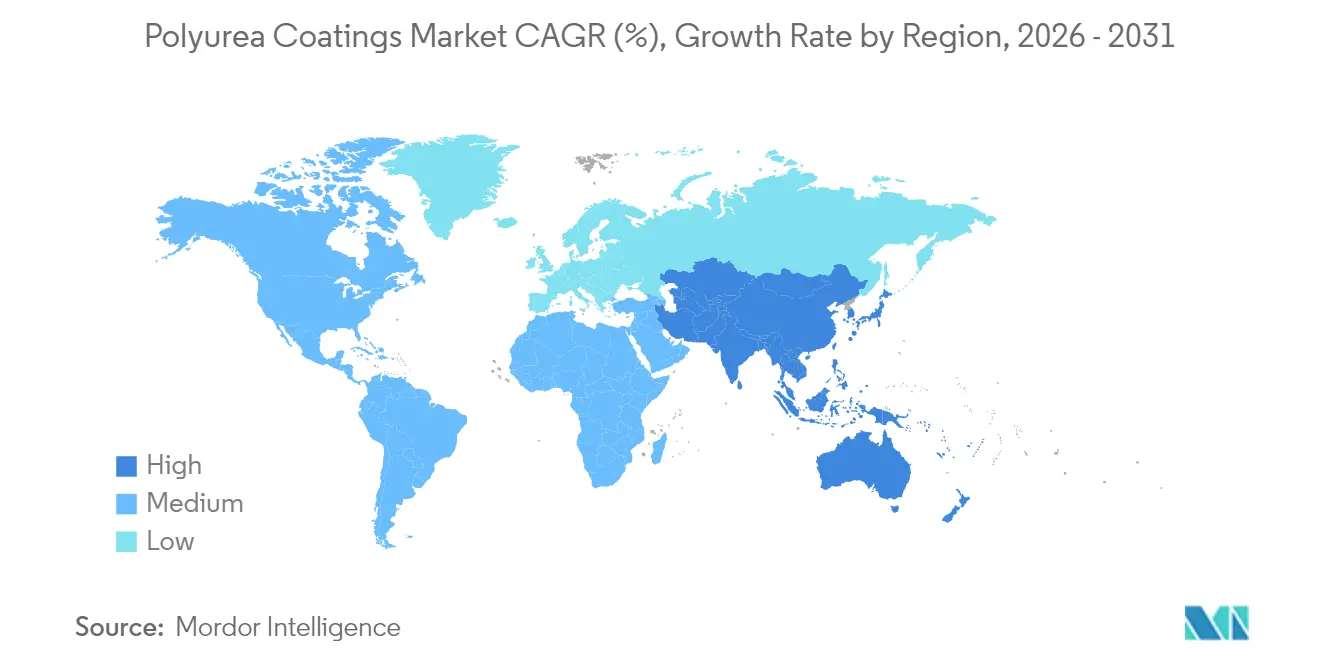
Asia Pacífico mantuvo una participación del 40,85% en 2025 y registra la CAGR más rápida del 9,31% hasta 2031. Los corredores de la Iniciativa de la Franja y la Ruta de China y las extensiones del metro ferroviario de India especifican poliurea para la impermeabilización de túneles y viaductos, mientras que Japón despliega el material en terminales marítimas vulnerables a la corrosión por niebla salina. El mercado de recubrimientos de Indonesia, que avanza a un ritmo anual del 6,47%, subraya el impulso regional.
Mercado de Recubrimientos de Poliurea en América del Norte
América del Norte muestra un apetito maduro pero resiliente, anclado en la rehabilitación de tableros de puentes, pisos industriales y una estricta legislación sobre COV. Los límites de COV de 100 a 250 g/L de California y el próximo plazo de cumplimiento para recubrimientos en aerosol de enero de 2027 intensifican la migración hacia sistemas de 100% de sólidos.
Mercado de Recubrimientos de Poliurea en EMEA y América del Sur
Europa equilibra ciclos de renovación estables con exigencias avanzadas de cumplimiento ambiental. Los propietarios de activos invierten en capas de poliurea para estructuras de estacionamiento y depósitos de agua potable con el fin de extender la vida útil bajo las directrices EN 1504. América del Sur, y Oriente Medio y África avanzan colectivamente desde una base baja; los proyectos gubernamentales de vivienda y desalinización crean oportunidades, pero la formación limitada de contratistas y las condiciones volátiles de divisas moderan el escalamiento inmediato.
Panorama regulatorio
La adopción de recubrimientos de poliurea está estrechamente ligada al endurecimiento de las normas sobre emisiones al aire y a la evolución de los estándares de recubrimientos. En Estados Unidos, el cumplimiento en materia de COV se basa en los requisitos de la EPA conforme al 40 CFR Part 59, mientras que el marco de la UE incluye la Directiva 2004/42/CE, lo que refuerza el desplazamiento hacia sistemas de 100% de sólidos y bajo contenido de COV que reducen las emisiones de disolventes en recubrimientos de mantenimiento y construcción.
En todos los usos finales, el cumplimiento también abarca normas de aplicación y desempeño que influyen en las especificaciones y en las prácticas de los contratistas. La guía de AMPP, como la SSPC-PA 14-2021 (recubrimientos de poliurea y poliuretano de película gruesa aplicados con equipos de componentes múltiples), se cita comúnmente para el control de calidad en la aplicación en obra, mientras que las pruebas y calificaciones suelen basarse en métodos ASTM, incluidos el ensayo de tracción ASTM D412 y la resistencia a la abrasión ASTM D4060. Para el contacto con agua potable y entornos sensibles a la higiene, los proyectos pueden requerir formulaciones alineadas con NSF/ANSI 61, y en China, la implementación de la GB 30981.2-2025 (que entra en vigor en 2026) añade una nueva norma de referencia para los límites de sustancias nocivas en recubrimientos industriales y materiales auxiliares utilizados en sustratos de concreto y metal.
Análisis de la cadena de valor
La cadena de valor de los recubrimientos de poliurea comienza con las materias primas e intermedios en las etapas iniciales, encabezados por los isocianatos (en particular MDI y TDI) y las resinas terminadas en amina y los extensores de cadena, seguidos de aditivos para color, estabilidad UV, resistencia al fuego y control de procesamiento. Los principales productores químicos en las etapas iniciales suministran estos componentes básicos a las casas de sistemas y formuladores que diseñan sistemas de poliurea puros e híbridos. El mercado continúa a través de los fabricantes de equipos (proporcionadores de alta presión y componentes múltiples y pistolas rociadoras) y llega a aplicadores y contratistas certificados que ejecutan proyectos en construcción de edificios, pisos industriales y transporte.
Las restricciones y la captura de valor suelen concentrarse en dos puntos: la disponibilidad y el precio de las materias primas, y la capacidad de aplicación. Las medidas adoptadas a principios de 2026 por los principales proveedores de MDI pusieron de relieve la sensibilidad en las etapas iniciales, incluidos los aumentos de precio de MDI anunciados durante marzo de 2026 (reportados para Covestro, Huntsman y BASF, con BASF citando también incrementos en Asia Oriental para MDI y TDI), lo que puede trasladarse rápidamente al precio de los sistemas formulados y a la recalibración de las ofertas de proyectos. Por el lado descendente, el tiempo de fraguado rápido eleva la importancia de las proporciones de mezcla correctas y de la mano de obra capacitada, por lo que los programas de certificación de contratistas (a través de organismos del sector y capacitación impartida por proveedores) y el soporte técnico de los distribuidores funcionan como habilitadores clave, especialmente en flujos de trabajo de instalación dominados por la aspersión.
Panorama Competitivo
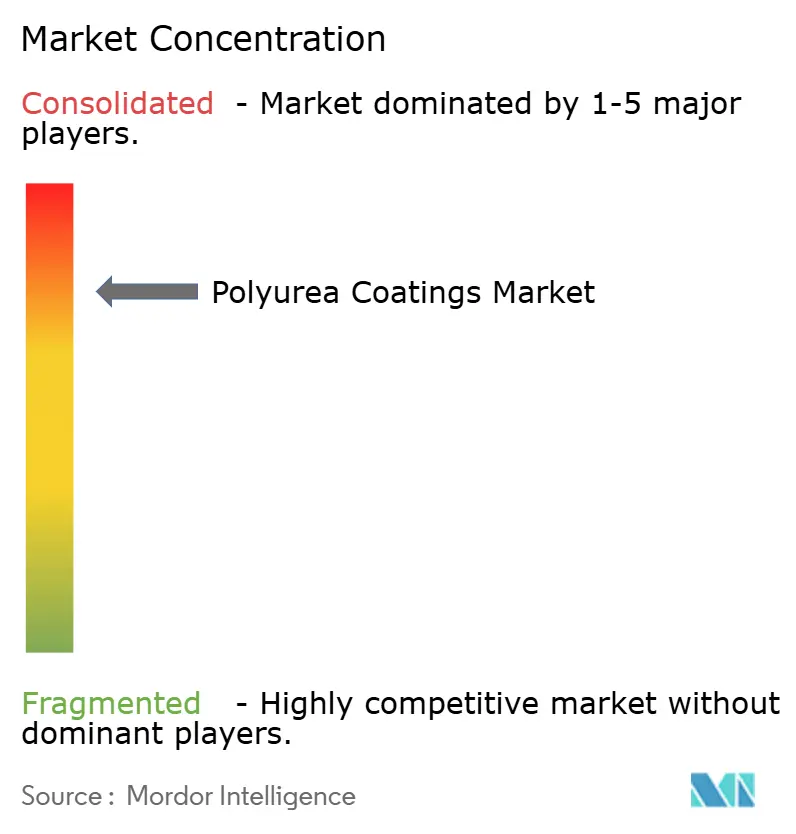
La estructura del mercado es de naturaleza consolidada. Las estrategias de los líderes giran en torno a la integración vertical y la especialización por uso final. La adquisición de Dur-A-Flex por parte de Sherwin-Williams refuerza la oferta de pisos resinosos para clientes de alimentación y farmacéutica. Las líneas de innovación están pivotando hacia plataformas de base biológica, autocurables y de curado a baja temperatura. Las colaboraciones con proveedores de materias primas garantizan la integración hacia atrás y aseguran el suministro de isocianatos y extensores de cadena de nueva generación. Los distribuidores como Univar capturan valor al combinar soporte técnico, logística y orientación regulatoria, permitiendo a los formuladores más pequeños llegar a los fabricantes de equipos originales globales.
Líderes del Sector de Recubrimientos de Poliurea
-
BASF
-
Huntsman International LLC
-
PPG Industries, Inc.
-
Sika AG
-
The Sherwin-Williams Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Recubrimientos de Poliurea Empresas cubiertas en este informe
- Armorthane
- BASF
- Chemline
- DELTA Coatings International
- Graco Inc.
- Huntsman International LLC
- KUKDO Chemical Co., Ltd.
- Line-X LLC
- MARVEL COATINGS
- Nukote Coating Systems
- Polycoat Products
- PPG Industries Inc.
- Rhino Linings
- Sika AG
- Specialty Products Inc.
- Teknos Group
- The Sherwin-Williams Company
- Ultimate Linings
- VIP Coatings Europe GmbH
Oportunidades de mercado y perspectivas futuras
Se está formando un espacio en blanco en torno a la reducción de disolventes impulsada por la regulación y a la protección de infraestructuras basada en especificaciones, donde se valora el rápido retorno al servicio. En América del Norte y Europa, los marcos de COV (incluidos el 40 CFR Part 59 de la EPA y la Directiva 2004/42/CE de la UE) se alinean con la ventaja técnica de la poliurea de 100% de sólidos, lo que respalda la sustitución en mantenimiento industrial, renovación de pisos e impermeabilización donde los costos de inactividad son elevados. China también añade una vía impulsada por el cumplimiento normativo, ya que la GB 30981.2-2025 (implementada en 2026) introduce un referente más claro para los límites de sustancias nocivas en recubrimientos industriales utilizados en concreto y metal, lo que aumenta la necesidad de documentación de formulación localizada y de líneas de productos conformes.
Las oportunidades impulsadas por la aplicación también se están expandiendo en la protección de alto riesgo y la renovación a gran escala, donde los propietarios priorizan la durabilidad y el curado rápido frente a los sistemas de membrana tradicionales. Por ejemplo, la mitigación de explosiones en defensa e infraestructura crítica se ha convertido en un nicho visible, y ArmorThane informó haber conseguido más de una docena de contratos de mitigación de explosiones en ocho países en abril de 2026, lo que refleja una adquisición activa de infraestructura reforzada que utiliza sistemas de poliurea de alto rendimiento. La capacidad de ejecución sigue siendo una brecha a corto plazo, ya que las organizaciones del sector señalan un mayor énfasis en certificaciones especializadas y necesidades continuas de capacitación para técnicos de aspersión de componentes múltiples, lo que crea espacio para que proveedores, distribuidores y fabricantes de equipos incorporen certificación, control y garantía de calidad en obra, y soporte de aplicación en sus ofertas.
Desarrollo Reciente de la Industria en el Mercado de Recubrimientos de Poliurea
- Julio de 2026: IDI, Insulation Distributors Inc. adquirió MCC Equipment & Service Center, ampliando su presencia en el Medio Oeste para la distribución de espuma rociada y poliurea y añadiendo capacidades de fabricación y mantenimiento de equipos. El acuerdo refuerza la disponibilidad descendente de equipos de aplicación de componentes múltiples y su soporte, lo que puede reducir los plazos de entrega de los contratistas y mejorar la consistencia de ejecución en trabajos de poliurea aplicada por aspersión.
- Mayo de 2026: Kimpur anunció una asociación estratégica con Kobe Polyurethane para colaborar en el desarrollo de sistemas de poliuretano y poliurea. La colaboración busca acelerar el desarrollo de sistemas y ampliar las opciones de formulación, apoyando a proveedores y aplicadores que necesitan perfiles de desempeño a medida para impermeabilización, mantenimiento industrial y protección especializada.
- Marzo de 2026: DELTA Coatings International anunció la disponibilidad mundial de sus sistemas de poliurea DELTAShield High Impact Protection (HIP), posicionados para la mitigación de explosiones en infraestructura de defensa. El lanzamiento amplía el acceso comercial a sistemas de protección de mayor impacto y señala una especialización continua de productos hacia usos finales centrados en infraestructura crítica y seguridad.
Mercado de Recubrimientos de Poliurea Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los ingresos generados por los materiales de recubrimiento de poliurea vendidos para uso de recubrimiento de superficies protector y funcional, en entornos industriales, de construcción y de transporte, y contabilizados en el punto de venta en la cadena de valor.
Exclusiones del alcance: Excluye los sistemas de recubrimiento de poliuretano y poliasfáltico que se comercializan y venden como soluciones no basadas en poliurea, incluso si compiten en trabajos de recubrimiento protector similares.
Descripción General de la Segmentación
- Por Tipo
- Puro
- Híbrido
- Por Tecnología
- Pulverización
- Vertido
- Mezcla Manual
- Por Aplicación
- Construcción y Obras Civiles
- Industrial
- Transporte
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con el mapeo de los lugares donde se utilizan los recubrimientos de poliurea y qué factores de uso final impulsan la demanda, para luego traducirlo en un gasto potencial. Nos apoyamos en fuentes públicas como el gasto en construcción del Censo de EE. UU., las series de precios de la Oficina de Estadísticas Laborales para productos químicos e insumos de construcción, los flujos comerciales de UN Comtrade para categorías químicas relevantes, y organismos comerciales que publican orientación sobre recubrimientos protectores y contexto de normas relacionadas.
También revisamos informes anuales de empresas, presentaciones para inversores, hojas de datos técnicos de productos y cobertura de prensa de confianza para comprender la combinación de aplicaciones, la estructura del canal y el lenguaje de especificación utilizado cuando se requiere un retorno rápido al servicio. Cuando están disponibles, utilizamos suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes para rastrear la dirección tecnológica, y datos de importación y exportación a nivel de envíos para verificar la disponibilidad regional de suministro. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes de referencia públicas e internas para recopilar, validar y aclarar los datos.
Entrevistas y Encuestas Primarias
El trabajo primario se utilizó para someter a prueba de presión el conjunto de demanda y la lógica de precios mediante entrevistas y encuestas con aplicadores, distribuidores, participantes en materias primas y usuarios finales que especifican recubrimientos para pisos, techos, tanques y reparaciones de infraestructura. También verificamos las diferencias regionales en la adopción, con datos equilibrados entre APAC, EMEA y las Américas, para que los supuestos no dependieran excesivamente de un solo ciclo de construcción.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directores ejecutivos (CXO): 14% | APAC: 48% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 26% | EMEA: 29% |
| Actores más pequeños: 14% | Gerentes: 60% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando una reconstrucción de la demanda de arriba hacia abajo, donde la actividad de construcción, la intensidad del mantenimiento industrial y la penetración de los recubrimientos protectores se traducen en un gasto potencial en recubrimientos para poliurea. Después de formar el conjunto de demanda, lo convertimos en valor de mercado utilizando rangos de precios a nivel de aplicación y supuestos de combinación que se verifican mediante entrevistas.
Para mantener los totales realistas, corroboramos el resultado con aproximaciones selectivas de abajo hacia arriba, como el volumen muestreado por uso final, los metros cuadrados típicos recubiertos por tipo de proyecto, y las verificaciones de los canales de distribuidores y aplicadores, y luego ajustamos cuando las dos perspectivas no se alinean. Los insumos clave utilizados en el modelo incluyen las tendencias de gasto en reparación de infraestructura, los ciclos de renovación de pisos industriales, los requisitos de protección contra la corrosión en tanques y contención secundaria, la combinación tecnológica entre la aplicación por pulverización y la mezcla manual, y la división entre poliurea pura e híbrida en las especificaciones convencionales.
Para el pronóstico, realizamos un análisis de escenarios en torno a los ciclos de inversión en construcción e industria, y luego refinamos la trayectoria utilizando una verificación de regresión sobre indicadores líderes como la producción de construcción y la actividad manufacturera. Cuando faltan indicadores de abajo hacia arriba para países más pequeños, llenamos los vacíos utilizando ratios de intensidad regional (área recubierta por unidad de producción de construcción) y verificamos nuevamente los precios implícitos frente a los rangos de las entrevistas.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante la triangulación entre el modelo, señales independientes de los flujos comerciales y la dirección de los precios de los productos químicos, y la retroalimentación de los encuestados primarios que están cerca de la actividad de pedidos y aplicación. Los valores atípicos se investigan, y si un país o categoría de aplicación muestra un salto inesperado, revisamos los factores subyacentes y los supuestos antes de la aprobación.
Cada informe se actualiza en un ciclo anual, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como movimientos bruscos en los precios de las materias primas, cambios regulatorios importantes o variaciones inusuales en la actividad de construcción. Antes de la entrega, realizamos una actualización final para que los clientes obtengan la visión consistente más reciente del tamaño del mercado y las perspectivas.
Tamaño del Mercado de Recubrimientos de Poliurea de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los recubrimientos de poliurea no siempre coinciden, y la diferencia generalmente proviene de distintos límites de producto, la selección del año y la forma en que los precios se proyectan entre aplicaciones. Algunas fuentes también mezclan la lógica de volumen y valor sin indicar claramente qué se está contabilizando, lo que puede mover el número de manera significativa.
Los recubrimientos protectores de poliuretano y poliasfáltico quedan fuera del alcance de Mordor Intelligence para este mercado, lo que es una razón por la que el valor de 2026 puede parecer inferior a las estimaciones que agrupan las químicas de recubrimiento de curado rápido adyacentes. Otra brecha común es el propio año base, ya que algunas publicaciones se anclan en 2024 o 2025 y luego extrapolan utilizando una única CAGR, mientras que nuestra construcción utiliza cambios en la combinación de aplicaciones, como la adopción de la pulverización y el uso puro frente al híbrido, para dar forma a las trayectorias de precio y volumen.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,36 mil millones de USD (2026) | |
| Publicador Global de Investigación A | 0,94 mil millones de USD (2024) | Utiliza un año base anterior y una ventana de pronóstico más corta, y la perspectiva publicada no muestra claramente cómo la combinación de aplicaciones y la división tecnológica se trasladan a los precios a lo largo del tiempo. |
| Business Insights Group B | 1,02 mil millones de USD (2025) | Posiciona el mercado con un año base de 2025 y un horizonte más largo, y parece incluir un encuadre de recubrimientos y selladores adyacentes que puede modificar lo que se contabiliza como ingresos de recubrimientos de poliurea. |
Al analizar la tabla en su conjunto, la mayor parte de la diferencia puede atribuirse a qué químicas se agrupan y qué año se trata como punto de partida del pronóstico. Al mantener el alcance vinculado a los ingresos de recubrimientos de poliurea y al verificar los supuestos frente a señales reales de adopción y rangos de precios de entrevistas, obtenemos un número práctico que puede recrearse y verificarse nuevamente a medida que las condiciones cambien.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de recubrimientos de poliurea y sus perspectivas de crecimiento?
El mercado de recubrimientos de poliurea está valorado en USD 1,36 mil millones en 2026 y se proyecta que se expanda a una CAGR del 7,82% para alcanzar USD 1,98 mil millones en 2031.
¿Por qué las empresas están cambiando del epoxi o el poliuretano a los sistemas de poliurea?
La poliurea cura en minutos, resiste productos químicos y se estira hasta un 400%, reduciendo el tiempo de inactividad y prolongando la vida útil de los activos en entornos exigentes.
¿Qué región lidera la demanda de recubrimientos de poliurea?
Asia-Pacífico concentra el 40,85% de los ingresos globales y es la de mayor crecimiento, a una CAGR del 9,31%, impulsada por la inversión a gran escala en infraestructura y construcción en China e India.
¿Cómo influyen las regulaciones de COV en el sector de recubrimientos de poliurea?
Los estrictos límites federales y estatales de COV favorecen la poliurea de 100% de sólidos, otorgando a los proveedores conformes una ventaja competitiva y acelerando la penetración del mercado en América del Norte y la UE.
¿Cuáles son los factores clave que impulsan el crecimiento del mercado hasta 2031?
La rápida urbanización, las normas de emisiones más estrictas, las mejoras en pisos industriales en plantas de alimentos, bebidas y farmacéutica, y la necesidad de reparaciones rápidas de infraestructura están impulsando la demanda.