
Tamaño y Participación del Mercado de Cuidado de Mascotas
Análisis del Mercado de Cuidado de Mascotas por Mordor Intelligence
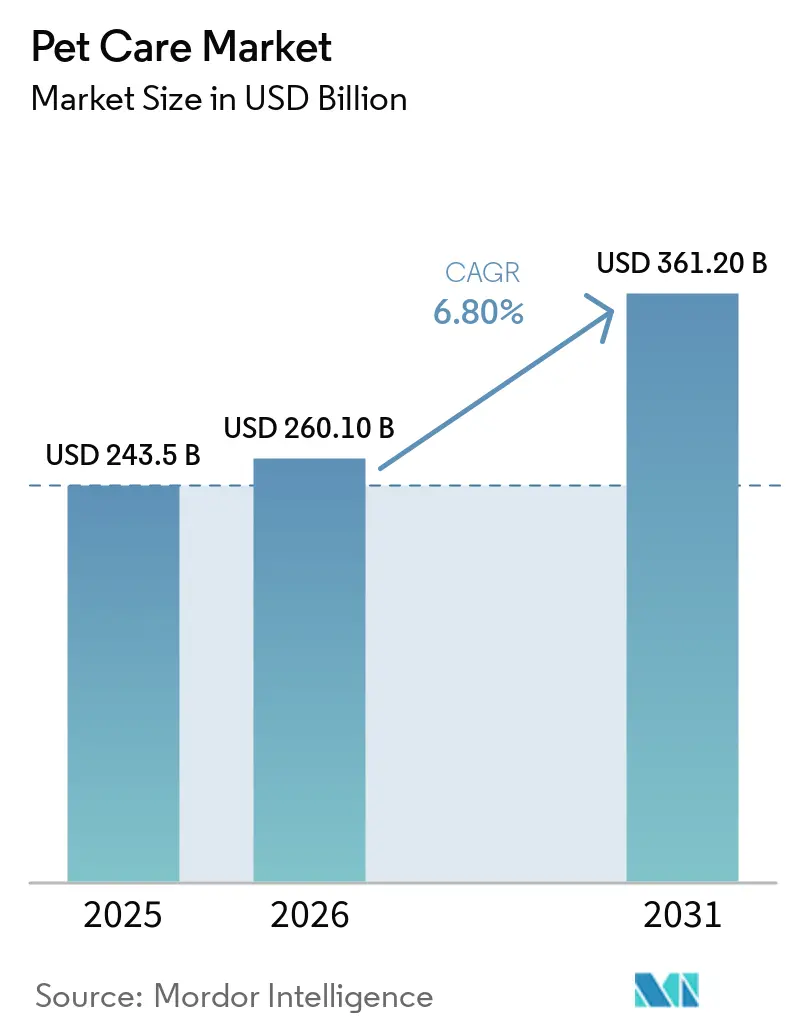
Se proyecta que el tamaño del mercado de cuidado de mascotas se expanda de 260,1 mil millones de USD en 2026 y 277,8 mil millones de USD en 2027 a 377,9 mil millones de USD para 2032, registrando una CAGR del 6,35% entre 2027 y 2032.
El compromiso de los propietarios con el bienestar de sus mascotas respalda el gasto, mientras que la actualización selectiva mantiene la asequibilidad como elemento central de las propuestas premium. En los Estados Unidos, las compras digitales y las relaciones establecidas con los clientes ofrecen a los proveedores rutas más amplias hacia esos compradores. Las dietas frescas, la inversión en fabricación y los productos con usos clínicos aprobados específicos amplían la forma en que los proveedores pueden satisfacer esas necesidades. Los costos de materiales y la implementación de etiquetas limitan la facilidad con que los proveedores pueden convertir esas capacidades en productos asequibles. El crecimiento favorece, por tanto, a los proveedores cuyas ofertas frescas, clínicas o digitales llevan un beneficio documentado de alimentación o cuidado, porque la actualización selectiva significa que los propietarios pagan más solo cuando ese beneficio es visible.
Conclusiones Clave del Informe
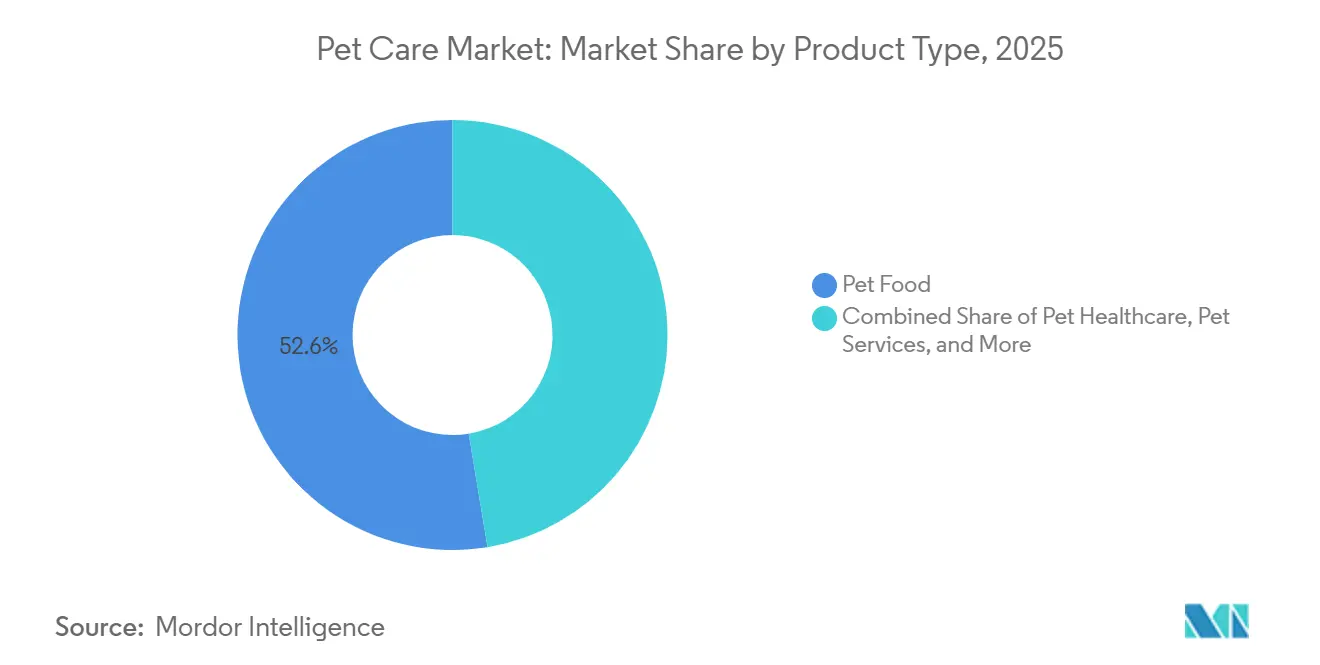
- Por tipo de producto, los alimentos para mascotas representaron una participación del 52,37% del tamaño del mercado de cuidado de mascotas en 2026, mientras que se prevé que los servicios para mascotas sean los de mayor crecimiento, con una CAGR del 7,75% entre 2027 y 2032.
- Entre los tipos de animales, los perros representaron una participación del 47,5% del mercado de cuidado de mascotas en 2026, y se prevé que los gatos sean el segmento de mayor crecimiento, con una CAGR del 8% entre 2027 y 2032.
- En los canales de distribución, el comercio minorista fuera de línea representó el 71,74% de los ingresos del sector en 2026, mientras que se prevé que el comercio minorista en línea sea el de mayor crecimiento, con una CAGR del 11,3% entre 2027 y 2032.
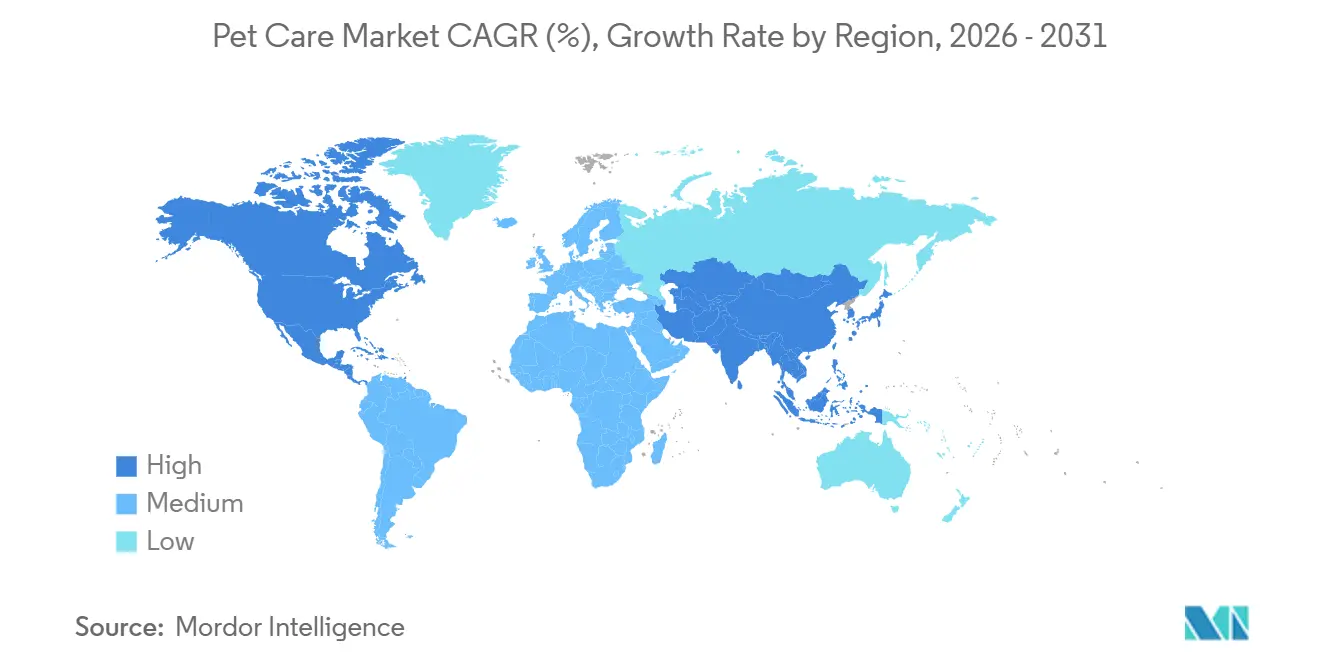
- Geográficamente, América del Norte lideró con el 33,1% de los ingresos del sector en 2026, y se prevé que Asia-Pacífico sea la región de mayor crecimiento, con una CAGR del 9,1% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Factor impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Humanización y premiumización de mascotas | +2.3% | Estados Unidos y Reino Unido | Mediano plazo (2-4 años) |
| Aumento de la tenencia de mascotas entre millennials y la Generación Z | +1.65% | En todo Estados Unidos | Corto plazo (≤ 2 años) |
| Expansión del comercio minorista en línea y de la suscripción automática | +1.8% | En todo Estados Unidos | Corto plazo (≤ 2 años) |
| Adopción de cuidados preventivos y seguros | +1.25% | En toda América del Norte | Mediano plazo (2-4 años) |
| Corporatización de clínicas veterinarias y venta cruzada de planes de atención | +0.7% | En todo el Reino Unido | Mediano plazo (2-4 años) |
| Aprobación de proteínas novedosas e ingredientes funcionales | +0.60% | En todo Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Humanización y premiumización de mascotas
Los propietarios que equiparan el bienestar de sus mascotas con el propio proporcionan una base de demanda para servicios de atención orientados a beneficios de salud significativos. Elanco encuestó a 1.409 propietarios de mascotas en Estados Unidos entre el 29 y el 31 de mayo de 2026. Entre los encuestados, el 88% consideró que la felicidad y el bienestar de su mascota eran tan importantes como los propios, mientras que el 31% reportó un aumento en el gasto en salud y bienestar de sus mascotas en los 3 meses anteriores. El aumento reportado en el gasto a pesar del alza en el costo de vida sugiere que las ofertas orientadas a la salud pueden mantener la demanda cuando los hogares economizan. En la encuesta de marzo de 2026 de Johnsons Veterinary Products en el Reino Unido, el 58% se preocupaba más por el bienestar de su mascota que por el propio, similar al 59% de 2022 en una declaración similar, lo que indica una base estable para el gasto en salud.
Aumento de la tenencia de mascotas entre millennials y la Generación Z
Los propietarios más jóvenes pueden ampliar la demanda sin adoptar un enfoque uniformemente premium en el cuidado de mascotas. En 2025, la Generación Z representó el 22% de los propietarios de gatos en Estados Unidos, un aumento del 10% interanual.[1] Los resultados de la encuesta de 2025 de la Asociación Americana de Productos para Mascotas (APPA) describieron a estos propietarios como aquellos que combinan productos básicos orientados al valor con compras premium selectivas que ofrecen beneficios percibidos de salud, bienestar o enriquecimiento. Para los proveedores, esta combinación respalda un surtido básico asequible junto con adiciones seleccionadas cuyo propósito los propietarios pueden identificar. La consecuencia comercial es la necesidad de atender tanto la asequibilidad rutinaria como la actualización selectiva dentro de la misma relación con el cliente, en lugar de equiparar una base más amplia de propietarios jóvenes con la disposición a pagar más por cada compra.
Expansión del comercio minorista en línea y de la suscripción automática
El acceso en línea amplía el grupo de propietarios de mascotas alcanzables, mientras que la suscripción automática puede anclar una relación continua con el cliente. Los datos de la encuesta de la APPA mostraron que el 53% de los propietarios de mascotas estadounidenses compraron en línea en 2025, la mayor participación en 4 años. Las ventas de clientes con suscripción automática de Chewy aumentaron un 9,3% interanual hasta 2,82 mil millones de USD en las 13 semanas finalizadas el 2 de agosto de 2026. Esta medida incluye compras fuera del programa por parte de clientes que realizaron un pedido de suscripción automática en los 364 días anteriores. Para una marca listada con un minorista en línea, la apertura comercial se extiende a la cesta más amplia de un hogar con suscripción automática, incluidas las compras complementarias junto con los pedidos programados.
Adopción de cuidados preventivos y seguros
Una base más amplia de mascotas aseguradas puede hacer que el tratamiento cubierto sea menos dependiente de la capacidad del propietario para absorber una factura veterinaria aislada. La Asociación Norteamericana de Seguros de Salud para Mascotas (NAPHIA) reportó 7,6 millones de mascotas aseguradas en América del Norte a finales de 2025. Eso representó un aumento del 8,5% respecto a los 7,03 millones a finales de 2024. Esta expansión amplía la población para la cual las decisiones de tratamiento pueden incorporar el reembolso del seguro junto con el pago inmediato del hogar. Para los proveedores de atención veterinaria, el reembolso puede reducir el costo de bolsillo de un propietario inscrito para el tratamiento cubierto, respaldando la demanda de visitas y el gasto en tratamiento en una población asegurada más amplia.
Análisis del Impacto de los Factores Restrictivos*
| Factor restrictivo | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los costos de materias primas y envases | -0.8% | Estados Unidos, Australia, República Checa, Italia y Países Bajos | Corto plazo (≤ 2 años) |
| Endurecimiento del cumplimiento de etiquetado y declaraciones | -0.5% | Estado de Washington | Mediano plazo (2-4 años) |
| Escasez de mano de obra veterinaria | -0.35% | En todo el Reino Unido | Largo plazo (≥ 4 años) |
| Economía de la cadena de frío y la última milla para dietas frescas | -0.2% | En todo Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los costos de materias primas y envases
La volatilidad en los costos de materiales limita cuánto del margen de un proveedor de alimentos para mascotas puede respaldar precios asequibles y la expansión comercial. En el segundo trimestre de 2026, los costos significativamente más altos de materias primas y materiales de envase generaron un impacto negativo de 290 puntos básicos interanuales en el margen de beneficio bruto de Hill's Pet Nutrition.[2] Un impacto negativo en el margen de esa magnitud deja a un proveedor de nutrición con menos margen para mantener los precios en estantería mientras financia el crecimiento. Colgate-Palmolive atribuyó una contribución al margen de 300 puntos básicos en Hill's a sus iniciativas de ahorro de costos para financiar el crecimiento en el mismo trimestre, lo que ayudó a compensar la presión. La contribución de los ahorros igualó aproximadamente el impacto negativo de los costos de materiales en ese trimestre, dejando la protección contra esa presión dependiente de que los programas de costos generen ganancias comparables.
Endurecimiento del cumplimiento de etiquetado y declaraciones
Los cambios en el contenido requerido de las etiquetas pueden desviar los recursos de un fabricante de alimentos para mascotas desde la expansión del surtido hacia el trabajo de cumplimiento normativo. La norma de etiquetado de alimentos para mascotas de Washington, vigente desde el 7 de julio de 2025, adoptó requisitos y definiciones de etiquetado actualizados y permitió un período de aplicación discrecional para que los fabricantes implementaran los cambios.[3] La tarea de implementación concierne tanto a la información presentada como a la terminología utilizada para alimentos para mascotas y alimentos especiales para mascotas. Los fabricantes que atienden esa jurisdicción se enfrentan, por tanto, a un problema de coordinación entre el diseño de la etiqueta y los productos que pretenden vender. El trabajo de rediseño de etiquetas recae, por tanto, en cada línea de alimentos para mascotas y alimentos especiales para mascotas afectada que se vende en Washington, y compite con las introducciones de nuevos productos por los mismos recursos de envasado y regulatorios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Escala de Alimentos se Complementa con un Acceso más Amplio a los ServiciosLos alimentos para mascotas representaron una participación del 52,37% del tamaño del mercado de cuidado de mascotas en 2026. Freshpet, un productor de alimentos frescos para mascotas, reportó 1,1 mil millones de USD en ventas netas para 2025, un aumento del 13% respecto a 2024. Su medida de penetración en hogares, basada en datos del panel de Numerator, alcanzó 15,9 millones de hogares estadounidenses en los 12 meses finalizados el 28 de junio de 2026, un aumento de aproximadamente 0,8 millones interanual. El resultado de ventas establece una escala comercial para un productor de alimentos frescos, mientras que la penetración en hogares mide la amplitud de la adopción. El crecimiento en esa base de hogares respalda los alimentos frescos como un negocio de adopción de formato, lo que ofrece a los fabricantes un mecanismo de expansión más allá de los cambios en los precios de venta.
Se prevé que los servicios para mascotas sean el segmento de mayor crecimiento, registrando una CAGR del 7,75% entre 2027 y 2032. En abril de 2026, PetSmart describió un salón de peluquería profesional en cada tienda de su red en Estados Unidos, Puerto Rico y Canadá. También ofrece clases de adiestramiento, Campamento Diurno para Perros y alojamiento en PetsHotel en muchas ubicaciones. Combinar la venta minorista de productos con peluquería, adiestramiento y alojamiento crea una oportunidad para generar ingresos por servicios a partir de una relación establecida con el cliente. Cada servicio añade una transacción separada más allá de la compra del producto.

Por Tipo de Animal:
El Gasto en Perros y la Tenencia de Gatos Crean Trayectorias de Crecimiento DistintasLos perros representaron una participación del 47,5% del mercado de cuidado de mascotas en 2026. En 2025, 71 millones de hogares estadounidenses tenían perros, según el Informe de Perros 2026 de la APPA. La atención veterinaria representó el 29% del gasto de los propietarios de perros en Estados Unidos en 2025, mientras que los alimentos representaron el 27%. El segmento más grande combina, por tanto, una amplia base de propietarios con un gasto sustancial tanto en alimentación como en atención clínica, lo que ofrece a los proveedores formas distintas de atender al mismo hogar. Dado que la atención veterinaria supera a los alimentos en el gasto de los propietarios de perros en esta encuesta estadounidense, los productos y servicios vinculados a clínicas se nutren de la mayor categoría de gasto individual.
Se prevé que los gatos sean el segmento de mayor crecimiento, con una CAGR del 8% entre 2027 y 2032. La APPA reportó 53 millones de hogares estadounidenses con gatos en 2025, un aumento del 5% respecto a 2024. El gasto promedio en alimentos entre los propietarios de gatos en Estados Unidos alcanzó 337,5 USD en 2025, un aumento del 9% interanual. Los hogares estadounidenses con 3 o más gatos también aumentaron un 7% interanual en 2025. El aumento en los hogares con múltiples gatos añade un requisito de alimentación distinto dentro de los hogares existentes, ampliando la oportunidad nutricional más allá de la incorporación de nuevos propietarios de gatos por primera vez.
Por Canal de Distribución:
La Expansión de Tiendas Complementa el Alcance Digital al ClienteEl comercio minorista fuera de línea fue el segmento más grande, con una participación del 71,74% de los ingresos totales en 2026. Fressnapf | Maxi Zoo abrió 53 tiendas en el segundo trimestre de 2026, llevando su red de grupo a 2.964 tiendas. La empresa identificó Francia, Italia y Polonia como mercados clave para estas aperturas. La expansión añade ubicaciones físicas en estantería en estos mercados nacionales clave. Las marcas que aseguran presencia en las nuevas tiendas obtienen acceso presencial a los compradores allí, lo que convierte la colocación física del surtido en una palanca concreta para la expansión geográfica.
Se prevé que el comercio minorista en línea sea el segmento de mayor crecimiento, registrando una CAGR del 11,3% entre 2027 y 2032. Chewy reportó 21,7 millones de clientes activos al cierre del trimestre del 2 de agosto de 2026, un aumento del 3,8% interanual. Su medida cubre a los clientes activos en los 364 días anteriores e incluyó aproximadamente 43.000 clientes de SmartPak, excluyendo las incorporaciones relacionadas con la adquisición de Modern Animal. La empresa atiende a los compradores a través de sitios web y aplicaciones móviles. El aumento en los compradores activos refuerza el argumento comercial para la distribución digital, incluso antes de cualquier aumento en el gasto por comprador.
Análisis Geográfico
Mercado de Cuidado de Mascotas en América del Norte
América del Norte representó una participación del 33,1% del tamaño del mercado de cuidado de mascotas en 2026. La encuesta de 2025 de la APPA contabilizó 95 millones de hogares estadounidenses con al menos una mascota. El 20 de marzo de 2025, ADM Animal Nutrition inauguró una planta en Yecapixtla, México, con 3 líneas de producción para alimentos húmedos para perros y gatos tras una inversión de 39 millones de USD. Es la primera planta en México dedicada a alimentos húmedos para perros y gatos, por lo que la inversión añade capacidad de producción específica por formato dentro de la región. Junto con la base de hogares con mascotas en Estados Unidos, muestra que la región con mayor participación combina una demanda sustancial de propietarios con nueva producción especializada de alimentos húmedos en México.
Mercado de Cuidado de Mascotas en Asia-Pacífico
Se prevé que Asia-Pacífico sea la región de mayor crecimiento, registrando una CAGR del 9,1% entre 2027 y 2032. La población urbana de perros y gatos de China alcanzó 126 millones en 2025, un aumento del 1,8% respecto a 2024. El aumento del gasto por mascota sostuvo el crecimiento del valor de mercado urbano de perros y gatos de China del 4,1% interanual en 2025, distinguiendo la expansión de la población animal de la cantidad gastada en el cuidado de cada animal. Ese mecanismo ofrece a los proveedores una ruta hacia mayores ventas a través de un mayor gasto en cuidados entre los propietarios urbanos existentes, incluso con un crecimiento modesto en el número de mascotas.
En América del Sur, se proyectó que el comercio electrónico puro representaría el 38,5% de las ventas en línea de mascotas de Brasil en la proyección de 2026 de ABEMPET, basada en datos del primer trimestre. En Europa, Musti Group atendió a 1,9 millones de clientes a través de 497 tiendas en Finlandia, Suecia, Noruega y los países bálticos a finales de 2025, con servicios de cuidado en ubicaciones seleccionadas. En Oriente Medio, la vía de licencias de servicios de cuidado de mascotas planificada en Omán requiere un documento de arrendamiento o propiedad de terreno, registro comercial y un plano catastral. Dentro de África, la Encuesta General de Hogares de Sudáfrica de 2025 encontró que la tenencia de perros y gatos es más común entre los hogares más adinerados. Las condiciones de entrada difieren según el país, desde especialistas en línea en Brasil y redes de tiendas con servicios seleccionados en los países nórdicos y bálticos hasta una vía de licencias pendiente en Omán y una tenencia vinculada a la riqueza en Sudáfrica.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas en cuanto a las normas que enfrentan los fabricantes de alimentos envasados para perros y gatos y sus canales de importación. Las calificaciones evalúan la entrada administrativa al mercado y el cumplimiento continuo desde la perspectiva de ese proveedor. La propuesta de la FDA del 11 de agosto de 2026 reemplazaría los avisos voluntarios de sustancias generalmente reconocidas como seguras (GRAS) con avisos de uso cubierto obligatorios si se finaliza, sujeto a excepciones y simplificación temporal para ciertas sustancias ya en el comercio interestatal. Su fecha de entrada en vigor propuesta es 60 días después de la publicación de una norma final, con cumplimiento 18 meses después de esa fecha de entrada en vigor.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Reino Unido | Japón | Arabia Saudita | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | FDA | Ministerio de Agricultura y Ganadería (MAPA) | Autoridades locales en Inglaterra, Gales e Irlanda del Norte | Ministerio de Agricultura, Silvicultura y Pesca y Ministerio del Medio Ambiente | Autoridad Saudita de Alimentos y Medicamentos (SFDA) | Registrador bajo la Ley 36 |
| Instrumentos clave o dirección | 21 CFR Parte 507; avisos GRAS propuestos para usos cubiertos, sujeto a excepciones | Límites de micotoxinas en alimentos para perros y gatos, excluyendo alimentos masticables, juguetes masticables, alimentos semihúmedos y leche/sustitutos de leche | Registro o aprobación de establecimientos de alimentación dependiente de la actividad | Notificación y mantenimiento de registros bajo la Ley de Seguridad de Alimentos para Mascotas; los registros del distribuidor excluyen a los minoristas | Licencia del Sistema Nacional de Registro de Piensos y registro previo al comercio del producto | Registro bajo la Ley 36 y procedimiento de importación |
| Efecto comercial | Controles de seguridad alimentaria para instalaciones de alimentos para animales cubiertas | Registro de establecimientos; los productos cubiertos que superan los límites no son aptos para uso o consumo animal | Las actividades de las instalaciones determinan la ruta de registro o aprobación | Los fabricantes/importadores notifican y mantienen registros; los registros del distribuidor excluyen a los minoristas | Registro previo al comercio más documentación de envío y normas de despacho aplicables | Un certificado de registro puede autorizar importaciones de alimentos para mascotas sin un permiso de importación separado |
| Atractivo actual de la política | Medio | Medio | Medio | Alto | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
Los controles de seguridad alimentaria de Estados Unidos y el posible nuevo paso de notificación justifican un atractivo Medio y una dirección de Endurecimiento para los proveedores que introducen sustancias cubiertas. El registro o aprobación dependiente de la actividad en Inglaterra, Gales e Irlanda del Norte respalda la continuidad del Reino Unido, mientras que la vía continua de notificación y registros de Japón ofrece un mecanismo de entrada administrativa más ligero. La calificación Media de Brasil refleja el trabajo de registro de establecimientos y control de contaminantes, con continuidad basada en los límites que entraron en vigor el 1 de julio de 2026. La licencia de importadores, establecimientos y productos de piensos de la AFNR de Arabia Saudita, más los certificados de envío dependientes de los ingredientes, respalda un atractivo Medio, mientras que la vía de importación continua basada en certificados de Sudáfrica respalda un atractivo Medio y Sin cambios.
Etapas de la Cadena de Valor
La fabricación, la distribución minorista y la atención clínica se comparan según cómo los proveedores generan ingresos y dónde surgen las restricciones operativas. En el ejercicio fiscal 2025, Chewy se asoció con aproximadamente 4.000 marcas de la industria de mascotas y ofreció aproximadamente 190.000 productos y servicios a través de sus sitios web y aplicaciones móviles. Esa escala de surtido muestra por qué el comercio minorista requiere coordinación con proveedores y capacidad de cumplimiento, mientras que la fabricación y la prestación clínica dependen de diferentes activos operativos.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de alimentos para mascotas | Fabricantes de alimentos para mascotas como Freshpet y Nestlé Purina | Ventas de alimentos para mascotas | Riesgo de que el crecimiento supere la capacidad propia o contratada planificada de Freshpet | Añadir capacidad por etapas según la demanda y mantener opciones de fabricación por contrato |
| Venta minorista y cumplimiento de productos | Minoristas de mascotas como Chewy y PetSmart | Ventas minoristas de productos | Combinar la amplitud del surtido con la capacidad de entrega localizada | Alinear el cumplimiento local y la asignación de existencias con los compromisos de entrega |
| Prestación de atención veterinaria | Operadores de clínicas veterinarias como Chewy | Honorarios de consulta y tratamiento | Coordinar la expansión de la atención clínica con un negocio de venta minorista de productos | Planificar la capacidad clínica de forma independiente del reabastecimiento de productos |
| Fuente: Mordor Intelligence | ||||
Chewy reportó capacidad de cumplimiento para atender a más del 80% de la población estadounidense en un día y casi el 100% en 2 días en el ejercicio fiscal 2025. Chewy completó su adquisición de la plataforma veterinaria Modern Animal el 21 de mayo de 2026. El 10 de junio de 2026, Chewy informó que 29 clínicas de Modern Animal habían aumentado su red Chewy Vet Care de 18 al cierre del ejercicio fiscal anterior a 47 clínicas. Combinar estas redes permite al minorista perseguir ventas de productos e ingresos por atención a través de capacidades operativas separadas, por lo que la oportunidad de ingresos clínicos requiere su propio caso de inversión más allá de la cobertura de entrega.
Panorama Competitivo
La competencia tiene una estructura mixta de grupos integrados de productos y atención, productores de nutrición, proveedores de salud animal y minoristas, lo que crea diferentes posiciones competitivas en alimentación, tratamiento y distribución. Nestlé Purina PetCare Company (Nestlé S.A.) produce alimentos para mascotas, mientras que Mars, Incorporated suministra productos de cuidado de mascotas y servicios veterinarios. PetSmart LLC (BC Partners) compite como minorista omnicanal de mascotas en América del Norte. Zoetis Inc. reportó 6,28 mil millones de USD en ingresos de 2025 provenientes de productos para perros y gatos. Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company) opera dentro del negocio de Nutrición para Mascotas de su empresa matriz, cuyos productos representaron el 23% de las ventas netas mundiales de Colgate-Palmolive en 2025.
La expansión de capacidad y las adquisiciones proporcionan diferentes rutas para fortalecer una cartera de nutrición. El 31 de agosto de 2026, Purina abrió su fábrica en Batavia, Ohio, tras invertir más de 550 millones de USD, con producción de Purina Pro Plan, Purina ONE y Dog Chow. El 30 de abril de 2025, Colgate-Palmolive adquirió Care TopCo Pty Ltd, propietaria de Prime100, por 471 millones de AUD (aproximadamente 301 millones de USD) en efectivo, dando a Hill's entrada en la categoría de alimentos frescos para mascotas de Australia. Para los proveedores de alimentos frescos en Australia, la entrada de Hill's en la categoría trae competencia de una empresa matriz de nutrición diversificada, convirtiendo el formato de alimentación en un límite competitivo que las adquisiciones pueden cruzar.
El 10 de noviembre de 2025, Zoetis lanzó Vanguard Recombishield en los Estados Unidos después de que el Departamento de Agricultura de los Estados Unidos lo autorizara el 4 de marzo de 2025. La vacuna inyectable protege a los perros contra Bordetella bronchiseptica, también conocida como tos de las perreras. La secuencia vincula una nueva oferta de producto a un uso de prevención de enfermedades autorizado, convirtiendo el posicionamiento regulatorio en parte de la expansión de la cartera. Recombishield ofrece a las prácticas veterinarias una opción autorizada por el Departamento de Agricultura de los Estados Unidos para la prevención de la tos de las perreras canina, por lo que un competidor que busque el mismo protocolo necesita su propio producto autorizado y no solo distribución. La fecha de autorización del 4 de marzo de 2025 y el lanzamiento en Estados Unidos el 10 de noviembre de 2025 muestran que el paso de aprobación llegó primero y el lanzamiento comercial siguió después.
Líderes de la Industria del Cuidado de Mascotas
-
Nestlé Purina PetCare Company (Nestlé S.A.)
-
Mars, Incorporated
-
PetSmart LLC (BC Partners)
-
Zoetis Inc.
-
Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
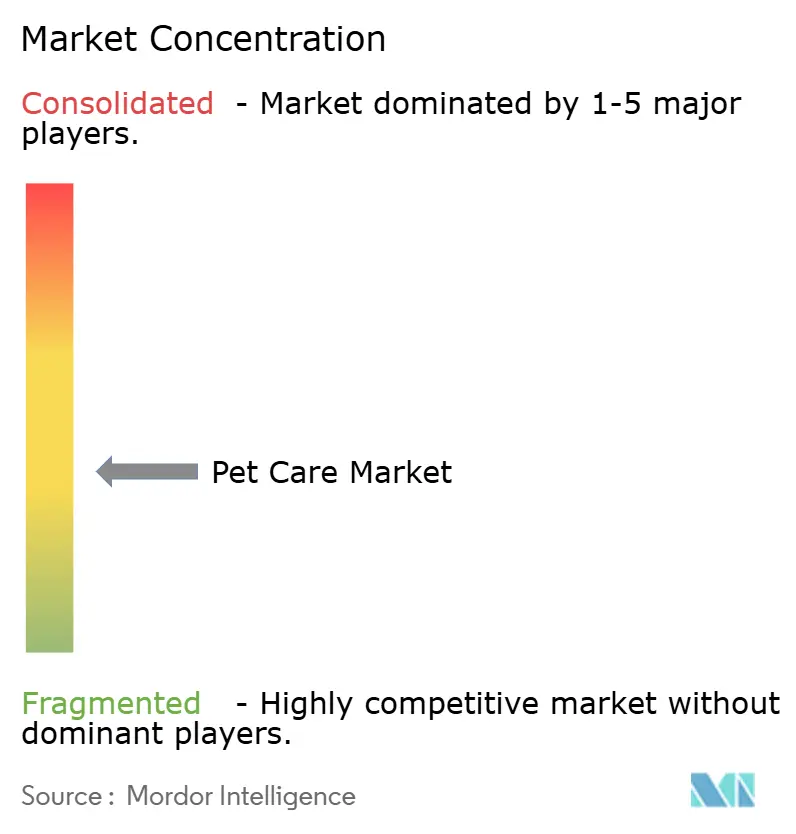
Mercado de Cuidado de Mascotas Empresas cubiertas en este informe
- Mars, Incorporated
- Nestlé Purina PetCare Company (Nestlé S.A.)
- Hill’s Pet Nutrition, Inc. (Colgate-Palmolive Company)
- The J. M. Smucker Company
- Blue Buffalo Company, Ltd. (General Mills, Inc.)
- Spectrum Brands Holdings, Inc.
- Central Garden & Pet Company
- Freshpet, Inc.
- Unicharm Corporation
- Zoetis Inc.
- Elanco Animal Health Incorporated
- Virbac S.A.
- Dechra Pharmaceuticals Limited
- IDEXX Laboratories, Inc.
- PetSmart LLC (BC Partners)
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan formas en que los proveedores veterinarios pueden atender a los pacientes a través de consultas híbridas, visitas a domicilio y opciones de pago para el tratamiento. La Ley 102 de Carolina del Sur, vigente desde el 9 de marzo de 2026, permite a los veterinarios con licencia estatal proporcionar telemedicina después de que un examen en persona o una visita oportuna a las instalaciones establezca la relación veterinario-cliente-paciente. Los veterinarios deben juzgar que la atención remota es médicamente apropiada, obtener y registrar el consentimiento del cliente, y cumplir con las normas aplicables de atención, tecnología, privacidad y confidencialidad. La prescripción generalmente requiere una relación establecida y sigue sujeta a límites legales, mientras que el tratamiento no puede recomendarse únicamente a partir de un cuestionario en línea.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Consultas de seguimiento híbridas | Marco condicional de telemedicina vigente desde marzo de 2026 | Pacientes establecidos de Carolina del Sur con necesidades de atención menores | Programar seguimientos virtuales apropiados entre atenciones presenciales | Relación presencial inicial y adecuación médica | Prácticas veterinarias como Carolina Integrative Veterinary Hospital |
| Visitas veterinarias seleccionadas a domicilio | Propietarios encuestados en Estados Unidos en 2024-2025 expresaron interés si hubiera visitas a domicilio disponibles | Propietarios de perros y gatos que buscan visitas a domicilio, incluido el Upstate de Carolina del Sur | Ofrecer visitas de bienestar y no urgentes seleccionadas con derivación a clínica cuando sea necesario | Honorarios de desplazamiento acordados y límites en los procedimientos seguros en el domicilio | Prácticas de visitas a domicilio como Long Animal Wellness |
| Opciones de pago para el tratamiento | Una encuesta de veterinarios estadounidenses de 2025 identificó una provisión desigual de planes de pago tras el rechazo de tratamiento por razones de costo | Clientes de animales de compañía que rechazan el tratamiento recomendado por razones de costo | Integrar opciones de pago con opciones de tratamiento claramente cotizadas | Rechazo del tratamiento recomendado por razones de costo | Prácticas veterinarias de animales de compañía |
| Fuente: Mordor Intelligence | |||||
En una encuesta realizada a 933 veterinarios de animales de compañía en Estados Unidos entre el 9 de septiembre y el 5 de octubre de 2025, el 22% ofreció opciones de planes de pago con frecuencia y el 19% siempre las ofreció cuando los clientes rechazaron el tratamiento recomendado por razones de costo. La apertura central es facilitar la continuación y el pago de la atención apropiada, preservando al mismo tiempo los exámenes y el juicio clínico de los que depende la atención híbrida. Un paquete comercial útil conecta una cita de seguimiento apropiada con una opción de pago factible, con atención presencial retenida siempre que el paciente la requiera.
Desarrollos recientes de la industria en Mercado de Cuidado de Mascotas
- Ago 2026: Nestlé Purina abrió su fábrica de alimentos para mascotas en Batavia, Ohio, tras una inversión de más de 550 millones de USD.
- Ago 2026: La FDA propuso reemplazar los avisos voluntarios de sustancias generalmente reconocidas como seguras (GRAS) con avisos obligatorios para usos cubiertos de alimentos humanos y animales si se finaliza, sujeto a excepciones. También propuso presentaciones simplificadas temporales para ciertas sustancias ya en el comercio interestatal. La fecha de entrada en vigor propuesta es 60 días después de la publicación de una norma final, con cumplimiento propuesto 18 meses después de esa fecha de entrada en vigor.
- Jul 2026: Los límites máximos de micotoxinas de Brasil para alimentos para perros y gatos entraron en vigor el 1 de julio, clasificando los productos cubiertos que superan los límites como no aptos para uso o consumo animal. La norma excluye los alimentos masticables, los juguetes masticables, los alimentos semihúmedos y la leche y los sustitutos de la leche.
Mercado de Cuidado de Mascotas Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de cuidado de mascotas mide el gasto anual global de los usuarios finales en productos y servicios para animales de compañía, incluidos alimentos, atención sanitaria, higiene, entretenimiento y seguros. Las compras se contabilizan en el comercio minorista fuera de línea y en línea y en los servicios de pago.
Exclusiones del alcance: Los piensos para ganado, la nutrición deportiva equina y los suministros para animales de laboratorio están excluidos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Alimento para Mascotas
- Atención Sanitaria para Mascotas
- Productos de Aseo para Mascotas
- Accesorios para Mascotas
- Servicios para Mascotas
- Por Tipo de Animal
- Perros
- Gatos
- Otras Mascotas
- Por Canal de Distribución
- Comercio Minorista Fuera de Línea
- Supermercados e Hipermercados
- Tiendas Especializadas en Mascotas
- Clínicas Veterinarias
- Comercio Minorista en Línea
- Comercio Minorista Fuera de Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública de mercado y regulatoria se recopila de fuentes como las estadísticas anuales de gasto y tenencia de mascotas de la Asociación Americana de Productos para Mascotas, las normas de alimentación animal de la Comisión Europea y los datos de alimentación de hogares con mascotas, las medidas anuales de mascotas aseguradas de la Asociación Norteamericana de Seguros de Salud para Mascotas y la orientación nutricional de la Asociación Mundial de Veterinarios de Pequeños Animales. Estas fuentes ayudan a anclar la demanda de los hogares, el gasto por categoría, el tratamiento regulatorio, la penetración de seguros y el contexto de productos relacionados con la nutrición en el mercado global.
Los informes anuales de las empresas y los materiales para inversores proporcionan ventas reportadas, carteras de productos y servicios, exposición geográfica, desarrollos de canales y planes de expansión, mientras que la prensa especializada de reputación puede ayudar a aclarar desarrollos fechados de empresas o regulatorios. Las fuentes del sector y de los países se comparan con esas divulgaciones para aclarar las definiciones y el momento de las señales del mercado. Estas fuentes nombradas son ilustrativas, no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas incluirían a altos ejecutivos, líderes funcionales y gerentes de organizaciones de alimentos para mascotas, atención sanitaria, accesorios, comercio minorista, veterinaria, higiene, alojamiento, adiestramiento y seguros en las principales regiones. Los encuestados verificarían los hallazgos secundarios sobre patrones de gasto, combinación de canales, actividad de servicios, precios y factores de crecimiento, aclararían las diferencias en las definiciones de categorías e identificarían las brechas en la evidencia por país o segmento. Los analistas compararían estas perspectivas con las divulgaciones de las empresas y los indicadores públicos, y luego investigarían los conflictos materiales mediante seguimiento específico y verificaciones cruzadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 30% |
| Actores menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
La estimación global se construye de arriba hacia abajo a partir del gasto de los usuarios finales en compras de productos para animales de compañía, atención de pago y seguros, y luego se verifica selectivamente con las ventas de los proveedores, las divulgaciones de minoristas y proveedores de servicios, y el precio de venta promedio muestreado multiplicado por el volumen donde los datos de categoría lo permiten. El modelo rastrea los hogares con mascotas y los animales, el gasto por hogar, la combinación de gasto por categoría y geografía, las ventas fuera de línea frente a las en línea, y la adopción de servicios y seguros. Estos indicadores conectan el comportamiento de tenencia y compra con las participaciones de productos, animales, canales y regiones. Los valores históricos del mercado y estos factores respaldan una regresión multivariante donde hay observaciones comparables disponibles, con análisis de escenarios utilizado para categorías escasas y cambios estructurales. Los insumos faltantes se delimitan utilizando años adyacentes, datos de países e indicadores de categorías comparables. Las participaciones de segmento se construyen a partir de evidencia de ventas y gasto por categoría y se reconcilian con el total global, mientras que los encuestados expertos verifican si los factores de previsión y los movimientos de participación se ajustan a las condiciones del mercado. Las verificaciones ascendentes selectivas prueban el agregado en busca de brechas. Las diferencias materiales se rastrean hasta la cobertura, el precio, el volumen o el momento antes de revisar los insumos.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon las divulgaciones de las empresas, las estadísticas del sector, los indicadores regulatorios y comerciales, y la evidencia de los encuestados, y luego verificaron los totales, las tasas de crecimiento, las participaciones de segmento, las unidades, las monedas y los movimientos interanuales en busca de anomalías. Las variaciones se revisan con respecto a las definiciones de las fuentes y las señales independientes del mercado, se resuelven con una comparación documentada de fuentes y se escalan para un nuevo contacto específico con los encuestados cuando las definiciones, el momento o la actividad reportada siguen siendo poco claros. El modelo de mercado se actualiza anualmente, se actualiza entre ciclos cuando eventos materiales cambian la demanda o el acceso al mercado, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Cuidado de Mascotas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones del cuidado de mascotas difieren cuando las compras de productos, los servicios de pago y los seguros se agrupan bajo diferentes límites. El estudio sigue el gasto de los usuarios finales en el cuidado de animales de compañía a través de canales minoristas y de servicios, manteniendo los piensos para ganado, la nutrición deportiva equina y los suministros para animales de laboratorio fuera del conjunto medido.
Los principales factores de brecha incluyen el rango de compras de cuidado contabilizadas y la relación entre la tenencia y el gasto. Los hogares con mascotas, el gasto por hogar, la combinación de categorías, la actividad de los canales y la adopción de servicios informan el modelo, con las divulgaciones de proveedores, minoristas y proveedores de servicios utilizadas para verificar su escala.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 277,8 mil millones de USD (2027) | |
| Consultora Global A | 230,9 mil millones de USD (2025) | En su base de 2025, esta estimación está un 16,9% por debajo del valor de este informe para 2027 de 277,8 mil millones de USD, 2 años después. El año base anterior sitúa la estimación antes de dos años adicionales de crecimiento del mercado. |
| Consultora Global B | 181,9 mil millones de USD (2025) | En su base de 2025, esta estimación está un 34,5% por debajo del valor de este informe para 2027 de 277,8 mil millones de USD, 2 años después. El año base anterior sitúa la estimación antes de dos años adicionales de crecimiento del mercado. |
Mordor Intelligence vincula la estimación a compras identificables de animales de compañía e indicadores de gasto observables. Ese vínculo hace que la cobertura y los supuestos sean rastreables cuando los compradores comparan la oportunidad de productos y servicios.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de cuidado de mascotas para 2032?
Se proyecta que el tamaño aumente de 277,8 mil millones de USD en 2027 a 377,9 mil millones de USD para 2032, registrando una CAGR del 6,35% entre 2027 y 2032.
¿Qué factores respaldan el crecimiento en productos y cuidado de mascotas?
El compromiso de los propietarios, la premiumización selectiva, el comercio minorista en línea y la adopción de seguros respaldan el crecimiento. América del Norte tenía 7,6 millones de mascotas aseguradas a finales de 2025.
¿Qué categoría de productos de cuidado de mascotas tiene la mayor participación?
Los alimentos para mascotas representaron el 52,37% de los ingresos del sector en 2026.
¿Qué empresas son los principales competidores en productos y cuidado de mascotas?
Los principales actores incluyen Nestlé Purina PetCare Company (Nestlé S.A.), Mars, Incorporated, PetSmart LLC (BC Partners), Zoetis Inc. y Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company).
¿Qué podría limitar las perspectivas para los proveedores de alimentos para mascotas?
Los mayores costos de materias primas y envases causaron un impacto negativo de 290 puntos básicos interanuales en el margen bruto de Hill's Pet Nutrition en el segundo trimestre de 2026. Los cambios de etiquetado de Washington también requieren trabajo de implementación, con aplicación discrecional permitida cuando la norma entró en vigor en julio de 2025.
¿Qué regiones lideran la demanda y el crecimiento de la industria del cuidado de mascotas?
América del Norte representó el 33,1% de los ingresos del sector en 2026. Se prevé que Asia-Pacífico crezca más rápido, con una CAGR del 9,1% entre 2027 y 2032.