
Tamaño y Participación del Mercado de Mascotas de los Estados Unidos
Análisis del Mercado de Mascotas de los Estados Unidos por Mordor Intelligence
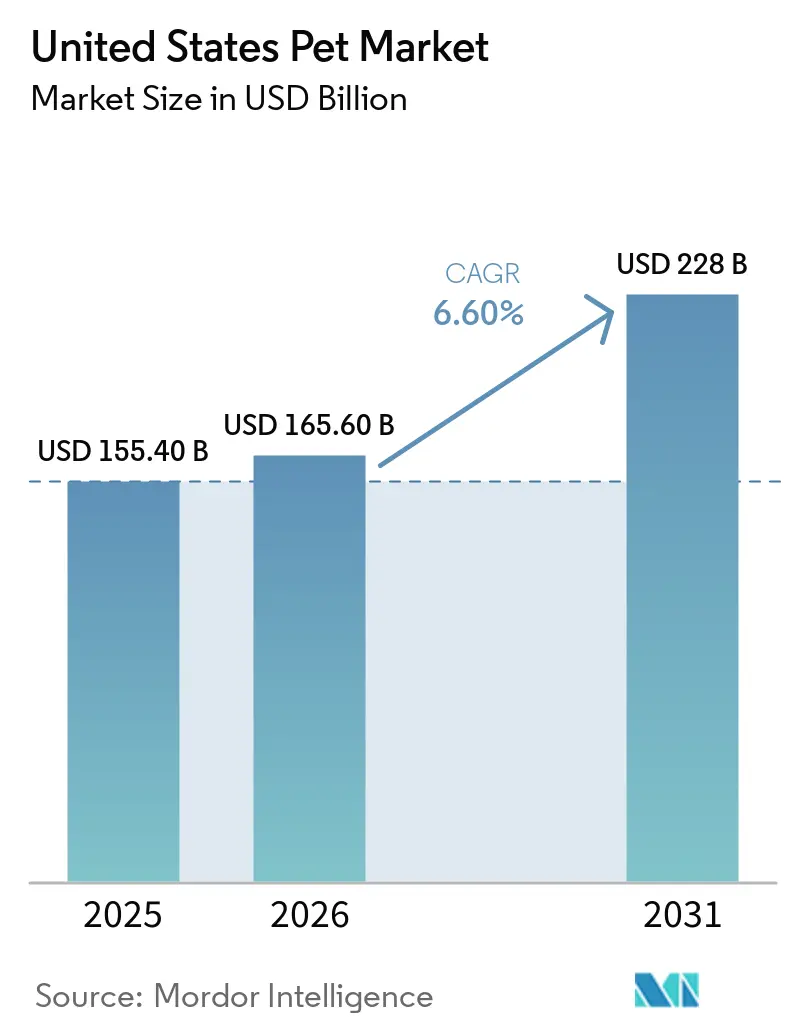
El tamaño del mercado de mascotas de los Estados Unidos fue valorado en 165,6 mil millones de USD en 2026 y se estima que crecerá desde 176,5 mil millones de USD en 2027 hasta alcanzar 235,1 mil millones de USD en 2032, a una CAGR del 5,9% durante el período de pronóstico (2027-2032).
La alimentación personalizada, la compra multicanal y la adopción de seguros respaldan el crecimiento en los Estados Unidos. Los alimentos de calidad humana ofrecen a los fabricantes una propuesta de producto diferenciada, mientras que una cobertura más amplia puede contribuir a financiar tratamientos veterinarios recurrentes. Los proveedores pueden conectar estas necesidades a través de ofertas de alimentos específicas y canales que atiendan al hogar en distintas ocasiones de compra. La presión sobre la asequibilidad y las limitaciones de personal clínico restringen la conversión hacia compras de mayor valor y atención prestada. Los seguros pueden ampliar el acceso al pago del tratamiento veterinario; sin embargo, las limitaciones de personal condicionan la cantidad de atención que las clínicas afectadas pueden prestar, por lo que el crecimiento impulsado por los servicios depende tanto de la capacidad clínica como de la cobertura.
Conclusiones Clave del Informe
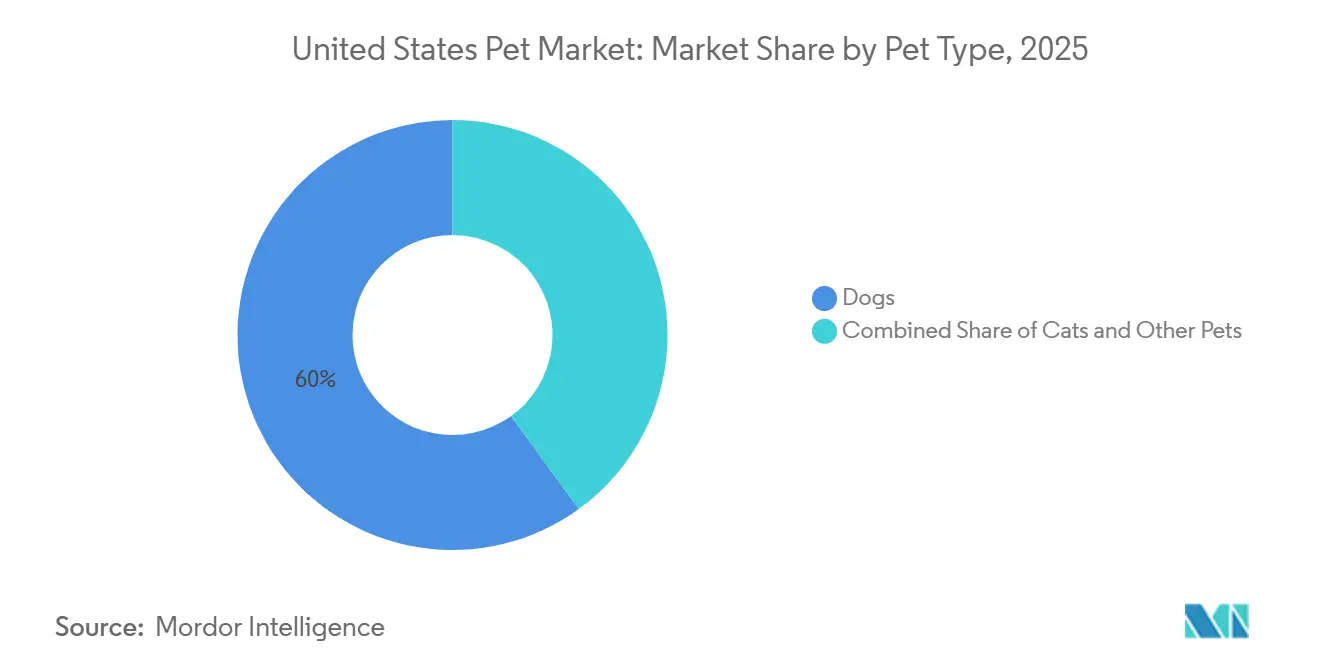
- Por tipo de mascota, los perros representaron el 59,7% de la participación del mercado de mascotas de los Estados Unidos en 2026, mientras que se prevé que los gatos sean el segmento de mayor crecimiento, con una CAGR del 7,3% durante 2027-2032.
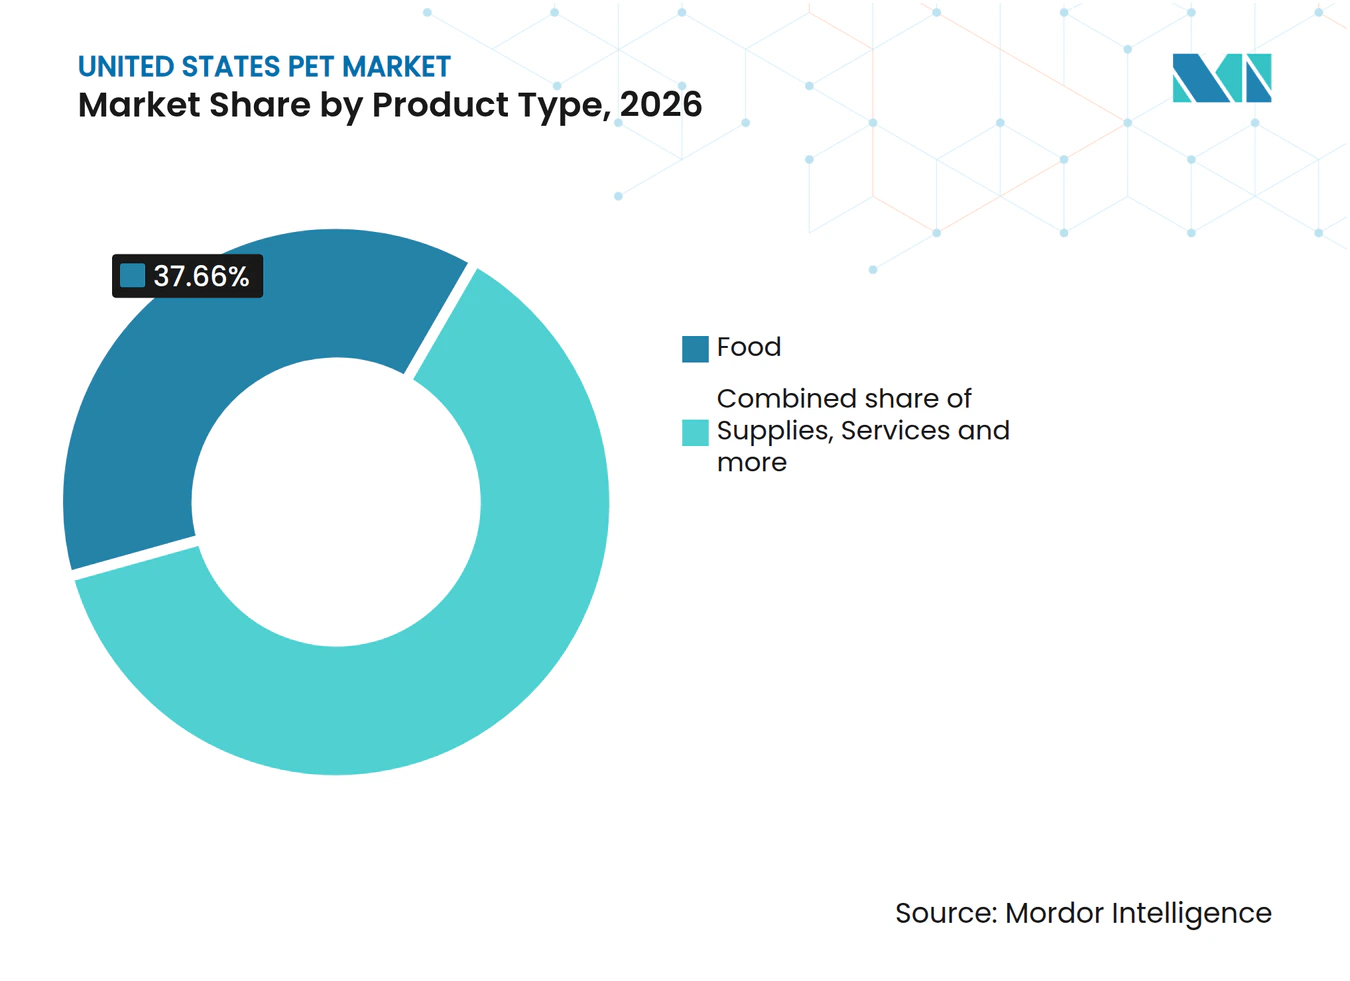
- Los alimentos lideraron los tipos de productos con una participación del 37,66% del tamaño del mercado de mascotas de los Estados Unidos en 2026, y se prevé que los servicios sean el segmento de mayor crecimiento, con una CAGR del 15,3% durante 2027-2032.
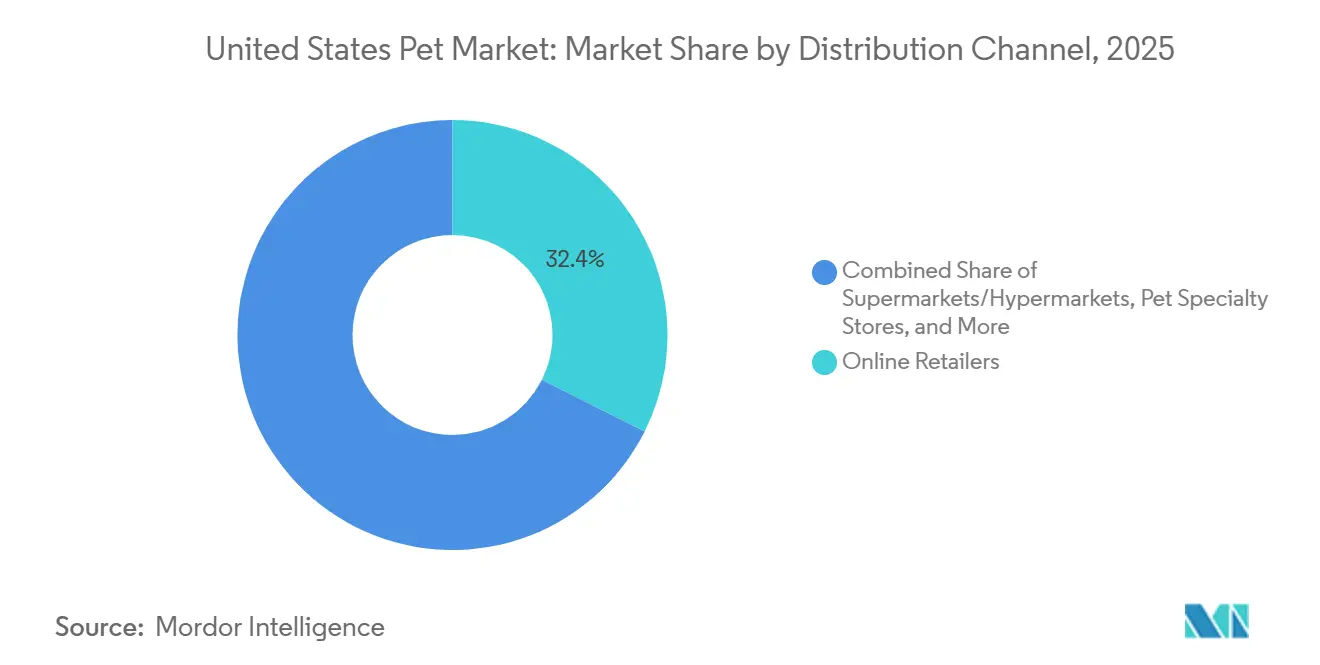
- Los minoristas en línea lideraron los canales de distribución con el 33,01% del gasto del mercado en 2026, mientras que se prevé que las marcas de venta directa al consumidor sean el segmento de mayor crecimiento, con una CAGR del 17,9% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Gasto Premium Impulsado por la Humanización | +2.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Aceleración del Comercio Electrónico y la Penetración Omnicanal | +2.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aumento de la Adopción de Seguros para Mascotas | +1.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Expansión de Beneficios de Cuidado de Mascotas Patrocinados por Empleadores | +0.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Esfuerzos de la FDA para Agilizar la Revisión de Nuevos Tratamientos Terapéuticos | +0.5% | A nivel nacional | Largo plazo (≥ 4 años) |
| Abastecimiento de Proteínas Novedosas Resistentes al Clima | +0.3% | Zonas de abastecimiento de Chicago y el río Misisipi | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Gasto Premium Impulsado por la Humanización
La personalización de la alimentación ofrece a los fabricantes de alimentos para mascotas más de una vía para construir una relación diferenciada con los dueños de perros. La Asociación Americana de Productos para Mascotas (APPA) informó que el 19% de los dueños de perros en los EE. UU. adquirió alimentos de calidad humana en 2025. Su encuesta de 2025 también reveló que los dueños de perros de la Generación Z adoptaron cada vez más los mezcladores y complementos para personalizar las comidas y añadir variedad. Los alimentos de calidad humana ofrecen una propuesta diferenciada para la dieta principal, mientras que los mezcladores y complementos pueden generar una compra adicional a la dieta base. Dado que un complemento puede venderse a hogares que ya adquieren el alimento principal de otra marca, la humanización puede incrementar los ingresos por ocasión de alimentación sin requerir un cambio en la dieta principal.
Aceleración del Comercio Electrónico y la Penetración Omnicanal
Los minoristas de mascotas pueden ampliar su alcance digital manteniendo al mismo tiempo un papel para las tiendas físicas dentro de la misma relación con el cliente. La encuesta de la APPA realizada a 9.221 propietarios en octubre de 2025 reveló que el 53% de los dueños de mascotas en los EE. UU. realizó compras en línea, la proporción más alta en 4 años. Los datos de NielsenIQ mostraron que el 65,2% de los compradores de productos para el cuidado de mascotas en los EE. UU. realizó compras tanto en tienda física como en línea en 2025, con esa proporción aumentando un 6,6% interanual.[1] Esta superposición hace que la exclusividad de canal sea una premisa comercial menos útil que la capacidad de atender a un comprador en distintos formatos. Los pedidos en línea pueden respaldar la reposición de productos, mientras que la presencia física ofrece un punto de contacto adicional. La expansión digital puede, por tanto, reforzar una relación de servicio apoyada en tienda física, en lugar de exigir al cliente que abandone las tiendas.
Aumento de la Adopción de Seguros para Mascotas
La adopción de seguros crea una vía de financiación para el tratamiento veterinario recurrente, incluida la atención que se extiende más allá de una sola visita. La Asociación Norteamericana de Seguros de Salud para Mascotas informó que el número de mascotas aseguradas en los EE. UU. aumentó un 9% en 2025 respecto a 2024. Una población asegurada más amplia ofrece a las clínicas veterinarias más clientes con una posible vía de financiación para tratamientos recurrentes. Para los proveedores veterinarios, la oportunidad reside en convertir la atención cubierta elegible en tratamiento prestado a lo largo del curso de la enfermedad. El efecto comercial puede, por tanto, extenderse más allá de una consulta inicial hacia la atención posterior del mismo animal asegurado.
Expansión de los Beneficios de Cuidado de Mascotas Patrocinados por Empleadores
Los beneficios laborales ofrecen a las aseguradoras de mascotas una vía para llegar a posibles asegurados antes de que una factura de tratamiento específica genere urgencia. Gallagher informó que el 36% de los empleadores estadounidenses encuestados ofrecía seguro para mascotas en 2026, un aumento de 13 puntos porcentuales respecto a 2023. Su estudio de referencia abarcó 3.717 organizaciones estadounidenses encuestadas entre enero y marzo de 2026. Una oferta del empleador puede incorporar la cobertura en la decisión de beneficios del empleado, creando una vía adicional hacia la financiación de la atención veterinaria. Para las aseguradoras, la apertura comercial consiste en convertir ese acceso en inscripciones mediante condiciones de cobertura claras y una oferta atractiva para el empleado. La contribución al gasto en atención depende, por tanto, de las pólizas activadas, lo que hace que la conversión de inscripciones sea más determinante que el número de empleadores alcanzados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración hacia Marcas de Valor Impulsada por la Inflación | -0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Escasez de Personal Veterinario | -0.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Tarifas de Embalaje por Responsabilidad Ampliada del Productor | -0.2% | Estado de Oregón | Mediano plazo (2-4 años) |
| Volatilidad de Tendencias en Redes Sociales y Riesgo de Inventario | -0.1% | Ciudad de Nueva York | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Migración hacia Marcas de Valor Impulsada por la Inflación
La presión sobre los precios puede limitar los ingresos premium incluso cuando los propietarios mantienen algunos alimentos de mayor precio en el cuenco. La encuesta de la APPA de 2025 reveló que los dueños de perros en los EE. UU. combinaron alimentos premium para perros con opciones más económicas para optimizar su gasto.[2] Los alimentos premium siguieron siendo la opción más comúnmente suministrada. La encuesta de 2025 de la Asociación para la Prevención de la Obesidad en Mascotas reveló que el 40% de los propietarios reportó cambios relacionados con el costo, incluyendo el cambio de marca de alimento, menos visitas veterinarias, reducción de premios y limitaciones en las dietas terapéuticas. En conjunto, estos comportamientos exponen a los proveedores a la sustitución dentro de las rutinas de alimentación y a los prestadores a menos ocasiones de atención remunerada. La restricción comercial restante es un techo en la intensidad del gasto, con las marcas de alimentos premium y los proveedores veterinarios compitiendo por los limitados dólares discrecionales del hogar.
Escasez de Personal Veterinario
Una mayor demanda de tratamientos no puede convertirse en ingresos por servicios a menos que las clínicas cuenten con suficiente personal para prestar la atención. La encuesta de 2025 de Veterinary Management Groups a clínicas miembro, predominantemente en atención de animales de compañía, reveló que la escasez de personal limitó la capacidad de las clínicas independientes para atender pacientes.[3] La encuesta identificó la dotación de personal, y no las instalaciones o el espacio, como la restricción de capacidad. Esa distinción hace que el retorno comercial de locales adicionales esté condicionado a la capacidad de dotar de personal las sesiones de atención asociadas. Para los proveedores independientes, la mano de obra disponible establece, por tanto, un límite práctico sobre cuánta demanda adicional de pacientes puede atenderse. La capacidad clínica no cubierta puede retrasar la conversión de ingresos incluso cuando los hogares están dispuestos a pagar por el tratamiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Mascota:
El Alcance del Hogar y la Nutrición Felina Configuran la DemandaLos perros representaron el 59,7% del tamaño del mercado de mascotas de los Estados Unidos en 2026. La APPA reportó 71 millones de hogares estadounidenses con perros en 2025, lo que ilustra la amplia base de consumidores detrás del segmento más grande. Esa base de propietarios se expandió en aproximadamente 4 millones de hogares entre 2024 y 2025. Una población de hogares en expansión ofrece a los proveedores de alimentos y cuidados una vía hacia una demanda adicional junto con las compras de su base de clientes establecida. El crecimiento puede, por tanto, provenir de un mayor alcance en la tenencia de mascotas, reduciendo la necesidad de depender exclusivamente de un mayor gasto por parte de cada hogar existente con perro.
Se prevé que los gatos sean el segmento de tipo de mascota de mayor crecimiento, con una CAGR del 7,3% durante 2027-2032. La APPA reportó 53 millones de hogares estadounidenses con gatos en 2025, un aumento del 5% respecto a 2024. Nestlé indicó que los alimentos húmedos para gatos en los EE. UU. lideraron el crecimiento de su división PetCare en 2025, impulsados por nueva capacidad en el cuarto trimestre tras restricciones de suministro que afectaron la mayor parte del año. La combinación de una base de propietarios en expansión y la inversión en suministro específica por formato crea un argumento comercial para ofertas de nutrición específicas para gatos con capacidad de producción adecuada al formato de alimento. Los proveedores de alimentos húmedos solo pueden aprovechar esa oportunidad cuando la disponibilidad de fabricación sigue el ritmo de la base de compradores, lo que hace que la ejecución sea tan determinante como el posicionamiento del producto.



Por Tipo de Producto:
Los Alimentos Anclan el Gasto mientras los Servicios se ExpandenLos alimentos representaron el 37,66% de la participación del mercado de mascotas de los Estados Unidos en 2026. La APPA reportó ventas de alimentos y premios para mascotas en los EE. UU. de 68,3 mil millones de USD en 2025, lo que ilustra la base de gasto detrás del segmento de producto más grande. Farmina Pet Foods, un productor italiano de propiedad familiar, inauguró su primera planta de alimentos en los EE. UU. en Reidsville, Carolina del Norte, en junio de 2025. La instalación de 13.935 metros cuadrados representó una inversión de 115 millones de USD en capacidad de producción en los EE. UU. Una planta de 115 millones de USD y 13.935 metros cuadrados es un compromiso fijo con el volumen en los EE. UU., por lo que su rentabilidad depende de la rapidez con que Farmina pueda llenar la instalación con pedidos.
Se prevé que los servicios sean el segmento de producto de mayor crecimiento, con una CAGR del 15,3% durante 2027-2032. Petco contaba con aproximadamente 300 hospitales veterinarios de servicio completo en su red corporativa al 31 de enero de 2026, y operaba aproximadamente 1.600 clínicas Vetco semanalmente. En comparación con las 52 semanas finalizadas el 1 de febrero de 2025, las ventas netas de «Servicios y otros» de Petco a nivel corporativo aumentaron, mientras que las ventas netas de productos disminuyeron en las 52 semanas finalizadas el 31 de enero de 2026. Un proveedor integrado puede, por tanto, tratar el diseño del formato clínico como parte de la diversificación de ingresos, otorgando a la atención un papel comercial más allá del apoyo a las ventas de productos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
La Escala Minorista se Encuentra con los Planes de Comida DirectaLos minoristas en línea fueron el segmento de distribución más grande, representando el 33,01% del gasto del mercado en 2026. Chewy reportó ventas netas consolidadas a nivel corporativo de 3,33 mil millones de USD, abarcando operaciones en los EE. UU. y Canadá, para las 13 semanas finalizadas el 2 de agosto de 2026, un aumento del 7,3% interanual. Su red de distribución en los EE. UU. y Canadá para el ejercicio fiscal 2025 tenía la capacidad de atender a más del 80% de la población estadounidense en un día y a casi el 100% en 2 días. Una red de distribución con ese alcance declarado permite a un minorista en línea ofrecer entrega rápida a la mayoría de los hogares estadounidenses y consolidar las compras de productos del hogar con un solo minorista. Igualar esa cobertura de entrega crea una barrera competitiva para los especialistas más pequeños que buscan el mismo alcance de hogar.
Se prevé que las marcas de venta directa al consumidor crezcan a una CAGR del 17,9% durante 2027-2032, convirtiéndolas en el segmento de distribución de mayor crecimiento. Para marzo de 2026, The Farmer's Dog reportó haber servido más de 1.000 millones de comidas desde su fundación. Su anuncio de marzo de 2026 identificó a Walmart como su primer socio minorista, vinculando la marca de planes de comida a una vía adicional de acceso al consumidor. Para una marca directa, la elección es cómo utilizar una distribución más amplia manteniendo al mismo tiempo un papel diferenciado para su propio servicio de plan de comidas. El alcance minorista puede respaldar el descubrimiento de la marca, mientras que una oferta directa claramente definida puede competir por la relación de alimentación continua.
Análisis Geográfico
La actividad de cuidado de mascotas en zonas urbanas combina volúmenes sustanciales de tratamiento con diferencias en la intensidad del gasto de los hogares. El Centro Médico Animal Schwarzman de la Ciudad de Nueva York registró 59.867 visitas de pacientes en su hospital en 2025. Los veterinarios de MASH y Curo Pet Care adquirieron los activos del Metropolitan Animal Specialty Hospital de Los Ángeles de Ethos Veterinary Health en mayo de 2025 y continuaron con los servicios de emergencia y especialidad. Los datos de tarjetas de Bank of America para enero a abril de 2025 situaron el gasto mensual promedio en tiendas de mascotas y veterinarios en el área metropolitana de Seattle más de un 30% por encima del promedio nacional en una comparación de 20 áreas metropolitanas. La oportunidad urbana combina una base de pacientes establecida en Nueva York con un gasto elevado en Seattle y la continuidad de los servicios especializados en Los Ángeles.
En el Medio Oeste, Nestlé Purina PetCare inauguró su fábrica de Batavia, Ohio, en agosto de 2026, ya en producción de alimentos y diseñada para alimentar a aproximadamente 8 millones de mascotas anualmente. En el Sur, MedVet, de propiedad y dirección veterinaria, inauguró su hospital en Chamblee, Georgia, en noviembre de 2025, ofreciendo atención de emergencia y especialidad las 24 horas del día, los 7 días de la semana, en toda el área metropolitana de Atlanta. Austin Veterinary Emergency & Specialty Center inauguró un hospital de 4.181 metros cuadrados en Texas en marzo de 2026, triplicando el tamaño de sus instalaciones anteriores y ampliando la atención de emergencia y especialidad. Estas inversiones crean diferentes tareas comerciales, conectando la capacidad de producción adicional de Ohio a la distribución y convirtiendo el nuevo espacio hospitalario en el sur en citas clínicas utilizables.
Un estudio de cliente misterioso realizado a principios de 2025 en 6 estados reveló que los propietarios de perros simulados lograron obtener citas en clínicas veterinarias rurales menos del 62% de las veces. Las citas rurales exitosas implicaron una espera promedio de 8,6 días y un desplazamiento de 13 millas. Entre los estados de la Costa Oeste, la ley de Washington, vigente desde julio de 2025, exige a las subdivisiones políticas que aborden el alojamiento conjunto de animales de compañía en las actualizaciones de los planes de emergencia cuando sea factible dados los recursos y las circunstancias específicas del lugar. Washington también exige información en el sitio web sobre el alojamiento de mascotas en refugios cuando sea factible, planes de evacuación y listas de verificación, y organizaciones locales de asistencia en emergencias. La disponibilidad limitada de citas en las clínicas rurales encuestadas restringe la oportunidad de servicio inmediata fuera de las áreas metropolitanas.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas comparan los requisitos federales y los de Nueva York desde la perspectiva de un fabricante de alimentos para mascotas que opera una instalación cubierta y distribuye marcas en Nueva York. El cumplimiento federal depende de la cobertura de la instalación, las exenciones, los requisitos modificados y los peligros identificados como que requieren control. El registro de marcas en Nueva York requiere la aprobación del comisionado antes de la distribución, con una nueva solicitud cuando una marca registrada cambia.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Nueva York |
|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos de los EE. UU. | Departamento de Agricultura y Mercados de Nueva York |
| Instrumentos clave o dirección | 21 CFR Parte 507 para instalaciones de alimentos para animales cubiertas | Ley de Agricultura y Mercados §129; 1 NYCRR §257.10 |
| Efecto comercial | Plan escrito de inocuidad alimentaria y análisis de peligros; controles preventivos cuando se requieran | 100 USD anuales por marca; nueva solicitud para cambios de marca; controles de fabricación especificados |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación federal de Medio refleja un marco de control preventivo definido junto con una carga de planificación continua para los fabricantes cubiertos. La calificación de Medio de Nueva York refleja la administración anual de marcas junto con una norma de fabricación estatal que incorpora las subpartes A, B, C, E y F de 21 CFR Parte 507 según revisión del 29 de julio de 2016. La enmienda de fabricación estatal entró en vigor en noviembre de 2024, incorporando ese requisito dentro de la línea base de cumplimiento establecida. Los juicios de Sin cambios se basan en la gestión continua de peligros a nivel de instalación y el trabajo recurrente de registro de marcas como línea base comercial para el fabricante.
Etapas de la Cadena de Valor
La cadena de valor compara el control de fabricación, el cumplimiento al consumidor y la prestación de atención veterinaria como fuentes distintas de ingresos para los proveedores. Freshpet fabricó aproximadamente el 99,1% de su volumen de producto propio utilizando equipos de propiedad de la empresa en 2025. En el ejercicio fiscal 2025, Petco contaba con 7 centros de distribución principales y 2 regionales en los EE. UU., complementados por programas de cumplimiento desde tienda. Estos modelos operativos sitúan el valor en diferentes puntos, con el control de producción respaldando la propuesta de alimentos y el alcance de entrega respaldando el acceso del minorista al cliente.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de alimentos para mascotas | Fabricantes de alimentos como Freshpet Inc. y Royal Canin, parte de Mars, Incorporated | Ventas de alimentos para mascotas | Adecuar la capacidad de producción a la demanda específica por formato | Ampliar la capacidad en el formato con restricciones y diversificar las rutas de producción |
| Venta minorista y distribución al consumidor | Minoristas de mascotas como Chewy y Petco | Ventas de productos al por menor | Distancia de entrega y manejo refrigerado para alimentos frescos | Combinar centros de distribución con cumplimiento desde tienda donde esté disponible |
| Prestación de atención veterinaria | Proveedores veterinarios como Petco y Banfield Pet Hospital | Honorarios de consulta, diagnóstico y tratamiento veterinario | Capacidad para programar y prestar atención clínica | Separar las citas hospitalarias de los flujos de trabajo recurrentes de clínica |
| Fuente: Mordor Intelligence | ||||
Freshpet utilizó principalmente transportistas de activos refrigerados y un número limitado de intermediarios de flete refrigerado para su distribución de salida en el ejercicio fiscal 2025. Para los proveedores de alimentos frescos, el control de fabricación requiere, por tanto, un sistema de distribución adecuado a los requisitos de manejo del producto. Los proveedores veterinarios capturan valor cuando se presta un servicio clínico, lo que convierte las sesiones de atención disponibles en una restricción comercial diferente al alcance de paquetería. La expansión en estas actividades puede profundizar la relación con el consumidor, pero la capacidad adicional de fábrica no puede por sí sola resolver un cuello de botella en la entrega o en los servicios clínicos.
Panorama Competitivo
Concentración del Mercado
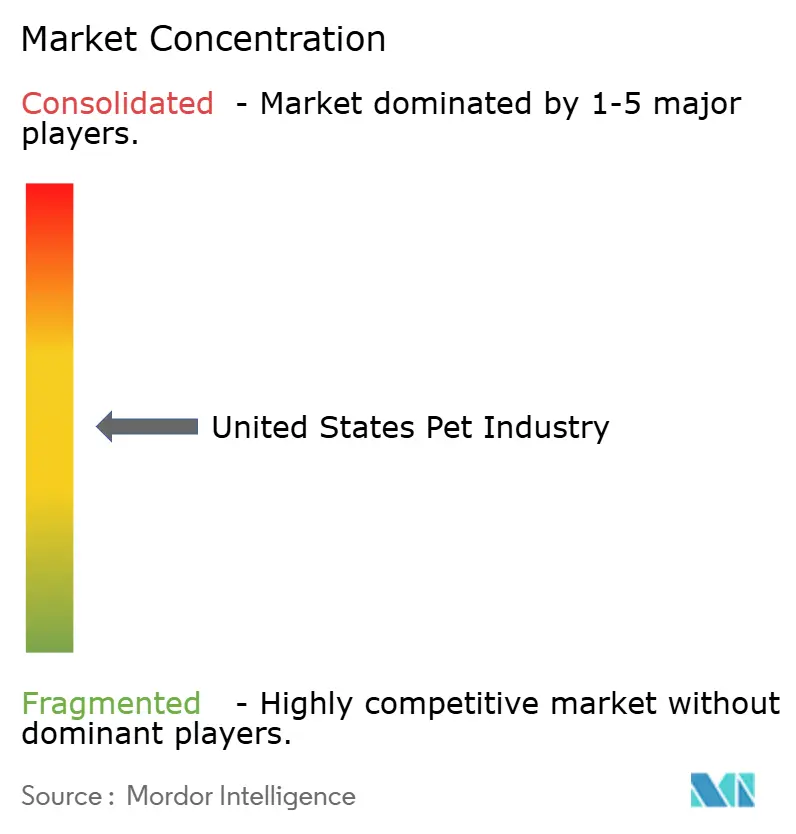
Los grandes fabricantes de alimentos de marca compiten junto a productores especializados y de alimentos frescos, minoristas y operadores veterinarios, dejando el mercado moderadamente fragmentado. Los principales proveedores de alimentos incluyen Mars, Incorporated, Nestlé S.A. (Purina), The J. M. Smucker Company, Colgate-Palmolive Company (Hill's Pet Nutrition Inc.) y General Mills Inc. Mars inauguró una instalación de alimentos secos para mascotas Royal Canin de 41.806 metros cuadrados en Lewisburg, Ohio, en mayo de 2025, con capacidad diseñada para alimentar a 4 millones de mascotas anualmente. Esa escala industrial hace que los activos de fabricación y la capacidad de mantenerlos productivos sean barreras significativas para los competidores que buscan igualar el alcance de los proveedores establecidos.
En el ejercicio fiscal 2025, Smucker indicó que Milk-Bone Peanut Buttery Bites superó las innovaciones de la competencia lanzadas en 2024. Señaló que el lanzamiento contribuyó a un crecimiento de ventas netas de doble dígito para los snacks blandos y masticables para perros Milk-Bone durante ese ejercicio fiscal. El producto fue elaborado con mantequilla de maní Jif, incorporando una de las marcas de alimentos para humanos de Smucker a su oferta de snacks para perros. Para un productor de múltiples categorías, la combinación crea un vínculo interno de desarrollo de productos entre los negocios de alimentos para humanos y snacks para mascotas. Utilizar una marca de mascotas existente para esa innovación puede concentrar el esfuerzo comercial en la propuesta del ingrediente en lugar de establecer una marca completamente nueva.
Freshpet reportó ventas netas del segundo trimestre de 2026 a nivel corporativo de 305,6 millones de USD, un aumento del 15,5% interanual, principalmente por un volumen un 15,7% mayor, parcialmente compensado por un precio y mezcla desfavorables del 0,2%. El certificado de enero de 2026 del Clean Label Project reconoció los alimentos para perros Freshpet Select y los premios Dog Joy con su Premio de Pureza voluntario de terceros. Frente a fabricantes como Mars y Purina, ese reconocimiento de pruebas específicas del producto ofrece a Freshpet una base de diferenciación más allá de la escala de producción. Los proveedores establecidos se enfrentan, por tanto, a un competidor que combina un impulso de ventas demostrado con ofertas de alimentos y premios para perros probados de forma independiente.
Líderes de la Industria de Mascotas de los Estados Unidos
-
Mars, Incorporated
-
Nestlé S.A. (Purina)
-
The J. M. Smucker Company
-
Colgate-Palmolive Company (Hill's Pet Nutrition Inc.)
-
General Mills Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Mascotas de los Estados Unidos Empresas cubiertas en este informe
- Mars, Incorporated
- Nestlé S.A. (Purina)
- Colgate-Palmolive Company (Hill's Pet Nutrition Inc.)
- The J. M. Smucker Company
- General Mills Inc.
- Spectrum Brands, Inc.
- BC Partners
- Petco Animal Supplies, Inc.
- Elanco Animal Health Inc.
- Freshpet Inc.
- Zoetis Inc.
- Trupanion
- Central Garden & Pet Company
- Bark, Inc.
- The Farmer's Dog, Inc.
Lea el análisis de las empresas de mercado de mascotas de los estados unidos
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el posicionamiento de alimentos para gatos, los alimentos para perros orientados al valor y los masticables para perros como diferentes vías hacia el gasto del consumidor. El aumento del gasto en alimentos, el uso más amplio de alimentos básicos y las compras generalizadas de masticables crean diferentes decisiones de desarrollo de productos. Para los proveedores, la oportunidad es hacer coincidir un uso específico de alimentación o cuidado con una oferta que pueda sostener la compra repetida en diferentes posiciones de precio.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Posibles beneficiarios |
|---|---|---|---|---|---|
| Mayor claridad en el valor de la nutrición felina | El gasto promedio en alimentos de los dueños de gatos en los EE. UU. alcanzó 337,53 USD en 2025, un aumento del 9% interanual | Hogares con gatos | Desarrollar ofertas de alimentos específicas por formato con orientación clara sobre las porciones | Demostrar un valor diferenciado en la alimentación | Productores de alimentos para gatos como Nestlé S.A. (Purina) |
| Portafolios de alimentos para perros orientados al valor | La alimentación con alimentos básicos alcanzó el 21% de los dueños de perros en los EE. UU. en 2025, un aumento reportado del 11% interanual | Dueños de perros orientados al valor, incluidas las generaciones Z, Millennials y X | Ofrecer niveles de valor definidos con economías de envase y porción transparentes | Financiar la calidad del producto a un precio de valor | Productores de alimentos para perros del mercado masivo como Nestlé S.A. (Purina) |
| Masticables para perros de propósito específico | En 2025, el 65% de los dueños de perros en los EE. UU. adquirió masticables, un aumento del 5% interanual | Dueños de perros que compran masticables | Combinar tamaños de envase adecuados con atributos de producto documentados | Sustentar una propuesta distintiva de salud bucal | Proveedores de premios dentales como Mars, Incorporated a través de GREENIES |
| Fuente: Mordor Intelligence | |||||
La demanda orientada al valor y el mayor gasto en alimentos pueden coexistir en diferentes grupos de compradores. La apertura central es distinguir las compras de alimentos para perros orientadas al valor del aumento del gasto promedio en alimentos para gatos. Los proveedores pueden atender estas diferentes necesidades de compra sin hacer que el crecimiento de los ingresos dependa de un movimiento uniforme hacia alimentos más caros.
Desarrollos recientes de la industria en Mercado de Mascotas de los Estados Unidos
- Agosto de 2026: Nestlé Purina PetCare inauguró una fábrica de alimentos secos para mascotas de 120.774 metros cuadrados en Batavia, Ohio, su fábrica número 24 en los EE. UU., representando una inversión de más de 550 millones de USD.
- Mayo de 2026: La Administración de Alimentos y Medicamentos de los EE. UU. aprobó condicionalmente el Liavium-CA1 de TriviumVet, comprimidos masticables de pregabalina, para el manejo del dolor y los signos clínicos asociados con la malformación similar a Chiari y la siringomielia en perros.
Mercado de Mascotas de los Estados Unidos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de mascotas de los Estados Unidos mide el gasto anual del consumidor en alimentos, suministros y servicios para animales de compañía en los Estados Unidos. Se valora a precios de usuario final pagados a minoristas y proveedores de servicios, incluidas las clínicas veterinarias.
Exclusiones del alcance: Se excluyen los alimentos para ganado, los insumos para la acuicultura comercial, las transacciones de carreras de caballos y los servicios de salud para animales de granja.
Descripción General de la Segmentación
- Por Tipo de Mascota
- Perro
- Gato
- Otras Mascotas
- Por Tipo de Producto
- Alimento
- Pienso Seco
- Húmedo / En Lata
- Fresco / Congelado
- Premios y Masticables
- Suplementos
- Suministros
- Acicalamiento e Higiene
- Juguetes y Enriquecimiento
- Camas y Hábitat
- Otros Suministros
- Servicios
- Atención Veterinaria
- Seguros
- Alojamiento y Guardería
- Entrenamiento y Comportamiento
- Alimento
- Por Canal de Distribución
- Supermercados / Hipermercados
- Grandes Superficies / Clubes
- Tiendas Especializadas en Mascotas
- Clínicas Veterinarias
- Minoristas en Línea
- Marcas de Venta Directa al Consumidor
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental utiliza los hallazgos públicos de la Asociación Americana de Productos para Mascotas, como sus estimaciones anuales de gasto de la industria y las encuestas a propietarios, para establecer categorías de gasto, patrones de tenencia y comportamiento del consumidor. Los informes de GlobalPETS sobre los hallazgos de la encuesta de la asociación, la investigación de prácticas de Veterinary Management Groups y los trabajos revisados por pares en Frontiers in Veterinary Science ayudan a interpretar las compras en línea, la capacidad clínica y el acceso de los hogares a la atención en los Estados Unidos.
Los archivos de empresas, los materiales para inversores, la prensa empresarial de reputación y el material regulatorio público relevante proporcionan verificaciones complementarias sobre la actividad de minoristas, fabricantes y proveedores de servicios, y sobre los cambios que afectan al mercado. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria abarca fabricantes de alimentos y suministros para mascotas en los EE. UU., minoristas, proveedores veterinarios, aseguradoras y otras empresas de servicios para animales de compañía, con encuestados responsables de la estrategia de mercado, las operaciones de categoría, los canales de ventas o las finanzas. Las discusiones ponen a prueba las interpretaciones de fuentes secundarias sobre el gasto del consumidor, la clasificación de canales, los cambios de precio y volumen, y la cobertura de tarifas de servicio, y luego aclaran las brechas donde los informes de las empresas combinan actividades de mascotas y no mascotas. Los analistas triangularon las estimaciones entre las perspectivas de los encuestados y la evidencia publicada independiente, documentaron las diferencias no resueltas y las investigaron antes de establecer los insumos del pronóstico.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el gasto total del consumidor en los EE. UU. desde una perspectiva descendente de las compras de animales de compañía y las tarifas de servicio, luego verifica los totales seleccionados con la evidencia de proveedores y canales y los precios de venta promedio muestreados multiplicados por los volúmenes de ventas estimados. La tenencia de mascotas en el hogar y la mezcla de especies informan la asignación por tipo de mascota, mientras que el gasto en alimentos, suministros y servicios, los precios promedio, la frecuencia de compra, el uso veterinario y los patrones de compra en línea y en tienda informan las participaciones de productos y canales. Los valores de los segmentos se construyen a partir de la mejor evidencia disponible de ventas por categoría y gasto de los hogares y se reconcilian con el total para que cada transacción se cuente una sola vez. Las ventas de minoristas y los ingresos de fabricantes por el mismo artículo no se suman.
Los pronósticos utilizan regresión multivariante donde el gasto tiene vínculos interpretables con la tenencia, los precios y el uso de atención, con análisis de escenarios para cambios como la presión sobre el presupuesto del hogar, la adopción de seguros y la capacidad veterinaria. El pronóstico de valor refleja tanto las cantidades compradas como el precio y la mezcla de categorías, mientras que las verificaciones selectivas de volumen distinguen el cambio unitario del movimiento de precios. Los expertos primarios revisan la dirección y la plausibilidad práctica de los impulsores individuales y los pronósticos de segmentos. Cuando los datos de categoría o las divulgaciones de empresas combinan categorías, los analistas utilizan evidencia de años adyacentes, participaciones transparentes y supuestos acotados, luego prueban esos supuestos con el total y los resúmenes de canales o proveedores disponibles.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon el gasto de los hogares, las estadísticas de asociaciones, las divulgaciones de empresas y los indicadores de canales o servicios, verificando que cada fuente mida las ventas al consumidor o las tarifas dentro del límite de los EE. UU. Investigan los valores atípicos, los movimientos de categorías, las diferencias entre años de fuente y la varianza entre el total del mercado y las verificaciones selectivas de proveedores o canales, luego documentan las reconciliaciones a través de la revisión de analistas antes de la aprobación. Los analistas vuelven a contactar a los encuestados relevantes cuando las definiciones entran en conflicto o una nueva divulgación cambia materialmente un insumo. El modelo se actualiza anualmente, se revisa entre ciclos después de eventos materiales del mercado y se somete a una nueva validación previa a la entrega.
Dimensionamiento del Mercado de Mascotas de los Estados Unidos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de mascotas de los Estados Unidos mide el gasto anual del consumidor en alimentos, suministros y servicios para animales de compañía en los Estados Unidos.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. El modelo estima el gasto total del consumidor en los EE. UU. desde una perspectiva descendente de las compras de animales de compañía y las tarifas de servicio, luego verifica los totales seleccionados con la evidencia de proveedores y canales y los precios de venta promedio muestreados multiplicados por los volúmenes de ventas estimados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 176,5 mil millones de USD (2027) | |
| Asociación del Sector A | 158 mil millones de USD (2025) | En su base de 2025, esta estimación es un 10,5% inferior al valor de 2027 de este informe de 176,5 mil millones de USD, 2 años después. La estimación mide los gastos de 2025, dos años antes del valor de 2027 del informe. |
| Consultora Global B | 158 mil millones de USD (2025) | En su base de 2025, esta estimación es un 10,5% inferior al valor de 2027 de este informe de 176,5 mil millones de USD, 2 años después. La estimación mide el gasto de 2025, dos años antes del valor de 2027 del informe. |
Los analistas de Mordor Intelligence triangularon el gasto de los hogares, las estadísticas de asociaciones, las divulgaciones de empresas y los indicadores de canales o servicios, verificando que cada fuente mida las ventas al consumidor o las tarifas dentro del límite de los EE. UU.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de mascotas de los Estados Unidos?
El mercado se estima en 176,5 mil millones de USD en 2027 y se prevé que alcance 235,1 mil millones de USD en 2032, a una CAGR del 5,9% durante 2027-2032.
¿Qué fuerzas impulsan el gasto en cuidado de mascotas en los EE. UU.?
La alimentación personalizada, la compra multicanal y la adopción de seguros respaldan la demanda. En 2025, el 19% de los dueños de perros en los EE. UU. adquirió alimentos de calidad humana.
¿Qué tipo de mascota lidera el gasto del consumidor?
Los perros representaron el 59,7% del gasto en 2026. Se prevé que los gatos crezcan a una CAGR del 7,3% durante 2027-2032.
¿Qué empresas son los principales competidores en alimentos para mascotas?
Mars, Incorporated y el negocio Purina de Nestlé se encuentran entre los principales proveedores de alimentos para mascotas.
¿Qué podría restringir las perspectivas del cuidado de mascotas?
La presión sobre la asequibilidad y la limitada dotación de personal veterinario pueden restringir el gasto y la capacidad de atención. La encuesta de 2025 de la Asociación para la Prevención de la Obesidad en Mascotas reveló que el 40% de los propietarios reportó cambios en el cuidado de mascotas relacionados con el costo.
¿Cómo difiere la actividad de cuidado de mascotas en distintas ubicaciones de los EE. UU.?
El gasto mensual promedio en tiendas de mascotas y veterinarios en el área metropolitana de Seattle superó el promedio nacional en más de un 30% entre enero y abril de 2025 según los datos de tarjetas de Bank of America. Austin, Texas, obtuvo un hospital veterinario más grande en marzo de 2026.