
Tamaño y Cuota del Mercado de Arena para Gatos del Reino Unido
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
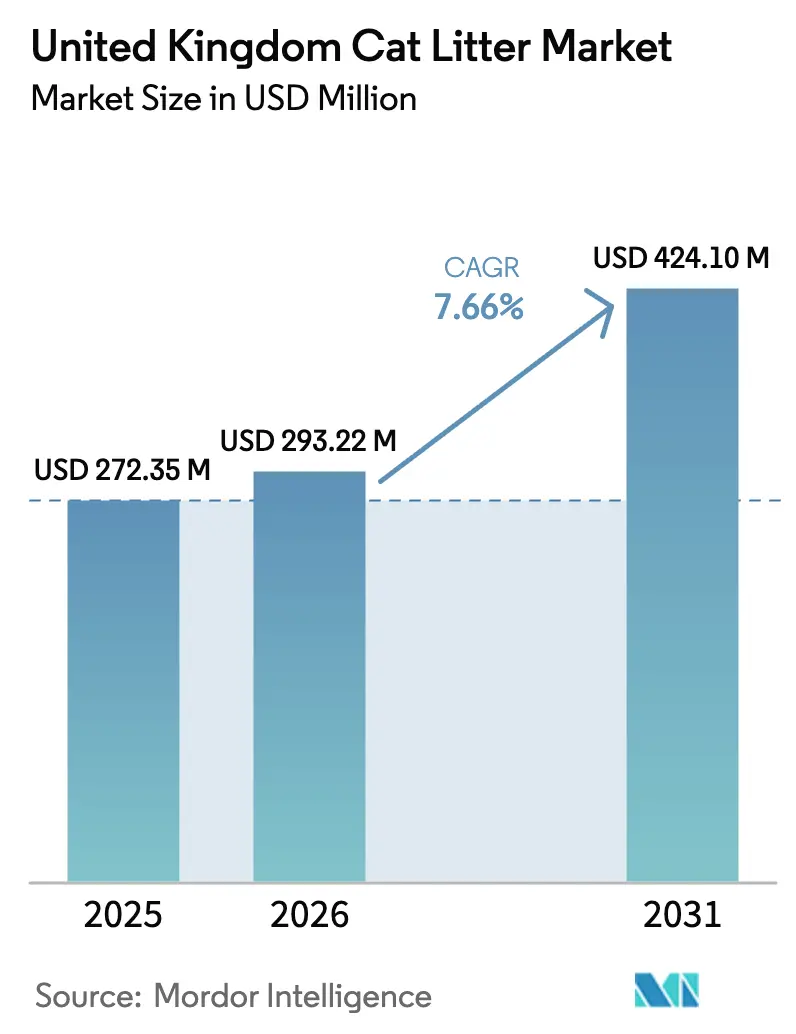
| Tamaño del mercado en el año base (2025) | 272.35 Millones de dólares |
| Tamaño del Mercado (2026) | 293.22 Millones de dólares |
| Tamaño del Mercado (2031) | 424.1 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.66 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Arena para Gatos del Reino Unido por Mordor Intelligence
Se espera que el tamaño del mercado de arena para gatos del Reino Unido crezca desde 272,35 millones de USD en 2025 hasta 293,22 millones de USD en 2026 y se prevé que alcance los 424,1 millones de USD en 2031 con una CAGR del 7,66% durante el período 2026-2031. El mercado demuestra una demanda constante debido a la sustancial penetración en los hogares, con 10,6 millones de gatos presentes en el 25% de los hogares del Reino Unido. La considerable proporción de gatos de interior (36%) contribuye al aumento del consumo diario de arena y a la frecuencia de compra[1]Fuente: Cats Protection, "Cats Report 2024," catsprotection.org. El comercio digital se ha consolidado como un motor de crecimiento significativo, con servicios de suscripción y reposición automatizada que representan aproximadamente el 10% de los ingresos de la categoría para los principales minoristas omnicanal. Estos servicios minimizan la escasez de inventario y mejoran las tasas de retención de clientes. Los segmentos de productos premium continúan expandiéndose a medida que los propietarios de mascotas más jóvenes invierten en formulaciones avanzadas con características de bajo nivel de polvo, control de olores y propiedades antibacterianas para mejorar tanto la comodidad felina como la calidad del aire en el hogar. Las presiones económicas han llevado al 49% de los dueños de gatos a expresar preocupaciones sobre la asequibilidad de los productos, lo que ha resultado en adaptaciones del mercado a través de productos de nivel económico y una mayor oferta de marcas propias para mantener la cuota de mercado.
Conclusiones Clave del Informe
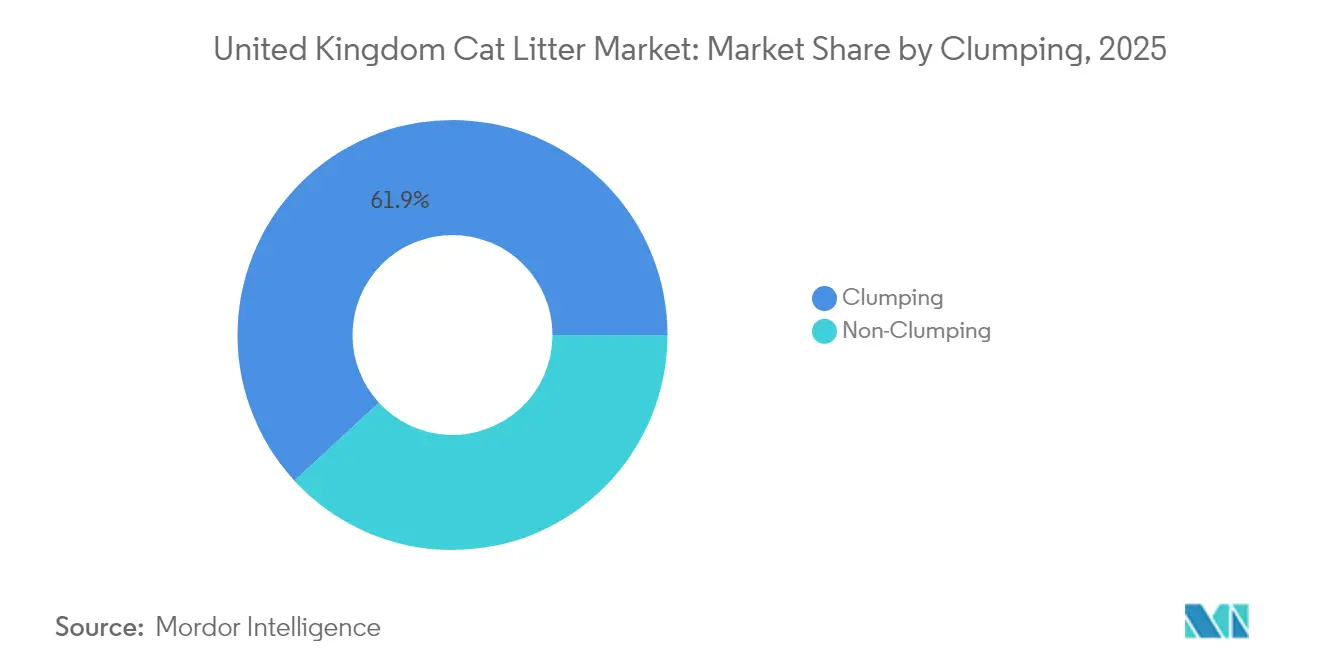
- Por tipo de producto, la arena aglomerante captó el 61,85% de la cuota del mercado de arena para gatos del Reino Unido en 2025, y se proyecta que se expanda a una CAGR del 8,07% hasta 2031.
- Por materia prima, la base de arcilla representó el 67,55% del tamaño del mercado de arena para gatos del Reino Unido en 2025, mientras que la base vegetal y biodegradable se proyecta que se expanda a una CAGR del 9,72% hasta 2031, la tasa más alta entre los segmentos de materia prima.
- Por canal de distribución, los hipermercados y supermercados mantuvieron el 47,95% de los ingresos del mercado en 2025, mientras que las ventas por internet registraron la CAGR proyectada más alta del 9,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Arena para Gatos del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Tendencia elevada de humanización de mascotas | +1.1% | Nacional, más fuerte en centros urbanos | Medio plazo (2-4 años) |
| Aceleración de la penetración del comercio electrónico | +1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Premiumización del gasto en cuidado de mascotas | +1.4% | Inglaterra y Escocia | Medio plazo (2-4 años) |
| Cambio hacia arenas sostenibles/biodegradables | +1.7% | Reino Unido, liderado por Londres y Edimburgo | Largo plazo (≥ 4 años) |
| Expansión de marcas propias de minoristas mediante análisis de datos | +0.9% | Canales de supermercados en todo el país | Corto plazo (≤ 2 años) |
| Modelos de entrega por suscripción ganando impulso | +1.0% | Áreas urbanas de alta densidad, extendiéndose a los suburbios | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Tendencia Elevada de Humanización de Mascotas
El fortalecimiento del vínculo emocional entre propietarios y mascotas está influyendo en las decisiones de compra en el mercado de arena para gatos. Las investigaciones muestran que el 85% de los dueños de gatos mantienen contacto físico diario con sus mascotas, mientras que el 65% mantiene horarios regulares de juego, lo que indica que los gatos son vistos cada vez más como miembros de la familia. Este cambio de percepción ha llevado a una mayor disposición de los consumidores a adquirir productos de arena para gatos premium que ofrecen características de bajo nivel de polvo, hipoalergénicas y de control de olores para proteger tanto la salud del gato como el entorno del hogar. El crecimiento en la cobertura de seguros para mascotas y los planes de bienestar veterinario han enfatizado aún más la importancia de los productos de calidad para mantener la salud felina. Los mensajes de marketing han evolucionado desde los beneficios básicos de saneamiento hacia un enfoque en el bienestar integral del gato. Como resultado, el mercado de arena para gatos del Reino Unido está experimentando una mayor demanda de productos premium que ofrecen beneficios integrales, creando oportunidades para mayores ingresos y mejoras de producto en los canales minoristas.
Aceleración de la Penetración del Comercio Electrónico
Más del 90% de los hogares del Reino Unido tienen acceso a internet, con el 73% comprando habitualmente desde dispositivos móviles. Los sacos de arena para gatos son pesados y difíciles de transportar, lo que hace que la entrega a domicilio sea una opción atractiva para los consumidores a través de los canales digitales. Los minoristas utilizan sistemas de inteligencia artificial para personalizar los tiempos de reorden basándose en los patrones de uso de los clientes, lo que aumenta la retención de clientes y el tamaño de los pedidos. El servicio de suscripción Easy Repeat de Pets at Home demuestra esta tendencia, con tasas de inscripción en tienda que igualan las tasas de inscripción en línea, mostrando una integración exitosa entre canales[2]Fuente: Pets at Home Group Plc, "FY24 Preliminary Results," petsathome.co.uk. Los minoristas exclusivamente en línea se centran en los millennials ofreciendo interfaces fáciles de usar y gestión flexible de suscripciones. El mercado de arena para gatos del Reino Unido muestra un cambio en los canales de compra en lugar de una sustitución, ya que el comercio electrónico complementa a las tiendas minoristas tradicionales en lugar de reemplazarlas.
Premiumización del Gasto en Cuidado de Mascotas
La comodidad del gato sigue siendo una prioridad de gasto principal para el 52% de los propietarios encuestados, por encima del entretenimiento y la indumentaria a pesar de la inflación. Los gatos de raza, que representan el 45% de las nuevas adquisiciones de mascotas, requieren productos especializados, impulsando la demanda de variedades de arena aglomerante antibacteriana y de bajo arrastre. Los hogares con gatos de interior muestran una fuerte preferencia por productos con control de olores, propiedades antimicrobianas y fragancias naturales. En respuesta, los minoristas han ampliado el espacio en estanterías para productos premium con beneficios funcionales. Este cambio hacia productos de mayor valor ha permitido al mercado de arena para gatos del Reino Unido mantener el crecimiento de ingresos a pesar de las preocupaciones por la sensibilidad al precio.
Cambio hacia Arenas Sostenibles/Biodegradables
El Reino Unido genera 774 millones de litros de residuos de arena para gatos anualmente, lo que genera mayores preocupaciones medioambientales. El plan del gobierno de prohibir los residuos biodegradables en vertederos para 2028 crea incentivos para la transición desde la arcilla bentonita hacia materiales renovables como pellets de madera, maíz y papel reciclado[3]Fuente: Departamento de Medio Ambiente, Alimentación y Asuntos Rurales, "Consulta sobre Residuos Biodegradables," defra.gov.uk. Las áreas metropolitanas con sistemas establecidos de recogida orgánica en acera muestran mayores tasas de adopción de alternativas sostenibles. Los fabricantes obtienen la certificación del Consejo de Administración Forestal para productos de madera y la certificación ISO 14001 para procesos de fabricación a fin de validar sus declaraciones medioambientales. La investigación continua ha mejorado el rendimiento de la arena para gatos sostenible hasta equipararlo con los productos tradicionales de base de arcilla. El mercado de arena para gatos del Reino Unido espera que los productos sostenibles aumenten su cuota de mercado manteniendo la eficacia aglomerante, impulsando la innovación continua en productos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los costes de materias primas | -1.6% | Reino Unido, grupos dependientes de importaciones | Corto plazo (≤ 2 años) |
| Escrutinio medioambiental de las operaciones mineras de arcilla | -0.8% | Cadenas de suministro globales que influyen en el Reino Unido | Largo plazo (≥ 4 años) |
| Abandono de mascotas tras la pandemia que frena la demanda | -0.7% | Centros urbanos | Medio plazo (2-4 años) |
| Inflación de costes logísticos vinculada al Brexit | -1.1% | A nivel nacional, rutas comerciales con Europa | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costes de Materias Primas
El Reino Unido importa arcilla bentonita principalmente de Grecia, Hungría y Bulgaria. Las fluctuaciones monetarias y los costes energéticos en las operaciones mineras llevaron a un aumento del 6% en los costes de desembarque en 2025 en comparación con el año anterior. Oil-Dri Corporation of America identifica los costes de flete y mano de obra como factores clave que contribuyen a mayores gastos de producción. El impuesto nacional de vertedero aumentó de 112 USD a 137 USD por tonelada métrica en abril de 2025, incrementando aún más los costes para los fabricantes de arena de base de arcilla[4]Fuente: Bywaters, "UK Recycling Trends 2025," bywaters.co.uk. Si bien los productores implementan estrategias de cobertura y persiguen acuerdos de suministro plurianuales, trasladar estos costes a los consumidores sigue siendo difícil en el competitivo mercado minorista. La presión resultante sobre los márgenes limita la capacidad de las empresas para invertir en innovación.
Inflación de Costes Logísticos Vinculada al Brexit
La cadena de suministro de cuidado de mascotas del Reino Unido incurre en costes administrativos de 65 millones de USD anuales a través de Certificados de Sanidad para la Exportación, inspecciones aduaneras y documentación de normas de origen[5]Fuente: UK Pet Food, "Brexit Cost Implications," ukpetfood.org. Los plazos de entrega prolongados en los puertos del Canal de la Mancha requieren niveles de inventario más altos y mayores necesidades de capital circulante por parte de los distribuidores. Si bien los fabricantes nacionales se benefician de las operaciones de producción locales, las importaciones de materias primas siguen siendo susceptibles a las fluctuaciones monetarias, lo que afecta la precisión de las previsiones de costes. Estos factores combinados aumentan los costes de desembarque e influyen en los precios competitivos en el mercado de arena para gatos del Reino Unido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Dominio de la Arena Aglomerante Impulsa la Innovación
La arena aglomerante representa el 61,85% de la cuota del mercado de arena para gatos del Reino Unido en 2025, con una CAGR proyectada del 8,07% hasta 2031. Este segmento genera la mayor parte de los ingresos de la categoría debido a sus propiedades de aglomeración activada por la humedad, que facilitan el mantenimiento diario y el control de olores. Los principales fabricantes han mejorado la tecnología de partículas para mejorar las tasas de absorción y minimizar el arrastre. Mars, Incorporated ha dedicado una parte de su inversión de 1.000 millones de USD en digitalización e investigación y desarrollo a mejorar la composición del gránulo aglomerante, incorporando propiedades antibacterianas y fragancias naturales para apoyar su estrategia premium de bienestar. El dominio del segmento en el mercado ha impulsado innovaciones en el diseño de envases, con un enfoque en la conveniencia para el usuario y la responsabilidad medioambiental. El patrón de consumo predecible de la arena aglomerante se alinea bien con los servicios de suscripción, fortaleciendo la retención de clientes y permitiendo la diversificación de productos dentro del mercado de arena para gatos del Reino Unido.
La arena no aglomerante mantiene su presencia en el mercado entre los consumidores sensibles al precio, especialmente en hogares con varios gatos o con acceso al exterior, donde la mayor durabilidad de la bandeja compensa los mayores requisitos de mantenimiento. Si bien los fabricantes ofrecen opciones de cristal sin polvo y productos perfumados para diferenciarse de las variedades básicas, los factores económicos favorecen a la arena aglomerante a medida que las eficiencias de producción reducen las diferencias de coste. Se prevé que el segmento no aglomerante experimente una ligera disminución de su cuota de mercado hasta 2031.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe


Por Materia Prima: El Dominio de la Arcilla Enfrenta Presión Sostenible
Los productos de base de arcilla representan el 67,55% del tamaño del mercado de arena para gatos del Reino Unido en 2025, enfrentando un mayor escrutinio sobre su impacto medioambiental y los costes de eliminación. Si bien la bentonita ofrece superiores ventajas de aglomeración y coste, sus emisiones relacionadas con la minería y el impacto en vertederos plantean desafíos para los objetivos de sostenibilidad. Imerys Minerals Ltd., Oil-Dri Corporation of America y mineros regionales abastecen a los transformadores del Reino Unido, con los requisitos de transporte que afectan aún más a las emisiones de carbono. Los próximos cambios regulatorios, incluidas las restricciones de vertedero previstas para 2028, indican un alejamiento de los materiales no renovables.
Las alternativas de base vegetal y biodegradables están experimentando un rápido crecimiento, con una CAGR proyectada del 9,72% hasta 2031. Los pellets de madera atraen a los consumidores con conciencia medioambiental al utilizar residuos forestales certificados por el Consejo de Administración Forestal y fragancia natural de pino, eliminando la necesidad de aromas artificiales. Los gránulos de papel reciclado ofrecen opciones que pueden desecharse por el inodoro donde las normativas de fontanería lo permiten, mientras que la arena de maíz y trigo iguala a la arcilla en términos de eficacia aglomerante. La inversión en producción local de pellets reduce la dependencia de las importaciones y apoya el empleo rural. Los fabricantes que demuestran huellas de carbono reducidas están bien posicionados para los próximos ajustes de las tasas de Responsabilidad Ampliada del Productor. El gel de sílice mantiene su posición de mercado premium, atendiendo a los clientes que valoran los períodos de uso prolongados y el control eficaz de olores. A pesar de no ser biodegradable, la mayor duración de uso de la sílice resulta en una reducción del volumen total de residuos. Si bien los precios elevados y la escasa concienciación de los consumidores restringen la adopción generalizada, el gel de sílice contribuye a la diversificación de productos y a la mejora de los márgenes.
Por Canal de Distribución: La Transformación de las Ventas por Internet se Acelera
Los hipermercados y supermercados mantienen el 47,95% de la cuota del mercado de arena para gatos del Reino Unido en 2025. Estos minoristas capitalizan los patrones habituales de compra de comestibles mediante la colocación estratégica de productos, incluidas las exposiciones en cabecera de góndola y las degustaciones en el pasillo. Su posición en el mercado se fortalece mediante la optimización del lineal basada en datos, planogramas personalizados y formatos de tienda ampliados que acomodan tamaños de producto grandes. Las ofertas de marcas propias en diferentes niveles de precio ayudan a mantener la fidelidad de los clientes a través de sistemas de recompensa por puntos.
Las ventas por internet muestran la mayor tasa de crecimiento con una CAGR del 9,05%, impulsadas por la mejora de la logística y la creciente preferencia de los consumidores por la entrega a domicilio. Las principales plataformas, incluidas Amazon, sitios web minoristas y empresas especializadas en cuidado de mascotas, ofrecen actualizaciones de existencias en tiempo real y opciones de entrega rápida. Los servicios de suscripción combinan arena para gatos con otros productos y servicios de cuidado de mascotas. Los centros de distribución implementan sistemas de envasado automatizados y materiales de protección sostenibles para mejorar la eficiencia operativa y cumplir con las normativas. Si bien las clínicas veterinarias y las tiendas de conveniencia continúan atendiendo las necesidades de compra inmediata, su cuota de mercado combinada está disminuyendo a medida que el comercio electrónico se expande.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe
Análisis Geográfico
Inglaterra lidera el mercado de arena para gatos del Reino Unido, con su dominio atribuido a una población de 9 millones de gatos residentes y una renta disponible media por hogar más alta. Las regiones de Londres y el Sureste demuestran el mayor gasto per cápita, influenciado por la concentración de vida en interiores que requiere productos eficaces de control de olores y supresión de polvo. La red minorista está bien establecida, con Pets at Home operando más de 450 tiendas en todo el país, con el 50% ubicadas en Inglaterra, ofreciendo servicios integrados de compra en línea y recogida en tienda que satisfacen las necesidades de los consumidores digitales.
Escocia mantiene una posición destacada en el mercado debido a las altas tasas de tenencia de gatos de interior, impulsadas por las condiciones meteorológicas adversas y la prevalencia de la vida en apartamentos urbanos en ciudades como Glasgow y Edimburgo. La región muestra una fuerte adopción de productos sostenibles, con arena biodegradable que comprende el 22% de las ventas escocesas en comparación con el 14% a nivel nacional. El Proyecto de Ley de Economía Circular del Gobierno Escocés apoya este comportamiento del consumidor, lo que lleva a los minoristas a ampliar sus gamas de productos ecológicos. La región también demuestra una alta adopción del comercio electrónico, respaldada por eficientes redes de entrega de paquetes y una población concentrada en el Cinturón Central.
Gales e Irlanda del Norte mantienen una cuota de mercado pequeña pero consistente, con un crecimiento impulsado por la creciente adopción de marcas propias y la mejora de la conectividad de banda ancha en zonas rurales. Las regiones galesas registran las tasas de reciclaje más altas del Reino Unido, apoyando la adopción de productos de arena compostable que se alinean con los sistemas de recogida de residuos verdes. El estatus comercial post-Brexit de Irlanda del Norte crea desafíos en la cadena de suministro, pero su proximidad a los puertos de la República de Irlanda proporciona rutas de transporte alternativas, reduciendo el impacto de la congestión en el territorio principal. Se proyecta que ambas regiones logren un crecimiento estable de dígito medio a medida que los niveles de renta disponible se alineen con los promedios nacionales.
Panorama regulatorio
El mercado de arena para gatos del Reino Unido opera bajo normas generales de productos de consumo en lugar de una norma dedicada a la arena. Los productos deben cumplir con las General Product Safety Regulations 2005, mientras que los componentes químicos como fragancias, supresores de polvo y aditivos antibacterianos se rigen por el marco UK REACH, que influye en las decisiones de formulación y documentación tanto en SKU convencionales como premium.
La normativa también afecta a las declaraciones, el envasado y la gestión al final de la vida útil. Las directrices ambientales y de eliminación generalmente tratan la arena usada como residuo doméstico residual, lo que restringe las vías de eliminación y limita la viabilidad de un posicionamiento como residuo compostable u orgánico. La justificación de las declaraciones se rige por las Consumer Protection from Unfair Trading Regulations 2008 y las directrices de marketing ecológico relacionadas, como el CMA Green Claims Code, lo que incrementa la carga de cumplimiento para los relatos de productos desechables por el inodoro o compostables y refuerza la necesidad de certificación y pruebas verificables antes de comunicarlo en el envase.
Panorama Competitivo
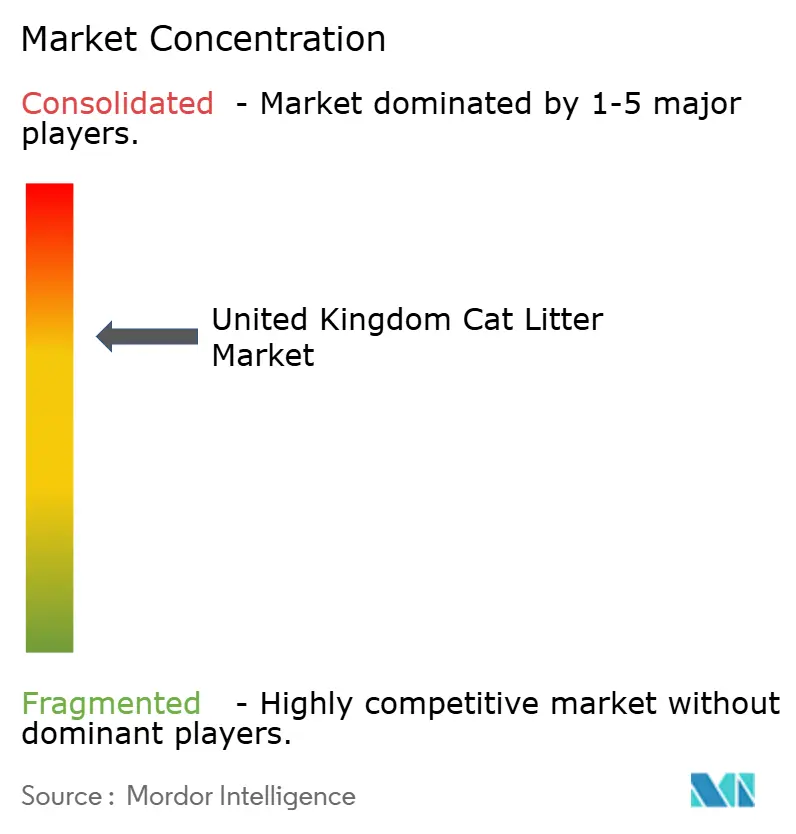
El mercado mantiene una consolidación moderada, con cinco empresas — Mars, Incorporated, Nestlé S.A. (Purina), Church & Dwight Co., Inc., The Clorox Company y Pets Choice Ltd. (Pettex Limited) — que mantienen la mayor cuota de mercado en 2024. Mars, Incorporated mantiene el liderazgo del mercado a través de su marca Catsan y ha reforzado su presencia en el mercado mediante asociaciones con clínicas veterinarias y programas de fidelización. La división Purina de Nestlé mantiene una cuota de mercado significativa, haciendo hincapié en características premium como el control bacteriano y las fragancias suaves. Church & Dwight Co., Inc. mantiene su posición a través de la tecnología de bicarbonato de sodio consolidada de Arm & Hammer y opera una instalación en Folkestone que produce más de 500 referencias para los mercados doméstico y de exportación.
La consolidación del sector continúa a través de adquisiciones estratégicas. Pets Choice adquirió Pettex en abril de 2025, integrando la marca de arena establecida en su diversa cartera de productos para mascotas y ampliando las capacidades de distribución multicanal. La adquisición de Butcher's Pet Care por parte de Inspired Pet Nutrition en 2024 estableció una operación con ingresos de 380 millones de USD, lo que permitió la integración vertical y la ampliación de la producción específica para gatos. Empresas digitales como Tippaws y VanCatUK se dirigen a segmentos de mercado específicos a través de iniciativas de sostenibilidad y ventas directas al consumidor. Los productos de marcas propias de minoristas, incluidos Tesco's Everyday Value y Sainsbury's, impactan en la dinámica de precios y en la colocación en estanterías, afectando a los márgenes de los productos de marca.
Los participantes del mercado priorizan las inversiones en el desarrollo de materiales medioambientales, la predicción de demanda basada en inteligencia artificial y el envasado reciclable para cumplir con los requisitos de Responsabilidad Ampliada del Productor. Las estrategias de marketing incorporan cada vez más a personas influyentes en redes sociales para conectar con las comunidades de propietarios de gatos en línea, midiendo el compromiso a través de métricas digitales. El mercado de arena para gatos del Reino Unido refleja un entorno competitivo donde la posición en el mercado depende de la escala operativa, el cumplimiento normativo y las capacidades digitales.
Líderes del Sector de Arena para Gatos del Reino Unido
Mars, Incorporated
Nestlé S.A. (Purina)
Church & Dwight Co., Inc.
The Clorox Company
Pets Choice Ltd. (Pettex Limited)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La diferenciación premium está evolucionando más allá del control de olores hacia el monitoreo del bienestar y el uso habilitado por datos. En 2026, PETKIT introdujo una arena para gatos con monitor de orina impulsado por IA con alertas basadas en aplicación en el Reino Unido, mientras que los conceptos de sílice inteligente que cambia de color ganaron visibilidad a través de la educación liderada por marcas, creando espacio para formatos de mayor margen que combinan el rendimiento de la arena con señales de salud no invasivas para los propietarios.
Los cambios de producto y envasado impulsados por la sostenibilidad también crean espacio de comercialización a medida que minoristas y marcas responden a un mayor escrutinio sobre las declaraciones ambientales y los residuos. Los programas de organismos sectoriales, incluidas las iniciativas de UK Pet Food en 2026 que enfatizan la sostenibilidad y la medición estandarizada del progreso, pueden respaldar informes de proveedores más consistentes y acelerar la adopción de envases reciclables, formulaciones con menos polvo y alternativas a la arcilla convencional cuando se demuestra paridad de rendimiento. Con modelos de suscripción y reposición automática ya establecidos en el comercio omnicanal, las marcas que combinan declaraciones ambientales verificadas con formatos de entrega convenientes pueden fomentar la retención mientras satisfacen las expectativas cambiantes en torno a residuos, envasado y abastecimiento responsable.
Desarrollos recientes del sector
- Mayo de 2026: Mars, Incorporated reiteró su plan a largo plazo de invertir 190 millones de GBP (2023-2028) para transformar su fábrica de Slough, Reino Unido, en un centro de fabricación de próxima generación utilizando robótica, IA y tecnología de gemelos digitales. Aunque el esfuerzo se centra en la modernización de la fabricación, el despliegue de estas capacidades digitales respalda la resiliencia del suministro y puede ayudar a acelerar la ampliación de envasados y mejoras de proceso relacionados con el cuidado de mascotas en toda la presencia de la empresa en el Reino Unido.
- Abril de 2025: Pets Choice Ltd adquirió Pettex Ltd, incorporando sus operaciones de negocio de arena para gatos y animales pequeños a la cartera de marcas de Pets Choice. La adquisición amplió el surtido multicanal y el alcance de distribución de Pets Choice, fortaleciendo su competitividad frente a grandes proveedores de marca y marcas propias de supermercados en el Reino Unido.
- Septiembre de 2024: Nestle S.A. (Purina) anunció una inversión de más de 150 millones de GBP en su fábrica de Purina PetCare en Wisbech, Reino Unido, para modernizar la tecnología de fabricación y mejorar la eficiencia energética mientras reduce las emisiones de CO2. La actualización tiene como objetivo una producción de mayor capacidad y un posicionamiento vinculado a la sostenibilidad, reforzando la importancia de la modernización de la fabricación nacional en las cadenas de suministro del cuidado de mascotas en el Reino Unido.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para este informe, el mercado abarca las ventas minoristas y en línea de arena para gatos utilizada en cajas de arena domésticas en todo el Reino Unido, medidas en términos de valor para el año completo.
Exclusiones del alcance: se excluyen las cajas de arena, los forros, los complementos desodorantes vendidos por separado y los artículos más amplios de higiene para mascotas que no se venden como arena para gatos.
Descripción general de la segmentación
- Por Tipo de Producto
- Aglomerante
- No Aglomerante
- Por Materia Prima
- Base de Arcilla
- Gel de Sílice
- Base Vegetal y Biodegradable
- Por Canal de Distribución
- Tiendas Especializadas para Mascotas
- Ventas por Internet
- Hipermercados/Supermercados
- Otros Canales (Clínicas Veterinarias, Tiendas de Conveniencia)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer el límite del mercado, construir el contexto de demanda y comprobar si los totales finales parecen realistas para el Reino Unido. Consultamos fuentes públicas como los indicadores de gasto de los hogares de la Office for National Statistics, las estadísticas comerciales de HMRC del Reino Unido para las materias primas relevantes, y las directrices de DEFRA o de las autoridades locales que influyen en las declaraciones de eliminación y envasado. También revisamos fuentes asociativas y de referencia, como las estadísticas de propiedad de la Pet Food Manufacturers' Association (PFMA) y publicaciones sobre residuos y reciclaje que señalan el cambio hacia formatos de papel y de base vegetal.
Junto a las fuentes públicas, utilizamos informes anuales de empresas, declaraciones de minoristas y prensa fiable para entender los movimientos de precios, la intensidad promocional y los cambios en la combinación de canales entre la alimentación y el comercio electrónico en el Reino Unido. Cuando estuvo disponible, complementamos esto con suscripciones de pago centradas en datos financieros e inteligencia empresarial, noticias y finanzas, bases de datos de patentes, y una base de datos de envíos de importación-exportación a nivel de embarque para verificar la coherencia de las señales de la oferta. Las fuentes enumeradas anteriormente no son exhaustivas, y se utilizaron muchas otras referencias durante la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se realizó mediante entrevistas con expertos y encuestas estructuradas con participantes de marcas y marcas propias, distribuidores, y contactos de canales minoristas y de comercio electrónico, seguido de conversaciones seleccionadas con veterinarios, refugios, y partes interesadas en servicios de peluquería y cuidado de mascotas. Utilizamos estas conversaciones para confirmar qué formatos están ganando tracción (por ejemplo, aglomerante frente a no aglomerante, y arcilla frente a sílice y base vegetal), y para probar supuestos sobre tamaños de envase, comportamiento de compra ascendente y precio típico por kilogramo. Cuando los datos documentales dejaban vacíos, los encuestados nos ayudaron a alinear rangos de volumen realistas y el momento de los cambios de precio en todo el mercado del Reino Unido.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 13% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 14% | Gerentes: 53% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el fondo de valor del Reino Unido a partir de las señales de propiedad de mascotas y de la población de gatos, la frecuencia de uso esperada de la arena y un gasto promedio por unidad de peso, que luego se reconcilia con lo que implican los precios minoristas y la combinación de canales. El modelo se corrobora después con aproximaciones selectivas de abajo hacia arriba, como una consolidación de ingresos de proveedores y marcas para los participantes más visibles, además de verificaciones de canal sobre precios en estantería y pesos de envase habituales. Cuando no fue posible una consolidación directa, el vacío se manejó mediante supuestos de precios ponderados por participación en estantería y distribución, que se verificaron durante las entrevistas.
Los principales insumos utilizados en el modelo incluyen el número de gatos y hogares con gatos, el cambio de mezcla hacia formatos aglomerantes y premium, las tendencias de tamaño de envase promedio, la proporción entre línea y tienda, y el traslado de costes de materias primas y logística que afecta a los precios de lista. Para la previsión, utilizamos análisis de escenarios respaldado por un suavizado de series temporales cortas, ya que los ciclos de precios y promociones pueden moverse más rápido que los cambios en la población de mascotas. Los escenarios se anclaron en la normalización esperada de la inflación, la expansión de las marcas propias en el sector alimentario, y el ritmo de adopción de la arena de base vegetal, y luego se ajustaron según lo que esperan los encuestados del sector para los próximos años.
Validación de datos y ciclo de actualización
La validación se realiza triangulando los resultados a través de señales de demanda, verificaciones de precios e indicadores del lado de la oferta, de modo que el número final no dependa de una sola vía de datos. Revisamos valores atípicos, como saltos repentinos en el precio de venta promedio, cambios inusuales en la combinación de canales, o supuestos de volumen que no coinciden con lo que informan minoristas y distribuidores, y luego el modelo se vuelve a ejecutar después de las correcciones. Antes de la aprobación final, un segundo analista revisa la lógica y los cálculos, y volvemos a contactar a encuestados seleccionados cuando la varianza es significativa.
Los informes se actualizan anualmente, y se añaden actualizaciones intermedias cuando ocurren eventos importantes, como fuertes fluctuaciones en los precios de las materias primas, cambios en la regulación de envasado, o una disrupción de canal que altera los precios en el Reino Unido. Justo antes de la entrega, se vuelven a comprobar las últimas noticias y datos para que los clientes reciban una visión actualizada en lugar de una instantánea más antigua.
Estimación del mercado de arena para gatos del Reino Unido de Mordor Intelligence comparada con otras estimaciones publicadas
Los tamaños de mercado publicados para la arena para gatos en el Reino Unido pueden parecer diferentes porque el año utilizado para la fijación de precios, el tratamiento de las promociones y el límite entre la arena y los productos de higiene adyacentes no siempre se manejan de la misma manera. En nuestras verificaciones, las mayores diferencias suelen provenir del momento en que se capturaron los precios (promedios de principios de año frente a promedios de año completo), y de si el valor se convierte a USD utilizando una tasa anual coherente.
Un factor relacionado con la actualización es importante aquí, porque los movimientos trimestrales de precios en el sector alimentario y en línea pueden cambiar rápidamente el precio de venta promedio implícito, y esos cambios no se reflejan si el modelo no se vuelve a verificar después de reajustes importantes de los minoristas. Utilizando la sincronización actual del tipo de cambio y validaciones de precios repetidas, Mordor Intelligence mantiene la estimación vinculada a lo que pagaron los consumidores en el año medido en lugar de a una instantánea de precio en un único punto en el tiempo.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 293,22 millones de USD (2026) | |
| Publicación Sectorial A | 217,18 millones de USD (2024) | El año difiere y la ventana de precios no está clara, por lo que la cifra puede reflejar un nivel de precios anterior antes de la posterior inflación y los cambios en el tamaño de los envases, y no es transparente en cuanto a si se excluyen los artículos de higiene para mascotas adyacentes. |
| Blog Sectorial B | 260,00 millones de USD (2025) | Esto se presenta como una estimación de estilo de rango amplio para 2024/25 con detalles de alcance limitados, lo que puede mezclar diferentes combinaciones de canales y usar estimaciones puntuales para el ASP en lugar de un promedio de año completo coherente. |
La dispersión entre las fuentes se explica principalmente por el momento y las decisiones de definición, especialmente cómo se maneja la fijación de precios de año completo y la conversión de divisas, seguido de lo que se cuenta dentro del límite de la arena para gatos. Al mantener los pasos trazables hasta los niveles de propiedad, las tasas de uso y los precios observados en estantería en el Reino Unido, el número final sigue siendo práctico de replicar y más fácil de defender en debates de planificación.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de arena para gatos del Reino Unido en 2026?
El tamaño del mercado de arena para gatos del Reino Unido alcanzó los 293,22 millones de USD en 2026 y se proyecta que crezca a una CAGR del 7,66% hasta 2031.
¿Qué tipo de producto tiene la mayor cuota?
Las formulaciones aglomerantes captaron el 61,85% de la cuota del mercado de arena para gatos del Reino Unido en 2025 debido a su superior control de olores y comodidad.
¿Qué segmento de materia prima crece más rápido?
Se prevé que las arenas de base vegetal y biodegradables registren una CAGR del 9,72% entre 2026 y 2031, la más rápida entre todos los tipos de material.
¿Qué empresas lideran el panorama competitivo?
Mars Incorporated, Nestlé Purina y Church & Dwight Co., Inc. encabezan el mercado, mientras que Pets Choice Ltd. se está expandiendo a través de adquisiciones.
Última actualización de la página el:



