
Tamaño y Participación del Mercado de Catéteres Centrales de Inserción Periférica
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.34 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.08 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.11 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Catéteres Centrales de Inserción Periférica por Mordor Intelligence
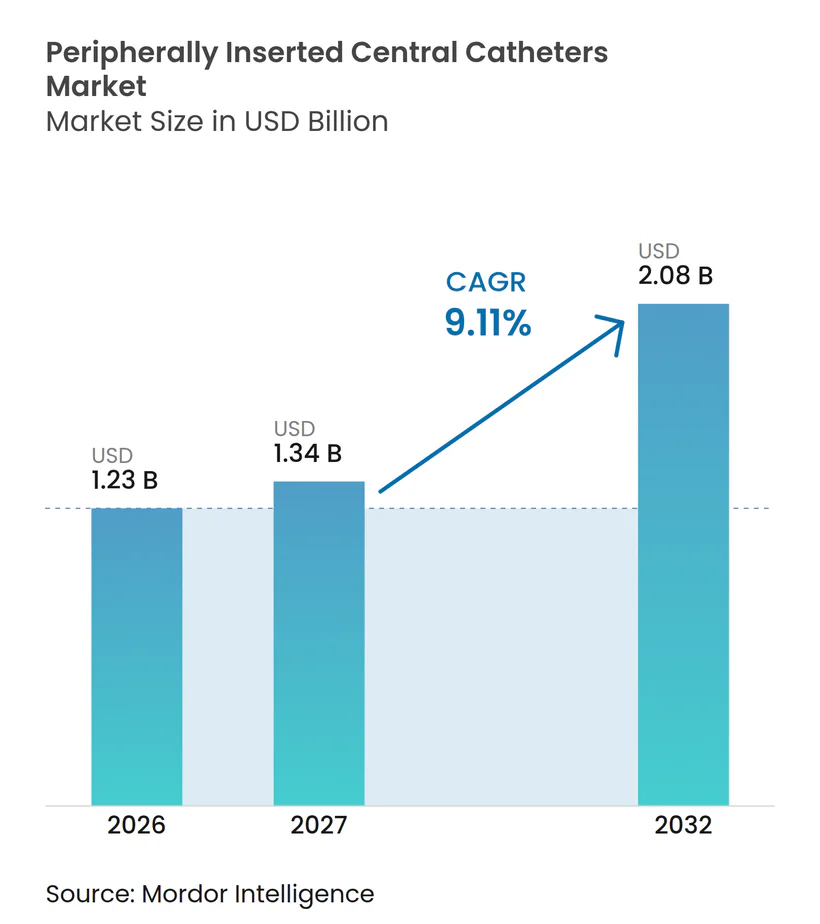
El tamaño del Mercado de Catéteres Centrales de Inserción Periférica fue valorado en 1,23 mil millones de USD en 2026 y se estima que crecerá desde 1,34 mil millones de USD en 2027 hasta alcanzar los 2,08 mil millones de USD en 2032, a una CAGR del 9,11% durante el período de pronóstico (2027-2032).
La expansión de los regímenes de quimioterapia, con 3,2 millones de pacientes en los Estados Unidos que reciben terapia de infusión cada año, eleva los volúmenes de procedimientos y refuerza la necesidad de un acceso venoso duradero. Los proveedores se centran en la prevención de episodios de CLABSI que cuestan 45.814 USD por evento, intensificando la gestión clínica y catalizando las mejoras en materiales antiinfecciosos. El crecimiento paralelo proviene de los requisitos de inyectabilidad de alta presión en imágenes de TC, donde los equipos de radiología prefieren catéteres capaces de caudales de 5 mL/s para agilizar el diagnóstico. Por último, los sistemas de navegación guiados por inteligencia artificial que elevan el éxito en el primer intento por encima del 95% acortan los procedimientos y amplían la adopción de los PICC en entornos de menor complejidad asistencial.
Conclusiones Clave del Informe
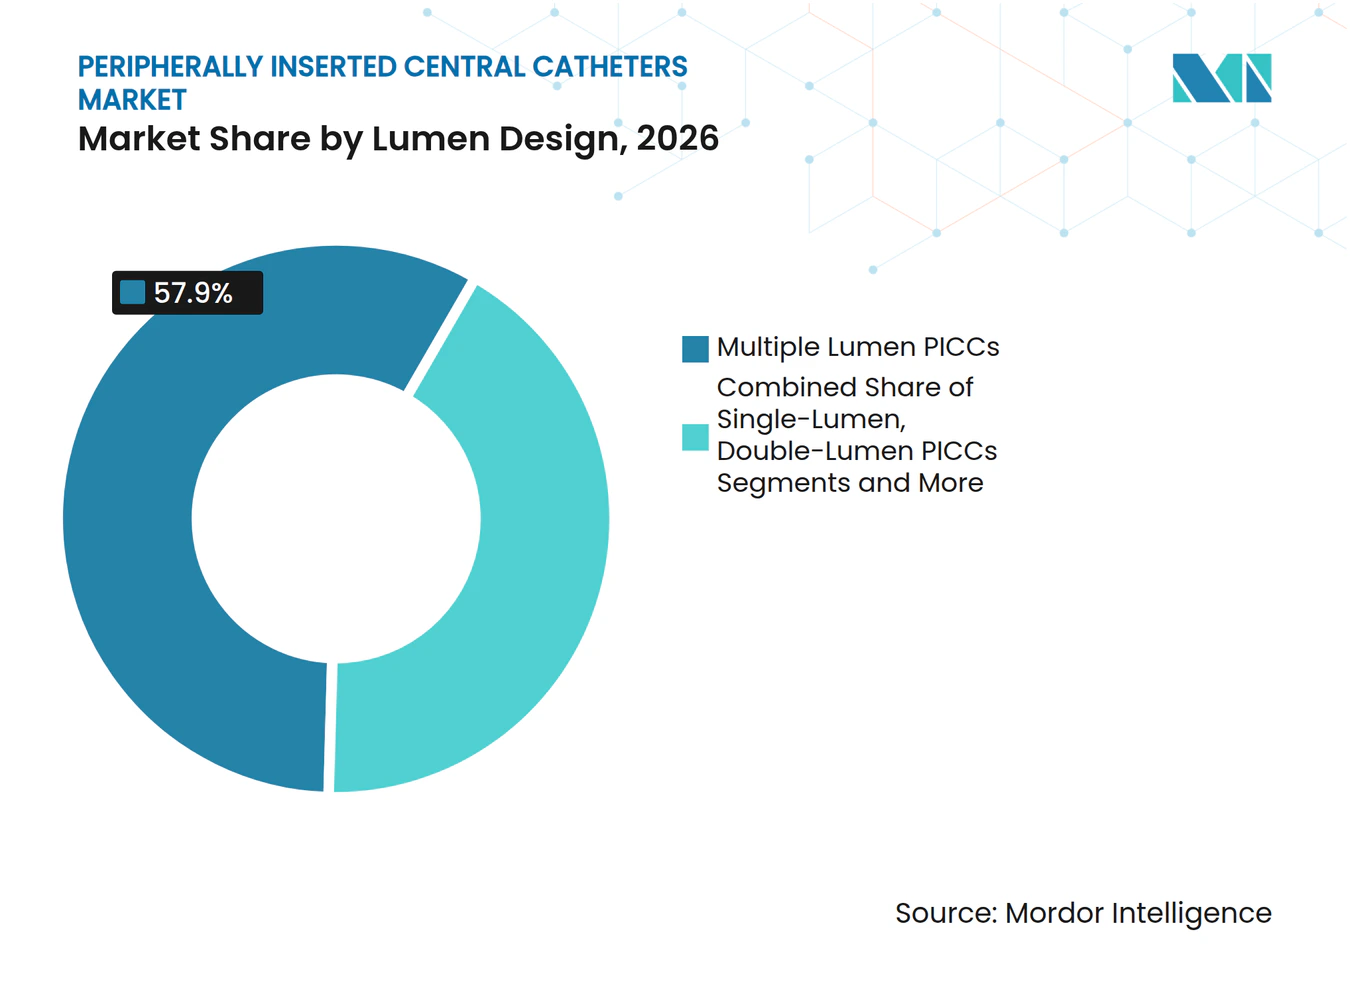
- Por diseño de lumen, los diseños de múltiples lúmenes lideraron con una participación del 57,9% del mercado de PICC en 2026; se proyecta que los dispositivos de triple lumen crecerán a una CAGR del 10,9% hasta 2032, a medida que los regímenes complejos se vuelven rutinarios.
- Por material, el poliuretano representó el 70,3% del tamaño del mercado de PICC en 2026, mientras que los catéteres de polímero hidrófilo registraron la CAGR más rápida del 11,4% gracias a su superior resistencia a la trombosis.
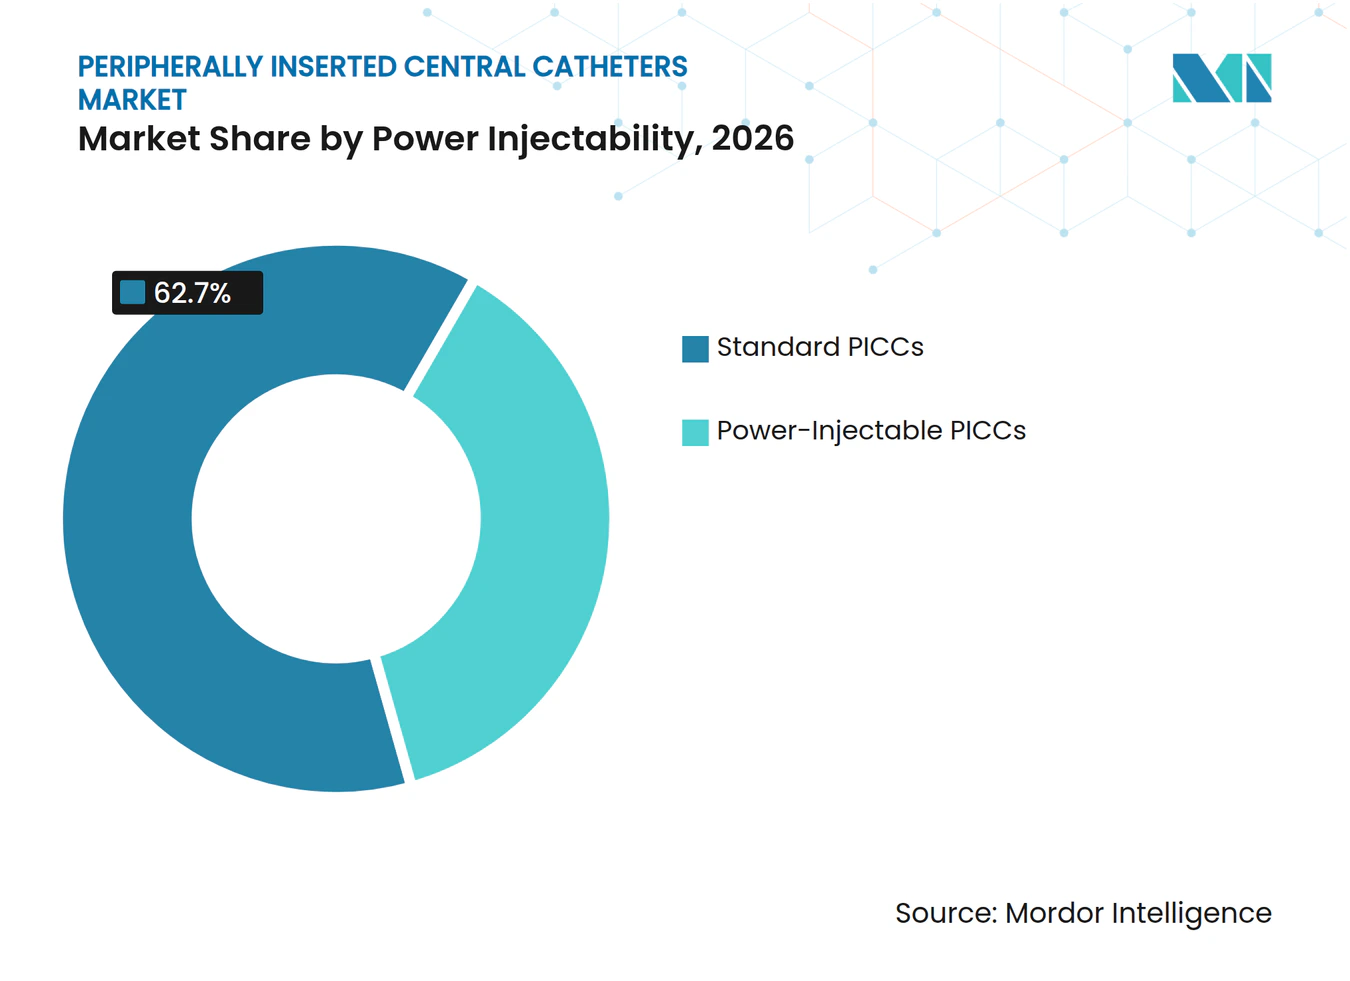
- Por inyectabilidad de alta presión, las configuraciones estándar dominaron el 62,7% del mercado de PICC en 2026; los modelos de inyección de alta presión se expanden a una CAGR del 12,3% impulsados por la demanda de diagnóstico por imagen.
- Por usuario final, los hospitales representaron el 68,5% del tamaño del mercado de PICC en 2026; los entornos de atención domiciliaria registraron una CAGR del 10,8% por la preferencia de los pacientes tras la COVID-19.
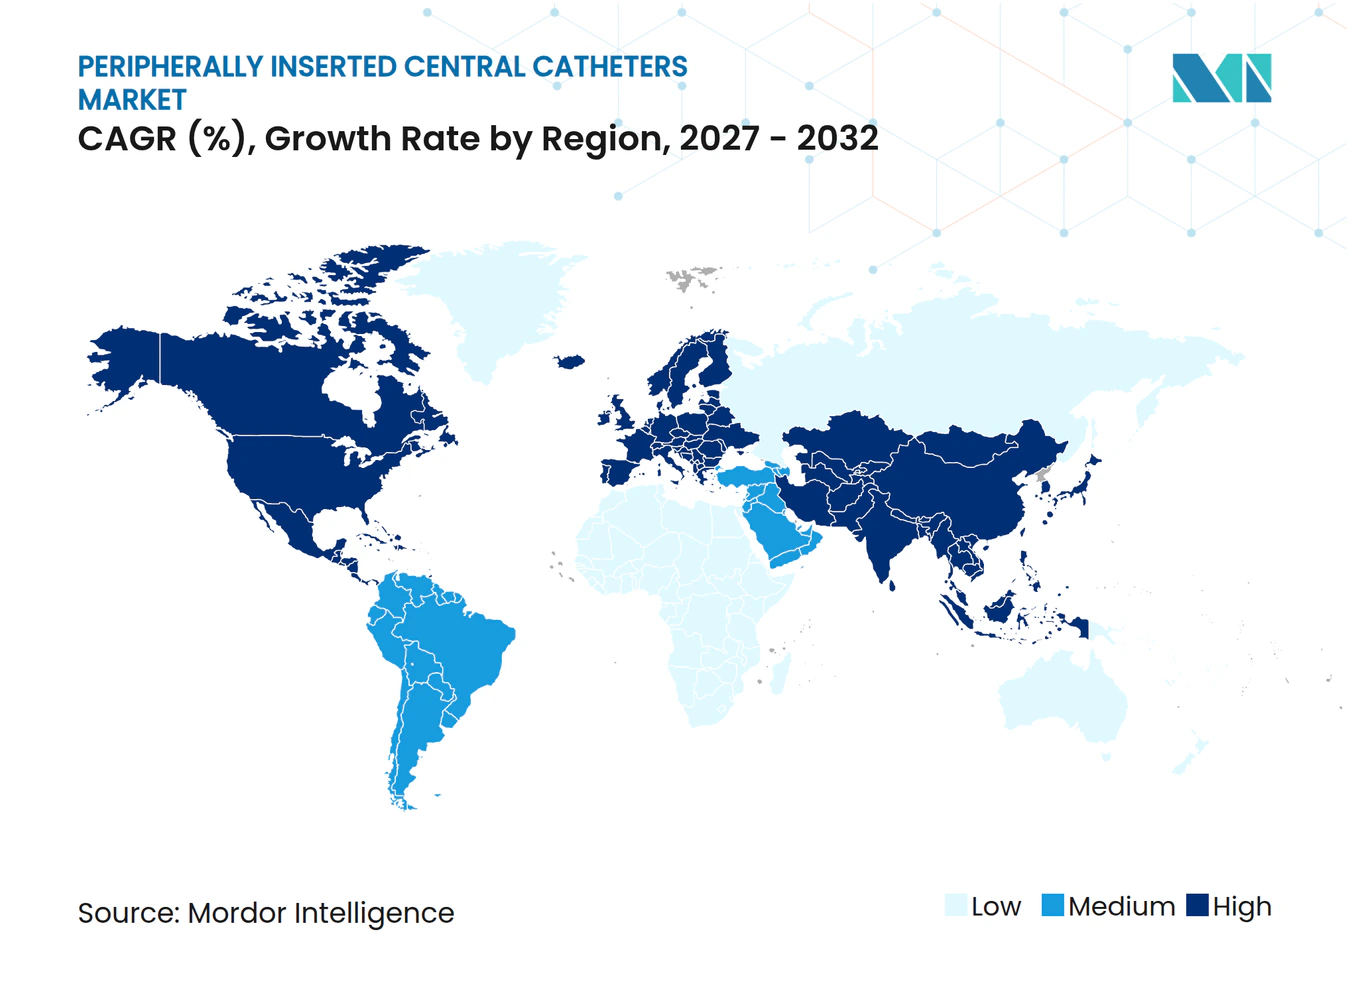
- Geográficamente, América del Norte lideró con una participación del 38,9% del mercado de PICC en 2026, mientras que Asia-Pacífico registra la CAGR más rápida del 11,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la prevalencia del cáncer y la infusión a largo plazo | +2.10% | América del Norte y Europa lideran, impacto global | Largo plazo (≥ 4 años) |
| Expansión de la infusión ambulatoria y domiciliaria | +1.80% | Global; América del Norte acelera tras la COVID | Mediano plazo (2-4 años) |
| Desplazamiento hacia imágenes con inyectabilidad de alta potencia | +1.30% | América del Norte y la UE a la vanguardia, Asia-Pacífico alcanzando | Mediano plazo (2-4 años) |
| Impulso hospitalario para reducir CLABSI | +1.70% | Mercados desarrollados con mayor impacto | Corto plazo (≤ 2 años) |
| Adopción de PICC de polímero hidrófilo | +1.50% | Adopción temprana en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Navegación de catéteres guiada por IA | +1.00% | América del Norte lidera, adopción selectiva en la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia del Cáncer y la Infusión a Largo Plazo
El aumento sostenido de la incidencia oncológica global consolida la quimioterapia como un impulsor central de volumen para el mercado de PICC. Los regímenes de fármacos combinados a menudo requieren lúmenes paralelos para evitar incompatibilidades, lo que refuerza la selección de múltiples lúmenes. Los pacientes de mayor edad con venas frágiles amplifican la necesidad de líneas centrales que puedan permanecer más de 30 días, donde los PICC ofrecen ventajas de costo sobre los puertos implantables. Los estudios reportan una seguridad equivalente entre los PICC y los puertos, pero señalan una inserción más sencilla y una usabilidad inmediata con los PICC. En consecuencia, las unidades de oncología priorizan la capacitación y el inventario para opciones de lumen flexibles que simplifiquen los ciclos de dosificación.
Expansión de los Programas de Infusión Ambulatoria y Domiciliaria
El gasto en infusión ambulatoria se encamina hacia los USD 142 mil millones en 2027, reforzando la demanda de catéteres centrales que los pacientes pueden autogestionar tras el alta. La terapia domiciliaria reduce el costo institucional hasta en un 50% al tiempo que aumenta la satisfacción, pero la fiabilidad se vuelve crítica porque la asistencia clínica está lejos. Los fabricantes responden con polímeros resistentes a los acodamientos y concentradores antimicrobianos que limitan el mantenimiento. Los códigos CPT de Medicare de EE. UU. 36569, 36571 y 36573 ahora cubren las visitas de enfermería y los suministros, reduciendo las barreras económicas.
Desplazamiento Hacia Protocolos de Imágenes con Inyectabilidad de Alta Potencia
Los flujos de trabajo en radiología estipulan cada vez más catéteres que toleren presiones de 300 psi y caudales de 5 mL/s, lo que impulsa una CAGR del 8,3% en las ventas de productos inyectables de alta potencia. El uso de un único acceso vascular para terapia e imágenes reduce las punciones, acelera los estudios y acorta la estancia hospitalaria. Las pruebas muestran que las líneas de poliuretano 5F y 7F soportan la inyección de contraste, pero las variantes 3F fallan, lo que orienta las decisiones de compra.[1] La integración de la capacidad de alta potencia con superficies hidrófilas es la próxima frontera de rendimiento.
Impulso Hospitalario para Reducir CLABSI Mediante la Gestión de PICC
Cada infección de línea central cuesta a los hospitales de EE. UU. USD 45.814; en consecuencia, los centros incorporan verificaciones diarias de necesidad y apósitos de clorhexidina en los paquetes de atención. Un metaanálisis muestra una reducción del 20-70% en CLABSI cuando los paquetes se aplican rigurosamente. Los fabricantes de dispositivos responden con alas de fijación integradas, manguitos antimicrobianos y tapas transparentes que se alinean con los requisitos del protocolo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de infección del torrente sanguíneo relacionada con el catéter | -1.40% | Mayor en instalaciones con recursos limitados | Corto plazo (≤ 2 años) |
| Sustitución por catéter de línea media para terapias de ≤ 14 días | -1.80% | América del Norte y Europa lideran | Mediano plazo (2-4 años) |
| Volatilidad en la cadena de suministro de poliuretano | -0.90% | Global; plantas de resina asiáticas concentradas | Corto plazo (≤ 2 años) |
| Presión sobre el reembolso en mercados de bajos ingresos | -1.10% | Asia-Pacífico emergente, América Latina, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Infección del Torrente Sanguíneo Relacionada con el Catéter
Las revisiones sistemáticas aún reportan un 1,6% de infección y un 7,0% de oclusión incluso con los dispositivos actuales, lo que genera cautela entre los clínicos, especialmente donde la proporción enfermera-paciente es baja. Los patógenos resistentes como Candida auris complican aún más la terapia, enfatizando la necesidad de recubrimientos antimicrobianos. Las guías clínicas ahora exigen evaluación diaria y extracción temprana, lo que limita la duración de permanencia en algunos hospitales y modera el crecimiento de los procedimientos.
Aumento de la Sustitución por Catéter de Línea Media para Terapias de ≤ 14 Días
Los datos de estudios aleatorizados muestran que los catéteres de línea media alcanzan objetivos terapéuticos similares con menos infecciones del torrente sanguíneo en tratamientos cortos, lo que impulsa revisiones de protocolos.[2] El dispositivo Introcan Safety 2 de B. Braun, autorizado por la FDA, permite una colocación periférica más profunda de hasta 5,7 días, erosionando las indicaciones estándar de los PICC. Los equipos económicos prefieren los catéteres de línea media debido al menor costo de inserción y la reducida participación de radiología.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Diseño de Lumen:
El Acceso Versátil Dicta la PreferenciaLos formatos de múltiples lúmenes capturaron el 57,9% de la participación del mercado de PICC en 2026. Las líneas de triple lumen registran el mayor crecimiento con una CAGR del 10,9% hasta 2032, lo que refleja los complejos protocolos antineoplásicos que requieren la coadministración de fármacos incompatibles. El tamaño del mercado de PICC para dispositivos de lumen único es estable en la sepsis pediátrica y la terapia antibiótica ambulatoria, donde el diámetro reducido disminuye el riesgo de trombosis. Las líneas de doble lumen logran un equilibrio, proporcionando capacidad de extracción de sangre sin aumentar excesivamente el diámetro exterior.
Las terapias combinadas y la nutrición parenteral convergen para incrementar el número de lúmenes. Las puntas conductoras de ECG impulsan una precisión del 99,3% en el primer intento, lo cual es crítico a medida que aumenta el diámetro exterior del catéter. El cumplimiento del protocolo de mantenimiento —específicamente, los protocolos de lavado y sellado— preserva la permeabilidad y prolonga el tiempo de permanencia, garantizando que el rendimiento de múltiples lúmenes compense las preocupaciones trombóticas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
Los Compuestos Hidrófilos Desafían el Statu QuoEl poliuretano representó el 70,3% de la participación del mercado de PICC en 2026, gracias a su bajo costo y facilidad de fabricación. Sin embargo, los compuestos de hidrogel hidrófilo registran una CAGR del 12,4% a medida que los proveedores asocian la química superficial con una menor tasa de fallos. El tamaño del mercado de PICC vinculado al silicona sigue siendo un nicho en aplicaciones neonatales y renales, donde la flexibilidad es primordial, pero carece de tolerancia a la inyección de alta presión. Otros materiales, incluidas las matrices híbridas de poliuretano-siloxano, están siendo evaluados para lograr simultáneamente resistencia y biocompatibilidad.
Los datos clínicos destacan cero oclusiones con compuestos de hidrogel, lo que inclina a los comités de análisis de valor hacia un gasto en productos premium. Las interrupciones en el suministro de PTFE impulsan a los equipos de adquisiciones a calificar polímeros alternativos, acelerando incidentalmente la adopción de nuevas formulaciones químicas.
Por Inyectabilidad de Potencia:
Los Requisitos de Imágenes Impulsan la DemandaLos dispositivos estándar mantuvieron una participación del 62,7% del mercado de PICC en 2026 debido a los volúmenes de infusión rutinarios. Las variantes de inyección de alta presión crecieron a una CAGR del 13,3% a medida que los protocolos de diagnóstico por imagen consolidan los requisitos de caudal de 5 mL/s. El tamaño del mercado de PICC vinculado a los formatos de inyección de alta presión abarca oncología, traumatología y cuidados críticos, donde la angiografía por TC es frecuente.
El análisis de costos muestra que una línea de inyección de alta presión desplaza múltiples punciones periféricas, reduciendo los consumibles y acelerando el diagnóstico. Los fabricantes combinan ahora recubrimientos hidrófilo con accesorios de alta presión para ofrecer un doble beneficio: mejor biocompatibilidad y capacidad de diagnóstico por imagen.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Atención Domiciliaria Disrumpe los Flujos TradicionalesLos hospitales absorbieron el 68,5% de los ingresos del mercado de PICC en 2026, impulsados por el uso en oncología hospitalaria y en unidades de cuidados intensivos. Sin embargo, los entornos de atención domiciliaria avanzan a una CAGR del 10,8% a medida que la supervisión mediante telesalud y las redes de enfermería se expanden. La participación del mercado de PICC para los centros de cirugía ambulatoria se está ampliando porque los modelos de colocación en el mismo día reducen el costo del procedimiento y liberan tiempo en el quirófano hospitalario.
El reembolso de Medicare para suministros de infusión domiciliaria mediante el código CPT 36571 mejora el acceso. Los fabricantes de dispositivos incluyen kits de mantenimiento con instrucciones claras para el paciente, y la confirmación de la punta habilitada por inteligencia artificial permite a las enfermeras capacitadas colocar PICC sin fluoroscopia, adaptándose al entorno ambulatorio.
Análisis Geográfico
Mercado de Catéteres Centrales de Inserción Periférica en América del Norte
América del Norte mantuvo una participación del 38,9% del mercado de PICC en 2026, respaldada por una amplia cobertura de reembolso y programas de gestión que sitúan la prevención de infecciones en el centro de la atención. Las métricas de calidad del CMS vinculan el pago a las tasas de CLABSI, fomentando la adquisición de innovaciones antimicrobianas e hidrófilas. BD señaló un crecimiento del 12,7% en los ingresos por acceso vascular en el segundo trimestre de 2025, lo que refleja el apetito de los proveedores por líneas premium. La claridad regulatoria también acelera el lanzamiento de dispositivos, como lo ejemplifica la designación de Clase II para los accesorios de separación activados por fuerza en agosto de 2024.[3]
Mercado de Catéteres Centrales de Inserción Periférica en Asia-Pacífico
Asia-Pacífico registra la CAGR más rápida del 12,6% impulsada por el envejecimiento demográfico y la creciente carga de enfermedades crónicas. Los estudios clínicos de China documentan el uso exitoso de PICC en adultos mayores frágiles, validando una adopción más amplia. Japón y Australia mantienen estrictos procesos de aprobación que favorecen los dispositivos bien documentados, mientras que la creciente red de hospitales privados de India prefiere líneas de poliuretano optimizadas en valor. Los fabricantes adaptan sus carteras en consecuencia, ofreciendo PICC estándar de costo controlado junto con modelos hidrófilo insignia para los centros de primer nivel.
Mercado de Catéteres Centrales de Inserción Periférica en EMEA y América del Sur
Europa exhibe una expansión constante pero más lenta, ya que los mercados maduros enfatizan la rentabilidad. El Reglamento de Dispositivos Médicos impone obligaciones de vigilancia poscomercialización, lo que eleva los costos de cumplimiento pero mejora la calidad del producto. Las iniciativas de control de infecciones del Centro Europeo para la Prevención y el Control de Enfermedades se alinean con el impulso hospitalario de adoptar apósitos antimicrobianos, respaldando ciclos de reemplazo graduales. Oriente Medio y África y América del Sur contribuyen con una demanda incremental; el repunte económico de Brasil incrementó las ventas de catéteres a pesar de las brechas de infraestructura.
Panorama Competitivo
Concentración del Mercado
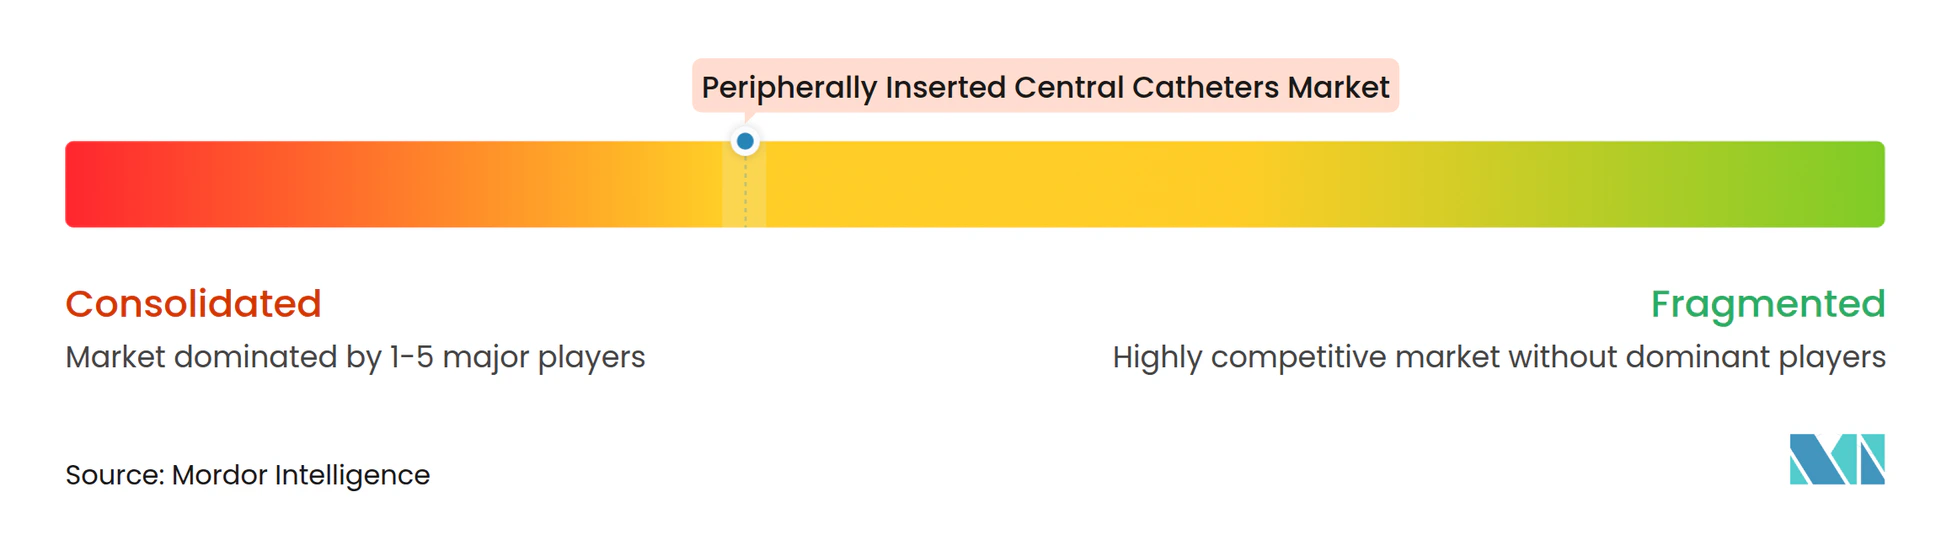
El mercado de PICC muestra una consolidación moderada a medida que los grandes conglomerados de tecnología médica diversificados se reposicionan en torno a carteras de alto margen y alta tecnología. La adquisición por parte de BD del Grupo de Productos de Cuidados Críticos de Edwards Lifesciences por USD 4,2 mil millones amplía la atención inteligente conectada, enriqueciendo las soluciones vasculares integradas. La adquisición por parte de Teleflex del negocio de intervenciones vasculares de BIOTRONIK por EUR 760 millones incorpora balones recubiertos de fármaco y stents, consolidando el apalancamiento de ventas cruzadas con su línea de PICC Arrow.
La desinversión de AngioDynamics de su cartera de PICC a Spectrum Vascular por USD 45 millones señala un giro estratégico hacia la trombectomía endovascular y las plataformas de oncología. Los acuerdos de patentes siguen siendo fundamentales: el acuerdo BD-AngioDynamics de 2025 implica USD 7 millones por adelantado y USD 2,5 millones anuales, poniendo fin al litigio sobre la propiedad intelectual de Bard y estabilizando la dinámica de participación en EE. UU.
La competencia se centra ahora menos en el precio unitario y más en los resultados clínicos. La reducción del tiempo de procedimiento de Sherlock 3CG de 176 minutos a 34 minutos ilustra la venta basada en valor que resuena con los administradores hospitalarios. Las empresas emergentes persiguen nichos antimicrobianos e hidrófilos; el polímero MIMIX de Access Vascular obtuvo mención en las normas actualizadas de la Sociedad de Enfermeras de Infusión, otorgando apalancamiento de guías clínicas para su adopción.
Líderes de la Industria de Catéteres Centrales de Inserción Periférica
-
Becton, Dickinson & Co.
-
Teleflex Inc.
-
AngioDynamics Inc.
-
Cook Medical LLC
-
ICU Medical Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Catéteres Centrales de Inserción Periférica Empresas cubiertas en este informe
- Becton, Dickinson & Company (BD)
- AngioDynamics
- Teleflex
- Cook Group
- ICU Medical
- B. Braun
- Vygon
- Access Vascular Inc.
- Medical Components Inc. (Medcomp)
- Delta Med SpA
- Terumo
- Piccolo Medical Inc.
- Argon Medical Devices
- Fresenius
- Navilyst Medical
- Merit Medical Systems
- Poly Medicure Ltd.
- Baxter
- Lifeline Medical Products
Desarrollos recientes de la industria en Mercado de Catéteres Centrales de Inserción Periférica
- Julio de 2025: Teleflex completó su adquisición de la unidad de intervención vascular de BIOTRONIK por EUR 760 millones, añadiendo balones recubiertos de fármaco y stents a su franquicia de catéteres.
- Junio de 2025: BD y AngioDynamics resolvieron su disputa de patentes de Bard; AngioDynamics pagará USD 7 millones por adelantado más USD 2,5 millones anuales hasta febrero de 2029.
- Febrero de 2025: BD anunció su intención de separar su división de Biociencias y Soluciones de Diagnóstico para intensificar su enfoque en tecnología médica, incluidos los PICC.
- Septiembre de 2024: B. Braun obtuvo la autorización de la FDA para el Catéter IV de Acceso Profundo Introcan Safety 2, dirigido a terapias de mediano plazo.
Alcance del Informe Global del Mercado de Catéteres Centrales de Inserción Periférica
Resumen de la segmentación
| PICC de Lumen Único |
| PICC de Doble Lumen |
| PICC de Triple Lumen / Múltiples Lúmenes |
| PICC de Poliuretano |
| PICC de Silicona |
| PICC de Polímero Hidrófilo / Hidrogel |
| Otros Materiales |
| PICC Estándar |
| PICC Inyectables de Alta Potencia |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Clínicas de Oncología y Especialidades |
| Entornos de Atención Domiciliaria |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Diseño de Lumen | PICC de Lumen Único | |
| PICC de Doble Lumen | ||
| PICC de Triple Lumen / Múltiples Lúmenes | ||
| Por Material | PICC de Poliuretano | |
| PICC de Silicona | ||
| PICC de Polímero Hidrófilo / Hidrogel | ||
| Otros Materiales | ||
| Por Inyectabilidad de Potencia | PICC Estándar | |
| PICC Inyectables de Alta Potencia | ||
| Por Usuario Final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Clínicas de Oncología y Especialidades | ||
| Entornos de Atención Domiciliaria | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de PICC y las perspectivas para 2032?
El tamaño del mercado de PICC se sitúa en 1,23 mil millones de USD en 2026 y se proyecta que alcance los 2,08 mil millones de USD en 2032 con una CAGR del 9,11%.
¿Qué configuración de lumen lidera el uso?
Los diseños de múltiples lúmenes representan el 57,9% de la participación, con las variantes de triple lumen creciendo más rápidamente a una CAGR del 10,9% hasta 2032.
¿Por qué los PICC inyectables de alta potencia están ganando popularidad?
Los protocolos de radiología requieren una inyección de contraste de 5 mL/s, y los PICC inyectables de alta potencia permiten a los clínicos realizar imágenes a través de la línea existente, reduciendo punciones adicionales y tiempo.
¿Cómo influyen las tendencias de infusión domiciliaria en la demanda de PICC?
Los entornos de atención domiciliaria registran una CAGR del 10,8% porque los pacientes prefieren la terapia ambulatoria y los códigos de Medicare cubren los servicios de enfermería y suministros asociados.
¿Qué puntuación refleja la concentración competitiva de los proveedores de PICC?
Una puntuación de 6 indica que los principales actores controlan aproximadamente el 60% de las ventas, dejando espacio para que los innovadores de nicho ganen terreno.
¿Qué puntuación refleja la concentración competitiva de los proveedores de PICC?
Una puntuación de 6 indica que los principales actores controlan aproximadamente el 60% de las ventas, dejando espacio para que los innovadores de nicho ganen terreno.