
末梢挿入型中心静脈カテーテル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.34 十億米ドル |
| 市場規模 (2032) | 2.08 十億米ドル |
| 成長率 (2027 - 2032) | 9.11 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる末梢挿入型中心静脈カテーテル市場分析
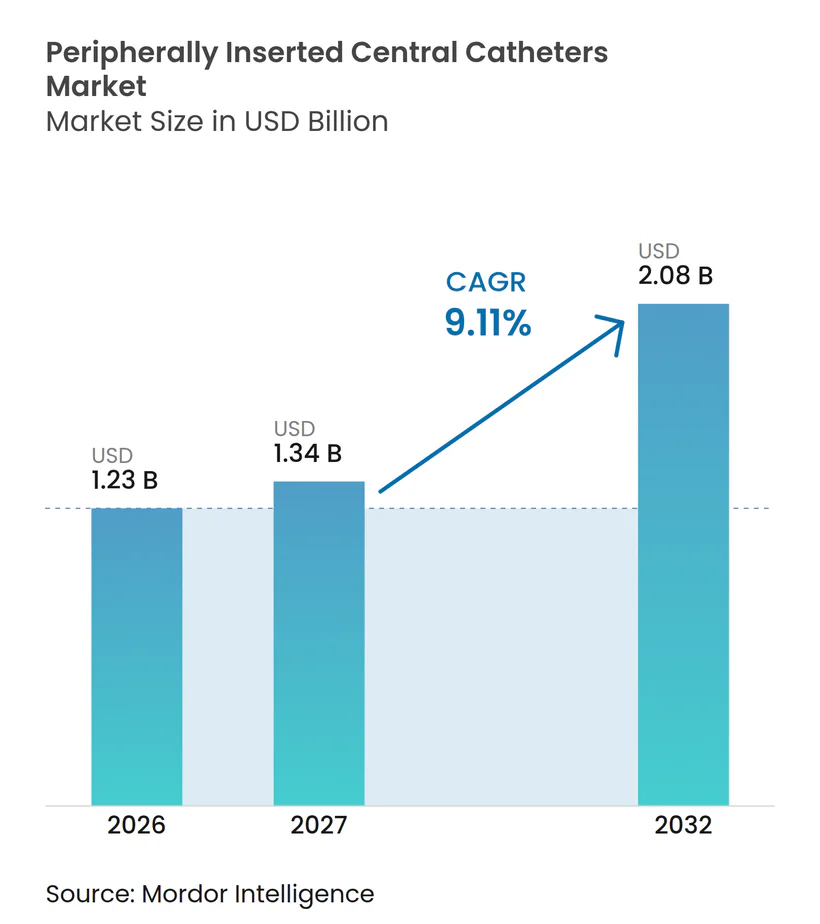
末梢挿入型中心静脈カテーテル市場規模は2026年に1.23 ビリオン 米ドルと評価され、2027年の1.34 ビリオン 米ドルから2032年には2.08 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは9.11%で。
化学療法レジメンの拡大により、米国では年間320万人の患者が点滴療法を受けており、処置件数が増加し、耐久性のある静脈アクセスの必要性が高まっています。医療提供者は、1件あたり45,814米ドルのコストが発生するCLABSI(中心静脈カテーテル関連血流感染)の予防に注力しており、臨床管理の強化と抗感染材料へのアップグレードを促進しています。また、CT画像診断における造影剤高速注入の要件からも並行した成長が生じており、放射線科チームは診断を効率化するために5 mL/秒の流量に対応したカテーテルを好んでいます。さらに、初回成功率を95%以上に引き上げるAIガイドナビゲーションシステムにより、処置時間が短縮され、低急性度の医療現場へのPICC(末梢挿入型中心静脈カテーテル)の普及が進んでいます。
レポートの主要ポイント
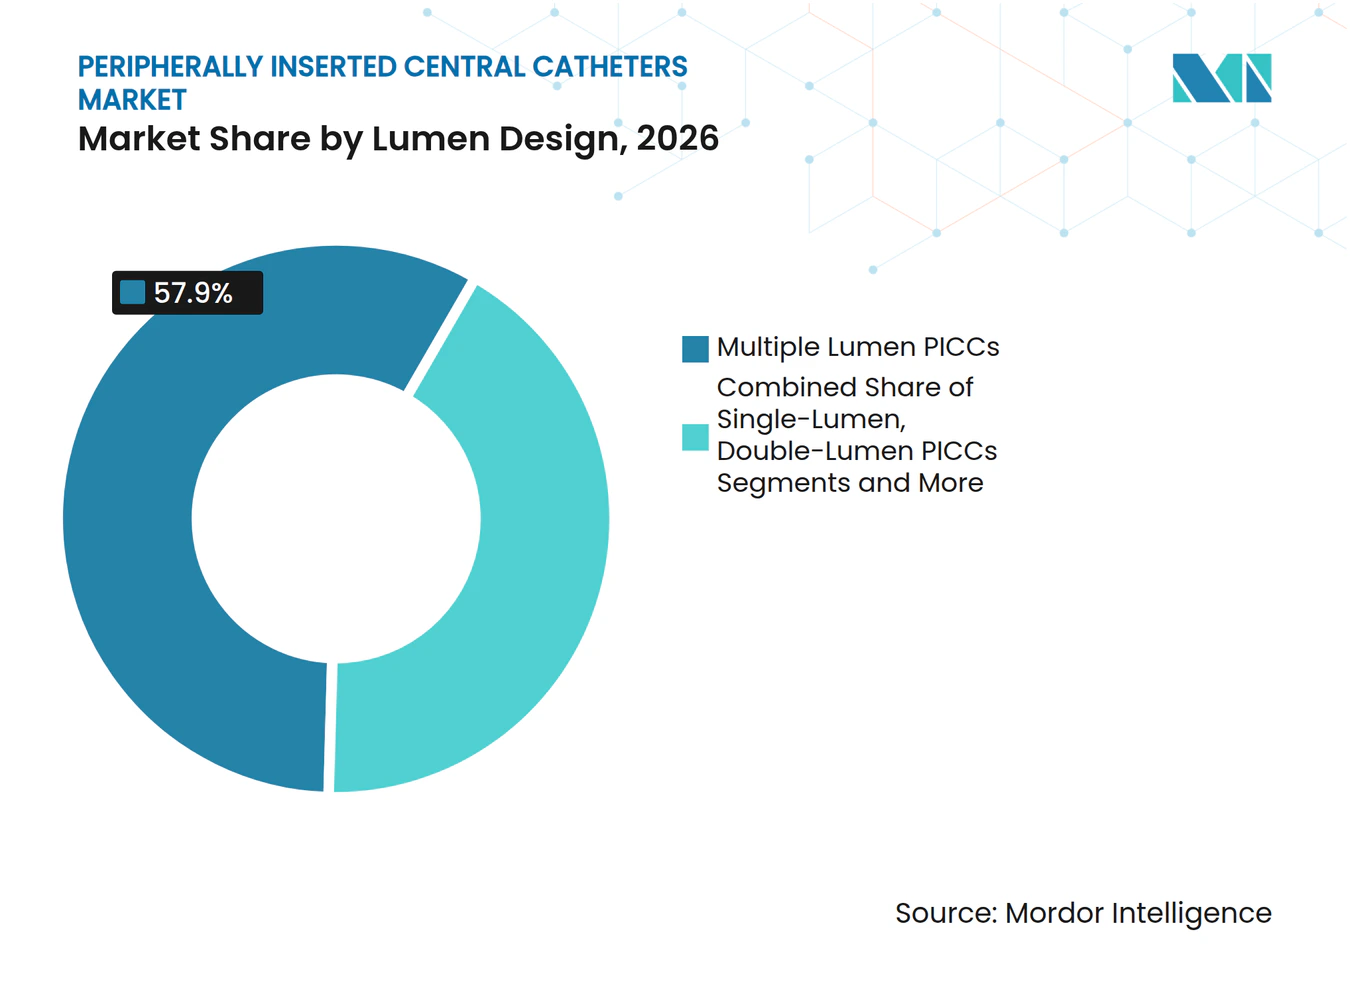
- ルーメン設計別では、マルチルーメン設計が2026年のPICC市場シェアの57.9%をリードし、複雑なレジメンが標準化されるにつれ、トリプルルーメンデバイスは2032年にかけてCAGR 10.9%で成長すると予測されています。
- 材料別では、ポリウレタンが2026年のPICC市場模の70.3%を占め、一方で親水性ポリマーカテーテルは優れた血栓抵抗性により最速のCAGR 11.4%を記録しました。
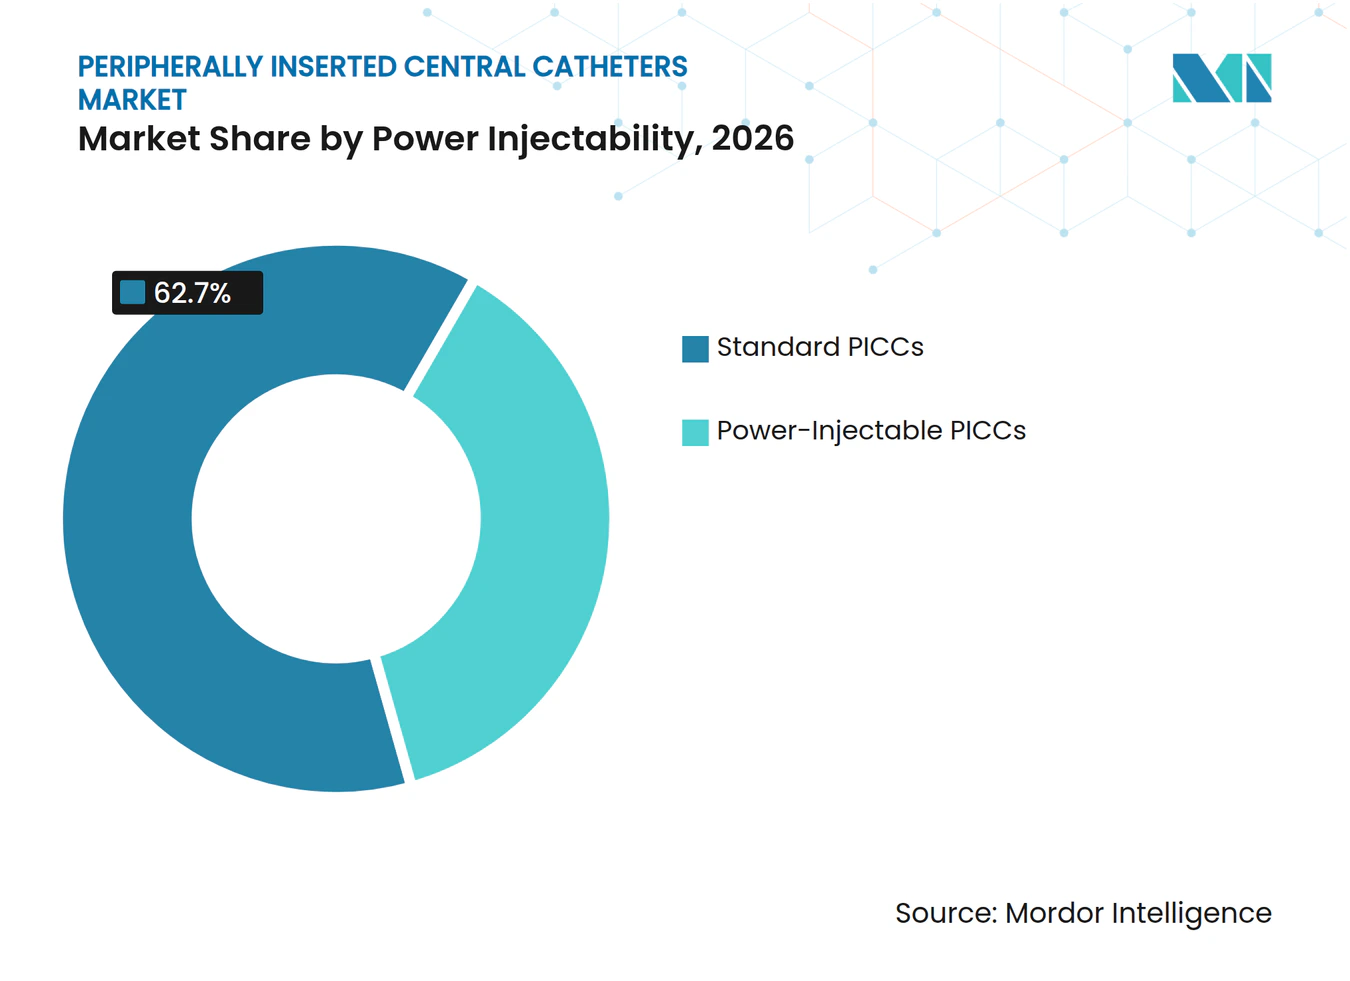
- 造影剤高速注入対応別では、標準仕様が2026年のPICC市場の62.7%を占め、造影剤高速注入対応モデルは画像診断需要を背景にCAGR 12.3%で拡大しています。
- エンドユーザー別では、病院が2026年のPICC市場規模の68.5%を占め、在宅ケア分野はCOVID後の患者の選好を背景にCAGR 10.8%を記録しました。
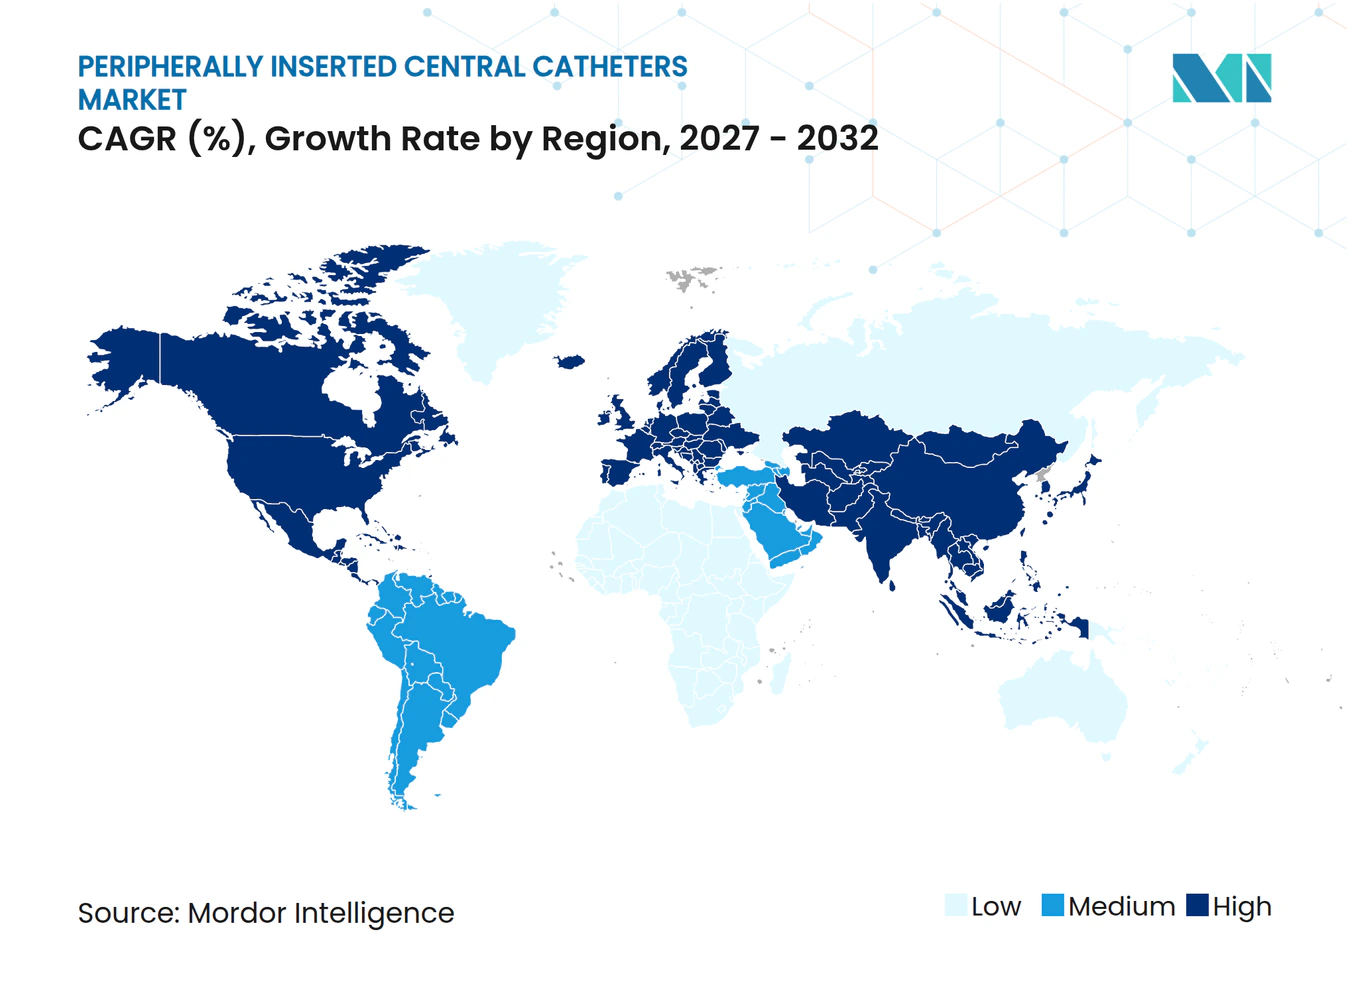
- 地域別では、北米が2026年のPICC市場シェアの38.9%をリードし、アジア太平洋地域が2032年にかけて最速のCAGR 11.6%を記録しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| がんおよび長期輸液の有病率の上昇 | +2.10% | 北米・欧州が主導、世界的な影響 | 長期(4年以上) |
| 外来・在宅輸液の拡大 | +1.80% | 世界規模;北米はCOVID後に加速 | 中期(2〜4年) |
| パワーインジェクタブル画像診断へのシフト | +1.30% | 北米・EUが先行、アジア太平洋が追随 | 中期(2〜4年) |
| CLABSI削減に向けた病院の取り組み | +1.70% | 先進国市場が最も強い | 短期(2年以内) |
| 親水性ポリマーPICCの採用 | +1.50% | 北米・EUでの早期普及 | 長期(4年以上) |
| AIガイドカテーテルナビゲーション | +1.00% | 北米が主導、EUで選択的採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
がんおよび長期輸液の有病率の上昇
世界的な腫瘍科疾患の持続的な増加により、化学療法はPICC市場の中核的な需要ドライバーとして定着しています。薬剤の配合禁忌を避けるため、併用薬物レジメンでは並列ルーメンが求められることが多く、マルチルーメンの選択を後押ししています。脆弱な静脈を持つ高齢患者では、30日以上の留置が可能な中心ラインの必要性が高まっており、PICCは埋め込み型ポートに対してコスト面での優位性を持っています。研究によれば、PICCとポートの安全性は同等ですが、PICCは挿入が容易で即時使用が可能という利点が指摘されています。その結果、腫瘍科病棟では投与サイクルを簡素化する柔軟なルーメンオプションのトレーニングと在庫管理が優先されています。
外来・在宅輸液プログラムの拡大
外来輸液支出は2027年までに1,420億米ドルに向かって推移しており、退院後に自己管理できる患者向けの中心静脈カテーテルへの需要を強化しています。在宅療法は施設コストを最大50%削減しながら患者満足度を高めますが、臨床的救済が遠い環境では信頼性が極めて重要となります。メーカーはキンク耐性ポリマーと抗菌ハブでメンテナンスを最小化することで対応しています。米国メディケアのCPTコード36569、36571、36573は現在、看護師訪問と消耗品の費用をカバーしており、経済的障壁を緩和しています。
パワーインジェクタブル画像診断プロトコルへのシフト
放射線科のワークフローでは、300 psiの圧力と5 mL/秒の流量に耐えられるカテーテルの指定が増加しており、パワーインジェクタブル製品の売上は8.3%のCAGRで拡大しています。治療と画像診断に単一の血管アクセスを使用することで、穿刺回数が減り、スキャンが迅速化され、在院日数が短縮されます。試験では5Fおよび7Fのポリウレタンラインが造影剤注入に耐えられることが示されていますが、3Fは不適合であり、購買決定の指針となっています。[1]パワー機能と親水性表面の統合が次のパフォーマンスの最前線となっています。
PICCスチュワードシップによるCLABSI削減に向けた病院の取り組み
中心ライン感染1件あたり米国の病院に45,814米ドルのコストが発生するため、施設は毎日の必要性確認とクロルヘキシジンドレッシングをケアバンドルに組み込んでいます。メタ分析では、バンドルを厳格に適用した場合にCLABSIが20〜70%減少することが示されています。デバイスメーカーは、プロトコル要件に対応する統合型固定ウィング、抗菌カフ、透明キャップで応えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カテーテル関連血流感染リスク | -1.40% | 医療資源が限られた施設でより高い | 短期(2年以内) |
| 14日以内の治療に対するミッドラインへの代替 | -1.80% | 北米・欧州が主導 | 中期(2〜4年) |
| ポリウレタンサプライチェーンの不安定性 | -0.90% | 世界規模;アジアの樹脂工場に集中 | 短期(2年以内) |
| 低所得市場における償還圧力 | -1.10% | 新興アジア太平洋、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
カテーテル関連血流感染リスク
系統的レビューでは、現行デバイスを使用しても感染率1.6%、閉塞率7.0%が依然として報告されており、特に看護師対患者比率が低い施設では臨床医の慎重姿勢を生んでいます。カンジダ・アウリスなどの耐性病原体が治療をさらに複雑にしており、抗菌コーティングの必要性が強調されています。ガイドラインは現在、毎日の評価と早期抜去を求めており、一部の病院では留置期間を制限し、処置件数の成長を抑制しています。
14日以内の治療に対するミッドラインカテーテルへの代替の増加
ランダム化データでは、短期投与においてミッドラインが血流感染を少なくしながら同様の治療目標を達成することが示されており、プロトコルの改訂が促されています。[2] B. BraunのFDA認可済みIntrocan Safety 2デバイスは最大5.7日間のより深い末梢留置を可能にし、標準的なPICCの適応を侵食しています。経済チームは挿入コストの低さと放射線科の関与の少なさからミッドラインを好んでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ルーメン設計別:
多目的アクセスが選好を決定マルチルーメン形式は2026年のPICC市場シェアの57.9%を獲得しました。トリプルルーメンラインは2032年にかけてCAGR 10.9%と最高の成長率を示しており、これは相互に配合禁忌のある薬剤の同時投与を必要とする複雑な抗がんプロトコルを反映しています。シングルルーメンデバイスのPICC市場規模は、血栓リスクを低減するために細径が求められる小児敗血症および外来抗生物質療法において安定しています。ダブルルーメンラインは、外径を過度に大させることなく採血機能を提供するバランスの取れた選択肢です。
併用療法と経静脈栄養の普及がルーメン数の増加を促しています。ECG導電性チップにより初回成功率99.3%が実現されており、カテーテル外径が増大する中でこれは極めて重要です。バンドルコンプライアンス、特にフラッシュおよびロックプロトコルは、開存性を維持し留置期間を延長し、マルチルーメンの性能が血栓形成リスクを相殺することを確実にします。



材料別:
親水性複合材料が現状に挑戦ポリウレタンは低コストと製造容易性を背景に、2026年のPICC市場シェアの70.3%を占めました。一方、親水性ハイドロゲル複合材料は、医療提供者が表面化学と低故障率を関連付けるにつれ、CAGR 12.4%を記録しています。シリコーン素材のPICC市場規模は、柔軟性が最優先される新生児および腎臓疾患の用途においてニッチな位置を占めいますが、造影剤高速注入への耐性に欠けます。ポリウレタン-シロキサンハイブリッドマトリックスを含むその他の材料は、強度と生体適合性を同時に実現するために評価が進められています。
臨床データはハイドロゲル複合材料による閉塞ゼロを示しており、価値分析委員会をプレミアム支出へと傾かせています。PTFEの供給障害により、調達チームは代替ポリマーの認定を進めており、これが新たな化学物質の採用加速に偶発的につながっています。
パワーインジェクタビリティ別:
画像診断要件が需要を促進標準デバイスは日常的な点滴量を背景に、2026年のPICC市場シェアの62.7%を維持しました。造影剤高速注入対応バリアントは、画像診断プロトコルが5 mL/秒の流量要件を確立するにつれ、CAGR 13.3%で成長しました。造影剤高速注入対応形式のPICC市場規模は、CTアンギオグラフィーが頻繁に行われる腫瘍科、外傷、および集中治療にまたがっています。
コスト分析によると、造影剤高速注入対応ラインを1本使用することで複数回の末梢穿刺が不要となり、消耗品コストの削減と診断の迅速化が実現します。メーカーは現在、親水性コーテングと高圧フィッティングを組み合わせ、優れた生体適合性と画像診断能力という二重の利点を提供しています。

エンドユーザー別:
在宅ケアが従来の流れを変革病院は入院患者の腫瘍科およびICU使用を背景に、2026年のPICC市場収益の68.5%を吸収しました。一方、在宅ケア分野はテレヘルス監視と訪問看護ネットワークの拡大により、CAGR 10.8%で前進しています。外来手術センターのPICC市場シェアは、当日処置モデルが処置コストを低減し病院の手術室時間を解放するため、拡大しています。
CPTコード36571による在宅点滴用品のメディケア償還がアクセスを改善しています。デバイスメーカーは明確な患者向け説明書とともにメンテナンスキットを提供しており、AIによるチップ位置確認により訓練を受けた看護師が透視なしでPICCを留置できるため、外来環境に適しています。
地域分析
北米末梢挿入型中心静脈カテーテル市場
北米は2026年のPICC市場シェアの38.9%を占め、幅広い償還制度と感染予防を中心に据えたスチュワードシッププログラムに支えられています。CMSの品質指標はCLABSI率と支払いを連動させており、抗菌性および親水性イノベーションの調達を促進しています。BDは2025年第2四半期に血管アクセス収益が12.7%成長したと発表しており、医療提供者のプレミアムラインへの需要を反映しています。規制の明確化もデバイスの市場投入を加速させており、2024年8月の力活性化分離アクセサリーのクラスII指定がその好例です。[3]
アジア太平洋末梢挿入型中心静脈カテーテル市場
アジア太平洋地域は高齢化と慢性疾患負担の増大を背景に、最速のCAGR 12.6%を記録しています。中国の臨床研究は虚弱な高齢者へのPICC使用の成功を記録しており、より広範な普及を裏付けています。日本とオーストラリアは十な文書化がなされたデバイスを優遇する厳格な承認経路を維持しており、インドの成長する民間病院ネットワークはコスト最適化されたポリウレタンラインを好んでいます。メーカーはこれに応じてポートフォリオを調整し、ティア1センター向けの主力親水性モデルとともにコスト管理された標準PICCを提供しています。
欧州・中東・アフリカおよび南米末梢挿入型中心静脈カテーテル市場
欧州は成熟市場がコスト効率を重視するため、安定しているものの緩やかな拡大を示している。医療機器規制は市販後サーベイランス義務を課しており、コンプライアンスコストを引き上げる一方で製品品質を向上させている。欧州疾病予防管理センターの下での感染管理イニシアチブは、抗菌性ドレッシングの採用を推進する病院の取り組みと一致しており、段階的な更新サイクルを支援している。中東・アフリカおよび南米は漸進的な需要をもたらしており、ブラジルでは経済回復によりンフラ上の課題にもかかわらずカテーテル販売が増加した。
競合ランドスケープ
市場集中度
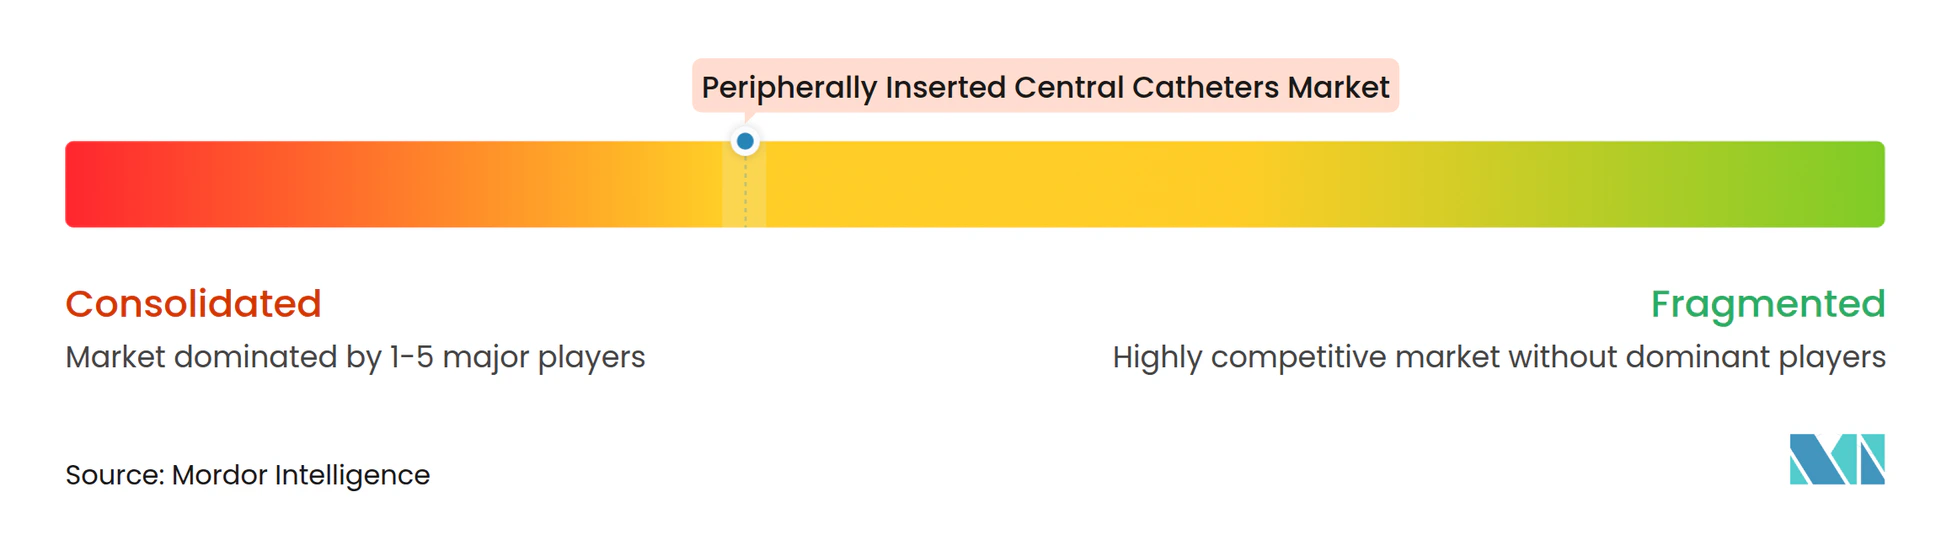
PICC市場は、多角化した医療技術大手が高マージン・技術集約型ポートフォリオへの再配置を進める中、中程度の集約化を示しています。BDによるEdwards Lifesciences社の集中治療製品グループの42億米ドルでの買収は、スマートコネクテッドケアを拡大し、バンドル型血管ソリューションを充実させています。TeleflexによるBIOTRONIKの血管インターベンション事業の7億6,000万ユーロでの買収は、薬剤コーティングバルーンとステントをもたらし、Arrow PICCラインとのクロスセル優位性を確固たるものにしています。
AngioDynamicsによるPICCポートフォリオのSpectrum Vascularへの4,500万米ドルでの売却は、血管内血栓除去術および腫瘍科プラットフォームへの戦略的転換を示しています。特許和解も引き続き重要であり、2025年のBD・AngioDynamics間の合意は700万米ドルの一時金と年間250万米ドルを含み、Bard知的財産をめぐる訴訟を終結させ、米国のシェアダイナミクスを安定させています。
競争は現在、単価よりも臨床アウトカムに焦点を当てています。Sherlock 3CGによる処置時間の176分から34分への短縮は、病院管理者に響く価値ベースの販売を示しています。スタートアップ企業は抗菌・親水性ニッチを追求しており、Access VascularのMIMIXポリマーは更新された輸液看護師協会基準に引用され、採用に向けたガイドラインの優位性をもたらしています。
末梢挿入型中心静脈カテーテル産業のリーダー企業
-
Becton, Dickinson & Co.
-
Teleflex Inc.
-
AngioDynamics Inc.
-
Cook Medical LLC
-
ICU Medical Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
末梢挿入型中心静脈カテーテル市場 このレポートでカバーされる企業
- Becton, Dickinson & Company (BD)
- AngioDynamics
- Teleflex
- Cook Group
- ICU Medical
- B. Braun
- Vygon
- Access Vascular Inc.
- Medical Components Inc. (Medcomp)
- Delta Med SpA
- Terumo
- Piccolo Medical Inc.
- Argon Medical Devices
- Fresenius
- Navilyst Medical
- Merit Medical Systems
- Poly Medicure Ltd.
- Baxter
- Lifeline Medical Products
最近の産業開発事情 末梢挿入型中心静脈カテーテル市場
- 2025年7月:TeleflexはBIOTRONIKの血管インターベンション部門の7億6,000万ユーロでの買収を完了し、薬剤コーティングバルーンとステントをカテーテルフランチャイズに追加しました。
- 2025年6月:BDとAngioDynamicsはBardの特許紛争を和解し、AngioDynamicsは700万米ドルの一時金と2029年2月まで年間250万米ドルを支払います。
- 2025年2月:BDは、PICCを含む医療技術への注力を強化するため、バイオサイエンスおよび診断ソリューション部門の分離意向を発表しました。
- 2024年9月:B. BraunはIntrocan Safety 2深部アクセス静脈内カテーテルについて、中期療法を対象としたFDA認可を取得しました。
世界の末梢挿入型中心静脈カテーテル市場レポートの範囲
セグメンテーション概要
| シングルルーメンPICC |
| ダブルルーメンPICC |
| トリプル・マルチルーメンPICC |
| ポリウレタンPICC |
| シリコーンPICC |
| 親水性ポリマー・ハイドロゲルPICC |
| その他の材料 |
| 標準PICC |
| パワーインジェクタブルPICC |
| 病院 |
| 外来手術センター |
| 腫瘍科・専門クリニック |
| 在宅ケア |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| ルーメン設計別 | シングルルーメンPICC | |
| ダブルルーメンPICC | ||
| トリプル・マルチルーメンPICC | ||
| 材料別 | ポリウレタンPICC | |
| シリコーンPICC | ||
| 親水性ポリマー・ハイドロゲルPICC | ||
| その他の材料 | ||
| パワーインジェクタビリティ別 | 標準PICC | |
| パワーインジェクタブルPICC | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 腫瘍科・専門クリニック | ||
| 在宅ケア | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
現在のPICC市場規模と2032年の見通しは?
PICC市場規模は2026年に1.23 ビリオン 米ドルであり、CAGR 9.11%で2032年までに2.08 ビリオン 米ドルに達すると予測されています。
どのルーメン構成が使用をリードしていますか?
マルチルーメン設計が57.9%のシェアを占め、トリプルルーメンバリアントが2032年にかけてCAGR 10.9%で最速の成長を示しています。
パワーインジェクタブルPICCが普及している理由は何ですか?
放射線科プロトコルは5 mL/秒の造影剤注入を必要とし、パワーインジェクタブルPICCにより臨床医は既存のラインで画像診断を実施でき、追加穿刺と時間を削減できます。
在宅輸液のトレンドはPICC需要にどのような影響を与えていますか?
在宅ケア分野はCAGR 10.8%を記録しており、患者が外来療法好み、メディケアコードが関連する看護および用品をカバーしているためです。
PICCサプライヤーの競合集中度を示すスコアは?
スコア6は、上位企業が売上の約60%を占めており、ニッチなイノベーターが市場を獲得する余地があることを示しています。
PICCサプライヤーの競合集中度を示すスコアは何ですか?
スコア6は、上位プレーヤーが売上の約60%を占めており、ニッチなイノベーターが地位を確立する余地があることを示しています。