
Tamaño y Participación del Mercado de Catéteres Deflectables
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.81 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.38 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
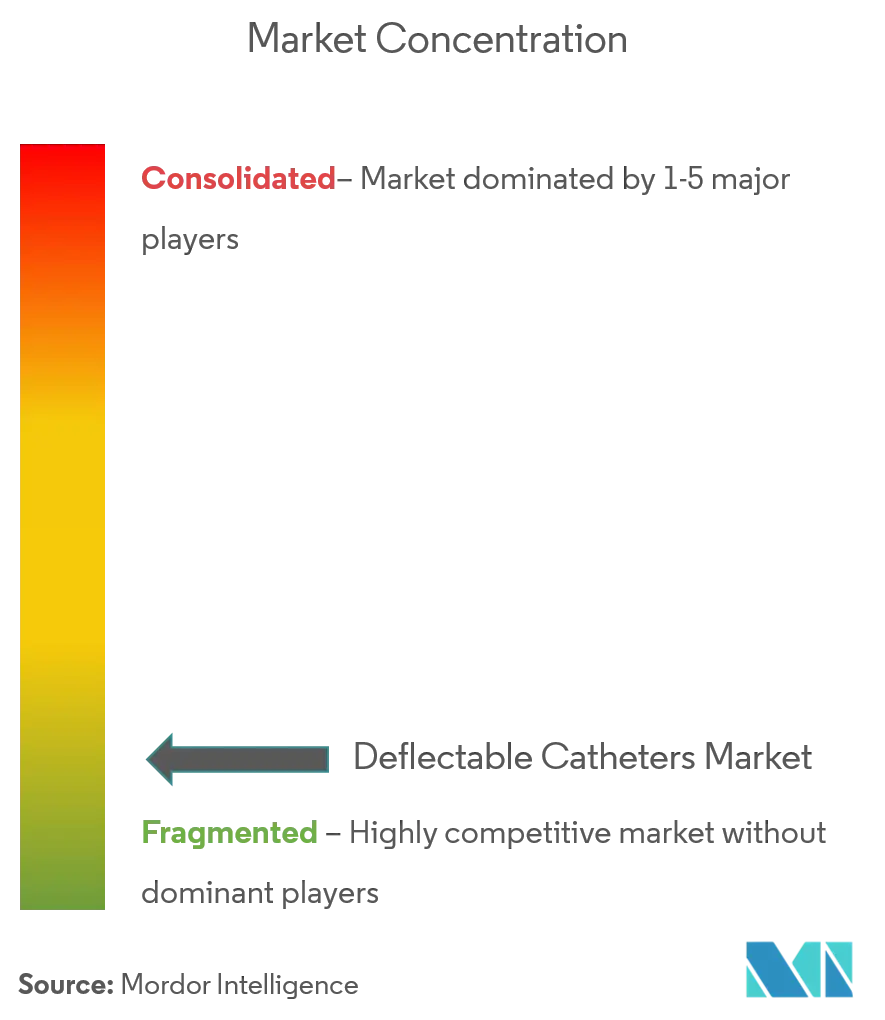
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Catéteres Deflectables por Mordor Intelligence
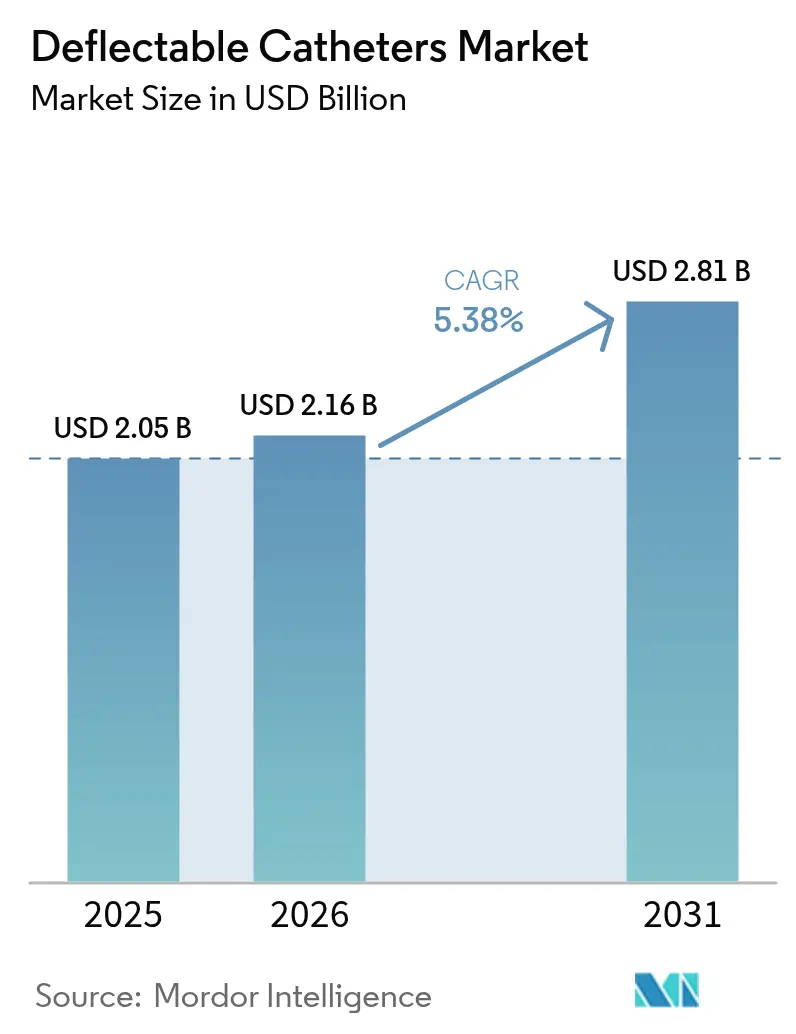
El tamaño del mercado de catéteres deflectables en 2026 se estima en USD 2,16 mil millones, creciendo desde el valor de 2025 de USD 2,05 mil millones con proyecciones para 2031 que muestran USD 2,81 mil millones, creciendo a una CAGR del 5,38% durante 2026-2031. La demanda sigue arraigada en los procedimientos de electrofisiología (EP), aunque el crecimiento se desplaza hacia aplicaciones premium como la ablación de campo pulsado que requieren una dirección superior y perfiles de rigidez variable. Los diseños de eje multidireccional ganan terreno en intervenciones complejas de aurícula izquierda, mientras que los polímeros a base de Pebax reemplazan al PTFE tradicional en medio de restricciones de suministro y crecientes necesidades de biocompatibilidad. A nivel regional, América del Norte lidera actualmente, pero Asia-Pacífico ofrece la expansión de volumen más pronunciada a medida que se multiplican los centros de capacitación y los marcos de reembolso se liberalizan. Al mismo tiempo, la escasez de alambre de nitinol y el endurecimiento de las normas de evidencia de la FDA/MDR elevan las barreras de entrada, otorgando una prima a las cadenas de suministro sólidas y a los equipos de asuntos clínicos bien dotados de recursos.
Conclusiones Clave del Informe
- Por aplicación, el mapeo y la ablación de electrofisiología representaron el 52,01% de la participación del mercado de catéteres deflectables en 2025, mientras que el soporte cardíaco estructural y TAVI se proyecta que se expanda a una CAGR del 6,47% hasta 2031.
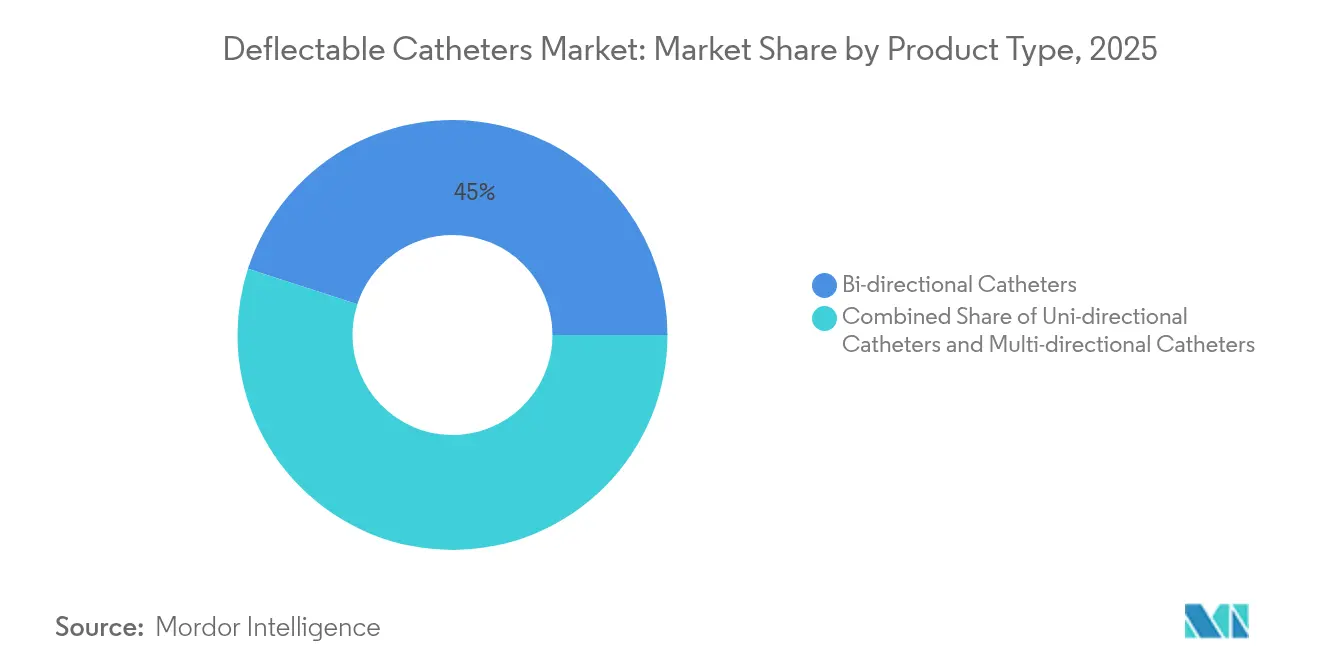
- Por tipo de producto, los catéteres bidireccionales lideraron con una participación de ingresos del 45,02% en 2025; se prevé que los diseños multidireccionales crezcan a una CAGR del 6,08% hasta 2031.
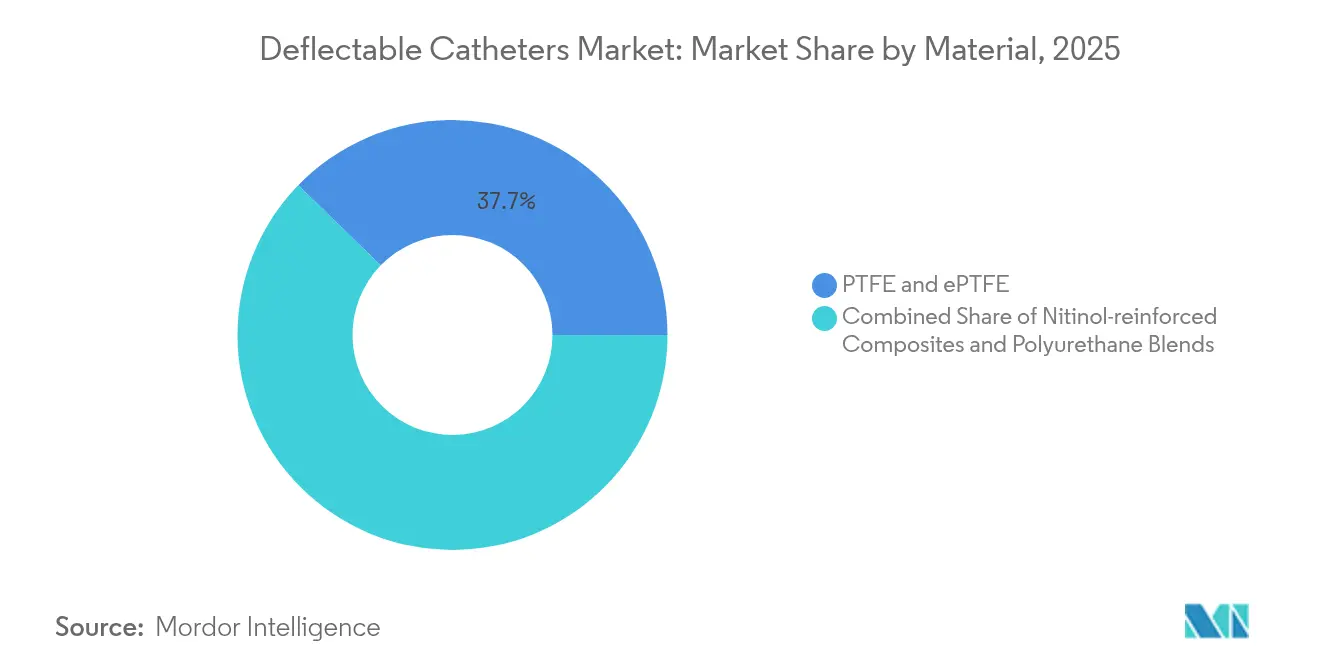
- Por material, el PTFE mantuvo una participación del 37,74% del tamaño del mercado de catéteres deflectables en 2025 y las mezclas de Pebax/poliuretano avanzan a una CAGR del 6,93% hasta 2031.
- Por usuario final, los hospitales y centros cardíacos controlaron el 64,68% del tamaño del mercado de catéteres deflectables en 2025, mientras que los centros de cirugía ambulatoria se prevé que crezcan a una CAGR del 6,76% entre 2026-2031.
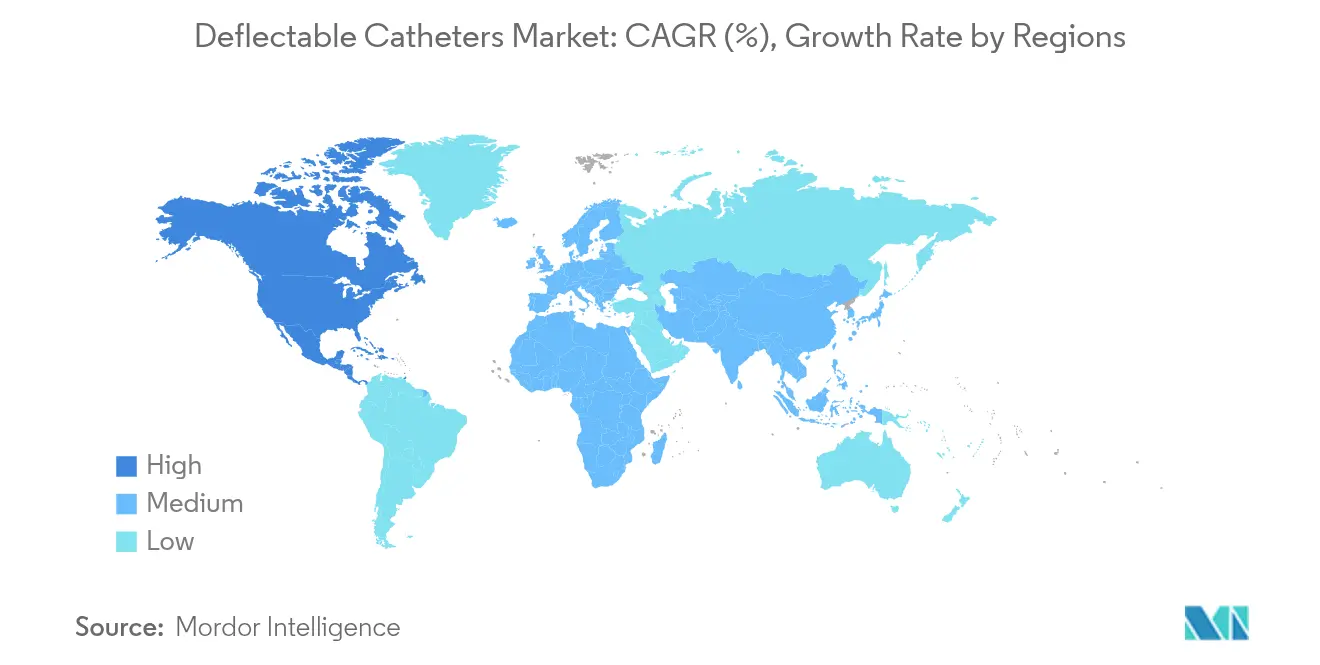
- Por geografía, América del Norte capturó el 43,08% del mercado de catéteres deflectables en 2025; Asia-Pacífico sigue siendo la región de más rápido crecimiento con una CAGR del 7,26%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Catéteres Deflectables
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta prevalencia de ECV y población envejecida | +1.2% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aumento en la adopción de procedimientos de ablación EP mínimamente invasivos | +1.8% | Global, liderado por América del Norte, en expansión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida innovación en materiales (mezclas de Pebax, trenzados de nitinol de bajo perfil) | +0.9% | Global, I+D concentrada en América del Norte y Europa | Mediano plazo (2-4 años) |
| Cambio en el gasto de capital hospitalario hacia la automatización de laboratorios de catéteres | +0.7% | América del Norte y Europa, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Las plataformas de ablación de campo pulsado requieren una capacidad de dirección de próxima generación | +1.1% | Global, adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Los catéteres de mapeo asistidos por IA que desbloquean casos complejos de aurícula izquierda | +0.6% | América del Norte y Europa, centros selectivos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Prevalencia de ECV y Población Envejecida
La creciente carga cardiovascular mundial mantiene altos los volúmenes de procedimientos, pero la anatomía del envejecimiento introduce vasculatura tortuosa y lesiones calcificadas que demandan una respuesta ágil del eje y un control refinado de la punta. Las zonas de rigidez variable, las capas de trenzado segmentado y la retroalimentación de micro-marcadores facilitan la navegación segura en vasos frágiles, reduciendo el tiempo de fluoroscopía y el uso de contraste en cohortes de edad avanzada.
Aumento en la Adopción de Procedimientos de Ablación EP Mínimamente Invasivos
Los laboratorios de EP ahora realizan un mayor número de casos a medida que las tecnologías de disparo único acortan el flujo de trabajo y permiten ablaciones en régimen ambulatorio. Los centros de cirugía ambulatoria ejecutaron el 1,8% de las intervenciones coronarias percutáneas en 2024 con una seguridad equivalente a la hospitalaria, lo que lleva a los fabricantes de catéteres a enfatizar las transiciones de intercambio rápido y la calidad duradera de las lesiones incluso en entornos con recursos limitados. La plataforma FARAPULSE de Boston Scientific ilustra la demanda de vainas de administración dirigibles que se alinean con precisión y limitan el daño colateral [1]Boston Scientific, "Boston Scientific informa los resultados del primer trimestre de 2025," bostonscientific.com.
Rápida Innovación en Materiales (Mezclas de Pebax, Trenzados de Nitinol de Bajo Perfil)
La escasez de PTFE en 2024 expuso la vulnerabilidad de las resinas de fuente única, empujando a los fabricantes de equipos originales hacia híbridos de Pebax, poliuretano y nitinol que conservan la capacidad de empuje pero se flexionan alrededor de curvas pronunciadas. Zeus amplió la capacidad de extrusión en un 127% para mantener el ritmo de las solicitudes de los fabricantes de equipos originales de revestimientos de Pebax de paredes delgadas, señalando una adopción duradera de estos polímeros alternativos.
Cambio en el Gasto de Capital Hospitalario hacia la Automatización de Laboratorios de Catéteres
Las suites integradas de diagnóstico por imágenes y navegación robótica alientan a los equipos de adquisición a agrupar el hardware con los contratos de catéteres, recompensando a los proveedores que garantizan una interoperabilidad perfecta. La actualización del laboratorio de Covenant Health por USD 1,2 millones priorizó los flujos de trabajo controlados por software y atrajo vainas dirigibles premium compatibles con los impulsores robóticos. Los diseñadores de catéteres ahora incorporan sensores magnéticos y extienden los ciclos de vida del alambre de tracción para adaptarse a los perfiles de despliegue automatizado.
Las Plataformas de Ablación de Campo Pulsado Requieren una Capacidad de Dirección de Próxima Generación
Los sistemas de ablación de campo pulsado (AFP) demandan un contacto tisular preciso para una electroporación uniforme. Los catéteres dirigibles de Boston Scientific obtuvieron aprobación regulatoria en Japón y China, reflejando la búsqueda global de arquitecturas basadas en bucles con detección de fuerza para reducir la formación de carbón. Los fabricantes de dispositivos están reasignando los presupuestos de I+D desde los ejes de radiofrecuencia convencionales hacia la mecánica de bucle variable y las matrices de múltiples sensores.
Los Catéteres de Mapeo Asistidos por IA que Desbloquean Casos Complejos de Aurícula Izquierda
La supervivencia libre de arritmias del 88% reportada en el ensayo TAILORED-AF valida la ablación guiada por IA, acelerando la demanda de catéteres equipados con electrodos de alta densidad y procesadores integrados para el análisis en tiempo real de electrogramas. Las plataformas robóticas de código abierto como CardioXplorer demuestran una planificación de rutas mejorada y menores fuerzas de colisión con la pared, elevando las expectativas para los diseños de catéteres centrados en datos [2]Journal of Clinical Medicine, "Trombosis relacionada con el catéter en procedimientos cardiovasculares," mdpi.com.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos de infección y trombosis relacionados con el dispositivo | -0.8% | Global, mayor escrutinio en mercados desarrollados | Corto plazo (≤ 2 años) |
| Requisitos estrictos de evidencia de la FDA y el MDR | -1.1% | Global, más restrictivo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de electrofisiólogos capacitados | -0.6% | Asia-Pacífico, América Latina, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Escasez mundial de alambre de nitinol microtrenzado | -0.4% | Global, impacto concentrado en el segmento premium | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Riesgos de Infección y Trombosis Relacionados con el Dispositivo
La vigilancia clínica en torno a la trombosis asociada a catéteres lleva a los reguladores a destacar los recubrimientos de materiales y la anticoagulación intraprocedural. Los agentes orales directos reducen la carga sistémica de coágulos, pero los episodios de sangrado elevan las tasas de reintervención, impulsando a los ingenieros hacia superficies unidas con heparina y geometrías de unión más suaves. Múltiples retiradas del mercado en 2024 amplificaron el enfoque de los comités de compras hospitalarias en los registros de seguridad comprobados.
Los Estrictos Requisitos de Evidencia de la FDA y el MDR Aumentan el Tiempo de Comercialización
La alineación del Reglamento del Sistema de Calidad de la FDA de 2024 con la norma ISO 13485 y el MDR europeo exigen una investigación clínica completa incluso para modificaciones de diseño modestas, inflando el gasto en I+D y retrasando el lanzamiento en un promedio de 12-18 meses. Los nuevos participantes en el mercado deben ampliar los equipos de asuntos clínicos e implementar una vigilancia proactiva para asegurar el reembolso y la confianza de los médicos.
Escasez Mundial de Alambre de Nitinol Microtrenzado
La demanda aeroespacial y la capacidad de fusión limitada tensionaron el suministro de alambre superelástico, retrasando la producción de ejes multidireccionales premium. Los fabricantes de equipos originales respondieron con la doble fuente de suministro y la miniaturización de las densidades de trenzado para preservar el par de torsión mientras reducen el uso de material, aunque la disponibilidad a corto plazo sigue siendo incierta para las construcciones de alta complejidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Innovación Multidireccional Impulsa el Crecimiento
El grupo multidireccional crece a una CAGR del 6,08% hasta 2031, mientras que los catéteres bidireccionales mantienen el liderazgo del 45,02% en el mercado de catéteres deflectables. La articulación en ángulos amplios y la transferencia de par sin torsión desbloquean el acceso a las venas pulmonares posteriores y los objetivos del tabique ventricular, impulsando la adopción en casos complejos de EP y soporte TAVI. La punta de 12 mm OMNYPULSE de Johnson & Johnson con telemetría de fuerza de contacto integrada ejemplifica el giro hacia la navegación multivectorial inteligente.
La ergonomía compleja y las matrices de sensores premium elevan los precios de venta medios, aunque los fabricantes de equipos originales compensan los costos mediante diseños de plataforma modulares que comparten conjuntos de mangos entre líneas de productos. Mientras tanto, los ejes unidireccionales atienden el mapeo diagnóstico de flujo y siguen siendo viables en geografías sensibles al costo. Se proyecta que el tamaño del mercado de catéteres deflectables para los diseños multidireccionales se expanda 98 puntos básicos en participación para 2031, lo que refleja un impulso de sustitución sostenido.


Por Aplicación: Los Procedimientos de Corazón Estructural Aceleran la Evolución del Mercado
El soporte de corazón estructural y TAVI registra una CAGR del 6,47%, superando ampliamente las tasas de crecimiento maduras de la electrofisiología, aunque la EP controla el 52,01% de los ingresos de 2025. Las vainas de administración de válvulas necesitan una retención de curva consistente bajo carga aórtica dinámica, motivando la I+D en trenzados de nitinol resistentes a los pliegues y revestimientos de baja fricción. Los datos clínicos confirman tasas reducidas de fuga paravalvular cuando los deflectores dirigibles garantizan la alineación coaxial durante el despliegue.
El mapeo y la ablación de EP mantienen su escala gracias a la creciente prevalencia de fibrilación auricular y los cambios en las guías clínicas que respaldan el control temprano del ritmo. Sin embargo, la presión sobre los precios se intensifica a medida que los ejes bidireccionales estandarizados enfrentan nuevos competidores. Los segmentos de soporte vascular periférico y coronario proporcionan ingresos diversificados, mientras que los catéteres de diagnóstico por imágenes mantienen el rendimiento diagnóstico en todas las modalidades.
Por Material: Los Polímeros Avanzados Desafían la Dominancia Tradicional
El PTFE comandó una participación del 37,74% en 2025, pero enfrenta sustitución a medida que las mezclas de Pebax y poliuretano crecen un 6,93% anualmente hasta 2031. Las capas de Pebax de doble dureza proporcionan una transición suave en la punta pero preservan la fuerza de empuje, lo que permite el cruce septal seguro. Los trenzados compuestos de nitinol integrados en poliéter-bloque-amidas ofrecen fidelidad de par en perfiles más delgados, liberando espacio para sensores basados en lumen. Se prevé que la participación del mercado de catéteres deflectables del Pebax ascienda 225 puntos básicos para 2031 en medio de la persistente volatilidad del costo del PTFE.
Los termoplásticos reforzados con nitinol anclan los ejes premium en los canales de corazón estructural donde la resistencia radial y la memoria de forma superan a los equivalentes de acero inoxidable. Las solicitudes de patentes que cubren ranuras divididas y rieles elásticamente deformables subrayan la continua experimentación con materiales orientada a la capacidad de dirección sin sacrificar la resistencia a los pliegues.
Por Usuario Final: La Adopción en Centros de Cirugía Ambulatoria Transforma la Dinámica del Mercado
Los hospitales y centros cardíacos aún capturan el 64,68% del tamaño del mercado de catéteres deflectables, mientras que los centros de cirugía ambulatoria registran una CAGR ágil del 6,76% hasta 2031. Los administradores de centros de cirugía ambulatoria priorizan el inventario exclusivamente desechable, el empaque simplificado de kits y la rotación rápida de salas, lo que lleva a los fabricantes a agrupar vainas preformadas con catéteres de mapeo diagnóstico y ablación. Los registros clínicos reportan tasas no inferiores de eventos cardíacos adversos mayores a 30 días entre los entornos de centros de cirugía ambulatoria y hospitalarios, reforzando el cambio hacia la atención ambulatoria.
Para los grandes centros académicos, la robótica y el mapeo con IA impulsan la demanda incremental de ejes de múltiples sensores de alto valor, mientras que los hospitales comunitarios se inclinan hacia los modelos bidireccionales de costo controlado. Los proveedores adaptan sus estrategias de comercialización en consecuencia, ofreciendo familias de productos escalonados que comparten la ergonomía central del mango pero difieren en el rango de articulación y la densidad de sensores.
Análisis Geográfico
América del Norte mantuvo el 43,08% de los ingresos de 2025 a medida que las vías de reembolso maduras y la alta penetración de EP respaldan ciclos de reemplazo constantes para los ejes convencionales. La consolidación de proveedores fomenta las compras al por mayor, favoreciendo a los proveedores con plataformas integradas que cubren mapeo, ablación y diagnóstico por imágenes.
Asia-Pacífico ofrece la CAGR más rápida del 7,26% a medida que las asociaciones público-privadas construyen laboratorios de EP y los gobiernos amplían la cobertura de seguro para los procedimientos basados en catéteres. Samsung Medical Center opera el primer centro de capacitación en arritmias ventriculares de la región, realizando más de 100 casos complejos cada año con un éxito del 85%, catalizando la transferencia de habilidades regional. La Administración Nacional de Productos Médicos de China ha agilizado las aprobaciones de dispositivos, impulsando empresas conjuntas entre multinacionales y fabricantes de equipos originales locales para co-producir ejes de Pebax cerca de los centros de demanda. Europa demuestra una expansión mesurada impulsada por la adopción basada en guías clínicas y las actualizaciones de calidad impulsadas por el MDR. Los sistemas nacionales de salud equilibran el costo con los datos de resultados, otorgando una ventaja incremental a los productos con sólida evidencia del mundo real. Los sitios acreditados de la Asociación Europea del Ritmo Cardíaco anclan la capacitación de médicos y promueven estándares de práctica uniformes. En América del Sur y Oriente Medio y África, la adopción de catéteres deflectables va a la zaga de las inversiones en infraestructura, aunque los centros cardíacos urbanos solicitan cada vez más suites de EP llave en mano a los proveedores globales.

Panorama regulatorio
En Estados Unidos, los catéteres deflectables utilizados en aplicaciones cardiovasculares suelen regularse como dispositivos de Clase II conforme a las normas de dispositivos médicos de la FDA y, por lo general, llegan al mercado a través de la vía 510(k) (a menudo bajo el 21 CFR 870.1250, código de producto DQY). La previsibilidad de la revisión está determinada por los objetivos de desempeño MDUFA V para el año fiscal 2023-2027, mientras que el Reglamento del Sistema de Gestión de Calidad de la FDA (QMSR) entró en vigor el 2 de febrero de 2026, alineando las expectativas del sistema de calidad más estrechamente con la ISO 13485 y aumentando el énfasis en los controles de diseño, la gestión de riesgos y los ciclos de retroalimentación posteriores a la comercialización para las iteraciones de catéteres dirigibles.
En Europa, los dispositivos se rigen por el Reglamento de Dispositivos Médicos de la UE (Reglamento (UE) 2017/745), donde la evaluación clínica (artículo 61), la vigilancia posterior a la comercialización y las vías de equivalencia restringidas endurecen los requisitos de evidencia para los cambios de diseño. En junio de 2026 se publicaron los Reglamentos Delegados de la Comisión (UE) 2026/1359 y 2026/1451, que amplían las exenciones para determinadas tecnologías bien establecidas, incluidas ciertas cánulas y catéteres, respecto de elementos de la evaluación de documentación técnica por organismos notificados y de las investigaciones clínicas obligatorias. Esto proporciona una palanca de cumplimiento para las líneas de catéteres heredadas, manteniendo al mismo tiempo las obligaciones de vigilancia y supervisión posteriores a la comercialización.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas y subcomponentes especializados, incluidos polímeros de grado médico (PTFE/ePTFE y mezclas más nuevas de Pebax o poliuretano) y refuerzos metálicos como el acero inoxidable y el nitinol utilizados en los cables de tracción y las estructuras trenzadas. Las restricciones en la parte inicial de la cadena se centran en la capacidad de fusión y conversión de nitinol de grado médico, lo que puede reducir la disponibilidad para ejes multidireccionales premium. Como resultado, los fabricantes de equipos originales y los fabricantes por contrato suelen recurrir a doble abastecimiento o rediseñar las densidades de trenzado para proteger la respuesta de torque mientras reducen la intensidad de material.
La fabricación intermedia combina extrusión (a menudo revestimientos multilumen), trenzado o bobinado en espiral, ensamblaje del mango y del mecanismo de deflexión, unión y formado de la punta, y esterilización y empaque. Una parte importante de esta actividad la ejecutan fabricantes por contrato y proveedores de componentes especializados. El desarrollo basado en plataformas, como los ensamblajes modulares de estilo Composer de Freudenberg Medical, favorece ciclos de desarrollo más cortos al reutilizar arquitecturas validadas de deflexión y mango en múltiples programas de catéteres. En la parte final, la distribución se realiza mediante ventas directas y grupos de compras hospitalarios o de centros cardíacos, y está cada vez más vinculada a los ecosistemas de procedimientos en electrofisiología y cardiología estructural, donde la interoperabilidad con kits de mapeo, ablación y acceso favorece la adopción continuada y la compra recurrente.
Panorama Competitivo
La intensidad competitiva sigue siendo moderada. Abbott, Medtronic, Boston Scientific y la división Biosense Webster de Johnson & Johnson se apoyan en ecosistemas integrales que fidelizan la demanda de catéteres a través de consolas de mapeo propietarias y generadores de ablación. El canal de adquisiciones de Boston Scientific continúa enfatizando activos disruptivos de ablación de campo pulsado y diagnóstico por imágenes para extender el alcance de su plataforma.
La vigilancia sobre la seguridad del producto moldea la percepción tras el inicio por parte de Johnson & Johnson de una retirada de Clase 1 de 497 catéteres VARIPULSE por informes de lesiones neurovasculares en la FDA de 2024. Los incidentes destacan la necesidad de una vigilancia robusta postcomercialización y han impulsado las auditorías de los sistemas de calidad de los proveedores por parte de los clientes. Mientras tanto, la escasez de materiales obligó a los fabricantes de equipos originales a invertir en el recocido de nitinol de doble fuente y la composición de Pebax, aislando a los líderes de futuros choques de suministro.
Las solicitudes de patentes aumentan en la mecánica de mangos dirigibles, los trenzados de eje de tres segmentos y los microsensores integrados en lumen, lo que indica una I+D que se intensifica. Las colaboraciones entre industrias emergen a medida que las empresas emergentes de IA licencian algoritmos de mapeo a empresas de catéteres consolidadas. El éxito dependerá de la integración de análisis de datos, robótica y ciencia de materiales en conjuntos de herramientas procedimentales cohesivos que reduzcan la variabilidad del operador y compriman la duración de los casos.
Líderes de la Industria de Catéteres Deflectables
Abbott
Boston Scientific Corporation
Medtronic
Teleflex Incorporated
Johnson & Johnson
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La diferenciación de productos está cada vez más vinculada a la dirigibilidad de próxima generación para los flujos de trabajo de electrofisiología, especialmente a medida que la adopción de la ablación por campo pulsado eleva las expectativas de contacto tisular preciso, geometría de bucle repetible y perfiles de rigidez variable. La señal comercial es visible en las introducciones y aprobaciones de catéteres de doble energía y afines a PFA por parte de las principales plataformas, y el alejamiento de los diseños de un solo material tras la interrupción del suministro de PTFE en 2024 ha acelerado el interés por las mezclas de Pebax o poliuretano y los revestimientos de pared fina.
El espacio en blanco también se está extendiendo más allá de la electrofisiología tradicional hacia intervenciones adyacentes que dependen de la dirección activa. Esto incluye la navegación neurovascular y periférica, donde la selección aguda de vasos puede ser un paso limitante para los catéteres pasivos. Trabajos revisados por pares publicados entre 2025 y enero de 2026 informan mejoras de desempeño para microcatéteres deflectables activos y sistemas de guías dirigibles en anatomías complejas. También describe investigación sobre conceptos de microrrobótica o ajuste de rigidez controlado magnéticamente, lo que sugiere una vía hacia actualizaciones de capacidad de tipo retroadaptación utilizando los factores de forma de catéteres existentes. En conjunto, estas tendencias apuntan a oportunidades para proveedores que puedan combinar una mecánica de cable de tracción confiable con sistemas de polímeros de menor fricción y añadir detección o control definido por software sin aumentar significativamente el perfil ni comprometer la gestión del riesgo de trombosis e infección.
Desarrollos recientes del sector
- Julio de 2026: Johnson & Johnson anunció la aprobación de la FDA para la plataforma de doble energía THERMOCOOL SMARTTOUCH SF, que combina radiofrecuencia y energía de campo pulsado en una solución de ablación por catéter. La aprobación amplía las opciones para los laboratorios de electrofisiología que estandarizan flujos de trabajo basados en plataformas, y aumenta la presión competitiva sobre las carteras de catéteres dirigibles que puedan respaldar estrategias procedimentales de doble energía.
- Abril de 2026: Johnson & Johnson firmó un acuerdo definitivo para adquirir Atraverse Medical, una empresa desarrolladora de sistemas de guías de RF para acceso al corazón izquierdo utilizados en procedimientos de fibrilación auricular, y la adquisición se completó en el segundo trimestre de 2026. El acuerdo fortalece el kit de acceso y navegación de la compañía en torno a los flujos de trabajo transeptales y de corazón izquierdo, favoreciendo una integración más estrecha entre las etapas de acceso, mapeo y ablación.
- Junio de 2024: Abbott Medical recibió la autorización 510(k) de la FDA (K241370) para el introductor dirigible Agilis NxT Dual-Reach. La autorización respalda la continua renovación del ciclo de vida de las ofertas de acceso e introductores dirigibles utilizados en procedimientos cardíacos complejos, ayudando a los proveedores a defender su cuota de mercado donde los hospitales priorizan la seguridad comprobada y las características de manejo familiares.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado se define como los ingresos generados por catéteres médicos dirigibles y deflectables que pueden flexionarse activamente en la punta distal y se utilizan para alcanzar la anatomía objetivo durante procedimientos diagnósticos o terapéuticos mínimamente invasivos.
Exclusiones de alcance: excluimos las vainas guía, los catéteres de drenaje no dirigibles y los pequeños accesorios desechables como los introductores.
Descripción general de la segmentación
- Por Tipo de Producto
- Catéteres Unidireccionales
- Catéteres Bidireccionales
- Catéteres Multidireccionales
- Por Aplicación
- Intervenciones Coronarias
- Mapeo y Ablación de Electrofisiología (EP)
- Diagnóstico por Imágenes
- Intervenciones Periféricas
- Soporte de Corazón Estructural y TAVI
- Por Material
- Mezclas de Pebax / Poliuretano
- PTFE y ePTFE
- Compuestos Reforzados con Nitinol
- Por Usuario Final
- Hospitales y Centros Cardíacos
- Centros de Cirugía Ambulatoria
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utilizó para trazar el conjunto de demanda y mantener los supuestos vinculados a la actividad real de los procedimientos y a los patrones de adopción de dispositivos. Habitualmente recurrimos a estadísticas de salud pública y fuentes de actividad clínica como los CDC de EE. UU., las Estadísticas de Salud de la OCDE, el Banco Mundial y los indicadores de la OMS para entender la carga de enfermedad, las tendencias de envejecimiento y el acceso a la atención que impulsan los volúmenes de procedimientos.
En el lado de la oferta y la regulación, los datos se verificaron cruzando fuentes como las bases de datos de dispositivos y las comunicaciones de seguridad de la FDA de EE. UU., las páginas del marco de dispositivos médicos de la Comisión Europea, y revistas revisadas por pares indexadas en PubMed para las tendencias de uso en electrofisiología y otras intervenciones basadas en catéteres. También revisamos presentaciones de empresas y presentaciones a inversores para confirmar el posicionamiento de los productos y la exposición de ingresos, y utilizamos una suscripción de pago para datos financieros e inteligencia empresarial, además de una base de datos de patentes, para validar los ciclos de producto y la intensidad de innovación. Estos ejemplos no son exhaustivos, y también se consultaron otras fuentes públicas para recopilar datos, validar cifras y aclarar dudas pendientes.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar cómo se utilizan los catéteres deflectables en la práctica, la frecuencia de su selección frente a alternativas no deflectables, y cómo se comporta el precio en distintas regiones y entornos de atención. Hablamos con una combinación de fabricantes, distribuidores y partes interesadas clínicas como gerentes de laboratorio y equipos de adquisiciones, y las respuestas se equilibraron entre APAC, EMEA y las Américas para evitar sobreponderar un único entorno de reembolso o práctica.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos ejecutivos: 17% | APAC: 44% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 28% | EMEA: 36% |
| Actores más pequeños: 17% | Gerentes: 55% | Américas: 20% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elaboró mediante una reconstrucción de la demanda de arriba hacia abajo, en la que los volúmenes de procedimientos y los grupos de pacientes tratados se traducen en uso de catéteres, y luego se convierten en valor utilizando precios de venta promedio regionales. Para mantener el modelo práctico, se basa en insumos repetibles como el número de procedimientos de electrofisiología, la proporción de casos que requieren dirigibilidad, el promedio de catéteres utilizados por procedimiento, los patrones de reemplazo y de uso único, y la división de adopción entre hospitales y centros ambulatorios.
Después de construir los totales de arriba hacia abajo, se realizaron verificaciones selectivas de abajo hacia arriba para poner a prueba los resultados, incluidos rangos muestreados de ingresos de proveedores, conversaciones con canales sobre el rendimiento de unidades, y bandas de precio de venta promedio según la capacidad del producto (unidireccional frente a multidireccional) cuando había datos disponibles. Cuando faltaban señales directas de unidades para países más pequeños, el manejo de las brechas se realizó mediante aproximación a partir de mercados con intensidad de procedimientos similar, ajustando por el acceso, la madurez del reembolso y el ritmo de las incorporaciones de capacidad de laboratorio.
Para la previsión, utilizamos un análisis de escenarios respaldado por opiniones de expertos sobre la expansión de los laboratorios de electrofisiología, el crecimiento de los procedimientos mínimamente invasivos, los ciclos de renovación tecnológica y el movimiento esperado de precios. Los supuestos se mantuvieron coherentes de un año a otro, y cualquier cambio en un factor determinante se aplicó de manera deliberada para que la tendencia siga siendo explicable en una llamada con el cliente.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples verificaciones para que los totales finales no dependan de una única fuente de datos. Comparamos los resultados del modelo con señales independientes como las tendencias de crecimiento de procedimientos, los patrones de actividad regulatoria y la plausibilidad de la demanda de unidades implícita frente a la capacidad instalada de los laboratorios, y luego revisamos los valores atípicos antes de la aprobación final.
Cuando una variación parecía significativa, se volvió a contactar a los encuestados para confirmar si la brecha se debía al alcance, al momento o a un cambio real del mercado. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes pueden mover la demanda o los precios. Antes de la entrega, un analista realiza una nueva revisión de los insumos clave para que los clientes reciban la visión más actual disponible en ese momento.
Tamaño del mercado de catéteres deflectables de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para los catéteres deflectables a menudo no coinciden porque cada editor toma decisiones diferentes sobre qué productos cuentan, cómo se trata el precio y qué año se utiliza como punto de partida. Incluso cuando se utiliza la misma moneda, la dispersión puede ampliarse debido a diferencias en los supuestos de procedimientos y a la rapidez con la que se espera que avance la adopción.
Algunas estimaciones agrupan productos adyacentes y accesorios de procedimiento, lo que tiende a elevar el valor total del mercado. En Mordor Intelligence, el valor se limita a los ingresos en fábrica de catéteres deflectables dirigibles (incluidos los que se venden sueltos o en paquetes), y excluye las vainas guía y los pequeños accesorios desechables como los introductores, lo que mantiene la estimación más cercana a las señales de demanda exclusivamente de catéteres.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,16 mil millones de USD (2026) | |
| Consultora Global A | 2,18 mil millones de USD (2026) | Utiliza una ventana de previsión y un perfil de crecimiento diferentes, lo que puede desplazar el valor implícito de 2026 mediante cálculo inverso, y el lenguaje de alcance no indica claramente si se excluyen los artículos accesorios o las familias de catéteres no deflectables. |
| Grupo de Investigación Sectorial B | 2,01 mil millones de USD (2024) | Fija el tamaño dos años antes y puede aplicar supuestos conservadores de adopción y precios en todas las regiones, y la segmentación incluye materiales y categorías de intervención más amplias que pueden cambiar lo que se cuenta como catéter deflectable. |
Al observar las tres cifras, la brecha se explica principalmente por el momento y por lo que se incluye alrededor del catéter en sí, no por un desacuerdo sobre el hecho de que la demanda principal esté creciendo. Al mantener los insumos trazables a los volúmenes de procedimientos, la utilización y las bandas de precio de venta promedio realistas, podemos explicar cada paso y ajustar los supuestos sin reescribir todo el modelo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Catéteres Deflectables?
El mercado de catéteres deflectables alcanzó USD 2,16 mil millones en 2026 y se prevé que crezca hasta USD 2,81 mil millones para 2031 a una CAGR del 5,38%.
¿Quiénes son los actores clave en el Mercado de Catéteres Deflectables?
Abbott, Boston Scientific Corporation, Medtronic, Teleflex Incorporated y Johnson & Johnson son las principales empresas que operan en el Mercado de Catéteres Deflectables.
¿Qué segmento de aplicación se expande más rápidamente?
El soporte de corazón estructural y TAVI es la aplicación de más rápido crecimiento, proyectada para registrar una CAGR del 6,47% hasta 2031 a medida que las indicaciones se amplían a grupos de pacientes de menor riesgo.
¿Qué región tiene la mayor participación en el Mercado de Catéteres Deflectables?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado de Catéteres Deflectables.
¿Por qué los materiales Pebax y poliuretano están ganando participación?
Las mezclas de Pebax combinan flexibilidad y capacidad de empuje evitando los cuellos de botella en el suministro de PTFE que interrumpieron la producción en 2024, impulsando su CAGR del 6,93% hasta 2031.
Última actualización de la página el:



