
Tamaño y cuota del mercado de PC
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
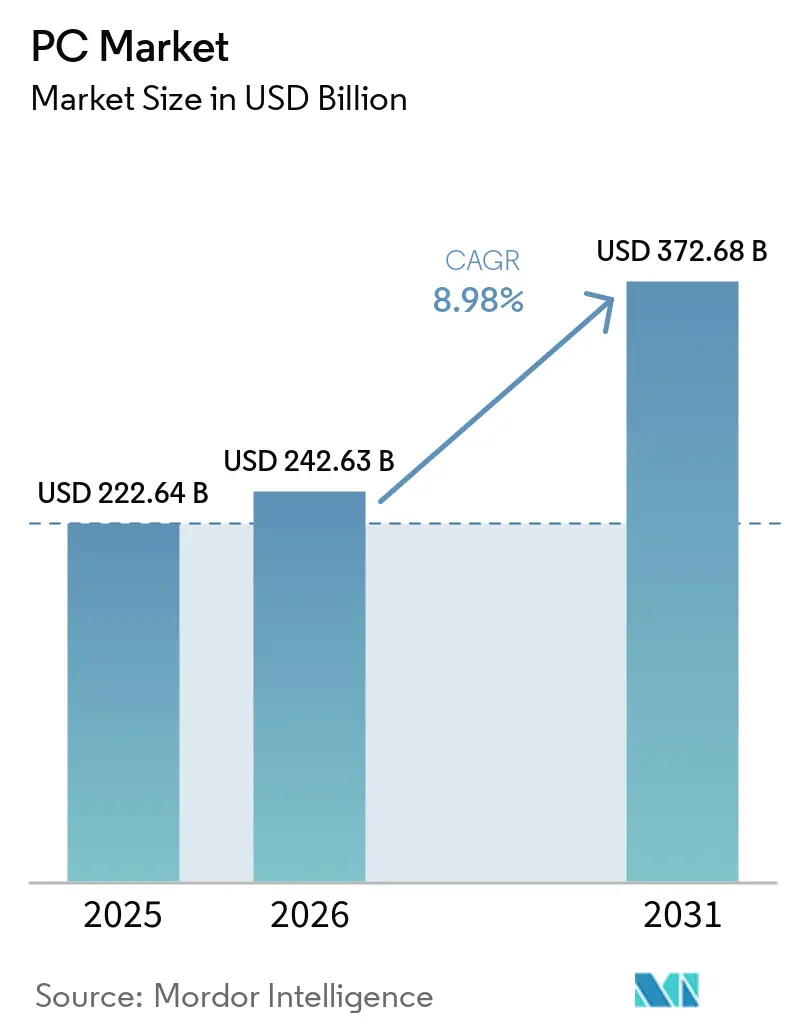
| Tamaño del Mercado (2026) | 242.63 Mil millones de dólares |
| Tamaño del Mercado (2031) | 372.68 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.98 % |
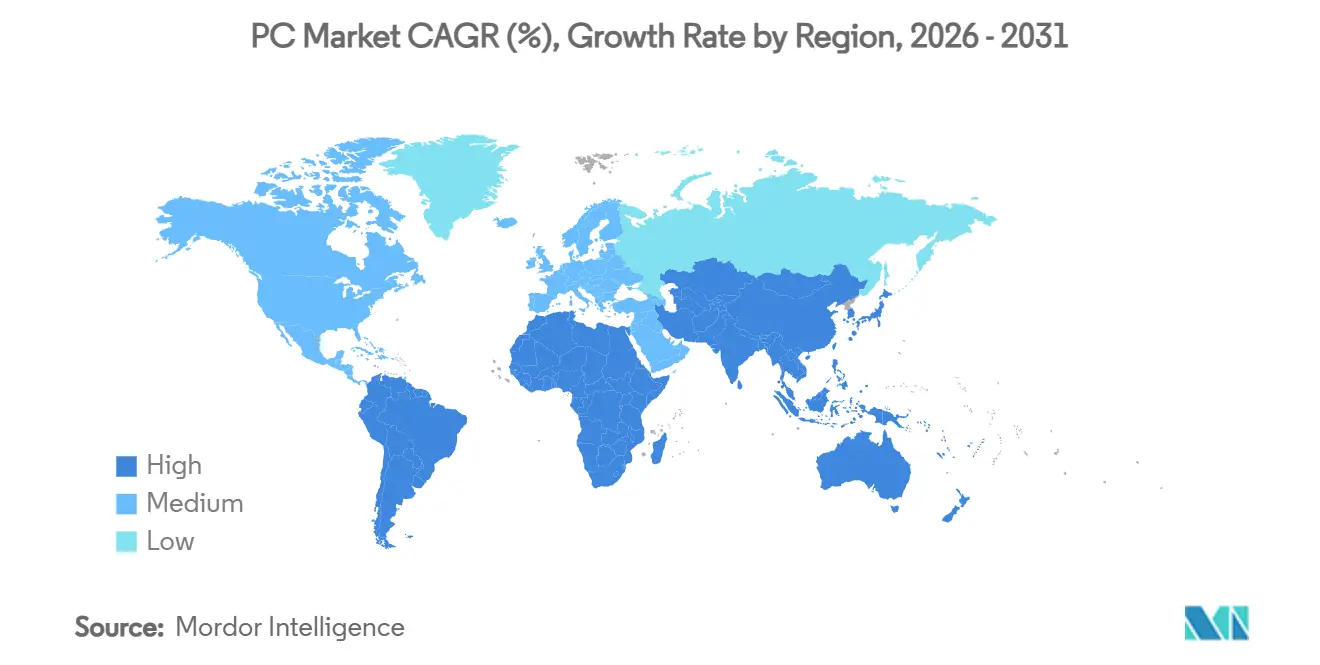
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Asia Pacífico |
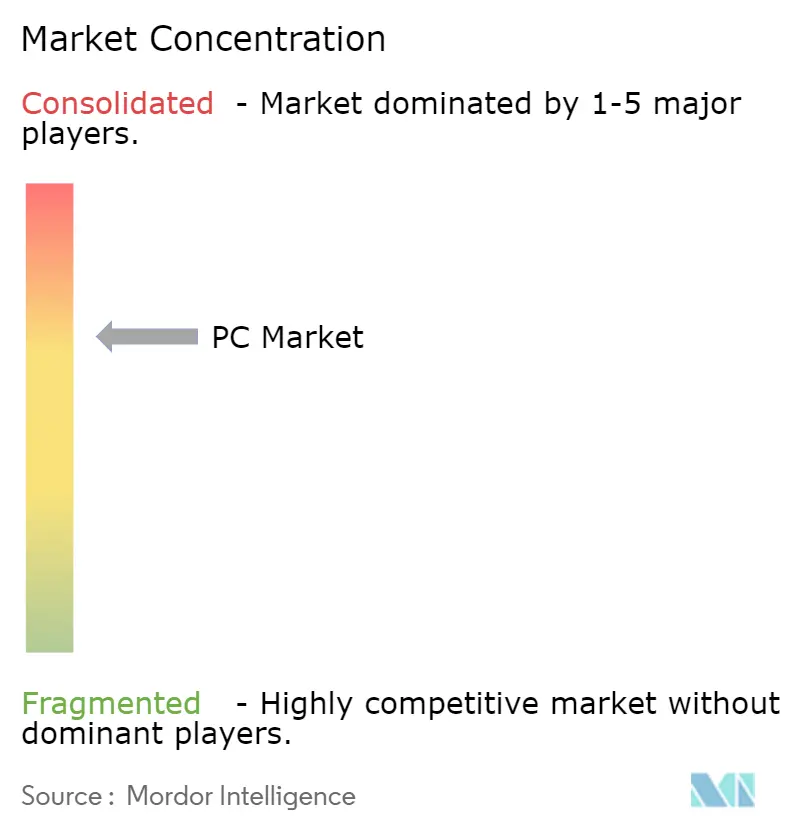
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de PC por Mordor Intelligence
El tamaño del mercado de PC fue valorado en USD 222,64 mil millones en 2025 y se estima que crecerá desde USD 242,63 mil millones en 2026 para alcanzar USD 372,68 mil millones en 2031, a una CAGR del 8,98% durante el período de previsión (2026-2031).
Esta recuperación sigue al declive pospandemia y se sustenta en tres pilares: la integración de IA de grado empresarial, el plazo de fin de vida útil de Windows 10 que obliga a la modernización de dispositivos, y un cambio duradero hacia el trabajo híbrido. Las decisiones de reemplazo ahora dependen de especificaciones de rendimiento como la aceleración local de IA, la duración de la batería y las características térmicas, en lugar de la funcionalidad básica. Los fabricantes reaccionan renovando sus portafolios con notebooks equipados con unidades de procesamiento neuronal (NPU), diseños térmicos más delgados y materiales más ecológicos para satisfacer las exigencias regulatorias.
Las señales clave de crecimiento ya son visibles en el mercado global de PC. Asia-Pacífico, con una cuota del 37,00% en 2024, ancla tanto la oferta como la demanda, incluso cuando la escasez de chips y la geopolítica interrumpen la logística. Los notebooks representan el 78,20% de los envíos, aunque el aumento más rápido proviene de las laptops optimizadas para IA, que crecen a una CAGR del 11,8%. Los compradores comerciales generan el 54,30% de la demanda, pero los dispositivos de gaming y esports registran una CAGR más fuerte del 10,9%, porque el juego competitivo y la monetización por streaming valorizan el rendimiento del hardware. La competencia entre procesadores se intensifica mientras ARM intenta alcanzar una penetración del 50% para 2029, desafiando el dominio del x86 del 94,60% en 2024. Los sistemas de gaming premium por encima de USD 1.200 crecen un 13,4% anual, mientras que el comercio minorista fuera de línea todavía controla el 67,80% de las ventas, a pesar de una CAGR del 14,44% para los canales de comercio electrónico. [1]
Conclusiones clave del informe
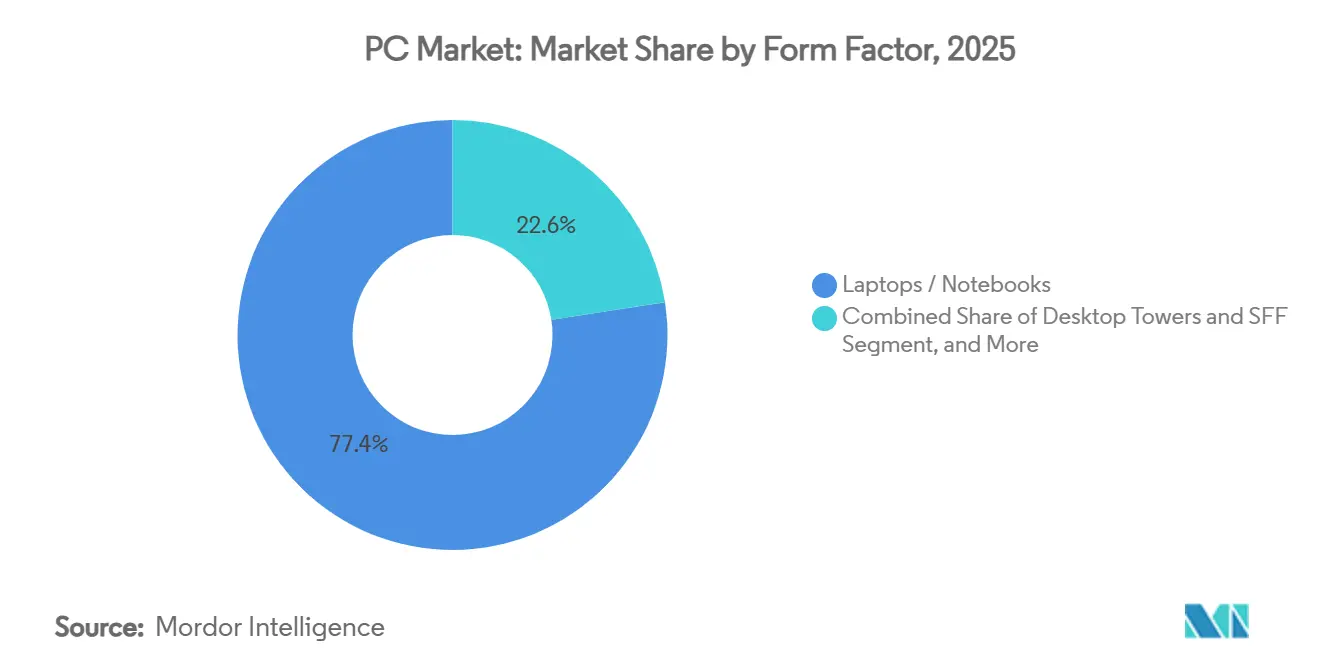
- Por factor de forma, las laptops/notebooks representaron el 77,44% de la cuota del mercado de PC en 2025; las laptops optimizadas con IA están preparadas para expandirse a una CAGR del 11,66% hasta 2031.
- Por usuario final, el segmento de consumidores representó el 53,84% del mercado de PC en 2025, mientras que los dispositivos de gaming y esports crecieron a una CAGR del 10,74% hasta 2031.
- Por arquitectura de procesador, los sistemas x86 lideraron con el 93,96% de la cuota del mercado de PC en 2025; se proyecta que las PC basadas en ARM escalen a una CAGR del 12,16% durante 2026-2031.
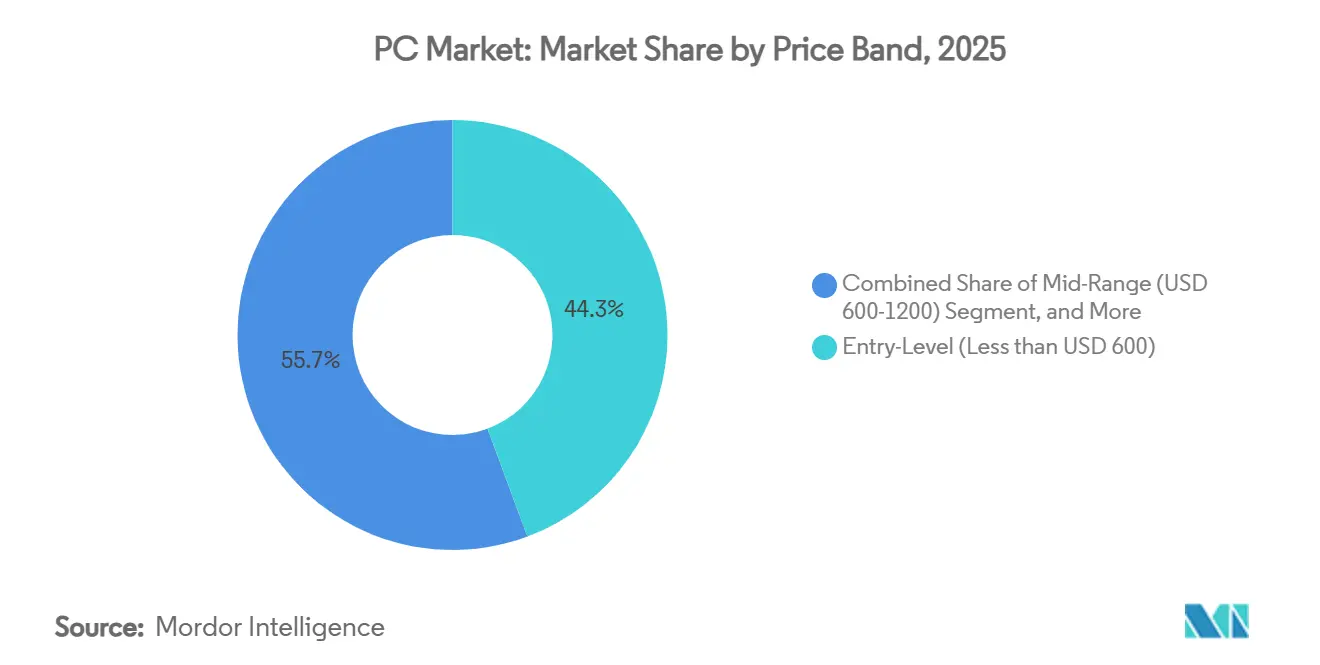
- Por banda de precio, los modelos de gama media de 600 a 1.200 USD representaron el 44,32% del tamaño del mercado de PC en 2025, mientras que los equipos premium y de gaming por encima de 1.200 USD se aceleraron a una CAGR del 13,19%.
- Por geografía, Asia-Pacífico aportó el 36,71% de los ingresos en 2025; África exhibe la CAGR más rápida del 10,58% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda de renovación de notebooks para trabajo híbrido | +2.10% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Carrera de rendimiento en gaming y esports | +1.80% | Global, con liderazgo de APAC y América del Norte | Largo plazo (≥ 4 años) |
| Implementaciones gubernamentales de educación digital | +1.40% | América del Norte, Europa, mercados emergentes de APAC | Corto plazo (≤ 2 años) |
| Oleada de actualización por aceleración de IA en el dispositivo | +2.30% | Global, con enfoque empresarial en mercados desarrollados | Mediano plazo (2-4 años) |
| Renovación obligatoria por fin de soporte de Windows 10 en 2025 | +1.90% | Global, concentrado en segmentos empresariales | Corto plazo (≤ 2 años) |
| Incentivos empresariales de adquisición de PC ecológicas | +0.80% | Europa, América del Norte, Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de renovación de notebooks para trabajo híbrido
El trabajo híbrido permanente ha orientado las compras empresariales hacia notebooks optimizados para el rendimiento que sostienen reuniones con uso intensivo de video y colaboración en la nube a través de redes variables. Microsoft informa que el 30% de las reuniones ya abarcan múltiples zonas horarias, lo que impulsa a las empresas a suministrar dispositivos de alta especificación que mejoran la experiencia y la retención del empleado. La autonomía de la batería, las cámaras web integradas y la estabilidad térmica influyen ahora en el momento de renovación tanto como el vencimiento de la garantía. Este impulsor favorece los notebooks premium donde cada vatio-hora y cada aleta de refrigeración importan para la productividad remota. [2]
Carrera de rendimiento en gaming y esports
Los torneos profesionales destacan el hardware con tanta atención como la habilidad del jugador, resaltando las tendencias en el mercado de PC y convirtiendo el liderazgo en tasa de fotogramas en moneda de marketing. Las configuraciones típicas de los profesionales combinan CPU Intel Core i7 o AMD Ryzen 7 con GPU NVIDIA RTX 3070, estándares que se extienden a los compradores del mercado general. Los ingresos por streaming están directamente vinculados a la fidelidad visual, por lo que los creadores invierten en GPU que admiten trazado de rayos en tiempo real y escalado asistido por IA. Esta carrera armamentística sostiene un ciclo de actualización de alto margen y presiona a los fabricantes de componentes a acelerar sus lanzamientos.
Implementaciones gubernamentales de educación digital
Los programas de laptops del sector público enfrentan brechas de financiamiento a medida que se agotan los fondos de ayuda pandémica. En Carolina del Norte, 82 de 115 distritos no pueden permitirse los reemplazos, un déficit anual de USD 160 millones. Sin embargo, los acuerdos de compra general del gobierno federal, como los contratos de Mejor en su Clase de la Administración de Servicios Generales, aprovechan las compras masivas para mantener las especificaciones actualizadas. Los estándares mínimos de rendimiento establecidos para la educación repercuten posteriormente en los modelos de consumo de nivel básico, estandarizando la calidad de la cámara, la memoria y los chips de seguridad. [3]
Oleada de actualización por aceleración de IA en el dispositivo
Las Unidades de Procesamiento Neuronal integradas por AMD, Intel y Qualcomm ahora suministran más de 50 TOPS de inferencia local, reduciendo la latencia en la nube y las tarifas de salida de datos. La serie Ryzen AI Pro 300 de AMD, compatible con Copilot+, ejemplifica el impulso por incorporar IA en el borde. Forrester espera que el 93,9% de las PC comerciales lleven dichos motores para 2028, convirtiendo la IA de una característica de nicho a una característica base y catalizando un ciclo de reemplazo a precios premium.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad de la cadena de suministro de componentes | -1.60% | Global, con concentración de manufactura en APAC | Corto plazo (≤ 2 años) |
| Sustitución por teléfonos inteligentes para tareas cotidianas | -1.20% | Global, más fuerte en mercados emergentes | Largo plazo (≥ 4 años) |
| VDI en la nube que alarga los ciclos de renovación | -0.90% | Segmentos empresariales de América del Norte y Europa | Mediano plazo (2-4 años) |
| Regulaciones de economía circular y reacondicionamiento | -0.70% | Europa liderando, América del Norte y APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de la cadena de suministro de componentes
La interrupción del huracán Helene en la minería de cuarzo de Spruce Pine expuso un punto único de fallo para los crisoles de semiconductores. Aunque la capacidad se normaliza a principios de 2025, las fábricas por debajo de 11 nm aún luchan con tiempos de espera en herramientas y escasez de mano de obra. Los fabricantes de equipos originales (OEM) se protegen prepagando inventarios y recurriendo a doble suministro, aunque las existencias de reserva elevadas inmovilicen capital de trabajo y limiten la flexibilidad promocional.
Sustitución por teléfonos inteligentes para tareas cotidianas
Los comportamientos centrados en el móvil satisfacen las necesidades de correo electrónico, navegación y redes sociales, erosionando la demanda de notebooks de gama baja, especialmente en geografías sensibles al precio. Las empresas también equipan al personal de campo con teléfonos robustos en lugar de PC cuando los roles laborales requieren entrada rápida de datos en lugar de creación de contenido. La canibalización permanece limitada a los segmentos de nivel básico, pero recorta el crecimiento en volumen en los segmentos por debajo de USD 600.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por factor de forma:
los notebooks anclan la adopción de IALas laptops/notebooks representaron el 77,44% de los envíos de 2025, siendo el pilar del mercado de PC. Se proyecta que las laptops optimizadas con inteligencia artificial por sí solas crecerán a una CAGR del 11,66%, permitiendo a los trabajadores del conocimiento móviles ejecutar inferencias sin conexión sin agotar las baterías. Las computadoras de escritorio mantienen su función en laboratorios de ingeniería y arenas de esports, donde las ranuras PCIe y la superior gestión térmica superan a la portabilidad. Los sistemas todo en uno ocupan un nicho en entornos de atención al cliente y aulas, mientras que las tabletas y los dispositivos desmontables conectan los flujos de trabajo móviles y de escritorio para inspectores de campo y profesionales creativos. El ciclo de vida de PC de dos a cuatro años recomendado por Intel ilustra cómo las flotas estandarizadas reducen las cargas de soporte y el riesgo de garantía, consolidando aún más las notebooks como los endpoints corporativos predeterminados.
Los cambios de segundo orden son cada vez más evidentes a medida que las cargas de trabajo sostenidas de inteligencia artificial limitan los presupuestos térmicos. Para abordar estos desafíos, los fabricantes están adoptando tecnologías de enfriamiento avanzadas, como sistemas de enfriamiento por cámara de vapor y disipadores de calor de grafito apilado, para gestionar el calor de manera más eficaz. Además, la integración de memoria LPDDR5X de bajo consumo se está convirtiendo en una característica estándar para optimizar la eficiencia energética y el rendimiento. En paralelo, los proveedores están explorando soluciones de diseño innovadoras, como cubiertas de teclado reemplazables, para simplificar los procesos de reciclaje y reducir los residuos electrónicos. Estos esfuerzos se alinean con los mandatos globales de economía circular que enfatizan la sostenibilidad y la reducción del impacto ambiental mediante una mejor gestión del ciclo de vida del producto.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por usuario final:
el dominio comercial se aceleraLos compradores comerciales representaron el 53,84% de la demanda proyectada en 2025, lo que subraya la fuerte dependencia del mercado de PC de los esfuerzos de modernización empresarial. La adopción de políticas de trabajo híbrido y la creciente necesidad de medidas robustas de ciberseguridad han llevado a las organizaciones a asignar presupuestos más elevados para hardware. Este cambio ha generado una preferencia por características como unidades bloqueadas por BIOS y obturadores de privacidad integrados, que mejoran la seguridad y la privacidad. Mientras tanto, se espera que los dispositivos de gaming y esports, aunque representan un segmento más pequeño, crezcan a una CAGR del 10,74%. Este crecimiento está impulsado por streamers y jugadores que priorizan características avanzadas como pantallas de 240 Hz y supresión de ruido basada en inteligencia artificial, que mejoran directamente la participación de la audiencia y las experiencias de juego.
Los compradores gubernamentales y del sector educativo están abordando los desafíos de financiamiento mediante el uso de contratos marco nacionales para garantizar una adquisición rentable. Las pequeñas y medianas empresas (pymes) están adoptando cada vez más garantías de nivel empresarial para reducir el tiempo de inactividad y mantener la eficiencia operativa. Por el lado del consumidor, los ciclos de reemplazo se están alargando a menos que estén impulsados por necesidades específicas, como actualizaciones de rendimiento para gaming o trabajo desde casa. Estas tendencias reflejan las prioridades cambiantes entre los diferentes segmentos de compradores, con cada grupo adaptándose a los avances tecnológicos y las restricciones presupuestarias de maneras únicas.
Por banda de precio:
el gaming premium lidera el crecimientoLas PC de nivel básico por debajo de USD 600 absorbieron el 44,30% del volumen de 2025, aunque los equipos premium por encima de USD 1.200 crecen un 13,19% anual a medida que los jugadores competitivos, los streamers y los científicos de datos invierten en GPU de la serie RTX 40, paneles OLED de alta tasa de refresco y SSD PCIe 5.0. Los sistemas de gama media entre USD 600-1.200 siguen siendo el campo de batalla; los fabricantes incluyen Wi-Fi 7 y cámaras web de 1080p para atraer a los compradores del mercado general. La polarización pone de relieve un movimiento hacia precios de ganga o diferenciación premium, dando forma al posicionamiento futuro del mercado de PC en los catálogos de los OEM.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por canal de distribución:
el comercio electrónico gana impulsoEl comercio minorista fuera de línea retiene el 66,95% de cuota, pero cede terreno ante una CAGR del 14,25% para el comercio electrónico y las ventas directas al consumidor. Los compradores investigan las especificaciones en línea pero a menudo finalizan las compras en la tienda para probar los teclados y las pantallas antes de comprometer miles de dólares. Los fabricantes, por lo tanto, realizan eventos de demostración emergentes y configuradores de realidad aumentada para conectar los puntos de contacto digitales y físicos. Los revendedores de valor añadido prosperan con los servicios de implementación e imágenes para empresas, mientras que los sitios web de venta directa al consumidor ofrecen flexibilidad de fabricación por pedido.
Análisis geográfico
Mercado de PC en APAC
La región de Asia-Pacífico representó el 36,71% de los ingresos del mercado de PC en 2025, impulsada por clústeres de fabricación de alta densidad, una clase media en crecimiento y planes agresivos de digitalización gubernamental. China e India anclan la demanda; se espera que los volúmenes de PC con IA en India crezcan entre ocho y diez veces en 2025, a medida que los ciclos de renovación se alinean con los despliegues de IA generativa empresarial. La electricidad subsidiada y los incentivos de ensamblaje local mantienen la ventaja de costos de la región, aunque las tensiones geopolíticas y las fluctuaciones cambiarias introducen volatilidad.
Mercado de PC en América del Norte y Europa
América del Norte se beneficia de las actualizaciones por el fin de vida útil de Windows 10 y los mandatos de ciberseguridad, lo que impulsa la demanda de renovación de PC. Las empresas implementan NPU para reducir los costos de la nube y mejorar la soberanía de los datos, aumentando así los precios de venta promedio. La contratación estratégica federal de EE. UU. establece especificaciones comunes —TPM 2.0, Wi-Fi 6E— que se propagan a través de las licitaciones del sector privado.[3] Europa lidia con estrictas leyes de economía circular. Los pasaportes digitales de productos, el etiquetado de puntuación de reparabilidad y la prohibición de destrucción de existencias no vendidas aumentan la complejidad del diseño, pero generan primas para los modelos sostenibles. Los fabricantes de equipos originales que certifican fábricas neutras en carbono ganan licitaciones del sector público, lo que subraya cómo la regulación determina los resultados competitivos.
Mercado de PC en América del Sur y MEA
África emerge como la región de más rápido crecimiento, con una CAGR del 10,58%. Brasil atrae inversiones de fabricantes de equipos originales (OEM), como la producción local de líneas ExpertBook de Asus, lo que mitiga los aranceles de importación y acorta los plazos de entrega. Los cibercafés de gaming y las startups de fintech impulsan la demanda de notebooks de alto rendimiento. La volatilidad cambiaria modera las actualizaciones de los consumidores, pero los proyectos de modernización empresarial y gubernamental se mantienen resilientes. Oriente Medio y África registran implementaciones empresariales constantes a medida que la diversificación de las economías petroleras y los programas nacionales Visión 2030 digitalizan los servicios públicos. Los ministerios de educación realizan compras masivas de Chromebooks y laptops con Windows para elevar la alfabetización digital. Las brechas de infraestructura persisten, aunque la banda ancha móvil y las aulas con energía solar amplían los mercados direccionables.
Panorama competitivo
El mercado de PC presenta una concentración moderada: Lenovo lidera con una cuota del 24,5%, HP le sigue con el 19,9% y Dell mantiene el 14,4%, sumando un 58,8% en conjunto. Lenovo aprovecha una extensa huella de manufactura y diseños ThinkPad listos para IA; HP se diferencia mediante una estética premium y paquetes de Dispositivo como Servicio; Dell capitaliza la logística de ventas directas y las estaciones de trabajo configurables. Apple asegura un impulso de nicho entre los creativos, mientras que Acer y Asus pivotan hacia los segmentos de gaming y educación. Framework Computer, con sus laptops modulares y reparables, capta a los entusiastas de la tecnología comprometidos con la sostenibilidad, lo que apunta a un potencial trastorno si la política de derecho a la reparación se endurece.
Los movimientos estratégicos tipifican la competencia que se intensifica en el mercado de PC. HP amplió sus familias EliteBook y ProBook con NPU integradas para IA en el borde. Dell introdujo el Pro Max Plus con una tarjeta de IA discreta de Qualcomm para científicos de datos. AMD, cortejando a las empresas, lanzó la línea Ryzen AI Pro 300 que promete una penetración del 93,9% de PC con IA para 2028. Estas acciones señalan a una industria que migra de las batallas de gigahercios a los derechos de fanfarronear con los TOPS, donde los ecosistemas de software y los informes de carbono complementan la excelencia del silicio.[4]
Líderes del sector de PC
-
Lenovo Group Limited
-
HP Inc.
-
Dell Technologies Inc.
-
Apple Inc.
-
ASUSTeK Computer Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de PC Empresas cubiertas en este informe
- Lenovo Group Limited
- HP Inc.
- Dell Technologies Inc.
- Apple Inc.
- ASUSTeK Computer Inc.
- Acer Incorporated
- Microsoft Corporation
- Samsung Electronics Co., Ltd.
- Micro-Star International Co., Ltd.
- Huawei Technologies Co., Ltd.
- Xiaomi Corporation
- LG Electronics Inc.
- Giga-Byte Technology Co., Ltd.
- Fujitsu Limited
- Panasonic Holdings Corporation
- Toshiba Electronic Devices & Storage Corporation
- CHUWI Innovation Technology Co., Ltd.
- Framework Computer Inc.
- NEC Corporation
- Purism SPC
- System76, Inc.
- Origin PC Corp.
- Valve Corporation
- Eluktronics, Inc.
Desarrollos recientes de la industria en Mercado de PC
- Mayo 2025: Dell presentó la laptop Pro Max Plus con tarjeta de inferencia Qualcomm AI 100 y 64 GB de memoria NPU para flujos de trabajo de IA empresarial.
- Abril 2025: AMD lanzó su iniciativa de PC con IA basada en los procesadores Ryzen AI Pro 300 y la certificación Windows 11 Copilot+.
- Marzo 2025: HP lanzó las series ProBook 4, EliteBook 6 y EliteBook 8, cada una equipada con NPU y diseños de mantenimiento sin herramientas.
- Enero 2025: Lenovo registró ingresos récord de USD 18,79 mil millones en el tercer trimestre de 2025, un incremento del 106% interanual, y prevé que las PC con IA alcancen el 80% del mercado para 2027.
Alcance del informe global del mercado de PC
Las computadoras personales (PC) son máquinas portátiles y multifuncionales diseñadas para uso individual. Las PC están fabricadas para ser operadas directamente por el usuario final, no por terceros ni por expertos en informática.
El mercado de PC está segmentado por tipo (laptops, PC de escritorio, estaciones todo en uno y tablets) y por región (América del Norte, Europa, Asia-Pacífico, América Latina, y Oriente Medio y África). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (millones de USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Laptops / Notebooks |
| Torres de escritorio y SFF |
| PC todo en uno |
| Tablets / Dispositivos desmontables |
| Consumidor |
| Pequeña y mediana empresa |
| Gran empresa |
| Gobierno y educación |
| x86 (Intel-AMD) |
| Basado en ARM |
| RISC-V y otras arquitecturas de procesador |
| Nivel básico (< USD 600) |
| Gama media (USD 600-1.200) |
| Premium / Gaming (> USD 1.200) |
| Comercio minorista fuera de línea y VAR |
| Comercio electrónico y directo al consumidor |
| Windows |
| macOS |
| ChromeOS |
| Distribuciones de Linux |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Italia |
| Francia | |
| Alemania | |
| Reino Unido | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio y África |
| Por factor de forma | Laptops / Notebooks | |
| Torres de escritorio y SFF | ||
| PC todo en uno | ||
| Tablets / Dispositivos desmontables | ||
| Por usuario final | Consumidor | |
| Pequeña y mediana empresa | ||
| Gran empresa | ||
| Gobierno y educación | ||
| Por arquitectura de procesador | x86 (Intel-AMD) | |
| Basado en ARM | ||
| RISC-V y otras arquitecturas de procesador | ||
| Por banda de precio | Nivel básico (< USD 600) | |
| Gama media (USD 600-1.200) | ||
| Premium / Gaming (> USD 1.200) | ||
| Por canal de distribución | Comercio minorista fuera de línea y VAR | |
| Comercio electrónico y directo al consumidor | ||
| Por sistema operativo | Windows | |
| macOS | ||
| ChromeOS | ||
| Distribuciones de Linux | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Italia | |
| Francia | ||
| Alemania | ||
| Reino Unido | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado global de PC en 2026?
El mercado de PC se sitúa en USD 242,63 mil millones en 2026
¿Con qué rapidez crecerá el mercado de PC hacia 2031?
Se prevé que alcance USD 372,68 mil millones para 2031, registrando una CAGR del 8,98%.
¿Qué región genera los mayores ingresos de PC hoy en día?
Asia-Pacífico lidera con el 36,70% de los ingresos de 2025, impulsada tanto por la escala de producción como por la demanda interna.
¿Por qué las laptops optimizadas para IA están ganando terreno?
Las NPU integradas admiten inferencia local, mejorando la privacidad y la latencia al tiempo que satisfacen las necesidades de productividad del trabajo híbrido y empresarial.
¿Cómo afectará el fin del soporte de Windows 10 a los reemplazos de PC?
Con el soporte que finaliza en octubre de 2025, aproximadamente el 63% de los dispositivos instalados deben migrar, desencadenando una oleada de renovación concentrada.
¿Quiénes son los mayores fabricantes de PC hoy en día?
Lenovo, HP y Dell juntos poseen el 58,8% de la cuota de envíos, con Lenovo solo en el 24,5%