
Tamaño y participación del mercado global de terapia de partículas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
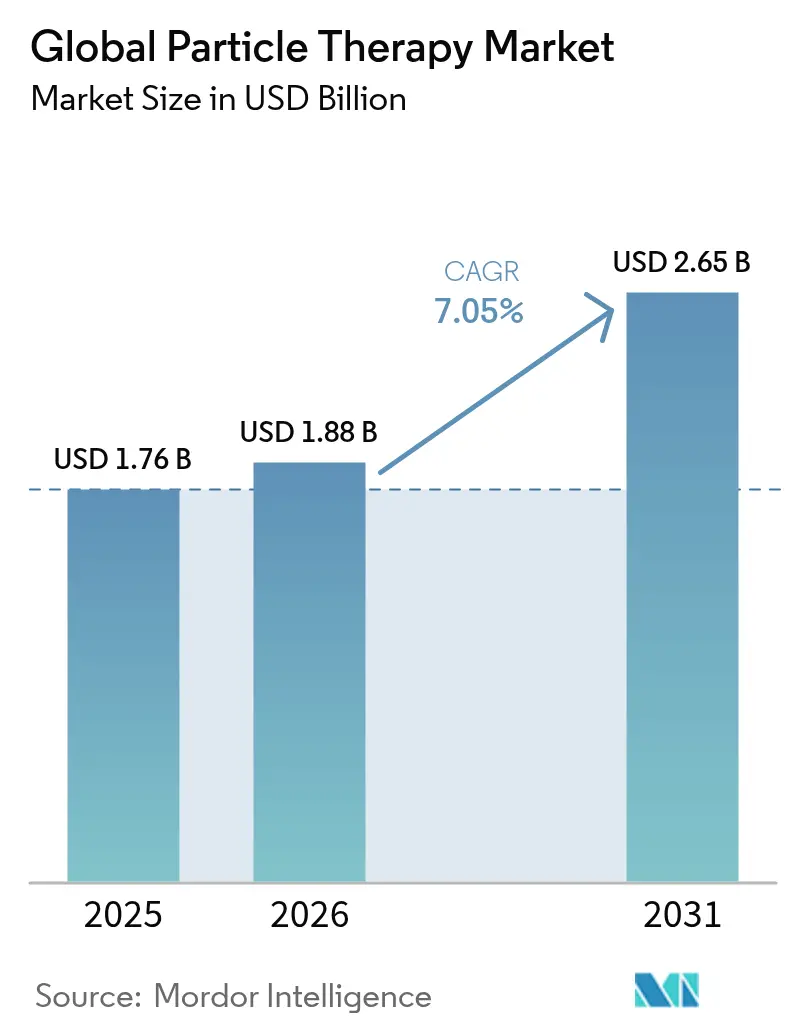
| Tamaño del Mercado (2026) | 1.88 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.65 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.05 % |
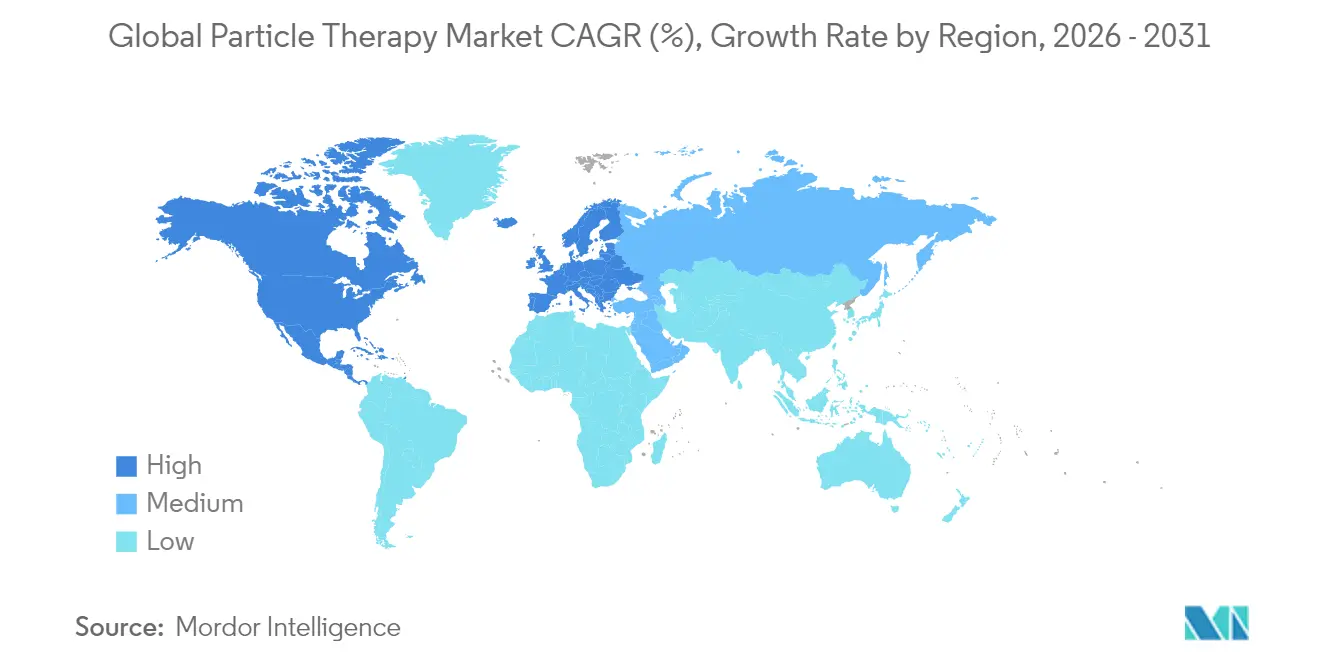
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
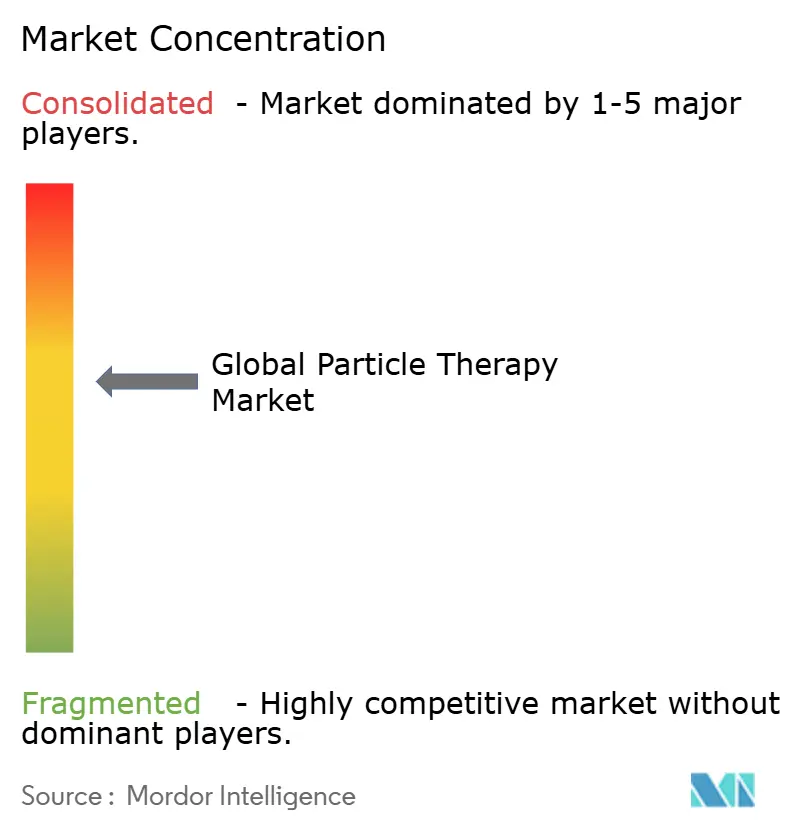
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado global de terapia de partículas por Mordor Intelligence
Se espera que el tamaño del mercado de terapia de partículas crezca de 1.760 millones de USD en 2025 a 1.880 millones de USD en 2026 y se prevé que alcance 2.650 millones de USD en 2031 a una CAGR del 7,05% durante 2026-2031. El crecimiento actual proviene de inversiones sostenidas en equipos de oncología de precisión, un aumento constante en la incidencia global del cáncer y mejoras continuas en el reembolso que están ampliando la elegibilidad de los pacientes. Los proveedores están captando la demanda a través de sistemas compactos de sala única que reducen los presupuestos de obras civiles hasta en un 60%, lo que permite a los hospitales medianos ingresar al campo sin construir búnkeres de múltiples salas. El impulso clínico detrás de la administración de dosis FLASH está ampliando aún más el conjunto total de pacientes potenciales, porque las tasas de dosis ultraaltas completan el tratamiento en milisegundos y reducen la toxicidad en tejidos normales, una ventaja que resuena tanto en cohortes pediátricas como adultas. Un entorno político favorable —en particular las determinaciones de cobertura local de Medicare de 2024 y la inclusión de la terapia de iones de carbono en el seguro nacional de Japón— proporciona certeza de ingresos a corto plazo, mientras que las herramientas de planificación basadas en inteligencia artificial están aliviando los cuellos de botella en los flujos de trabajo generados por la escasez de personal. En conjunto, estos factores sostienen la perspectiva positiva del mercado de terapia de partículas y señalan que la formación de capital se mantendrá sólida durante todo el período de pronóstico.
Conclusiones clave del informe
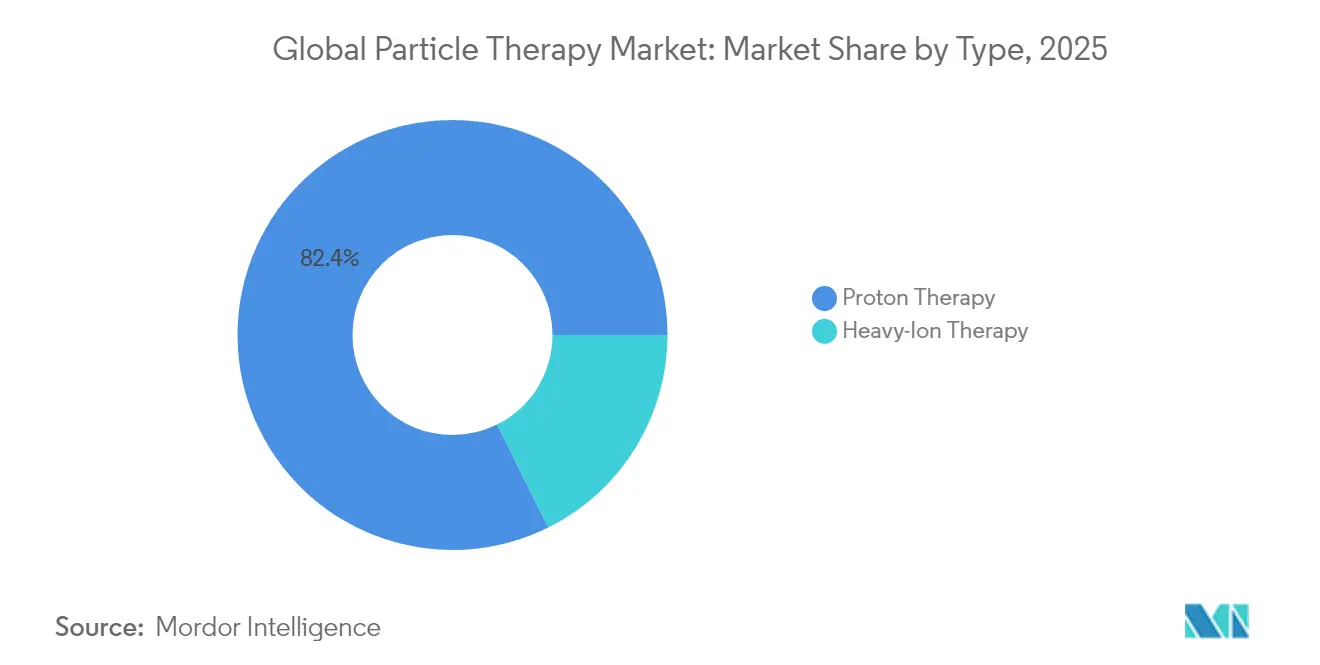
- Por tipo, la terapia de protones lideró con el 82,35% de la participación del mercado de terapia de partículas en 2025, mientras que se proyecta que la terapia de iones pesados se expanda a una CAGR del 7,96% hasta 2031.
- Por sistema, las configuraciones de múltiples salas representaron el 62,54% del tamaño del mercado de terapia de partículas en 2025; los sistemas de sala única avanzan a una CAGR del 7,68% hasta 2031.
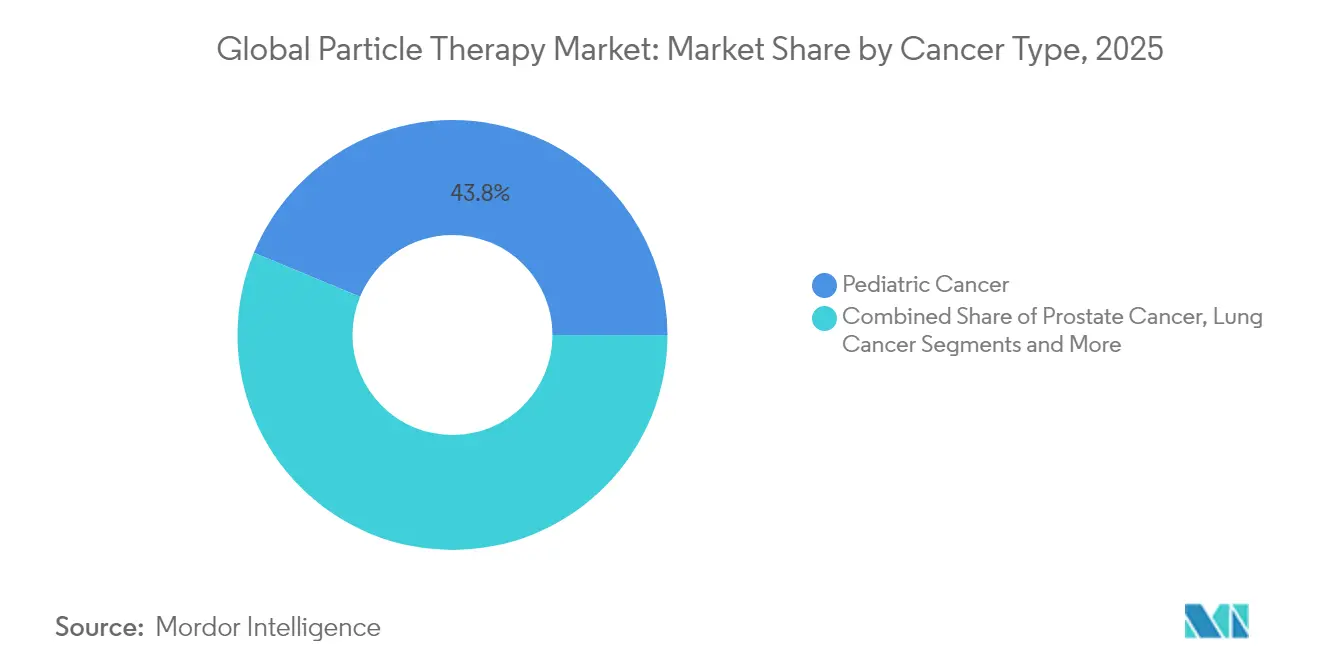
- Por tipo de cáncer, las indicaciones pediátricas representaron el 43,75% del tamaño del mercado de terapia de partículas en 2025; las aplicaciones para cáncer de mama registrarán una CAGR del 8,41% entre 2026 y 2031.
- Por geografía, América del Norte retuvo el 44,05% de la participación del mercado de terapia de partículas en 2025, mientras que Asia-Pacífico está en camino de alcanzar una CAGR del 9,02% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado Global de Terapia de Partículas*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Período de impacto |
|---|---|---|---|
| Avances en la administración de dosis FLASH | +1.2% | Global; adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Aumento de la incidencia global del cáncer | +1.8% | Global; pronunciado en Asia-Pacífico y mercados emergentes | Largo plazo (≥ 4 años) |
| Mejora de los marcos de reembolso (EE. UU., JP) | +1.5% | América del Norte y Japón; efecto secundario en la UE | Corto plazo (≤ 2 años) |
| Cambio tecnológico hacia sistemas compactos | +1.0% | Global; adopción más rápida en mercados sensibles al costo | Mediano plazo (2-4 años) |
| Planificación de tratamiento adaptativo basada en IA | +0.8% | América del Norte y la UE; expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Modelos de asociación público-privada para centros de protones | +0.7% | Global; mayor relevancia donde el capital es limitado | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Avances en la administración de dosis FLASH
La radioterapia FLASH administra tasas de dosis superiores a 40 Gy/s, condensando todo un ciclo curativo en una única exposición de menos de un segundo que preserva el tejido circundante [1]Grupo de Física Clínica de la Universidad de Stanford, "Resultados del primer ensayo FLASH de protones en humanos", stanford.edu. Los estudios preclínicos y de fase temprana en humanos en Stanford y la Universidad de Pensilvania reportan un control tumoral comparable pero con fibrosis y dermatitis notablemente menores, lo que respalda una inscripción más amplia en protocolos. Las líneas de ciclotrón existentes pueden integrar FLASH con una actualización mínima de hardware, convirtiéndolo en un diferenciador rentable para los hospitales establecidos. Los debates regulatorios se centran ahora en técnicas de verificación de dosis consensuadas en lugar de en la seguridad fundamental, lo que indica que los ensayos multicéntricos evolucionarán pronto hacia estudios de fase III que definirán las directrices. A medida que los pagadores reconozcan las menores complicaciones relacionadas con la toxicidad, se espera que los marcos de reembolso basados en el valor se aceleren, reforzando la contribución al crecimiento de este impulsor.
Aumento de la incidencia global del cáncer
La OMS registró 20 millones de nuevos casos en 2022 y pronostica 35 millones para 2050, una trayectoria que intensifica la demanda de carteras de modalidades capaces de minimizar los efectos secundarios tardíos. Las economías emergentes están experimentando un crecimiento de la incidencia más rápido de lo que su infraestructura sanitaria puede absorber, lo que magnifica la relevancia de los centros de partículas portátiles o adaptables. En sociedades envejecidas como Japón y Corea del Sur, los oncólogos buscan tratamientos que limiten las neoplasias malignas secundarias porque los supervivientes suelen vivir otras dos décadas. El aumento de los cánceres pediátricos, aunque modesto con un 0,8% anual en las regiones desarrolladas, conlleva ganancias desproporcionadamente altas en años de vida ajustados por calidad (AVAC), consolidando la propuesta de valor de la terapia de partículas. Esta marea epidemiológica sustenta una expansión constante del volumen de pacientes que alimenta directamente los flujos de ingresos del mercado de terapia de partículas.
Mejora de los marcos de reembolso (EE. UU. y JP)
El CMS amplió la cobertura de protones en 2024, añadiendo indicaciones selectas de pulmón, hígado y esófago, al tiempo que mantuvo las salvaguardas de necesidad médica que alinean los pagos con la evidencia revisada por pares. Japón fue un paso más allá al incluir la terapia de iones de carbono en su programa de seguro nacional, un hito que amplió de inmediato los grupos de pagadores domésticos. Los cambios de política reducen el riesgo del gasto de capital hospitalario porque los ingresos por paciente se vuelven más predecibles. ASTRO proyecta un aumento del 40-60% en los pacientes elegibles en EE. UU. en tres años, un incremento que eleva efectivamente las previsiones de utilización de capacidad en los sistemas recién construidos. La certeza del reembolso acorta los períodos de recuperación de la inversión y a menudo sirve como factor decisivo para la aprobación a nivel directivo de centros de nueva construcción.
Cambio tecnológico hacia sistemas compactos de sala única
Las bóvedas tradicionales de múltiples salas cuestan entre 150 y 200 millones de USD y requieren enormes desembolsos en construcción civil. Las nuevas plataformas de sala única, como el S250-FIT de Mevion y el Proteus ONE de IBA, se instalan en bahías de acelerador lineal reutilizadas por menos de 50 millones de USD y ocupan 1/3 de la superficie. Los avances de ingeniería en sincrociclotrón superconductor y aceleradores de pared dieléctrica redujeron las longitudes de la línea de haz a menos de cuatro metros, lo que permite la rotación del pórtico sin necesidad de hormigón de gran espesor. Las reformas, las unidades móviles y los contratos de arrendamiento financiero ofrecen ahora a los hospitales comunitarios una vía para ofrecer terapia de partículas sin invertir sumas de nueve cifras. A medida que los calendarios de amortización se reducen y la utilización mejora, los directores financieros de los hospitales obtienen cada vez más aprobación para construcciones compactas, un cambio que alimenta los pedidos recurrentes de equipos.
Planificación de tratamiento adaptativo basada en IA
Los optimizadores de aprendizaje profundo generan planes clínicos en minutos, igualando o superando el rendimiento humano al tiempo que liberan a los físicos para supervisar las tareas de garantía de calidad. GPT-RadPlan, por ejemplo, crea planes de protones que igualan los estándares humanos en homogeneidad al tiempo que reduce el tiempo de planificación en un 90%. Los algoritmos adaptativos que se ajustan a los cambios anatómicos diarios implican menos márgenes y dosis más conformadas, mejorando la preservación de los órganos en riesgo. Los proveedores incluyen módulos de IA en los contratos de servicio, añadiendo ingresos de software de alto margen. A mediano plazo, la automatización basada en IA aliviará los cuellos de botella de personal y hará que el mercado de terapia de partículas sea más escalable.
Análisis del Impacto de las Restricciones del Mercado Global de Terapia de Partículas*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Período de impacto |
|---|---|---|---|
| Alto CAPEX y OPEX de la infraestructura de línea de haz | -2.1% | Global; más agudo en regiones sensibles al precio | Largo plazo (≥ 4 años) |
| Escasez de personal capacitado en física de partículas | -1.4% | Global; escasez pronunciada en América del Norte y la UE | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de isótopos de ciclotrón | -0.9% | Global; variabilidad en las zonas de resiliencia de la cadena de suministro | Corto plazo (≤ 2 años) |
| Aprobaciones regulatorias lentas para centros de iones pesados | -0.6% | Principalmente mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto CAPEX y OPEX de la infraestructura de línea de haz
Incluso después de las reducciones de costos, los proyectos llave en mano a menudo superan los 50 millones de USD, eclipsando los presupuestos de reemplazo de aceleradores lineales convencionales. Los sistemas de blindaje, criogenia y acondicionamiento de energía elevan los costos operativos, con contratos de servicio anuales que alcanzan los 3 millones de USD. Los hospitales con márgenes oncológicos reducidos tienen dificultades para justificar estas cifras a menos que los pagadores locales reembolsen a tasas que cubran tanto la depreciación como los gastos generales de servicio. Dado que las subvenciones de capital son finitas, un único proyecto de partículas de gran envergadura puede desplazar otras adquisiciones de equipos, generando inercia institucional. Hasta que los proveedores logren sistemas por debajo de los 20 millones de USD a escala, la intensidad de capital seguirá siendo el freno más significativo para el mercado de terapia de partículas.
Escasez de personal capacitado en física de partículas
Las tasas de vacantes del 11,3% para físicos médicos y del 10,7% para terapeutas de radiación ilustran un mercado laboral mal equipado para una expansión rápida de centros [2]Sociedad Americana de Oncología Radioterápica, "Encuesta de fuerza laboral 2024", astro.org. Las residencias acreditadas por CAMPEP gradúan menos candidatos de los necesarios para cubrir las jubilaciones, y mucho menos los nuevos puestos. La escasez de personal eleva los salarios en porcentajes de dos dígitos y ralentiza los plazos de puesta en marcha porque cada nueva bóveda requiere personal experimentado para la aceptación, calibración y garantía de calidad diaria. La contratación internacional compensa, pero también crea riesgo de retención cuando vencen los visados. La automatización ofrece un alivio parcial, pero la supervisión humana sigue siendo indispensable, lo que mantiene al personal como un cuello de botella sistémico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado Global de Terapia de Partículas
Por tipo:
el dominio de la terapia de protones impulsa la innovaciónLa terapia de protones representó el 82,35% de la participación del mercado de terapia de partículas en 2025, impulsada por una sólida base de evidencia de fase III, familiaridad de los pagadores y una cartera de instalaciones de sala única. La terapia de iones pesados es el segmento de mayor crecimiento, con una CAGR del 7,96% hasta 2031, respaldada por una eficacia biológica relativa superior frente a tumores hipóxicos o radiorresistentes. Los primeros adoptantes, como el Centro de Cáncer Yonsei, reportaron una supervivencia global a cinco años del 97,5% en protocolos de próstata localizados, resultados que superan los estándares de la terapia de protones. La aceptación en América del Norte podría acelerarse una vez que la próxima unidad de iones de carbono de Mayo Clinic entre en servicio, generando una demanda derivada de experiencia en iones pesados dentro del mercado de terapia de partículas. A medida que las plataformas compactas de iones de carbono maduren, la barrera económica se reducirá, lo que indica una combinación de modalidades más equilibrada más allá de 2030.
Los proveedores de protones no han permanecido estáticos. Los sistemas que incorporan capacidad FLASH, exploración modulada en intensidad y replanificación diaria habilitada por IA continúan ampliando el techo clínico. Mientras tanto, los innovadores en iones de carbono están integrando pórticos superconductores para reducir la masa de los imanes y la extensión de las instalaciones. Se espera una polinización tecnológica cruzada, con plataformas de protones que adopten algoritmos de dirección de haz de iones pesados y sistemas de iones pesados que aprovechen la automatización de garantía de calidad de la era de los protones. La interacción competitiva mantiene dinámico el mercado de terapia de partículas y favorece a los proveedores que mantienen una cartera multimodalidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por sistema:
las configuraciones de sala única ganan impulsoLos centros de múltiples salas representaron el 62,54% del tamaño del mercado de terapia de partículas en 2025, ya que los centros heredados tratan a más de 1.000 pacientes al año y se benefician de economías de escala. Sin embargo, las instalaciones de sala única están creciendo a una CAGR del 7,68% a medida que los directores financieros priorizan la expansión modular sobre los megaproyectos. Instalaciones como la reforma de Atlantic Health de una bóveda de acelerador lineal existente —completada notablemente un 40% más rápido que una construcción desde cero— demuestran el atractivo económico del modelo. Las unidades compactas más nuevas operan con ciclotrón independiente por sala, por lo que el tiempo de inactividad en una suite ya no detiene todo el complejo, una desventaja histórica de los diseños de conmutación de haz.
En el frente de ingeniería, la miniaturización de imanes y los sistemas mejorados de selección de energía permiten que las soluciones de sala única igualen el alcance clínico de sus homólogas más grandes, eliminando las preocupaciones sobre compromisos. Los proveedores comercializan construcciones por fases que comienzan con una bóveda y escalan a tres o cuatro a medida que aumenta el volumen de casos, dando a los administradores opcionalidad en el gasto de capital. A medida que el arrendamiento y las asociaciones público-privadas maduren, se espera que el crecimiento de sala única supere las adiciones de múltiples salas, reforzando la tendencia descentralizadora dentro del mercado de terapia de partículas.
Por tipo de cáncer:
las aplicaciones pediátricas lideran, el cáncer de mama se aceleraLos casos pediátricos retuvieron el 43,75% del tamaño del mercado de terapia de partículas en 2025 debido a la capacidad sin igual de la modalidad para preservar las placas de crecimiento, las estructuras oculares y el tejido del sistema nervioso central en desarrollo. Los equipos multidisciplinarios ahora recomiendan de forma rutinaria la terapia de protones o de iones de carbono para el meduloblastoma y el rabdomiosarcoma, citando un menor riesgo de deterioro neurocognitivo. El cáncer de mama está emergiendo como el segmento de mayor crecimiento con una CAGR del 8,41%, impulsado por datos de fase II que muestran una dosis cardiopulmonar reducida en comparación con la radioterapia de intensidad modulada. Las determinaciones de cobertura nacional en EE. UU. ya incluyen la terapia de protones postmastectomía del lado izquierdo para mujeres con comorbilidades cardíacas preexistentes, ampliando la cohorte potencial.
El cáncer de próstata, que fue la indicación estrella, está pasando a ser un impulsor de crecimiento de segundo nivel a medida que la competencia de las técnicas fotónicas avanzadas reequilibra los patrones de derivación. Sin embargo, los flujos de trabajo de tomografía computarizada de haz cónico diaria y registro deformable hacen que el tratamiento con protones sea más adaptativo, preservando su valor en grupos de riesgo seleccionados. En otros ámbitos, los estudios de pulmón, hígado y páncreas que combinan FLASH y guía por imagen están mejorando las probabilidades de control tumoral, allanando el camino para la diversificación de indicaciones que estabiliza los flujos de ingresos del mercado de terapia de partículas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por aplicación:
dominio del tratamiento, expansión de la investigaciónEl tratamiento directo de pacientes representó el 67,85% de los ingresos en 2025, ya que la modalidad se incorporó firmemente a la práctica clínica habitual para varias clases de tumores. Sin embargo, el uso en investigación está ganando una CAGR del 7,89% a medida que los investigadores exploran métricas de planificación basadas en biología, fraccionamiento FLASH y sinergias de inmuno-radioterapia. Los consorcios financiados por el gobierno, como el programa ARCHADE de Europa, están agrupando conjuntos de datos de iones de carbono para acelerar el etiquetado regulatorio. Los centros académicos que anclan complejos de múltiples salas a menudo reservan una suite para la inscripción en protocolos, garantizando ciclos de retroalimentación del laboratorio a la cabecera del paciente que aceleran la innovación. Los aceleradores definidos por software con extracción de energía variable facilitan experimentos preclínicos durante las horas sin pacientes, monetizando la capacidad ociosa al tiempo que amplían la base de conocimientos que en última instancia expande el mercado de terapia de partículas.
El énfasis en la investigación también se extiende a la instrumentación física. La detección de rayos gamma instantáneos para la verificación del alcance en tiempo real y los monitores de haz de aprendizaje automático están cerrando el ciclo sobre la incertidumbre intrafracción. Los proveedores comerciales se asocian con universidades para codesarrollar estos complementos, incluyéndolos en futuros paquetes de actualización que aumentan los ingresos posventa.
Análisis geográfico
Mercado de Terapia de Partículas en América del Norte
América del Norte controló el 44,05% del mercado de terapia de partículas en 2025. La ampliación de la cobertura de Medicare estabilizó los flujos de caja, y una cartera consolidada de más de 40 centros operativos continúa llevando a cabo expansiones de múltiples salas. La extensión del Centro de Terapia de Protones Roberts de Penn Medicine, valorada en 224 millones de USD, ilustra la disposición de la región a invertir en bóvedas de próxima generación que incluyen ciclotrones independientes para redundancia. Los ecosistemas académicos canalizan flujos constantes de derivaciones, mientras que las campañas filantrópicas absorben parte de los costos de capital, mitigando el riesgo presupuestario. Estados Unidos también alberga la mayoría de las sedes centrales de fabricantes de equipos originales comerciales y empresas de servicios de terceros, lo que refuerza la seguridad de la cadena de suministro. Canadá sigue siendo una excepción, sin ningún centro nacional, pero los grupos de trabajo provinciales en Ontario y Quebec han avanzado en estudios de selección de emplazamientos, lo que indica que la demanda regional se convertirá pronto en licitaciones de adquisición.
Mercado de Terapia de Partículas en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 9,02%, impulsada por el gasto del sector público y los cambios demográficos hacia poblaciones de mayor edad. China alberga una combinación en expansión de instituciones emblemáticas y nuevos participantes que reducen costos. El sistema ultracompacto de P-Cure en Shandong, con un precio inferior a 30 millones de USD, ejemplifica una estrategia local para llevar la terapia de partículas a ciudades secundarias. Corea del Sur puso en marcha la instalación de iones pesados de Yonsei en 2024, y los datos preliminares ya respaldan una inscripción de casos más amplia más allá del cáncer de próstata. El Centro Bragg de Australia, aunque enfrenta una realineación de proveedores tras retrasos, mantiene el compromiso bipartidista, lo que indica que las aprobaciones regulatorias son obstáculos temporales y no estructurales. Los gobiernos regionales suelen combinar la adquisición de aceleradores con mandatos de fabricación nacional, estimulando la localización de la cadena de suministro que reduce los gastos operativos a largo plazo.
Mercado de Terapia de Partículas en EMEA y América del Sur
Europa presenta una narrativa dual de sofisticación tecnológica y crecimiento incremental de capacidad. Los centros de iones de carbono de Alemania ofrecen tanto atención rutinaria como liderazgo en ensayos multisitio, posicionando a la región como un centro mundial de experiencia en iones pesados. Las empresas conjuntas público-privadas en Francia e Italia están ampliando el alcance de los protones, mientras que los prototipos de protones guiados por resonancia magnética en Dresde avanzan hacia la preparación clínica. Los acuerdos de derivación transfronteriza permiten a las naciones más pequeñas enviar casos complejos a centros vecinos, optimizando la utilización. Mientras tanto, Oriente Medio, África y América del Sur albergan un potencial en etapa temprana. La instalación de un ciclotrón de 230 toneladas en Argentina señala la primera incursión de América Latina en el mercado de terapia de partículas, y se están llevando a cabo estudios de viabilidad preliminares en Arabia Saudita y los Emiratos Árabes Unidos. En conjunto, la diversificación geográfica distribuye el riesgo de los proveedores y crea perfiles de demanda de múltiples niveles que sostienen el crecimiento a largo plazo.

Panorama regulatorio
En Estados Unidos, los sistemas de radioterapia médica con partículas cargadas se regulan como dispositivos de Clase II bajo la norma 21 CFR 892.5050, lo que los ubica dentro del marco de dispositivos médicos de la FDA para registro, listado, etiquetado y cumplimiento del sistema de calidad. Un hito reciente en dispositivos fue la autorización FDA 510(k) otorgada el 23 de abril de 2026 a Varian Medical Systems para el ProBeam 360 Proton Therapy System v3.0 (K252815), lo que indica una continua iteración del producto en torno a la imagenología integrada y el flujo de trabajo.
La expansión de instalaciones también está determinada por vías de aprobación a nivel estatal. El 13 de mayo de 2026, el Massachusetts Public Health Council aprobó una Determination of Need para que Dana-Farber Cancer Institute construya un nuevo centro de terapia de protones, lo que ilustra cómo los procesos tipo certificado de necesidad pueden influir en dónde y cuándo ingresa nueva capacidad al mercado. En Australia, la planificación nacional ha avanzado mediante una estrategia de terapia con haz de protones y planificación de implementación liderada por organismos gubernamentales y de normalización (incluida RANZCR), con énfasis en registros de calidad clínica como ASPIRE, junto con el desarrollo de infraestructura, incluido el programa Bragg Centre en Adelaida.
Análisis de la cadena de valor
La cadena de valor de la terapia con partículas comienza con insumos de componentes especializados, incluidos imanes superconductores, piezas de haz de alta precisión y electrónica de potencia y control, y luego avanza a través de los OEM de sistemas que integran aceleradores, gantries, imagenología y software de control de tratamiento. Río abajo, socios de ingeniería, adquisiciones y construcción altamente especializados diseñan y entregan bóvedas de blindaje y gestionan la integración mecánica, eléctrica y de plomería específica del sitio, seguido de la puesta en marcha en centros oncológicos hospitalarios e independientes donde los equipos clínicos operan el sistema bajo estrictos flujos de trabajo de control de calidad y dosimetría.
Un cuello de botella recurrente se encuentra en la etapa de diseño, construcción e instalación, donde la complejidad de la construcción de la bóveda y el riesgo de cronograma pueden dominar el tiempo hasta el tratamiento, lo que lleva a los OEM a asociarse con especialistas en infraestructura (por ejemplo, IBA y Tractebel para soporte de construcción). La cadena también se está desplazando hacia modelos de implementación basados en reacondicionamiento que reducen las obras civiles. En febrero de 2026, P-Cure completó la conversión de una bóveda de acelerador lineal en un centro compacto de terapia de protones en el Shanghai Proton and Heavy Ion Center, lo que subraya el movimiento hacia la integración de la terapia con partículas en espacios existentes. Las capacidades de entrega de proyectos se han vuelto más centrales para la ejecución, incluida la finalización por parte de DPR Construction del Connecticut Proton Center en abril de 2026 mediante una iniciativa multipartita que involucra a Hartford HealthCare, Yale New Haven Health System y Proton International.
Panorama competitivo
El mercado de terapia de partículas sigue siendo moderadamente concentrado. IBA lideró los ingresos con 498,2 millones de EUR en 2024 y una cartera de pedidos que supera los 1.500 millones de EUR, anclada por su oferta integral de ciclotrón, salas de tratamiento y líneas de radiofarmacia. Siemens Healthineers, tras su adquisición de Varian, integra diagnóstico, imagen y terapia en una plataforma rica en IA que apunta a 300 millones de EUR en sinergias anuales para el ejercicio fiscal 2025. Hitachi y Sumitomo Heavy Industries mantienen posiciones dominantes regionales en Asia-Pacífico, aprovechando patentes de líneas de haz superconductoras y asociaciones hospitalarias llave en mano para defender su participación.
Mevion Medical Systems se diferencia por su compacidad, con su unidad S250-FIT que permite reformas de bóvedas que reducen los plazos de construcción a la mitad. La hoja de ruta modular de la empresa permite a las instalaciones añadir salas sin tiempo de inactividad, un argumento de venta fundamental para los hospitales comunitarios con restricciones de flujo de caja. Los disruptores como P-Cure llevan el límite de costos aún más lejos, comercializando configuraciones por debajo de los 30 millones de USD que emplean geometría de paciente sentado para reducir el peso del pórtico. El acelerador de pared dieléctrica de Lawrence Livermore está en camino hacia la autorización regulatoria, apuntando a precios por debajo de los 20 millones de USD que podrían restablecer el equilibrio del mercado.
Los movimientos estratégicos se centran en acuerdos de desarrollo conjunto, adquisiciones de software de IA y diferenciación en el nivel de servicio. Siemens Healthineers añadió soporte de garantía de calidad remota mediante gemelos digitales, reduciendo el tiempo de inactividad en un 15%. IBA se asoció con RaySearch para integrar la optimización del efecto biológico en su suite de sistema de planificación de tratamiento, fortaleciendo los resultados clínicos. La financiación de capital riesgo fluye hacia empresas emergentes especializadas en imágenes de rayos gamma instantáneos o motores automatizados de verificación de planes, tecnologías que los fabricantes de equipos originales establecidos podrían eventualmente adquirir para mantener el control de la cadena de valor. Las apuestas competitivas giran, por tanto, en torno a la amplitud del ecosistema más que a las ventajas de hardware individuales.
Líderes de la industria global de terapia de partículas
Hitachi, Ltd.
IBA
Siemens Healthcare GmbH (Varian Medical Systems, Inc.)
Sumitomo Heavy Industries, Ltd.
Mevion Medical Systems.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado Global de Terapia de Partículas Incluidas en este Informe
- Abbvie
- Amneal Pharmaceuticals
- Viatris
- Boehringer Ingelheim Intl. GmbH
- GlaxoSmithKline
- Teva Pharmaceutical Industries
- Pfizer
- Novartis
- Roche
- ABL bio
- KISSEI PHARMACEUTICAL
- AstraZeneca
- Prevail Therapeutics
- Newron Pharmaceuticals S.p.A.
- Kyowa Kirin
- ACADIA Pharmaceuticals Inc.
- UCB
- Sunovion Pharmaceuticals
- Neurocrine Biosciences
- Lundbeck A/S
- Voyager Therapeutics, Inc.
- Supernus Pharmaceuticals
Lea el análisis de las empresas de terapia de partículas global

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave radica en acelerar la implementación mediante reacondicionamiento de bóvedas e instalaciones compactas de una sola sala que reducen la barrera de obras civiles para hospitales que ya operan suites convencionales de radioncología. En junio de 2026, Mevion reportó el primer tratamiento clínico con su sistema S250-FIT en Stanford Medicine Cancer Center, destacando una vía para instalar terapia de protones dentro de una bóveda convencional de acelerador lineal de 1,200 pies cuadrados en lugar de construir un nuevo búnker de múltiples salas. Este modelo de implementación respalda oportunidades entre proveedores de tamaño mediano con volúmenes de pacientes y redes de referencia que pueden no tener apetito por grandes construcciones desde cero.
Otro conjunto de oportunidades implica la modernización de la capacidad existente y la expansión mediante plataformas compactas modulares, lo que impulsa una combinación de demanda de equipos, software y contratos de servicio a largo plazo. IBA firmó múltiples acuerdos de sistemas compactos que ilustran esta vía, incluido un contrato de enero de 2026 para reacondicionar The University of Texas MD Anderson Cancer Center con tres sistemas Proteus ONE y un contrato de junio de 2026 con Duke University Health System para dos sistemas Proteus ONE. La generación de evidencia clínica también está cada vez más vinculada al impulso comercial: el informe de julio de 2026 de University of Cincinnati Cancer Center sobre el ensayo FAST-02 FLASH de protones (administración segura cerca de órganos críticos) respalda la continua inversión de proveedores en programas de tasa de dosis ultra alta que pueden ampliar la utilización basada en protocolos y diferenciar las bases instaladas.
Desarrollos Recientes de la Industria en el Mercado Global de Terapia de Partículas
- Junio de 2026: IBA firmó un contrato con Duke University Health System para instalar dos sistemas compactos de terapia de protones Proteus ONE para el Duke Proton Center en Durham, Carolina del Norte. El acuerdo refuerza la demanda de configuraciones compactas que pueden ser implementadas por grandes sistemas de salud como capacidad escalable, mientras extiende la huella de equipos y servicios de ciclo de vida de IBA dentro de Estados Unidos.
- Abril de 2026: Varian Medical Systems recibió la autorización FDA 510(k) para el ProBeam 360 Proton Therapy System v3.0 (K252815). La autorización respalda los ciclos continuos de renovación de la plataforma, y las mejoras de imagenología y flujo de trabajo brindan una vía para actualizaciones de la base instalada y nuevas licitaciones de sistemas que enfatizan la guía por imagen integrada.
- Enero de 2024: OncoRay lanzó un prototipo de investigación para terapia de protones guiada por resonancia magnética de cuerpo completo con seguimiento de tumores en tiempo real. El prototipo señala una investigación y desarrollo continuos hacia una integración más estrecha entre imagenología y terapia, que puede influir en futuros criterios de adquisición y hojas de ruta de actualización una vez traducido de la investigación a configuraciones autorizadas clínicamente.


Mercado Global de Terapia de Partículas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de terapia con partículas se define como los ingresos generados por la radioterapia de haz de partículas de uso clínico utilizada en oncología, abarcando sistemas de terapia de protones y terapia de iones pesados, componentes relacionados de planificación y administración, y el soporte de servicio asociado vinculado a los sitios instalados.
Exclusiones del alcance: el alcance excluye los sistemas de radioterapia basados en fotones, los productos de braquiterapia y los prototipos exclusivamente de investigación que no se implementan para el tratamiento rutinario de pacientes.
Descripción general de la segmentación
- Por mecanismo de acción
- Agonistas de la dopamina
- Anticolinérgicos
- Inhibidores de la MAO-B
- Amantadina
- Carbidopa-levodopa
- Antagonistas de la adenosina A2A
- Otros mecanismos de acción
- Por vía de administración
- Oral
- Transdérmica
- Subcutánea
- Infusión
- Intranasal
- Por canal de distribución
- Farmacias hospitalarias
- Farmacias minoristas
- Farmacias en línea
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción de la narrativa de oferta y demanda en torno a la terapia con partículas, dado que la adopción está impulsada por la carga de cáncer, el desarrollo de centros y la comodidad en el reembolso. Fuentes públicas como la International Agency for Research on Cancer (GLOBOCAN), publicaciones del programa de cáncer de la Organización Mundial de la Salud y las estadísticas de salud de la OCDE ayudaron a anclar la incidencia, el contexto de capacidad de tratamiento y la dirección del gasto en salud a nivel país.
También utilizamos fuentes como las bases de datos de dispositivos de la FDA de EE. UU., registros de ensayos clínicos y revistas de radioncología revisadas por pares para comprender qué tecnologías se utilizan en entornos clínicos rutinarios y cómo cambian los patrones de utilización a lo largo del tiempo. Del lado de la oferta, revisamos informes anuales de empresas, presentaciones a inversores y comunicados de prensa en busca de anuncios de instalación y señales de ingresos por servicios, y complementamos esto con suscripciones pagas que proporcionan datos financieros de empresas, actividad de patentes y señales de envíos de importación-exportación para equipos de alto valor. Estas fuentes no son exhaustivas, y nos apoyamos en referencias públicas y pagas adicionales para capturar datos faltantes, validar supuestos y aclarar brechas de datos específicas.
Entrevistas primarias y encuestas
Se realizaron conversaciones primarias con radioncólogos, físicos médicos, equipos de adquisiciones hospitalarias e integradores de sistemas para verificar los supuestos documentales frente al comportamiento real de compra y uso. También hablamos con proveedores de servicios y expertos regionales en APAC, EMEA y las Américas para confirmar cómo difieren por geografía los plazos de puesta en marcha de centros, el rendimiento de pacientes y las estructuras de contratos de servicio.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Altos ejecutivos: 13% | APAC: 44% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 40% | EMEA: 35% |
| Actores más pequeños: 18% | Gerentes: 47% | Américas: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elaboró utilizando un enfoque de arriba hacia abajo, en el que se reconstruyeron las señales de capacidad de tratamiento e implementación de equipos por país, y luego se convirtieron en ingresos utilizando la combinación típica de sistemas y patrones de adjunción de servicios. Los insumos rastreados incluyen el número de centros de terapia con partículas operativos y anunciados, la combinación de instalaciones multisala frente a una sola sala, los ciclos de reemplazo y actualización, los términos promedio de los contratos de servicio y el ritmo de nuevas indicaciones y flujos de referencia en tumores sólidos de alta incidencia.
Para mantener los totales realistas, hicimos verificaciones cruzadas utilizando aproximaciones selectivas de abajo hacia arriba, como el muestreo de la base instalada por región, la aplicación de rangos de utilización plausibles y la validación de las bandas de precios con encuestados de adquisiciones y técnicos. Cuando faltaban insumos de abajo hacia arriba para mercados más pequeños, gestionamos las brechas utilizando ratios proxy regionales vinculados a la incidencia de cáncer, el gasto en salud y los plazos de puesta en marcha observados.
Las previsiones se desarrollaron mediante análisis de escenarios respaldado por opiniones de expertos, ya que el crecimiento depende en gran medida de la financiación de los centros, los plazos de construcción y la estabilidad del reembolso. Los supuestos clave se sometieron a pruebas de estrés ante cambios en los retrasos de instalación, el comportamiento de renovación de servicios y la normalización de precios a medida que ingresan al mercado sistemas más compactos.
Validación de datos y ciclo de actualización
Los resultados se verificaron mediante múltiples revisiones que comparan los totales del modelo con señales independientes, incluidas las canalizaciones de centros anunciados, los comentarios sobre adopción clínica y la actividad de pedidos observada a partir de divulgaciones públicas. Cuando el resultado de un país parecía fuera de línea, revisamos el árbol de factores impulsores e iniciamos llamadas de seguimiento para reverificar los insumos de utilización o precios antes de la aprobación interna.
El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios importantes en el reembolso, grandes oleadas de puesta en marcha de centros o aprobaciones tecnológicas significativas. Antes de la entrega, se completa una revisión final del analista para que las cifras y los supuestos reflejen las actualizaciones disponibles más recientes.
Tamaño del mercado de terapia con partículas de Mordor Intelligence comparado con otras estimaciones publicadas
Diferentes editoriales suelen llegar a distintos tamaños de mercado porque no contabilizan los mismos flujos de ingresos, y también eligen diferentes años base y ventanas de previsión. Para la terapia con partículas, las mayores variaciones generalmente provienen de si se contabilizan los servicios, cómo se tratan los sistemas frente a los tratamientos y con qué rapidez se supone que las nuevas canalizaciones de centros se convierten en ingresos.
Los ingresos por radioterapia de fotones y braquiterapia quedan fuera del alcance de Mordor Intelligence, lo que mantiene la estimación centrada en sistemas de protones e iones pesados, componentes relacionados de planificación y administración, y contratos de servicio vinculados a centros instalados, mientras que algunas publicaciones públicas mezclan equipos de radioterapia más amplios en sus totales o aplican tasas de conversión de canalización agresivas sin una verificación clara de utilización.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,88 mil millones USD (2026) | |
| Consultora Global A | 1,80 mil millones USD (2025) | Utiliza un año base diferente y un marco de productos y servicios más amplio, con menos claridad sobre si el software de planificación, los accesorios y los contratos de servicio a largo plazo se incluyen de manera consistente en todas las regiones. |
| Blog del Sector B | 0,61 mil millones USD (2024) | Se asemeja más a los ingresos centrados en sistemas y parece subestimar las instalaciones de iones pesados y los ingresos recurrentes por servicios, lo que puede reducir el total cuando se enfatizan los envíos de sistemas compactos. |
Entre las tres cifras, la diferencia se explica principalmente por lo que se contabiliza como ingreso de mercado y cómo se traduce la base instalada en ventas anuales y valor de servicio. Al mantener los insumos vinculados al número de centros, la combinación de sistemas y la adjunción de servicios, la cifra final sigue siendo trazable a factores claros que pueden reverificarse a medida que se abren nuevos centros o cambia la utilización.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado global de terapia de partículas?
El tamaño del mercado de terapia de partículas es de 1.880 millones de USD en 2026, con ingresos que se espera crezcan hasta 2.650 millones de USD en 2031 a una CAGR del 7,05%.
¿Quiénes son los actores clave en el mercado global de terapia de partículas?
Hitachi, Ltd., IBA, Siemens Healthcare GmbH (Varian Medical Systems, Inc.), Sumitomo Heavy Industries, Ltd. y Mevion Medical Systems son las principales empresas que operan en el mercado global de terapia de partículas.
¿Qué modalidad tiene la mayor participación en el mercado de terapia de partículas?
La terapia de protones tiene la mayor participación con el 82,35% en 2025, lo que refleja su adopción clínica establecida y su amplia cobertura de reembolso.
¿Qué región tiene la mayor participación en el mercado global de terapia de partículas?
En 2025, América del Norte representa la mayor participación de mercado en el mercado global de terapia de partículas.
Última actualización de la página el:



