
Tamaño y Participación del Mercado de Dispositivos de Electroterapia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Growth Rate | 4.15 % |
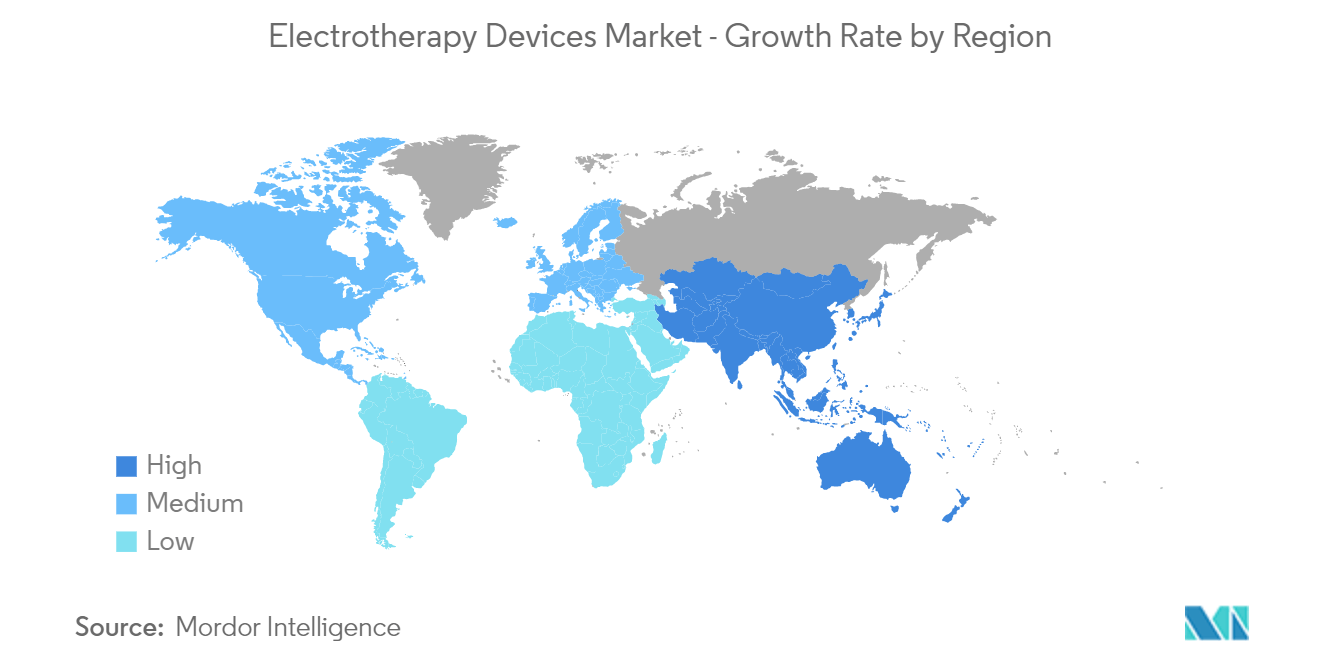
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Electroterapia por Mordor Intelligence
Se espera que el tamaño del Mercado de Dispositivos de Electroterapia registre una CAGR del 4,15% durante el período de pronóstico.
El mercado estudiado se vio afectado negativamente por la pandemia de COVID-19. El artículo de investigación publicado en Practical Pain Management en enero de 2022 indicó que los pacientes que enfrentaron problemas de salud mental durante la pandemia experimentaron un empeoramiento de los síntomas de dolor. Los investigadores del estudio mencionado anteriormente sugirieron que la estimulación eléctrica craneal ayuda en dichos problemas, lo que llevó a la adopción de la electroterapia durante la pandemia. Por lo tanto, la pandemia de COVID-19 ha impactado significativamente el mercado estudiado. Sin embargo, a medida que la pandemia ha disminuido y la adopción de dicha terapia y dispositivos aumentó durante la pandemia, se espera que el mercado tenga un crecimiento estable.
Factores como el aumento de lesiones espinales, dolor de espalda y lesiones deportivas son los principales impulsores del mercado estudiado. La electroterapia se utiliza para tratar enfermedades neurológicas, musculares o músculo-nerviosas que causan dolor. La electroterapia puede ser beneficiosa para personas que experimentan sensibilidad severa, entumecimiento o debilidad en los músculos de la espalda. Según los datos publicados por el Consejo Nacional de Seguridad de los Estados Unidos en 2021, se estima que alrededor de 3,2 millones de personas fueron atendidas en servicios de urgencias por lesiones relacionadas con equipos deportivos y recreativos en los Estados Unidos en 2021. Las actividades más comunes frecuentemente asociadas con lesiones fueron el ejercicio, el ciclismo y el baloncesto. La tasa de lesiones por ejercicio fue de 123,8 por cada 100.000 habitantes en los Estados Unidos en 2021; para bicicletas y accesorios fue de 113,7; para baloncesto fue de 78,6; para patinetas, scooters y hoverboards fue de 74,2; y para fútbol americano fue de 67,2.
Además, según un artículo publicado en la Biblioteca Nacional de Medicina en abril de 2022, se realizó un estudio en China en 2021 que mostró que el 31,3% de los estudiantes de preparatoria, el 23,8% de los estudiantes de secundaria y el 19,2% de los estudiantes de primaria habían sufrido lesiones mientras participaban en actividades de fútbol en el campus. Por lo tanto, se espera que la alta prevalencia de lesiones relacionadas con el deporte en todo el mundo impulse el crecimiento del mercado.
Adicionalmente, la aprobación de las autoridades regulatorias también está impulsando el crecimiento del mercado. Por ejemplo, en mayo de 2021, ITO CO., LTD., uno de los pioneros de los agentes electrofísicos en Japón, recibió la autorización 510(k) de la Administración de Alimentos y Medicamentos de los Estados Unidos para su Estimulador Muscular Eléctrico denominado TMJ Pain Relief "función D" para uso dental.
Por lo tanto, debido a los factores mencionados anteriormente, como el aumento de lesiones espinales, dolor de espalda y lesiones deportivas, se anticipa que el mercado estudiado experimentará crecimiento durante el período de pronóstico. Sin embargo, se prevé que la falta de conciencia sobre el tratamiento obstaculizará el crecimiento del mercado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Dispositivos de Electroterapia
Se Espera que el Segmento de Enfermedades Nerviosas Mantenga una Participación de Mercado Significativa Durante el Período de Pronóstico
Los trastornos neurológicos son afecciones que afectan la médula espinal, el cerebro y los nervios del cuerpo. La demanda de estimulación nerviosa está aumentando con el creciente número de casos de enfermedades neurológicas, especialmente en el uso de dispositivos de electroterapia. Por lo tanto, se espera que impulse el crecimiento del segmento durante el período de análisis.
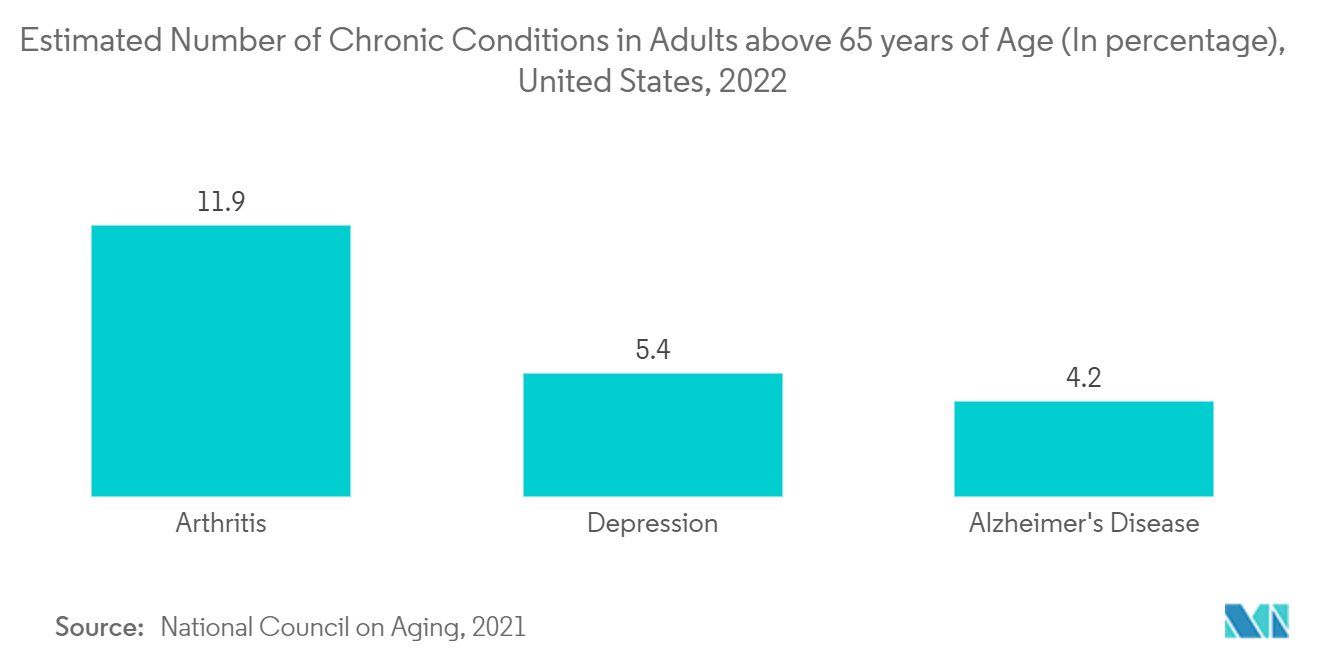
Un aumento en el número de pacientes que padecen trastornos del sistema nervioso central (SNC) probablemente sea el factor clave que contribuya al crecimiento del segmento en el mercado estudiado. Según los Datos y Cifras sobre la Enfermedad de Alzheimer 2022, publicados por la Asociación de Alzheimer en abril de 2022, el Alzheimer es más prevalente entre personas mayores de 65 años. Adicionalmente, los datos de la OMS también informaron que el número alcanzaría los 82 millones para 2030. Se anticipa que esta creciente carga de trastornos del sistema nervioso impulsará la demanda de electroterapia, impulsando así el crecimiento del segmento a nivel mundial.
Además, la lesión neurológica de la médula espinal afecta a casi todos los sistemas fisiológicos, y los pacientes pueden presentar una amplia gama de síntomas que tienen un impacto significativo en su función y calidad de vida. Según el artículo publicado en la Biblioteca Nacional de Medicina en enero de 2022, la contracción muscular es inducida por estimulación eléctrica y puede utilizarse para la neurorrehabilitación después de una lesión de la médula espinal (LME). Adicionalmente, según la fuente mencionada, la técnica de electroterapia es actualmente una estrategia de tratamiento significativa que ayuda a las personas con LME a recuperar su función motora. Por lo tanto, con una incidencia creciente de LME y enfermedades nerviosas a nivel mundial, la demanda de electroterapia está aumentando. Se espera que esto impulse aún más el crecimiento del segmento.
Por lo tanto, debido a la creciente carga de enfermedades nerviosas, se espera que el segmento experimente crecimiento durante el período de pronóstico.
Se Espera que América del Norte Mantenga una Participación de Mercado Significativa Durante el Período de Pronóstico
América del Norte es uno de los principales contribuyentes al mercado estudiado, debido al aumento de lesiones deportivas y al incremento de ensayos clínicos en la región. La incidencia de lesiones relacionadas con el deporte, como esguinces de ligamentos, distensiones musculares, tendinitis del supraespinoso y otras, está aumentando entre la población. Se anticipa que esto impulsará la demanda de productos de electroterapia, potenciando el crecimiento del mercado. Por ejemplo, según el Consejo Nacional de Seguridad (NSC, por sus siglas en inglés), en 2021, los equipos de ejercicio representaron aproximadamente 409.224 lesiones en los Estados Unidos, la mayor cantidad en cualquier categoría de deportes y recreación. Después de las lesiones por equipos de ejercicio, las lesiones causadas por bicicletas y accesorios representaron 375.797 en 2021. Además, según el informe de Estadísticas de Accidentes Deportivos actualizado por LegalMatch en agosto de 2022, las lesiones del ligamento cruzado anterior (LCA) ocurren aproximadamente 150.000 veces al año en los Estados Unidos.
Según el artículo publicado en la Revista Acta Médica, en un estudio realizado en el Hospital Ángeles Mocel, México, en 2021, el deporte con mayor incidencia de lesiones deportivas quirúrgicas es el fútbol, con un 39% para ambos géneros. Las lesiones de menisco y las lesiones del ligamento cruzado anterior (LCA) son los diagnósticos más frecuentes. Por lo tanto, se anticipa que la alta carga de lesiones deportivas en la región impulsará la demanda de procedimientos de electroterapia.
Además, los ensayos clínicos en la región son otro factor en el crecimiento del mercado. Por ejemplo, en enero de 2022, el Institut Cancerologie de l'Ouest inició un ensayo clínico para evaluar la efectividad de TENS y TENS ECOMODYN en el manejo del dolor crónico de mama después de la cirugía. Se espera que el estudio se complete para 2024. Se espera que dichos ensayos clínicos proporcionen productos innovadores en el mercado para el dolor de mama posterior a cirugías. Por lo tanto, se espera que dichos ensayos clínicos aumenten el crecimiento del mercado en la región.
Por lo tanto, debido a estos factores mencionados anteriormente, como las lesiones deportivas y los ensayos clínicos, se cree que América del Norte mantendrá una participación significativa del mercado estudiado durante el período de pronóstico.
Panorama Competitivo
El mercado de dispositivos de electroterapia es moderadamente competitivo y está compuesto por algunos actores principales. Los principales actores del mercado se están enfocando en avances tecnológicos. Algunas de las empresas que actualmente dominan el mercado son Omron Healthcare, Eme srl, STYMCO Technologies, Zynex Medical, Johari Digital, DJO Global, Inc., Astar, GymnaUniphy, Enraf-Nonius B.V. y Medtronic, entre otras.
Líderes de la Industria de Dispositivos de Electroterapia
Omron Healthcare
Eme srl
Zynex Medical
NeuroMetrix, Inc.
BTL Corporate
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Las actualizaciones de clasificación regulatoria y las nuevas autorizaciones están ampliando el conjunto de indicaciones y factores de forma de electroterapia que avanzan por las vías convencionales de dispositivos médicos. En 2026, la FDA de EE. UU. publicó órdenes finales que clasifican a ciertos productos de estimulador nervioso eléctrico transcutáneo (TENS) en la Clase II con controles especiales para usos específicos, incluido el tratamiento de síntomas de fibromialgia (con vigencia a partir del 29 de mayo de 2026) y el alivio de la congestión (con vigencia a partir del 16 de abril de 2026). También emitió una clasificación de Clase II para dispositivos combinados de estimulación externa acústica y eléctrica para el alivio del tinnitus (con vigencia a partir del 10 de junio de 2026). Estas medidas estandarizan las expectativas en cuanto a seguridad y afirmaciones de rendimiento, y crean rutas de presentación más claras para los fabricantes que se dirigen al manejo del dolor crónico y a la gestión de síntomas relacionados con otorrinolaringología.
La expansión de productos e indicaciones en 2026 también apunta a espacios en blanco más allá del alivio del dolor en entornos clínicos, incluidas la neurorrehabilitación y la neuromodulación de uso doméstico. ANEUVO informó la autorización de la FDA (abril de 2026) para ExaStim, un sistema portátil y no invasivo de estimulación transcutánea de la médula espinal para personas con lesión medular crónica. Bioness Medical informó la autorización 510(k) de la FDA (junio de 2026) para su sistema PoNS (Portable Neuromodulation Stimulator), destinado a tratar el déficit dinámico de la marcha en pacientes con accidente cerebrovascular crónico mediante estimulación eléctrica a través de la lengua. En paralelo, Johnson and Johnson lanzó la plataforma de ablación por campo pulsado VARIPULSE Pro en Europa tras obtener la aprobación de la Marca CE, lo que pone de relieve la inversión continua en plataformas de energía eléctrica integradas clínicamente y una intensificación de la presión competitiva adyacente en torno a la eficiencia de los flujos de trabajo, la adopción por parte de los médicos y la generación de evidencia en las distintas modalidades electroterapéuticas.
Desarrollos recientes del sector
- Abril de 2026: Altivera Medical informó que la Defense Health Agency levantó la suspensión temporal de pagos para las reclamaciones de TRICARE correspondientes a Zynex Medical, Inc., con vigencia a partir del 31 de marzo de 2026. El cambio restablece un canal de reembolso clave para las ofertas de electroterapia de Zynex dentro del sistema de salud militar de EE. UU. y respalda la continuidad del acceso de los pacientes en los casos en que la elegibilidad de cobertura determina la utilización del dispositivo.
- Febrero de 2026: Zynex, Inc. anunció un acuerdo con el proveedor Humana Inc., vigente desde el 1 de febrero de 2026, que pone a disposición de los miembros de Humana los productos de electroterapia de Zynex, incluido el dispositivo NexWave. El estatus dentro de la red mejora el acceso por parte de los pagadores y puede reducir la fricción en la prescripción y el suministro para las poblaciones cubiertas.
- Marzo de 2024: Omron Healthcare introdujo una funcionalidad de detección de fibrilación auricular basada en IA dentro de su ecosistema de monitoreo de presión arterial, bajo la capacidad IntelliSense AFib. Aunque no es un dispositivo terapéutico, refuerza la tendencia más amplia hacia plataformas de hardware doméstico conectadas y habilitadas por algoritmos, que pueden influir en el comportamiento de compra y en los canales de distribución utilizados por los fabricantes de dispositivos de electroterapia.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Este mercado abarca los ingresos generados por los dispositivos médicos de electroterapia que suministran energía eléctrica para apoyar la terapia, la rehabilitación y el manejo del dolor tanto en entornos clínicos como de atención domiciliaria.
Exclusiones del alcance: excluimos el equipo general de fisioterapia que no suministra terapia eléctrica, así como los dispositivos de bienestar no médicos que no están posicionados para uso terapéutico.
Descripción general de la segmentación
- Por Tipo de Producto
- Alta Frecuencia
- Frecuencia Media
- Baja Frecuencia
- Por Aplicación
- Enfermedad Nerviosa
- Lesión Muscular
- Inflamación
- Alivio del Dolor
- Otros
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando las vías de atención en las que se prescribe electroterapia, y luego vinculando esas vías con la demanda de dispositivos y el comportamiento de reemplazo. Nos basamos en fuentes públicas como las estadísticas de carga de enfermedad de la Organización Mundial de la Salud, las bases de datos de dispositivos y los avisos de seguridad de la FDA de EE. UU., los indicadores macroeconómicos del USGS y del Banco Mundial, y publicaciones clínicas revisadas por pares que abordan la utilización y la adopción clínica.
Para mantener cifras regionales realistas, también revisamos sitios web de asociaciones hospitalarias y de rehabilitación, publicaciones gubernamentales sobre gasto en salud, y presentaciones ante inversores y registros de empresas públicas que mencionan la combinación de cartera y la exposición geográfica. En paralelo, utilizamos suscripciones pagas para datos financieros e inteligencia de empresas, seguimiento de noticias y datos financieros, y bases de datos de patentes para comprender la intensidad de la innovación y el momento de los ciclos de producto. Las fuentes documentales aquí mencionadas son solo ilustrativas, y se utilizaron referencias públicas adicionales para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en verificar los patrones de adopción, precios y adquisición que difieren entre países, especialmente para los casos de uso de alivio del dolor y rehabilitación. Conversamos con una combinación de fabricantes, distribuidores, médicos clínicos, operadores de centros de rehabilitación y contactos de adquisiciones para confirmar la combinación de productos y poner a prueba los supuestos utilizados en el modelo. Las respuestas de los encuestados se equilibraron entre las principales geografías, de modo que las diferencias regionales en reembolso, entorno de atención y estructura de canales quedaran reflejadas en los supuestos de demanda y de precio de venta promedio (ASP).
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 31 % | Directivos de nivel C: 19 % | APAC: 38 % |
| Nivel medio: 50 % | Líderes funcionales/de unidad: 32 % | EMEA: 35 % |
| Actores más pequeños: 19 % | Gerentes: 49 % | Américas: 27 % |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la demanda a partir de indicadores de volumen de terapia y de capacidad del entorno de atención, y luego vincula esto con la probable colocación de dispositivos y los ciclos de reemplazo. Para los dispositivos de electroterapia, el modelo se ancla en variables como los volúmenes de visitas de rehabilitación ambulatoria, la combinación de procedimientos de manejo del dolor, el envejecimiento de la población, las tendencias de prevalencia de afecciones musculoesqueléticas y neurológicas, los periodos de reemplazo de dispositivos y las bandas típicas de precio de venta promedio (ASP) por modalidad y entorno.
Esos totales se verifican luego mediante aproximaciones selectivas de abajo hacia arriba, principalmente consolidando ingresos de proveedores muestreados, verificaciones de canales de distribuidores y una prueba de coherencia de precio de venta promedio (ASP) multiplicado por volumen de unidades para algunos países clave. Cuando los insumos de abajo hacia arriba están incompletos, las brechas se resuelven mediante extrapolación basada en proporciones a partir de mercados comparables, con ajustes por acceso a la atención médica e intensidad de reembolso.
Para la previsión, se utiliza un análisis de escenarios con un caso base acordado mediante retroalimentación de expertos, que luego se somete a pruebas de estrés con trayectorias de adopción más lentas y más rápidas. Los impulsores futuros incluyen el apoyo político al alivio del dolor sin fármacos, el desplazamiento hacia la atención domiciliaria y los ciclos de renovación de productos que influyen en la progresión del precio de venta promedio (ASP) y en la demanda de unidades.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados del modelo con señales independientes, como la dirección del gasto sanitario regional, las tendencias de utilización de procedimientos y rehabilitación, y los rangos de precios observados a partir de la retroalimentación de los canales. Si el resultado a nivel de país parece inusualmente alto o bajo, primero se revisan nuevamente los supuestos y, a continuación, se vuelve a contactar a los expertos pertinentes para confirmar si se ha producido un cambio real en el mercado.
Antes de la aprobación final, el trabajo pasa por múltiples revisiones de analistas centradas en comprobaciones aritméticas, alineación del alcance y lógica interanual. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios regulatorios relevantes, shocks de precios o cambios significativos en la prestación de la atención. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de dispositivos de electroterapia de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los dispositivos de electroterapia pueden diferir incluso cuando el nombre del producto parece idéntico, porque las modalidades incluidas, los entornos de uso final y los supuestos de precios no coinciden entre los distintos estudios. El momento temporal también afecta la comparabilidad, ya que algunas estimaciones utilizan puntos de conversión de divisas más antiguos o mantienen los precios de venta promedio (ASP) constantes incluso cuando la combinación de productos cambia.
Algunas estimaciones externas incorporan un conjunto de herramientas terapéuticas más amplio y, en ocasiones, combinan modalidades adyacentes, como el ultrasonido terapéutico, en el mismo total, lo que puede elevar la cifra reportada. En el dimensionamiento de Mordor Intelligence, el conteo se limita a los ingresos de dispositivos de electroterapia, y los totales se acotan utilizando señales de utilización en rehabilitación y la lógica de los ciclos de reemplazo, de modo que los volúmenes y los precios de venta promedio (ASP) no se alejen de una prestación de atención realista.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,20 mil millones de USD (2024) | |
| Publicación de Investigación del Sector A | 2,08 mil millones de USD (2024) | Utiliza una curva de crecimiento de mayor plazo y una definición más amplia que puede mezclar modalidades terapéuticas y usuarios finales adicionales, lo que puede reducir el nivel de 2024 si las bandas de precios se establecen de manera conservadora. |
| Consultora de Salud B | 2,45 mil millones de USD (2024) | Incluye un conjunto más amplio de categorías de dispositivos e indicaciones, y el total de 2024 es sensible a cómo se tratan los kits combinados y los recargos por entorno clínico en la construcción de los precios de venta promedio (ASP). |
La tabla muestra que la mayor parte de la dispersión proviene de las decisiones de alcance y de la forma en que se establece la progresión de precios según el entorno y la combinación de productos. Al mantener inclusiones claras y verificar los totales frente a los patrones de utilización y reemplazo, hacemos que la estimación sea más fácil de conciliar con las señales de mercado observables.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Dispositivos de Electroterapia?
Se proyecta que el Mercado de Dispositivos de Electroterapia registre una CAGR del 4,15% durante el período de pronóstico (2026-2031)
¿Quiénes son los actores clave en el Mercado de Dispositivos de Electroterapia?
Omron Healthcare, Eme srl, Zynex Medical, NeuroMetrix, Inc. y BTL Corporate son las principales empresas que operan en el Mercado de Dispositivos de Electroterapia.
¿Cuál es la región de más rápido crecimiento en el Mercado de Dispositivos de Electroterapia?
Se estima que Asia Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el Mercado de Dispositivos de Electroterapia?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado de Dispositivos de Electroterapia.
¿Qué años cubre este Mercado de Dispositivos de Electroterapia?
El informe cubre el tamaño histórico del Mercado de Dispositivos de Electroterapia para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Dispositivos de Electroterapia para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



