
Tamaño y participación del mercado de arte fino en línea
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
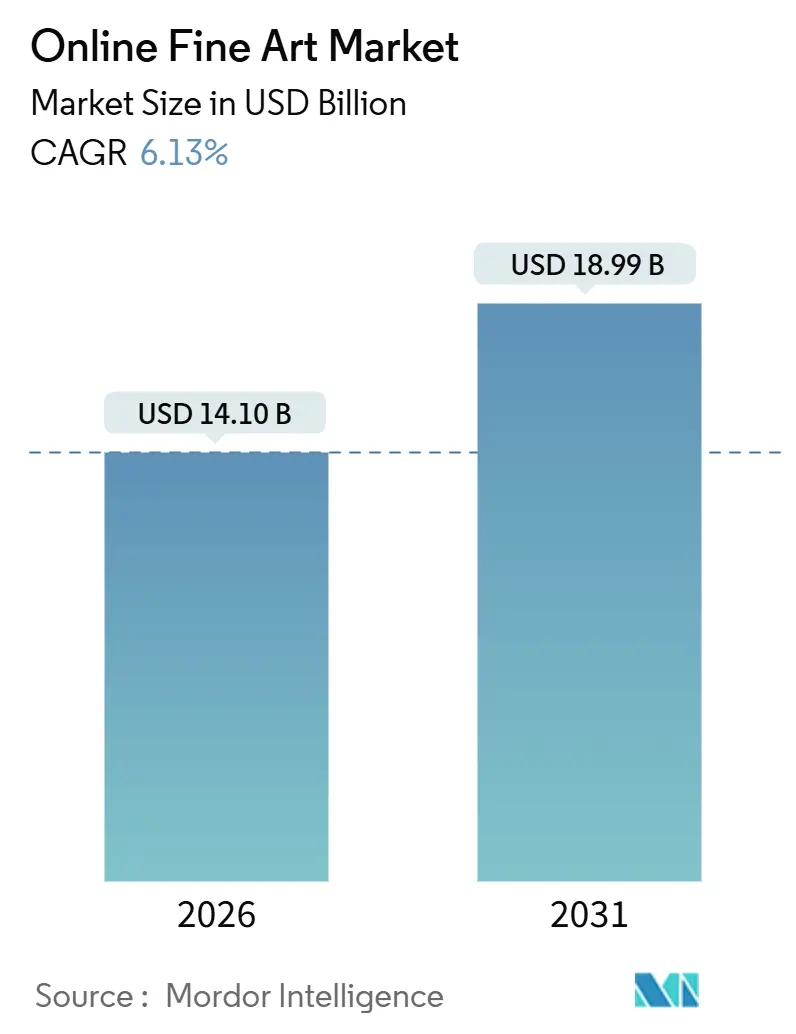
| Tamaño del Mercado (2026) | 14.10 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.99 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.13 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de arte fino en línea por Mordor Intelligence
El tamaño del mercado de arte fino en línea se situó en 14.100 millones de USD en 2026 y se proyecta que alcance los 18.990 millones de USD en 2031, avanzando a una tasa compuesta anual (CAGR) del 6,13%. Esta trayectoria ascendente refleja cómo la procedencia verificada mediante blockchain, las plataformas de propiedad fraccionada y los motores de recomendación basados en IA están ampliando los puntos de acceso para los coleccionistas, al tiempo que sostienen el descubrimiento de precios en obras de alto valor. La robusta puja digital —el 82% de las pujas de Christie's en el primer semestre de 2024 llegaron a través de la web— continúa siendo el pilar de las ventas, incluso cuando los eventos presenciales repuntan. Asia Pacífico lidera el impulso regional, las iniciativas respaldadas por fondos soberanos en el Golfo diversifican la demanda, y los coleccionistas de nivel medio aceleran el gasto en la franja de 250.000 a 1 millón de USD. No obstante, los incidentes de ciberfraude y las regulaciones de exportación más estrictas moderan las perspectivas de crecimiento al elevar los costos de cumplimiento normativo y seguros. La intensidad competitiva se mantiene alta, ya que las casas de subastas tradicionales, los agregadores de distribuidores, las plataformas de propiedad fraccionada y los canales de comercio social apuntan a franjas de precios superpuestas.
Conclusiones clave del informe
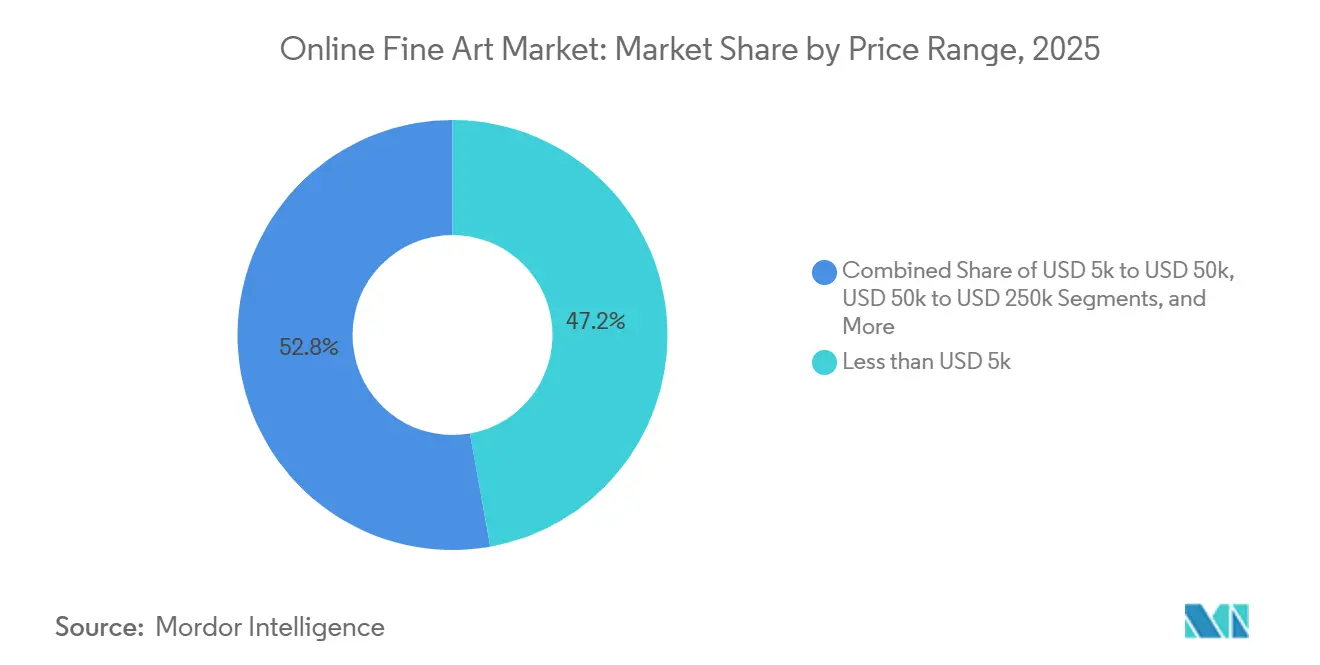
Por rango de precios, las obras por debajo de 5.000 USD captaron el 47,19% de los ingresos de 2025, mientras que se prevé que el segmento de 250.000 a 1 millón de USD se expanda a una CAGR del 7,21% hasta 2031.
Por canal, las subastas exclusivamente en línea representaron el 52,22% de los ingresos de 2025, mientras que se espera que las plataformas de distribuidores de terceros registren una CAGR del 6,54% hasta 2031.
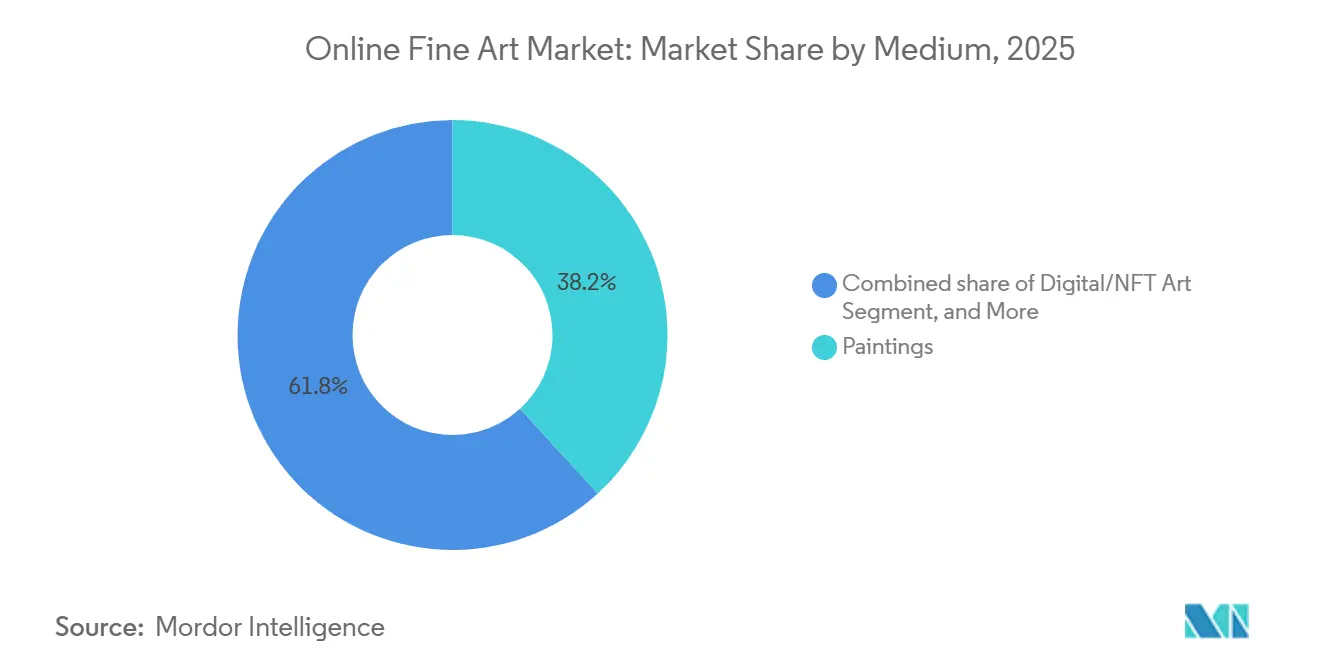
Por medio, las pinturas retuvieron el 38,19% de los ingresos de 2025 y se proyecta que el arte digital y NFT crezca a una CAGR del 6,89% durante el período de previsión.
Por sector, las obras de posguerra y contemporáneas representaron el 46,26% de los ingresos de 2025 y están orientadas a un crecimiento de CAGR del 7,01% hasta 2031.
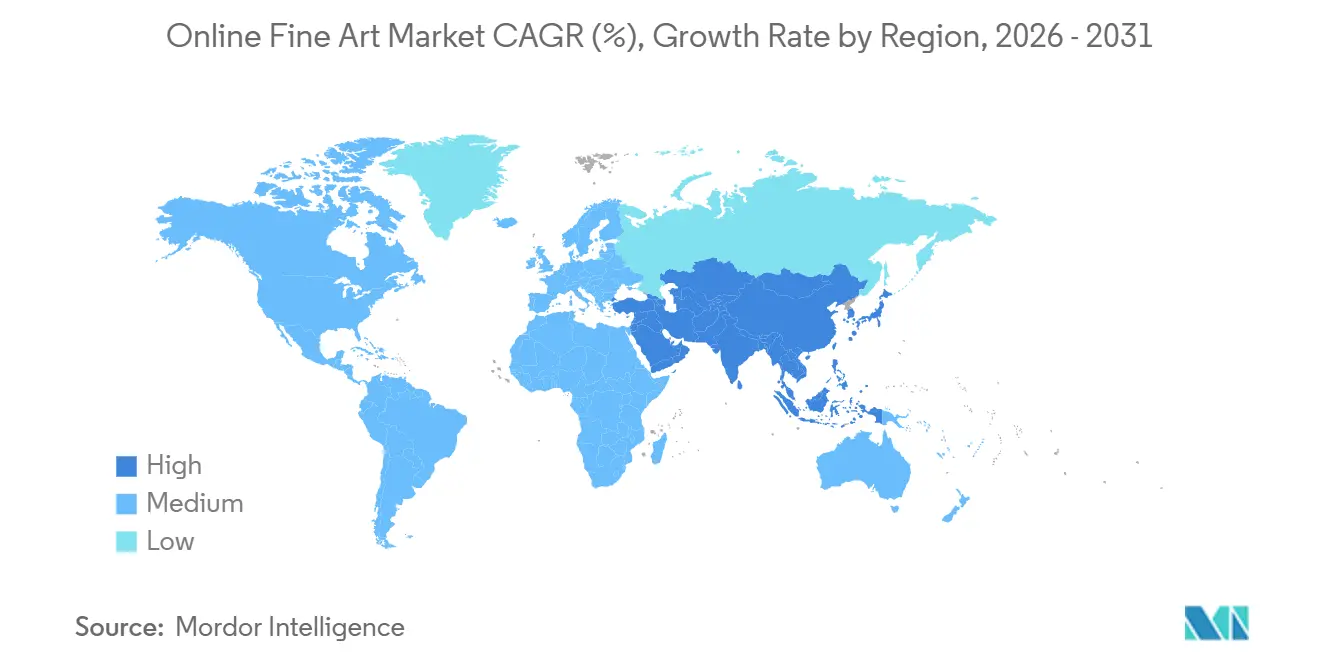
Por geografía, Asia Pacífico dominó el 39,57% de los ingresos de 2025 y se proyecta que crezca a una CAGR del 7,34%, liderando a nivel regional, hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mayor conveniencia y accesibilidad transfronteriza | +1.20% | Global, con concentración en Asia Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Incremento de los rendimientos del arte como inversión | +0.90% | Centros de UHNWI en América del Norte, Europa y Asia Pacífico | Largo plazo (≥ 4 años) |
| Procedencia habilitada por NFT y blockchain | +0.80% | Global, adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Descubrimiento impulsado por redes sociales y ventas de influenciadores | +1.10% | Global, más fuerte en Asia Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Plataformas de propiedad fraccionada que amplían la base de inversores | +0.70% | América del Norte y Europa como núcleo, en expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Curación basada en IA que impulsa las tasas de conversión | +0.60% | Global, adopción dependiente de la plataforma | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mayor conveniencia y accesibilidad transfronteriza
Las plataformas de puja en línea eliminan las barreras geográficas y temporales, permitiendo que coleccionistas en Seúl, São Paulo y Singapur compitan por piezas ubicadas en Londres o Nueva York. Christie's registró el 82% de las pujas del primer semestre de 2024 en línea, demostrando que el canal digital amplía el grupo de compradores y favorece un descubrimiento de precios más eficiente.[1]Christie's, "Resultados del primer semestre de 2024," christies.com Las herramientas integradas de liquidación en múltiples divisas, los cálculos transparentes de derechos de importación y la logística de última milla han reducido la fricción que antes disuadía a los compradores internacionales de arte. El régimen de arancel cero de Hong Kong la posiciona además como un entrepôt para coleccionistas chinos continentales y del Sudeste Asiático. El impulso transfronterizo también amplía la oferta, porque los vendedores reconocen que pueden alcanzar la demanda global sin necesidad de consignar a una venta física. Como resultado, los participantes en el mercado de arte fino en línea destinan presupuestos más amplios a campañas de marketing digital dirigidas a regiones con ganancias en divisas extranjeras.
Procedencia habilitada por NFT y blockchain
Los registros inmutables ayudan a cerrar las brechas de procedencia de larga data al registrar cada transferencia de propiedad en la cadena, lo que reduce el riesgo de falsificación y respalda la securitización fraccionada. El paso de Ethereum a la prueba de participación en 2022 redujo el consumo de energía de las transacciones en más del 99%, suavizando el rechazo por razones de ESG y allanando el camino para la adopción institucional.[2]Ethereum Foundation, "La Fusión: Prueba de participación," ethereum.org Adobe, Microsoft y BBC respaldaron el estándar C2PA en 2024, incorporando metadatos criptográficos en los archivos de imagen para probar la autenticidad.[3]Coalición para la Procedencia y Autenticidad del Contenido, "Estándar C2PA v2.0," c2pa.org Artsy comenzó a emitir certificados blockchain para galerías selectas en 2025, permitiendo a los compradores rastrear digitalmente el historial de exposiciones. Estos avances desplazan al blockchain de ser un instrumento especulativo de NFT hacia una herramienta de cumplimiento normativo que los coleccionistas convencionales pueden aceptar. También aceleran la liquidez, ya que los tokens respaldados por activos pueden negociarse con mayor rapidez que las consignaciones físicas.
Descubrimiento impulsado por redes sociales y ventas de influenciadores
Instagram y TikTok han aplanado el embudo de descubrimiento. Hiscox informó que más del 40% de los compradores en línea primerizos encontraron arte a través de canales sociales en 2024. Las publicaciones directas al coleccionista, las ventas de tiempo limitado y los respaldos de influenciadores estimulan las compras por impulso por debajo de 5.000 USD, proporcionando a las plataformas un volumen estable y datos de conversión del ciclo de vida del cliente. El Museo de Arte de Cleveland señaló que su presencia en TikTok incrementó el tráfico web en un 30% en 2023, confirmando que el contenido institucional atrae a los grupos demográficos más jóvenes hacia membresías de pago. Las plataformas combinan ahora datos de comportamiento con IA de reconocimiento de imágenes para curar feeds personalizados, lo que aumenta el compromiso pero arriesga crear cámaras de eco estilísticas. Equilibrar la relevancia algorítmica con la serendipia sigue siendo un desafío permanente.
Incremento de los rendimientos del arte como inversión
Los inversores de ultra alto patrimonio neto consideran el arte como una cobertura contra la inflación y la volatilidad de los mercados públicos. El Reporte del Mercado Global del Arte de Art Basel y UBS 2025 registró 804.000 transacciones por debajo de 5.000 USD en 2024, lo que indica apetito a nivel de entrada, mientras que los compradores institucionales se concentraron en la franja de 250.000 a 1 millón de USD buscando apreciación de capital. Las plataformas de propiedad fraccionada como Masterworks, que reportó 900.000 usuarios en 2025, democratizan la asignación al permitir a los inversores minoristas adquirir participaciones en obras de primera línea, mejorando aún más la liquidez. Una mayor participación mejora la profundidad tanto del lado comprador como del vendedor, estabilizando los precios y reforzando el perfil de correlación del arte con respecto a la renta variable.
Análisis del impacto de los factores restrictivos*
| Factor restrictivo | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Ciberfraude y preocupaciones por brechas de datos | -0.60% | Global, con mayor exposición en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Reapertura de galerías y subastas físicas | -0.50% | Núcleo en Europa y América del Norte, moderado en Asia Pacífico | Mediano plazo (2-4 años) |
| Restricciones transfronterizas a la exportación de bienes culturales | -0.40% | Global, concentrado en Europa, Oriente Medio y Asia | Largo plazo (≥ 4 años) |
| Huella energética del blockchain y rechazo por ESG | -0.30% | Global, mayor escrutinio en Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ciberfraude y preocupaciones por brechas de datos
El robo por phishing de 114 millones de USD del caso Incase en 2024 expuso vulnerabilidades de suplantación de correo electrónico dirigidas a transferencias de alto valor. Sotheby's enfrentó una demanda por vino falsificado el mismo año, lo que ilustra los riesgos reputacionales cuando falla la autenticación. Las transferencias bancarias favorecidas para el arte de alto precio carecen de tokenización estandarizada, y el mandato de la Industria de Tarjetas de Pago no las cubre completamente. Las primas de seguros han aumentado, y las plataformas ahora promueven la autenticación multifactor y el depósito en garantía mediante blockchain. El Registro de Pérdidas de Arte (Art Loss Register) abrió una API en 2025 para verificaciones de obras robadas en tiempo real, pero la adopción es voluntaria, lo que deja brechas en la cobertura.
Reapertura de galerías y subastas físicas
Art Basel Miami Beach atrajo a 80.000 visitantes en 2024, un 15% más que en 2023, y Frieze London reportó ganancias similares, mostrando un renovado apetito por las experiencias de visualización táctil. Los coleccionistas que gastan más de 50.000 USD valoran la precisión del color y la validación del estado de la obra que las imágenes web no pueden proporcionar plenamente. Las subastas híbridas, transmitidas en vivo y que aceptan pujas en línea y en sala, ofrecen un puente, pero requieren una doble inversión en tecnología de transmisión y hospitalidad. A medida que aumenta el tráfico presencial, las plataformas en línea deben innovar para preservar su cuota de billetera, especialmente en las franjas de precios más altas, donde la confianza y el asesoramiento personalizado tienen gran peso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por rango de precios:
Volumen en el nivel de entrada, velocidad en el nivel medioEl tamaño del mercado de arte fino en línea para obras por debajo de 5.000 USD representó el 47,19% de los ingresos de 2025, impulsado por compras por impulso y el descubrimiento a través de redes sociales. Las plataformas generan márgenes mediante el procesamiento de alta frecuencia, aunque las tasas de participación sean modestas. El segmento de 5.000 a 50.000 USD capta a coleccionistas que mejoran sus carteras, mientras que la franja de 50.000 a 250.000 USD atrae a asesores que exigen procedencia documentada e informes de estado. Se prevé que el segmento de 250.000 a 1 millón de USD registre una CAGR del 7,21%, lo que indica una migración de capital desde la renta variable y el sector inmobiliario hacia activos culturales portátiles. Por encima de 1 millón de USD, los equipos de ventas privadas y las principales casas de subastas siguen dominando, porque los vendedores prefieren el marketing discrecional y los mínimos garantizados a los listados públicos.
Los coleccionistas demuestran disposición a saltarse segmentos iniciales por completo, asignando directamente a obras de seis cifras medias, lo que refleja la creación de riqueza entre emprendedores tecnológicos y profesionales de las finanzas. La concentración de la participación en el mercado de arte fino en línea aumenta a medida que suben las franjas de precios, porque menos plataformas poseen la confianza necesaria para mediar transferencias de millones de dólares. Las herramientas de valoración basadas en IA, los recorridos en vídeo de informes de estado y los protocolos de depósito en garantía decidirán qué proveedores digitales tienen éxito en el segmento de alto valor.


Por canal:
Las subastas retienen la primacía, los agregadores se aceleranLas subastas exclusivamente en línea generaron el 52,22% de los ingresos de 2025 y sustentan el tamaño del mercado de arte fino en línea a través de pujas competitivas y descubrimiento de precios transparente. Christie's recaudó 2.100 millones de USD en ventas en el primer semestre de 2024, incluso en medio de vientos macroeconómicos en contra, lo que subraya la adopción sostenida. Las plataformas de distribuidores de terceros, incluyendo Artsy y Artnet, tienen previsto avanzar a una CAGR del 6,54%, superando a las casas de subastas al integrar miles de galerías en una única interfaz de búsqueda. Estos agregadores aprovechan los efectos de red, mientras que los sitios de galerías propias enfrentan costos crecientes de adquisición de clientes.
Las subastas híbridas combinan la emoción de la sala con las pujas en tiempo real en línea, pero requieren costosas instalaciones audiovisuales y personal multilingüe. Las plataformas de distribuidores emplean curación mediante aprendizaje automático que muestra obras adaptadas al historial de navegación, elevando las tasas de conversión pero potencialmente limitando la exposición a nuevos estilos. A medida que el sector del arte fino en línea avanza hacia las finanzas integradas, las integraciones con proveedores de pagos y empresas de logística comprimirán aún más la fricción en las compras.
Por medio:
Las pinturas anclan la confianza, el arte digital repuntaLas pinturas representaron una participación del 38,19% en 2025, confirmando la preferencia duradera de los coleccionistas por obras físicas e históricamente validadas. La liquidez en los mercados secundarios y las metodologías de tasación establecidas hacen de los lienzos el referente frente al que se negocian otros medios. La escultura atrae a compradores corporativos que buscan piezas representativas para vestíbulos, mientras que la fotografía concentra una demanda menor pero estable.
Se prevé que el arte digital y NFT escale a una CAGR del 6,89%, impulsado por la verificación blockchain, la reducción de la huella energética y el respaldo institucional de los museos, que reparan la confianza. La transición de Ethereum a la prueba de participación y el marco de marca de agua C2PA han mitigado las preocupaciones medioambientales y de autenticidad. La participación del mercado de arte fino en línea para los medios digitales sigue siendo modesta pero creciente, respaldada por utilidades con acceso restringido por token, como acceso VIP a eventos y regalías en tiempo real para los artistas. La IA de reconocimiento de imágenes del Museo Metropolitano de Arte, lanzada en 2024, ofrece autenticación multimedio, lo que anima aún más a los compradores institucionales a experimentar con adquisiciones digitales.
Por sector:
El arte de posguerra y contemporáneo supera a todos los demásEl arte de posguerra y contemporáneo captó el 46,26% de los ingresos de 2025, impulsado por artistas vivos que cultivan seguidores en Instagram que se traducen en ventas directas. Se espera que el tamaño del mercado de arte fino en línea para este sector se expanda a una CAGR del 7,01% hasta 2031. Los segmentos moderno e impresionista retienen el atractivo de primera línea, pero enfrentan restricciones de oferta a medida que las adquisiciones museísticas reducen la disponibilidad. Los Viejos Maestros siguen siendo un nicho debido al inventario limitado y las complejas normas de exportación, aunque atraen a eruditos especializados y coleccionistas entendidos.
La amplificación en redes sociales y los productos de inversión fraccionada concentran la demanda en el arte contemporáneo de posguerra, porque los modelos de copropiedad resuenan entre los patronos más jóvenes familiarizados con las acciones fraccionadas del mercado bursátil. La liquidez también es mayor, porque los períodos de tenencia más cortos son aceptables cuando los artistas comercializan activamente sus propias obras.
Análisis geográfico
Mercado de Bellas Artes en Línea en APAC
Asia Pacífico, que concentra el 39,57% de los ingresos de 2025, está destinada a liderar el mercado de bellas artes en línea con una CAGR proyectada del 7,34% hasta 2031. El crecimiento de la región está impulsado por la creciente adopción digital, el aumento de los ingresos disponibles y un interés cada vez mayor en las bellas artes entre los grupos demográficos más jóvenes. Hong Kong, beneficiándose de un régimen de arancel cero, consolida su estatus como centro de puerto libre, atrayendo importantes actividades de comercio y subasta de arte.
Mercado de Bellas Artes en Línea en APAC y GCC
Mientras tanto, Singapur y Seúl están emergiendo como nodos secundarios destacados, aprovechando sus ubicaciones estratégicas, infraestructura sólida y políticas gubernamentales de apoyo para fomentar el crecimiento en el mercado del arte. Los fondos soberanos del Golfo, impulsados por iniciativas como la Visión 2030 de Arabia Saudita y la agenda de diversificación de los Emiratos Árabes Unidos, están canalizando inversiones hacia proyectos de museos emblemáticos y nuevas instalaciones de subasta. Estos esfuerzos tienen como objetivo posicionar a la región como un centro cultural global. Como testimonio de la confianza institucional de la región, Sotheby's concluyó una construcción de 1 mil millones de USD en Abu Dabi en diciembre de 2025, consolidando aún más la creciente prominencia de Oriente Medio en el mercado global del arte.
Mercado de Bellas Artes en Línea en las Américas, Europa y África
América del Norte se erige como un pilar consolidado; los coleccionistas estadounidenses representaron el 42% del gasto global en arte en 2024. La región se beneficia de un ecosistema artístico bien establecido, que incluye una alta concentración de galerías, casas de subastas y coleccionistas. Si bien Europa enfrenta desafíos macroeconómicos evidentes —el mercado de subastas de Londres cayó un 26% en 2024—, aún cuenta con una rica experiencia y estrictas leyes de procedencia, que continúan atrayendo transacciones de alto valor. La importancia histórica y el patrimonio cultural de la región también contribuyen a su resiliencia en el mercado del arte. Aunque América del Sur y África son mercados emergentes frenados por sistemas de pago limitados y fluctuaciones cambiarias, las galerías de orientación digital de Brasil y la escena de arte contemporáneo de Sudáfrica apuntan a un futuro prometedor. En Brasil, el auge de las plataformas en línea ha permitido un mayor acceso a las bellas artes, mientras que la vibrante escena de arte contemporáneo de Sudáfrica está ganando reconocimiento internacional, respaldada por un número creciente de ferias y exposiciones de arte.

Panorama regulatorio
El mercado del arte fino en línea reúne el comercio electrónico, la promoción financiera y los controles de bienes culturales, por lo que el cumplimiento normativo suele abarcar la protección al consumidor, la gobernanza de plataformas y la documentación del comercio transfronterizo. En el Reino Unido, operadores de mercados cotizados como Auction Technology Group PLC funcionan bajo el marco normativo de la Financial Conduct Authority (FCA), incluidas las UK Listing Rules, que afectan la divulgación, la gobernanza y las comunicaciones relacionadas con operaciones para empresas públicas activas en subastas en línea.
Más allá de la supervisión de valores y cotización, el cumplimiento corporativo y transaccional determina cómo las plataformas gestionan los pagos, las verificaciones de identidad y el mantenimiento de registros para transferencias y consignaciones de alto valor. Las entidades de mercado registradas en el Reino Unido también siguen los requisitos de la Companies Act 2006, administrados mediante las presentaciones ante Companies House. Las iniciativas de autenticidad y procedencia hacen referencia cada vez más a estándares del sector como la Coalition for Content Provenance and Authenticity (C2PA), respaldada por Adobe, Microsoft y BBC en 2024, para ayudar a abordar los riesgos de manipulación y atribución en las imágenes de arte digital.
Panorama competitivo
Los gigantes tradicionales, los agregadores respaldados por capital de riesgo y los especialistas en nichos coexisten en un mercado donde la tecnología, la confianza y la velocidad de transacción determinan la ventaja competitiva. Christie's y Sotheby's aprovechan el prestigio de marca para dominar las ventas de trofeos por encima de 1 millón de USD, aunque ambos dependen ahora de subastas en transmisión en vivo e interfaces de puja optimizadas para dispositivos móviles. Phillips logró 927 millones de USD en ventas en 2025, un incremento del 10%, al extender el asesoramiento de ventas privadas y garantizar ingresos mínimos a los consignadores.
Artsy convierte las sesiones de navegación entrenando su motor de recomendación con 1,3 millones de obras de arte de 4.000 galerías, mientras que Artnet combina el acceso a bases de datos de precios con listados de mercado. La caída de ingresos de 1stDibs en 2024 destaca el desafío de sostener el margen ante la presión de tarifas y plataformas imitadoras. Las plataformas de propiedad fraccionada como Masterworks y Rally securitizan obras de arte individuales en participaciones registradas en la SEC, ampliando la base de inversores pero atrayendo el escrutinio regulatorio.
El despliegue tecnológico es ahora un requisito básico: los certificados blockchain, la autenticación de imágenes mediante IA y las API de liquidación en múltiples divisas son características estándar entre las principales plataformas. La API del Registro de Pérdidas de Arte (Art Loss Register) refuerza la detección de fraudes, aunque la participación varía. La intensidad competitiva es más aguda por debajo de 50.000 USD, donde los costos de cambio son bajos, mientras que el segmento de alto precio sigue orientado hacia las relaciones personales.
Líderes del sector del arte fino en línea
Auction Technology Group Plc (thesaleroom.com)
Artfinder (ART DISCOVERY LIMITED)
Artellite Limited
Saatchi Online, Inc.
Invaluable, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bellas Artes en Línea
- Auction Technology Group plc
- Artfinder Ltd.
- Artellite Ltd.
- Saatchi Art, Inc.
- Invaluable LLC
- Christie's International plc
- Artnet AG
- The Artling Pte Ltd.
- Artsy, Inc.
- William Doyle Galleries, Inc.
- Catawiki B.V.
- Kooness Srl
- Sotheby's Inc.
- SINGULART
- Phillips Auctioneers LLC
- Bonhams and Butterfields Auctioneers Corporation
- 1stDibs.com, Inc.
- Ugallery, Inc.
- Rise Art Ltd.
- Ocula Limited

Oportunidades de mercado y perspectivas futuras
La consolidación de plataformas y el desarrollo de infraestructura están abriendo espacio para recorridos de compra en línea integrados y basados en la confianza, que combinan descubrimiento, verificación, liquidación y entrega en un único flujo de trabajo. El movimiento de abril de 2026 para reunir a Artsy y Artnet bajo un liderazgo compartido apunta a la demanda de una infraestructura de mercado digital unificada, que incluya listados, datos y generación de demanda. La formación de Winston Artory Group en julio de 2026 también señala una inversión continua en servicios de valoración, procedencia y soporte transaccional que reducen la fricción en las ventas en línea de mayor valor.
Una segunda oportunidad se encuentra en las capas de logística, seguros y cumplimiento transfronterizo que hacen que el comercio global sea práctico más allá de las franjas de precio de nivel de entrada. La obtención por parte de Convelio de financiación de Serie C en abril de 2026 para ampliar la logística y el almacenamiento de arte fino, incluido un almacén insignia previsto en Nueva York, subraya que la capacidad especializada de envío y almacenamiento se está convirtiendo en un factor diferenciador para los mercados y plataformas de subastas. Con la puja digital como principal punto de acceso para muchos compradores, las plataformas que combinan listados autenticados con entrega predecible, depósito en garantía y servicios postventa tienen un camino más claro para ganar consignaciones y respaldar la compra recurrente en distintas regiones, incluidos los centros de Asia-Pacífico, donde la compra transfronteriza se beneficia de regímenes como el posicionamiento de arancel cero de Hong Kong.
Recent Industry Developments in Mercado de Bellas Artes en Línea
- Julio de 2026: Winston Art Group y Artory se fusionaron para formar Winston Artory Group (WAG), respaldado por la inversión de Strobe Ventures, CMT Digital y Galaxy Digital. La consolidación en la infraestructura del mercado de arte-tecnología crea una plataforma digital unificada para servicios de datos, valoración y transacciones.
- Agosto de 2025: ATG adquirió Chairish LLC por 85 millones de USD para ampliar su liderazgo en arte y antigüedades en línea. La consolidación amplía la publicación cruzada y la participación de postores, y mejora la liquidez y el alcance de mercado para las ventas en línea de piezas destacadas.
- Febrero de 2025: Masterworks Vault 4 presenta documentación ante la SEC para ampliar las ofertas fraccionadas de arte. Amplía la base de inversores y la presencia regulatoria de las plataformas fraccionadas dentro del mercado de arte en línea.


Mercado de Bellas Artes en Línea Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se define como el valor de las transacciones de arte fino completadas a través de canales digitales, donde el descubrimiento, la puja, el pedido y el pago se realizan en línea para obras originales y de edición limitada.
Exclusiones del alcance: excluimos las ventas de galerías y subastas puramente presenciales, y también excluimos las láminas artísticas de consumo masivo y los artículos decorativos que se venden como artículos para el hogar.
Descripción general de la segmentación
- Por rango de precios
- Menos de 5.000 USD
- De 5.000 a 50.000 USD
- De 50.000 a 250.000 USD
- De 250.000 a 1 millón de USD
- Más de 1 millón de USD
- Por canal
- Distribuidores (plataformas propias y de terceros)
- Subastas (exclusivamente en línea e híbridas)
- Por medio
- Pinturas
- Esculturas
- Fotografía
- Arte digital/NFT
- Otros medios
- Por sector
- Posguerra y contemporáneo
- Moderno
- Impresionista y posimpresionista
- Viejos Maestros
- Otros sectores
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- Singapur
- Hong Kong
- Resto de Asia Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la estructura inicial del modelo y establecer límites realistas sobre qué se considera arte fino vendido en línea. Nos basamos en fuentes públicas y de acceso libre, como los informes del mercado del arte de Art Basel y UBS, portales de estadísticas comerciales nacionales sobre el movimiento transfronterizo de obras de arte, y orientación de clasificación aduanera que ayuda a diferenciar los objetos de arte de la mercancía general.
También revisamos fuentes como publicaciones de museos y agencias culturales, artículos revisados por pares sobre economía cultural y divulgaciones públicas de resultados de subastas para mapear las franjas de precio y la estacionalidad en torno a las ventas principales, y para estimar la proporción en línea de la actividad de puja. Se utilizaron presentaciones de empresas, presentaciones a inversores y prensa de renombre para verificar cómo describen las plataformas y los operadores de subastas los flujos de transacciones en línea. En algunos casos, nuestras suscripciones internas (para datos financieros de empresas, noticias y bases de datos de patentes, además de datos comerciales a nivel de envío) se utilizaron solo para cubrir vacíos que no se pueden rastrear de manera consistente a partir de fuentes públicas. Las fuentes aquí mencionadas son ilustrativas, y también se revisaron muchas otras referencias públicas y de pago para recopilar, verificar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas estructuradas con comerciantes en línea, operadores de subastas, representantes de artistas, especialistas en logística y autenticación, y coleccionistas frecuentes en los principales mercados de compra. Los aportes se utilizaron para confirmar qué se considera una venta en línea completada, validar la evolución del precio de venta promedio por franja de precio, y poner a prueba los supuestos sobre la combinación de canales, las tasas de devolución y los costos de adquisición de compradores.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXOs): 19% | APAC: 41% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 31% | EMEA: 35% |
| Actores más pequeños: 20% | Gerentes: 50% | América: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción descendente del conjunto de demanda que utiliza señales observables de gasto en el mercado del arte y luego las reduce al arte fino, y después a las transacciones completadas a través de canales en línea. Una vez construida esa base, la corroboramos con verificaciones ascendentes selectivas, como volúmenes muestreados de ventas en línea por franja de precio multiplicados por precios realizados típicos, además de verificaciones de canal con comerciantes e intermediarios de subastas.
Algunos aportes prácticos que importan en este mercado son la proporción en línea de las ventas de arte por valor, la división entre las ventas en línea dirigidas por comerciantes y las dirigidas por subastas, las distribuciones de precios realizados en rangos de precio comunes, la proporción de compra transfronteriza (que afecta la conversión, el envío y la fricción), y la combinación de compradores entre coleccionistas nuevos y recurrentes. Cuando los datos son incompletos, los vacíos se manejan utilizando rangos conservadores basados en la retroalimentación de las entrevistas, y luego se ancla el resultado a totales públicamente visibles que pueden verificarse año tras año.
Para la previsión, se utiliza el análisis de escenarios, respaldado por un suavizado de series temporales cortas sobre impulsores clave como la penetración en línea y el crecimiento por franja de precio. Los supuestos se revisan con expertos para que la curva final refleje una adopción realista de los formatos de venta exclusivamente en línea e híbridos, y no una expectativa de crecimiento lineal.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, como los valores reportados de ventas globales de arte en línea, los efectos del calendario de subastas y los cambios en la participación de puja en línea que pueden observarse a partir de divulgaciones públicas. Se realizan verificaciones de varianza entre regiones y canales, y cualquier valor atípico desencadena una segunda revisión de las definiciones, el momento de conversión de divisas y los supuestos de franja de precio antes de la aprobación final.
Cada informe pasa por una revisión analítica de varias etapas para que se aplique la misma lógica en los años históricos y en el período de previsión. El conjunto de datos y los supuestos se actualizan anualmente, y se realizan ajustes provisionales cuando eventos importantes cambian las condiciones del comercio en línea, como cambios de política que afectan los envíos transfronterizos o cambios abruptos en la actividad de subastas en línea. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada disponible.
Tamaño del mercado de arte fino en línea de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el arte fino en línea pueden parecer muy dispares porque la línea entre el arte fino, el arte en línea en un sentido más amplio, e incluso los artículos decorativos, no se traza de la misma manera entre las distintas fuentes, y el año base y el momento de conversión de divisas también difieren. Para mantener el modelo fundamentado, nos centramos en las transacciones en línea completadas y validamos los totales utilizando señales de demanda observables.
Las ventas globales de arte en línea reportadas públicamente por 10,5 mil millones de USD en 2024 (según un informe del sector) son una de las verificaciones de referencia que mantienen a Mordor Intelligence alineado con una comprobación de la realidad de las transacciones en línea, antes de que el modelo se reduzca solo al arte fino y luego se proyecte utilizando datos de canal y de franja de precio.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 14,10 mil millones de USD (2026) | |
| Informe del sector A | 10,50 mil millones de USD (2024) | Esta cifra corresponde a las ventas generales de arte en línea, que pueden incluir arte decorativo y canales de comerciantes en línea más amplios, por lo que no aísla las transacciones de arte fino con el mismo límite. |
| Portal del sector B | 12,80 mil millones de USD (2025) | Esta estimación suele basarse en comentarios direccionales sobre canales y supuestos de crecimiento de alto nivel, y puede no especificar con suficiente detalle cómo se manejan las subastas híbridas, las reventas recurrentes y el momento de conversión de divisas. |
La dispersión entre las fuentes se explica principalmente por los límites de categoría y por cómo se contabiliza la actividad en línea entre los sitios de comerciantes, las plataformas de terceros y los formatos de subasta. Al mantener el alcance vinculado al valor de las transacciones de arte fino y al verificar el modelo con señales independientes de ventas en línea y comportamiento de canal confirmado mediante entrevistas, la cifra final resulta más fácil de rastrear hasta datos claros y pasos repetibles.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de arte fino en línea en 2026?
El tamaño del mercado de arte fino en línea alcanzó los 14.100 millones de USD en 2026 y se proyecta que aumente hasta los 18.990 millones de USD en 2031.
¿Qué segmento de precios está creciendo más rápidamente?
Se prevé que las obras con un precio de entre 250.000 y 1 millón de USD crezcan a una CAGR del 7,21%, la más rápida entre todas las franjas.
¿Qué región lidera el crecimiento hasta 2031?
Asia Pacífico está preparada para expandirse a una CAGR del 7,34%, superando a todas las demás regiones.
¿Por qué son importantes las plataformas de propiedad fraccionada?
Reducen las barreras de entrada al permitir a los inversores adquirir participaciones en obras de primera línea, ampliando la base de coleccionistas y añadiendo liquidez.
¿Qué tecnologías están configurando el comportamiento de los compradores?
La procedencia mediante blockchain, los motores de recomendación basados en IA y las herramientas de liquidación en múltiples divisas impulsan la conveniencia, la confianza y las tasas de conversión.
Última actualización de la página el:



