
Tamaño y Participación del Mercado de Servicios de Terapia Ocupacional y Física
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 70.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 109.60 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.25 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
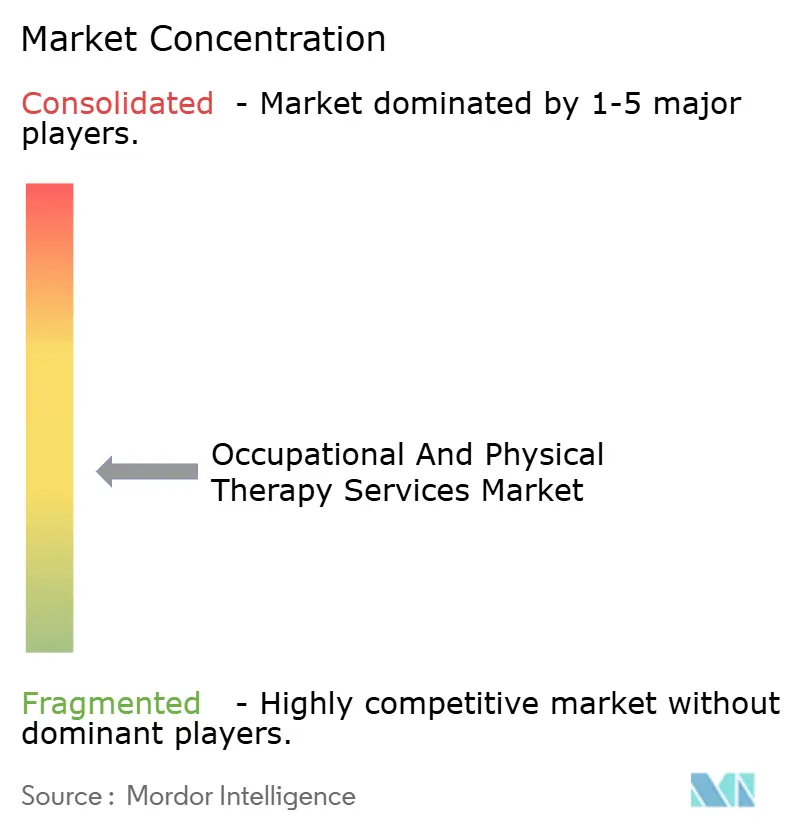
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Terapia Ocupacional y Física por Mordor Intelligence
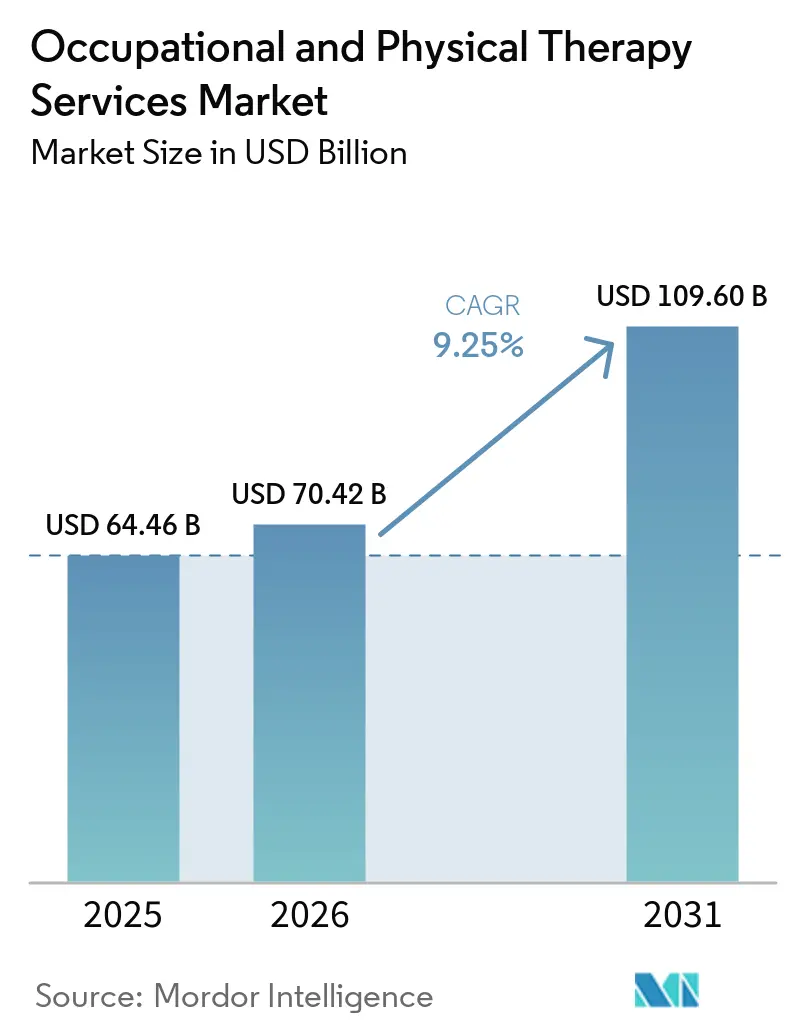
El tamaño del Mercado de Servicios de Terapia Ocupacional y Física fue valorado en USD 64,46 mil millones en 2025 y se estima que crecerá desde USD 70,42 mil millones en 2026 hasta alcanzar USD 109,60 mil millones en 2031, a una CAGR del 9,25% durante el período de pronóstico (2026-2031).
El gasto estructural se está inclinando hacia la atención preventiva y rehabilitadora a medida que los pagadores intentan reducir los costos quirúrgicos posteriores, mientras que el reembolso permanente de la tele-rehabilitación, el triaje mediante inteligencia artificial y los programas musculoesqueléticos patrocinados por empleadores mantienen el mercado de servicios de terapia ocupacional y física en una trayectoria de crecimiento acelerado. La Oficina de Estadísticas Laborales de los Estados Unidos proyecta un crecimiento del empleo del 14% para fisioterapeutas y del 11% para terapeutas ocupacionales entre 2023 y 2033, lo que confirma que la oferta laboral se está expandiendo al mismo ritmo que la demanda. La atención híbrida que combina visitas presenciales con entrenamiento virtual está ganando terreno tras un ensayo controlado aleatorizado de 2025 que mostró resultados no inferiores a un costo un 35% menor. Al mismo tiempo, el envejecimiento de la población, el aumento de la incidencia de lesiones deportivas y la rápida expansión de clínicas en Asia-Pacífico posicionan el mercado de servicios de terapia ocupacional y física para un crecimiento duradero y geográficamente equilibrado.
Conclusiones Clave del Informe
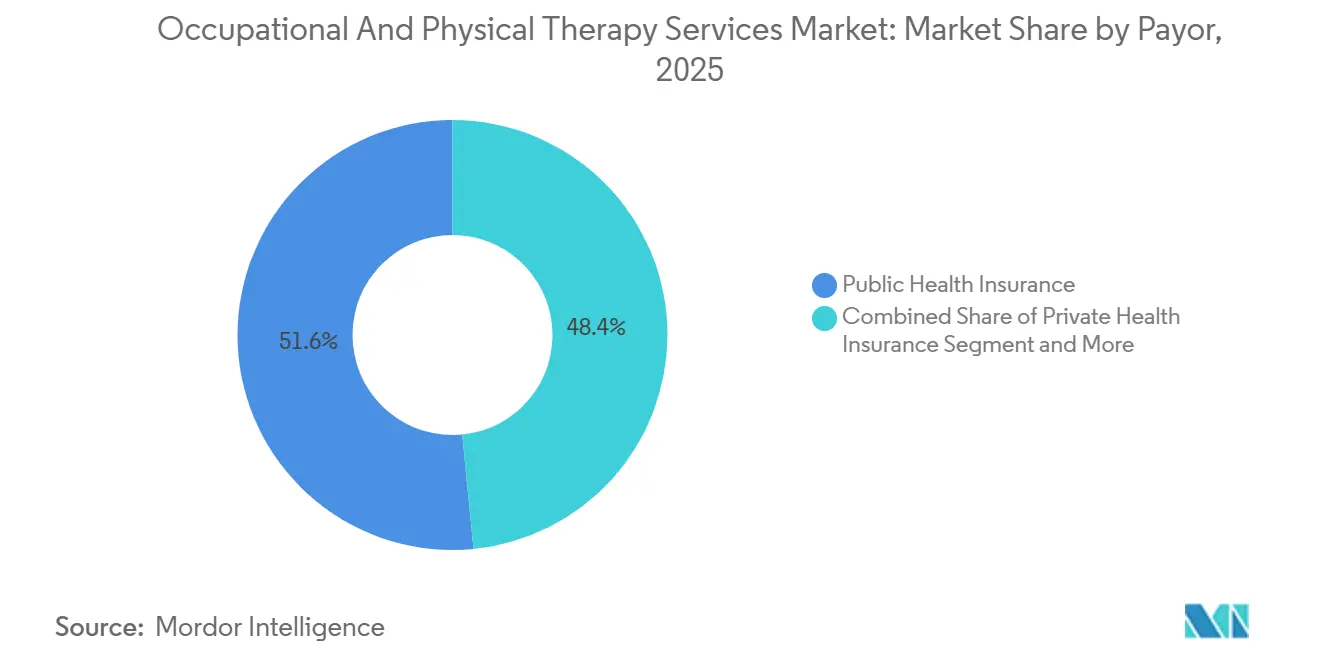
- Por pagador, los planes de salud públicos captaron el 51,56% de los ingresos en 2025, mientras que el seguro de salud privado avanza a una CAGR del 10,25% hasta 2031, la más rápida entre las fuentes de financiación.
- Por aplicación, la terapia ortopédica lideró con el 38,53% de la participación del mercado de servicios de terapia ocupacional y física en 2025; la terapia de lesiones deportivas está en camino de alcanzar una CAGR del 10,85% hasta 2031.
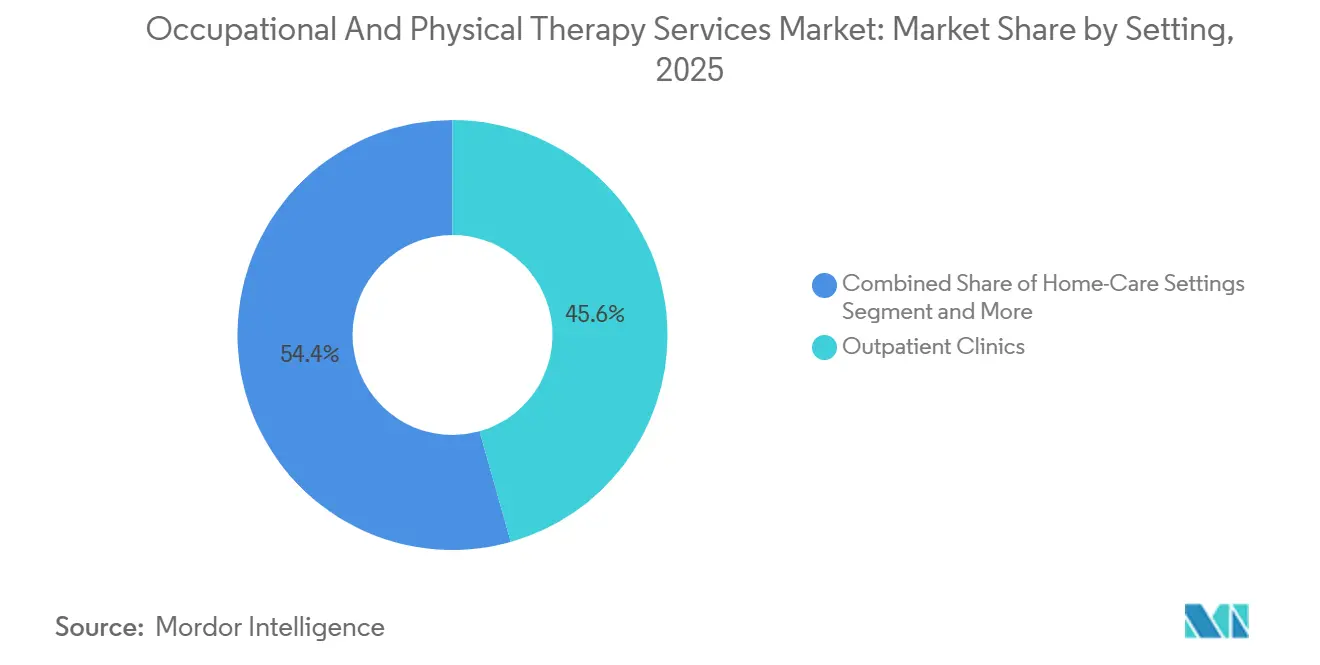
- Por entorno, las clínicas ambulatorias generaron el 45,63% de los ingresos en 2025, pero los entornos de atención domiciliaria se están expandiendo a una CAGR del 11,87% hasta 2031.
- Por modo de prestación, la terapia presencial retuvo el 68,33% de los ingresos en 2025, aunque la tele-rehabilitación está escalando a una CAGR del 16,7% hasta el final del período de pronóstico.
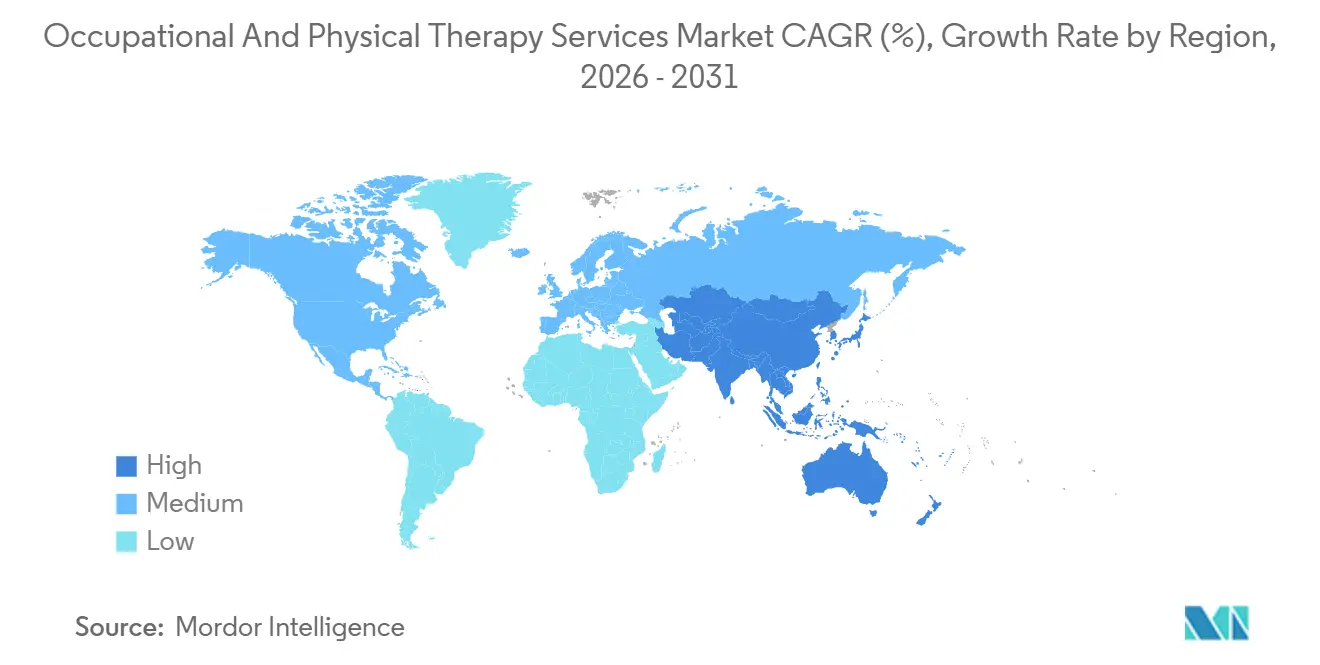
- Por geografía, América del Norte contribuyó con el 40,13% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico registre la CAGR regional más rápida del 10,51% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la fuerza laboral en terapia ocupacional y física | +1.8% | Global, más fuerte en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente cobertura de reembolso para la atención rehabilitadora | +2.1% | América del Norte y Europa, en expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento de la incidencia de lesiones deportivas y recreativas | +1.3% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Carga musculoesquelética impulsada por el envejecimiento de la población | +2.4% | Global, más aguda en América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Modelos de servicio híbridos presenciales y virtuales | +1.2% | América del Norte y Europa, adopción temprana en zonas urbanas de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Protocolos de rehabilitación personalizados habilitados por inteligencia artificial | +0.9% | América del Norte y Europa, implementaciones piloto en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Fuerza Laboral en Terapia Ocupacional y Física
La cartera de profesionales se está ampliando: 12.400 fisioterapeutas y 8.200 terapeutas ocupacionales se graduaron en 2024, un aumento interanual del 6% y el 5%, respectivamente. Estados como Texas y Florida abrieron un total combinado de 30 nuevas clínicas en 2024, absorbiendo a los graduados más rápido que los mercados costeros tradicionales. La iniciativa de habilidades de la India en 2025 para capacitar a 50.000 terapeutas para 2028 tiene como objetivo reducir el rezago de oferta en las ciudades de nivel 2 y nivel 3. Estos avances en la fuerza laboral amplían directamente la capacidad disponible, especialmente en zonas rurales y suburbanas donde el mercado de servicios de terapia ocupacional y física históricamente sufrió escasez de personal. A medida que aumenta la oferta, los tiempos de espera se reducen, lo que refuerza la adherencia y los ingresos recurrentes.
Creciente Cobertura de Reembolso para la Atención Rehabilitadora
Los Centros de Servicios de Medicare y Medicaid (CMS) hicieron permanente la paridad de telesalud de la era pandémica en su calendario de honorarios médicos de 2024, permitiendo a los terapeutas facturar las visitas virtuales a la misma tarifa que las sesiones en clínica[1]Centros de Servicios de Medicare y Medicaid, "Calendario de Honorarios del Médico de Medicare del Año Calendario 2024," cms.gov. Las aseguradoras privadas han seguido el ejemplo; UnitedHealthcare ahora cubre hasta 30 sesiones virtuales por año sin autorización previa. La evidencia respalda que la terapia temprana conforme a las guías clínicas previene cirugías costosas: un estudio del Instituto de Costos de Atención Médica mostró tasas de fusión lumbar un 28% más bajas cuando los pacientes completaron ocho o más visitas dentro de los 90 días posteriores al diagnóstico. La adopción por parte de los empleadores también está aumentando, con Amazon operando clínicas de terapia en el lugar de trabajo en 25 centros de distribución para 2025.
Aumento de la Incidencia de Lesiones Deportivas y Recreativas
Las visitas a urgencias relacionadas con el deporte aumentaron a 3,2 millones en 2024, un salto del 9% respecto a 2023, con el fútbol juvenil y el baloncesto recreativo adulto liderando el incremento[2]Comisión de Seguridad de Productos del Consumidor, "Aspectos Destacados de los Datos NEISS," cpsc.gov. Las reconstrucciones del ligamento cruzado anterior aumentaron un 7% en el mismo período, extendiendo los ciclos de rehabilitación a 9-12 meses. Los distritos escolares ahora incorporan entrenadores atléticos y terapeutas en el 85% de las escuelas secundarias de los Estados Unidos. Japón refleja la tendencia: su plan de 2025 colocará terapeutas en 10.000 clubes deportivos comunitarios para 2027, con foco en los "guerreros de fin de semana" de mediana edad. Este flujo constante de pacientes activos refuerza la demanda durante todo el año en el mercado de servicios de terapia ocupacional y física.
Carga Musculoesquelética Impulsada por el Envejecimiento de la Población
Los adultos mayores de 65 años en los Estados Unidos aumentarán a 73 millones para 2030. La prevalencia de la artritis ya supera los 58,5 millones y se proyecta que supere los 78 millones para 2040. Los patrocinadores de Medicare Advantage ven valor en la terapia domiciliaria: Humana cubrió servicios en el hogar para 1,2 millones de afiliados en 2024 y reportó una caída del 22% en las hospitalizaciones por fractura de cadera. Oleadas demográficas comparables en Europa y Japón sostienen vientos de cola a largo plazo para el mercado de servicios de terapia ocupacional y física.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Baja concienciación y acceso limitado en mercados emergentes | -1.2% | Asia-Pacífico (excluidos Japón y Australia), Oriente Medio y África, América Latina | Largo plazo (≥ 4 años) |
| Alto costo de bolsillo para ciclos de tratamiento prolongados | -0.8% | Global; agudo en los planes de deducible alto de los Estados Unidos y mercados emergentes sin cobertura universal | Mediano plazo (2-4 años) |
| Preocupaciones sobre la privacidad de datos en plataformas de tele-rehabilitación | -0.6% | América del Norte y Europa; extensión a zonas urbanas de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Estándares fragmentados de seguimiento de resultados | -0.5% | Global, especialmente en plataformas digitales transfronterizas y proveedores con presencia en múltiples estados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Baja Concienciación y Acceso Limitado en Mercados Emergentes
Solo el 15% de las personas en países de bajos ingresos que necesitan rehabilitación la reciben efectivamente, frente al 65% en países de altos ingresos. El África Subsahariana promedia 0,04 fisioterapeutas por cada 10.000 habitantes, en comparación con 7,2 en América del Norte. India mantiene una proporción de 1 terapeuta por cada 90.000 habitantes. Las largas distancias de desplazamiento, los cuellos de botella en la formación y los beneficios de seguro limitados restringen la penetración. La planificación de la fuerza laboral gubernamental y las reformas en el diseño de beneficios son requisitos previos para cerrar esta brecha; de lo contrario, la demanda permanecerá latente.
Alto Costo de Bolsillo para Ciclos de Tratamiento Prolongados
Los pacientes en planes de salud de deducible alto en los Estados Unidos promedian 6,2 visitas de terapia por episodio, frente a 9,8 para los afiliados de deducible bajo, aunque las guías clínicas recomiendan 10-12 visitas. En Brasil, una sesión privada cuesta entre USD 40 y USD 60, o hasta el 20% del salario mínimo mensual, lo que limita la adherencia. La tele-rehabilitación reduce las tarifas por sesión, pero no puede reemplazar las técnicas manuales prácticas. El subsidio de California de 2024 limita los copagos de Medicaid a USD 10, un modelo que otros estados podrían emular.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Pagador:
Los Planes Públicos Anclan, el Sector Privado AceleraLa cobertura pública representó el 51,56% de los ingresos en 2025, respaldada por la utilización de Medicare y Medicaid, aunque se prevé que el seguro médico privado se expanda a una CAGR del 10,25% hasta 2031. Esta aceleración se deriva de que los empleadores agrupan los beneficios musculoesqueléticos con la atención primaria para mitigar el ausentismo. Una encuesta de 2024 del National Business Group on Health mostró que el 68% de los grandes empleadores ofrecen terapia física virtual como beneficio estándar. Mientras tanto, el CMS lanzó el Modelo de Pago Alternativo para Terapia de Rehabilitación en 2024, habilitando contratos de ahorro compartido que recompensan el control de costos y las mejoras en los resultados funcionales.
La contratación basada en valor inclina el campo competitivo hacia grupos con capacidad analítica de datos capaces de documentar mejoras funcionales utilizando software de terapia física y herramientas de seguimiento de resultados de pacientes. Anthem ahora vincula el 20% del reembolso de terapia a medidas de resultados reportadas por los pacientes. Esta orientación vinculada a resultados favorece a las plataformas más grandes con análisis robustos y posiciona al mercado de servicios de terapia ocupacional y física para una mayor consolidación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
Ortopedia Domina, Lesiones Deportivas en AugeLa terapia ortopédica generó el 38,53% de los ingresos en 2025, beneficiándose de 1,2 millones de reemplazos de rodilla y cadera que cada uno desencadena entre 8 y 12 semanas de rehabilitación. Se proyecta que la terapia de lesiones deportivas, impulsada por el aumento de la participación juvenil, registre una CAGR del 10,85% hasta 2031. La terapia neurológica gana impulso a medida que los hospitales adoptan vías de movilización temprana; iniciar la terapia dentro de las 24 horas posteriores a un accidente cerebrovascular redujo la estancia hospitalaria promedio en 2,3 días.
El crecimiento de la terapia pediátrica sigue el aumento en el diagnóstico de autismo: 1 de cada 36 niños en los Estados Unidos requirió servicios especializados en 2024. Medicaid de Texas ahora financia hasta 40 sesiones de intervención temprana al año, ampliando la demanda. Los nichos especializados como los programas de suelo pélvico y vestibulares son complementos emergentes que aumentan la frecuencia de visitas y diversifican el mercado de servicios de terapia ocupacional y física.
Por Entorno:
Las Clínicas Ambulatorias Lideran, la Atención Domiciliaria Gana TerrenoLas clínicas ambulatorias produjeron el 45,63% de los ingresos de 2025 gracias al acceso conveniente y la amplitud de equipamiento. Sin embargo, la terapia domiciliaria está prevista para una CAGR del 11,87%, impulsada por los incentivos de Medicare Advantage y la tecnología que permite la supervisión remota. La Comisión de Asesoramiento en Pagos de Medicare encontró que la rehabilitación domiciliaria tras una fractura de cadera cuesta un 35% menos por episodio con resultados comparables.
Para defender su participación, las principales cadenas ahora envían unidades móviles; Athletico equipó furgonetas con ultrasonido portátil y dispositivos de electroestimulación en 15 áreas metropolitanas para 2024. Los hospitales obtienen cierto alivio gracias al aumento del reembolso del 3,2% para terapia compleja en la norma del Sistema de Pago Prospectivo Ambulatorio de 2024.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Prestación del Servicio:
Lo Virtual Escala, Lo Presencial PerduraLas visitas presenciales aún representaron el 68,33% de los ingresos en 2025, subrayando la necesidad perdurable de técnicas manuales. Sin embargo, la tele-rehabilitación registra una CAGR del 16,7% hasta 2031 tras la consolidación de la paridad por parte de los Centros de Servicios de Medicare y Medicaid y la reducción de la fricción regulatoria gracias a los acuerdos de licencia interestatal. Un metaanálisis de 42 ensayos publicado en BMJ Open en 2024 confirmó resultados no inferiores para los casos musculoesqueléticos crónicos gestionados de forma virtual.
La terapia híbrida combina lo mejor de ambos mundos: la Asociación Americana de Terapia Física respaldó las vías híbridas para el dolor lumbar y la osteoartritis de rodilla en sus guías de 2024. A medida que las clínicas optimizan las proporciones entre visitas presenciales y virtuales, el mercado de servicios de terapia ocupacional y física probablemente se desplace hacia paquetes de episodios con precio basado en resultados en lugar de la facturación por número de visitas.
Análisis Geográfico
Mercado de Servicios de Terapia Ocupacional y Física en América del Norte
América del Norte contribuyó con el 40,13% de los ingresos en 2025, con el gasto de Medicare en terapia ambulatoria alcanzando los 9,8 mil millones de USD, un aumento anual del 6,2% impulsado principalmente por el volumen. El sistema de pagador único de Canadá cubre la rehabilitación posquirúrgica, pero deja la atención crónica en gran medida como gasto de bolsillo, lo que fomenta un sector paralelo de clínicas privadas. Las clínicas federales de México ahora brindan terapia básica, aunque la mayor parte de la demanda sigue siendo privada, concentrada en corredores urbanos de alto poder adquisitivo. El Departamento de Asuntos de Veteranos de los Estados Unidos incorporó terapeutas en 150 clínicas comunitarias en 2024 para reducir los tiempos de espera de los veteranos.
Mercado de Servicios de Terapia Ocupacional y Física en Asia-Pacífico
Se proyecta que Asia-Pacífico avance a una CAGR del 10,51% hasta 2031, la más rápida a nivel mundial. La política de China de 2024 permite a los terapeutas abrir consultorios independientes, lo que favorece la rápida proliferación de clínicas. Apollo Hospitals de India introducirá 50 centros de rehabilitación en ciudades de segundo nivel para 2027. Japón enfrenta escasez de mano de obra, ya que su tasa de vacantes de terapeutas alcanzó el 15%, lo que impulsa la inversión en dispositivos de asistencia robótica. El Plan Nacional de Seguro por Discapacidad de Australia añadió 2,1 mil millones de AUD en financiamiento en 2024, ampliando la capacidad de rehabilitación pediátrica y neurológica.
Mercado de Servicios de Terapia Ocupacional y Física en Alemania y el Reino Unido
Europa mantiene un crecimiento estable. Los planes estatutarios de Alemania reembolsan hasta seis sesiones por prescripción, lo que sustenta volúmenes ambulatorios predecibles. Los tiempos de espera de fisioterapia del NHS de Inglaterra se extendieron a ocho semanas en 2024, impulsando alternativas digitales privadas.

Panorama regulatorio
En Estados Unidos, la política de los Centers for Medicare and Medicaid Services (CMS) sigue siendo un ancla clave de reembolso para los servicios de terapia ocupacional (TO) y fisioterapia (FT). En virtud de la norma final del Medicare Physician Fee Schedule para el año calendario 2026, CMS mantuvo los controles de utilización mediante el umbral del modificador KX establecido en USD 2,480 para los servicios combinados de fisioterapia y patología del habla y lenguaje, y en USD 2,480 para los servicios de terapia ocupacional, y conservó el diferencial de pago para asistentes, según el cual los servicios prestados por PTAs/OTAs se pagan al 85% del monto aplicable del Physician Fee Schedule.
La política de CMS también se está endureciendo en torno a las definiciones y el cumplimiento de la terapia habilitada por tecnología. A partir del 1 de enero de 2026, CMS designó múltiples códigos de Monitoreo Terapéutico Remoto (RTM) (incluidos 98975, 98976, 98977, 98979, 98980, 98981, 98984 y 98985) como servicios que a veces son de terapia, lo que puede requerir su prestación dentro de un plan de atención terapéutica. Este cambio afecta los flujos de documentación de los programas híbridos y de telerrehabilitación. A nivel estatal, las juntas y los programas de Medicaid continúan actualizando normas y manuales (por ejemplo, las actualizaciones de Texas y Ohio durante 2025-2026), lo que mantiene a los proveedores multiestatales enfocados en estandarizar la licencia, la supervisión y el cumplimiento de la cobertura en entornos clínicos y domiciliarios.
Panorama Competitivo
El mercado sigue siendo moderadamente fragmentado: los principales actores controlan un porcentaje significativo de los ingresos ambulatorios. Encompass Health operó 1.350 clínicas ambulatorias y generó USD 1.800 millones en ingresos ambulatorios en 2024, un aumento interanual del 7,4%[3]Encompass Health Corporation, "Formulario 10-K 2024," sec.gov. Select Medical gestionó más de 1.900 clínicas y registró USD 2.100 millones, ayudado por un aumento del 4,2% en las visitas en tiendas comparables. Ambas han construido plataformas propias de tele-rehabilitación para defender su participación y han comenzado a asociarse con farmacias minoristas para colocar servicios de forma conjunta.
Los participantes digitales, impulsados por el reembolso permanente y la demanda de los empleadores, están escalando rápidamente. Un proveedor virtual líder aseguró contratos a largo plazo con el Departamento de Asuntos de Veteranos de los Estados Unidos en 2024 para suministrar programas musculoesqueléticos domiciliarios, ampliando su combinación de pagadores más allá de los empleadores comerciales. Otra plataforma centrada en inteligencia artificial obtuvo la autorización de la Administración de Alimentos y Medicamentos para software de seguimiento de movimiento y está activa en cinco países europeos. Las cadenas tradicionales están respondiendo: Select Medical comprometió USD 25 millones para el desarrollo de atención virtual en 2024, y Encompass Health integró herramientas guiadas por inteligencia artificial en sus vías posagudas a principios de 2025.
La expansión en espacios no atendidos continúa en terapia pediátrica y alcance rural. Las unidades móviles, las redes de franquicias y los contratos escolares están proliferando. Con la tecnología reduciendo las barreras geográficas, el mercado de servicios de terapia ocupacional y física probablemente experimente una consolidación acelerada a medida que los inversores favorezcan a las empresas que puedan documentar superioridad en resultados en todas las modalidades.
Líderes de la Industria de Servicios de Terapia Ocupacional y Física
ATI Holdings, LLC
Athletico Physical Therapy
Encompass Health Corporation
Upstream Rehabilitation Inc.
Select Medical Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Terapia Ocupacional y Física
- Athletico Physical Therapy
- ATI Holdings LLC
- Concentra Inc.
- CORA Health Services Inc.
- Encompass Health
- FYZICAL Therapy & Balance Centers
- Genesis Rehab Services
- Hinge Health
- Kindred Healthcare
- Knight Health Holdings LLC
- Luna Physical Therapy
- NovaCare Rehabilitation
- PT Solutions
- Select Medical
- SWORD Health
- United States Physical Therapy Inc.
- Upstream Rehabilitation
Lea el análisis de las empresas de servicios de terapia ocupacional y física

Oportunidades de mercado y perspectivas futuras
El tratamiento por parte de CMS de los códigos RTM como servicios que a veces son de terapia a partir del 1 de enero de 2026 está creando un espacio operativo para modelos híbridos que combinan terapia presencial con monitoreo remoto y seguimientos virtuales, particularmente en los casos en que los requisitos de plan de atención y documentación pueden estandarizarse entre sitios. Esto también impulsa a proveedores y proveedores de software hacia funciones de cumplimiento específicas de terapia, lo que aumenta la demanda de documentación basada en protocolos, controles de utilización e informes listos para pagadores dentro de las operaciones clínicas.
La expansión del mercado también se está moviendo más allá de las ubicaciones ambulatorias fijas, respaldada por la construcción de redes comerciales en servicios de fisioterapia y terapia ocupacional domiciliarios y móviles. En 2026, American Specialty Health amplió sus capacidades de red para incluir servicios de FT/TO domiciliarios y móviles, lo que refleja el interés de las redes de pagadores en entornos alternativos que pueden aliviar las restricciones de acceso mientras respaldan el crecimiento de la atención domiciliaria. Del lado de la oferta, los operadores multisede continúan dependiendo de adquisiciones y la expansión de instalaciones para ampliar la cobertura geográfica, mientras que los sistemas de rehabilitación agregan capacidad de internación y tecnología clínica (por ejemplo, aperturas de hospitales de Encompass Health y la incorporación de tecnología de movilidad por parte de Brooks Rehabilitation). En conjunto, estos movimientos respaldan las vías de referencia cruzada entre la rehabilitación de internación, las clínicas ambulatorias y los entornos de atención domiciliaria.
Recent Industry Developments in Mercado de Servicios de Terapia Ocupacional y Física
- Junio de 2026: Athletico Physical Therapy acordó una recapitalización integral, asegurando USD 80 millones en nuevo financiamiento y reduciendo la deuda neta en aproximadamente USD 750 millones. La transacción mejora la flexibilidad del balance para las operaciones clínicas y las inversiones en líneas de servicio durante la consolidación en curso en la rehabilitación ambulatoria. El reajuste de capital también respalda el desarrollo continuo de la atención híbrida y los programas de crecimiento multisede.
- Mayo de 2026: Encompass Health inauguró el Encompass Health Rehabilitation Hospital of Concordville de 50 camas en Pensilvania. La nueva instalación independiente de rehabilitación para internación amplía la capacidad local de atención posaguda y puede aumentar la demanda posterior de TO/FT ambulatoria mediante la planificación del alta y las vías de continuidad de la atención. La apertura también refuerza la expansión liderada por empresas conjuntas como una vía para agregar camas en geografías específicas.
- Mayo de 2025: Kelly incorporó Children’s Therapy Center, un proveedor de terapia ocupacional, física y del habla pediátrica con sede en Minnesota. La incorporación amplió la presencia de Kelly en servicios de desarrollo y expandió el acceso a ofertas de terapia pediátrica multidisciplinaria. La expansión de la cartera hacia la atención pediátrica se alinea con la creciente demanda de servicios de intervención temprana y terapia especializada en todos los tipos de pagadores.


Mercado de Servicios de Terapia Ocupacional y Física Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los servicios remunerados en los que profesionales con licencia brindan terapia ocupacional o terapia física para ayudar a los pacientes a mejorar su función, movilidad y capacidades para las actividades de la vida diaria en los entornos de atención habituales. Los ingresos se contabilizan a partir de las sesiones de evaluación y tratamiento terapéutico, incluidas las porciones facturadas por el proveedor y las pagadas por el paciente.
Exclusiones del alcance: Se excluyen las ventas de equipos de terapia y dispositivos de uso doméstico, el entrenamiento físico general y los procedimientos médicos no terapéuticos que se facturan fuera de los códigos de servicio de terapia ocupacional o física.
Descripción General de la Segmentación
- Por Pagador
- Seguro de Salud Público
- Seguro de Salud Privado
- Pago de Bolsillo
- Por Aplicación
- Terapia Ortopédica
- Terapia Neurológica
- Terapia de Lesiones Deportivas
- Terapia General
- Terapia Geriátrica
- Terapia Pediátrica
- Otras Aplicaciones
- Por Entorno
- Hospitales
- Clínicas Ambulatorias
- Entornos de Atención Domiciliaria
- Otros Entornos
- Por Modo de Prestación del Servicio
- Terapia Presencial
- Tele-rehabilitación / Terapia Virtual
- Terapia Híbrida
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con el contexto público de utilización y gasto en atención médica, y luego se centró en las señales de terapia que pueden rastrearse de manera consistente. Revisamos fuentes como los Centros de Servicios de Medicare y Medicaid de los Estados Unidos, la Oficina de Estadísticas Laborales de los Estados Unidos, el portal de estadísticas de salud de la OCDE, la Organización Mundial de la Salud y la serie demográfica del Banco Mundial para anclar las tendencias de población, envejecimiento y patrones de acceso a la atención.
Para conectar esos indicadores generales con los servicios de terapia, también utilizamos publicaciones de asociaciones de proveedores (como la Asociación Americana de Terapia Física y asociaciones de terapia ocupacional donde estuvieran disponibles), literatura clínica y de economía de la salud revisada por pares, y portales de ministerios de salud a nivel de país para los cambios de política. Los informes anuales de las empresas y las presentaciones para inversores se utilizaron para comprender la combinación de servicios y la dirección de los precios, mientras que una suscripción de pago para los estados financieros de las empresas y una base de datos de patentes de pago se consultaron de manera selectiva para verificar los temas de expansión de capacidad y la adopción de modalidades de terapia. Estos ejemplos no son exhaustivos, y también nos apoyamos en otras fuentes públicas para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas y Encuestas Primarias
El trabajo primario se centró en validar cómo los volúmenes, la frecuencia de visitas y los precios varían según el entorno de atención y el tipo de pagador, ya que estos son los principales impulsores de ingresos para los servicios de terapia ocupacional y física. Conversamos con operadores de clínicas, líderes de rehabilitación hospitalaria, gerentes de personal de terapia y roles orientados a pagadores o redes en APAC, EMEA y las Américas. Los aportes de los encuestados se utilizaron para confirmar supuestos que no eran totalmente recuperables únicamente a partir de estadísticas públicas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 12% | APAC: 47% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 41% | EMEA: 29% |
| Actores menores: 17% | Gerentes: 47% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El tamaño del mercado se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, donde la demanda de terapia se reconstruye a partir del grupo de pacientes tratados y la intensidad de visitas esperada, y luego se traduce en ingresos utilizando patrones típicos de cargos y reembolsos por pagador. En la práctica, partimos de señales de prevalencia de condiciones y población, filtramos la proporción que llega a terapia y luego aplicamos visitas promedio por episodio y monto pagado por visita en los principales entornos de atención.
Para mantener el modelo práctico y repetible, rastreamos de manera consistente un conjunto limitado de impulsores, que incluyen la proporción de envejecimiento de la población, la carga de condiciones musculoesqueléticas y neurológicas, las tendencias de alta postaguda hacia la rehabilitación ambulatoria, el empleo de terapeutas y el crecimiento salarial como indicador de capacidad, y los cambios en la combinación de pagadores entre público, privado y de bolsillo. Cuando la granularidad de los datos a nivel de país es limitada, las brechas se manejaron aplicando puntos de referencia específicos de la región para la utilización y los precios, y luego se sometieron a pruebas de estrés con comentarios de entrevistas y actualizaciones de reembolso visibles públicamente.
Para el pronóstico, utilizamos análisis de escenarios respaldado por una verificación de regresión multivariada ligera, de modo que el crecimiento de la demanda esté vinculado a variables observables como la demografía, la capacidad de los proveedores y los cambios de política o cobertura. Los resultados se corroboraron mediante aproximaciones selectivas de abajo hacia arriba, como ingresos por terapeuta a nivel de clínica muestreados, volumen por sitio y verificaciones de la dirección de los precios, y luego se ajustaron cuando las tasas de capacidad o visitas implícitas parecían poco realistas para una geografía determinada.
Ciclo de Validación y Actualización de Datos
Antes de que los números finales queden fijados, los resultados se triangularon a través de múltiples señales independientes, incluido el crecimiento de la fuerza laboral, los indicadores de utilización y los cambios de pagadores o reembolsos que afectan los precios realizados. Los valores atípicos se señalan, se verifican con los supuestos subyacentes y son revisados por otro analista para que una sola entrada no desplace silenciosamente el modelo completo.
También volvemos a contactar a los encuestados relevantes cuando aparece una gran varianza, por ejemplo, si la intensidad de las visitas cambia repentinamente, los precios se mueven bruscamente o una actualización de política cambia la cobertura. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión más actualizada disponible en el momento de la publicación.
Tamaño del Mercado de Servicios de Terapia Ocupacional y Física de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas para los servicios de terapia no siempre coinciden porque el mercado puede enmarcarse de diferentes maneras, y pequeños cambios en lo que se contabiliza pueden desplazar los totales rápidamente. Las diferencias generalmente provienen de qué entornos de atención se incluyen, si tanto la terapia ocupacional como la terapia física se cuentan juntas, y cómo los descuentos de los pagadores y los reembolsos se traducen en ingresos finales.
La brecha principal proviene de mezclar los ingresos de los proveedores por terapia en clínica con categorías de rehabilitación más amplias, donde Mordor Intelligence contabiliza únicamente los ingresos por servicios de terapia ocupacional y física y aplica precios realizados ponderados por pagador en lugar de cargos de lista. Otras brechas aparecen cuando algunos estudios tratan la terapia de salud en el hogar como totalmente comparable a las visitas ambulatorias, o cuando se utilizan supuestos de crecimiento agresivos sin verificar la capacidad de los terapeutas y las tendencias salariales que limitan la rapidez con que los volúmenes pueden expandirse.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 64,46 mil millones de USD (2025) | |
| Editor de la Industria A | 70,00 mil millones de USD (2025) | Parece utilizarse un alcance más amplio de servicios de rehabilitación, lo que puede incorporar programas de rehabilitación adyacentes e inflar los ingresos contabilizados más allá de las líneas de servicio exclusivas de terapia ocupacional y física. |
| Consultoría Global B | 58,30 mil millones de USD (2024) | Utiliza un año base anterior y tiende a basarse en divisiones de gasto en atención médica de alto nivel, lo que puede subestimar el crecimiento del volumen ambulatorio y los cambios en la realización de precios impulsados por la combinación de pagadores. |
La dispersión en la tabla se explica principalmente por el alcance y el tratamiento de los precios, no por un desacuerdo sobre el hecho de que la demanda está aumentando. Cuando los entornos y los servicios están claramente separados, y los ingresos están vinculados a los volúmenes de visitas y las tasas realizadas por los pagadores que pueden verificarse de forma cruzada, el número resultante se vuelve más fácil de auditar y repetir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor global esperado de los servicios de terapia ocupacional y física en 2031?
Se proyecta que el gasto alcance USD 109.600 millones para 2031.
¿Con qué rapidez se están expandiendo los ingresos de la tele-rehabilitación hasta 2031?
Se prevé que la tele-rehabilitación crezca a una CAGR del 16,7%, el ritmo más rápido entre los modos de prestación.
¿Qué región geográfica se anticipa que registrará el mayor crecimiento hasta 2031?
Asia-Pacífico está en camino de alcanzar una CAGR del 10,51%, superando a todas las demás regiones durante el período de pronóstico.
¿Qué participación de los ingresos de 2025 provino de los planes de seguro de salud público?
Los pagadores públicos representaron el 51,56% de los ingresos globales en 2025.
¿Qué área de aplicación está preparada para el crecimiento más rápido en los próximos cinco años?
Se proyecta que la terapia de lesiones deportivas se expanda a una CAGR del 10,85% hasta 2031.
Última actualización de la página el:



