
Tamaño y Participación del Mercado de Equipos HVAC de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
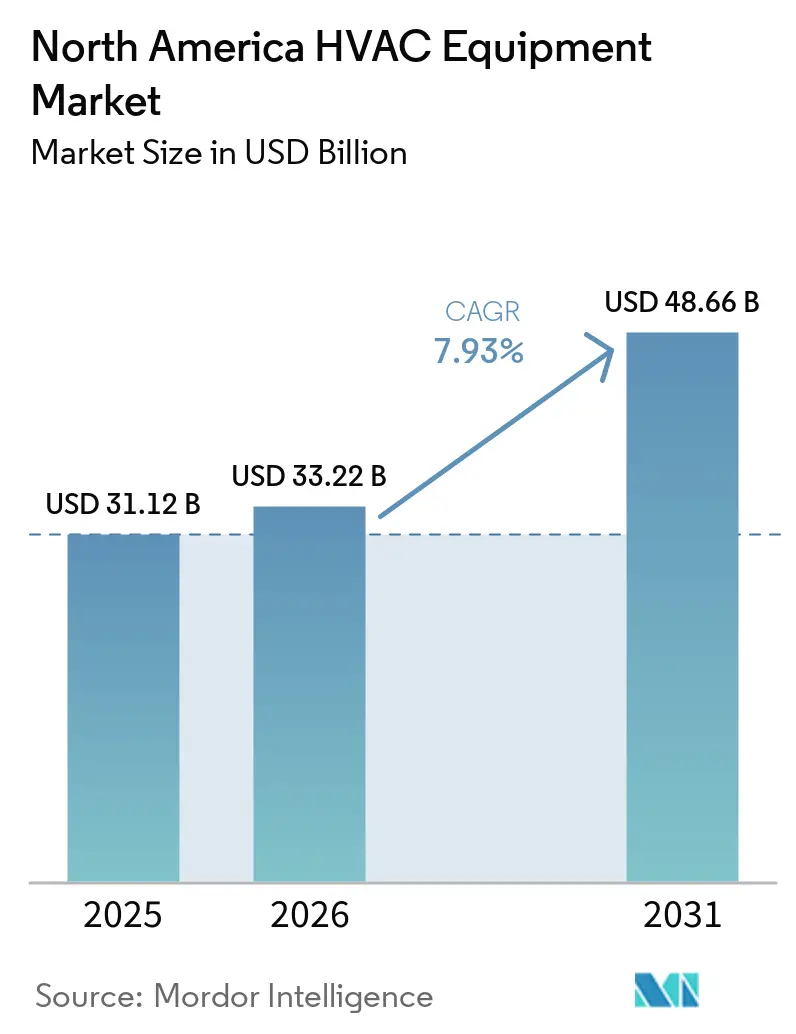
| Tamaño del mercado en el año base (2025) | 31.12 Mil millones de dólares |
| Tamaño del Mercado (2026) | 33.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 48.66 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.93 % |
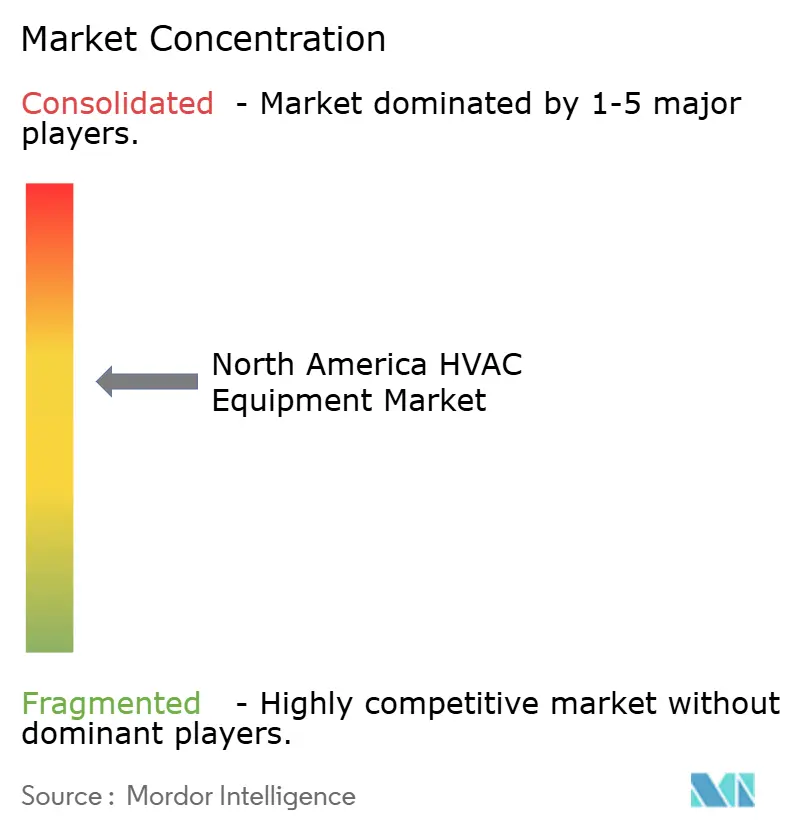
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Equipos HVAC de América del Norte por Mordor Intelligence
Se espera que el tamaño del mercado de equipos HVAC de América del Norte crezca de USD 31,12 mil millones en 2025 a USD 33,22 mil millones en 2026, y se prevé que alcance USD 48,66 mil millones en 2031 a una CAGR del 7,93% durante el período 2026-2031. Los ciclos de reemplazo vinculados a los nuevos mandatos de refrigerantes A2L, la acelerada adopción de bombas de calor y el cambio hacia sistemas conectados y preparados para la respuesta a la demanda están sosteniendo el impulso a pesar de la volatilidad en la cadena de suministro. La actividad de modernización representa una parte dominante del gasto, ya que los propietarios de edificios se apresuran a aprovechar los créditos fiscales federales antes de que se reduzcan gradualmente, mientras que los compradores comerciales actualizan la ventilación y los controles para cumplir con códigos más estrictos de calidad del aire interior. La intensidad competitiva sigue siendo alta; los actores establecidos protegen los ingresos por servicios de su base instalada mediante contratos de mantenimiento predictivo, mientras que las marcas asiáticas erosionan los precios en el segmento de sistemas sin conductos de rápido crecimiento. Los vientos de cola a corto plazo provenientes de la relocalización de semiconductores en Estados Unidos y la deslocalización cercana en México compensan los vientos en contra derivados de la escasez de mano de obra de instaladores y las mayores primas de responsabilidad para los sistemas A2L.
Conclusiones Clave del Informe
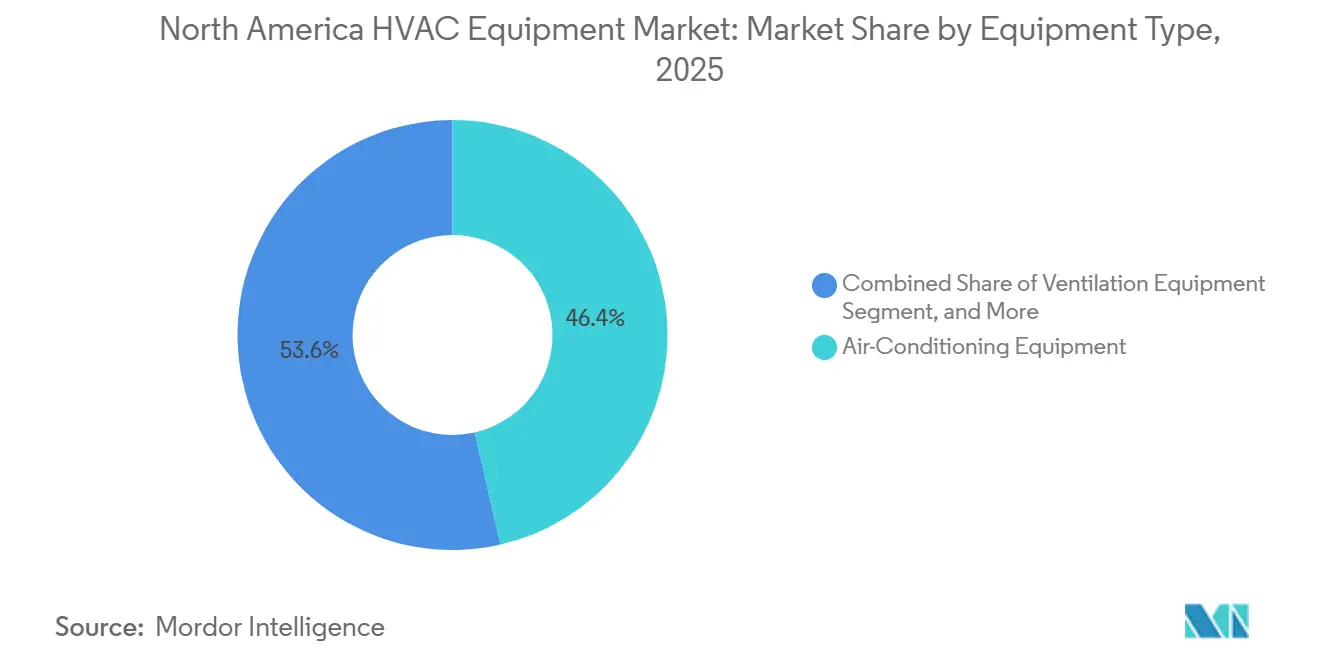
- Por tipo de equipo, los sistemas de aire acondicionado lideraron con una participación de ingresos del 46,43% en 2025, y el subsegmento se está expandiendo a una CAGR del 8,64% hasta 2031.
- Por tipo de instalación, la modernización y el reemplazo representaron el 60,84% de la demanda en 2025, mientras que se proyecta que la nueva construcción crezca a una CAGR del 8,29% hasta 2031.
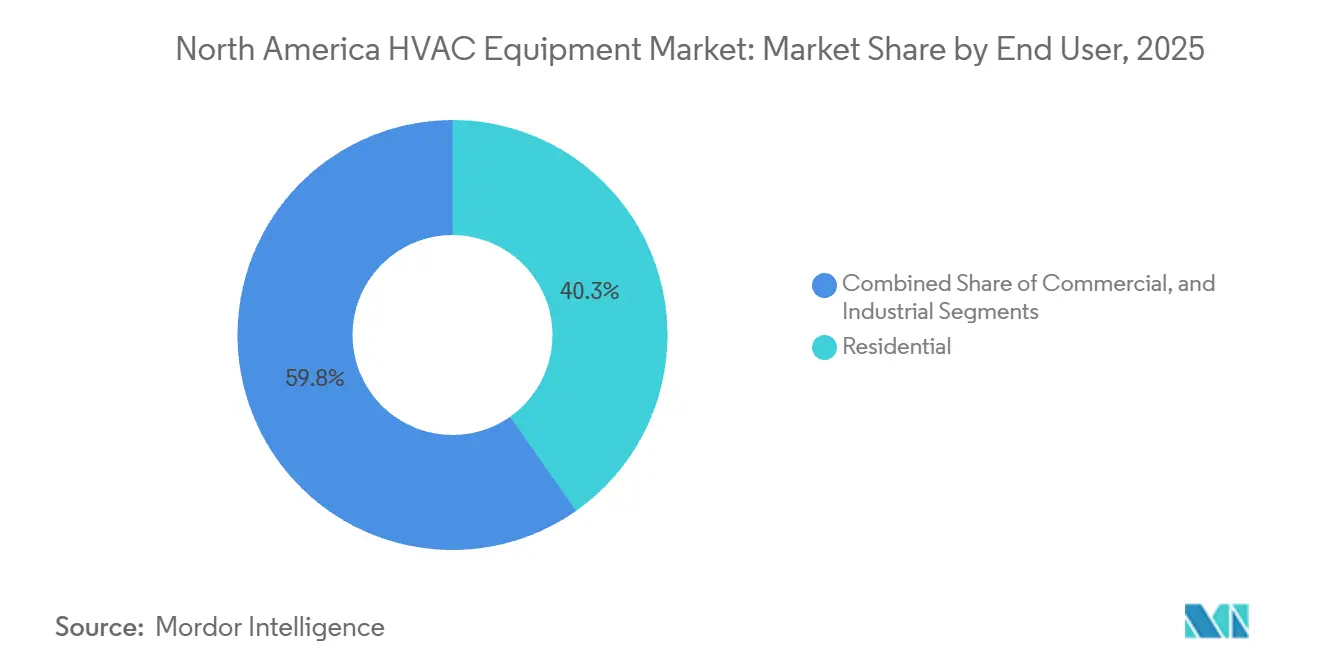
- Por usuario final, el segmento comercial representó el 59,75% del gasto en 2025 y está creciendo a una CAGR del 8,81% hasta 2031.
- Por tipo de edificio, los edificios de oficinas representaron una participación del 32,62% de la demanda comercial de HVAC en 2025, mientras que se prevé que los centros de datos registren la CAGR más rápida del 9,12% hasta 2031.
- Por país, Estados Unidos mantuvo una participación dominante del 79,82% en 2025, mientras que se proyecta que México registre la CAGR más rápida del 8,78% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Rápida de Bombas de Calor y Electrificación de la Calefacción | +1.80% | Estados Unidos y Canadá (Noroeste del Pacífico, Noreste) | Mediano plazo (2-4 años) |
| Adopción Acelerada de Refrigerantes A2L de Bajo Potencial de Calentamiento Global que Genera una Ola de Reemplazos | +1.50% | Estados Unidos, Canadá, México | Corto plazo (≤ 2 años) |
| Creciente Demanda de Sistemas HVAC Inteligentes y Conectados | +1.20% | Sector comercial y residencial de alta gama de EE. UU., centros urbanos canadienses | Mediano plazo (2-4 años) |
| Regulaciones e Incentivos Estrictos de Eficiencia Energética | +1.10% | Estados Unidos, Canadá, México | Largo plazo (≥ 4 años) |
| Aumento de la Actividad de Construcción Residencial y No Residencial | +0.90% | Corredores de deslocalización cercana en México, Cinturón del Sol de EE. UU., zonas de relleno urbano en Canadá | Mediano plazo (2-4 años) |
| Surgimiento de Unidades HVAC Modulares Prefabricadas para Modernizaciones Rápidas | +0.60% | Modernizaciones comerciales en EE. UU., proyectos piloto en instalaciones de salud en Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Rápida de Bombas de Calor y Electrificación de la Calefacción
Los créditos fiscales federales de hasta USD 2.000 por unidad, combinados con las prohibiciones estatales de nuevas conexiones de gas natural, han impulsado los envíos de bombas de calor por encima de los de las calderas de gas por primera vez en la historia de EE. UU.[1] Las unidades para climas fríos capaces de suministrar plena capacidad a −15 °F, respaldadas por reembolsos de servicios públicos de CAD 5.000 (USD 3.950), están ganando terreno en Canadá. Los compresores de velocidad variable ahora alcanzan rutinariamente COP estacionales de 3,5, reduciendo los períodos de recuperación de la inversión a menos de 6 años en muchos mercados del Noreste. A medida que las empresas de gas regionales se orientan hacia incentivos de electrificación, los sistemas de doble combustible que combinan bombas de calor con calentadores de resistencia de respaldo están ganando aceptación en proyectos de modernización. Se espera que este cambio estructural reoriente el mercado de equipos HVAC de América del Norte hacia la calefacción impulsada eléctricamente a lo largo del horizonte de previsión.
Adopción Acelerada de Refrigerantes A2L de Bajo Potencial de Calentamiento Global que Genera una Ola de Reemplazos
La Ley de Innovación y Fabricación Americana desencadenó una reducción del 40% en las cuotas de hidrofluorocarburos para 2024, elevando los precios del R-410A en un 60% y empujando a los fabricantes de equipos originales hacia las formulaciones R-454B y R-32.[2] Los códigos revisados de ASHRAE 15 y NFPA 1 ahora exigen detección integrada de fugas y ventilación mejorada, lo que fomenta el uso de equipos cargados en fábrica que minimizan la manipulación de refrigerantes en campo. Los propietarios de edificios están retirando de forma anticipada sistemas de entre 10 y 12 años de antigüedad antes de nuevos recortes de cuotas, acelerando una ola de reemplazos que beneficia a las marcas con amplias redes de distribución. Los ciclos de vida de los productos más cortos incrementan los ingresos por repuestos del mercado posventa y favorecen a los fabricantes capaces de pivotar rápidamente sus plataformas de diseño.
Creciente Demanda de Sistemas HVAC Inteligentes y Conectados
La Orden 2222 de la Comisión Federal Reguladora de Energía abrió los mercados mayoristas a los recursos de energía distribuida, permitiendo que las unidades de techo en red generen entre USD 50 y 150 por kW de carga máxima reducida. Los termostatos con Wi-Fi superaron el 40% de penetración en las nuevas viviendas de EE. UU. en 2025, impulsados por la integración con asistentes de voz y los reembolsos de respuesta a la demanda de las empresas de servicios públicos. Los fabricantes de equipos originales están convirtiendo los datos brutos de los equipos en ofertas de mantenimiento predictivo basadas en suscripción, diversificando los flujos de caja más allá de los márgenes del hardware. La convergencia con BACnet y Modbus permite coordinar la iluminación, el sombreado y la ventilación, reduciendo el consumo total de energía mientras se mantienen los umbrales de calidad del aire interior de ASHRAE 62.1.[3]
Regulaciones e Incentivos Estrictos de Eficiencia Energética
Las nuevas líneas de base SEER2 de 14,3 en el Norte y 15,0 en el Sur eliminaron los niveles de menor costo en 2023, orientando a los compradores hacia compresores de velocidad variable y motores de conmutación electrónica. Los cambios en los estándares mínimos de eficiencia energética están influyendo en el mercado de motores HVAC, fomentando la adopción de motores más eficientes energéticamente en aplicaciones residenciales y comerciales ligeras. La Sección 179D de la Ley de Reducción de la Inflación ofrece hasta 5 USD por pie² para reducciones del 50% en el consumo de energía, impulsando las renovaciones a gran escala de techos y enfriadores. La subvención Greener Homes de Canadá, actualmente suspendida, anteriormente reembolsaba hasta 5.600 CAD (4.100 USD), generando incertidumbre en la cartera de proyectos, pero señalando un apoyo político a largo plazo. En conjunto, estas medidas consolidan una línea de base de eficiencia más elevada en el mercado de equipos HVAC de América del Norte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto | |
|---|---|---|---|---|
| Transición a Refrigerantes A2L que Incrementa los Costos de Seguro de Responsabilidad | -0.70% | Redes de contratistas de EE. UU. (California, Noreste) | Corto plazo (≤ 2 años) | |
| Vulnerabilidad de la Cadena de Suministro por Escasez de Electrónica Crítica y Sensores | -0.60% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) | |
| Alto Costo de Capital Inicial de los Sistemas de Alta Eficiencia | -0.50% | Modernizaciones residenciales en EE. UU., provincias canadienses con reembolsos limitados | Mediano plazo (2-4 años) | |
| Escasez de Mano de Obra Calificada para Instalación y Mantenimiento | -0.40% | Mercados rurales de Estados Unidos y Canadá | Largo plazo (≥ 4 años) | |
| Fuente: Mordor Intelligence | ||||
Transición a Refrigerantes A2L que Incrementa los Costos de Seguro de Responsabilidad
Las primas de seguro de los contratistas aumentaron entre un 15% y un 25% en 2025, ya que las aseguradoras incorporaron el riesgo de incendio por fugas, con actualizaciones de cumplimiento que añaden entre USD 500 y 1.500 por sala de máquinas. Los instaladores más pequeños que no pueden financiar la formación y los equipos de detección están abandonando el mercado, consolidando los canales y elevando los costos laborales. Los administradores de propiedades multifamiliares enfrentan el escrutinio de las aseguradoras, lo que ralentiza las aprobaciones para modernizaciones con bombas de calor que desplazarían a las calderas convencionales. A corto plazo, los elevados costos de responsabilidad frenan la penetración de los sistemas A2L entre los compradores residenciales sensibles al precio.
Vulnerabilidad de la Cadena de Suministro por Escasez de Electrónica Crítica y Sensores
Los plazos de entrega de microcontroladores alcanzaron las 26 semanas a principios de 2025, retrasando el lanzamiento de productos de velocidad variable y provocando costosos rediseños. Los precios al contado de los sensores de presión y humedad aumentaron entre un 40% y un 60%, reduciendo los márgenes en los contratos de distribución a precio fijo. Si bien se prevé que la nueva capacidad de fabricación de semiconductores en EE. UU. entre en funcionamiento a finales de 2026, la brecha temporal mantiene a los fabricantes de equipos originales expuestos a la escasez de chips, moderando las previsiones de envíos de equipos conectados en el mercado de equipos HVAC de América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
El Aire Acondicionado Lidera mientras las Bombas de Calor se DisparanLos equipos de aire acondicionado representaron el 46,43% de la participación total del mercado de equipos HVAC de América del Norte en 2025 y están escalando a una CAGR del 8,64%, respaldados por el aumento de los días de grado de enfriamiento y el retiro de los sistemas R-410A. Los ingresos del subsegmento del mercado de equipos HVAC de América del Norte reflejan su papel consolidado tanto en edificios residenciales como comerciales ligeros. Los sistemas mini-split sin conductos destacan al capturar la demanda de modernización donde la instalación de conductos no es práctica, mientras que las plataformas de flujo de refrigerante variable permiten la calefacción y el enfriamiento simultáneos en grandes superficies comerciales.
Las bombas de calor, clasificadas dentro de los equipos de calefacción, están cerrando la brecha rápidamente. Los mandatos de electrificación y los paquetes de reembolsos reducen la diferencia de costo instalado frente a las calderas de gas, redirigiendo la participación dentro del mercado de equipos HVAC de América del Norte hacia soluciones impulsadas eléctricamente. Los equipos de ventilación, como los ventiladores de recuperación de energía y los humidificadores, se benefician de la ola de cumplimiento de la calidad del aire interior, mientras que las unidades terminales de paquete regresan a las especificaciones de diseño multifamiliar debido a la simplificación de la facturación y el ahorro de espacio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Instalación:
La Modernización Domina mientras los Constructores Adoptan Paquetes de FábricaLas instalaciones de modernización y reemplazo representaron el 60,84% de la participación del mercado de equipos HVAC de América del Norte en 2025 y continúan impulsando las ventas a corto plazo, ya que los propietarios aceleran el retiro de sistemas antes de que se apliquen límites más estrictos de refrigerantes. Las promociones de financiamiento y las campañas de reemplazo estacional alientan a los propietarios de viviendas a actuar antes de costosas averías en pleno verano. Mientras tanto, el tamaño del mercado de equipos HVAC de América del Norte asociado a la nueva construcción crece a una CAGR del 8,29%, impulsado por plantas industriales en México y proyectos multifamiliares en el Cinturón del Sol de EE. UU.
Los constructores especifican cada vez más salas mecánicas preensambladas que llegan completamente cableadas y cargadas, reduciendo la mano de obra en obra hasta en un 50%. La electrificación simplifica los planos de planta al eliminar las tuberías de gas, pero impulsa actualizaciones de paneles eléctricos que añaden entre USD 2.000 y 4.000 por vivienda. El equilibrio entre modernización y nueva construcción se reducirá solo modestamente hasta 2031, manteniendo el gasto en reemplazos como un hilo dominante en la historia de crecimiento general.
Por Usuario Final:
Las Actualizaciones Comerciales Superan el Mantenimiento ResidencialEl segmento comercial representó el 59,75% de los ingresos del mercado de equipos HVAC en América del Norte en 2025 y se expande a una CAGR del 8,81%, impulsado por las renovaciones de calidad del aire interior, los mandatos de reducción de costos energéticos y la monetización de la respuesta a la demanda, lo que sostiene la demanda continua de sistemas HVAC comerciales. Las carteras de oficinas están instalando ventiladores de recuperación de energía para cumplir con la norma ASHRAE 62.1, mientras que los centros comerciales están reemplazando las unidades de techo de velocidad fija por modelos de velocidad variable que modulan la carga en respuesta a la ocupación en tiempo real.
El gasto residencial representa el 40,25%, aunque persisten obstáculos de adopción, ya que las primas de las bombas de calor y los costos de seguros para refrigerantes A2L pueden disuadir a los propietarios con presupuesto limitado. La integración con paneles solares en tejados y baterías domésticas está emergiendo como argumento de venta, lo que señala cómo el mercado de equipos HVAC en América del Norte se entrelazará con las inversiones en energía distribuida. Los usuarios industriales siguen siendo un nicho, con enfoque en enfriadores de proceso y manejadores de alta capacidad donde el tiempo de actividad es de importancia crítica para la misión.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Edificio (Comercial):
Los Centros de Datos Dominan el Flujo de CrecimientoEntre los usuarios finales comerciales, los centros de datos registraron la CAGR más rápida del 9,12%, ya que los operadores de hiperescala compiten por enfriar bastidores de aceleradores de inteligencia artificial con densidades superiores a 100 kW. Este nicho representa una porción de rápida expansión del mercado de equipos HVAC de América del Norte, con operadores que se orientan hacia la refrigeración líquida y despliegues modulares que comprimen los plazos de los proyectos de 18 meses a 6 meses.
Los edificios de oficinas aún representan el 32,62% del gasto en 2025, pero luchan contra la subutilización inducida por el trabajo híbrido. Las instalaciones de atención médica invierten en filtración HEPA y complementos germicidas ultravioleta, aumentando el gasto en HVAC por pie cuadrado. Las conversiones en el sector de la hospitalidad hacia sistemas mini-split sin conductos favorecen el control granular por habitación, y el comercio minorista avanza hacia el acondicionamiento impulsado por sensores que alinea el consumo de energía con el tráfico de clientes.
Análisis Geográfico
Mercado de Equipos HVAC en Estados Unidos
Estados Unidos concentró el 79,82% de los ingresos de 2025, lo que le otorga la mayor participación en el mercado de equipos HVAC de América del Norte. Los flujos de población y el mayor número de días de refrigeración impulsan la demanda en el cinturón solar, mientras que los estados del norte se orientan hacia bombas de calor para climas fríos respaldadas por créditos estatales de electrificación. Los códigos estatales fragmentados complican los lanzamientos nacionales de productos, pero benefician a los actores regionales ágiles. Los incentivos federales de las Secciones 25C y 179D siguen siendo fundamentales, aunque sus reducciones programadas adelantan parte de la demanda hacia el período 2026-2028.
Mercado de Equipos HVAC en México
México es la geografía de mayor crecimiento, con una CAGR del 8,78% hasta 2031, impulsada por la relocalización industrial que dinamiza la construcción industrial. Las plantas automotrices y electrónicas en Nuevo León y Guanajuato especifican manejadoras de gran tonelaje y enfriadores de proceso, incrementando el tamaño del mercado de equipos HVAC de América del Norte atribuible al país. La demanda residencial se concentra en Ciudad de México y Monterrey, con tendencia hacia unidades sin ductos debido a la sensibilidad al precio y los espacios habitacionales más reducidos. El endurecimiento gradual de las etiquetas de eficiencia CONUEE está elevando los niveles mínimos de especificación, aunque de manera desigual.
Mercado de Equipos HVAC en Canadá
Canadá, aunque es el contribuyente más pequeño, está electrificando rápidamente la calefacción gracias a la fijación de precios al carbono en Columbia Británica, Quebec y Nueva Escocia. Las bombas de calor para climas fríos califican para reembolsos de 5.600 CAD (4.100 USD), aunque las pausas en los programas generan volatilidad en las cadenas de contratistas. La alta densidad urbana en Toronto y Vancouver favorece la energía de distrito, lo que modera las ventas de equipos unitarios pero abre oportunidades de servicio en torno a la optimización de plantas centrales.
Panorama regulatorio
Estados Unidos está endureciendo tanto las normas de eficiencia como las de refrigerantes, impulsando el rediseño de los OEM y el momento de reemplazo. Las normas federales de conservación de energía del Departamento de Energía de EE. UU. abarcan una amplia gama de equipos de HVAC, incluidos requisitos de eficiencia actualizados para ciertos equipos comerciales empaquetados de aire acondicionado y calefacción vigentes a partir del 1 de enero de 2025, mientras que la Agencia de Protección Ambiental de EE. UU. está implementando restricciones de Transiciones Tecnológicas bajo la Ley de Innovación y Manufactura Estadounidense (AIM) que limitan los HFC de mayor PCA en subsectores de productos de HVAC, con amplias restricciones de fabricación e importación generalmente vigentes a partir del 1 de enero de 2025.
Canadá también está elevando los requisitos mínimos de desempeño a través de las Regulaciones de Eficiencia Energética de Recursos Naturales de Canadá (NRCan), incluyendo nuevas normas que se aplican a acondicionadores de aire grandes y bombas de calor grandes (19 kW a <223 kW) vigentes a partir del 1 de enero de 2026. En toda la región, las prácticas actualizadas de seguridad e instalación vinculadas a refrigerantes de menor PCA (incluidas las transiciones a A2L reflejadas en la adopción revisada de ASHRAE 15 y NFPA 1) están reconfigurando las especificaciones de los productos, los procedimientos en obra y los requisitos de capacitación de contratistas, afectando el diseño de equipos (detección y controles integrados) y la preparación de los canales para retrofits y reemplazos conformes.
Análisis de la cadena de valor
La cadena de valor abarca proveedores de componentes (compresores, intercambiadores de calor, electrónica y sensores, y refrigerantes), diseño y ensamblaje OEM, mayoristas-distribuidores, contratistas instaladores, y servicio y repuestos de posventa. Las restricciones recientes se han centrado en la electrónica y los sensores (variadores de velocidad y controles) y en la logística de transición de refrigerantes, incluidas las interrupciones de 2025 vinculadas a la disponibilidad limitada de cilindros de R-454B incluso cuando había refrigerante a granel disponible, lo cual afectó el cumplimiento de pedidos de los distribuidores y el trabajo de conversión de los contratistas.
La distribución y la fabricación localizada siguen siendo palancas clave para el control de plazos de entrega en América del Norte, particularmente dado que la actividad de retrofit y reemplazo domina los volúmenes de unidades. Se observa consolidación de canales y expansión de presencia, incluido el cierre por parte de Watsco de la adquisición de Jackson Supply Company en junio de 2026 para ampliar la cobertura de distribución en el Sunbelt de EE. UU., mientras que los OEM han estado añadiendo o reposicionando capacidad para el enfriamiento comercial especializado y programas de envío más rápido. La disponibilidad de mano de obra instaladora sigue siendo un punto de estrangulamiento estructural tanto para la nueva construcción como para la ejecución de retrofits, lo que aumenta la importancia de los paquetes prefabricados, los equipos cargados de fábrica, y las redes de capacitación y servicio respaldadas por OEM para apoyar instalaciones conformes de A2L y una puesta en marcha confiable.
Panorama Competitivo
La competencia en el mercado de equipos HVAC de América del Norte sigue siendo moderadamente fragmentada. Carrier, Trane Technologies y Daikin monetizan sus enormes bases instaladas mediante contratos de servicio impulsados por IoT que predicen averías y programan piezas de forma proactiva, convirtiendo los ingresos irregulares por hardware en flujos de caja estables. Johnson Controls y Lennox siguen el mismo camino, añadiendo análisis en la nube a los controles heredados para diferenciar sus ofertas de servicio.
Las marcas asiáticas como Gree, Midea y LG ofrecen precios más bajos en la categoría de mini-splits sin conductos y aprovechan su experiencia en flujo de refrigerante variable para ganar licitaciones en el sector comercial ligero. La respuesta de los actores establecidos se centra en extensiones de garantía, programas de envío rápido y una integración más estrecha con los protocolos de automatización de edificios. El espacio en blanco emergente incluye unidades HVAC modulares prefabricadas para modernizaciones rápidas, y la línea de techos personalizables de AAON ofrece plazos de entrega de 8 a 12 semanas, superando los plazos de más de 16 semanas de los competidores más grandes.
La transición A2L recompensa a los fabricantes de equipos originales que pueden pivotar rápidamente, a los distribuidores que deben liquidar el inventario heredado de R-410A y a las organizaciones de servicio que capturan el trabajo de conversión de refrigerantes, asegurando ingresos recurrentes. El cambio en la refrigeración de centros de datos hacia circuitos de refrigeración líquida presenta oportunidades para que los especialistas en refrigeración industrial ganen posiciones, desafiando a los actores tradicionales de HVAC a añadir tecnologías complementarias o formar alianzas.
Líderes de la Industria de Equipos HVAC de América del Norte
-
Johnson Controls International PLC
-
Daikin Industries Ltd
-
Lennox International Inc.
-
Electrolux AB
-
Emerson Electric Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos HVAC de América del Norte Empresas cubiertas en este informe
- Carrier Global Corporation
- Daikin Industries Ltd.
- Johnson Controls International PLC
- Trane Technologies PLC
- Lennox International Inc.
- Rheem Manufacturing Company, Inc.
- Goodman Manufacturing Company, L.P.
- Nortek Global HVAC LLC
- Emerson Electric Co.
- Honeywell International Inc.
- LG Electronics Inc.
- Mitsubishi Electric Corporation
- Panasonic Corporation
- Bosch Thermotechnology Corp.
- Danfoss A/S
- Electrolux AB
- Uponor Corporation
- Gree Electric Appliances Inc.
- AAON Inc.
- Fujitsu General Ltd.

Oportunidades de mercado y perspectivas futuras
El enfriamiento de misión crítica y alta densidad está abriendo espacio en blanco para productos y servicios más allá del reemplazo unitario tradicional, especialmente donde los operadores de centros de datos y los grandes propietarios comerciales desean soluciones térmicas empaquetadas y escalables. El negocio Airedale de Modine Manufacturing Company reveló un acuerdo de capacidad a largo plazo por 4 mil millones de USD (anunciado en mayo de 2026) con un cliente estratégico de centros de datos que cubre los años calendario 2027 a 2029, y STULZ USA anunció una nueva instalación de fabricación e innovación de 300.000 pies cuadrados en Denton, Texas (mayo de 2026) para sistemas de misión crítica enfriados por aire y por líquido. Estos movimientos apuntan a oportunidades a corto plazo en plataformas de enfriamiento modulares, de alta eficiencia y adyacentes al líquido, junto con controles, monitoreo y contratos de servicio que respaldan el tiempo de actividad y la optimización energética.
Los ciclos de rediseño impulsados por la regulación siguen generando demanda de actualización y ofertas diferenciadas en las clases de equipos de aire acondicionado de habitación, unitarios grandes y comerciales. Los plazos de cumplimiento del DOE de EE. UU. (incluidas las normas para acondicionadores de aire de habitación vigentes a partir del 26 de mayo de 2026) y los requisitos de eficiencia de NRCan para acondicionadores de aire grandes y bombas de calor grandes vigentes a partir del 1 de enero de 2026 están elevando las especificaciones mínimas, llevando motores de mayor eficiencia, variadores de velocidad y controles avanzados aún más hacia el mercado masivo. Las acciones paralelas de Transiciones Tecnológicas de la EPA bajo la Ley AIM y la adopción práctica de equipos preparados para A2L están ampliando las oportunidades para distribuidores y contratistas que pueden suministrar sistemas conformes, gestión de refrigerantes, detección de fugas y capacidades de puesta en marcha a escala, reduciendo al mismo tiempo la fricción para propietarios de múltiples sitios que estandarizan equipos en Estados Unidos, Canadá y México.
Desarrollos recientes de la industria en Mercado de Equipos HVAC de América del Norte
- Junio de 2026: Johnson Controls lanzó Metasys 16.0, actualizando su plataforma de automatización de edificios con capacidades mejoradas de ciberseguridad y resiliencia. El lanzamiento fortalece la capa de controles que conecta los equipos de HVAC con las operaciones empresariales de los edificios, apoyando modelos de servicio conectados y una gestión de sistemas preparada para respuesta a la demanda en carteras comerciales.
- Junio de 2026: Lennox firmó un acuerdo definitivo para adquirir Heat Controller, ampliando su portafolio con las marcas Comfort-Aire y Century. La transacción respalda una cobertura de canal más amplia y una mayor gama de productos en América del Norte, reforzando el apalancamiento de distribución para la demanda de retrofit y reemplazo comercial ligero.
- Mayo de 2026: Daikin presentó los sistemas comerciales de bomba de calor y recuperación de calor Daikin VRV EMERION, que utilizan refrigerante R-32 de bajo PCA. El lanzamiento amplía las opciones comerciales alineadas con A2L para proyectos VRF y ayuda a contratistas y propietarios de edificios a hacer la transición desde refrigerantes de mayor PCA manteniendo el rendimiento en aplicaciones multizona.


Mercado de Equipos HVAC de América del Norte Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca las ventas en fábrica y a través de canales de distribución de equipos HVAC utilizados para calentar, enfriar, ventilar y acondicionar el aire interior en América del Norte, reportadas en términos de valor en USD para el período de estudio y la ventana de pronóstico.
Exclusiones del alcance: la mano de obra de instalación de HVAC, los servicios de reparación y mantenimiento, los conductos y la fabricación en obra, y el software exclusivo de automatización de edificios quedan excluidos de este dimensionamiento.
Descripción General de la Segmentación
-
Por Tipo de Equipo
-
Equipos de Calefacción
- Calderas y Hornos
- Bombas de Calor
- Calentadores Unitarios
-
Equipos de Ventilación
- Unidades Manejadoras de Aire
- Filtros de Aire
- Unidades de Bobina de Ventilador
- Humidificadores y Deshumidificadores
-
Equipos de Aire Acondicionado
-
Aires Acondicionados Unitarios
- Splits con Conductos
- Mini-Splits sin Conductos
- Techos Empaquetados
- Sistemas de Flujo de Refrigerante Variable
- Aires Acondicionados de Habitación
- Aires Acondicionados Terminales Empaquetados
- Enfriadores
-
Aires Acondicionados Unitarios
-
Equipos de Calefacción
-
Por Tipo de Instalación
- Nueva Construcción
- Modernización y Reemplazo
-
Por Usuario Final
- Residencial
- Comercial
- Industrial
-
Por Tipo de Edificio (Comercial)
- Edificios de Oficinas
- Instalaciones de Atención Médica
- Hospitalidad y Ocio
- Tiendas y Centros Comerciales
- Instituciones Educativas
- Centros de Datos
-
Por País
- Estados Unidos
- Canadá
- México
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para anclar el modelo a señales reales de construcción y demanda de equipos, y luego se revisita para verificar las divisiones por país y la dirección de los precios. Se consultaron fuentes públicas como la Oficina del Censo de los Estados Unidos (gasto en construcción e inicios de vivienda), Statistics Canada (series de construcción e inversión), la Administración de Información Energética de los Estados Unidos (uso de combustibles de calefacción y tendencias de eficiencia), publicaciones y actualizaciones de normas de ASHRAE, y la orientación de la Agencia de Protección Ambiental de los Estados Unidos sobre la transición de refrigerantes en la medida en que afecta los plazos de reemplazo.
Para traducir estos indicadores en una cifra de mercado, también se revisaron informes anuales de empresas, presentaciones para inversores y prensa sectorial de reconocida credibilidad, con el fin de comprender los cambios en la combinación de productos, la estructura de canales y los movimientos de precios típicos. Cuando fue necesario, el equipo complementó con suscripciones de pago para obtener información financiera e inteligencia empresarial, noticias y datos financieros, bases de datos de patentes y registros de importaciones y exportaciones a nivel de envíos, con el fin de verificar volúmenes y flujos por país. Estos ejemplos no son exhaustivos, y también se revisaron muchas otras fuentes públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para contrastar lo que los indicadores secundarios no podían explicar completamente, en especial la intensidad de los reemplazos, los patrones de abastecimiento de los contratistas y la realización de precios por clase de equipo. Se realizaron conversaciones con una combinación de partes interesadas del lado de los fabricantes de equipos originales, distribuidores, contratistas, grandes operadores de instalaciones y consultores de ingeniería en los Estados Unidos, Canadá y México, de modo que los supuestos clave pudieran corregirse antes del dimensionamiento final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directores ejecutivos (CXO): 21% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 19% |
| Actores más pequeños: 21% | Gerentes: 60% |
Dimensionamiento del Mercado y Elaboración de Pronósticos
El modelo central utiliza una construcción de arriba hacia abajo que reconstruye la demanda a partir de la actividad de construcción y los ciclos de reemplazo, y luego la traduce en valor de equipos utilizando precios observados y la combinación de productos. En la práctica, se parte de indicadores de actividad de construcción a nivel de país, se incorpora la penetración de HVAC por tipo de edificio y luego se aplican supuestos de plazos de reemplazo que reflejan la vida útil de los equipos y las oleadas de actualización relacionadas con los refrigerantes.
Para mantener los números prácticos, el modelo se basa en indicadores clave del mercado, como los inicios de vivienda residencial y los permisos, las adiciones de superficie comercial y la intensidad de las renovaciones, las tasas de adopción de bombas de calor, la proporción de reemplazos frente a instalaciones en nuevas construcciones, y el movimiento del precio de venta promedio por grupo principal de equipos. Dado que estos insumos pueden evolucionar de manera diferente según el país, los Estados Unidos, Canadá y México se modelan por separado y luego se consolidan.
Los pronósticos se derivan mediante análisis de escenarios respaldados por el consenso obtenido en entrevistas sobre las perspectivas de construcción, el gasto en renovaciones y los precios. Las aproximaciones de abajo hacia arriba se utilizan como verificación cruzada, incluidas consolidaciones selectivas de ingresos de proveedores, verificaciones de precio de venta promedio por volumen muestreado por categoría de equipo y verificaciones del canal de distribución. Las brechas se manejan con indicadores sustitutos conservadores vinculados al indicador observable más cercano antes de finalizar los totales.
Ciclo de Validación y Actualización de Datos
La validación se realiza en varias etapas para que los valores atípicos no se trasladen al pronóstico. Se comparan los resultados con señales independientes, como series macroeconómicas de construcción, patrones de comercio exterior por país para categorías clave de equipos, y tendencias de precios y combinación de productos comentadas públicamente; luego se revisa cualquier variación que parezca demasiado grande para un año determinado.
Antes de la aprobación final, el modelo y los supuestos son revisados por otro analista, y se realizan llamadas de seguimiento cuando los comentarios de las entrevistas entran en conflicto con el rastro de datos. El informe se actualiza anualmente, y se añaden actualizaciones intermedias cuando eventos materiales modifican la demanda, los precios o los plazos regulatorios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la perspectiva más actualizada disponible.
Comparación del Dimensionamiento del Mercado de Equipos HVAC en América del Norte de Mordor Intelligence con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los equipos HVAC en América del Norte no siempre coinciden, porque el alcance, el punto de precio en el canal y el conjunto de países no son consistentes. Las diferencias también surgen cuando una estimación se basa más en los flujos comerciales, mientras que otra se apoya más en los indicadores de construcción y los plazos de reemplazo.
Los servicios de instalación quedan fuera del alcance de Mordor Intelligence, y esto por sí solo puede ampliar la brecha frente a las estimaciones que combinan los ingresos por equipos con el gasto en HVAC con alto componente de servicios, especialmente en años con alta intensidad de renovaciones. Otros factores comunes que generan brechas son si México se incluye junto con los Estados Unidos y Canadá, cómo se divide el reemplazo frente a la nueva construcción, cómo se actualizan los precios de venta promedio cuando las normas de eficiencia y las transiciones de refrigerantes modifican la combinación de productos, y si la conversión de divisas utiliza promedios anuales o tipos de cambio al contado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 31,12 mil millones de USD (2025) | |
| Consultora Regional A | 29,05 mil millones de USD (2024) | Utiliza un año base diferente y puede combinar equipos con actividades de canal adyacentes; además, el puente de período a período no está claramente vinculado a la intensidad de los reemplazos ni a los cambios en la combinación por país. |
| Publicación Especializada del Sector B | 19,70 mil millones de USD (2024) | Generalmente se alinea con los ingresos de productores e importadores para una geografía más restringida y puede excluir los márgenes de distribución y partes del canal de distribución, lo que puede subestimar el valor total del mercado percibido por los compradores finales. |
En conjunto, la comparación señala dos razones recurrentes para la brecha: el punto de precio en el canal y lo que se contabiliza como equipo frente a servicios. Al mantener el modelo vinculado a indicadores claros de construcción y reemplazo, y luego verificar el resultado con consolidaciones selectivas y señales comerciales, el número final es lo suficientemente transparente como para ser reconstruido y verificado por el lector.


Preguntas Clave Respondidas en el Informe
¿Cuánto alcanzará el gasto en equipos HVAC de América del Norte en 2031?
Se proyecta que el gasto total alcanzará USD 48,66 mil millones, frente a USD 33,22 mil millones en 2026, lo que equivale a una CAGR del 7,93%.
¿Qué grupo de productos se está expandiendo más rápidamente?
Los sistemas de aire acondicionado, en particular los mini-splits sin conductos y las plataformas de flujo de refrigerante variable, están avanzando a una CAGR del 8,64% hasta 2031.
¿Por qué el segmento de compradores comerciales supera a la demanda residencial?
Los propietarios comerciales buscan el cumplimiento de la calidad del aire interior y los ingresos por respuesta a la demanda de las empresas de servicios públicos, impulsando el segmento a una CAGR del 8,81% frente al crecimiento más lento del sector residencial.
¿Qué papel desempeña México en el crecimiento regional?
La deslocalización cercana de la manufactura está impulsando a México a una CAGR del 8,78%, la más rápida entre los tres países, con una fuerte demanda de enfriadores industriales y manejadores de aire.
¿Cómo están cambiando los refrigerantes A2L los ciclos de reemplazo?
El aumento de los precios del R-410A y los nuevos códigos de seguridad acortan los ciclos de vida de los equipos de 15 años a aproximadamente 12 años, acelerando las ventas de reemplazo.
¿Qué empresas tienen la mayor participación?
Carrier, Trane Technologies, Daikin, Johnson Controls y Lennox en conjunto representan aproximadamente el 55-60% de los ingresos regionales, lo que indica un panorama moderadamente concentrado.


 Sus datos están seguros y nunca se venden ni se comparten.
