
Tamaño y Participación del Mercado de HVAC Residencial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
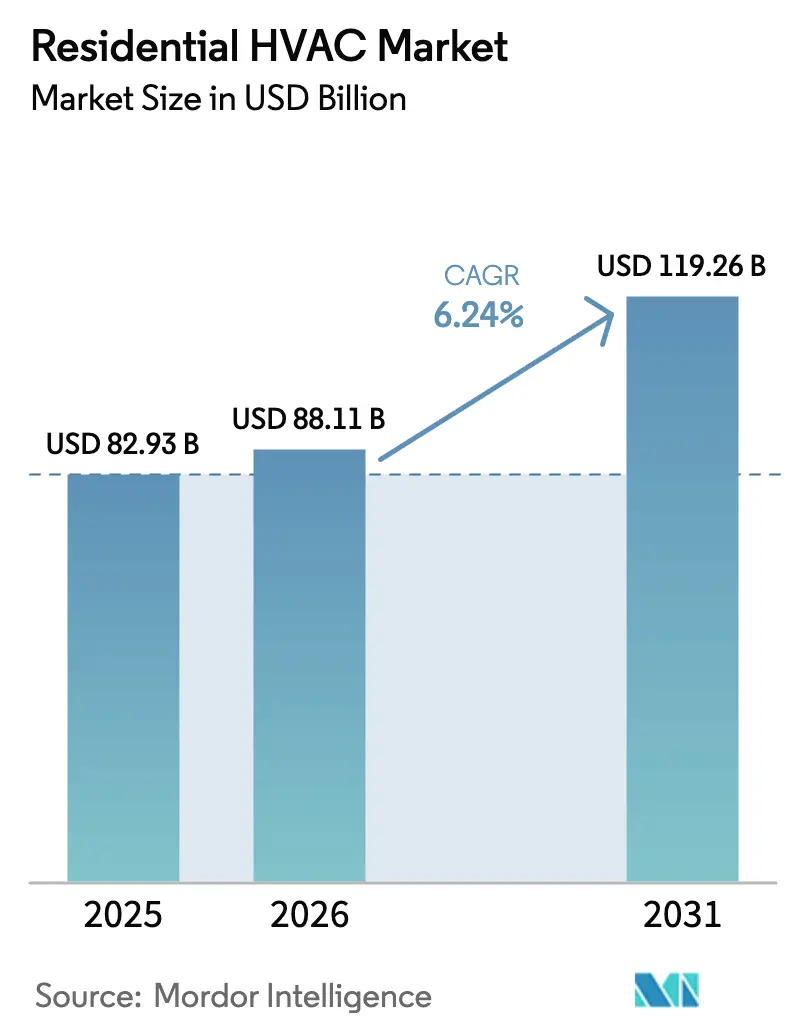
| Tamaño del Mercado (2026) | 88.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 119.26 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.24 % |
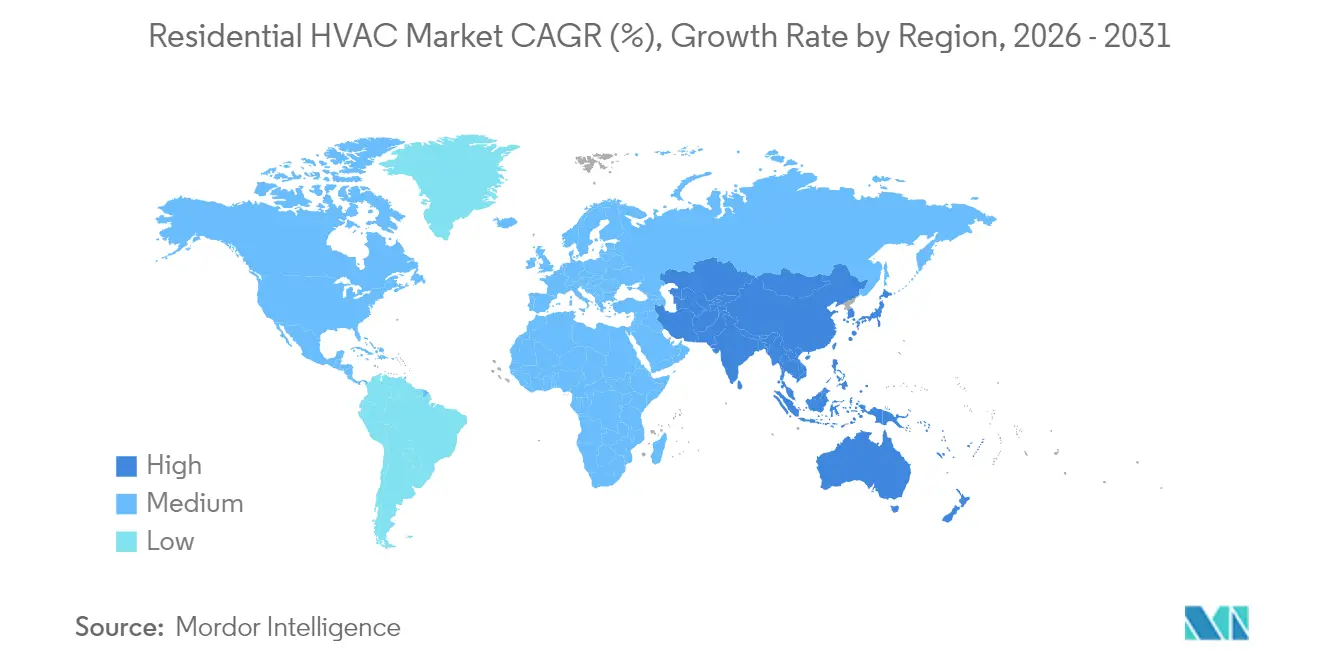
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
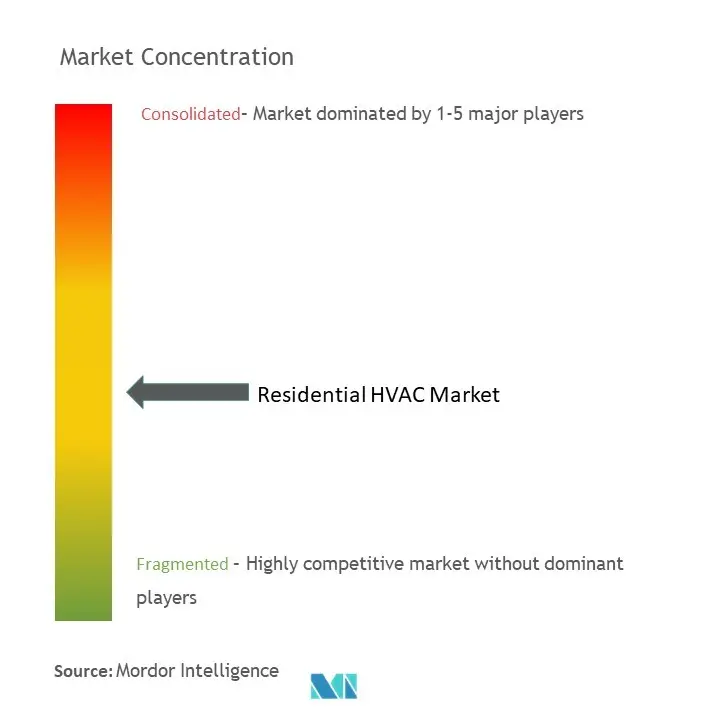
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de HVAC Residencial por Mordor Intelligence
Se espera que el tamaño del mercado de HVAC residencial crezca de USD 82,93 mil millones en 2025 a USD 88,11 mil millones en 2026 y se prevé que alcance USD 119,26 mil millones en 2031 a una CAGR del 6,24% durante el período 2026-2031. Los mandatos crecientes de electrificación, la adopción generalizada de hogares inteligentes y los ciclos de mejoras del hogar posteriores a la pandemia están impulsando el crecimiento de los ingresos a medida que los hogares migran hacia soluciones de alta eficiencia e interacción con la red eléctrica. La presión regulatoria para eliminar los refrigerantes de alto PCG (Potencial de Calentamiento Global), la expansión de los programas de incentivos de las empresas de servicios públicos y los modelos de financiamiento innovadores que minimizan los costos iniciales siguen estimulando la demanda. Los equipos de refrigeración y ventilación siguen siendo el mayor generador de ingresos, mientras que las bombas de calor superan a los sistemas de gas convencionales en climas templados y fríos. La intensidad competitiva se acelera a medida que los fabricantes globales implementan fusiones y adquisiciones para profundizar la penetración geográfica, mejorar las cadenas de suministro de componentes y asegurar el liderazgo en los ecosistemas de equipos conectados.[1]Agencia Internacional de Energía, "¿Se vislumbra un cambio de tendencia en los mercados de bombas de calor?", iea.org
Conclusiones Clave del Informe
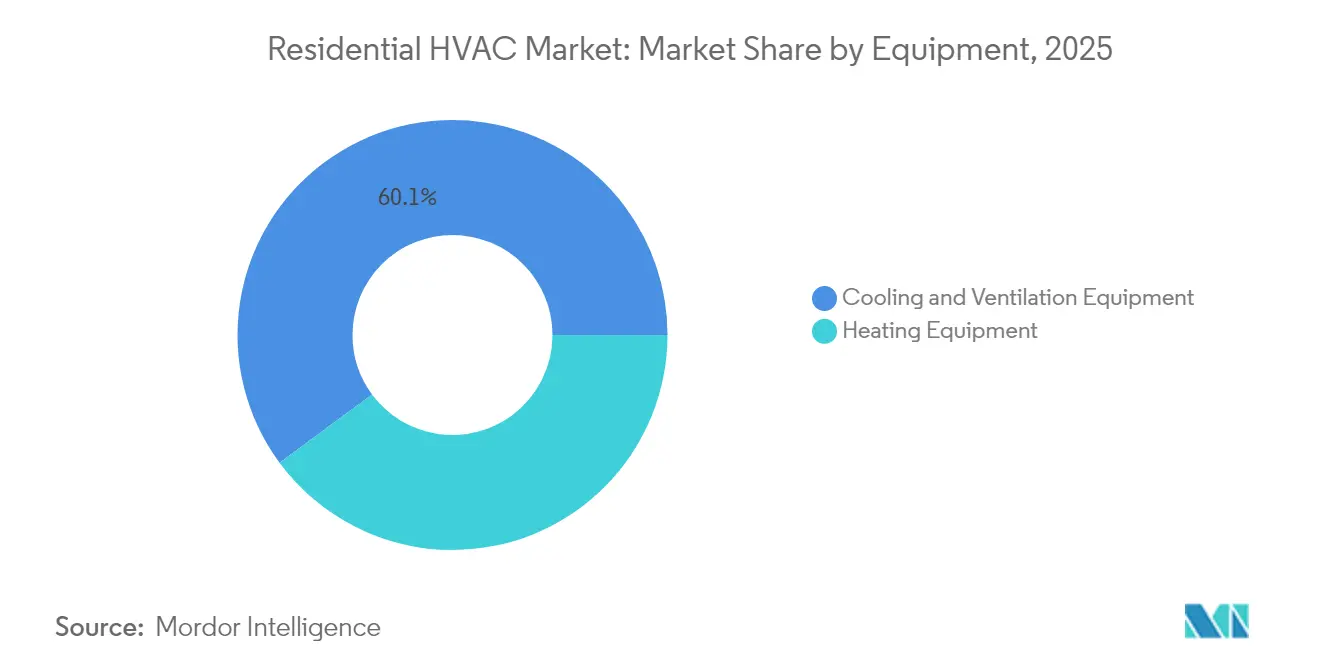
- Por equipamiento, la refrigeración y ventilación representó el 60,12% de la participación del mercado de HVAC residencial en 2025. Por equipamiento, se proyecta que los equipos de calefacción se expandirán a una CAGR del 7,05% hasta 2031.
- Por tecnología, los sistemas convencionales R 410A/R 22 retuvieron el 69,85% de la participación del mercado de HVAC residencial en 2025. Por tecnología, se prevé que los sistemas de refrigerantes de bajo PCG crezcan a una CAGR del 7,32% hasta 2031.
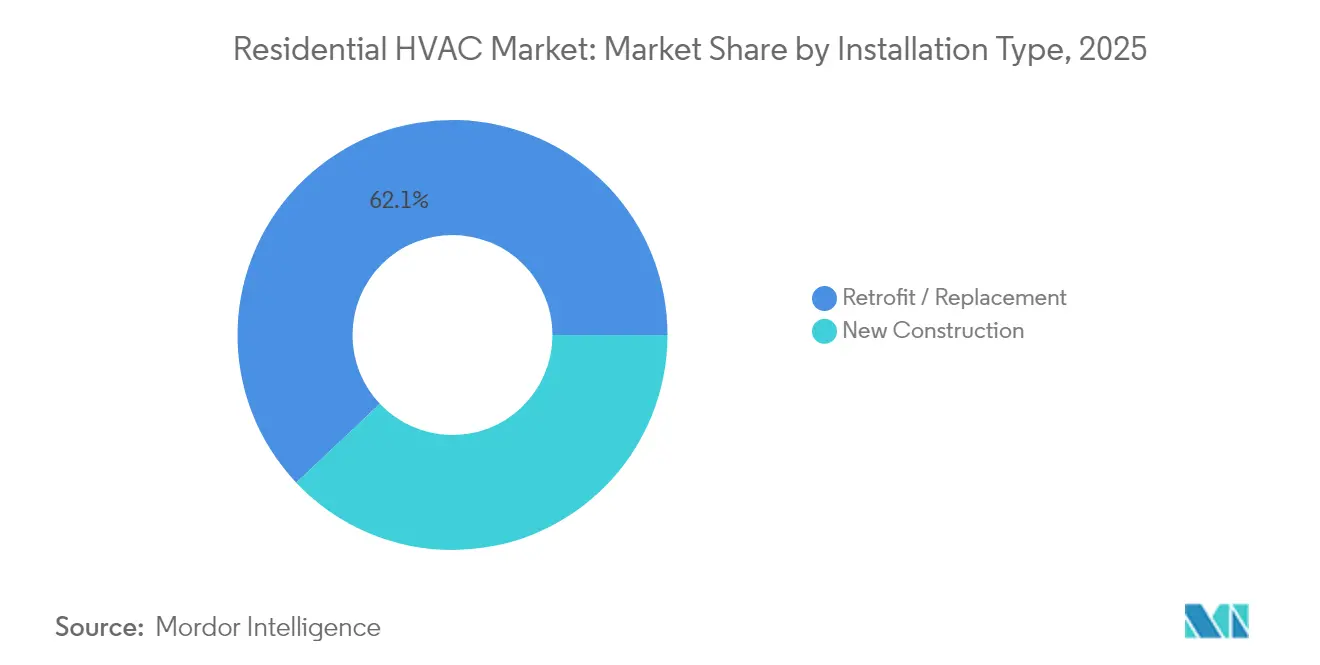
- Por tipo de instalación, la renovación y el reemplazo representaron el 62,05% del tamaño del mercado de HVAC residencial en 2025. Por tipo de instalación, se proyecta que la adopción en nueva construcción aumentará a una CAGR del 7,06% hasta 2031.
- Por tipo de vivienda, las viviendas unifamiliares captaron el 71,10% del tamaño del mercado de HVAC residencial en 2025. Por tipo de vivienda, se espera que las viviendas multifamiliares avancen a una CAGR del 7,38% hasta 2031.
- Por geografía, América del Norte representó el 37,55% de la cuota de ingresos en 2025; se proyecta que la región de Asia Pacífico registre la expansión más rápida con una CAGR del 6,82% hasta 2031.
- Carrier, Trane y Daikin en conjunto mantuvieron una participación estimada del 35-40% de los envíos globales de 2024, lo que refleja un mercado moderadamente consolidado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de descarbonización que aceleran la adopción de bombas de calor eléctricas | +1.5% | América del Norte y la UE, en expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Cambio hacia compresores de velocidad variable accionados por inversor | +1.8% | Global, liderado por la manufactura de Asia Pacífico | Largo plazo (≥ 4 años) |
| Aumento de los ciclos de mejoras del hogar y renovaciones posteriores a la pandemia | +1.2% | América del Norte y Europa como mercados principales | Corto plazo (≤ 2 años) |
| Creciente penetración de termostatos inteligentes y controles de HVAC habilitados por IoT | +0.8% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Incentivos de edificios eficientes con interacción con la red (GEB) por parte de las empresas de servicios públicos | +0.4% | América del Norte, programas piloto en la UE | Largo plazo (≥ 4 años) |
| Modelos de financiamiento de electrificación del hogar (PACE, en factura) que ganan tracción | +0.5% | América del Norte, en expansión en mercados selectos de la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Descarbonización que Aceleran la Adopción de Bombas de Calor Eléctricas
Los incentivos fiscales federales y los códigos de construcción estatales están impulsando las bombas de calor hacia aplicaciones residenciales convencionales. Los requisitos del Título 24 de 2024 de California y los reembolsos de USD 14.000 de Washington han reducido drásticamente los períodos de recuperación de la inversión para los consumidores, mientras que el crédito del 30% de la Ley de Reducción de la Inflación compensa los costos iniciales hasta en un 60%.[2]Comisión de Energía de California, "Estándares de Eficiencia Energética de Edificios Título 24," energy.ca.gov Las mejoras tecnológicas permiten ahora el funcionamiento hasta –20 °F, lo que permite la implementación en los mercados del norte históricamente dominados por calefactores a gas. Las coaliciones de adquisiciones de múltiples estados agregan la demanda, reduciendo los costos de fabricación por unidad. Los programas federales, estatales y de servicios públicos combinados crean una estructura de incentivos por capas que posiciona a las bombas de calor como competitivas en términos de costo del ciclo de vida frente a los calefactores a gas, incluso donde las tarifas de gas natural siguen siendo bajas. Los fabricantes están escalando los compresores para climas fríos para aprovechar esta creciente oportunidad del mercado de HVAC residencial.
Cambio hacia Compresores de Velocidad Variable Accionados por Inversor
Los compresores de velocidad variable han migrado de la categoría premium a la categoría convencional, sustentando la próxima ola de ganancias de eficiencia en el mercado de HVAC residencial. La empresa conjunta de Daikin con Copeland apunta a aplicaciones de bombas de calor en América del Norte, mientras que el modelo SL22KLV de Lennox logra una calificación SEER2 de 21,1 mediante la modulación de capacidad de amplio rango.[3]Lennox International, "Innovación y Desarrollo de Productos," lennoxinternational.com La modulación entre el 25-100% reduce las pérdidas por ciclos, mejora el control de la humedad y reduce el consumo de energía entre un 20-30% en comparación con las unidades de una sola etapa. China suministra más del 95% de la producción global de compresores, otorgando a los fabricantes de equipos originales ventajas de costo por acceso anticipado. Las empresas de servicios públicos valoran los equipos que pueden reducir la demanda en tiempo real, mejorando los ingresos de los propietarios a través de los mercados emergentes de respuesta a la demanda.
Aumento de los Ciclos de Mejoras del Hogar y Renovaciones Posteriores a la Pandemia
Los proyectos de renovación dominan los reemplazos de HVAC residencial a medida que los propietarios utilizan el patrimonio acumulado y los créditos fiscales para actualizar los sistemas funcionales. El volumen de renovaciones alcanzó el 62,52% de los envíos totales en 2024, lo que refleja mayores prioridades de calidad del aire interior y una creciente conciencia sobre la eficiencia energética. Los reembolsos federales y el financiamiento a bajo interés acortan los horizontes de recuperación de la inversión, lo que impulsa el retiro anticipado de los sistemas R 410A envejecidos. Las renovaciones integrales a menudo incluyen mejoras al servicio eléctrico, elevando los valores de los proyectos por encima de USD 15.000 y fomentando la adopción de bombas de calor en el parque habitacional heredado. Los programas PACE generalizados que abarcan 2.000 jurisdicciones sustentan el acceso al capital, distribuyendo los reembolsos a través de las facturas del impuesto predial.
Creciente Penetración de Termostatos Inteligentes y Controles de HVAC Habilitados por IoT
Los controles conectados han alcanzado aproximadamente el 40% de los hogares de EE. UU., lo que permite el diagnóstico remoto, las alertas predictivas de servicio y la participación en las tarifas de respuesta a la demanda. La plataforma en la nube de Carrier vincula los datos de los propietarios con las redes de distribuidores, reduciendo la frecuencia de las llamadas de servicio y elevando la retención de clientes. La programación inteligente y la detección de ocupación reducen las facturas de energía entre un 10-15%, mientras que los programas de las empresas de servicios públicos ofrecen créditos anuales en la factura de USD 50-200 por la reducción automatizada de la carga. Los actores del sector tecnológico como Google y Amazon ahora compiten con los fabricantes de equipos originales establecidos por el control de la interfaz energética residencial, ampliando la presión competitiva en todo el mercado de HVAC residencial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en las regulaciones de refrigerantes y los calendarios de eliminación progresiva | -0.9% | Global, más aguda en los mercados desarrollados con estricto cumplimiento de la EPA y el Reglamento F-Gas | Corto plazo (≤ 2 años) |
| Prima de costo inicial de los equipos de alta eficiencia | -0.6% | Global, variable según la disponibilidad de incentivos regionales y el acceso al financiamiento | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada para la instalación y puesta en marcha adecuadas | -0.8% | América del Norte y los mercados principales de la UE, extendiéndose a los centros urbanos de Asia Pacífico | Mediano plazo (2-4 años) |
| Limitaciones en la actualización del servicio eléctrico en el parque habitacional heredado | -0.5% | América del Norte y Europa, concentrado en el parque habitacional anterior a 1980 | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en las Regulaciones de Refrigerantes y los Calendarios de Eliminación Progresiva
Los plazos de la Regla de Transición Tecnológica de la Agencia de Protección Ambiental de EE. UU. (EPA) obligan a los fabricantes de equipos originales y a los contratistas a gestionar inventarios duales de refrigerantes mientras navegan los protocolos de seguridad A2L.[4]Agencia de Protección Ambiental de EE. UU., "Regla de Transición Tecnológica," epa.gov Las divergentes regulaciones del Reglamento F-Gas de la UE amplían la complejidad, retrasando los lanzamientos de productos hasta 12 meses bajo los procesos de certificación del AHRI. El cambio a R 32 o R 454B genera costos de cumplimiento a nivel de unidad de USD 500-1.000 para el hardware de detección de fugas y la capacitación de técnicos. La incertidumbre de la transición eleva los precios al consumidor y tensiona las cadenas de suministro, desacelerando la demanda en las primeras etapas del ciclo.
Prima de Costo Inicial de los Equipos de Alta Eficiencia
Las bombas de calor para climas fríos tienen primas del 40-60% sobre los calefactores a gas convencionales, con costos de instalación que regularmente superan los USD 15.000 una vez que se incluyen las actualizaciones del panel eléctrico. Los compresores de velocidad variable y la electrónica avanzada siguen con restricciones de suministro, lo que mantiene los precios de los componentes elevados. La escasez de mano de obra amplía la brecha de costos: los salarios de los instaladores crecieron un 15-20% interanual en 2024 en muchas áreas metropolitanas. Aunque los aspectos económicos del ciclo de vida favorecen los sistemas de alta eficiencia, las limitaciones presupuestarias disuaden a los hogares de menores ingresos en ausencia de una sólida acumulación de incentivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Equipamiento:
Los Sistemas de Refrigeración Impulsan la Evolución del MercadoLa refrigeración y ventilación captó el 60,12% de los ingresos de 2025. La sólida urbanización, las tendencias de clima más cálido y el aumento de los ingresos de la clase media en las economías emergentes continúan impulsando la adopción del aire acondicionado. Se proyecta que el tamaño del mercado de HVAC residencial para los equipos de refrigeración se expandirá a una CAGR del 6,98% hasta 2031, a medida que las plataformas de flujo de refrigerante variable y los sistemas mini-split sin conductos penetran en las renovaciones de viviendas unifamiliares y los proyectos multifamiliares. Los sistemas de techo y los sistemas empaquetados siguen siendo un nicho, pero sirven a las viviendas prefabricadas y a los complejos multifamiliares de baja altura donde el mantenimiento centralizado ofrece ventajas de costo. La demanda de equipos de calefacción está experimentando un cambio estructural hacia las bombas de calor eléctricas, reforzado por los mandatos de descarbonización. Los modelos para climas fríos ahora manejan temperaturas bajo cero, reduciendo el mercado potencial de los calefactores a gas convencionales. Los calefactores a gas todavía dominan las ventas de reemplazo en regiones con infraestructura de gas natural consolidada, pero las instalaciones híbridas de bomba de calor/calefactor a gas están emergiendo como soluciones transicionales para cumplir con los códigos de eficiencia mientras se mantiene la resiliencia.
La rápida transformación del segmento de calefacción está directamente vinculada a la acumulación de políticas de electrificación. Los reembolsos federales igualan los desembolsos de capital entre las bombas de calor de nivel medio y los calefactores a gas, acelerando el cambio de participación dentro del mercado de HVAC residencial. Los fabricantes de equipos originales están reasignando recursos de I+D desde la tecnología de gas de condensación hacia las plataformas de bombas de calor accionadas por inversor, anticipando la paridad de costos en un plazo de cinco años. Las capacidades de interacción con la red integradas en las bombas de calor hidrónicas y de aire forzado de próxima generación diferencian aún más estos productos, abriendo flujos de ingresos recurrentes a través de programas de flexibilidad de la demanda y extendiendo el valor más allá de los márgenes del equipo inicial.


Por Tecnología:
La Transición hacia Bajo PCG Acelera la InnovaciónLas unidades convencionales de R 410A y el R 22 heredado todavía representan el 69,85% de la base instalada, sin embargo, los límites regulatorios a la producción y las importaciones están restringiendo el suministro e inflando los costos de servicio. La escasez resultante está impulsando el retiro acelerado de los sistemas envejecidos, desplazando la demanda de reemplazo hacia alternativas de bajo PCG. El menor potencial de calentamiento global del R 32 en un 68% permite a los fabricantes aprovechar las líneas de producción existentes con cambios mínimos de hardware, lo que apoya transiciones más fluidas y una lista de materiales más ligera. El R 454B introduce requisitos de manejo adicionales, pero ofrece un PCG aún más bajo, alineando las trayectorias de cumplimiento a largo plazo en el mercado de HVAC residencial.
Se prevé que los sistemas de refrigerantes de bajo PCG registren una CAGR del 7,32% hasta 2031. Los fabricantes de equipos originales están agrupando estos refrigerantes con accionamientos de inversor, diagnósticos inteligentes y controles integrados en la nube, elevando los ingresos por unidad. La tecnología de sellado mejorada y los volúmenes de carga más bajos mitigan las preocupaciones sobre inflamabilidad. A medida que los compresores de velocidad fija declinan, la adopción de velocidad variable eleva los precios de venta promedio, aunque reduce los costos operativos del ciclo de vida, alineándose tanto con las prioridades regulatorias como con las económicas de los propietarios.
Por Tipo de Instalación:
Los Estándares de Nueva Construcción Impulsan la EficienciaLas renovaciones representan el 62,05% de los envíos actuales, lo que subraya la escala de la rotación del parque en los mercados habitacionales maduros. Los ciclos de reemplazo se están comprimiendo debido a las eliminaciones progresivas de refrigerantes y las atractivas estructuras de reembolso, acelerando el despliegue de los sistemas de próxima generación. La participación del mercado de HVAC residencial vinculada a las renovaciones se beneficia de la demanda de los propietarios de mejores condiciones de calidad del aire interior, comodidad y facturas de servicios públicos más bajas.
Las aplicaciones de nueva construcción, aunque más pequeñas, se proyectan que crecerán a una CAGR del 7,06%. El Título 24 en California exige bombas de calor en la mayoría de las viviendas nuevas, y códigos de eficiencia similares están avanzando en otros estados de EE. UU. y provincias canadienses. Los constructores aprovechan los menores costos de instalación en las nuevas estructuras para integrar soluciones de bombas de calor hidrónicas o sin conductos centralizadas, protegiendo las propiedades contra los requisitos de códigos en evolución. El cableado inteligente, el almacenamiento térmico y el hardware de comunicaciones bidireccionales son más fáciles de incorporar durante la construcción, mejorando la funcionalidad de interacción con la red que es más costosa de renovar posteriormente.
Por Tipo de Vivienda:
La Electrificación de Viviendas Multifamiliares Gana ImpulsoLas residencias unifamiliares controlaron el 71,10% del tamaño del mercado de HVAC residencial en 2025. Los créditos fiscales y los ciclos de ventas de contratistas simplificados refuerzan este dominio. Sin embargo, la saturación del mercado y la desaceleración de la construcción de nuevas viviendas empujan a los fabricantes de equipos originales y a los contratistas a desarrollar ofertas multifamiliares personalizadas.
Las instalaciones multifamiliares, que crecen a una CAGR del 7,38%, se benefician de las economías de escala impulsadas por la densidad. Los sistemas de bucle de agua con bombas de calor centralizadas y las bombas de calor terminales empaquetadas están reemplazando a las calderas de vapor o hidrónicas convencionales en los bloques de apartamentos más antiguos. El cumplimiento de la Ley Local 97 en la ciudad de Nueva York por sí solo obliga a miles de edificios a invertir en la electrificación de HVAC para 2031, abriendo un sizable flujo de proyectos para los contratistas. Los marcos de préstamos verdes de Fannie Mae y Freddie Mac ofrecen financiamiento preferencial para las renovaciones multifamiliares con eficiencia energética, mejorando los aspectos económicos del proyecto para los propietarios.
Análisis Geográfico
Mercado de HVAC Residencial de América del Norte
América del Norte representó el 37,55% de los ingresos globales de 2025. Los incentivos federales en el marco de la Ley de Reducción de la Inflación, combinados con los reembolsos estatales, impulsaron un aumento del 15% en las ventas de bombas de calor en Estados Unidos hacia noviembre de 2024. Los programas federales canadienses ofrecen hasta 5.000 CAD (3.700 USD) por instalación, mientras que los complementos provinciales pueden duplicar el valor total de los reembolsos. La producción de exportaciones de HVAC de México alcanzó los 7.600 millones de USD en 2024, lo que subraya la integración de la cadena de suministro de la región. La demanda de reemplazo en viviendas unifamiliares sigue siendo vigorosa, pero la electrificación en edificios multifamiliares se está acelerando a medida que se endurecen los estándares de rendimiento de los edificios.
Mercado de HVAC Residencial de Asia Pacífico
Asia Pacífico es la región de más rápido crecimiento, con una CAGR del 6,82% hasta 2031. China representa aproximadamente el 30% de las instalaciones mundiales de bombas de calor y controla más del 95% de la capacidad de producción de compresores, lo que permite precios agresivos e iteraciones rápidas de productos. La creciente clase media de India y las intensas islas de calor urbano impulsan los envíos de equipos de aire acondicionado, mientras que las regulaciones de la Oficina de Eficiencia Energética del gobierno impulsan la adopción de nuevos inversores. El mercado de reemplazo de Japón en 2024 recuperó un crecimiento del 5% a finales de año, a medida que se despejaron los retrasos acumulados por la pandemia.
Mercado de HVAC Residencial de Europa
Europa enfrenta turbulencias a corto plazo. Los bajos precios del gas natural y la desaceleración de la construcción redujeron las ventas de bombas de calor en la primera mitad de 2024 en un 50% en Alemania. Sin embargo, el objetivo de REPowerEU de instalar 10 millones adicionales de bombas de calor residenciales para 2027, respaldado por subvenciones de entre 3.000 y 15.000 EUR, está preparado para restablecer un crecimiento de dos dígitos a partir de 2025. El potencial de renovación de la región sigue siendo enorme, ya que casi tres cuartas partes del parque de edificios es anterior a los códigos modernos de eficiencia energética.
Mercado de HVAC Residencial de Oriente Medio y África
Oriente Medio y África exhiben una demanda dominada por la refrigeración, aunque con una penetración más lenta de los modelos de alta eficiencia debido a las tarifas eléctricas subsidiadas. No obstante, las empresas de servicios públicos del Consejo de Cooperación del Golfo están implementando programas piloto de reembolsos por alto SEER para reducir el estrés de la red en temporada pico, lo que señala un potencial futuro al alza para los productos de refrigeración premium en el mercado de HVAC residencial.

Panorama regulatorio
Las regulaciones de HVAC residencial se están endureciendo en torno al impacto climático de los refrigerantes, la seguridad y la electrificación. En Estados Unidos, el programa de Transiciones Tecnológicas de la Ley AIM de la EPA está impulsando el abandono de los HFC de alto GWP en aparatos de aire acondicionado y bombas de calor residenciales, empujando a los OEM y contratistas hacia opciones de menor GWP (por ejemplo, refrigerantes de clase A2L), junto con prácticas de manejo actualizadas. El programa también incluyó una excepción vigente desde el 1 de enero de 2026 que permite instalar nuevos sistemas de HVAC residencial que utilicen componentes fabricados o importados antes del 1 de enero de 2025, con el objetivo de reducir el inventario varado durante la transición.
La actividad comercial y normativa también está condicionando la preparación de costos y productos. Los aranceles de la Sección 232 de EE. UU. sobre determinados sistemas y componentes de HVAC se redujeron del 25 % al 15 % a partir del 8 de junio de 2026 (hasta el 31 de diciembre de 2027), mientras que los aranceles de la Sección 122 sobre equipos y componentes de HVAC importados están previstos para expirar el 24 de julio de 2026, lo que crea un objetivo cambiante para el abastecimiento y la fijación de precios. Al mismo tiempo, los comités de ASHRAE y UL están trabajando para finalizar las propuestas de normas de seguridad para refrigerantes A3 a principios de 2027, para su consideración por organismos de códigos modelo como ICC e IAPMO, vinculando así las hojas de ruta de refrigerantes con los códigos de instalación y los requisitos de formación de contratistas.
Análisis de la cadena de valor
La cadena de valor de HVAC residencial abarca las materias primas y componentes aguas arriba (acero, cobre, aluminio, electrónica, compresores, motores, intercambiadores de calor, refrigerantes), el diseño y ensamblaje por parte de los OEM, la logística, la distribución y la instalación y servicio de última milla. OEM globales como Daikin, Midea, Carrier, Lennox y Trane coordinan redes de proveedores de múltiples niveles para compresores, inversores y controles, mientras que los distribuidores y las redes de contratistas convierten la disponibilidad de equipos en demanda de renovación y de nueva construcción. Los plazos de entrega y la disponibilidad siguen siendo sensibles a los costos de los insumos, las restricciones logísticas y la disponibilidad de mano de obra, en particular para equipos que requieren configuración y puesta en marcha especializadas.
Aguas abajo, la capacidad de distribución e instalación influye en la adopción por parte del cliente final, y los canales mayoristas y de contratistas gestionan las transiciones en la combinación de productos (por ejemplo, sistemas listos para A2L y sus accesorios asociados). La política comercial se ha vuelto una parte más visible de este eslabón: grupos del sector como HARDI y ACCA participan en la discusión sobre la mecánica y el alcance de los aranceles (en particular las Secciones 232 y 122), mientras que los fabricantes y distribuidores utilizan acciones de precios, recargos y reoptimización de compras para gestionar la volatilidad de los márgenes. Esto mantiene como elementos centrales para sostener la actividad de reemplazo durante las transiciones impulsadas por la regulación y los aranceles: las huellas de fabricación localizadas, un abastecimiento resiliente de componentes (en particular compresores y electrónica) y la infraestructura de formación de contratistas.
Panorama Competitivo
El liderazgo global es compartido entre Carrier, Daikin, Trane Technologies, Lennox International, Bosch y Johnson Controls. Su participación combinada en los envíos de 2024 se aproximó al 40%, lo que produce un perfil de concentración moderada. La adquisición de USD 8.000 millones de la división de HVAC residencial de Johnson Controls por parte de Bosch incorporó 26.000 empleados en 16 fábricas, posicionando a la empresa para integrar la tecnología de bombas de calor de velocidad variable en los portafolios europeo y norteamericano. La colaboración de Trane con el Departamento de Energía de EE. UU. en diseños avanzados de bombas de calor comerciales a residenciales fortalece sus credenciales en climas fríos.
La consolidación de la distribución intensifica el poder de negociación: Watsco y Ferguson ampliaron las líneas de adquisición, mientras que los inversores de capital privado agregan contratistas regionales en plataformas de múltiples estados para asegurar la disponibilidad de repuestos y negociar descuentos por volumen con los fabricantes de equipos originales. La diferenciación de productos gira cada vez más en torno a los ecosistemas de software, los algoritmos de mantenimiento predictivo y la integración con las plataformas de gestión de energía del hogar, en lugar de las métricas de eficiencia termodinámica pura. Las empresas que incorporan actualizaciones seguras por vía inalámbrica y APIs de servicios de red monetizables están en posición de capturar ingresos recurrentes y lealtad del cliente a largo plazo dentro del mercado de HVAC residencial.
Las estrategias de los fabricantes de equipos originales también priorizan la preparación para los refrigerantes. Los diseños de bobinas agnósticas al refrigerante de Carrier y los productos de descarga lateral preparados para R 454B de Lennox permiten transiciones de inventario más fluidas en medio de la incertidumbre de la eliminación progresiva. La ventaja competitiva se acumula para los actores que reducen el riesgo de los plazos regulatorios y alivian las cargas de capacitación de los instaladores a través de plataformas de servicio modulares y herramientas de soporte de realidad aumentada.
Líderes de la Industria de HVAC Residencial
Daikin Industries, Ltd.
Midea Group Co., Ltd.
Gree Electric Appliances, Inc.
Trane Technologies plc
Carrier Global Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de HVAC Residencial
- Daikin Industries, Ltd.
- Carrier Global Corporation
- Trane Technologies plc
- Lennox International Inc.
- Johnson Controls International plc
- Robert Bosch GmbH
- Mitsubishi Electric Corporation
- Systemair AB
- TROX GmbH
- Hitachi, Ltd.
- Blue Star Limited
- Swegon AB
- Ariston Holding NV
- Danfoss A/S
- Alfa Laval AB
- Vaillant GmbH
- Rheem Manufacturing Company
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- Panasonic Holdings Corporation
- Fujitsu General Limited
- Gree Electric Appliances, Inc.
- Midea Group Co., Ltd.
- Nortek Global HVAC, LLC
- Viessmann Climate Solutions SE
- Glen Dimplex Group

Oportunidades de mercado y perspectivas futuras
Un espacio de oportunidad principal se encuentra en la intersección de la electrificación y la transición de refrigerantes: el reemplazo a gran escala de sistemas de refrigerante convencionales por bombas de calor de bajo GWP e impulsadas por inversor, que vienen con funciones de seguridad listas para instalación, formación de contratistas y apoyo en la obtención de permisos. El panorama de políticas y normas es concreto, con el programa de Transiciones Tecnológicas de la EPA impulsando la adopción de opciones de bajo GWP en el aire acondicionado y las bombas de calor residenciales de EE. UU., y los flujos de trabajo de ASHRAE y UL enfocados en propuestas de seguridad actualizadas (incluyendo vías para refrigerantes A3) para su consideración en códigos modelo por ICC e IAPMO. Las hojas de ruta de productos que reducen el riesgo de cumplimiento y simplifican los flujos de trabajo de los contratistas también favorecen la premiumización mediante el rendimiento de velocidad variable, una mejor capacidad en climas fríos y menos errores de puesta en marcha.
Una segunda oportunidad son los sistemas residenciales integrados e interactivos con la red, que combinan acondicionamiento de espacios, calentamiento de agua y controles en una única plataforma, brindando a los hogares y a las empresas de servicios públicos mejores herramientas para gestionar la demanda pico. Daikin se ha movido públicamente en esta dirección a través de conceptos de sistemas de bomba de calor multifunción (integración de aire-aire, aire-agua y agua caliente sanitaria) y ampliando su gama de bombas de calor, mientras que Midea ha puesto énfasis en plataformas de edificios inteligentes que vinculan el HVAC con capacidades de gestión de energía, lo que puede traducirse en controles conectados residenciales y modelos de servicio. En el lado de la oferta, novedades comerciales como la reducción en junio de 2026 de ciertos aranceles de la Sección 232 (del 25 % al 15 %, hasta 2027) y la expiración prevista en julio de 2026 de los aranceles de la Sección 122 otorgan a los OEM y distribuidores una palanca a corto plazo para reequilibrar las estrategias de abastecimiento, lo que podría ampliar el mercado direccionable para configuraciones de mayor eficiencia mediante una mejor asequibilidad o la planificación de inventarios de canal.
Recent Industry Developments in Mercado de HVAC Residencial
- Junio de 2026: Daikin Industries anunció el próximo lanzamiento del sistema de bomba de calor mixto X Series, que integra las tecnologías aire-aire, aire-agua y agua caliente sanitaria en una sola unidad. El lanzamiento amplía las capacidades integradas de calefacción y refrigeración de Daikin y refuerza las ofertas interactivas con la red, permitiendo ventas cruzadas entre segmentos y una posible fidelización dentro de su ecosistema.
- Abril de 2026: Daikin Industries lanzó la bomba de calor aire-agua de alta temperatura ALTHERMA 3 H HT en Norteamérica como sustituto eléctrico de los sistemas de calderas y calefactores basados en combustibles fósiles. Esto avanza la electrificación del HVAC residencial en Norteamérica y amplía las opciones de bombas de calor premium para cargas de alta temperatura.
- Abril de 2026: Daikin Industries publicó información sobre tecnologías de aire acondicionado eficientes energéticamente para hogares residenciales europeos, con el fin de abordar la creciente demanda de refrigeración y los costos energéticos. Esta actualización posiciona a Daikin para captar las mejoras de eficiencia impulsadas por la regulación y la adopción por parte de los clientes en Europa.


Mercado de HVAC Residencial Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado cubre el valor de los equipos residenciales de calefacción, ventilación y aire acondicionado y el hardware de sistemas relacionados vendidos para uso en viviendas, incluyendo la demanda de nueva instalación y de reemplazo, en las geografías cubiertas.
Exclusiones de alcance: excluimos los sistemas de HVAC comerciales e industriales, y no consideramos los electrodomésticos no relacionados como parte de los ingresos de HVAC residencial.
Descripción general de la segmentación
- Por Equipamiento
- Equipos de Refrigeración y Ventilación
- Sistemas de Expansión Directa con Conductos
- Sistemas de Expansión Directa sin Conductos
- Sistemas VRF
- Unidades Manejadoras de Aire
- Sistemas de Techo y Fancoils
- Equipos de Calefacción
- Calefactores a Gas y Calderas
- Bombas de Calor
- Equipos de Refrigeración y Ventilación
- Por Tecnología
- Convencional (R410A/R22)
- Refrigerantes de Bajo PCG (R32, R454B, CO₂, Propano)
- Velocidad Fija
- Inversor / Velocidad Variable
- Inteligente / Conectado
- Por Tipo de Instalación
- Nueva Construcción
- Renovación / Reemplazo
- Por Tipo de Vivienda
- Viviendas Unifamiliares
- Apartamentos y Condominios Multifamiliares
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Países Nórdicos
- Benelux
- Europa del Este
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- ASEAN
- Resto de Asia Pacífico
- Medio Oriente y África
- Medio Oriente
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto del Medio Oriente
- África
- Sudáfrica
- Nigeria
- Resto de África
- Medio Oriente
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utiliza para construir el esqueleto del mercado antes de probar los supuestos en el campo. Revisamos indicadores públicos de energía, vivienda y comercio que se relacionan directamente con la demanda de HVAC residencial, tales como actualizaciones de la Agencia Internacional de Energía, datos de acondicionamiento de espacios de la EIA de EE. UU., inicios y permisos de vivienda del Censo de EE. UU., y publicaciones de Eurostat sobre edificación y eficiencia energética.
También utilizamos fuentes como comunicados nacionales de política de refrigerantes, estudios revisados por pares sobre eficiencia de HVAC, y portales de estadísticas de aduanas y comercio, para comprender los cambios tecnológicos (por ejemplo, la adopción de bombas de calor y las transiciones de refrigerantes). Se utilizaron informes de empresas, presentaciones a inversionistas y prensa confiable para validar la combinación de productos y el énfasis en los canales. Además, algunas suscripciones pagadas a datos financieros de empresas y bases de datos de patentes ayudaron a confirmar la exposición de ingresos y a seguir la dirección de la innovación. Las fuentes mencionadas anteriormente son ilustrativas y no exhaustivas, y también se utilizaron otras referencias públicas para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas y encuestas primarias
El trabajo primario se realizó mediante entrevistas con expertos y encuestas estructuradas a lo largo de la cadena de valor, incluyendo fabricantes, distribuidores, instaladores y partes interesadas de programas energéticos, para poder comprender en términos claros la lógica de precios y los ciclos de reemplazo. Dado que se trata de un mercado global, validamos los datos en las principales regiones para confirmar las diferencias en el parque habitacional, la exposición climática y el ritmo de adopción de bombas de calor, y luego utilizamos esa retroalimentación para cerrar las brechas dejadas por las estadísticas publicadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36 % | Directivos (CXO): 16 % | APAC: 46 % |
| Nivel medio: 45 % | Líderes funcionales/de unidad: 40 % | EMEA: 32 % |
| Actores más pequeños: 19 % | Gerentes: 44 % | América: 22 % |
Dimensionamiento y previsión de mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que la actividad de la vivienda y el parque habitacional existente se traducen en un conjunto de demanda de equipos direccionable, que luego se convierte en valor utilizando precios y combinación específicos de cada región. Para mantener los totales realistas, realizamos verificaciones selectivas de abajo hacia arriba, como bandas de precios muestreadas a partir de verificaciones de canal, las proporciones de reemplazo de los instaladores y las agregaciones de exposición de ingresos de los proveedores para los principales tipos de equipos, y las utilizamos para ajustar los valores atípicos.
Para el HVAC residencial, seguimos de cerca un conjunto de datos, incluyendo los inicios y permisos de vivienda, la división entre reemplazo y nueva instalación, la penetración de bombas de calor por zona climática, el calendario de las políticas de eficiencia y refrigerantes, y el movimiento del precio de venta promedio por tipo de equipo. Cuando una serie de datos faltaba o era demasiado imprecisa, gestionamos la brecha aplicando indicadores proxy, como la dirección de los envíos de equipos, las tendencias de la carga de trabajo de los instaladores y la cobertura de incentivos de política, y luego confirmamos el ajuste con la opinión de expertos. Para la previsión, utilizamos análisis de escenarios en torno a la sensibilidad de políticas y precios, y luego alineamos la línea base con las opiniones direccionales de consenso de los participantes del sector sobre electrificación, demanda de renovación y normalización de los costos de componentes.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que las cifras finales no dependan de una sola fuente de datos. Comparamos los resultados del modelo con señales de demanda independientes, como las viviendas terminadas, la actividad de los programas de eficiencia energética y los indicadores de adopción tecnológica, y luego investigamos las grandes variaciones por geografía y tipo de equipo antes de la aprobación final.
Las anomalías desencadenan una segunda revisión, y cuando es necesario volvemos a contactar a los encuestados primarios para confirmar si los supuestos de precios, combinación o calendario han cambiado. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios significativos de política, oscilaciones bruscas en los costos de insumos o interrupciones de suministro. Antes de la entrega, un analista realiza una última pasada de actualización para que los clientes reciban la visión más reciente.
Tamaño del mercado de HVAC residencial de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para el HVAC residencial pueden parecer inconsistentes porque diferentes estudios no siempre miden el mismo conjunto de ingresos, y también varían en cómo tratan la demanda de reemplazo, la combinación de equipos y los niveles de precios regionales. Las diferencias en el ritmo asumido de adopción de bombas de calor y en el calendario de las transiciones relacionadas con refrigerantes también tienden a mover los totales al alza o a la baja.
Algunas estimaciones amplían el mercado al incluir la mano de obra de instalación y los contratos de servicio continuo junto con las ventas de equipos. Para Mordor Intelligence, el valor se limita a los ingresos por equipos de HVAC residencial, y el modelo se actualiza utilizando verificaciones de actividad de vivienda y de combinación tecnológica, de modo que el gasto exclusivamente de servicio se mantiene fuera del total.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 82,93 mil millones de USD (2025) | |
| Consultora global A | 95,40 mil millones de USD (2025) | Utiliza una definición de ingresos más amplia que agrupa los equipos con la instalación y la actividad de servicio, y a menudo aplica una escalada de precios uniforme que puede sobreestimar el valor en regiones de menor ASP. |
| Asociación del sector B | 76,10 mil millones de USD (2025) | Se apoya en gran medida en totales vinculados a los envíos y puede subestimar los tipos de sistemas de mayor valor y los controles inteligentes, y puede rezagarse en las actualizaciones de precios cuando la combinación se desplaza hacia bombas de calor y unidades de mayor eficiencia. |
La dispersión en la tabla se explica principalmente por lo que se cuenta como ingresos de HVAC y por la rapidez con la que se actualizan los precios y la combinación en las distintas regiones. Nuestro enfoque se mantiene práctico al vincular los totales con la actividad de vivienda, el comportamiento de reemplazo y los ASP de los equipos, y luego someter el resultado a pruebas de estrés con datos reales de canal, de modo que la estimación siga siendo repetible y fácil de auditar.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de HVAC residencial?
El tamaño del mercado de HVAC residencial alcanzó USD 88,11 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado global de HVAC residencial?
Se proyecta que registre una CAGR del 6,24%, alcanzando USD 119,26 mil millones en 2031.
¿Qué segmento de equipamiento lidera los ingresos?
Los equipos de refrigeración y ventilación mantuvieron el 60,12% de los ingresos de 2025.
¿Qué región crece más rápidamente en la adopción de HVAC residencial?
Se prevé que Asia Pacífico crezca a una CAGR del 6,82% hasta 2031.
¿Qué tendencia tecnológica está configurando el diseño futuro de los productos?
Los refrigerantes de bajo PCG combinados con compresores de velocidad variable accionados por inversor están acelerando la innovación.
¿Cómo están influyendo las empresas de servicios públicos en las compras de HVAC residencial?
Las tarifas por tiempo de uso y los incentivos de respuesta a la demanda recompensan a los propietarios que instalan bombas de calor con interacción con la red y controles inteligentes.
Última actualización de la página el:



