
Tamaño y Participación del Mercado de ATV y UTV en América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 10.96 Mil millones de dólares |
| Tamaño del Mercado (2026) | 11.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.95 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.55 % |
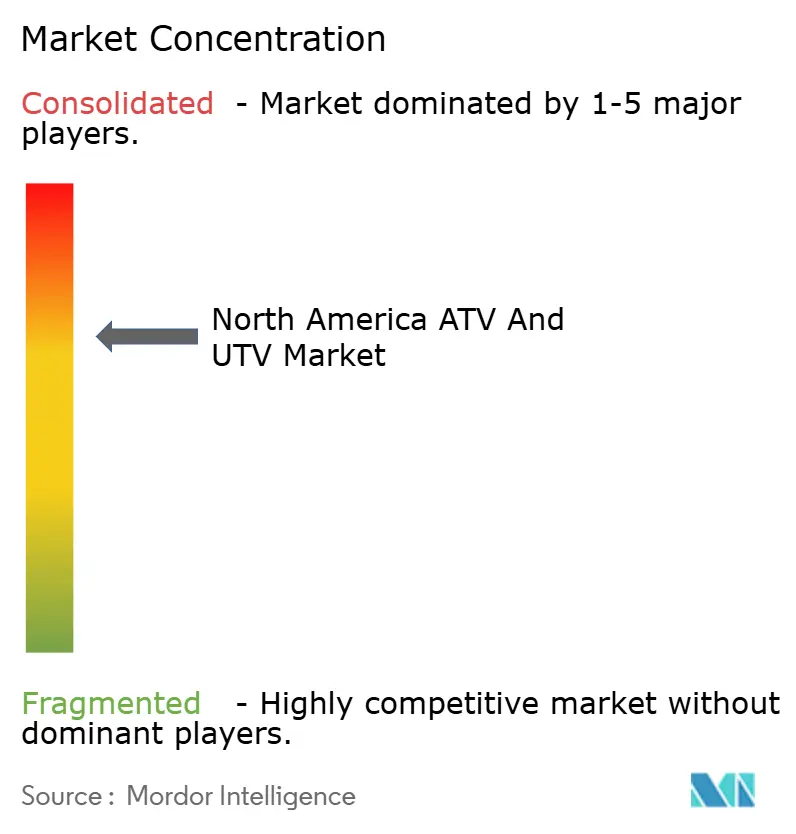
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de ATV y UTV en América del Norte por Mordor Intelligence
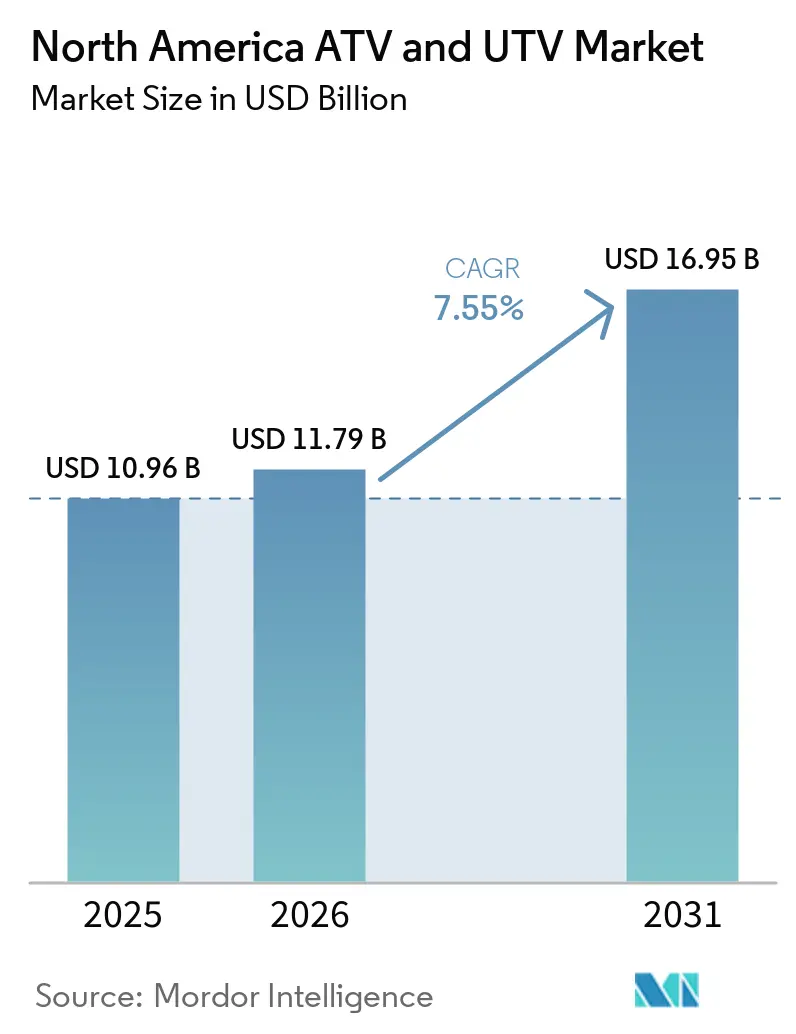
El tamaño del mercado de ATV y UTV de América del Norte en 2026 se estima en USD 11,79 mil millones, con un crecimiento respecto al valor de 2025 de USD 10,96 mil millones y proyecciones para 2031 que muestran USD 16,95 mil millones, creciendo a una CAGR del 7,55% durante 2026-2031. La robusta demanda está arraigada en la expansión de rutas recreativas, la adopción de la agricultura de precisión y la continua adquisición militar, mientras que las hojas de ruta de diseño de los fabricantes de equipos originales (OEM) enfatizan los trenes de potencia electrificados y los sistemas de seguridad con control digital. El crecimiento persistente de los vehículos utilitarios de terreno (UTV) salvaguarda la estabilidad de los ingresos, ya que estas plataformas ahora integran telemática instalada en fábrica, arneses de cableado listos para la autonomía y soluciones modulares de carga que reducen el costo total de propiedad para granjas y organismos públicos. Los side-by-side eléctricos ganan terreno en zonas de turismo sensibles al ruido y áreas de conservación. Sin embargo, los trenes de potencia de gasolina siguen siendo dominantes entre los segmentos sensibles al precio debido a su menor costo inicial y la infraestructura de repostaje establecida. La intensidad competitiva ha aumentado tras la desinversión de Textron en Arctic Cat y la contracción minorista que enfrentó Polaris en el tercer trimestre de 2024, lo que impulsó renovaciones agresivas de modelos, programas de incentivos para concesionarios y la localización de las cadenas de suministro de componentes.
Conclusiones Clave del Informe
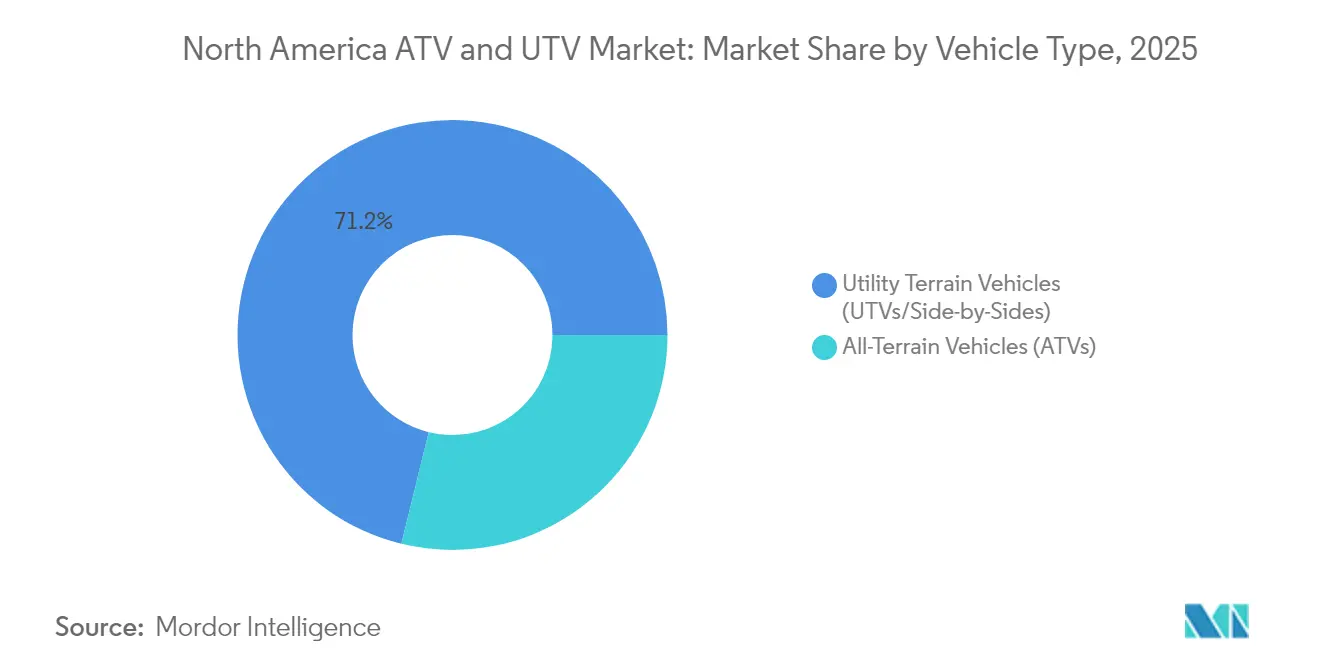
- Por tipo de vehículo, los vehículos utilitarios de terreno capturaron el 71,18% de la participación del mercado de ATV y UTV de América del Norte en 2025 y avanzan a una CAGR del 7,66% hasta 2031.
- Por propulsión, las plataformas de gasolina representaron el 62,67% del tamaño del mercado de ATV y UTV de América del Norte en 2025, mientras que los modelos eléctricos registraron la CAGR más rápida del 7,62% hasta 2031.
- Por uso final, la recreación y los deportes retuvieron el 72,85% del tamaño del mercado de ATV y UTV de América del Norte en 2025, mientras que la demanda militar y gubernamental crece a una CAGR del 7,6%.
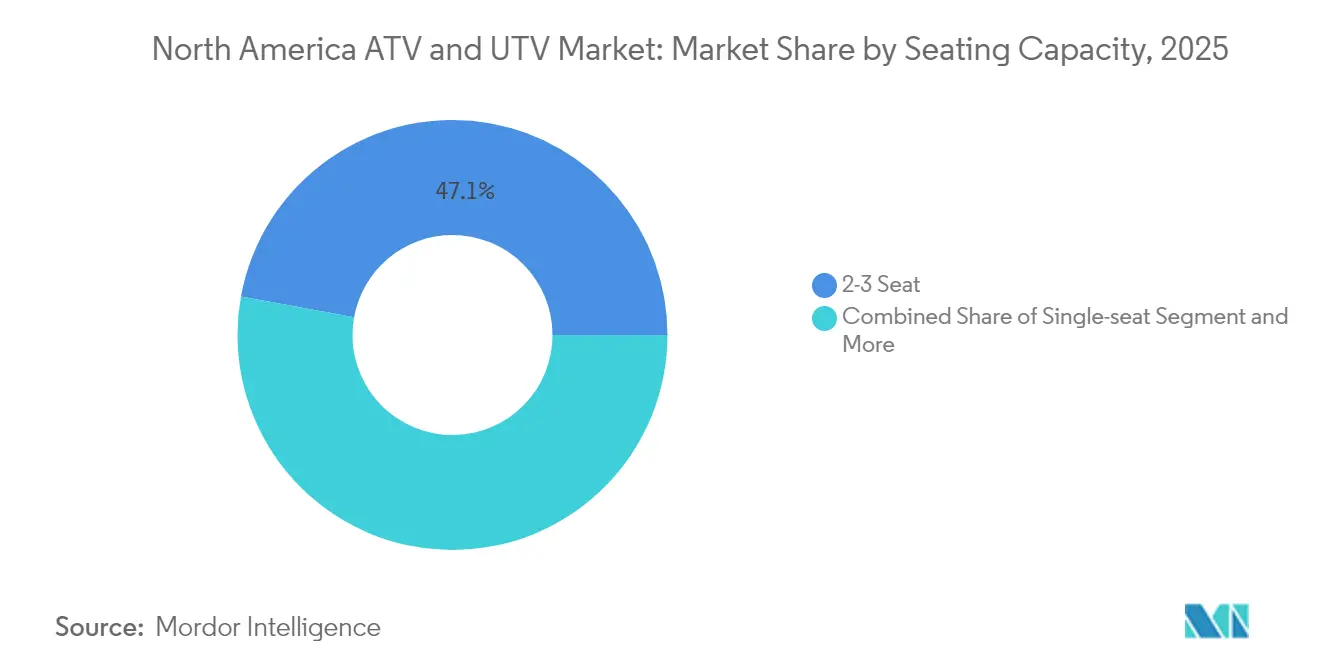
- Por capacidad de asientos, los diseños de dos a tres asientos mantuvieron el 47,14% del tamaño del mercado de ATV y UTV de América del Norte en 2025, aunque los modelos de cuatro a seis asientos se expanden a una CAGR del 7,58%.
- Por configuración de tracción, la tracción en cuatro ruedas retuvo el 60,72% del tamaño del mercado de ATV y UTV de América del Norte en 2025, y los sistemas de tracción total inteligente se aceleran a una CAGR del 7,67%.
- Por país, Estados Unidos lideró con el 90,87% del tamaño del mercado de ATV y UTV de América del Norte en 2025, mientras que México tiene previsto registrar la CAGR más alta del 7,74% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecientes Necesidades de Mecanización Agrícola | +1.8% | Medio Oeste de EE. UU., Praderas Canadienses, regiones agrícolas de México | Largo plazo (≥ 4 años) |
| Aumento de Actividades Recreativas y de Deportes de Motor | +1.2% | América del Norte, con mayores ganancias en EE. UU. y Canadá | Mediano plazo (2-4 años) |
| Demanda de Side-by-Side Eléctrico Silencioso | +1.1% | Áreas de conservación de EE. UU., regiones naturales de Canadá | Mediano plazo (2-4 años) |
| Avances Tecnológicos | +0.9% | Global, con adopción temprana en América del Norte | Corto plazo (≤ 2 años) |
| Programas de Incentivos para el Turismo en Rutas | +0.8% | Estados del Oeste de EE. UU., provincias canadienses, zonas turísticas de México | Corto plazo (≤ 2 años) |
| Conectividad de Flotas Habilitada por Banda Ancha Rural | +0.7% | Zonas rurales de EE. UU., en expansión hacia Canadá y México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes Necesidades de Mecanización Agrícola
Los accesorios de monitoreo de cultivos basados en aprendizaje automático montados en UTV generan ganancias de rendimiento del 15-20% al combinar imágenes multiespectrales y análisis de visión de IA que identifican deficiencias de nutrientes en tiempo real[1]. Los agricultores citan la durabilidad como su principal criterio de compra, lo que impulsa a los OEM a reforzar las camas de carga para soportar pacas de heno de 450 kg. Los kits de guiado de precisión con exactitud GPS de menos de un metro ahora se envían como opciones instaladas por el concesionario, automatizando la fumigación y el muestreo de suelo en campos irregulares. Las mejoras de seguridad siguen siendo críticas porque la agricultura representa tres quintas partes de las fatalidades laborales relacionadas con ATV, lo que lleva a sistemas de detección de vuelco que cortan la energía del motor en 200 ms tras la activación del sensor. Los prototipos autónomos sometidos a pruebas piloto en Iowa operan en modo de seguimiento detrás de las cosechadoras, reduciendo los costos de mano de obra contratada durante la cosecha máxima. Tales innovaciones posicionan a los UTV como activos de campo integrales en lugar de compras discrecionales, apoyando la demanda a largo plazo del mercado de ATV y UTV de América del Norte.
Aumento de Actividades Recreativas y de Deportes de Motor
El kilometraje de rutas para ATV financiado por las juntas de turismo estatales continúa expandiéndose, ejemplificado por el Conector de Rutas Regionales de Pensilvania, que ahora conecta 1.200 millas de rutas de uso mixto con alojamientos locales. Las flotas de alquiler reportan ganancias anuales superiores a USD 85.000, ya que los operadores de tours guiados agrupan el alquiler de equipos, permisos de ruta y equipos de seguridad en paquetes de fin de semana. La actualización legal de Wisconsin que permite el uso de ATV y UTV en carreteras comarcales designadas impulsa el turismo de llegada y salida en vehículo, incrementando los ingresos de la hostelería rural. Los OEM de equipos copatrocinan festivales como el Paiute Trail Jamboree 2025 de Utah para mostrar nuevos modelos y recopilar datos de rendimiento en tiempo real a través de la telemática. Como resultado, el mercado de ATV y UTV de América del Norte captura una demanda global significativa de ATV, sustentando las ventas sostenidas de repuestos y accesorios para el mercado de posventa.
Demanda de Side-by-Side Eléctrico Silencioso en Conservación y Caza
Las agencias de vida silvestre en Míchigan despliegan el Game Changer de HuntVe, un UTV eléctrico con capacidad de carga de 1.200 lb y autonomía de 25 millas, para acceder a zonas de restauración de hábitat donde el ruido del motor perturba a las aves en período de anidación[2]. Las ONG de conservación arriendan plataformas similares para la eliminación de especies invasoras, citando las cero emisiones de escape y la mínima compactación del suelo como beneficios clave. Los operadores turísticos reportan mayor satisfacción de los clientes en los silenciosos safaris al amanecer porque los animales salvajes se asustan menos, aumentando las tasas de éxito fotográfico. Los OEM responden con paneles de carrocería en camuflaje, modos de desplazamiento a baja velocidad y tomas de energía auxiliar de 3 kW que alimentan conjuntos de focos o sensores de investigación sin dejar el motor encendido. Los administradores de tierras públicas en la Meseta de Colorado ahora estipulan umbrales de decibelios por debajo de 70 dBA, orientando eficazmente las adquisiciones hacia vehículos eléctricos. Esta confluencia de regulación ecológica y preferencia del usuario eleva las unidades eléctricas de precio premium, ampliando las reservas de valor dentro del mercado de ATV y UTV de América del Norte.
Avances Tecnológicos en Suspensión y Seguridad
Los amortiguadores electrónicos Fox Live-Valve adaptan la compresión en 20 ms, limitando el balanceo de la carrocería en caminos forestales con surcos y minimizando la fatiga del operador durante turnos de ocho horas[3]. El paquete Smart-Shox de Can-Am combina datos de la unidad de medición inercial con la posición del acelerador para mantener el parche de contacto del neumático, mejorando las distancias de frenado en grava suelta en más de una décima parte. Polaris incorpora una arquitectura de firmware inalámbrico que envía actualizaciones de control de tracción a través de módulos 4G LTE, manteniendo los vehículos en conformidad con los estándares ANSI/SVIA 1-2023 en evolución. Los trenes de potencia eléctricos de batería, como el RANGER XP Kinetic, integran frenado regenerativo que entrega un pico de 140 hp mientras habilita el control de un solo pedal para operadores con experiencia limitada. Los integradores militares adaptan la detección de colisiones basada en lidar en las mismas plataformas, ilustrando la transferencia de tecnología civil-defensa que acelera los ciclos de adopción de características en el mercado de ATV y UTV de América del Norte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Compra y Mantenimiento | -1.5% | Global, con mayor impacto en los segmentos sensibles al precio | Corto plazo (≤ 2 años) |
| Volatilidad en la Cadena de Suministro de Litio | -1.2% | Global, afectando las tasas de adopción de vehículos eléctricos | Largo plazo (≥ 4 años) |
| Endurecimiento de la Regulación de Emisiones y Ruido | -0.8% | California, estados del noreste de EE. UU., en expansión hacia el nivel federal | Mediano plazo (2-4 años) |
| Litigios por Responsabilidad de Propietarios de Terrenos | -0.6% | Zonas rurales de EE. UU., provincias canadienses con acceso recreativo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Compra y Mantenimiento
Los precios de los UTV premium ahora superan los USD 30.000, con el Polaris RANGER XP Kinetic 2025 alcanzando los USD 37.499 en la versión completamente equipada. Para los propietarios de flotas comerciales, los altos costos de seguro y el inventario de repuestos inmovilizan capital de trabajo, ya que los módulos de tren de potencia, suspensión y batería siguen siendo específicos de cada marca. Los modelos eléctricos prometen más de una quinta parte de reducción en los costos operativos durante cinco años, pero la capacidad de servicio limitada de los concesionarios prolonga el tiempo de inactividad cuando fallan los componentes de alto voltaje. Surgen complejidades de financiamiento para las pequeñas granjas que gestionan flujos de caja estacionales; los prestamistas a menudo requieren un pago inicial del 20% y garantías adicionales al vehículo. La presión sobre los precios retrasa los ciclos de reemplazo, amortiguando las ventas unitarias a corto plazo a pesar de los sólidos fundamentos a largo plazo para el mercado de ATV y UTV de América del Norte.
Volatilidad en la Cadena de Suministro de Litio
Las previsiones de referencia muestran que la demanda de litio se multiplicará por cinco para 2030, pero Estados Unidos actualmente refina menos del 5% del material de grado batería. Los precios al contado superaron los USD 21/kg a principios de 2025, inflando los costos de las baterías en un 18% y erosionando los márgenes de los OEM en los ATV eléctricos de nivel básico. Las nuevas normas de contenido de la Ley de Reducción de la Inflación estipulan cuatro quintas partes de minerales críticos de origen norteamericano para 2027, lo que obliga a los fabricantes a negociar acuerdos de venta anticipada a largo plazo con mineras junior en Nevada y Quebec. Las brechas entre oferta y demanda arriesgan una reducción de la producción; un déficit proyectado del 46% podría restringir 50.000 unidades de vehículos eléctricos planificadas en 2027, afectando principalmente a los segmentos de crecimiento del mercado de ATV y UTV de América del Norte. En respuesta, empresas como BRP están financiando proyectos piloto de reciclaje de ciclo cerrado para recuperar cobalto y níquel de los paquetes de baterías devueltos por garantía, amortiguando la exposición a la volatilidad en la parte superior de la cadena de suministro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
La Versatilidad del UTV Sostiene el LiderazgoLos vehículos utilitarios todo terreno representaron el 71,18% de la participación del mercado de ATV y UTV en América del Norte en 2025 y crecen a una CAGR del 7,66%, lo que subraya su atractivo multipropósito en construcción, respuesta a emergencias y turismo en zonas remotas. Esta dominancia refuerza las ventajas de escala para los proveedores de revestimientos de cama de carga, cabinas cerradas y kits de elevación hidráulica. El tamaño del mercado de ATV y UTV en América del Norte asignado a configuraciones UTV multipropósito está destinado a crecer exponencialmente para 2031, respaldado por la telemática instalada por los concesionarios que estandariza el monitoreo de flotas para los municipios. Los modelos UTV orientados al deporte, como el Wolverine RMAX4 1000 de Yamaha, ayudan a los fabricantes a defender nichos de alto margen mientras exhiben tecnología de suspensión transferible a versiones enfocadas en el trabajo.
Los vehículos todo terreno mantienen relevancia en nichos donde importan la agilidad de un solo conductor, el menor peso en vacío y las anchuras de vía más estrechas, particularmente en sistemas de senderos que exigen vehículos de menos de 50 pulgadas de ancho. Las hojas de ruta de los fabricantes de equipos originales revelan seis nuevas variantes de ATV para 2025, que integran aceleradores ride-by-wire, radar de punto ciego y cabrestantes instalados de fábrica para proteger la participación frente a los UTV que avanzan rápidamente. La alineación regulatoria de las normas de vuelco de ATV con los protocolos de protección de ocupantes de UTV podría difuminar los límites históricos de categoría, con futuros modelos que compartan componentes de chasis y electrónica de potencia. En consecuencia, la modularidad de plataformas está preparada para reducir los ciclos de desarrollo, manteniendo el ritmo de innovación mientras modera la inflación de la lista de materiales en el mercado de ATV y UTV en América del Norte.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Propulsión/Combustible:
La Electrificación se AceleraLos motores de gasolina mantuvieron el 62,67% de la participación del mercado de ATV y UTV de América del Norte en 2025. Sin embargo, los trenes de potencia electrificados avanzan a una CAGR del 7,62%, reflejando el endurecimiento de los límites de emisiones y la preferencia del usuario por una operación de bajo ruido. La expansión de Honda en Carolina del Norte destina capacidad para paquetes de baterías y ensamblaje final de vehículos, señalando la adopción generalizada. Se proyecta que el tamaño del mercado de ATV y UTV de América del Norte atribuible a las unidades eléctricas crecerá drásticamente para 2031, asumiendo que los precios de los paquetes de baterías disminuyan. Mientras tanto, el diésel permanece confinado a aplicaciones de rancho y silvicultura de servicio pesado donde el remolque de alto par supera las limitaciones de densidad energética.
Los conceptos híbridos de extensión de autonomía, como el Switchback de HuntVe, ilustran arquitecturas de transición: un paquete de litio de 72 V suministra 40 km de autonomía silenciosa antes de que se active un motor de gasolina de 708 cc. Los legisladores de California ya exigen límites de emisiones equivalentes a la etapa V para vehículos todoterreno, acelerando la electrificación de las flotas entre los organismos públicos. Sin embargo, la penetración eléctrica en el mercado masivo aguarda la construcción de infraestructura de cargadores de Nivel 2 de 240 V en los accesos a rutas y granjas, un requisito que ahora abordan los programas de cooperativa entre distribuidoras eléctricas y concesionarios en los estados del Medio Oeste. Hasta que tales mejoras de la red se materialicen, la gasolina mantendrá su posición mayoritaria en los volúmenes de unidades dentro del mercado de ATV y UTV de América del Norte.
Por Industria de Uso Final:
La Defensa Impulsa el Crecimiento FuturoLa recreación y los deportes contribuyeron con el 72,85% de la participación del mercado de ATV y UTV de América del Norte en 2025, reflejando el apetito del consumidor por la aventura al aire libre a través de una red de más de 100.000 millas de rutas autorizadas. Los presupuestos de adquisición de defensa ofrecen la CAGR más rápida del 7,6% hasta 2031, ya que las fuerzas armadas adaptan chasis comerciales disponibles en el mercado para misiones tácticas autónomas. Polaris Government & Defense ha acumulado más de medio millón en contratos acumulados con el gobierno de EE. UU. desde 2003, y el último contrato de vehículos de entrega indefinida cubre repuestos, capacitación y soporte de ciclo de vida.
La agricultura y la silvicultura representan una curva de adopción constante donde los módulos autónomos de fumigación localizada reducen el gasto en herbicidas en una cuarta parte. El crecimiento se potencia aún más por el despliegue de banda ancha rural, que habilita análisis de flotas basados en la nube, un elemento clave de las cooperativas de equipos de múltiples agricultores. Las empresas industriales y de construcción representan menos del 5% de la demanda actual, pero despliegan UTV con conversiones de caja volcadora y kits de supresión de incendios en sitios mineros remotos. Las agencias de búsqueda y rescate aprovechan las cubiertas traseras listas para camillas y los mástiles con cámaras térmicas, transformando el mercado de ATV y UTV de América del Norte en un elemento esencial de la infraestructura de seguridad pública.
Por Capacidad de Asientos:
El Transporte de Tripulación Ocupa el Centro del EscenarioLas máquinas de dos a tres asientos representan el 47,14% de la participación del mercado de ATV y UTV de América del Norte en 2025, equilibrando las dimensiones compactas con el transporte adecuado de tripulación para la reparación de cercas, verificación de riego y turismo en grupos pequeños. Los OEM ofrecen asientos traseros de extracción rápida de fábrica que se convierten en plataformas de carga extendidas en cinco minutos, mejorando la utilización de activos. Las plataformas de asiento individual mantienen su posición en los circuitos de carreras deportivas y la fumigación de huertos de precisión, donde los pasillos estrechos exigen anchos inferiores a 1,2 m. El diseño de seguridad evoluciona en paralelo; los modelos multipasajero ahora cuentan con cinturones de tres puntos pretensados y agarraderas de altura ajustable, elevando la calidad percibida al tiempo que aumentan los precios de venta promedio en todo el mercado de ATV y UTV de América del Norte.
Los formatos de cuatro a seis asientos se expandieron a una CAGR del 7,58% en 2025-2026, ya que las familias y los equipos de trabajo prefieren los viajes compartidos a la operación individual. Los lanzamientos de modelos como el Kawasaki 2025 RIDGE Crew XR HVAC Limited exhiben cabinas para 5 pasajeros con climatización de grado automotriz, 116 hp de potencia y capacidad de remolque de 2.500 lb, aunando expectativas de estilo de vida y utilidad. Para los operadores turísticos de caza, los asientos en múltiples filas aumentan el rendimiento de grupos por guía, elevando la densidad de ingresos por permiso de ruta.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Tracción:
Los Trenes de Potencia Inteligentes Ganan ParticipaciónLa tracción en cuatro ruedas mantuvo el 60,72% de la participación del mercado de ATV y UTV de América del Norte en 2025, gracias a su confiabilidad probada y menor costo en relación con los sistemas totalmente activos. Sin embargo, las plataformas de tracción total (AWD) que integran diferenciales controlados electrónicamente están previstas para crecer a una CAGR del 7,67%, impulsadas por la demanda de conductores novatos que valoran la tracción de apuntar y disparar sobre el bloqueo manual. El Smart-Lok de Can-Am permite una distribución automática de par basada en el acelerador, el ángulo de dirección y las entradas giroscópicas, permitiendo una conducción confiada sobre terreno rocoso sin intervención del conductor.
Los selectores de modo de terreno sincronizan el mapeo del motor, el ABS y la amortiguación de la suspensión, reduciendo las barreras técnicas para los operadores comerciales con rotación estacional de personal. La tracción en dos ruedas sigue siendo relevante en las llanuras agrícolas planas donde el precio de compra supera la complejidad del terreno, pero su participación se erosiona de manera constante. El cambio hacia trenes de potencia inteligentes encaja con los marcos de autonomía, ya que los conjuntos de sensores compartidos facilitan el centrado de carril y la geolocalización, incorporando aún más la captura de valor del software dentro del mercado de ATV y UTV de América del Norte.
Análisis Geográfico
Mercado de ATV y UTV de Estados Unidos
Estados Unidos dominó los ingresos de 2025 con un 90,87% de la cuota del mercado de ATV y UTV de América del Norte en 2025, impulsado por millones de acres de sistemas de senderos gestionados, un sólido gasto militar y redes de concesionarios que abarcan 2.300 puntos de venta. Sin embargo, los volúmenes unitarios se estancaron en 2024 cuando Polaris reportó una contracción en las ventas minoristas, lo que señaló la madurez en los subsegmentos principales de recreación. Los reguladores federales intensificaron la supervisión tras un aumento de más de una quinta parte en las muertes de menores. Los nuevos mandatos ANSI/SVIA 1-2023, vigentes desde enero de 2025, exigen llaves de limitación de velocidad para jóvenes, zonas de absorción de impacto en la columna de dirección y advertencias obligatorias de vuelco. Los fabricantes de equipos originales reaccionaron canalizando más recursos hacia acabados premium y fuentes de ingresos basadas en servicios, incluidos análisis de datos por suscripción que predicen eventos de mantenimiento con un 85% de precisión.
Mercado de ATV y UTV de Canadá
Canadá aporta un crecimiento modesto pero constante, con provincias como Columbia Británica y Alberta que ampliaron los senderos para ATV en una décima parte entre 2023 y 2025 para aprovechar el turismo de aventura. Las granjas de las praderas integran los UTV en la telemática de flotas mixtas junto con tractores y cosechadoras, lo que permite la optimización de rutas entre activos y reduce el consumo de diésel en un 7%. Las regulaciones de seguridad armonizadas facilitan la homologación transfronteriza de vehículos, lo que permite a los concesionarios estadounidenses cercanos a la frontera dar servicio a propietarios canadienses y viceversa, mejorando los valores residuales y sustentando las tasas de financiamiento.
Mercado de ATV y UTV de México
México es la geografía de mayor crecimiento con una CAGR del 7,74% y alberga nuevas inversiones manufactureras que reconfiguran las cadenas de suministro continentales. La planta de Kawasaki en Nuevo León tiene como objetivo 30.000 unidades anuales, complementada por las instalaciones de Can-Am en Juárez, que producen motores Rotax para líneas de ensamblaje regionales. La demanda interna crece impulsada por el aumento del ingreso disponible y los subsidios gubernamentales que promueven la agricultura mecanizada en Sinaloa y Jalisco. La secretaría de turismo de México también financia el desarrollo de ecoparques que alquilan UTV para excursiones guiadas por dunas y selva, creando una justificación dual doméstica y de exportación para la capacidad de los fabricantes de equipos originales. La logística transfronteriza se beneficia de las exenciones arancelarias del T-MEC sobre vehículos terminados que cumplen con los umbrales de contenido regional, lo que garantiza que el mercado de ATV y UTV de América del Norte mantenga resiliencia productiva frente a las disrupciones en el transporte marítimo global.
Panorama regulatorio
En Estados Unidos, el acceso seguro a los ATV se sustenta en la norma obligatoria de la Consumer Product Safety Commission (CPSC), que vincula los nuevos ATV ensamblados y sin ensamblar al cumplimiento de la norma ANSI/SVIA 1-2023 para unidades fabricadas a partir del 1 de enero de 2025. Los fabricantes y distribuidores también operan bajo la supervisión de la CPSC mediante planes de acción obligatorios para ATV, por lo que los programas de seguridad documentados y las advertencias estandarizadas son un requisito previo para entrar al mercado, junto con cambios de ingeniería como protecciones juveniles y advertencias relacionadas con vuelcos.
El cumplimiento de emisiones está regulado por la Agencia de Protección Ambiental de Estados Unidos (EPA) mediante el 40 CFR Parte 1051 para vehículos recreativos todoterreno, que abarca emisiones de escape y evaporativas, con Certificados de Conformidad emitidos a través de los sistemas de la EPA antes de la venta. En Canadá, las normas de importación y clasificación de Transport Canada y los Canada Motor Vehicle Safety Standards (CMVSS) para vehículos de uso restringido afectan la elegibilidad de los UTV, en particular para modelos fabricados a partir del 4 de febrero de 2021, y pueden alterar el esfuerzo de homologación y la planificación de inventario transfronterizo cuando los vehículos no están claramente designados para uso exclusivamente todoterreno.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas y componentes diseñados, incluidos chasis y subconjuntos de suspensión, sistemas EFI, CVT, módulos de tren motriz y AWD, controles electrónicos y, en el caso de los modelos electrificados, paquetes de baterías y electrónica de potencia. El abastecimiento abarca proveedores norteamericanos e insumos globales, con contenido de AWD y tren motriz comúnmente vinculado a proveedores establecidos de grado automotriz, mientras que las celdas de litio-ion y algunos componentes electrónicos siguen dependiendo de importaciones. Esta estructura genera exposición a la variabilidad del flete y a los precios de los materiales para baterías.
La fabricación y el ensamblaje se concentran en América del Norte para acortar los plazos de entrega y mejorar la capacidad de respuesta regulatoria, respaldados por la presencia de grandes fabricantes de equipo original en el medio oeste y el sureste de Estados Unidos. Honda destacó esta tendencia de localización mediante una inversión de USD 21,5 millones anunciada en agosto de 2024 para consolidar la producción norteamericana de ATV en Swepsonville, Carolina del Norte, y posicionar el sitio para futuros vehículos de deportes motorizados electrificados, mientras que su planta en Timmonsville, Carolina del Sur, marcó un hito de escala de producción con el UTV número 500.000 en agosto de 2025. Aguas abajo, la distribución se realiza a través de amplias redes de concesionarios y canales de flotas, y los crecientes ecosistemas de accesorios e implementos (cabinas, climatización, telemática, kits de trabajo) aumentan el papel de los concesionarios y socios del mercado de repuestos en la configuración final, el servicio y los ingresos recurrentes.
Panorama Competitivo
La industria exhibe características oligopólicas, ya que Polaris, BRP (Can-Am), Honda, Yamaha y Kawasaki controlan colectivamente la mayor parte de la participación de mercado. Polaris se apoya en su cartera de pedidos de defensa y en el Pro XD Kinetic eléctrico de batería para sostener los márgenes tras la caída minorista del tercer trimestre de 2024. BRP aprovecha la integración vertical con los trenes de potencia Rotax para mantener la estabilidad de suministro en medio de la escasez de chips. La consolidación de Honda en Carolina del Norte crea un centro exclusivo de ATV norteamericano que reduce los costos de flete en un 8%. El próximo Teryx H2 2026 de Kawasaki introduce características de rendimiento sobrealimentado derivadas de su herencia en motocicletas de carretera, señalando la continua transferencia de plataformas entre líneas de productos.
Los movimientos estratégicos en 2025 incluyen la adquisición de Arctic Cat por parte de un consorcio liderado por Argo, con el objetivo de revitalizar la marca con un enfoque en modelos recreativos de transición nieve-tierra. Kandi Technologies escala el ensamblaje de kits semidesmontados en Texas para eludir los aranceles de importación y abrirse camino en nichos de vehículos eléctricos económicos. Las alianzas tecnológicas proliferan: Overland AI se asocia con Polaris para adaptar pilas de percepción lidar en los chasis Sportsman para misiones autónomas de despeje de rutas, mientras que Fox Factory colabora con Yamaha para incorporar algoritmos de amortiguación predictiva que aprovechan la telemetría registrada en la nube.
Las prioridades de la cadena de suministro se centran en la localización de celdas de batería, el moldeado de paneles compuestos y la redundancia de semiconductores. Los OEM mitigan el riesgo geopolítico mediante el abastecimiento dual de controladores de motor de proveedores estadounidenses y taiwaneses. Los concesionarios diversifican sus fuentes de ingresos a través de diagnósticos por suscripción y paquetes de garantía extendida que capturan valor del mercado de posventa a medida que el crecimiento de las ventas unitarias se modera. En conjunto, estos vectores estratégicos refuerzan la diferenciación competitiva al tiempo que elevan los costos de cambio para los gestores de flotas que participan en el mercado de ATV y UTV de América del Norte.
Líderes de la Industria de ATV y UTV en América del Norte
-
American Honda Motor Co. Inc.
-
Yamaha Motor Co. Ltd
-
Arctic Cat Inc.
-
Polaris Industries Inc.
-
BRP Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de ATV y UTV de América del Norte Empresas cubiertas en este informe
- Polaris Inc.
- BRP Inc. (Can-Am)
- American Honda Motor Co.
- Yamaha Motor Co.
- Kawasaki Heavy Industries
- Textron Inc. (Arctic Cat & Tracker Off-Road)
- Suzuki Motor Corp.
- CF Moto Powersports
- Kubota Corp.
- Deere & Company (Gator)
- Mahindra Automotive NA (ROXOR)
- Segway Powersports
- Hisun Motors Corp.
- DRR USA Inc.
- Intimidator/BAD BOY Off-Road
- ODES Powersports
- Club Car LLC
- Toro Co.
- Kioti (Daedong-USA)
Oportunidades de mercado y perspectivas futuras
La electrificación y la operación de bajo ruido abren espacios inexplorados en conservación, caza y gestión de tierras públicas, donde los umbrales de decibelios y las normas de acceso condicionan la adquisición. Esta dinámica favorece a los side-by-side eléctricos y a los paquetes de trabajo especializados, como tomas de corriente auxiliares, modos de arrastre y acabados de camuflaje. La evidencia de inversión continua en productos y tecnología se manifiesta en 2026, incluida la solicitud de patente en Estados Unidos presentada por CFMoto en junio de 2026 para un concepto de UTV eléctrico con dirección en las cuatro ruedas y una batería de 15,3 kWh, junto con los continuos impulsos de los fabricantes de equipo original hacia el posicionamiento y la marca de ATV eléctricos para uso utilitario y recreativo.
La localización y la configuración para uso utilitario en todas las estaciones se están convirtiendo en factores diferenciadores a medida que cambian las estructuras arancelarias y de costos, lo que refuerza el argumento a favor del ensamblaje norteamericano y de las mejoras utilitarias instaladas por los concesionarios, como cabinas cerradas y climatización. Honda inició la producción del Pioneer 1000 Deluxe 2026 en abril de 2026 en su planta de fabricación en Carolina del Sur, y Polaris amplió su oferta de vehículos utilitarios con cabina con envíos a concesionarios del RANGER 1000 CAB 2026 a partir de febrero de 2026. Al mismo tiempo, el entorno arancelario de la Sección 232 y la defensa asociada por parte de organismos como SVIA y ROHVA apuntan a una oportunidad para que los fabricantes de equipo original y los proveedores rediseñen el abastecimiento, el empaquetado y el ensamblaje final con el fin de reducir la volatilidad del costo de entrega, manteniendo al mismo tiempo los modelos alineados con los requisitos cambiantes de seguridad y emisiones.
Desarrollos recientes de la industria en Mercado de ATV y UTV de América del Norte
- Abril de 2026: Honda anunció su gama multipropósito de ATV FourTrax 2027, continuando la producción en su planta de Swepsonville, Carolina del Norte. Mantener las líneas clave de ATV ancladas en la fabricación norteamericana respalda la continuidad del suministro y la incorporación más rápida de los requisitos de seguridad actualizados vinculados al cumplimiento de la norma ANSI/SVIA 1-2023.
- Octubre de 2025: Polaris lanzó una segunda oleada de actualizaciones todoterreno para 2026, que incluye mejoras para las plataformas RZR XP S y RZR Pro R y variantes selectas de edición limitada. La renovación pone de relieve la aceleración de los ciclos de características en los side-by-side de alto rendimiento, con electrónica de cabina y acabados premium utilizados para defender el margen y el tráfico en salas de exhibición.
- Julio de 2024: Honda completó un plan de inversión de USD 21,5 millones para su planta de Swepsonville, Carolina del Norte, con el fin de consolidar allí toda la producción norteamericana de ATV y destinar el sitio a futuros productos de deportes motorizados electrificados. La medida acorta las cadenas de suministro regionales y refuerza el ensamblaje nacional como palanca para gestionar la logística de componentes y las fluctuaciones de costos de la propulsión de próxima generación.
Mercado de ATV y UTV de América del Norte Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se dimensiona como los ingresos generados por la venta de vehículos todo terreno (ATV) y vehículos utilitarios todo terreno (UTV) en América del Norte, contabilizados en el punto de venta del vehículo y registrados en dólares estadounidenses corrientes.
Exclusiones del alcance: Excluye motocicletas, motos de nieve, carritos de golf y camionetas todoterreno de tamaño completo, incluso si se utilizan para necesidades recreativas o laborales similares.
Descripción General de la Segmentación
- Por Tipo de Vehículo
- Vehículos Todo Terreno (ATV)
- ATV Deportivos
- ATV de Utilidad/Trabajo
- Vehículos Utilitarios de Terreno (UTV/Side-by-Side)
- UTV Deportivos
- UTV Multipropósito
- Vehículos Todo Terreno (ATV)
- Por Tipo de Propulsión/Combustible
- Gasolina
- Diésel
- Eléctrico
- Por Industria de Uso Final
- Híbrido
- Recreación y Deportes
- Agricultura y Silvicultura
- Industrial y Construcción
- Militar y Gobierno
- Búsqueda, Rescate y Servicios de Emergencia
- Por Capacidad de Asientos
- Asiento Individual
- 2 – 3 Asientos
- 4 – 6 Asientos
- Por Tipo de Tracción
- Tracción en 2 Ruedas
- Tracción en 4 Ruedas
- Tracción Total
- Por País
- Estados Unidos
- Canadá
- Resto de América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza construyendo el contexto de demanda de vehículos todoterreno en Estados Unidos, Canadá y el resto de América del Norte, antes de finalizar los cálculos del mercado. Nos apoyamos en fuentes públicas y oficiales como las bases de datos de seguridad vehicular y retiros del mercado de Estados Unidos y Canadá, las agencias de gestión de tierras de Estados Unidos para el acceso a senderos y permisos, las agencias nacionales de estadística para el gasto del consumidor y el empleo rural, y los datos de comercio aduanero para los flujos de vehículos y piezas. También utilizamos bases de datos de patentes para identificar qué características están siendo desarrolladas activamente (por ejemplo, sistemas de baterías y ayudas a la seguridad), lo que ayuda a explicar los precios y los plazos de adopción.
Para convertir este contexto en insumos de dimensionamiento, revisamos los informes de las empresas, los materiales para inversores y los sitios web de asociaciones industriales en busca de comentarios sobre envíos, notas de capacidad y planes de actualización de modelos. Las suscripciones a bases de datos de pago seleccionadas se utilizan únicamente cuando añaden estructura, como para los estados financieros de las empresas y para las verificaciones de importaciones y exportaciones a nivel de envíos. Esta lista no es exhaustiva y también se consultaron muchas otras fuentes públicas para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para confirmar qué se contabiliza como una venta de ATV o UTV y para someter a prueba de presión los supuestos clave que respaldan los volúmenes y los precios. Hablamos con una combinación de fabricantes, distribuidores, concesionarios, compradores de flotas y redes de servicio en Estados Unidos y Canadá, y luego verificamos nuevamente los insumos como los cambios en la combinación de modelos, los descuentos y la estacionalidad con expertos independientes para que los números finales se mantengan realistas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 22% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 22% | Gerentes: 46% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando una reconstrucción de la reserva de demanda de arriba hacia abajo, donde la participación en recreación todoterreno, los niveles de actividad agrícola y ganadera, y las señales de rendimiento de los concesionarios se traducen en demanda de unidades esperada y luego se multiplican por los precios de venta promedio observados. Esos insumos de precios se ajustan mediante verificaciones prácticas como las tendencias de inflación, la asequibilidad del financiamiento y el ritmo de lanzamiento de modelos, porque estos vehículos a menudo se compran cuando las promociones, la temporada de conducción y la disponibilidad de inventario coinciden.
Después de la construcción principal, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba utilizando conversaciones con proveedores y concesionarios, rangos de unidades muestreadas por país y resúmenes aproximados de precio de venta promedio por tipo, de modo que el resultado se mantenga anclado a lo que el canal puede mover realmente. Las variables utilizadas en el modelo incluyen la combinación de ATV frente a UTV, la división por tipo de combustible (gasolina frente a eléctrico), la participación del uso utilitario frente al uso deportivo, el momento del ciclo de reemplazo en zonas rurales y el crecimiento del acceso a senderos, que puede impulsar la demanda de unidades incluso cuando el gasto del consumidor en general es débil. Para el pronóstico, se aplica un análisis de escenarios para reflejar diferentes trayectorias del gasto discrecional, las tasas de interés y la adopción de la electrificación, y luego los pesos de los escenarios se alinean con lo que los encuestados primarios consideran el panorama más probable. Cuando las señales de abajo hacia arriba son incompletas, las brechas se manejan utilizando rangos conservadores y luego se vuelve a probar el total frente a indicadores de demanda independientes antes de finalizar.
Ciclo de Validación y Actualización de Datos
La validación se realiza en pasos para que los errores se detecten temprano y los supuestos se mantengan consistentes entre países y tipos de vehículos. Comparamos los resultados con señales independientes como las tendencias de importación, los comentarios sobre el inventario de los concesionarios y los ciclos de productos anunciados, y luego investigamos cualquier salto brusco que no coincida con esas señales.
Antes de la aprobación final, otro analista revisa el modelo y la lógica escrita, y se realizan llamadas de seguimiento cuando un insumo clave se mueve fuera del rango esperado. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en los precios, movimientos regulatorios que afectan el uso de senderos, o interrupciones repentinas del suministro. Justo antes de la entrega, se completa un pase final para que los clientes reciban la vista actualizada más reciente basada en la información más reciente disponible.
Estimación del Mercado de ATV y UTV en América del Norte de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores de mercado publicados para ATV y UTV pueden parecer muy diferentes porque el conjunto de vehículos incluidos, el año utilizado como base y la forma en que se tratan los precios no son los mismos de un editor a otro. Las diferencias también provienen de si México está incluido en América del Norte, cómo se contabilizan las unidades eléctricas y si los pronósticos se construyen a partir de indicadores de demanda o de objetivos de crecimiento amplios.
Las piezas de posventa, los accesorios y la mano de obra de servicio quedan fuera del alcance de Mordor Intelligence, lo que puede elevar algunos totales externos cuando agrupan las ventas de vehículos junto con el gasto continuo de propiedad. Las brechas también aparecen cuando una estimación asume un crecimiento más rápido del precio de venta promedio sin verificar los descuentos de los concesionarios y las condiciones de financiamiento, o cuando el ritmo de actualización es más lento y no capta los puntos de precio de los modelos más nuevos que reestablecen el promedio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,96 mil millones de USD (2025) | |
| Editor de la Industria A | 9,97 mil millones de USD (2025) | Utiliza un enfoque de ingresos más estrecho vinculado a clases de vehículos seleccionadas y tiende a aplicar una curva de crecimiento más suave, lo que puede subestimar los cambios de precios y de combinación a corto plazo entre los modelos ATV y UTV. |
| Editor Regional B | 10,90 mil millones de USD (2025) | A menudo mantiene la cobertura por país y las actualizaciones de precios menos explícitas, y la trayectoria del pronóstico se apoya más en la progresión de la CAGR declarada que en verificaciones de demanda como la participación en recreación y el rendimiento de los concesionarios. |
La tabla muestra que la mayor parte de la dispersión se explica por lo que se contabiliza más allá de las ventas de vehículos nuevos y con qué frecuencia se actualizan los supuestos de precios y combinación. Al mantener los pasos vinculados a los impulsores de demanda visibles y al verificar nuevamente los insumos clave con la retroalimentación del canal, el valor de mercado resultante se mantiene rastreable y reproducible.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de ATV y UTV de América del Norte y su CAGR proyectada hasta 2031?
El segmento está valorado en USD 11,79 mil millones en 2026 y se prevé que se expanda a USD 16,95 mil millones para 2031 con una trayectoria de CAGR del 7,55%.
¿Qué tipo de vehículo tiene la mayor participación en las ventas de ATV y UTV de América del Norte para 2025?
Los vehículos utilitarios de terreno lideraron con el 71,18% de los ingresos de 2025, reflejando su versatilidad en aplicaciones recreativas, agrícolas y del sector público.
¿Con qué rapidez se espera que crezcan los volúmenes de ATV y UTV eléctricos en América del Norte?
Las unidades electrificadas representan la categoría de propulsión de más rápido crecimiento, avanzando a una CAGR del 7,62% hasta 2031 a medida que la adopción se amplía en segmentos sensibles al ruido y de flotas.
¿Qué segmento de uso final muestra el mayor impulso de crecimiento en este espacio?
La adquisición militar y gubernamental crece a una CAGR del 7,6%, impulsada por iniciativas de movilidad autónoma y requisitos de sigilo.
¿Por qué se considera a México como el motor de crecimiento regional para estos vehículos?
Las nuevas plantas de OEM y la creciente demanda interna respaldan un crecimiento con una CAGR del 7,74%, la más alta entre los países norteamericanos, aprovechando las ventajas comerciales del T-MEC.
¿Quiénes son los principales fabricantes que dominan los envíos de ATV y UTV de América del Norte?
Polaris, BRP (Can-Am), Honda, Yamaha y Kawasaki representan colectivamente una parte significativa de los ingresos regionales, subrayando un panorama oligopólico.