
Tamaño y Participación del Mercado de Camiones Eléctricos de América del Norte
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
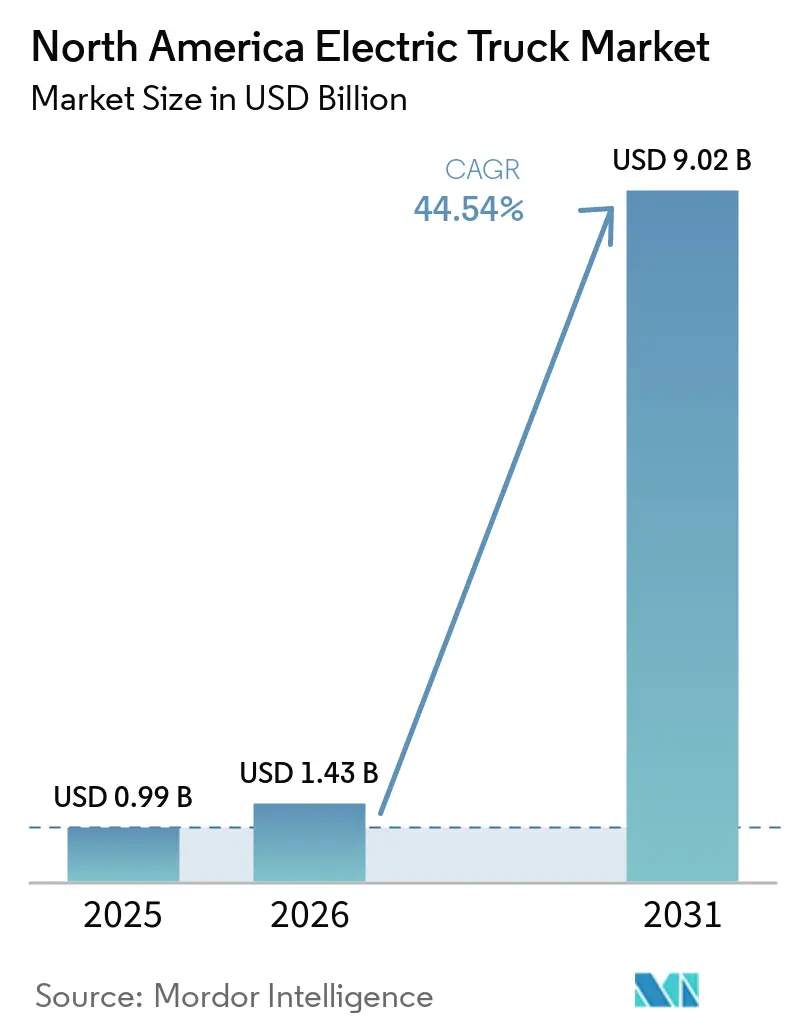
| Tamaño del mercado en el año base (2025) | 0.99 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.02 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 44.54 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Camiones Eléctricos de América del Norte por Mordor Intelligence
El tamaño del mercado de camiones eléctricos de América del Norte fue valorado en 0,99 mil millones de USD en 2025, se estima en 1,43 mil millones de USD en 2026 y se proyecta que alcance los 9,02 mil millones de USD en 2031, creciendo a una CAGR del 44,54% entre 2026 y 2031. La poderosa trayectoria de crecimiento está respaldada por mandatos de cero emisiones superpuestos, la pronunciada caída en los precios de los paquetes de baterías y los objetivos de cero emisiones netas cada vez más agresivos anunciados por grandes transportistas y minoristas. La normativa Advanced Clean Trucks de California y los estados que la han adoptado, los estándares de GEI para vehículos pesados de Fase 3 de la EPA y la rápida expansión de la capacidad doméstica de baterías se han combinado para adelantar las decisiones de compra entre los operadores de flotas, mientras que las demostraciones de carga de clase megavatio indican que las limitaciones de autonomía en los ciclos de servicio de larga distancia se reducirán antes de mediados de la década. La dinámica competitiva también está cambiando: los fabricantes de equipos originales (OEM) de vehículos pesados establecidos están acelerando el lanzamiento de plataformas para defender su participación frente a los nuevos competidores con integración vertical que prometen actualizaciones de software más rápidas y menores costos operativos. Estos factores crean nuevos espacios en blanco para los desarrolladores de infraestructura y los especialistas en arrendamiento de baterías, pero también intensifican el riesgo de ejecución relacionado con las colas de interconexión a la red y las fluctuaciones en los precios de las materias primas.
Conclusiones Clave del Informe
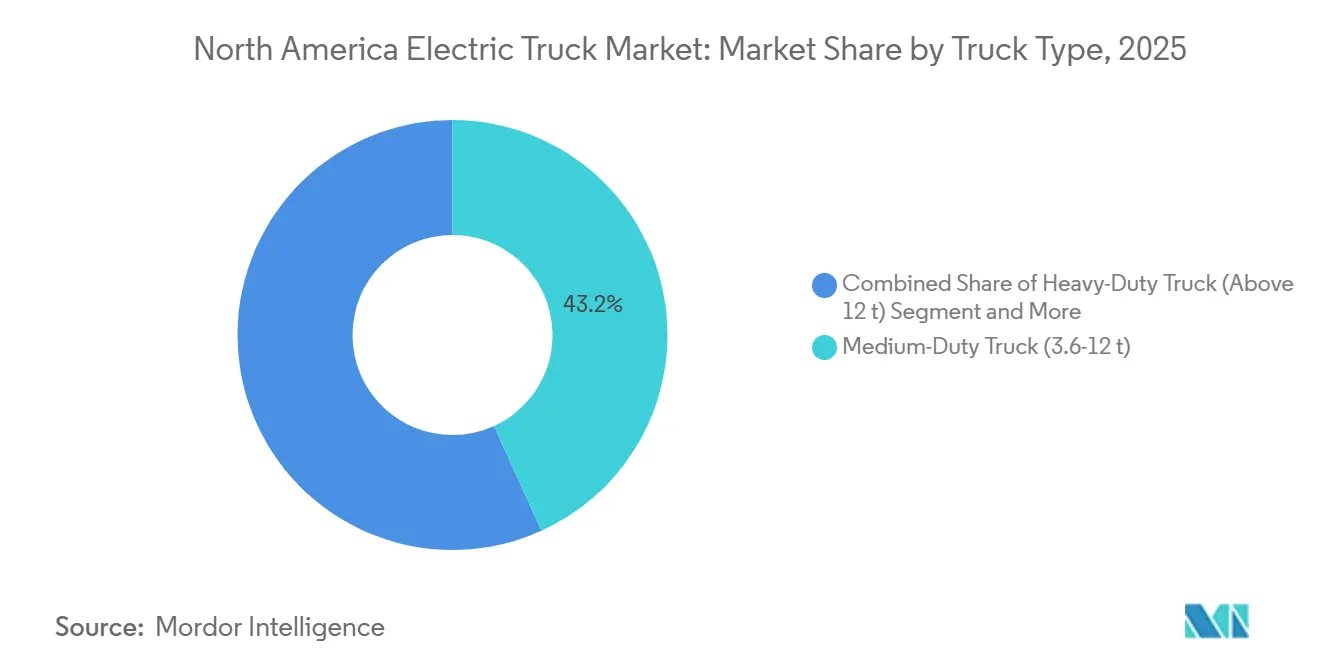
- Por tipo de camión, los modelos de mediana capacidad lideraron con el 43,15% de la participación del mercado de camiones eléctricos de América del Norte en 2025, mientras que los modelos de alta capacidad por encima de 12 t de PBV avanzan a una CAGR del 45,22% hasta 2031.
- Por tipo de propulsión, los vehículos eléctricos de batería capturaron el 77,45% de la participación en ingresos en 2025, mientras que los vehículos eléctricos de celda de combustible se están expandiendo a una CAGR del 50,13% entre 2026 y 2031.
- Por autonomía, los camiones urbanos por debajo de 150 km representaron el 47,13% de la participación en 2025, mientras que los camiones con autonomías superiores a 500 km se proyecta que crezcan a una CAGR del 46,18% en 2031.
- Por capacidad de batería, los modelos de 201-400 kWh mantuvieron una participación del 53,44% en 2025, mientras que los camiones con capacidades superiores a 800 kWh están proyectados para expandirse a una CAGR del 47,03% en 2031.
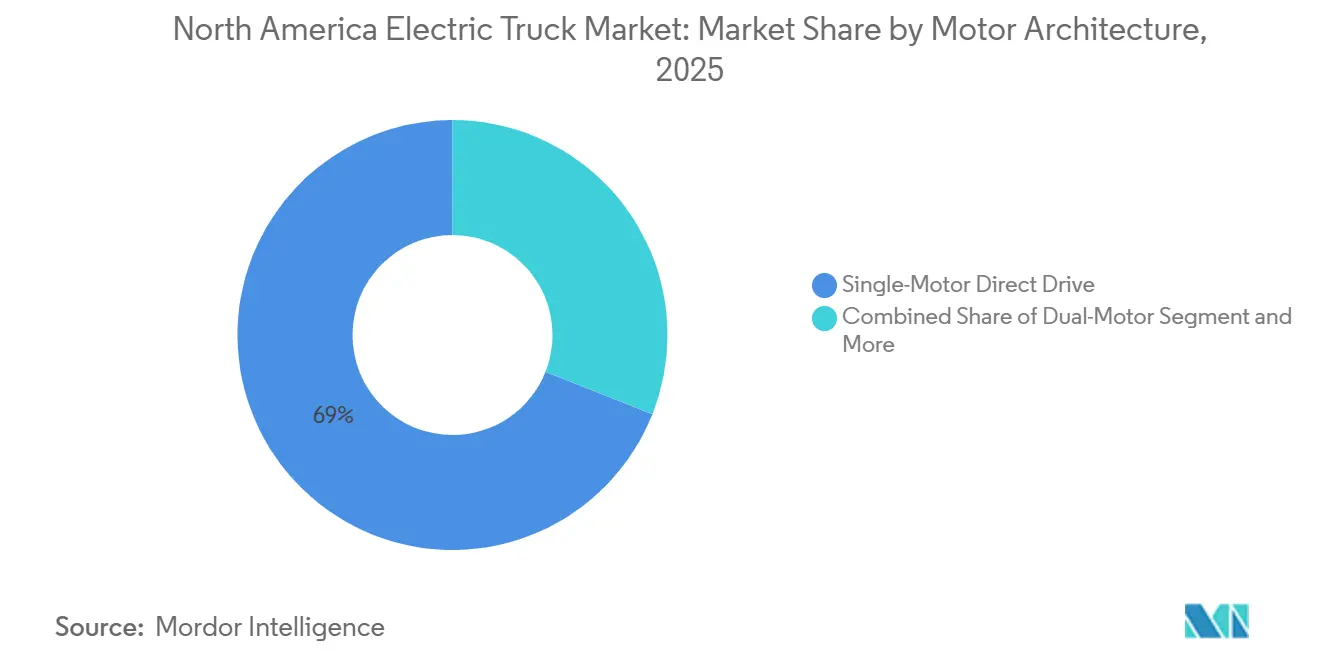
- Por arquitectura de motor, el accionamiento directo de motor único capturó el 69,03% de la participación en ingresos en 2025, mientras que el eAxle integrado se proyecta que crezca a una CAGR del 46,71% en 2031.
- Por aplicación, la logística y la entrega de paquetes controlaron el 60,14% del volumen de 2025; las aplicaciones de construcción y minería se proyectan para registrar una CAGR del 45,85% hasta 2031.
- Por país, Estados Unidos representó el 84,02% de las ventas regionales en 2025, mientras que México tiene un pronóstico de crecimiento a una CAGR del 47,35% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las Normativas ZEV y CO2 | +9.2% | CA, WA, OR, NY; Canadá | Mediano plazo (2–4 años) |
| Caída de los Costos de Baterías Alcanza la Paridad | +8.7% | Nacional | Corto plazo (≤2 años) |
| Carga Rápida en Depósitos y Corredores | +7.5% | Corredores de flete USMCA | Mediano plazo (2–4 años) |
| Aumento de los Compromisos Corporativos de Flete con Cero Emisiones Netas | +6.8% | Nacional | Corto plazo (≤2 años) |
| Corredores de Carga de Megavatio USMCA | +5.4% | Corredores transfronterizos | Largo plazo (≥4 años) |
| Pilotos de Intercambio de Baterías en Drayage | +3.1% | Puertos de CA y BC | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos ZEV más Estrictos y Estándares de CO₂ para Vehículos Pesados
Las normas de Fase 3 de la EPA exigen una reducción notable de CO₂ para los camiones vocacionales del año modelo 2027, mientras que la medida Advanced Clean Fleets de California obliga a las flotas de alta prioridad a hacer la transición de tractores de drayage al 100% de cero emisiones para 2035 [1]. En Washington, Oregón y varios estados del noreste, la adopción de normativas similares representa ahora una parte significativa de los registros de camiones en Estados Unidos. El mandato preliminar de Transport Canada apunta al 35% de ventas de vehículos de mediana y alta capacidad ZEV para 2030, ampliando el impulso regulatorio. A pesar de enfrentar un aumento considerable en los costos de certificación, Daimler Truck anticipa que los modelos ZEV contribuirán de manera significativa a sus ingresos en América del Norte en los próximos años. Estos mandatos superpuestos no solo ajustan los plazos de lanzamiento de productos, sino que también establecen una base de demanda cautiva, proporcionando un amortiguador para los volúmenes de los OEM en medio de las caídas del flete.
Rápida Caída en el Costo de los Paquetes de Baterías que Permite la Paridad en el Costo Total de Propiedad
A principios de 2025, los precios de los paquetes LFP comerciales experimentaron una caída significativa, impulsada por el exceso de oferta de cátodos chinos y los efectos de escala de las gigafábricas. De manera similar, los paquetes NMC 811 de alto contenido de níquel registraron una reducción notable en costos, tras la puesta en marcha de una línea de producción en Míchigan a finales de 2024. En California, los vehículos eléctricos comerciales pesados alcanzaron la paridad de costos con el diésel bajo condiciones específicas relacionadas con los precios del combustible y la electricidad. Un estudio de NACFE, que analizó un gran número de vehículos de reparto, reveló que los vehículos eléctricos ofrecían un período de recuperación de la inversión más corto en comparación con los vehículos diésel. Esta ventaja se debió principalmente a la reducción de los gastos de mantenimiento y a la disponibilidad de incentivos mediante vales. En consecuencia, la disminución de los costos de los paquetes está ampliando el alcance de la adopción por parte de las flotas, extendiéndose más allá de los programas piloto urbanos iniciales.
Expansión de la Carga Rápida en Depósitos y Corredores en América del Norte
El programa de fórmula NEVI está destinando fondos significativos para instalar cargadores rápidos de corriente continua a intervalos regulares a lo largo de los Corredores de Combustibles Alternativos, con varios sitios con capacidad para camiones que se espera que entren en operación en un futuro próximo [2]. Siguiendo este ejemplo, empresas privadas han comprometido inversiones sustanciales para equipar las paradas de camiones con dispensadores de alta capacidad en los próximos años. La infraestructura de depósitos proporciona actualmente la mayor parte de la energía para los camiones eléctricos, ya que las flotas priorizan el control sobre los cargos por demanda y la disponibilidad de cargadores. Estas inversiones reducen colectivamente los tiempos de espera, mejoran la flexibilidad de las rutas y mitigan los riesgos asociados con la utilización de activos en larga distancia. Sin embargo, desafíos como la fiabilidad de los cargadores y la interoperabilidad de los pagos continúan afectando a los primeros adoptantes.
Compromisos Corporativos de Flete con Cero Emisiones Netas
Walmart tiene como objetivo hacer la transición de su flota privada de camiones a unidades de cero emisiones para 2040, mostrando una clara preferencia por los modelos BEV en rutas más cortas. UPS desplegó un número significativo de furgonetas eléctricas a lo largo de los años, logrando ahorros notables en diésel. Mientras tanto, FedEx ha asignado recursos sustanciales para gastos de capital en vehículos eléctricos durante los próximos años. Cabe destacar que Tesla revela que la mayoría de sus reservas del Semi provienen de flotas corporativas que apuntan a reducciones de carbono en el Alcance 3. Tales compromisos públicos no solo refuerzan los libros de pedidos de los OEM, sino que también aceleran la formación de un mercado secundario al garantizar la escala.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos y Escasez de Modelos | -4.3% | Nacional | Mediano plazo (2–4 años) |
| Retrasos en la Interconexión a la Red | -3.6% | CA, TX, ON, QC | Corto plazo (≤2 años) |
| Volatilidad en los Precios del Litio | -2.8% | Nacional | Corto plazo (≤2 años) |
| Brechas de Habilidades en Seguridad de Alta Tensión en las Flotas | -1.9% | Medio Oeste y Sureste de EE. UU. | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Alto Precio Inicial y Disponibilidad Limitada de Modelos de Alta Capacidad
En el cuarto trimestre de 2025, un tractor de Clase 8 con capacidad de batería avanzada era significativamente más caro que su contraparte diésel, con las baterías representando una parte sustancial del costo de materiales. Si bien existen créditos fiscales para compensar los costos, las limitaciones en el número de unidades elegibles generan incertidumbre para los compradores. Entre los modelos disponibles, solo unos pocos BEV con cabina dormitorio ofrecen capacidades de largo alcance, en comparación con una variedad mucho mayor de opciones diésel. La producción sigue siendo limitada, con los fabricantes enfrentando restricciones de capacidad. Las flotas más pequeñas encuentran condiciones de arrendamiento más estrictas y costos iniciales más altos, lo que ralentiza la adopción fuera de los transportistas más grandes.
Retrasos en la Interconexión de Servicios Públicos para Depósitos de ≥1 MW
Las encuestas de EPRI revelan que los sitios en CA, TX y ON que requieren mejoras significativas en el servicio enfrentan largos tiempos de espera, principalmente debido a las mejoras necesarias en los transformadores de distribución y los alimentadores. PG&E destaca que la mayoría de las solicitudes a gran escala requieren costosas actualizaciones de la red, una carga financiera que inicialmente recae sobre las flotas bajo la Regla 15. En los últimos años, la cola de ERCOT para cargadores de vehículos eléctricos comerciales ha crecido sustancialmente, lo que ha llevado a plazos extendidos. En Ontario, los casos pueden tardar aún más, especialmente cuando se exigen conversiones de voltaje. Si bien la AB 2061 de California obliga a las empresas de servicios públicos a completar los estudios en un plazo más corto para proyectos más pequeños, la implementación real sigue siendo inconsistente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Camión:
El Dominio de la Mediana Capacidad Cede Paso al Auge de la Alta CapacidadLos modelos de mediana capacidad representaron el 43,15% de los ingresos de 2025, lo que refleja la alineación temprana con la carga en depósitos y los ciclos de servicio municipales. Las unidades de alta capacidad ofrecerán el mayor potencial de crecimiento, registrando una CAGR del 45,22% que elevará significativamente el tamaño del mercado de camiones eléctricos de América del Norte para tractores de Clase 8 en 2031, impulsado por los corredores de carga de megavatio y los paquetes de baterías de 800 kWh.
La intensidad de capital se mantiene más baja en las plataformas de Clase 6, aunque la brecha de rendimiento se está reduciendo. La participación del mercado de camiones eléctricos de América del Norte para las unidades de mediana capacidad, por lo tanto, alcanza su punto máximo temprano y transita hacia una paridad proporcional con la alta capacidad para 2030.

Por Tipo de Propulsión:
La Supremacía de los BEV Enfrenta una Rápida Aceleración de los FCEVLos vehículos eléctricos de batería mantuvieron el 77,45% de los ingresos de 2025 y generaron la mayor parte de la participación del mercado de camiones eléctricos de América del Norte debido a una eficiencia del pozo a la rueda del 85–90% y la mayor cobertura de carga. Se proyecta que los vehículos eléctricos de celda de combustible escalen a una CAGR del 50,13%, impulsando el tamaño colectivo del mercado de camiones eléctricos de América del Norte para las plataformas de hidrógeno en 2031. Los híbridos enchufables ofrecieron un punto intermedio para las flotas con ciclos de servicio mixtos, aunque los incentivos de política han comenzado a alejarse de las tecnologías de transición, inclinando la inversión hacia trenes de potencia de cero emisiones puras.
A medida que se desarrolla el período de pronóstico, el dominio de los Vehículos Eléctricos de Batería (BEV) comienza a disminuir. Este cambio se atribuye en gran medida a la llegada de los cargadores de megavatio en corredores y a la caída en los precios del hidrógeno verde, lo que hace factible la recarga rápida para largas distancias. En apoyo de esta transición, los Fabricantes de Equipos Originales (OEM) están realizando anuncios notables: Nikola está preparada para establecer un número significativo de estaciones de hidrógeno, mientras que el programa XCIENT de Hyundai ha demostrado alta fiabilidad y un amplio rendimiento de flota. A pesar de esto, los BEV, favorecidos por su compatibilidad con los depósitos, siguen siendo la opción preferida para los operadores urbanos y regionales. Estos operadores se centran principalmente en rutas predecibles que abarcan distancias más cortas. En consecuencia, el panorama competitivo está evolucionando: los BEV están consolidando su dominio en las rutas metropolitanas de alto volumen, mientras que los Vehículos Eléctricos de Celda de Combustible (FCEV) están creando nichos, especialmente para los transportes de larga distancia sensibles a la carga útil y refrigerados.
Por Autonomía:
La Combinación Orientada a lo Urbano Evoluciona Hacia la Adopción de Mayor AutonomíaLos vehículos con autonomía inferior a 150 km capturaron el 47,13% de los despliegues de 2025 debido a las rutas de entrega de última milla y recolección de residuos que regresan a la base cada noche. Los camiones con autonomía de 301–500 km mantuvieron una participación modesta, pero se expandirán a una CAGR notable a medida que el Semi de Tesla y el eCascadia de Daimler validen un rendimiento real de 480 km con un peso bruto combinado de 82.000 lb.
A lo largo del horizonte de pronóstico, la banda de más de 500 km escala más rápido a una CAGR del 46,18%, aumentando su participación en el tamaño del mercado de camiones eléctricos de América del Norte en 2031. Con los corredores de carga de megavatio que se están estableciendo bajo el financiamiento NEVI y los pilotos CharIN MCS, la infraestructura esencial se está consolidando firmemente. Simultáneamente, la adopción de químicas de batería avanzadas está elevando la densidad de los paquetes más allá del punto de equilibrio de la carga útil. Mientras que las flotas orientadas a lo urbano optan por chasis de menor autonomía para reducir los costos de batería, las operaciones mixtas —como la logística de rutas múltiples— se inclinan hacia plataformas de autonomía media que equilibran el gasto de capital y la versatilidad.
Por Capacidad de Batería:
Los Paquetes de Rango Medio Dominan mientras los Sistemas de 800 kWh Ganan TerrenoLos paquetes en el rango de 201–400 kWh controlaron el 53,44% de la adopción de 2025 al explotar los puntos óptimos de costo-rendimiento, proporcionando una autonomía de 250–300 km para camiones de caja de Clase 6-7. Los sistemas que superan los 800 kWh constituyeron solo una participación nominal de las entregas, pero se proyecta que escalen a una CAGR del 47,03%, expandiendo la participación del segmento en el mercado de camiones eléctricos de América del Norte para finales de 2031.
Los precios de los sistemas LFP establecen la base económica, haciéndolos significativamente más rentables en comparación con los sistemas NMC. Sin embargo, los operadores con pesos brutos más elevados están dispuestos a pagar la prima por los sistemas NMC debido a la ventaja de la carga de megavatio, que puede reponer rápidamente el estado de carga, reduciendo el tiempo de inactividad en comparación con el diésel. Empresas líderes como LG Energy Solution y Ford a través de su BlueOval Battery Park Michigan con licencia de CATL, están estableciendo líneas de producción LFP en Estados Unidos, que se espera que reduzcan aún más los costos y aborden los riesgos de suministro.
Por Arquitectura de Motor:
Las Soluciones de Motor Único Ceden Terreno a los eAxles IntegradosLas configuraciones de accionamiento directo de motor único mantuvieron el 69,03% de participación en 2025, ya que las flotas valoraron la simplicidad y la rentabilidad de los componentes. Los eAxles integrados representaron una participación mínima, pero se prevé que superen a todas las demás arquitecturas a una CAGR del 46,71%, aumentando la participación del mercado de camiones eléctricos de América del Norte para los eAxles en 2031.
El avanzado e-Powertrain de Dana y el altamente eficiente CeTrax 2 de ZF contribuyen a la reducción de peso y la mejora de la autonomía al minimizar las pérdidas de energía. Los sistemas de doble motor siguen desempeñando un papel crucial para satisfacer las demandas de las tareas vocacionales con alta intensidad de par, mientras que los motores en rueda siguen siendo una opción especializada hasta que se resuelvan los desafíos tecnológicos. Además, los estándares regulatorios de eficiencia están incentivando sutilmente a los OEM a adoptar configuraciones integradas, aprovechando las reducciones de peso y resistencia aerodinámica para cumplir con los requisitos de conformidad.
Por Aplicación:
El Dominio de la Logística se Suaviza mientras la Construcción y la Minería AceleranEn 2025, la logística y la entrega de paquetes han emergido como el segmento dominante con el 60,14% de participación, impulsado por las estrategias de adquisición de líderes de la industria como Amazon, UPS y FedEx. Mientras tanto, los sectores de construcción y minería, aunque con menor participación, están experimentando un rápido crecimiento de una CAGR del 45,85%. Esta expansión está contribuyendo significativamente al mercado de camiones eléctricos de América del Norte, con avances notables en la eficiencia de costos de combustible demostrados por vehículos como los transportadores Volvo CE y los camiones volquete BYD.
Los servicios municipales también están ganando impulso, respaldados por mandatos municipales orientados a lograr cero emisiones para las flotas de residuos en la próxima década. Los sectores minorista y de bienes de consumo de alta rotación están explorando unidades de refrigeración eléctrica que optimizan el uso de energía al separar las cargas de climatización de los paquetes de tracción. Al mismo tiempo, las empresas de servicios públicos están adoptando camiones con plataforma elevadora diseñados para reducir las emisiones durante las operaciones estacionarias. Cada una de estas aplicaciones se beneficia ahora de un chasis diseñado específicamente para ese propósito, abordando el desafío histórico de adaptar la tecnología de vehículos de pasajeros para uso comercial.
Análisis Geográfico
Mercado de Camiones Eléctricos de América del Norte en los Estados Unidos
Los Estados Unidos dominan el Mercado de Camiones Eléctricos de América del Norte, con aproximadamente el 84% del volumen total del mercado en 2024, y también exhiben la trayectoria de crecimiento más sólida, con una tasa de crecimiento esperada de alrededor del 24% entre 2024 y 2029. El sólido desempeño del mercado puede atribuirse al enfoque integral del país en la adopción de camiones eléctricos, respaldado por sustanciales incentivos a nivel federal y estatal. Los ambiciosos objetivos medioambientales del gobierno de los Estados Unidos, en particular a través de iniciativas como la regulación Advanced Clean Trucks, han creado un entorno favorable para la adopción de camiones eléctricos. Las principales áreas metropolitanas lideran la transición, con ciudades que implementan zonas de bajas emisiones y desarrollan infraestructura de carga dedicada. La presencia de fabricantes líderes y sus significativas inversiones en investigación y desarrollo han acelerado aún más el crecimiento del mercado. Además, el bien desarrollado sector logístico del país y el creciente compromiso corporativo con la sostenibilidad han impulsado la demanda, particularmente en el segmento del transporte comercial.
Mercado de Camiones Eléctricos de América del Norte en Canadá
El mercado de camiones eléctricos de Canadá demuestra un potencial significativo, impulsado por el firme compromiso del país con la sostenibilidad medioambiental y el transporte limpio. El enfoque integral del gobierno incluye iniciativas tanto federales como provinciales para acelerar la adopción de vehículos comerciales eléctricos en el transporte comercial. Provincias como Quebec y Columbia Británica están a la vanguardia, implementando sus propios mandatos de vehículos de cero emisiones y proporcionando incentivos adicionales para la electrificación de flotas. La sólida infraestructura eléctrica del país y su combinación de energía limpia proporcionan una base ventajosa para las operaciones de camiones eléctricos de transporte. Las ciudades canadienses integran cada vez más camiones eléctricos en sus flotas municipales, estableciendo un ejemplo para la adopción por parte del sector privado. El mercado se fortalece aún más gracias a la creciente colaboración entre agencias gubernamentales, empresas de servicios públicos y partes interesadas del sector privado en el desarrollo de infraestructura de carga. Las capacidades de fabricación local y las instituciones de investigación contribuyen a los avances tecnológicos en el rendimiento en climas fríos, abordando los desafíos específicos que plantea el clima de Canadá.
Mercado de Camiones Eléctricos de América del Norte en México
El mercado de camiones eléctricos de México atraviesa una fase de transformación, caracterizada por una creciente conciencia sobre las soluciones de transporte sostenible y una mayor preocupación medioambiental en las zonas urbanas. La posición estratégica del país en el comercio y la manufactura de América del Norte ha atraído inversiones significativas en capacidades de producción de vehículos eléctricos. Las principales ciudades, en particular la Ciudad de México, impulsan la adopción a través de políticas medioambientales progresistas y restricciones a los vehículos convencionales en los centros urbanos. La experiencia del país en manufactura automotriz se orienta gradualmente hacia la producción de vehículos eléctricos, creando un ecosistema sólido para el desarrollo de camiones eléctricos. Los gobiernos locales implementan políticas de apoyo y trabajan con socios internacionales para desarrollar infraestructura de carga. El mercado es particularmente activo en los segmentos de entrega de última milla y logística urbana, donde los camiones eléctricos ofrecen ventajas operativas. El compromiso de México con la reducción de la contaminación del aire urbano ha generado un mayor interés por parte de los operadores de flotas en alternativas eléctricas, particularmente en las zonas densamente pobladas.
Mercado de Camiones Eléctricos de América del Norte en Otros Países
La región más amplia de América del Norte demuestra distintos niveles de adopción de camiones eléctricos, influenciados por las regulaciones locales, las condiciones económicas y el desarrollo de infraestructura. El enfoque de cada país hacia la electrificación refleja sus prioridades económicas y objetivos medioambientales únicos. El desarrollo del mercado está estrechamente vinculado a las relaciones comerciales regionales y la cooperación transfronteriza en el establecimiento de redes de carga y la estandarización de regulaciones. Las iniciativas locales y los programas piloto ayudan a demostrar la viabilidad de los camiones eléctricos en diferentes condiciones operativas y casos de uso. El éxito de los primeros adoptantes alienta a otros mercados a acelerar su transición hacia los vehículos eléctricos, particularmente en el sector del transporte comercial. Las asociaciones internacionales y el intercambio de conocimientos desempeñan roles cruciales en el desarrollo de la experiencia de mercado y las capacidades técnicas en toda la región.
Panorama Competitivo
Mercado de Camiones Eléctricos de América del Norte en Estados Unidos
Los OEM —Daimler Truck, Volvo Group, PACCAR y Tesla— mantuvieron una participación notable en el mercado de camiones eléctricos de América del Norte en 2025. Daimler y Volvo aprovechan las redes de distribuidores existentes y los contratos de mantenimiento integrados para mantener los costos de ciclo de vida predecibles, mientras que Tesla y Rivian explotan la integración vertical y las ventas directas a flotas que eluden los concesionarios tradicionales. PACCAR ha creado un nicho entre los operadores propietarios a través de configuraciones de batería modulares y telemática integrada.
El Semi de Tesla, que ahora sale de la línea de producción en números significativos, ofreció una ventaja de precio sobre los tractores diésel mientras el crédito de la Sección 45W estuvo disponible hasta septiembre de 2025, y ahora compite únicamente sobre la base del costo total de propiedad. Esto otorga a los grandes transportistas como PepsiCo una ventaja significativa en el costo por tonelada-milla. Tras una importante expansión en Portland, el eCascadia de Daimler ha aumentado su producción. Mientras tanto, el VNR Electric de Volvo ha establecido una presencia notable en el mercado de transporte regional de California, reforzando su atractivo con paquetes de servicio a precios competitivos.
Los nuevos participantes como BYD, Lion Electric y Xos están apuntando a oportunidades sin explotar. La planta de BYD en California evita los aranceles y aprovecha las celdas LFP propias, logrando una reducción de costos significativa en comparación con los paquetes NMC estándar. Las asociaciones, especialmente las que se alinean con el estándar de megavatio CharIN, están emergiendo como diferenciadores fundamentales, con el potencial de remodelar el panorama de la industria para 2030.
Líderes de la Industria de Camiones Eléctricos de América del Norte
-
Daimler Truck Holding AG
-
Volvo Group
-
PACCAR Inc.
-
BYD Auto Co., Ltd.
-
Tesla, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Camiones Eléctricos de América del Norte Empresas cubiertas en este informe
- Daimler Truck Holding AG
- Volvo Group
- PACCAR Inc.
- BYD Auto Co., Ltd.
- Ford Motor Company
- Orange EV
- Tesla, Inc.
- Rivian Automotive LLC
- Lion Electric Co.
- Xos, Inc.
- International Motors, LLC
- Mitsubishi Fuso Truck and Bus Corporation
- Isuzu Motors
- Workhorse Group
- Hyundai Motor Company
- GreenPower Motor Company Inc.
Desarrollos recientes de la industria en Mercado de Camiones Eléctricos de América del Norte
- Agosto de 2026: Ford anunció que su Planta de Ensamblaje de Louisville está en camino de lanzar completamente la producción de su nuevo camión eléctrico de tamaño mediano en 2027. La empresa declaró que había pasado los ocho meses anteriores convirtiendo la Planta de Ensamblaje de Louisville de una instalación de vehículos de gasolina a una planta de fabricación totalmente eléctrica para prepararse para el lanzamiento de producción del nuevo camión eléctrico de tamaño mediano en 2027.
- Junio de 2026: BYD Commercial Vehicles entregó 100 camiones ligeros eléctricos T75 a México, marcando un hito significativo en la expansión de la empresa en América Latina. La entrega refuerza el compromiso de BYD de apoyar la transición de México hacia el transporte y la logística sostenibles.
- Abril de 2026: La empresa sueca de transporte por carretera Einride anunció una asociación con Amazon.com para desplegar 75 camiones eléctricos de alta capacidad operados manualmente e infraestructura de carga de apoyo en cinco ubicaciones en Estados Unidos dentro de la red de flete del gigante del comercio electrónico.
- Abril de 2026: Elemental Trucks Inc. (ETI), un líder canadiense en vehículos pesados de cero emisiones, lanzó el primer camión de celda de combustible de hidrógeno de 63,5 toneladas disponible comercialmente en América del Norte en Truck World 2026. El lanzamiento demostró la capacidad de ETI para descarbonizar las operaciones de transporte por carretera más exigentes.
Alcance del Informe del Mercado de Camiones Eléctricos de América del Norte
El alcance incluye la segmentación por tipo de camión (camión ligero (≤3,5 t), camión de mediana capacidad (3,6-12 t) y camión de alta capacidad (por encima de 12 t)), tipo de propulsión (vehículo eléctrico de batería, vehículo eléctrico de celda de combustible, vehículo eléctrico híbrido enchufable y vehículo eléctrico híbrido), autonomía (por debajo de 150 km (urbano), 150-300 km (regional), 301-500 km (larga distancia) y por encima de 500 km (extendida)), capacidad de batería (≤200 kWh, 201-400 kWh, 401-800 kWh y por encima de 800 kWh), arquitectura de motor (accionamiento directo de motor único, doble motor, eAxle integrado y motor en rueda), y aplicación (logística y paquetería, servicios municipales, construcción y minería, entrega minorista y de bienes de consumo de alta rotación, y servicios públicos e industrial en general). El análisis también cubre la segmentación a nivel de país, incluyendo Estados Unidos, Canadá y México. El tamaño del mercado y los pronósticos de crecimiento se presentan por valor en USD y por volumen en unidades.
Resumen de la segmentación
| Camiones | Camiones Comerciales Pesados |
| Camiones Comerciales de Mediana Carga |
| BEV |
| FCEV |
| HEV |
| PHEV |
| Canadá |
| México |
| EE. UU. |
| Configuración de Vehículo | Camiones | Camiones Comerciales Pesados |
| Camiones Comerciales de Mediana Carga | ||
| Categoría de Combustible | BEV | |
| FCEV | ||
| HEV | ||
| PHEV | ||
| País | Canadá | |
| México | ||
| EE. UU. |
Definición de mercado
- Tipo de Vehículo - La categoría cubre la categoría de camiones.
- Tipo de Carrocería de Vehículo - Esto incluye Camiones Comerciales de Mediana Carga y Camiones Comerciales Pesados
- Categoría de Combustible - La categoría incluye varios tipos de combustible como Gasolina, Diésel, GLP (Gas Licuado de Petróleo), GNC (Gas Natural Comprimido), HEV (Vehículos Eléctricos Híbridos), PHEV (Vehículos Eléctricos Híbridos Enchufables), BEV (Vehículos Eléctricos de Batería) y FCEV (Vehículos Eléctricos de Pila de Combustible)
| Palabra clave | Definición |
|---|---|
| Vehículo Eléctrico (VE) | Un vehículo que utiliza uno o más motores eléctricos para su propulsión. Incluye automóviles, autobuses y camiones. Este término incluye los vehículos totalmente eléctricos o vehículos eléctricos de batería y los vehículos eléctricos híbridos enchufables. |
| BEV | Un BEV depende completamente de una batería y un motor para su propulsión. La batería del vehículo debe cargarse conectándola a una toma de corriente o a una estación de carga pública. Los BEV no tienen un motor de combustión interna (MCI) y, por lo tanto, no producen contaminación. Tienen un bajo costo de operación y un ruido de motor reducido en comparación con los motores de combustible convencionales. Sin embargo, tienen una autonomía más corta y precios más altos que sus modelos equivalentes de gasolina. |
| PEV | Un vehículo eléctrico enchufable es un vehículo eléctrico que puede cargarse externamente e incluye generalmente tanto los vehículos totalmente eléctricos como los híbridos enchufables. |
| VE Híbrido Enchufable | Un vehículo que puede ser impulsado por un MCI o por un motor eléctrico. A diferencia de los VE híbridos normales, pueden cargarse externamente. |
| Motor de combustión interna | Un motor en el que la combustión de los combustibles ocurre en un espacio confinado llamado cámara de combustión. Generalmente funciona con gasolina/nafta o diésel. |
| VE Híbrido | Un vehículo impulsado por un MCI en combinación con uno o más motores eléctricos que utilizan energía almacenada en baterías. Estos se recargan continuamente con energía del MCI y el frenado regenerativo. |
| Vehículos Comerciales | Los vehículos comerciales son vehículos de carretera motorizados diseñados para transportar personas o mercancías. La categoría incluye vehículos comerciales ligeros (VCL) y vehículos medianos y pesados (M&HCV, por sus siglas en inglés). |
| Vehículos de Pasajeros | Los automóviles de pasajeros son vehículos con motor eléctrico o de combustión con al menos cuatro ruedas. Estos vehículos se utilizan para el transporte de pasajeros y comprenden no más de ocho asientos además del asiento del conductor. |
| Vehículos Comerciales Ligeros | Los vehículos comerciales que pesan menos de 6.000 lb (Clase 1) y en el rango de 6.001 a 10.000 lb (Clase 2) están cubiertos bajo esta categoría. |
| M&HDT | Los vehículos comerciales que pesan en el rango de 10.001 a 14.000 lb (Clase 3), 14.001 a 16.000 lb (Clase 4), 16.001 a 19.500 lb (Clase 5), 19.501 a 26.000 lb (Clase 6), 26.001 a 33.000 lb (Clase 7) y más de 33.001 lb (Clase 8) están cubiertos bajo esta categoría. |
| Autobús | Un modo de transporte que generalmente se refiere a un vehículo grande diseñado para transportar pasajeros a largas distancias. Esto incluye autobuses de tránsito, autobuses escolares, autobuses lanzadera y trolebuses. |
| Diésel | Incluye vehículos que utilizan diésel como combustible principal. Un vehículo con motor diésel tiene un sistema de inyección de encendido por compresión en lugar del sistema de encendido por chispa utilizado por la mayoría de los vehículos de gasolina. En dichos vehículos, el combustible se inyecta en la cámara de combustión y se enciende por la alta temperatura alcanzada cuando el gas se comprime en gran medida. |
| Gasolina | Incluye vehículos que utilizan gasolina/nafta como combustible principal. Un automóvil de gasolina típicamente utiliza un motor de combustión interna de encendido por chispa. En dichos vehículos, el combustible se inyecta en el colector de admisión o en la cámara de combustión, donde se combina con aire, y la mezcla aire/combustible se enciende por la chispa de una bujía. |
| GLP | Incluye vehículos que utilizan GLP como combustible principal. Tanto los vehículos de GLP dedicados como los de doble combustible se consideran dentro del alcance del estudio. |
| GNC | Incluye vehículos que utilizan GNC como combustible principal. Estos son vehículos que funcionan como los vehículos de gasolina con motores de combustión interna de encendido por chispa. |
| HEV | Todos los vehículos eléctricos que utilizan baterías y un motor de combustión interna (MCI) como fuente principal de propulsión se consideran bajo esta categoría. Los HEV generalmente utilizan un tren de potencia diésel-eléctrico y también se conocen como vehículos híbridos diésel-eléctricos. Un HEV convierte el impulso del vehículo (energía cinética) en electricidad que recarga la batería cuando el vehículo reduce la velocidad o se detiene. La batería del HEV no puede cargarse mediante dispositivos enchufables. |
| PHEV | Los PHEV son impulsados por una batería así como por un MCI. La batería puede cargarse mediante frenado regenerativo usando el MCI o conectándola a alguna fuente de carga externa. Los PHEV tienen una mayor autonomía que los BEV, pero son comparativamente menos ecológicos. |
| Hatchback | Son automóviles de tamaño compacto con una puerta tipo portón trasero en la parte posterior. |
| Sedán | Son generalmente automóviles de pasajeros de dos o cuatro puertas, con un área separada en la parte trasera para el equipaje. |
| SUV | Popularmente conocidos como SUV, estos automóviles vienen con tracción en las cuatro ruedas y generalmente tienen una gran distancia al suelo. Estos automóviles también pueden usarse como vehículos todoterreno. |
| MPV | Son vehículos multiusos (también llamados minivanes) diseñados para transportar un mayor número de pasajeros. Transportan entre cinco y siete personas y también tienen espacio para el equipaje. Generalmente son más altos que el automóvil familiar promedio, para proporcionar mayor espacio para la cabeza y facilidad de acceso, y generalmente son de tracción delantera. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Los ingresos del mercado se calculan multiplicando el volumen de ventas por su respectivo precio de venta promedio (ASP, por sus siglas en inglés). Al estimar el ASP, se han tenido en cuenta factores como la inflación promedio, el cambio en la demanda del mercado, el costo de fabricación, el avance tecnológico y las preferencias variables de los consumidores, entre otros.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, las variables y las evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.


