
Tamaño y Participación del Mercado de Camiones Usados de América del Norte
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 19.87 Mil millones de dólares |
| Tamaño del Mercado (2026) | 21.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 27.80 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.76 % |
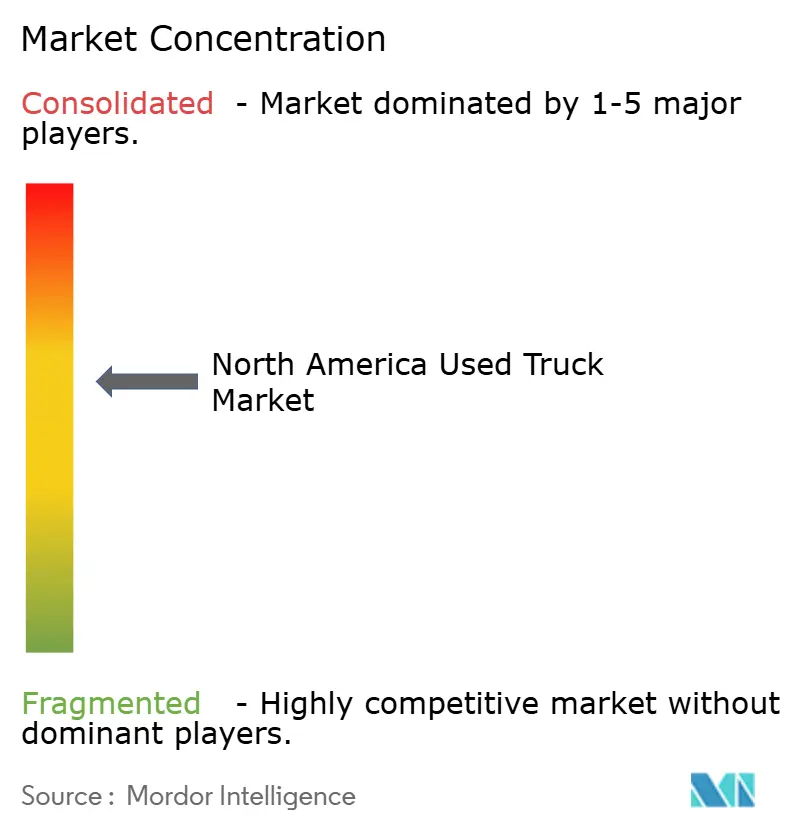
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Camiones Usados de América del Norte por Mordor Intelligence
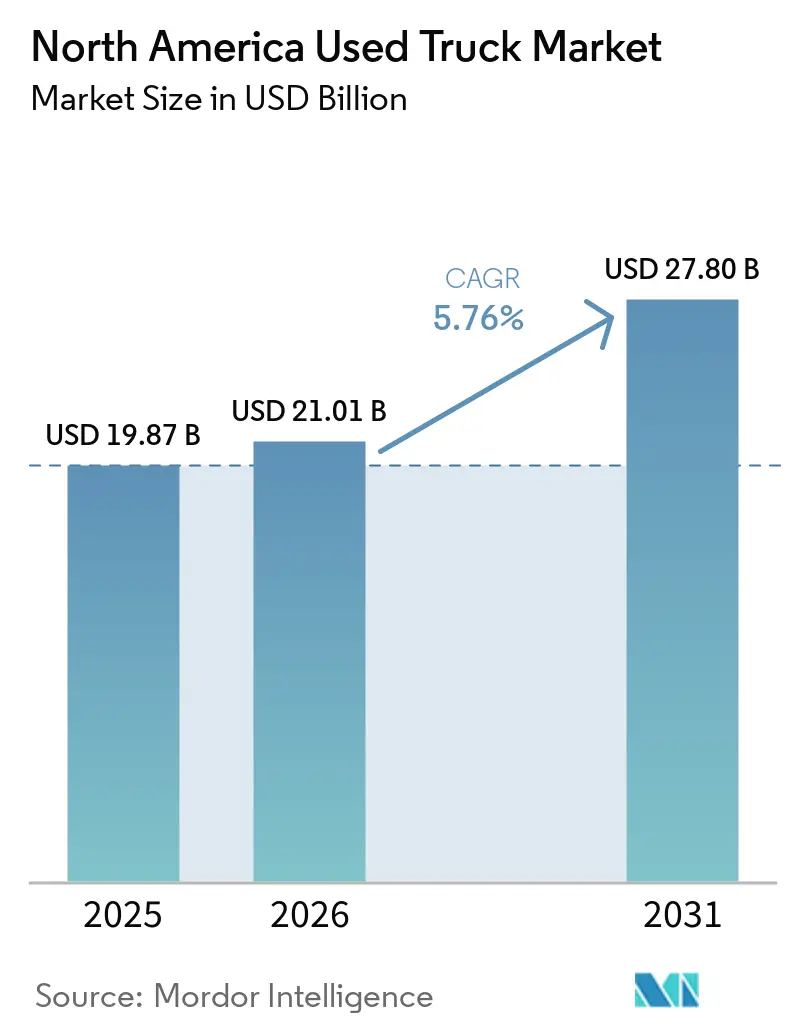
El tamaño del mercado de camiones usados de América del Norte fue valorado en 19,87 mil millones de USD en 2025 y se proyecta que se expanda desde 21,01 mil millones de USD en 2026 hasta 27,80 mil millones de USD en 2031, registrando una CAGR del 5,76% entre 2026 y 2031. Los gestores de flotas continúan redirigiendo capital hacia el inventario de vehículos de segunda mano, dado que la escasez de semiconductores que frenó la producción de nuevos vehículos de Clase 8 hasta 2024 generó un retraso residual en los pedidos que aún limita la oferta nueva en 2026. La financiación de vehículos usados certificados (CPO) de PACCAR, Daimler Truck North America y Volvo Group está reduciendo la diferencia entre los pagos mensuales de vehículos usados y nuevos, impulsando a los compradores hacia unidades de modelos recientes que ya incluyen hardware de mitigación de colisiones y telemática. La normativa Advanced Clean Fleets de California exige que los operadores de alta prioridad garanticen que el 50% de sus nuevas adquisiciones sean de cero emisiones, con el objetivo de alcanzar el 100% en 2027 [1]"Regulación Advanced Clean Fleets," Junta de Recursos del Aire de California, arb.ca.gov. Esta regulación está acelerando la eliminación de equipos diésel en el Oeste y, al mismo tiempo, incrementando las primas de los activos conformes en los estados vecinos. Los volúmenes de paquetes de comercio electrónico con crecimiento interanual en 2025 están impulsando la demanda de camiones ligeros y de mediana tonelada más rápido de lo que los fabricantes de equipos originales pueden producir nuevas furgonetas, consolidando una inclinación estructural hacia las plataformas de Clase 3-5 que cuestan entre un 40% y un 60% menos que los vehículos nuevos con especificaciones comparables. Los vientos en contra de las tasas de interés —los cargos de financiación de inventario a principios de 2026— están obligando a los concesionarios a acortar los ciclos de inventario, favoreciendo las unidades de menos de siete años que rotan en menos de 30 días y cuentan con cobertura de garantía vinculada al fabricante de equipos originales.
Conclusiones Clave del Informe
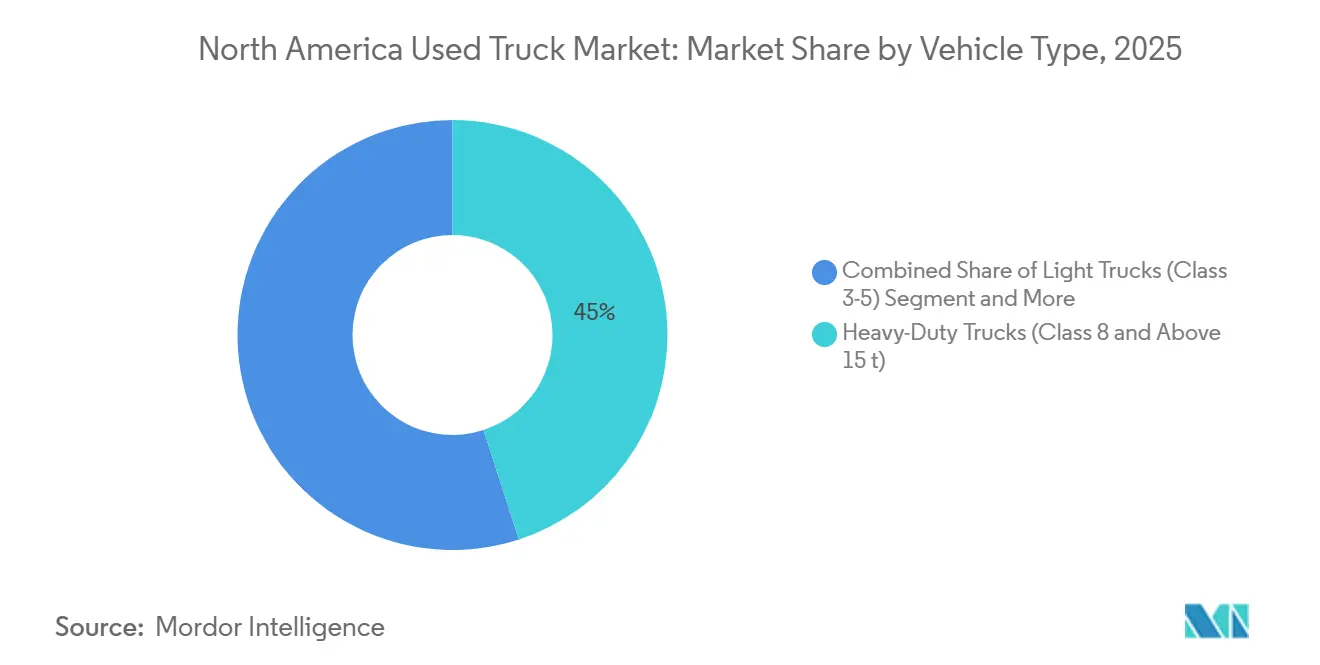
- Por tipo de vehículo, los camiones de gran tonelada mantuvieron la mayor participación del 45,03% en el mercado de camiones usados de América del Norte en 2025, mientras que se prevé que los camiones ligeros registren la CAGR más rápida del 6,63% hasta 2031.
- Por tipo de combustible, el diésel lideró con una participación del 75,12% en el mercado de camiones usados de América del Norte en 2025, pero las unidades híbridas y eléctricas de batería representan el segmento de mayor crecimiento con una CAGR del 14,12% hasta 2031.
- Por antigüedad, las unidades de 4 a 7 años representaron el 39,25% del valor de 2025, mientras que se proyecta que los camiones de hasta tres años se expandan a una CAGR del 7,05% hasta 2031.
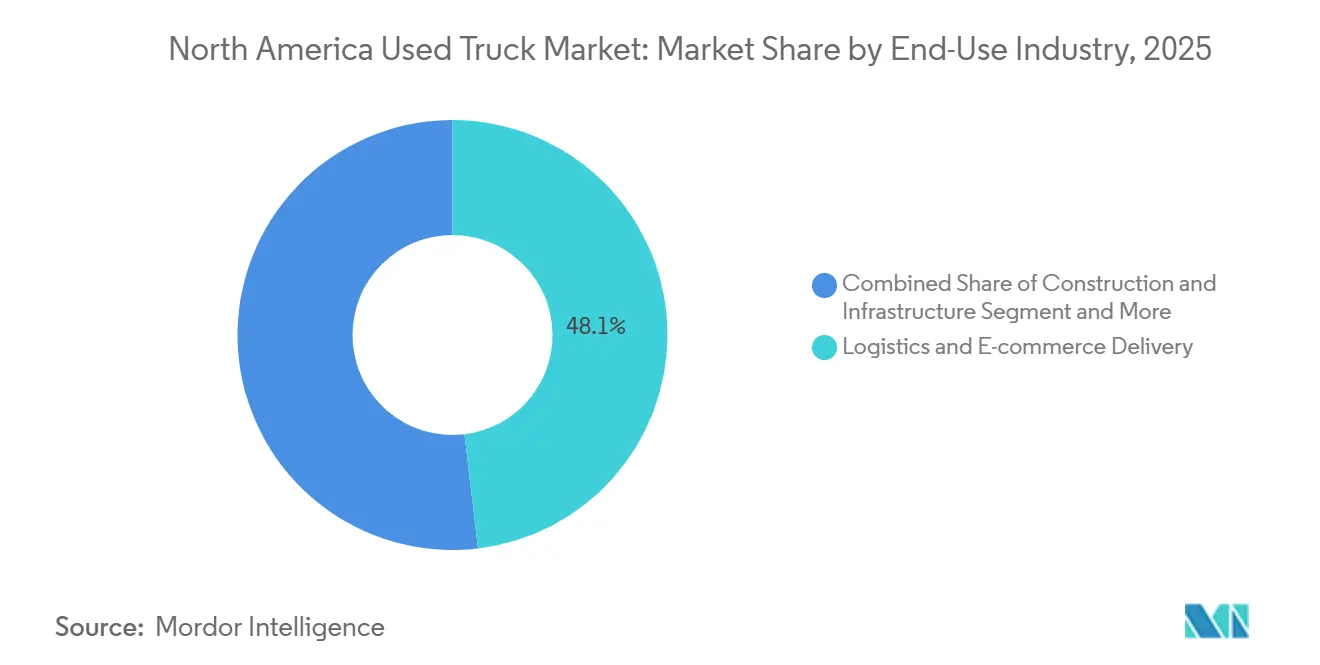
- Por industria de uso final, la logística y la entrega de comercio electrónico capturaron una participación de ingresos líder del 48,11% en 2025 y continúan avanzando a una CAGR del 6,02% durante 2026-2031.
- Por canal de ventas, los concesionarios independientes representaron el 42,35% de la facturación de 2025, mientras que las plataformas de subastas y entre particulares en línea se expanden a una CAGR del 8,12%.
- Por país, Estados Unidos representó el 83,05% de la participación en 2025, mientras que el resto de América del Norte está previsto que se expanda a una CAGR del 6,34%.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Camiones Usados de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Comercio Electrónico Impulsa el Flete de Corta Distancia | +1.2% | Corredores urbanos de Estados Unidos, Canadá (eje Toronto-Montreal) | Mediano plazo (2-4 años) |
| Escasez de Camiones Nuevos | +1.1% | América del Norte en general | Corto plazo (≤ 2 años) |
| Programas CPO Liderados por Fabricantes de Equipos Originales | +0.9% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Renovación de Flotas por CARB y la Agencia de Protección Ambiental en materia de Gases de Efecto Invernadero | +0.8% | California, estados del noreste adheridos a CARB, mandato de vehículos de cero emisiones de Canadá | Largo plazo (≥ 4 años) |
| Mantenimiento Predictivo que Extiende la Vida Útil | +0.7% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Mandatos Corporativos de Sostenibilidad y Flotas Circulares | +0.6% | Flotas Fortune 500 de EE. UU., Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Rápido Crecimiento del Comercio Electrónico Impulsa la Demanda de Flete de Corta Distancia
Las entregas de paquetes aumentaron significativamente en 2025, comprimiendo los plazos de cumplimiento y obligando a los proveedores de logística a desplegar más camiones de Clase 3-5 por kilómetro de ruta. Las unidades ligeras y de mediana tonelada usadas satisfacen los requisitos de maniobrabilidad al 40-60% del precio de los nuevos, por lo que las flotas eficientes en capital las adquieren en menos de 30 días desde su publicación. Los patrones de retorno a base urbana diluyen la desventaja del mantenimiento adicional en activos más antiguos, ya que el servicio predictivo minimiza el tiempo de inactividad. A medida que la penetración del comercio electrónico avanza en 2025 y se espera que crezca aún más para 2028, la capacidad de flete de corta distancia continúa expandiéndose más rápidamente que la producción de los fabricantes de equipos originales, respaldando primas sostenidas para camiones de tres a siete años de antigüedad. El mercado de camiones usados de América del Norte se beneficia, por tanto, de un impulso estructural —no cíclico— en la rotación de equipos de entrega urbana.
La Escasez de Camiones Nuevos Debida a la Falta de Semiconductores Crea una Demanda Residual
En 2025, la producción de vehículos de Clase 8 se mantuvo por debajo del pico previo a la pandemia debido a los continuos desafíos en la asignación de chips. Las flotas extendieron sus ciclos de reemplazo, lo que llevó a un aumento significativo en los valores residuales de los tractores usados. Los tractores equipados con tecnología de sistemas avanzados de asistencia al conductor ahora alcanzan precios récord en relación con su valor original, alterando la curva de depreciación típica. Si bien se espera que la capacidad de fabricación de semiconductores se normalice en 2026, las especificaciones personalizadas continúan enfrentando plazos de entrega prolongados. Este retraso permite que el inventario usado listo para operar mantenga márgenes premium. Los concesionarios capaces de entregar en un corto período de tiempo están capitalizando esta oportunidad, reforzando la dinámica de precios restringida por la oferta que sustenta el mercado de camiones usados de América del Norte.
Programas de Vehículos Usados Certificados (CPO) Liderados por Fabricantes de Equipos Originales que Amplían el Acceso a la Financiación
En 2024-2025, PACCAR, Daimler y Volvo introdujeron ofertas de baja tasa de porcentaje anual en sus programas certificados, extendiendo las garantías del tren motriz en camiones de modelos recientes. Al eludir a los prestamistas tradicionales de financiación de inventario, los préstamos CPO permiten a los fabricantes de equipos originales aprovechar los diferenciales de interés y consolidar sus vínculos de repuestos y servicio. La integración de garantía y telemática ha llevado a una reducción significativa del tiempo de inactividad no programado, reduciendo así el costo total de propiedad y validando la prima de las unidades CPO. Con grandes flotas que señalan que los términos de financiación CPO ahora igualan o superan sus ofertas bancarias, los concesionarios independientes enfrentan presión. Deben especializarse en nichos específicos o forjar alianzas con divisiones financieras cautivas. Añadiendo atractivo, muchas unidades CPO vienen preequipadas con adaptaciones que cumplen con las regulaciones de la Fase 2 de Gases de Efecto Invernadero de la Agencia de Protección Ambiental, ahorrando a los compradores gastos sustanciales posteriores a la compra. Como resultado, las plataformas CPO están remodelando el panorama de camiones usados de América del Norte en un sistema de dos niveles, diferenciado por ventajas en el costo de capital y cobertura de garantía.
Las Regulaciones de CARB y la Fase 3 de Gases de Efecto Invernadero de la Agencia de Protección Ambiental Aceleran los Ciclos de Renovación de Flotas
La regulación Advanced Clean Fleets de California exige que los operadores de alta prioridad transicionen la mayoría de sus adquisiciones anuales de vehículos a modelos de cero emisiones para 2027. Al mismo tiempo, los estándares de la Fase 3 de Gases de Efecto Invernadero de la Agencia de Protección Ambiental, finalizados en 2024, exigen una reducción significativa de las emisiones de CO₂ de los nuevos modelos de vehículos pesados para el período 2027-2032. En respuesta, los operadores están vendiendo proactivamente vehículos diésel de un rango específico de años modelo. Esto ha generado una discrepancia geográfica de precios, con variaciones entre estados como Texas y California. Además, varios otros estados están previstos para adoptar las regulaciones de CARB para 2027, ampliando este cambio impulsado por el cumplimiento normativo para abarcar una parte sustancial de la demanda de vehículos pesados en Estados Unidos. Como resultado, incluso con mandatos de cero emisiones más estrictos, el mercado de camiones usados de América del Norte experimenta una afluencia constante de vehículos debido a estos ciclos de reemplazo acelerados impulsados por presiones regulatorias.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de las Tarifas de Flete Spot | -0.8% | Clústeres del sur y el medio oeste de EE. UU. | Corto plazo (≤ 2 años) |
| Aumento de las Tasas de Interés que Incrementan los Costos | -0.7% | América del Norte en general | Mediano plazo (2-4 años) |
| Escasez de Conductores que Limita la Capacidad | -0.5% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Infraestructura de Carga Pública Insuficiente para Camiones Eléctricos | -0.4% | EE. UU. fuera de California, Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad de las Tarifas de Flete Spot Erosiona el Poder Adquisitivo de los Operadores Independientes
En 2025, los promedios de flete spot de furgones secos disminuyeron, superando apenas el umbral de costos que los operadores independientes suelen enfrentar. Ese año se registró una salida significativa de operadores independientes, reduciendo el mercado de tractores en el rango de precios preferido por los independientes. Un desplazamiento hacia trayectos más cortos ha disminuido la demanda de cabinas con litera, un elemento básico del modelo de operador independiente. La reclasificación de la Ley AB5 de California llevó a una reducción notable de los contratistas independientes durante 2024-2025, limitando su gasto discrecional. Los concesionarios que atienden a estos independientes ahora enfrentan una elección: adoptar estrategias de pago basadas en ingresos o arriesgarse a un inventario estancado, lo que podría frenar el crecimiento en el mercado de camiones usados de América del Norte.
El Aumento de las Tasas de Interés de Referencia Incrementa los Costos de Financiación de Inventario y Arrendamiento
A medida que el objetivo de la tasa de fondos federales se mantiene estable hasta principios de 2026, las tasas de porcentaje anual de financiación de inventario para concesionarios han aumentado significativamente. Este incremento añade costos notables a las unidades mantenidas durante períodos prolongados. En 2025, los arrendamientos de servicio completo para tractores de Clase 8 experimentaron un aumento considerable en comparación con 2022. Las pequeñas empresas, dependientes de los bancos comerciales, están encontrando evaluaciones de crédito más estrictas, lo que las empuja hacia equipos más antiguos y asequibles. Si bien los concesionarios están acortando los ciclos de almacenamiento y priorizando los consignaciones prevendidas, el peso de las tasas de interés aún se espera que reduzca la CAGR proyectada del mercado de camiones usados de América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: El Comercio Electrónico Impulsa el Dinamismo de los Camiones Ligeros
Los camiones ligeros aseguraron una participación modesta en 2025, pero superarán a todas las clases con una CAGR del 6,63% a medida que los mensajeros de última milla expanden rutas urbanas densas donde las furgonetas superan a los tractores en costo por parada. Los vehículos de gran tonelada mantuvieron una participación dominante del 45,03% porque el flete de larga distancia y las cargas vocacionales aún requieren la potencia de la Clase 8. Las unidades de mediana tonelada se sitúan entre la distribución regional y se benefician de las autonomías emergentes de baterías de 150-200 millas que se adaptan a los ciclos de retorno a depósito. La creciente participación del comercio electrónico, ahora del 16% del comercio minorista, impulsa entregas de alta frecuencia, inclinando las adquisiciones hacia plataformas de Clase 3-5 que rotan cada tres a cinco años, inyectando unidades casi nuevas de vuelta al mercado de camiones usados de América del Norte. Los concesionarios enfocados en furgonetas de rotación rápida satisfacen las prioridades de eficiencia de capital de los integradores de paquetería, mientras que los activos vocacionales de gran tonelada mantienen residuales premium donde las configuraciones especializadas limitan la competencia entre segmentos.
Los tractores de modelos recientes con tecnología de mantenimiento de carril y mitigación de colisiones alcanzan las valoraciones más altas porque los transportistas de larga distancia necesitan tanto el cumplimiento normativo como las características de retención de conductores. Mientras tanto, los compradores de mediana tonelada sopesan la madura red de repostaje del diésel frente a los mandatos más estrictos que requerirán una penetración del 40% de vehículos de cero emisiones para 2032 en los estados adheridos a CARB, creando panoramas de depreciación desiguales. Para los revendedores, una segmentación de inventario finamente ajustada —entrega urbana frente a distribución regional de concentrador y radio frente a larga distancia genuina— ahora da forma a la optimización del margen bruto en todo el continuo del tamaño del mercado de camiones usados de América del Norte.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Combustible: La Electrificación Establece Primeras Posiciones
El diésel aún cubrió el 75,12% de la demanda de 2025, pero los híbridos y los eléctricos de batería avanzarán un 14,12% anualmente desde una base baja a medida que los imperativos de CARB y de sostenibilidad corporativa se intensifican. La gasolina sobrevive en nichos municipales de uso ligero, mientras que el gas natural comprimido y el gas natural licuado disfrutan de bolsas de crecimiento donde las cadenas de suministro de gas natural renovable reducen las emisiones del ciclo de vida hasta en un 80%. El goteo de eCascadias y VNR Electrics de 2021-2023 que ingresan a los canales secundarios amplía el acceso de los compradores, aunque el estado de la batería sigue siendo un obstáculo de evaluación que carece de pruebas uniformes. Las unidades con una capacidad verificada del 85-90% se venden entre un 30% y un 40% por debajo del precio nuevo, atrayendo a los primeros adoptantes en estados con subsidios generosos.
Durante el período de previsión, la supremacía del diésel se reduce pero no se rompe porque las métricas de densidad energética y tiempo de repostaje aún favorecen a los combustibles fósiles por encima de los ciclos de trabajo diarios de más de 400 millas. No obstante, los vehículos eléctricos de batería de mediana tonelada alcanzan la paridad de costos en rutas regionales cargadas en depósito, canalizando una participación incremental hacia segmentos anteriormente dominados por el diésel. La solución puente híbrida crece entre las flotas que buscan un alivio parcial de emisiones sin comprometer la autonomía. En conjunto, estos cambios reequilibran delicadamente la participación del mercado de camiones usados de América del Norte entre los tipos de combustible, preservando al diésel como ancla en los carriles de alta utilización.
Por Antigüedad: La Telemática Impulsa las Primas para el Inventario Casi Nuevo
Las unidades de cuatro a siete años controlaron el 39,25% de los ingresos de 2025, combinando la racionalidad de costos con una tecnología suficientemente actualizada. Sin embargo, los camiones de menos de tres años deberían registrar una CAGR del 7,05% hasta 2031 a medida que la financiación CPO penetra más profundamente, acortando los períodos de tenencia para los grandes transportistas. Los compradores se inclinan por los modelos fabricados a partir de 2021 porque las disposiciones de sistemas avanzados de asistencia al conductor aseguran descuentos de seguro del 10-15%, y las normas de monitoreo de la Agencia de Protección Ambiental previstas para 2027 requieren telemática nativa.
Para los vehículos de más de ocho años, los valores residuales sienten una creciente fricción regulatoria; la prueba anual de emisiones de California para motores anteriores a 2013 añade costos de cumplimiento a los compradores de bajo presupuesto. Aun así, los operadores independientes sensibles al precio aún pueblan este segmento de 8 a 12 años para activos por debajo de los 40.000 USD cuando el crédito se endurece. Los concesionarios que añaden adaptaciones de telemática de fácil instalación pueden mejorar los márgenes mientras satisfacen las necesidades de cumplimiento de las flotas, un nicho emergente que fortalece la diversidad en todo el espectro del tamaño del mercado de camiones usados de América del Norte.
Por Industria de Uso Final: La Logística Lidera, la Construcción se Estabiliza
La logística y el comercio electrónico retuvieron una participación del 48,11% en 2025, con previsión de crecer al 6,02% a medida que las redes de paquetería persiguen la densidad de entrega urbana. La construcción de infraestructuras, impulsada por inversiones significativas en gasto federal, apoya la demanda contracíclica de carrocerías vocacionales impermeables a las fluctuaciones de las tarifas de flete. Los picos en minería dependen de los ciclos de materias primas; la producción de litio y cobre impulsa las actualizaciones de camiones todoterreno en el suroeste cuando los precios suben, alimentando la disponibilidad de usados dos o tres años después. La agricultura, sensible a los precios de los cereales, flexibiliza las compras estacionales en el Medio Oeste, mientras que las flotas municipales tienden hacia combustibles alternativos para satisfacer las ordenanzas locales, empujando los vehículos diésel descartados hacia geografías desreguladas.
Este mosaico garantiza que ningún shock macroeconómico único pueda descarrilar el crecimiento general; la debilidad en el flete de larga distancia o en la agricultura puede compensarse con aumentos en paquetería o en obras públicas. La combinación de aplicaciones que los concesionarios mapeen frente a la antigüedad y el tipo de motor capturará bolsas asimétricas de rentabilidad dentro del mercado de camiones usados de América del Norte en general.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas: Las Subastas Digitales Aceleran la Transparencia
Los concesionarios independientes aún lideraron con el 42,35% en 2025 aprovechando las relaciones locales y los términos flexibles, pero las plataformas en línea se expanden un 8,12% anualmente a medida que Ritchie Bros integra los informes de condición puntuados por inteligencia artificial de IronPlanet para reducir la incertidumbre del comprador. Los responsables de decisiones más jóvenes ahora recurren por defecto al descubrimiento digital, ampliando el alcance geográfico y comprimiendo los márgenes brutos para los lotes físicos. Las divisiones CPO afiliadas a fabricantes de equipos originales explotan la financiación con tasas de porcentaje anual inferiores al 5% y paquetes de garantía, captando flotas solventes y estableciendo niveles de precios premium.
En consecuencia, el inventario se bifurca: los modelos recientes de alta especificación gravitan hacia los portales de los fabricantes de equipos originales, mientras que los activos vocacionales más antiguos circulan por lotes independientes con capacidad de servicio in situ. Las subastas entre particulares absorben tractores de vida media donde la transparencia de la condición y los servicios de depósito neutralizan la distancia. Esta triangulación reconfigura el mapa competitivo de la participación del mercado de camiones usados de América del Norte entre los canales.
Análisis Geográfico
Estados Unidos contribuyó con el 83,05% del conjunto de ingresos de 2025 y seguirá siendo el ancla del mercado de camiones usados de América del Norte debido a su significativa economía de flete. Solo California representó una cuarta parte de las transacciones nacionales, con sus normas de CARB acelerando las eliminaciones de diésel que se traducen en arbitraje de precios interestatal. Los corredores del Medio Oeste y del Sur estabilizan la demanda de diésel de Clase 8 en los carriles de manufactura y agricultura, mientras que el noreste se alinea con CARB, acelerando el ritmo de renovación de flotas. Los centros de comercio electrónico —Nueva York, Los Ángeles, Chicago— absorben el 40% de las colocaciones urbanas de Clase 4-5, inflando las primas para furgonetas de bajo kilometraje.
Canadá va a la zaga, pero se beneficia de un mandato federal que exige una participación del 35% de vehículos de cero emisiones de mediana y gran tonelada para 2030 [2]"Hoja de Ruta de Vehículos de Cero Emisiones de Mediana Tonelada 2025," Transport Canada, tc.canada.ca. La implementación en 2024 de los registradores electrónicos de jornada obligatorios forzó la retirada de camiones sin telemática anteriores a 2010, deprimiendo temporalmente los precios un 10%. Ontario y Quebec dominan el volumen de flete y la actividad transfronteriza, mientras que el sector de recursos de Alberta sostiene la demanda vocacional pesada. El precio del carbono a 80 dólares canadienses (59 USD) por tonelada impulsa las conversiones a gas natural comprimido en larga distancia, haciendo circular los diésel más antiguos hacia el sur.
El resto de América del Norte —predominantemente México— avanza a una CAGR del 6,34% a medida que los canales de relocalización de producción se intensifican. La Asociación Mexicana de la Industria Automotriz registró un salto significativo en la flota en 2025 por las reubicaciones de plantas de electrodomésticos y automóviles. La latencia regulatoria permite la importación de diésel estadounidenses anteriores a 2015 rechazados por CARB, sosteniendo los flujos bilaterales de equipos. México adoptó la NOM-044 equivalente a la normativa de la Agencia de Protección Ambiental en 2024, pero la aplicación va rezagada, ofreciendo una salida provisional para el excedente de inventario estadounidense. En consecuencia, el arbitraje geográfico absorbe los vehículos descartados por regulación, prolongando la vida útil de los activos y amortiguando las fluctuaciones de oferta en la narrativa más amplia del tamaño del mercado de camiones usados de América del Norte.
Panorama Competitivo
En 2025, los principales actores aseguraron una participación significativa del valor de las transacciones, lo que indica un mercado moderadamente concentrado. Los marcos CPO de gigantes de la industria como PACCAR, Daimler Truck North America y Volvo Group dominan el panorama, ofreciendo ventajas de garantía y financiación que los actores independientes encuentran difíciles de replicar. Rush Enterprises explota una red de 140 centros de servicio en 23 estados, agrupando contratos de mantenimiento que elevan los costos de cambio [3]"Formulario 10-K 2024," Rush Enterprises, investor.rushenterprises.com. Penske Used Trucks persigue una fidelización similar a través de servicios nacionales de alquiler y telemática.
Los disruptores digitales intensifican las exigencias de transparencia; por ejemplo, los informes de visión por computadora de IronPlanet no solo reducen los presupuestos de inspección, sino que también atraen a postores remotos, disminuyendo la fricción en las transacciones. Mientras tanto, actores más pequeños como Arrow Truck Sales se centran en nichos especializados, donde la personalización de carrocerías limita los sustitutos, permitiéndoles obtener márgenes más altos a pesar de su menor escala. Además, los concesionarios con equipos de prueba de emisiones internos están capitalizando el programa de Inspección y Mantenimiento de Vehículos Pesados de California, certificando activos más antiguos que otros están ansiosos por deshacerse.
Tras la escasez de semiconductores, las divisiones cautivas de los fabricantes de equipos originales están aprovechando herramientas financieras para redirigir los vehículos de intercambio a través de sus portales de marca, capturando así ingresos de repuestos residuales. Los independientes, por su parte, responden con una rotación rápida de inventario y términos adaptables para los operadores independientes. En consecuencia, el mercado de camiones usados de América del Norte está evolucionando en función de las capacidades —como la influencia financiera, la presencia digital y los servicios posventa— más que por el volumen de vehículos vendidos.
Líderes de la Industria de Camiones Usados de América del Norte
-
PACCAR Inc
-
Daimler Truck North America
-
Volvo Group
-
International Motors, LLC
-
Rush Enterprises, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Octubre de 2025: La Casa Blanca anunció un arancel del 25% sobre los camiones de mediana y gran tonelada importados, con vigencia a partir del 1 de noviembre de 2025, una medida que se espera eleve los costos de adquisición e impulse a las flotas hacia alternativas domésticas y de segunda mano.
- Julio de 2025: Rush Truck Centers estableció una alianza estratégica con Asset IQ para proporcionar servicios de reparación, reacondicionamiento y reventa en sus 140 ubicaciones, ampliando las ofertas de valor añadido para las reposesiones de instituciones financieras.


Alcance del Informe del Mercado de Camiones Usados de América del Norte
El alcance incluye la segmentación por tipo de vehículo (camiones ligeros (clase 3-5), camiones de mediana tonelada (clase 6-7) y camiones de gran tonelada (clase 8 y superior a 15 t)), tipo de combustible (diésel, gasolina, gas natural y GLP, híbrido y eléctrico de batería), antigüedad (hasta 3 años, 4 a 7 años, 8 a 12 años y más de 12 años), industria de uso final (construcción e infraestructura, logística y entrega de comercio electrónico, minería y canteras, agricultura y silvicultura, municipal y servicios públicos, y otros) y canal de ventas (concesionario independiente, concesionario franquiciado, vehículo usado certificado respaldado por el fabricante de equipos originales, y subasta y venta entre particulares en línea). El análisis también cubre la segmentación a nivel de país, incluyendo Estados Unidos, Canadá y el resto de América del Norte. Las previsiones de tamaño y crecimiento del mercado se presentan por valor en USD y por volumen en unidades.
| Camiones Ligeros (Clase 3-5) |
| Camiones de Mediana Tonelada (Clase 6-7) |
| Camiones de Gran Tonelada (Clase 8 y Superior a 15 t) |
| Diésel |
| Gasolina |
| Gas Natural y GLP |
| Híbrido y Eléctrico de Batería |
| Hasta 3 Años |
| 4 a 7 Años |
| 8 a 12 Años |
| Más de 12 Años |
| Construcción e Infraestructura |
| Logística y Entrega de Comercio Electrónico |
| Minería y Canteras |
| Agricultura y Silvicultura |
| Municipal y Servicios Públicos |
| Otros |
| Concesionario Independiente |
| Concesionario Franquiciado |
| Vehículo Usado Certificado Respaldado por el Fabricante de Equipos Originales |
| Subasta y Venta entre Particulares en Línea |
| Estados Unidos |
| Canadá |
| Resto de América del Norte |
| Por Tipo de Vehículo | Camiones Ligeros (Clase 3-5) |
| Camiones de Mediana Tonelada (Clase 6-7) | |
| Camiones de Gran Tonelada (Clase 8 y Superior a 15 t) | |
| Por Tipo de Combustible | Diésel |
| Gasolina | |
| Gas Natural y GLP | |
| Híbrido y Eléctrico de Batería | |
| Por Antigüedad | Hasta 3 Años |
| 4 a 7 Años | |
| 8 a 12 Años | |
| Más de 12 Años | |
| Por Industria de Uso Final | Construcción e Infraestructura |
| Logística y Entrega de Comercio Electrónico | |
| Minería y Canteras | |
| Agricultura y Silvicultura | |
| Municipal y Servicios Públicos | |
| Otros | |
| Por Canal de Ventas | Concesionario Independiente |
| Concesionario Franquiciado | |
| Vehículo Usado Certificado Respaldado por el Fabricante de Equipos Originales | |
| Subasta y Venta entre Particulares en Línea | |
| Por País | Estados Unidos |
| Canadá | |
| Resto de América del Norte |


Preguntas Clave Respondidas en el Informe
Cuánto alcanzará el gasto en flotas de camiones usados de América del Norte para 2031?
Se proyecta que el mercado de camiones usados de América del Norte alcanzará los 27,80 mil millones de USD en 2031 con una trayectoria de CAGR del 5,76%.
¿Qué tipo de vehículo registra el mayor crecimiento en la demanda de reventa?
Se espera que los camiones ligeros (Clase 3-5) registren la CAGR más rápida del 6,63% a medida que el comercio electrónico impulsa la densidad de entrega urbana.
¿Qué proporción de los camiones del mercado secundario sigue siendo de propulsión diésel?
El diésel representó el 75,12% de la facturación de 2025 y, aunque en declive, seguirá dominando los segmentos de larga distancia durante el período de previsión.
¿Están las subastas en línea superando a los concesionarios físicos?
Las plataformas de subastas y venta entre particulares en línea crecen un 8,12% anualmente, pero los independientes aún retienen la mayor participación gracias al servicio localizado y las ofertas de financiación flexibles.
Última actualización de la página el:



