
Tamaño y Participación del Mercado de Maquinaria Agrícola de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
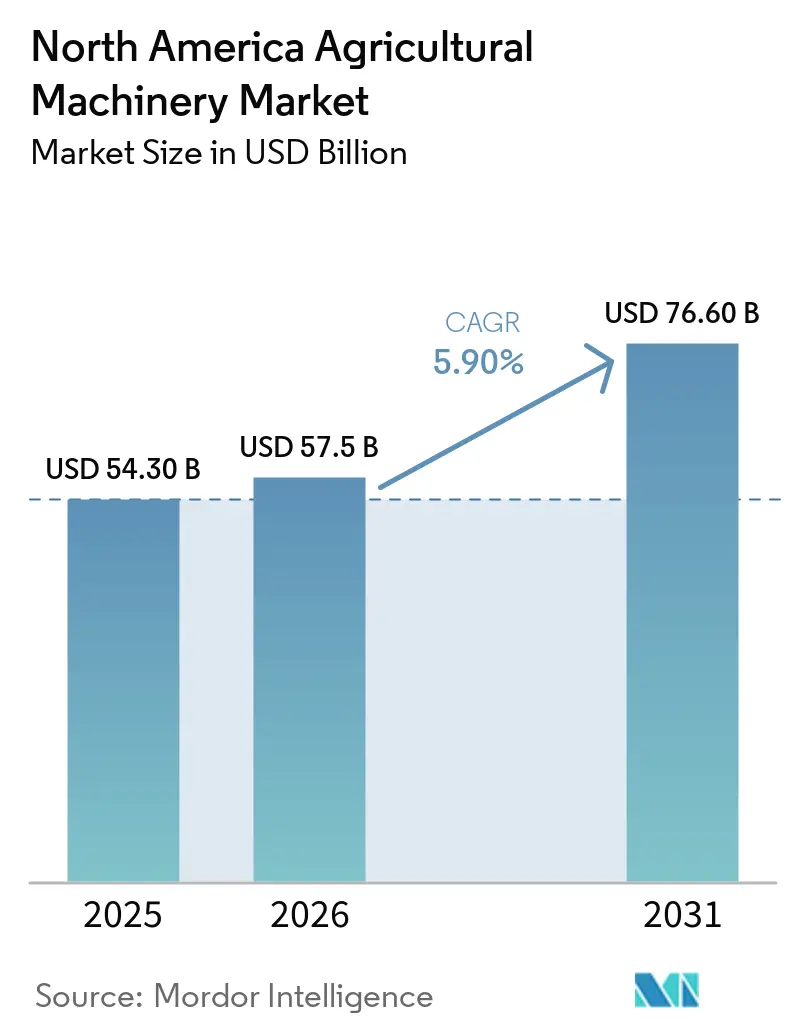
| Tamaño del mercado en el año base (2025) | 54.30 Mil millones de dólares |
| Tamaño del Mercado (2026) | 57.5 Mil millones de dólares |
| Tamaño del Mercado (2031) | 76.60 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.90 % |
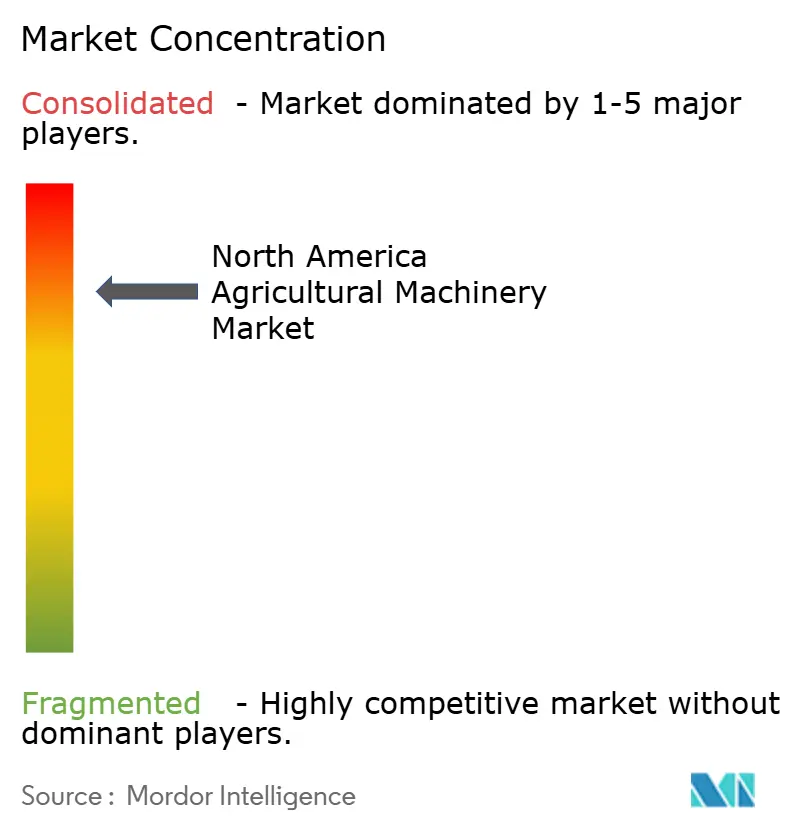
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Maquinaria Agrícola de América del Norte por Mordor Intelligence
El mercado de maquinaria agrícola de América del Norte fue valorado en 54,30 mil millones de USD en 2025 y se proyecta que crezca de 57,50 mil millones de USD en 2026 a 76,60 mil millones de USD para 2031, a una CAGR del 5,90% de 2026 a 2031. El apoyo federal, el aumento de los costos laborales y la adopción de la agricultura de precisión están transformando la demanda de equipos agrícolas[1]. Los sólidos pagos han preservado la liquidez de los productores incluso cuando los precios de los cultivos volvieron a los promedios de largo plazo, mientras que un mercado laboral cada vez más ajustado ha acelerado la automatización en la fumigación, la labranza y la cosecha. Las tecnologías de precisión se integran cada vez más en las grandes explotaciones agrícolas, impulsando la demanda de tractores con dirección automática y cosechadoras equipadas con sensores. Al mismo tiempo, los brazos financieros de los principales fabricantes están financiando la mayoría de las compras de maquinaria, ayudando a los productores a gestionar las tasas de interés más altas. En conjunto, estos factores están acortando los ciclos de reemplazo y elevando las ventas anuales de equipos en el mercado de maquinaria agrícola de América del Norte.
Conclusiones Clave del Informe
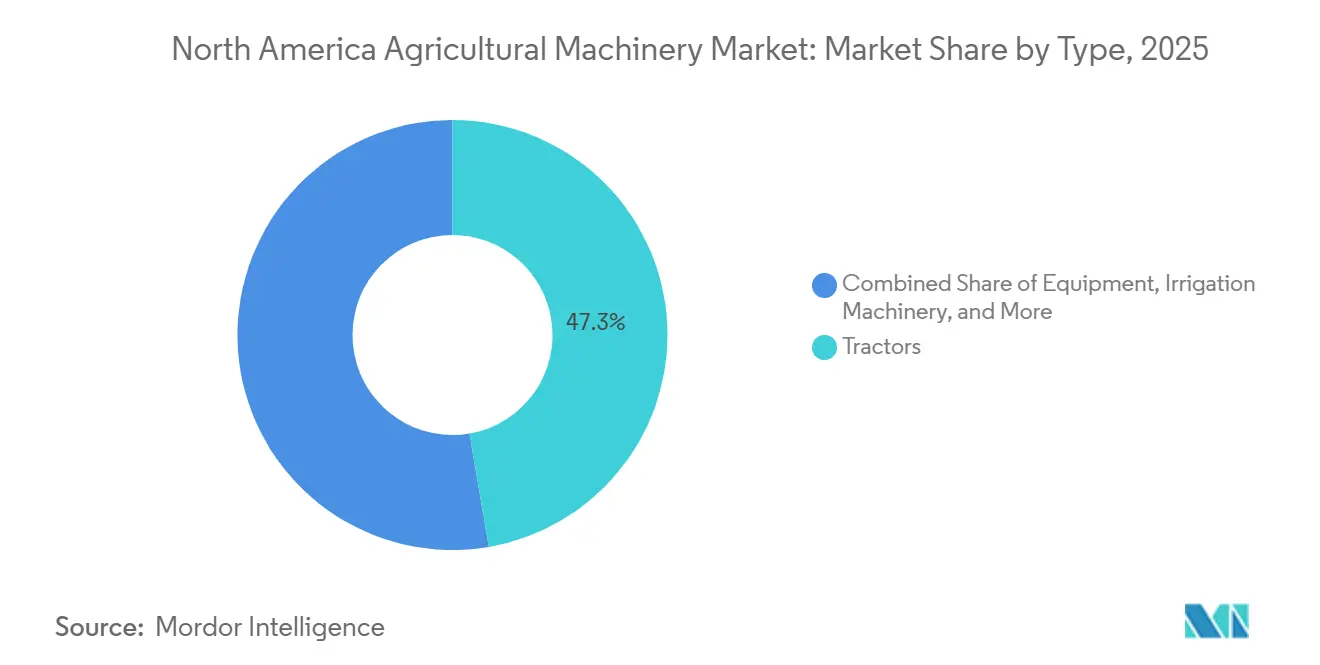
- Por tipo, el segmento de tractores representó la mayor cuota de mercado, con un 47,3% del mercado de maquinaria agrícola de América del Norte en 2025, mientras que se proyecta que la maquinaria de irrigación crezca a la CAGR más rápida, del 6,4%, de 2026 a 2031.
- Por geografía, Estados Unidos representó la mayor cuota con un 61,4% en 2025, mientras que se proyecta que México crezca a la CAGR más rápida del 6,6% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sólidas Perspectivas de Ingresos Agrícolas y Programas de Subsidios | +1.2% | Estados Unidos, Canadá, apoyo selectivo en México | Mediano plazo (2-4 años) |
| Creciente Escasez de Mano de Obra e Inflación Salarial | +1.0% | Estados Unidos y Canadá, emergente en México | Corto plazo (≤ 2 años) |
| Adopción de la Agricultura de Precisión que Acelera el Reemplazo de Equipos | +0.9% | Cinturón de Maíz de Estados Unidos, praderas canadienses, zonas piloto en México | Mediano plazo (2-4 años) |
| Financiamiento Integrado del Fabricante de Equipos Original (OEM) que Impulsa el Poder Adquisitivo | +0.7% | Estados Unidos y Canadá, en expansión en México | Corto plazo (≤ 2 años) |
| Modelos de Acceso a Maquinaria Basados en Suscripción | +0.4% | Estados Unidos, primeras pruebas en Canadá | Largo plazo (≥ 4 años) |
| Subvenciones para una Agricultura Climáticamente Inteligente que Impulsan Equipos de Bajas Emisiones | +0.5% | Estados Unidos, con efecto secundario en Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Perspectiva Sólida de Ingresos Agrícolas y Programas de Subsidios
Los programas de apoyo federal continúan sustentando la demanda de maquinaria incluso cuando los ingresos por cultivos se suavizan. En marzo de 2022, el Gobierno de Canadá invirtió en innovación y tecnología de maquinaria agrícola, reforzando el papel del financiamiento público en el sostenimiento del gasto de capital. Los pagos directos del gobierno, incluidas las asignaciones orientadas al clima, han proporcionado un colchón que permitió a los productores mantener las inversiones a pesar de los menores precios de los cultivos. La Ley Agrícola amplió los subsidios al seguro de cultivos e introdujo subvenciones específicas para equipos de precisión que reducen el escurrimiento de nitrógeno, disminuyendo el costo efectivo de las sembradoras guiadas por GPS y los distribuidores de tasa variable. Canadá refleja este patrón a través de programas que estabilizaron los ingresos de los productores de las praderas, mientras que las iniciativas de México asignaron financiamiento significativo a la mecanización de pequeños agricultores, beneficiando desproporcionadamente a los principales estados agrícolas. La liquidez impulsada por subsidios comprime los ciclos de reemplazo, ya que los operadores cambian tractores más antiguos por flotas listas para la precisión.
Escasez Creciente de Mano de Obra e Inflación Salarial
Los mercados laborales agrícolas se han ajustado considerablemente, con muchos productores que clasifican la disponibilidad de mano de obra como su principal limitación. Los salarios agrícolas promedio han seguido aumentando, mientras que los retrasos en el procesamiento de visas estacionales han extendido los plazos de contratación. Según la Asociación de Fabricantes de Equipos (AEM), las ventas de tractores de tracción en las cuatro ruedas aumentaron un 31,7%, de 3.466 unidades en 2022 a 4.564 en 2023, lo que refleja la creciente adopción de la mecanización para compensar la escasez de mano de obra. Esta presión salarial afecta de manera desproporcionada a los segmentos de uso intensivo de mano de obra, como la cosecha de hortalizas, la gestión de huertos y el manejo del ganado, impulsando la adopción de tractores autónomos, desmalezadoras robóticas y cosechadoras de forraje autopropulsadas [2]. Canadá enfrenta limitaciones paralelas: las provincias ofrecen incentivos para atraer operadores durante la cosecha, mientras que la migración rural-urbana de México está erosionando el grupo de mano de obra tradicional. Las cooperativas están agrupando capital para flotas de maquinaria compartida, convirtiendo la mecanización en un imperativo de supervivencia para las operaciones de tamaño mediano.
Adopción de la Agricultura de Precisión que Acelera el Reemplazo de Equipos
La penetración de la agricultura de precisión se ha expandido rápidamente entre las grandes explotaciones agrícolas, con sistemas de dirección automática y plataformas conectadas que se han convertido en estándar. Esta ola de adopción obliga a los productores a retirar equipos más antiguos que carecen de arquitectura moderna, ya que la modernización suele ser prohibitivamente costosa en comparación con la compra de nuevas unidades [3]. El cambio es particularmente pronunciado en el Cinturón del Maíz, donde los productores utilizan mapas de rendimiento para ajustar la densidad de siembra y las tasas de aplicación de nitrógeno, logrando ahorros en insumos y aumentos en el rendimiento. Las plataformas integradas de los principales fabricantes agregan datos de sembradoras, fumigadoras y cosechadoras, creando efectos de bloqueo de ecosistema que favorecen las compras agrupadas. Las provincias de las praderas de Canadá, con sus grandes extensiones de campo, registran una adopción aún mayor de la agricultura de precisión.
Subvenciones para una Agricultura Climáticamente Inteligente que Impulsan Equipos de Bajas Emisiones
Las iniciativas centradas en el clima han asignado fondos sustanciales para la modernización de equipos que reduzcan las emisiones de gases de efecto invernadero. Las inversiones elegibles incluyen tractores eléctricos, digestores de metano y fumigadoras de precisión que reducen el uso de productos químicos. Nuevos modelos de tractores eléctricos han ingresado a viñedos, huertos y operaciones lecheras, respaldados por reembolsos bajo programas estatales y federales. Los programas de tecnología limpia de Canadá reflejan este enfoque, distribuyendo fondos para bombas de irrigación solares y vehículos utilitarios eléctricos. La limitación sigue siendo la disponibilidad de semiconductores de grado para baterías, ya que la demanda agrícola compite con los sectores automotriz y de almacenamiento en red, extendiendo los plazos de entrega para los modelos eléctricos. Los subsidios centrados en el clima están bifurcando el mercado, creando un nivel premium de equipos de bajas emisiones que exige precios más altos pero califica para subvenciones que compensan los costos, haciendo que la propiedad total sea competitiva con las alternativas diésel para los operadores en programas de créditos de carbono.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales y de Mantenimiento de Maquinaria Avanzada | -0.8% | Estados Unidos y Canadá, agudo en México | Corto plazo (≤ 2 años) |
| Precios Volátiles de los Productos Básicos que Limitan los Ciclos de Gasto de Capital (CapEx) | -0.6% | Estados Unidos y Canadá, moderado en México | Mediano plazo (2-4 años) |
| Restricción del Crédito Impulsada por las Tasas de Interés a Nivel de Explotación Agrícola | -0.5% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Limitaciones en el Suministro de Semiconductores de Grado para Baterías para Tractores Eléctricos | -0.3% | Estados Unidos y Canadá, mínimo en México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales y de Mantenimiento de Maquinaria Avanzada
El aumento del costo de los tractores, sembradoras y cosechadoras ha ejercido una presión financiera significativa sobre los productores, en particular los operadores más pequeños. Los equipos de precisión modernos tienen precios de compra elevados, mientras que los gastos de mantenimiento añaden una carga adicional a través de suscripciones de software y piezas de repuesto premium. Para los pequeños agricultores, incluso la maquinaria compacta puede ser prohibitivamente costosa sin financiamiento subsidiado. El resultado es una brecha tecnológica creciente entre las explotaciones a gran escala, que pueden distribuir los costos en extensas hectáreas, y los productores más pequeños, que tienen dificultades para justificar las inversiones. Esta dinámica concentra el crecimiento del mercado entre las operaciones más grandes que pueden lograr la recuperación de la inversión a través de ganancias en eficiencia y beneficios de la agricultura de precisión.
Precios Volátiles de Materias Primas que Limitan los Ciclos de Gasto de Capital (CapEx)
Las fluctuaciones en los precios de las materias primas continúan comprimiendo los márgenes de los productores de cultivos en hilera, limitando su capacidad para comprometerse con nuevas compras de maquinaria. Los agricultores a menudo difieren el gasto de capital hasta que los mercados de futuros se estabilicen por encima de los umbrales de equilibrio, extendiendo la antigüedad de las flotas de equipos existentes. En Canadá, los productores han pospuesto los reemplazos de cosechadoras y sembradoras neumáticas, mientras que en México, los apoyos de precios del gobierno han proporcionado mayor estabilidad para los cultivos básicos. Sin embargo, los productores orientados a la exportación han reducido las inversiones en riego y otros sistemas a medida que la demanda se suavizó. La implicación más amplia es que la volatilidad en los mercados de materias primas introduce ciclicidad en los ciclos de reemplazo de equipos, con los productores esperando una recuperación sostenida antes de comprometerse con financiamiento a varios años.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Tractores Lideran mientras la Maquinaria de Irrigación Gana VelocidadPor tipo, los tractores representaron la mayor cuota de mercado, con un 47,3% del mercado de maquinaria agrícola de América del Norte en 2025. Los tractores siguen siendo la columna vertebral de las operaciones de cultivo, lo que refleja su papel indispensable en diversos sistemas agrícolas. El segmento se beneficia de las modernizaciones autónomas que han sido ampliamente probadas, validando así el tiempo de actividad en el mundo real y reduciendo el escepticismo sobre la labranza sin conductor. Estas innovaciones destacan a los tractores como el centro de la mecanización, integrando tecnologías de precisión que mejoran la eficiencia y la productividad. Su dominio subraya cómo las explotaciones agrícolas continúan priorizando equipos versátiles capaces de manejar múltiples tareas, al tiempo que se adaptan a nuevas plataformas digitales que mejoran la conectividad y el control operativo.
Se proyecta que la maquinaria de irrigación crezca a la CAGR más rápida del 6,4% de 2026 a 2031. Los equipos de irrigación están ganando impulso a medida que los proyectos de mitigación de la escasez de agua se expanden por América del Norte, con las conversiones de pivote central que aceleran la adopción en México. Se anticipa que este segmento supere a otras categorías, impulsado por la necesidad de una gestión sostenible del agua y la resiliencia climática. Los sistemas de irrigación de precisión se integran cada vez más con herramientas de monitoreo digital, lo que permite a los agricultores optimizar el uso del agua mientras mantienen los rendimientos. La trayectoria de crecimiento refleja cómo la maquinaria de irrigación está evolucionando de una función de apoyo a una inversión estratégica, posicionándose como una de las áreas más dinámicas de la demanda de equipos agrícolas.


Análisis Geográfico
Mercado de Maquinaria Agrícola de Estados Unidos
Estados Unidos representó la mayor participación con el 61,4% en 2025. Los tractores siguen siendo fundamentales para las operaciones a gran escala, y las granjas del Cinturón del Maíz actualizan regularmente sus flotas para mantenerse compatibles con los sistemas de telemática y precisión. Los productores de cultivos especializados de California continúan invirtiendo en irrigación para cumplir con las regulaciones de aguas subterráneas, mientras que los productores de algodón en las Grandes Llanuras del Sur adoptan pulverizadores de precisión para gestionar la resistencia a los herbicidas. Se prevé que la demanda impulsada por la reposición de equipos sostenga el crecimiento, lo que refleja la dependencia del mercado de Estados Unidos en las actualizaciones tecnológicas para mantener la productividad y la eficiencia en diversas regiones agrícolas.
Mercado de Maquinaria Agrícola de México
Se proyecta que México crecerá al CAGR más rápido, del 6,6%, de 2026 a 2031. Los programas de financiamiento gubernamental que cubren una parte de los costos de los equipos para pequeñas cooperativas están acelerando la adopción en explotaciones agrarias fragmentadas. Los productores de hortalizas de Sinaloa dominan la adquisición de tractores, los huertos de aguacate de Jalisco invierten en pulverizadores estables para laderas, y las granjas de trigo irrigado de Sonora amplían el uso de cosechadoras. Las plataformas de alquiler están reduciendo las brechas de asequibilidad para los pequeños agricultores, lo que permite un acceso más amplio a la maquinaria moderna. Esta dinámica posiciona a México como la geografía de mayor crecimiento en la región, con la mecanización vista cada vez más como esencial para la competitividad y la resiliencia tanto en la agricultura orientada al mercado interno como a la exportación.
Mercado de Maquinaria Agrícola de Canadá
Canadá contribuyó con una participación significativa de las ventas regionales, concentrada en Saskatchewan, Alberta y Manitoba. Las sembradoras neumáticas a gran escala dominan la siembra de primavera en las Praderas, mientras que las regiones lecheras de Ontario y Quebec sostienen la demanda de cosechadoras de forraje y esparcidores de estiércol. Los productores de bayas de Columbia Británica prefieren tractores compactos con vías estrechas adecuadas para cultivos especializados. Los diversos perfiles de cultivos en las provincias continúan impulsando una demanda constante de maquinaria moderna, lo que refuerza el papel de Canadá como un contribuyente estable e importante al mercado de maquinaria agrícola de América del Norte.
Panorama regulatorio
La maquinaria agrícola en América del Norte opera bajo una combinación de normas de seguridad, visibilidad vial y emisiones que dan forma al diseño de productos y a los requisitos de posventa. En Estados Unidos, la OSHA exige estructuras de protección contra vuelcos (ROPS, por sus siglas en inglés) para los tractores agrícolas fabricados después del 25 de octubre de 1976 (29 CFR 1928.51), mientras que para la operación en carretera, los nuevos equipos agrícolas están sujetos a requisitos de iluminación y señalización (49 CFR Parte 562, con referencia a ANSI/ASAE 279.14). Para el cumplimiento del tren motriz, la Agencia de Protección Ambiental de EE. UU. regula las emisiones de motores de encendido por compresión fuera de carretera bajo 40 CFR Parte 1039 (Nivel 4), lo que impulsa el enfoque de los OEM en los controles del motor y la integración del postratamiento.
Canadá se alinea estrechamente con las regulaciones de emisiones de motores a través de Medio Ambiente y Cambio Climático Canadá, manteniendo requisitos consistentes con los estándares equivalentes a los de EE. UU. para tractores agrícolas y otras máquinas. La atención política también se ha desplazado hacia la capacidad de servicio y el tiempo de actividad. En 2025, la Agencia de Protección Ambiental de EE. UU. emitió orientaciones que aclaran que la Ley de Aire Limpio no impide que los agricultores reparen sus propios equipos y que los fabricantes no pueden restringir el acceso a herramientas de reparación o software esenciales, reforzando el papel del acceso a los diagnósticos en los costos de propiedad y los modelos de servicio de distribuidores y OEM. La actividad legislativa como H.R. 7849 también señala el debate en curso sobre cómo debe aplicarse el cumplimiento de emisiones a los motores agrícolas fuera de carretera, añadiendo complejidad de seguimiento de cumplimiento para los fabricantes y los operadores de flotas.
Panorama Competitivo
El mercado de maquinaria agrícola de América del Norte sigue consolidado en 2025, con los cinco principales fabricantes de equipos originales controlando la mayoría de los ingresos. Deere & Company lidera el segmento, seguido de CNH Industrial N.V., AGCO Corporation, Kubota Corporation y CLAAS KGaA mbH. El enfoque competitivo ha pasado de las especificaciones mecánicas a los ecosistemas digitales. Deere & Company enfatiza un modelo de software por acre, CNH Industrial N.V. integra la autonomía de Raven, y AGCO Corporation aprovecha su empresa conjunta con Trimble Inc. para ofrecer una plataforma abierta de flota mixta. En abril de 2025, AGCO Corporation amplió su red de distribuidores con Carter Agri-Systems en Utah y el lanzamiento de Delta Ag Equipment, el primer punto de venta de línea completa de Fendt y Massey Ferguson en Mississippi, mejorando el acceso al mercado para maquinaria avanzada. Estas estrategias destacan cómo la integración digital, la conectividad y las tecnologías de precisión definen ahora el liderazgo en maquinaria agrícola.
Las marcas más pequeñas se diferencian a través de la cercanía con el cliente y la innovación. Kubota Corporation ha obtenido una alta satisfacción de los distribuidores y ha presentado su línea de tractores eléctricos en los principales eventos de la industria. CLAAS KGaA mbH reorganizó la distribución en Dakota para fortalecer los puntos de contacto directos, mientras que Butler Machinery continúa suministrando piezas durante la transición. Las estrategias de financiamiento integrado de los principales OEM crean barreras de entrada para las nuevas empresas, pero los modelos de acceso basados en suscripción, como MachineryLink Sharing, están comenzando a desafiar las estructuras de propiedad tradicionales. Al monetizar la capacidad ociosa, estas plataformas introducen nuevas formas para que los productores accedan a maquinaria avanzada sin compromisos de capital total.
Los innovadores en robótica de campo y detección se asocian cada vez más con los OEM establecidos para acelerar la comercialización. Los especialistas en implementos autónomos se integran en las plataformas de tractores existentes, ampliando la funcionalidad y reduciendo los obstáculos para la adopción. Las empresas de software de agricultura de precisión aumentan los ingresos ofreciendo módulos específicos de aplicación que operan en todas las marcas y se ejecutan sin problemas en las pantallas de la cabina. Esta compatibilidad cruzada podría erosionar gradualmente los efectos de bloqueo, fomentando ecosistemas más abiertos. Las asociaciones con empresas como Horsch Maschinen GmbH, KUHN SAS, Bernard Krone Holding SE & Co. KG, The Toro Company, Vermeer Corporation y J.C. Bamford Excavators Ltd. ilustran cómo la colaboración entre innovadores y OEM está transformando el panorama competitivo.
Líderes de la Industria de Maquinaria Agrícola de América del Norte
-
Deere & Company
-
AGCO Corporation
-
CLAAS KGaA mbH
-
Kubota Corporation
-
CNH Industrial N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Maquinaria Agrícola de América del Norte Empresas cubiertas en este informe
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- CLAAS KGaA mbH
- Mahindra & Mahindra Limited
- Netafim Inc.
- Lindsay Corporation
- Trimble Inc.
- Horsch Maschinen GmbH
- KUHN SAS
- Bernard Krone Holding SE & Co. KG
- The Toro Company
- Vermeer Corporation
- J.C. Bamford Excavators Ltd.

Oportunidades de mercado y perspectivas futuras
La agricultura de precisión y la automatización están creando nuevos focos de demanda en tractores, implementos y sistemas de riego, respaldados por programas públicos designados y estrategias de ecosistema de los OEM. En abril de 2026, el USDA lanzó la National Proving Grounds Network for AgTech (NPG-Ag), gestionada por Grand Farm, para evaluar y validar tecnologías agrícolas en condiciones reales, lo que ayuda a acortar el camino desde el prototipo hasta la implementación a gran escala para la autonomía, la detección y los implementos conectados. En Canadá, la financiación de la Sustainable Canadian Agricultural Partnership también se ha desplazado hacia herramientas de decisión de campo habilitadas por IA, con Agriculture and Agri-Food Canada respaldando a A.U.G. Signals Ltd. para la predicción de salud de cultivos y rendimiento basada en IA (anunciado en julio de 2026), fortaleciendo el flujo de datos detrás de la adopción de la aplicación de tasa variable y del equipo equipado con sensores.
La localización de la fabricación y la disponibilidad de piezas también se están convirtiendo en palancas prácticas junto con las actualizaciones de capacidad digital. Deere anunció un compromiso a largo plazo para invertir en la fabricación en EE. UU. y, en enero de 2026, detalló inversiones en instalaciones, incluido un centro de distribución de piezas en Hebron, Indiana, para apoyar un cumplimiento de servicio más rápido para flotas conectadas donde el tiempo de actividad se monetiza mediante modelos por acre y de suscripción. Por separado, la volatilidad reportada por AEM en las ventas de tractores y cosechadoras de 2026 destaca el valor de los modelos de acceso flexibles, incluidos el alquiler, el uso compartido y las finanzas integradas, junto con las modernizaciones que amplían la compatibilidad de la flota con las plataformas de precisión modernas. En conjunto, estos cambios concentran la oportunidad en tractores preparados para la autonomía, pulverizadores orientados a sensores y automatización del riego, donde la validación respaldada por programas, la densidad del servicio de concesionarios y la disponibilidad de piezas influyen en la adopción y el momento de reemplazo.
Desarrollos recientes de la industria en Mercado de Maquinaria Agrícola de América del Norte
- Abril de 2026: AGCO Corporation amplió su cobertura de distribuidores de agricultura de producción en el Alto Medio Oeste cuando Ritchie Implement comenzó a operar como distribuidor autorizado de línea completa de agricultura de producción en el suroeste de Wisconsin bajo el modelo de centro y radio FarmerCore. La expansión aumenta la densidad del servicio local y el apoyo en la explotación agrícola, lo cual es importante para el tiempo de actividad de los equipos de precisión y conectados, y fortalece la ruta al mercado de AGCO Corporation en una geografía clave de cultivos en hilera.
- Enero de 2025: Deere & Company presentó soluciones de agricultura autónoma en CES 2025, incluidas opciones de labranza totalmente autónoma y modernización para tractores de las Series 8 y 9 con un enfoque de monetización por acre de bajo costo inicial. El lanzamiento reforzó el cambio hacia el software y la autonomía como una propuesta de valor agrupada que puede impulsar las ventas de nuevos equipos al tiempo que crea ingresos recurrentes vinculados a la utilización de la máquina.
- Julio de 2024: CLAAS KGaA mbH introdujo la cosechadora LEXION 8900 TT, ampliando su línea de cosecha de alta capacidad con una configuración equipada con orugas. La actualización estaba dirigida a productores y cosechadores personalizados centrados en la productividad y la protección del suelo, apoyando el segmento de cosechadoras premium donde las mejoras de rendimiento y los paquetes tecnológicos impulsan las decisiones de reemplazo.


Mercado de Maquinaria Agrícola de América del Norte Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado cubre el valor de la maquinaria agrícola vendida y utilizada en América del Norte para actividades agrícolas básicas como la preparación del suelo, la siembra, la irrigación, el cuidado de los cultivos, la cosecha y el manejo del forraje, con valores registrados en USD.
Exclusiones del alcance: Este dimensionamiento no incluye insumos o servicios agrícolas como semillas, fertilizantes, productos químicos para cultivos, contratación de servicios personalizados o servicios de mano de obra agrícola.
Descripción General de la Segmentación
- Por Tipo
- Tractor
- Menos de 40 HP
- 40 a 100 HP
- Más de 100 HP
- Tractores de Tracción en las Cuatro Ruedas
- Equipos
- Arados
- Rastras
- Cultivadoras y Labradoras
- Otros Equipos
- Maquinaria de Riego
- Aspersión
- Goteo
- Otro Riego
- Maquinaria de Cosecha
- Cosechadoras Combinadas
- Cosechadoras de Forraje
- Otra Cosecha
- Maquinaria de Henificación y Forraje
- Segadoras
- Empacadoras
- Otra Maquinaria de Henificación y Forraje
- Otros Tipos
- Tractor
- Por Geografía
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los parámetros del modelo, especialmente qué familias de equipos se contabilizan y cómo se maneja la división regional entre Estados Unidos, Canadá y México. Nos referimos a estadísticas públicas y referencias técnicas como las tablas de datos del USDA y Statistics Canada, los comunicados de estadísticas agrícolas de México, las series de datos de la FAO y los flujos comerciales de UN Comtrade para las categorías de maquinaria relevantes.
Para convertir estas señales en insumos de mercado utilizables, el trabajo documental también utilizó elementos como informes anuales de empresas y presentaciones para inversores, catálogos de productos y divulgaciones de redes de distribuidores, y cobertura de prensa de buena reputación sobre los ciclos de demanda de equipos. Se utilizó selectivamente una suscripción de pago para información financiera y de noticias de empresas para validar la exposición a los ingresos y verificar el momento de los principales lanzamientos de productos, y se consultaron bases de datos de patentes para rastrear dónde son más activas las características de automatización y precisión. Estas fuentes de investigación documental son meramente ilustrativas, y también se utilizaron muchas otras referencias públicas y de pago para verificaciones cruzadas y aclaraciones durante el estudio.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas con fabricantes, distribuidores, concesionarios, operadores agrícolas y especialistas en financiamiento agrícola en Estados Unidos, Canadá y México aclaran la demanda de productos, el inventario de canales, las condiciones de financiamiento y el momento del reemplazo. Los encuestados también ayudan a llenar los vacíos de países y productos y a probar los supuestos de precio de venta promedio frente a los volúmenes de equipos. Las respuestas inusuales se verifican con señales de unidades, comercio e ingresos agrícolas antes de la triangulación final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directores ejecutivos: 18% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 25% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento comienza con una construcción de arriba hacia abajo donde la demanda de América del Norte se reconstruye a partir de indicadores de producción y comercio de maquinaria, indicadores de actividad agrícola y comportamiento de reemplazo de equipos, y luego se mapea en los grupos de equipos cubiertos. Después de esto, cruzamos los resultados con aproximaciones selectivas de abajo hacia arriba, como verificaciones de ventas de distribuidores muestreadas y cálculos de precio de venta promedio por unidad para algunas categorías de alto volumen, lo que nos ayuda a corregir la sobreestimación de una serie de datos.
Los insumos clave utilizados en el modelo incluyen la dirección de los envíos de tractores y cosechadoras, los niveles de inventario de los distribuidores, las tendencias de ingresos agrícolas y recibos de efectivo, la tasa de interés y la disponibilidad de financiamiento, los cambios en el área sembrada para los principales cultivos, y la inflación de precios de equipos (y descuentos) observada en el canal. Los pronósticos se prepararon utilizando análisis de escenarios respaldados por opiniones de expertos, ya que el mercado es sensible a las oscilaciones de ingresos provocadas por el clima y las condiciones crediticias. Cuando la visibilidad de abajo hacia arriba es incompleta para líneas de equipos más pequeñas, las brechas se manejan mediante expansión basada en ratios a partir de categorías mejor rastreadas, y luego se revalidan a través de entrevistas para que los totales se mantengan realistas.
Validación de Datos y Ciclo de Actualización
Los resultados se validan verificando si los volúmenes de unidades implícitos y la progresión de precios se ajustan a señales independientes como los flujos comerciales, la dirección de los ingresos agrícolas y los comentarios del canal. Cualquier salto brusco se investiga y se revisan los supuestos, seguido de una segunda revisión por parte de un analista antes de que se aprueben los números.
El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios importantes en las políticas, movimientos de financiamiento inusuales o cambios rápidos en los precios de los equipos. Justo antes de la entrega, se realiza un pase final para confirmar los últimos puntos de datos y garantizar que el modelo se mantenga consistente a lo largo del historial y el pronóstico.
Tamaño del Mercado de Maquinaria Agrícola de América del Norte de Mordor Intelligence Medido frente a Otras Estimaciones Publicadas
Los diferentes valores de mercado publicados para la maquinaria agrícola de América del Norte pueden parecer muy dispares porque el alcance no siempre es consistente y el año base puede variar entre fuentes. En nuestras verificaciones, la diferencia generalmente proviene de si se incluyen las piezas de posventa y los servicios agrícolas, cómo se tratan los equipos de irrigación y procesamiento de cultivos, y cómo se proyectan los precios durante los años de alta inflación.
Algunas estimaciones amplían la definición para incluir los ingresos del mercado de posventa, la actividad de servicio y reparación, y el gasto más amplio en mecanización agrícola. Para Mordor Intelligence, el mercado se contabiliza como el valor de los equipos en tractores, equipos, maquinaria de irrigación, maquinaria de cosecha, maquinaria de henificación y forraje, y otros tipos, y luego se mantiene alineado con las señales de demanda a nivel de país en toda la región.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 57,50 mil millones de USD (2026) | |
| Consultora Regional A | 38,52 mil millones de USD (2024) | Utiliza un enfoque de mecanización agrícola que es más estrecho en las categorías de equipos y puede excluir partes de los equipos de irrigación y forraje, y también ancla el ciclo a un año base diferente con un horizonte más largo. |
| Consultora Global B | 67,06 mil millones de USD (2024) | Parece aplicar un alcance más amplio que puede incluir el mercado de posventa y un conjunto más amplio de aplicaciones y canales, lo que puede elevar los totales en comparación con una visión exclusiva de equipos, incluso cuando la geografía es similar. |
La comparación muestra que las mayores variaciones generalmente provienen de lo que se contabiliza como gasto en maquinaria y cómo se manejan los precios y el momento en torno al año base. Al mantener los insumos rastreables a los indicadores de demanda de equipos y al validar los supuestos de precio de venta promedio y reemplazo a través de verificaciones primarias, el número final es más fácil de explicar y repetir cuando los usuarios actualizan las mismas variables más adelante.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de maquinaria agrícola de América del Norte en 2026?
El mercado de maquinaria agrícola de América del Norte está valorado en 57,50 mil millones de USD en 2026.
¿Cuál es la CAGR prevista para la demanda de maquinaria agrícola en América del Norte?
Se prevé que el mercado de maquinaria agrícola de América del Norte crezca a una CAGR del 5,90% de 2026 a 2031.
¿Qué tipo de equipo tiene la mayor participación en los ingresos?
Los tractores mantuvieron la mayor cuota de mercado, con un 47,3% en 2025, lo que refleja su versatilidad en las operaciones agrícolas.
¿Quiénes son los principales OEM de la región?
En 2025, Deere & Company, CNH Industrial N.V., AGCO Corporation, Kubota Corporation y CLAAS KGaA mbH controlan colectivamente la mayoría del mercado.
¿Cómo influyen las subvenciones del USDA para una Agricultura Climáticamente Inteligente en las compras de equipos?
Las subvenciones subsidian la maquinaria de bajas emisiones, reduciendo efectivamente los costos de adquisición y acelerando la adopción de modelos eléctricos o de bajo consumo de combustible.


 Sus datos están seguros y nunca se venden ni se comparten.
