
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
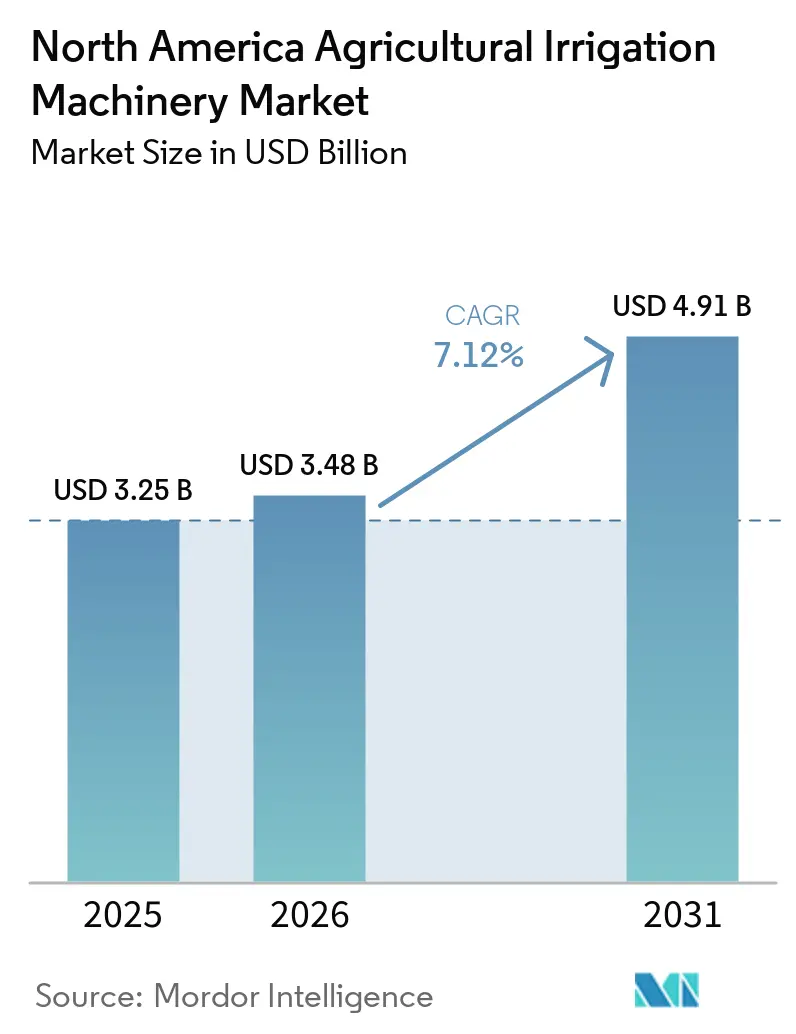
| Tamaño del mercado en el año base (2025) | 3.25 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.91 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.13 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de maquinaria de riego agrícola de América del Norte por Mordor Intelligence
El tamaño del mercado de maquinaria de riego agrícola de América del Norte en 2026 se estima en 3,48 mil millones de USD, frente a un valor de 3,25 mil millones de USD en 2025, con proyecciones para 2031 de 4,91 mil millones de USD, creciendo a una CAGR del 7,13% durante el período 2026-2031. Sólidas corrientes de financiación pública, el aumento de la escasez de agua en el Acuífero de las Grandes Llanuras y mandatos de eficiencia más estrictos en California sustentan esta expansión. Los agricultores están reemplazando los sistemas de gravedad por tecnologías de pivote presurizado, aspersores y riego por goteo que incorporan sensores de humedad del suelo en tiempo real y algoritmos de tasa variable, reduciendo el uso de agua en operaciones comerciales de cultivos en hilera [1]. Los incentivos gubernamentales, en particular la asignación del Programa de Incentivos para la Calidad Ambiental para el ejercicio fiscal 2025, reducen los períodos de recuperación de la inversión a menos de cinco temporadas para muchas reconversiones. Mientras tanto, las herramientas de diseño de gemelos digitales acortan los ciclos de ingeniería y reducen los errores de instalación. La presión competitiva está elevando la integración de software, con módulos de mantenimiento predictivo de inteligencia artificial (IA) de borde ahora estándar en los nuevos pivotes y controladores de riego por goteo, reduciendo el tiempo de inactividad no planificado. El impulso político en México, para modernizar 50.000 hectáreas, señala un cambio a nivel regional hacia el riego mecanizado.
Conclusiones clave del informe
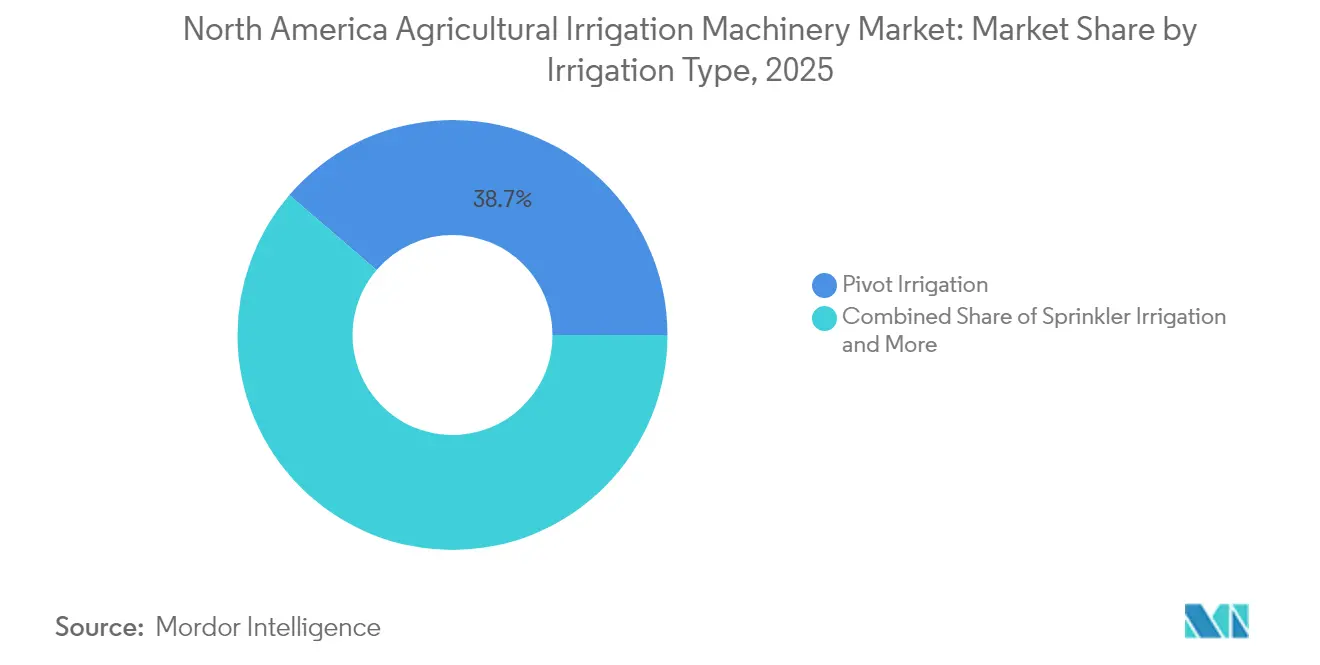
- Por tipo de riego, los sistemas de pivote lideraron con una participación del 38,7% en el mercado de maquinaria de riego agrícola de América del Norte en 2025, mientras que las soluciones de goteo con sensor se proyectan para expandirse a una CAGR del 12,05% hasta 2031.
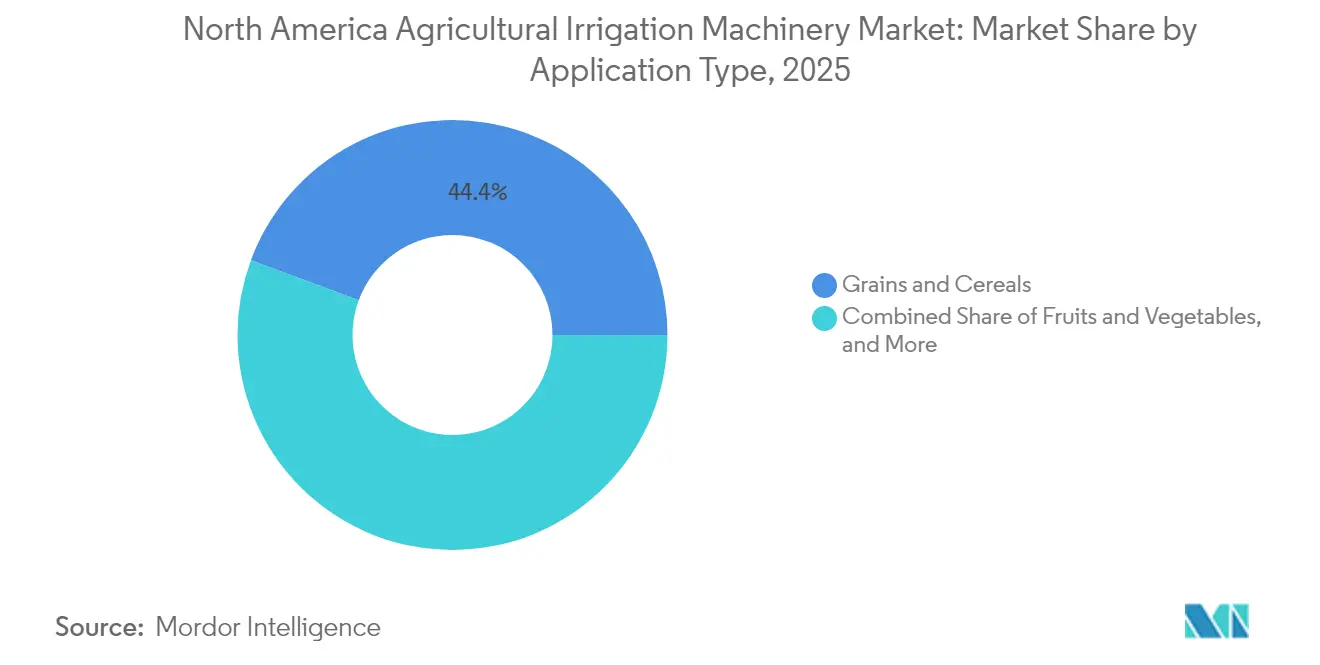
- Por tipo de aplicación, los granos y cereales representaron el 44,4% del mercado de maquinaria de riego agrícola de América del Norte en 2025, mientras que las frutas y verduras se proyectan para expandirse a una CAGR del 10,18% hasta 2031.
- Por geografía, Estados Unidos representó el 67,4% del mercado de maquinaria de riego agrícola de América del Norte en 2025, mientras que México proyecta registrar la CAGR más rápida del 8,74% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Maquinaria de Riego Agrícola de América del Norte*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Optimización del diseño habilitada por gemelos digitales | +1.2% | Estados Unidos (Grandes Llanuras, Cinturón del Maíz), Canadá Occidental | Mediano plazo (2-4 años) |
| Incremento del área bajo riego | +1.8% | Estados Unidos (Nebraska, Kansas, Texas), Praderas canadienses, Norte de México | Largo plazo (≥ 4 años) |
| Apoyo gubernamental para mejorar el riego mecanizado | +2.1% | Estados Unidos, Canadá y México | Corto plazo (≤ 2 años) |
| Financiación de resiliencia climática vinculada al riego inteligente | +0.9% | Estados Unidos y México | Mediano plazo (2-4 años) |
| Adopción de nuevos métodos tecnológicos de riego | +1.5% | Estados Unidos y México | Mediano plazo (2-4 años) |
| Mantenimiento predictivo basado en inteligencia artificial (IA) de borde reduce el OPEX | +0.7% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Optimización del diseño habilitada por gemelos digitales
Las plataformas de modelado virtual acortan la planificación de reconversión de pivotes centrales de semanas a días, reduciendo los gastos de ingeniería hasta en un 18%. El proyecto CropTwin, con una importante financiación en 2024, utiliza mapas de suelo, pronósticos meteorológicos y coeficientes de cultivo para simular paquetes de boquillas antes de realizar el pedido del hardware. Los agricultores de Nebraska y Kansas informan que el software identifica cuellos de botella de presión y desajustes de tramos que a menudo se pasan por alto durante el dimensionamiento manual, evitando pérdidas de rendimiento causadas por una distribución desigual. Las reconversiones de tasa variable se benefician más cuando el mapeo de zonas es preciso, ya que es fundamental para el ahorro de agua. A medida que los fabricantes integran estos simuladores en los portales de clientes, las granjas medianas con personal técnico limitado obtienen acceso asequible a capacidades de diseño avanzadas.
Incremento del área bajo riego
Los datos del Departamento de Agricultura de los Estados Unidos (USDA) muestran una expansión gradual de la superficie irrigada en las Grandes Llanuras y el Delta del Mississippi, mientras que los programas canadienses subsidian hasta el 50% de los nuevos distritos de riego en Alberta y Saskatchewan [2]. Los estados del norte de México están eliminando progresivamente el riego por inundación en favor de sistemas presurizados elegibles para los subsidios de Conagua, impulsando la demanda de equipos a pesar de los mayores costos iniciales. Los productores consideran la infraestructura de riego como un seguro contra las precipitaciones erráticas. Incluso con tasas de interés elevadas, muchas operaciones extienden los calendarios de reembolso porque los rendimientos estabilizados respaldan la rentabilidad a largo plazo.
Apoyo gubernamental para mejorar el riego mecanizado
Los incentivos federales y provinciales reducen el período de retorno de la inversión por debajo de cinco años para muchas modernizaciones. El Programa de Incentivos para la Calidad Ambiental (EQIP) cubre del 50% al 75% de las conversiones a goteo y las modernizaciones de tasa variable, mientras que los programas de Alberta reducen los costos de infraestructura de los distritos, y los subsidios de México cubren hasta el 70% para las cooperativas ejidales. Estos programas reducen el riesgo del capital privado, acelerando la retirada de los sistemas de gravedad. Los distribuidores incluyen paquetes de financiación con asistencia para la tramitación de documentación de reparto de costos, simplificando la adopción para las granjas más pequeñas.
Financiación de resiliencia climática vinculada al riego inteligente
Los protocolos de créditos de carbono recompensan a las granjas que verifican el ahorro de agua y energía. Los pilotos del Departamento de Agricultura de los Estados Unidos (USDA) permiten a los productores acumular créditos por las reducciones de diésel y electricidad logradas mediante el riego habilitado por el Internet de las Cosas (IoT). Los registros privados como Verra publican metodologías que cuantifican la extracción de aguas subterráneas evitada. Los fabricantes incorporan registradores de datos y módulos de telemetría en los controladores, generando registros de auditoría para la validación de créditos. La demanda es más intensa en California y el Medio Oeste, donde los compradores pagan primas por cultivos certificados en sostenibilidad.
Análisis del Impacto de las Restricciones del Mercado de Maquinaria de Riego Agrícola de América del Norte*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Altos costos de inversión y mantenimiento | -1.4% | Estados Unidos y México | Corto plazo (≤ 2 años) |
| Funcionamiento complejo de sistemas de alta tecnología | -0.8% | Estados Unidos, Canadá y México | Mediano plazo (2-4 años) |
| Escasez de tecnólogos especializados en riego | -0.6% | Canadá y Estados Unidos | Largo plazo (≥ 4 años) |
| Riesgos de ciberseguridad en activos de riego conectados | -0.4% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de inversión y mantenimiento
Los sistemas de goteo modernos cuestan entre USD 1.000 y USD 3.000 por acre, mientras que los pivotes pueden oscilar entre USD 50.000 y USD 150.000 dependiendo de la longitud del tramo y las características de automatización. El mantenimiento anual promedia el 4% del valor del capital, una carga pesada para las granjas que operan con márgenes reducidos. Los subsidios de Conagua reducen los costos de adquisición para los pequeños productores mexicanos, pero no compensan los gastos recurrentes como la limpieza de filtros y las facturas de electricidad. Cuando los precios de los granos bajan, los plazos de recuperación se alargan, disuadiendo las modernizaciones.
Escasez de tecnólogos especializados en riego
Las vacantes de instaladores superan los siete meses en las provincias rurales de Canadá y las Grandes Llanuras de Estados Unidos. La matrícula en los programas de mecánica agrícola de los institutos comunitarios está disminuyendo, y muchos técnicos se jubilan sin ser reemplazados. Los fabricantes responden enviando equipos de fábrica, lo que aumenta los costos y los tiempos. La escasez de mano de obra obstaculiza especialmente los picos de instalación en primavera.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Maquinaria de Riego Agrícola de América del Norte
Por tipo de riego:
Dominio del pivote frente a la aceleración del sensor de goteoEl riego por pivote mantuvo una participación del 38,7% en el mercado de maquinaria de riego agrícola de América del Norte en 2025, lo que refleja su adecuación a la geometría de cultivos en hilera a gran escala. Las reconversiones de tasa variable, que reemplazan las boquillas fijas por cabezales controlados por zona, están ganando impulso. Las soluciones de goteo con sensor siguen siendo el subsegmento de mayor crecimiento, con una CAGR del 12,05% de 2026 a 2031, impulsadas por los mandatos de uniformidad de distribución de California y la adopción en cultivos permanentes. Las tuberías, filtros y reguladores de presión dominan las ventas de componentes, mientras que los emisores compensadores de presión reducen los intervalos de mantenimiento. Los cañones viajeros y los sistemas de instalación fija capturan el resto de la demanda de nicho en operaciones de césped y viveros.
La marca Valley de Valmont registró una disminución de ingresos en el tercer trimestre de 2024, pero la empresa invirtió significativamente para ampliar la producción de pivotes de tasa variable, lo que señala confianza a largo plazo. Los medidores de caudal y los módulos de telemetría son ahora estándar para satisfacer las normas de reporte de agua en los condados del Acuífero Ogallala. Las bombas solares híbridas y los variadores de frecuencia reducen los costos operativos de electricidad, mientras que los kits de reconversión extienden la vida útil de los pivotes envejecidos. Los paneles de computación de borde registran datos de tiempo de funcionamiento, lo que permite a los agricultores reclamar créditos de carbono por el ahorro de energía.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por tipo de aplicación:
Los granos anclan la demanda, las frutas y verduras impulsan el crecimientoLos granos y cereales representaron el 44,4% del tamaño del mercado de maquinaria de riego agrícola de América del Norte en 2025, respaldados por la superficie de maíz, trigo y soja en el Cinturón del Maíz y las Praderas Canadienses. Este segmento avanza a medida que los productores convierten acres de secano a pivotes para estabilizar el rendimiento. Las frutas y verduras, aunque más pequeñas, crecen más rápido a una CAGR del 10,18% entre 2026 y 2031, impulsadas por los cultivos especializados de California, los cítricos de Florida y las exportaciones de bayas y aguacate de México, que requieren una fertigación precisa para cumplir con los estándares de los minoristas. Las legumbres y oleaginosas ofrecen oportunidades de nicho, especialmente en rotaciones orientadas a la salud del suelo.
La Ley de Gestión Sostenible de Aguas Subterráneas de California impulsa a los productores de almendras y pistachos hacia el riego por goteo subterráneo monitoreado para los límites de extracción. Los exportadores de bayas de México instalan riego por goteo para satisfacer las auditorías de GlobalGAP. La división de microirrigación de Toro reportó ganancias de ingresos a medida que las granjas especializadas buscan emisores compensadores de presión adaptados a la fisiología del cultivo. Los umbrales regulatorios divergentes entre granos y horticultura crean patrones contrastantes de demanda de equipos.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis geográfico
Estados Unidos se mantuvo como la geografía ancla, con una participación del 67,4% en el mercado de maquinaria de riego agrícola de América del Norte en 2025. La financiación del Programa de Incentivos para la Calidad Ambiental del Departamento de Agricultura de los Estados Unidos (USDA EQIP) y los mandatos de conservación impulsan el reemplazo constante de los sistemas de gravedad. La Ordenanza Modelo de Paisajes Eficientes en el Uso del Agua de California obliga a las nuevas instalaciones a incorporar sensores de caudal y emisores compensadores de presión, acelerando la adopción del riego por goteo. A pesar de las compras más moderadas de equipos agrícolas en 2024 debido a las tasas de interés más altas, los fabricantes de pivotes Lindsay y Valmont están ampliando las plataformas de diseño de gemelos digitales y monitoreo remoto para capturar la demanda de riego de precisión.
En Canadá, los esquemas provinciales de cofinanciación bajo el Programa de Rehabilitación y Expansión del Riego de Alberta subsidian la mitad de los costos de capital para pivotes y laterales de riego por goteo. Los productores de Saskatchewan y Alberta consideran el riego como una cobertura contra la volatilidad del rendimiento vinculada a las precipitaciones erráticas. Los ciclos de vida más largos de los equipos y las ubicaciones remotas de las granjas elevan las expectativas de servicio, lo que impulsa a los fabricantes a capacitar a los distribuidores y desplegar flotas móviles.
México muestra la CAGR más rápida del 8,74% durante el período de pronóstico 2026-2031, ya que el Programa de Tecnificación de Riego de Conagua financia la modernización de 50.000 hectáreas, cubriendo entre el 50% y el 70% de los costos de equipos para ejidos y pequeños productores. Los sectores de bayas, aguacate y verduras orientados a la exportación buscan riego por goteo y microirrigación para cumplir con las certificaciones GlobalGAP y Rainforest Alliance. Los fabricantes con cadenas de suministro locales, como la planta de Fresno de Netafim Ltd., reducen los plazos de entrega en un 30% para atender esta expansión.
Panorama regulatorio
En Estados Unidos, las mejoras de riego están condicionadas por las normas de los programas de conservación y por el endurecimiento del cumplimiento en materia hídrica. Los programas de reparto de costos del USDA NRCS (incluido EQIP en el ejercicio fiscal 2025) siguen siendo la base de la economía de adopción, mientras que las actualizaciones del NRCS a los Conservation Practice Standards en su National Handbook formalizan cada vez más los requisitos de diseño, seguridad y gestión para las estructuras de riego y los proyectos de eficiencia en la explotación agrícola. Por separado, las actualizaciones de la FDA a los requisitos de seguridad de productos agrícolas en 2024 desplazaron la supervisión del agua agrícola previa a la cosecha hacia un enfoque de evaluación basado en sistemas, lo que añade énfasis en el monitoreo, la documentación y las acciones correctivas basadas en el riesgo que pueden favorecer el riego con sensores y las prácticas de gestión del agua auditables.
En la interfaz estatal y ambiental, las definiciones regulatorias y las obligaciones de reporte condicionan las especificaciones de los equipos y los complementos digitales. En abril de 2026, la EPA de EE. UU. emitió una declaración interpretativa que aclara que la aplicación de herbicidas acuáticos en los conductos de riego se trata como una descarga de fuente no puntual y está exenta de los requisitos de permiso NPDES, lo que influye en cómo se gestiona operativamente el mantenimiento de los conductos. En California, la AB 2447 (2026) ordena actualizaciones al Irrigated Lands Regulatory Program, incluida una metodología estatal para la presentación de informes de balance de nitrógeno con fecha límite el 1 de julio de 2027, y órdenes regionales revisadas con fecha límite el 1 de enero de 2028. Estos requisitos respaldan la demanda de sistemas de goteo con capacidad de fertirrigación, medición de caudal y controladores listos para el registro. En Canadá, la selección e implementación de equipos también se cruza con el cumplimiento de las emisiones de motores diésel todoterreno para grupos de bombeo móviles y las normas de seguridad de maquinaria del CSA Group pertinentes para equipos agrícolas utilizados en operaciones de campo.
Panorama competitivo
Concentración del Mercado
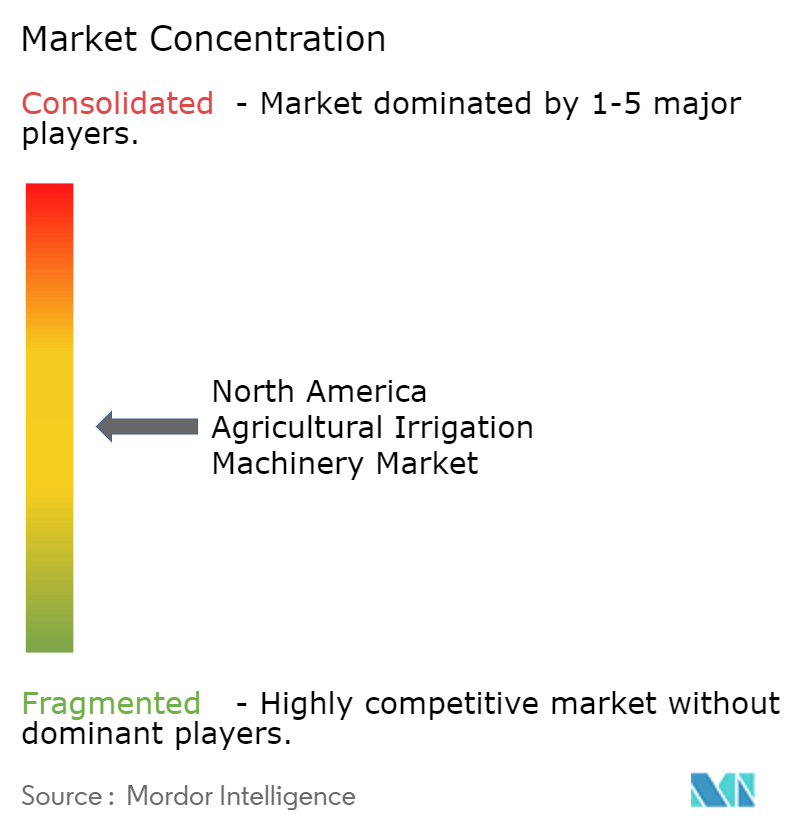
El mercado de maquinaria de riego agrícola de América del Norte sigue siendo moderadamente concentrado, con las cinco principales empresas controlando una participación significativa de los ingresos de 2025. Lindsay Corporation, Valmont Industries, Inc., Deere & Company, The Toro Company y Netafim Ltd. cuentan con extensas redes de distribuidores y amplias carteras de productos. La paridad competitiva está evolucionando hacia la integración de software, con todos los principales actores incorporando plataformas en la nube que agrupan análisis de diseño, programación y mantenimiento. Los nichos de espacio en blanco incluyen kits de reconversión de tasa variable para pivotes heredados, bombas solares híbridas vinculadas a créditos de carbono y paquetes de servicio llave en mano que compensan la escasez de técnicos especializados.
La expansión de línea de 15 millones de USD de Valmont Industries, Inc. se centra en pivotes de tasa variable que cumplen con los mandatos estatales de reporte de agua, mientras que la planta de Fresno de 20 millones de USD de Netafim Ltd. localiza la extrusión de tubos de goteo para reducir drásticamente los plazos de entrega. El FieldNET Advisor 2.0 de Lindsay Corporation integra mantenimiento predictivo que pronostica fallos de bombas con 14 días de anticipación, reduciendo costosos tiempos de inactividad. Deere & Company aprovecha su suite de agricultura de precisión para agrupar activos de riego con las tecnologías de control de malezas See and Spray y de boquillas ExactApply, atrayendo a grandes empresas que buscan ecosistemas de datos unificados.
Los participantes más pequeños combaten las desventajas de escala especializándose en sensores del Internet de las Cosas (IoT) y algoritmos de apoyo a la toma de decisiones que se adaptan a diversas flotas de equipos. Las empresas de agricultura de precisión como CropX Technologies Ltd, Trimble Inc. y Pessl Instruments GmbH están ganando participación al ofrecer programación basada en suscripción que se integra con múltiples marcas de hardware, lo que permite a los agricultores evitar la dependencia de un único proveedor. La ciberseguridad es ahora un factor diferenciador, ya que los fabricantes se apresuran a reforzar el firmware y añadir actualizaciones inalámbricas tras un incidente de ransomware que puso de manifiesto la vulnerabilidad de los pivotes conectados.
Líderes de la industria de maquinaria de riego agrícola de América del Norte
-
Valmont Industries.
-
Lindsay Corporation
-
Deere & Company
-
The Toro Company
-
Netafim Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Maquinaria de Riego Agrícola de América del Norte Empresas cubiertas en este informe
- Netafim Ltd.
- T-L Irrigation Co.
- Jain Irrigation Systems Ltd.
- Lindsay Corporation
- Nelson Irrigation Corporation
- Deere & Company
- The Toro Company
- Rain Bird Corporation
- Hunter Industries, Inc.
- Valmont Industries, Inc.
- Rivulis Irrigation Ltd.
- Reinke Manufacturing Co., Inc.
- Irritec S.p.A.
- AquaSpy, Inc.
- CropX Technologies Ltd.
- Trimble Inc.
- Pessl Instruments GmbH
- Hosur Plastics
Lea el análisis de las empresas de maquinaria de riego agrícola de américa del norte
Oportunidades de mercado y perspectivas futuras
La financiación pública vinculada a resultados medibles en materia de agua y energía sigue generando canales de actualización para sistemas presurizados y con monitoreo digital. La iniciativa USDA NRCS EQIP WaterSMART en el ejercicio fiscal 2026 asignó 5 millones de USD para el Lindsay-Strathmore Irrigation District y 6 millones de USD para el Tulare Irrigation District con el fin de mejorar la eficiencia y la conservación del agua en la explotación agrícola hasta 2030, respaldando la demanda de pivotes, bombas, controladores, medidores y telemetría que puedan documentar el rendimiento y ayudar a mantener el cumplimiento en cuencas estresadas por la sequía. La orientación vinculada a la Inflation Reduction Act también incrementa el atractivo de los variadores de frecuencia, la optimización de bombas y las actualizaciones de controladores que generan datos energéticos auditables, al enfatizar las reducciones de energía y gases de efecto invernadero derivadas de la mejora de los sistemas de riego existentes que funcionan con combustibles fósiles.
En el plano tecnológico, la oportunidad se expande a medida que la maquinaria de riego se integra en plataformas de datos de toda la explotación y en pilas de automatización, en lugar de operar como hardware independiente. En 2026, múltiples acciones de fabricantes de equipos originales pusieron de relieve esta tendencia: AGCO presentó la autonomía retroadaptable PTx Trimble (OutRun) y actualizaciones de precisión orientadas a la conectividad, mientras que John Deere avanzó en tecnología de aplicación basada en visión por computadora (See and Spray Gen 2) que refuerza el valor de los flujos de trabajo unificados de detección, prescripción y control de máquinas. Esto genera espacio en blanco para que los fabricantes de riego y los proveedores de agricultura de precisión combinen la programación del riego, los informes de gestión de nutrientes (especialmente en California) y contratos de servicio que mitiguen la escasez de técnicos de riego calificados, incluidos el diagnóstico remoto ofrecido por los distribuidores, el mantenimiento predictivo y los kits de reacondicionamiento para flotas de pivotes heredadas.
Desarrollo Reciente de la Industria en el Mercado de Maquinaria de Riego Agrícola de América del Norte
- Febrero de 2026: Valmont Industries adquirió el 80% restante de la participación accionaria en RMDS Innovation, Inc., tomando el control total de la plataforma con efecto a partir del 12 de enero de 2026. Esta consolidación alinea las capacidades tecnológicas y de productos para apoyar un desarrollo e integración más rápidos en la infraestructura de ingeniería y las ofertas relacionadas con el riego de Valmont.
- Febrero de 2026: Lindsay Corporation inició las entregas para un proyecto de riego y tecnología de aproximadamente 80 millones de USD en la región MENA, tras su segundo trimestre del ejercicio fiscal 2026 (finalizado el 28 de febrero de 2026). La escala del despliegue destaca la capacidad de Lindsay para ejecutar grandes programas de riego y ampliar su cartera orientada a la tecnología más allá del gasto cíclico en equipos agrícolas.
- Enero de 2025: Lindsay Corporation completó la adquisición de una participación minoritaria del 49,9% en Pessl Instruments, con sede en Austria. La inversión fortaleció el acceso a capacidades de detección en la granja y de apoyo a la toma de decisiones que pueden integrarse en flujos de trabajo de riego conectados, apoyando modelos de programación y servicio más basados en datos.
Mercado de Maquinaria de Riego Agrícola de América del Norte Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca la maquinaria y el equipo de riego de uso agrícola vendidos en toda América del Norte que ayudan a aplicar agua a los cultivos de manera controlada, incluidos los sistemas instalados en campo y el hardware principal utilizado para operarlos.
Exclusiones del alcance: Se excluye la infraestructura hídrica agrícola más amplia y las obras civiles (como canales, embalses y grandes proyectos municipales de agua) que no se adquieren como maquinaria de riego para uso agrícola.
Descripción General de la Segmentación
- Por tipo de riego
- Riego por aspersión
- Unidad de bombeo
- Inyectores
- Sensores
- Controladores
- Accesorios y conexiones
- Cabezales de aspersión/aspersores
- Tuberías
- Acoplamientos
- Caudalímetros
- Otros sistemas de riego por aspersión
- Riego por goteo
- Tuberías
- Válvulas antirretorno
- Reguladores de presión
- Emisores
- Válvulas
- Filtros
- Otros sistemas de riego por goteo
- Riego por pivote
- Otros tipos de riego
- Riego por aspersión
- Por tipo de aplicación
- Granos y cereales
- Frutas y verduras
- Legumbres y oleaginosas
- Otros tipos de aplicación
- Por geografía
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la visión inicial de la demanda, el contexto de uso y las señales de precios, y luego se mantuvo a lo largo del modelo como una verificación constante. Se revisaron referencias públicas y oficiales, como los datos de superficie irrigada y cultivos del USDA y el NASS, los informes de uso del agua del USGS, las tablas agrícolas de Statistics Canada, las publicaciones de Agriculture and Agri-Food Canada y los conjuntos de datos de la FAO que anclan la escala de la agricultura de riego en la región.
Posteriormente, se utilizaron presentaciones de resultados de empresas, presentaciones para inversores, transcripciones de conferencias de resultados y prensa de reputación para comprender la combinación de productos y la dirección de precios del equipo de riego. También se utilizaron suscripciones de pago seleccionadas para el seguimiento de datos financieros y noticias de empresas, y se consultaron bases de datos de patentes para confirmar cuándo características como la automatización y la eficiencia pasaron a formar parte de las líneas de productos principales, lo que puede afectar los precios de venta promedio. Las fuentes aquí enumeradas son meramente ilustrativas, y se utilizaron otras referencias para la recopilación, validación y aclaración de datos a medida que avanzaba el trabajo.
Entrevistas Primarias y Encuestas
Los insumos primarios se utilizaron para validar lo que se adquiere como maquinaria de riego a nivel de explotación agrícola y para cerrar las brechas dejadas por los datos públicos. Se realizaron conversaciones con fabricantes y distribuidores, diseñadores e instaladores de sistemas de riego y operadores agrícolas de los Estados Unidos, Canadá y México, y los comentarios recibidos se utilizaron para contrastar las tasas de adopción, los plazos de reemplazo y las bandas de precios realistas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 19% | Gerentes: 56% |
Dimensionamiento del Mercado y Elaboración de Pronósticos
El dimensionamiento del mercado se construyó mediante una secuencia descendente y ascendente en la que el conjunto de demanda se reconstruye primero a partir de señales de la agricultura de riego y, a continuación, los totales se verifican utilizando aproximaciones selectivas de proveedores y canales. La construcción descendente utiliza insumos como las tendencias de superficie irrigada, los cambios en la combinación de cultivos (granos y cereales frente a frutas y verduras), los indicadores de sequía y restricciones hídricas, la actividad de participación en costos e incentivos, y los ciclos de reemplazo típicos de sistemas como equipos de aspersión, goteo y pivote.
Una vez formados los totales por país, se corroboraron con precios de venta promedio muestreados y volúmenes obtenidos mediante verificaciones de canales, seguidos de comprobaciones de razonabilidad frente a la exposición de los proveedores a la región. Donde las perspectivas ascendentes estaban incompletas, las brechas se gestionaron utilizando rangos de penetración conservadores vinculados a la superficie irrigada y asegurando que la densidad unitaria implícita se mantenga realista para los diseños de las explotaciones y el espaciado típico de los sistemas.
Para la elaboración de pronósticos, se aplicó un análisis de escenarios para que la demanda año a año pueda reflejar diferentes trayectorias de disponibilidad de agua e ingresos agrícolas que surgieron repetidamente en las entrevistas. Esos escenarios se tradujeron en supuestos de adopción y precios por tipo de riego, y luego se revisaron para mantener el pronóstico explicable y reproducible durante las actualizaciones.
Ciclo de Validación de Datos y Actualización
La validación se realiza en etapas para que los errores grandes se detecten de forma temprana y los resultados inusuales no fluyan hacia los números finales. Comparamos el modelo con señales independientes como la dirección de la superficie irrigada, el movimiento de políticas y financiamiento, y el ritmo implícito de rotación de equipos; a continuación, las anomalías se revisan y corrigen con notas claras.
Antes de la aprobación final, otro analista revisa la lógica y los cálculos, y se activa un seguimiento adicional cuando un supuesto clave cambia o cuando nuevos datos públicos modifican el panorama de la demanda. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se produce un evento material que puede cambiar la demanda del mercado o los precios. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más reciente disponible en ese momento.
Dimensionamiento del Mercado de Maquinaria de Riego Agrícola de América del Norte de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para este segmento a menudo no coinciden porque las reglas de conteo difieren incluso cuando los títulos de los informes suenan similares. Los principales factores son qué se considera maquinaria de riego frente a infraestructura hídrica más amplia, qué países se incluyen bajo América del Norte y cómo se temporalizan los precios de los equipos y la demanda de reemplazo.
Las tendencias de superficie irrigada, las divisiones de área de cultivo por grupos de cultivos principales y las verificaciones del ciclo de reemplazo para sistemas de aspersión, goteo y pivote son la evidencia que mantiene la estimación de Mordor Intelligence alineada con la actividad de compra de equipos agrícolas. Las diferencias también aparecen cuando algunas fuentes agrupan más componentes del conjunto del sistema de riego (incluidos componentes de soporte) o utilizan una temporalización de moneda y un año base diferentes, lo que puede mover el valor reportado sin un cambio real en la demanda subyacente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,25 mil millones de USD (2025) | |
| Editorial Regional A | 8,90 mil millones de USD (2025) | Esta cifra parece incluir un conjunto más amplio de componentes del sistema de riego y puede aplicar una regla de inclusión diferente para lo que se considera gasto en maquinaria a nivel de explotación agrícola, lo que puede ampliar el total incluso en el mismo año. |
| Departamento de Investigación Sectorial B | 16,56 mil millones de USD (2024) | El valor más elevado probablemente refleja una definición más amplia que agrupa equipos y componentes adicionales en los sistemas de riego, además de un año base y una estructura de precios diferentes que pueden elevar el número principal. |
En general, la dispersión proviene principalmente de lo que se incluye en el conjunto de productos y de cómo se gestionan el año base y los precios. Cuando el alcance se mantiene vinculado a las compras de maquinaria de riego agrícola y las señales clave de demanda se verifican año a año, el número final resulta más fácil de rastrear y actualizar de manera consistente.
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de maquinaria de riego agrícola de América del Norte para 2031?
Se prevé que el mercado alcance los 4,91 mil millones de USD en 2031 a una CAGR del 7,13%.
¿Qué tipo de riego crece más rápido en América del Norte?
Las soluciones de sensores de goteo avanzan a una CAGR del 12,05% hasta 2031, impulsadas por la adopción en cultivos especializados y los mandatos de eficiencia.
¿Cuánta financiación pública respalda las modernizaciones de riego en Estados Unidos en 2025?
El Programa de Incentivos para la Calidad Ambiental del Departamento de Agricultura de los Estados Unidos (USDA EQIP) ha asignado USD 7.700 millones para prácticas de conservación en el año fiscal 2025, siendo la eficiencia del riego una categoría principal.
¿Por qué México es la geografía de más rápido crecimiento para la maquinaria de riego?
El Programa de Tecnificación de Riego de Conagua cubre hasta el 70% de los costos de equipos, acelerando la adopción entre los productores de bayas, aguacate y verduras.
¿Qué tendencia tecnológica está reduciendo el tiempo de inactividad no planificado del riego?
Los módulos de mantenimiento predictivo basados en inteligencia artificial (IA) de borde detectan problemas en bombas y cajas de engranajes hasta 14 días antes del fallo, reduciendo el tiempo de inactividad en un 11%.