
Tamaño y Cuota del Mercado de Medicamentos Antiinflamatorios No Esteroideos (AINE)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 25.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 33.57 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.67 % |
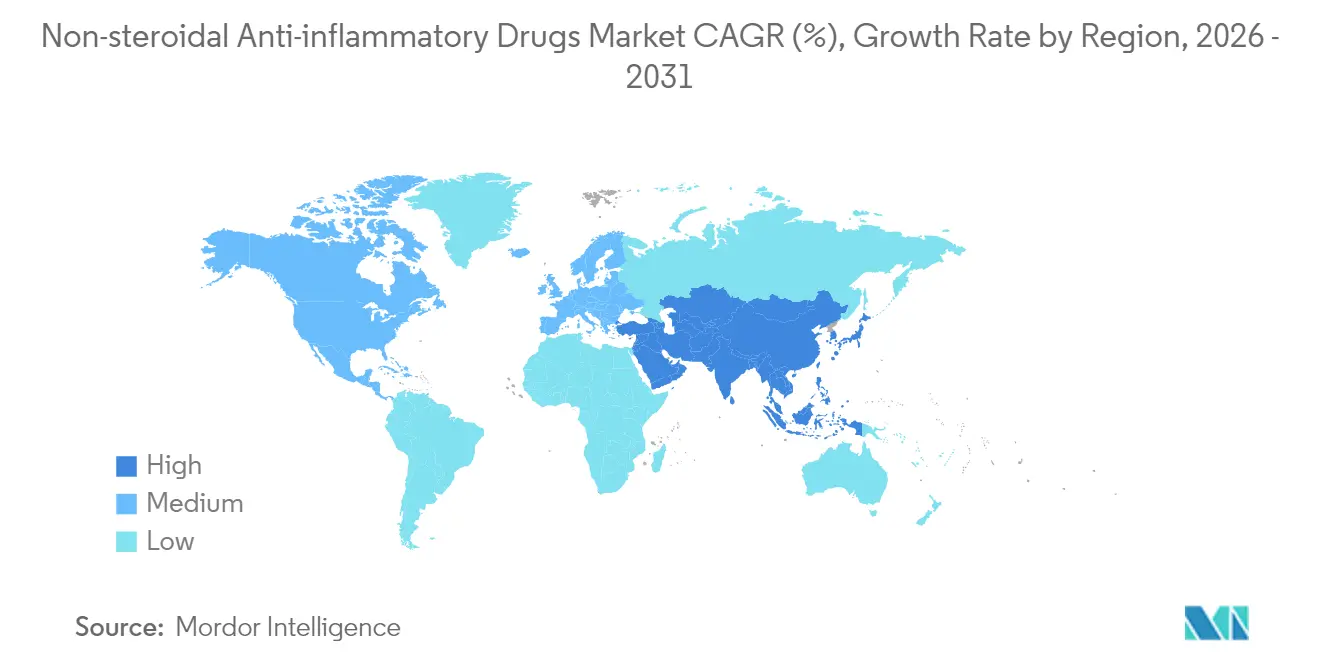
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
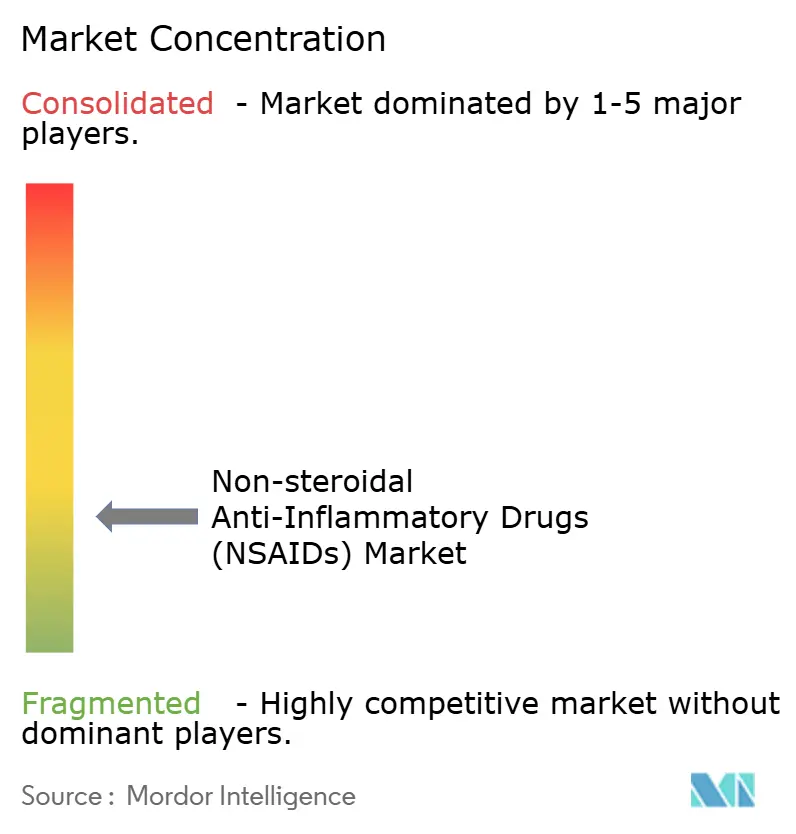
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos Antiinflamatorios No Esteroideos (AINE) por Mordor Intelligence
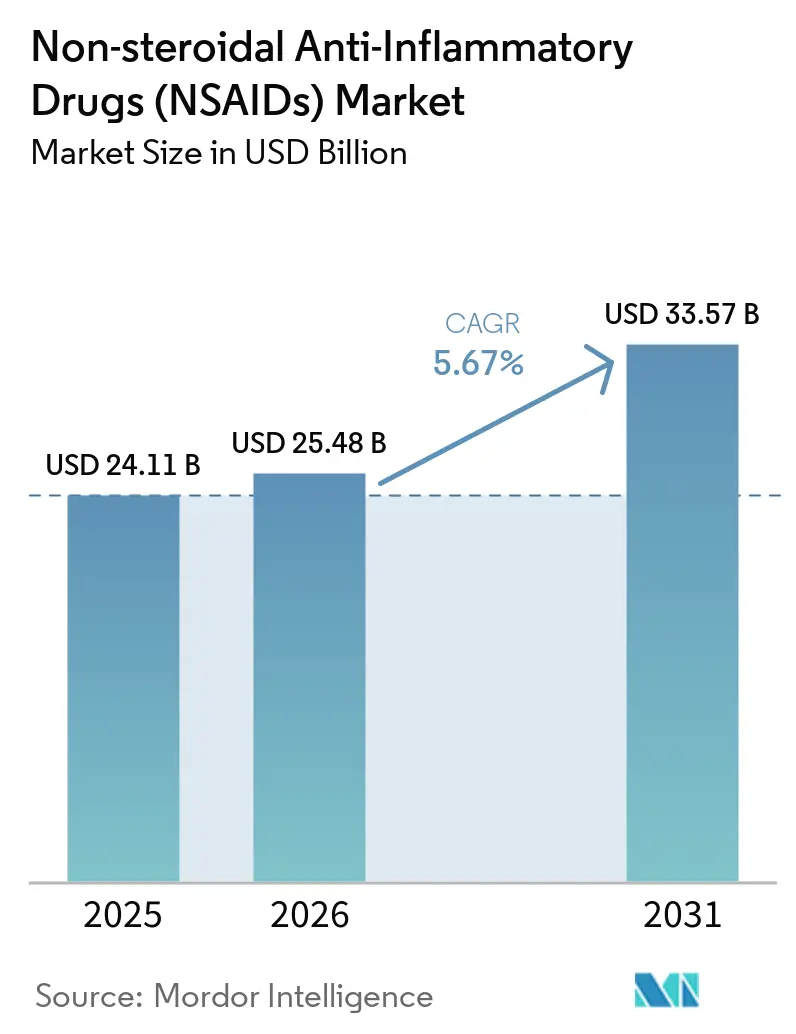
El tamaño del mercado de AINE fue valorado en USD 24,11 mil millones en 2025 y se estima que crecerá desde USD 25,48 mil millones en 2026 hasta alcanzar USD 33,57 mil millones en 2031, a una CAGR del 5,67% durante el período de previsión (2026-2031). La demanda aumenta a medida que los sistemas de salud buscan opciones de manejo del dolor no opioides, las poblaciones envejecen y el acceso sin receta (OTC) se amplía. Las ganancias en volumen se ven moderadas por las advertencias de seguridad gastrointestinal (GI) y cardiovascular, el vencimiento de patentes y un mayor escrutinio regulatorio. América del Norte lidera los ingresos actualmente, mientras que Asia-Pacífico crece más rápido a medida que una mayor cobertura de seguro y las farmacias en línea amplían el acceso. La estrategia de producto se orienta hacia geles tópicos que mitigan los riesgos sistémicos, mientras que la reformulación asistida por IA ayuda a las empresas a extender los ciclos de vida en el mercado de AINE.
Conclusiones Clave del Informe
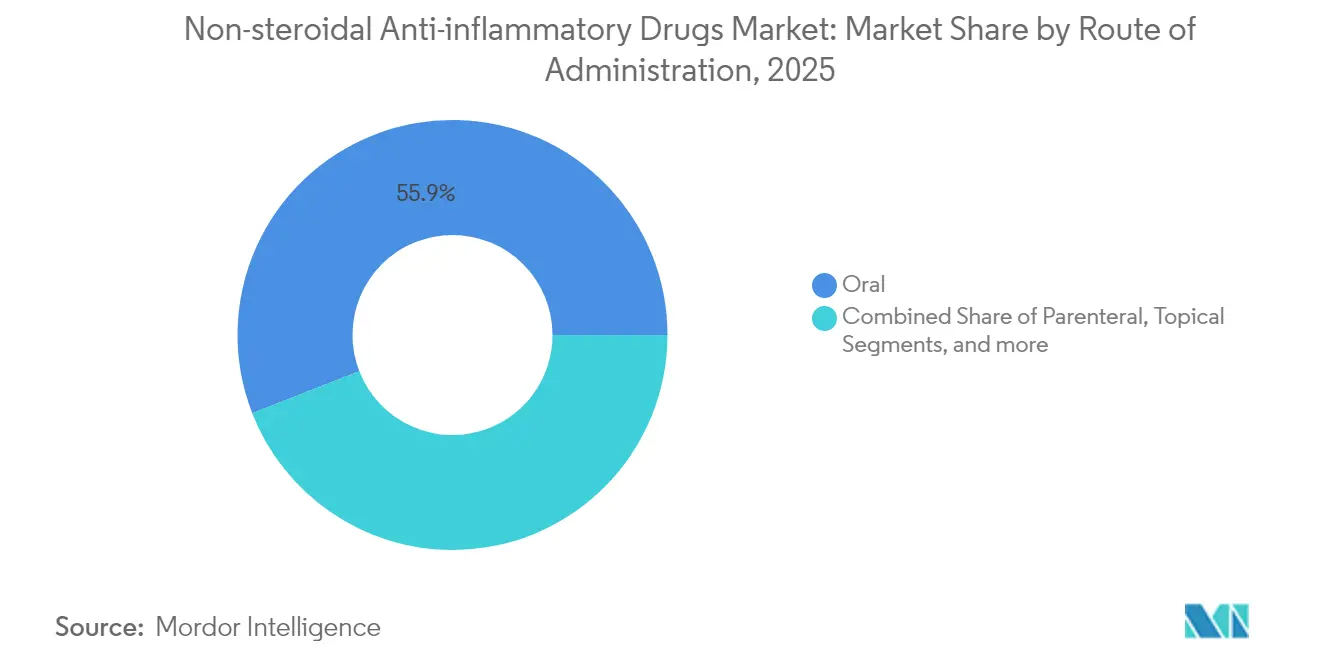
- Por vía de administración, la administración oral lideró con el 55,92% de la cuota del mercado de AINE en 2025, mientras que se prevé que las formulaciones tópicas se expandan a una CAGR del 6,18% hasta 2031.
- Por clase de fármaco, los inhibidores COX no selectivos representaron el 61,77% del tamaño del mercado de AINE en 2025, mientras que los fármacos selectivos de COX-2 están configurados para crecer a una CAGR del 6,32% hasta 2031.
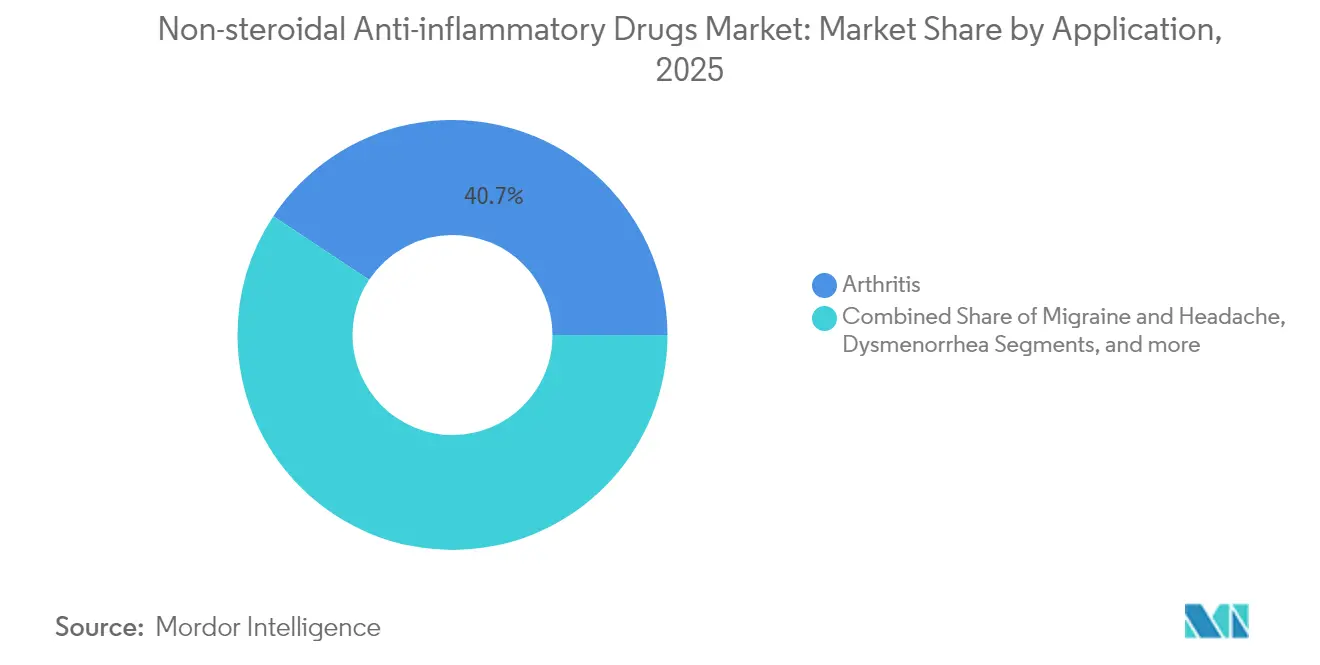
- Por aplicación, los tratamientos para la artritis captaron el 40,68% de la cuota del mercado de AINE en 2025; se prevé que las terapias para la migraña avancen a una CAGR del 6,12% hasta 2031.
- Por canal de distribución, las farmacias minoristas controlaron el 45,98% del tamaño del mercado de AINE en 2025, mientras que se espera que las plataformas de comercio electrónico aumenten a una CAGR del 6,41%.
- Por geografía, América del Norte mantuvo el 41,35% de la cuota del mercado de AINE en 2025; Asia-Pacífico está posicionada para la mayor CAGR del 6,29% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Medicamentos Antiinflamatorios No Esteroideos (AINEs)*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Creciente carga global de dolor crónico y trastornos inflamatorios | +1.8% | Global, con mayor impacto en las poblaciones en envejecimiento de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Preferencia por los AINE frente a opioides y acetaminofén | +1.2% | América del Norte y Europa, con expansión hacia los mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente disponibilidad de medicamentos sin receta (OTC) y cultura de automedicación | +0.9% | Global, particularmente fuerte en los mercados emergentes de Asia-Pacífico y América Latina | Corto plazo (≤ 2 años) |
| Aparición de geles tópicos de combinación de dosis fija que mejoran la seguridad gastrointestinal | +0.7% | América del Norte y Europa inicialmente, con adopción gradual en Asia-Pacífico | Mediano plazo (2-4 años) |
| Reposicionamiento de fármacos impulsado por IA que acelera reformulaciones de bajo coste | +0.4% | Global, liderado por centros de innovación en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Expansión de aplicaciones en áreas terapéuticas especializadas | +0.3% | América del Norte y Europa principalmente, con adopción selectiva en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga Global de Dolor Crónico y Trastornos Inflamatorios
El dolor crónico afecta a más de 100 millones de adultos en todo el mundo, y se prevé que la prevalencia de la osteoartritis aumente considerablemente para 2050, lo que refuerza la necesidad estructural de antiinflamatorios. Las capacidades diagnósticas más amplias en las economías emergentes amplían el grupo de pacientes, mientras que los gobiernos clasifican el dolor crónico como una condición propia, lo que respalda el reembolso de la terapia con AINEs a largo plazo. Las pérdidas de productividad laboral vinculadas al dolor no tratado justifican aún más las ampliaciones de cobertura. Como resultado, el mercado de AINEs asegura una base de demanda estable que trasciende los ciclos económicos.
Preferencia por los AINE Frente a Opioides y Acetaminofén
Los ensayos clínicos demuestran que un régimen de ibuprofeno y acetaminofén puede igualar el alivio del dolor de la hidrocodona sin ningún riesgo de adicción. Las guías de prescripción de Estados Unidos y la Unión Europea ahora aconsejan la terapia de primera línea no opioide, impulsando la inclusión de los AINE en los formularios. Dado que estos productos también tratan la inflamación, superan al acetaminofén en artritis y lesiones deportivas. Los pagadores ven ahorros de costes frente a los gastos por uso indebido de opioides, reforzando la adopción de las guías clínicas. Este cambio reposiciona el mercado de AINE como la piedra angular del manejo del dolor moderado.
Creciente Disponibilidad de Medicamentos sin Receta (OTC) y Cultura de Automedicación
La revisión de la Monografía OTC M013 de la Administración de Alimentos y Medicamentos (FDA) podría ampliar el uso de AINE sin prescripción en Estados Unidos[1]FDA, "Productos Farmacéuticos Analgésicos Internos, Antipiréticos y Antirreumáticos de Venta Libre para Uso Humano; Monografía," federalregister.gov. Los consumidores de clase media emergente en Asia y América Latina dependen de los mostradores de farmacia para la atención primaria, impulsando los volúmenes. Los verificadores de síntomas digitales apoyan la automedicación segura, mientras que los programas de bienestar corporativo incluyen opciones de AINE para reducir el ausentismo. En conjunto, estos factores canalizan el gasto discrecional hacia el mercado de AINE.
Geles Tópicos de Combinación de Dosis Fija que Mejoran la Seguridad Gastrointestinal
El diclofenaco tópico proporciona un alivio del dolor comparable al de los comprimidos orales mientras reduce la exposición sistémica. Los nuevos geles combinan potenciadores de penetración con principios activos complementarios, y los datos del mundo real que abarcan a 100.000 usuarios muestran que el 70,8% compra únicamente un solo envase, lo que sugiere un beneficio y una satisfacción rápidos (resumen del congreso de la Federación Europea de Medicina del Deporte). Los pagadores y los médicos recomiendan estos productos para pacientes con riesgos cardiovasculares o gastrointestinales. El perfil de seguridad atrae a nuevos usuarios al mercado de AINE y prolonga la duración de la terapia para los pacientes existentes.
Análisis del Impacto de las Restricciones del Mercado de Medicamentos Antiinflamatorios No Esteroideos (AINEs)*
| Restricción | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Eventos adversos gastrointestinales y cardiovasculares que generan advertencias regulatorias | -1.4% | Global, con la aplicación más estricta en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Vencimientos de patentes y erosión de precios para marcas líderes | -0.8% | América del Norte y Europa principalmente, con repercusión en los mercados globales | Mediano plazo (2-4 años) |
| Crecientes presiones sobre los costes sanitarios y competencia genérica | -0.6% | Global, con mayor impacto en los mercados emergentes sensibles a los costes | Corto plazo (≤ 2 años) |
| Creciente conciencia sobre interacciones farmacológicas y contraindicaciones | -0.4% | América del Norte y Europa principalmente, con expansión hacia los mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Eventos Adversos Gastrointestinales y Cardiovasculares que Generan Advertencias Regulatorias
La Administración de Alimentos y Medicamentos (FDA) y la Agencia Europea de Medicamentos (EMA) ahora exigen advertencias encuadradas que cubren eventos cardiovasculares, gastrointestinales y dermatológicos raros. Las pautas de AINE a dosis altas en la espondilitis anquilosante elevan el riesgo de cardiopatía isquémica y accidente cerebrovascular según análisis de cohortes longitudinales. Los médicos examinan a los pacientes con mayor rigor y limitan la duración, reduciendo los volúmenes de prescripción. La monitorización adicional infla los costes del tratamiento, ejerciendo presión sobre el mercado de AINE a pesar de la demanda subyacente persistente.
Vencimientos de Patentes y Erosión de Precios para Marcas Líderes
Prolensa perdió su exclusividad en 2024 tras la aprobación del bromfenaco genérico, ilustrando cómo los AINE oftálmicos de nicho también enfrentan erosión. Las pérdidas más amplias en 2025 en todo el sector farmacéutico intensifican la competencia de precios, y los pagadores aprovechan múltiples proveedores para negociar descuentos. Los propietarios de marcas pivotan hacia sistemas de administración novedosos y productos combinados, aunque las alternativas genéricas reducen los ingresos por unidad en los segmentos maduros del mercado de AINE.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Medicamentos Antiinflamatorios No Esteroideos (AINEs)
Por Vía de Administración:
Las Formulaciones Tópicas Impulsan la Revolución de la SeguridadLos productos orales mantuvieron el 55,92% del tamaño del mercado de AINE en 2025 gracias a la familiaridad del médico y la conveniencia del paciente. Sin embargo, las opciones tópicas crecen a una CAGR del 6,18% a medida que los prescriptores aversos al riesgo recomiendan la terapia localizada para la osteoartritis y las lesiones de tejidos blandos. Los hidrogeles avanzados ahora igualan la eficacia oral sin aumentar los eventos gastrointestinales o cardiovasculares.
Los parches de combinación de dosis fija incorporan potenciadores de permeación que sostienen la liberación hasta por 12 horas, reduciendo la frecuencia de dosificación y mejorando la adherencia. Las directrices regulatorias fomentan los AINE tópicos en adultos mayores con comorbilidades. En consecuencia, los fabricantes amplían la capacidad de sus plantas para geles y aerosoles con el fin de capturar volúmenes incrementales en el mercado de AINE.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Clase de Fármaco:
La Selectividad de COX-2 Equilibra Eficacia y SeguridadLos inhibidores no selectivos retuvieron la mayor porción del 61,77% del tamaño del mercado de AINE en 2025 en virtud del coste y el etiquetado de indicación amplia. Los agentes de COX-2 escalan a una CAGR del 6,32% a medida que nueva evidencia refina las evaluaciones del riesgo cardiovascular y destaca la protección gastrointestinal. Los candidatos emergentes optimizan las relaciones de selectividad y las semividas para ampliar su ventana terapéutica.
Los productos en desarrollo también apuntan a la inhibición de doble diana, modulando simultáneamente las vías de prostaglandinas y leucotrienos para combatir la inflamación con menos efectos secundarios. Si los ensayos en fase tardía confirman el beneficio, el dominio de los no selectivos podría erosionarse, redefiniendo la combinación de ingresos por clase de fármaco dentro del mercado de AINE.
Por Aplicación:
Los Tratamientos para la Migraña se Aceleran Gracias a la InnovaciónLa artritis representó el 40,68% del tamaño del mercado de AINE en 2025 sobre la base de grandes grupos de pacientes crónicos. Las formulaciones para la migraña registran la CAGR más rápida del 6,12% gracias a innovaciones de combinación de dosis fija como meloxicam más rizatriptán, que lograron una libertad sostenida del dolor del 77% en ensayos de fase 3.
Una adopción más amplia en neurología sigue a las vías de tratamiento actualizadas que favorecen las combinaciones de AINE y triptanos para los ataques moderados. Las indicaciones oftálmicas, de dismenorrea y de fiebre-gripe amplían la huella clínica, garantizando flujos de ingresos diversificados para las empresas activas en el mercado de AINE.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Canal de Distribución:
El Comercio Electrónico Transforma los Patrones de AccesoLas farmacias minoristas controlaron el 45,98% de la cuota del mercado de AINE en 2025 a través del asesoramiento profesional y el cumplimiento inmediato. Las farmacias en línea registran la mayor CAGR del 6,41% a medida que los consumidores adoptan la entrega a domicilio, la transparencia de precios y las funciones de renovación automática.
Las cadenas nacionales combinan plataformas digitales con recogida local para proteger su cuota, mientras que las e-farmacias especializadas intensifican el marketing en zonas rurales desatendidas. Los puntos de venta hospitalarios mantienen relevancia para las necesidades de productos inyectables y perioperatorias, pero la conveniencia omnicanal está redefiniendo las estrategias de captación de demanda en el mercado de AINE.
Análisis Geográfico
Mercado de Medicamentos Antiinflamatorios No Esteroideos (AINEs) en América del Norte
América del Norte concentr el 41,35% de los ingresos en 2025, respaldada por un elevado gasto sanitario y políticas de sustitución de opioides que priorizan las prescripciones de AINEs. Los marcos regulatorios son sólidos y las aseguradoras impulsan los genéricos rentables, lo que genera tanto estabilidad como presión sobre los precios en esta zona del mercado de AINEs.
Mercado de Medicamentos Antiinflamatorios No Esteroideos (AINEs) en Asia-Pacífico
Asia-Pacífico registra el CAGR más rápido del 6,29% hasta 2031, a medida que las poblaciones envejecen y los consumidores de clase media buscan alivio del dolor asequible. Los fabricantes locales amplían la producción y los gobiernos integran los AINEs esenciales en las listas de reembolso, acelerando el acceso. El uso sin receta está muy extendido, aunque las visitas médicas per cápita están aumentando, lo que incorpora más casos diagnosticados de artritis y migraña a la atención formal.
Mercado de Medicamentos Antiinflamatorios No Esteroideos (AINEs) en EMEA y América del Sur
Europa mantiene un volumen considerable respaldado por sistemas de salud universales, aunque las estrictas evaluaciones de la EMA ralentizan los nuevos lanzamientos y enfatizan la farmacovigilancia. Las regiones emergentes de Oriente Medio, África y América del Sur ganan impulso a medida que mejora la infraestructura. Las multinacionales se asocian con distribuidores locales para navegar por los matices regulatorios y las fluctuaciones económicas, al tiempo que desbloquean una demanda incremental en el mercado global de AINEs.

Panorama regulatorio
Los AINE enfrentan un escrutinio poscomercialización sostenido centrado en los riesgos gastrointestinales, cardiovasculares y de hipersensibilidad. En Estados Unidos, la FDA avanzó en los requisitos de seguridad del etiquetado al exigir actualizaciones en el etiquetado de AINE de prescripción para incluir advertencias sobre erupciones fijas por fármacos (FDE) y erupción fija generalizada ampollosa por fármacos (GBFDE), a partir de finales de 2024, reforzando las expectativas de farmacovigilancia en moléculas ya establecidas.
En Europa, la actividad regulatoria se centra en variaciones y remisiones. La Comisión Europea, en 2024, rechazó la autorización de comercialización para las cápsulas blandas de Ibuprofeno NVT 400 mg debido a deficiencias de bioequivalencia, y la posición del CMDh de la EMA sobre el diclofenaco sistémico, adoptada en 2025, requirió una alineación de la información del producto. El marco de variaciones de la UE entró en vigor en 2025, y las directrices de la Comisión Europea aplicables desde enero de 2026 simplificaron los procesos para los cambios en las autorizaciones de comercialización, afectando las actualizaciones de etiquetado y los cambios de formulación. La OMS actualizó la 24.ª Lista Modelo de Medicamentos Esenciales en 2025, influyendo en las decisiones de adquisición y reembolso de analgésicos prioritarios, incluidos los AINE.
Análisis de la cadena de valor
La cadena de valor de los AINE va desde los insumos petroquímicos y de química fina, pasando por la síntesis de API, la formulación (sólidos orales, semisólidos tópicos, inyectables y oftálmicos), las pruebas de calidad y la liberación de lotes, hasta la distribución a través de canales hospitalarios, minoristas y de comercio electrónico. El suministro de API sigue geográficamente concentrado; la USP informó en 2024 que India representaba el 48% de los DMF activos de API y China el 18%, mientras que Estados Unidos poseía alrededor del 3% de la capacidad de fabricación de API, dejando a muchos productos de AINE expuestos a la logística transfronteriza, el cumplimiento normativo y los shocks de precios.
La competitividad en la fabricación de dosis finales aguas abajo depende de una producción de gran volumen sensible a los costos y de una supervisión estricta de las BPM, especialmente para los genéricos y las marcas de venta libre (OTC) de amplio uso. Ejemplos de integración y resiliencia incluyen a BASF, que mantiene la producción de ibuprofeno en su planta auditada por la FDA en Bishop, Texas, mediante un proceso de sistema cerrado, lo que respalda la calidad y la continuidad de un API OTC importante. La escasez continua de medicamentos de bajo margen, destacada en los informes de escasez de la USP, también explica por qué los compradores (pagadores, mayoristas y cadenas minoristas) presionan sobre los precios mientras los fabricantes priorizan la escala, los sistemas de calidad redundantes y el abastecimiento regionalizado. Esto es especialmente relevante ya que las actualizaciones de etiquetado relacionadas con la seguridad, como los resultados del PSUSA de la EMA para el diclofenaco sistémico, se traducen en trabajos de diseño gráfico, empaquetado y variaciones regulatorias en múltiples SKU.
Panorama Competitivo
El mercado de AINE está moderadamente fragmentado. Las empresas líderes como Bayer, Pfizer y Johnson & Johnson aprovechan sus marcas consolidadas, amplias carteras y cadenas de suministro globales. Los especialistas en genéricos como Lupin y Glenmark compiten en precio y agilidad regulatoria, acelerando la erosión tras el vencimiento de la patente de productos orales y oftálmicos.
Los principales competidores invierten en cribado con IA para encontrar nuevas indicaciones o reformular principios activos existentes, reduciendo los plazos y costes de I+D. Los dispositivos tópicos novedosos, los sistemas de iontoforesis y los colirios sin conservantes crean nichos premium. Las alianzas con empresas emergentes de salud digital proporcionan aplicaciones de apoyo al paciente que diferencian la oferta en un mercado de AINE saturado.
Las perspectivas de consolidación aumentan a medida que los proyectos de desarrollo de mediano alcance se reducen y las ventajas de escala crecen en el abastecimiento de ingredientes farmacéuticos activos (API) bajo estándares de calidad más rigurosos. Los objetivos de sostenibilidad añaden otra capa de competencia, con empresas que comercializan rutas de síntesis más ecológicas ante los compradores hospitalarios que buscan menores impactos ambientales.
Líderes de la Industria de Medicamentos Antiinflamatorios No Esteroideos (AINE)
Pfizer Inc.
Johnson & Johnson
Bayer AG
Sanofi S.A.
Haleon plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas Cubiertas en este Informe del Mercado de Medicamentos Antiinflamatorios No Esteroideos (AINEs)
- Pfizer
- Bayer
- Johnson & Johnson (McNeil)
- Haleon plc
- Reckitt Benckiser Group
- Sanofi
- Horizon Therapeutics
- Sun Pharmaceuticals Industries
- Assertio
- Perrigo Company
- Iroko Pharmaceuticals
- Viatris
- Novartis
- Dr. Reddy’s Laboratories Ltd
- Teva Pharmaceutical Industries
- Boehringer Ingelheim
- Abbvie
- Endo International
- Hikma Pharmaceuticals
- Orion
Lea el análisis de las empresas de antiinflamatorios no esteroideos (AINEs)

Oportunidades de mercado y perspectivas futuras
Las oportunidades se centran en formatos de administración diferenciados y tiempos de ciclo más rápidos para las actualizaciones del ciclo de vida bajo una supervisión de seguridad cada vez más estricta. Los AINE tópicos y otros formatos localizados se benefician del cambio del mercado hacia el manejo del dolor sin opioides, al tiempo que abordan las preocupaciones de riesgo sistémico que impulsan el monitoreo y los cambios de etiquetado; esta combinación de productos también se alinea con el crecimiento del autocuidado y el acceso a productos OTC en los canales minoristas y de comercio electrónico. La propia actividad regulatoria crea espacio en blanco para los proveedores capaces de ejecutar programas rápidos de cambio de etiquetado y formulación, respaldados por las recomendaciones recurrentes de señales del PRAC de la EMA en marzo de 2026 y junio de 2026, así como por acciones de etiquetado anteriores relacionadas con erupciones fijas por fármacos que desencadenan actualizaciones a nivel de todo el portafolio.
La modernización de la fabricación y la resiliencia del suministro también crean capacidad de expansión, particularmente en regiones que priorizan la capacidad nacional y los controles de proceso avanzados. En abril de 2026, Novartis finalizó los planes para una instalación de API en EE. UU. en Morrisville, Carolina del Norte, para comprimidos y cápsulas de dosis sólida dentro de un programa de inversión más amplio en EE. UU., y AbbVie anunció un campus de fabricación de 1.400 millones de USD en Durham, Carolina del Norte, con tecnologías de IA y fabricación avanzada. Aunque estas inversiones no son específicas para los AINE, reflejan la expansión continua de la capacidad de moléculas pequeñas y dosis sólidas en EE. UU., que puede respaldar analgésicos de gran volumen y mejorar la capacidad de respuesta ante las fluctuaciones de la demanda vinculadas a la estacionalidad OTC, los patrones de reabastecimiento del comercio electrónico y una ejecución más rápida de los cambios posaprobación bajo marcos de variaciones en evolución.
Desarrollos Recientes de la Industria en el Mercado de Medicamentos Antiinflamatorios No Esteroideos (AINEs)
- Junio de 2026: Bayer completó la adquisición de Perfuse Therapeutics por 300 millones de USD, incorporando el programa de implante intravítreo de liberación sostenida PER-001 a su cartera de oftalmología. El acuerdo fortalece la franquicia de cuidado ocular de Bayer y complementa las estrategias para compensar la erosión de precios en categorías de moléculas pequeñas maduras, ampliando potencialmente las capacidades transversales para los AINE oculares.
- Abril de 2026: Novartis finalizó los planes para una instalación de API en EE. UU. en Morrisville, Carolina del Norte, como parte de un programa de inversión más amplio en EE. UU. para comprimidos y cápsulas de dosis sólida. El proyecto refuerza la resiliencia de la fabricación en EE. UU. y la continuidad del suministro a corto plazo para API clave de dosis sólida.
- Enero de 2025: Axsome Therapeutics recibió la aprobación de la FDA para Symbravo, una tableta de meloxicam-rizatriptán para la migraña aguda en adultos. La aprobación destaca la innovación continua en torno a las combinaciones de dosis fija basadas en AINE para mejorar la conveniencia y los resultados, ampliando la diferenciación más allá de los comprimidos orales genéricos.


Mercado de Antiinflamatorios No Esteroideos (AINEs) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado abarca el valor de ventas mundial de antiinflamatorios no esteroideos (AINEs) de prescripción y de venta libre cuya acción principal es la inhibición reversible de COX-1 y/o COX-2, en formas orales, tópicas, parenterales y transdérmicas.
Exclusiones del alcance: Se excluyen los analgésicos combinados en los que el AINE no es el principio activo principal, así como los productos de uso exclusivamente veterinario.
Descripción General de la Segmentación
- Por Vía de Administración
- Oral
- Parenteral
- Tópico
- Otros
- Por Clase de Fármaco
- Inhibidores COX No Selectivos
- Inhibidores Selectivos de COX-2
- Por Aplicación
- Artritis
- Migraña y Cefalea
- Condiciones Oftálmicas
- Fiebre y Gripe
- Dismenorrea
- Otros
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Comercio Electrónico
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción del contexto de la enfermedad y el tratamiento que hace medible la demanda de AINEs, y luego se alinea con las señales observables de suministro de medicamentos. Se consultaron fuentes públicas como la FDA de los Estados Unidos para etiquetas de medicamentos y actualizaciones de seguridad, los CDC para señales de carga que se vinculan al dolor y la inflamación, y la OMS para comparaciones de salud global y por país que ayudan a explicar las diferencias regionales.
Para fundamentar la lógica de volúmenes y precios, también se revisaron fuentes como las estadísticas de salud de la OCDE, las agencias nacionales de medicamentos para notas sobre políticas de venta libre y con receta, y la literatura clínica revisada por pares sobre cómo varía la utilización según la indicación (por ejemplo, artritis frente a dolor agudo). Los informes anuales de las empresas y los materiales para inversores se utilizaron para comprender el enfoque de la cartera y la exposición general a los ingresos, y una suscripción de pago aprobada para información financiera y noticias de empresas se utilizó de forma selectiva para validar cronogramas y cambios importantes en los productos. Estos ejemplos no son exhaustivos, y también se consultaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las discusiones primarias se utilizaron para someter a prueba de estrés lo que las fuentes documentales no pueden confirmar con claridad, especialmente la división entre el uso con receta y sin receta, la duración típica de la terapia y el impacto de las directrices de seguridad en el cambio entre tipos y vías de AINEs. Se conversó con una combinación de fabricantes, distribuidores, partes interesadas de canales hospitalarios y minoristas, y médicos que observan de primera mano el comportamiento de prescripción y la adherencia de los pacientes; la cobertura se equilibró entre APAC, EMEA y las Américas para poder reflejar los efectos regionales del reembolso y la disponibilidad de venta libre. Los aportes de estas conversaciones se utilizaron para llenar vacíos, acordar supuestos realistas de progresión de precios y luego triangular los totales finales antes de la aprobación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | CXOs: 14% | APAC: 46% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 27% | EMEA: 30% |
| Actores más pequeños: 21% | Gerentes: 59% | Américas: 24% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la demanda tratada se reconstruye a partir de grupos de casos de dolor e inflamación, patrones típicos de utilización de AINEs y diferencias de acceso a los canales por país. Luego se corroboran los totales con aproximaciones selectivas de abajo hacia arriba, utilizando el volumen muestreado por moléculas clave y formas de dosificación multiplicado por los precios de venta promedio observados, seguido de verificaciones con la exposición de ingresos de los proveedores y la retroalimentación de los canales.
Algunos insumos prácticos que dan forma al modelo incluyen la combinación de prescripción frente a venta libre, la participación de AINEs orales frente a tópicos, el cambio impulsado por la seguridad entre productos no selectivos y selectivos de COX-2, los tamaños de envase promedio y la duración de la terapia, y los corredores de precios regionales influenciados por el reembolso y la penetración de genéricos. Donde el volumen directo no es visible, las brechas se manejan a través de análogos de países pares y rangos de utilización validados por médicos, y los supuestos se ajustan hasta que se alinean con las realidades del canal.
El pronóstico se construye utilizando análisis de escenarios para que los avisos de seguridad a corto plazo, los cambios en el formulario y los cambios en el gasto macro en salud puedan expresarse como casos separados antes de finalizar un caso central. La trayectoria del pronóstico final se alinea luego con el consenso de expertos sobre cómo es probable que la utilización y los precios se muevan por región durante los próximos años.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante verificaciones cruzadas por etapas para que el número final no dependa de ninguna fuente única. Se comparan los resultados con señales independientes como el crecimiento amplio de los medicamentos para el manejo del dolor, los cambios en la disponibilidad de venta libre y las divulgaciones de grandes carteras, y luego se investigan los valores atípicos donde las participaciones regionales o los niveles de precios se desvían de lo que indican las entrevistas.
Antes de la publicación, el modelo y los supuestos pasan por más de una revisión de analistas, y se activan llamadas de seguimiento cuando una variable clave se mueve fuera de un rango acordado. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Estimación del Mercado de Antiinflamatorios No Esteroideos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores publicados del mercado de AINEs a menudo difieren incluso cuando el nombre del tema parece idéntico, porque los estudios pueden no coincidir en lo que cuentan como una venta de AINE, qué formas y canales están incluidos, y qué año se trata como el ancla de dimensionamiento actual. Las diferencias también aparecen cuando la progresión de precios se supone en lugar de verificarse, o cuando los insumos del año base más antiguos se trasladan sin revalidación.
Las brechas clave generalmente provienen de si los productos combinados se cuentan en su totalidad, cómo se tratan los límites entre prescripción y venta libre, y cómo se maneja el momento de la conversión de divisas regionales cuando las ventas se reportan en muchos países. La tabla de referencia a continuación muestra una dispersión que en gran medida se remonta a las elecciones de alcance y año base, y en el modelo de Mordor Intelligence los analgésicos combinados se excluyen a menos que el AINE sea el principio activo principal, lo que puede reducir los ingresos contabilizados en comparación con los enfoques que incluyen productos de dolor combinados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 24,11 mil millones de USD (2025) | |
| Rastreador de Comunicados de Prensa A | 21,56 mil millones de USD (2024) | Utiliza un año base diferente y supuestos a nivel de resumen, y la descripción del alcance es amplia en cuanto a las inclusiones, lo que puede cambiar lo que se cuenta y cómo se aplica el momento de la divisa. |
| Editor Sindicado B | 25,84 mil millones de USD (2025) | Emplea un marco de segmentación más amplio que puede variar en lo que se trata como ingresos de AINEs por indicación y canal, y su trayectoria de CAGR implica supuestos de precio y combinación diferentes frente a los rangos verificados por canal. |
En general, la dispersión es explicable una vez que se alinean el ancla del año, las reglas de inclusión y la lógica de precios. Al mantener la construcción vinculada a señales de utilización observables y rangos de combinación y precio probados en entrevistas, podemos entregar un valor de mercado que es más fácil de rastrear hasta pasos claros y repetir a lo largo del tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de AINE y sus perspectivas de crecimiento?
El mercado está valorado en USD 25,48 mil millones en 2026 y se prevé que alcance USD 33,57 mil millones en 2031 a una CAGR del 5,67%.
¿Qué región crece más rápido en el mercado de AINE?
Se prevé que Asia-Pacífico se expanda a una CAGR del 6,29% hasta 2031 debido a una mayor cobertura de seguro, la ampliación de la fabricación local y una fuerte demanda de medicamentos sin receta (OTC).
¿Por qué los AINE tópicos están ganando popularidad?
Los geles y parches tópicos ofrecen un alivio del dolor comparable con menos efectos secundarios gastrointestinales y cardiovasculares, lo que los convierte en la opción preferida para los pacientes de alto riesgo.
¿Cómo influyen los vencimientos de patentes en los precios de los AINE?
El vencimiento de las exclusividades atrae la competencia genérica, lo que presiona a la baja los precios y orienta el enfoque de las marcas hacia nuevas plataformas de administración o combinaciones de dosis fija.
¿Qué papel desempeña el comercio electrónico en la distribución de los AINE?
Las farmacias en línea crecen a una CAGR del 6,41% a medida que los consumidores priorizan la conveniencia, la transparencia de precios y la entrega a domicilio, lo que impulsa a los minoristas a adoptar modelos omnicanal.
¿Están los AINE sustituyendo a los opioides en el manejo del dolor moderado?
Sí, las guías clínicas recientes recomiendan los AINE como terapia de primera línea para muchas afecciones de dolor moderado porque proporcionan un alivio eficaz sin riesgo de adicción.
Última actualización de la página el:



