
Tamaño y Participación del Mercado Global de Medicamentos Antiparasitarios
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
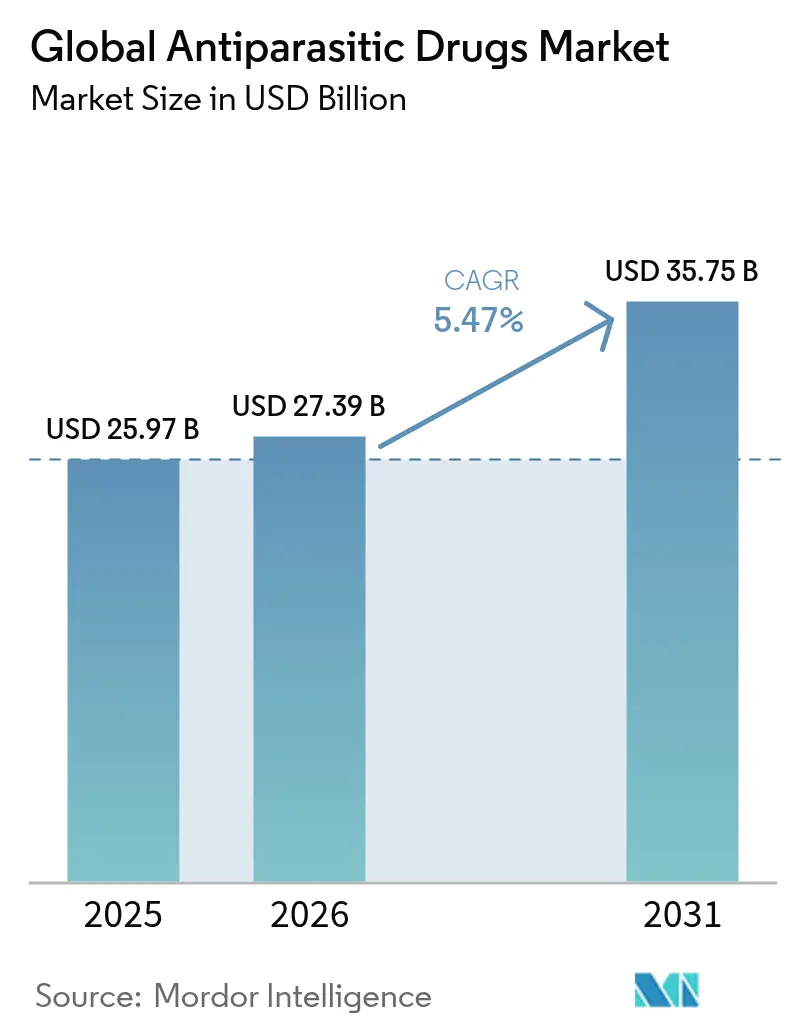
| Tamaño del Mercado (2026) | 27.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 35.75 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.47 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
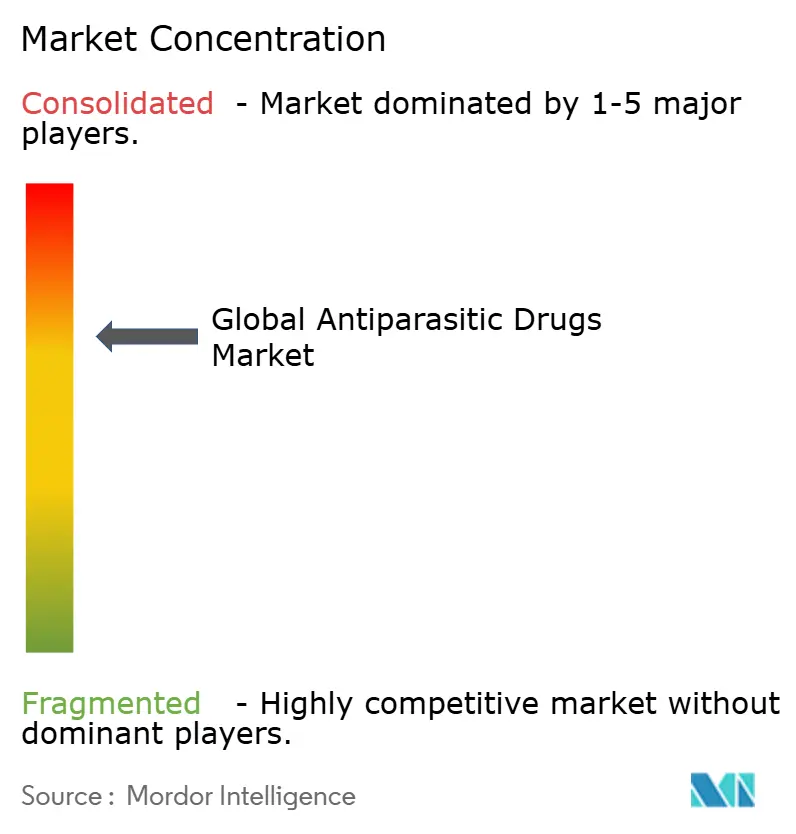
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Global de Medicamentos Antiparasitarios por Mordor Intelligence
Se espera que el tamaño del mercado de medicamentos antiparasitarios crezca de 25.970 millones de USD en 2025 a 27.390 millones de USD en 2026 y se prevé que alcance los 35.750 millones de USD en 2031 a una CAGR del 5,47% durante el período 2026-2031. El crecimiento está respaldado por una mayor cobertura de administración masiva de medicamentos (AMM), la expansión impulsada por el clima de los hábitats de vectores y un aumento en los programas de tratamiento financiados por los gobiernos. El mayor gasto en investigación sobre nuevas clases de antihelmínticos y la rápida comercialización de lactonas macrocíclicas de acción prolongada están abriendo nuevas fuentes de ingresos, incluso cuando la creciente resistencia a los helmintos modera el impulso general. Los líderes del mercado continúan consolidando activos de cartera, mientras que las empresas de biotecnología emergentes se centran en indicaciones de nicho con necesidades médicas no satisfechas, todo ello en un contexto regulatorio que está endureciendo las normas de ecotoxicología y presionando las cadenas de suministro de ingredientes activos.
Conclusiones Clave del Informe
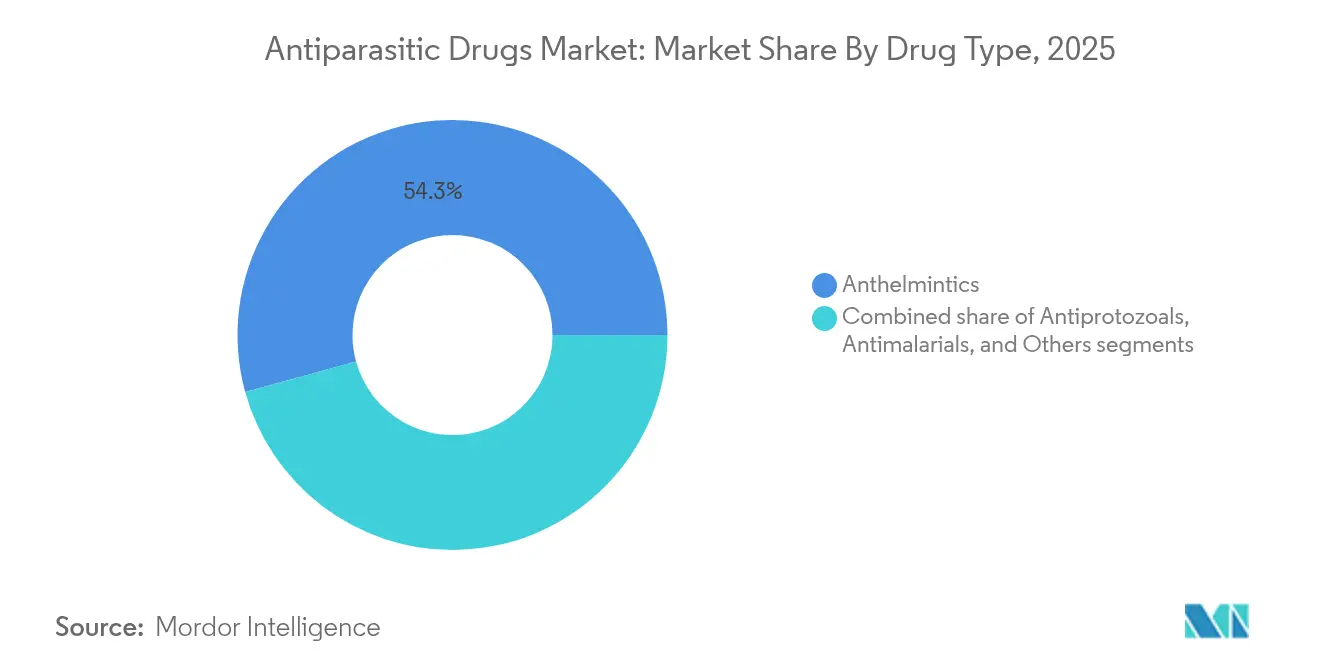
- Por tipo de fármaco, los antihelmínticos lideraron con el 54,27% del tamaño del mercado de medicamentos antiparasitarios en 2025, mientras que se prevé que los antiprotozoarios registren la CAGR más alta del segmento del 6,36% hasta 2031.
- Por vía de administración, las formulaciones inyectables representaron el 42,35% del tamaño del mercado de medicamentos antiparasitarios en 2025; se proyecta que los tópicos e implantes se expandan a una CAGR del 6,72% hasta 2031.
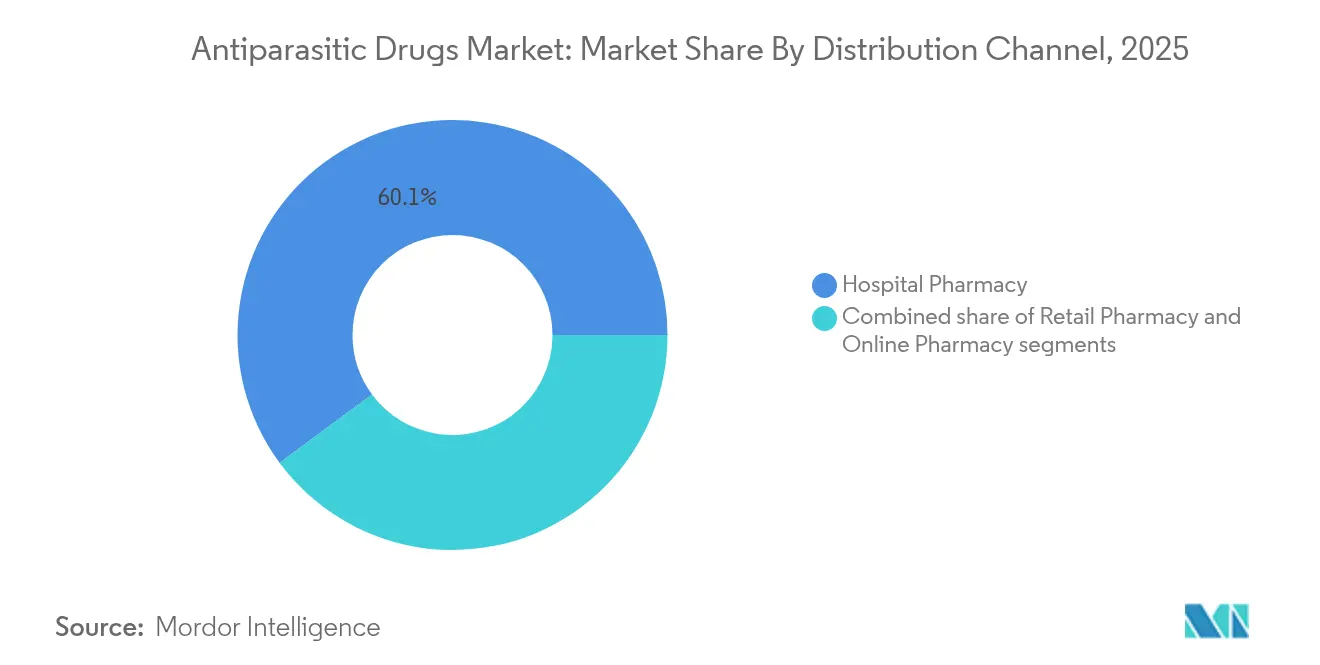
- Por canal de distribución, las farmacias hospitalarias representaron el 60,12% del mercado de medicamentos antiparasitarios en 2025, mientras que las farmacias en línea registran el crecimiento más rápido con una CAGR del 6,86% de 2026 a 2031.
- Por usuario final, los hospitales lideraron con el 46,20% de la participación del mercado de medicamentos antiparasitarios en 2025, mientras que se prevé que los entornos de atención domiciliaria registren la CAGR más alta del segmento del 6,94% hasta 2031.
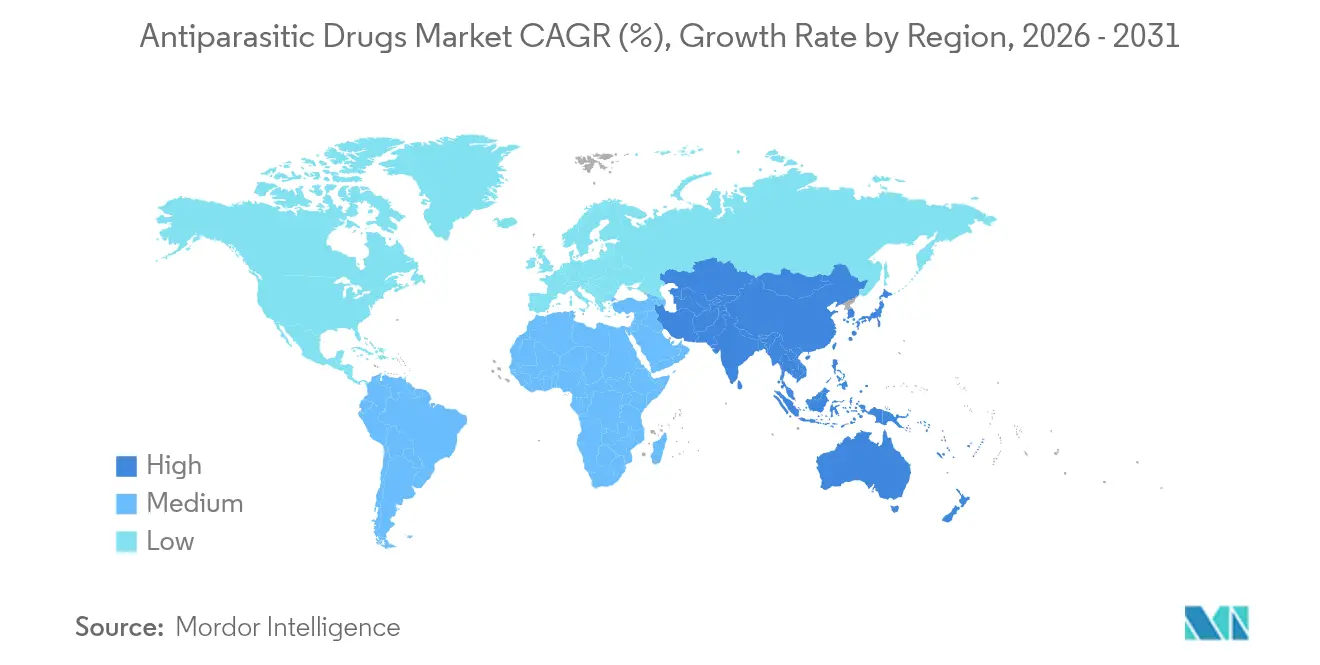
- Por geografía, América del Norte dominó con una participación del 39,75% en el mercado de medicamentos antiparasitarios en 2025; se espera que Asia-Pacífico registre la CAGR regional más alta del 6,32% durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Factores Impulsores*
| Factor Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las Campañas de Administración Masiva de Medicamentos (AMM) | +1.8% | Global, con concentración en África Subsahariana, Asia del Sur, América Latina | Mediano plazo (2-4 años) |
| Expansión Impulsada por el Clima de las Enfermedades Parasitarias Transmitidas por Vectores | +1.2% | Global, con impacto significativo en regiones tropicales y subtropicales | Largo plazo (≥ 4 años) |
| Aceleración del Financiamiento en I+D para Nuevas Clases de Antihelmínticos | +0.9% | América del Norte, Europa, centros emergentes de biotecnología en Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de los Viajes Internacionales y la Migración que Impulsa los Casos de Enfermedades Parasitarias Importadas | +0.8% | Global, con concentración en regiones desarrolladas que reciben inmigrantes y viajeros | Mediano plazo (2-4 años) |
| Comercialización de Lactonas Macrocíclicas Humanas de Acción Prolongada | +0.7% | Global, con adopción temprana en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Programas de Tratamiento de la Leishmaniasis Ordenados por el Gobierno | +0.5% | Oriente Medio y África, América del Sur, Asia del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las campañas de administración masiva de medicamentos (AMM)
Las iniciativas mundiales de AMM ahora alcanzan a más de 860 millones de personas anualmente, con regímenes de triple medicamento que logran una cobertura del 74%, muy por encima del referente del 65% de la OMS. La expansión en la India por sí sola cubre a 17,5 crore de residentes en 111 distritos[1]Oficina de Prensa e Información, "Campaña Nacional de AMM para la Eliminación de la Filariasis Linfática", pib.gov.in, amplificando la demanda de volumen de antihelmínticos. Los modelos de distribución dirigidos por la comunidad están mejorando la adherencia en áreas remotas, traduciéndose en una adquisición confiable y de ciclos repetidos para los fabricantes. La adopción temprana de estrategias de triple medicamento en países en desarrollo ofreció una eficacia superior, alentando financiamiento adicional de donantes y acelerando los objetivos de eliminación.
Expansión impulsada por el clima de las enfermedades parasitarias transmitidas por vectores
El aumento de las temperaturas está extendiendo el alcance de los mosquitos y las garrapatas, haciendo que la malaria, la babesiosis y la enfermedad de Lyme sean más comunes en regiones que antes registraban una incidencia mínima. Las enfermedades transmitidas por vectores constituyen actualmente más del 17% de los casos mundiales de enfermedades infecciosas y causan 700.000 muertes cada año, impulsando tanto el consumo profiláctico como el terapéutico[2]Organización Mundial de la Salud, "Enfermedades Transmitidas por Vectores", who.int. Las carteras farmacéuticas enfatizan cada vez más los agentes de amplio espectro y las terapias combinadas adecuadas para poblaciones sin inmunidad previa.
Aceleración del financiamiento en I+D para nuevas clases de antihelmínticos
El impulso de la inversión es evidente en el descubrimiento de inhibidores del complejo I selectivos de especie[3]Giulia Del Borrello, "Identificación de una Familia de Inhibidores del Complejo I Selectivos de Especie como Antihelmínticos Potenciales contra Helmintos Transmitidos por el Suelo", Nature Communications, nature.com que atacan las vías metabólicas exclusivas de los helmintos. Los anticuerpos monoclonales dirigidos a la proteína P29 en la equinococosis alveolar también han demostrado potencia in vivo sin toxicidad hepática ni renal. Las plataformas de cribado de nueva generación y la química computacional están acortando los ciclos de optimización de candidatos, ampliando los grupos de candidatos más allá de los benzimidazoles tradicionales.
Comercialización de lactonas macrocíclicas humanas de acción prolongada
La vida media de 20 a 35 días de la moxidectina sustenta esquemas de dosificación de seis meses, mejorando el cumplimiento y limitando la presión de resistencia. La distribución comunitaria de Ghana en 2025 distribuyó 250.000 dosis[4]Medicines Development for Global Health, "Ghana distribuye moxidectina", ghicfunds.org, marcando el primer despliegue en campo de una lactona macrocíclica de acción prolongada. La propuesta de la OMS de añadir la moxidectina a la lista de Medicamentos Esenciales está dispuesta a estandarizar la adquisición, reducir los costos del programa y acelerar la eliminación de la ceguera de los ríos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la Resistencia a los Fármacos Antihelmínticos | -1.2% | Global, con mayor impacto en África Subsahariana y Asia del Sur | Largo plazo (≥ 4 años) |
| Gestión Integrada de Vectores que Reduce los Volúmenes Profilácticos | -0.7% | Global, con concentración en regiones tropicales y subtropicales | Mediano plazo (2-4 años) |
| Escrutinio de Ecotoxicología que Ralentiza las Aprobaciones de Isoxazolines | -0.5% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Interrupciones en el Suministro de IFA en los Centros de Fabricación de Benzimidazoles | -0.4% | Global, con concentración de fabricación en Asia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la resistencia a los fármacos antihelmínticos
Las mutaciones en la β-tubulina que confieren resistencia —F167Y, Q134H, E198K/V y F200Y/L— están ahora ampliamente extendidas en regiones con frecuentes ciclos de AMM. La eficacia del albendazol contra el Trichuris trichiura ha caído al 38,6%, lo que obliga a usar dosis más altas y regímenes combinados más costosos. La escasa llegada de nuevos mecanismos de acción pone en peligro la hoja de ruta de la OMS para la eliminación de las enfermedades desatendidas.
Gestión integrada de vectores que reduce los volúmenes profilácticos
El despliegue de controles ambientales y biológicos está reduciendo la incidencia de la malaria sin incrementos proporcionales en el uso de antipalúdicos. A medida que las agencias de salud pública priorizan las estrategias integradas, las empresas farmacéuticas desplazan su enfoque hacia las indicaciones terapéuticas y las combinaciones de acción múltiple que complementan, en lugar de competir con, las herramientas de control de vectores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fármaco:
Los Antihelmínticos Anclan el Mercado en Medio de las Presiones de ResistenciaLos antihelmínticos aseguraron el 54,27% de la participación del mercado de medicamentos antiparasitarios en 2025, lo que refleja la escala de la helmintosis a nivel mundial. Los benzimidazoles dominan las ventas del subsegmento, aunque la creciente resistencia está generando interés en las lactonas macrocíclicas y los inhibidores de vías enzimáticas. El tamaño del mercado de medicamentos antiparasitarios para las lactonas macrocíclicas ha crecido sobre la base del perfil de acción prolongada de la moxidectina, mientras que los imidazotiazoles ocupan un papel de nicho en los regímenes combinados. Se prevé que los antiprotozoarios se expandan a una CAGR del 6,36%, beneficiándose de nuevas plataformas de administración y compuestos oncológicos reposicionados que atacan el metabolismo protozoario. Las combinaciones basadas en artemisinina siguen siendo la piedra angular de la terapia contra la malaria, aunque los candidatos en cartera dirigidos a cepas de Plasmodium resistentes prometen diversificar esta fuente de ingresos. Los biológicos de vanguardia para la leishmaniasis y la tripanosomiasis refuerzan aún más el estatus de crecimiento rápido del segmento. La resistencia cruzada entre clases de parásitos también está orientando la I+D hacia moléculas de múltiples mecanismos para salvaguardar la eficacia a largo plazo.
Las nanoformulaciones de benzimidazoles de segunda generación ahora exhiben mayor solubilidad y biodisponibilidad, extendiendo los ciclos de vida de los productos sin alterar los principios activos. La I+D de lactonas macrocíclicas se concentra en implantes a base de polímeros capaces de liberar cargas de fármaco durante varios meses, un enfoque que se espera eleve la adherencia en regiones endémicas con acceso limitado a la atención sanitaria. Mientras tanto, las plataformas de cribado dirigido están aprovechando la IA para identificar nuevos quimiotipos que eluden las vías de resistencia existentes, añadiendo profundidad a una cartera históricamente estrecha.


Por Vía de Administración:
El Dominio de los Inyectables Enfrenta la Competencia de Nuevas Formas de AdministraciónLos inyectables representaron el 42,35% del mercado de medicamentos antiparasitarios en 2025, impulsados por su utilidad en infecciones agudas gestionadas en hospitales. El artesunato intravenoso sigue siendo la única opción para la malaria grave en los Estados Unidos, validando el modelo de distribución centrado en el hospital. Las formulaciones depot de acción prolongada de moxidectina están dispuestas a reforzar la relevancia de los inyectables al garantizar niveles plasmáticos durante seis meses con una sola dosis. Los productos orales, aunque convenientes, se enfrentan a desafíos de absorción; las estrategias de nanoemulsión ahora buscan mejorar la biodisponibilidad de moléculas muy lipofílicas como la ivermectina. Se prevé que el tamaño del mercado de medicamentos antiparasitarios para tópicos e implantes se expanda más rápidamente a una CAGR del 6,72%, impulsado por parches cutáneos de liberación sostenida y dispositivos subdérmicos que simplifican los esquemas de dosificación y mejoran el cumplimiento.
Las matrices de microagujas transdérmicas están siendo estudiadas como alternativa a las jeringas convencionales, lo que podría democratizar el acceso en entornos con recursos limitados. Los implantes poliméricos que incorporan moxidectina de liberación lenta han superado los primeros estudios de seguridad, lo que sugiere que los sistemas implantables podrían pasar del uso veterinario al humano dentro de la próxima década. Las innovaciones en dispersiones sólidas orales también están prolongando la vida comercial de los compuestos establecidos, destacando la ciencia de formulación como un factor competitivo clave.
Por Canal de Distribución:
Las Farmacias Hospitalarias Mantienen su Primacía mientras el Comercio Electrónico se AceleraLas farmacias hospitalarias representaron el 60,12% del tamaño del mercado de medicamentos antiparasitarios en 2025. Los marcos de gestión responsable, como el marco «Comenzar con Inteligencia, Luego Enfocar» del Reino Unido, están refinando la prescripción hospitalaria, reduciendo el uso indebido y, por extensión, la resistencia. Se prevé que las farmacias en línea registren una CAGR del 6,86%, aprovechando la ola de la telemedicina y ampliando el alcance hacia consumidores previamente limitados por la geografía. Las medidas regulatorias de la DEA de los EE. UU. ahora permiten la prescripción por telemedicina sin visitas presenciales, desbloqueando nuevos grupos de pacientes. Las cadenas minoristas responden ampliando los servicios de consulta y la gestión de inventarios para contrarrestar la erosión de su participación.
Los gigantes del comercio electrónico están integrando sellos de autenticación y detección de falsificaciones impulsada por IA, abordando las preocupaciones de calidad que históricamente han frenado la adopción digital. Los establecimientos hospitalarios, por su parte, capitalizan la complejidad: las lactonas macrocíclicas inyectables y los derivados de anfotericina B aún requieren supervisión profesional, manteniendo su dominio del canal a pesar de la competencia digital.
Por Usuario Final:
Los Hospitales en el Centro, la Atención Domiciliaria en AscensoLos hospitales siguen siendo el segmento más grande, con una participación de mercado del 46,20% en 2025, debido a las exigencias diagnósticas y de monitoreo de la malaria grave, la leishmaniasis visceral y la neurocisticercosis. Las directrices de gestión responsable de la OMS están incorporadas en los protocolos clínicos para optimizar las ventanas terapéuticas y limitar la resistencia emergente. Las clínicas proporcionan acceso de primera línea, particularmente en los trópicos rurales, y aprovechan cada vez más la teleconsulta para conectar a los pacientes con especialistas urbanos. Se anticipa que los entornos de atención domiciliaria exhibirán la expansión más rápida, con una CAGR del 6,94% de 2026 a 2031, a medida que las preparaciones orales y tópicas fáciles de usar reducen la necesidad de hospitalizaciones. Los pacientes que reciben antiparasitarios de alto riesgo en el hogar informan cargas de síntomas manejables cuando cuentan con el apoyo de enfermeras visitantes, lo que valida el cambio hacia la descentralización.
Análisis Geográfico
Mercado de Medicamentos Antiparasitarios en América del Norte
América del Norte concentró el 39,75% de la cuota del mercado de medicamentos antiparasitarios en 2025, impulsada por sólidos ecosistemas de I+D, estrictos controles de calidad y la adopción temprana de agentes de nueva generación. La absorción comercial se inclina hacia formulaciones premium, lo que mitiga una menor demanda en volumen. Las directrices de la FDA sobre las comunicaciones fuera de indicación del ivermectin subrayan el matizado clima regulatorio. El CAGR previsto del 4,39% para la región refleja un entorno maduro pero orientado a la innovación, con nuevas terapias combinadas dirigidas a focos de resistencia.
Mercado de Medicamentos Antiparasitarios en Asia-Pacífico
Asia-Pacífico, con una expansión a un CAGR del 6,32%, combina una alta prevalencia de enfermedades con una cobertura sanitaria cada vez mayor. La campaña nacional de la India contra la filariasis linfática ejemplifica el peso de las compras del sector público, mientras que la base manufacturera de China remodela las cadenas de suministro mundiales de ingredientes activos. El legado investigador de Japón continúa influyendo en las innovaciones en lactonas macrocíclicas. Las barreras financieras y geográficas —documentadas en el estudio de pacientes con leishmaniasis visceral en Bihar— señalan oportunidades para productos de bajo coste y acción prolongada.
Mercado de Medicamentos Antiparasitarios en EMEA y América del Sur
Europa cuenta con sólidos marcos de gestión responsable y supervisión ecotoxicológica, lo que se traduce en un crecimiento cauteloso pero constante con un CAGR del 4,05%. El énfasis regulatorio en la sostenibilidad medioambiental está impulsando a las empresas a adoptar químicas más ecológicas en etapas tempranas del desarrollo. La región de Oriente Medio y África gana impulso gracias a los casos de éxito de la administración masiva de medicamentos, como la campaña de Zimbabue con una cobertura del 73% contra la filariasis linfática, mientras que América del Sur aprovecha el Fondo Estratégico de la OPS para estabilizar la adquisición y los precios de entrada. Estas regiones ofrecen un potencial de crecimiento impulsado por el volumen a pesar de las limitaciones de financiación.

Panorama Competitivo
La estructura de la industria está moderadamente consolidada. GSK, Novartis y Pfizer despliegan amplios presupuestos de I+D y distribución global para defender posiciones de liderazgo, a menudo a través de reformulaciones incrementales que prolongan los ciclos de vida de los productos. La actividad de fusiones y adquisiciones apunta cada vez más a empresas de biotecnología con carteras de parasitología de nicho, acelerando el acceso a nuevos mecanismos como los inhibidores del complejo I selectivos de especie.
Los fabricantes de genéricos y los productores regionales intensifican la competencia de precios en los mercados de alta carga, empujando a las multinacionales a diferenciarse mediante inyectables de acción prolongada y paquetes combinados. Las patentes que describen implantes poliméricos de moxidectina ejemplifican las apuestas competitivas en la innovación centrada en la adherencia.
La integración de la salud digital está emergiendo como un diferenciador no relacionado con el precio. Las aplicaciones de telemonitoreo vinculadas a recordatorios de dosificación mejoran la adherencia en el mundo real, ofreciendo a los fabricantes datos accionables de farmacovigilancia. La resiliencia de la cadena de suministro es ahora una prioridad a nivel directivo, con empresas que invierten en IFA de doble fuente para mitigar interrupciones regionales.
Líderes de la Industria Global de Medicamentos Antiparasitarios
Bayer AG
GSK plc
Merck & Co., Inc.
Novartis AG
Pfizer Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Global de Medicamentos Antiparasitarios
- 60 Degrees Pharmaceuticals
- Alkem Laboratories Limited
- Bayer
- Cipla
- Dr. Reddy’s Laboratories
- Fresenius
- GlaxoSmithKline
- Ipca Laboratories Ltd
- J.B. Chemicals and Pharmaceuticals Limited
- Johnson & Johnson
- Lupin
- Mankind Pharma Ltd
- Merck
- Novartis
- Pfizer
- Sanofi
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Zydus Lifesciences Ltd
Lea el análisis de las empresas de medicamentos antiparasitarios globales

Oportunidades de mercado y perspectivas futuras
La contratación pública a gran escala sigue definiendo la oportunidad de volumen en los antiparasitarios humanos, particularmente donde la administración masiva de medicamentos (MDA) y las hojas de ruta de eliminación convierten la demanda en licitaciones repetidas y basadas en ciclos. La cobertura reportada de MDA que supera los 860 millones de personas anualmente, junto con el despliegue comunitario de Ghana en 2025 de 250.000 dosis de moxidectina para la oncocercosis, señala un camino práctico para que las lactonas macrocíclicas de acción prolongada ganen participación mediante la adherencia y la logística simplificada, en lugar de una mayor frecuencia de visitas. La actividad de la OMS en 2025, que incluye la publicación de perfiles de producto objetivo (TPP) adicionales para herramientas de enfermedades tropicales desatendidas (ETD) y la actualización de informes de progreso sobre intervenciones de ETD (aproximadamente 1.495 millones de personas que requieren intervenciones en 2023), también refuerza el espacio en blanco para productos que se ajustan a los perfiles objetivo de salud pública (dosificación apta para pediatría, presentaciones estables en el campo y regímenes compatibles con el despliegue) y para paquetes integrados que conectan el diagnóstico con la terapia.
Los cambios en la formulación y en los canales crean un espacio en blanco comercial paralelo en formatos premium y de autoadministración, mientras que la resistencia de los helmintos aumenta el valor de los mecanismos diferenciados y los regímenes combinados. La administración tópica y en forma de implante se alinea con el nicho de administración de más rápido crecimiento en este informe (tópicos e implantes), y el acceso habilitado por farmacia en línea y telemedicina amplía las opciones de cumplimiento para terapias crónicas o de curso repetido fuera de la atención hospitalaria aguda. Al mismo tiempo, las presiones de resistencia aumentan la necesidad de nuevas clases de antihelmínticos, y la resiliencia del suministro se convierte en una palanca competitiva a medida que compradores y programas examinan la continuidad de la disponibilidad de las clases benzimidazol y praziquantel. Esto respalda oportunidades para APIs de doble abastecimiento, genéricos con calidad garantizada y extensiones del ciclo de vida que mejoran la biodisponibilidad sin cambiar los principios activos.
Recent Industry Developments in Mercado Global de Medicamentos Antiparasitarios
- Mayo de 2026: GSK reportó los hallazgos de la Fase 1 para su candidato contra la leishmaniasis visceral GSK3494245, y discontinuó el programa porque la farmacocinética no cumplió con los criterios del perfil de producto objetivo. La divulgación reenfocó la atención en el riesgo de traducción en la I+D de ETD y refuerza el papel de los perfiles de producto objetivo en las decisiones de continuar/no continuar en antiparasitarios humanos.
- Noviembre de 2025: Novartis anunció los resultados de la Fase III para su antimalárico de próxima generación ganaplacida/lumefantrina (GanLum), reportando alta eficacia en un amplio ensayo multipaís en África. El progreso hacia una opción no basada en artemisinina respalda la diversificación de la cartera frente a las presiones de resistencia y puede influir en las decisiones de contratación en mercados endémicos si avanza a través de los caminos de registro y acceso.
- Diciembre de 2024: La OMS precalificó la tafenoquina para prevenir la recaída de la malaria por Plasmodium vivax. El hito de precalificación respalda una adopción más amplia por parte de los países a través de los canales de contratación global y refuerza la demanda de enfoques de cura radical simplificados y favorables a la adherencia, que ya se han demostrado mediante lanzamientos en países en entornos endémicos de malaria.


Mercado Global de Medicamentos Antiparasitarios Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de ventas de los fármacos antiparasitarios de prescripción y de venta libre utilizados para prevenir o tratar infecciones humanas causadas por protozoos, helmintos y ectoparásitos, en hospitales, canales minoristas y programas de salud pública en todo el mundo.
Exclusiones del alcance: Los parasiticidas veterinarios y el comercio independiente de APIs no se contabilizan en este valor de mercado.
Descripción general de la segmentación
- Por Tipo de Fármaco
- Antihelmínticos
- Benzimidazoles
- Lactonas Macrocíclicas
- Imidazotiazoles
- Otros Antihelmínticos
- Antiprotozoarios
- Antipalúdicos
- TCA
- Nitroimidazoles
- Otros Antipalúdicos
- Otros
- Antihelmínticos
- Por Vía de Administración
- Oral
- Inyectable
- Tópicos e Implantes
- Por Canal de Distribución
- Farmacia Hospitalaria
- Farmacia Minorista
- Farmacia en Línea
- Por Usuario Final
- Hospitales
- Clínicas
- Entornos de Atención Domiciliaria
- Por Geografía (Valor)
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo una visión clara de la carga de enfermedad y el acceso al tratamiento, y luego mapeando cómo esos patrones se traducen en demanda de fármacos y precios a nivel de país y región. Nos basamos en referencias públicas y sin muro de pago, como los paneles de programas y las directrices de la Organización Mundial de la Salud, los CDC de EE. UU., el Centro Europeo para la Prevención y el Control de Enfermedades, y las publicaciones de los ministerios de salud nacionales sobre enfermedades de notificación obligatoria y protocolos de tratamiento.
Para mantener el lado comercial fundamentado, también revisamos fuentes como los registros de la SEC, informes anuales, presentaciones a inversores y prensa de buena reputación en busca de señales de mezcla de productos, lanzamientos y comentarios sobre suministro. Luego verificamos cruzadamente las notas de resistencia y las señales de cambio de régimen a través de revistas revisadas por pares. Cuando es necesario, se utilizan suscripciones pagas para datos financieros de empresas, búsquedas de patentes y verificaciones de importación-exportación a nivel de envío para comprobar la coherencia de los fondos de ingresos y la exposición comercial. Estos ejemplos no son exhaustivos, y también se consultaron otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba los datos del modelo que no siempre son visibles en los conjuntos de datos públicos, especialmente la división entre licitaciones públicas y canales privados, el movimiento de precios esperado, y cómo la duración del régimen afecta los volúmenes. Hablamos con una combinación equilibrada de partes interesadas, incluidos clínicos, farmacéuticos, profesionales de contratación, distribuidores y contactos de programas de salud pública en las principales regiones, y luego utilizamos estos aportes para confirmar supuestos y ajustar valores atípicos antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXOs): 12% | APAC: 42% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 40% | EMEA: 34% |
| Actores más pequeños: 17% | Gerentes: 48% | América: 24% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo donde la prevalencia de la enfermedad, los grupos de pacientes tratados y la cobertura de programas se traducen en volúmenes de terapia, luego se fijan precios utilizando rangos de ASP realistas según el nivel de ingresos del país y el canal. Para mantener el resultado práctico, también realizamos verificaciones selectivas de abajo hacia arriba, como consolidaciones de ingresos muestreadas para familias clave de productos, verificaciones de mezcla de canales con distribuidores y cálculos de volumen a valor para indicaciones de alta carga.
Los insumos clave utilizados en el modelo incluyen la cobertura y la cadencia de la administración masiva de medicamentos, los cambios en la resistencia que modifican la línea de terapia, la intensidad de la contratación pública, la mezcla de vías de administración, y la progresión esperada del ASP por mercado y estado de genericación. Donde la visibilidad de abajo hacia arriba es limitada, cerramos las brechas utilizando indicadores sustitutos como la adopción de guías de tratamiento y la frecuencia de licitaciones, y luego ajustamos los rangos mediante comentarios de entrevistas.
Los pronósticos utilizan análisis de escenarios respaldados por opiniones de expertos primarios. Los escenarios reflejan cambios en la financiación de los programas de eliminación, la presión de expansión de vectores relacionada con el clima, y el ritmo de nuevas aprobaciones o ampliaciones de etiquetas. Una vez establecidos los escenarios, se proyecta la demanda anual y luego se convierte en valor utilizando supuestos de ASP con conciencia inflacionaria y reglas de normalización de divisas.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones, comenzando con la alineación con señales independientes como las tendencias de cobertura de tratamiento, la actividad de contratación y los indicadores de acceso de pacientes, antes de consolidar los totales por país. Si un país muestra un salto o una caída pronunciados, revisamos nuevamente los factores impulsores y activamos un recontacto con los entrevistados pertinentes para que el supuesto pueda corregirse o explicarse mejor.
Se completa una segunda revisión por parte de un analista para cuestionar la aritmética, la lógica y los movimientos interanuales, seguida de la aprobación final una vez que las variaciones se encuentran dentro de un rango explicable. El informe se actualiza anualmente, con actualizaciones provisionales realizadas cuando ocurren eventos materiales, como cambios importantes en las directrices, grandes ciclos de licitación o interrupciones notables del suministro. Antes de la entrega, se completa una revisión final actualizada para que los clientes reciban la visión más reciente.
Dimensionamiento del mercado global de fármacos antiparasitarios de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los fármacos antiparasitarios pueden parecer muy distantes entre sí porque los grupos a menudo cuentan diferentes conjuntos de productos, mezclan el uso humano y animal, o aplican diferentes reglas para los volúmenes de programas públicos frente a las ventas minoristas. Las diferencias también surgen de cómo se maneja la fijación de precios a lo largo del tiempo, especialmente cuando la entrada de genéricos y los precios de licitación cambian los ASP rápidamente.
En nuestras verificaciones, las mayores brechas suelen aparecer en torno a si la contratación de administración masiva de medicamentos se modela como una cobertura estable de varios años o solo como ciclos de licitación observados, y si categorías adyacentes como los parasiticidas veterinarios o el comercio de APIs se agregan al mismo conjunto. El momento de la conversión de divisas, el uso de dólares constantes frente a corrientes, y la frecuencia con la que se actualizan los supuestos también pueden ampliar la dispersión cuando la demanda se concentra en unos pocos países de alta carga.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 25,97 mil millones USD (2025) | |
| Consultora Global A | 29,10 mil millones USD (2025) | A menudo utiliza un conjunto más amplio que puede mezclar antiparasitarios humanos y veterinarios, y puede aplicar ASP de canal privado más altos sin separar los pisos de precios impulsados por licitaciones en programas públicos de alto volumen. |
| Asociación Sectorial B | 22,40 mil millones USD (2025) | Comúnmente enfatiza la contratación reportada y las entregas de programas, lo que puede subestimar la demanda de los canales minorista y hospitalario en mercados de ingresos medios y puede tratar las licitaciones episódicas como la base completa de la demanda. |
La tabla muestra que la dispersión se explica principalmente por lo que se incluye y cómo se traducen los volúmenes de programas públicos en demanda anual, para luego fijar precios en los distintos canales. Al mantener los productos veterinarios y el comercio de APIs fuera de los totales y utilizar grupos de demanda basados en cobertura junto con verificaciones de precios de licitación, la estimación se mantiene rastreable a la realidad del tratamiento de pacientes y de la contratación, una decisión de coherencia aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Qué categoría de producto está experimentando la mayor innovación en el mercado de medicamentos antiparasitarios?
Las lactonas macrocíclicas están recibiendo mayor atención en I+D porque sus perfiles de acción prolongada mejoran la adherencia del paciente y pueden ayudar a retrasar el desarrollo de resistencias.
¿Cómo están los canales digitales remodelando el acceso a los medicamentos antiparasitarios?
Las farmacias en línea y las plataformas de telemedicina están agilizando el cumplimiento de las prescripciones, ampliando el alcance hacia comunidades remotas y desafiando el dominio de los puntos de venta minoristas tradicionales.
¿Cuál es el factor principal que impulsa los avances en formulación de antiparasitarios tópicos e implantables?
La necesidad de liberación sostenida del fármaco que minimice la frecuencia de dosificación está motivando a las empresas a invertir en implantes a base de polímeros y tecnologías mejoradas de administración dérmica.
¿Por qué los reguladores están aplicando un mayor escrutinio a las aprobaciones de isoxazolines?
Las crecientes preocupaciones de ecotoxicología sobre el impacto de estos compuestos en especies no objetivo han llevado a las agencias a exigir evaluaciones de riesgo ambiental más exhaustivas antes de otorgar la autorización de comercialización.
¿Cómo está influenciando la resistencia a los fármacos antihelmínticos las prioridades de I+D corporativas?
Las mutaciones de resistencia documentadas en parásitos clave están impulsando a las empresas farmacéuticas hacia terapias combinadas y mecanismos de acción completamente nuevos, en lugar de reformulaciones incrementales.
¿De qué manera están afectando los programas de tratamiento ordenados por el gobierno a la dinámica del mercado?
Las iniciativas nacionales para enfermedades como la leishmaniasis están creando ciclos de adquisición predecibles y de gran volumen que reducen el riesgo comercial para los fabricantes y fomentan protocolos de tratamiento estandarizados.
Última actualización de la página el:



