
Tamaño y Cuota del Mercado Global de Fármacos Antieméticos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
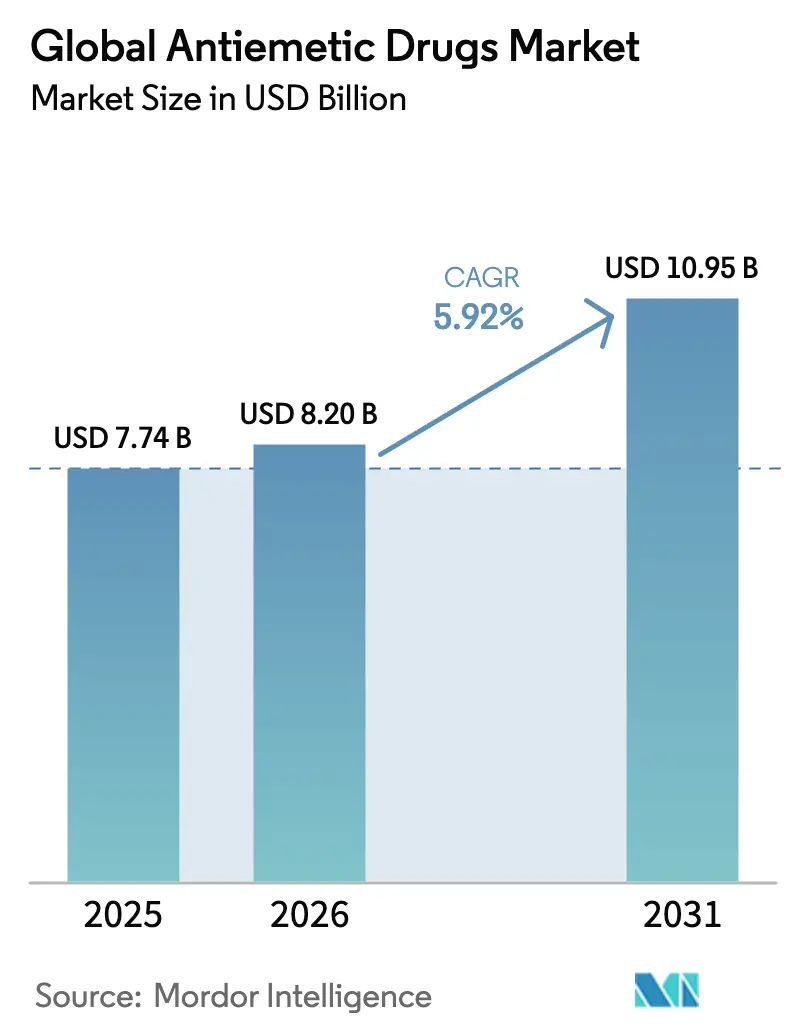
| Tamaño del Mercado (2026) | 8.2 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.95 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.92 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
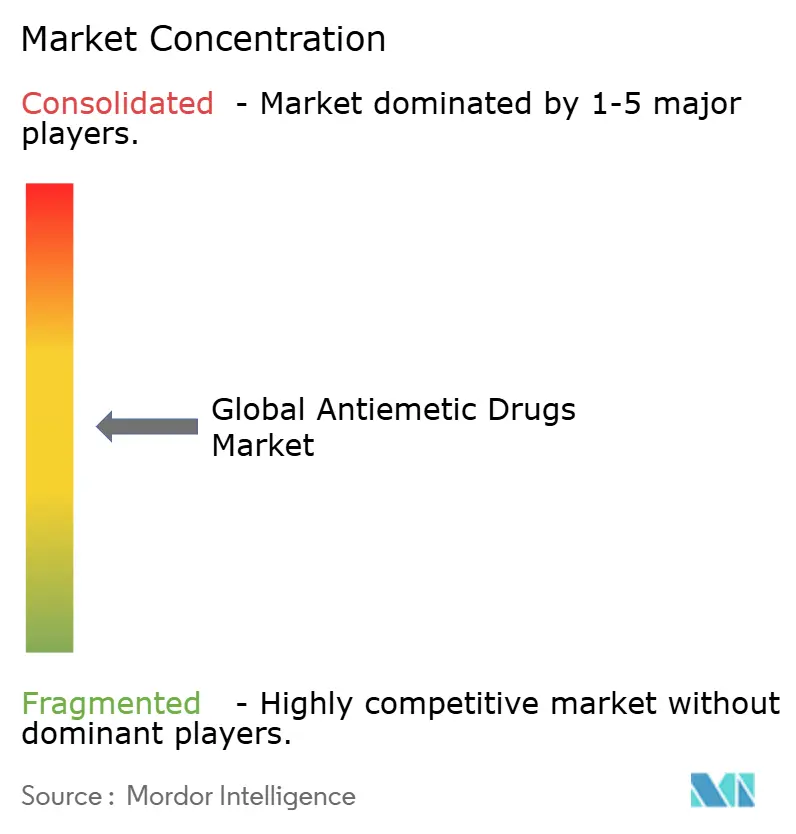
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Global de Fármacos Antieméticos por Mordor Intelligence
Se espera que el tamaño del mercado de fármacos antieméticos crezca de USD 7.740 millones en 2025 a USD 8.200 millones en 2026 y se prevé que alcance USD 10.950 millones en 2031 a una CAGR del 5,92% durante 2026-2031. La demanda se mantiene firme porque los médicos aún tienen dificultades para controlar las náuseas y los vómitos en el contexto de la quimioterapia, la cirugía y otros entornos. La constante incidencia mundial del cáncer, la mayor adopción de antagonistas de los receptores 5-HT₃ para el cuidado posoperatorio y la llegada de plataformas de dosificación guiadas por IA están impulsando la adopción. La presión sobre los precios derivada de los medicamentos genéricos mantiene la terapia asequible en las economías emergentes, lo que amplía el acceso de los pacientes. Los canales de farmacia digital y los centros de infusión ambulatoria están transformando la manera en que los antieméticos llegan a los pacientes y generan nuevas oportunidades de posicionamiento de productos.
Conclusiones Clave del Informe
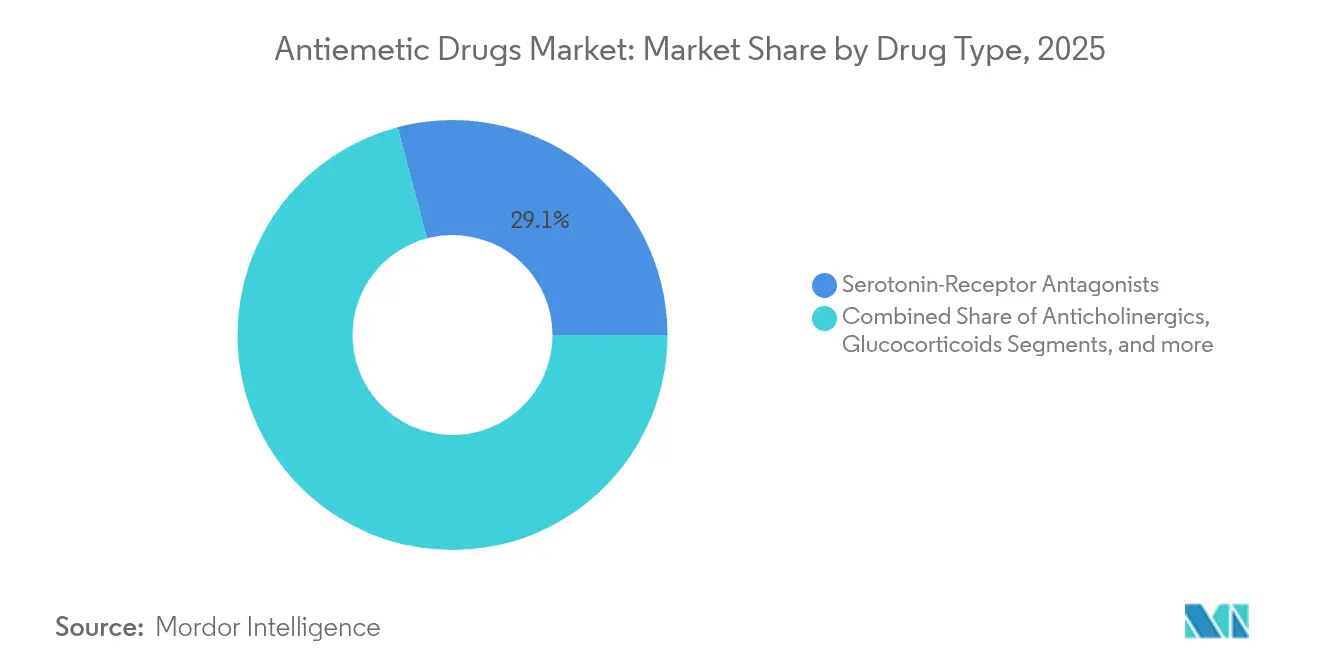
- Por tipo de fármaco, los antagonistas de receptores de serotonina lideraron con una cuota de ingresos del 29,12% en 2025; se proyecta que los antagonistas de receptores de dopamina se expandirán a una CAGR del 6,08% hasta 2031.
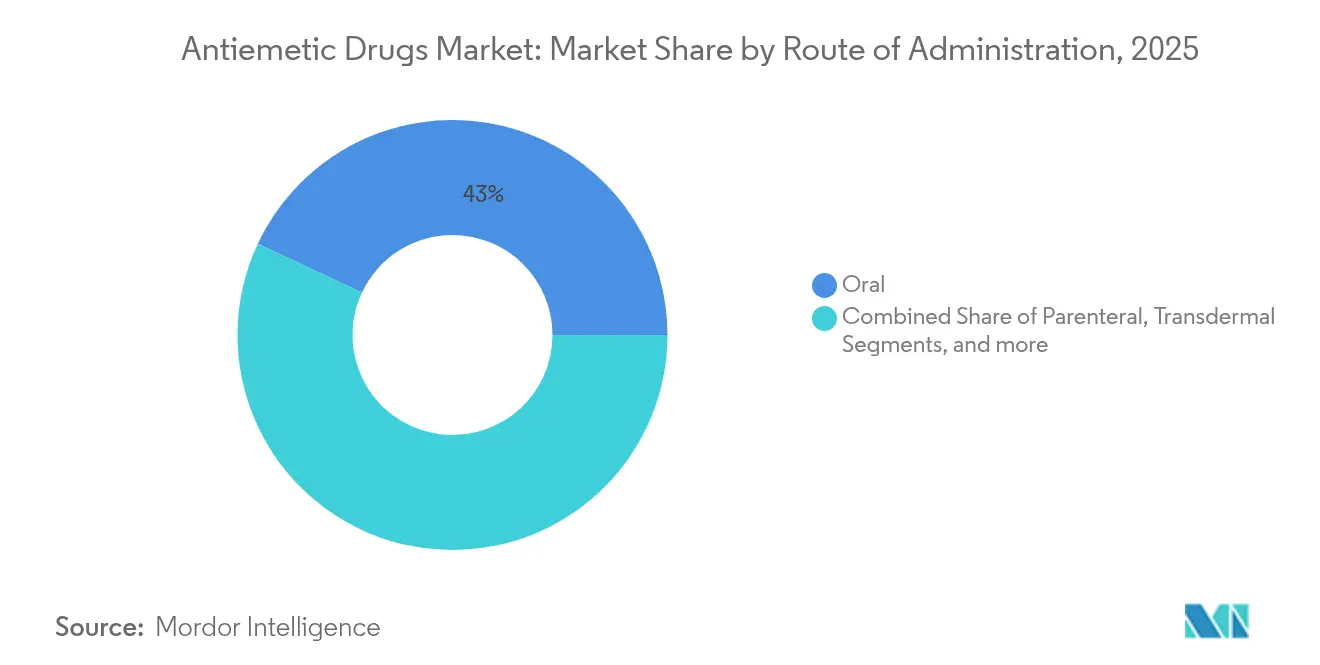
- Por vía de administración, las formulaciones orales representaron el 43,02% de la cuota del mercado de fármacos antieméticos en 2025, mientras que se espera que los productos parenterales crezcan al 6,01% hasta 2031.
- Por aplicación, la quimioterapia mantuvo el 32,06% de la cuota del tamaño del mercado de fármacos antieméticos en 2025, y el uso posoperatorio avanza a una CAGR del 6,21% hasta 2031.
- Por canal de distribución, las farmacias minoristas controlaron el 45,02% de los ingresos en 2025; las farmacias en línea registran la CAGR proyectada más alta, del 6,12%, hasta 2031.
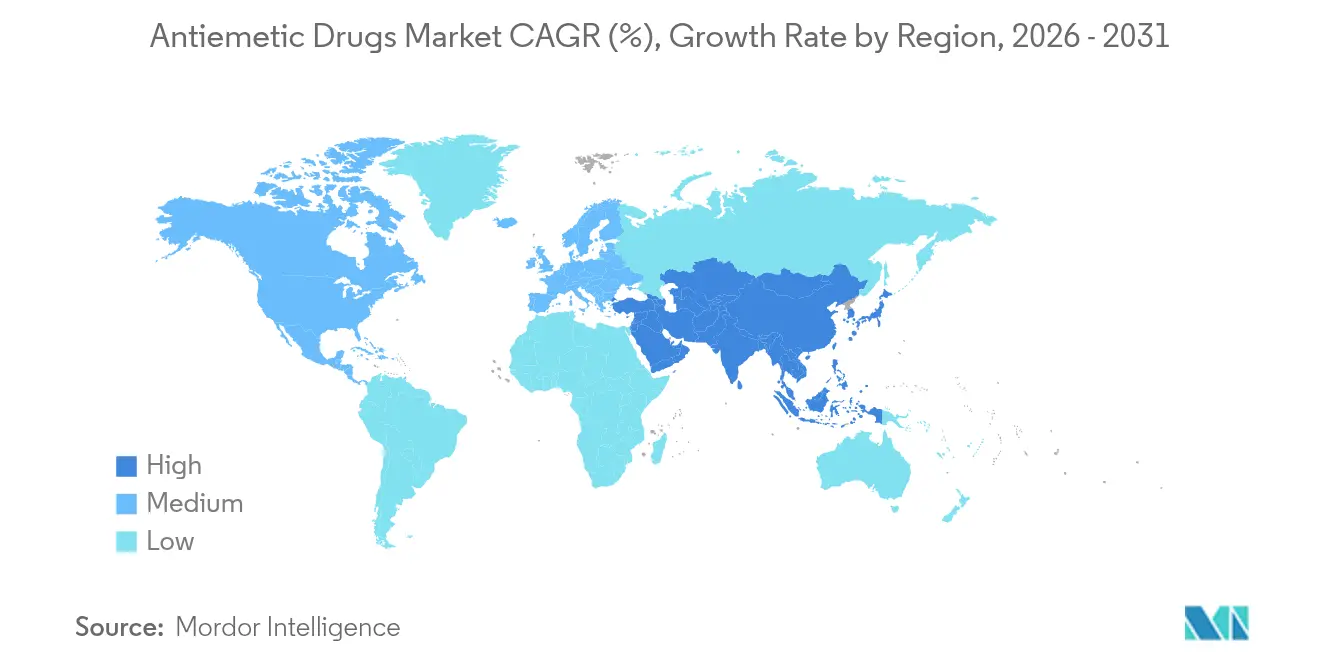
- América del Norte captó el 38,35% de los ingresos regionales en 2025; Asia-Pacífico está previsto que crezca más rápido con una CAGR del 6,46% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado Global de Fármacos Antieméticos*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la incidencia de náuseas y vómitos inducidos por quimioterapia (NVIQ) | +1.2% | Global, con concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente adopción clínica de antagonistas de 5-HT₃ para náuseas posoperatorias | +0.8% | América del Norte y UE, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Intensificación de la I+D e identificación de nuevas dianas antieméticas | +0.6% | Global, liderado por EE. UU. y Japón | Largo plazo (≥ 4 años) |
| Expansión de centros de infusión ambulatoria que adoptan protocolos antieméticos | +0.5% | América del Norte y UE, adopción temprana en zonas urbanas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de antieméticos a base de cannabinoides impulsada por su legalización | +0.4% | América del Norte, mercados seleccionados de la UE | Corto plazo (≤ 2 años) |
| Herramientas de dosificación antiemética predictiva basadas en IA que mejoran la adherencia | +0.3% | Global, primero en mercados con avance tecnológico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la incidencia de náuseas y vómitos inducidos por quimioterapia
Los volúmenes de tratamiento del cáncer siguen aumentando y hasta el 40% de los pacientes aún experimenta NVIQ irruptivo a pesar de la profilaxis con triple fármaco. Los regímenes altamente emetogénicos, como los protocolos basados en cisplatino, son los más problemáticos. Las poblaciones envejecidas de América del Norte y Europa Occidental experimentan síntomas más graves debido a la polifarmacia y el metabolismo más lento. China e India están ampliando centros oncológicos integrales que incorporan de manera rutinaria regímenes antieméticos basados en guías clínicas, lo que impulsa aún más la demanda[1]Future Medicine, "NVIQ Irruptivo a Pesar de la Triple Terapia," futuremedicine.com.
Creciente adopción clínica de antagonistas de 5-HT₃ para náuseas posoperatorias
Aproximadamente un tercio de los pacientes quirúrgicos experimenta náuseas y vómitos posoperatorios (NVPO), cifra que asciende al 80% en procedimientos laparoscópicos o ginecológicos de alto riesgo. La Administración de Alimentos y Medicamentos de los EE. UU. (FDA) publicó una guía preliminar en octubre de 2024 que alienta a los desarrolladores a adoptar enfoques farmacológicos combinados. Las guías europeas ahora favorecen los agentes 5-HT₃ de acción prolongada, como el palonosetrón, para la cirugía ambulatoria, lo que lleva a los hospitales a estandarizar estas formulaciones más recientes[2]Sociedad Europea de Anestesiología y Cuidados Intensivos, "Cuartas Guías de Consenso sobre NVPO," esaic.org.
Intensificación de la I+D hacia nuevas dianas antieméticas
Los desarrolladores están explorando mecanismos más allá del bloqueo clásico de neurotransmisores. Los agonistas del receptor GIP y los antagonistas de GFRAL-RET muestran actividad temprana en modelos preclínicos de NVIQ. Takeda avanzó TAK-105 a estudios de Fase 1, mientras que empresas japonesas persiguen agentes NK₁ de próxima generación con farmacocinética superior.
Expansión de los centros de infusión ambulatoria
Los pagadores prefieren la quimioterapia ambulatoria porque reduce los costes hospitalarios. Las redes de infusión ahora dependen de sistemas de pedidos electrónicos que recomiendan automáticamente la profilaxis antiemética por nivel de riesgo emetogénico. El control eficaz de la NVIQ reduce las visitas a urgencias no programadas, ahorrando miles de dólares por episodio e impulsando la adherencia al formulario.
Análisis del Impacto de las Restricciones del Mercado Global de Fármacos Antieméticos*
| Restricción | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Erosión de precios por competencia de genéricos | -0.9% | Global, más pronunciado en mercados desarrollados | Corto plazo (≤ 2 años) |
| Reacciones adversas a medicamentos que conducen a la interrupción del tratamiento | -0.6% | Global, mayor impacto en poblaciones de edad avanzada | Mediano plazo (2-4 años) |
| Fragilidad de la cadena de suministro de IFA concentrada en plantas chinas limitadas | -0.4% | Global, mercados dependientes de la cadena de suministro | Corto plazo (≤ 2 años) |
| Dispositivos portátiles de neuroestimulación oral como sustitutos no farmacéuticos | -0.3% | América del Norte y UE, perfiles demográficos con avance tecnológico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Erosión de precios por competencia de genéricos
Los vencimientos de patentes de antagonistas de NK₁ y bloqueadores de serotonina provocan caídas de precio del 80% en los dos años siguientes al lanzamiento del genérico, lo que comprime los márgenes de las marcas y transforma los formularios hospitalarios.
Reacciones adversas a medicamentos que provocan la interrupción del tratamiento
La sedación provocada por la olanzapina o los síntomas extrapiramidales causados por los bloqueadores de dopamina llevan a algunos pacientes, especialmente los de edad avanzada, a abandonar el tratamiento. Las preocupaciones sobre la prolongación del intervalo QT con ciertos agentes 5-HT₃ limitan aún más su uso en cohortes con riesgo cardíaco.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado Global de Fármacos Antieméticos
Por Tipo de Fármaco:
Dominio de la serotonina en medio del renacimiento de la dopaminaLos antagonistas de receptores de serotonina representan el 29,12% de los ingresos de 2025, siendo el pilar del mercado de fármacos antieméticos gracias a su eficacia demostrada y su favorable perfil de seguridad. Los antagonistas de dopamina registran actualmente la CAGR más rápida, del 6,08%, porque la olanzapina ofrece un fuerte alivio de las náuseas irruptivas. Los agentes NK₁ siguen siendo el pilar de la fase tardía y los glucocorticoides actúan como sinérgicos. La innovación reside en los agonistas de GIP y en los formatos a base de cannabinoides, que se incluyen en la categoría «otros» y apuntan hacia una futura diferenciación.
La clase serotoninérgica continúa gozando de amplia cobertura de reembolso en entornos hospitalarios y minoristas, por lo que las barreras de sustitución son bajas. Los antagonistas de dopamina ganan cuota en aquellos entornos donde los pagadores valoran el control robusto de los síntomas cuando la profilaxis estándar falla. A medida que proliferan los genéricos, los regímenes equilibrados de múltiples mecanismos que combinan el bloqueo de serotonina, dopamina y NK₁ sostienen las guías clínicas, proporcionando a las marcas consolidadas una vía para defender el volumen incluso cuando los precios unitarios caen.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Vía de Administración:
La comodidad oral impulsa el liderazgoLa dosificación oral captó el 43,02% del mercado de fármacos antieméticos en 2025 y debería ampliar su liderazgo gracias a la preferencia de los pacientes y las tendencias ambulatorias. Los comprimidos o películas solubles se adaptan a los programas de tele-oncología y reducen el tiempo de enfermería. La terapia parenteral sigue siendo esencial durante los vómitos agudos o cuando la ingesta oral es imposible; los recientes inyectables en emulsión lipídica ofrecen inicio de acción rápido con perfiles de reacción en el sitio de infusión más suaves.
Los formatos transdérmicos y los inyectables de acción prolongada representan una fracción pequeña pero de rápida innovación. Los productos de depósito que cubren ventanas de quimioterapia de múltiples días reducen la carga de comprimidos, mientras que las bombas corporales favorecen la titulación personalizada. Estas plataformas podrían aumentar tanto la adherencia como la disposición a pagar, ayudando a los fabricantes a compensar la erosión de los genéricos en las presentaciones convencionales.
Por Aplicación:
Liderazgo de la quimioterapia con impulso posoperatorioLa quimioterapia representó el 32,06% de los ingresos de 2025 y mantiene la mayor porción del tamaño del mercado de fármacos antieméticos porque los regímenes modernos siguen provocando náuseas severas. La triple terapia guiada por protocolos clínicos sustenta el elevado gasto por paciente. El uso posoperatorio crece más rápidamente, a una CAGR del 6,21%, a medida que aumentan las cirugías de un día y los hospitales vinculan la prevención de NVPO a estancias más cortas.
La gastroenteritis y otras indicaciones cotidianas siguen siendo sensibles al precio y están dominadas por genéricos. Las náuseas inducidas por radiación reciben una atención modesta a medida que se intensifican los regímenes de radioterapia de precisión. El mareo por movimiento y las náuseas relacionadas con el embarazo se enfrentan a la competencia de los dispositivos portátiles de neuroestimulación, lo que lleva a los fabricantes de medicamentos a invertir en perfiles de tolerabilidad superiores.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Distribución:
El dominio minorista se enfrenta a la disrupción digitalLas farmacias minoristas controlaron el 45,02% de las ventas de 2025, beneficiándose de sus redes de establecimientos consolidadas y la facturación al seguro. Sin embargo, las farmacias en línea registran una CAGR del 6,12%, impulsadas por la telemedicina, la prescripción electrónica y la comodidad de la entrega a domicilio. Los hospitales siguen siendo influyentes en las decisiones de formulario para las marcas parenterales, pero los centros de infusión ambulatoria compran cada vez más directamente a distribuidores especializados.
Un modelo unificado de prestación y distribución farmacéutica permite a los integradores verticales negociar descuentos más favorables, alterando los fondos de beneficios. Los portales digitales directos al paciente también recopilan datos de adherencia que alimentan la analítica de IA, lo que permite a los fabricantes personalizar los servicios de apoyo y aumentar la fidelidad a la marca.
Análisis Geográfico
Mercado de Fármacos Antieméticos en América del Norte
América del Norte controló el 38,35% de los ingresos de 2025 gracias a los altos volúmenes de tratamiento oncológico, la cobertura de seguros para medicamentos de marca y la adopción temprana de software de dosificación asistido por inteligencia artificial. Las aprobaciones de la FDA de EE. UU., como APONVIE y CINVANTI, suelen establecer precedentes a nivel mundial, otorgando ventaja de primer lanzamiento antes de la llegada de los genéricos. Sin embargo, la intensa negociación de precios por parte de los gestores de beneficios farmacéuticos obliga a las empresas a demostrar diferenciación clínica o a arriesgarse a descuentos pronunciados en los formularios.
Mercado de Fármacos Antieméticos en Asia-Pacífico
Asia-Pacífico registra la CAGR más rápida del 6,46% hasta 2031. Japón impulsa la innovación con aprobaciones de nueva generación de antagonistas NK₁ como el fosnetupitant, mientras que la expansión de los centros oncológicos en China multiplica el inicio de tratamientos en pacientes a pesar de la presión nacional para adquirir genéricos. Los productores de biosimilares de India suministran ondansetrón y aprepitant a bajo costo, ampliando el alcance hacia las ciudades de segundo nivel y apoyando un crecimiento sostenido en unidades.
Mercado de Fármacos Antieméticos en Europa
Europa ofrece una perspectiva madura pero estable. La revisión centralizada de la EMA acelera los lanzamientos en toda la región; sin embargo, las evaluaciones de tecnologías sanitarias a nivel de cada país exigen una clara rentabilidad. Las recientes actualizaciones de las guías de la ESMO hacen hincapié en los resultados notificados por los pacientes, instando a los fabricantes a demostrar una mejor tolerabilidad para acceder a los niveles de precio premium. Las licitaciones hospitalarias frecuentemente agrupan los antieméticos con los contratos de quimioterapia, por lo que los proveedores posicionan los productos combinados o de acción prolongada como diferenciadores de valor.

Panorama regulatorio
La regulación de los fármacos antieméticos se basa en agencias importantes como la FDA de EE. UU. y la Agencia Europea de Medicamentos (EMA), y las presentaciones globales suelen estructurarse conforme al Documento Técnico Común (CTD) de la ICH para armonizar las expectativas de calidad, seguridad y eficacia entre regiones. En Estados Unidos, las directrices de la FDA siguen determinando el desarrollo y el etiquetado de casos de uso clave como las náuseas y vómitos posoperatorios (NVPO), mientras que los regímenes antieméticos oncológicos siguen estándares de atención multifármaco reconocidos que informan los comparadores de ensayos y los umbrales de evidencia.
Las acciones recientes apuntan a una gestión continua del ciclo de vida y a estrategias de acceso interregional para mecanismos ya establecidos. El 12 de febrero de 2026, la Comisión Europea otorgó la autorización de comercialización para la suspensión oral AKYNZEO (netupitant/palonosetrón) de Helsinn Healthcare SA, reforzando los esfuerzos centrados en la formulación para ampliar la usabilidad en entornos de atención de soporte. La EMA también mantiene una supervisión independiente de los agentes antieméticos en salud animal, incluida su autorización del 13 de febrero de 2026 de Emepax (maropitant), lo que pone de relieve vías regulatorias paralelas que pueden afectar la fabricación, las operaciones de farmacovigilancia y los requisitos del sistema de calidad para las empresas activas tanto en carteras humanas como veterinarias.
Análisis de la cadena de valor
La cadena de valor de los fármacos antieméticos abarca el abastecimiento de API y la fabricación de dosis terminadas, la liberación regulatoria, la distribución mayorista y especializada, y la dispensación a través de farmacias hospitalarias, minoristas y en línea. La disponibilidad de API y el control de calidad siguen siendo puntos de apalancamiento críticos, ya que muchas clases antieméticas maduras enfrentan erosión de precios y compras impulsadas por licitaciones, lo que aumenta la importancia de la síntesis rentable, el suministro constante y los métodos analíticos validados en expedientes multinacionales.
Las asociaciones e iniciativas de localización también están remodelando los nodos de fabricación y comercialización en la cadena de valor. En octubre de 2025, Fosun Pharma y Helsinn Group firmaron un acuerdo de transferencia de tecnología para la fabricación local de la solución concentrada para inyección de fosnetupitant y palonosetrón en Shanghái, lo que refleja un cambio hacia la producción local para mayor resiliencia y acceso más rápido en países de gran volumen. El alcance comercial se ve reforzado además mediante acuerdos de licencia, incluido el pacto de febrero de 2025 entre Hyloris Pharmaceuticals y RedHill Biopharma para una tableta oral patentada de ondansetrón de liberación prolongada (excluyendo Norteamérica), y el acuerdo de licencia exclusiva de diciembre de 2025 de Lupin con Neopharmed Gentili S.p.A. para Plasil (metoclopramida) en Filipinas y Brasil, que vincula el acceso al portafolio con redes de venta locales establecidas y conocimiento regulatorio.
Panorama Competitivo
La competencia está moderadamente concentrada. Ninguna empresa supera el 15% de cuota porque las guías clínicas exigen regímenes multifarmacológicos, distribuyendo los ingresos entre mecanismos y fabricantes. Las grandes empresas globales como Pfizer, Merck y GlaxoSmithKline compiten con compañías especializadas como Heron Therapeutics y Acacia Pharma. Los actores de marca defienden el valor con combinaciones de dosis fija, inyectables de liberación prolongada y plataformas digitales de adherencia.
Los vencimientos de patentes hasta 2027 erosionan la exclusividad de las clases NK₁ y serotoninérgica, desplazando los ingresos hacia genéricos orientados al volumen. En respuesta, los innovadores apuntan a nueva biología, como la modulación de GIP o GFRAL-RET, con el objetivo de obtener designaciones de medicamento huérfano o de avance terapéutico para asegurar un mayor reembolso. Las alianzas digitales proporcionan aplicaciones que predicen el riesgo de náuseas y recomiendan dosificaciones personalizadas, sustentando una diferenciación orientada al servicio.
La expansión geográfica es un factor esencial. Las multinacionales otorgan licencias de formulaciones a socios locales en China o Brasil para acceder a mercados de precios controlados manteniendo flujos de regalías. Las redes de infusión respaldadas por capital privado en EE. UU. firman acuerdos de suministro específicos por producto, otorgando posicionamiento preferencial a las empresas que ofrecen apoyo logístico y paneles de evidencia del mundo real. La resiliencia de la cadena de suministro también emerge como un signo de fiabilidad ante el escrutinio geopolítico de las plantas chinas de IFA, lo que lleva a algunas empresas a contar con proveedores duales de ingredientes en India o Europa.
Líderes del Sector Global de Fármacos Antieméticos
Pfizer Inc
Johnson & Johnson Services Inc
Merck and Co Inc.
GSK plc
Sanofi S.A.
Merck & Co., Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas Cubiertas en este Informe del Mercado Global de Fármacos Antieméticos
- GlaxoSmithKline
- Pfizer
- Merck
- Johnson & Johnson
- Sanofi
- Hikma Pharmaceuticals
- Cipla
- Novartis
- Baxter
- Torrent Pharmaceuticals
- Teva Pharmaceutical Industries
- Aurobindo Pharma Ltd.
- Abbvie
- Bausch Health
- Eisai
- Dr. Reddy’s Laboratories Ltd.
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Lupin
- Fresenius
Lea el análisis de las empresas de fármacos antieméticos globales

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave son las náuseas y vómitos asociados a la terapia con agonistas del receptor de GLP-1, donde las opciones dedicadas y etiquetadas siguen siendo limitadas en relación con la rápida expansión del uso de fármacos metabólicos en la atención de rutina. Vanda Pharmaceuticals inició Thetis en abril de 2026 para evaluar tradipitant (NEREUS) en la prevención de vómitos inducidos por agonistas del receptor de GLP-1, lo que indica una inversión clínica continua para establecer estrategias antieméticas adecuadas más allá de la oncología y la cirugía.
Dentro de las náuseas y vómitos inducidos por quimioterapia (NVIQ), las oportunidades se concentran en combinaciones diferenciadas y protocolos ahorradores de esteroides que reducen la exposición a corticosteroides mientras mantienen la eficacia en las fases aguda y tardía. En junio de 2026, el Journal of Clinical Oncology reportó no inferioridad para NEPA más olanzapina con dexametasona reducida o sin ella frente a un régimen estándar de dexametasona de 4 días en quimioterapia altamente emetógena, lo que respalda el rediseño de regímenes que puede alimentar el nuevo etiquetado y la adopción de vías de atención. El desarrollo de combinaciones de dosis fija también continúa, con presentaciones en ASCO 2026 que describen resultados de fase 3 para fosrolapitant/palonosetrón (HR20013) más dexametasona en quimioterapia moderadamente emetógena, lo que refuerza las estrategias de producto que simplifican la prescripción y se alinean con la profilaxis multimecanismo basada en directrices.
Desarrollos Recientes de la Industria en el Mercado Global de Fármacos Antieméticos
- Junio de 2026: La FDA de EE. UU. aprobó la Emulsión Inyectable de Aprepitant de Azurity Pharmaceuticals para la prevención de náuseas y vómitos inducidos por quimioterapia (NVIQ). La aprobación añade otra opción parenteral de la vía NK1 destinada a entornos hospitalarios y de infusión donde la ingesta oral puede ser limitada. También aumenta la presión competitiva sobre las presentaciones de marca y genéricas establecidas de aprepitant/fosaprepitant al ampliar las opciones en un formato apto para la atención aguda.
- Abril de 2026: Vanda Pharmaceuticals inició Thetis, un ensayo clínico que evalúa tradipitant (NEREUS) para prevenir los vómitos inducidos por agonistas del receptor de GLP-1. El programa apunta a un desencadenante del mundo real de rápida expansión de náuseas y vómitos fuera del uso oncológico y perioperatorio tradicional. Avanzar en un estudio dedicado respalda las estrategias de expansión de indicaciones para antieméticos y puede generar nueva demanda en flujos de prescripción ambulatoria y vinculados a la telemedicina.
- Octubre de 2024: La FDA de EE. UU. publicó una guía preliminar, Náuseas y Vómitos Posoperatorios: Desarrollo de Fármacos para su Prevención, que aclara el diseño de ensayos y las expectativas de evidencia en adultos. Al ajustar cómo deben demostrarse la eficacia y la seguridad, la guía influye en cómo las empresas planifican el desarrollo de NVPO y eligen comparadores, incluidos los enfoques combinados. También respalda un etiquetado más estandarizado y puede animar a los patrocinadores a buscar aprobaciones formales en lugar de depender del uso perioperatorio fuera de indicación.


Mercado Global de Fármacos Antieméticos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de fármacos antieméticos abarca medicamentos de venta con receta y de venta libre utilizados para prevenir o tratar náuseas y vómitos derivados de los principales desencadenantes, como quimioterapia, cirugía, gastroenteritis, embarazo y cinetosis.
Exclusiones del alcance: excluimos los remedios no farmacológicos y los enfoques basados únicamente en dispositivos (como los suplementos de jengibre y las bandas de acupresión) cuando no se venden como medicamentos antieméticos regulados.
Descripción general de la segmentación
- Por Tipo de Fármaco
- Antagonistas de Receptores de Serotonina
- Antagonistas de Receptores de Dopamina
- Antagonistas de Receptores de Neurocinina-1 (NK₁)
- Glucocorticoides
- Anticolinérgicos
- Otros
- Por Aplicación
- Quimioterapia
- Gastroenteritis
- Posoperatorio
- Otros
- Por Vía de Administración
- Oral
- Parenteral
- Transdérmico y Otros
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo el contexto de demanda para la atención de náuseas y vómitos, y luego lo relaciona con los ámbitos donde el uso de fármacos antieméticos es más constante (especialmente la atención oncológica y quirúrgica). Se utilizaron fuentes públicas como la Organización Mundial de la Salud, los CDC, las estadísticas sanitarias de la OCDE y el National Cancer Institute para comprender la carga de la enfermedad, la dirección del uso de quimioterapia y las tendencias de procedimientos que determinan la utilización.
También revisamos las aprobaciones de fármacos y las señales de seguridad de la FDA de EE. UU. y la EMA, junto con publicaciones de directrices clínicas y artículos revisados por pares, para comprender dónde se prefieren determinadas clases de fármacos y cómo están cambiando los regímenes con el tiempo. Se utilizaron informes de empresas, presentaciones a inversores y prensa sanitaria de reputación para verificar la mezcla de productos y el énfasis geográfico, y se recurrió a suscripciones de pago seleccionadas para datos financieros de empresas y bases de datos de patentes que ayudaron a precisar los límites de ingresos y las señales de innovación. Estas fuentes son solo ilustrativas, y se consultaron muchas otras referencias públicas y de pago para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar los patrones de tratamiento del mundo real y la realización de precios, donde los datos publicados pueden ser escasos o lentos en actualizarse. Hablamos con fabricantes, distribuidores, partes interesadas de farmacia hospitalaria y clínicos en APAC, EMEA y las Américas, lo que ayudó a cerrar brechas sobre la combinación de canales, la duración típica de la dosificación para las indicaciones clave y cómo la competencia genérica está afectando los precios netos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos de nivel C: 12% | APAC: 39% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 35% | EMEA: 34% |
| Actores más pequeños: 15% | Gerentes: 53% | Américas: 27% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye de arriba hacia abajo reconstruyendo el conjunto de demanda vinculado a los ciclos de quimioterapia, los volúmenes quirúrgicos con uso profiláctico y otros desencadenantes de náuseas de alta frecuencia, y luego traduciendo eso en tasas de tratamiento y coste promedio de la terapia. Para mantener los totales prácticos, el modelo utiliza un pequeño conjunto de variables rastreables, como la dirección de la utilización de quimioterapia, el número de procedimientos hospitalarios y ambulatorios, el uso de antieméticos por ciclo o por procedimiento, la penetración de genéricos y el movimiento de precios netos por clases de fármacos principales.
Los resultados se verifican luego mediante aproximaciones ascendentes selectivas, cuando están disponibles, incluidas señales de ingresos de marcas y genéricos muestreados, divisiones de canal entre farmacias hospitalarias, minoristas y en línea, y comprobaciones simples de coherencia de volumen por PVP en países clave. Cuando aparecen brechas en países más pequeños, utilizamos indicadores sustitutos como la intensidad de tratamiento regional y los patrones de gasto sanitario, y luego reequilibramos para evitar sobrestimaciones.
Para la previsión, nos basamos en análisis de escenarios respaldados por retroalimentación de expertos, ya que la utilización puede cambiar con las actualizaciones de directrices, las nuevas formulaciones y la presión de los pagadores sobre los precios. Los supuestos se llevan adelante con cambios controlados en los volúmenes y los PVP, y cualquier cambio escalonado solo se aplica cuando está respaldado por múltiples señales de las entrevistas junto con indicadores públicos observables.
Validación de datos y ciclo de actualización
La validación se realiza mediante comprobaciones repetidas de varianza para que el modelo no se desvíe de las señales de demanda reales. Los resultados se comparan con indicadores independientes, como la dirección de la actividad de tratamiento oncológico, el rendimiento de los procedimientos y las señales de disponibilidad a nivel de canal, y luego se investigan los valores atípicos antes de aprobar las cifras.
Se utiliza una revisión interna de varios pasos, con llamadas de seguimiento que se activan cuando la retroalimentación primaria entra en conflicto con la visión documental o cuando el movimiento de precios parece incoherente con la combinación de genéricos. Los informes se actualizan anualmente, con actualizaciones provisionales cuando hay eventos importantes, como aprobaciones importantes, medidas de seguridad o cambios de precios, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de fármacos antieméticos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los fármacos antieméticos a menudo no coinciden porque el límite puede desplazarse de formas pequeñas pero importantes, incluidos qué desencadenantes se cuentan, cómo se tratan las ventas de venta libre y si los remedios no farmacológicos se mezclan en el total. Las diferencias también provienen del momento temporal, ya que un mercado con un movimiento rápido de precios genéricos puede parecer más grande o más pequeño según el año y el tipo de cambio que se aplique.
En nuestro trabajo, los mayores factores de discrepancia son la cadencia de actualización y cómo se modela el precio neto entre los volúmenes de marca y genéricos, ya que los precios de lista rara vez coinciden con los precios de venta realizados en los canales hospitalarios y minoristas. Al actualizar el momento de conversión de divisas y volver a verificar la lógica de PVP frente a la retroalimentación reciente de las entrevistas, la estimación se mantiene coherente con las señales de volumen más recientes y las verificaciones de combinación de canales aplicadas por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,2 mil millones de USD (2026) | |
| Editorial de comunicados de prensa A | 6,73 mil millones de USD (2023) | Esta cifra utiliza un año base anterior y puede subestimar el mercado si los volúmenes oncológicos y quirúrgicos de periodos posteriores no se proyectan de manera consistente. Tampoco aclara si el valor refleja ingresos de fábrica o un punto de precio diferente, lo que puede modificar los totales cuando hay márgenes de canal y erosión de precios netos presentes. |
| Pronosticador del sector B | 1,63 mil millones de USD (2027) | Esta cifra se presenta como crecimiento incremental durante un periodo, no como el valor total del mercado, lo que la hace no comparable con un tamaño de mercado puntual. También refleja un estilo de reporte más limitado que puede pasar por alto el impacto de la combinación de indicaciones y la progresión del PVP cuando el mercado se resume solo por el cambio neto. |
Al observar la dispersión en conjunto, la discrepancia se explica principalmente por la selección del año, si la cifra es un tamaño total o un cambio incremental, y cómo se traducen los precios netos a USD. Cuando los límites de alcance y los puntos de precio se mantienen coherentes, el tamaño del mercado se vuelve más fácil de rastrear hasta variables claras como el volumen tratado, el uso por episodio y la combinación de canales, pasos que pueden repetirse y auditarse con el tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de fármacos antieméticos?
El mercado está valorado en USD 8.200 millones en 2026 y se prevé que alcance USD 10.950 millones en 2031.
¿Qué clase de fármaco lidera los ingresos en el mercado de fármacos antieméticos?
Los antagonistas de receptores de serotonina ocupan la primera posición con una cuota del 29,12% en 2025.
¿Qué segmento de aplicación crece más rápidamente?
Las náuseas y vómitos posoperatorios muestran la CAGR más alta, del 6,21%, hasta 2031.
¿Por qué las farmacias en línea están ganando terreno?
Los canales digitales ofrecen transparencia de precios, entrega a domicilio e integración con la telemedicina, respaldando una CAGR del 6,12%.
¿Qué región se expandirá más rápidamente?
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,46% gracias a los grandes grupos de pacientes y el aumento del gasto en atención sanitaria.
¿Cómo se defienden las empresas frente a la erosión de los genéricos?
Las empresas invierten en formulaciones de acción prolongada, productos combinados y herramientas de dosificación digital para sostener el valor de la marca.
Última actualización de la página el:



