
Tamaño y Participación del Mercado de Inhibidores de Interleucinas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 51.86 Mil millones de dólares |
| Tamaño del Mercado (2032) | 102.73 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.65 % |
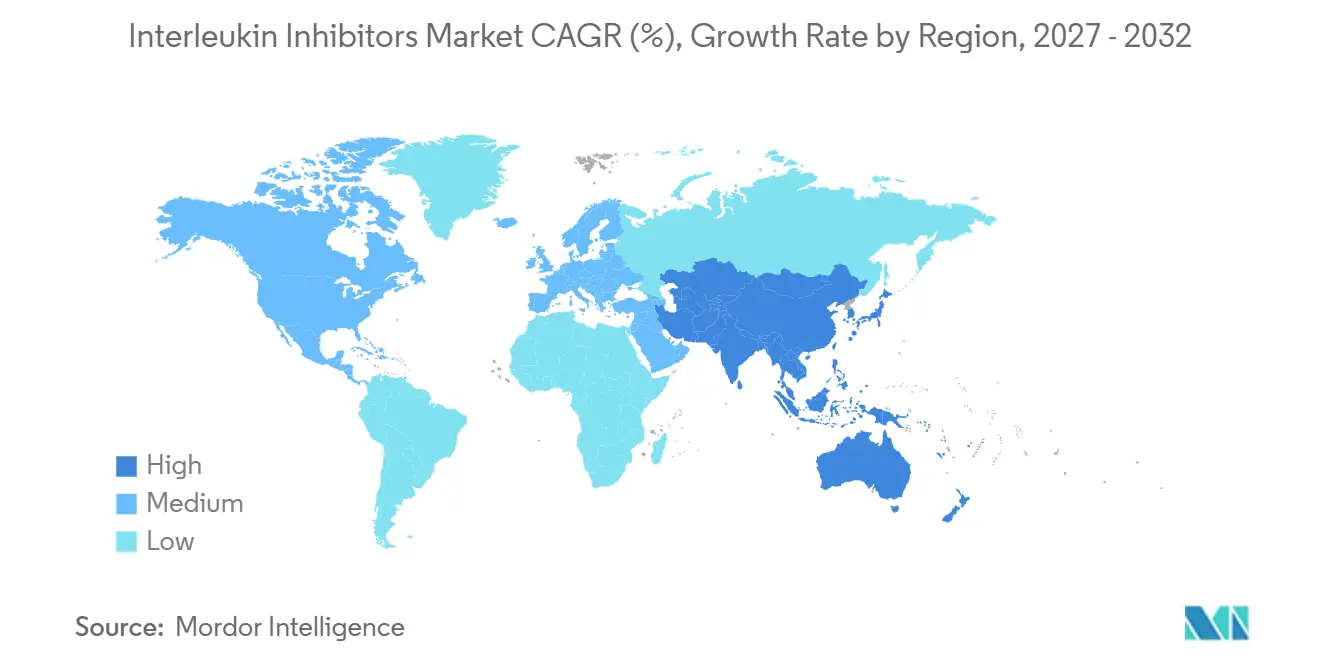
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inhibidores de Interleucinas por Mordor Intelligence
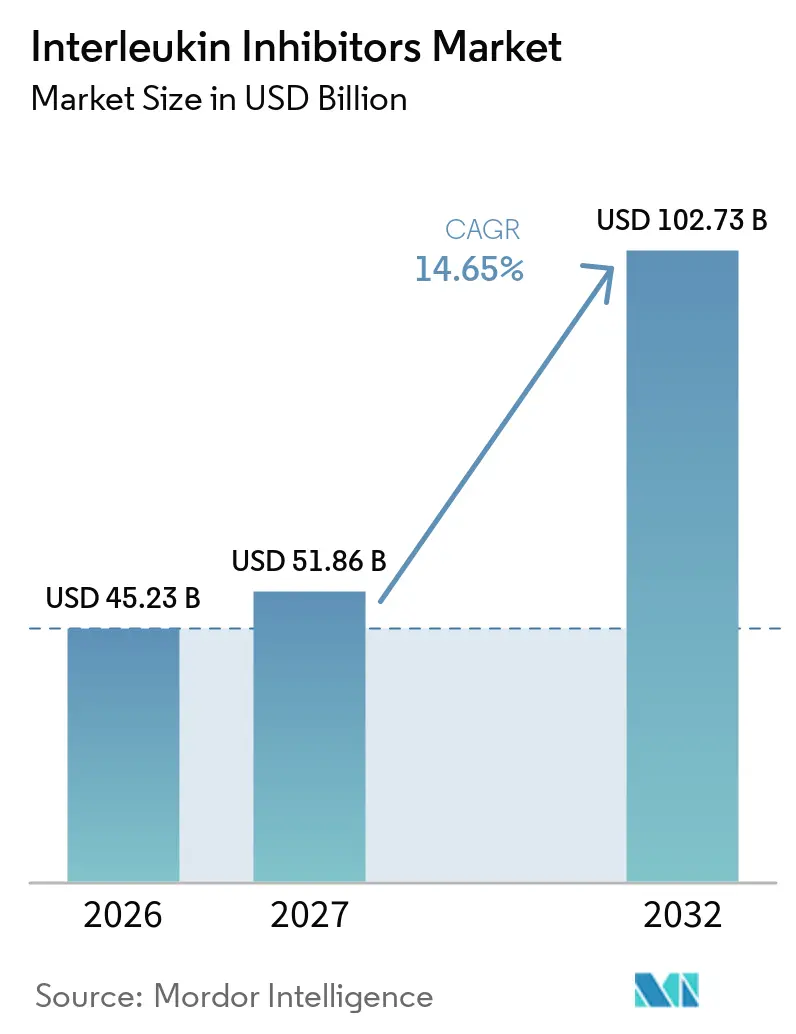
Se proyecta que el tamaño del Mercado de Inhibidores de Interleucinas sea de 45,23 mil millones de USD en 2026, 51,86 mil millones de USD en 2027, y alcance los 102,73 mil millones de USD en 2032, creciendo a una CAGR del 14,65% de 2027 a 2032.
Esta rápida expansión ancla firmemente el tamaño del mercado de inhibidores de interleucinas dentro de la inmunología convencional, ya que la creciente prevalencia de enfermedades autoinmunes, la alineación de los pagadores con los biológicos dirigidos y las aprobaciones de la cartera de próxima generación refuerzan la demanda a nivel mundial. La demanda se ve respaldada además por el aumento global registrado en las enfermedades autoinmunes, mientras que la penetración de biosimilares, el descubrimiento de fármacos asistido por inteligencia artificial y las indicaciones exitosas en la tormenta de citocinas por COVID-19 diversifican los flujos de ingresos[1]. América del Norte sigue siendo el principal centro de ingresos, aunque el motor de crecimiento de Asia-Pacífico, fortalecido por la mejora del reembolso y la fabricación local, está reduciendo la brecha. Los formatos de administración subcutánea dominan los hábitos de prescripción y continuarán ganando participación a medida que los autoinyectores habilitados digitalmente mejoren la adherencia. La intensidad competitiva se ve incrementada por el ciclo de vencimiento de patentes, con los biosimilares de ustekinumab erosionando la participación del originador y preparando el terreno para una ola más amplia de biosimilares hasta 2030.
Conclusiones Clave del Informe
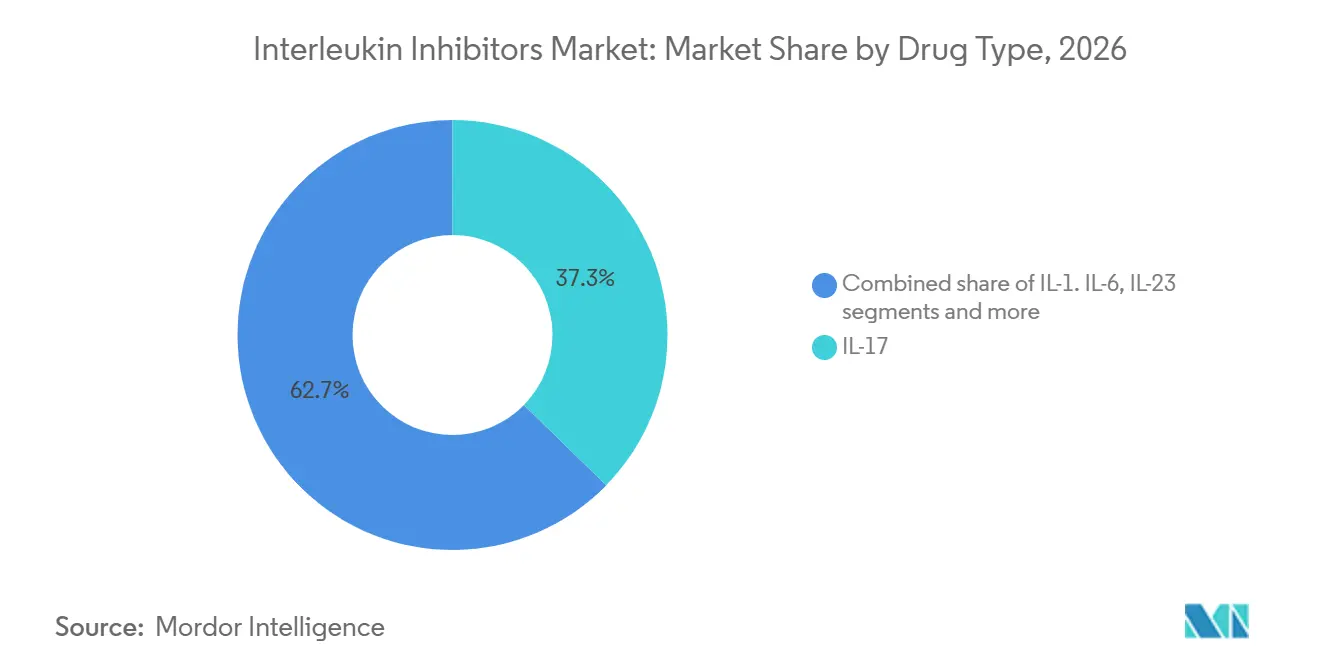
- Por tipo de fármaco, los inhibidores de IL-17 lideraron con una participación de ingresos del 37,32% en 2026; se prevé que los inhibidores de IL-23 se expandan a una CAGR del 15,32% hasta 2032.
- Por aplicación, la psoriasis capturó el 45,74% de la participación del mercado de inhibidores de interleucinas en 2026, mientras que se proyecta que la espondilitis anquilosante avance a una CAGR del 15,74% hasta 2032.
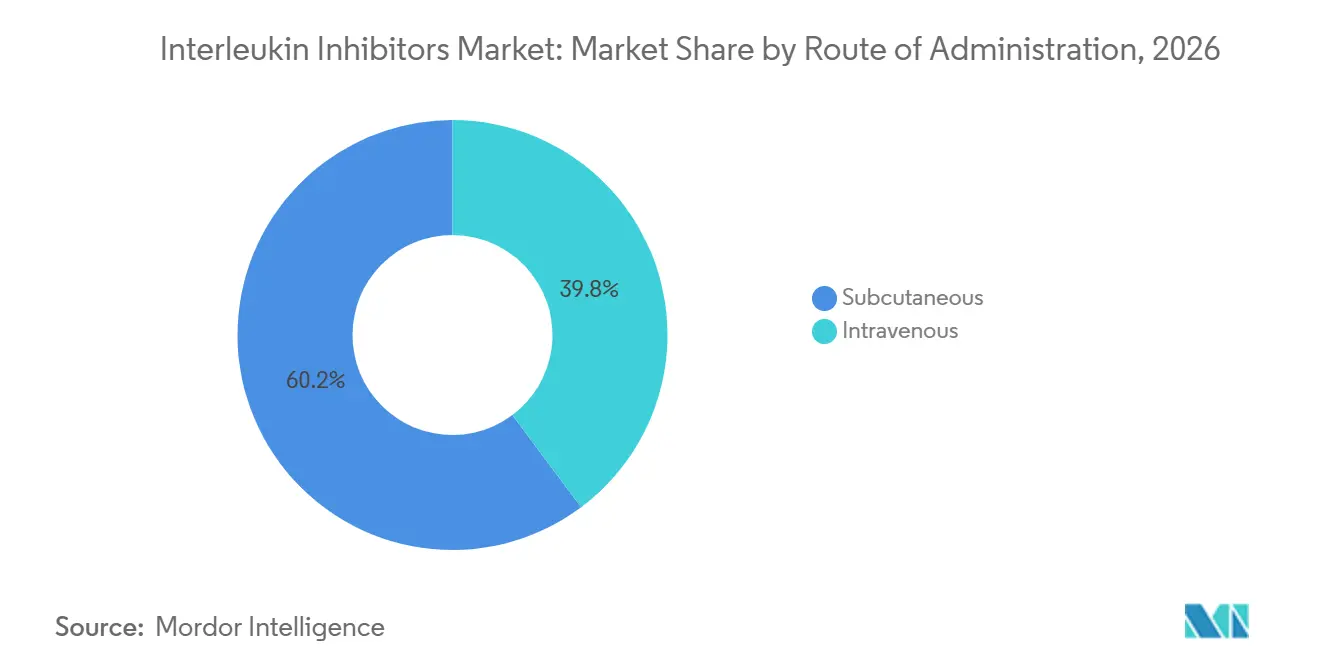
- Por vía de administración, la administración subcutánea representó el 60,21% del tamaño del mercado de inhibidores de interleucinas en 2026 y se espera que crezca a una CAGR del 16,05% durante 2027-2032.
- Por usuario final, los hospitales mantuvieron el 56,95% de los ingresos de 2026; los programas de atención domiciliaria y autoadministración están preparados para la CAGR más rápida del 16,18% hasta 2032.
- Por geografía, América del Norte concentró el 41,78% de las ventas de 2026, mientras que se proyecta que Asia-Pacífico registre la CAGR más alta del 16,42% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado Global de Inhibidores de Interleucinas*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Prevalencia creciente de enfermedades autoinmunes y autoinflamatorias | +2.8% | Global, con mayor concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aprobaciones aceleradas de la FDA y la EMA para biológicos de IL-17/IL-23 de nueva generación | +2.1% | Global, con efecto secundario en mercados emergentes | Mediano plazo (2-4 años) |
| Cambio hacia formulaciones de autoinyección convenientes | +1.9% | América del Norte y la UE como núcleo, en expansión hacia APAC | Corto plazo (≤ 2 años) |
| Ampliación del reembolso en los mercados asiáticos emergentes | +1.4% | APAC como núcleo, con primeras ganancias en China, India, Japón | Mediano plazo (2-4 años) |
| Descubrimiento de dianas habilitado por IA para nuevas vías de interleucinas | +0.8% | Global, concentrado en centros de investigación de EE. UU. y la UE | Largo plazo (≥ 4 años) |
| Éxito clínico de los inhibidores de IL en la tormenta de citocinas grave por COVID-19 | +0.6% | Global, con patrones de adopción institucional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Enfermedades Autoinmunes y Autoinflamatorias
La incidencia de enfermedades autoinmunes a nivel mundial ha aumentado, con condiciones como la enfermedad de Graves acelerándose con mayor intensidad. La mayor prevalencia en América del Norte y Europa concentra la demanda e impulsa el poder de fijación de precios premium. Las presentaciones con múltiples comorbilidades crean trayectorias de tratamiento complejas que favorecen los biológicos de alta especificidad sobre los inmunosupresores de amplio espectro. Las clínicas de reumatología y dermatología reportan un uso creciente en primera línea de los inhibidores de interleucinas, lo que refleja la evolución de las guías clínicas. La presión epidemiológica sostenida preserva, por tanto, la base de ingresos a largo plazo del mercado de inhibidores de interleucinas.
Aprobaciones Aceleradas de la FDA y la EMA para Biológicos de IL-17/IL-23 de Nueva Generación
Entre 2024 y principios de 2025, los organismos reguladores aprobaron varios activos innovadores, incluido bimekizumab para la hidradenitis supurativa e icotrokinra como el primer inhibidor oral del receptor de IL-23. Las vías de revisión acelerada acortan los ciclos de lanzamiento y respaldan una fijación de precios introductoria premium. El respaldo de la EMA a cuatro biosimilares de ustekinumab en 2024 demuestra una confianza paralela en la seguridad de la clase, al tiempo que intensifica la competencia en precios. En conjunto, las aprobaciones más rápidas aumentan la disposición de los médicos a cambiar dentro de la misma clase terapéutica cuando se demuestra una mayor comodidad o eficacia, impulsando el crecimiento general del mercado de inhibidores de interleucinas.
Cambio Hacia Formulaciones de Autoinyección Convenientes
El setenta y dos por ciento de las prescripciones especifican ahora la autoadministración, habilitada por autoinyectores de alta concentración que administran >100 mg/mL con una viscosidad aceptable. Los estudios de adherencia en la práctica real muestran una persistencia superior para los regímenes subcutáneos frente a los intravenosos. Los sensores digitales integrados en los inyectores generan análisis de dosificación que informan la titulación personalizada y la detección temprana de brotes. Los pagadores favorecen cada vez más los modelos domiciliarios porque reducen los costos de los centros de infusión, fomentando una adopción más amplia y reforzando la trayectoria del mercado de inhibidores de interleucinas.
Ampliación del Reembolso en los Mercados Asiáticos Emergentes
Japón, Corea del Sur y Taiwán cubren entre el 30% y el 40% de los pacientes con enfermedad de Crohn para la terapia biológica, mientras que India permanece por debajo del 1% debido a la limitada penetración de los seguros. Los programas domésticos de inhibidores de IL-17A de China han avanzado en ensayos en etapas más avanzadas, prometiendo alternativas producidas localmente que ampliarán el acceso mientras limitan los costos. Por tanto, las ampliaciones de los reembolsos nacionales en Asia-Pacífico desbloquean ganancias de volumen a pesar de la sensibilidad al precio, impulsando la contribución regional al mercado de inhibidores de interleucinas.
Análisis del Impacto de las Restricciones del Mercado Global de Inhibidores de Interleucinas*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto costo de adquisición frente a los fármacos antirreumáticos modificadores de la enfermedad de molécula pequeña | -1.8% | Global, con impacto agudo en los mercados emergentes | Largo plazo (≥ 4 años) |
| Inminente competencia de biosimilares tras 2026 | -1.5% | América del Norte y la UE como núcleo, en expansión global | Mediano plazo (2-4 años) |
| Perfil de riesgo de infección adverso y advertencias de recuadro negro | -1.2% | Global, con variación regulatoria | Largo plazo (≥ 4 años) |
| Preferencia de los pagadores por autorizaciones previas de terapia escalonada | -0.9% | América del Norte como núcleo, en expansión hacia la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Adquisición Frente a los Fármacos Antirreumáticos Modificadores de la Enfermedad de Molécula Pequeña
Los costos anuales de la terapia biológica oscilan entre 14.000 y 91.609 USD, superando con creces a los fármacos antirreumáticos modificadores de la enfermedad más antiguos. Los límites de gasto de bolsillo en los mercados de bajos ingresos siguen siendo prohibitivos, lo que restringe la adopción. Los pagadores exigen evidencia de compensación de costos en la práctica real, lo que obliga a los fabricantes a presentar datos de superioridad cara a cara con criterios de valoración sólidos como la evitación de hospitalizaciones. La prima de precio suprime, por tanto, la demanda de pleno potencial del mercado de inhibidores de interleucinas en geografías sensibles al costo.
Inminente Competencia de Biosimilares Tras 2026
Catorce biosimilares de ustekinumab han entrado o están en cola para su lanzamiento, reduciendo año tras año los ingresos de Stelara y presagiando una erosión similar para otros agentes a medida que se aproximan los acantilados de patentes. Se espera un descuento agresivo en el precio de lista similar a la experiencia con adalimumab, lo que presionará los márgenes del originador. No obstante, los precios más bajos pueden ampliar el alcance general de los pacientes, compensando parcialmente la pérdida de ingresos y alterando el equilibrio competitivo del mercado de inhibidores de interleucinas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado Global de Inhibidores de Interleucinas
Por Tipo de Fármaco:
Los Inhibidores de IL-23 Impulsan el Crecimiento de la Siguiente GeneraciónLos inhibidores de IL-17 concentraron el 37,32% de los ingresos de 2026, respaldados por una eficacia duradera en psoriasis en placas, artritis psoriásica y espondilitis anquilosante. A pesar del liderazgo, la amplitud competitiva se ha intensificado a medida que bimekizumab se expandió hacia la hidradenitis supurativa y la espondiloartritis axial. Los inhibidores de IL-23 exhiben la CAGR más rápida del 15,32% porque el icotrokinra oral combina conveniencia con potencial modificador de la enfermedad. El tocilizumab mantiene la relevancia de los inhibidores de IL-6 a través de las expansiones en COVID-19 y arteritis de células gigantes. Los inhibidores de IL-1 de nicho atienden síndromes autoinflamatorios raros, mientras que los regímenes de doble objetivo reflejan una tendencia de precisión que amplía las cohortes de pacientes elegibles. En conjunto, los mecanismos diferenciados diversifican el tamaño del mercado de inhibidores de interleucinas entre las clases de fármacos, amortiguando el riesgo de una sola clase.
El cambio de los antagonistas de IL-23 parenterales a los de molécula pequeña oral también amplía los grupos de pacientes elegibles que no desean autoinyectarse. La innovación en la cartera contiene múltiples inhibidores de múltiples citocinas que apuntan a una supresión más amplia con menos inyecciones. En consecuencia, la evolución de la clase terapéutica garantiza que el mercado de inhibidores de interleucinas mantenga un surtido equilibrado de modalidades establecidas y emergentes hasta 2032.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación:
El Liderazgo de la Psoriasis Enfrenta el Desafío de la Espondilitis AnquilosanteLa psoriasis aportó el 45,74% del valor de 2026, reforzada por una clara superioridad sobre los esteroides sistémicos y la fototerapia. Las altas tasas de aclaramiento cutáneo, como la consecución del PASI 90, superan el 49,6% con icotrokinra oral, renovando el entusiasmo por la adopción de biológicos de primera línea. Mientras tanto, la espondilitis anquilosante muestra una CAGR del 15,74% a medida que el diagnóstico mejorado por resonancia magnética amplía el reconocimiento de la espondiloartritis axial. La artritis reumatoide sigue siendo una cohorte de tamaño considerable pero de crecimiento más lento porque los inhibidores del TNF maduros y los inhibidores de JAK compiten agresivamente en precio. La enfermedad inflamatoria intestinal avanza con la expansión de la indicación de TREMFYA en la enfermedad de Crohn, mientras que las condiciones autoinflamatorias diversas se beneficiarán de las vías de interleucinas descubiertas por inteligencia artificial. Estas dinámicas mixtas mantienen el mercado de inhibidores de interleucinas diversificado en los trastornos mediados por el sistema inmunitario.
El empleo de algoritmos de tratamiento guiados por biomarcadores optimiza aún más el posicionamiento. Los dermatólogos y reumatólogos clasifican cada vez más a los pacientes por perfil de citocinas, combinando los bloqueadores de IL-23 con la enfermedad de predominio cutáneo y los bloqueadores de IL-17 con las manifestaciones axiales. La combinación de precisión mejora los resultados terapéuticos y refuerza la participación del mercado de inhibidores de interleucinas para las moléculas optimizadas.
Por Vía de Administración:
La Dominancia Subcutánea se AceleraLas formulaciones subcutáneas representaron el 60,21% de las ventas de 2026 y superan a todas las vías con una CAGR del 16,05%. Los autoinyectores administran dosis en el domicilio que reducen el tráfico en los centros de infusión y los costos hospitalarios. La ingeniería de dispositivos de alta viscosidad resolvió los límites de volumen anteriores, permitiendo dosis de >100 mg/mL en menos de 15 segundos. La inducción intravenosa sigue siendo fundamental para los brotes agudos de la enfermedad de Crohn y las presentaciones sistémicas graves, pero se relega gradualmente a los casos complejos. La investigación de mercado muestra que la adherencia a la autoinyección aumenta cuando se combina con aplicaciones de recordatorio en teléfonos inteligentes y el registro de dosis verificado por sensores. Estas plataformas integradas añaden una capa digital que preserva la ventaja competitiva de las terapias subcutáneas dentro del mercado de inhibidores de interleucinas.
Por Usuario Final:
Los Programas de Atención Domiciliaria Reconfiguran los Paradigmas de TratamientoLos hospitales concentraron el 56,95% del consumo de 2026, lo que refleja los protocolos de inicio, la farmacovigilancia y la gestión de casos graves. Sin embargo, los programas de atención domiciliaria registran la CAGR más alta del 16,18% a medida que los pagadores incentivan los modelos ambulatorios para evitar los honorarios de las instalaciones. Las clínicas especializadas desarrollan experiencia de nicho que sirve de puente entre la atención hospitalaria completa y la administración domiciliaria, captando a pacientes complejos pero estables. Los resultados positivos reportados por los pacientes subrayan la conveniencia, la mejora de la calidad de vida y las ganancias de productividad, lo que amplifica la demanda de la atención domiciliaria. Los módulos de capacitación en dispositivos y las visitas virtuales de enfermería mitigan las preocupaciones de seguridad, consolidando firmemente los entornos domiciliarios en el panorama evolutivo del mercado de inhibidores de interleucinas.
Análisis Geográfico
Mercado de Inhibidores de Interleucinas en América del Norte, Europa y Asia-Pacífico
América del Norte generó el 41,78% de los ingresos de 2026 gracias a la cobertura integral de seguros y a una cultura clínica de adopción temprana. Se espera que la entrada de biosimilares suavice los precios pero amplíe el acceso, equilibrando los cambios en los ingresos. Europa le sigue con marcos de licitación nacionales consolidados que negocian descuentos vinculados al volumen, promoviendo la sostenibilidad de la clase. Asia-Pacífico registra la CAGR más alta del 16,42%, impulsada por la producción local de China, los emergentes productos de seguros privados de India y la lista de indicaciones en expansión de Japón. El creciente reconocimiento de las enfermedades y la alineación con las guías clínicas impulsan el inicio de los biológicos en etapas más tempranas del recorrido del paciente, acelerando la captación de volumen en el mercado de inhibidores de interleucinas de Asia-Pacífico.
Mercado de Inhibidores de Interleucinas en América Latina y Oriente Medio y África
La adopción en América Latina es desigual; Brasil lidera la adopción a través de su Sistema Único de Salud, mientras que otros países enfrentan limitaciones en los presupuestos de adquisición. Oriente Medio y África muestran un crecimiento de unidades de dos dígitos desde una base pequeña, con los comités de reembolso del CCG incorporando gradualmente los biológicos para la psoriasis y la artritis reumatoide. A medida que se consolidan las adjudicaciones de licitaciones, aumenta la visibilidad regional, lo que favorece la familiaridad de los médicos. En general, la diversidad geográfica amortigua los impactos macroeconómicos y sostiene la curva de crecimiento del mercado de inhibidores de interleucinas a nivel mundial.
Panorama regulatorio
Los inhibidores de interleucina se regulan bajo marcos de productos biológicos liderados por la FDA de EE. UU. y la Agencia Europea de Medicamentos (EMA), con requisitos de gestión de riesgos posteriores a la aprobación y farmacovigilancia que se alinean con el etiquetado de riesgo de infección a nivel de clase y el monitoreo continuo de seguridad. Las acciones regulatorias durante 2024-2026 también apuntan a una actividad continua del ciclo de vida para los productos biológicos de inmunología, incluida la aprobación de la FDA de EE. UU. de SKYRIZI (risankizumab-rzaa) de AbbVie para la colitis ulcerosa en junio de 2024, lo que influye en cómo los prescriptores y pagadores piensan sobre la amplitud del tratamiento en la enfermedad inflamatoria intestinal.
Después de la autorización de comercialización, el acceso está determinado por organismos de evaluación de tecnología sanitaria y reembolso como NICE (Reino Unido), HAS (Francia) e IQWiG (Alemania). Sus enfoques a nivel de país sobre restricciones, reglas de terapia escalonada y resultados de licitaciones pueden afectar de manera diferente a los productos biológicos y biosimilares. En Europa, los respaldos de la EMA a múltiples biosimilares de ustekinumab en 2024 pusieron de relieve la confianza del regulador en la vía de biosimilares, al mismo tiempo que se intensificaba la presión de precios a nivel de reembolso nacional, manteniendo la evidencia comparativa y los resultados en el mundo real como elementos centrales del acceso a los formularios.
Análisis de la cadena de valor
La cadena de valor de los inhibidores de interleucina abarca el descubrimiento de dianas y la investigación en inmunología traslacional, el desarrollo de procesos de productos biológicos, la fabricación bajo GMP (sustancia farmacológica y llenado-terminado estéril) y la distribución global a través de canales especializados y sistemas hospitalarios. Debido a que estas terapias son productos biológicos sensibles a la temperatura, la logística de cadena de frío y el manejo por farmacias especializadas son eslabones clave, y las interrupciones vinculadas a la inestabilidad geopolítica a principios de 2026 se asociaron con plazos de entrega prolongados. Este contexto aumenta la importancia operativa de rutas redundantes, transportistas calificados y amortiguación de inventario para proteger la continuidad de la atención.
La comercialización se construye en torno a la prescripción especializada (dermatología, reumatología, gastroenterología) y a controles de acceso mediados por pagadores. Los fabricantes también apoyan la adherencia mediante servicios al paciente y capacitación en autoadministración a medida que crece el uso subcutáneo. La cadena incluye ciclos de retroalimentación desde la reinversión de cartera y la obtención de innovación externa, ya que AbbVie ha financiado I+D y transacciones estratégicas utilizando flujos de caja establecidos de inmunología, incluido su acuerdo de junio de 2026 para adquirir Apogee Therapeutics. Ese tipo de adquisición de cartera y gestión del ciclo de vida puede influir en la planificación de la escala de fabricación, la generación de evidencia para el acceso al mercado y la contratación competitiva.
Panorama Competitivo
Los cinco principales fabricantes controlan la mayoría de los ingresos globales, lo que genera un entorno moderadamente concentrado. Novartis lidera gracias a la fortaleza de Cosentyx, que abarca cinco indicaciones principales. Eli Lilly le sigue a través de la penetración de Taltz en dermatología y reumatología. Johnson & Johnson aprovecha TREMFYA y el programa de icotrokinra oral. AbbVie contribuye con Skyrizi y las inversiones estratégicas en inteligencia artificial que comprimen los plazos de descubrimiento, fortaleciendo la gestión del ciclo de vida. El perfil dual de IL-17A/F de bimekizumab ha otorgado a UCB una presencia creciente.
El énfasis estratégico se centra en las expansiones de indicaciones en lugar de en objetivos de novo, maximizando la productividad de I+D. Las empresas también profundizan en los acompañantes digitales que monitorean la adherencia a la dosificación, proporcionando evidencia del mundo real a los pagadores. Los fabricantes de biosimilares intensifican la competencia en precios, pero los innovadores contrarrestan con mejoras en la formulación y características de conveniencia. Las empresas nativas de inteligencia artificial emergentes, como Insilico, están buscando asociaciones para cubrir las brechas en la cartera de los grandes actores, redefiniendo la dinámica futura del mercado de inhibidores de interleucinas.
Líderes de la Industria de Inhibidores de Interleucinas
-
AbbVie, Inc
-
Johnson and Johnson
-
Novartis AG
-
Eli Lilly and Company
-
GlaxoSmithKline Plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Inhibidores de Interleucinas Empresas cubiertas en este informe
- Novartis
- Eli Lilly and Company
- Abbvie
- Johnson & Johnson
- Roche
- Amgen
- Sanofi
- Regeneron Pharmaceuticals
- AstraZeneca
- Bristol-Myers Squibb
- UCB
- Boehringer Ingelheim
- Sun Pharmaceuticals Industries
- Biogen
- Celltrion Healthcare
- Samsung Bioepis
- Fresenius
- XBiotech Inc.
- Innovent Biologics
- Akeso Inc.
Lea el análisis de las empresas de inhibidores de interleucinas
Oportunidades de mercado y perspectivas futuras
Las oportunidades de espacio en blanco se centran en (i) expandir el uso a fenotipos inflamatorios adicionales y segmentos de pacientes mediante extensiones de etiqueta y mejores opciones de dosificación, y (ii) trasladar a los pacientes adecuados hacia programas de atención domiciliaria y autoadministración que reducen los costos del lugar de atención y alivian las limitaciones de capacidad de infusión. Las señales regulatorias y de ciclo de vida recientes refuerzan esta dirección: la aprobación de la FDA de EE. UU. en junio de 2024 de SKYRIZI de AbbVie para la colitis ulcerosa amplió el uso de IL-23 en la enfermedad inflamatoria intestinal. La actividad en 2026 en torno a dosificaciones adicionales y segmentos de pacientes, incluido el uso pediátrico de SKYRIZI en la enfermedad psoriásica, respalda la diversificación continua de las poblaciones tratables dentro de la clase más amplia de inhibidores de interleucina.
La renovación de modalidades y la diversificación de la cartera ofrecen otra vía en la que los pagadores y clínicos buscan conveniencia o durabilidad diferenciadas frente a los productos biológicos inyectados maduros que enfrentan presión de biosimilares. El acuerdo definitivo de AbbVie de junio de 2026 para adquirir Apogee Therapeutics por aproximadamente 10,9 mil millones de USD, centrado en expandir los candidatos de inmunología, incluido el bloqueo de IL-13 (zumilokibart), ilustra la asignación de capital hacia activos de vías de citocinas de próxima generación. Al mismo tiempo, el apoyo de la EMA a los biosimilares de ustekinumab en 2024 y los lanzamientos continuos de biosimilares respaldan el crecimiento de volumen impulsado por el acceso en mercados sensibles al precio. Este entorno también empuja a los innovadores hacia mejoras de formulación, paquetes de evidencia del mundo real y mecanismos diferenciados, incluidos programas orales como icotrokinra de Johnson & Johnson, para proteger el posicionamiento premium.
Desarrollo Reciente de la Industria en el Mercado Global de Inhibidores de Interleucinas
- Junio de 2026: AbbVie, Inc. anunció un acuerdo definitivo para adquirir Apogee Therapeutics por aproximadamente 10,9 mil millones de USD para expandir su cartera de inmunología, incluidos activos de IL-13. Este movimiento fortalece el enfoque de AbbVie en el eje IL-13/IL-4 y amplía su franquicia de inmunología para captar indicaciones más recientes. La adquisición amplía los activos en etapa avanzada y de descubrimiento de AbbVie, lo que podría acelerar el crecimiento en terapias impulsadas por IL.
- Junio de 2026: Biogen, Inc. anunció un acuerdo definitivo para adquirir RayThera Inc. con el fin de expandir su cartera de activos antiinflamatorios en inmunología. El acuerdo agrega activos dirigidos a IL a la cartera de Biogen y amplía sus capacidades en enfermedades inflamatorias. La integración busca crear sinergias de cartera y posibles colaboraciones a corto plazo en las vías de IL.
- Junio de 2026: Organon & Co. anunció la aprobación de la FDA de una solicitud suplementaria de licencia de productos biológicos para TOFICENCE para tratar el CRS inducido por CAR-T y la COVID-19 en pacientes de 2 años en adelante. La autorización expande el uso de la vía de IL-6 a nuevos contextos clínicos. Esta ampliación de etiqueta extiende la presencia de tocilizumab de Organon y respalda la dinámica general del mercado de inhibidores de IL.
Mercado de Inhibidores de Interleucinas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
En este informe, dimensionamos el mercado de inhibidores de interleucinas como el valor de las terapias de prescripción que bloquean vías específicas de interleucinas y se utilizan para tratar enfermedades inmunes e inflamatorias en las principales regiones.
Exclusiones del alcance: Excluimos los biológicos no relacionados con interleucinas, los inmunomoduladores de molécula pequeña, los diagnósticos y las citocinas de uso exclusivo en investigación que no se comercializan como inhibidores terapéuticos de interleucinas.
Descripción General de la Segmentación
- Por Tipo de Fármaco
- Inhibidores de IL-1
- Inhibidores de IL-6
- Inhibidores de IL-17
- Inhibidores de IL-23
- Multidiana / Otros
- Por Aplicación
- Psoriasis y Artritis Psoriásica
- Artritis Reumatoide
- Enfermedad Inflamatoria Intestinal (Enfermedad de Crohn y Colitis Ulcerosa)
- Espondilitis Anquilosante
- Otros Trastornos Autoinflamatorios
- Por Vía de Administración
- Subcutánea
- Intravenosa
- Por Usuario Final
- Hospitales
- Clínicas Especializadas
- Programas de Atención Domiciliaria / Autoadministración
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con la epidemiología pública y las guías de tratamiento, ya que estas ayudan a construir el grupo de pacientes tratados de manera realista para las condiciones en las que los inhibidores de interleucinas se utilizan comúnmente. Consultamos fuentes como la Organización Mundial de la Salud, la base de datos de etiquetas y aprobaciones de la Administración de Alimentos y Medicamentos de los Estados Unidos, los Centros para el Control y la Prevención de Enfermedades de los Estados Unidos y las publicaciones de los Institutos Nacionales de Salud para comprender las indicaciones, la dosificación y las actualizaciones de seguridad.
También revisamos las señales de pagadores y utilización que afectan la adopción, utilizando fuentes como los conjuntos de datos del Centro de Servicios de Medicare y Medicaid y los resúmenes de evaluación de tecnologías sanitarias donde estaban disponibles, y luego verificamos los patrones de persistencia y cambio en revistas revisadas por pares. Para el contexto del mercado, utilizamos presentaciones de empresas, presentaciones para inversores, cobertura de prensa de reputación y una suscripción de pago centrada en las finanzas e inteligencia empresarial para contrastar los ingresos y el momento del lanzamiento. Las fuentes documentales enumeradas aquí son meramente ilustrativas, y también consultamos otros materiales públicos para recopilar datos, validar supuestos y clarificar el modelo final.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés los límites del mercado y las señales de demanda que las fuentes documentales no pueden resolver completamente, especialmente en lo que respecta al cambio de biológicos, la duración en terapia y los cambios de acceso tras las expansiones de indicaciones. Hablamos con una combinación de fabricantes, distribuidores especializados, partes interesadas de hospitales y clínicas especializadas, y médicos de las principales regiones para que los cambios regionales en precios, reembolso y vía de administración pudieran capturarse de manera consistente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos: 14% | Asia-Pacífico: 48% |
| Nivel medio: 61% | Líderes funcionales/de unidad: 29% | Europa, Oriente Medio y África: 32% |
| Actores menores: 14% | Gerentes: 57% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El modelo utiliza una construcción de arriba hacia abajo que parte de la prevalencia de la enfermedad y la cohorte tratada por indicaciones clave, que luego se traduce en demanda terapéutica utilizando la combinación de prescripciones y la intensidad de dosificación, seguida de la lógica de precios por región. Tras construir el grupo de demanda principal, corroboramos los totales mediante verificaciones selectivas de abajo hacia arriba, como resúmenes de ingresos de marcas muestreadas, verificaciones de canales sobre la combinación de biológicos y una prueba de razonabilidad de precio de venta promedio por volumen para que los valores atípicos pudieran corregirse.
Los insumos que importaron en este mercado incluyeron el grupo de pacientes elegibles para psoriasis, enfermedad inflamatoria intestinal, asma y artritis, la duración promedio en terapia, la combinación de vías de administración (subcutánea versus intravenosa), el momento del lanzamiento y la expansión de indicaciones, y el descuento observado y la deriva del precio neto en los principales mercados. Donde existían brechas de datos para países más pequeños, utilizamos curvas de adopción proxy de mercados con reembolso similar y luego las escalamos utilizando población, tasas de diagnóstico y niveles de acceso verificados en entrevistas.
Para el pronóstico, nos basamos en el análisis de escenarios respaldado por una visión multivariable simple del crecimiento de la prevalencia tratada, la velocidad de adopción tras las mejoras de acceso y los supuestos de erosión de precios. Los escenarios se alinearon luego con lo que los expertos describieron como un comportamiento realista de cambio y persistencia para que el crecimiento no superara la capacidad de tratamiento plausible y las restricciones de reembolso.
Validación de Datos y Ciclo de Actualización
Validamos los resultados verificando la consistencia entre señales independientes, como los volúmenes de pacientes tratados, la dosificación esperada y la dirección de ingresos discutida públicamente para las áreas terapéuticas clave, y luego revisamos las grandes variaciones país por país. Si un supuesto generaba un salto inusual en la adopción o los precios, el insumo se revisaba y, cuando era necesario, se volvía a contactar a los encuestados para confirmar qué había cambiado en la práctica.
Antes de la aprobación final, el modelo y el texto pasan por múltiples revisiones de analistas para que las definiciones, los cálculos y la narrativa estén alineados. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como aprobaciones importantes, restricciones de seguridad o cambios en el reembolso. Justo antes de la entrega, realizamos una revisión final para confirmar que los últimos eventos y cifras se reflejan en las estimaciones.
Estimación del Mercado de Inhibidores de Interleucinas de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los inhibidores de interleucinas pueden parecer muy dispares porque cada editor traza los límites de manera diferente y no siempre coincide en qué productos, indicaciones y supuestos de precios netos se contabilizan. Las diferencias también aparecen cuando el año base no es el mismo y cuando el momento de la moneda y la inflación se tratan de manera inconsistente.
Al rastrear los grupos de pacientes tratados, el volumen basado en la dosificación y el momento del precio neto para las actualizaciones de enero de 2026, Mordor Intelligence mantiene la estimación de valor vinculada al uso terapéutico por indicación, en lugar de mezclar clases de fármacos de inmunología adyacentes o proyectar una conversión agresiva sin verificaciones de acceso.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 45,23 mil millones de USD (2026) | |
| Editorial de Investigación de Mercado A | 7,33 mil millones de USD (2025) | Esta cifra parece utilizar un conjunto de productos más reducido o reglas de inclusión diferentes para las familias de interleucinas, y puede aplicar una combinación de indicaciones más limitada y supuestos de adopción en etapas más tempranas, lo que reduce el grupo de demanda abordado y los ingresos netos implícitos. |
| Resumen de Comunicados de Prensa B | 36,78 mil millones de USD (2025) | La estimación es cercana en temática, pero puede divergir debido a cómo se manejan los precios netos frente a los de lista, si los canales hospitalarios y de clínicas especializadas están normalizados, y si el año base se actualiza para las aprobaciones de fin de año y los cambios en el reembolso. |
La tabla muestra que la mayor parte de la dispersión proviene de las elecciones de alcance y de cómo la demanda se convierte en valor a través de la dosificación, el acceso y los precios netos. Cuando el mercado se reconstruye a partir de una cohorte de pacientes tratados clara y de insumos de precios, y luego se contrasta con señales de ingresos y canales, el número final es más fácil de rastrear y repetir a lo largo del tiempo.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de inhibidores de interleucinas?
El tamaño del mercado de inhibidores de interleucinas alcanzó los 51,86 mil millones de USD en 2027 y se prevé que se expanda hasta los 102,73 mil millones de USD en 2032.
¿Qué clase de fármacos lidera el mercado de inhibidores de interleucinas?
Los inhibidores de IL-17 lideran con una participación de ingresos del 37,32% en 2026, impulsados por agentes bien establecidos que cubren múltiples indicaciones autoinmunes.
¿Qué región crece más rápido en el mercado de inhibidores de interleucinas?
Asia-Pacífico registra la CAGR más alta del 16,42% hasta 2032 debido a la expansión del reembolso, la fabricación local y el aumento de las tasas de diagnóstico de enfermedades autoinmunes.
¿Por qué se prefiere la administración subcutánea para los inhibidores de interleucinas?
Los autoinyectores de alta concentración permiten la dosificación domiciliaria, mejoran la adherencia y reducen los costos de los centros de infusión, otorgando a los formatos subcutáneos tanto la mayor cuota como el crecimiento más rápido.