
Tamaño y Participación del Mercado de Vehículos de Dos Ruedas de India
Análisis del Mercado de Vehículos de Dos Ruedas de India por Mordor Intelligence
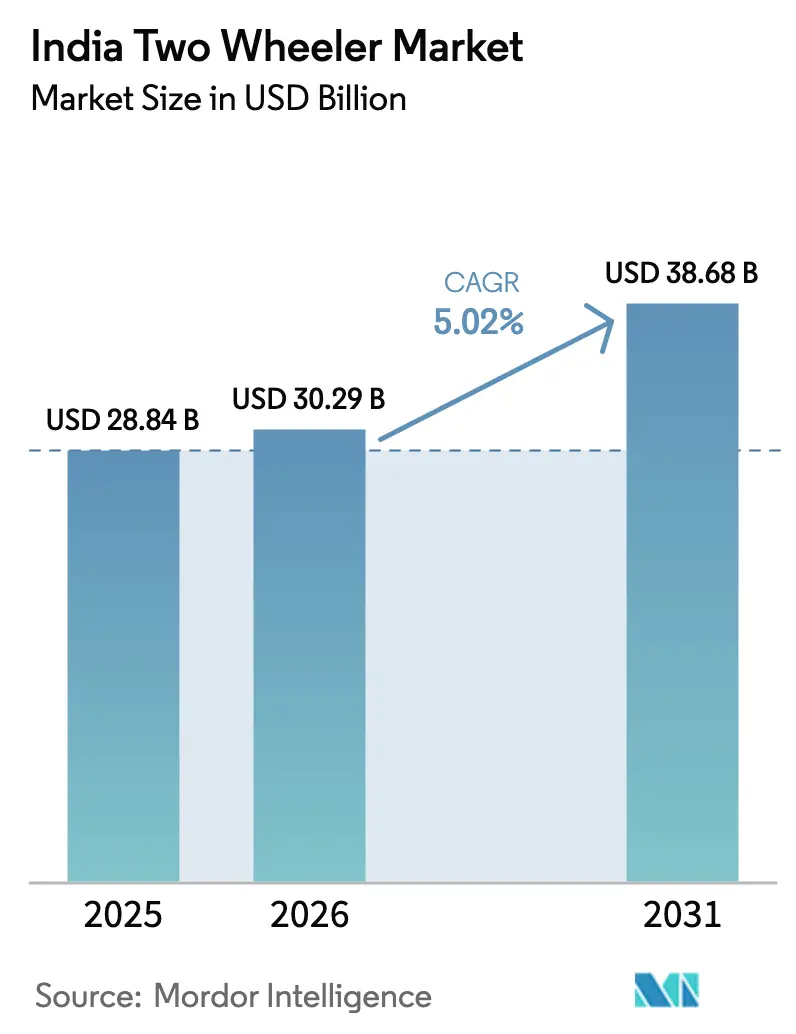
Se espera que el tamaño del mercado de motocicletas y scooters de India aumente de 30,29 mil millones de USD en 2026 a 31,81 mil millones de USD en 2027 y alcance los 41,5 mil millones de USD para 2032, creciendo a una CAGR del 5,46% durante 2027-2032. Se espera que el volumen del mercado aumente de 22,49 millones de unidades en 2026 a 23,3 millones de unidades en 2027 y alcance las 27,81 millones de unidades para 2032, creciendo a una CAGR del 3,6% durante 2027-2032.
La actividad de desplazamiento y reparto sostiene la demanda de motocicletas y scooters en India. Los incentivos públicos para vehículos eléctricos de dos ruedas elegibles y los servicios de batería ayudan a los proveedores a ampliar el acceso a los vehículos. El conflicto en Asia Occidental perturbó las cadenas de suministro de la región del Golfo a partir de marzo de 2026, añadiendo presión en el abastecimiento. Los proveedores pueden combinar scooters con acceso a intercambio o alquiler para abordar las barreras de costo y carga de los repartidores, aunque los mayores costos de las celdas complican la fijación de precios.
Conclusiones Clave del Informe
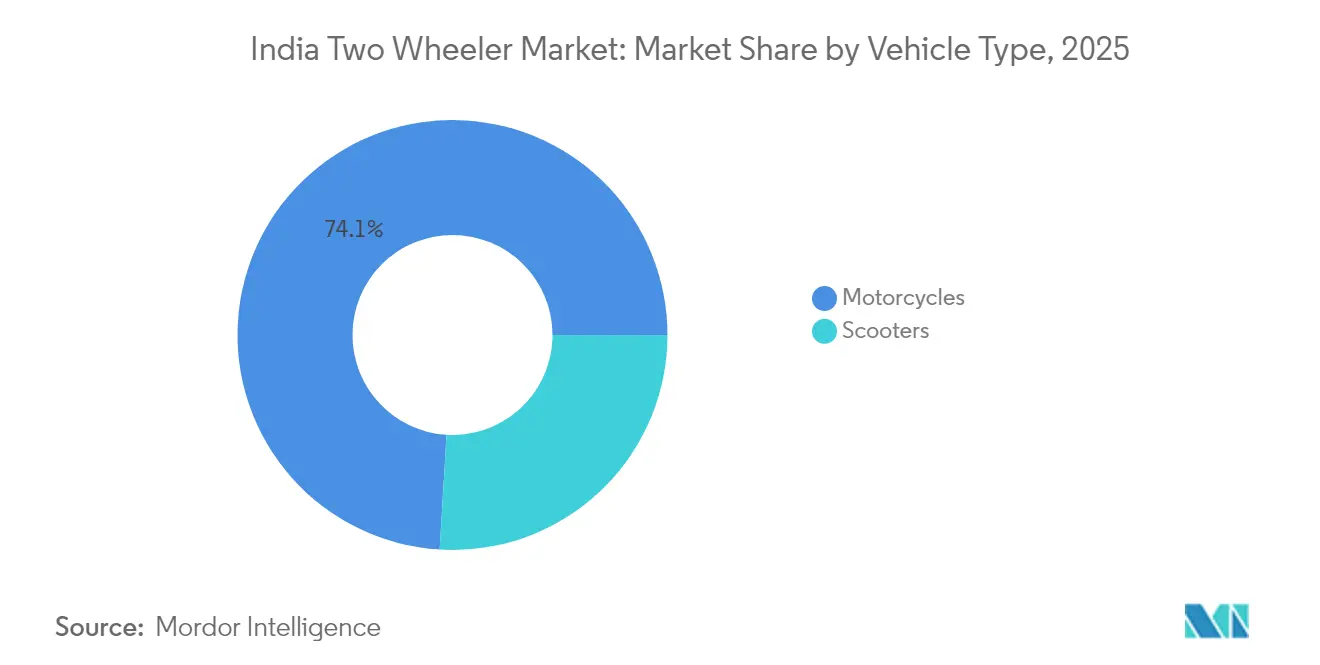
- Por tipo de vehículo, las motocicletas lideraron con una participación del 73,8% en el mercado de motocicletas y scooters de India en 2026, mientras que los scooters son el segmento de mayor crecimiento con una CAGR prevista del 6,45% durante 2027-2032.
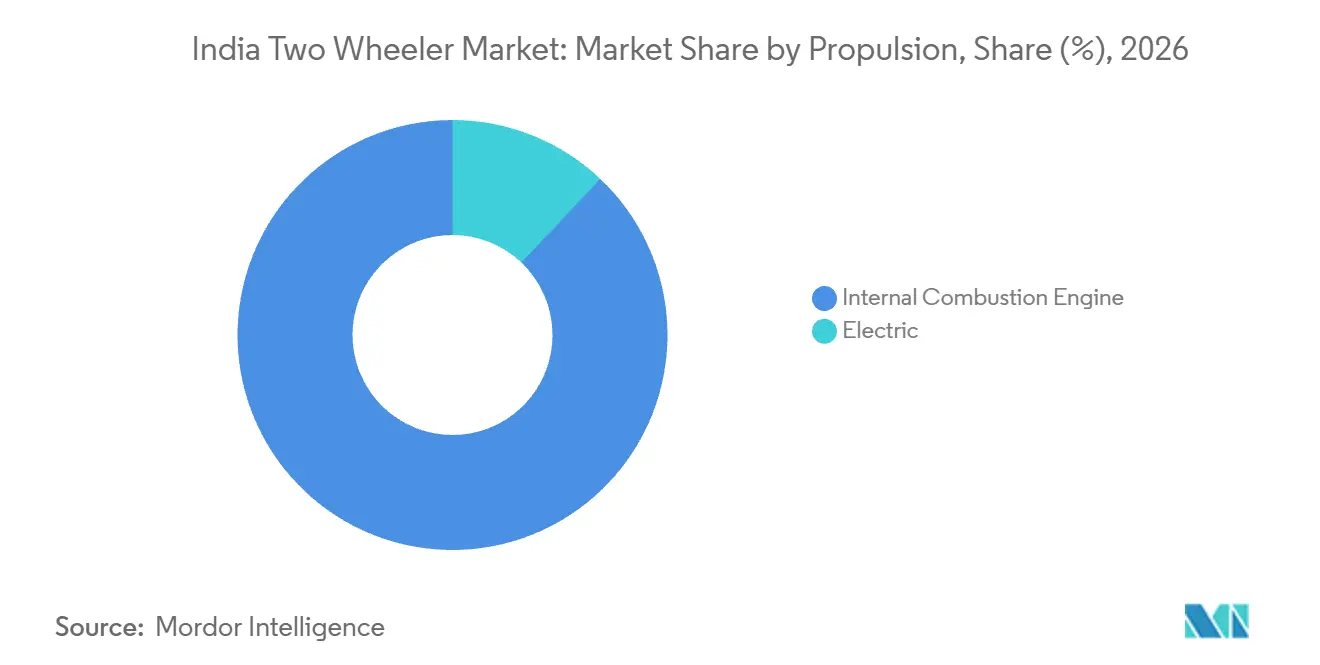
- En cuanto a la propulsión, los vehículos con motor de combustión interna lideraron con una participación del 87,93% del tamaño del mercado de motocicletas y scooters de India en 2026, y los vehículos eléctricos lideran el crecimiento previsto con una CAGR del 7,4% durante 2027-2032.
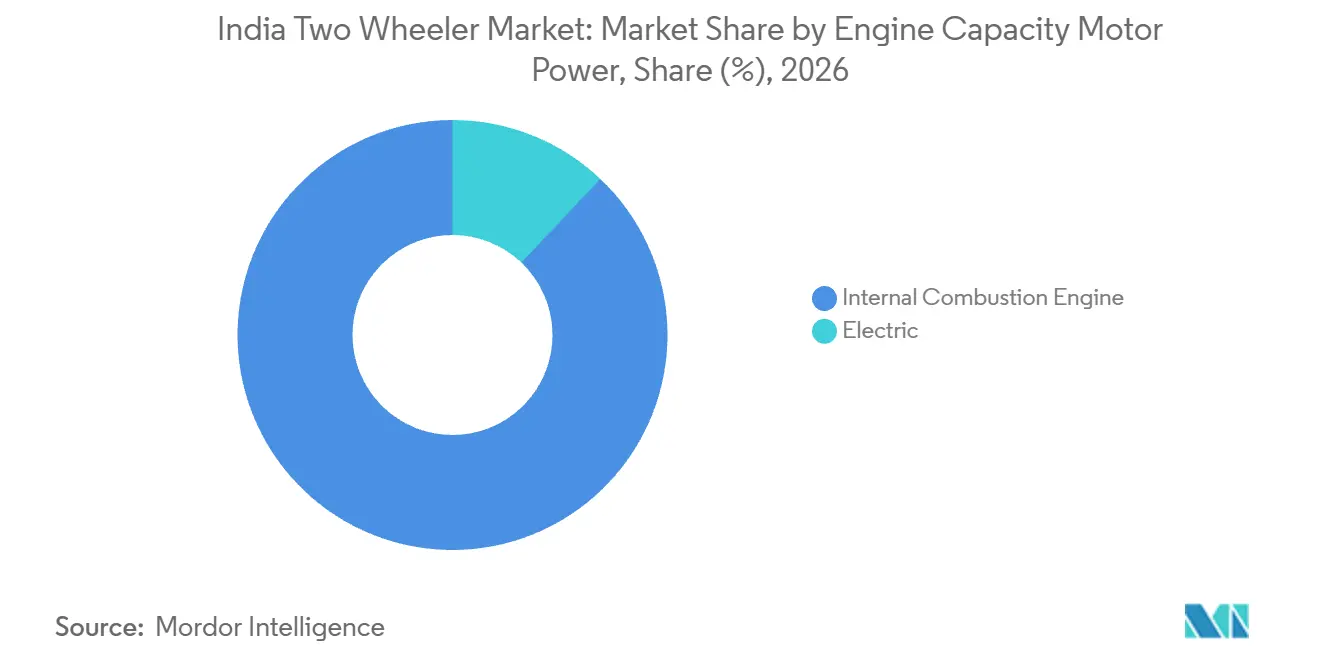
- En cuanto a cilindrada y potencia del motor, los vehículos con motor de combustión interna mantuvieron la participación líder del 87,93% del valor de mercado en 2026, mientras que se prevé que los modelos eléctricos se expandan más rápidamente con una CAGR del 7,4% durante 2027-2032.
- Por banda de precio, los vehículos con precio de hasta 1.000 USD lideraron con el 47,81% del valor de mercado en 2026, mientras que la banda de 1.501-2.000 USD tiene la CAGR prevista más rápida del 7,85% durante 2027-2032.
- Entre los usuarios finales, B2C mantuvo la mayor participación con el 91,13% del valor de mercado en 2026, con B2B previsto para crecer más rápidamente con una CAGR del 6,85% durante 2027-2032.
- En los canales de ventas, el canal fuera de línea lideró con el 95,26% del valor de mercado en 2026, mientras que el canal en línea es el segmento de mayor crecimiento con una CAGR prevista del 7,45% durante 2027-2032.
- Entre los estados, Uttar Pradesh representó el 12,19% líder del valor de mercado en 2026, y Tamil Nadu tiene la CAGR prevista más rápida del 8,3% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Extensión del Subsidio PM E-DRIVE e Incentivos Estatales para Vehículos Eléctricos | +1.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Congestión Urbana que Impulsa la Preferencia por Vehículos de Dos Ruedas | +1.7% | Bengaluru, Pune, Mumbai y Nueva Delhi | Largo plazo (≥ 4 años) |
| Modelos de Negocio de Batería Intercambiable que Reducen el Costo Total de Propiedad | +1.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Auge del Comercio Electrónico en Ciudades de Nivel II/III que Impulsa la Demanda de Última Milla | +1.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Crédito Digital que Amplía el Acceso Financiero a Conductores Informales | +0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Demanda de Exportación de Vehículos con Motor de Combustión Interna que Sostiene la Escala Doméstica | +0.7% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Extensión del Subsidio PM E-DRIVE e Incentivos Estatales para Vehículos Eléctricos
Una ventana de incentivos ampliada otorga a los compradores elegibles de vehículos eléctricos de dos ruedas un período más largo en el que el apoyo público puede compensar los costos de adquisición. El 10 de agosto de 2026, el Ministerio de Industrias Pesadas extendió los incentivos PM E-DRIVE para vehículos eléctricos de dos ruedas registrados hasta el 31 de marzo de 2028. El esquema o el subcomponente relevante cierra antes si sus fondos se agotan, tras lo cual no se aceptan más reclamaciones.[1] Para los fabricantes, el apoyo público puede mejorar la propuesta de costo de adquisición de un vehículo elegible sin requerir un descuento equivalente del margen propio del vehículo. Dado que la elegibilidad finaliza el 31 de marzo de 2028 o antes si los fondos se agotan, esta ventaja de precio favorece a los proveedores capaces de entregar vehículos eléctricos de dos ruedas elegibles dentro de esa ventana.
La Congestión Urbana Impulsa la Preferencia por Vehículos de Dos Ruedas
Los desplazamientos laborales urbanos sitúan el uso de vehículos de dos ruedas junto a una congestión urbana considerable. En la Encuesta Nacional de Viajes de los Hogares de julio de 2025 a junio de 2026, los vehículos de dos ruedas fueron el modo de desplazamiento principal para el 52,3% de los trabajadores urbanos de 15 años o más que realizaban viajes dentro del día a lugares de trabajo fijos o no fijos. TomTom reportó niveles de congestión en 2025 del 74,4% en Bengaluru, 71,1% en Pune, 63,2% en Mumbai y 60,2% en Nueva Delhi. La lectura de Mumbai cayó 3,3 puntos porcentuales interanual, mientras que la congestión aumentó en las otras 3 ciudades. Bengaluru y Pune tuvieron la mayor exposición a la congestión entre estas ciudades. Las ofertas de scooters y motocicletas orientadas a los desplazamientos pueden atender el viaje laboral recurrente sin depender de que los viajeros cambien de modo de transporte.
Modelos de Negocio de Batería Intercambiable que Reducen el Costo Total de Propiedad
Para los conductores que trabajan, el intercambio de baterías puede respaldar las compras de scooters eléctricos al reducir el tiempo dedicado a recargar energía. En diciembre de 2025, Indofast Energy y Quantum Energy lanzaron el scooter eléctrico Bziness XS en India bajo un modelo de batería como servicio con intercambio.[2] En el lanzamiento, la red de Indofast comprendía más de 1.100 estaciones de intercambio en 22 ciudades y procesaba 1,4 millones de intercambios mensuales. El servicio permitía intercambiar baterías agotadas por baterías cargadas en menos de 2 minutos. Para un conductor cuya ruta alcanza esa red, una recarga más rápida puede reducir el costo en tiempo de trabajo asociado a las paradas de carga. La ventaja en la demanda depende, por tanto, del acceso a estaciones utilizables, así como de la oferta del vehículo.
Auge del Comercio Electrónico en Ciudades de Nivel II/III que Impulsa la Demanda de Última Milla
La expansión de la actividad de reparto crea una vía comercial para los proveedores de vehículos de dos ruedas a través de flotas operadas localmente. Los datos de la plataforma D2C de Unicommerce para el ejercicio fiscal 2026 mostraron que las ciudades de Nivel 2 y Nivel 3 generaron el 66% de los volúmenes de pedidos incrementales. EVeez abrió un centro de franquicia en Mysuru e informó de bicicletas eléctricas operando en rutas de reparto locales a medida que el comercio electrónico y el comercio rápido se expandían. Sus conductores utilizaban vehículos por suscripción con mantenimiento y baterías gestionados por el proveedor de servicios. Ese acuerdo operativo conecta las cargas de trabajo de reparto con la disponibilidad de vehículos sin requerir que cada conductor compre una bicicleta. Los proveedores de vehículos nuevos pueden, en consecuencia, atender esta demanda a través de relaciones de servicio de flota junto con las ventas individuales a conductores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas para Baterías | -0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Infraestructura de Carga/Intercambio Escasa Fuera de las Grandes Ciudades | -0.7% | Distritos de Kalahandi y Koraput | Mediano plazo (2-4 años) |
| Incertidumbre Regulatoria sobre el GST y los Aranceles de Importación | -0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aumento de las Primas de Seguro por Cumplimiento de Seguridad Vial | -0.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas para Baterías
El conflicto en Asia Occidental y la consiguiente perturbación de las cadenas de suministro de la región del Golfo a partir de marzo de 2026 aumentaron la exposición al abastecimiento de vehículos eléctricos de dos ruedas. En mayo de 2026, los fabricantes indios señalaron el aumento de los precios del litio, el níquel y el cobalto. Los ejecutivos del sector informaron de que las celdas de iones de litio se habían encarecido entre un 30% y un 50% dependiendo de los plazos de abastecimiento. Para los fabricantes de vehículos, esa variación crea diferentes cargas de costos a lo largo de los ciclos de adquisición, lo que dificulta comercialmente una respuesta uniforme en el precio de venta al público. Absorber el aumento comprimiría el margen disponible en los vehículos afectados, mientras que trasladarlo debilitaría su propuesta de costo de adquisición. La demanda de vehículos eléctricos de dos ruedas se enfrenta, por tanto, a una restricción de precios incluso donde el interés subyacente de los compradores respalda la expansión.
Infraestructura de Carga/Intercambio Escasa Fuera de las Grandes Ciudades
Fuera de las principales redes urbanas, una brecha en la infraestructura de carga puede hacer que un vehículo eléctrico de dos ruedas no sea adecuado para la ruta prevista por el conductor. Los residentes de Kalahandi y Koraput generalmente no preferían los vehículos eléctricos, citando la infraestructura de carga limitada entre varias preocupaciones. También identificaron el terreno montañoso, la reducción de la autonomía en carreteras empinadas, el tiempo de carga, el costo del vehículo y el servicio técnico remoto. Para un posible comprador de un vehículo eléctrico de dos ruedas en esas condiciones, la autonomía del vehículo y el acceso a la recarga deben funcionar conjuntamente antes de que la compra ofrezca una movilidad fiable. Añadir únicamente un vehículo dejaría sin resolver la restricción de la ruta. Los proveedores se enfrentan, por tanto, a una base de clientes potenciales más reducida donde el acceso a la energía y el alcance del servicio no pueden respaldar el viaje previsto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Escala de Motocicletas frente a Expansión de ScootersLas motocicletas representaron una participación del 73,8% del tamaño del mercado de motocicletas y scooters de India en 2026, convirtiéndolas en el segmento más grande. El informe del ejercicio fiscal 2026 de Bajaj Auto, citando a SIAM, situó la industria doméstica de motocicletas en aproximadamente 13,1 millones de unidades, un aumento del 6,6%. El incremento llevó el volumen doméstico de motocicletas a su nivel más alto desde el ejercicio fiscal 2019, por lo que el segmento más grande también estaba añadiendo demanda de unidades.
Los scooters son el segmento de mayor crecimiento, con una CAGR prevista del 6,45% durante 2027-2032. SIAM informó que el subsegmento de scooters de India creció un 27,7% en julio-septiembre de 2026 en comparación con julio-septiembre de 2025.[3] La expansión ofrece a los proveedores centrados en scooters una reserva de demanda trimestral creciente, distinta de la previsión a largo plazo. Los scooters también superaron a las motocicletas en ese trimestre, por lo que las carteras con mayor peso en motocicletas tuvieron menor exposición a la categoría de expansión más rápida.

Por Propulsión:
Capacidad Convencional y Adopción EléctricaLos vehículos con motor de combustión interna representaron una participación del 87,93% en el mercado de motocicletas y scooters de India en 2026, convirtiéndolos en el segmento más grande. La planta Waluj de Bajaj Auto tenía capacidad anual para 2,7 millones de motocicletas a 31 de marzo de 2026. El folleto de Dhoot Transmission Limited, citando a SIAM, VAHAN y CRISIL Intelligence, situó los vehículos eléctricos en el 6,4% del volumen de ventas domésticas de vehículos de dos ruedas del ejercicio fiscal 2026, utilizando datos de venta al público de VAHAN para los vehículos eléctricos. Los modelos de combustión suministraron, por tanto, la mayor parte de las unidades para cuya producción están dimensionadas plantas como Waluj.
Los vehículos eléctricos son el segmento de mayor crecimiento, con una CAGR prevista del 7,4% durante 2027-2032. India registró 1,4 millones de matriculaciones de vehículos eléctricos de dos ruedas en el ejercicio fiscal 2025-26, un aumento del 21,8% respecto al ejercicio fiscal 2024-25, según datos de Vahan. El mayor flujo de vehículos matriculados crea margen para recuperar los costos de desarrollo y distribución de vehículos eléctricos a través de un mayor número de ventas.
Por Cilindrada / Potencia del Motor:
Diferenciación de Rendimiento entre Grupos MotopropulsoresLos vehículos con motor de combustión interna fueron el segmento más grande, con una participación del 87,93% del valor de mercado en 2026. Royal Enfield reportó 1,11 millones de ventas domésticas de motocicletas en el ejercicio fiscal 2025-26, que finalizó el 31 de marzo de 2026, un aumento del 23% interanual. La marca entró en la movilidad eléctrica en abril de 2026, después del cierre del ejercicio fiscal, por lo que esas ventas procedieron de motocicletas con motor de combustión. Ese resultado muestra a una marca establecida de motores de combustión expandiendo la demanda doméstica antes de su lanzamiento eléctrico.
Los modelos eléctricos son el segmento de mayor crecimiento dentro de la cilindrada y la potencia del motor, con una CAGR prevista del 7,4% durante 2027-2032. Las ventas al público de vehículos eléctricos de dos ruedas aumentaron un 88,67% interanual hasta 207.314 unidades en septiembre de 2026. La lectura de FADA abarcó 1.468 de 1.469 oficinas de registro de transporte, con datos recopilados el 3 de octubre de 2026. FADA también informó de una penetración de vehículos eléctricos de dos ruedas del 11,6% en septiembre de 2026, frente al 8,2% un año antes, por lo que los modelos eléctricos obtuvieron una mayor participación en las ventas al público además de añadir unidades.
Por Banda de Precio:
Escala de Presupuesto y Demanda Eléctrica PremiumLa banda con precio de hasta 1.000 USD fue el segmento más grande, con una participación del 47,81% del valor de mercado en 2026. Hero MotoCorp reportó las ventas al público más altas de todos los tiempos del Splendor+, con más de 3,4 millones de unidades en el ejercicio fiscal 2025-26 desde el lanzamiento del modelo en 1994. Autocar India listó los precios de salida de concesionario del Splendor+ en octubre de 2026 entre INR 77.780 y 82.910 (814,3-868,1 USD usando la tasa promedio mensual de septiembre de 2026), dentro de esta banda. El volumen de ventas al público récord del modelo muestra una apertura comercial sustancial para una oferta de vehículo de desplazamiento establecida por debajo de este techo de precio.
La banda de 1.501-2.000 USD es el segmento de mayor crecimiento, con una CAGR prevista del 7,85% durante 2027-2032. Bajaj Auto atribuyó sus ventas récord del fin de semana de Gudi Padwa del 29 al 30 de marzo de 2025 en India a la demanda de la serie de scooters eléctricos Chetak 35. El modelo 3502 comenzaba en INR 130.000 (1.519 USD), mientras que el modelo superior tenía un precio de INR 142.000 (1.659 USD), utilizando la tasa de referencia de fin de período de marzo de 2025. Para los proveedores, este ejemplo indica margen para vender un scooter eléctrico a un precio de adquisición más alto cuando el atractivo del producto es sólido.
Por Usuario Final:
Financiamiento al Consumidor y Adquisición de FlotasB2C fue el segmento más grande, con una participación del 91,13% del valor de mercado en 2026. Hero MotoCorp informó que el financiamiento al por menor contribuyó a más del 60% de sus volúmenes de ventas en el ejercicio fiscal 2025-26. Su Plataforma de Financiamiento Minorista Digital incorporó a más de 17 entidades financieras que ofrecen aprobaciones de préstamos en menos de 5 minutos. Dado que más del 60% de los volúmenes de Hero MotoCorp fueron financiados, la velocidad de aprobación del préstamo es un insumo directo para sus ventas al consumidor, y las aprobaciones en menos de 5 minutos de la plataforma abordan ese paso.
B2B es el segmento de mayor crecimiento, con una CAGR prevista del 6,85% durante 2027-2032. En junio de 2025, Wardwizard Innovations & Mobility Limited obtuvo un pedido de SpeedforcEV por 2.500 scooters eléctricos Wolf+ para su despliegue en flota. El acuerdo anunciado asignó el arrendamiento de vehículos a SpeedforcEV y la gestión de contratos de reparto a Ferry Automotive. Anteriormente, en febrero de 2025, Wardwizard y SpeedforcEV habían desplegado un inicial de 100 vehículos eléctricos de dos ruedas en Hyderabad para el reparto de última milla. Las funciones de servicio y soporte técnico asignadas a SpeedforcEV hacen del tiempo de actividad del vehículo parte de la propuesta de flota, por lo que los proveedores se enfrentan a un requisito operativo junto con el pedido de scooters.
Por Canal de Ventas:
Alcance Físico y Acceso DigitalEl canal fuera de línea fue el segmento más grande, con una participación del 95,26% del valor de mercado en 2026. Hero MotoCorp contaba con más de 1.400 tiendas Hero 2.0 en toda India al cierre del ejercicio fiscal 2025-26, lo que ilustra el alcance del formato de venta al público físico de un productor. Hero MotoCorp actualizó 490 concesionarios existentes a tiendas Hero 2.0 durante el ejercicio fiscal 2025-26, lo que su informe anual describe como el fortalecimiento del acceso a una experiencia de venta al público moderna en toda India. Su red Hero 2.0 se expandió, por tanto, en parte mediante la conversión de concesionarios existentes al nuevo formato de tienda.
El canal en línea es el segmento de mayor crecimiento, con una CAGR prevista del 7,45% durante 2027-2032. Amazon India informó que las ventas de vehículos de dos ruedas en su mercado crecieron 1,65 veces interanual durante el Prime Day 2026. Durante el evento, 7 de cada 10 compradores de motocicletas Harley-Davidson, KTM y Triumph procedían de ciudades de Nivel 2 y Nivel 3. Para estas marcas de motocicletas, la venta en línea ofrece acceso a la demanda dispersa de ciudades más pequeñas.
Análisis Geográfico
Mercado de Motocicletas y Scooters de Uttar Pradesh
Uttar Pradesh representó una participación del 12,19% del tamaño del mercado de motocicletas y scooters de India en 2026, convirtiéndolo en la geografía más grande. Los datos de SIAM situaron las ventas de vehículos de dos ruedas del estado en 3,18 millones de unidades en el ejercicio fiscal 2025-26. Suzuki Motorcycle India abrió su primera concesión en Bareilly el 14 de agosto de 2026, llevando su propia red estatal a 63 puntos de contacto. Shreejee Autozone LLP operó el establecimiento integrado de ventas, servicio y repuestos, vinculando la compra del vehículo al mantenimiento local.
Mercado de Motocicletas y Scooters de Tamil Nadu
Tamil Nadu es la geografía de mayor crecimiento, con una CAGR prevista del 8,3% durante 2027-2032. El estado registró 1,41 millones de matriculaciones de motocicletas no de transporte en el ejercicio fiscal 2024-25. En mayo de 2026, Hero MotoCorp añadió tiendas PREMIA en Dindigul y Tiruppur, llevando su total de tiendas PREMIA en Tamil Nadu a 11. Palaniappas Motors y Velavan Motors operaron los establecimientos recién abiertos respectivos, extendiendo el acceso al comercio minorista premium a través de negocios de concesionarios locales. El acceso premium añadido ofrece a los fabricantes una vía hacia un mayor valor de ventas junto con una base de demanda de motocicletas establecida, por lo que la expansión puede implicar la combinación de productos además de los volúmenes de vehículos.
El uso de reparto en Maharashtra incluyó el lanzamiento en diciembre de 2025 por parte de India Post Región Mumbai de más de 200 vehículos eléctricos de dos ruedas para 5 centros de reparto de Mumbai. En todas las categorías de vehículos, las instalaciones de carga de vehículos eléctricos durante los 5 años reportados en diciembre de 2025 fueron mayores en Karnataka y Delhi que en Gujarat, Rajasthan, Telangana, Kerala y Madhya Pradesh. Andhra Pradesh, Bihar, Bengala Occidental, Haryana y Punjab tuvieron totales más bajos que el último grupo, lo que indica diferentes puntos de partida de infraestructura para la expansión. Dentro del Resto de India, Assam registró 345 estaciones de carga de vehículos eléctricos durante el mismo período, incluidos 96 cargadores rápidos y 249 cargadores lentos. Para las flotas de reparto que consideran Assam, la mayoría de cargadores lentos hace de la duración de la carga una restricción práctica en la programación de rutas de reparto.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los fabricantes y vendedores de vehículos eléctricos puros de dos ruedas registrados. Las obligaciones de aprobación nacional determinan la vía de cumplimiento del vehículo, mientras que las concesiones de Uttar Pradesh afectan a los costos relacionados con el registro del comprador. Una concesión estatal puede fortalecer la propuesta de ventas al tiempo que deja el vehículo sujeto a sus obligaciones de aprobación central aplicables.
Tabla Regulatoria
| Factor de decisión | India, marco de aprobación nacional | Uttar Pradesh, concesiones al comprador |
|---|---|---|
| Autoridad principal | Ministerio de Transporte por Carretera y Autopistas, con agencias de pruebas notificadas | Departamento de Transporte de Uttar Pradesh |
| Instrumentos o directrices clave | Regla CMVR 126, AIS 156 y AIS 038 Rev. 2 para las categorías de vehículos aplicables | Exenciones de tasas de registro e impuesto de circulación para vehículos eléctricos puros elegibles comprados y registrados en el estado, del 14 de octubre de 2025 al 13 de octubre de 2027 |
| Efecto comercial | Presentación de prototipo, pruebas y certificación de homologación de tipo | Elimina el 100% de las tasas de registro e impuesto de circulación para los vehículos que cumplen los requisitos durante el período especificado |
| Atractivo actual de la política | Medio | Alto |
| Dirección futura del atractivo de la política | Sin cambios | En endurecimiento |
| Fuente: Mordor Intelligence | ||
Los requisitos de aprobación nacional crean una obligación de cumplimiento definida para los proveedores de vehículos registrados, respaldando una calificación de atractivo medio y la continuidad de ese requisito comercial. El borrador del 21 de agosto de 2026 se refería a la exención para vehículos de dos ruedas de baja velocidad con batería que cumplen los requisitos, una población separada de los vehículos registrados, y mantuvo el estado de propuesta después de su fecha de inicio propuesta del 1 de octubre. La alta calificación de Uttar Pradesh refleja la eliminación de ambos cargos para los vehículos eléctricos puros elegibles comprados y registrados localmente durante el período indicado. El fin programado de esas concesiones el 13 de octubre de 2027 respalda una perspectiva de endurecimiento para los mismos proveedores a medida que los compradores pierden ese alivio específico en el costo de compra.
Etapas de la Cadena de Valor
La comparación sigue los traspasos desde los componentes de control especializados hasta los vehículos completos y su distribución minorista. SEDEMAC diseña y fabrica unidades de control electrónico de arranque-generador integrado de conmutación sin sensor para vehículos de dos y tres ruedas con motor de combustión interna, ilustrando una capacidad de proveedor que un ensamblador debe integrar en un vehículo terminado. Esta división ofrece a los especialistas en componentes la oportunidad de obtener ingresos a través de tecnología integrada, mientras que los fabricantes de vehículos conservan la responsabilidad del producto completo. La red de distribución determina cómo ese producto llega al comprador final.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño y fabricación de componentes de control | Proveedores de unidades de control como SEDEMAC | Ventas de componentes | Integración de controladores específicos del vehículo | Coordinar la validación del controlador con el ensamblador |
| Fabricación de vehículos completos | Fabricantes de vehículos de dos ruedas con motor de combustión interna como Bajaj Auto Ltd., TVS Motor Company Ltd. y Royal Enfield | Ventas de vehículos completos | Coordinación de la disponibilidad de componentes con el ensamblaje del vehículo | Alinear los hitos de lanzamiento de componentes y ensamblaje |
| Distribución minorista | Redes de distribución de vehículos como las concesiones autorizadas de Hero MotoCorp y los establecimientos designados por los concesionarios | Ingresos por reventa de vehículos | Mantener la cobertura local de ventas y servicio | Desarrollar soporte de servicio junto con los puntos de venta de vehículos |
| Fuente: Mordor Intelligence | ||||
La electrónica especializada crea un límite de integración donde la capacidad del proveedor y la ejecución del ensamblador afectan conjuntamente al producto terminado. El controlador de arranque-generador integrado de conmutación sin sensor de SEDEMAC sirve a vehículos de dos y tres ruedas con motor de combustión interna, mientras que los vehículos eléctricos son el segmento de propulsión de mayor crecimiento. El crecimiento eléctrico, por tanto, no amplía automáticamente la demanda de esta unidad de control específica para combustión.
Panorama Competitivo
Un grupo de fabricantes establecidos ancla la competencia, incluyendo Bajaj Auto Ltd., Hero MotoCorp Ltd., Suzuki Motorcycle India Pvt. Ltd., TVS Motor Company Ltd. y Honda Motorcycle and Scooter India Pvt. Ltd. Bajaj Auto vendió 2,04 millones de motocicletas en el mercado doméstico en el ejercicio fiscal 2026, mientras que su participación doméstica en motocicletas cayó del 16,6% en el ejercicio fiscal 2025 al 15,6% en el ejercicio fiscal 2026. Hero MotoCorp despachó 739.018 vehículos de dos ruedas en el mercado doméstico en septiembre de 2026, un aumento del 14,12% interanual. Bajaj Auto atribuyó su caída de participación a diferencias en el crecimiento de los segmentos y a una mayor intensidad competitiva, particularmente en motocicletas de entrada y de desplazamiento medio, situando la competencia dentro de las categorías de desplazamiento.
La estrategia de producto combina características diferenciadas con la capacidad de atender la demanda a escala. TVS Motor Company lanzó su NTORQ 150 de 149,7 cc en India el 4 de septiembre de 2025, con integración de Alexa y smartwatch por primera vez en el segmento, añadiendo una distinción de conectividad específica a su oferta de scooters. Suzuki Motorcycle India alcanzó 10 millones de unidades de producción acumulada de motocicletas el 8 de enero de 2026, tras iniciar la producción en febrero de 2006. Honda registró 517.329 ventas domésticas de vehículos de dos ruedas en agosto de 2026, un aumento del 8% interanual. El lanzamiento de TVS sitúa la diferenciación por conectividad dentro del grupo de fabricantes establecidos, dejando a los participantes más pequeños menos margen para distinguir sus ofertas únicamente a través de características.
La competencia eléctrica también ofrece a los fabricantes margen para construir una posición más allá de sus franquicias de motocicletas convencionales. Bajaj Auto reportó 302.674 ventas domésticas del scooter eléctrico Chetak en el ejercicio fiscal 2026, ilustrando un negocio sustancial de vehículos completos dentro de esta transición. El 6 de octubre de 2025, Ola Electric Mobility Ltd. recibió la certificación del Centro Global de Investigación Automotriz para su motor de ferrita de desarrollo propio tras las pruebas obligatorias de potencia del motor AIS 041. Las variantes de 7 kW y 11 kW probadas igualaron a los motores de imanes permanentes de tierras raras en potencia neta, creando una base de rendimiento verificada para un enfoque de motor diferente. El rendimiento certificado de los componentes puede fortalecer la posición técnica de un competidor emergente, mientras que la ventaja comercial depende en última instancia de incorporar esa capacidad en vehículos que los compradores elijan.
Líderes de la Industria de Motocicletas y Scooters de India
-
Bajaj Auto Ltd.
-
Hero MotoCorp Ltd.
-
Suzuki Motorcycle India Pvt. Ltd.
-
TVS Motor Company Ltd.
-
Honda Motorcycle and Scooter India Pvt. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
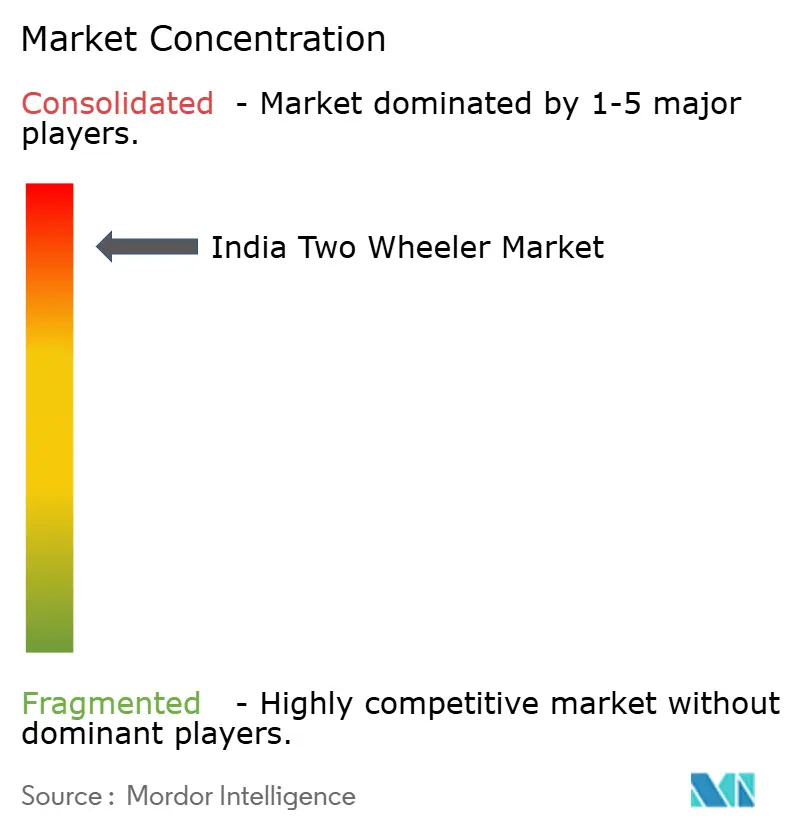
Mercado de Motocicletas y Scooters de India Empresas cubiertas en este informe
- Hero MotoCorp Ltd.
- Honda Motorcycle and Scooter India Pvt. Ltd.
- TVS Motor Company Ltd.
- Bajaj Auto Ltd.
- Suzuki Motorcycle India Pvt. Ltd.
- Royal Enfield
- India Yamaha Motor Pvt. Ltd.
- Piaggio Vehicles Pvt. Ltd.
- Mahindra & Mahindra Ltd.
- India Kawasaki Motors Pvt. Ltd.
- Greaves Electric Mobility Ltd.
- Ather Energy Ltd.
- Okinawa Autotec Pvt. Ltd.
- Ola Electric Mobility Ltd.
- Revolt Intellicorp Pvt. Ltd.
- Kinetic Green Energy and Power Solutions Ltd.
- Simpleenergy Pvt. Ltd.
Desarrollos recientes de la industria en Mercado de Motocicletas y Scooters de India
- Ago 2026: TVS Motor Company Ltd. presentó el scooter eléctrico de edición especial iQube MillionR en India el 25 de agosto, basado en la variante de 3,5 kWh con una autonomía IDC de 145 kilómetros.
- Ago 2026: El Ministerio de Industrias Pesadas extendió los incentivos PM E-DRIVE para vehículos eléctricos de dos ruedas registrados el 10 de agosto hasta el 31 de marzo de 2028, sujeto a los fondos disponibles del esquema.
- Abr 2026: El scooter familiar Rizta de Ather Energy alcanzó 309.501 despachos domésticos acumulados a fin de mes.
Alcance y Metodología
| Motocicletas |
| Scooters |
| Motor de Combustión Interna |
| Eléctrico |
| Motor de Combustión Interna | Hasta 110 cc |
| 111-125 cc | |
| 126-150 cc | |
| 151-200 cc | |
| 201-250 cc | |
| 250-350 cc | |
| 350-500 cc | |
| Superior a 500 cc | |
| Eléctrico | Hasta 1,0 kW |
| 1,1-3,0 kW | |
| 3,1-5,0 kW | |
| Superior a 5,0 kW |
| Hasta USD 1.000 |
| USD 1.000-1.500 |
| USD 1.501-2.000 |
| USD 2.001-3.000 |
| USD 3.001-5.000 |
| Superior a USD 5.000 |
| B2C | |
| B2B | Viaje Compartido / Taxi en Bicicleta / Alquiler / Turismo |
| Reparto y Logística | |
| Flotas Corporativas y de Pequeñas y Medianas Empresas | |
| Otros (Gobierno, Institucional, Organizaciones No Gubernamentales) |
| En Línea |
| Fuera de Línea |
| Uttar Pradesh |
| Maharashtra |
| Tamil Nadu |
| Karnataka |
| Gujarat |
| Rajasthan |
| Andhra Pradesh |
| Bihar |
| Bengala Occidental |
| Telangana |
| Kerala |
| Madhya Pradesh |
| Haryana |
| Punjab |
| Delhi |
| Resto de India |
| Por Tipo de Vehículo | Motocicletas | |
| Scooters | ||
| Por Propulsión | Motor de Combustión Interna | |
| Eléctrico | ||
| Por Capacidad de Motor / Potencia del Motor | Motor de Combustión Interna | Hasta 110 cc |
| 111-125 cc | ||
| 126-150 cc | ||
| 151-200 cc | ||
| 201-250 cc | ||
| 250-350 cc | ||
| 350-500 cc | ||
| Superior a 500 cc | ||
| Eléctrico | Hasta 1,0 kW | |
| 1,1-3,0 kW | ||
| 3,1-5,0 kW | ||
| Superior a 5,0 kW | ||
| Por Banda de Precio | Hasta USD 1.000 | |
| USD 1.000-1.500 | ||
| USD 1.501-2.000 | ||
| USD 2.001-3.000 | ||
| USD 3.001-5.000 | ||
| Superior a USD 5.000 | ||
| Por Usuario Final | B2C | |
| B2B | Viaje Compartido / Taxi en Bicicleta / Alquiler / Turismo | |
| Reparto y Logística | ||
| Flotas Corporativas y de Pequeñas y Medianas Empresas | ||
| Otros (Gobierno, Institucional, Organizaciones No Gubernamentales) | ||
| Canal de Venta | En Línea | |
| Fuera de Línea | ||
| Por Estado | Uttar Pradesh | |
| Maharashtra | ||
| Tamil Nadu | ||
| Karnataka | ||
| Gujarat | ||
| Rajasthan | ||
| Andhra Pradesh | ||
| Bihar | ||
| Bengala Occidental | ||
| Telangana | ||
| Kerala | ||
| Madhya Pradesh | ||
| Haryana | ||
| Punjab | ||
| Delhi | ||
| Resto de India | ||
Definición de mercado
- Tipo de Vehículo - La categoría abarca los vehículos motorizados de dos ruedas.
- Tipo de Carrocería del Vehículo - Esto incluye Scooters y Motocicletas, mientras que los patinetes de patada y las bicicletas quedan excluidos.
- Categoría de Combustible - La cobertura se extiende a los vehículos impulsados por Motores de Combustión Interna y sistemas de propulsión eléctrica.
| Palabra clave | Definición |
|---|---|
| Vehículo Eléctrico | Un vehículo que utiliza uno o más motores eléctricos para la propulsión. Incluye automóviles, autobuses y camiones. Este término incluye todos los vehículos eléctricos puros o vehículos eléctricos de batería y los vehículos eléctricos híbridos enchufables. |
| BEV | Un BEV depende completamente de una batería y un motor para la propulsión. La batería del vehículo debe cargarse enchufándola a un tomacorriente o a una estación de carga pública. Los BEV no tienen motor de combustión interna y, por lo tanto, no producen contaminación. Tienen un bajo costo de operación y menor ruido del motor en comparación con los motores de combustible convencionales. Sin embargo, tienen una autonomía más corta y precios más altos que sus equivalentes a gasolina. |
| PEV | Un vehículo eléctrico enchufable es un vehículo eléctrico que puede cargarse externamente e incluye generalmente todos los vehículos eléctricos puros, así como los híbridos enchufables. |
| Vehículo Eléctrico Híbrido Enchufable | Un vehículo que puede funcionar con un motor de combustión interna o un motor eléctrico. A diferencia de los vehículos eléctricos híbridos normales, pueden cargarse externamente. |
| Motor de Combustión Interna | Un motor en el que la combustión del combustible se produce en un espacio confinado denominado cámara de combustión. Generalmente funciona con gasolina/petróleo o diésel. |
| Vehículo Eléctrico Híbrido | Un vehículo impulsado por un motor de combustión interna en combinación con uno o más motores eléctricos que utilizan energía almacenada en baterías. Estos se recargan continuamente con la energía del motor de combustión interna y el frenado regenerativo. |
| Vehículos Comerciales | Los vehículos comerciales son vehículos de carretera motorizados diseñados para transportar personas o mercancías. La categoría incluye vehículos comerciales ligeros y vehículos de mediano y pesado tonelaje. |
| Vehículos de Pasajeros | Los automóviles de pasajeros son vehículos con motor eléctrico o de combustión con al menos cuatro ruedas. Estos vehículos se utilizan para el transporte de pasajeros y comprenden no más de ocho asientos además del asiento del conductor. |
| Vehículos Comerciales Ligeros | Los vehículos comerciales que pesan menos de 2.722 kg (Clase 1) y en el rango de 2.722-4.536 kg (Clase 2) están cubiertos bajo esta categoría. |
| Vehículos de Mediano y Pesado Tonelaje | Los vehículos comerciales que pesan en el rango de 4.536-6.350 kg (Clase 3), 6.350-7.257 kg (Clase 4), 7.257-8.845 kg (Clase 5), 8.845-11.793 kg (Clase 6), 11.793-14.969 kg (Clase 7) y más de 14.969 kg (Clase 8) están cubiertos bajo esta categoría. |
| Autobús | Un modo de transporte que generalmente se refiere a un vehículo de gran tamaño diseñado para transportar pasajeros a largas distancias. Esto incluye autobuses de tránsito, autobuses escolares, autobuses lanzadera y trolebuses. |
| Diésel | Incluye vehículos que utilizan diésel como combustible principal. Un vehículo con motor diésel tiene un sistema de inyección de encendido por compresión en lugar del sistema de encendido por chispa utilizado por la mayoría de los vehículos a gasolina. En dichos vehículos, el combustible se inyecta en la cámara de combustión y se enciende por la alta temperatura alcanzada cuando el gas se comprime considerablemente. |
| Gasolina | Incluye vehículos que utilizan gasolina/petróleo como combustible principal. Un automóvil a gasolina generalmente utiliza un motor de combustión interna de encendido por chispa. En dichos vehículos, el combustible se inyecta en el colector de admisión o en la cámara de combustión, donde se combina con aire, y la mezcla aire/combustible se enciende por la chispa de una bujía. |
| GLP | Incluye vehículos que utilizan gas licuado de petróleo como combustible principal. Tanto los vehículos dedicados como los de doble combustible de gas licuado de petróleo se consideran dentro del alcance del estudio. |
| GNC | Incluye vehículos que utilizan gas natural comprimido como combustible principal. Estos son vehículos que funcionan como los vehículos a gasolina con motores de combustión interna de encendido por chispa. |
| HEV | Todos los vehículos eléctricos que utilizan baterías y un motor de combustión interna como fuente principal de propulsión se consideran bajo esta categoría. Los HEV generalmente utilizan un tren de potencia diésel-eléctrico y también se conocen como vehículos híbridos diésel-eléctricos. Un HEV convierte el impulso del vehículo (energía cinética) en electricidad que recarga la batería cuando el vehículo reduce la velocidad o se detiene. La batería del HEV no puede cargarse mediante dispositivos enchufables. |
| PHEV | Los PHEV son impulsados por una batería y también por un motor de combustión interna. La batería puede cargarse mediante el frenado regenerativo usando el motor de combustión interna o enchufándola a alguna fuente de carga externa. Los PHEV tienen una mayor autonomía que los BEV, pero son comparativamente menos respetuosos con el medio ambiente. |
| Hatchback | Son automóviles de tamaño compacto con una puerta tipo hatch provista en el extremo trasero. |
| Sedán | Son generalmente automóviles de pasajeros de dos o cuatro puertas, con un área separada provista en el extremo trasero para el equipaje. |
| SUV | Popularmente conocidos como SUV, estos automóviles cuentan con tracción en las cuatro ruedas y generalmente tienen una gran altura libre al suelo. Estos automóviles también pueden utilizarse como vehículos todoterreno. |
| MPV | Son vehículos multiusos (también llamados monovolúmenes) diseñados para transportar un mayor número de pasajeros. Transportan entre cinco y siete personas y también tienen espacio para el equipaje. Generalmente son más altos que el automóvil familiar promedio, para proporcionar mayor espacio para la cabeza y facilidad de acceso, y generalmente son de tracción delantera. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban con los datos históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Los ingresos del mercado se calculan multiplicando el volumen de ventas por sus respectivos precios de venta promedio. Al estimar el precio de venta promedio, se han tenido en cuenta factores como la inflación promedio, el cambio en la demanda del mercado, el costo de fabricación, el avance tecnológico y las preferencias variables del consumidor, entre otros.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, las variables y las conclusiones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.




